 Par Marcus Reeve
Actions des promoteurs immobiliers après les élections de mi-mandat : l'historique complet, 1926-2022
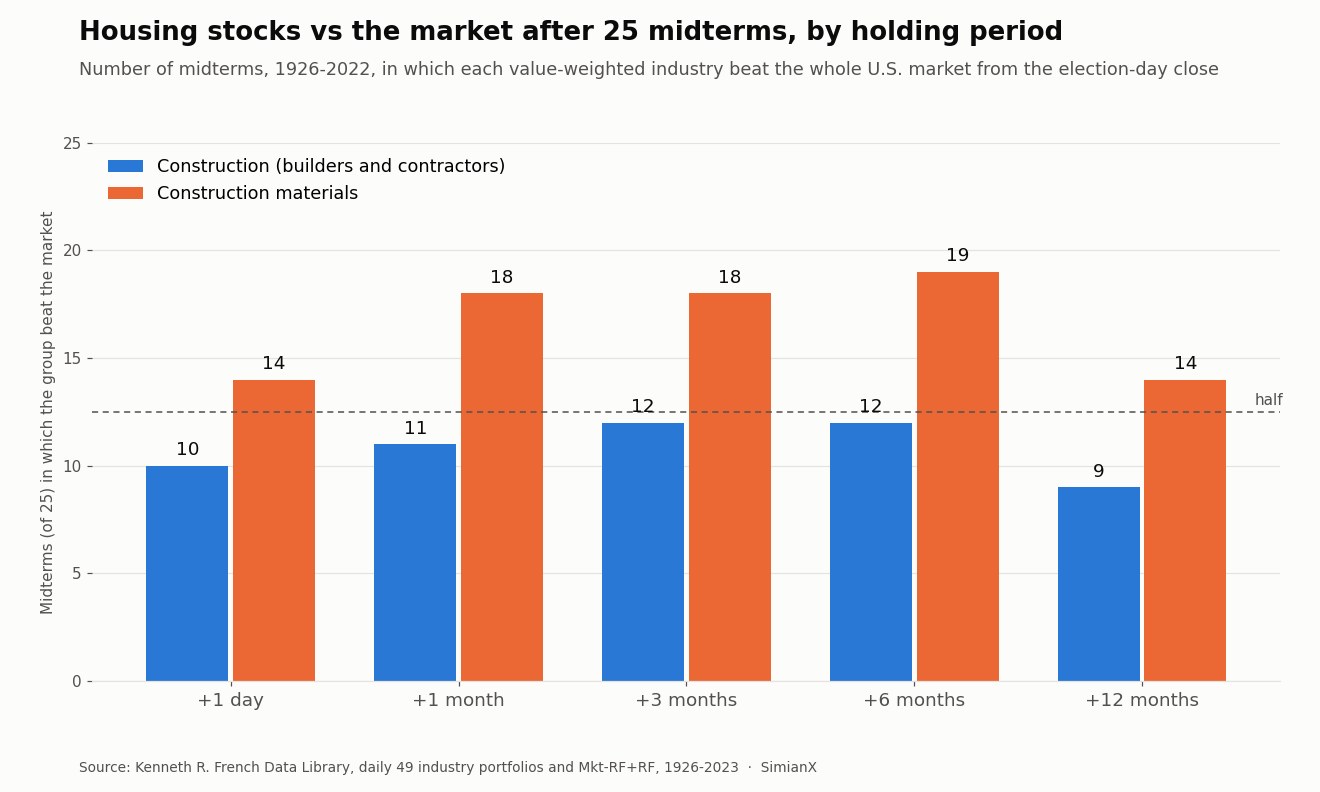
Réponse rapide : Après une élection de mi-mandat, le gagnant le plus régulier du secteur du logement a été les matériaux de construction, pas les promoteurs immobiliers. Sur les 25 élections de mi-mandat de 1926 à 2022, les actions américaines de matériaux de construction ont battu l'ensemble du marché sur les trois mois suivants 18 fois et sur six mois 19 fois. Les actions de la construction, le groupe qui comprend les promoteurs-constructeurs de logements, n'ont battu le marché sur douze mois que 9 fois, avec un retard médian de 6,4 points de pourcentage. À l'ère des ETF, les fonds de promoteurs ITB et XHB ont devancé le S&P 500 dans les trois mois suivant chacune des cinq élections de mi-mandat de 2006 à 2022. Sur douze mois, le bilan est de 3 sur 5, et ITB a chuté de 47,7 % dans l'année qui a suivi le scrutin de 2006.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Le logement est l'un des secteurs le plus souvent présentés comme un pari de mi-mandat. La fiscalité des crédits immobiliers, les crédits d'impôt pour le logement abordable et les programmes fédéraux de logement passent tous par le Congrès, si bien qu'un changement de majorité semble devoir compter. L'historique dit quelque chose de plus étroit. Les valeurs liées au logement ont eu tendance à bien se comporter dans les premiers mois après le scrutin, comme la plupart des mois de novembre, puis ce sont le taux hypothécaire et le cycle immobilier qui prennent le relais.
Cette page est le volet logement de notre série sur les élections de mi-mandat. Le tableau de bord intersectoriel classe douze grands secteurs après chaque élection de mi-mandat depuis 1926. Ici, nous descendons d'un niveau : vers les deux secteurs liés au logement dans les données à 49 secteurs, les ETF de promoteurs, deux grands constructeurs et le taux hypothécaire à 30 ans.
Méthodologie
L'échantillon long provient de la Kenneth R. French Data Library, qui publie les rendements totaux quotidiens et mensuels de 49 portefeuilles sectoriels américains pondérés par la capitalisation depuis juillet 1926. Ces données ne contiennent pas de portefeuille pur de promoteurs immobiliers, si bien que deux secteurs servent de substituts au logement :
- Construction (libellé French « Cnstr », codes SIC 1500-1799) : entrepreneurs généraux du bâtiment, constructeurs résidentiels, promoteurs-constructeurs (la catégorie qui regroupe des constructeurs de logements comme D.R. Horton (DHI) et Lennar), entrepreneurs non résidentiels, travaux publics et entreprises de second œuvre.
- Matériaux de construction (libellé French « BldMt ») : bois et produits du bois, bâtiments en bois et maisons préfabriquées, ciment, béton, plâtre, verre plat, couverture, appareils sanitaires, équipements de chauffage, quincaillerie et produits métalliques de structure.
Le portefeuille Construction est petit pendant une grande partie de son histoire. Il ne comptait qu'une seule entreprise lors de l'élection de 1926, trois à cinq des années 1930 aux années 1950, et n'a dépassé 20 qu'en 1970. Les résultats antérieurs aux années 1960 reposent sur une poignée de titres et doivent être lus comme tels. Matériaux de construction comptait 13 entreprises en 1926 et entre 33 et 213 à chaque élection de mi-mandat ensuite.
La référence est le rendement de marché de French (Mkt-RF plus le taux sans risque), le rendement total pondéré par la capitalisation de toutes les actions cotées aux États-Unis. Les dividendes sont inclus des deux côtés. Chaque fenêtre commence au dernier cours de clôture le jour du scrutin ou avant. La Bourse fermait le jour des élections avant 1970 ; de 1926 à 1966, la base est donc la clôture du lundi. Les fenêtres se terminent à la dernière clôture à la même date calendaire, ou avant, un, trois, six ou douze mois plus tard. Les 25 élections de mi-mandat de 1926 à 2022 sont toutes incluses.
Pour l'ère des ETF, j'ai utilisé les clôtures quotidiennes Cboe d'ITB (iShares U.S. Home Construction), de XHB (SPDR S&P Homebuilders, qui détient aussi des fabricants de produits de construction et des distributeurs pour la maison), de DHI, de LEN et de SPY. Ce sont des rendements de prix, hors dividendes. Le taux hypothécaire est la moyenne hebdomadaire du taux fixe à 30 ans de Freddie Mac tirée de la série MORTGAGE30US de FRED, qui commence en 1971 et couvre donc 13 élections de mi-mandat.
Le tableau de bord : les valeurs du logement après 25 élections de mi-mandat
Construction (promoteurs et entrepreneurs) face au marché, 1926-2022 :
| Fenêtre après le jour du scrutin | Moyenne Construction | Moyenne du marché | Bat le marché | Construction en hausse | Écart moyen | Écart médian |
|---|---|---|---|---|---|---|
| +1 séance | +0,1 % | +0,4 % | 10 sur 25 | 12 sur 25 | −0,3 pt | −0,2 pt |
| +1 mois | +1,0 % | +1,8 % | 11 sur 25 | 15 sur 25 | −0,8 pt | −0,9 pt |
| +3 mois | +9,8 % | +7,6 % | 12 sur 25 | 17 sur 25 | +2,1 pts | −0,9 pt |
| +6 mois | +18,4 % | +13,6 % | 12 sur 25 | 21 sur 25 | +4,8 pts | −2,0 pts |
| +12 mois | +19,0 % | +17,7 % | 9 sur 25 | 17 sur 25 | +1,3 pt | −6,4 pts |
Matériaux de construction face au marché, 1926-2022 :
| Fenêtre après le jour du scrutin | Moyenne Matériaux | Moyenne du marché | Bat le marché | Matériaux en hausse | Écart moyen | Écart médian |
|---|---|---|---|---|---|---|
| +1 séance | +0,4 % | +0,4 % | 14 sur 25 | 15 sur 25 | +0,0 pt | +0,1 pt |
| +1 mois | +3,0 % | +1,8 % | 18 sur 25 | 18 sur 25 | +1,2 pt | +1,7 pt |
| +3 mois | +10,7 % | +7,6 % | 18 sur 25 | 21 sur 25 | +3,1 pts | +2,4 pts |
| +6 mois | +16,7 % | +13,6 % | 19 sur 25 | 22 sur 25 | +3,1 pts | +3,4 pts |
| +12 mois | +18,6 % | +17,7 % | 14 sur 25 | 21 sur 25 | +0,9 pt | +1,1 pt |
Trois points ressortent.
Les matériaux affichent le parcours le plus régulier. Les actions de matériaux de construction ont battu le marché le premier mois après 18 des 25 élections de mi-mandat, à trois mois 18 fois et à six mois 19 fois, avec des écarts médians de +1,7 à +3,4 points. À douze mois, l'avance a presque disparu : 14 sur 25, et un écart moyen inférieur à un point.
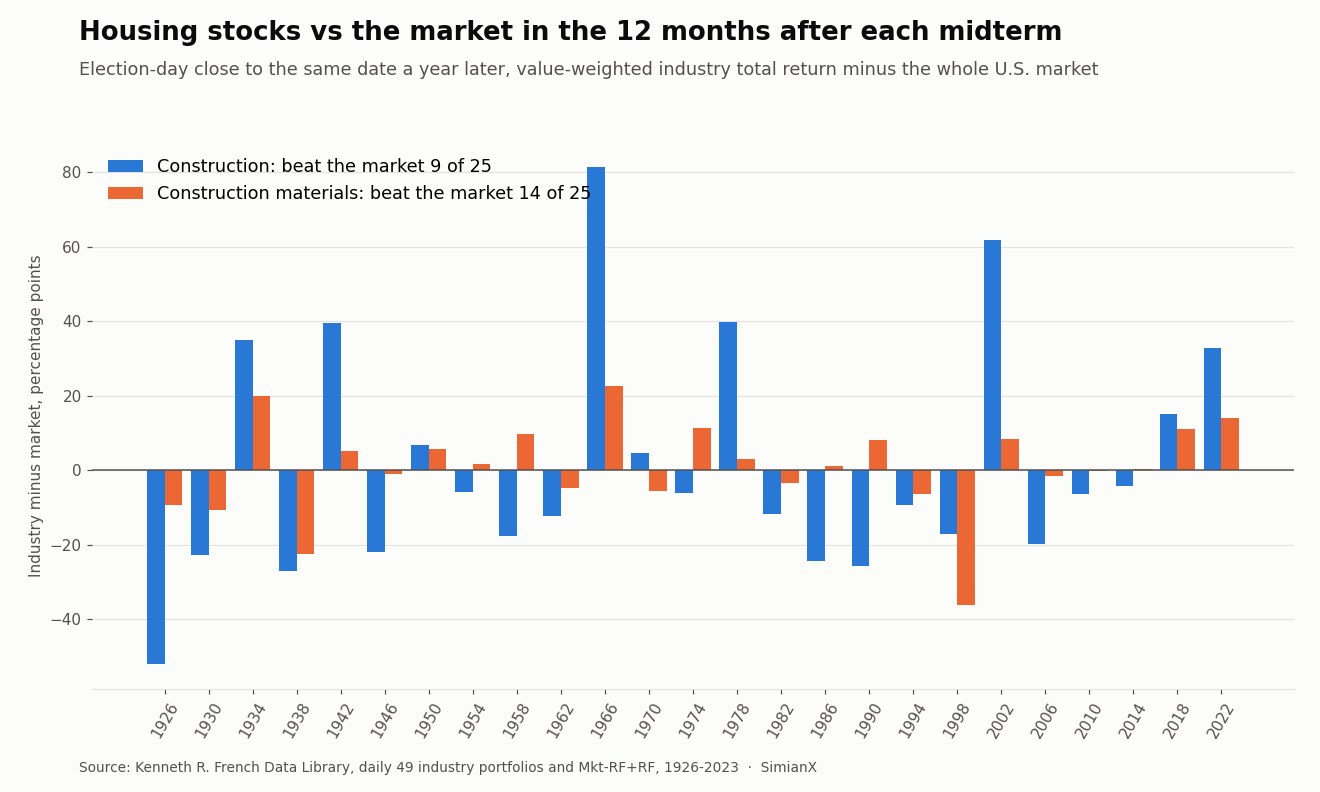
Les moyennes des promoteurs masquent un bilan perdant. La moyenne à douze mois de la Construction dépasse le marché de 1,3 point, mais le secteur n'a battu le marché que lors de 9 des 25 élections de mi-mandat. La moyenne est tirée par deux années hors normes : +81,3 points après 1966 et +61,9 points après 2002. L'année type s'est soldée par un retard d'environ six points sur le marché.
Le scrutin lui-même ne change rien. Le lendemain de l'élection, la Construction a battu le marché 10 fois et les Matériaux 14 fois. Ni l'un ni l'autre ne se distingue d'un pile ou face.
Le portefeuille immobilier de French (exploitants, promoteurs fonciers et agents) est encore plus faible : il n'a battu le marché sur douze mois qu'après 6 des 25 élections de mi-mandat, et après aucune des cinq de 2006 à 2022.
Chaque élection de mi-mandat depuis 1926 : le tableau de référence
Rendements totaux depuis la clôture du jour du scrutin. « vs marché » est l'écart à douze mois face à l'ensemble du marché, en points de pourcentage. La dernière colonne indique le nombre d'entreprises du portefeuille Construction en novembre de l'année concernée.
| Élection | Marché +3m | Constr. +3m | Matériaux +3m | Marché +12m | Constr. +12m | Matériaux +12m | Constr. vs marché | Matériaux vs marché | Entreprises constr. |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2 % | +1,2 % | +3,5 % | +29,0 % | −23,0 % | +19,8 % | −52,0 | −9,2 | 1 |
| 1930 | −3,8 % | −20,9 % | −3,8 % | −35,4 % | −58,1 % | −46,0 % | −22,8 | −10,6 | 4 |
| 1934 | −0,4 % | −23,2 % | +5,7 % | +44,5 % | +79,5 % | +64,5 % | +35,0 | +19,9 | 5 |
| 1938 | −4,2 % | −5,9 % | −12,6 % | +3,2 % | −23,8 % | −19,3 % | −27,0 | −22,6 | 4 |
| 1942 | +12,0 % | +35,4 % | +14,7 % | +32,3 % | +71,9 % | +37,6 % | +39,6 | +5,3 | 3 |
| 1946 | +4,2 % | −2,0 % | +9,2 % | +3,1 % | −18,8 % | +2,1 % | −21,9 | −1,0 | 3 |
| 1950 | +17,3 % | +16,5 % | +19,5 % | +24,8 % | +31,7 % | +30,6 % | +6,9 | +5,8 | 4 |
| 1954 | +16,0 % | +16,1 % | +17,6 % | +32,3 % | +26,6 % | +34,0 % | −5,7 | +1,7 | 3 |
| 1958 | +8,8 % | +14,7 % | +10,8 % | +15,9 % | −1,6 % | +25,7 % | −17,5 | +9,8 | 4 |
| 1962 | +15,1 % | +12,3 % | +12,2 % | +27,6 % | +15,2 % | +23,0 % | −12,3 | −4,6 | 8 |
| 1966 | +11,7 % | +50,1 % | +25,0 % | +22,1 % | +103,5 % | +44,8 % | +81,3 | +22,7 | 19 |
| 1970 | +17,2 % | +26,4 % | +17,2 % | +18,1 % | +22,7 % | +12,7 % | +4,6 | −5,4 | 23 |
| 1974 | +7,8 % | −1,8 % | +17,7 % | +25,1 % | +19,0 % | +36,5 % | −6,1 | +11,4 | 49 |
| 1978 | +6,1 % | +8,5 % | +8,5 % | +15,8 % | +55,6 % | +18,9 % | +39,8 | +3,1 | 51 |
| 1982 | +7,0 % | +12,7 % | +12,5 % | +26,1 % | +14,4 % | +22,7 % | −11,7 | −3,4 | 51 |
| 1986 | +12,9 % | +6,5 % | +21,4 % | −1,1 % | −25,5 % | −0,0 % | −24,3 | +1,1 | 63 |
| 1990 | +18,0 % | +17,1 % | +24,9 % | +34,2 % | +8,7 % | +42,4 % | −25,5 | +8,2 | 78 |
| 1994 | +3,6 % | −0,9 % | +3,8 % | +29,6 % | +20,2 % | +23,3 % | −9,3 | −6,2 | 80 |
| 1998 | +16,0 % | +27,7 % | +12,0 % | +25,7 % | +8,6 % | −10,4 % | −17,1 | −36,1 | 85 |
| 2002 | −6,7 % | +1,0 % | −2,4 % | +20,4 % | +82,2 % | +28,8 % | +61,9 | +8,4 | 49 |
| 2006 | +5,9 % | +10,8 % | +13,7 % | +9,4 % | −10,2 % | +7,9 % | −19,6 | −1,5 | 48 |
| 2010 | +10,3 % | +22,8 % | +16,9 % | +5,3 % | −1,0 % | +5,1 % | −6,4 | −0,3 | 44 |
| 2014 | +2,1 % | −1,1 % | +2,6 % | +6,1 % | +2,0 % | +6,6 % | −4,1 | +0,5 | 50 |
| 2018 | −0,3 % | −2,0 % | −0,6 % | +12,6 % | +27,7 % | +23,8 % | +15,1 | +11,2 | 44 |
| 2022 | +8,2 % | +22,6 % | +18,1 % | +15,4 % | +48,3 % | +29,4 % | +32,9 | +14,0 | 47 |
Quelques lignes demandent du contexte. Le pire résultat de la Construction, −52,0 points après 1926, correspond à une seule entreprise. Le meilleur, +81,3 points après 1966, provient d'un portefeuille de 19 titres qui rebondissait après la crise du crédit de 1966, lorsque l'argent destiné aux prêts immobiliers s'était tari parce que les taux des dépôts avaient atteint leurs plafonds légaux. Les +61,9 points après 2002 correspondent au début du boom immobilier, avec des taux hypothécaires proches de 6 % et orientés à la baisse.
Les années perdantes se concentrent dans les replis du logement. Après 1986, les actions de la construction ont reculé de 25,5 % alors que le marché était à peu près stable. La Tax Reform Act, signée deux semaines avant ce scrutin, avait supprimé de nombreux abris fiscaux immobiliers, et la crise des caisses d'épargne couvait. Après 1990, la Construction a accusé un retard de 25,5 points en plein assainissement des caisses d'épargne. Après 2006, elle a perdu 10,2 % au début de l'effondrement des subprimes. Aucun de ces épisodes n'a été causé par le résultat de l'élection.
Les deux dernières élections de mi-mandat marquent la première fois où les deux groupes ont battu le marché de plus de dix points lors d'élections consécutives : la Construction l'a devancé de 15,1 et 32,9 points après 2018 et 2022, et les Matériaux de 11,2 et 14,0 points. Les deux années ont été précédées d'une forte hausse des taux hypothécaires avant le scrutin, un point sur lequel nous revenons plus bas.
Est-ce l'élection de mi-mandat, ou est-ce novembre ?
Les valeurs du logement ont une saisonnalité bien connue : elles ont tendance à bien se comporter de la fin de l'automne au printemps, avant la saison des ventes. Le test honnête consiste donc à vérifier si les mois qui suivent une élection de mi-mandat sont meilleurs que les mêmes mois des autres années. J'ai calculé des fenêtres identiques, commençant le premier mardi suivant le premier lundi de novembre, pour chaque année de 1926 à 2025.
| Groupe et fenêtre | Après les élections de mi-mandat | Même fenêtre, toutes les autres années |
|---|---|---|
| Construction, +3 mois | 12 sur 25 (48 %) | 46 sur 75 (61 %) |
| Construction, +12 mois | 9 sur 25 (36 %) | 35 sur 74 (47 %) |
| Matériaux, +3 mois | 18 sur 25 (72 %) | 46 sur 75 (61 %) |
| Matériaux, +6 mois | 19 sur 25 (76 %) | 48 sur 75 (64 %) |
| Matériaux, +12 mois | 14 sur 25 (56 %) | 38 sur 74 (51 %) |
Cela change la lecture. Les actions de la construction ont fait moins bien après les élections de mi-mandat que sur la même fenêtre des autres années, à trois comme à douze mois. Les matériaux de construction ont fait mieux, avec un taux de réussite supérieur d'environ 11 à 12 points de pourcentage à trois et six mois. Avec 25 observations, un écart de cette taille peut relever du hasard. C'est un léger biais, pas une règle.
Le même tableau apparaît dans le cycle présidentiel de quatre ans. Sur les rendements mensuels de novembre à octobre, la Construction a battu le marché lors de 9 des 25 années suivant une élection de mi-mandat, sa plus faible des quatre fenêtres du cycle (13 sur 25 l'année préélectorale, 14 sur 25 après les présidentielles, 11 sur 24 dans la période précédant les élections de mi-mandat). Sur l'ensemble des fenêtres glissantes de douze mois depuis 1926, la Construction a battu le marché 44,5 % du temps : l'année qui suit une élection de mi-mandat se situe donc sous son taux habituel. Les Matériaux restent proches de 50 % dans chaque fenêtre du cycle.
L'ère des ETF : ITB, XHB, DHI et LEN, de 2006 à 2022
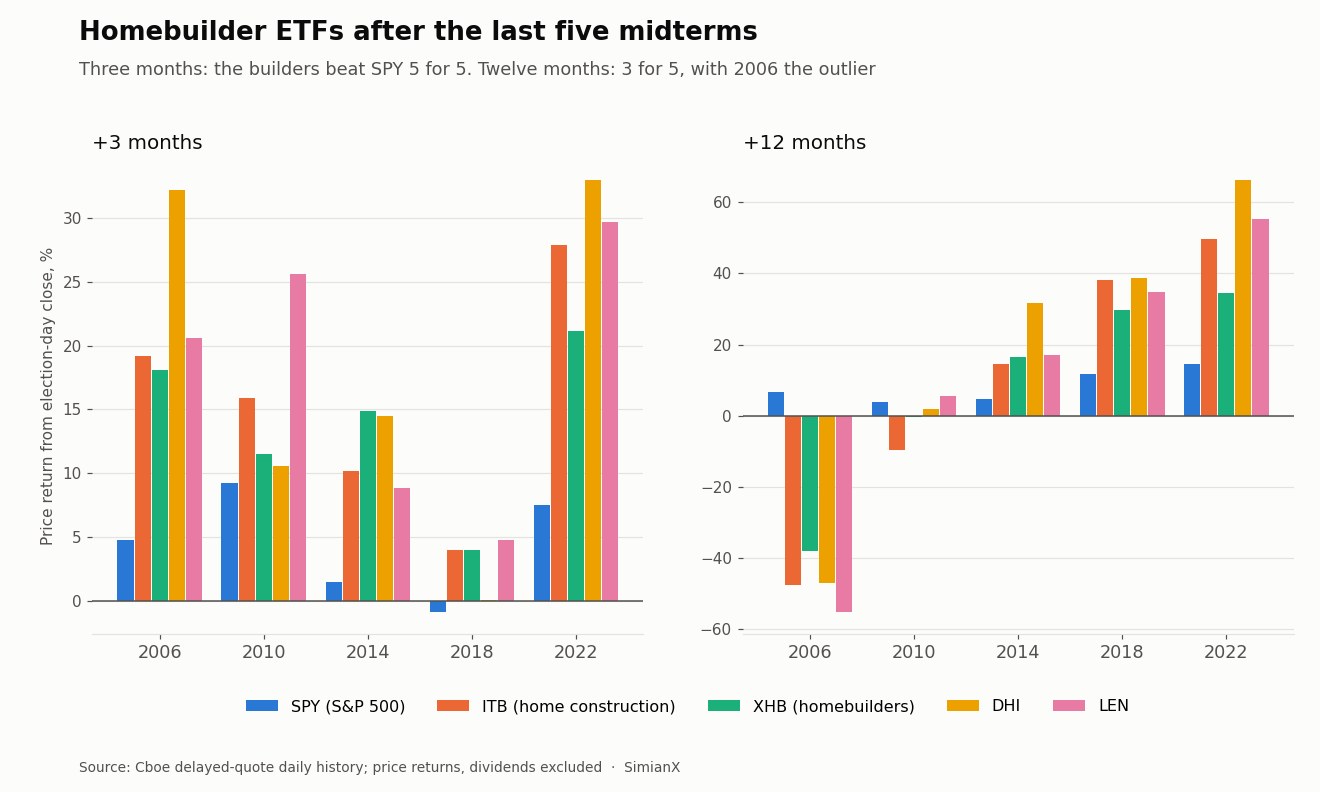
Trois mois après le jour du scrutin (rendement de prix) :
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | Bat SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4,8 % | +9,2 % | +1,5 % | −0,9 % | +7,5 % | +4,4 % | — |
| ITB | +19,2 % | +15,9 % | +10,2 % | +4,0 % | +27,8 % | +15,4 % | 5 sur 5 |
| XHB | +18,1 % | +11,5 % | +14,9 % | +4,0 % | +21,1 % | +13,9 % | 5 sur 5 |
| DHI | +32,2 % | +10,6 % | +14,5 % | +0,1 % | +33,0 % | +18,1 % | 5 sur 5 |
| LEN | +20,6 % | +25,6 % | +8,8 % | +4,8 % | +29,7 % | +17,9 % | 5 sur 5 |
Douze mois après le jour du scrutin (rendement de prix) :
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | Bat SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7 % | +3,8 % | +4,6 % | +11,6 % | +14,5 % | +8,2 % | — |
| ITB | −47,7 % | −9,5 % | +14,5 % | +38,1 % | +49,7 % | +9,0 % | 3 sur 5 |
| XHB | −38,1 % | −0,4 % | +16,5 % | +29,7 % | +34,5 % | +8,4 % | 3 sur 5 |
| DHI | −47,1 % | +2,0 % | +31,7 % | +38,8 % | +66,3 % | +18,3 % | 3 sur 5 |
| LEN | −55,2 % | +5,6 % | +17,0 % | +34,7 % | +55,4 % | +11,5 % | 4 sur 5 |
Le sans-faute à trois mois tient surtout à la saison. Chaque ligne de promoteurs a battu SPY à trois mois après les cinq élections de mi-mandat, de 1,0 à 27,4 points. Mais ITB a aussi battu SPY sur la même fenêtre lors de 11 des 15 années sans élection de mi-mandat de 2007 à 2025, et XHB lors de 9 sur 15. Un 5 sur 5 a l'air d'une série impressionnante dans une fenêtre qui favorise déjà les promoteurs.
Le premier jour a été négatif. Le lendemain du scrutin, ITB, XHB, DHI et LEN n'ont chacun battu SPY qu'une fois sur cinq. Les gains initiaux sont venus dans les semaines suivantes, pas du résultat.
À douze mois, deux époques se dessinent. En 2006, les promoteurs étaient déjà engagés depuis un an dans l'effondrement immobilier : DHI cédait 37,4 % depuis le début de l'année le jour du scrutin, et ITB a encore perdu 47,7 % dans les douze mois suivants, quand SPY gagnait 6,7 %. En 2018 et 2022, les promoteurs sont eux aussi arrivés au scrutin dans le rouge vif, ITB en baisse de 26,2 % et 34,5 % sur l'année, avant de rebondir de 38,1 % et 49,7 %. Arriver en baisse a précédé les deux issues ; ce n'est donc pas un signal en soi. Ce qui a départagé ces années, c'est l'évolution ultérieure de la demande de logements et des taux hypothécaires.
XHB est le fonds le plus lisse. Il détient des fabricants de produits de construction et des distributeurs pour la maison aux côtés des promoteurs, ce qui explique que ses variations lors des grandes années aient été plus faibles : −38,1 % contre −47,7 % pour ITB après 2006, et +34,5 % contre +49,7 % après 2022.
Les taux hypothécaires autour des élections de mi-mandat
Le taux hypothécaire à 30 ans est le facteur qui pèse le plus sur les bénéfices des promoteurs. Voici comment il a évolué autour de chaque élection de mi-mandat depuis le début de l'enquête de Freddie Mac.
| Élection | Taux à 30 ans au scrutin | Variation sur les 12 mois précédents | Variation, +3 mois | Variation, +12 mois | Constr. vs marché, 12m | Matériaux vs marché, 12m |
|---|---|---|---|---|---|---|
| 1974 | 9,87 % | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90 % | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15 % | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89 % | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13 % | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05 % | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83 % | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13 % | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31 % | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23 % | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98 % | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83 % | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95 % | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Les variations de taux sont exprimées en points de pourcentage. Le taux indiqué est le dernier relevé hebdomadaire le jour du scrutin ou avant.
Les taux se sont généralement détendus après le scrutin, sans que cela aide les promoteurs. Le taux à 30 ans était plus bas douze mois plus tard après 9 de ces 13 élections de mi-mandat, et plus bas trois mois plus tard après 10. Pourtant, les actions de la construction n'ont battu le marché que lors de 2 des 9 années où les taux ont baissé sur l'année. Les actions anticipent les taux : lorsque les taux hypothécaires baissent, les promoteurs l'ont souvent déjà intégré dans leurs cours.
La hausse avant le scrutin a davantage compté que le mouvement qui a suivi. Lors des cinq élections de mi-mandat où le taux hypothécaire avait augmenté d'au moins un demi-point dans les douze mois précédant le scrutin (1974, 1978, 1994, 2018 et 2022), la Construction a battu le marché l'année suivante 3 fois et les Matériaux 4 fois. Lors des huit autres, la Construction l'a battu une fois et les Matériaux quatre fois. Cinq observations constituent une base très mince, et 1978 est un cas où les taux ont continué de monter tandis que les actions grimpaient malgré tout. Mais cela correspond à un schéma bien connu : les promoteurs touchent généralement leur point bas quand la crainte des taux culmine, pas quand les taux culminent.
Pour voir comment se comportent les rendements du Trésor eux-mêmes autour du scrutin, consultez notre tableau sur les rendements du Trésor et le dollar. Les taux hypothécaires suivent le rendement à 10 ans plus une marge : les deux pages se lisent donc ensemble.
Ce que le Congrès peut, et ne peut pas, changer pour le logement
L'argument habituel en faveur d'un pari logement à la mi-mandat est législatif. Voici quand les grandes lois fédérales sur le logement du siècle dernier ont réellement été signées, par rapport à l'élection de mi-mandat la plus proche.
| Loi | Signée | Calendrier |
|---|---|---|
| National Housing Act (a créé la FHA) | 27 juin 1934 | Quatre mois avant l'élection de 1934 |
| Emergency Home Finance Act (a créé Freddie Mac) | Juillet 1970 | Quelques mois avant l'élection de 1970 |
| Tax Reform Act of 1986 (a supprimé de nombreux abris fiscaux immobiliers) | 22 octobre 1986 | Deux semaines avant l'élection de 1986 |
| Housing and Economic Recovery Act (a créé la FHFA) | 30 juillet 2008 | Adoptée par le Congrès élu en 2006, après la fenêtre de 12 mois |
| Tax Cuts and Jobs Act (a plafonné les déductions d'intérêts d'emprunt et SALT) | 22 décembre 2017 | Onze mois avant l'élection de 2018 |
| Inflation Reduction Act (a prolongé le crédit 45L pour les logements économes en énergie) | 16 août 2022 | Trois mois avant l'élection de 2022 |
| One Big Beautiful Bill Act (a relevé le plafond SALT à 40 000 dollars pour 2025-2029 et élargi le crédit pour le logement à loyer modéré) | 4 juillet 2025 | Seize mois avant l'élection de 2026 |
Le schéma est constant. Les grandes lois sur le logement ont été adoptées par des Congrès déjà en place avant l'élection de mi-mandat, le plus souvent avec un même parti contrôlant les deux chambres. Les Congrès issus de ces élections sont plus souvent divisés et adoptent peu de textes sur le logement au cours de leur première année. La plus grande intervention fédérale dans le logement sur la période, la mise sous tutelle de Fannie Mae et Freddie Mac en 2008, a été une décision de l'exécutif, prise par le régulateur et le Trésor.
Beaucoup des leviers qui font bouger les bénéfices des promoteurs échappent entièrement au Congrès : la trajectoire des taux de la Réserve fédérale, la tutelle de Fannie Mae et Freddie Mac par la FHFA, la tarification de l'assurance hypothécaire de la FHA et les droits de douane sur le bois et les autres matériaux importés. Ce qu'un nouveau Congrès peut faire, c'est légiférer en matière fiscale, financer les programmes de logement par les lois de crédits et tenir des auditions. Cela rejoint le résultat de notre étude sur la paralysie politique : un gouvernement divisé bloque surtout les nouvelles lois plutôt qu'il n'abroge les anciennes.
La situation en 2026
Voici où en était le groupe du logement à la clôture du 3 novembre 2026, jour du scrutin, en rendements de prix depuis la clôture du 31 décembre 2025.
| Ticker | 2026 depuis le 1er janvier, clôture du 3 nov. | vs SPY | Sous le plus haut de clôture de 2026 |
|---|---|---|---|
| SPY | +10,6 % | — | −3,2 % |
| ITB | −2,9 % | −13,5 pts | −17,7 % |
| XHB | −1,0 % | −11,6 pts | −16,0 % |
| DHI | +0,8 % | −9,8 pts | −13,4 % |
| LEN | −16,3 % | −26,9 pts | −30,2 % |
Les promoteurs ont atteint leur sommet à la mi-février (ITB, XHB et DHI le 13 février ; LEN en janvier) et accusent cette année un retard d'environ 10 à 27 points sur le S&P 500. Le taux hypothécaire à 30 ans s'établissait à 7,24 % lors du dernier relevé hebdomadaire avant le scrutin (29 octobre), contre 6,17 % un an plus tôt et 6,15 % fin 2025. Il a touché un plus bas de 2026 à 5,98 % le 26 février et un plus haut à 7,40 % le 8 octobre.
2026 fait donc partie des élections de mi-mandat précédées d'une hausse de plus d'un demi-point du taux hypothécaire, aux côtés de 1974, 1978, 1994, 2018 et 2022. C'est aussi une année où les promoteurs sont arrivés au jour du scrutin nettement derrière le marché, comme en 2006, 2018 et 2022. Ces précédents vont dans des directions différentes et ne sont qu'une poignée : ils décrivent la situation plutôt qu'ils ne prédisent l'issue.
Le résultat lui-même, un Congrès démocrate face à une Maison-Blanche républicaine, correspond à la configuration divisée que notre historique du S&P 500 lors des élections de mi-mandat et le tableau de bord sectoriel analysent en détail. Pour le logement, les principaux dossiers législatifs désormais inscrits à un calendrier partagé sont le plafond SALT, qui retombe à 10 000 dollars après 2029 selon la loi actuelle, et les crédits annuels consacrés au logement. Les taux restent du ressort de la Fed et du marché obligataire. Vous pouvez lancer une analyse en direct de DHI sur SimianX pour voir comment le marché valorise en temps réel le premier constructeur de logements américain.
Les limites de cette analyse
Vingt-cinq élections de mi-mandat constituent un échantillon exploitable pour les études électorales et un petit échantillon pour la statistique. Le portefeuille Construction comptait moins de dix entreprises à chaque élection antérieure à 1966 : les premières lignes s'apparentent donc à des résultats de titres isolés. Il mélange en outre les promoteurs de logements avec des entrepreneurs commerciaux et de travaux publics, dont l'activité dépend davantage de la commande publique et des dépenses des entreprises que des crédits immobiliers. Le portefeuille des matériaux comprend des produits, comme la quincaillerie et les appareils sanitaires, qui se vendent autant pour la rénovation que pour la construction neuve.
L'échantillon des ETF compte cinq élections de mi-mandat, qui ont toutes produit un gouvernement divisé ; il ne permet donc pas de distinguer un effet mi-mandat d'un effet gouvernement divisé. Les chiffres des ETF sont des rendements de prix ; les promoteurs versent de faibles dividendes, si bien que leur inclusion changerait peu de chose. Le tableau des taux hypothécaires compte 13 lignes, et la comparaison sur la hausse préalable les répartit en groupes de cinq et de huit.
Rien de tout cela ne constitue une prévision ni un conseil en investissement. C'est un relevé de ce qui s'est passé.
Questions fréquentes
Comment les actions des promoteurs immobiliers se comportent-elles après les élections de mi-mandat ?
De façon contrastée, selon l'horizon. Sur les 25 élections de mi-mandat de 1926 à 2022, le secteur de la construction, qui inclut les promoteurs de logements, a battu le marché dans les trois mois suivants 12 fois et sur douze mois 9 fois. À l'ère des ETF, ITB et XHB ont devancé le S&P 500 à trois mois après les cinq élections de 2006 à 2022, et à douze mois après trois.
Les actions de matériaux de construction font-elles mieux que les promoteurs après ces élections ?
D'après l'historique, oui. Les actions de matériaux de construction ont battu le marché à trois mois après 18 des 25 élections de mi-mandat et à six mois après 19, dans les deux cas mieux que leur taux de réussite sur la même fenêtre des autres années. Sur douze mois, elles ont battu le marché 14 fois, contre 9 pour la Construction.
Les taux hypothécaires baissent-ils après les élections de mi-mandat ?
Souvent, mais pas de manière fiable. Le taux fixe à 30 ans était plus bas douze mois après le scrutin lors de 9 des 13 élections de mi-mandat depuis 1974, et plus haut après 1978, 1986, 1998 et 2022. La variation moyenne sur douze mois a été proche de zéro.
ITB a-t-il perdu de l'argent après une élection de mi-mandat ?
Oui. Depuis la clôture du 7 novembre 2006, ITB a chuté de 47,7 % sur les douze mois suivants à mesure que l'effondrement immobilier s'aggravait, tandis que SPY gagnait 6,7 %. Après l'élection de 2010, ITB a reculé de 9,5 % sur douze mois. Il a progressé après 2014, 2018 et 2022.
Un Congrès démocrate ou républicain change-t-il le pari logement ?
Pas de manière constante. Les grandes lois fédérales sur le logement du siècle dernier, de la National Housing Act en 1934 à la One Big Beautiful Bill Act en 2025, ont été signées avant l'élection de mi-mandat la plus proche, et non par le Congrès qu'elle a élu. Les taux hypothécaires, la Fed et le cycle immobilier expliquent davantage les résultats d'après-scrutin que la répartition partisane.
Le rebond des valeurs du logement après ces élections est-il seulement saisonnier ?
En grande partie. Les actions des promoteurs ont tendance à bien se comporter de novembre au début du printemps la plupart des années. ITB a battu SPY sur la même fenêtre de trois mois lors de 11 des 15 années sans élection de mi-mandat depuis 2007 : son 5 sur 5 après ces élections est donc moins exceptionnel qu'il n'y paraît.
Que doivent surveiller les investisseurs du logement après les élections de mi-mandat de 2026 ?
Le taux hypothécaire à 30 ans, arrivé au scrutin à 7,24 % après une hausse d'environ un point sur l'année, et la demande de logements à l'approche de la saison des ventes du printemps. Historiquement, ces facteurs ont davantage compté pour les promoteurs que la composition du Congrès.
En résumé
Les actions de matériaux de construction affichent le meilleur bilan du logement après les élections de mi-mandat : elles ont battu le marché à trois mois après 18 des 25 élections depuis 1926, un peu mieux que les autres années. Les actions de la construction, le groupe qui comprend les promoteurs de logements, ont fait moins bien après ces élections que sur les mêmes mois des autres années, et n'ont battu le marché sur douze mois que 9 fois sur 25. À l'ère des ETF, le sans-faute des promoteurs à trois mois tient surtout à la saisonnalité de novembre, et leurs résultats à douze mois sont allés de −47,7 % à +49,7 % pour ITB. Les grandes lois sur le logement ont pour la plupart été signées avant le scrutin. D'après cet historique, les taux hypothécaires et le cycle immobilier ont davantage compté pour les promoteurs que le parti vainqueur.
Sources. Kenneth R. French Data Library : 49 portefeuilles sectoriels (pondérés par la capitalisation, quotidiens et mensuels, avec définitions SIC et nombre d'entreprises) et facteurs de recherche Fama-French, rendements totaux depuis juillet 1926 (fichier établi à partir de la base CRSP de septembre 2026). Historique quotidien des cotations différées Cboe pour SPY, ITB, XHB, DHI et LEN jusqu'à la clôture du 3 novembre 2026. Taux fixe à 30 ans de la Primary Mortgage Market Survey de Freddie Mac via FRED (MORTGAGE30US), hebdomadaire depuis avril 1971. Dates de signature des lois d'après les références en lien. Dates des élections : le premier mardi suivant le premier lundi de novembre. Graphiques réalisés par SimianX à partir des données sous-jacentes. Définitions : portefeuilles sectoriels Fama-French, enquête hypothécaire de Freddie Mac.
À lire aussi
- Les meilleurs secteurs après les élections de mi-mandat : 100 ans de données : le tableau de bord à douze secteurs dont dépend cette page
- La paralysie politique est-elle bonne pour la Bourse ? 49 Congrès, 1927-2025 : gouvernement divisé contre gouvernement unifié, législature par législature
- La Bourse après les élections de mi-mandat : tous les cycles de 1950 à 2026 : l'historique au niveau de l'indice
- Rendements du Trésor et dollar après les élections de mi-mandat, 1962-2022 : le contexte de taux derrière le coût du crédit immobilier
- Les actions bancaires après les élections de mi-mandat : 25 élections, 1926-2022 : l'autre secteur sensible aux taux, et le versant prêteurs du logement
- Les small caps battent-elles les large caps après les élections de mi-mandat ? 1926-2022 : les effets de taille sur les mêmes fenêtres