 Par Marcus Reeve
Actions bancaires après les élections de mi-mandat : un tableau de référence sur 100 ans
Réponse rapide : les banques comptent parmi les pires endroits où se trouver après des élections de mi-mandat américaines. Sur les 25 midterms organisées de 1926 à 2022, les actions bancaires américaines pondérées par la capitalisation n'ont battu l'ensemble du marché sur les douze mois suivants que 10 fois, avec un retard moyen de 4,3 points de pourcentage (écart médian : 6,8 points). L'année qui suit des midterms est la seule séquence du cycle présidentiel de quatre ans où les banques ont plus souvent perdu que gagné face au marché. À l'ère des ETF, c'est encore pire : le fonds financier XLF a fait moins bien que le S&P 500 après chacune des cinq midterms de 2006 à 2022, et le fonds de banques régionales KRE a chuté de 34 % dans l'année qui a suivi le scrutin de 2022.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
La couverture des midterms traite souvent les banques comme un pari purement politique : un parti signifie une régulation allégée et une hausse, l'autre des règles plus dures et une baisse. Les données ne confirment pas ce récit. Elles montrent plutôt un secteur qui a passé la plupart des années post-midterms à décrocher par rapport au marché, quel que soit le vainqueur, et un Congrès qui a rarement voté la loi bancaire dont tout le monde débattait avant que la fenêtre de douze mois ne se referme.
Cet article est le volet financier de notre série consacrée aux midterms. Le tableau des secteurs classe douze secteurs après chaque élection de mi-mandat depuis 1926 ; cette page descend d'un niveau dans les banques et utilise les données à 49 secteurs pour distinguer les banques des courtiers, les grandes banques des petites, et l'ère des ETF de l'échantillon long.
La méthode
Tous les chiffres de l'échantillon long proviennent de la Kenneth R. French Data Library, qui publie les rendements totaux quotidiens et mensuels de 49 portefeuilles sectoriels américains pondérés par la capitalisation depuis juillet 1926. Deux d'entre eux nous intéressent ici :
- Banques : banques commerciales, caisses d'épargne et holdings bancaires.
- Trading : ce que les fichiers de French appellent « Fin » : courtiers et négociants en valeurs, Bourses, gestionnaires d'actifs et véhicules d'investissement. Dans cet article, il représente Wall Street plutôt que Main Street, autrement dit la finance de marché plutôt que la banque de détail.
La référence de marché est le rendement du marché de French (Mkt-RF plus le taux sans risque), soit le rendement total pondéré par la capitalisation de toutes les actions cotées aux États-Unis. Les dividendes sont inclus des deux côtés.
Chaque fenêtre commence à la dernière clôture le jour du scrutin ou avant. Le fichier quotidien ne contient aucune séance le jour du scrutin avant 1970, époque où la Bourse fermait encore pour les élections ; de 1926 à 1966, la base est donc la clôture du lundi. Chaque fenêtre se termine à la dernière clôture à la même date calendaire un, trois, six ou douze mois plus tard, ou avant. Les 25 jours d'élections de mi-mandat de 1926 à 2022 sont tous inclus, sans exclusion.
Pour la vérification récente, j'ai utilisé les clôtures quotidiennes de Cboe pour XLF (le fonds du secteur financier), KBE (un fonds bancaire équipondéré), KRE (banques régionales), JPM (la première banque américaine) et SPY (le S&P 500). Ce sont des rendements de prix, hors dividendes. Pour comparer l'équipondération à la pondération par la capitalisation, j'ai utilisé des données mensuelles et non quotidiennes, car le rééquilibrage quotidien de petites banques peu liquides gonfle les rendements équipondérés. En données quotidiennes, les petites banques semblent avoir battu les grandes après 23 midterms sur 25. En données mensuelles, le chiffre tombe à 16, et c'est celui que je retiens.
Le tableau d'ensemble : les banques après 25 midterms, de 1926 à 2022
| Fenêtre après le jour du scrutin | Moyenne banques | Moyenne marché | Banques devant le marché | Banques en hausse | Écart moyen | Écart médian |
|---|---|---|---|---|---|---|
| +1 séance | +0,2 % | +0,4 % | 12 sur 25 | 15 sur 25 | −0,2 pts | +0,0 pts |
| +1 mois | +2,8 % | +1,8 % | 9 sur 25 | 17 sur 25 | +1,0 pts | −0,4 pts |
| +3 mois | +6,8 % | +7,6 % | 11 sur 25 | 17 sur 25 | −0,8 pts | −0,9 pts |
| +6 mois | +11,0 % | +13,6 % | 8 sur 25 | 20 sur 25 | −2,6 pts | −3,0 pts |
| +12 mois | +13,3 % | +17,7 % | 10 sur 25 | 17 sur 25 | −4,3 pts | −6,8 pts |
Trois points ressortent.
L'écart se creuse avec le temps. Le lendemain du vote, banques et marché sont à pile ou face. Au bout de six mois, les banques n'ont battu le marché que 8 fois sur 25, et au bout de douze mois le retard moyen atteint 4,3 points. Quel que soit le moteur de ce schéma, il ne s'agit pas d'une réaction d'un jour au résultat.
La moyenne à un mois est trompeuse. Les banques affichent en moyenne +2,8 % le premier mois, contre +1,8 % pour le marché, et pourtant elles ne le battent que 9 fois sur 25. Deux valeurs extrêmes tirent la moyenne vers le haut : +15,5 % après les midterms de 1942 et +18,0 % après celles de 1990. Le mois médian est une légère sous-performance face au marché, pas un gain.
Les banques baissent plus souvent, pas seulement plus fort. Le marché a fini en hausse douze mois plus tard dans 23 cas sur 25 ; les banques, dans 17. Les banques ont reculé lors de huit années post-midterms, dont 1958, 1986, 2006, 2010 et 2022, alors que le marché dans son ensemble a progressé lors de quatre de ces cinq années.
Wall Street s'en est mieux sorti que Main Street. Le portefeuille de trading, composé de courtiers, de Bourses et de gestionnaires d'actifs, a battu le marché après 12 midterms sur 25 à douze mois, avec un écart moyen de +1,1 point et une médiane proche de zéro :
| Fenêtre après le jour du scrutin | Moyenne trading | Moyenne marché | Trading devant le marché | Écart moyen | Écart médian |
|---|---|---|---|---|---|
| +1 mois | +1,3 % | +1,8 % | 14 sur 25 | −0,5 pts | +0,6 pts |
| +3 mois | +8,0 % | +7,6 % | 12 sur 25 | +0,4 pts | −0,1 pts |
| +6 mois | +14,8 % | +13,6 % | 13 sur 25 | +1,2 pts | +0,7 pts |
| +12 mois | +18,8 % | +17,7 % | 12 sur 25 | +1,1 pts | −0,3 pts |
Le groupe du trading est donc, en gros, un pari neutre par rapport au marché après les midterms, tandis que les banques ont été une sous-pondération constante. Quand on parle des « financières », on met généralement les deux dans le même panier. Les données disent qu'il faut les juger séparément.
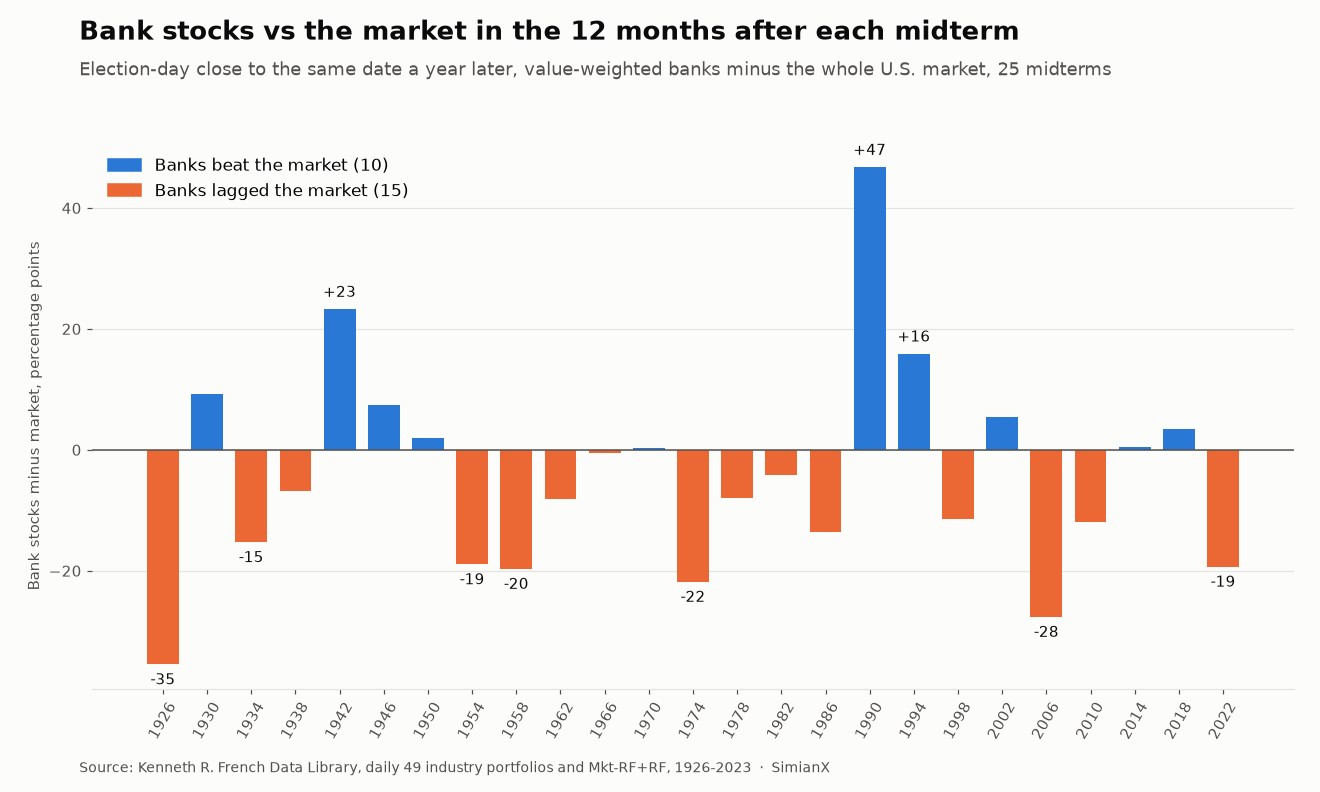
Toutes les midterms depuis 1926 : le tableau de référence
Rendements totaux depuis la clôture du jour du scrutin. « Banques vs marché » correspond à l'écart à douze mois, en points de pourcentage.
| Scrutin | Marché +3 m | Banques +3 m | Marché +12 m | Banques +12 m | Banques vs marché | Trading +12 m |
|---|---|---|---|---|---|---|
| 1926 | +6,2 % | −10,9 % | +29,0 % | −6,4 % | −35,5 pts | +28,8 % |
| 1930 | −3,8 % | −5,2 % | −35,4 % | −26,2 % | +9,2 pts | −48,6 % |
| 1934 | −0,4 % | +10,5 % | +44,5 % | +29,3 % | −15,2 pts | +61,4 % |
| 1938 | −4,2 % | −4,9 % | +3,2 % | −3,6 % | −6,8 pts | −14,8 % |
| 1942 | +12,0 % | +18,7 % | +32,3 % | +55,5 % | +23,2 pts | +50,2 % |
| 1946 | +4,2 % | +8,6 % | +3,1 % | +10,5 % | +7,4 pts | −2,1 % |
| 1950 | +17,3 % | +4,5 % | +24,8 % | +26,7 % | +1,9 pts | +36,3 % |
| 1954 | +16,0 % | +10,8 % | +32,3 % | +13,4 % | −18,9 pts | +30,2 % |
| 1958 | +8,8 % | −1,8 % | +15,9 % | −3,7 % | −19,7 pts | +7,6 % |
| 1962 | +15,1 % | +16,0 % | +27,6 % | +19,4 % | −8,1 pts | +35,6 % |
| 1966 | +11,7 % | +20,7 % | +22,1 % | +21,6 % | −0,5 pts | +41,7 % |
| 1970 | +17,2 % | +11,9 % | +18,1 % | +18,4 % | +0,3 pts | +30,1 % |
| 1974 | +7,8 % | +12,8 % | +25,1 % | +3,3 % | −21,8 pts | +14,7 % |
| 1978 | +6,1 % | +0,6 % | +15,8 % | +7,9 % | −7,9 pts | +18,6 % |
| 1982 | +7,0 % | −0,7 % | +26,1 % | +22,0 % | −4,1 pts | +26,7 % |
| 1986 | +12,9 % | +7,4 % | −1,1 % | −14,7 % | −13,5 pts | −10,1 % |
| 1990 | +18,0 % | +38,7 % | +34,2 % | +80,9 % | +46,7 pts | +61,2 % |
| 1994 | +3,6 % | +5,0 % | +29,6 % | +45,4 % | +15,8 pts | +39,2 % |
| 1998 | +16,0 % | +6,9 % | +25,7 % | +14,2 % | −11,5 pts | +34,9 % |
| 2002 | −6,7 % | −5,8 % | +20,4 % | +25,8 % | +5,5 pts | +37,7 % |
| 2006 | +5,9 % | +4,5 % | +9,4 % | −18,2 % | −27,6 pts | −2,6 % |
| 2010 | +10,3 % | +17,6 % | +5,3 % | −6,6 % | −11,9 pts | −18,8 % |
| 2014 | +2,1 % | −2,9 % | +6,1 % | +6,6 % | +0,5 pts | +4,2 % |
| 2018 | −0,3 % | −1,2 % | +12,6 % | +16,0 % | +3,4 pts | +9,8 % |
| 2022 | +8,2 % | +8,4 % | +15,4 % | −3,9 % | −19,3 pts | −1,3 % |
La pire période s'étend de 1954 à 1978 : les banques n'ont battu le marché qu'après une seule midterm sur sept, et seulement de 0,3 point en 1970. Pendant une grande partie de cette période, la Regulation Q plafonnait la rémunération que les banques pouvaient verser sur les dépôts, ce qui les mettait en difficulté pour conserver leurs ressources dès que les taux de marché montaient. Le meilleur résultat, +46,7 points après 1990, fut un rebond depuis le creux d'une crise bancaire, pas une réaction au vote. Les actions bancaires avaient été laminées par les pertes sur l'immobilier commercial tout au long de 1990, et la reprise a commencé presque exactement à la fermeture des bureaux de vote.
Les cinq midterms les plus récentes ont donné deux victoires étroites (2014 et 2018) et trois lourdes défaites (2006, 2010 et 2022), pour un écart moyen de −11,0 points. Les trois défaites avaient une cause propre aux banques : le début de la crise des subprimes, la reconstruction post-Dodd-Frank en 2010-11 et les faillites de banques régionales de 2023.
Est-ce l'effet des midterms ou celui des banques ?
Une objection légitime : peut-être les banques sont-elles simplement à la traîne du marché la plupart du temps, et l'étiquette « midterms » n'apporte rien. L'argument ne tient pas. Sur toutes les fenêtres glissantes de douze mois depuis 1926, les banques pondérées par la capitalisation ont battu le marché 54 % du temps, avec un écart moyen de +2,8 points. L'année post-midterms est l'exception, pas la règle.
Découper le siècle selon les quatre fenêtres de novembre à octobre du cycle présidentiel rend les choses plus nettes :
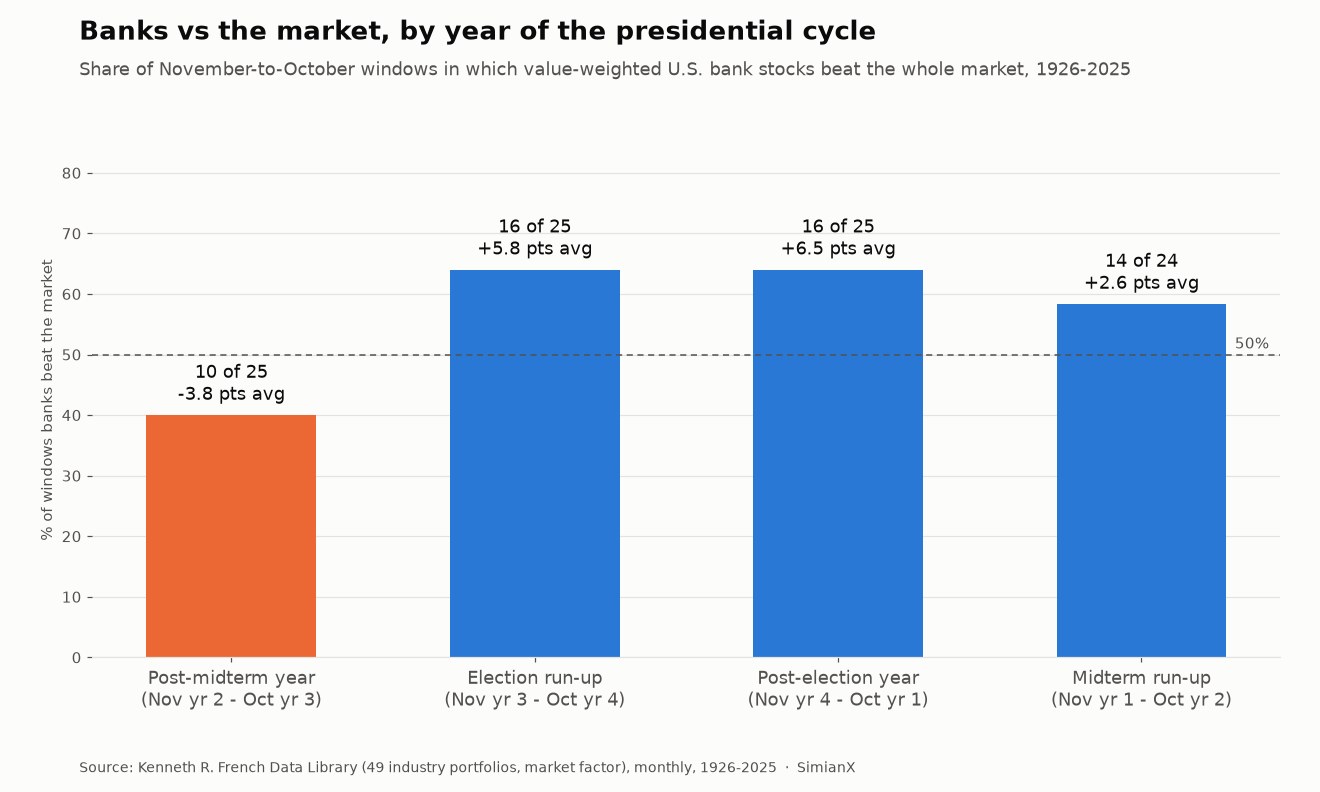
| Fenêtre du cycle (de novembre à octobre) | Banques devant le marché | Écart moyen |
|---|---|---|
| Année post-midterms (nov. de l'année 2 à oct. de l'année 3) | 10 sur 25 | −3,8 pts |
| Approche de la présidentielle (année 3 à année 4) | 16 sur 25 | +5,8 pts |
| Année post-présidentielle (année 4 à année 1) | 16 sur 25 | +6,5 pts |
| Approche des midterms (année 1 à année 2) | 14 sur 24 | +2,6 pts |
Les banques ont battu le marché dans 46 des 74 fenêtres de novembre à octobre qui ne suivent pas des midterms (62 %). Après les midterms, elles l'ont battu 10 fois sur 25 (40 %). L'année post-midterms est aussi la meilleure année pour le marché dans son ensemble, comme le montrent notre tableau du cycle présidentiel et l'historique du S&P 500 lors des années de midterms. Une partie du résultat des banques est donc relative : une année où le marché large progresse souvent très fortement, un secteur à bêta faible et sensible aux taux a tendance à décrocher, même quand il monte.
Cette version mensuelle de novembre à octobre concorde aussi exactement avec notre tableau des secteurs. Son groupe « Finance », plus large (banques, assureurs, courtiers et immobilier réunis), a battu le marché après 11 midterms sur 25, avec un écart moyen de −1,6 point. En isolant les banques seules, on obtient 10 sur 25 et −3,8 points. Le portefeuille de trading donne 12 sur 25 et +1,8 point. Le chiffre des banques est le plus mauvais des trois.
Grandes banques ou petites banques ?
Les données de French comprennent à la fois un portefeuille bancaire pondéré par la capitalisation, dominé par les géants, et un portefeuille équipondéré, où une petite banque locale pèse autant qu'une grande banque de Wall Street. Comparer les deux constitue le test de long terme le plus proche d'un duel entre grandes banques et banques régionales.
En rendements mensuels de novembre à octobre, les banques équipondérées ont battu les banques pondérées par la capitalisation après 16 midterms sur 25, de +3,1 points en moyenne. C'est presque exactement leur bilan sur toutes les autres années (43 sur 74, soit 58 %, de +3,0 points en moyenne). Il n'existe donc pas d'effet « petites banques » propre aux midterms, et la tendance récente va dans l'autre sens : les petites banques ont perdu face aux grandes après six des neuf midterms de 1990 à 2022 (elles en ont gagné 3 sur 9).
L'ère des ETF le montre de façon encore plus frappante. KRE n'a battu JPM dans l'année suivante qu'après deux des cinq dernières midterms (2010 et 2014). Après 2022, l'écart a été énorme. Depuis la clôture du 8 novembre 2022, KRE accusait une baisse de 43,2 % à son plus bas du 4 mai 2023, après les faillites de Silicon Valley Bank, Signature Bank et First Republic. JPMorgan Chase (JPM) n'est jamais descendu à plus de 5,0 % sous sa clôture du jour du scrutin sur ces mêmes douze mois et a terminé en hausse de 10,1 %. Les dépôts ont migré des petites banques vers les plus grandes, et l'année post-midterms s'est transformée en test de résistance de la taille du bilan.
L'ère des ETF : XLF, KBE, KRE et JPM, de 2006 à 2022
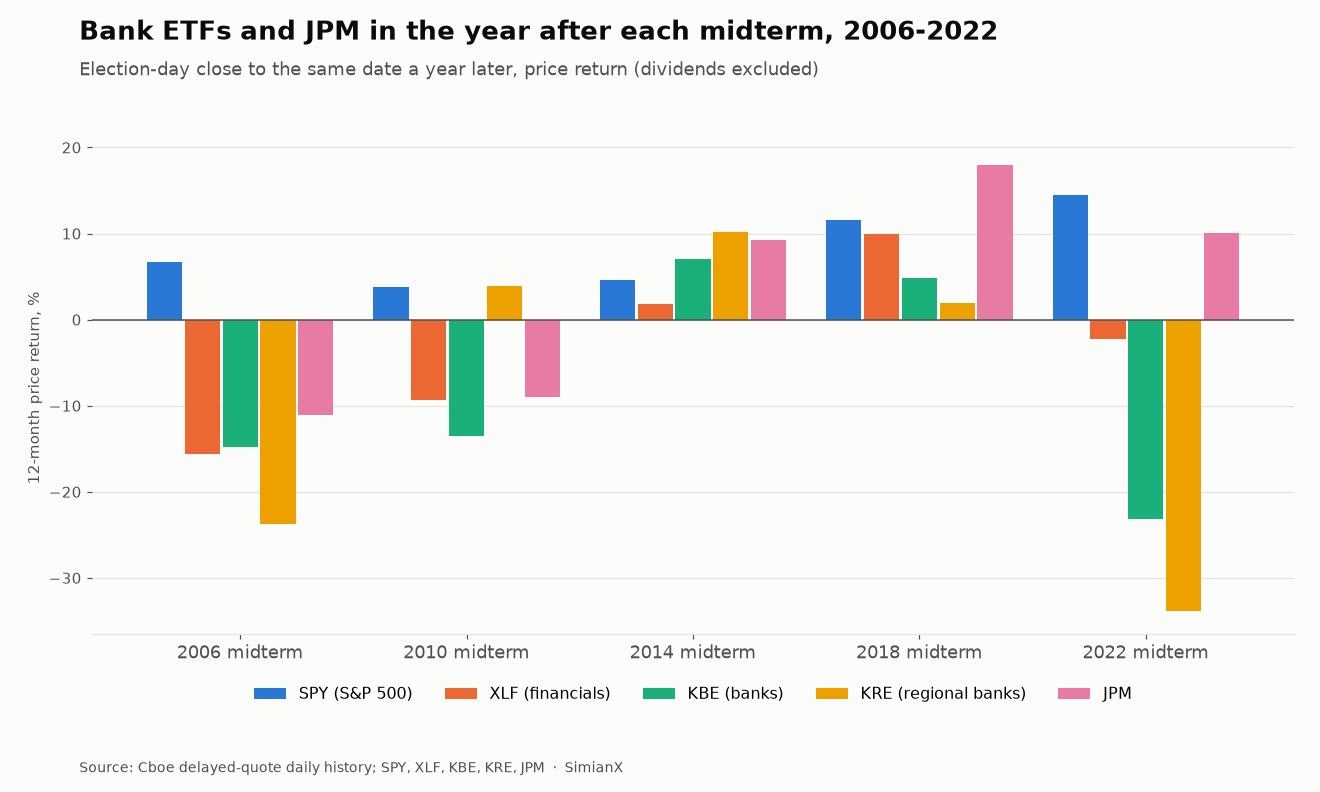
Douze mois après le jour du scrutin (rendement de prix) :
| Fonds | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | Devant SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7 % | +3,8 % | +4,6 % | +11,6 % | +14,5 % | +8,2 % | — |
| XLF | −15,6 % | −9,3 % | +1,8 % | +10,0 % | −2,3 % | −3,1 % | 0 sur 5 |
| KBE | −14,8 % | −13,5 % | +7,0 % | +4,8 % | −23,1 % | −7,9 % | 1 sur 5 |
| KRE | −23,7 % | +3,9 % | +10,2 % | +2,0 % | −33,9 % | −8,3 % | 2 sur 5 |
| JPM | −11,1 % | −9,0 % | +9,3 % | +18,0 % | +10,1 % | +3,5 % | 2 sur 5 |
Six mois après le jour du scrutin (rendement de prix) :
| Fonds | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | Devant SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9 % | +14,0 % | +5,1 % | +6,4 % | +8,0 % | +8,5 % | — |
| XLF | +6,1 % | +11,7 % | +2,7 % | +3,5 % | −6,0 % | +3,6 % | 0 sur 5 |
| KBE | +3,6 % | +13,9 % | +4,4 % | +4,6 % | −31,3 % | −1,0 % | 0 sur 5 |
| KRE | −1,2 % | +18,7 % | +3,6 % | +2,3 % | −40,9 % | −3,5 % | 1 sur 5 |
| JPM | +11,0 % | +22,2 % | +7,4 % | +5,0 % | +4,3 % | +10,0 % | 3 sur 5 |
Le 0 sur 5 de XLF se confirme. Notre tableau des secteurs indiquait que XLF avait fait moins bien que SPY après les cinq midterms de 2006 à 2022, sur la base de clôtures ajustées des dividendes. Refaire les mêmes fenêtres avec des données de prix indépendantes de Cboe aboutit au même verdict. Tous les rendements de XLF et de SPY ont le même signe, et les chiffres annuels de XLF et de SPY diffèrent d'au plus 1,9 point, conséquence de la comparaison entre données de prix et données ajustées des dividendes. Le retard de XLF sur SPY a été de −22,3, −13,1, −2,8, −1,6 et −16,7 points.
À court terme, le tableau est différent. Lors de la première séance après le scrutin, XLF, KBE, KRE et JPM ont chacun battu SPY quatre fois sur cinq. Après 2010, les fonds bancaires ont gagné près de 2 % dès le lendemain. Le vote lui-même a eu tendance à offrir aux banques un petit rebond de soulagement. Ce sont les six à douze mois suivants qui ont mal tourné.
JPM est la seule ligne du tableau à avoir battu SPY plus souvent qu'elle n'a perdu à six mois, et la seule ligne bancaire avec une moyenne positive à douze mois. La taille a compté davantage que le parti.
Ce que le Congrès a réellement voté
L'argument habituel des midterms pour les banques est législatif : une nouvelle majorité à la Chambre des représentants ou au Sénat va démanteler la régulation, ou l'imposer. Voici ce que les Congrès élus lors des midterms ont réellement adopté en matière bancaire, mis en regard du résultat à douze mois des actions bancaires.
| Midterm | Congrès élu | Grande loi bancaire | Promulguée | Dans la fenêtre de 12 mois ? | Banques vs marché, 12 m |
|---|---|---|---|---|---|
| 1934 | 74e | Banking Act de 1935 | 23 août 1935 | Oui | −15,2 pts |
| 1954 | 84e | Bank Holding Company Act de 1956 | 1956 | Non | −18,9 pts |
| 1978 | 96e | Depository Institutions Deregulation and Monetary Control Act | 31 mars 1980 | Non | −7,9 pts |
| 1986 | 100e | Competitive Equality Banking Act | août 1987 | Oui | −13,5 pts |
| 1990 | 102e | FDIC Improvement Act (FDICIA) | 19 déc. 1991 | Non (six semaines après) | +46,7 pts |
| 1998 | 106e | Gramm-Leach-Bliley Act | 12 nov. 1999 | Non (neuf jours après) | −11,5 pts |
| 2006 | 110e | Emergency Economic Stabilization Act (TARP) | oct. 2008 | Non | −27,6 pts |
| 2010 | 112e | Aucune. Dodd-Frank a été promulguée le 21 juillet 2010, par le 111e Congrès sortant | — | — | −11,9 pts |
| 2014 | 114e | FAST Act (réduction du dividende versé par la Fed aux grandes banques membres) | 4 déc. 2015 | Non | +0,5 pts |
| 2018 | 116e | CARES Act (aides liées à la pandémie, avec allègements comptables pour les banques) | 27 mars 2020 | Non | +3,4 pts |
| 2022 | 118e | Aucune, malgré les faillites bancaires de 2023 | — | — | −19,3 pts |
Trois enseignements se dégagent de ce tableau.
Le grand assouplissement est arrivé avant les midterms, pas après. L'Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), principal allègement de Dodd-Frank, a été promulgué le 24 mai 2018. Il a été voté par le 115e Congrès, élu en 2016, six mois avant les midterms de 2018. Dodd-Frank elle-même a été promulguée le 21 juillet 2010, plus de trois mois avant le scrutin de 2010. Les deux lois bancaires les plus importantes de l'ère moderne étaient donc bouclées avant les midterms auxquelles on les attribue souvent, en bien ou en mal. Il en va de même plus loin dans le temps : la loi Garn-St Germain a été promulguée moins de trois semaines avant les midterms de 1982, et la loi Riegle-Neal sur la banque interétatique environ six semaines avant celles de 1994.
Quand un nouveau Congrès votait une loi bancaire, elle arrivait le plus souvent après la fenêtre. Sur les neuf lois du tableau, deux seulement (1935 et 1987) ont été promulguées dans les douze mois suivant l'élection, et les banques ont fait moins bien que le marché les deux fois. La Gramm-Leach-Bliley, qui a abrogé la séparation instaurée par Glass-Steagall, a été promulguée neuf jours après la fermeture de la fenêtre de 1998, au terme d'une année où les banques avaient accusé un retard de 11,5 points sur le marché. Le changement législatif est lent, et le marché avait été prévenu des années à l'avance pour la plupart de ces lois.
Les Congrès divisés ont rarement touché aux banques. Les cinq midterms de l'ère des ETF ont toutes débouché sur un gouvernement divisé. Deux des Congrès qui en sont issus, le 112e et le 118e, n'ont adopté aucune grande loi bancaire, et le 118e a traversé 2023, l'année de trois des quatre plus grandes faillites bancaires de l'histoire des États-Unis. La réponse est venue des régulateurs et du Trésor, pas du Congrès. Cela rejoint le résultat de notre étude sur la paralysie politique : un pouvoir divisé bloque surtout la législation, il ne la défait pas.
L'argent des routes fait exception : cinq des huit grandes lois sur les autoroutes et les infrastructures depuis 1956, dont le FAST Act du tableau ci-dessus, ont été signées sous un gouvernement divisé, comme le montre notre analyse des valeurs industrielles après les élections de mi-mandat.
Pourquoi les banques ont tendance à décrocher après les midterms
Les données de rendement peuvent montrer qu'un schéma existe, mais pas en prouver la cause. Trois explications cadrent avec les faits, et aucune n'exclut les autres.
Le cycle des taux. Les bénéfices des banques dépendent de l'écart entre ce qu'elles paient sur les dépôts et ce qu'elles gagnent sur les prêts. Plusieurs années post-midterms ont vu la Réserve fédérale marquer une pause ou changer de cap face au ralentissement de la croissance (2006-07 et 2018-19), ou continuer à resserrer avec une courbe des taux inversée et une fuite des dépôts (2022-23). Une courbe qui s'aplatit ou s'inverse comprime cet écart, tandis que la baisse des taux d'actualisation soutient les valeurs de croissance à longue duration. Cela expliquerait pourquoi les banques décrochent précisément l'année où le marché large fait le mieux.
Le cycle du crédit. Plusieurs des pires années post-midterms pour les banques ont été des années où des pertes sur crédits ont fait surface : 1974-75 (l'effondrement des prêts immobiliers et des REIT après la faillite de Franklin National), 1986-87 (prêts à l'énergie et à l'agriculture, banques texanes), 2006-07 (subprimes) et 2022-23 (moins-values latentes sur obligations et fuite des dépôts). Les cycles du crédit ne suivent pas le calendrier électoral, mais force est de constater qu'ils sont arrivés à répétition dans cette fenêtre précise.
Plus aucun potentiel législatif à intégrer dans les cours. Le jour du scrutin, la question réglementaire est généralement tranchée pour deux ans. Un Congrès divisé rend improbable toute nouvelle loi bancaire, dans un sens comme dans l'autre, si bien que le « pari de la dérégulation » qui porte souvent les actions bancaires avant le vote n'a plus rien à offrir. Le marché valorise alors les banques sur les seuls taux et crédit, et dans la plupart de ces fenêtres, les deux soufflaient contre elles.
La situation en 2026
Les Américains votent le 3 novembre 2026. Voici où en était le groupe bancaire à la clôture ce jour-là, en rendements de prix depuis le début de l'année, à partir de la clôture du 31 décembre 2025.
| Ticker | 2026 depuis le 1er janvier, clôture du 3 nov. | vs SPY |
|---|---|---|
| SPY | +10,6 % | — |
| XLF | +4,4 % | −6,2 pts |
| KBE | +9,7 % | −0,9 pts |
| KRE | +12,5 % | +1,8 pts |
| JPM | +4,9 % | −5,7 pts |
Les banques régionales abordent ces midterms légèrement devant le S&P 500 sur l'année, tandis que le fonds financier large et JPM accusent environ six points de retard. Lors des quatre midterms de l'ère des ETF pour lesquelles KRE dispose d'une année complète d'historique, il n'est arrivé au jour du scrutin devant SPY qu'une seule fois, en 2022, quand le S&P 500 perdait près de 20 % sur l'année. Toutes les lignes sont par ailleurs sous leur plus haut de clôture de 2026 : SPY de 3,2 %, XLF de 2,3 %, KBE de 7,1 %, KRE de 6,5 % et JPM de 7,4 %.
Deux enseignements de l'historique ci-dessus s'appliquent directement. D'abord, la trajectoire des taux en 2026 compte davantage pour les banques que la répartition des sièges. Nous avons montré comment le calendrier de la Fed et les midterms se sont entremêlés dans notre analyse de la Fed de septembre. Ensuite, les scénarios de notre carte de 12 valeurs pour les midterms précisent quelles politiques utiles aux banques sont réellement à la portée du Congrès, et lesquelles, comme les règles de fonds propres ou l'autorisation des fusions, restent entre les mains des régulateurs quel que soit le résultat. Vous pouvez lancer une analyse en direct de JPM sur SimianX pour voir comment le marché valorise la première banque du pays en temps réel.
Les limites de cette analyse
Vingt-cinq observations constituent un échantillon raisonnable pour une étude électorale et un petit échantillon au regard de la statistique. Un bilan de 10 sur 25 ne prouve rien à lui seul ; il pèse davantage parce que c'est la pire des quatre fenêtres du cycle et parce que la marge, un écart moyen de −4,3 points et une médiane de −6,8, est importante.
Le portefeuille « Banks » de French a changé au point d'être méconnaissable en un siècle : de milliers de banques locales en 1926 à un marché dominé par une poignée d'établissements nationaux. L'échantillon des ETF couvre cinq midterms, qui ont toutes produit un gouvernement divisé ; il ne permet donc pas de distinguer un effet post-midterms d'un effet de gouvernement divisé. Les chiffres des ETF sont des rendements de prix. Les fonds bancaires versent en général des dividendes plus élevés que SPY, si bien que les écarts en rendement total seraient un peu plus faibles, mais en données ajustées des dividendes, notre tableau des secteurs montre toujours XLF derrière SPY les cinq années.
Rien de tout cela ne constitue une prévision ou un conseil en investissement. C'est un relevé de ce qui s'est passé.
Questions fréquentes
Comment évoluent les actions bancaires après les élections de mi-mandat ?
Moins bien que le marché, le plus souvent. Sur les 25 midterms de 1926 à 2022, les actions bancaires américaines pondérées par la capitalisation n'ont battu l'ensemble du marché sur les douze mois suivants que 10 fois, avec un écart moyen de −4,3 points. Elles ont tout de même progressé lors de 17 de ces 25 années. Le marché, lors de 23.
XLF a-t-il vraiment fait moins bien que le S&P 500 après toutes les midterms récentes ?
Oui. Mesuré de chaque clôture du jour du scrutin à la même date un an plus tard, XLF a fait moins bien que SPY après les midterms de 2006, 2010, 2014, 2018 et 2022. Le retard est allé de 1,6 point (2018) à 22,3 points (2006). Il a aussi été distancé par SPY à six mois les cinq fois.
Les banques régionales sont-elles un meilleur pari que les grandes banques lors des midterms ?
Pas d'après l'historique. KRE n'a battu JPM qu'après deux des cinq dernières midterms. Sur l'échantillon long, les actions bancaires équipondérées (où les petites banques pèsent davantage) ont battu le portefeuille pondéré par les grandes banques après 16 midterms sur 25, pas mieux que leur bilan sur les autres années. Depuis 1990, les grandes banques l'ont emporté six fois sur neuf.
Une victoire républicaine ou démocrate change-t-elle le pari sur les banques ?
Les données soutiennent peu l'idée d'un pari partisan. La plus grande loi de dérégulation de la dernière décennie, S.2155, a été promulguée six mois avant les midterms de 2018, et Dodd-Frank l'a été avant celles de 2010. Les Congrès élus lors des midterms ont adopté peu de grandes lois bancaires, et la plupart sont arrivées après la fenêtre de douze mois.
Y a-t-il un rebond à court terme des actions bancaires après le vote ?
Un petit. Lors de la première séance après les cinq dernières midterms, XLF, KBE, KRE et JPM ont chacun battu SPY quatre fois sur cinq. Sur l'ensemble des 25 midterms, le résultat à un jour relève du pile ou face : les banques ont battu le marché 12 fois.
Pourquoi les courtiers font-ils mieux que les banques après les midterms ?
Le portefeuille de trading (courtiers, Bourses et gestionnaires d'actifs) gagne davantage quand les marchés montent et que les volumes augmentent, et l'année post-midterms a historiquement été la meilleure année pour les actions. Les banques gagnent davantage grâce à la courbe des taux et à la croissance du crédit, deux facteurs qui ont souvent joué contre elles dans cette même fenêtre.
Que doivent surveiller les investisseurs dans les banques après les midterms de 2026 ?
La courbe des taux, le coût des dépôts et la qualité du crédit comptent davantage que la composition du Congrès. Historiquement, ces facteurs expliquent la plupart des mauvaises années post-midterms pour les banques, tandis que les grandes lois bancaires sont généralement arrivées soit avant le vote, soit bien après.
En résumé
L'année post-midterms a été la pire du cycle de quatre ans pour les actions bancaires : 10 victoires face au marché sur 25 midterms depuis 1926, un retard moyen de 4,3 points et un 0 sur 5 pour XLF face à SPY à l'ère des ETF. Les courtiers et les gestionnaires d'actifs ont tenu bon, et la première banque, JPM, a fait mieux que les fonds bancaires. La législation censée animer le pari bancaire a surtout été promulguée avant le vote ou bien après la fenêtre. Au vu de cet historique, les taux et le crédit ont davantage compté pour les banques que l'identité du vainqueur.
Sources. Kenneth R. French Data Library : 49 portefeuilles sectoriels (pondérés par la capitalisation et équipondérés, quotidiens et mensuels), 12 portefeuilles sectoriels et les facteurs de recherche Fama-French, rendements totaux depuis juillet 1926 (fichier construit à partir de la base CRSP de septembre 2026). Historique quotidien des cotations différées de Cboe pour SPY, XLF, KBE, KRE et JPM, la clôture du 3 novembre 2026 provenant de la cotation différée de Cboe. Lois et dates de promulgation tirées de congress.gov et des essais de Federal Reserve History. Dates des élections : le premier mardi suivant le premier lundi de novembre. Graphiques réalisés par SimianX à partir des données de rendement. Définitions : portefeuilles sectoriels Fama-French, marge nette d'intérêts, courbe des taux.
À lire aussi
- Meilleurs secteurs après les élections de mi-mandat : 100 ans de données : le tableau des douze secteurs dont cette page est le prolongement
- La paralysie politique est-elle bonne pour la Bourse ? 49 Congrès, 1927-2025 : gouvernement divisé contre gouvernement unifié, mandature par mandature
- Années de midterms et marché actions : 1950-2026 : l'historique au niveau de l'indice
- Midterms 2026 : 12 valeurs, 3 scénarios : ce qui change selon chaque configuration du Congrès
- Le cycle présidentiel : rendements du S&P 500 par année, 1928-2025 : la place de l'année post-midterms dans le cycle de quatre ans
- Promoteurs immobiliers et élections de mi-mandat, 1926-2022 : l'autre secteur sensible aux taux, avec le tableau des taux hypothécaires
- Valeurs industrielles après les midterms : données 1926-2022 : le volet industrie


