 Par Marcus Reeve
Les valeurs industrielles après les élections de mi-mandat : le bilan depuis 1926
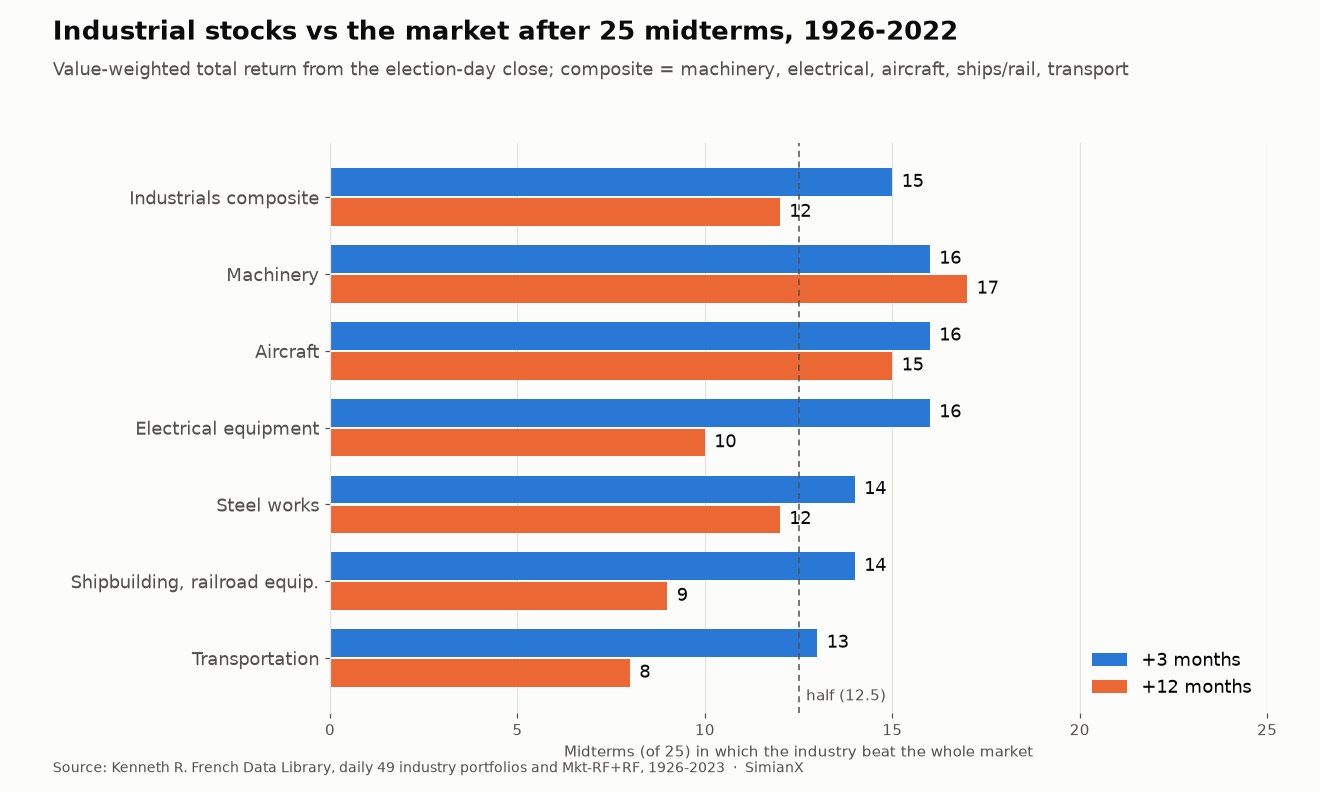
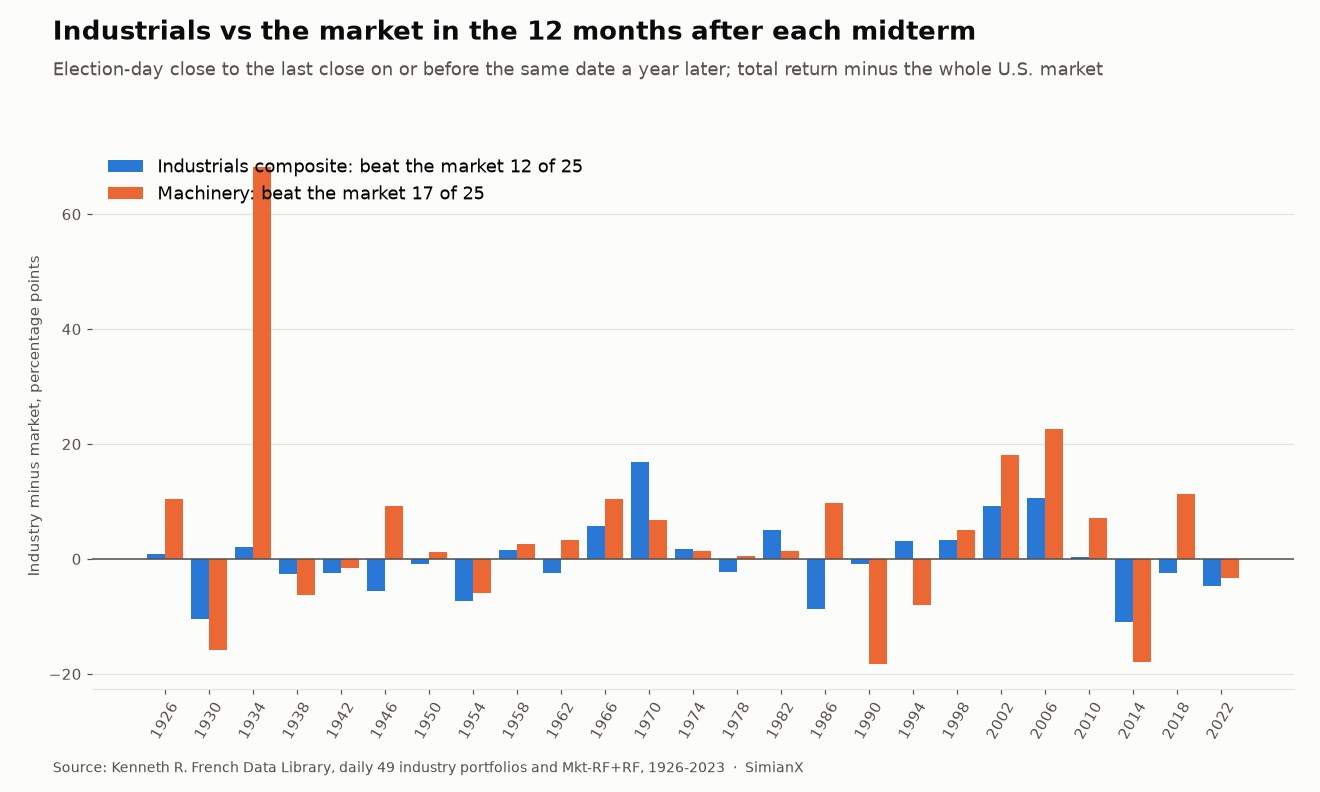
Réponse rapide : prises dans leur ensemble, les valeurs industrielles américaines ont joué à pile ou face après les élections de mi-mandat. Sur les 25 élections de mi-mandat de 1926 à 2022, un indice composite regroupant les machines, l'équipement électrique, l'aéronautique, la construction navale et le matériel ferroviaire, et les transports a battu l'ensemble du marché sur les trois mois suivants 15 fois, et sur les douze mois suivants seulement 12 fois, avec un avantage moyen nul à douze mois. Les machines font exception : elles ont battu le marché sur douze mois après 17 des 25 élections de mi-mandat. Les transports ferment la marche avec 8 sur 25, et l'ETF des transports IYT a fait moins bien que SPY dans l'année qui a suivi chacune des cinq élections de mi-mandat de 2006 à 2022.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Les infrastructures sont le grand classique de chaque élection de mi-mandat. Lois routières, crédits pour les transports en commun, dépenses pour le réseau électrique et l'eau : tout doit passer par le Congrès. Un changement de majorité à la Chambre ou au Sénat semble donc devoir faire bouger les entreprises qui fabriquent les équipements et acheminent le fret. Le bilan sur cent ans dit quelque chose de plus limité. Les valeurs industrielles dans leur ensemble n'ont pas battu le marché de façon fiable après une élection de mi-mandat. Une partie du secteur, les machines, affiche un historique gagnant long et assez régulier. Une autre, les transports, a perdu plus souvent qu'elle n'a gagné.
Cette page est le volet industrie et infrastructures de notre série sur les élections de mi-mandat. Le tableau comparatif des secteurs classe douze grandes industries après chaque élection de mi-mandat depuis 1926. Ici, nous descendons d'un niveau : les groupes industriels des données à 49 industries, les ETF industriels et d'infrastructures, Caterpillar, et les lois sur les infrastructures que le Congrès a réellement adoptées.
Méthode
L'échantillon long provient de la Kenneth R. French Data Library, qui publie les rendements totaux quotidiens et mensuels de 49 portefeuilles sectoriels américains pondérés par la capitalisation depuis juillet 1926. Dans cet article, « valeurs industrielles » désigne cinq de ces 49 industries :
- Machines (libellé French « Mach ») : moteurs et turbines, machines agricoles, engins de chantier et de mines, ascenseurs, convoyeurs, grues, machines-outils, pompes et machines industrielles générales. C'est là que se trouvent Caterpillar (CAT) et Deere.
- Équipement électrique (« ElcEq ») : matériel de transport et de distribution d'électricité, moteurs et générateurs, éclairage et câblage, batteries et équipements de communication.
- Aéronautique (« Aero ») : avions, moteurs et pièces.
- Construction navale, matériel ferroviaire (« Ships ») : chantiers navals et fabricants de locomotives et de wagons.
- Transports (« Trans ») : chemins de fer, transport routier, compagnies aériennes, armateurs, oléoducs et commissionnaires de transport.
Le composite industriel combine les cinq, pondérées par la valeur boursière de chaque industrie fin octobre de l'année électorale, et conservées sur toute la fenêtre. Deux industries fournissant des intrants aux infrastructures figurent à titre de référence : la sidérurgie et les produits métalliques ouvrés. Les industries de la construction sont volontairement exclues du composite : dominées par les promoteurs immobiliers, elles se comportent comme un pari sur le logement.
Les fenêtres partent du dernier cours de clôture le jour de l'élection ou avant et s'arrêtent au dernier cours de clôture à la même date, ou avant, un jour puis un, trois, six et douze mois plus tard. La référence est le rendement total du marché américain de French : les dividendes sont donc inclus des deux côtés. « Battre le marché » signifie que le rendement total de l'industrie a dépassé celui du marché sur la même fenêtre.
Deux mises en garde sur la taille de l'échantillon. Le portefeuille aéronautique ne comptait qu'une seule entreprise lors de l'élection de mi-mandat de 1926. La construction navale et le matériel ferroviaire n'ont jamais compté plus de 15 entreprises lors d'une élection de mi-mandat. Le composite à cinq industries réunissait 116 entreprises en 1926 et 247 en 2022. Les transports pesaient 68,9 % du composite en 1926 ; en 2022, les poids étaient de 38,2 % pour les transports, 36,7 % pour les machines, 18,0 % pour l'aéronautique, 5,6 % pour l'équipement électrique et 1,5 % pour la construction navale et le matériel ferroviaire. Le portefeuille des produits métalliques ouvrés n'a pas de données avant la mi-1963 et ne couvre donc que 15 élections de mi-mandat.
L'échantillon d'ETF utilise les cours de clôture quotidiens de l'historique public des cotations différées de Cboe, qui commence en 2004. Il couvre cinq élections de mi-mandat, de 2006 à 2022, pour XLI, IYT, Caterpillar et ITA (dont les données commencent le 1er novembre 2006), et deux pour PAVE, dont les données commencent en mars 2017. Il s'agit de rendements de cours, hors dividendes, légèrement inférieurs aux chiffres de rendement total du tableau sectoriel.
Le tableau : les valeurs industrielles après 25 élections de mi-mandat, de 1926 à 2022
| Industrie | A battu le marché, +3 mois | A battu le marché, +12 mois | Rendement moyen à 12 mois | Écart médian à 12 mois vs marché |
|---|---|---|---|---|
| Composite industriel | 15 sur 25 | 12 sur 25 | +17,6 % | −0,8 pt |
| Machines | 16 sur 25 | 17 sur 25 | +22,2 % | +2,6 pts |
| Aéronautique | 16 sur 25 | 15 sur 25 | +21,4 % | +1,5 pt |
| Équipement électrique | 16 sur 25 | 10 sur 25 | +20,5 % | −0,5 pt |
| Construction navale, matériel ferroviaire | 14 sur 25 | 9 sur 25 | +11,5 % | −8,0 pts |
| Transports | 13 sur 25 | 8 sur 25 | +14,8 % | −4,7 pts |
| Sidérurgie | 14 sur 25 | 12 sur 25 | +16,1 % | −0,5 pt |
| Produits métalliques ouvrés* | 8 sur 15 | 6 sur 15 | +11,5 % | −4,1 pts |
| Ensemble du marché américain | moyenne +7,6 % à +3 mois | positif 23 fois sur 25 | +17,7 % | — |
*Produits métalliques ouvrés : 15 élections de mi-mandat, de 1966 à 2022.
Trois points ressortent.
Le composite n'a aucun avantage à douze mois. Douze victoires sur 25, c'est un peu moins de la moitié. Le rendement moyen à douze mois, +17,6 %, est presque exactement celui du marché, +17,7 %, et l'écart médian est de −0,8 point. Qui a acheté « l'industrie » comme pari de mi-mandat a obtenu, en moyenne, le marché.
La fenêtre courte paraît meilleure, mais le scrutin n'y est pour rien. Les valeurs industrielles ont battu le marché sur trois mois après 15 des 25 élections de mi-mandat, avec un avantage moyen de +1,8 point. On croirait à une régularité, jusqu'à ce qu'on vérifie la même fenêtre de novembre à février les années sans élection de mi-mandat. Le test figure dans la section suivante.
À l'intérieur du composite, les groupes divergent. Les machines et l'aéronautique dépassent la moitié sur les deux horizons. L'équipement électrique, la construction navale et le matériel ferroviaire, et les transports ont bien démarré sur les trois premiers mois avant de décrocher. Les transports n'ont battu le marché sur douze mois qu'après 8 des 25 élections de mi-mandat, avec un retard médian de 4,7 points.
Effet mi-mandat ou simple effet novembre ?
Un taux de réussite ne veut pas dire grand-chose sans point de comparaison. Nous avons donc calculé les mêmes fenêtres à partir de la même date du calendrier (le premier mardi suivant le premier lundi de novembre) pour chaque année de 1926 à 2025, en les classant en années de mi-mandat, années d'élection présidentielle et années sans élection fédérale.
| Groupe, fenêtre | Années de mi-mandat | Années présidentielles | Années sans élection fédérale |
|---|---|---|---|
| Composite industriel, +3 mois | 15 sur 25 (60 %) | 16 sur 25 (64 %) | 33 sur 50 (66 %) |
| Composite industriel, +12 mois | 12 sur 25 (48 %) | 13 sur 25 (52 %) | 26 sur 49 (53 %) |
| Machines, +12 mois | 17 sur 25 (68 %) | 13 sur 25 (52 %) | 22 sur 49 (45 %) |
| Transports, +12 mois | 8 sur 25 (32 %) | 13 sur 25 (52 %) | 24 sur 49 (49 %) |
Le bilan à trois mois du composite après les élections de mi-mandat (60 %) est même un peu inférieur à celui de la même fenêtre les autres années (64 % et 66 %). Les valeurs industrielles ont tendance à bien se comporter de début novembre à février en général ; les élections de mi-mandat n'y ajoutent rien.
Les machines sont le seul groupe pour lequel l'année de mi-mandat se distingue. Elles ont battu le marché sur les douze mois suivant 68 % des élections de mi-mandat, contre 52 % après les présidentielles et 45 % les années sans scrutin fédéral, avec un avantage moyen de +4,5 points. Les transports offrent l'image inverse : 32 % après les élections de mi-mandat, contre environ la moitié les autres années.
Ces deux écarts reposent sur 25 observations. Une série de quelques années chanceuses ou malchanceuses peut produire un écart de cette taille, et aucun mécanisme économique ne relie clairement les machines au calendrier des élections de mi-mandat. Il faut y voir une description du passé, pas une règle.
Chaque élection de mi-mandat depuis 1926 : le tableau de référence
Le gras signale un groupe qui a battu l'ensemble du marché sur la fenêtre considérée.
| Élection | Date de base | Marché +3m | Industrie +3m | Marché +12m | Industrie +12m | Machines +12m | Transports +12m |
|---|---|---|---|---|---|---|---|
| 1926 | 1926-11-01 | +6,2 % | +7,4 % | +29,0 % | +30,0 % | +39,4 % | +24,8 % |
| 1930 | 1930-11-03 | −3,8 % | −4,9 % | −35,4 % | −45,8 % | −51,2 % | −49,4 % |
| 1934 | 1934-11-05 | −0,4 % | +3,4 % | +44,5 % | +46,6 % | +112,7 % | +12,1 % |
| 1938 | 1938-11-07 | −4,2 % | −6,7 % | +3,2 % | +0,5 % | −3,0 % | +7,7 % |
| 1942 | 1942-11-02 | +12,0 % | +10,2 % | +32,3 % | +29,9 % | +30,8 % | +31,9 % |
| 1946 | 1946-11-04 | +4,2 % | +2,9 % | +3,1 % | −2,5 % | +12,3 % | −10,6 % |
| 1950 | 1950-11-06 | +17,3 % | +26,9 % | +24,8 % | +24,0 % | +25,9 % | +22,9 % |
| 1954 | 1954-11-01 | +16,0 % | +22,5 % | +32,3 % | +25,0 % | +26,3 % | +35,5 % |
| 1958 | 1958-11-03 | +8,8 % | +10,0 % | +15,9 % | +17,5 % | +18,5 % | +10,3 % |
| 1962 | 1962-11-05 | +15,1 % | +16,0 % | +27,6 % | +25,1 % | +30,9 % | +48,1 % |
| 1966 | 1966-11-07 | +11,7 % | +20,0 % | +22,1 % | +27,9 % | +32,5 % | +9,7 % |
| 1970 | 1970-11-03 | +17,2 % | +26,9 % | +18,1 % | +34,9 % | +24,8 % | +55,7 % |
| 1974 | 1974-11-05 | +7,8 % | +5,8 % | +25,1 % | +26,9 % | +26,4 % | +17,3 % |
| 1978 | 1978-11-07 | +6,1 % | +5,2 % | +15,8 % | +13,5 % | +16,2 % | +7,3 % |
| 1982 | 1982-11-02 | +7,0 % | +12,3 % | +26,1 % | +31,1 % | +27,6 % | +38,4 % |
| 1986 | 1986-11-04 | +12,9 % | +11,2 % | −1,1 % | −9,8 % | +8,6 % | −16,8 % |
| 1990 | 1990-11-06 | +18,0 % | +23,1 % | +34,2 % | +33,3 % | +15,9 % | +52,7 % |
| 1994 | 1994-11-08 | +3,6 % | +2,9 % | +29,6 % | +32,7 % | +21,5 % | +35,4 % |
| 1998 | 1998-11-03 | +16,0 % | +9,9 % | +25,7 % | +28,9 % | +30,8 % | +2,1 % |
| 2002 | 2002-11-05 | −6,7 % | −6,0 % | +20,4 % | +29,7 % | +38,5 % | +21,5 % |
| 2006 | 2006-11-07 | +5,9 % | +7,0 % | +9,4 % | +19,9 % | +32,1 % | +2,1 % |
| 2010 | 2010-11-02 | +10,3 % | +13,9 % | +5,3 % | +5,7 % | +12,4 % | +0,7 % |
| 2014 | 2014-11-04 | +2,1 % | +1,4 % | +6,1 % | −4,9 % | −11,9 % | −4,4 % |
| 2018 | 2018-11-06 | −0,3 % | +2,0 % | +12,6 % | +10,1 % | +23,9 % | +1,9 % |
| 2022 | 2022-11-08 | +8,2 % | +12,0 % | +15,4 % | +10,8 % | +12,1 % | +13,9 % |
Quelques lectures du tableau :
- La plus belle victoire de l'industrie date de 1970 : le composite a battu le marché de 16,8 points sur douze mois, porté par les transports à +55,7 %. Suivent 2006 (+10,6 points) et 2002 (+9,3 points).
- La plus lourde défaite date de 2014 : un retard de 11,0 points, les machines reculant de 11,9 % quand le marché gagnait 6,1 %. Viennent ensuite 1930 (−10,4 points) et 1986 (−8,6 points).
- Les machines ont battu le marché après huit élections de mi-mandat d'affilée, de 1958 à 1986. Depuis 1946, elles en ont gagné 15 sur 20. Leurs défaites depuis : 1954, 1990, 1994, 2014 et 2022.
- L'avance initiale s'est souvent effritée. Le composite a battu le marché sur trois mois 15 fois ; dans 9 cas seulement, il l'a aussi battu sur douze mois. 2022 en est le dernier exemple : l'industrie menait de 3,8 points après trois mois et accusait 4,6 points de retard après douze.
- Les valeurs industrielles ont reculé sur douze mois après quatre élections de mi-mandat (1930, 1946, 1986 et 2014). Le marché a reculé dans deux de ces cas (1930 et 1986).
Quand l'opposition prend une chambre
Le résultat de 2026 place le Congrès entre les mains du parti qui ne détient pas la Maison-Blanche. Sur les 25 élections de mi-mandat de cet échantillon, les électeurs ont confié au moins une chambre à l'opposition neuf fois : 1946, 1954, 1986, 1994, 2006, 2010, 2014, 2018 et 2022. (En 1930, la Chambre était à égalité au début du nouveau Congrès ; nous laissons donc cette année hors du groupe.)
| Groupe, +12 mois | L'opposition gagne une chambre (9) | Autres élections de mi-mandat (16) |
|---|---|---|
| Composite industriel | 3 sur 9 battues, moy. −2,8 pts | 9 sur 16 battues, moy. +1,5 pt |
| Machines | 5 sur 9 battues, moy. +2,7 pts | 12 sur 16 battues, moy. +5,5 pts |
| Équipement électrique | 1 sur 9 battue, moy. −7,5 pts | 9 sur 16 battues, moy. +8,7 pts |
| Transports | 2 sur 9 battues, moy. −6,1 pts | 6 sur 16 battues, moy. −1,0 pt |
Les valeurs industrielles ont fait moins bien après les élections de mi-mandat qui ont produit un Washington nouvellement divisé. Les quatre cas où l'opposition a progressé sous un président républicain, comme en 2026, sont 1954, 1986, 2006 et 2018. Le composite a battu le marché dans un seul des quatre, les machines dans trois. Quatre observations relèvent de l'anecdote, pas de la statistique. Notre étude du blocage politique sur 49 Congrès traite du gouvernement divisé pour l'ensemble du marché et répond mieux à cette question.
L'ère des ETF : XLI, IYT, CAT et PAVE, de 2006 à 2022
L'historique des instruments négociables raconte la même histoire avec moins de points de données. Les rendements portent uniquement sur les cours, à partir de la clôture du jour de l'élection.
Trois mois après le scrutin
| Fonds (3m) | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | A battu SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +4,8 % | +9,2 % | +1,5 % | −0,9 % | +7,5 % | +4,4 % | — |
| XLI (industrie) | +4,7 % | +12,7 % | +1,3 % | +1,9 % | +5,6 % | +5,2 % | 2 sur 5 |
| IYT (transports) | +5,5 % | +4,3 % | +1,2 % | −2,4 % | +11,9 % | +4,1 % | 2 sur 5 |
| CAT (Caterpillar) | +9,5 % | +24,3 % | −16,9 % | +0,9 % | +8,3 % | +5,2 % | 4 sur 5 |
| ITA (aéronautique et défense) | +10,9 % | +10,4 % | +5,7 % | +0,8 % | +4,8 % | +6,5 % | 4 sur 5 |
| PAVE (infrastructures américaines) | n.d. | n.d. | n.d. | −3,7 % | +11,0 % | +3,6 % | 1 sur 2 |
Douze mois après le scrutin
| Fonds (12m) | 2006 | 2010 | 2014 | 2018 | 2022 | Moyenne | A battu SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +6,7 % | +3,8 % | +4,6 % | +11,6 % | +14,5 % | +8,2 % | — |
| XLI (industrie) | +14,7 % | +1,7 % | −0,6 % | +12,8 % | +4,5 % | +6,6 % | 2 sur 5 |
| IYT (transports) | −1,2 % | −0,7 % | −6,9 % | +4,9 % | +5,6 % | +0,3 % | 0 sur 5 |
| CAT (Caterpillar) | +22,8 % | +17,8 % | −24,4 % | +12,5 % | +2,2 % | +6,2 % | 3 sur 5 |
| ITA (aéronautique et défense) | +36,3 % | +2,2 % | +7,1 % | +12,8 % | +2,9 % | +12,3 % | 3 sur 5 |
| PAVE (infrastructures américaines) | n.d. | n.d. | n.d. | +9,9 % | +13,2 % | +11,6 % | 0 sur 2 |
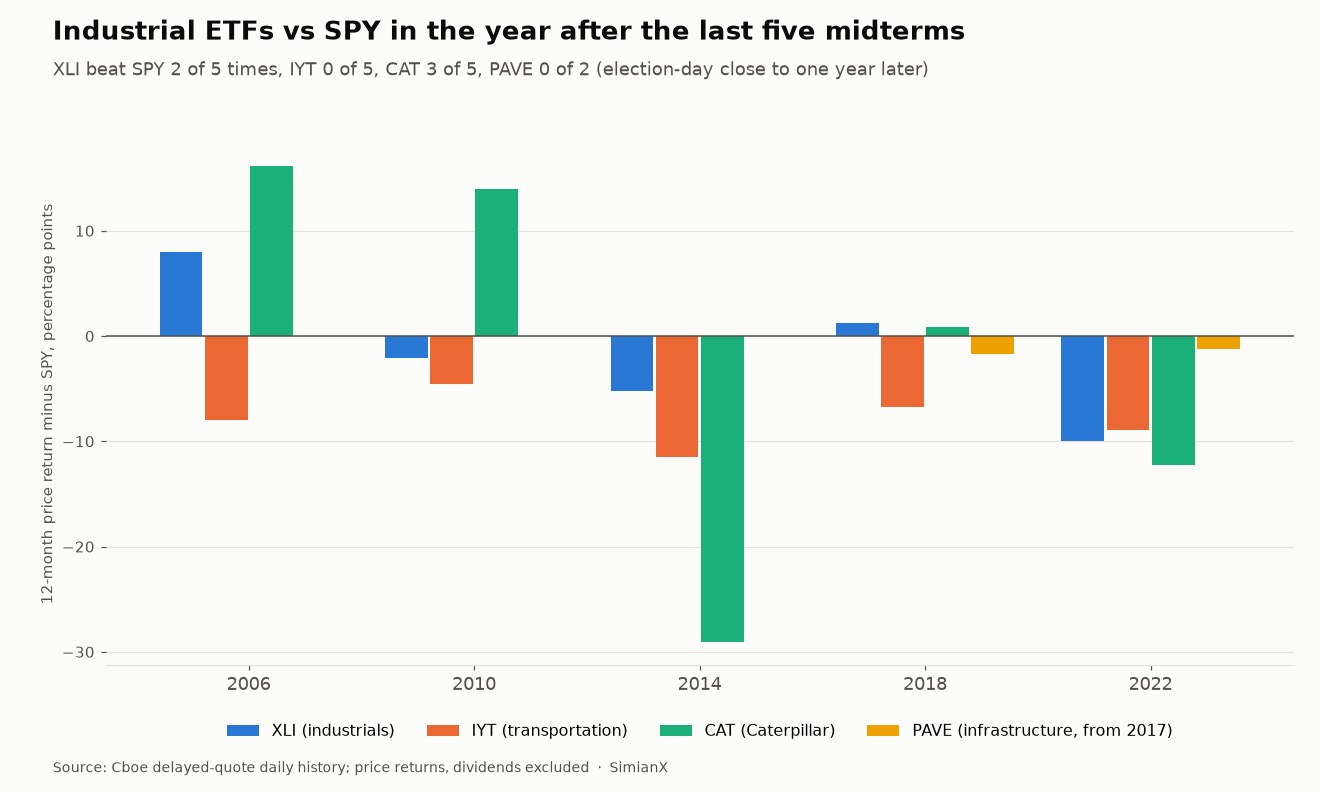
Ce que montrent les cinq cycles :
- XLI a battu SPY sur douze mois deux fois sur cinq. Sa moyenne, +6,6 %, reste inférieure aux +8,2 % de SPY. Sur les 16 années sans élection de mi-mandat de 2004 à 2024 disposant d'une année complète de données, XLI a battu SPY sur la même fenêtre 7 fois : le bilan des années de mi-mandat est donc à peu près celui de n'importe quelle autre année.
- IYT n'a jamais battu SPY dans l'année suivant une élection de mi-mandat. Sa moyenne est de +0,3 % contre +8,2 % pour SPY, soit un écart de près de 8 points par an. Cela concorde avec le résultat séculaire des transports présenté plus haut.
- Caterpillar est volatil autour du scrutin. Le titre a battu SPY sur trois mois quatre fois, mais 2014 illustre le risque : CAT a perdu 24,4 % l'année suivante et s'est retrouvé 35,3 % sous son cours de clôture du jour de l'élection à son point bas du 28 septembre 2015.
- PAVE a fait moins bien que SPY sur ses deux cycles, de 1,7 point après 2018 et de 1,2 point après 2022, alors même que la loi sur les infrastructures de 2021 tombait entre les deux. Deux observations ne disent presque rien.
- Les replis sont venus malgré tout. Après l'élection de mi-mandat de 2018, XLI a chuté de 16,3 % entre sa clôture du jour de l'élection et son point bas du 24 décembre 2018, un peu plus que les 14,8 % de SPY.
Le fonds aéronautique et défense ITA a fait mieux que les autres fonds industriels, mais ses positions recoupent celles des fournisseurs de défense, qui obéissent à leurs propres ressorts politiques ; voir Les actions de défense montent-elles après les midterms ?.
Ce que le Congrès a réellement adopté en matière d'infrastructures
Le récit des infrastructures à mi-mandat suppose qu'un nouveau Congrès rédige une grande loi. L'histoire montre que les grandes lois sur les transports terrestres et les infrastructures des soixante-dix dernières années sont sorties de toutes sortes de Congrès, et plus souvent d'un gouvernement divisé que d'un gouvernement unifié. Les dates et numéros de Congrès ci-dessous proviennent des articles de Wikipédia consacrés à ces lois ; le contrôle partisan, du tableau de Wikipédia sur la répartition des partis au Congrès des États-Unis.
| Loi | Promulguée | Congrès | Président | Contrôle du Congrès | Industrie vs marché, 12 mois après la promulgation |
|---|---|---|---|---|---|
| Federal-Aid Highway Act of 1956 (loi fédérale sur les autoroutes) | 29 juin 1956 | 84e | Eisenhower (R) | Démocrate, deux chambres | +0,6 pt |
| ISTEA | 18 décembre 1991 | 102e | George H. W. Bush (R) | Démocrate, deux chambres | +3,9 pts |
| TEA-21 | 9 juin 1998 | 105e | Clinton (D) | Républicain, deux chambres | −6,0 pts |
| SAFETEA-LU | 10 août 2005 | 109e | George W. Bush (R) | Républicain, deux chambres | +6,1 pts |
| American Recovery and Reinvestment Act (loi de relance) | 17 février 2009 | 111e | Obama (D) | Démocrate, deux chambres | +16,4 pts |
| MAP-21 | 6 juillet 2012 | 112e | Obama (D) | Sénat démocrate, Chambre républicaine | +3,6 pts |
| FAST Act | 4 décembre 2015 | 114e | Obama (D) | Républicain, deux chambres | +12,1 pts |
| Infrastructure Investment and Jobs Act (loi sur les infrastructures) | 15 novembre 2021 | 117e | Biden (D) | Démocrate, deux chambres | +4,5 pts |
Cinq des huit lois ont été promulguées sous un gouvernement divisé (1956, 1991, 1998, 2012 et 2015) et trois sous un gouvernement unifié (2005, 2009 et 2021). Trois des huit sont issues d'un Congrès tout juste élu lors d'une élection de mi-mandat : ISTEA (élu en 1990), MAP-21 (élu en 2010) et le FAST Act (élu en 2014). Toutes trois ont été adoptées sous un gouvernement divisé.
La dernière colonne compare le composite industriel au marché à partir de la date de promulgation. Le composite était en avance après sept des huit lois, de 5,2 points en moyenne et de 4,2 points en médiane. Ce résultat tient au calendrier : la loi de relance de 2009 a été promulguée trois semaines avant le point bas du marché de mars 2009. Sans elle, le composite était en avance après six lois sur sept, de 3,5 points en moyenne. Huit dates de promulgation étalées sur 65 ans forment un petit échantillon, et la promulgation d'une loi est généralement anticipée longtemps à l'avance.
La loi la plus récente compte pour 2026. L'Infrastructure Investment and Jobs Act a autorisé environ 1,2 billion de dollars, dont 550 milliards de dépenses nouvelles. Ses programmes quinquennaux, comme le programme de financement par formule des bornes de recharge pour véhicules électriques, étaient financés pour les exercices budgétaires 2022 à 2026. La prochaine loi sur les transports terrestres sera donc rédigée, ou prolongée, par un Congrès contrôlé par le parti d'opposition.
La situation en 2026
Cours de clôture jusqu'au 3 novembre 2026, dernière séance avant les résultats :
| Fonds | Depuis le début de 2026 | 12 mois depuis le 4 novembre 2025 |
|---|---|---|
| SPY (S&P 500) | +10,6 % | +11,7 % |
| XLI (industrie) | +10,4 % | +12,3 % |
| IYT (transports) | +11,0 % | +15,7 % |
| PAVE (infrastructures américaines) | +14,7 % | +15,1 % |
| ITA (aéronautique et défense) | +0,7 % | +2,1 % |
| CAT (Caterpillar) | +8,9 % | +13,9 % |
Les valeurs industrielles ont abordé le scrutin à peu près au niveau du marché sur l'année. XLI gagnait 10,4 % contre 10,6 % pour SPY, mais restait 8,1 % sous son plus haut de 2026, atteint le 14 août. Le fonds d'infrastructures PAVE était le plus solide du groupe, en hausse de 14,7 %. Caterpillar fait figure d'exception : en hausse de 8,9 % sur l'année, mais 41,4 % sous son plus haut du 30 juin, à 1 064,90 dollars, et en baisse de 26,2 % sur le mois précédant le scrutin.
4 novembre 2026 : à compléter après la clôture. D'après l'historique ci-dessus, la première séance après une élection de mi-mandat a été très peu instructive : le composite a battu le marché le lendemain après 15 des 25 élections de mi-mandat, de 0,2 point seulement en moyenne.
Ce que l'historique suggère pour l'année à venir reste limité. Le gouvernement divisé est le cadre le plus fréquent des lois routières. Le composite a été à la traîne après les élections de mi-mandat qui ont donné une chambre à l'opposition. Les machines ont le meilleur bilan de long terme de tous les groupes industriels après une élection de mi-mandat, et les transports le pire. Rien de tout cela n'est une prévision. Chacune de ces affirmations repose sur 4 à 25 observations, et les conditions de 2026, droits de douane, taux d'intérêt et cycle d'investissement compris, ne sont celles d'aucune élection de mi-mandat antérieure.
Les limites de cette analyse
- Petits échantillons. On compte 25 élections de mi-mandat depuis 1926, 9 progressions de l'opposition, 5 cycles d'ETF, 2 cycles de PAVE et 8 lois sur les infrastructures. Chaque taux de réussite présenté ici comporte une large marge d'erreur.
- Des définitions sectorielles anciennes. Les portefeuilles de French reposent sur les codes SIC. L'équipement électrique inclut les fabricants d'équipements de communication, et les transports incluent oléoducs et compagnies aériennes, qui ne réagissent pas aux dépenses d'infrastructure comme pourraient le faire les chemins de fer et les transporteurs routiers.
- Un composite qui change de forme. Les transports représentaient environ les deux tiers du composite en 1926 et environ les deux cinquièmes en 2022, et les premiers portefeuilles comptaient peu d'entreprises.
- Des ETF en rendement de cours. Les séries Cboe excluent les dividendes ; les rendements de French les incluent.
- Aucun contrôle de la conjoncture. Bon nombre des victoires et défaites de l'industrie recensées ici coïncident avec des récessions, les prix du pétrole ou les taux d'intérêt, plutôt qu'avec une décision du Congrès.
Comment utiliser ce tableau
Servez-vous-en comme d'un taux de base. Si quelqu'un soutient que les valeurs industrielles devraient surperformer grâce à l'élection de mi-mandat, la réponse sur cent ans est que le groupe dans son ensemble l'a fait environ une fois sur deux, et pas plus souvent que les années sans élection. Si l'argument est plus précis, par exemple sur les machines ou sur une nouvelle loi routière, le tableau indique à quelle fréquence des situations comparables ont réussi et combien cet historique est court. Notre outil d'analyse en direct peut vous aider à examiner plus en détail n'importe quelle valeur industrielle.
Questions fréquentes
Les valeurs industrielles montent-elles après les élections de mi-mandat ?
En général oui, mais pas davantage que le marché. Le composite industriel a progressé sur les douze mois suivant 21 des 25 élections de mi-mandat depuis 1926, et l'ensemble du marché après 23. Le composite n'a battu le marché sur cette fenêtre que 12 fois.
Quelles valeurs industrielles ont fait le mieux après les élections de mi-mandat ?
Les machines. Elles ont battu le marché sur douze mois après 17 des 25 élections de mi-mandat, dont huit d'affilée de 1958 à 1986, avec un avantage moyen de 4,5 points. L'aéronautique a battu le marché 15 fois. Les transports ont été les plus faibles, avec 8 sur 25.
Comment XLI s'est-il comporté après les élections de mi-mandat ?
XLI a battu SPY sur les douze mois suivant 2 des 5 élections de mi-mandat de 2006 à 2022, avec une moyenne de +6,6 % contre +8,2 % pour SPY en rendement de cours. Sur trois mois, le bilan est aussi de 2 sur 5.
Les valeurs d'infrastructure montent-elles quand le Congrès adopte une loi sur les infrastructures ?
Après les huit grandes lois énumérées plus haut, le composite industriel a battu le marché sur les douze mois suivants sept fois. L'échantillon est petit et dépend beaucoup de la loi de relance de 2009, promulguée près d'un creux de marché.
Le gouvernement divisé profite-t-il aux valeurs industrielles ?
Après les neuf élections de mi-mandat qui ont confié au moins une chambre à l'opposition, les valeurs industrielles n'ont battu le marché sur douze mois que trois fois. Cinq des huit lois sur les infrastructures de notre tableau sont issues de gouvernements divisés. Pour l'ensemble du marché, voir Le blocage politique est-il bon pour la Bourse ? 49 Congrès.
S'agit-il d'un conseil en investissement ?
Non. Il s'agit d'un tableau de référence historique. Il ne prédit pas ce que feront les valeurs industrielles après les élections de mi-mandat de 2026.
En résumé
Les valeurs industrielles ne sont pas un pari de mi-mandat. Sur 25 élections de mi-mandat, le composite a battu le marché environ une fois sur deux à douze mois, et son bon parcours de novembre à février se retrouve tout aussi souvent les années sans élection. Le détail utile se trouve à l'intérieur du secteur : les machines ont battu le marché après la plupart des élections de mi-mandat, les transports après moins d'un tiers, et le fonds négociable des transports a perdu face à SPY après chacune des cinq élections de mi-mandat depuis 2006. Le Congrès a adopté la plupart de ses grandes lois routières sous un gouvernement divisé, et 2026 vient d'en produire un. Ce que cela signifie pour les cours boursiers, un échantillon aussi réduit ne permet pas de le trancher.
Pour aller plus loin
- Meilleurs secteurs après les élections de mi-mandat : le tableau des douze secteurs dont dépend cette page
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès : gouvernement divisé contre gouvernement unifié, législature par législature
- La Bourse après les élections de mi-mandat : 1950–2026 : le bilan du S&P 500
- Actions bancaires après les midterms : 25 votes, 1926-2022 : le volet financier
- Small caps ou large caps après les mi-mandat ? 1926-2022 : les mêmes 25 élections, classées par taille d'entreprise
- Taux du Trésor et dollar après les élections de mi-mandat : le versant obligataire et monétaire
- Les actions de défense montent-elles après les midterms ? : les fournisseurs de défense
Sources
- Kenneth R. French Data Library : 49 Industry Portfolios (quotidiens et mensuels, rendements pondérés par la capitalisation, nombre d'entreprises, taille moyenne des entreprises) et facteurs de recherche Fama/French (quotidiens), données CRSP jusqu'à septembre 2026.
- Historique quotidien des cotations différées de Cboe Global Markets pour SPY, XLI, IYT, ITA, CAT et PAVE, jusqu'au 3 novembre 2026.
- Articles de Wikipédia sur la Federal-Aid Highway Act of 1956, ISTEA, TEA-21, SAFETEA-LU, l'American Recovery and Reinvestment Act of 2009, MAP-21, le FAST Act et l'Infrastructure Investment and Jobs Act (dates de promulgation, Congrès ayant adopté la loi), et « Party divisions of United States Congresses » (contrôle des chambres).
- Résultat 2026 : projections d'AP et de NBC News au 4 novembre 2026, 1 h 50 ET.


