 Par Muke
Référence des résultats d'Airbnb : réservations, chiffre d'affaires, flux de trésorerie disponible et réactions de l'action ABNB
Airbnb a publié le 5 novembre un chiffre d'affaires de 4,87 milliards de dollars pour le T3 2026, en hausse de 19 % sur un an, et un bénéfice dilué de 3,16 dollars par action, supérieur au consensus Zacks de 2,89 dollars. Les nuitées et places réservées ont progressé de 16 %, le rythme le plus rapide depuis au moins 11 trimestres, et le conseil d'administration a approuvé une nouvelle autorisation de rachat d'actions de 12 milliards de dollars. ABNB a clôturé la séance régulière à 170,13 dollars, en baisse de 3,5 % un jour où le S&P 500 a reculé de 4,4 %, puis s'est échangée à 188,84 dollars après la clôture (after hours), 11,0 % au-dessus de ce cours de clôture.
Cette page est une référence des résultats d'Airbnb. Elle rassemble dans un seul tableau 11 trimestres de réservations, de chiffre d'affaires, de bénéfice et de flux de trésorerie disponible publiés par la société, évalue les résultats du T3 2026 au regard des estimations des analystes et des propres prévisions (guidance) données par la direction en août, et recense l'évolution de l'action ABNB après chacune des 13 dernières publications. La question de fond est celle que posait le brouillon initial : Airbnb entre-t-il dans une phase plus durable de croissance rentable, ou le marché a-t-il intégré en une seule soirée un trimestre exceptionnellement bon ?
Mis à jour le 5 novembre 2026 (heure du Pacifique, États-Unis), après la publication par Airbnb de sa lettre aux actionnaires du T3 2026 à l'issue de la clôture du marché américain. Sources : les lettres aux actionnaires des T2 et T3 2026 déposées via le Form 8-K, le Form 10-Q du T3 2026, les communiqués de résultats du T3 2026 d'Expedia Group et de Booking Holdings, des estimations d'analystes datées de Zacks et d'Investing.com, et les cours de clôture quotidiens de Polygon.io recoupés avec Cboe. Le cours after hours est une cotation datée, pas une clôture ; la séance régulière du 6 novembre n'avait pas encore ouvert au moment de la rédaction de cette page. Les chiffres publiés, les estimations et nos propres calculs sont signalés tout au long du texte.
Les résultats d'Airbnb au T3 2026 en un coup d'œil
| Poste | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| Chiffre d'affaires | 4 869 M$ | 3 608 M$ | 4 095 M$ |
| Croissance du chiffre d'affaires (ex-FX) | 19 % (16 %) | 17 % (13 %) | 10 % (10 %) |
| Nuitées et places réservées | 155,0 M | 148,3 M | 133,6 M |
| Valeur brute des réservations (GBV) | 27,7 Md$ | 27,2 Md$ | 22,9 Md$ |
| Tarif journalier moyen (ADR) | 178,83 $ | 183,73 $ | 171,29 $ |
| Résultat net | 1 890 M$ | 816 M$ | 1 374 M$ |
| BPA dilué | 3,16 $ | 1,37 $ | 2,21 $ |
| EBITDA ajusté (marge) | 2 509 M$ (52 %) | 1 261 M$ (35 %) | 2 051 M$ (50 %) |
| Trésorerie nette issue des activités opérationnelles | 1 508 M$ | 1 270 M$ | 1 356 M$ |
| Flux de trésorerie disponible | 1 426 M$ | 1 253 M$ | 1 349 M$ |
| Rachats d'actions | 712 M$ | 1,1 Md$ | 857 M$ |
| Take rate implicite (chiffre d'affaires ÷ GBV) | 17,6 % | 13,3 % | 17,9 % |
Source : lettre aux actionnaires d'Airbnb du T3 2026 (Form 8-K, Exhibit 99.1), lettre aux actionnaires du T2 2026 et Form 10-Q du T3 2026. Le take rate de 17,6 % du T3 2026 est le chiffre de la société ; ceux du T2 2026 et du T3 2025 sont nos calculs selon la même définition. Le T3 est le trimestre de pointe des voyages pour Airbnb : il faut donc le comparer au T3 2025, et non au T2.
Le résultat net a progressé de 38 %, plus vite que le chiffre d'affaires, en partie pour une raison fiscale : la charge d'impôt sur les bénéfices a baissé de 135 millions de dollars, car le T3 2025 avait supporté une provision pour dépréciation de 213 millions de dollars sur des crédits de l'impôt minimum alternatif des sociétés (CAMT). Le résultat opérationnel, qui exclut cet effet, a augmenté de 24 % à 2 021 millions de dollars, et la marge opérationnelle s'est élargie à 41,5 %, contre 39,7 %.
Résultats réels et attentes
| Indicateur | Attendu | Réel | Verdict |
|---|---|---|---|
| Chiffre d'affaires | 4,75 Md$ (consensus Zacks, 3 nov.) ; 4,69 Md$ à 4,77 Md$ (prévision de la société, 6 août) | 4,869 Md$ | Dépasse Zacks de 2,5 % ; 2,1 % au-dessus du haut de la fourchette prévue |
| BPA dilué | 2,89 $ (consensus Zacks, 3 nov.) ; 2,85 $ (Investing.com) | 3,16 $ | Dépasse de 9,3 % (Zacks) ou de 10,9 % (Investing.com) |
| Croissance des nuitées et places réservées | Légèrement au-dessus de 10 % (prévision) | 16 % | Au-dessus |
| Croissance de la GBV | Autour de 15 % (prévision) | 21 % | Au-dessus |
| Take rate implicite | « Relativement stable » sur un an (prévision) | 17,6 %, contre environ 17,9 % | En dessous |
| Marge d'EBITDA ajusté | Légèrement inférieure aux 50 % du T3 2025 (prévision) | 52 % | Au-dessus |
Les estimations sont des observations datées de tiers, et non des prévisions de la société. Airbnb ne publie pas de BPA ajusté ; la comparaison utilise donc le BPA dilué publié. Les pourcentages de dépassement sont nos calculs.
La colonne des prévisions est la référence la plus utile, car elle mesure la performance par rapport à ce que la direction elle-même annonçait en août. Quatre des cinq postes faisant l'objet d'une prévision ont fait mieux que promis. Le seul raté, le take rate, est expliqué plus bas et relève surtout d'un effet de calendrier.
Les résultats d'Airbnb par trimestre, du T1 2024 au T3 2026
| Trimestre | Nuitées et places réservées | GBV | Chiffre d'affaires | Croissance du chiffre d'affaires | Résultat net | BPA dilué | EBITDA ajusté | Flux de trésorerie disponible |
|---|---|---|---|---|---|---|---|---|
| T1 2024 | 132,6 M | 22,9 Md$ | 2 142 M$ | 18 % | 264 M$ | 0,41 $ | 424 M$ | 1 909 M$ |
| T2 2024 | 125,1 M | 21,2 Md$ | 2 748 M$ | 11 % | 555 M$ | 0,86 $ | 894 M$ | 1 043 M$ |
| T3 2024 | 122,8 M | 20,1 Md$ | 3 732 M$ | 10 % | 1 368 M$ | 2,13 $ | 1 958 M$ | 1 074 M$ |
| T4 2024 | 111,0 M | 17,6 Md$ | 2 480 M$ | 12 % | 461 M$ | 0,73 $ | 765 M$ | 458 M$ |
| T1 2025 | 143,1 M | 24,5 Md$ | 2 272 M$ | 6 % | 154 M$ | 0,24 $ | 417 M$ | 1 781 M$ |
| T2 2025 | 134,4 M | 23,5 Md$ | 3 096 M$ | 13 % | 642 M$ | 1,03 $ | 1 043 M$ | 962 M$ |
| T3 2025 | 133,6 M | 22,9 Md$ | 4 095 M$ | 10 % | 1 374 M$ | 2,21 $ | 2 051 M$ | 1 349 M$ |
| T4 2025 | 121,9 M | 20,4 Md$ | 2 778 M$ | 12 % | 341 M$ | 0,56 $ | 786 M$ | 521 M$ |
| T1 2026 | 156,2 M | 29,2 Md$ | 2 678 M$ | 18 % | 160 M$ | 0,26 $ | 519 M$ | 1 704 M$ |
| T2 2026 | 148,3 M | 27,2 Md$ | 3 608 M$ | 17 % | 816 M$ | 1,37 $ | 1 261 M$ | 1 253 M$ |
| T3 2026 | 155,0 M | 27,7 Md$ | 4 869 M$ | 19 % | 1 890 M$ | 3,16 $ | 2 509 M$ | 1 426 M$ |
Source : lettre aux actionnaires d'Airbnb du T3 2026, synthèse trimestrielle et rapprochements non GAAP (Form 8-K, Exhibit 99.1). BPA dilué tiré des déclarations XBRL d'Airbnb auprès de la SEC ; le BPA du T4 est obtenu en soustrayant le BPA sur neuf mois du BPA annuel. L'EBITDA ajusté et le flux de trésorerie disponible sont des indicateurs non GAAP définis par la société.
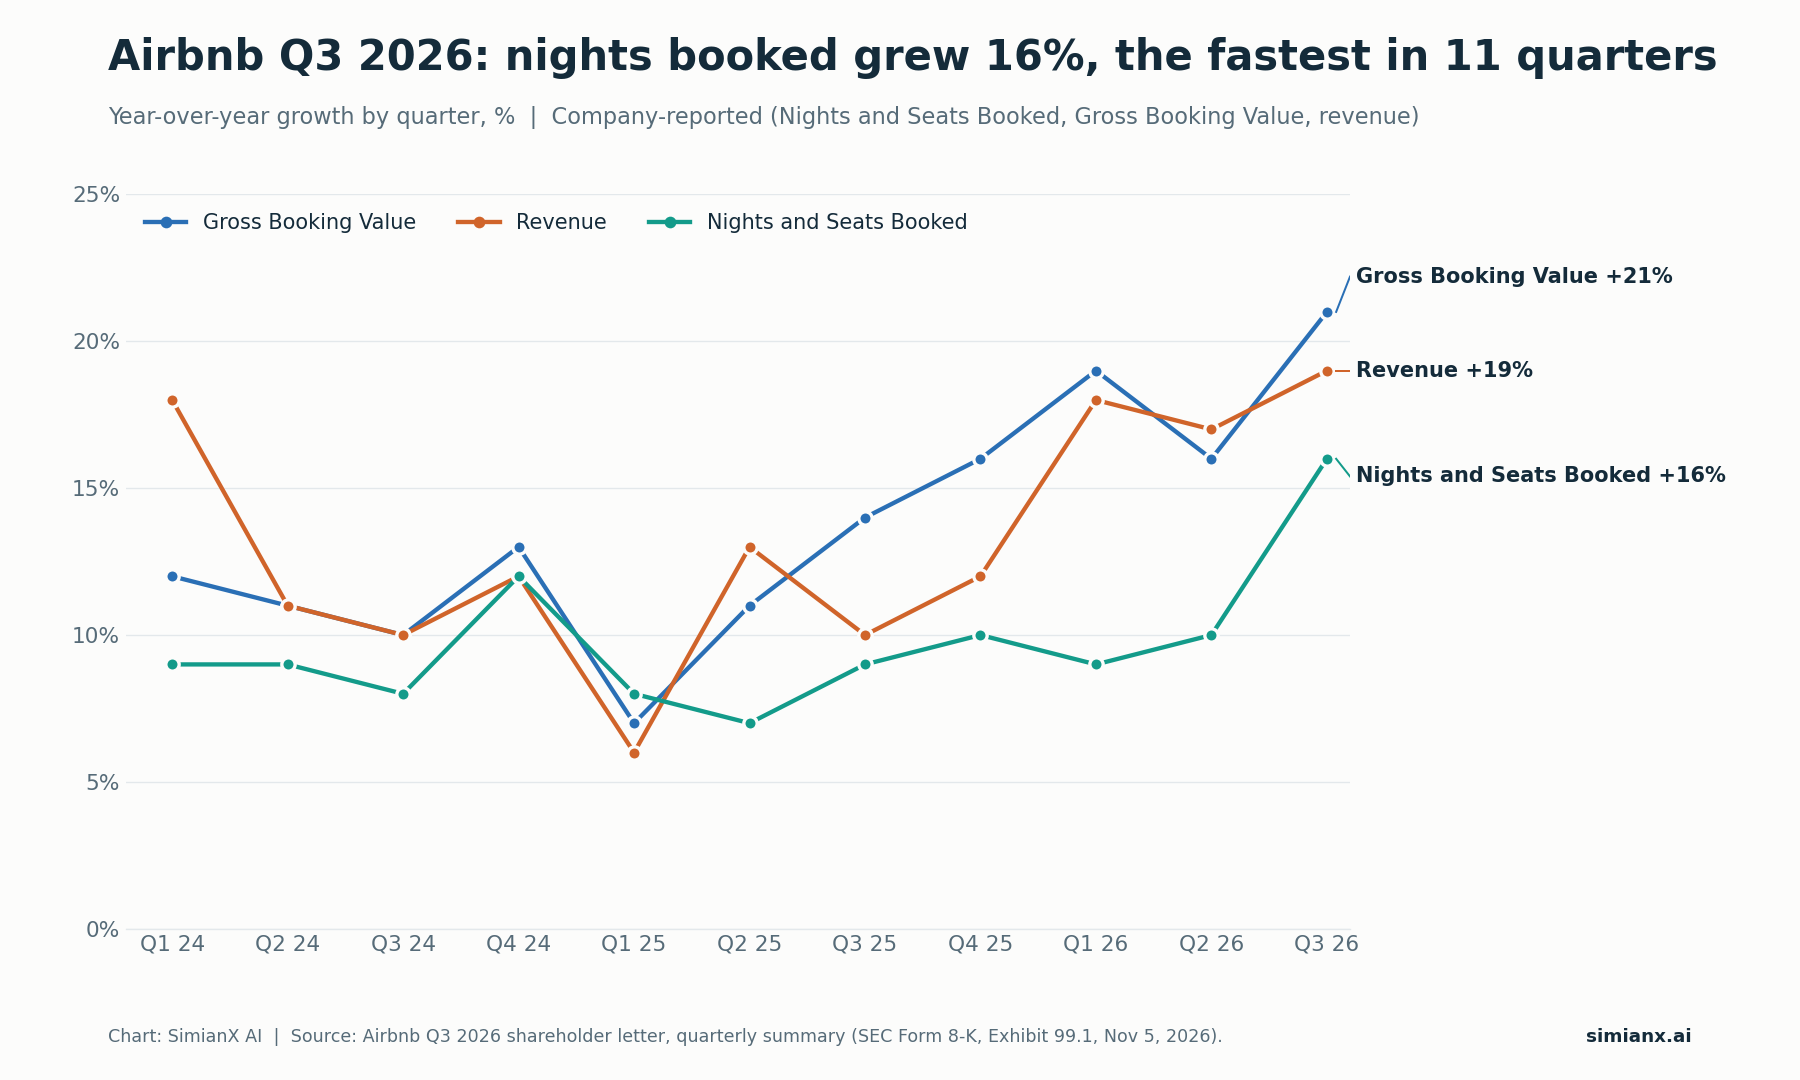
Les nuitées réservées progressaient de 7 % à 12 % par trimestre depuis deux ans ; au T3 2026, le rythme a bondi à 16 %.
Deux tendances ressortent. D'abord, l'accélération porte sur les volumes, pas seulement sur les prix : la croissance des nuitées et places réservées a bondi à 16 %, contre 10 % au T2, tandis que l'ADR n'a augmenté que de 4 %. Ensuite, la croissance du chiffre d'affaires est restée inférieure à celle de la GBV pour le troisième trimestre consécutif, car davantage de voyageurs réservent plus longtemps à l'avance et paient plus tard. Cet écart est le point essentiel à comprendre dans cette publication.
Pourquoi l'action Airbnb a-t-elle bondi ? Quatre catalyseurs en même temps
| Catalyseur | Éléments | Pourquoi c'est important |
|---|---|---|
| Demande plus dynamique | Nuitées et places réservées +16 %, nouveaux clients réservant pour la première fois +13 % | La croissance vient de davantage de voyages, pas seulement de prix plus élevés |
| Chiffre d'affaires et BPA supérieurs aux attentes | Chiffre d'affaires de 4,869 Md$ et BPA de 3,16 $, contre 4,75 Md$ et 2,89 $ attendus | Relève la base de bénéfices à court terme |
| Perspectives annuelles relevées | Croissance du chiffre d'affaires relevée à « un peu moins de 20 % », marge d'EBITDA ajusté portée à environ 36 % | Prolonge le scénario de croissance au-delà du T3 |
| Nouvelle capacité de rachat | Autorisation supplémentaire de 12 Md$, en plus des 2,7 Md$ restants | Donne à la direction de la marge pour réduire le nombre d'actions |
Sources : lettre aux actionnaires d'Airbnb du T3 2026 et Form 10-Q du T3 2026.
La combinaison compte davantage que chaque élément pris isolément. Un chiffre d'affaires supérieur aux attentes peut être relativisé si les prévisions faiblissent, des prévisions solides séduisent moins si les coûts progressent plus vite que les ventes, et un rachat d'actions peut paraître défensif quand l'activité ralentit. Ici, le marché a obtenu le même soir une dynamique opérationnelle, de meilleures perspectives et davantage de capacité de retour aux actionnaires. Cela explique une réévaluation brutale ; cela ne prouve pas que chaque dollar du gain after hours sera conservé.
5 novembre : une séance régulière faible, puis un bond after hours
Le contexte boursier change la lecture du titre annonçant un « bond de 10 % ». Airbnb a publié ses résultats après la clôture d'une journée de fortes ventes sur les actions américaines, analysée en détail dans Chute de Wall Street après les mi-mandats 2026 : la suite.
| Séance américaine | Clôture d'ABNB | Variation quotidienne | Variation quotidienne du SPY |
|---|---|---|---|
| 30 octobre 2026 | 164,39 $ | −1,24 % | −1,77 % |
| 2 novembre 2026 | 171,11 $ | +4,09 % | −0,48 % |
| 3 novembre 2026 | 166,96 $ | −2,43 % | +0,30 % |
| 4 novembre 2026 | 176,37 $ | +5,64 % | +1,65 % |
| 5 novembre 2026 | 170,13 $ | −3,54 % | −4,41 % |
| 5 novembre, after hours (19 h 59 ET) | 188,84 $ (cotation) | +11,0 % par rapport à la clôture | n.d. |
Sources : clôtures quotidiennes de Polygon.io, concordantes avec les données historiques de Cboe jusqu'au 4 novembre et avec la cotation de clôture officielle de Cboe du 5 novembre ; cotation after hours de Stock Analysis. L'indice S&P 500 a reculé de 4,36 % le 5 novembre.
Nos calculs à partir de ces cours :
- Par rapport à la clôture du 5 novembre : 188,84 $ ÷ 170,13 $ − 1 = +11,0 %.
- Par rapport à la clôture du 4 novembre : 188,84 $ ÷ 176,37 $ − 1 = +7,1 %. Une partie de la réaction a effacé la baisse du 5 novembre.
- Par rapport au plus haut intrajournalier sur 52 semaines de 193,45 $ (24 août) : environ 2,4 % en dessous. Le plus haut en clôture sur 52 semaines est de 190,50 $ (25 août).
- Par rapport au record historique en clôture de 216,84 $ (11 février 2021) : environ 12,9 % en dessous.
- Depuis le début de l'année : la clôture du 5 novembre, à 170,13 $, était 25,4 % au-dessus de la clôture de fin 2025, à 135,72 $.
ABNB a mieux résisté que le marché pendant la séance régulière : elle a reculé de 3,5 % quand le SPY perdait 4,4 %. L'action avait aussi gagné 5,6 % le 4 novembre, au lendemain de la publication de Booking Holdings ; une partie de l'optimisme sur la demande de voyages était donc déjà dans les cours avant qu'Airbnb ne dise quoi que ce soit.
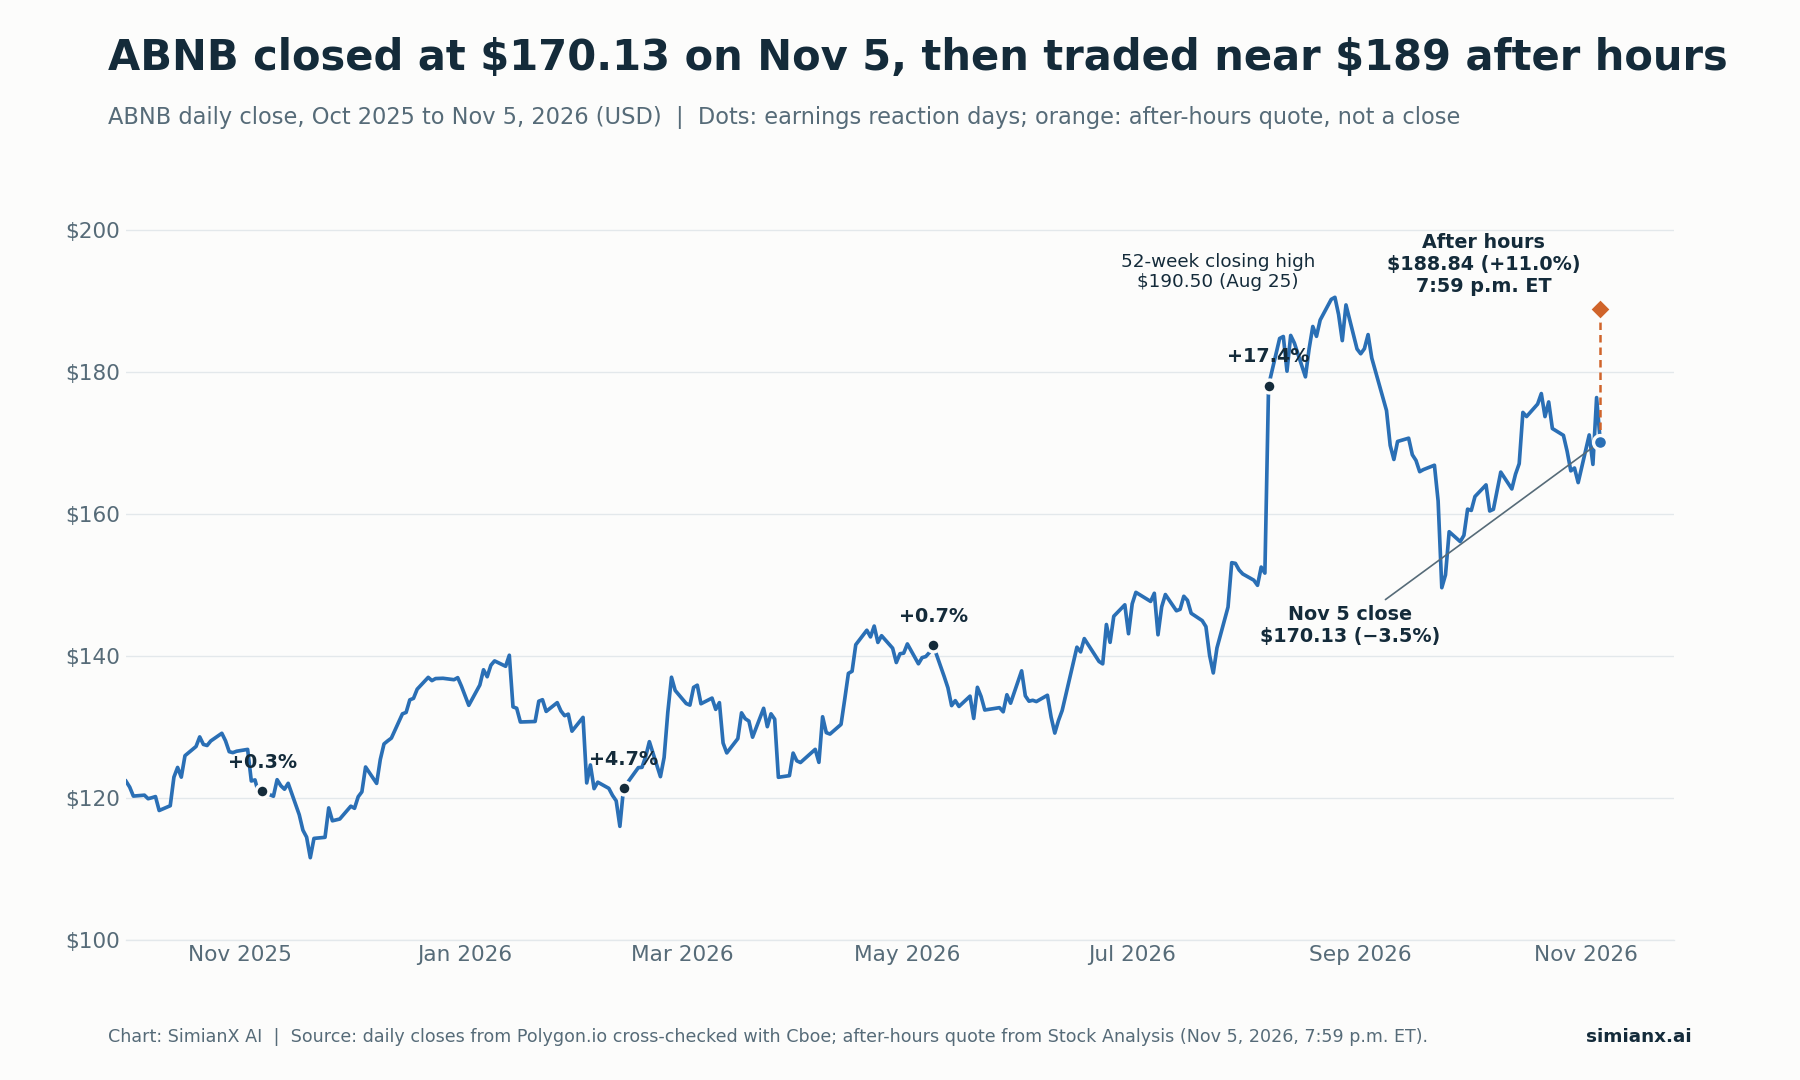
La cotation after hours a ramené ABNB près de ses plus hauts d'août ; la séance régulière du 6 novembre servira de test de confirmation.
Réaction de l'action ABNB après chaque publication de résultats depuis 2023
Airbnb publie ses résultats après la clôture du marché américain ; la réaction apparaît donc lors de la séance suivante.
| Date de publication | Trimestre publié | Clôture avant publication | Clôture de la séance suivante | Variation d'ABNB | SPY sur la même séance |
|---|---|---|---|---|---|
| 3 août 2023 | T2 2023 | 140,88 $ | 140,17 $ | −0,5 % | −0,5 % |
| 1er nov. 2023 | T3 2023 | 119,47 $ | 115,50 $ | −3,3 % | +1,9 % |
| 13 févr. 2024 | T4 2023 | 150,82 $ | 148,20 $ | −1,7 % | +0,9 % |
| 8 mai 2024 | T1 2024 | 157,90 $ | 147,05 $ | −6,9 % | +0,6 % |
| 6 août 2024 | T2 2024 | 130,47 $ | 113,01 $ | −13,4 % | −0,7 % |
| 7 nov. 2024 | T3 2024 | 147,37 $ | 134,61 $ | −8,7 % | +0,4 % |
| 13 févr. 2025 | T4 2024 | 141,04 $ | 161,42 $ | +14,4 % | 0,0 % |
| 1er mai 2025 | T1 2025 | 124,01 $ | 125,26 $ | +1,0 % | +1,5 % |
| 6 août 2025 | T2 2025 | 130,50 $ | 120,03 $ | −8,0 % | −0,1 % |
| 6 nov. 2025 | T3 2025 | 120,53 $ | 120,88 $ | +0,3 % | +0,1 % |
| 12 févr. 2026 | T4 2025 | 115,96 $ | 121,35 $ | +4,7 % | +0,1 % |
| 7 mai 2026 | T1 2026 | 140,46 $ | 141,49 $ | +0,7 % | +0,8 % |
| 6 août 2026 | T2 2026 | 151,64 $ | 178,07 $ | +17,4 % | +0,6 % |
| 5 nov. 2026 | T3 2026 | 170,13 $ | En attente (6 nov.) | +11,0 % after hours | n.d. |
Source : clôtures quotidiennes de Polygon.io recoupées avec Cboe ; dates de publication tirées des Form 8-K d'Airbnb. Les variations sont calculées de clôture à clôture et sont nos calculs.
Sur les 13 réactions complètes, ABNB a progressé six fois et reculé sept fois. La variation moyenne a été de −0,3 %, la médiane de −0,5 % et la variation absolue moyenne de 6,2 %. La tendance a récemment changé : l'action a progressé après chacune des quatre dernières publications, alors qu'elle avait reculé après cinq des six publications d'août 2023 à novembre 2024. Les publications du T3 ont historiquement été des points faibles (−3,3 %, −8,7 % et +0,3 % de 2023 à 2025), ce qui rend inhabituelle la réaction after hours de ce trimestre.
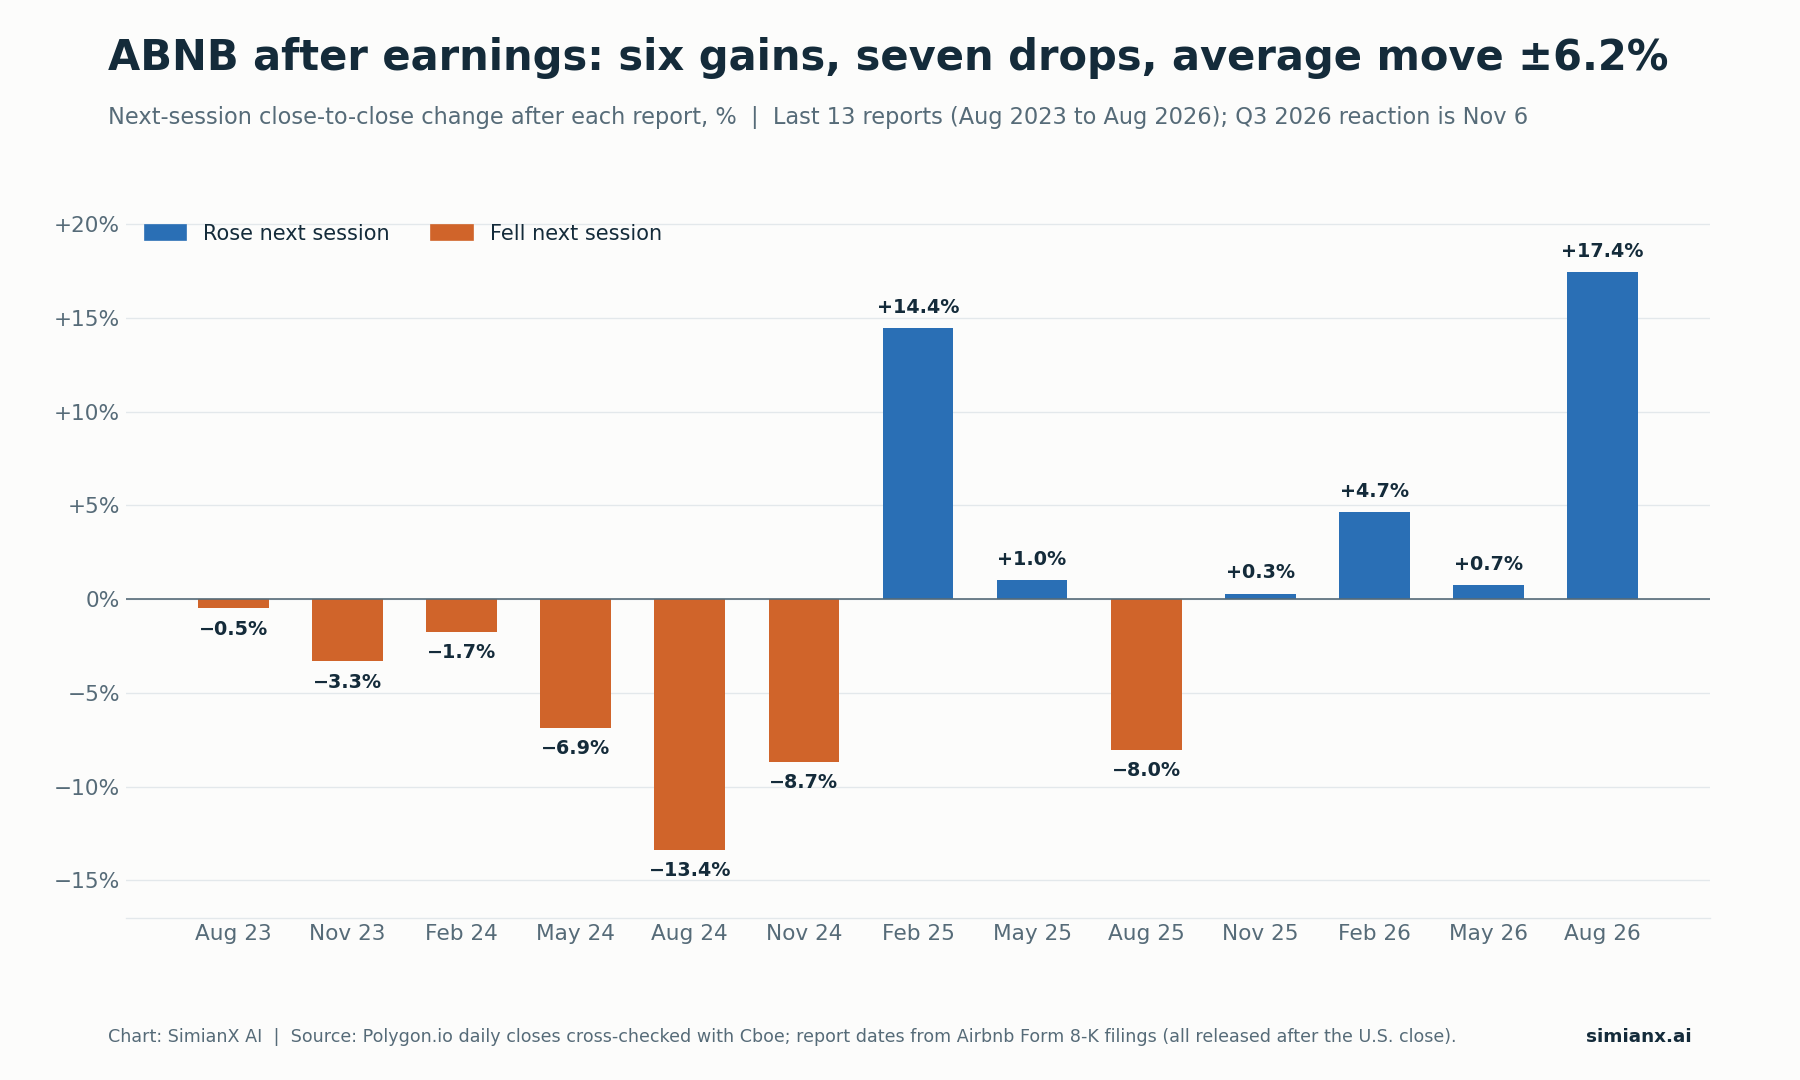
Variation moyenne d'environ −0,3 %, mais l'amplitude typique avoisine 6 % dans un sens comme dans l'autre.
Réservations : les volumes ont davantage contribué que les prix
Airbnb publie directement l'ADR ; la répartition entre prix et volumes n'a donc pas besoin d'être estimée. L'ADR s'est établi à 178,83 dollars au T3 2026, en hausse de 4 % (5 % hors effets de change), tandis que les nuitées et places réservées ont progressé de 16 %. L'essentiel de la croissance de 21 % de la GBV provient d'un plus grand nombre de nuitées.
| Région | Croissance des nuitées et places réservées | Variation de l'ADR (ex-FX) | Commentaire de la société |
|---|---|---|---|
| Amérique du Nord | Légèrement au-dessus de 10 %, la plus forte depuis quatre ans | +6 % | Meilleurs flux de voyageurs étrangers vers les États-Unis ; mix orienté vers des logements entiers plus grands |
| EMEA | Autour de 15 %, en accélération | +5 % (+7 %) | Amélioration généralisée au Royaume-Uni, en France, en Allemagne, en Espagne et en Italie |
| Amérique latine | Plus de 20 % | +8 % (+4 %) | Nuitées au départ du Brésil en hausse de plus de 30 % |
| Asie-Pacifique | Plus de 20 % | +1 % | Nuitées au départ du Japon en hausse d'un peu plus de 20 % ; Inde, plus de 60 % |
Source : lettre aux actionnaires d'Airbnb du T3 2026. La société communique les taux de croissance régionaux sous forme de fourchettes.
Autres signaux de demande dans la lettre :
- Les nouveaux clients réservant pour la première fois ont progressé de 13 % sur un an, le rythme le plus rapide depuis début 2022.
- Les réservations via l'application ont augmenté de 29 % et atteint 66 % du total des nuitées réservées, contre 62 % un an plus tôt.
- Les annonces actives ont progressé à un rythme élevé à un chiffre, conforme aux trimestres récents, tandis que les nuitées disponibles ont augmenté plus vite que l'offre totale.
- Les hôtels représentent toujours un pourcentage à un chiffre des nuitées réservées ; environ 35 % des voyageurs dont la première réservation sur Airbnb portait sur un hôtel ont ensuite réservé un logement.
Un vent porteur sectoriel y contribue, mais l'ampleur de l'accélération dans les quatre régions plaide aussi pour une exécution propre à la société. Le test sera de savoir si la croissance des volumes reste comprise entre 10 % et 20 % lorsque les bases de comparaison se durciront en 2027.
Take rate et « Réservez maintenant, payez plus tard » : pourquoi le chiffre d'affaires est resté en retrait des réservations
La GBV a progressé de 21 %, le chiffre d'affaires de 19 %. Le take rate implicite (chiffre d'affaires divisé par la GBV) est tombé à 17,6 %, contre environ 17,9 % un an plus tôt, alors que les prévisions d'août tablaient sur un take rate « relativement stable » par rapport à l'an dernier.
Airbnb avance deux raisons :
- Réservez maintenant, payez plus tard (RNPL, selon le sigle anglais). Les voyageurs réservent plus longtemps à l'avance. La GBV est enregistrée au moment de la réservation, mais le chiffre d'affaires est comptabilisé à l'arrivée (check-in) ; les réservations anticipées ajoutent donc de la GBV maintenant et du chiffre d'affaires plus tard.
- Des réductions de chiffre d'affaires plus importantes (contra revenue), notamment des incitations et des crédits liés à de nouvelles initiatives commerciales, dans une moindre mesure.
Le 10-Q ajoute deux mises en garde. Les réservations RNPL, qui n'exigent aucun paiement au moment de la réservation, ont connu des taux d'annulation plus élevés que les réservations classiques. Et à mesure que le RNPL se développe, le lien entre GBV, chiffre d'affaires et encaissements « est devenu moins corrélé ». Le bilan en montre l'effet : les frais perçus d'avance non acquis (unearned fees) sont tombés à 1,536 milliard de dollars au 30 septembre 2026, contre 1,820 milliard un an plus tôt, car les voyageurs paient plus près de leur séjour.
Le raté sur le take rate relève donc surtout du calendrier, et non d'une baisse des frais. Airbnb a bien simplifié ses frais, en faisant passer la quasi-totalité des hôtes à des frais de service uniques de 15,5 %, mais affirme que les hôtes peuvent ajuster leurs prix pour conserver les mêmes revenus nets. Pour le T4, la société s'attend à un take rate en légère hausse sur un an. Si la GBV continue de croître plus vite que le chiffre d'affaires sans ce retournement, l'inquiétude deviendra plus sérieuse.
Perspectives : prévisions du T4 2026 et année complète relevée
| Élément des prévisions | Précédent (6 août) | Mis à jour (5 novembre) |
|---|---|---|
| Croissance du chiffre d'affaires sur l'ensemble de 2026 | Au moins autour de 15 % | Un peu moins de 20 % |
| Marge d'EBITDA ajusté sur l'ensemble de 2026 | Au moins 35,5 % | Environ 36 % |
| Chiffre d'affaires du T4 2026 | n.d. | 3,22 Md$ à 3,28 Md$ (croissance de 16 % à 18 %) |
| Effet de change au T4 | n.d. | Effet favorable d'environ 2 points de pourcentage |
| Croissance de la GBV au T4 | n.d. | Autour de 15 % |
| Croissance des nuitées et places réservées au T4 | n.d. | Au moins légèrement au-dessus de 10 % |
| Take rate implicite au T4 | n.d. | En légère hausse sur un an |
| Marge d'EBITDA ajusté au T4 | n.d. | Légèrement inférieure à celle du T4 2025, en partie en raison du calendrier marketing |
| Taux d'imposition effectif sur l'ensemble de 2026 | Un peu moins de 20 % | Autour de 15 % |
Source : lettres aux actionnaires d'Airbnb des T2 et T3 2026. Il s'agit de prévisions de la direction, et non de résultats.
Notre vérification des nouveaux chiffres :
- Point médian du chiffre d'affaires du T4 : (3,22 Md$ + 3,28 Md$) ÷ 2 = 3,25 Md$, en hausse de 17,0 % par rapport aux 2,778 Md$ du T4 2025. Sans l'effet de change favorable d'environ 2 points, la croissance prévue se rapproche plutôt de 14 % à 16 % (une approximation, et non une prévision officielle à taux de change constants).
- Chiffre d'affaires annuel implicite : chiffre d'affaires sur neuf mois de 11,155 Md$ plus le point médian de 3,25 Md$ = 14,41 Md$, en hausse de 17,7 % par rapport aux 12,241 Md$ de 2025. C'est cohérent avec « un peu moins de 20 % ».
- Marge implicite du T4 : environ 36 % de 14,41 Md$ représentent quelque 5,19 Md$ d'EBITDA ajusté annuel. En retranchant les 4,289 Md$ réalisés sur les neuf premiers mois, il reste environ 0,90 Md$ pour le T4, soit une marge proche de 27,6 %, contre 28,3 % au T4 2025. Cela correspond à « légèrement inférieure ».
Un objectif de marge annuelle plus élevé et une marge plus faible au T4 peuvent coexister, car le T3 constitue le pic saisonnier. La question pour 2027 est de savoir si les dépenses marketing supplémentaires attirent des voyageurs qui reviennent ensuite d'eux-mêmes, sans incitation payante.
Flux de trésorerie disponible, rachats d'actions et nombre d'actions
| Poste de trésorerie et de capital | T3 2026 | Neuf mois 2026 |
|---|---|---|
| Trésorerie nette issue des activités opérationnelles | 1 508 M$ | 4 486 M$ |
| Acquisitions d'immobilisations corporelles | 82 M$ | 103 M$ |
| Flux de trésorerie disponible | 1 426 M$ (marge de 29 %) | 4 383 M$ |
| Charge de rémunération en actions | 462 M$ | 1 359 M$ |
| Rachats d'actions | 712 M$ (4,4 M d'actions) | 2,8 Md$ (20,4 M d'actions) |
| Impôts payés sur les attributions d'actions aux salariés | n.d. | 534 M$ |
Sources : lettre aux actionnaires d'Airbnb du T3 2026 et Form 10-Q du T3 2026. Le flux de trésorerie disponible sur neuf mois correspond à la somme des trois chiffres trimestriels.
Le flux de trésorerie disponible sur 12 mois glissants s'est élevé à 4,904 milliards de dollars, soit une marge de 35 % sur un chiffre d'affaires de 13,933 milliards de dollars. Le flux de trésorerie disponible du T3 inclut l'achat en juillet d'un bien immobilier à New York (les investissements ont bondi à 82 millions de dollars, contre 17 millions au T2) et des sorties de besoin en fonds de roulement liées au RNPL. La trésorerie, les placements à court terme et la trésorerie soumise à restrictions s'élevaient à 12,6 milliards de dollars, et Airbnb a signé le 30 octobre une nouvelle facilité de crédit renouvelable de 1,0 milliard de dollars sur cinq ans.
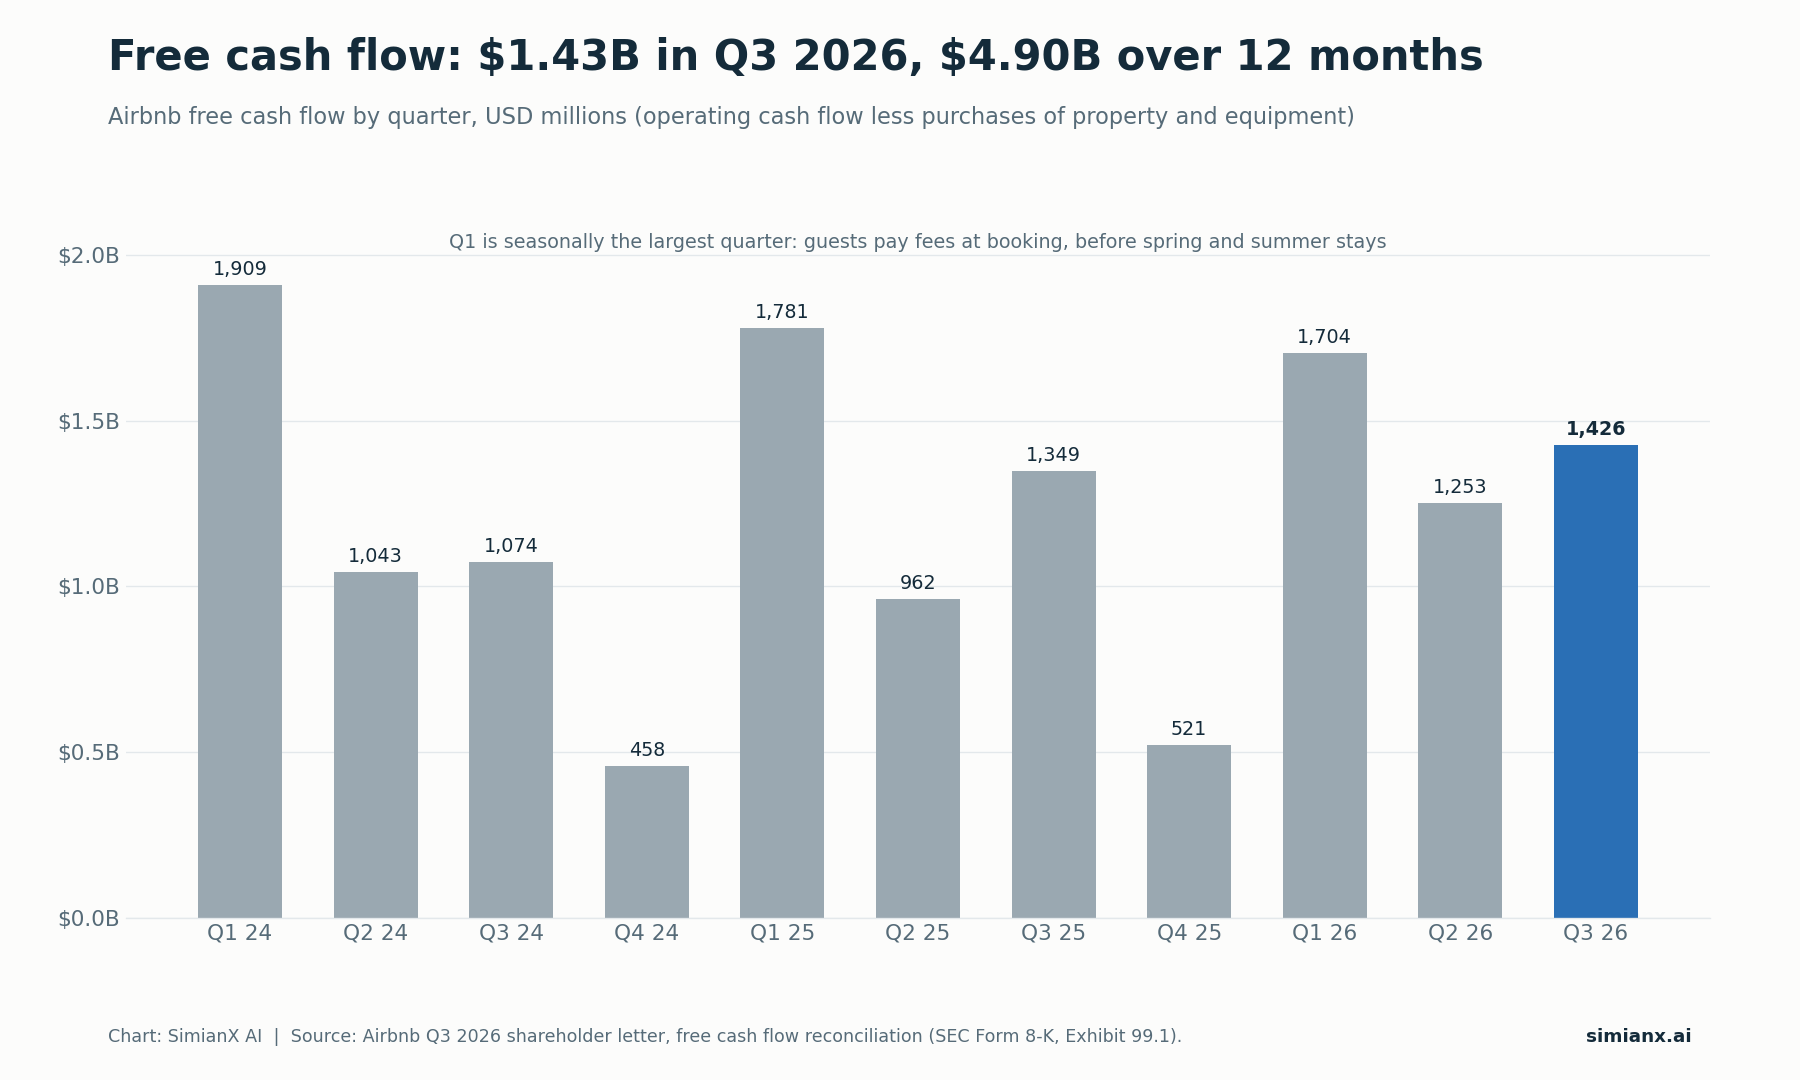
Le flux de trésorerie disponible est saisonnier : les voyageurs paient les frais de service à la réservation, si bien que le T1 est le trimestre le plus élevé et le T4 le plus faible.
Le rachat de 12 milliards de dollars est une capacité, pas une dépense. Airbnb a racheté 4,4 millions d'actions pour 712 millions de dollars au T3, à un prix moyen de 161,95 dollars par action, ce qui laisse 2,7 milliards de dollars disponibles dans l'ancien programme. La nouvelle autorisation ajoute 12 milliards de dollars, pour une capacité totale d'environ 14,7 milliards de dollars. Le programme n'a pas de date d'expiration et n'oblige pas la société à racheter la moindre action.
Pour donner un ordre de grandeur : 12 Md$ ÷ 188,84 $ = environ 63,5 millions d'actions, soit à peu près 10 % des 628 millions d'actions entièrement diluées déclarées par Airbnb au 30 septembre. Il s'agit d'un calcul de capacité à titre d'illustration, pas d'une prévision. L'indicateur qui compte est le nombre net d'actions, car la rémunération en actions continue d'en ajouter. Le nombre moyen pondéré d'actions diluées est tombé à 597 millions au T3 2026, contre 621 millions un an plus tôt, soit une baisse de 3,9 %. Depuis le lancement des rachats au T3 2022, Airbnb indique que son nombre d'actions entièrement diluées a diminué d'environ 10 %, pour un coût de plus de 17 milliards de dollars en rachats et en impôts réglés pour le compte des salariés. Pour une société plus petite faisant un pari de taille comparable au regard de son nombre d'actions, voir On Holding (ONON) : rachat de 1 Md$, 10 % du capital vs Nike.
Service client par l'IA : un poste de coûts mesurable
La lettre du T3 d'Airbnb fournit un chiffre sur l'IA plus complet que celui de la lettre du T2 sur lequel s'appuyait le brouillon initial. Au T3 2026, environ 40 % de l'ensemble des demandes adressées au service client, et pas seulement celles qui commencent dans l'assistant IA, ont été résolues sans agent humain, contre un tiers au T2 2026. Le coût du service client par réservation a baissé de plus de 17 % sur un an, en grande partie grâce à l'assistant IA. (Au T2, la société avait indiqué que près de 45 % des demandes commencées dans l'assistant IA étaient résolues sans intervention humaine, et que le coût par réservation avait baissé d'environ 16 %.)
Deux points sont à garder à l'esprit. Un coût par réservation plus faible ne signifie pas une baisse des dépenses totales de support ; les charges d'exploitation et de support ont encore augmenté, à 393 millions de dollars contre 365 millions, avec la hausse des volumes. Et le test pertinent consiste à savoir si la qualité des résolutions et la fidélisation des voyageurs tiennent à mesure que l'automatisation progresse. Airbnb a également annoncé son intention de commencer à déployer auprès des voyageurs son propre agent IA de planification de voyages au premier semestre 2027.
Airbnb face à Booking Holdings et Expedia au T3 2026
| Indicateur du T3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Croissance des volumes | 16 % (nuitées et places réservées) | 7 % (nuitées-chambres) | 7 % (nuitées-chambres réservées) |
| Croissance des réservations brutes | 21 % | 10 % | 11 % |
| Croissance du chiffre d'affaires | 19 % | −1 % publié, +9 % ajusté | 12 % |
| Date de publication | 5 nov. (après la clôture) | 3 nov. (après la clôture) | 4 nov. (après la clôture) |
| Variation de l'action lors de la séance suivante | En attente (+11,0 % after hours) | +9,8 % (4 nov.) | −13,7 % (5 nov.) |
Sources : communiqués de résultats du T3 2026 des sociétés (Form 8-K, Exhibit 99.1) ; variations boursières calculées par nos soins à partir des clôtures quotidiennes de Polygon.io. Le chiffre d'affaires publié de Booking inclut une réduction de 900 millions de dollars liée à une affaire avec la FTC, que la société exclut de son chiffre d'affaires ajusté. Les définitions des indicateurs diffèrent ; il s'agit donc d'une comparaison indicative, et non d'un calcul de parts de marché.
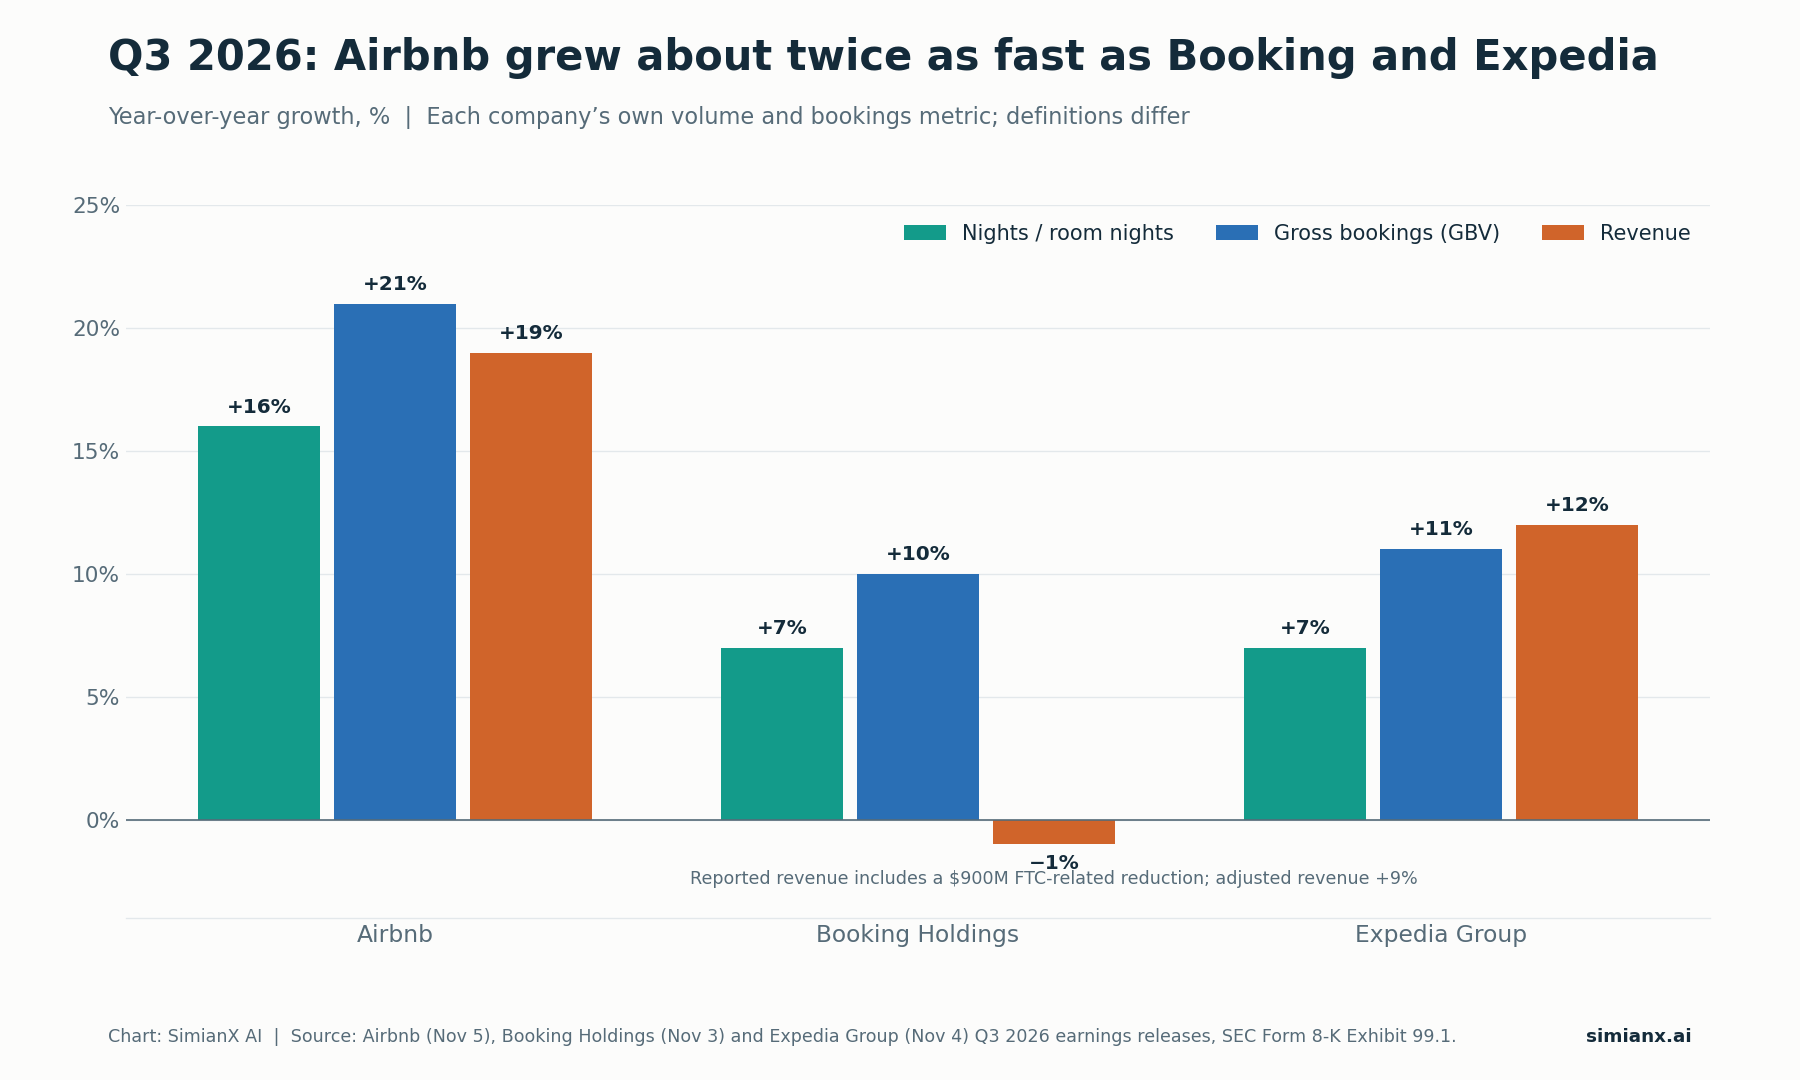
Les trois groupes ont fait état d'une demande de voyages résiliente ; la croissance des volumes d'Airbnb a été plus de deux fois supérieure à celle de ses concurrents plus grands.
Les données des concurrents se prêtent à deux lectures simultanées. La demande de voyages a été saine dans tout le secteur au T3, et Airbnb a progressé environ deux fois plus vite que ses deux plus grands concurrents cotés. Mais le marché ne récompense pas la croissance seule. Expedia a dépassé ses propres prévisions et relevé ses perspectives annuelles, et pourtant son action a chuté de 13,7 % le 5 novembre, dans un contexte de ventes généralisées, après avoir prévu une croissance des réservations brutes du T4 de seulement 3,3 % à 5,2 %. La prévision d'Airbnb d'une croissance de la GBV autour de 15 % au T4 constitue un signal prospectif bien plus fort, ce qui est la raison la plus évidente de la divergence de sa réaction after hours.
Les principaux risques après le rallye
Les attentes partent désormais de plus haut
Une hausse de 11 % after hours relève la barre pour le T4 et pour 2027. La question n'est plus de savoir si Airbnb peut croître, mais s'il peut dépasser des attentes plus exigeantes, à commencer par la séance du 6 novembre.
Géopolitique et demande en EMEA
La lettre aux actionnaires indique que la direction « suit de près l'évolution de la situation en EMEA », et le 10-Q précise que le conflit au Moyen-Orient « a eu et pourrait continuer d'avoir un impact sur les tendances de réservation », même s'il n'a pas encore été significatif. Les valeurs du voyage ont déjà réagi vivement à ce risque, comme l'a montré Désescalade Iran 2026 : pétrole baisse, voyage en rallye.
Annulations RNPL et calendrier des encaissements
Les réservations sans paiement initial ont été plus souvent annulées. Si les taux d'annulation augmentent à mesure que le RNPL se développe, la croissance actuelle de la GBV surestimera le chiffre d'affaires futur, et les frais perçus d'avance non acquis, une source de float (fonds encaissés par anticipation), continueront de diminuer.
Le marketing et les nouvelles activités coûtent de l'argent
Les frais commerciaux et marketing ont augmenté de 19 % au T3, à 762 millions de dollars, et la marge du T4 est prévue en baisse en partie en raison du calendrier marketing. Les hôtels, les services, la location de voitures et des partenariats comme l'accord avec American Express lancé le 22 octobre peuvent attirer de nouveaux voyageurs, mais ils impliquent des coûts de support, d'acquisition et de monétisation différents.
La réglementation reste un enjeu structurel
Les documents réglementaires d'Airbnb citent parmi les principaux risques les lois qui limitent la capacité des hôtes à proposer des annonces, ainsi que des litiges portant sur les taxes de séjour et d'autres impôts non assis sur le revenu. Cette page ne suppose l'entrée en vigueur d'aucune nouvelle réglementation pendant la période de publication des résultats.
Airbnb peut-il maintenir la croissance de son chiffre d'affaires ?
| Scénario | Éléments à surveiller | Conséquence |
|---|---|---|
| Scénario haussier | La croissance des volumes reste comprise entre 10 % et 20 %, le take rate se redresse à mesure que les réservations RNPL se concrétisent, le flux de trésorerie disponible par action continue d'augmenter | La réaccélération de 2026 devient une amélioration opérationnelle durable |
| Scénario central | La croissance reste saine mais ralentit vers un niveau légèrement supérieur à 10 % à mesure que les bases de comparaison se durcissent | L'activité s'améliore, mais le potentiel de valorisation est limité après le rallye |
| Scénario baissier | Les volumes ralentissent, les annulations RNPL augmentent, les coûts d'acquisition grimpent ou le Moyen-Orient pèse sur l'EMEA | Le rallye after hours se révèle trop optimiste quant à l'économie future du modèle |
Il s'agit de scénarios qualitatifs, et non de prévisions pondérées par des probabilités.
Le scénario haussier exige plus qu'un nouveau titre sur un chiffre d'affaires solide. Il faut des preuves que les nouveaux voyageurs reviennent, que l'offre reste attrayante pour les hôtes et que la croissance supplémentaire se traduit en trésorerie par action après dilution.
Questions fréquentes
Quand Airbnb a-t-il publié ses résultats du T3 2026 ?
Le jeudi 5 novembre 2026, après la clôture du marché américain. La lettre aux actionnaires a été déposée auprès de la SEC en tant qu'Exhibit 99.1 d'un Form 8-K, et la conférence téléphonique s'est tenue à 14 h, heure du Pacifique.
Airbnb a-t-il dépassé les estimations de bénéfice au T3 2026 ?
Oui. Le chiffre d'affaires de 4,869 milliards de dollars a dépassé de 2,5 % le consensus Zacks de 4,75 milliards de dollars et a excédé la propre fourchette de prévision de la société, de 4,69 à 4,77 milliards de dollars. Le BPA dilué de 3,16 dollars a dépassé de 9,3 % le consensus Zacks de 2,89 dollars.
Pourquoi l'action Airbnb a-t-elle bondi après ses résultats du T3 2026 ?
Les réservations ont accéléré, le chiffre d'affaires et le BPA ont dépassé les estimations, les prévisions annuelles ont été relevées et le conseil a ajouté une autorisation de rachat de 12 milliards de dollars. ABNB s'est échangée à 188,84 dollars after hours, 11,0 % au-dessus de sa clôture de 170,13 dollars. Il s'agissait d'une cotation after hours, et non d'un résultat de la séance régulière.
La valeur brute des réservations est-elle la même chose que le chiffre d'affaires ?
Non. La GBV correspond à la valeur totale des réservations, y compris les revenus des hôtes, les frais de ménage et les taxes. Le chiffre d'affaires est la part conservée par Airbnb, comptabilisée à l'arrivée. Au T3 2026, le chiffre d'affaires représentait 17,6 % de la GBV.
Le rachat de 12 milliards de dollars garantit-il une baisse du nombre d'actions ?
Non. Il s'agit d'une autorisation sans échéance ni obligation d'achat. L'effet net dépend des rachats effectifs, des prix payés et des nouvelles actions émises au profit des salariés.
Quelles sont les prévisions d'Airbnb pour le T4 2026 ?
Un chiffre d'affaires de 3,22 à 3,28 milliards de dollars, en hausse de 16 % à 18 % en incluant un effet de change favorable d'environ 2 points, une croissance de la GBV autour de 15 % et une marge d'EBITDA ajusté légèrement inférieure à celle du T4 2025. Sur l'ensemble de l'année, une croissance du chiffre d'affaires d'un peu moins de 20 % et une marge d'EBITDA ajusté d'environ 36 %.
Que doivent surveiller les investisseurs ensuite ?
La séance régulière du 6 novembre, puis le volume des réservations du T4, le take rate à mesure que les réservations RNPL se concrétisent, l'évolution des annulations, l'efficacité du marketing, le flux de trésorerie disponible et le nombre d'actions diluées.
Verdict : un scénario de croissance renforcé, pas une réévaluation sans risque
La publication du T3 2026 d'Airbnb a montré une véritable accélération de la demande : une croissance des volumes de 16 %, un chiffre d'affaires supérieur au haut de la fourchette prévue, une marge d'EBITDA ajusté de 52 % lors de son trimestre de pointe et 1,4 milliard de dollars de flux de trésorerie disponible. La société a fait mieux que ses propres prévisions d'août sur quatre des cinq postes concernés et a relevé ses objectifs annuels.
Les points plus faibles tiennent au calendrier et aux attentes. Le chiffre d'affaires reste en retrait des réservations à cause du RNPL, et un bond de 11 % after hours laisse moins de marge d'erreur. Quatre indicateurs décideront si le rallye tient :
- Demande : la croissance des volumes reste-t-elle comprise entre 10 % et 20 % ?
- Monétisation : le take rate se redresse-t-il à mesure que les séjours réservés en RNPL ont lieu ?
- Efficacité : les dépenses de marketing et de support portent-elles leurs fruits ?
- Allocation du capital : le nombre d'actions continue-t-il de baisser après la rémunération en actions ?
Pour d'autres références de résultats du T3 2026, voir Résultats McDonald’s T3 2026 : bilan et ventes comparables et Coca-Cola T3 2026 : les volumes et la valorisation de KO.
Cet article relève de la recherche financière et ne constitue ni un conseil en investissement personnalisé ni une recommandation d'achat ou de vente de titres.
Lecture Liée
- Chute de Wall Street après les mi-mandats 2026 : la suite
- Désescalade Iran 2026 : pétrole baisse, voyage en rallye
- Partenaires robotaxi d'Uber : accords, statut et action UBER
- Résultats McDonald’s T3 2026 : bilan et ventes comparables
- On Holding (ONON) : rachat de 1 Md$, 10 % du capital vs Nike
- Coca-Cola T3 2026 : les volumes et la valorisation de KO
Références
- Airbnb : lettre aux actionnaires du T3 2026 (Form 8-K, Exhibit 99.1), 5 novembre 2026
- Airbnb : Form 8-K annonçant les résultats du T3 2026, 5 novembre 2026
- Airbnb : Form 10-Q pour le trimestre clos le 30 septembre 2026
- Airbnb : lettre aux actionnaires du T2 2026 avec les prévisions du T3 (Form 8-K, Exhibit 99.1), 6 août 2026
- Salle de presse d'Airbnb : résultats financiers du T3 2026
- Expedia Group : communiqué de résultats du T3 2026, 4 novembre 2026
- Booking Holdings : communiqué de résultats du T3 2026, 3 novembre 2026
- Zacks via Yahoo Finance : Airbnb publiera ses résultats du T3, 3 novembre 2026
- Investing.com : le bénéfice d'Airbnb dépasse les attentes de 0,31 $ et le chiffre d'affaires bat les estimations, 5 novembre 2026
- Stock Analysis : cotation d'ABNB, cours after hours et fourchette sur 52 semaines
- Stock Analysis : historique des cours quotidiens d'ABNB
- SEC EDGAR : index des documents déposés par Airbnb


