On Holding après l'Investor Day : le rachat d'actions de 1 milliard de dollars, le ralentissement de la croissance et la comparaison avec Nike
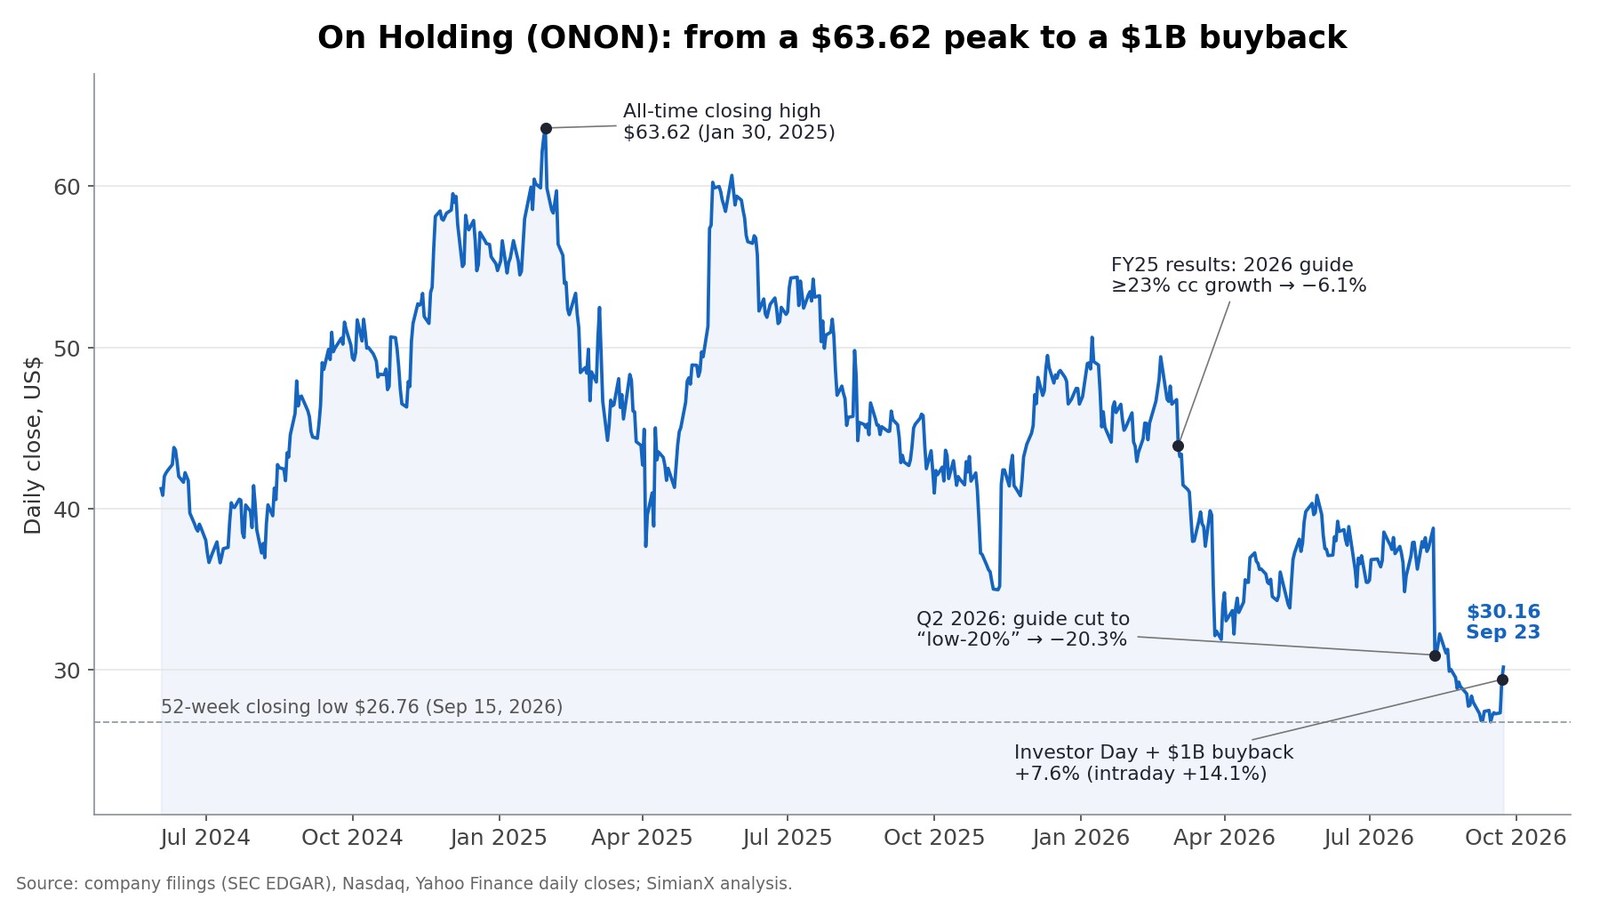
On Holding (NYSE : ONON) a clôturé à 29,39 $ le 22 septembre 2026, en hausse de 7,6 %, après que l'équipementier sportif suisse a profité de son Investor Day à Zurich pour annoncer son premier programme de rachat d'actions : jusqu'à 1 milliard de dollars d'actions de classe A d'ici fin 2029. Le volume a atteint 43,3 millions d'actions, environ cinq fois la moyenne sur 20 jours. Le titre était monté jusqu'à 31,16 $ (+14,1 %) en séance avant de rendre la moitié de ce gain, puis a encore pris 2,6 % pour clôturer à 30,16 $ le 23 septembre.
La plupart des articles ont résumé la journée ainsi : « On bondit grâce à un rachat d'actions, peut-il battre Nike ? » Les documents réglementaires et l'historique des cours montrent trois éléments que ce cadrage laisse de côté :
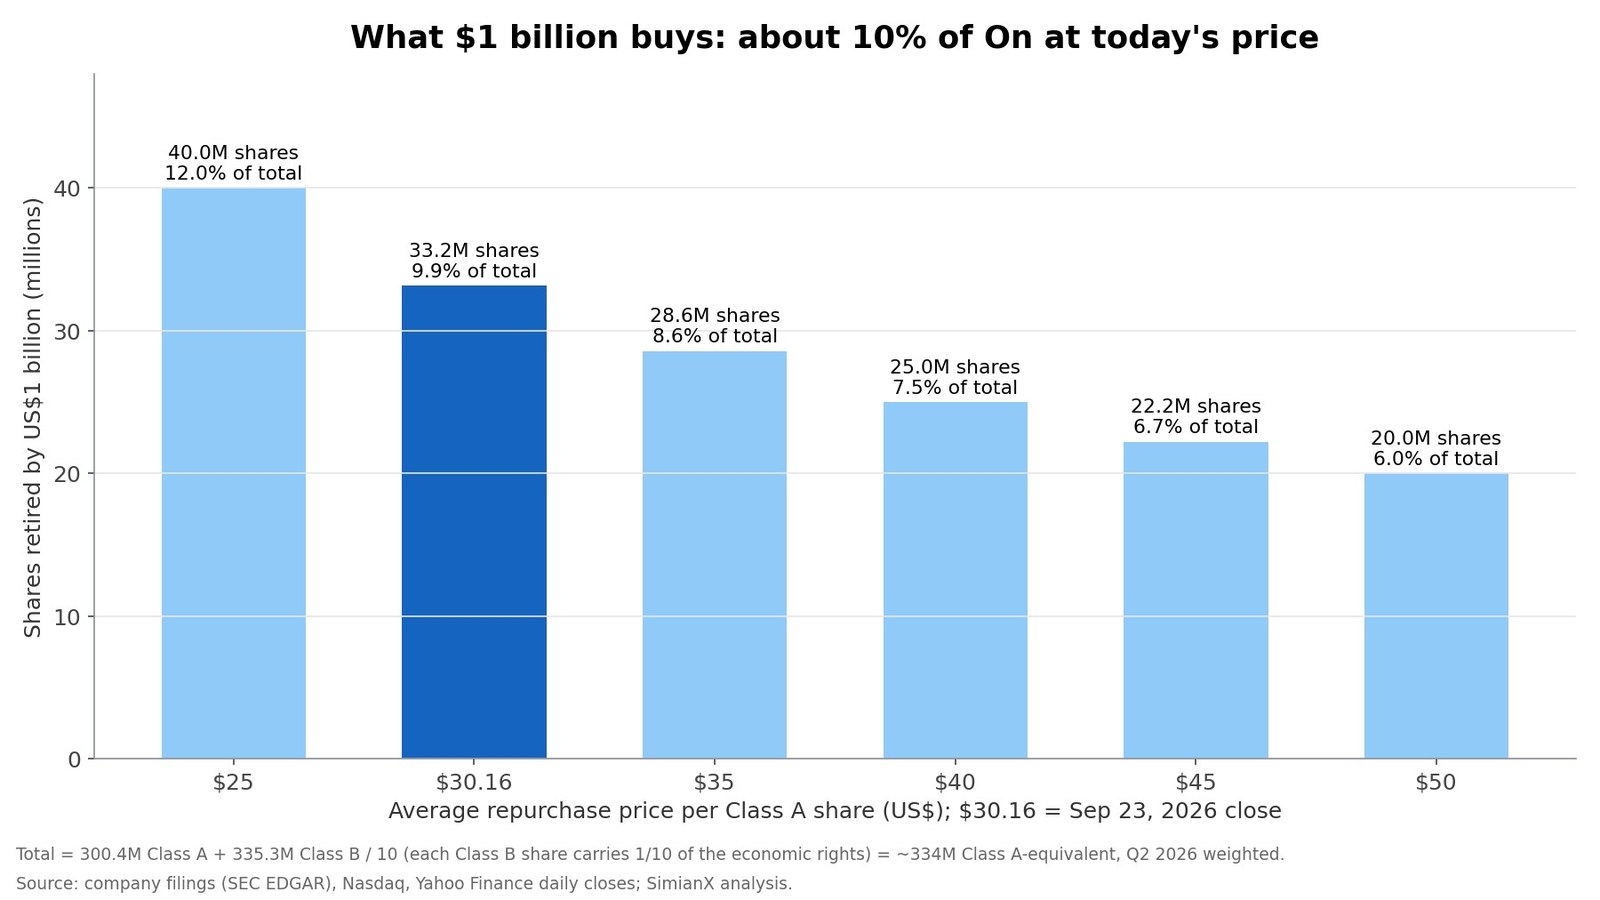
- Le rachat est important au regard de la taille d'On. À 30,16 $, 1 milliard de dollars permet de retirer environ 33 millions d'actions, soit près de 10 % de l'entreprise. À titre de comparaison, Nike a racheté pour 123 millions de dollars d'actions sur l'ensemble de son exercice 2026. On autorise environ huit fois ce montant, alors que sa capitalisation ne représente qu'un cinquième de celle de Nike.
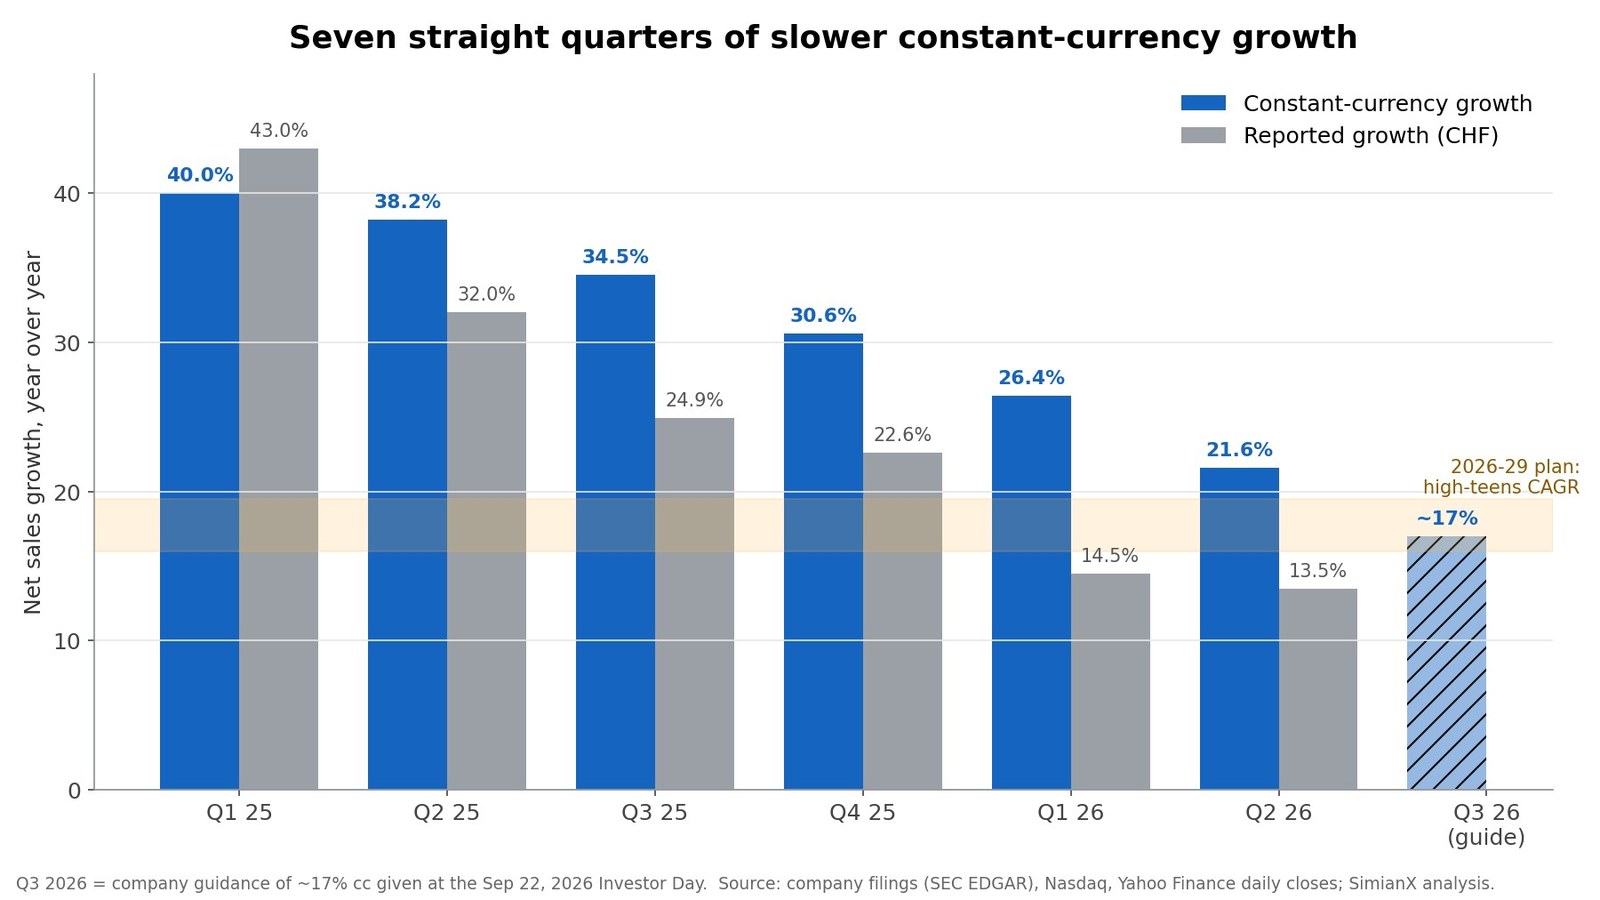
- La croissance ralentit depuis sept trimestres consécutifs. La croissance des ventes à taux de change constants est passée de 40,0 % au premier trimestre 2025 à 21,6 % au deuxième trimestre 2026. On prévoit environ 17 % pour le troisième trimestre 2026, et le nouveau plan 2029 table sur un rythme « dans le haut de la fourchette des 10 % ». Le rachat est arrivé six semaines après une chute de 20,3 % en une séance provoquée par un abaissement des prévisions.
- Battre Nike est surtout une affaire de marges et de rythme de croissance, pas de taille. Le chiffre d'affaires de Nike pour l'exercice 2026, 46,4 milliards de dollars, représente environ 12 fois les ventes d'On sur douze mois glissants. Même l'objectif 2029 d'On correspondrait à environ 15 % de ce que Nike vend aujourd'hui.
Cette analyse reconstitue l'histoire à partir du communiqué de l'Investor Day d'On, de ses résultats du deuxième trimestre 2026, du communiqué de résultats de Nike pour l'exercice 2026 et des données de marché quotidiennes. Elle ajoute un tableau sur le calcul du rachat, un tableau sur le ralentissement de la croissance, une comparaison directe On-Nike et un relevé de l'évolution d'ONON après chaque publication de résultats.
Les cours sont des clôtures officielles jusqu'au 23 septembre 2026. On publie ses comptes en francs suisses ; les conversions en dollars utilisent environ 1,21 US$ par franc.
ONON après l'Investor Day : les chiffres clés
| Indicateur | Valeur |
|---|---|
| Clôture, 22 sept. 2026 | 29,39 $ (+7,6 %) |
| Plus haut en séance, 22 sept. | 31,16 $ (+14,1 %) |
| Clôture, 23 sept. 2026 | 30,16 $ |
| Volume, 22 sept. | 43,3 M d'actions (~5 fois la moyenne sur 20 jours) |
| Plus haute clôture historique | 63,62 $ (30 janv. 2025), soit −52,6 % aujourd'hui |
| Plus basse clôture sur 52 semaines | 26,76 $ (15 sept. 2026) |
| Jour des résultats du T2 2026 (11 août) | −20,3 % |
| Base du nombre d'actions | ~334 M d'actions équivalent classe A |
| Capitalisation à 30,16 $ | ~10,1 Md$ |
| Trésorerie, 30 juin 2026 | 1 205,6 M CHF (~1,46 Md$) |
| Autorisation de rachat | Jusqu'à 1 Md$, jusqu'en déc. 2029 |
On compte deux catégories d'actions. Les 300,4 millions d'actions cotées de classe A s'échangent au NYSE. Les fondateurs et l'équipe des débuts détiennent 335,3 millions d'actions de classe B à droit de vote, et chaque action de classe B porte un dixième des droits économiques d'une action de classe A. La classe A plus un dixième de la classe B donne environ 334 millions d'actions équivalent classe A. C'est la bonne base pour la capitalisation et pour mesurer le rachat. Ce ratio est confirmé par l'assemblée générale 2026, qui a approuvé la conversion de 16,25 millions d'actions de classe B en 1,625 million d'actions de classe A.
Pourquoi ONON a bondi : le calcul du rachat de 1 milliard de dollars
Le conseil d'administration a approuvé le programme en septembre 2026. L'entreprise le qualifie de rachat « inaugural » s'inscrivant dans « une stratégie disciplinée d'allocation du capital » qui reflète son « bilan solide et la très forte génération de trésorerie » de sa croissance. C'est sa taille par rapport à l'entreprise qui compte.
| Prix moyen de rachat | Actions retirées avec 1 Md$ | Part d'On retirée |
|---|---|---|
| 25 $ | 40,0 M | 12,0 % |
| 30,16 $ (clôture du 23 sept.) | 33,2 M | 9,9 % |
| 35 $ | 28,6 M | 8,6 % |
| 40 $ | 25,0 M | 7,5 % |
| 45 $ | 22,2 M | 6,7 % |
| 50 $ | 20,0 M | 6,0 % |
On peut-il se le permettre ?
Oui, et sans difficulté, au vu du bilan et des flux de trésorerie récents :
- Trésorerie : 1 205,6 millions de CHF (environ 1,46 milliard de dollars) au 30 juin 2026, contre 1 019,9 millions de CHF fin 2025. Les seuls passifs significatifs d'On hors besoin en fonds de roulement sont 562,5 millions de CHF de dettes locatives liées aux magasins et bureaux. L'entreprise n'a pas de dette bancaire notable.
- Flux de trésorerie disponible : sur les 12 mois à fin juin 2026, les flux de trésorerie d'exploitation ont atteint environ 525 millions de CHF. Après déduction de 96 millions de CHF d'investissements et de 71 millions de CHF de paiements de loyers, il reste environ 358 millions de CHF (environ 433 millions de dollars).
- Rythme : réparti uniformément sur les quelque 13 trimestres jusqu'en décembre 2029, 1 milliard de dollars représente environ 308 millions de dollars par an, soit près de 70 % du flux de trésorerie disponible sur douze mois glissants. On pourrait financer tout le programme avec sa trésorerie existante tout en continuant d'investir.
Ce que le rachat ne fait pas
- Une partie compense simplement la dilution. La rémunération en actions a atteint 33,5 millions de CHF au premier semestre 2026, soit environ 67 millions de CHF (81 millions de dollars) par an. À 30 $, cela représente environ 2,7 millions d'actions par an, soit près de 0,8 % d'On. On finance actuellement les attributions aux salariés en vendant des actions autodétenues ; une partie de tout rachat remplace donc des actions distribuées au personnel.
- L'autorisation n'est pas une obligation. « Jusqu'à 1 milliard de dollars » fixe un plafond. On n'a donné aucun rythme, et la première information sur les achats effectifs viendra dans un rapport trimestriel ultérieur.
- Il existe aussi un vendeur identifié. L'ancien directeur général Martin Hoffmann a obtenu en mars 2026 des droits spéciaux pour convertir ses 16,25 millions d'actions de classe B. Lors de l'assemblée générale 2026, elles sont devenues 1,625 million d'actions de classe A, qu'il peut céder par des « ventes ordonnées sur le marché » plafonnées à 5 % du volume quotidien moyen. C'est peu face à un rachat de 33 millions d'actions, mais c'est une offre que l'entreprise absorbe de fait.
Un rachat d'actions ne crée de la valeur que si le prix payé est inférieur à ce que vaut l'entreprise. À 30 $, le programme retire environ deux fois plus d'actions par dollar que la même somme n'en aurait retiré au sommet de janvier 2025. C'est le meilleur argument pour le faire maintenant plutôt qu'en 2025. Pour voir comment le calendrier d'un rachat peut mal tourner, lisez notre analyse du calcul des rachats de Netflix.
Ce que le titre a omis : sept trimestres de croissance plus lente
Le rachat s'est accompagné d'un nouveau plan 2029 et de perspectives pour le troisième trimestre, qui expliquent pourquoi l'action a rendu la moitié de son gain en séance.
| Trimestre | Chiffre d'affaires net (CHF) | Croissance publiée | Croissance à taux de change constants | Marge brute |
|---|---|---|---|---|
| T1 2025 | 726,6 M | +43,0 % | +40,0 % | 59,9 % |
| T2 2025 | 749,2 M | +32,0 % | +38,2 % | 61,5 % |
| T3 2025 | 794,4 M | +24,9 % | +34,5 % | 65,7 % |
| T4 2025 | 743,8 M | +22,6 % | +30,6 % | 63,9 % |
| T1 2026 | 831,9 M | +14,5 % | +26,4 % | 64,2 % |
| T2 2026 | 850,3 M | +13,5 % | +21,6 % | 65,4 % |
| T3 2026 (prévision) | — | — | ~17 % | — |
Exercice 2025 : 3 014,0 M CHF, +30,0 % en publié, +35,6 % à taux de change constants, marge brute de 62,8 %, EBITDA ajusté de 567,0 M CHF (18,8 %).
Trois détails comptent :
- Le franc ronge la croissance publiée. Au deuxième trimestre 2026, l'écart entre la croissance à taux de change constants (+21,6 %) et la croissance publiée (+13,5 %) était d'environ huit points. On vend l'essentiel de ses produits en dollars et dans d'autres devises, mais publie ses comptes en francs suisses ; un franc fort réduit donc à la fois les ventes publiées et la valeur des bénéfices américains. Un rachat libellé en dollars coûte aussi moins de francs lorsque le franc est fort.
- La trajectoire des prévisions a baissé. En mars, On visait au moins 23 % de croissance à taux de change constants pour 2026. Avec les résultats du deuxième trimestre, le 11 août, la prévision est devenue « une fourchette de 20 % et quelques ». L'entreprise a invoqué « la gestion délibérée des livraisons au commerce de gros » avant de nouveaux lancements de produits. L'action a chuté de 20,3 % ce jour-là. Lors de l'Investor Day, On a confirmé cette perspective et prévu environ 17 % pour le troisième trimestre.
- Les Amériques, première région d'On, sont la plus lente. Au deuxième trimestre, les ventes dans les Amériques n'ont progressé que de 4,5 % en francs (13,0 % à taux de change constants), à 451,6 millions de CHF, soit 53 % du total. L'Asie-Pacifique a progressé de 43,1 % (54,7 % à taux de change constants). Pour le contexte de la consommation américaine, voir notre note sur ce que Walmart et Target disent des ménages sous pression.
La qualité de la croissance a mieux tenu que son rythme. La vente directe aux consommateurs (DTC) a progressé de 34,3 % à taux de change constants au deuxième trimestre, pour atteindre 45,7 % du total. L'habillement a crû de 56,2 %. La marge brute a atteint 65,4 % tout en absorbant des droits de douane américains plus élevés et sans aucun remboursement de droits de douane. Le commerce de gros a progressé de 12,7 % à taux de change constants, mais de seulement 4,8 % en francs, car On livre volontairement moins aux distributeurs.
Les objectifs 2029 d'On Holding confrontés à 2025
| Ambition 2029 | Objectif | Réalisé 2025 | Ce que cela implique |
|---|---|---|---|
| Chiffre d'affaires net | Au moins 5,6 Md CHF (« approchant 7 Md USD ») | 3,014 Md CHF | ~16,7 % par an depuis 2025 à change constant |
| Rythme de croissance | Taux de croissance annuel à taux de change constants dans le haut de la fourchette des 10 %, 2026–2029 | +35,6 % à change constant | Bien en deçà du rythme de 2025 |
| Marge brute | 65,0 %+ « sur toute la période » | 62,8 % | Déjà 65,4 % au T2 2026 |
| Marge d'EBITDA ajusté | 22 %+ d'ici 2029 | 18,8 % | ~1,23 Md CHF d'EBITDA ajusté sur 5,6 Md CHF |
| Croissance de l'EBITDA ajusté | Taux annuel supérieur à 20 %, 2026–2029 | 567,0 M CHF | ~2,2 fois le niveau de 2025 d'ici 2029 |
| Retour de capital | Rachat jusqu'à 1 Md$ jusqu'en déc. 2029 | Aucun | Premier programme de rachat |
Les objectifs sont cohérents entre eux. L'objectif de ventes exige environ 17 % par an depuis la base de 2025, l'objectif de marge brute est déjà atteint, et l'essentiel de l'expansion des marges doit venir de la répartition des frais commerciaux et administratifs sur des ventes plus importantes. La direction affirme être en voie de « dépasser nettement » les objectifs de son Investor Day 2023.
Deux réserves s'appliquent. Les objectifs sont mesurés à taux de change constants ; un franc fort fera donc paraître les chiffres publiés moins bons. Et une croissance « dans le haut de la fourchette des 10 % » est un recul par rapport aux rythmes de 26 à 40 % à taux de change constants qu'On affichait jusqu'en 2025. On demande au marché de payer pour une entreprise plus lente.
On contre Nike : le comparatif
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Dernier exercice complet | Exercice 2025 : 3,01 Md CHF (~3,6 Md$ aux taux actuels) | Exercice 2026 (au 31 mai) : 46,4 Md$ |
| Ventes sur 12 mois glissants | ~3,22 Md CHF (~3,9 Md$) | 46,4 Md$ (~12 fois On) |
| Dernière croissance, à change constant | +21,6 % (T2 2026) | −2 % (exercice 2026) ; −4 % (T4) |
| Vente directe | +34,3 % à change constant (T2 2026), 45,7 % des ventes | Nike Direct −8 % à change constant (exercice 2026) ; numérique −12 % |
| Marge brute | 65,4 % (T2 2026) | 42,9 % (exercice 2026) |
| Rachats d'actions | Jusqu'à 1 Md$ autorisé (sept. 2026) | 123 M$ rachetés sur l'exercice 2026 dans le cadre d'un programme de 18 Md$ |
| Capitalisation (23 sept.) | ~10,1 Md$ | ~53,5 Md$ (1,48 Md d'actions × 36,05 $) |
| Cours / ventes sur 12 mois | ~2,6x | ~1,2x |
| Cours / bénéfices sur 12 mois | ~21x (résultat net IFRS) | ~17x ; ~23x hors remboursements de droits de douane attendus |
| Action depuis le 31 déc. 2024 | −44,9 % | −52,4 % |
| Écart au plus haut historique | −52,6 % | environ −80 % (sommet de nov. 2021) |
| Direction | Fondateurs Allemann et Coppetti co-directeurs généraux depuis mai 2026 ; nouveau directeur financier | Directeur général Elliott Hill ; nouveau directeur financier David Denton depuis août 2026 |
Quelques lignes méritent du contexte :
- La marge de Nike. La marge brute de 49,2 % de Nike au quatrième trimestre intégrait environ 900 points de base liés au remboursement attendu de 986 millions de dollars de droits de douane IEEPA. Sa marge brute annuelle de 42,9 % est la comparaison la plus propre. On attend jusqu'à 65 millions de dollars de remboursements de ses propres droits de douane au troisième trimestre 2026 et les exclut de ses prévisions.
- Les bénéfices de Nike. Le bénéfice dilué par action de Nike pour l'exercice 2026, 2,10 $, inclut un gain de 0,52 $ lié à ces remboursements. Sans lui, Nike se traite à environ 23 fois ses bénéfices, un peu plus que les quelque 21 fois d'On.
- Le rachat de Nike. Nike a versé 2,4 milliards de dollars de dividendes sur l'exercice 2026 mais n'a racheté que pour 123 millions de dollars d'actions (1,8 million d'actions) au titre de son programme quadriennal de 18 milliards de dollars, l'entreprise ayant privilégié le dividende pendant son redressement. Le détail de l'exercice figure dans son formulaire 10-K de l'exercice 2026.
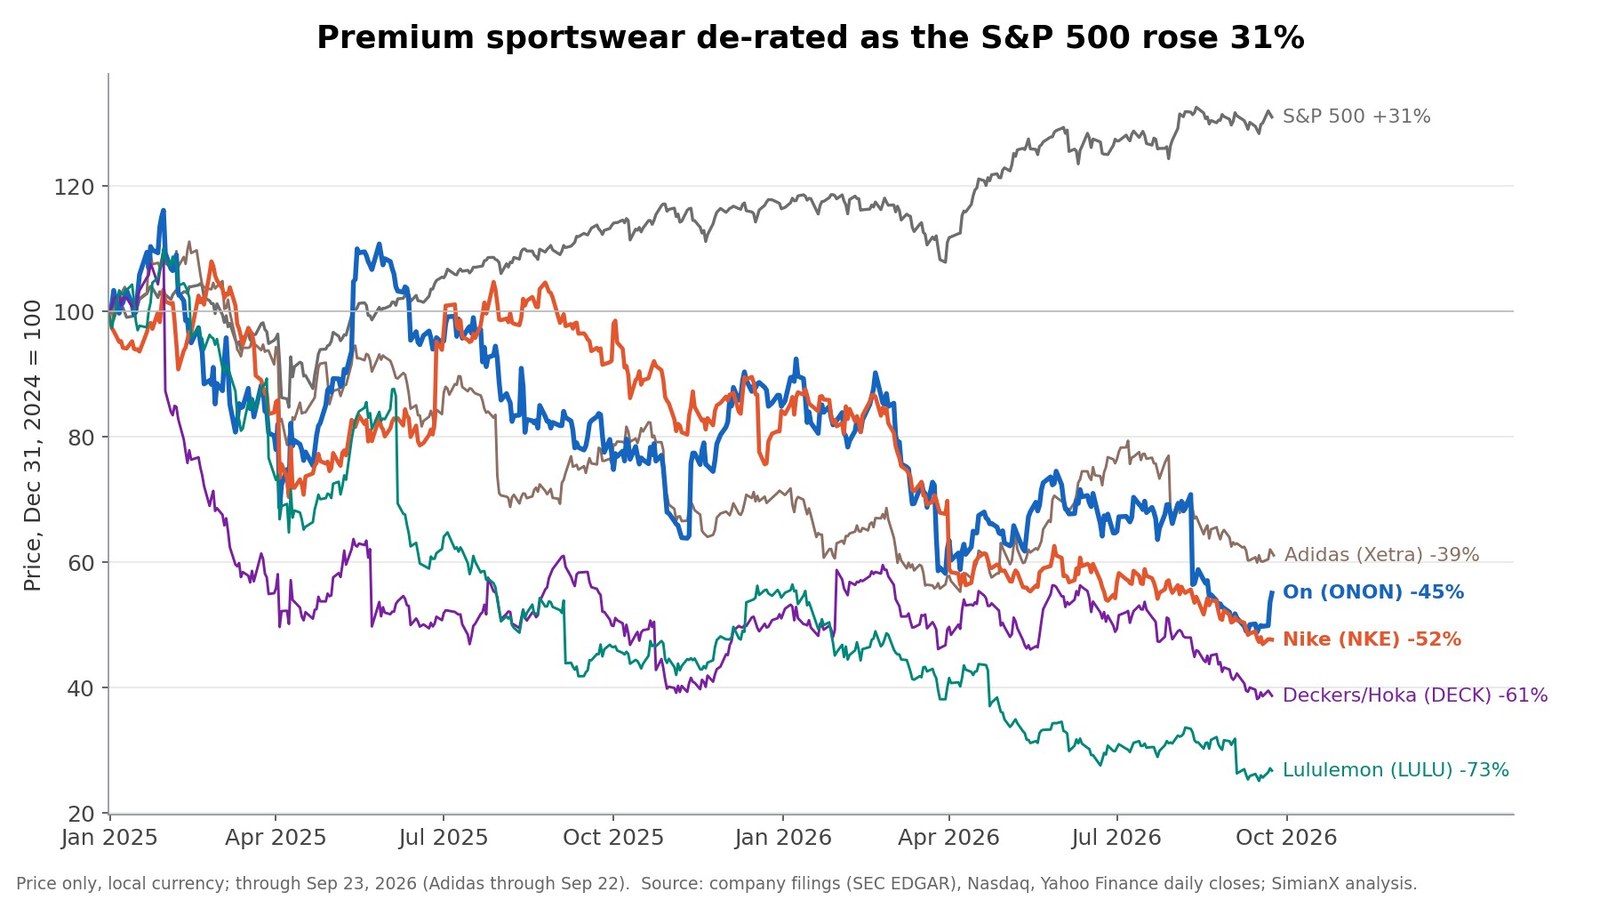
Le graphique montre le contexte que la plupart des articles ont ignoré. Les marques de sport premium ont perdu de la valeur en bloc tandis que le S&P 500 gagnait 31 %. Depuis fin 2024, On recule de 45 %, Nike de 52 %, Deckers (propriétaire de Hoka) de 61 %, Lululemon de 73 % et Adidas de 38 %. En Bourse, On a déjà fait mieux que Nike sur cette période, mais seulement en baissant moins. Pour une étude de cas sur l'ampleur de cette dévalorisation, lisez notre analyse de Lululemon.
On Holding peut-il dépasser Nike ?
Tout dépend de la mesure retenue :
- Chiffre d'affaires total : non, pas au cours de cette décennie. Les 46,4 milliards de dollars de Nike représentent environ 12 fois les ventes d'On sur douze mois glissants. Si On atteint 5,6 milliards de CHF (environ 6,8 milliards de dollars aux taux actuels) en 2029, il pèserait encore environ 15 % de la taille actuelle de Nike.
- Capitalisation : loin, mais moins. Nike vaut environ 5,3 fois On, soit moins de la moitié de l'écart de chiffre d'affaires, car les investisseurs paient davantage pour chaque dollar des ventes d'On, qui croissent plus vite avec des marges plus élevées.
- Croissance et marges : On est déjà devant. On croît de plus de 20 % à taux de change constants contre −2 % pour Nike, dégage une marge brute supérieure de plus de 20 points et développe ses propres magasins et son site web pendant que Nike Direct recule.
- Course à pied premium et jeunes consommateurs : c'est là que se joue la compétition. Selon On, les consommateurs de moins de 34 ans représentent plus d'un tiers de sa clientèle et la notoriété de la marque a atteint 30 %. Le redressement de Nike sous la direction d'Elliott Hill vise directement la course à pied de performance. Cette bataille ne se lit pas dans les documents réglementaires, mais la croissance du DTC et les ventes à prix plein en sont les meilleurs indicateurs mesurables.
La thèse réaliste n'est pas « On remplace Nike ». C'est « On continue de gagner des parts sur le segment premium pendant que Nike se reconstruit », et l'action est valorisée en fonction de la durée de ce phénomène.
L'évolution d'ONON après les publications de résultats
| Date | Événement | Variation le jour de l'événement | 20 séances suivantes |
|---|---|---|---|
| 4 mars 2025 | Résultats T4 2024 | +5,8 % | −15,7 % |
| 13 mai 2025 | Résultats T1 2025 | +11,8 % | −1,0 % |
| 12 août 2025 | Résultats T2 2025 | +8,9 % | −14,0 % |
| 12 nov. 2025 | Résultats T3 2025 | +18,0 % | +19,2 % |
| 3 mars 2026 | Résultats 2025, prévision 2026 | −6,1 % | −22,5 % |
| 12 mai 2026 | Résultats T1 2026 | −0,6 % | +12,3 % |
| 11 août 2026 | T2 2026, prévisions abaissées | −20,3 % | −13,2 % |
| 22 sept. 2026 | Investor Day, rachat de 1 Md$ | +7,6 % | en attente |
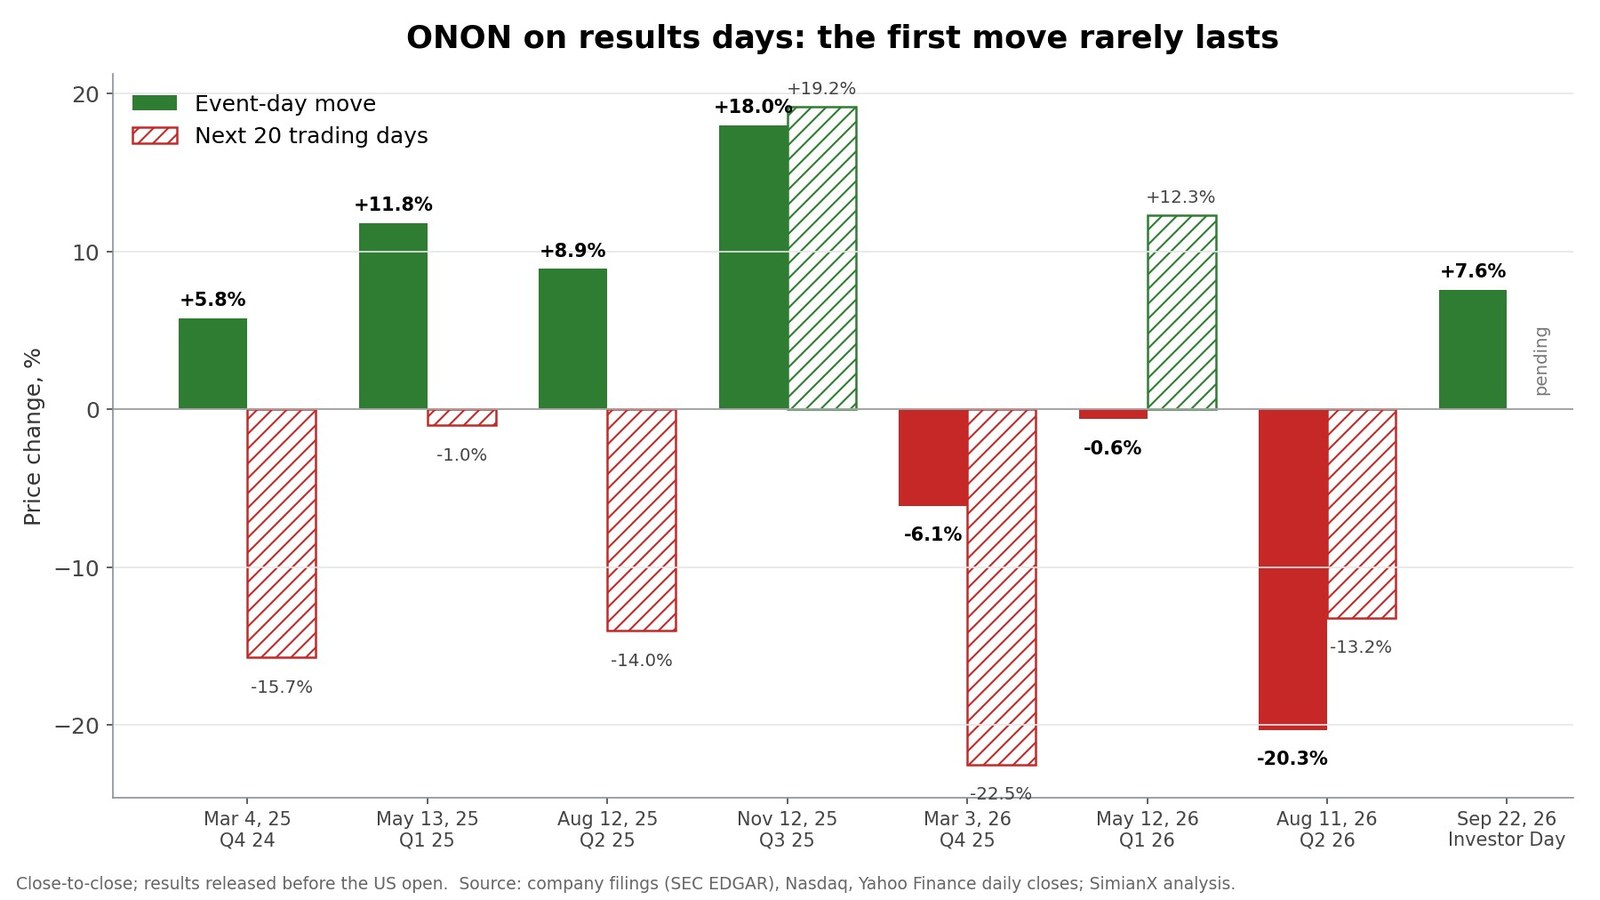
Le bilan est contrasté mais instructif. Après trois des quatre précédentes journées positives, l'action était plus basse 20 séances plus tard. Seul novembre 2025 a prolongé la hausse. ONON a aussi clôturé nettement sous son plus haut de séance à plusieurs de ces occasions : de +14,2 % en séance à +8,9 % en août 2025, de +27,5 % à +18,0 % en novembre 2025, et de +14,1 % à +7,6 % en septembre 2026. C'est le même schéma d'ouverture en gap suivie d'un repli que nous avions documenté après l'accord de Generac avec Amazon. Un rachat peut soutenir le titre pendant cette période, l'une des raisons pour lesquelles la réaction de septembre pourrait se révéler plus durable que les précédentes. Le tableau est un petit échantillon, pas une prévision.
Valorisation d'ONON : que faut-il croire ?
À 30,16 $, la valeur d'entreprise d'On s'élève à environ 9,3 milliards de dollars : 10,1 milliards de capitalisation, moins 1,46 milliard de trésorerie, plus 0,68 milliard de dettes locatives. Cela représente environ 12 fois l'EBITDA ajusté sur douze mois glissants de 653 millions de CHF (790 millions de dollars). La question la plus utile est de savoir ce que ce prix implique pour 2029 :
| Scénario (base 2025) | Chiffre d'affaires net 2029 | Marge d'EBITDA ajusté | EBITDA ajusté 2029 | Valeur d'entreprise actuelle / EBITDA 2029 |
|---|---|---|---|---|
| Objectifs de l'entreprise atteints | 5,6 Md CHF | 22 % | 1,23 Md CHF (~1,49 Md$) | ~6,2x |
| Croissance ramenée à 12 % par an | 4,7 Md CHF | 20 % | 0,95 Md CHF (~1,15 Md$) | ~8,1x |
| Scénario de stress : 8 % par an, promotions | 4,1 Md CHF | 18 % | 0,74 Md CHF (~0,89 Md$) | ~10,4x |
Calcul illustratif, pas une prévision. Change maintenu à ~1,21 US$ par franc ; valeur d'entreprise maintenue à son niveau actuel.
Si On réalise son plan, le cours actuel paraît bon marché au regard des bénéfices de 2029. Même le scénario de stress laisse l'action à environ 10 fois l'EBITDA de 2029. La décote du marché reflète un doute sur la trajectoire plutôt que sur le calcul. Les prévisions ont déjà été abaissées une fois en 2026, le franc pèse sur les résultats publiés, et le plan de croissance dans le haut de la fourchette des 10 % part d'un trimestre prévu à 17 %.
Le rachat aide à la marge. Retirer 10 % des actions au cours actuel augmenterait chaque indicateur par action du tableau d'environ 11 %, toutes choses égales par ailleurs.
Les risques pour la thèse ONON
- Nouveau ralentissement. Le troisième trimestre est prévu à ~17 %. Si la croissance se stabilise autour de 10 à 15 %, les objectifs 2029 s'éloignent et le multiple se contracte.
- Devises. Un franc fort réduit les ventes et les bénéfices publiés. Les objectifs à taux de change constants ne le montrent pas.
- Réajustement du commerce de gros. Livrer volontairement moins aux distributeurs protège les prix, mais réduit les ventes dans l'immédiat. L'abaissement des prévisions du deuxième trimestre a montré la réaction du marché.
- Le marché américain. Une croissance de 4,5 % en francs dans les Amériques est le point le plus faible pour une marque née dans les magasins de running américains.
- Exécution dans les nouvelles catégories. Le football et le golf sont nouveaux ; l'habillement se développe rapidement à partir d'une petite base (54,2 millions de CHF au deuxième trimestre).
- Droits de douane. La marge brute a jusqu'ici absorbé la hausse des droits de douane américains à l'importation. Le troisième trimestre inclut jusqu'à 65 millions de dollars de remboursements ponctuels, qui embelliront le bénéfice brut publié.
- Gouvernance et direction. Les fondateurs contrôlent les droits de vote via les actions de classe B, ils sont devenus co-directeurs généraux en mai 2026, et un nouveau directeur financier est arrivé le même mois.
- Le redressement de Nike. Nike dispose de 9,0 milliards de dollars de trésorerie, d'un nouveau directeur financier et d'une offensive dans la course à pied de performance. Un rebond de Nike toucherait en premier la part premium d'On.
- Exécution du rachat. Acheter à 30 $ n'est intéressant que si la croissance tient ; acheter massivement lors d'un rebond ultérieur en diluerait le bénéfice.
Ce qu'il faut surveiller ensuite
- Les résultats de Nike pour le premier trimestre de l'exercice 2027, inscrits au calendrier des résultats de Nasdaq aux alentours du 1er octobre 2026 : les tendances de Nike Direct et la marge brute hors remboursements de droits de douane.
- Les résultats d'On pour le troisième trimestre 2026 (attendus mi-novembre, d'après le calendrier de l'an dernier) : une croissance d'environ 17 % à taux de change constants, le montant du remboursement de droits de douane dans le bénéfice brut, et les premiers rachats.
- La ligne des Amériques : la croissance américaine en francs se redresse-t-elle par rapport à 4,5 % ?
- Livraisons au commerce de gros contre DTC : un retour à une croissance à deux chiffres du commerce de gros signifierait que les stocks des distributeurs sont assainis.
- Les prévisions 2027 en mars 2027, première année entièrement couverte par le nouveau plan.
SimianX AI suit le cours d'ONON, les documents réglementaires comme les communiqués de résultats 6-K et le 20-F, ainsi que l'actualité, dans un seul flux de recherche multi-agents. Consultez les données fondamentales de l'action ONON, ou comparez avec Nike (NKE), Lululemon (LULU) et Deckers (DECK).
FAQ
Pourquoi l'action On Holding a-t-elle monté le 22 septembre 2026 ?
ONON a clôturé en hausse de 7,6 % à 29,39 $ après qu'On a annoncé son premier programme de rachat d'actions, jusqu'à 1 milliard de dollars d'ici décembre 2029, ainsi que de nouveaux objectifs pour 2029. Le titre avait gagné jusqu'à 14,1 % en séance avant de refluer. Il a clôturé à 30,16 $ le lendemain.
Quelle est l'ampleur du rachat d'actions de 1 milliard de dollars d'On Holding ?
À 30,16 $ par action, 1 milliard de dollars permettrait de retirer environ 33 millions d'actions, près de 10 % des quelque 334 millions d'actions équivalent classe A d'On. On disposait de 1,2 milliard de CHF (environ 1,46 milliard de dollars) de trésorerie au 30 juin 2026, de quoi financer l'ensemble du programme.
On Holding est-il plus grand que Nike ?
Non. Le chiffre d'affaires de Nike pour l'exercice 2026 s'élevait à 46,4 milliards de dollars, environ 12 fois les ventes d'On sur douze mois glissants, d'environ 3,9 milliards de dollars. L'objectif d'On d'au moins 5,6 milliards de CHF en 2029 ne représenterait encore qu'environ 15 % du chiffre d'affaires actuel de Nike.
On croît-il plus vite que Nike ?
Oui. On a progressé de 21,6 % à taux de change constants au deuxième trimestre 2026, tandis que le chiffre d'affaires de Nike a reculé de 2 % à taux de change constants sur l'exercice 2026. La marge brute d'On, de 65,4 %, dépasse aussi de plus de 20 points les 42,9 % de Nike.
Pourquoi ONON a-t-il chuté en août 2026 ?
Le 11 août 2026, On a abaissé sa prévision de croissance à taux de change constants pour 2026, d'au moins 23 % à une fourchette de 20 % et quelques, en invoquant une gestion délibérée des livraisons au commerce de gros. L'action a chuté de 20,3 % ce jour-là.
Quels sont les objectifs 2029 d'On Holding ?
Un chiffre d'affaires net d'au moins 5,6 milliards de CHF, une croissance à taux de change constants dans le haut de la fourchette des 10 % de 2026 à 2029, une marge brute d'au moins 65 %, une marge d'EBITDA ajusté d'au moins 22 % d'ici 2029 et une croissance de l'EBITDA ajusté supérieure à 20 % par an.
Conclusion
Le rachat d'actions de 1 milliard de dollars est plus important que ne le laisse penser le titre. À 30 $, il retirerait environ un dixième d'On, et l'entreprise peut le financer avec la trésorerie dont elle dispose déjà. Il représente aussi huit fois ce que Nike a racheté l'an dernier. C'est un signal clair que la direction juge l'action bon marché après une chute de 53 % depuis son sommet.
Le rachat ne change pas la tendance de la croissance. La croissance à taux de change constants est passée de 40 % à environ 17 % en sept trimestres. Un franc fort rend les chiffres publiés encore plus faibles, et le nouveau plan 2029 table sur une croissance dans le haut de la fourchette des 10 % plutôt que sur le rythme qui a bâti la marque. On ne dépassera pas Nike en taille. Il peut continuer à battre Nike sur la croissance, les marges et la vente directe, et à environ 12 fois l'EBITDA sur douze mois glissants, l'action intègre déjà des doutes à ce sujet. Les deux prochains rapports, celui de Nike vers le 1er octobre et celui d'On pour le troisième trimestre en novembre, montreront si le rebond de l'Investor Day tient.
Cet article est fourni à des fins de recherche et d'information uniquement et ne constitue pas un conseil financier.
Lecture Liée
- Action Lululemon sous 100 $ : marque cassée ou achat rare ?
- Netflix −4,7% : les 2,8 Md$ de Warner gonflent son PER
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- Remboursements IEEPA : 78 sociétés remboursées, et combien
Références
- On — Investor Day : stratégie 2029, objectifs financiers et rachat d'actions de 1 Md$ (22 sept. 2026)
- On Holding — formulaire 6-K contenant le communiqué de l'Investor Day (SEC)
- On — résultats du deuxième trimestre 2026
- On — résultats du quatrième trimestre et de l'exercice 2025
- On Holding — rapport annuel sur formulaire 20-F pour 2025
- On Holding — les cofondateurs nommés co-directeurs généraux (25 mars 2026)
- On Holding — avenant au pacte d'actionnaires concernant les actions de Martin Hoffmann
- On Holding — résultats de l'assemblée générale 2026
- SEC EDGAR — documents déposés par On Holding AG
- Nike — résultats du quatrième trimestre et de l'exercice 2026
- Nike — formulaire 10-K de l'exercice 2026
- Nike — annonce de la transition au poste de directeur financier (23 juin 2026)
- Nasdaq — calendrier des résultats de Nike
- NYSE — cotation d'ONON
- Wikipedia — International Emergency Economic Powers Act (IEEPA)
- Investopedia — rachats d'actions
- Investopedia — EBITDA
- Investopedia — valeur d'entreprise
- On — relations investisseurs
- SimianX — données fondamentales de l'action ONON


