L'introduction en Bourse reportée d'Oura : les chiffres du S-1, la répartition des actions et la suite
Le 29 septembre 2026, Oura, le fabricant de l'Oura Ring, a reporté sa cotation prévue sur le Nasdaq sous le symbole OURA. L'entreprise a expliqué attendre que « l'incertitude » du marché se dissipe, « malgré une forte demande ». L'opération avait été lancée huit jours plus tôt : 50 millions d'actions à 40–44 $, soit environ 2,1 milliards $ au milieu de la fourchette et une valeur de marché d'environ 13,5 milliards $.
Le formulaire S-1 amendé d'Oura explique pourquoi le prix comptait autant, et il révèle trois points que la plupart des articles ont passés sous silence :
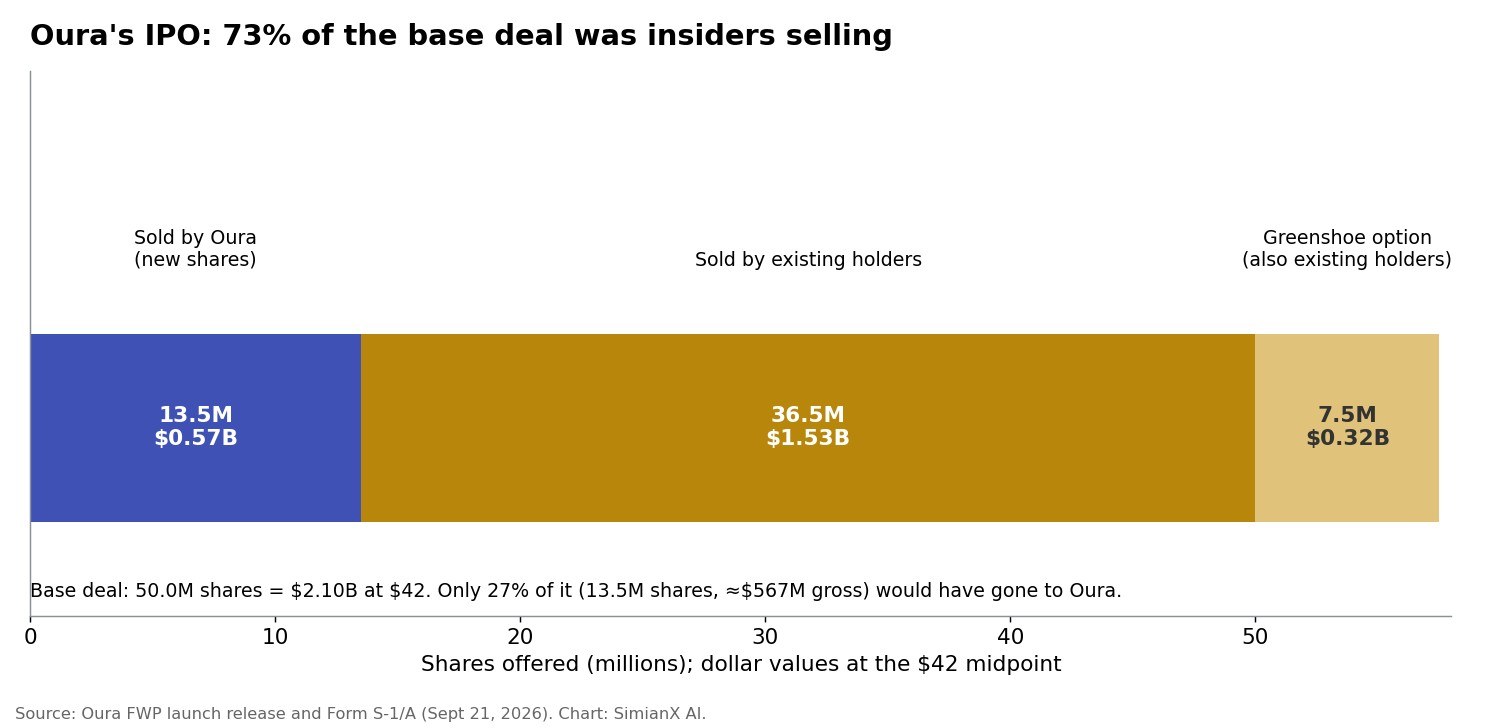
- Il s'agissait surtout d'une vente par les actionnaires existants. Ces derniers cédaient 36,5 millions des 50 millions d'actions (73 %), plus 7,5 millions supplémentaires via l'option de surallocation des banques. Oura n'aurait reçu qu'environ 567 millions $ bruts pour 13,5 millions d'actions nouvelles, et prévoyait de consacrer 526 millions $ de son produit net aux retenues fiscales sur les actions attribuées aux salariés, acquises au moment de la cotation.
- Oura venait de dépenser 1,17 milliard $ pour racheter les parts de ses propres actionnaires. Au cours des neuf mois clos le 30 juin 2026, l'entreprise a racheté pour 1,17 milliard $ d'actions ordinaires et privilégiées. C'est 3,6 fois ses 328 millions $ de flux de trésorerie d'exploitation sur la période. Elle a tiré 375 millions $ sur sa ligne de crédit, principalement pour financer ces rachats. Sa trésorerie est passée de 764 millions $ à 372 millions $.
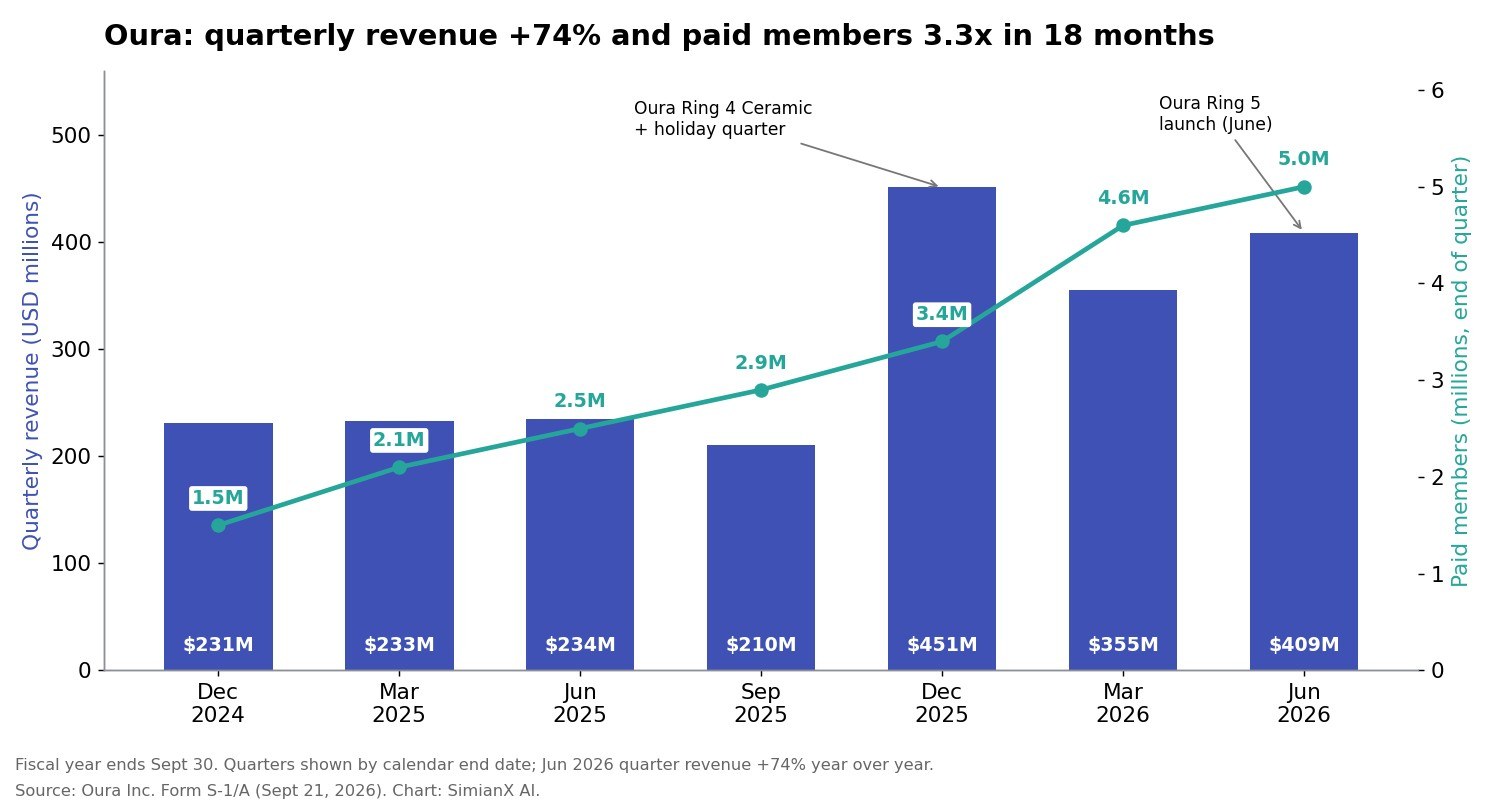
- L'activité elle-même croît rapidement. Le chiffre d'affaires a progressé de 74 % à 1,21 milliard $ sur les neuf mois. Le nombre de membres payants a atteint 5,0 millions, contre 1,5 million fin 2024, et l'entreprise était rentable au niveau opérationnel.
Le report relevait donc d'un désaccord sur le prix, pas sur l'envie des consommateurs d'acheter la bague. Nous reconstituons ci-dessous l'opération à partir des documents officiels : la répartition des actions, l'utilisation de la trésorerie, la croissance trimestre par trimestre, la valorisation à chaque prix de la fourchette, la position d'Oura sur un marché des bagues connectées qu'elle domine déjà et ce qu'une deuxième tentative devrait démontrer.
Les chiffres de l'entreprise proviennent du formulaire S-1/A d'Oura et des prospectus d'information libre déposés auprès de la SEC. L'exercice d'Oura se termine le 30 septembre ; « neuf mois » désigne donc la période d'octobre 2025 à juin 2026. Les chiffres de valorisation sont illustratifs et ne constituent pas des prévisions.
Ce qui est arrivé à l'introduction en Bourse d'Oura
| Date | Événement |
|---|---|
| 19 mai 2026 | Oura dépose un projet confidentiel de document d'enregistrement |
| 3 sept. 2026 | Dépôt public du formulaire S-1 |
| 21 sept. 2026 | S-1 amendé et annonce du lancement : 50 millions d'actions à 40–44 $ |
| 24 sept. 2026 | Oura dépose une interview Robinhood de son PDG Tom Hale comme document de l'offre |
| 29 sept. 2026 | Offre reportée en invoquant les conditions de marché |
Selon Axios, le livre d'ordres était sursouscrit environ cinq fois. Oura n'a toutefois pas pu obtenir le prix souhaité, dans un contexte de variations des rendements obligataires et du pétrole. La plupart des actions étaient vendues par des actionnaires existants, ce qui, selon Axios, « rendait le prix d'autant plus important ». Axios a aussi indiqué qu'il s'agissait du troisième report officiel d'introduction en Bourse ce mois-ci. Le PDG Tom Hale a déclaré que l'entreprise avait « le luxe de choisir son moment ».
L'Associated Press, citant Renaissance Capital, a expliqué que le marché américain des introductions en Bourse avait bien démarré 2026 avant de s'essouffler au troisième trimestre. En cause : les craintes d'un ralentissement des dépenses en IA, la reprise des hausses de taux par la Réserve fédérale et la flambée des rendements obligataires. Nous avons analysé ces deux chocs macroéconomiques dans la première hausse de taux de la Fed depuis 2023 et la vague de ventes obligataires mondiale.
La demande n'était pas le problème. Selon le S-1, Eli Lilly a manifesté son intérêt pour acheter jusqu'à 100 millions $ d'actions, et des fonds liés à Dragoneer jusqu'à 300 millions $. Ensemble, cela représente environ 19 % de l'offre de base de 2,1 milliards $, avant même le début de la tournée de présentation aux investisseurs. Un livre d'ordres sursouscrit ne signifie pas pour autant que les acheteurs paieront le haut de la fourchette.
La répartition des actions : qui vendait
| Composante | Actions | À 40 $ | À 42 $ | À 44 $ |
|---|---|---|---|---|
| Actions nouvelles émises par Oura | 13,5 millions | 540 M$ | 567 M$ | 594 M$ |
| Actions vendues par les actionnaires existants | 36,5 millions | 1,46 Md$ | 1,53 Md$ | 1,61 Md$ |
| Offre de base | 50,0 millions | 2,00 Md$ | 2,10 Md$ | 2,20 Md$ |
| Option de surallocation (greenshoe) (actionnaires existants) | 7,5 millions | 300 M$ | 315 M$ | 330 M$ |
| Valeur de marché (320,9 millions d'actions après l'offre) | — | 12,84 Md$ | 13,48 Md$ | 14,12 Md$ |
Si l'option avait été exercée, les actionnaires existants auraient vendu 44 des 57,5 millions d'actions, soit 77 %. Oura n'aurait rien touché sur ces ventes. Son propre produit net, estimé à 532,6 millions $ à 42 $, était presque entièrement affecté (526,4 millions $) aux retenues fiscales sur les unités d'actions restreintes réglées lors de l'introduction en Bourse, le petit reliquat servant aux besoins généraux de l'entreprise.
Cette structure explique la sensibilité au prix. Pour une entreprise qui lève des fonds dont elle a besoin, un prix plus bas signifie une certaine dilution. Pour des actionnaires qui vendent leurs propres titres, chaque dollar de décote est un dollar perdu. Selon Axios, avant l'opération, Fidelity détenait 10,9 %, Forerunner Ventures 9,3 %, Bedford Ridge Capital 9,2 % et Lifeline Ventures 7,3 %.
Où est passée la trésorerie d'Oura : 1,17 milliard $ de rachats
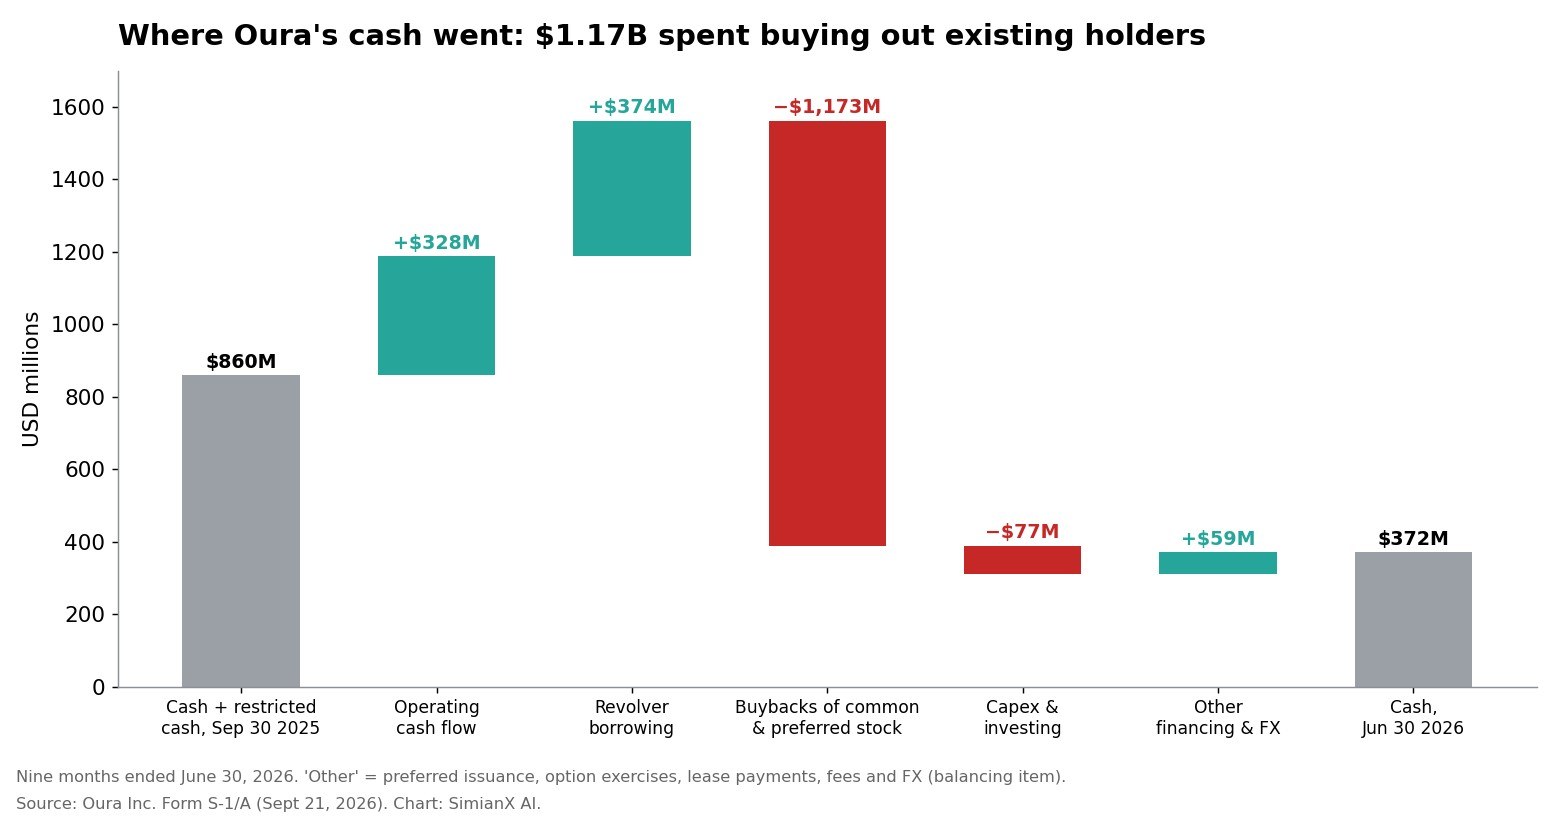
Le tableau des flux de trésorerie est la partie la plus révélatrice du document. Au cours des neuf mois clos le 30 juin 2026 :
| Poste du tableau des flux | Montant |
|---|---|
| Trésorerie, équivalents de trésorerie et trésorerie soumise à restrictions, 30 sept. 2025 | 860,5 millions $ |
| Flux de trésorerie d'exploitation | +328,0 millions $ |
| Tirages sur la facilité de crédit renouvelable (nets de frais) | +373,9 millions $ |
| Rachats d'actions ordinaires et privilégiées | −1 172,9 millions $ |
| Investissements corporels et autres investissements | −77,0 millions $ |
| Autres éléments de financement et effets de change | +59,3 millions $ |
| Trésorerie, 30 juin 2026 | 371,8 millions $ |
Selon le S-1, le tirage sur la ligne de crédit a servi « principalement à financer des rachats de nos actions ordinaires et de nos actions privilégiées convertibles rachetables ». Axios a relié une partie de ces rachats à une offre publique de rachat (tender offer) de 534 millions $ bouclée en février. Oura a remboursé 25 millions $ de la ligne le 13 août, laissant un encours de 350 millions $.
Voilà pourquoi l'idée qu'« Oura n'a pas besoin de cet argent » est vraie pour l'activité opérationnelle, mais pas pour l'ensemble du tableau. L'entreprise a emprunté sur sa facilité de crédit renouvelable pour racheter les parts d'anciens investisseurs, et l'introduction en Bourse n'aurait pas remboursé ce prêt : la quasi-totalité du produit revenant à Oura était réservée aux impôts sur les actions des salariés. Le solde de 350 millions $ reste au bilan dans tous les cas, et le report décale aussi la facture fiscale liée aux RSU. Avec 328 millions $ de flux d'exploitation en neuf mois, la dette reste gérable, mais elle n'est pas négligeable.
Quelle est la solidité de l'activité ?
Les chiffres opérationnels tiennent la route. D'après le S-1 :
| Indicateur | 9 mois au 30 juin 2026 | 9 mois au 30 juin 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 1 214,5 M$ | 697,6 M$ | +74 % |
| Chiffre d'affaires matériel | 974,0 M$ | 588,7 M$ | +65 % |
| Chiffre d'affaires des abonnements | 240,5 M$ (20 % du total) | 108,8 M$ (16 %) | +121 % |
| Marge brute | 55 % | 51 % | +4 points |
| Résultat d'exploitation | 71,2 M$ | 60,3 M$ | +18 % |
| Résultat net | 60,8 M$ | 1,6 M$ | — |
| EBITDA ajusté | 106,7 M$ (marge de 9 %) | 83,5 M$ (12 %) | +28 % |
| Flux de trésorerie d'exploitation | 328,0 M$ | 135,3 M$ | +142 % |
| Bagues vendues | 3,1 millions | 1,8 million | +75 % |
| Membres payants (fin de période) | 5,0 millions | 2,5 millions | +100 % |
Autres informations publiées :
- Fidélisation : le taux de rétention des membres payants à 12 mois était d'environ 85 %, et le rapport utilisateurs actifs quotidiens / mensuels d'environ 65 %. Les membres payants ouvraient l'application plus de 3,5 fois par jour en moyenne.
- Membres : environ 72 % sont des femmes, et la croissance des membres payants dépasse 100 % sur un an depuis sept trimestres consécutifs.
- Perspectives : Oura prévoit de terminer l'exercice 2026 avec environ 5,7 millions de membres payants, grâce à l'Oura Ring 5 lancée en juin. L'AP a également rapporté qu'Oura s'attend à une croissance d'environ 90 % de son chiffre d'affaires annuel. Cela implique un quatrième trimestre d'environ 510 millions $, contre 210 millions $ un an plus tôt.
Deux réserves. D'abord, la marge d'EBITDA ajusté a reculé de 12 % à 9 %, car les charges d'exploitation ont presque doublé, à 591 millions $. Oura investit massivement dans le marketing, la recherche et développement et la préparation à la vie d'entreprise cotée. Ensuite, la « perte nette attribuable aux actionnaires ordinaires » affichée de 924 millions $ est un effet comptable. Elle provient d'un dividende réputé (deemed dividend) de 985 millions $ : le montant payé par Oura au-dessus de la valeur comptable lors du rachat d'actions privilégiées. Il ne s'agit pas d'une perte d'exploitation.
Le matériel pèse encore 80 % du chiffre d'affaires
Oura se présente comme une « plateforme d'intelligence santé ». Les chiffres décrivent pourtant encore surtout une entreprise de matériel : environ 80 % du chiffre d'affaires sur neuf mois provenait des bagues. C'est important, car le matériel s'accompagne de risques propres au matériel.
- Garantie : lors de l'exercice 2025, la marge brute est tombée de 65 % à 52 %, en partie à cause d'une hausse de 84,4 millions $ des charges de garantie liée à des problèmes de batterie sur certains lots d'Oura Ring 4.
- Saisonnalité : le chiffre d'affaires du trimestre de décembre 2025 s'est élevé à 451 millions $, contre 210 millions $ au trimestre de septembre 2025. Les fêtes de fin d'année et les lancements de nouvelles bagues provoquent de fortes variations.
- Acquisition de clients : l'abonnement commence par l'achat d'une bague. Si les ventes de bagues ralentissent, la croissance des membres payants finit elle aussi par ralentir.
L'abonnement est la partie pour laquelle les investisseurs veulent payer des multiples comparables à ceux du logiciel. Il a progressé de 121 % et sa part est passée de 16 % à 20 % du chiffre d'affaires en un an. La porter vers 30 % changerait davantage la valorisation du titre que n'importe quel trimestre de ventes de bagues.
Que valait l'étiquette de 13,5 milliards $ ?
| Mesure de valorisation | À 40 $ (12,84 Md$) | À 42 $ (13,48 Md$) | À 44 $ (14,12 Md$) |
|---|---|---|---|
| Prix / chiffre d'affaires sur 9 mois annualisé (1,62 Md$) | 7,9× | 8,3× | 8,7× |
| Prix / chiffre d'affaires de l'exercice 2026 avec ~90 % de croissance (~1,73 Md$) | 7,4× | 7,8× | 8,2× |
| Prix / EBITDA ajusté annualisé (142 M$) | 90× | 95× | 99× |
| Prix / résultat net annualisé (81 M$) | 158× | 166× | 174× |
| Prix / flux de trésorerie d'exploitation annualisé (437 M$) | 29× | 31× | 32× |
Les chiffres annualisés correspondent aux totaux sur neuf mois multipliés par 4/3. Ils ignorent la saisonnalité et sous-estiment donc le trimestre des fêtes ; ce sont des repères, pas des prévisions.
Sur la base du chiffre d'affaires, la fourchette demandait aux investisseurs de payer environ 8 fois les ventes pour une entreprise composée à 80 % de matériel. C'est l'écart décrit par Axios : Wall Street devait trancher entre une entreprise de technologies de santé et une entreprise d'électronique grand public. Les fabricants de matériel se négocient généralement à des multiples de ventes bien plus faibles, les plateformes de santé par abonnement à des multiples plus élevés. En bas de fourchette, à 40 $, le multiple tombe à environ 7,4 fois les ventes attendues cette année. Un nouveau prix dans cette zone est le compromis évident pour une deuxième tentative.
Bagues connectées : un marché en croissance, déjà largement dominé par Oura
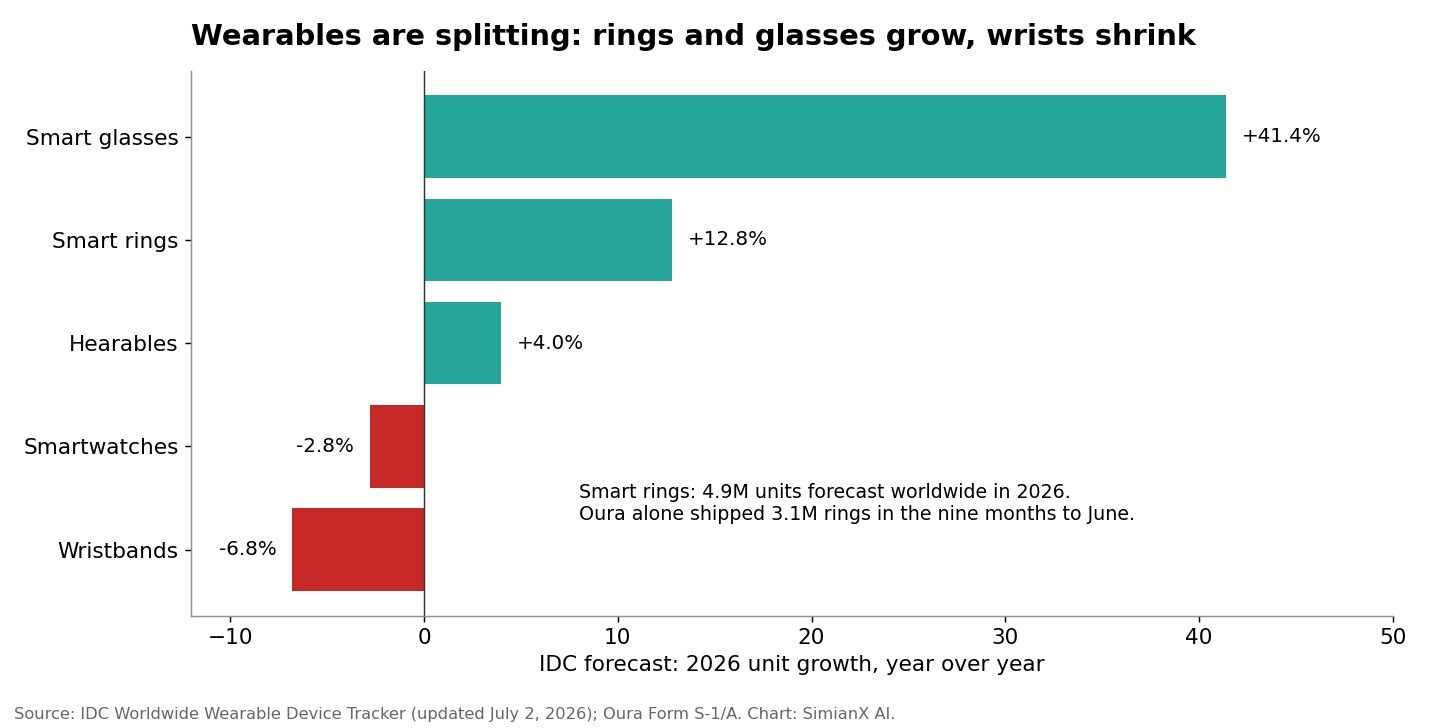
IDC a recensé 145,7 millions d'objets connectés portables expédiés dans le monde au premier trimestre 2026, en hausse de 4,3 %. Les catégories évoluent dans des directions différentes :
| Catégorie (prévision IDC 2026) | Unités | Croissance |
|---|---|---|
| Écouteurs et casques | 407,6 millions | +4,0 % |
| Montres connectées | 159,7 millions | −2,8 % |
| Bracelets d'activité | 40,2 millions | −6,8 % |
| Lunettes connectées | 13,6 millions | +41,4 % |
| Bagues connectées | 4,9 millions | +12,8 % |
La comparaison frappante : IDC prévoit 4,9 millions de bagues connectées expédiées dans le monde sur l'ensemble de 2026, et environ 6,3 millions d'ici 2030. Oura seule a enregistré 3,1 millions de bagues vendues sur les neuf mois à fin juin. Selon IDC, Oura « reste le pilier de la catégorie ». Les chiffres des entreprises et des cabinets d'études ne sont pas mesurés de manière identique, mais l'écart est parlant. Oura ne gagne pas des parts sur un grand marché. Elle représente la majeure partie d'un petit marché, et la croissance de 12,8 % prévue par IDC pour la catégorie est bien inférieure aux 75 % d'Oura.
Cela joue dans les deux sens. La croissance d'Oura provient de clients qui n'auraient autrement pas possédé de bague, ainsi que des renouvellements. Pour rester sur une trajectoire de plus de 70 %, la catégorie elle-même doit beaucoup grossir. La concurrence citée dans les facteurs de risque du S-1, notamment Apple, Fitbit de Google, la Galaxy Ring de Samsung, Garmin et Whoop, rend cela plus difficile. Parmi les sociétés cotées, Garmin est l'acteur le plus pur des objets connectés portables, et Apple donne le rythme dans les montres connectées.
Le report est-il un problème de marché ou un problème d'Oura ?
Surtout de marché, avec le prix comme déclencheur.
| Arguments côté marché | Arguments côté Oura |
|---|---|
| Livre d'ordres sursouscrit ~5 fois (Axios) | 73–77 % des actions vendues par des actionnaires existants |
| Troisième report officiel d'introduction en Bourse ce mois-ci | ~8 fois les ventes pour une activité à 80 % matérielle |
| Hausses de taux de la Fed et envolée des rendements obligataires (Renaissance/AP) | Marge d'EBITDA ajusté passée de 12 % à 9 % |
| Chiffre d'affaires +74 %, membres +100 %, flux d'exploitation positif | 350 M$ de dette contractée surtout pour financer des rachats |
| Lilly et Dragoneer ont manifesté 400 M$ d'intérêt | Un choc de garantie de 84,4 M$ il y a un seul cycle de produit |
Les introductions récentes montrent les enjeux. Newcleo a clôturé son premier jour sous son prix de référence SPAC de 10 $. Unitree a bondi de 460 %. Une chute dès le premier jour aurait davantage pénalisé les salariés d'Oura et ses actionnaires de long terme qu'un report.
Qu'est-ce qui ferait réussir la prochaine tentative ?
- Une fourchette plus basse. Environ 36–40 $ placerait l'action près de 7 fois le chiffre d'affaires de cette année, un niveau que les acheteurs semblent prêts à accepter.
- Le quatrième trimestre. Le trimestre des fêtes avec l'Oura Ring 5 devrait être le plus important de l'histoire d'Oura (environ 510 millions $ si l'attente de ~90 % de croissance se confirme). Une publication solide, avec une marge brute d'au moins 55 %, renforcerait le dossier.
- Moins de ventes par les actionnaires existants. Une part secondaire plus réduite, ou des périodes de blocage (lock-up) plus longues pour les principaux fonds, apaiserait les craintes d'excédent de titres sur le marché.
- Transparence sur les abonnements. Des données trimestrielles sur le chiffre d'affaires des abonnements, le taux de résiliation et le revenu moyen par membre montreraient aux investisseurs si les abonnements peuvent être valorisés comme du logiciel.
- Désendettement. Utiliser la trésorerie d'exploitation pour réduire la ligne de crédit renouvelable de 350 millions $ montrerait que l'endettement lié aux rachats est temporaire.
Questions fréquentes
Pourquoi Oura a-t-elle reporté son introduction en Bourse ?
Oura a reporté l'offre le 29 septembre 2026 en invoquant l'incertitude du marché. Selon Axios et l'AP, la question était celle du prix : la demande était forte (environ 5 fois sursouscrite), mais pas au sommet de la fourchette de 40–44 $, dans un contexte de hausses de taux de la Fed et de rendements obligataires en hausse.
L'introduction en Bourse d'Oura est-elle annulée ?
Non. Elle est reportée. Le document d'enregistrement reste déposé et Oura peut relancer l'opération quand elle le souhaite.
Quel serait le symbole boursier d'Oura ?
Oura a demandé son admission au Nasdaq Global Select Market sous le symbole OURA.
Combien valait Oura lors de l'introduction en Bourse ?
Environ 13,5 milliards $ au milieu de fourchette de 42 $, sur la base de 320,9 millions d'actions en circulation après l'offre. La fourchette impliquait 12,8–14,1 milliards $.
Oura est-elle rentable ?
Oui, au niveau opérationnel. Sur les neuf mois clos le 30 juin 2026, Oura a publié un résultat d'exploitation de 71,2 millions $, un résultat net de 60,8 millions $ et 328 millions $ de flux de trésorerie d'exploitation. Un dividende réputé de 985 millions $ sur les actions privilégiées a produit une importante perte comptable attribuable aux actionnaires ordinaires.
Peut-on acheter des actions Oura aujourd'hui ?
Pas sur une Bourse publique. En attendant sa cotation, les moyens cotés les plus proches de suivre le marché des objets connectés portables sont des sociétés comme Garmin et Apple. Le Robinhood Ventures Fund I, mentionné dans les documents de l'offre d'Oura, fait partie de ses actionnaires d'avant l'introduction.
Pour les données fondamentales en temps réel des actions cotées d'objets connectés, consultez la page de l'action Garmin. Pour savoir comment de célèbres introductions en Bourse ont évolué après la cotation, lisez Quand Tesla est-elle entrée en Bourse ?.
Cet article est publié à des fins de recherche et d'éducation uniquement et ne constitue pas un conseil financier.
Lecture Liée
- newcleo en Bourse : NWCL à 8,145 $ contre 10 $ au SPAC
- IPO de Unitree Robotics : +460 %, percée de l’IA ou bulle ?
- Warsh ignore Trump : première hausse de taux depuis 2023
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Action Robinhood 2026 : la crypto ne pèse que 8% du CA
- Quand Tesla est-elle entrée en Bourse ? Date et rendement
Références
- Oura — formulaire S-1 amendé (21 sept. 2026)
- Oura — annonce du lancement de l'introduction en Bourse (prospectus d'information libre)
- Oura — interview du PDG déposée comme document de l'offre (24 sept. 2026)
- SEC EDGAR — documents déposés par Oura Inc.
- Axios — le fabricant de bagues connectées Oura reporte son introduction en Bourse de 2 milliards $
- Associated Press — Oura reporte son introduction en Bourse en raison de l'incertitude du marché
- IDC — données de marché sur les objets connectés portables
- Renaissance Capital — études sur le marché des introductions en Bourse
- Nasdaq — calendrier des introductions en Bourse
- Oura — salle de presse
- Wikipédia — Oura Health
- Investopedia — introduction en Bourse
- Investopedia — offre secondaire
- Investopedia — option de surallocation (greenshoe)
- Investopedia — sursouscription
- Investopedia — offre publique de rachat
- Investopedia — période de blocage
- Investopedia — crédit renouvelable
- Investopedia — EBITDA
- SimianX — données fondamentales de l'action GRMN