newcleo entre en Bourse à 8,145 $ : ce que révèle la première clôture de NWCL sur l'opération
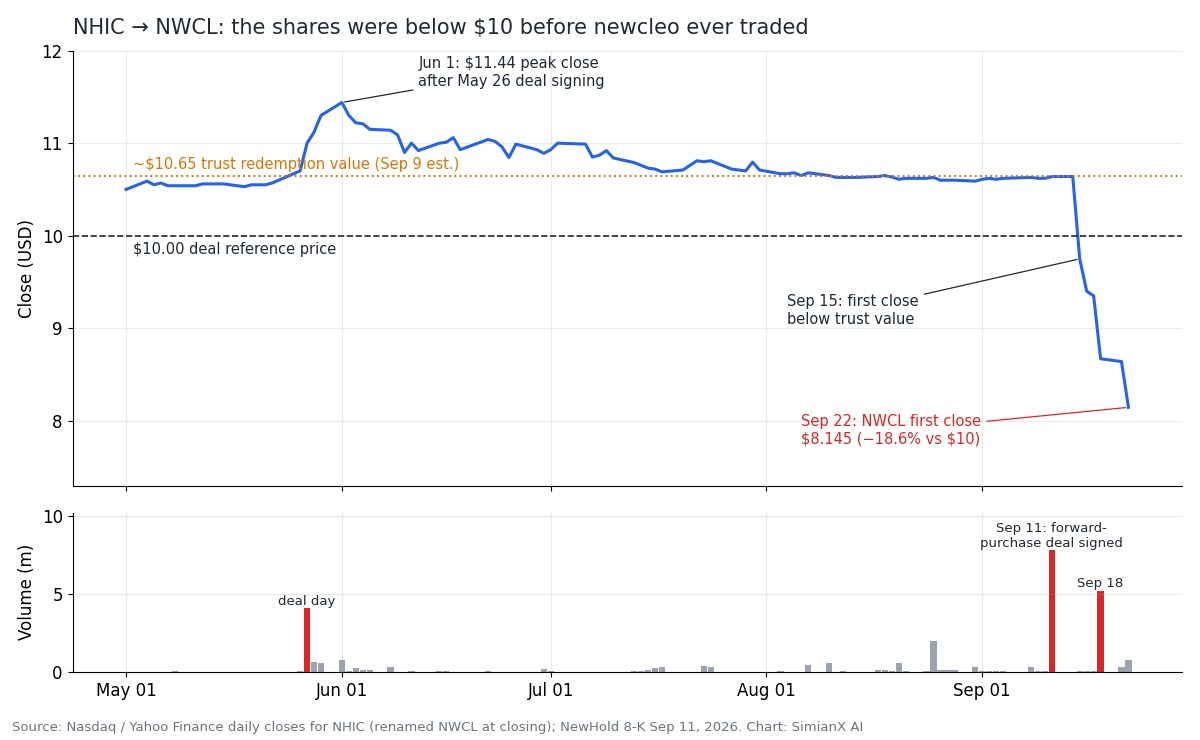
newcleo (Nasdaq : NWCL), le développeur basé à Londres et à Turin de réacteurs rapides refroidis au plomb et de combustible nucléaire MOX recyclé, a terminé sa première journée de société cotée à 8,145 $ le 22 septembre 2026. C'est 18,6 % sous le prix de référence de 10,00 $ auquel toute l'opération a été conclue, et 28,8 % sous le pic de 11,44 $ atteint par les actions du SPAC une semaine après l'annonce de la fusion.
La plupart des médias ont présenté cette cotation comme « une introduction en Bourse nucléaire de 2,4 milliards de dollars pour le boom énergétique de l'IA ». Trois éléments tirés des documents réglementaires changent ce tableau :
- Ce n'est pas une introduction en Bourse. newcleo a fusionné avec le SPAC NewHold Investment Corp III (
NHIC), et les 2,4 milliards de dollars correspondent à une valeur des fonds propres pré-money fixée à la signature le 26 mai 2026 – ni des capitaux levés, ni la valeur que le marché attribue aujourd'hui à la société. - L'action était sous 10 $ avant même la première cotation de newcleo. NHIC est passée d'environ 10,64 $ à 8,64 $ au cours des cinq séances qui ont suivi la clôture de la fenêtre de rachat ; le premier cours de NWCL n'a donc fait que prolonger une réévaluation déjà engagée.
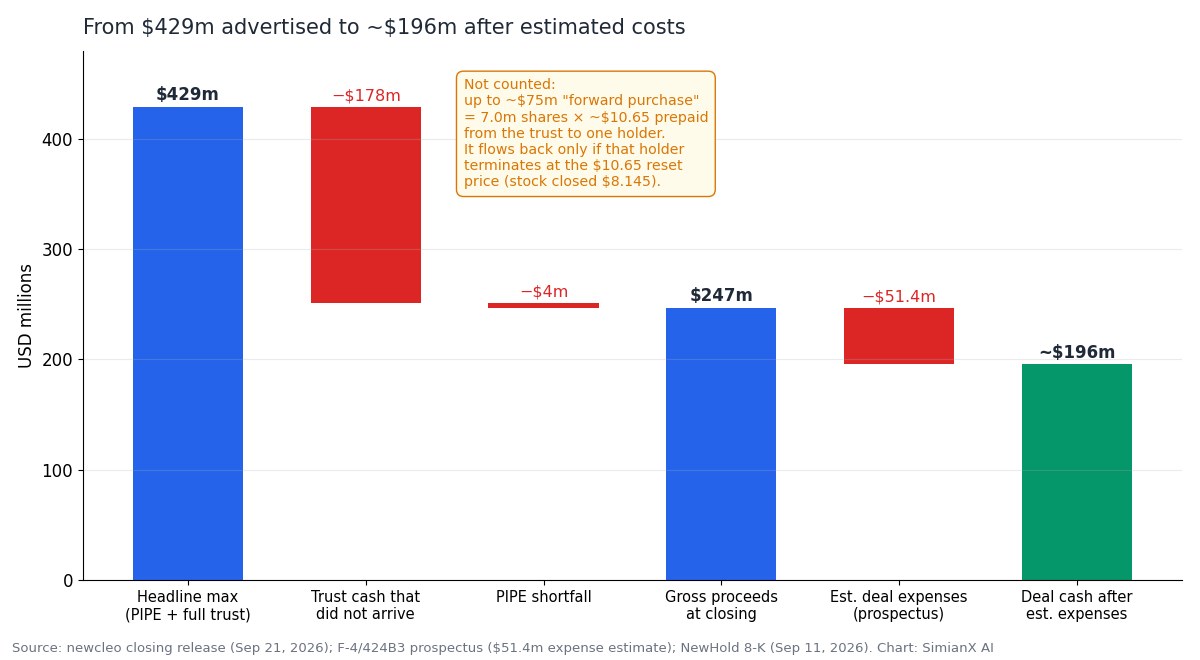
- La trésorerie est inférieure à ce qu'annonce le titre. Le produit brut s'est élevé à 247 millions de dollars, et non aux 429 millions annoncés ; après l'estimation de frais de 51,4 millions de dollars du prospectus, il reste environ 196 millions de dollars. Au rythme de consommation de trésorerie totale de newcleo au premier trimestre 2026, cela couvre environ 11 mois.
Cette analyse reconstitue l'opération à partir du prospectus déposé auprès de la SEC, de l'annonce de finalisation, des formulaires 8-K de NewHold et des échanges de la première séance. Elle apporte deux éléments : une échelle de prix – sept cours de Bourse inscrits dans les documents de l'opération – et une estimation de l'horizon de trésorerie qui intègre les investissements.
Les cours sont des cours de clôture du Nasdaq au 22 septembre 2026. Les montants en euros proviennent des états financiers IFRS de newcleo ; les conversions en dollars utilisent le taux du prospectus, soit environ 1,15 $ pour un euro.
Les débuts de NWCL en chiffres
| Indicateur | Valeur | Source |
|---|---|---|
| Première clôture (22 sept. 2026) | 8,145 $ | Nasdaq |
| Fourchette du jour | 7,15 $ – 8,63 $ | Nasdaq |
| Volume du premier jour | ~752 000 actions | Nasdaq |
| Variation par rapport au prix de 10,00 $ | −18,6 % | Calcul |
| Variation par rapport au plus haut de clôture de NHIC (11,44 $, 1er juin) | −28,8 % | Calcul |
Première clôture des bons de souscription (NWCLW) | 1,00 $ | Nasdaq |
| Valeur des fonds propres pré-money à la signature | ~2,4 Md$ | Annonce de finalisation |
| Produit brut encaissé | 247 M$ | Annonce de finalisation |
| Frais de transaction estimés | 51,4 M$ | Prospectus 424B3 |
| Actions entièrement diluées à la clôture (déduit) | ~329,9 millions | Dimensionnement des plans dans le S-8 |
| Valeur entièrement diluée à la première clôture | ~2,69 Md$ | Calcul |
| Actions soumises à un lock-up | ~90 % | Prospectus 424B3 |
Le nombre d'actions entièrement diluées n'est pas publié directement. On peut le déduire du formulaire S-8 déposé le jour de la cotation : le plan d'achat d'actions des salariés réserve 6 598 752 actions, que l'accord de fusion fixe à 2 % des actions en circulation immédiatement après la clôture, sur une base entièrement diluée. Cela implique environ 329,9 millions d'actions. La réserve de 32 993 758 actions du plan d'actionnariat 2026, fixée à 10 % sur la même base, donne le même chiffre.
À 10,00 $, ces actions vaudraient environ 3,30 milliards de dollars. À la première clôture, elles valent environ 2,69 milliards de dollars. Le chiffre entièrement dilué inclut des options et des bons de souscription actuellement en dehors de la monnaie ; la capitalisation boursière de base est donc plus faible. C'est néanmoins le bon chiffre pour juger ce que le marché paie aujourd'hui pour newcleo : environ 0,6 milliard de dollars de moins que ce qu'impliquait le prix de 10 $.
Était-ce une introduction en Bourse ? Le fonctionnement de l'opération SPAC avec NewHold
newcleo est arrivée sur le Nasdaq par une fusion avec une société d'acquisition à vocation spécifique (SPAC), et non par une introduction en Bourse garantie par des banques. La chronologie :
- 26 mai 2026 – signature de l'accord de rapprochement sur la base d'une valeur des fonds propres pré-money d'environ 2,4 milliards de dollars, avec un PIPE de 220 millions de dollars et jusqu'à ~209 millions de dollars issus du compte fiduciaire de NewHold, soit jusqu'à 429 millions de dollars de produit brut à 10,00 $ par action.
- 11 septembre – NewHold et newcleo signent un contrat d'achat à terme prépayé avec un actionnaire non affilié (détaillé plus bas). Ce jour-là, 7,78 millions d'actions NHIC changent de mains, environ 80 fois le volume habituel.
- 15 septembre – date limite des demandes de rachat avant le vote. NHIC clôture à 9,75 $, sa première clôture sous la valeur fiduciaire d'environ 10,65 $.
- 17 septembre – les actionnaires approuvent la fusion avec 93,4 % des voix exprimées, soit 72,4 % des actions en circulation de NewHold (8-K).
- 21 septembre – finalisation de l'opération. Les actionnaires existants de newcleo apportent 100 % de leurs titres, et Jeffrey Lyash, ancien directeur général de la TVA, prend la présidence du conseil d'administration.
- 22 septembre –
NWCLetNWCLWcommencent à être négociés sur le Nasdaq Global Select Market.
À titre de comparaison, X-energy a choisi la voie classique en avril 2026 : une introduction en Bourse garantie, au prix de 23,00 $, qui a levé environ 1,02 milliard de dollars. La voie choisie par newcleo a rapporté un quart de ce montant pour une valorisation inférieure, avec en prime les mécanismes propres aux SPAC – rachats, achat à terme et earn-outs du sponsor – qui façonnent les premiers mois de l'action.
Où sont passés les 429 millions de dollars
| Source de financement | Annoncé (mai) | Encaissé (21 sept.) |
|---|---|---|
| PIPE | 220 M$ | 216 M$ |
| Trésorerie fiduciaire de NewHold | jusqu'à ~209 M$ | 31 M$ |
| Produit brut | jusqu'à 429 M$ | 247 M$ |
| Frais estimés de l'opération | — | −51,4 M$ |
| Trésorerie après frais estimés | ~374 M$ (estimation de la société, sans rachats) | ~196 M$ |
| Achat à terme (conditionnel) | — | jusqu'à ~75 M$ |
L'estimation de frais de 51,4 millions de dollars comprend 26,3 millions de dollars d'honoraires de conseil financier et 5,0 millions de dollars de commissions de placement différées, payables uniquement en cas de finalisation. Une partie de ce total a pu être déjà réglée ou différer lors du règlement ; les ~196 millions de dollars sont donc une estimation et non un solde publié. En mai, le script de présentation de NewHold tablait sur environ 374 millions de dollars arrivant au bilan de newcleo dans un scénario sans rachats. Le montant effectivement encaissé en représente environ la moitié.
Le PIPE a tenu : 216 millions sur 220 millions de dollars, et le communiqué le dit sursouscrit. Le compte fiduciaire, non : seuls 31 millions de dollars sont parvenus à newcleo. L'opération a malgré tout rempli sa condition de trésorerie minimale de 200 millions de dollars (PIPE plus trésorerie fiduciaire conservée). Comme le total est resté inférieur à 400 millions de dollars, une partie des actions d'earn-out du sponsor est annulée en vertu de l'accord de soutien du sponsor – une clause qui joue en faveur des actionnaires du public.
Le schéma est familier au vu d'autres gros titres « énergie pour l'IA » de 2026. Dans l'accord de Generac avec Amazon, un titre à 8 milliards de dollars recouvrait en réalité une commande initiale de 2,4 milliards de dollars.
Le piège de l'achat à terme : les « jusqu'à 75 millions de dollars » ne sont pas de l'argent frais
Selon l'annonce de finalisation, jusqu'à 75 millions de dollars supplémentaires « pourraient devenir disponibles » au titre du contrat d'achat à terme. Le 8-K du 11 septembre décrit un contrat à terme d'actions prépayé, qui fonctionne différemment d'un nouvel investissement :
- L'actionnaire s'est engagé à acheter jusqu'à 7 000 000 d'actions NewHold sur le marché et à renoncer à leur rachat.
- À la clôture, newcleo prépaie à l'actionnaire le nombre d'actions multiplié par le prix de rachat fiduciaire (estimé à 10,65 $), versé directement depuis le compte fiduciaire. Sur 7 millions d'actions, cela représente environ 74,6 millions de dollars.
- newcleo ne récupère cet argent que si l'actionnaire résilie par anticipation, en payant le prix de réinitialisation (10,65 $ au départ, ajustable uniquement à la baisse) pour chaque action résiliée.
- À l'échéance, au plus tard 24 mois après la clôture, l'actionnaire restitue les actions ou le contrat est dénoué en numéraire sur une période d'évaluation.
La première lecture relève de la déduction, mais les calculs concordent étroitement. Si le prépaiement est sorti du compte fiduciaire comme l'annonçait le 8-K, alors les 31 millions de dollars sont ce qui restait après le versement d'environ 75 millions de dollars au détenteur du contrat à terme. Cela expliquerait aussi pourquoi le communiqué décrit l'achat à terme comme « jusqu'à 75 millions de dollars supplémentaires ». Quoi qu'il en soit, tant que NWCL cote sous le prix de réinitialisation de 10,65 $, le détenteur n'a aucune raison économique de résilier par anticipation. Les 75 millions de dollars doivent être valorisés comme un actif conditionnel, pas comme de la trésorerie. Cela signifie aussi que les montants fiduciaires ne permettent pas de savoir de façon fiable combien d'actions ont été rachetées. Le nombre exact de rachats n'avait pas été publié le jour de la cotation.
L'échelle de prix de NWCL : sept niveaux inscrits dans l'opération
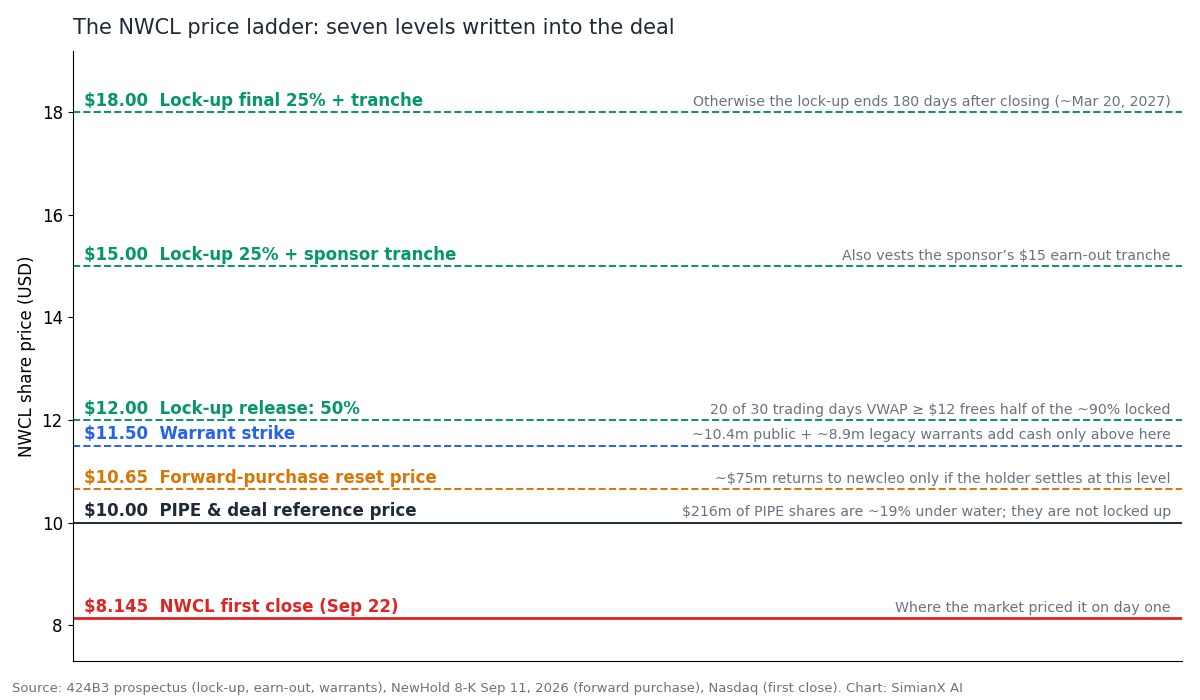
Les documents de l'opération fixent une série de cours qui déterminent qui peut vendre et combien de trésorerie newcleo reçoit. Le premier jour, NWCL se situait sous chacun d'eux.
| Cours | Ce qu'il conditionne | Pourquoi c'est important |
|---|---|---|
| 8,145 $ | Première clôture | Le prix fixé par le marché pour newcleo le premier jour |
| 10,00 $ | Prix du PIPE et de référence de l'opération | Les actions du PIPE, pour 216 M$, sont en moins-value d'environ 19 %, et elles sont exclues du lock-up |
| 10,65 $ | Prix de réinitialisation de l'achat à terme | Les ~75 M$ ne reviennent que par des résiliations à ce niveau |
| 11,50 $ | Prix d'exercice des bons de souscription | Environ 10,4 millions de bons publics et 8,9 millions de bons historiques n'apportent de trésorerie qu'au-dessus |
| 12,00 $ | Levée de 50 % du lock-up | Un VWAP ≥ 12 $ sur 20 séances sur 30 libère la moitié des actions bloquées |
| 15,00 $ | Levée de 25 % + tranche du sponsor | Déclenche aussi la tranche d'earn-out à 15 $ du sponsor |
| 18,00 $ | Dernière levée de 25 % + tranche du sponsor | Sinon, le lock-up prend fin 180 jours après la clôture (vers le 20 mars 2027) |
Deux conséquences pratiques en découlent.
Le flottant est réduit, et les détenteurs non bloqués sont en moins-value. Le prospectus estimait qu'environ 90 % des actions seraient soumises à un lock-up dans un scénario de rachats élevés. Le flottant négociable se compose donc surtout d'anciens actionnaires de NHIC, du détenteur du contrat à terme et des investisseurs du PIPE. Ces derniers ont payé 10,00 $, ne sont pas bloqués et pourront vendre dès que l'enregistrement de revente sera effectif. Un petit flottant détenu par des actionnaires non bloqués et en moins-value se traduit généralement par une forte volatilité dans les deux sens.
Les bons de souscription n'apportent rien aux cours actuels. À 1,00 $, NWCLW valorise le droit d'acheter l'action à 11,50 $ à environ 12 % du cours. La trésorerie issue des bons, l'une des sources de financement « supplémentaires » classiques d'un SPAC, suppose une hausse de 41 % par rapport à la première clôture pour devenir accessible.
Pourquoi NWCL a coté sous 10 $ : le secteur a été réévalué d'abord
Le prix de 10 $ a été fixé le 26 mai. Ce qui s'est passé ensuite compte autant que newcleo elle-même.
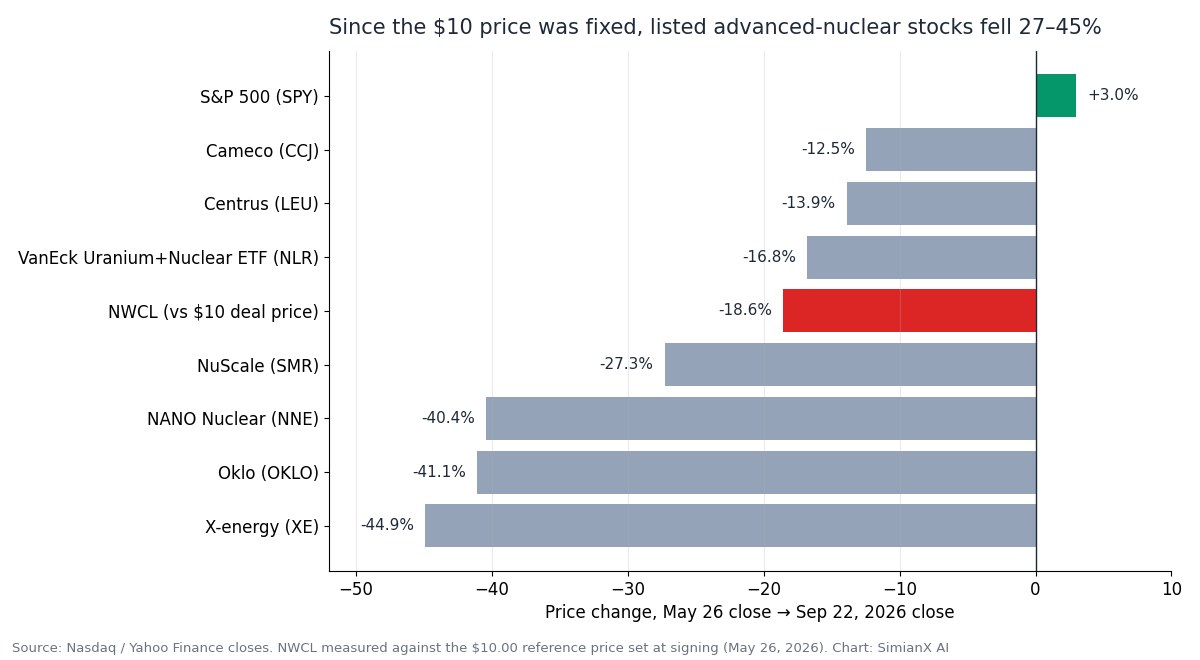
| Action | 26 mai → 22 sept. 2026 | Recul depuis le plus haut de clôture sur 52 semaines | Capitalisation (22 sept.) |
|---|---|---|---|
| NWCL (par rapport au prix de 10 $) | −18,6 % | n.d. | ~2,7 Md$ entièrement dilué |
| X-energy (XE) | −44,9 % | −54,5 % (prix d'introduction 23 $) | ~6,6 Md$ |
| Oklo (OKLO) | −41,1 % | −76,8 % | ~7,5 Md$ |
| NANO Nuclear (NNE) | −40,4 % | −69,4 % | ~0,9 Md$ |
| NuScale (SMR) | −27,3 % | −83,4 % | ~3,8 Md$ |
| VanEck Uranium & Nuclear ETF (NLR) | −16,8 % | −31,9 % | — |
| Centrus (LEU) | −13,9 % | −63,8 % | ~3,1 Md$ |
| Cameco (CCJ) | −12,5 % | −29,5 % | — |
| S&P 500 (SPY) | +3,0 % | −0,6 % | — |
Vu sous cet angle, le premier cours de NWCL n'a rien d'une anomalie. Les développeurs de réacteurs avancés sans chiffre d'affaires significatif – X-energy, Oklo et NANO Nuclear – ont perdu environ 40 à 45 % sur la même période, tandis que le S&P 500 gagnait 3 %. Un prix de SPAC figé à 10 $ ne peut pas suivre ce mouvement ; le seul moment où il peut se réajuster est la première transaction. Dans ce contexte, une décote de 18,6 % est modérée.
Le tableau replace aussi la valorisation dans son contexte. À ~2,7 milliards de dollars sur une base entièrement diluée, newcleo est valorisée à environ 40 % d'Oklo et de X-energy. Cela reflète son stade réglementaire moins avancé, sa trésorerie plus modeste et le surplomb lié au SPAC. Pour une vue d'ensemble du secteur, voir notre analyse des valeurs du nucléaire et de l'uranium face aux besoins énergétiques de l'IA.
Que construit newcleo ?
newcleo a été fondée en 2021 par le physicien Stefano Buono, dont la précédente société, Advanced Accelerator Applications, a été cédée à Novartis pour 3,9 milliards de dollars. Elle revendique plus de 900 salariés et prestataires en Europe et aux États-Unis. Son projet repose sur trois piliers :
1. Un réacteur rapide refroidi au plomb. Le modèle phare, le LFR-AS-200, est un réacteur rapide refroidi au plomb modulaire de 200 MWe (480 MWt), l'une des six filières de la Génération IV. Le plomb liquide permet au réacteur de fonctionner à une pression proche de la pression atmosphérique, présente un point d'ébullition très élevé et assure une protection contre les rayonnements. Le défi technique tient à la corrosion et à l'érosion des matériaux de structure dans le plomb en circulation, que le prospectus range parmi les principaux risques techniques. Un modèle plus petit, le LFR-AS-30 (30 MWe), est prévu comme première unité française.
2. Le combustible MOX recyclé. newcleo prévoit de fabriquer du combustible à oxydes mixtes (MOX) – des oxydes de plutonium et d'uranium récupérés dans le combustible usé – pour réacteurs rapides. Sa première usine MOX est prévue pour 2031, avec une capacité cible d'environ 40 tonnes de métal lourd par an, sur un terrain déjà acquis en France. La manipulation du plutonium entraîne des garanties de l'AIEA, des exigences de protection physique et de contrôle des exportations auxquelles la plupart des développeurs de réacteurs ne sont pas confrontés.
3. Des filiales industrielles. Le fabricant de pompes Rütschi, Fucina et des unités d'ingénierie génèrent déjà du chiffre d'affaires auprès de l'industrie nucléaire existante. C'est aujourd'hui l'unique source de revenus de newcleo.
Jalons matériels et réglementaires
| Jalon | État selon les documents déposés | Objectif |
|---|---|---|
| OTHELLO – boucle de plomb liquide de 2 MWt à l'ENEA Brasimone, Italie | Achevée ; ~69 M€ investis à Brasimone depuis 2022 | Réalisé (T4 2025) |
| PRECURSOR – démonstrateur non nucléaire de 10 MWt couvrant l'ensemble du système | Construction en cours | Fin 2026 |
| France : LFR-AS-30 (Indre-et-Loire) + usine MOX (Aube) | Débat public de la CNDP du 2 avr. au 30 juil. 2026 ; retour favorable de l'autorité de sûreté ASNR sur les options de sûreté | Demandes d'autorisation de création d'ici fin 2027 |
| Première usine de fabrication MOX | Conception détaillée ; site français acquis | 2031 |
| Premier LFR commercial aux États-Unis (200 MWe) | Conception de base ; démarche de pré-demande auprès de la NRC depuis mars 2026 | 2032 (présentation aux investisseurs) |
| Royaume-Uni | LFR-AS-200 admis dans la Generic Design Assessment | — |
| Slovaquie | Coentreprise avec JAVYS pour jusqu'à quatre unités LFR-AS-200 à Jaslovské Bohunice | Étude de faisabilité |
L'échéance de 2032 concerne une unité américaine de 200 MWe, que la présentation aux investisseurs de newcleo de mai associe à une implantation à proximité d'infrastructures d'IA, via un partenariat avec IP3 et un appel à candidatures du département de l'Énergie pour un site à Savannah River. Aucune décision finale d'investissement n'a été prise pour aucun projet, et le prospectus avertit qu'aucun de ces jalons n'est garanti.
Combien de trésorerie newcleo consomme-t-elle ?
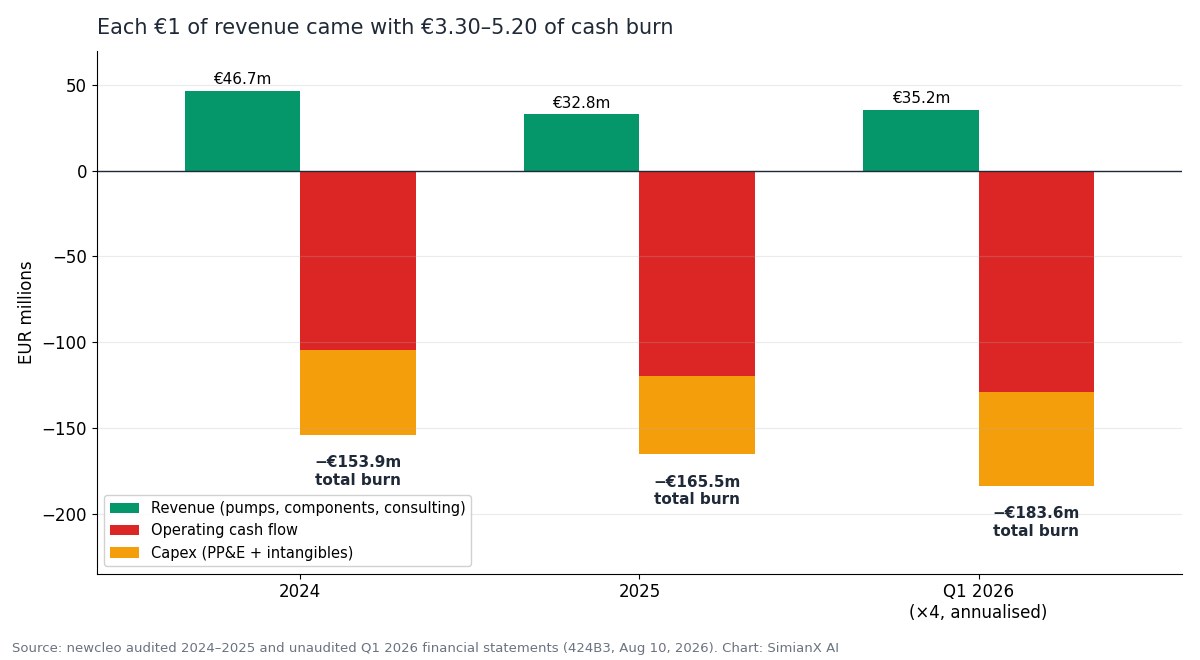
| Millions d'euros | 2024 | 2025 | T1 2026 |
|---|---|---|---|
| Chiffre d'affaires | 46,7 | 32,8 | 8,8 |
| Marge brute | 11,7 | 7,8 | 3,3 |
| Autres produits (subventions, crédits d'impôt recherche) | 17,7 | 19,3 | 3,2 |
| Dépenses de R&D | (58,5) | (68,5) | (16,1) |
| Frais commerciaux, généraux et administratifs | (86,8) | (98,5) | (26,8) |
| Perte nette | (110,2) | (140,0) | (36,2) |
| Flux de trésorerie d'exploitation | (104,5) | (119,7) | (32,3) |
| Investissements (immobilisations corporelles + incorporelles) | (49,4) | (45,8) | (13,6) |
| Consommation totale de trésorerie | (153,9) | (165,5) | (45,9) |
| Trésorerie en fin de période | 192,7 | 105,3 | 100,6 |
Le chiffre d'affaires a reculé de 30 % en 2025 à 32,8 millions d'euros, avant de progresser de 51 % sur un an au premier trimestre 2026 à 8,8 millions d'euros, porté par de nouveaux contrats à long terme de pompes et de composants. Il s'agit d'un chiffre d'affaires industriel irrégulier, lié aux contrats, qui n'a encore aucun lien avec les réacteurs ou le combustible.
La plupart des estimations d'horizon de trésorerie s'appuient uniquement sur le flux de trésorerie d'exploitation (32,3 millions d'euros au premier trimestre, soit ~129 millions d'euros par an). Elles laissent de côté les investissements, qui correspondent en 2026 principalement à la construction de PRECURSOR à Brasimone. En les incluant, la consommation du premier trimestre atteint 45,9 millions d'euros – environ 184 millions d'euros (~211 millions de dollars) par an.
Le calcul de l'horizon de trésorerie
- Trésorerie de l'opération après frais estimés : ~196 M$ ≈ 170 M€.
- Consommation totale au premier trimestre 2026 : 45,9 M€ par trimestre.
- Résultat : environ 3,7 trimestres (~11 mois) de consommation couverts par le seul produit de l'opération.
newcleo disposait aussi de sa propre trésorerie (100,6 millions d'euros au 31 mars, avant deux trimestres de dépenses supplémentaires), d'environ 45 millions d'euros levés auprès de ses actionnaires entre janvier et juillet, et de « près de 20 millions de dollars » levés depuis l'annonce de l'opération. Ces montants allongent l'horizon sans en changer l'ordre de grandeur. Les propres déclarations de la société vont dans le même sens : ses comptes du premier trimestre font état d'une incertitude significative quant à sa capacité à poursuivre son exploitation, indiquent que « des capitaux supplémentaires seront nécessaires au cours des douze prochains mois » et mentionnent des négociations sur un financement relais avant la clôture. newcleo a désormais levé plus d'un milliard de dollars au total depuis 2021 ; il revient maintenant à la Bourse de financer le prochain tour.
La demande d'électricité liée à l'IA soutient-elle le scénario haussier de NWCL ?
La demande est le point fort du dossier. Le département de l'Énergie des États-Unis estime que les centres de données ont consommé environ 4,4 % de l'électricité américaine en 2023 (176 TWh) et pourraient en consommer 6,7 % à 12 % d'ici 2028 (325 à 580 TWh). L'AIE prévoit un quasi-doublement de la demande d'électricité des centres de données d'ici 2030. Les hyperscalers ont déjà signé des accords dans le nucléaire : Google avec Kairos Power, Amazon avec X-energy et Microsoft pour le redémarrage du Crane Clean Energy Center à Three Mile Island.
La même pression se retrouve sur toute la chaîne électrique – du problème de réseau de 110 GW de NextEra et Dominion à la plateforme énergétique Helix de KKR en passant par l'accord de 5 GW entre NVIDIA et IREN.
Ce que newcleo peut revendiquer aujourd'hui est plus limité :
- Un portefeuille commercial de 9,2 GW que le prospectus qualifie de non contraignant et qui « ne représente ni un carnet de commandes contractuel, ni un chiffre d'affaires engagé, ni des obligations clients fermes ».
- Aucun contrat client ferme pour un LFR ou une usine MOX.
- Le partenariat d'implantation IA avec IP3 et plusieurs autres accords sont des protocoles d'accord ou des lettres d'intention, selon la propre note de bas de page de la présentation.
- Un premier réacteur commercial visé pour 2032. D'ici là, les turbines à gaz, le renforcement des réseaux, le redémarrage de réacteurs existants et la production sur site couvriront une grande partie de la demande de l'IA.
La demande liée à l'IA conforte la taille du marché que vise newcleo. Elle n'apparaît pas encore dans son chiffre d'affaires, et l'action doit être valorisée en conséquence.
Ce qui distingue newcleo
- Le réacteur et le combustible. Rares sont les développeurs qui cherchent à maîtriser à la fois le réacteur et son combustible. Si cela fonctionne, newcleo transforme un passif public – le plutonium séparé et le combustible usé – en ressource combustible, indépendante des capacités d'enrichissement.
- Le lien avec Oklo. En octobre 2025, newcleo s'est entendue avec Oklo pour développer une fabrication de combustibles avancés aux États-Unis et s'est engagée à investir 2 milliards de dollars dans le pays. Le 26 mai 2026 – jour de la signature de l'accord avec NewHold – Oklo figurait parmi les cinq entreprises retenues par le département de l'Énergie pour des négociations avancées dans le cadre de son programme sur le plutonium excédentaire. Les conditions étaient encore en négociation lors de la rédaction du prospectus.
- Plusieurs autorités de sûreté à la fois. La France, le Royaume-Uni, la Slovaquie, l'Italie et les États-Unis répartissent le risque politique, mais multiplient aussi le travail d'autorisation.
- Un chiffre d'affaires industriel dès le premier jour. Modeste, mais réel, et il finance un savoir-faire dans la chaîne d'approvisionnement.
- Un fondateur qui a déjà réussi une sortie. Stefano Buono a mené Advanced Accelerator Applications d'une introduction en Bourse à 16 $ à une cession pour 3,9 milliards de dollars.
Les principaux risques pour les actionnaires de NWCL
- Financement et dilution. Environ 11 mois de trésorerie issue de l'opération au rythme de consommation actuel, à quoi s'ajoutent une hausse annuelle automatique pouvant atteindre 5 % de la réserve du plan d'actionnariat pendant neuf ans, ~19 millions de bons de souscription et de futures augmentations de capital probablement fixées sous 10 $.
- Lock-up et offre d'actions du PIPE. ~90 % des actions seront libérées vers mars 2027 (ou plus tôt à 12, 15 et 18 $), et les actions du PIPE ne sont pas bloquées mais en moins-value.
- Technologie. La corrosion par le plomb et la qualification des matériaux n'ont pas encore été démontrées à l'échelle d'un système complet ; PRECURSOR en est le premier test.
- Combustible. La stratégie MOX dépend, dans chaque pays, de l'accès au plutonium, des garanties et de l'acceptation du public.
- Autorisations et calendrier. Aucun projet de newcleo ne dispose d'une autorisation de construction, et l'unité américaine en est au stade de la pré-demande.
- Clients. Un portefeuille non contraignant, pas un carnet de commandes.
- Information financière. En tant qu'émetteur privé étranger, newcleo ne dépose pas de rapports trimestriels 10-Q ; les investisseurs reçoivent des comptes semestriels et des formulaires 6-K.
- Bêta sectoriel. Comme le montre le tableau comparatif, les valeurs du nucléaire avancé évoluent de concert, et elles ont perdu 40 à 85 % par rapport à leurs sommets.
Scénarios haussier, central et baissier
Scénario haussier – l'échelle est gravie. PRECURSOR fonctionne bien d'ici fin 2026, la France accepte les demandes d'autorisation de création en 2027, l'accord de combustible avec Oklo et un site américain deviennent fermes, et des financements de projet couvrent l'essentiel de la première centrale. L'action repasse au-dessus de 12 $, et chaque barreau débloque quelque chose tour à tour : le détenteur du contrat à terme résilie et restitue de la trésorerie, les bons sont exercés et les levées de lock-up interviennent dans un marché haussier.
Scénario central – des progrès, avec dilution. La technologie avance, mais les calendriers glissent vers le milieu des années 2030. newcleo lève des fonds propres tous les 12 à 18 mois sous le prix de 10 $ de l'opération. La société crée de la valeur, mais les premiers actionnaires de NWCL en captent moins en raison de la dilution. L'action évolue avec le groupe du nucléaire avancé, avec une forte volatilité.
Scénario baissier – le schéma SPAC. Un marché nucléaire morose, un flottant réduit et une fin de lock-up en mars 2027 rencontrent un besoin de financement. Une augmentation de capital fortement décotée réinitialise le cours, et ni le contrat à terme ni les bons n'apportent jamais de trésorerie. De nombreuses sociétés en développement issues d'un de-SPAC ont suivi ce chemin ; notre histoire des bulles technologiques depuis 1929 montre combien de fois les thèmes gourmands en capital traversent le même cycle.
Comment suivre NWCL après ses débuts
- Prochain financement. Surveillez le prix, la taille et la structure de la prochaine levée, et sa nature : fonds propres, dette, subvention ou financement de projet.
- L'échelle. Suivez si NWCL repasse au-dessus de 10 $ (point mort du PIPE), de 10,65 $ (contrat à terme) et de 11,50 $ (bons de souscription).
- Rapport de société coquille et formulaires 6-K. Le dépôt postérieur à la clôture devrait indiquer le nombre réel de rachats et le nombre d'actions de base.
- Mise en service de PRECURSOR d'ici fin 2026 – la première preuve technique à l'échelle d'un système complet.
- Autorisations en France – demandes pour le LFR-AS-30 et l'usine MOX d'ici fin 2027.
- Contrats fermes – tout ce qui transforme le portefeuille de 9,2 GW, le partenariat avec IP3 ou le cadre avec Oklo en accords signés et financés.
- Les comparables. OKLO, XE, NNE et SMR donnent le ton au secteur.
SimianX AI réunit documents réglementaires, évolution des cours et actualités des valeurs du nucléaire avancé dans un flux de recherche multi-agents. NWCL est trop récente pour notre couverture boursière, mais son comparable coté le plus proche et partenaire pour le combustible, Oklo (OKLO), est couvert.
FAQ
Quel a été le cours de clôture de NWCL le premier jour ?
8,145 $ le 22 septembre 2026, dans une fourchette de 7,15 à 8,63 $ pour environ 752 000 actions échangées. C'est 18,6 % sous le prix de référence de 10,00 $ de l'opération SPAC.
La cotation de newcleo au Nasdaq est-elle une introduction en Bourse ?
Non. newcleo a été cotée via une fusion avec le SPAC NewHold Investment Corp III. Les actions NHIC sont devenues des actions NWCL, et les investisseurs du PIPE ont apporté l'essentiel de l'argent frais.
Combien d'argent newcleo a-t-elle réellement levé ?
247 millions de dollars bruts : un PIPE de 216 millions de dollars et 31 millions de dollars issus du compte fiduciaire de NewHold. Le prospectus estime les frais de transaction à 51,4 millions de dollars, ce qui laisse environ 196 millions de dollars. L'achat à terme « jusqu'à 75 millions de dollars » est conditionnel et suppose que l'action cote près de 10,65 $.
Quelle est la valorisation actuelle de newcleo ?
Environ 2,69 milliards de dollars sur une base entièrement diluée à la première clôture (environ 329,9 millions d'actions, chiffre déduit du S-8), contre environ 3,30 milliards de dollars à 10,00 $. Les 2,4 milliards de dollars correspondent à la valeur pré-money convenue en mai.
Quand expirent les lock-ups de newcleo ?
Environ 180 jours après la clôture du 21 septembre 2026, soit vers le 20 mars 2027. Des levées anticipées s'appliquent si le VWAP de NWCL atteint ou dépasse 12 $ (50 %), 15 $ (25 %) et 18 $ (25 %) sur 20 séances parmi 30 quelconques. Les actions du PIPE ne sont pas bloquées.
Quand les réacteurs de newcleo produiront-ils de l'électricité ?
Pas avant les années 2030. Le démonstrateur non nucléaire PRECURSOR est attendu d'ici fin 2026, la première usine MOX d'ici 2031, et le premier réacteur commercial américain de 200 MWe est visé pour 2032. Aucun de ces projets ne dispose encore d'une autorisation de construction ni d'une décision finale d'investissement.
newcleo a-t-elle des clients parmi les centres de données d'IA ?
Pas de clients fermes. Le partenariat d'implantation IA avec IP3 et le portefeuille de 9,2 GW ne sont pas contraignants, et le prospectus indique que newcleo n'a conclu aucun contrat client ferme pour ses centrales LFR ou ses usines MOX.
Conclusion
Les débuts de newcleo ont réévalué une opération conclue quatre mois plus tôt. Entre la signature et la cotation, les valeurs du nucléaire avancé auxquelles newcleo est comparée ont perdu 27 à 45 %. Le compte fiduciaire a surtout été reversé plutôt que conservé, les « jusqu'à 75 millions de dollars » sont devenus de l'argent qui ne revient qu'autour de 10,65 $, et les 429 millions de dollars annoncés sont devenus environ 196 millions après frais estimés. La première clôture à 8,145 $ – environ 2,69 milliards de dollars sur une base entièrement diluée – est le premier prix indépendant du marché pour tout cela.
Ce que construit newcleo est sérieux : un réacteur refroidi au plomb adossé à 69 millions d'euros d'infrastructures d'essai, une stratégie de combustible recyclé que peu de concurrents tentent, des filiales industrielles opérationnelles et un fondateur qui a déjà vendu une entreprise du nucléaire. L'année à venir de l'action dépendra toutefois de l'échelle de prix et de l'horizon de trésorerie : environ 11 mois de trésorerie issue de l'opération au rythme du premier trimestre, des investisseurs du PIPE en moins-value et un lock-up qui prend fin d'ici mars 2027. Les points clés à surveiller sont la taille et le prix de la prochaine levée, la mise en service de PRECURSOR d'ici la fin de l'année et la transformation éventuelle d'une partie du portefeuille de 9,2 GW en engagements fermes.
Lecture Liée
- Actions du nucléaire et de l'uranium 2026 : le pari IA
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- Accord NextEra-Dominion 2026 : Goulot 110 GW pour l'IA
- Infrastructure IA KKR Helix : NVDA, VST et l'énergie IA
- NVIDIA-IREN 2026 : le trade IA de 2,1 Md$ sur 5 GW
- Caterpillar 2026 : le trade énergie des data centers IA
- IPO de Unitree Robotics : +460 %, percée de l’IA ou bulle ?
- Toutes les bulles tech depuis 1929 face au cycle IA de 2026
- Oura reporte son IPO : ce que cache le S-1 derrière 13,5 Md$
Références
- newcleo — document de sollicitation de procurations/prospectus (formulaire 424B3, 10 août 2026)
- newcleo — formulaire S-8 (22 sept. 2026)
- newcleo — annonce de finalisation (GlobeNewswire, 21 sept. 2026)
- NewHold Investment Corp III — 8-K relatif au contrat d'achat à terme (11 sept. 2026)
- NewHold Investment Corp III — 8-K avec les résultats du vote des actionnaires (17 sept. 2026)
- SEC EDGAR — documents déposés par newcleo plc
- Nasdaq — cotation de NWCL
- U.S. NRC — démarche de pré-demande de Newcleo Americas
- Generation IV International Forum — réacteur rapide refroidi au plomb
- World Nuclear Association — combustible à oxydes mixtes (MOX)
- AIEA — les garanties nucléaires expliquées
- U.S. Department of Energy — rapport sur la demande d'électricité des centres de données
- AIE — Energy and AI
- X-energy — fixation du prix de son introduction en Bourse
- Investopedia — les SPAC
- Investopedia — le financement PIPE
- Investopedia — les périodes de lock-up
- newcleo — site de l'entreprise
- SimianX — données fondamentales de l'action OKLO


