Par Marcus Reeve
La chute de Wall Street du 5 novembre 2026 : causes, données et niveaux à surveiller
Le jeudi 5 novembre 2026, deux séances après les élections de mi-mandat américaines, le S&P 500 a reculé de 4,4 % à 7 353,73. La baisse a effacé la hausse post-électorale de +1,58 % de la veille, et au-delà. Les semi-conducteurs ont mené le repli : le VanEck Semiconductor ETF (SMH) a perdu 11,2 %, et Nvidia, AMD, Micron et Qualcomm ont chuté de 9 % à 17 %. L'indice de volatilité de Cboe (VIX) a bondi de 69,7 % à 28,18. Cette page consigne ce qui s'est passé, les déclencheurs identifiés par la presse le jour même, la place de ce mouvement face à toutes les élections de mi-mandat depuis 1950 et à toutes les baisses journalières comparables, les conclusions du comité de recherche IA de SimianX sur quatre des valeurs au cœur des ventes, ainsi que les dates et niveaux de prix qui comptent pour la suite.
Réponse rapide : La chute du 5 novembre a été une vente massive des valeurs d'infrastructure IA déclenchée par le résultat des élections de mi-mandat. Les investisseurs ont réagi au risque qu'un Congrès démocrate, et des gouverneurs démocrates ayant fait campagne contre les centres de données, ralentissent la construction des centres de données IA. Les prévisions décevantes de Qualcomm ont accentué la pression sur les puces. C'est la pire deuxième séance après des élections de mi-mandat depuis au moins 1950. Le précédent plancher était de −2,3 % en 2002.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Pour le schéma de long terme après les élections de mi-mandat, voir La Bourse après les élections de mi-mandat : 1950–2026. Cette page porte sur une seule journée, le 5 novembre, et sur ce qui suit habituellement une journée de ce type.
Ce qui s'est passé le 5 novembre 2026 : les cours de clôture
| Marché | Clôture du 3 nov. (jour du scrutin) | Clôture du 4 nov. | Clôture du 5 nov. | Variation du 5 nov. |
|---|---|---|---|---|
| S&P 500 | 7 568,92 | 7 688,62 | 7 353,73 | −4,4 % |
| Nasdaq Composite | 25 372,01 | 25 736,51 | 24 315,00 | −5,5 % |
| Dow Jones Industrial Average | 51 786,72 | 53 356,12 | 51 523,06 | −3,4 % |
| Russell 2000 | 2 812,45 | 2 856,95 | 2 729,89 | −4,4 % |
| VIX | 20,83 | 16,61 | 28,18 | +69,7 % |
| VanEck Semiconductor ETF (SMH) | 518,52 | 504,27 | 447,73 | −11,2 % |
L'ampleur de la séance s'explique par son point de départ. Le mercredi 4 novembre, le S&P 500 avait gagné 1,58 %, au 4e rang des 20 lendemains d'élections de mi-mandat depuis 1950. Le VIX était retombé à 16,61. La réaction complète du lendemain, comparée à l'histoire, est détaillée dans Bourse et midterms 2026 : le lendemain face à l'histoire. À la clôture de jeudi, l'indice affichait −2,8 % par rapport à la clôture du jour du scrutin, à 7 568,92 : tout le rebond post-électoral avait disparu. Le S&P 500 a terminé 5,9 % sous sa clôture record de 7 818,93 du 6 octobre 2026. L'Associated Press a rapporté que tous les secteurs du S&P 500 ont reculé. Jared Blikre, de Yahoo Finance, a noté qu'il n'a fallu que six minutes après l'ouverture au Nasdaq Composite pour effacer tout son rebond post-électoral.
Hors actions, les mouvements traduisaient une fuite vers la sécurité. Le rendement du Trésor à 10 ans est tombé à 4,83 % contre 4,90 % mercredi soir (AP). Il était de 4,95 % le soir de l'élection et dépassait 5,30 % le mois dernier. L'or a progressé : les contrats à terme de décembre ont touché 4 155,80 dollars l'once, un plus haut depuis le 22 octobre (CNBC). Le Brent a gagné 2,6 % à 97,11 dollars le baril, effaçant une partie d'une chute de près de 9 % la veille, quand les espoirs de désescalade de la guerre avec l'Iran s'étaient renforcés (AP). Le Bitcoin a perdu environ 5 % avec les actions (Yahoo Finance).
Pourquoi la Bourse a chuté : quatre déclencheurs, chacun sourcé
1. Le résultat des élections, lu comme un risque pour les centres de données. Mercredi, le marché a vu la victoire démocrate comme la fin de l'incertitude électorale. Jeudi, il a intégré le risque politique. CNBC a rapporté que les investisseurs craignent qu'un Congrès contrôlé par les démocrates durcisse la réglementation de l'expansion des centres de données IA. Les victoires démocrates aux élections des gouverneurs ont ajouté la perspective d'un contrôle plus strict au niveau des États. Au Texas, la démocrate Gina Hinojosa a battu le gouverneur Greg Abbott après avoir réclamé un moratoire immédiat sur les centres de données dans l'État (CNBC). CNBC a aussi cité l'appel du sénateur Bernie Sanders à un moratoire national sur les centres de données, ainsi que des votes dans plusieurs États contre une expansion rapide de l'IA. AP a fait la même lecture : l'élection a accru la possibilité que les autorités suspendent la construction de centres de données, ce qui pourrait signifier moins d'achats de puces IA et une demande d'électricité plus faible (AP). Dès mercredi, Ohsung Kwon, de Wells Fargo, avait qualifié une victoire démocrate de possible « événement de queue gauche pour le pari sur l'IA ». Les projets de loi et les mesures des États à l'origine de cette crainte sont expliqués dans L'IA interdite aux États-Unis ? Non : ce que dit le texte.
2. Les prévisions de Qualcomm. Qualcomm a publié ses résultats après la clôture du 4 novembre. Son quatrième trimestre fiscal a légèrement battu les attentes, mais pas ses perspectives. La prévision de bénéfice par action ajusté du premier trimestre allait de 2,15 à 2,35 dollars, contre un consensus de 2,27 dollars. Les ventes de puces pour smartphones ont baissé de 26 % à 5,14 milliards de dollars, sous l'estimation de StreetAccount à 5,21 milliards. Selon CNBC, la hausse du coût de la mémoire oblige à augmenter le prix des smartphones et pèse sur la demande (CNBC). L'action Qualcomm a terminé la séance sur une variation de −9,5 %. La pression du coût de la mémoire se répercute directement sur la chaîne d'approvisionnement des smartphones, et elle est tombée un jour où tout le secteur des puces était déjà vendu.
3. Un capital cher face à un chantier coûteux. AP a rappelé que les valeurs de l'IA oscillent depuis des mois au gré des craintes que des coûts d'emprunt élevés ralentissent la construction de nouveaux centres de données. La fourchette cible de la Fed est de 3,75 % à 4,00 %, et les contrats à terme intégraient encore jeudi une probabilité de 70,1 % de hausse des taux en décembre, contre 82,7 % mercredi (CME FedWatch, via CNBC). Nigel Green, directeur général de deVere Group, a déclaré que l'électricité, l'eau, le foncier et le financement par la dette de l'expansion de l'IA « paraissent soudain moins certains » (Proactive). Le contexte est détaillé dans AI Capex 2026 : les géants de la tech dépensent 96 % de leurs flux de trésorerie : quand les dépenses approchent à ce point les flux de trésorerie, tout coût politique supplémentaire retombe sur le financement.
4. Positionnement et pari trop encombré. Le compartiment des puces était déjà fragile avant jeudi. Le SMH a reculé de 2,7 % mercredi alors que le S&P 500 montait, et Micron, Arm, CoreWeave, GE Vernova et Vistra ont tous baissé le jour où l'indice progressait. Jeudi a été la deuxième vague d'une rotation hors des infrastructures IA, pas un coup de tonnerre dans un ciel serein. CNBC a indiqué que chaque composante de l'iShares Semiconductor ETF (SOXX) a chuté de plus de 6 %. Le même schéma a frappé l'Asie : le Kospi sud-coréen a cédé 5,3 % et le Nikkei 225 japonais 1,8 % (AP). Notre article précédent sur ce mécanisme, Le reflux du momentum IA en 2026 : pourquoi les semi-conducteurs chutent, décrit le même schéma.
Ce qui n'en est pas la cause. Les données économiques du jour étaient rassurantes. Les inscriptions hebdomadaires au chômage se sont établies à 189 000 contre 197 000 attendues, et la productivité du troisième trimestre a progressé de 3,6 % contre 2,9 % attendus, avec des coûts salariaux unitaires en baisse de 0,7 % (CNBC). Les rendements du Trésor ont baissé au lieu de monter. Il n'y a pas eu de choc macroéconomique unique. Il s'agit d'une réévaluation sectorielle assez forte pour entraîner l'indice.
Les secteurs et valeurs en tête des ventes
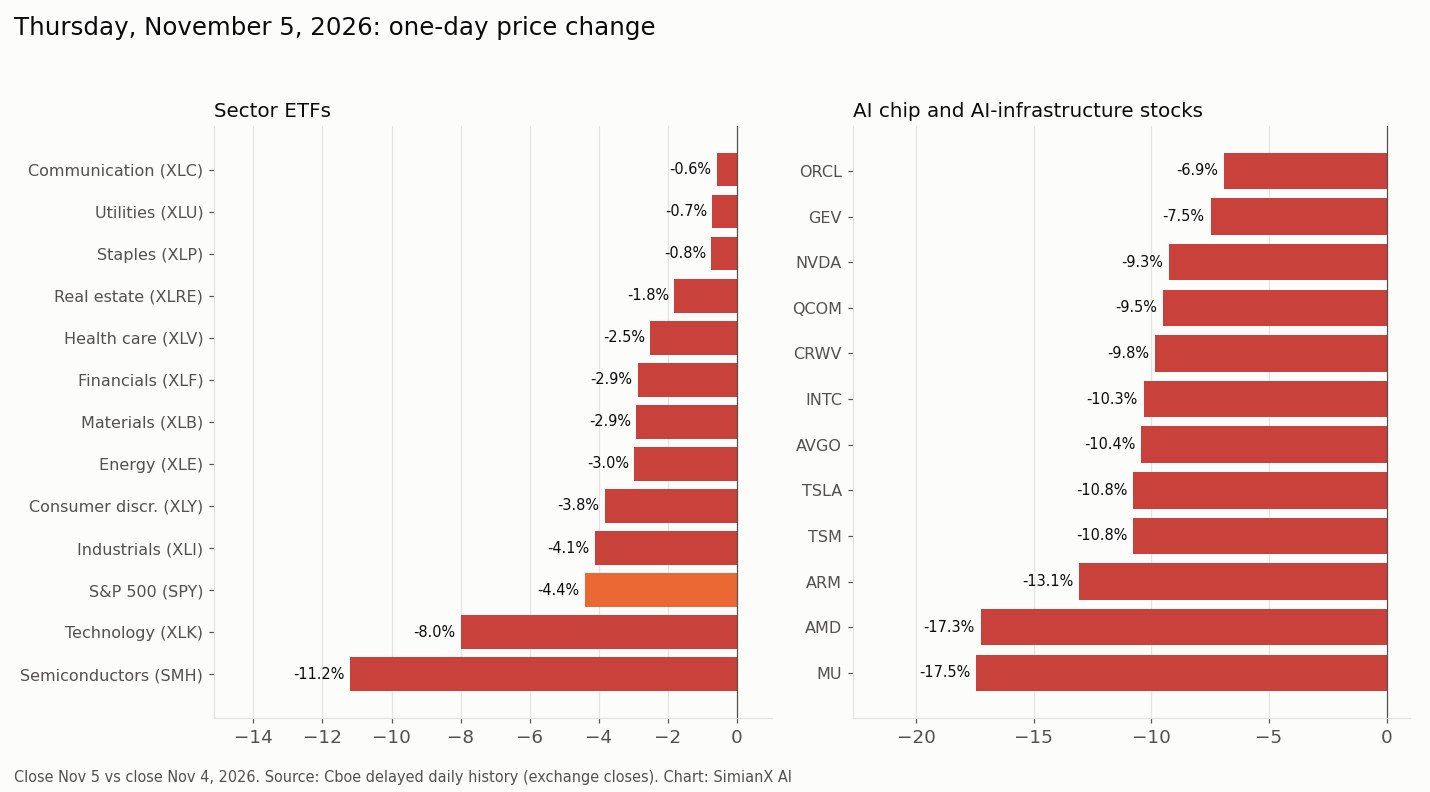
| ETF sectoriel | Variation du 5 nov. | vs S&P 500 |
|---|---|---|
| Semi-conducteurs (SMH) | −11,2 % | −6,9 |
| Technologie (XLK) | −8,0 % | −3,6 |
| Référence S&P 500 (SPY) | −4,4 % | — |
| Industrie (XLI) | −4,1 % | +0,2 |
| Consommation discrétionnaire (XLY) | −3,8 % | +0,5 |
| Énergie (XLE) | −3,0 % | +1,4 |
| Matériaux (XLB) | −2,9 % | +1,4 |
| Finance (XLF) | −2,9 % | +1,5 |
| Santé (XLV) | −2,5 % | +1,9 |
| Immobilier (XLRE) | −1,8 % | +2,5 |
| Consommation de base (XLP) | −0,8 % | +3,6 |
| Services aux collectivités (XLU) | −0,7 % | +3,6 |
| Services de communication (XLC) | −0,6 % | +3,8 |
| Valeur | Variation du 4 nov. | Variation du 5 nov. | Clôture du 5 nov. |
|---|---|---|---|
| Micron (MU) | −7,0 % | −17,5 % | 656,39 |
| AMD | +1,0 % | −17,3 % | 404,40 |
| Arm (ARM) | −5,3 % | −13,1 % | 166,72 |
| TSMC (TSM) | −2,2 % | −10,8 % | 353,10 |
| Tesla (TSLA) | −3,3 % | −10,8 % | 343,69 |
| Broadcom (AVGO) | −2,0 % | −10,4 % | 291,53 |
| Intel (INTC) | −3,8 % | −10,3 % | 52,25 |
| CoreWeave (CRWV) | −9,9 % | −9,8 % | 43,66 |
| Qualcomm (QCOM) | +5,3 % | −9,5 % | 156,75 |
| Nvidia (NVDA) | −3,2 % | −9,3 % | 181,60 |
| GE Vernova (GEV) | −9,3 % | −7,5 % | 770,51 |
| Oracle (ORCL) | −1,9 % | −6,9 % | 115,16 |
| Meta (META) | +1,4 % | −4,0 % | 605,08 |
| Microsoft (MSFT) | +6,7 % | −3,6 % | 535,93 |
| Alphabet (GOOGL) | +3,2 % | −2,2 % | 282,57 |
| Amazon (AMZN) | +6,1 % | −2,2 % | 260,21 |
| Apple (AAPL) | +5,3 % | −1,5 % | 344,17 |
| AppLovin (APP) | +10,7 % | +31,0 % | 356,10 |
Le classement résume tout. La baisse de 11,2 % du SMH est sa plus forte chute journalière depuis le 16 mars 2020 dans l'historique quotidien de Cboe, qui commence en 2004. Les services de communication, les services aux collectivités et la consommation de base ont le moins reculé, tandis que les semi-conducteurs, la technologie et l'industrie ont le plus baissé. La consommation discrétionnaire a presque autant baissé que l'indice parce que Tesla, l'un de ses plus gros poids, a chuté nettement, et Yahoo Finance a cité Dan Ives, de Yorkville Ives & Co., qui prévoyait un parcours réglementaire plus difficile pour un rapprochement entre SpaceX et Tesla. Les plus grands noms du logiciel et des plateformes (Microsoft, Alphabet, Amazon, Apple) ont moins baissé que l'indice après avoir mené la hausse de mercredi. Cela concorde avec un argument rapporté par CNBC : moins de nouveaux centres de données pourrait valoriser les capacités existantes et alléger la charge de dépenses des plus gros acheteurs. Les rares hausses du jour tenaient à des facteurs propres aux entreprises. AppLovin a gagné environ 31 % après avoir dépassé les prévisions de chiffre d'affaires et de bénéfice et porté son programme de rachat d'actions jusqu'à 3,6 milliards de dollars (AP).
Un graphique viral d'« autopsie de l'IA », confronté aux cours de clôture
Une image partagée sur les réseaux sociaux chinois le 5 novembre classait les valeurs américaines de l'IA selon leur variation entre la clôture du 28 octobre et celle du 5 novembre, et les répartissait entre fournisseurs « exécutés » et dépensiers « acquittés ». Sa thèse : les entreprises qui dépensent dans les centres de données ont tenu, tandis que celles qui leur vendent puces, mémoire, stockage et serveurs ont été écrasées. Nous avons recalculé chaque chiffre à partir des cours de clôture : clôtures officielles de Cboe, recoupées avec Yahoo Finance, les clôtures du 5 novembre ayant été relevées après la fin de la séance. Les 23 chiffres de l'image correspondent aux nôtres à 0,1 point près.
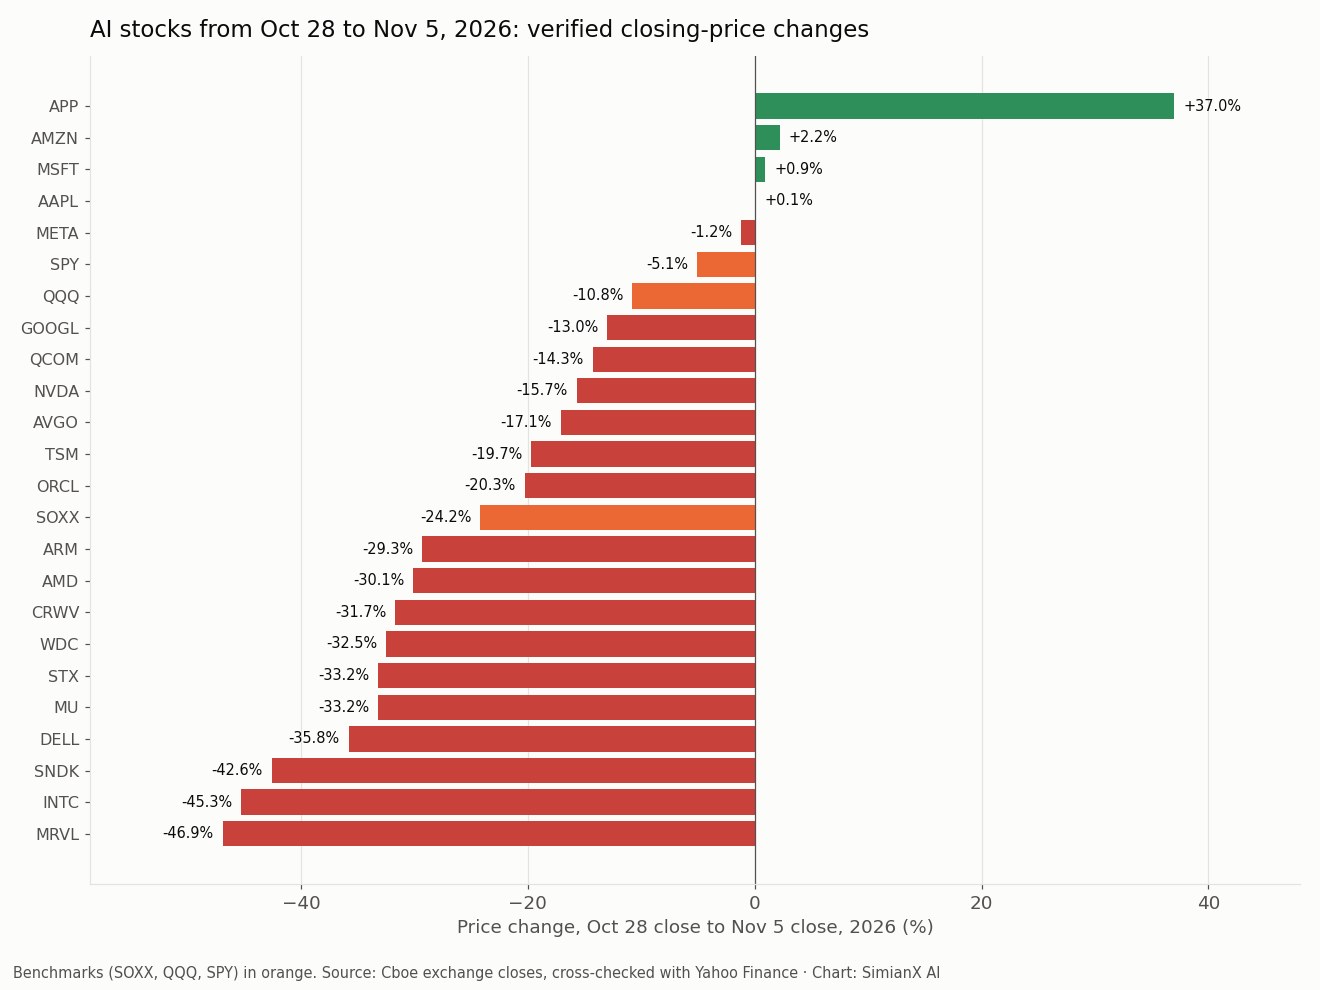
| Ticker | Chiffre du graphique | Vérifié, 28 oct. → 5 nov. | Écart |
|---|---|---|---|
| MRVL | −46,9 % | −46,9 % | 0,0 |
| INTC | −45,3 % | −45,3 % | 0,0 |
| SNDK | −42,6 % | −42,6 % | 0,0 |
| DELL | −35,8 % | −35,8 % | 0,0 |
| MU | −33,2 % | −33,2 % | 0,0 |
| STX | −33,2 % | −33,2 % | 0,0 |
| WDC | −32,5 % | −32,5 % | 0,0 |
| CRWV | −31,7 % | −31,7 % | 0,0 |
| AMD | −30,1 % | −30,1 % | 0,0 |
| ARM | −29,3 % | −29,3 % | 0,0 |
| TSM | −19,7 % | −19,7 % | 0,0 |
| AVGO | −17,1 % | −17,1 % | 0,0 |
| NVDA | −15,7 % | −15,7 % | 0,0 |
| QCOM | −14,3 % | −14,3 % | 0,0 |
| GOOGL | −13,0 % | −13,0 % | 0,0 |
| APP | +37,0 % | +37,0 % | 0,0 |
| AMZN | +2,2 % | +2,2 % | 0,0 |
| MSFT | +0,9 % | +0,9 % | 0,0 |
| AAPL | +0,1 % | +0,1 % | 0,0 |
| META | −1,2 % | −1,2 % | 0,0 |
| SOXX | −24,2 % | −24,2 % | 0,0 |
| QQQ | −10,8 % | −10,8 % | 0,0 |
| SPY | −5,1 % | −5,1 % | 0,0 |
| ORCL | — | −20,3 % | — |
Les chiffres tiennent ; la thèse, en partie seulement. Les 12 valeurs de fournisseurs (NVDA, AMD, MU, AVGO, TSM, MRVL, INTC, ARM, DELL, STX, WDC, SNDK) ont reculé de 31,8 % en moyenne, contre −24,2 % pour le SOXX, −10,8 % pour le QQQ et −5,1 % pour le SPY. Les cinq plus gros dépensiers (MSFT, AMZN, GOOGL, META, ORCL) affichent −6,3 % en moyenne, mais cette moyenne masque un écart. Microsoft (+0,9 %), Amazon (+2,2 %) et Meta (−1,2 %) sont restées quasi stables, alors qu'Alphabet a perdu 13,0 % et qu'Oracle, absente du graphique, a chuté de 20,3 %, plus que TSMC. « Les dépensiers ont été épargnés » ne vaut que pour trois des cinq.
Les +37,0 % d'AppLovin ne prouvent rien sur la logique des dépenses d'IA. La quasi-totalité de la hausse est intervenue le 5 novembre, au lendemain de résultats du troisième trimestre supérieurs aux prévisions et d'un rachat d'actions élargi (AP) : l'action n'avait gagné que 4,5 % du 28 octobre au 4 novembre, puis 31,0 % le seul 5 novembre.
Plusieurs des plus fortes variations ont eu des nouvelles dans la période. Les prévisions décevantes de Qualcomm sont tombées le 4 novembre (CNBC). AMD a publié ses résultats le 3 novembre, avec un chiffre d'affaires des centres de données presque doublé (CNBC), et a pourtant perdu 30,1 % sur la période. CNBC a qualifié le 29 octobre de pire séance du Nasdaq depuis juin, les investisseurs se délestant des valeurs technologiques (CNBC). Pour Marvell, Intel, Sandisk et Dell, les quatre plus fortes baisses, nous n'avons trouvé aucun déclencheur propre à l'entreprise dans des sources fiables pour ces dates. Leurs mouvements suivent la vente plus large de la mémoire, du stockage et du matériel d'IA, et nous ne les attribuons pas à une cause unique. Le bras de fer politique sur les centres de données derrière la chute du 5 novembre est détaillé dans L'IA interdite aux États-Unis ? Non : ce que dit le texte.
La pire deuxième séance après des élections de mi-mandat depuis 1950
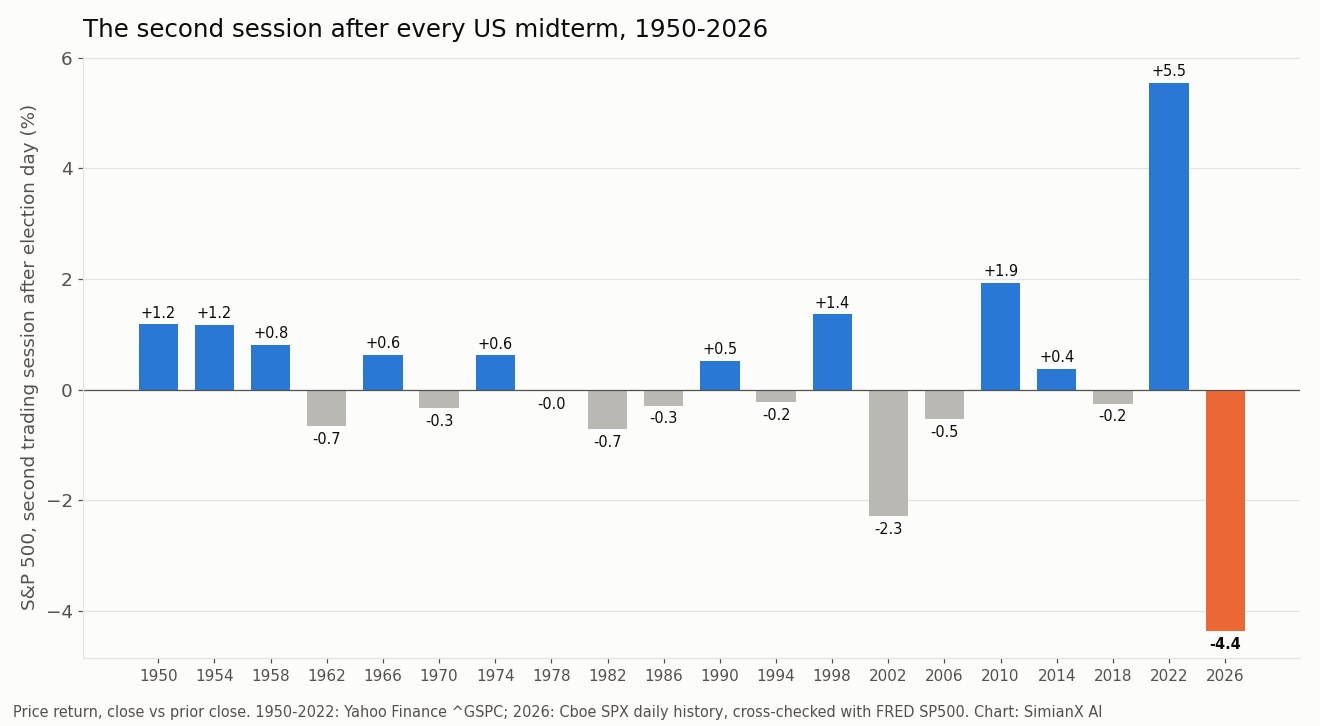
La hausse du lendemain est un schéma connu des élections de mi-mandat, traité dans nos références sur le VIX après les élections de mi-mandat et le Nasdaq après les élections de mi-mandat. La deuxième séance n'a pas cette tendance. Sur les 19 élections de 1950 à 2022, elle a affiché en moyenne +0,46 %, avec 10 hausses et 9 baisses. Avant 2026, la pire avait été de −2,3 % le 7 novembre 2002.
| Élection | Lendemain (J+1) | Deuxième séance (J+2) | 21 séances après J+2 |
|---|---|---|---|
| 1950 | +1,0 % | +1,2 % | −0,4 % |
| 1954 | +2,0 % | +1,2 % | +5,9 % |
| 1958 | +0,9 % | +0,8 % | 0,0 % |
| 1962 | +0,6 % | −0,7 % | +6,8 % |
| 1966 | +0,8 % | +0,6 % | +1,4 % |
| 1970 | +0,2 % | −0,3 % | +6,9 % |
| 1974 | −0,5 % | +0,6 % | −12,8 % |
| 1978 | +0,6 % | 0,0 % | +2,8 % |
| 1982 | +3,9 % | −0,7 % | −0,1 % |
| 1986 | +0,2 % | −0,3 % | +2,2 % |
| 1990 | −1,8 % | +0,5 % | +6,9 % |
| 1994 | −0,1 % | −0,2 % | −3,2 % |
| 1998 | +0,7 % | +1,4 % | +4,7 % |
| 2002 | +0,9 % | −2,3 % | −1,2 % |
| 2006 | +0,2 % | −0,5 % | +2,5 % |
| 2010 | +0,4 % | +1,9 % | +0,2 % |
| 2014 | +0,6 % | +0,4 % | +1,4 % |
| 2018 | +2,1 % | −0,3 % | −6,1 % |
| 2022 | −2,1 % | +5,5 % | +0,9 % |
| 2026 | +1,6 % | −4,4 % | n.d. |
Deux éléments ressortent. D'abord, 2026 est la seule année du tableau avec une hausse de plus de 1 % à J+1 suivie d'une baisse de plus de 2 % à J+2. La configuration antérieure la plus proche est 2018 : +2,1 %, puis −0,3 %, puis un repli de 6,1 % le mois suivant, quand les ventes du quatrième trimestre 2018 ont commencé. Ensuite, le mouvement de J+2 a peu renseigné sur la suite. La baisse de −2,3 % de 2002 a été suivie de −1,2 % sur les 21 séances suivantes, et le bond de +5,5 % de 2022 (porté par un indice CPI modéré, pas par l'élection) de seulement +0,9 %. Il faut lire le mouvement du 5 novembre comme un jugement sur le risque politique pesant sur l'IA, non comme un signal du cycle électoral. La saisonnalité de l'année de mi-mandat dans notre tableau 1950–2026 est une moyenne sur 12 mois, et une seule séance ne l'annule pas.
La chute du 5 novembre en perspective : toutes les baisses comparables du S&P 500
Avant le 5 novembre, le S&P 500 avait connu 45 séances depuis janvier 1950 avec une baisse au moins aussi forte que les 4,4 % de jeudi. Cela place jeudi parmi environ 0,2 % des pires séances de toute la série. La précédente baisse de cette ampleur remonte au 4 avril 2025 (−6,0 %). Le classement complet des plus fortes séances figure dans Krach boursier : les 20 pires séances du S&P 500 et la suite, et son équivalent pour le Nasdaq dans Les pires séances du Nasdaq.
Que s'est-il passé ensuite ? Nous avons retenu chaque séance du S&P 500 en baisse de 3 % ou plus depuis 1950, en ne gardant que la première de chaque fenêtre de 21 séances, afin qu'un krach comme celui de 2008 compte une fois et non 14. Il reste 63 épisodes.
| Après une séance à −3 % (1950–2025, n = 63) | Rendement médian du S&P 500 | Épisodes en hausse |
|---|---|---|
| Séance suivante | +0,3 % | 38/63 |
| 1 semaine (5 séances) | −0,3 % | 29/63 |
| 1 mois (21 séances) | +0,8 % | 36/63 |
| 3 mois (63 séances) | +6,1 % | 44/63 |
| 12 mois (252 séances) | +16,6 % | 49/63 |
| Épisodes récents à −3 % | Baisse | Mois suivant | 3 mois suivants |
|---|---|---|---|
| 2020-03-27 | −3,4 % | +12,7 % | +18,4 % |
| 2020-06-11 | −5,9 % | +5,1 % | +11,2 % |
| 2020-09-03 | −3,5 % | −1,3 % | +6,1 % |
| 2020-10-28 | −3,5 % | +11,2 % | +13,5 % |
| 2022-04-29 | −3,6 % | 0,0 % | −0,3 % |
| 2022-06-13 | −3,9 % | +1,1 % | +4,9 % |
| 2022-08-26 | −3,4 % | −10,1 % | −0,8 % |
| 2025-04-03 | −4,8 % | +4,7 % | +15,4 % |
Le tableau dit deux choses. À une semaine et à un mois, une forte séance de baisse relève presque du pile ou face : le rendement médian à une semaine est quasi nul et la médiane à un mois est faible. À trois et douze mois, les probabilités penchent nettement vers des cours plus élevés. Les exceptions se concentrent dans de véritables marchés baissiers (2000–2002, 2008, début 2020), où la première séance à −3 % a été un début et non une fin. Que novembre 2026 soit un choc ponctuel ou la première jambe d'un mouvement plus long dépend de la transformation ou non du dossier des centres de données en dossier de bénéfices, d'où l'importance des dates ci-dessous.
Le schéma « forte hausse, puis forte baisse ». Une hausse d'au moins 1,5 % suivie, la séance d'après, d'une baisse d'au moins 3 % s'est produite 24 fois entre 1950 et 2025. La plupart de ces paires s'inscrivent dans des régimes volatils : octobre 1987, 2008, mars 2020 et le marché baissier de 2022. Les deux plus récentes avant 2026 sont mai 2022 (S&P 500 −6,3 % le mois suivant) et le 10 avril 2025, lendemain du rebond sur la pause tarifaire (+10,9 % le mois suivant). Ce schéma signale un marché qui a perdu son ancrage, mais il ne choisit pas de direction.
Le bond du VIX : l'un des plus forts depuis 1990
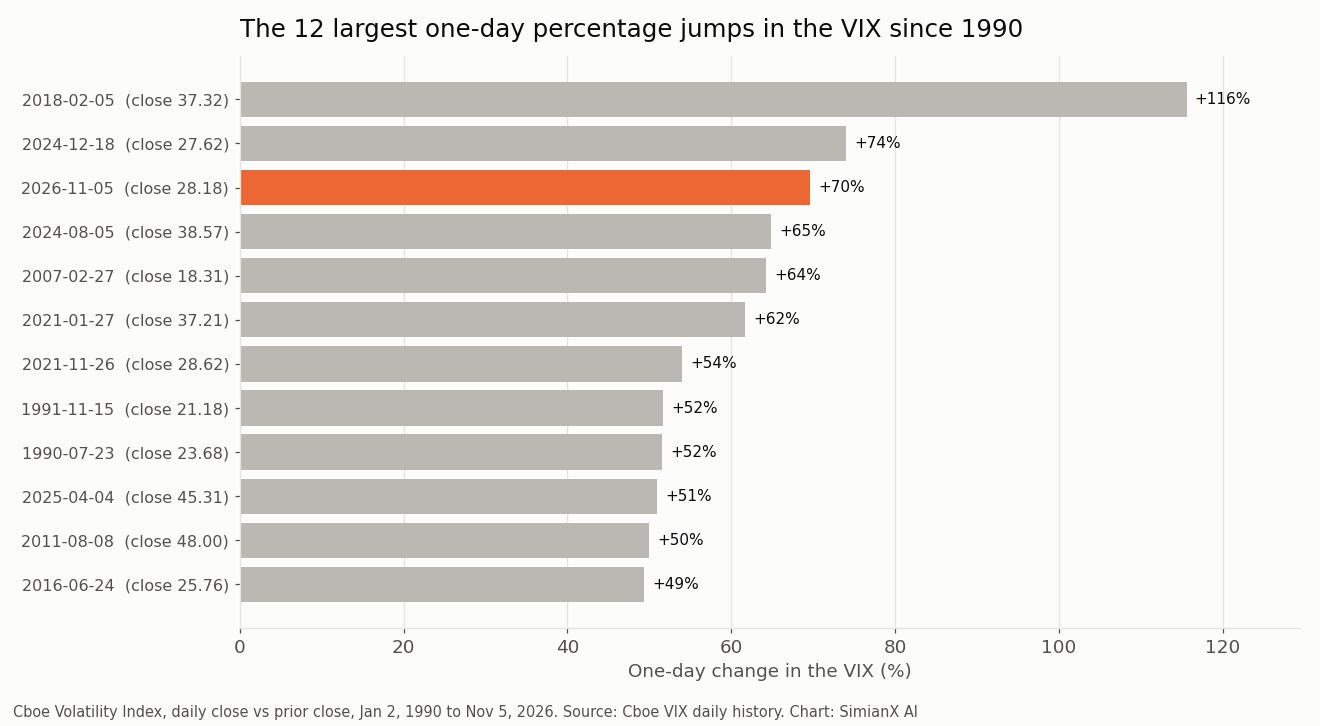
Le VIX est passé de 16,61 à 28,18, soit un gain journalier de 69,7 %. Dans l'historique quotidien de Cboe depuis le 2 janvier 1990, seules 2 séances ont enregistré une hausse journalière plus forte en pourcentage, la plus récente le 18 décembre 2024. Grace O'Donnell, de Yahoo Finance, y a vu le plus fort bond journalier en plus de deux ans. Les bonds en pourcentage sont les plus marqués quand le VIX part d'un niveau bas, et 16,61 était bas : le 5 février 2018 (« Volmageddon »), il a plus que doublé depuis environ 17, et le 18 décembre 2024, il a gagné 74 % après une réunion de la Fed au ton ferme. Aucun des deux n'a marqué le début d'un marché baissier. Les deux ont été suivis de semaines de séances heurtées avant que la volatilité ne retombe. Plus de contexte dans Historique des pics du VIX : tous les grands pics depuis 1990 et dans notre référence sur le VIX après les élections de mi-mandat.
Ce qu'a dit le comité de recherche IA de SimianX sur NVDA, AMD, MU et QCOM
Nous avons soumis à la propre analyse approfondie d'actions de SimianX, le comité de recherche à huit agents, les quatre valeurs au cœur de la chute pendant que les ventes étaient en cours. Quatre analystes (fondamentaux, technique, actualités et timing) récupèrent des données en direct. Un chercheur haussier et un chercheur baissier défendent leurs thèses, un responsable de la recherche conduit le débat, et un gestionnaire des risques rend le verdict avec des niveaux d'entrée, de stop et d'objectif. Les quatre analyses ont utilisé le modèle par défaut du compte, GPT-6 Luna, avec un horizon swing (2 à 8 semaines), entre 10 h 29 et 10 h 37, heure du Pacifique, le 5 novembre 2026, alors que les cours bougeaient encore. Ce sont les avis de recherche du comité, consignés tels quels. Ce ne sont ni des conseils d'investissement ni des prévisions.
| Valeur | Verdict du comité SimianX (sortie de GPT-6 Luna, 5 nov., 10 h 29–10 h 37 PT) | Répartition des positions (haussier / neutre / baissier) | Niveaux cités | Ce qui prouverait l'erreur |
|---|---|---|---|---|
| Nvidia (NVDA) | Conserver : pas de transaction tant que le cours ne confirme pas une cassure du support ou une reprise de tendance | 1 / 2 / 3 | Support à 181,55 dollars ; niveaux de reprise à 194,49 et 211,23 dollars | Une clôture confirmée sous 181,55 dollars (baissier) ou une reprise durable de 194,49 puis 211,23 dollars (haussier) ; les résultats du 17 novembre dans un sens ou dans l'autre |
| AMD (AMD) | Vendre, mais seulement après une cassure confirmée et un retest manqué du support à 403,71 dollars (rendement/risque 1,4) | 1 / 1 / 4 | Zone de cassure 398–403 dollars, stop 456 dollars, objectif 315 dollars | Une reprise de 403,71 dollars ou un redressement durable au-dessus de 491,12 dollars |
| Micron (MU) | Vendre, mais seulement après une clôture journalière sous 655,85 dollars et une reprise avortée (rendement/risque 1,5) | 1 / 2 / 3 | Zone de cassure 653–656 dollars, stop 829 dollars, objectif 393 dollars | Une reprise et un maintien au-dessus de 655,85 dollars en journalier, ou une progression durable au-dessus de la moyenne mobile exponentielle à 200 jours, à 770,56 dollars |
| Qualcomm (QCOM) | Conserver : attendre une cassure durable sous 153,35 dollars | 1 / 1 / 4 | Support à 153,35 dollars, puis 144,11 dollars ; résistances à 163,60 dollars et 173,27–175,88 dollars | Reprendre 163,60 dollars affaiblirait le scénario de cassure ; 173,27–175,88 dollars l'invaliderait de fait |
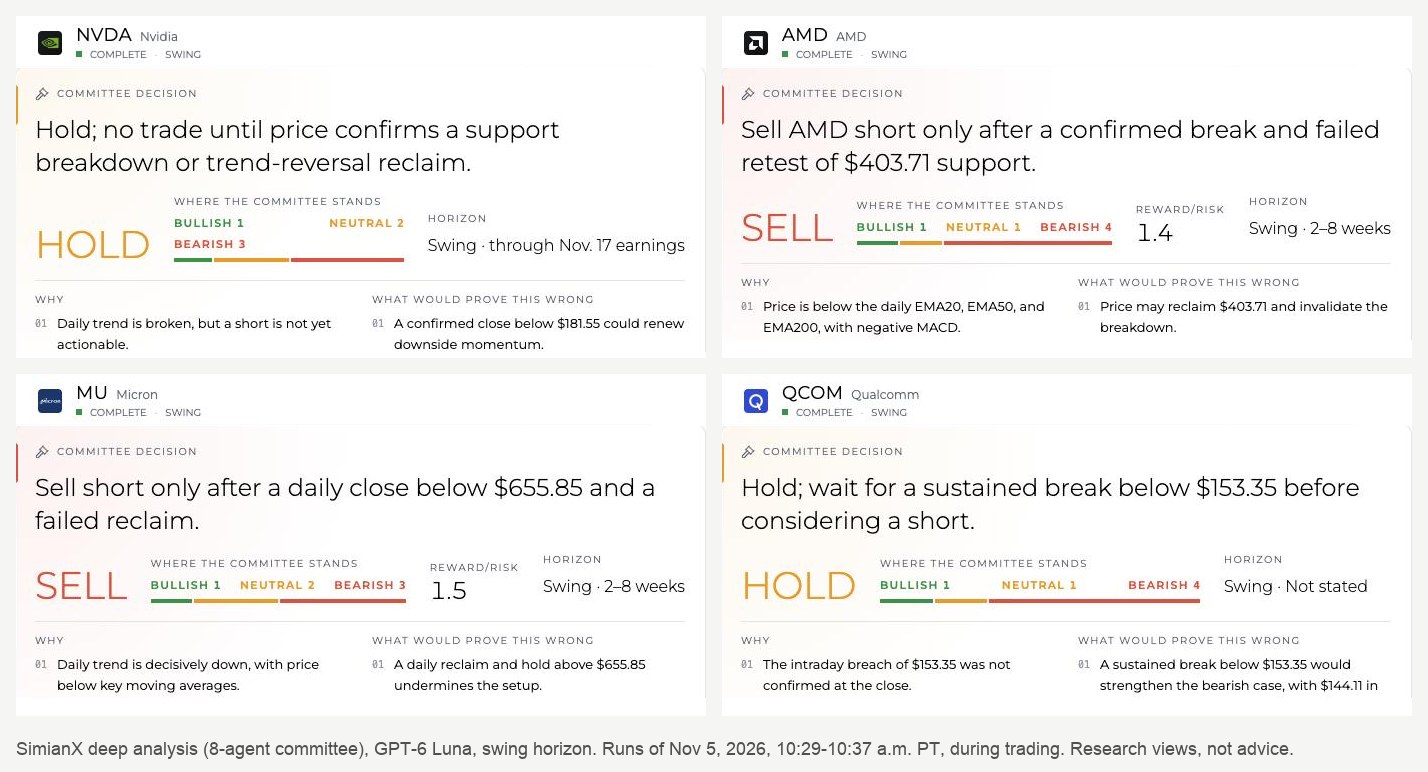
Ce que les quatre analyses ont en commun compte davantage qu'une étiquette isolée. Aucun comité n'a préconisé d'acheter la baisse, et aucun n'a préconisé de vendre au marché. Les deux verdicts « vendre » sur AMD et Micron sont conditionnels : chacun attend une clôture journalière sous un support précis et un retest manqué avant qu'une thèse vendeuse s'applique. Les deux verdicts « conserver » sur Nvidia et Qualcomm disent la même chose autrement : les ventes avaient poussé les cours en zone de support et de survente (le RSI à 14 jours de Nvidia affichait 26 sur le panneau), si bien que le comité voulait une confirmation dans un sens ou dans l'autre avant d'agir. Dans chaque analyse, les analystes technique et actualités, baissiers, ont pesé plus lourd que l'analyste des fondamentaux. Ce dernier était neutre sur Nvidia, AMD et Micron, et baissier seulement sur Qualcomm, après ses prévisions décevantes. Sur AMD, le comité a noté que la forte croissance du chiffre d'affaires et une prévision d'environ 17 milliards de dollars de chiffre d'affaires au quatrième trimestre ne compensaient pas une baisse de 70,4 % sur un an du flux de trésorerie disponible du troisième trimestre. Sur Micron, il a jugé les fondamentaux « en plein essor » tout en notant qu'ils n'avaient pas freiné les ventes. Sur Nvidia, l'horizon était explicitement « jusqu'aux résultats du 17 novembre ».
Deux réserves. D'abord, les analyses ont eu lieu pendant la séance et, par endroits, les agents ont qualifié de « clôture » le cours en direct. Les niveaux ci-dessus renvoient aux cours vus par le comité vers 10 h 30, heure du Pacifique, et non à la clôture finale. Ensuite, le comité comprend un analyste « Métaphysique et timing » qui recourt à des méthodes calendaires traditionnelles. Nous comptons sa position dans la répartition, mais les niveaux du tableau proviennent de l'analyse technique et de l'analyse des risques. Vous pouvez lancer le même comité sur n'importe quelle action américaine via l'analyse approfondie SimianX, ou suivre une valeur bougie par bougie dans une session en direct.
Notre analyse : trois scénarios et les niveaux à surveiller
Le comité SimianX examine une valeur à la fois. Notre propre lecture part de l'indice. Jeudi a été la réévaluation d'un thème, l'expansion de l'IA, sous l'effet d'un choc politique. La question des prochaines semaines est de savoir si les bénéfices de ce thème changent, ou seulement son multiple.
| Niveau du S&P 500 | Pourquoi il compte |
|---|---|
| 7 818,93 | Clôture record (6 octobre 2026) |
| 7 688,62 | Clôture du 4 novembre, le plus haut post-électoral |
| 7 568,92 | Clôture du jour du scrutin (3 novembre) |
| 7 541,40 | Clôture du 2 novembre, le plus bas de la semaine pré-électorale |
| 7 320 | Moyenne mobile à 200 jours au 4 novembre |
| 7 037,04 | 10 % sous le record : le seuil conventionnel de correction |
| 6 255,14 | 20 % sous le record : le seuil conventionnel de marché baissier |
Scénario 1 : un choc politique d'un jour qui s'estompe. Les données économiques sont solides, les rendements ont baissé et les plus gros acheteurs d'IA ont fait mieux que l'indice. Si les résultats et les prévisions de Nvidia du 17 novembre montrent des commandes intactes, la vente ressemblera au schéma du 10 avril 2025 ou du 3 septembre 2020 : une séance violente au sein d'une tendance haussière, avec un S&P 500 de retour au-dessus de la clôture du jour du scrutin, à 7 568,92, en quelques semaines. Signes à guetter : le SMH qui tient le plus bas de jeudi, le VIX qui repasse sous 20 et l'indice qui reprend la zone 7 541–7 569.
Scénario 2 : la réévaluation s'étend et tourne à la correction. Si les projets de moratoire des États passent de promesses de campagne à des propositions de loi, ou si davantage d'entreprises de puces et d'infrastructure IA abaissent leurs prévisions comme Qualcomm, la compression des multiples peut aller plus loin. Une correction de 10 % depuis le record signifie 7 037. La trajectoire de 2018 (un J+1 solide, puis un repli de 6,1 % le mois suivant) est le précédent électoral le plus proche. Signes à guetter : une clôture sous la moyenne à 200 jours, près de 7 320, qui tient, et des ventes qui s'étendent des valeurs IA aux financières et aux industrielles.
Scénario 3 : un marché sans tendance en attendant les données. L'issue la plus fréquente après une séance à −3 % est un mois agité, pas une ligne droite. Le calendrier est chargé : emploi le 6 novembre, CPI le 10 novembre, PPI le 13 novembre, Nvidia le 17 novembre et la Fed le 9 décembre. Chacun peut à lui seul faire bouger l'indice de 1 à 2 %. Dans ce cas, l'indice évolue à peu près entre la moyenne à 200 jours et la clôture du jour du scrutin jusqu'aux résultats de Nvidia.
Notre lecture : le risque politique est réel mais lent. Un moratoire exige une loi, et le nouveau Congrès ne siège qu'à partir du 3 janvier 2027 ; il est donc peu probable que les bénéfices à court terme changent du seul fait de l'élection. Cela plaide contre l'idée que jeudi marque le début d'un marché baissier. Cela ne signifie pas pour autant que le plus bas de jeudi doive tenir. La charge de la preuve repose désormais sur les prévisions de Nvidia et sur les données d'inflation qui guideront la décision de décembre de la Fed. Nous décrivons ici des scénarios et des niveaux, pas des transactions.
La suite : les dates clés après la chute du 5 novembre
| Date (2026) | Événement | Pourquoi c'est important maintenant |
|---|---|---|
| Ven. 6 nov., 8 h 30 ET | Rapport sur l'emploi d'octobre (BLS) | Des chiffres solides soutiennent les bénéfices mais maintiennent une hausse de décembre dans les prix ; voir notre suivi du rapport sur l'emploi |
| Mar. 10 nov., 8 h 30 ET | CPI d'octobre (BLS) | La donnée clé pour la décision de décembre de la Fed ; voir notre suivi du CPI |
| Ven. 13 nov., 8 h 30 ET | PPI d'octobre (BLS) | L'inflation en amont, y compris l'énergie après la flambée du pétrole liée à la guerre avec l'Iran |
| Mar. 17 nov., après la clôture | Résultats de Nvidia du 3e trimestre de l'exercice 2027 (conférence à 17 h ET) | Le principal test de la solidité de la demande en IA ; historique dans NVDA après ses résultats |
| Nov.–déc. | Session « lame duck » du Congrès sortant | Échéances budgétaires et éventuels textes sur l'IA ou l'énergie ; voir La Bourse pendant la session lame duck |
| Mar.–mer. 8–9 déc. | Réunion du FOMC avec projections | Les contrats à terme intégraient 70,1 % de probabilité de hausse le 5 novembre ; voir Décision de taux de la Fed |
| Dim. 3 janv. 2027 | Entrée en fonction du 120e Congrès | Le premier moment où une législation fédérale sur les centres de données peut démarrer |
FAQ
Pourquoi la Bourse américaine a-t-elle chuté le 5 novembre 2026 ?
Les articles publiés le jour même par CNBC et AP l'ont reliée à une vente des infrastructures IA après les élections de mi-mandat. Les investisseurs ont intégré le risque qu'un Congrès démocrate et des gouverneurs démocrates, dont la gouverneure élue du Texas Gina Hinojosa, qui a proposé un moratoire sur les centres de données, ralentissent leur construction. Les prévisions décevantes de Qualcomm ont accentué la pression sur les puces.
De combien le S&P 500 a-t-il baissé le 5 novembre 2026 ?
Il a reculé de 4,4 % à 7 353,73, contre 7 688,62 le 4 novembre. Le Nasdaq Composite a cédé 5,5 % et le Dow 3,4 %.
Était-ce la pire séance après des élections de mi-mandat ?
Pour la deuxième séance après des élections de mi-mandat, oui, et de loin depuis 1950. Le précédent plancher était de −2,3 % le 7 novembre 2002. C'est aussi la plus forte baisse journalière du S&P 500 depuis le 4 avril 2025.
Quelles valeurs ont le plus chuté ?
Les puces et l'infrastructure IA : AMD −17,3 %, Micron −17,5 %, Qualcomm −9,5 %, Nvidia −9,3 % et Broadcom −10,4 %. Le SMH a perdu 11,2 %. AppLovin a progressé après de solides résultats.
Que se passe-t-il en général après une baisse de 3 % du S&P 500 en une séance ?
Sur 63 épisodes distincts depuis 1950, le rendement médian était quasi nul une semaine plus tard, de +0,8 % un mois plus tard, de +6,1 % trois mois plus tard et de +16,6 % douze mois plus tard. Les marchés baissiers comme 2008 et le début de 2020 ont été les principales exceptions.
Quelles sont les prochaines dates clés ?
Le rapport sur l'emploi d'octobre (6 novembre), le CPI (10 novembre), le PPI (13 novembre), les résultats de Nvidia (17 novembre) et la décision de la Fed (9 décembre). Le nouveau Congrès siège à partir du 3 janvier 2027.
Le résultat des élections change-t-il le schéma de long terme des actions ?
Pas à lui seul. Historiquement, les 12 mois qui suivent les élections de mi-mandat comptent parmi les périodes les plus fortes du cycle de quatre ans (détails). Une séance de ventes d'origine politique ne tranche pas la question, mais elle relève la barre pour les bénéfices liés à l'IA.
Méthodologie et sources
Clôtures du S&P 500, du VIX et du Russell 2000 : historique quotidien différé de Cboe, recoupé avec Yahoo Finance. Historique de 1950 au 2 novembre 2026 : clôtures quotidiennes Yahoo Finance ^GSPC, raccordées aux données Cboe à partir du 3 novembre. Les séances antérieures de ces séries concordent avec FRED SP500. Chiffres du Nasdaq Composite et du Dow : Yahoo Finance, CNBC. Clôtures des ETF et des actions : données de marché Cboe. Tous les rendements sont des rendements de prix, hors dividendes, clôture contre clôture précédente. « Deuxième séance » désigne la deuxième séance de bourse après le jour du scrutin. Les statistiques de rendement ultérieur ne retiennent que la première séance à −3 % de chaque fenêtre de 21 séances. Les déclencheurs sont attribués aux articles du jour même des médias cités. Les sorties du comité SimianX reproduisent des analyses du 5 novembre 2026 et constituent des avis de recherche, non des conseils d'investissement.
À lire aussi
- La Bourse après les élections de mi-mandat : 1950–2026
- Le VIX après les élections de mi-mandat : depuis 1990
- Le Nasdaq après les élections de mi-mandat, 1974-2022
- Krach boursier : les 20 pires séances du S&P 500 et la suite
- Actions semi-conducteurs : chaque krach du SOX 1995–2026
- Chaque marché baissier du S&P 500 depuis 1929 : la référence
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès
- Bourse et midterms 2026 : le lendemain face à l'histoire
Références
- AP (via WTOP) : la débâcle des valeurs IA ébranle Wall Street
- CNBC : Qualcomm recule après ses résultats et mène la vente des puces après l'élection
- CNBC : les valeurs des centres de données IA reculent, le résultat au Texas fait craindre un ralentissement
- CNBC : le marché en direct, 5 novembre 2026
- Yahoo Finance : la Bourse aujourd'hui, jeudi 5 novembre
- Réserve fédérale : calendrier des réunions du FOMC
- BLS : calendrier des publications de novembre 2026
- NVIDIA : conférence téléphonique sur les résultats du troisième trimestre
- Cboe : indice VIX
- FRED : S&P 500 (SP500)