 Par Muke
Référence des résultats de ConocoPhillips : BPA, production, flux de trésorerie et action COP
ConocoPhillips a publié le 5 novembre un bénéfice ajusté de 3,27 $ par action au T3 2026, plus du double des 1,61 $ d’il y a un an et au-dessus du consensus Zacks de 2,97 $ publié le 29 octobre. Les prix ont fait le travail : la société a réalisé 61,40 $ par baril équivalent pétrole, 32 % de plus qu’il y a un an, alors que la production de 2,302 millions de BOE par jour restait inférieure de 4 %.
Cette page est une référence des résultats de ConocoPhillips. Elle rassemble dans un seul tableau sept trimestres de BPA, de production, de prix réalisés et de flux de trésorerie publiés par la société, confronte les résultats du T3 2026 aux estimations et aux prévisions, et indique comment l’action COP a évolué à chaque jour de publication. La question à laquelle elle tente de répondre est la même que celle de l’avant-première d’origine : les prix élevés du pétrole se traduisent-ils par une génération de trésorerie durable, ou seulement par un bon trimestre ?
Mis à jour le 5 novembre 2026 (heure du Pacifique, États-Unis), après la publication par ConocoPhillips de ses résultats du T3 2026 avant l’ouverture du marché américain. Sources : les communiqués de résultats du Form 8-K et les données complémentaires de la société, son Form 10-Q du T3 2026, la transcription de la conférence de résultats du 6 août, les prévisions de l’EIA et des estimations d’analystes datées. Les cours sont des clôtures quotidiennes de Polygon.io recoupées avec Cboe. Les chiffres publiés, les estimations et nos propres calculs sont signalés tout au long du texte. Les commentaires de la conférence du 5 novembre ne sont pas inclus.
Résultats de ConocoPhillips au T3 2026 en un coup d’œil
| Poste | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| BPA ajusté | 3,27 $ | 3,24 $ | 1,61 $ |
| BPA GAAP | 3,34 $ | 3,23 $ | 1,38 $ |
| Résultat net | 4 001 M$ | 3 931 M$ | 1 726 M$ |
| Ventes et autres produits d’exploitation | 19 435 M$ | 19 161 M$ | 15 031 M$ |
| Production (MBOED) | 2 302 | 2 248 | 2 399 |
| Prix moyen réalisé total ($/BOE) | 61,40 $ | 62,33 $ | 46,44 $ |
| Trésorerie d’exploitation (CFO) | 7 172 M$ | 7 176 M$ | 5 366 M$ |
| Dépenses d’investissement et placements | 3 133 M$ | 3 024 M$ | 2 866 M$ |
| Flux de trésorerie disponible (CFO moins capex) | 4 039 M$ | 4 152 M$ | 2 500 M$ |
| Rachats d’actions | 2 401 M$ | 2 000 M$ | 1 274 M$ |
| Dividendes ordinaires versés | 1 007 M$ | 1 025 M$ | 975 M$ |
Source : communiqué de résultats du T3 2026 de ConocoPhillips et informations complémentaires (Form 8-K, pièces 99.1 et 99.2). Le CFO du T3 2025 est notre calcul selon la définition de la société (flux de trésorerie d’exploitation hors variations nettes du besoin en fonds de roulement : 5 878 M$ − 512 M$). Le flux de trésorerie disponible suit la définition de la société : CFO moins dépenses d’investissement et placements.
Le BPA GAAP a dépassé le BPA ajusté ce trimestre en raison d’un avantage fiscal de 126 millions de dollars, provenant principalement de la reprise d’une provision fiscale, que la société exclut du bénéfice ajusté.
Résultats réels et attentes
| Indicateur | Attendu | Réel | Verdict |
|---|---|---|---|
| BPA ajusté | 2,97 $ (consensus Zacks, 29 octobre) | 3,27 $ | Dépassement d’environ 10 % |
| Chiffre d’affaires | Environ 18,2 Md$ (consensus Zacks, 29 octobre) | 19,4 Md$ de ventes et autres produits d’exploitation | Au-dessus |
| Production | 2 290 à 2 320 MBOED (prévision de la société, 6 août) | 2 302 MBOED | Dans la fourchette, 3 MBOED sous le point médian |
| Retour aux actionnaires 2026 | 45 % du CFO (objectif de la société) | 42,9 % du CFO depuis le début de l’année (notre calcul) | En bonne voie, selon la société |
Les estimations sont des observations datées, pas des prévisions de la société. D’autres fournisseurs ont publié des chiffres différents, si bien que l’ampleur de la surprise dépend de l’estimation retenue.
Résultats de ConocoPhillips par trimestre, du T1 2025 au T3 2026
| Trimestre | BPA ajusté | BPA GAAP | Production (MBOED) | Prix réalisé ($/BOE) | Brent daté ($/bbl) | CFO (M$) | Rachats (M$) |
|---|---|---|---|---|---|---|---|
| T1 2025 | 2,09 $ | 2,23 $ | 2 389 | 53,34 $ | 75,66 $ | 5 467 | 1 500 |
| T2 2025 | 1,42 $ | 1,56 $ | 2 391 | 45,77 $ | 67,82 $ | 4 721 | 1 222 |
| T3 2025 | 1,61 $ | 1,38 $ | 2 399 | 46,44 $ | 69,07 $ | 5 366 | 1 274 |
| T4 2025 | 1,02 $ | 1,17 $ | 2 320 | 42,46 $ | 63,69 $ | 4 318 | 1 022 |
| T1 2026 | 1,89 $ | 1,78 $ | 2 309 | 50,36 $ | 80,61 $ | 5 387 | 1 006 |
| T2 2026 | 3,24 $ | 3,23 $ | 2 248 | 62,33 $ | 104,52 $ | 7 176 | 2 000 |
| T3 2026 | 3,27 $ | 3,34 $ | 2 302 | 61,40 $ | 97,00 $ | 7 172 | 2 401 |
Sources : communiqués de résultats trimestriels de ConocoPhillips (Form 8-K, pièce 99.1) pour le BPA ; informations complémentaires du T3 2026 pour la production, les prix, les flux de trésorerie et les rachats. CFO = trésorerie nette liée aux activités d’exploitation moins les variations nettes du besoin en fonds de roulement, selon la définition de la société (notre calcul pour les trimestres antérieurs au T2 2026).
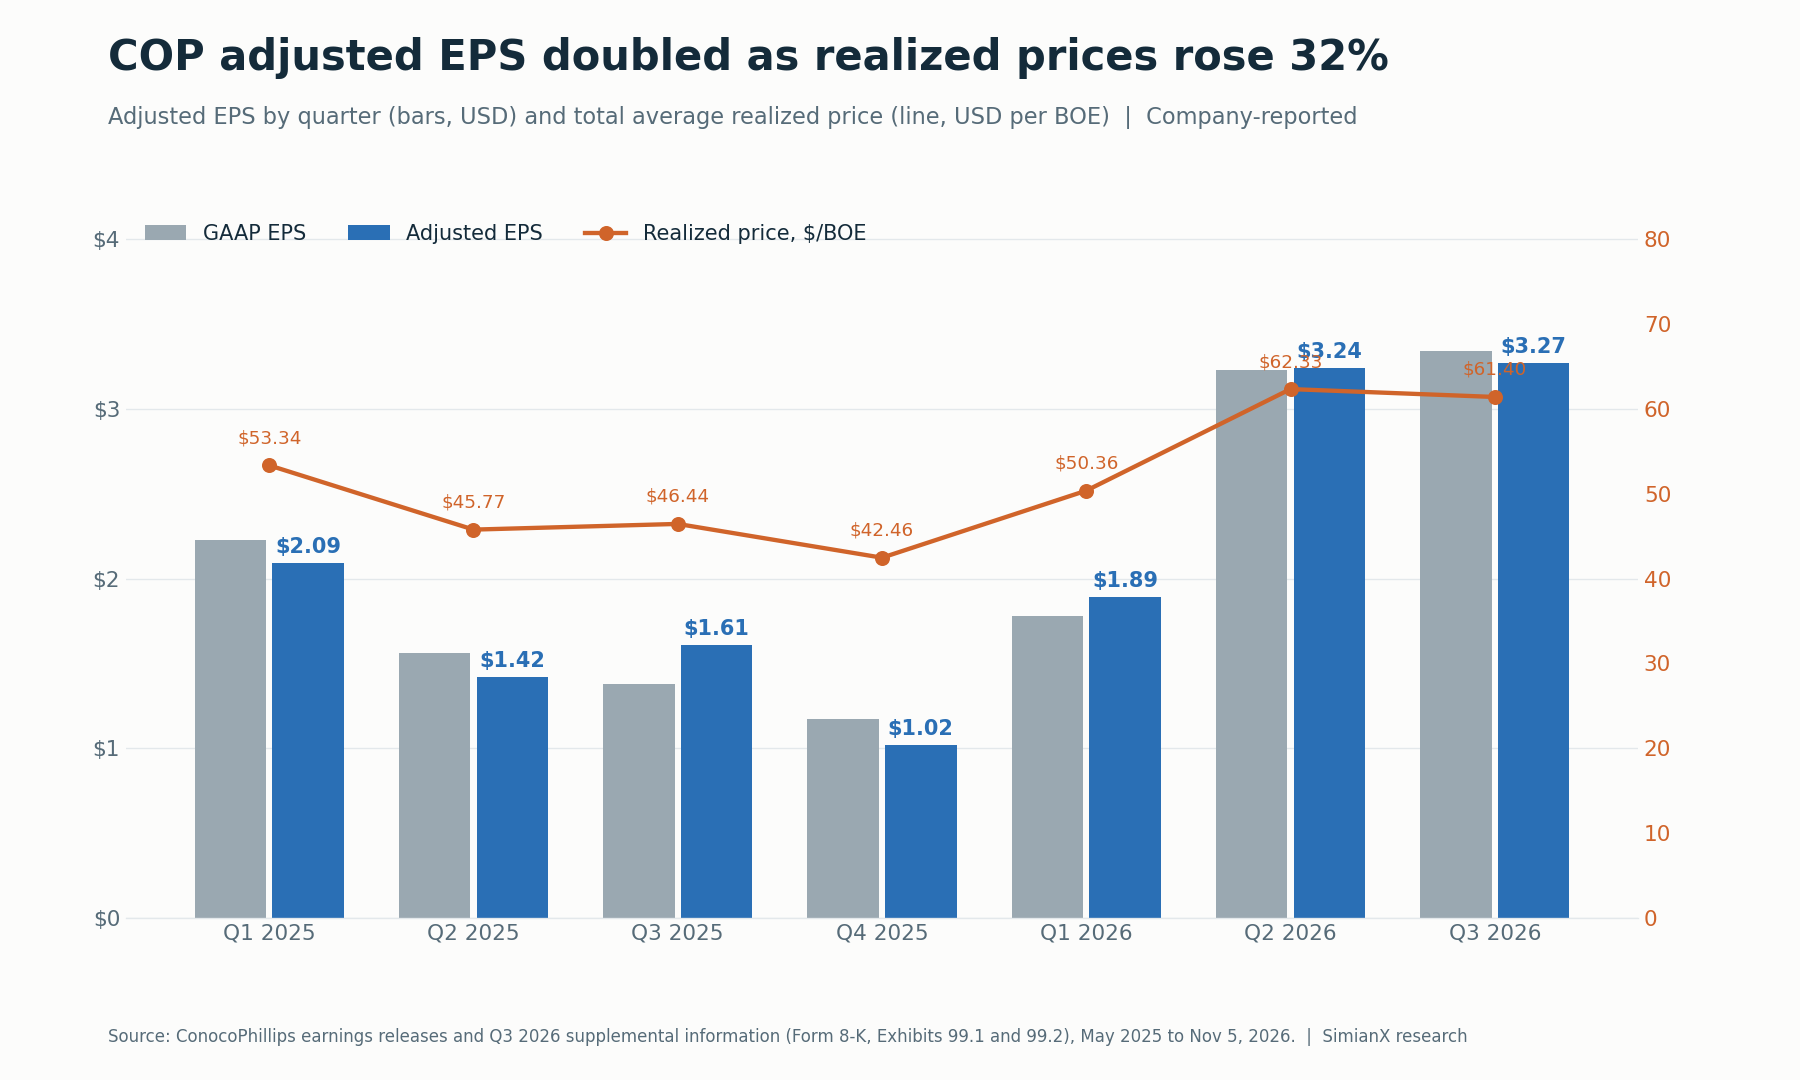
Le BPA ajusté suit le prix réalisé de bien plus près que les volumes.
Deux tendances ressortent. D’abord, le BPA a à peu près doublé entre le T4 2025 et le T3 2026 alors que la production reculait : c’est donc une histoire de prix, pas de croissance. Ensuite, le bénéfice du T3 2026 s’est maintenu au niveau du T2 alors que le Brent a coûté en moyenne environ 7,50 $ de moins par baril. Un prix du gaz naturel plus ferme a aidé : le prix réalisé du gaz est passé à 5,70 $ par millier de pieds cubes contre 2,58 $ au T2, et le prix du brut de référence japonais (JCC), qui détermine certains contrats de GNL en Asie-Pacifique, a bondi à 111,24 $ le baril contre 67,14 $.
Production : de retour dans les prévisions, encore sous 2025
La production du T3 s’est élevée à 2 302 milliers de barils équivalent pétrole par jour (MBOED), en hausse de 54 MBOED par rapport au T2 mais inférieure de 97 MBOED au T3 2025. Le passage établi par la société distingue les cessions d’actifs de la tendance sous-jacente :
| Passage de production | T3 2026 | T3 2025 |
|---|---|---|
| Production publiée (MBOED) | 2 302 | 2 399 |
| Moins : cessions finalisées | (8) | (65) |
| Production sous-jacente pro forma | 2 295 | 2 334 |
| Variation sous-jacente | −40 MBOED, environ −2 % |
Source : communiqué de résultats du T3 2026, tableau 3. Les totaux peuvent ne pas correspondre en raison des arrondis.
Ainsi, environ 57 MBOED du recul sur un an proviennent de cessions d’actifs non stratégiques dans le Lower 48, dont le portefeuille de 1,7 milliard de dollars cédé en juillet, et environ 40 MBOED de l’activité elle-même. La société a indiqué que la croissance organique dans le Lower 48 avait été plus que compensée par l’impact du conflit au Moyen-Orient sur le Qatar et par des redevances plus élevées à Surmont, au Canada.
Le détail par segment confirme cette explication :
- Lower 48 : 1 517 MBOED, contre 1 479 au T2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 et Bakken 191 MBOED. La société a fait état d’une efficacité record des complétions dans le Permien, avec 15 % d’heures de pompage de plus que la moyenne de l’année précédente.
- Qatar : le gaz naturel des sociétés mises en équivalence, principalement les coentreprises de GNL au Qatar, est remonté à 1 009 millions de pieds cubes par jour contre 865 au T2, mais restait inférieur aux 1 226 du T3 2025. Lors de la conférence d’août, la direction avait indiqué que Ras Laffan avait été « en grande partie à l’arrêt » au T2 et que les perspectives du T3 supposaient une remontée progressive.
- Canada : la production de bitume est tombée à 95 milliers de barils par jour contre 123 un an plus tôt, ce qui reflète les redevances plus élevées de Surmont évoquées par la société.
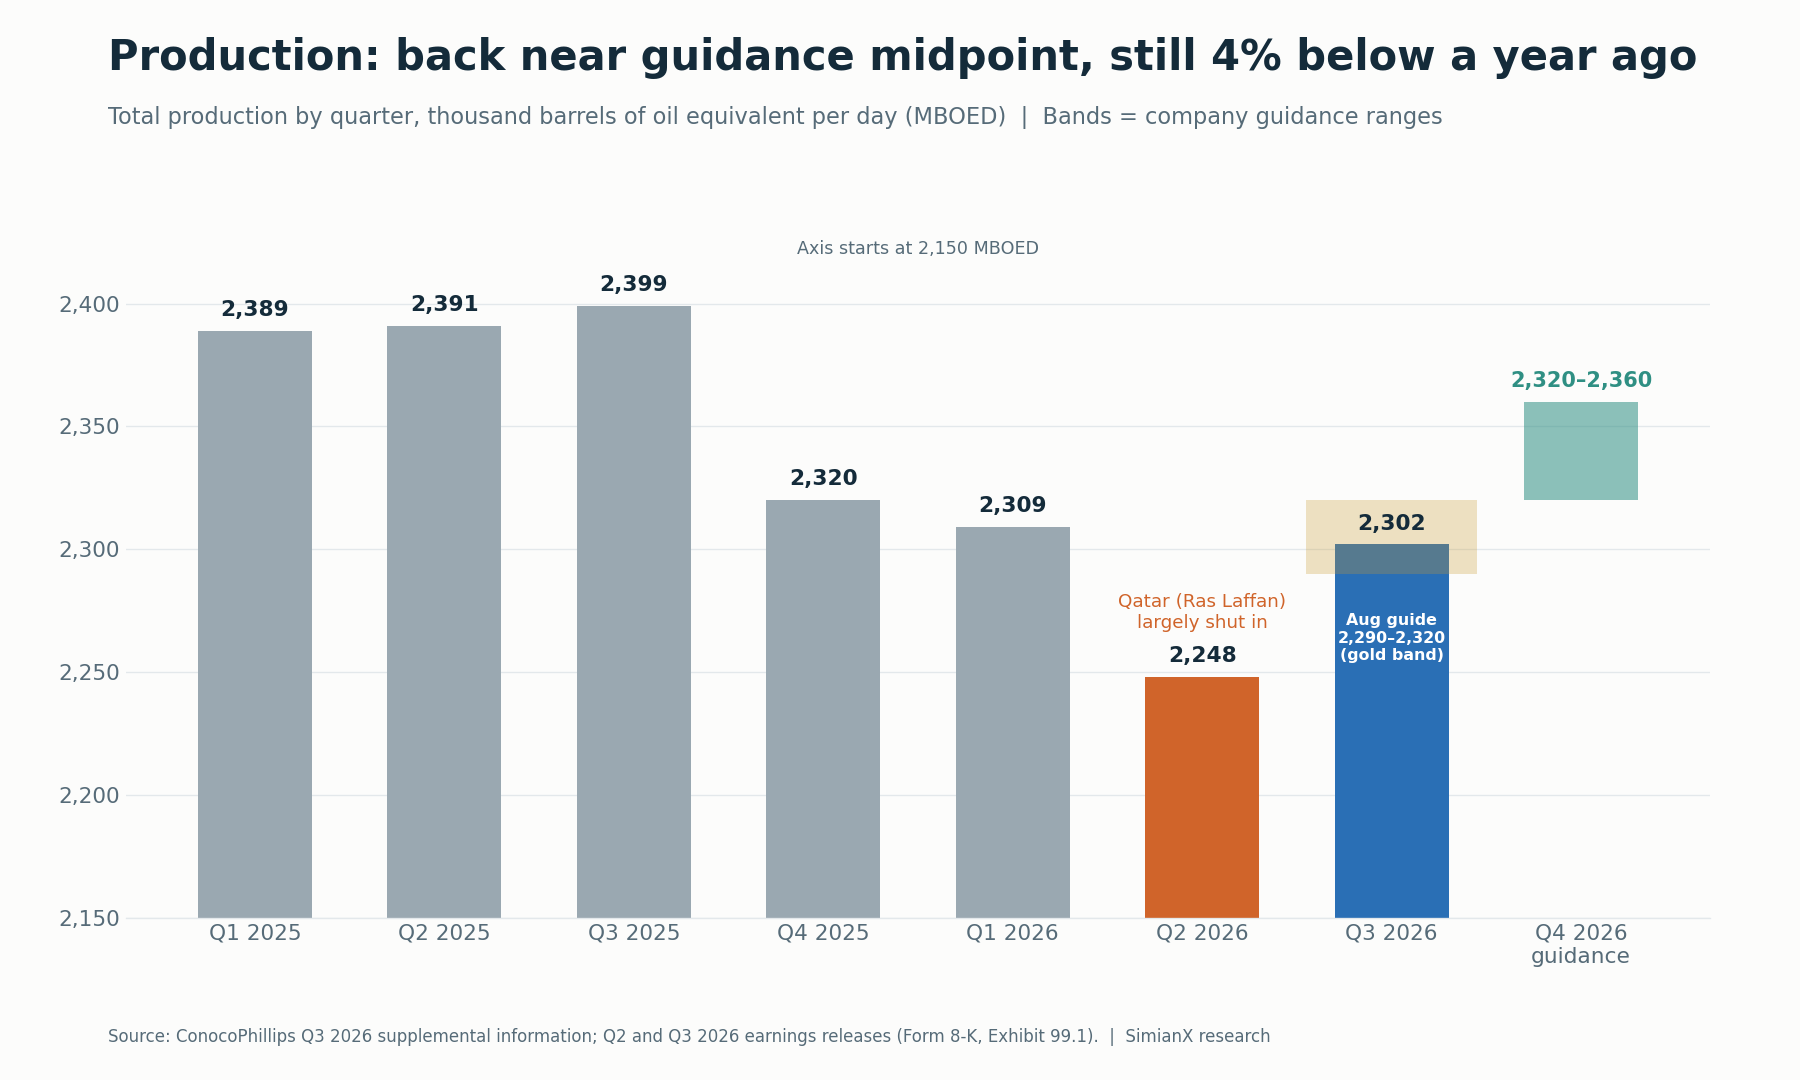
La prévision du T4 2026, de 2,32 à 2,36 millions de BOE par jour, implique une croissance d’environ 1,7 % au point médian.
La prévision de production pour le T4 2026 est de 2,32 à 2,36 millions de BOE par jour. Les prévisions annuelles d’investissement et de coûts d’exploitation ajustés sont inchangées.
Prix du pétrole et du gaz : le T3 n’était pas le sommet
Les prix du trimestre étaient élevés, mais le quatrième trimestre a démarré encore plus haut. ConocoPhillips a publié un Brent daté moyen de 97,00 $ et un WTI de 85,79 $ au T3. Selon les données FRED du Brent au comptant, la moyenne mensuelle d’octobre 2026 était d’environ 123,93 $ le baril. Le Brent est ensuite revenu de 120,15 $ le 30 octobre à 107,03 $ le 3 novembre.
Le Short-Term Energy Outlook de l’EIA du 6 octobre fournit un cadre de prévision :
| Indicateur de matières premières | Chiffre de l’EIA | Statut |
|---|---|---|
| Brent, moyenne de septembre 2026 | 114 $ le baril | Constaté |
| Brent, moyenne du T4 2026 | 105 $ le baril | Prévision |
| Brent, année 2026 | 96 $ le baril | Prévision |
| Brent, année 2027 | 84 $ le baril | Prévision |
Source : Energy Information Administration des États-Unis (EIA), 6 octobre 2026. Le prochain STEO est prévu le 10 novembre 2026. Les prévisions ne sont pas des prix réalisés.
L’EIA attribue la cherté des prix aux perturbations au Moyen-Orient et à la tension sur le marché du diesel. Cela joue dans deux sens pour COP. Des prix de référence élevés font monter les prix réalisés sur l’ensemble du portefeuille. Mais le même conflit a aussi réduit les volumes de COP au Qatar. Pour l’historique plus long du comportement des marchés actions lors des envolées du pétrole, voir Le S&P 500 face à chaque choc pétrolier : 1973–2026.
Une grille de lecture pratique pour les prochains trimestres :
- Quel prix ConocoPhillips a-t-elle réellement obtenu, par BOE et par produit ?
- Qu’implique la courbe à terme pour le T4 et pour 2027 ?
- Quel prix une valorisation sur l’ensemble du cycle doit-elle retenir ? La prévision de l’EIA d’un Brent à 84 $ en 2027 est nettement inférieure au niveau du T3.
Flux de trésorerie disponible : vérifiez d’abord la définition
ConocoPhillips publie deux mesures de trésorerie, qui peuvent diverger. La trésorerie nette générée par les activités d’exploitation au sens GAAP inclut les variations du besoin en fonds de roulement. La trésorerie d’exploitation (CFO) non GAAP de la société les exclut. Au T3 2026, les deux étaient presque identiques :
| Mesure des flux de trésorerie | T3 2026 | Neuf mois 2026 |
|---|---|---|
| Trésorerie nette générée par les activités d’exploitation (GAAP) | 7 195 M$ | 18 924 M$ |
| Variations nettes du besoin en fonds de roulement d’exploitation | 23 M$ | (811 M$) |
| Trésorerie d’exploitation (CFO, non GAAP) | 7 172 M$ | 19 735 M$ |
| Dépenses d’investissement et placements | (3 133 M$) | (9 105 M$) |
| Flux de trésorerie disponible (base CFO) | 4 039 M$ | 10 630 M$ |
| Produits de cessions (hors FCF) | 1 566 M$ | 1 756 M$ |
Source : communiqué de résultats du T3 2026, tableau 2, et informations complémentaires sur les flux de trésorerie. Le CFO et le FCF sur neuf mois sont nos sommes des chiffres trimestriels.
Au premier semestre, l’écart était important : le flux de trésorerie d’exploitation GAAP s’élevait à 11 729 M$ tandis que le CFO atteignait 12 563 M$, car le besoin en fonds de roulement a absorbé de la trésorerie. Comparer un chiffre GAAP d’une période à un chiffre de CFO d’une autre peut donc exagérer ou masquer une tendance.
Les produits des cessions d’actifs doivent également être traités à part. Les 1,6 milliard de dollars de produits de cessions encaissés au T3 ont renforcé le bilan, mais il s’agit d’une entrée ponctuelle, et non d’une trésorerie d’exploitation récurrente.
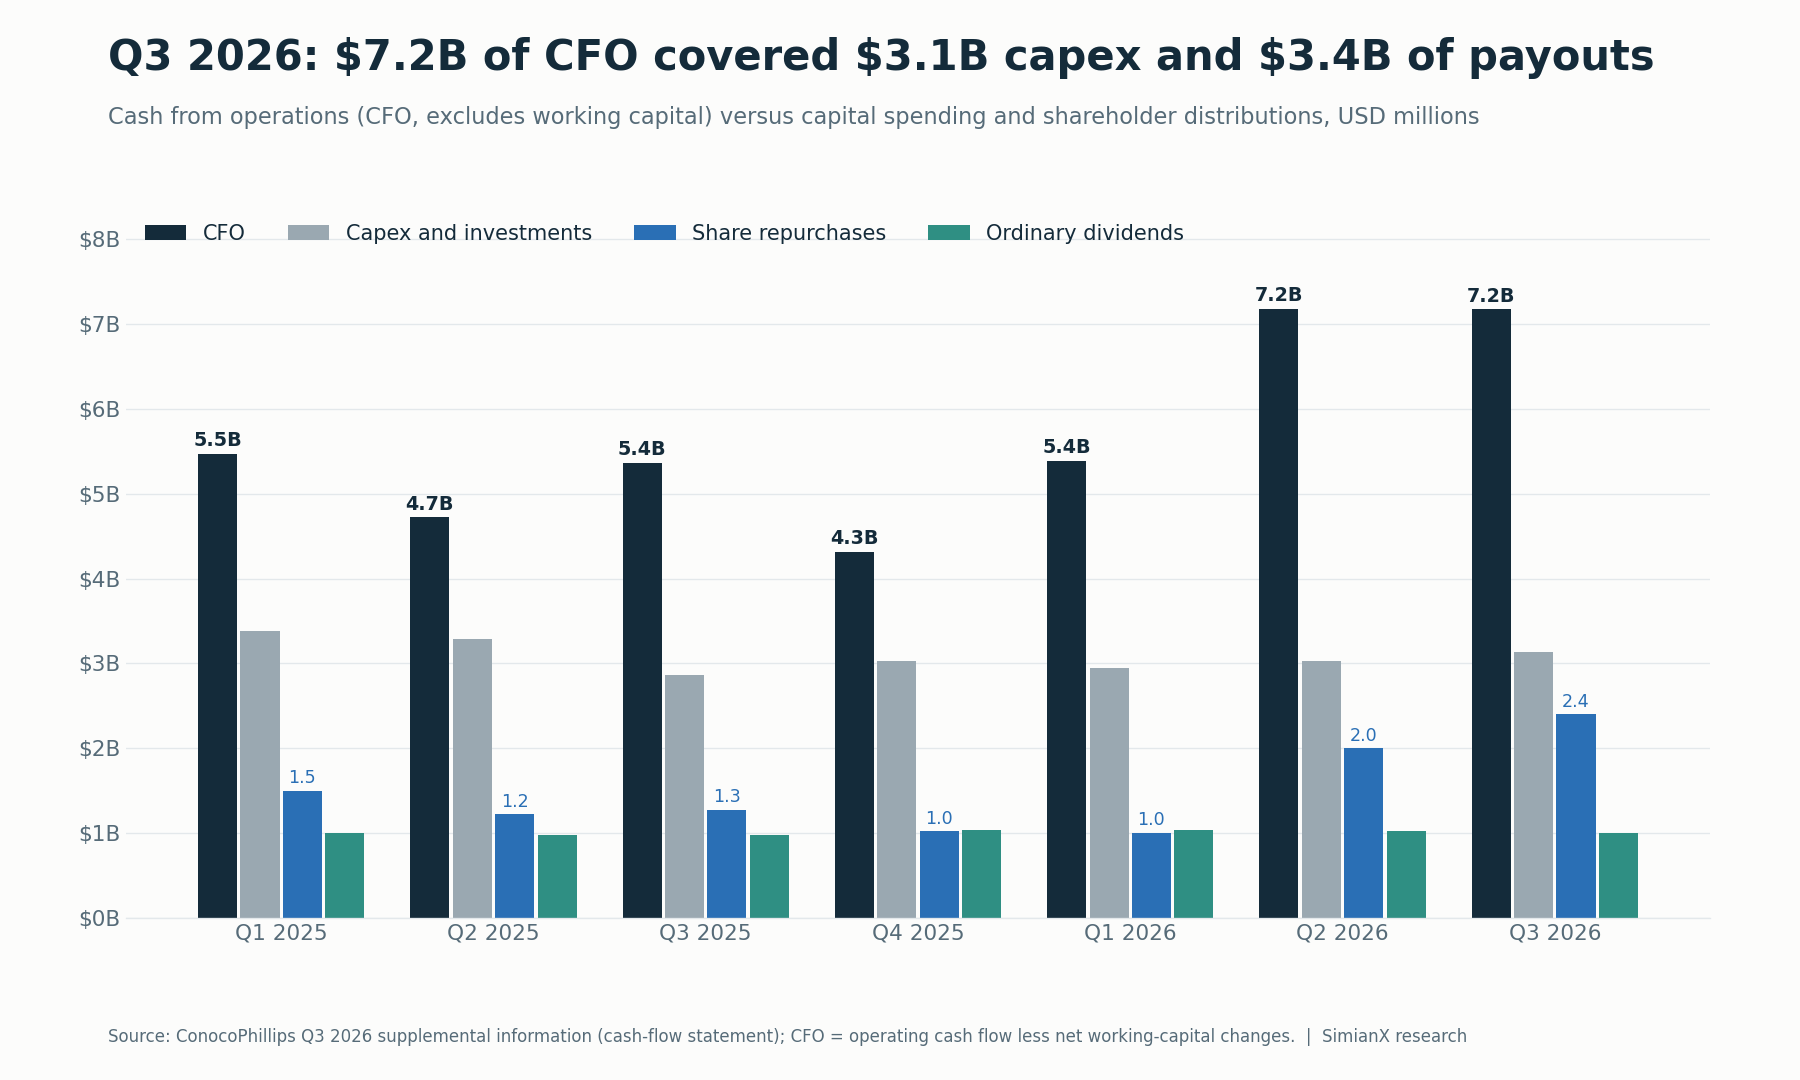
Deux trimestres d’environ 7,2 milliards de dollars de CFO ont financé à la fois un budget d’investissement stable et des rachats bien plus importants.
En fin de trimestre, la trésorerie et les placements à court terme atteignaient 10,4 milliards de dollars, plus 1,1 milliard de dollars de placements à long terme, face à une dette totale d’environ 23,3 milliards de dollars (878 M$ à court terme et 22 384 M$ à long terme).
Dividende et rachats de COP : la hausse de 11 % et l’objectif de 45 %
ConocoPhillips a relevé son dividende ordinaire trimestriel de 11 %, de 0,84 $ à 0,93 $ par action, payable le 1er décembre 2026 aux actionnaires inscrits au 16 novembre. Sur la base de la clôture du 4 novembre à 136,94 $, le nouveau dividende annualisé de 3,72 $ représente un rendement d’environ 2,7 % (notre calcul).
La société affirme être en bonne voie pour reverser 45 % du CFO aux actionnaires en 2026. Nos calculs à partir des chiffres publiés :
| Période | Rachats | Dividendes | Total | CFO | Part du CFO |
|---|---|---|---|---|---|
| Premier semestre 2026 | 3 006 M$ | 2 057 M$ | 5 063 M$ | 12 563 M$ | 40,3 % |
| T3 2026 | 2 401 M$ | 1 007 M$ | 3 408 M$ | 7 172 M$ | 47,5 % |
| Neuf mois 2026 | 5 407 M$ | 3 064 M$ | 8 471 M$ | 19 735 M$ | 42,9 % |
Sources : informations complémentaires sur les flux de trésorerie ; les pourcentages sont nos calculs.
Pour terminer l’année à 45 %, les distributions du T4 devraient représenter environ 45 % du CFO du T4 plus près de 0,4 milliard de dollars (0,45 × 19 735 M$ − 8 471 M$ ≈ 410 M$). Il s’agit d’un calcul, pas d’un engagement de la société : l’objectif est annuel et le montant en dollars dépend du flux de trésorerie du T4.
Le Form 10-Q montre que les rachats ont été concentrés en fin de trimestre et réalisés à des prix croissants : 5,9 millions d’actions à un prix moyen de 112,09 $ en juillet, 5,4 millions à 125,96 $ en août et 8,0 millions à 132,39 $ en septembre. Cela représente environ 19,3 millions d’actions à un prix moyen proche de 124 $ (notre calcul). Le nombre d’actions en circulation est tombé à 1 182,3 millions au 30 septembre contre 1 201,3 millions au 30 juin, soit une baisse d’environ 1,6 % en un seul trimestre. Il restait environ 20,3 milliards de dollars au titre de l’autorisation en vigueur.
Willow, le GNL et l’objectif de 7 milliards de dollars de flux de trésorerie disponible
La thèse de long terme de la direction repose sur environ 7 milliards de dollars de flux de trésorerie disponible supplémentaire d’ici 2029, objectif que le nouveau directeur général Andy O’Brien a réaffirmé dans le communiqué du T3, en ajoutant que « 2029 n’est pas le point final ». Ses principales composantes :
| Moteur | Situation au T3 2026 | Ce qu’il faut vérifier ensuite |
|---|---|---|
| Willow (Alaska) | Fabrication des modules achevée à plus de 75 % ; premier pétrole toujours prévu début 2029 | Investissement restant et calendrier de mise en service |
| Référence de coût du projet | Investissement total de 8,5 à 9,0 milliards de dollars (mis à jour en novembre 2025) | Toute révision de cette fourchette |
| Intensité capitalistique | Lors de la conférence d’août, O’Brien, alors CFO, a déclaré que « le pic de capex de Willow est derrière nous » | Si le capex total baisse réellement au démarrage de Willow |
| Contrats d’achat (offtake) de GNL | Portés à 13 MTPA contre 12 MTPA au T2 | Dates de démarrage, prix et marges de chaque contrat |
| Projets d’extension du North Field au Qatar | En août, la direction s’attendait à ce que tout retard du premier gaz ou de la première cargaison soit « de l’ordre de quelques mois, pas d’une année entière » | Dates de démarrage et fiabilité des exportations |
Sources : communiqués de résultats des T3 2026 et T3 2025 ; transcription de la conférence de résultats du 6 août 2026.
Une distinction est facile à manquer. Les contrats d’achat (offtake) de GNL ne sont pas de la production en propre. Un contrat d’offtake donne à ConocoPhillips le droit d’acheter et de commercialiser du GNL produit par un tiers. Il ne s’ajoute pas à la production publiée. Le 10-Q indique que la société a ajouté en 2026 environ 9 milliards de dollars d’obligations d’achat futures pour l’offtake de GNL, des navires et d’autres capacités. Ces engagements peuvent dégager une marge de commercialisation, mais celle-ci dépend du prix des contrats et des coûts de transport, pas du tonnage affiché.
Nouvelle direction et Irak : questions d’allocation du capital
Le changement de direction a pris effet le 1er septembre 2026. Selon le Form 8-K de la société, Andy O’Brien est devenu président-directeur général, Ryan Lance président exécutif du conseil d’administration et Kontessa (Konnie) Haynes-Welsh vice-présidente senior et CFO. Le T3 2026 est le premier trimestre publié par la nouvelle équipe.
La principale opportunité nouvelle est l’Irak. En juillet, ConocoPhillips a accepté d’acquérir une participation directe de 42 % dans une coentreprise non opérée avec une filiale de bp qui soutient le redéveloppement de quatre champs pétroliers en production dans la région de Kirkuk. Le 10-Q mentionne un prix d’achat de 0,4 milliard de dollars avant ajustements, dont 0,2 milliard de dollars de paiements différés, avec une finalisation attendue d’ici fin 2026. Une participation de 42 % dans la coentreprise ne revient pas à 42 % de toute la production des champs ; l’économie de l’opération dépend des termes du contrat. La société a également signé en juin un accord visant à augmenter la production de gaz en Syrie, qu’elle ne juge pas significatif pour 2026.
Réaction de l’action COP à chaque publication de résultats
ConocoPhillips publie avant l’ouverture du marché : la réaction correspond donc à la variation entre la clôture précédente et la clôture du jour de publication.
| Résultats | Date de publication | Clôture précédente | Clôture du jour de publication | Variation |
|---|---|---|---|---|
| T4 2024 | 6 févr. 2025 | 100,21 $ | 99,94 $ | −0,27 % |
| T1 2025 | 8 mai 2025 | 87,71 $ | 88,82 $ | +1,27 % |
| T2 2025 | 7 août 2025 | 93,11 $ | 92,60 $ | −0,55 % |
| T3 2025 | 6 nov. 2025 | 87,70 $ | 85,66 $ | −2,33 % |
| T4 2025 | 5 févr. 2026 | 107,59 $ | 104,98 $ | −2,43 % |
| T1 2026 | 30 avr. 2026 | 128,25 $ | 125,78 $ | −1,93 % |
| T2 2026 | 6 août 2026 | 115,04 $ | 116,76 $ | +1,50 % |
| T3 2026 | 5 nov. 2026 | 136,94 $ | 135,46 $ | −1,08 % |
Source : clôtures quotidiennes de Polygon.io, recoupées avec Cboe. Les variations sont nos calculs.
Sur les huit publications, COP a baissé lors de six jours de résultats, et la variation moyenne a été d’environ −0,7 %. Un BPA solide n’a pas soutenu l’action de façon fiable le jour même.
La publication du T3 est aussi intervenue après une forte hausse. COP a clôturé à un record de 154,03 $ le 30 octobre 2026, puis a perdu 11,1 % en trois séances pour revenir à 136,94 $ le 4 novembre, dans le sillage du Brent. Malgré cela, l’action affichait une hausse de 46,3 % en 2026 au 4 novembre, devant Exxon Mobil (+40,7 %), Chevron (+42,4 %), Occidental (+39,4 %), EOG Resources (+40,0 %) et l’ETF énergie XLE (+42,1 %). L’ETF S&P 500 SPY progressait de 12,4 %. Le 5 novembre lui-même a été une journée de ventes généralisées aux États-Unis : COP a cédé 1,08 % à 135,46 $ le jour de la publication, tandis que le SPY reculait de 4,41 % ; le titre a donc résisté d’environ 3,3 points de mieux que le marché (clôtures Cboe, recoupées avec Yahoo Finance).
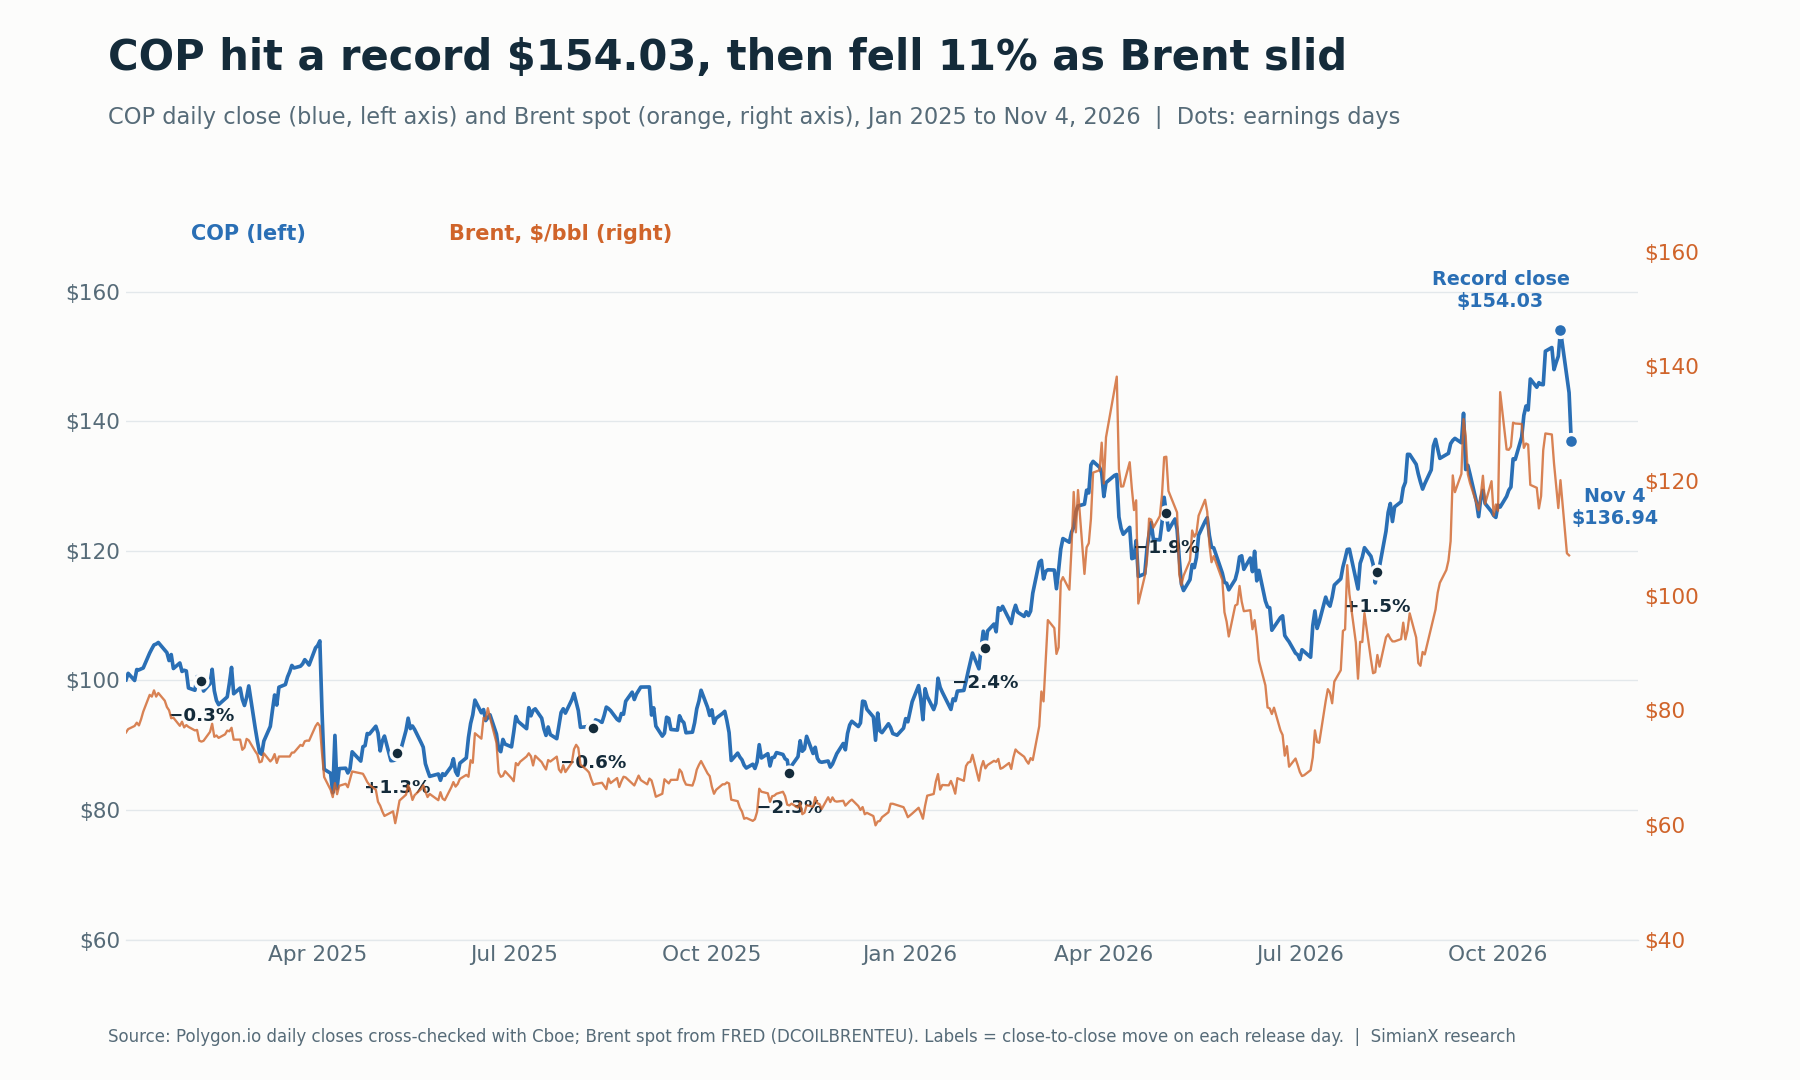
COP a suivi le Brent de près tout au long de 2026, c’est pourquoi le prix du pétrole compte davantage pour l’action que n’importe quelle surprise sur les résultats.
Le comportement des valeurs de l’énergie autour des élections est traité dans Midterms 2026 et valeurs de l'énergie : XOM, CVX, FSLR et dans Le pétrole après les élections de mi-mandat : 1986-2022.
Qu’est-ce qui pourrait faire bouger COP après les résultats ?
| Scénario | Signaux à surveiller | Lecture pour l’investisseur |
|---|---|---|
| Scénario haussier | Production du T4 égale ou supérieure à 2,36 M BOE/j, Qatar totalement rétabli, prix réalisés proches des niveaux d’octobre, distributions supérieures à 45 % du CFO | Une génération de trésorerie assez forte pour maintenir à la fois la hausse de 11 % du dividende et des rachats importants |
| Scénario central | Production dans la fourchette prévue ; Brent glissant vers la prévision de l’EIA de 105 $ pour le T4 ; distributions proches de 45 % | Une bonne année de trésorerie, sans changement de la thèse de long terme |
| Scénario baissier | Le Brent retombe vers la prévision de l’EIA pour 2027 de 84 $, nouvelles interruptions au Moyen-Orient, retards ou surcoûts sur Willow | Moins de trésorerie distribuable ; les rachats sont réduits en premier, car le dividende est l’engagement fixe |
Il s’agit de scénarios analytiques, non de prévisions ni de probabilités attribuées.
Questions fréquentes
Quand ConocoPhillips a-t-elle publié ses résultats du T3 2026 ?
Le jeudi 5 novembre 2026, avant l’ouverture du marché américain, avec une conférence téléphonique à 12 h 00, heure de l’Est.
ConocoPhillips a-t-elle dépassé les estimations de résultats du T3 2026 ?
Oui. Le BPA ajusté de 3,27 $ a dépassé le consensus Zacks de 2,97 $ publié le 29 octobre, soit une surprise d’environ 10 %. Le BPA GAAP s’est établi à 3,34 $. Les estimations des autres fournisseurs variaient.
De combien ConocoPhillips a-t-elle relevé son dividende ?
De 11 %, de 0,84 $ à 0,93 $ par action et par trimestre, payable le 1er décembre 2026 aux actionnaires inscrits au 16 novembre 2026.
Pourquoi la production de ConocoPhillips est-elle inférieure à celle de l’an dernier ?
Sur le recul de 97 MBOED sur un an au T3, environ 57 MBOED proviennent de cessions d’actifs non stratégiques dans le Lower 48. Les 40 MBOED restants, soit environ 2 %, reflètent l’impact du conflit au Moyen-Orient sur le Qatar et les redevances plus élevées de Surmont, en partie compensés par la croissance dans le Lower 48.
Comment le pétrole influence-t-il les résultats de ConocoPhillips ?
Directement. Le BPA ajusté est passé de 1,02 $ au T4 2025 à 3,27 $ au T3 2026 alors que la production baissait, parce que le prix réalisé est monté de 42,46 $ à 61,40 $ par BOE. Les coûts, les redevances, les impôts et le mix de prix du gaz et du GNL peuvent compenser une partie du mouvement.
Quelles sont les prévisions de ConocoPhillips pour le T4 2026 ?
Une production de 2,32 à 2,36 millions de BOE par jour. Les prévisions annuelles d’investissement et de coûts d’exploitation ajustés sont inchangées.
Verdict : une surprise portée par les prix, avec une meilleure discipline de trésorerie
Le T3 2026 de ConocoPhillips a nettement dépassé les attentes grâce aux prix, et non aux volumes. Le trimestre a dégagé 7,2 milliards de dollars de CFO, 4,0 milliards de dollars de flux de trésorerie disponible, une baisse de 1,6 % du nombre d’actions et une hausse de 11 % du dividende. La production est ressortie dans la fourchette prévue, avec un Qatar en redressement.
Le test le plus difficile reste à venir. Le Brent a déjà reculé depuis ses sommets d’octobre, l’EIA table sur un pétrole à 84 $ en 2027 et l’action a rendu 11 % avant la publication. La suite pour COP dépend de la capacité de Willow, du portefeuille de GNL et d’une intensité capitalistique plus faible à maintenir la croissance des flux de trésorerie lorsque les prix du pétrole seront moins généreux qu’en 2026. Pour d’autres références trimestrielles récentes, voir Résultats McDonald’s T3 2026 : bilan et ventes comparables et Pourquoi Caterpillar chute ? Résultats Q3 2026 et carnet.
Cet article est une analyse financière, et non un conseil en investissement personnalisé ni une recommandation d’achat ou de vente de titres.
Lecture Liée
- Le S&P 500 face à chaque choc pétrolier : 1973–2026
- Midterms 2026 et valeurs de l'énergie : XOM, CVX, FSLR
- Le pétrole après les élections de mi-mandat : 1986-2022
- Volatilité Pétrole Secoue Actions US : Carte Sectorielle
- Résultats McDonald’s T3 2026 : bilan et ventes comparables
- Pourquoi Caterpillar chute ? Résultats Q3 2026 et carnet
Références
- ConocoPhillips : communiqué de résultats du T3 2026 (Form 8-K, pièce 99.1), 5 novembre 2026
- ConocoPhillips : informations complémentaires détaillées du T3 2026 (Form 8-K, pièce 99.2)
- ConocoPhillips : Form 10-Q du trimestre clos le 30 septembre 2026
- ConocoPhillips : communiqué de résultats du T2 2026 (Form 8-K, pièce 99.1), 6 août 2026
- ConocoPhillips : transcription de la conférence de résultats du T2 2026, 6 août 2026
- ConocoPhillips : succession à la direction (Form 8-K, point 5.02), 6 août 2026
- ConocoPhillips : communiqué de résultats du T1 2026 (Form 8-K, pièce 99.1), 30 avril 2026
- ConocoPhillips : communiqué de résultats du T4 2025 (Form 8-K, pièce 99.1), 5 février 2026
- ConocoPhillips : communiqué de résultats du T3 2025 avec mise à jour du coût de Willow, 6 novembre 2025
- ConocoPhillips : communiqué de résultats du T2 2025 (Form 8-K, pièce 99.1), 7 août 2025
- ConocoPhillips : communiqué de résultats du T1 2025 (Form 8-K, pièce 99.1), 8 mai 2025
- EIA : publication du Short-Term Energy Outlook, 6 octobre 2026
- EIA : Short-Term Energy Outlook
- FRED : prix au comptant du Brent (DCOILBRENTEU)
- Zacks : avant-première des résultats du T3 de ConocoPhillips, 29 octobre 2026
- SEC EDGAR : index des documents déposés par ConocoPhillips


