
 Par Muke
Journée investisseurs 2026 de GXO : bilan des objectifs 2030, des perspectives 2027 et de l'historique qui les sous-tend
En bref : lors de sa Journée investisseurs du 16 novembre 2026, GXO Logistics (NYSE: GXO) s'est fixé pour 2030 une croissance organique du chiffre d'affaires supérieure à 7 % par an de 2027 à 2030, une marge d'EBITA ajusté supérieure à 6,5 % (contre 4,1 % en 2025) et un taux de conversion du flux de trésorerie disponible de 40 % à 50 % de l'EBITDA ajusté. Ses perspectives préliminaires pour 2027 tablent sur une croissance organique supérieure à 5,5 % et une marge d'EBITDA ajusté supérieure à 7,1 %. GXO s'est également engagé à une capacité de rachat d'actions d'environ 1 milliard de dollars d'ici à 2030 et à un ratio de levier net d'environ 2,0x. L'action a clôturé à 57,20 dollars, en hausse de 4,70 %, un jour où le SPDR S&P 500 ETF (SPY) a reculé de 1,91 %. Le contexte compte : GXO a manqué la plupart des objectifs 2027 fixés lors de sa première Journée investisseurs, en janvier 2023, et depuis, l'action a progressé de 16,8 %, contre 87,1 % pour le SPY.
Cette page évalue les nouveaux objectifs à l'aune de sept indicateurs : croissance organique, nouveaux contrats et conversion du pipeline commercial, marge d'EBITA ajusté, gains de productivité, conversion du flux de trésorerie disponible, levier financier et retour aux actionnaires. Pour chacun, elle compare la situation actuelle de GXO, ce que la direction a promis le 16 novembre et ce que le groupe a réalisé par rapport à son précédent plan à long terme.
Mis à jour le 16 novembre 2026, après la clôture du marché américain. Sources : communiqué de presse et présentation de la Journée investisseurs de GXO (Form 8-K, Exhibits 99.1 et 99.2), résultats trimestriels de GXO déposés sur SEC EDGAR et cours quotidiens de Polygon.io recoupés avec Nasdaq.com. Les chiffres signalés comme « calcul SimianX » sont les nôtres ; tous les autres sont publiés par la société. L'EBITDA ajusté, l'EBITA ajusté, la croissance organique, le flux de trésorerie disponible, le taux de conversion du flux de trésorerie disponible et le ROIC sont des indicateurs non GAAP tels que définis par GXO.
Ce que GXO a annoncé lors de sa Journée investisseurs 2026
GXO a déposé auprès de la SEC son communiqué de presse de la Journée investisseurs et une présentation de 86 diapositives à 8 h 57, heure de l'Est des États-Unis, le 16 novembre, peu avant l'événement de 9 h à la Bourse de New York. Le directeur général Patrick Kelleher, le directeur financier Mark Suchinski et l'équipe dirigeante ont présenté le plan sous le titre « Un nouveau mode d'emploi pour la croissance » (« A New Playbook for Growth »).
« Les objectifs financiers pluriannuels que nous présentons aujourd'hui traduisent notre confiance dans notre capacité à créer une valeur durable et cumulative pour les actionnaires jusqu'à la fin de la décennie », a déclaré Patrick Kelleher dans le communiqué.
| Indicateur | Réalisé 2025 | Prévisions 2026 (confirmées le 3 nov.) | Perspectives préliminaires 2027 | Objectif 2030 |
|---|---|---|---|---|
| Croissance organique du chiffre d'affaires | 3,9 % | De 4 % à 5 % | Supérieure à 5,5 % | Supérieure à 7 % par an, 2027-2030 |
| Marge d'EBITDA ajusté | 6,7 % | Non communiquée (EBITDA ajusté de 945-965 M$) | Supérieure à 7,1 % | Non communiquée |
| Marge d'EBITA ajusté | 4,1 % | De 4,2 % à 4,3 % | Supérieure à 4,5 % | Supérieure à 6,5 % |
| Conversion du flux de trésorerie disponible (FCF / EBITDA ajusté) | 29,4 % | De 30 % à 40 % | Non communiquée | De 40 % à 50 % |
| EPS dilué ajusté | 2,51 $ | De 2,95 $ à 3,15 $ | Non communiqué | Plus de 20 % par an, 2025-2030 |
| ROIC, y compris goodwill et actifs incorporels | 9 % | Non communiqué | Non communiqué | Plus de 500 bp au-dessus de 2025 |
| Ratio de levier net | 2,5x | 2,7x au 30 sept. 2026 | Prêt à terme de 275 M$ remboursé au S1 2027 | Environ 2,0x à terme |
Source : communiqué et présentation de la Journée investisseurs de GXO (Form 8-K, 16 nov. 2026) ; résultats de GXO du T4 2025 et du T3 2026. La marge d'EBITDA ajusté 2025 (881 millions de dollars pour un chiffre d'affaires de 13,178 milliards de dollars) est un calcul SimianX.
Deux changements de définition passent facilement inaperçus et pèsent sur la lecture des nouveaux objectifs.
Premièrement, la marge de référence est passée de l'EBITDA ajusté à l'EBITA ajusté. L'EBITA ajusté est calculé après les dotations aux amortissements des immobilisations corporelles et n'exclut que l'amortissement des actifs incorporels acquis : il tient donc compte du coût des robots, des convoyeurs et des logiciels que GXO installe. C'est un étalon plus exigeant pour un plan aussi axé sur l'automatisation. GXO prévoit des dotations aux amortissements des immobilisations corporelles de 370 à 390 millions de dollars en 2027.
Deuxièmement, le ROIC a été redéfini. Le « ROIC opérationnel » publié par GXO depuis sa scission exclut le goodwill et les actifs incorporels ; il s'élevait à 45,6 % sur les douze mois au 30 septembre 2026. Le nouvel indicateur inclut le goodwill et les actifs incorporels et exclut les contrats de location simple. Sur cette base, le ROIC 2025 était de 9 %, et l'objectif est de gagner plus de 500 points de base d'ici à 2030.
Comment l'action GXO a réagi le jour de la Journée investisseurs
GXO a ouvert à 55,52 dollars, en hausse de 1,6 % par rapport à la clôture du 13 novembre (54,63 dollars). Le titre a évolué entre 54,53 et 57,66 dollars et a terminé la séance régulière à 57,20 dollars, en hausse de 2,57 dollars, soit 4,70 %, selon la clôture officielle de 16 h publiée sur Nasdaq.com. La barre quotidienne de Polygon.io affichait pour la même séance 57,16 dollars, soit quatre cents de moins ; le cours de clôture officiel est de 57,20 dollars. Environ 2,55 millions d'actions ont été échangées, soit à peu près 1,7 fois la moyenne des 20 dernières séances (volume consolidé de Polygon.io).
Le marché dans son ensemble a reculé : le SPY a clôturé à 739,96 dollars, en baisse de 1,91 %, si bien que GXO a fait mieux que lui de 6,6 points de pourcentage. La Journée investisseurs a prolongé un rebond amorcé avec les résultats du troisième trimestre. GXO a bondi de 9,48 % le 4 novembre, la séance suivant la publication du T3, et a gagné 9,9 % depuis la clôture de 52,03 dollars du 3 novembre. Le titre reste néanmoins 12,8 % sous son plus haut de clôture sur 52 semaines, à 65,59 dollars (20 février 2026), et 29,5 % au-dessus de son plus bas de clôture sur 52 semaines, à 44,17 dollars (24 septembre 2026). Depuis le début de l'année, il progresse de 8,7 %, quasiment au même rythme que le SPY (8,5 %).
Les 7 indicateurs en un coup d'œil
| # | Indicateur | Dernière valeur | Objectif fixé par GXO le 16 nov. | Ce qui doit changer |
|---|---|---|---|---|
| 1 | Croissance organique du chiffre d'affaires | 6,4 % au T3 2026 ; 4,7 % sur les neuf premiers mois | Plus de 5,5 % en 2027 ; plus de 7 % par an en 2027-2030 | La croissance a été en moyenne de 2,9 % par an en 2023-2025 (calcul SimianX) |
| 2 | Nouveaux contrats et pipeline | Pipeline record de 3,1 Md$ ; 1,01 Md$ de nouveaux contrats sur les neuf premiers mois, en hausse de 24 % | Plus de 850 M$ de chiffre d'affaires de l'année suivante sécurisés à l'entrée en 2027 | 630 M$ étaient sécurisés pour 2027 au 30 sept. |
| 3 | Marge d'EBITA ajusté | 4,1 % en 2025 ; 3,9 % sur les neuf premiers mois de 2026 | Plus de 4,5 % en 2027 ; plus de 6,5 % en 2030 | Au moins 240 bp d'amélioration |
| 4 | Gains de productivité | Système de gestion de la main-d'œuvre (LMS) et GXO IQ en début de déploiement | Économies nettes d'EBITA en rythme annuel (run-rate) de 240-310 M$, 2027-2030 | LMS sur plus de 300 sites et GXO IQ sur plus de 400 sites d'ici à 2030 |
| 5 | Conversion du flux de trésorerie disponible | 29,4 % en 2025 (12,5 % hors cessions d'actifs, calcul SimianX) | De 30 % à 40 % en 2026 ; de 40 % à 50 % d'ici à 2030 | Le T4 2026 doit générer 218-320 M$ de FCF |
| 6 | Levier net | 2,7x au 30 sept. 2026 | Environ 2,0x ; catégorie investissement (investment grade) | Environ 0,7x de désendettement |
| 7 | Rachats d'actions, ROIC, EPS | 100 M$ rachetés en 2026 ; ROIC de 9 % ; EPS ajusté de 2,51 $ en 2025 | Environ 1 Md$ de rachats d'actions d'ici à 2030 ; croissance de l'EPS ajusté supérieure à 20 % par an | EPS ajusté d'environ 6,25 $ ou plus en 2030 (calcul SimianX) |
Source : documents déposés par GXO. La moyenne de croissance 2023-2025 et l'EPS 2030 (2,51 $ capitalisés à 20 % sur cinq ans) sont des calculs SimianX.
Indicateur 1 : croissance organique du chiffre d'affaires
La croissance organique neutralise les effets de change et les acquisitions, ce qui compte pour GXO, qui a racheté le groupe logistique britannique Wincanton le 29 avril 2024 et réalise une large part de son chiffre d'affaires en livres sterling et en euros. La croissance organique de GXO a atteint 15,4 % en 2022, puis a ralenti à 2,3 % en 2023, 2,5 % en 2024 et 3,9 % en 2025. Elle s'est établie à 4,7 % sur les neuf premiers mois de 2026, et les 6,4 % publiés au troisième trimestre constituent le rythme le plus rapide du groupe depuis plus de trois ans.
Le nouveau plan exige un changement de braquet. La présentation de GXO trace une trajectoire de chiffre d'affaires de 4 % à 5 % en 2026, plus de 5,5 % en 2027 et plus de 7 % par an de 2027 à 2030. Aucun trimestre n'a atteint 7 % depuis le quatrième trimestre 2022 (7,5 %).
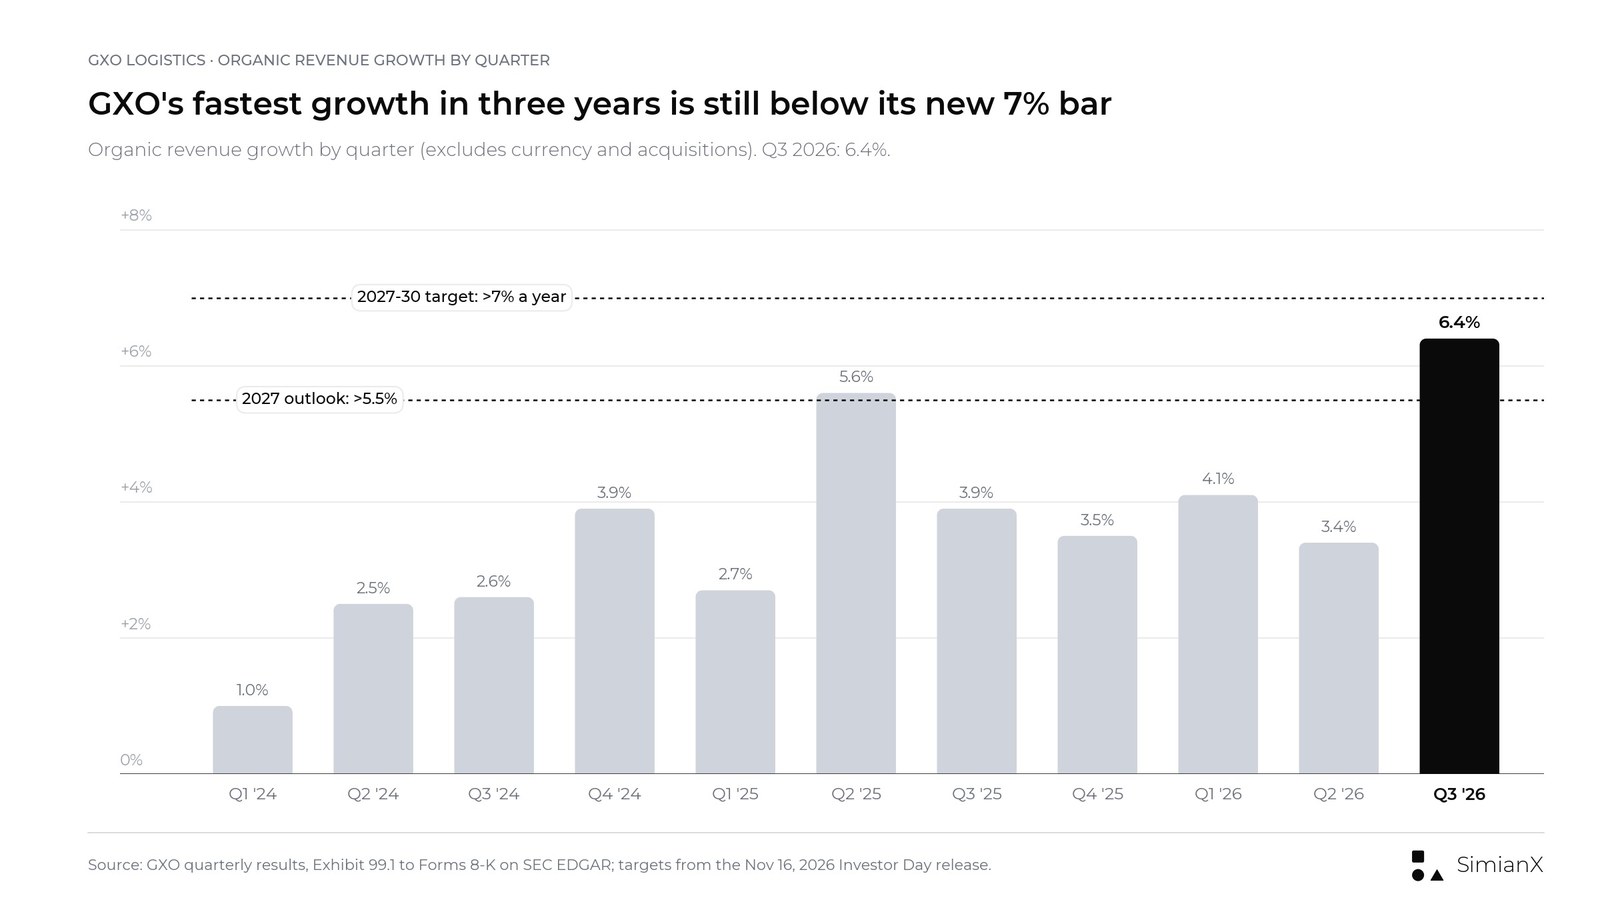
Croissance organique de GXO par trimestre. Avec 6,4 %, le T3 2026 a été le meilleur trimestre depuis trois ans, mais reste en deçà du nouvel objectif de 7 %.
GXO avance cinq moteurs : un marché de l'entreposage qu'il évalue à environ 1 100 milliards de dollars et qui croît d'environ 6 % par an (études de tiers citées par la société) ; l'externalisation (environ 70 % du marché est encore géré en interne) ; des verticales stratégiques comme les centres de données, l'aéronautique et la défense et les sciences de la vie ; des gains de parts de marché en Amérique du Nord ; et une opportunité de « part du portefeuille client » (wallet share) de plus de 30 milliards de dollars auprès des clients existants. L'attrition de clients (churn) et l'élagage du portefeuille de contrats jouent en sens inverse.
L'Amérique du Nord est le facteur déterminant, et la présentation de GXO elle-même le reconnaît franchement. Le chiffre d'affaires organique aux États-Unis a progressé à un taux annuel composé de 1,4 % de 2022 à 2025, contre 4,4 % pour le marché nord-américain. L'Amérique du Nord a représenté 24 % du chiffre d'affaires 2025 et le Royaume-Uni 48 %. Les premiers signes de la nouvelle équipe commerciale sont plus encourageants : les nouveaux contrats en Amérique du Nord ont bondi de 52 % sur les neuf premiers mois de 2026, et le pipeline nord-américain a progressé de 87 % sur un an au troisième trimestre.
Ce qu'il faut surveiller : si la croissance organique trimestrielle se maintient au-dessus de 5,5 % tout au long de 2027. Un bon trimestre ne suffit pas à installer une tendance à 7 %.
Indicateur 2 : nouveaux contrats et conversion du pipeline
| Indicateur | T3 2025 | T3 2026 |
|---|---|---|
| Nouveaux contrats remportés sur le trimestre | 280 millions de dollars | 375 millions de dollars (+34 %) |
| Nouveaux contrats remportés, neuf premiers mois | 814 millions de dollars | 1 013 millions de dollars (+24 %) |
| Pipeline commercial | 2,3 milliards de dollars | 3,1 milliards de dollars |
| Part de l'Amérique du Nord dans le pipeline | 31 % | 43 % |
| Chiffre d'affaires additionnel de l'année suivante sécurisé au 30 sept. | 690 millions de dollars (pour 2026) | 630 millions de dollars (pour 2027) |
Source : présentation des résultats du T3 2026 de GXO (Form 8-K, 3 nov. 2026). Les montants des contrats correspondent au chiffre d'affaires annualisé aux taux de change de fin de trimestre.
Le pipeline est l'amélioration la plus visible sous la nouvelle direction : 3,1 milliards de dollars fin septembre, contre 2,3 milliards un an plus tôt. Environ 40 % des contrats remportés en 2026 proviennent des verticales de croissance stratégiques de GXO : aéronautique et défense, technologies et centres de données, industrie et sciences de la vie.
Il y a toutefois un décalage de calendrier. Au 30 septembre, GXO avait sécurisé 630 millions de dollars de chiffre d'affaires additionnel pour 2027 grâce à des contrats déjà remportés, moins que les 690 millions sécurisés pour 2026 au même moment un an plus tôt, alors même que les nouveaux contrats avaient progressé de 34 %. Lors de la Journée investisseurs, le groupe a indiqué s'attendre à entamer 2027 avec plus de 850 millions de dollars de chiffre d'affaires de l'année suivante déjà sécurisés, soit plus de 6 % du chiffre d'affaires de l'année précédente. À comparer avec 568 millions à l'entrée en 2024, 627 millions à l'entrée en 2025 et 774 millions à l'entrée en 2026. Passer de 630 millions à plus de 850 millions implique environ 220 millions de dollars de chiffre d'affaires 2027 supplémentaires issus de signatures au quatrième trimestre (calcul SimianX).
La fidélisation est l'autre moitié de l'équation. GXO estime son taux de rétention du chiffre d'affaires à environ 95 %, ce qui signifie qu'environ cinq points de chiffre d'affaires doivent être remplacés chaque année avant que la moindre croissance nette n'apparaisse. Des nouveaux contrats sécurisés supérieurs à 6 % du chiffre d'affaires ne se traduisent par une croissance organique supérieure à 5,5 % que si les volumes réalisés avec les clients existants augmentent aussi.
Ce qu'il faut surveiller : le chiffre d'affaires de l'année suivante que GXO publiera avec ses résultats du quatrième trimestre. Un chiffre supérieur à 850 millions de dollars confirmerait les perspectives ; un chiffre proche de 700 millions, non.
Indicateur 3 : marge d'EBITA ajusté
C'est le chiffre central du plan. L'EBITA ajusté s'est élevé à 543 millions de dollars en 2025, soit une marge de 4,1 % pour un chiffre d'affaires de 13,178 milliards de dollars. GXO prévoit 4,2 % à 4,3 % pour 2026, plus de 4,5 % pour 2027 et plus de 6,5 % pour 2030, soit une amélioration de plus de 240 points de base.
Sur les neuf premiers mois de 2026, la marge s'est établie à 3,9 %, stable sur un an. Au troisième trimestre, elle a reculé à 4,5 %, contre 4,8 %. C'est le même problème que les résultats du troisième trimestre ont mis en évidence sur l'EBITDA ajusté : le chiffre d'affaires a progressé de 5,7 %, mais l'EBITDA ajusté est resté stable à 251 millions de dollars et la marge d'EBITDA ajusté a reculé à 7,0 %, contre 7,4 %.
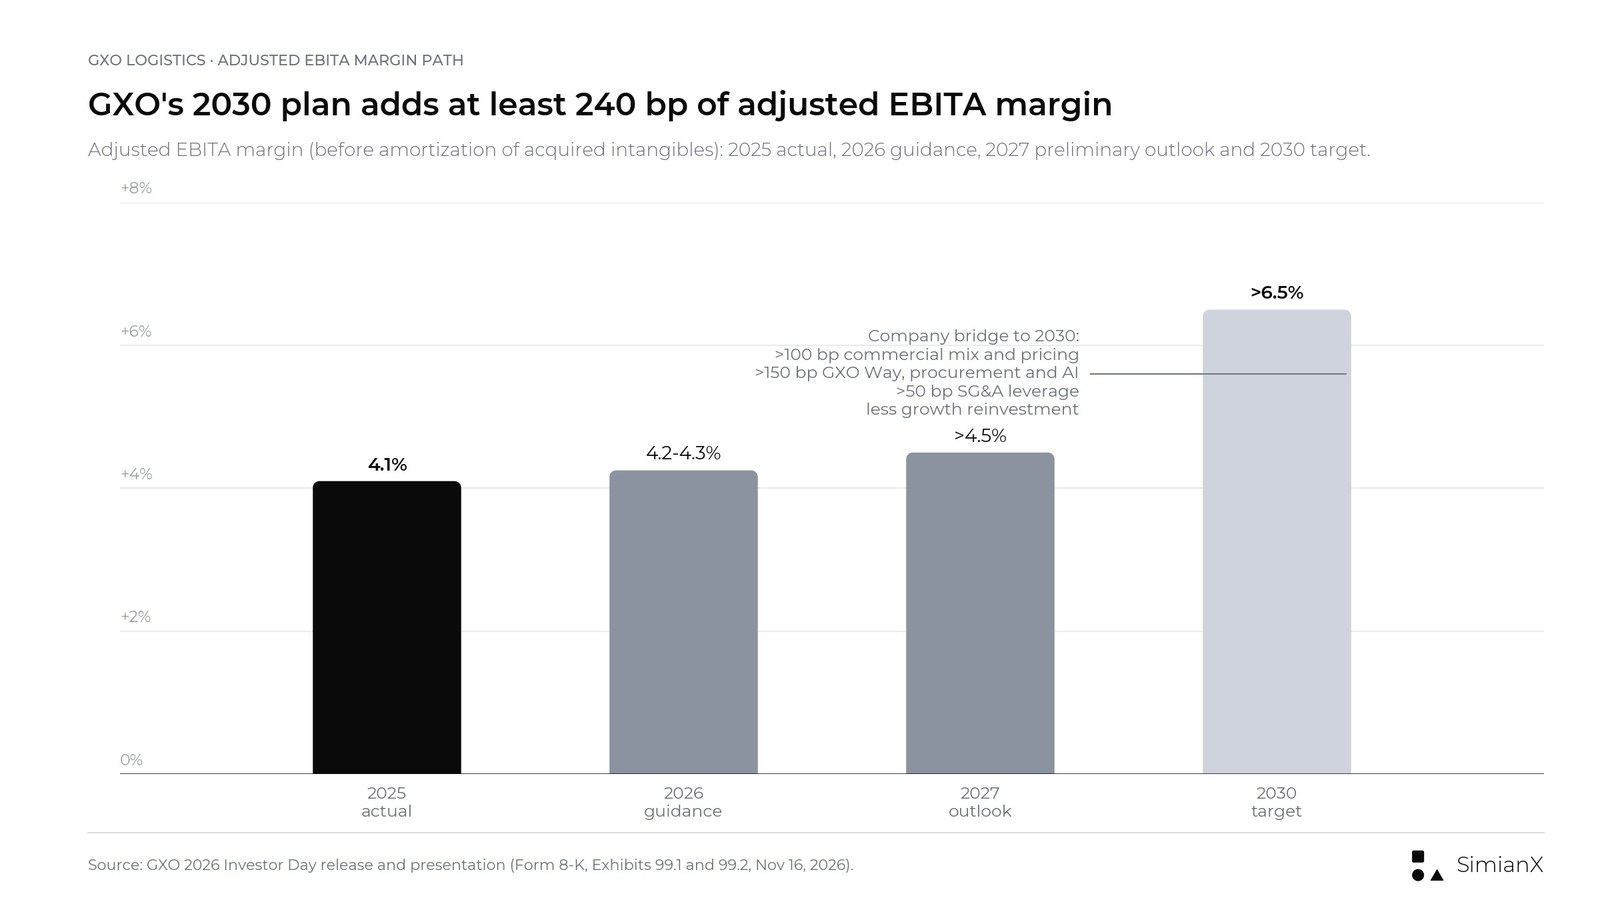
Trajectoire de la marge d'EBITA ajusté de GXO, du réalisé 2025 à l'objectif 2030, avec le pont de marge présenté par le groupe.
La présentation de GXO décompose l'amélioration en quatre volets :
- Plus de 100 bp grâce aux actions commerciales : un mix orienté vers les verticales à plus forte marge et vers l'Amérique du Nord, une discipline tarifaire sur les nouveaux contrats et les renouvellements, et la sortie ou la renégociation tarifaire des contrats peu rentables.
- Plus de 150 bp grâce au GXO Way et à la technologie : le système de gestion de la main-d'œuvre, les achats mondiaux, l'automatisation et l'IA dans les entrepôts (indicateur 4).
- Plus de 50 bp grâce au levier sur les SG&A : services partagés et IA dans les fonctions support, avec notamment un plan visant à ramener le nombre de systèmes de gestion d'entrepôt (WMS) de 30 à 4 et celui des progiciels de gestion intégrés (ERP) de 8 à 1 d'ici à 2030.
- Moins de réinvestissement dans la croissance, pour une amélioration nette de plus de 240 bp.
L'historique plus long explique le scepticisme. Mesurée sur l'EBITDA ajusté, la marge de GXO était de 7,7 % en 2021 et 8,1 % en 2022, puis elle a reculé à 7,6 % en 2023, 7,0 % en 2024 et 6,7 % en 2025 (calculs SimianX à partir des chiffres publiés). Les perspectives 2027 de plus de 7,1 % ne la ramèneraient qu'à peu près au niveau de 2024.
Ce qu'il faut surveiller : la marge d'EBITA ajusté de l'ensemble de l'exercice 2026. Un résultat compris entre 4,2 % et 4,3 % serait le premier pas sur la nouvelle trajectoire ; un résultat égal ou inférieur à 4,1 % signifierait que la marche de 2027 part de plus loin.
Indicateur 4 : le GXO Way, le LMS et GXO IQ
Le programme de productivité est le volet le plus concret du plan, et GXO a, pour la première fois, associé des objectifs chiffrés en dollars à chaque levier.
| Levier | Économies nettes d'EBITA en rythme annuel (run-rate), 2027-2030 | Potentiel total (estimation de la direction) |
|---|---|---|
| Système de gestion de la main-d'œuvre (LMS) | 70-90 M$ | Environ 270 M$ |
| Achats mondiaux | 50-70 M$ | Entièrement intégré au plan |
| Automatisation, IA en entrepôt et technologies adaptatives | 50-70 M$ | Environ 230 M$ |
| Autres leviers du GXO Way | 70-80 M$ | Environ 200 M$ |
| Total | 240-310 M$ | Environ 700 M$ |
Source : présentation de la Journée investisseurs 2026 de GXO. GXO précise que le potentiel total est une estimation de la direction et non une prévision financière. Les autres leviers comprennent la revue des contrats, les équipements de manutention (chariots élévateurs et matériels similaires), la maturité des sites, les services partagés mondiaux et les coûts d'énergie et de fluides.
Le système de gestion de la main-d'œuvre est le principal levier individuel, car la main-d'œuvre représente environ 60 % des coûts d'entreposage de GXO. Aujourd'hui, le groupe ne dispose d'aucun système standardisé et suit une grande partie de sa productivité sur des tableurs. Il prévoit de déployer un LMS unique sur environ 80 sites en 2027, environ 210 en 2028, environ 280 en 2029 et plus de 300 en 2030, couvrant environ 5 milliards de dollars de dépenses de main-d'œuvre adressables. Selon GXO, les sites équipés d'un LMS sont de 5 % à 15 % plus efficaces en main-d'œuvre que ceux qui n'en ont pas. Côté achats, l'objectif porte sur environ 6 milliards de dollars de dépenses annuelles adressables.
GXO IQ, la plateforme d'IA pour entrepôts du groupe, est opérationnelle dans les trois régions depuis le premier trimestre 2026, avec environ 50 sites ciblés pour un déploiement cette année. Le nouveau plan prévoit environ 120 sites opérationnels fin 2027 et plus de 400 fin 2030. La présentation comprenait aussi un entretien informel sur les robots humanoïdes avec le fournisseur Apptronik ; GXO estime que le coût des humanoïdes devrait chuter fortement et que leur retour sur investissement par rapport à la main-d'œuvre est attendu en un à deux ans. La robotique humanoïde est devenue un thème de marché à part entière, comme l'a montré l'introduction en Bourse d'Unitree.
Une vérification utile : 240 à 310 millions de dollars d'économies sur un chiffre d'affaires d'environ 14 milliards de dollars équivalent à environ 170 à 220 points de base de marge (calcul SimianX), ce qui est cohérent avec les « plus de 150 bp » que GXO attribue au GXO Way et à la technologie.
Ce qu'il faut surveiller : le nombre de sites équipés du LMS et les économies effectivement réalisées dans les publications trimestrielles. GXO n'a pas donné de calendrier annuel des économies.
Indicateur 5 : conversion du flux de trésorerie disponible
GXO définit le flux de trésorerie disponible comme le flux de trésorerie d'exploitation moins les investissements (capex) plus le produit des cessions d'immobilisations corporelles, et le taux de conversion du flux de trésorerie disponible comme le flux de trésorerie disponible divisé par l'EBITDA ajusté, et non par le résultat net. Ces deux définitions sont essentielles pour lire les chiffres ci-dessous.
| Année | Flux de trésorerie d'exploitation | Capex | Produits de cessions d'actifs | Flux de trésorerie disponible | Conversion (publiée) | Conversion hors cessions d'actifs |
|---|---|---|---|---|---|---|
| 2021 | 455 M$ | 250 M$ | 11 M$ | 216 M$ | Plus de 30 % | 33,6 % |
| 2022 | 542 M$ | 342 M$ | 40 M$ | 240 M$ | 33,0 % | 27,5 % |
| 2023 | 558 M$ | 274 M$ | 18 M$ | 302 M$ | 40,8 % | 38,3 % |
| 2024 | 549 M$ | 359 M$ | 61 M$ | 251 M$ | 30,8 % | 23,3 % |
| 2025 | 434 M$ | 324 M$ | 149 M$ | 259 M$ | 29,4 % | 12,5 % |
| 9M 2026 | 263 M$ | 204 M$ | 7 M$ | 66 M$ | n.s. | n.s. |
Source : rapprochements du flux de trésorerie disponible de GXO dans ses communiqués de résultats du quatrième trimestre et du T3 2026. La dernière colonne, (flux de trésorerie d'exploitation moins capex) divisé par l'EBITDA ajusté, est un calcul SimianX. n.s. : non significatif.
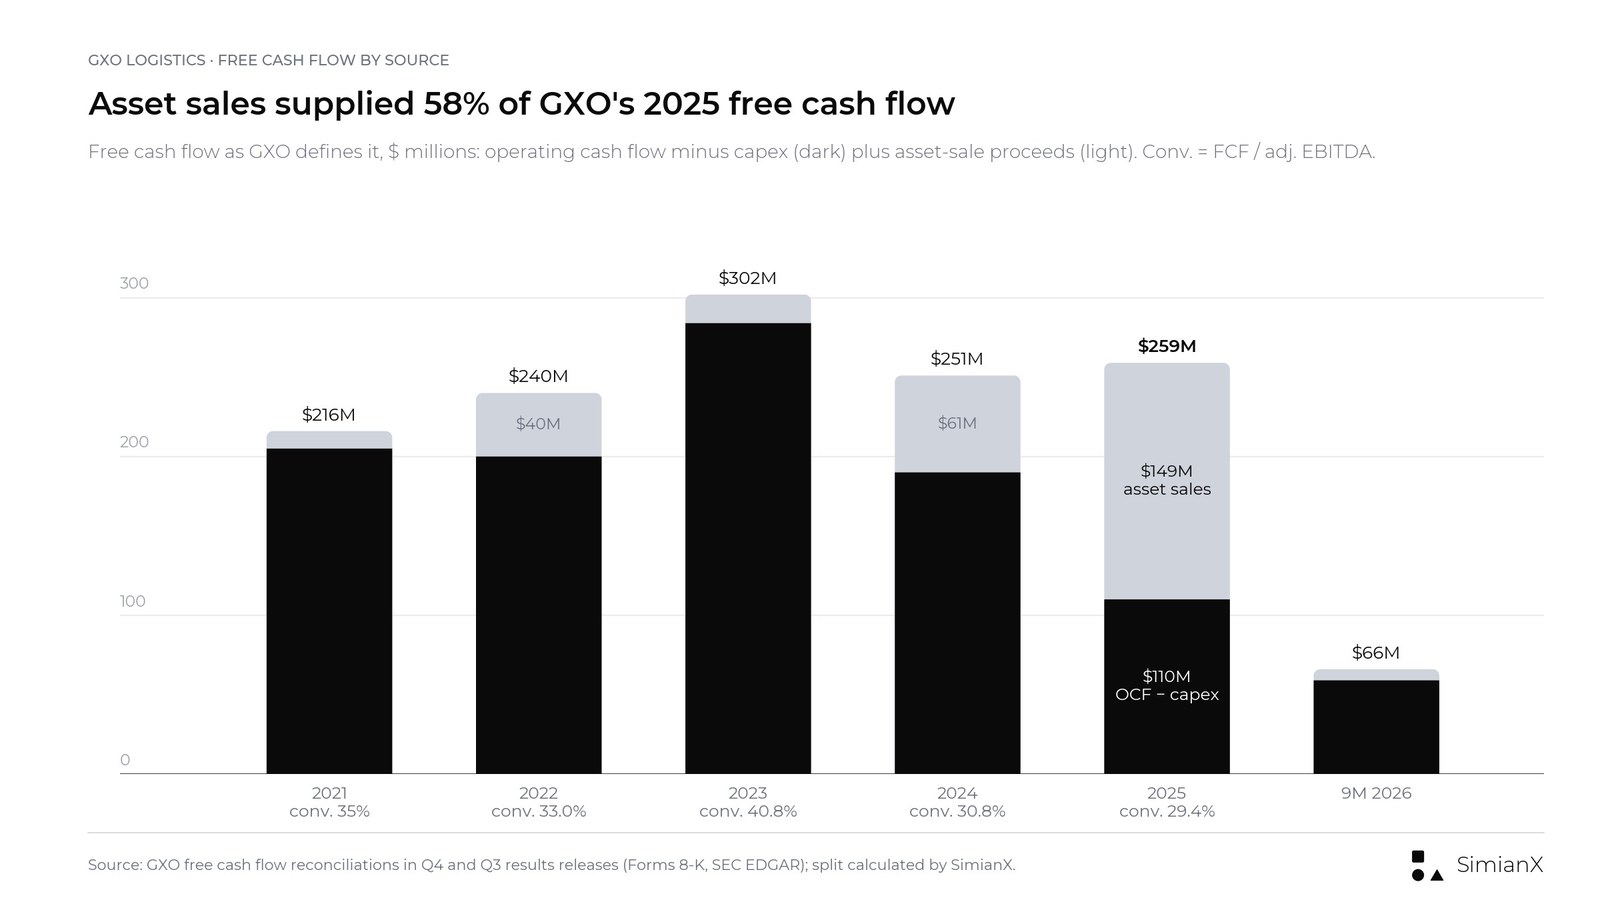
En 2025, 149 millions des 259 millions de dollars de flux de trésorerie disponible de GXO provenaient de cessions d'immobilisations corporelles.
Les cessions d'actifs expliquent aussi le troisième trimestre. Le flux de trésorerie disponible est tombé à 85 millions de dollars, contre 187 millions, mais le troisième trimestre 2025 comprenait 99 millions de dollars de produits de cessions d'actifs, contre 3 millions cette année. Avant ces produits, le flux de trésorerie d'exploitation moins le capex s'est établi à 82 millions de dollars, contre 88 millions. Sur les neuf premiers mois, il s'est amélioré, à 59 millions de dollars contre moins 5 millions. La véritable pression s'est exercée sur le flux de trésorerie d'exploitation, en recul de 76 millions de dollars sur le trimestre en raison de la hausse des créances clients : le tableau des flux de trésorerie sur neuf mois de GXO fait apparaître une sortie de 215 millions de dollars liée aux créances clients, contre 76 millions un an plus tôt.
Les prévisions 2026 imposent un quatrième trimestre exigeant. Un taux de conversion de 30 % à 40 % sur un EBITDA ajusté de 945 à 965 millions de dollars correspond à 284 à 386 millions de dollars de flux de trésorerie disponible sur l'année. Avec 66 millions générés à fin septembre, le quatrième trimestre doit dégager 218 à 320 millions de dollars (calcul SimianX). Le meilleur quatrième trimestre de GXO depuis la scission a été celui de 2025, à 163 millions de dollars, dont 48 millions de cessions d'actifs, et son meilleur trimestre toutes périodes confondues a été le T3 2023, à 191 millions de dollars.
Pour 2030, GXO vise un taux de conversion de 40 % à 50 %. Le groupe indique qu'environ 10 points viendront du besoin en fonds de roulement (conditions de paiement standardisées, facturation et recouvrement plus rapides, contrats tarifés pour accélérer l'encaissement), de capex maintenus entre 2 % et 3 % du chiffre d'affaires (2,5 % en 2025 et environ 2,0 % sur les neuf premiers mois de 2026, calculs SimianX) et de coûts de trésorerie non récurrents plus faibles à mesure que s'achève l'intégration de Wincanton. Avec un taux de conversion supérieur à 40 %, GXO prévoit plus de 3,5 milliards de dollars de flux de trésorerie d'exploitation cumulés de 2027 à 2030, environ 1,5 milliard de dollars de capex et plus de 2,0 milliards de dollars de flux de trésorerie disponible.
Ce qu'il faut surveiller : le flux de trésorerie disponible du quatrième trimestre 2026 et la part qui proviendra de cessions d'actifs.
Indicateur 6 : levier net et bilan
Au 30 septembre 2026, GXO disposait de 340 millions de dollars de trésorerie, de 2,818 milliards de dollars de dette totale (dont 497 millions de contrats de location-financement et autres dettes) et de 2,480 milliards de dollars de dette nette. Rapporté à un EBITDA ajusté sur douze mois glissants de 925 millions de dollars, le levier net ressortait à 2,7x. La trésorerie a reculé par rapport aux 854 millions de dollars de fin 2025, après 401 millions de remboursements de dette et 102 millions de rachats d'actions sur les neuf premiers mois.
Le levier est resté compris entre 2,5x et 3,1x depuis la finalisation de l'acquisition de Wincanton en avril 2024 ; il était de 1,6x fin 2023. Le nouveau cadre engage le groupe à conserver un bilan de catégorie investissement, à ramener son ratio de levier net à environ 2,0x à terme et à rembourser un prêt à terme de 275 millions de dollars au premier semestre 2027. Sur la base de l'EBITDA actuel sur douze mois glissants, un levier de 2,0x correspondrait à une dette nette d'environ 1,85 milliard de dollars, soit quelque 630 millions de moins qu'en septembre (calcul SimianX). La croissance de l'EBITDA peut combler une partie de cet écart sans réduction de la dette.
Ce qu'il faut surveiller : le remboursement du prêt à terme au premier semestre 2027 et la poursuite ou non des rachats d'actions tant que le levier reste supérieur à 2,5x.
Indicateur 7 : rachats d'actions, ROIC et EPS ajusté
GXO a établi un ordre de priorités : investir de 2 % à 3 % du chiffre d'affaires en capex, conserver un bilan de catégorie investissement, restituer le capital excédentaire et ne procéder à des fusions-acquisitions que de manière sélective en Amérique du Nord, en Asie-Pacifique ou pour acquérir de nouvelles compétences. Les nouveaux chiffres :
- Rachats d'actions : une capacité d'environ 1 milliard de dollars d'ici à 2030, soit plus de 200 millions par an, financée par le flux de trésorerie disponible. GXO a racheté pour 100 millions de dollars d'actions en 2026 jusqu'en septembre (2,1 millions d'actions à un prix moyen de 47,46 dollars) et disposait encore de 200 millions de dollars sur son autorisation. Avec 113,0 millions d'actions en circulation, 1 milliard de dollars représente environ 15 % de la capitalisation boursière de GXO au cours de clôture de 57,20 dollars (calcul SimianX).
- Trésorerie disponible : la diapositive « ressources et emplois » de GXO fait apparaître plus de 1,7 milliard de dollars disponibles pour le retour aux actionnaires et des fusions-acquisitions sélectives de 2027 à 2030, après capex et remboursement du prêt à terme.
- ROIC : 9 % en 2025 selon la nouvelle définition, avec une amélioration de plus de 500 bp visée d'ici à 2030.
- EPS ajusté : une croissance de plus de 20 % par an de 2025 à 2030. Sur la base de 2,51 dollars en 2025, cela implique environ 6,25 dollars ou plus en 2030 (calcul SimianX). La prévision 2026 est de 2,95 à 3,15 dollars.
C'est sur l'EPS ajusté que l'écart entre les promesses et les réalisations est le plus grand. GXO a dégagé un bénéfice ajusté de 2,09 dollars par action en 2021, 2,85 dollars en 2022, 2,59 dollars en 2023, 2,80 dollars en 2024 et 2,51 dollars en 2025. Quatre ans après la scission, l'EPS ajusté restait inférieur à son niveau de 2022.
GXO trimestre par trimestre : du T1 2024 au T3 2026
| Trimestre | Chiffre d'affaires | Croissance publiée | Croissance organique | EBITDA ajusté | Marge d'EBITDA aj. | EPS dilué aj. | Flux de trésorerie disponible |
|---|---|---|---|---|---|---|---|
| T1 2024 | 2 456 M$ | 5,7 % | 1,0 % | 154 M$ | 6,3 % | 0,45 $ | −17 M$ |
| T2 2024 | 2 846 M$ | 18,9 % | 2,5 % | 187 M$ | 6,6 % | 0,55 $ | 31 M$ |
| T3 2024 | 3 157 M$ | 27,8 % | 2,6 % | 223 M$ | 7,1 % | 0,79 $ | 110 M$ |
| T4 2024 | 3 250 M$ | 25,5 % | 3,9 % | 251 M$ | 7,7 % | 1,00 $ | 127 M$ |
| T1 2025 | 2 977 M$ | 21,2 % | 2,7 % | 163 M$ | 5,5 % | 0,29 $ | −48 M$ |
| T2 2025 | 3 299 M$ | 15,9 % | 5,6 % | 212 M$ | 6,4 % | 0,57 $ | −43 M$ |
| T3 2025 | 3 395 M$ | 7,5 % | 3,9 % | 251 M$ | 7,4 % | 0,79 $ | 187 M$ |
| T4 2025 | 3 507 M$ | 7,9 % | 3,5 % | 255 M$ | 7,3 % | 0,87 $ | 163 M$ |
| T1 2026 | 3 298 M$ | 10,8 % | 4,1 % | 200 M$ | 6,1 % | 0,50 $ | −31 M$ |
| T2 2026 | 3 441 M$ | 4,3 % | 3,4 % | 219 M$ | 6,4 % | 0,59 $ | 12 M$ |
| T3 2026 | 3 590 M$ | 5,7 % | 6,4 % | 251 M$ | 7,0 % | 0,89 $ | 85 M$ |
Source : résultats trimestriels de GXO, Exhibit 99.1 des Forms 8-K sur SEC EDGAR. Les marges du T4 2024 et du T4 2025 sont des calculs SimianX ; les autres correspondent aux marges publiées par GXO. La croissance publiée du T2 2024 au T1 2025 inclut Wincanton, consolidé à partir du 29 avril 2024. L'EBITDA ajusté du T1 2026 comprend un effet favorable net de 12,5 millions de dollars sur un an, principalement lié à la sortie anticipée d'un site et au calendrier des coûts de résiliation de contrats. Le flux de trésorerie disponible comprend des produits de cessions d'actifs de 99 millions de dollars au T3 2025, 48 millions au T4 2025 et 45 millions au T4 2024.
Trois tendances se dégagent. L'activité est saisonnière : le premier trimestre est le plus faible et le quatrième le plus solide, en marge comme en trésorerie. La croissance publiée du chiffre d'affaires a surestimé la croissance sous-jacente pendant les quatre trimestres qui ont suivi l'acquisition de Wincanton. Et la marge ne s'est pas améliorée : la marge d'EBITDA ajusté du troisième trimestre était de 7,1 % en 2024, 7,4 % en 2025 et 7,0 % en 2026.
Pour 2026, une prévision d'EBITDA ajusté de 945 à 965 millions de dollars, contre 670 millions à fin septembre, implique 275 à 295 millions au quatrième trimestre, soit 8 % à 16 % de plus que les 255 millions du T4 2025 (calcul SimianX).
Les objectifs de la Journée investisseurs 2023 face aux réalisations de GXO
GXO est devenu une société indépendante le 2 août 2021, lorsqu'il a été scindé de XPO, la même structure de séparation que FedEx utilise aujourd'hui pour son activité de fret. Lors de sa première Journée investisseurs, le 12 janvier 2023, le directeur général de l'époque, Malcolm Wilson, a fixé des objectifs pour 2027. GXO les a révisés le 24 avril 2024, en intégrant Wincanton et en abaissant les chiffres. Il a confirmé les objectifs 2027 pour la dernière fois lors de sa présentation des résultats d'août 2024 ; les communiqués de résultats suivants ne les ont plus mentionnés, et les documents de novembre 2026 les remplacent par les perspectives 2027 fondées sur les marges présentées plus haut. Patrick Kelleher est devenu directeur général en août 2025.
| Objectif 2027 (fixé le 12 janv. 2023) | Révisé le 24 avr. 2024 | Réalisations de GXO | Verdict |
|---|---|---|---|
| Croissance organique du chiffre d'affaires de 8 % à 12 % par an, 2021-2027 | Environ 10 % par an, 2024-2027 | 15,4 % (2022), 2,3 % (2023), 2,5 % (2024), 3,9 % (2025) ; environ 5,9 % par an de 2021 à 2025 (calcul SimianX) | Manqué |
| Chiffre d'affaires d'environ 17 milliards de dollars | De 15,5 à 16,0 milliards de dollars | 13,2 milliards de dollars en 2025, aidé par les acquisitions ; environ 13,8 milliards de dollars sur les douze mois à fin sept. 2026 | En retard |
| EBITDA ajusté d'environ 1,6 milliard de dollars (environ 17 % par an à partir de 611 millions de dollars en 2021) | De 1,25 à 1,30 milliard de dollars (environ 15 % par an à partir de 2024) | 881 millions de dollars en 2025 ; prévision de 945 à 965 millions de dollars pour 2026 | Manqué |
| Marge d'EBITDA ajusté implicite d'environ 9,4 % (calcul SimianX) | Environ 7,8 % à 8,4 % (calcul SimianX) | 6,7 % en 2025 ; perspectives 2027 désormais supérieures à 7,1 % | Manqué |
| Conversion du flux de trésorerie disponible supérieure à 30 % | Supérieure à 30 % | 33,0 % (2022), 40,8 % (2023), 30,8 % (2024), 29,4 % (2025) | Globalement atteint, avec l'aide des cessions d'actifs |
| Flux de trésorerie disponible cumulé d'environ 2 milliards de dollars, 2021-2027 | Non réitéré | 1,27 milliard de dollars en 2021-2025, plus 66 millions de dollars sur les neuf premiers mois de 2026 | Atteignable seulement si 2026 et 2027 tiennent leurs objectifs de trésorerie |
| ROIC opérationnel supérieur à 30 % | Supérieur à 30 % | 46 % en 2024 ; 45,6 % sur les douze mois à fin sept. 2026 | Atteint selon l'ancienne définition ; 9 % selon la nouvelle |
| Non fixé | Croissance de l'EPS ajusté supérieure à 15 % par an, 2024-2027 | 2,80 $ (2024), 2,51 $ (2025), prévision de 2,95 $ à 3,15 $ pour 2026 | En retard |
Source : communiqués de GXO du 12 janv. 2023 et du 24 avr. 2024 ; communiqués de résultats annuels 2022-2026. Les marges implicites correspondent à l'EBITDA de chaque objectif divisé par le chiffre d'affaires correspondant.
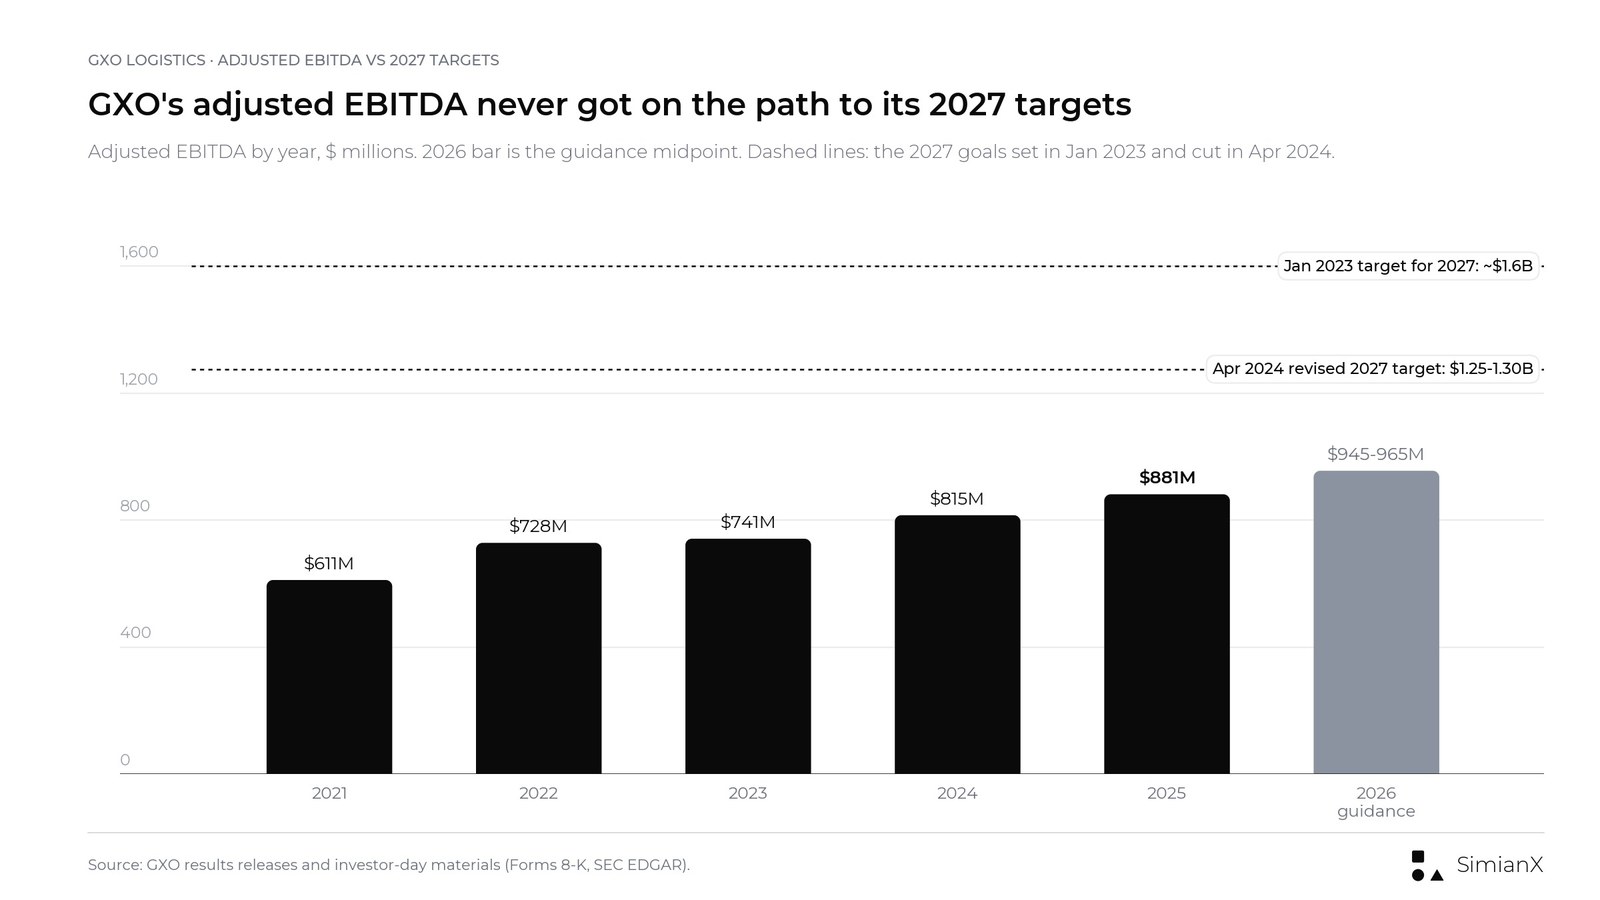
L'EBITDA ajusté de GXO a progressé chaque année depuis 2021, mais jamais au rythme qu'exigeait l'une ou l'autre version des objectifs 2027.
Le schéma est précis. GXO a atteint les objectifs qui dépendent de la discipline financière (le ROIC opérationnel et, pour l'essentiel, la conversion en trésorerie) et manqué ceux qui dépendent de la croissance et de la marge. Comme pour les objectifs de fin d'année de Wall Street pour le S&P 500, l'historique des prévisions passées est le meilleur éclairage pour juger les nouvelles.
Le verdict du marché se lit dans le cours. GXO a clôturé à 48,96 dollars le 11 janvier 2023, le soir de la publication des premiers objectifs, puis a gagné 5,96 % le lendemain. Entre cette clôture et le 16 novembre 2026, l'action a progressé de 16,8 %, tandis que le SPY a gagné 87,1 % (performance hors dividendes, calcul SimianX à partir des cours de clôture de Polygon.io et de Nasdaq.com). Le jour où les objectifs 2027 ont été abaissés, le 24 avril 2024, le titre a reculé de 2,07 %.
Historique des prévisions de GXO, 2023-2026
| Année | Indicateur | Première prévision | Prévision finale | Réalisé |
|---|---|---|---|---|
| 2023 | Croissance organique | De 6 % à 8 % (12 janv.) | De 2 % à 4 % (7 nov.) | 2,3 % |
| 2023 | EBITDA ajusté | 700-730 M$ | 730-755 M$ | 741 M$ |
| 2023 | EPS dilué ajusté | 2,30-2,50 $ (14 févr.) | 2,55-2,65 $ | 2,59 $ |
| 2024 | Croissance organique | De 2 % à 5 % (13 févr.) | De 2 % à 5 % | 2,5 % |
| 2024 | EBITDA ajusté | 760-790 M$ | 805-835 M$ (avec Wincanton) | 815 M$ |
| 2024 | EPS dilué ajusté | 2,70-2,90 $ | 2,73-2,93 $ | 2,80 $ |
| 2025 | Croissance organique | De 3 % à 6 % (12 févr.) | De 3,5 % à 6,5 % | 3,9 % |
| 2025 | EBITDA ajusté | 840-860 M$ | 865-885 M$ | 881 M$ |
| 2025 | EPS dilué ajusté | 2,40-2,60 $ | 2,43-2,63 $ | 2,51 $ |
| 2026 | Croissance organique | De 4 % à 5 % (10 févr.) | De 4 % à 5 % (confirmée le 3 nov.) | 4,7 % à fin sept. |
| 2026 | EBITDA ajusté | 930-970 M$ | 945-965 M$ | 670 M$ à fin sept. |
| 2026 | EPS dilué ajusté | 2,85-3,15 $ | 2,95-3,15 $ | 1,98 $ à fin sept. |
| 2026 | Conversion du FCF | De 30 % à 40 % | De 30 % à 40 % | 66 M$ de FCF à fin sept. |
Source : communiqués de résultats trimestriels de GXO, 2023-2026. La prévision de conversion du FCF était d'environ 30 % en 2023, de 30 % à 40 % en 2024 et de 25 % à 35 % en 2025 ; la conversion effective a été de 40,8 %, 30,8 % et 29,4 %.
L'historique des prévisions dessine un profil net. GXO a livré un EBITDA ajusté compris dans sa fourchette finale chacune des trois dernières années, et dans la moitié haute en 2025. La croissance organique s'est située dans la moitié basse de la fourchette en 2023, 2024 et 2025, et en 2023 elle a fini très en deçà des 6 % à 8 % initialement prévus. C'est le même partage que pour les objectifs à long terme : la génération de bénéfices a été fiable, et la croissance du chiffre d'affaires a été le maillon faible. Le plan 2030 dépend davantage de la croissance qu'aucune prévision antérieure.
Comment l'action GXO a réagi aux résultats et aux journées investisseurs
| Séance | Événement | Clôture de GXO | Variation de GXO | Variation du SPY | GXO moins SPY |
|---|---|---|---|---|---|
| 12 janv. 2023 | Journée investisseurs ; objectifs 2027 fixés | 51,88 $ | +5,96 % | +0,36 % | +5,6 pts |
| 15 févr. 2023 | Résultats du T4 2022 | 50,53 $ | −5,00 % | +0,32 % | −5,3 pts |
| 10 mai 2023 | Résultats du T1 2023 | 54,71 $ | +2,90 % | +0,47 % | +2,4 pts |
| 3 août 2023 | Résultats du T2 2023 | 63,54 $ | −1,75 % | −0,29 % | −1,5 pts |
| 8 nov. 2023 | Résultats du T3 2023 | 54,28 $ | +3,75 % | +0,07 % | +3,7 pts |
| 14 févr. 2024 | Résultats du T4 2023 | 54,49 $ | −1,20 % | +0,91 % | −2,1 pts |
| 24 avr. 2024 | Résultats préliminaires du T1 2024 ; objectifs 2027 abaissés | 49,10 $ | −2,07 % | −0,05 % | −2,0 pts |
| 8 mai 2024 | Résultats du T1 2024 | 50,93 $ | −0,49 % | +0,01 % | −0,5 pts |
| 6 août 2024 | Résultats du T2 2024 | 47,48 $ | −3,79 % | +0,92 % | −4,7 pts |
| 5 nov. 2024 | Résultats du T3 2024 | 57,70 $ | −1,54 % | +1,21 % | −2,8 pts |
| 13 févr. 2025 | Résultats du T4 2024 | 36,31 $ | −15,08 % | +1,06 % | −16,1 pts |
| 8 mai 2025 | Résultats du T1 2025 | 39,71 $ | +4,28 % | +0,70 % | +3,6 pts |
| 6 août 2025 | Résultats du T2 2025 | 50,49 $ | +3,08 % | +0,77 % | +2,3 pts |
| 5 nov. 2025 | Résultats du T3 2025 | 52,54 $ | −5,11 % | +0,35 % | −5,5 pts |
| 11 févr. 2026 | Résultats du T4 2025 | 63,35 $ | +9,22 % | −0,02 % | +9,2 pts |
| 6 mai 2026 | Résultats du T1 2026 | 49,91 $ | +0,12 % | +1,39 % | −1,3 pts |
| 5 août 2026 | Résultats du T2 2026 | 47,62 $ | −9,07 % | −0,20 % | −8,9 pts |
| 4 nov. 2026 | Résultats du T3 2026 | 56,96 $ | +9,48 % | +1,65 % | +7,8 pts |
| 16 nov. 2026 | Journée investisseurs ; objectifs 2030 fixés | 57,20 $ | +4,70 % | −1,91 % | +6,6 pts |
Source : cours de clôture quotidiens de Polygon.io, recoupés avec Nasdaq.com ; les chiffres du 16 novembre reposent sur les clôtures officielles publiées sur Nasdaq.com. Les variations sont calculées de clôture à clôture ; pts = points de pourcentage. GXO publie généralement ses résultats après la clôture du marché, si bien que la réaction intervient lors de la séance suivante. Exceptions : le communiqué de la Journée investisseurs de janvier 2023 a été publié la veille au soir, et les résultats préliminaires d'avril 2024 ainsi que la publication du T2 2024 sont parus avant l'ouverture ; ces réactions sont donc celles du jour même.
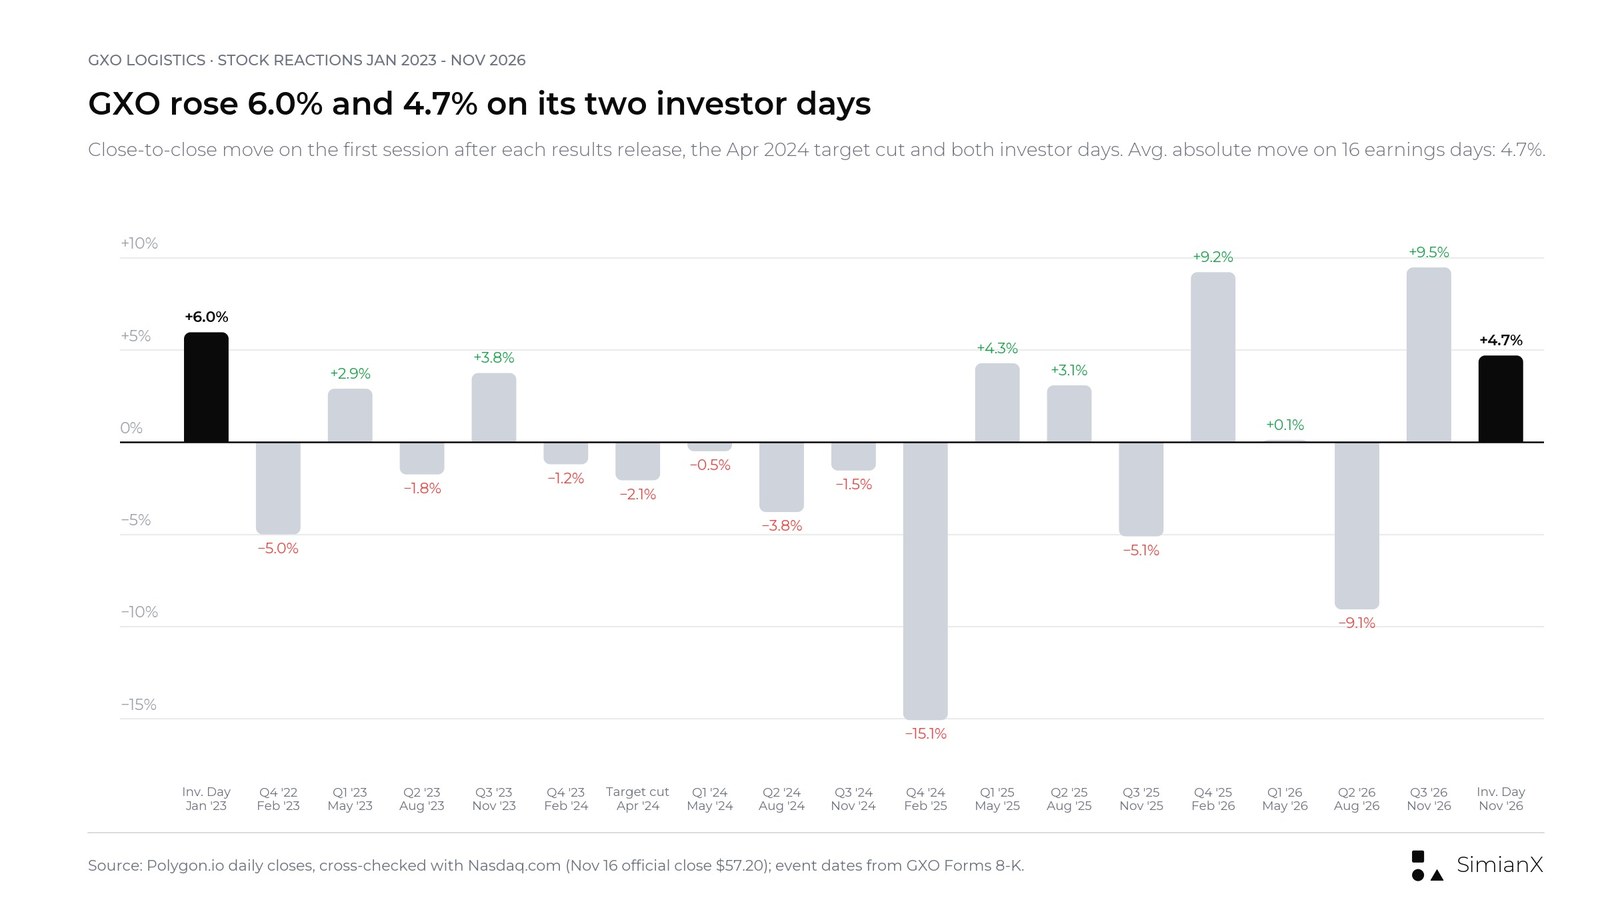
Variations de clôture à clôture de GXO les jours de résultats et de journées investisseurs depuis janvier 2023.
Sur les 16 publications de résultats depuis février 2023, GXO a progressé sept fois et reculé neuf fois, avec une variation absolue moyenne de 4,7 %. La plus forte a été une chute de 15,08 % le 13 février 2025, lorsque GXO a publié des prévisions 2025 assorties d'un EPS ajusté de 2,40 à 2,60 dollars, inférieur aux 2,80 dollars qu'il venait de publier pour 2024. Les quatre dernières publications ont entraîné des variations de +9,2 %, +0,1 %, −9,1 % et +9,5 %. Les deux journées investisseurs ont fait monter le titre le jour même, de 5,96 % en 2023 et de 4,70 % en 2026 ; le premier gain n'a pas duré.
Ce qui pourrait faire bouger l'action GXO à partir de maintenant
| Scénario | Signaux sur les quatre à six prochains trimestres | Interprétation probable |
|---|---|---|
| Scénario haussier | FCF du T4 2026 de 218 M$ ou plus sans cessions d'actifs importantes ; plus de 850 M$ de chiffre d'affaires 2027 sécurisés ; croissance organique trimestrielle supérieure à 5,5 % | Le marché commence à intégrer le plan 2030 comme crédible |
| Scénario central | Croissance organique de 4 % à 6 % ; marge d'EBITA ajusté se rapprochant de 4,5 % ; levier glissant vers 2,5x | Le titre évolue au gré des bénéfices à court terme, pas de 2030 |
| Scénario baissier | Croissance organique revenue autour de 3 % ; FCF de nouveau dépendant des cessions d'actifs ; déploiement du LMS en retard | Les investisseurs considèrent les objectifs 2030 comme une répétition de ceux de 2027 |
Il s'agit de scénarios d'analyse, et non d'objectifs de cours ni de recommandations d'investissement.
Les risques qui pèsent sur le plan 2030
Concentration au Royaume-Uni
Le Royaume-Uni a représenté 48 % du chiffre d'affaires de GXO en 2025, et le plus gros contrat de l'histoire du groupe, conclu avec le National Health Service Supply Chain (la centrale d'approvisionnement du système de santé public anglais), représente une valeur d'environ 2,5 milliards de dollars sur toute sa durée. La consommation britannique, le coût de la main-d'œuvre et la livre sterling ont un effet démesuré sur les résultats.
Main-d'œuvre et exécution
La main-d'œuvre représente environ 60 % des coûts d'entreposage. L'inflation salariale, les pénuries de personnel et une adoption lente du LMS pourraient absorber les économies dont dépend le plan.
Coûts de démarrage et calendrier du pipeline
Les nouveaux contrats exigent des sites, des équipements, des systèmes et du personnel avant que le chiffre d'affaires n'arrive. Un pipeline qui se convertit plus tard que prévu retarde la croissance et pèse sur les marges.
Change
L'essentiel du chiffre d'affaires est réalisé en livres sterling et en euros. La croissance organique exclut les effets de change, mais pas le chiffre d'affaires, l'EBITDA ni l'EPS publiés.
Levier et allocation du capital
Un levier net de 2,7x laisse moins de marge de manœuvre que le 1,6x de GXO avant Wincanton. Des rachats d'actions de plus de 200 millions de dollars par an et le désendettement puisent dans le même flux de trésorerie disponible.
Rentabilité des technologies
GXO compte sur l'IA, l'automatisation et les robots humanoïdes pour améliorer la productivité, mais les objectifs d'économies sont des estimations de la direction et la courbe de coûts des humanoïdes figurant dans la présentation n'est qu'indicative.
Questions fréquentes
Quand a eu lieu la Journée investisseurs 2026 de GXO ?
GXO a tenu sa Journée investisseurs 2026 le 16 novembre 2026 à la Bourse de New York, à partir de 9 h, heure de l'Est des États-Unis. Le communiqué de presse et la présentation ont été déposés auprès de la SEC via un Form 8-K le matin même.
Quels sont les objectifs financiers 2030 de GXO ?
GXO vise une croissance organique du chiffre d'affaires supérieure à 7 % par an de 2027 à 2030, une marge d'EBITA ajusté supérieure à 6,5 % en 2030 (plus de 240 points de base au-dessus des 4,1 % de 2025), un taux de conversion du flux de trésorerie disponible de 40 % à 50 % de l'EBITDA ajusté, une croissance de l'EPS ajusté supérieure à 20 % par an de 2025 à 2030 et un ROIC supérieur de plus de 500 points de base à celui de 2025.
Quelles sont les perspectives 2027 de GXO ?
Les perspectives préliminaires 2027 prévoient une croissance organique du chiffre d'affaires supérieure à 5,5 %, une marge d'EBITDA ajusté supérieure à 7,1 % et une marge d'EBITA ajusté supérieure à 4,5 %. GXO prévoit également de rembourser un prêt à terme de 275 millions de dollars au premier semestre 2027.
GXO a-t-il atteint les objectifs de sa Journée investisseurs 2023 ?
Pour l'essentiel, non. Les objectifs de janvier 2023 prévoyaient une croissance organique de 8 % à 12 % par an et un EBITDA ajusté d'environ 1,6 milliard de dollars en 2027. La croissance organique de GXO a été en moyenne d'environ 2,9 % par an de 2023 à 2025, et l'EBITDA ajusté s'est élevé à 881 millions de dollars en 2025. Les objectifs ont été abaissés en avril 2024 et sont désormais remplacés par le plan 2030. GXO a en revanche atteint son objectif de ROIC opérationnel et, pour l'essentiel, celui de conversion en trésorerie.
Comment l'action GXO a-t-elle réagi à la Journée investisseurs ?
GXO a clôturé à 57,20 dollars le 16 novembre 2026, en hausse de 4,70 %, alors que le SPY a reculé de 1,91 %. Le titre avait déjà bondi de 9,48 % le 4 novembre, après les résultats du troisième trimestre.
Comment GXO calcule-t-il le taux de conversion du flux de trésorerie disponible ?
GXO divise le flux de trésorerie disponible par l'EBITDA ajusté. Il calcule le flux de trésorerie disponible comme le flux de trésorerie d'exploitation moins les investissements, plus le produit des cessions d'immobilisations corporelles. En 2025, les produits de cessions d'actifs, de 149 millions de dollars, ont représenté 58 % d'un flux de trésorerie disponible de 259 millions de dollars.
Quels ont été les résultats de GXO au T3 2026 ?
Le chiffre d'affaires s'est élevé à 3,590 milliards de dollars, en hausse de 5,7 %, avec une croissance organique de 6,4 %. L'EBITDA ajusté est resté stable à 251 millions de dollars, l'EPS dilué ajusté est passé de 0,79 à 0,89 dollar et le flux de trésorerie disponible s'est établi à 85 millions de dollars. Les nouveaux contrats remportés ont atteint 375 millions de dollars, en hausse de 34 %, et le pipeline a atteint le niveau record de 3,1 milliards de dollars.
Quand GXO publiera-t-il ses prochains résultats ?
GXO n'a pas encore annoncé la date de publication de ses résultats du quatrième trimestre 2026. Ses trois dernières publications du quatrième trimestre ont eu lieu le 10 février 2026, le 12 février 2025 et le 13 février 2024.
Verdict : un plan de réduction des coûts crédible, adossé à un plan de croissance encore à prouver
Le plan 2030 est plus précis que celui de 2023. Il nomme les leviers, les chiffre (240 à 310 millions de dollars d'économies nettes), fixe des jalons de déploiement pour le système de gestion de la main-d'œuvre et GXO IQ, et adopte des étalons plus exigeants pour la marge (EBITA ajusté) et la rentabilité (ROIC goodwill compris). C'est un plan plus facile à suivre.
Le point faible est le même que celui qui a fait échouer les objectifs 2027 : la croissance. GXO demande aux investisseurs de croire qu'une entreprise dont la croissance organique a été de 2 % à 4 % par an de 2023 à 2025 progressera de plus de 5,5 % en 2027, puis de plus de 7 % par an ensuite. Tous les autres objectifs, du levier sur les marges au flux de trésorerie disponible qui finance 1 milliard de dollars de rachats d'actions, reposent sur cette hypothèse.
Les prochains points d'étape arriveront vite. Les résultats du quatrième trimestre 2026 devraient montrer si GXO est capable de générer au moins 218 millions de dollars de flux de trésorerie disponible en un trimestre sans s'appuyer sur des cessions d'actifs, et s'il aborde 2027 avec plus de 850 millions de dollars de chiffre d'affaires déjà sécurisés. Ces deux chiffres en diront plus sur le plan 2030 que le rebond de la Journée investisseurs.
Cet article est fourni à des fins de recherche uniquement et ne constitue ni un conseil en investissement personnalisé ni une recommandation d'achat ou de vente d'un quelconque titre.
Lecture Liée
- FedEx 2026 : scission de Freight, surtaxes et action FDX
- Résultats Tetra Tech par trimestre : T4 FY2026 et TTEK
- Valeurs industrielles après les midterms : données 1926-2022
- Action Unitree après l'IPO : +460 % puis divisée par deux
- Prévision S&P 500 2027 : objectifs de Wall Street et bilan
Références
- GXO : GXO annonce ses objectifs financiers 2030 lors de sa Journée investisseurs (16 nov. 2026)
- SEC EDGAR : Form 8-K de GXO, Exhibit 99.1, communiqué de presse de la Journée investisseurs
- SEC EDGAR : Form 8-K de GXO, Exhibit 99.2, présentation de la Journée investisseurs 2026
- SEC EDGAR : communiqué des résultats du T3 2026 de GXO, Exhibit 99.1
- SEC EDGAR : présentation des résultats du T3 2026 de GXO
- GXO : GXO publie ses résultats du troisième trimestre 2026
- SEC EDGAR : communiqué des résultats du T2 2026 de GXO
- SEC EDGAR : communiqué des résultats du quatrième trimestre et de l'exercice 2025 de GXO
- SEC EDGAR : communiqué de la Journée investisseurs de GXO de janvier 2023 avec les objectifs 2027
- SEC EDGAR : communiqué de GXO du 24 avril 2024 révisant les objectifs 2027
- GXO : annonce de la Journée investisseurs 2026
- Relations investisseurs de GXO : calendrier des événements
- Nasdaq.com : historique des cours de GXO
- Investopedia : EBITDA
- Investopedia : flux de trésorerie disponible
- Investopedia : croissance organique
- Investopedia : rentabilité des capitaux investis


