 Par Muke
Suivi du CLARITY Act : où en est la loi sur la structure du marché crypto
Mis à jour le 16 octobre 2026
Le CLARITY Act a-t-il été adopté ? Non — pas encore. Au 16 octobre 2026, le Digital Asset Market Clarity Act (H.R. 3633) n'est pas une loi. La Chambre des représentants l'a adopté par 294 voix contre 134 le 17 juillet 2025, et la commission bancaire du Sénat a approuvé une version amendée par 15 voix contre 9 le 14 mai 2026. Le 15 septembre 2026, le Sénat n'a pas réussi à le faire avancer : la clôture des débats sur la motion d'examen a échoué par 49 voix contre 50, à onze voix des 60 requises (vote nominal n° 234). Le sénateur Thom Tillis a aussitôt déposé une motion de réexamen, qui maintient le texte en vie sur le plan procédural. Aucun nouveau vote n'est programmé. La prochaine fenêtre réaliste est la session de fin de mandat (« lame duck ») qui suivra les élections de mi-mandat du 3 novembre ; si le texte n'est pas promulgué avant la fin du 119e Congrès, le 3 janvier 2027, il deviendra caduc et devra être redéposé.
Le CLARITY Act est le texte législatif américain le plus important pour le secteur des cryptomonnaies : une loi sur la structure du marché qui déciderait quels actifs numériques relèvent de la SEC et lesquels de la CFTC, comment les jetons peuvent être émis et négociés, comment la finance décentralisée (DeFi) est traitée, et si les plateformes crypto peuvent verser des récompenses sur les stablecoins. Le volet stablecoins du puzzle est déjà devenu loi en juillet 2025 avec le GENIUS Act, un texte distinct. C'est sur le volet de la structure du marché que le Congrès a calé.
Cette page est un outil de suivi permanent. Elle recense chaque étape officielle, du dépôt du texte jusqu'à aujourd'hui, explique pourquoi le vote au Sénat a échoué, compare le CLARITY Act au GENIUS Act, détaille ce que le texte ferait concrètement et montre — à partir de données de prix vérifiées — comment les cryptoactifs et les actions liées à la crypto ont réagi à chaque étape clé. Nous la mettons à jour après chaque action officielle sur le texte.
Actualités du CLARITY Act : pourquoi le texte n'a pas avancé au Sénat
Le vote du Sénat du 15 septembre 2026 ne portait pas sur le texte lui-même. Il s'agissait d'un vote visant à clore le débat sur la motion d'examen — l'étape de procédure qui permet tout simplement au Sénat de commencer à examiner un texte. Selon le règlement du Sénat, cette étape exige les trois cinquièmes de la chambre, soit 60 voix. Le chef de la majorité, John Thune, avait déposé la demande de clôture le 8 août, juste avant la pause du mois d'août, ce qui avait fixé le vote à septembre.
Le décompte officiel du greffe du Sénat :
| Groupe | Pour | Contre | N'ont pas voté |
|---|---|---|---|
| Républicains (53) | 49 | 4 — Collins (Maine), Hawley (Missouri), Moran (Kansas), Tillis (Caroline du Nord) | 0 |
| Démocrates (45) | 0 | 44 | 1 — Coons (Delaware) |
| Indépendants (2) | 0 | 2 | 0 |
| Total | 49 | 50 | 1 |
Deux détails comptent pour la suite. D'abord, le texte n'a même pas obtenu la majorité simple : le problème ne tient donc pas à une poignée de récalcitrants. Ensuite, le sénateur Tillis a voté contre puis déposé une motion de réexamen — une manœuvre classique qui permet au Sénat de reprendre le même vote plus tard sans repartir de zéro. C'est pourquoi le texte est bloqué plutôt que mort.
Les raisons de l'échec, selon les articles publiés le jour même par CoinDesk et CNBC :
- Les dispositions éthiques. Les négociateurs ont produit plus de 600 pages de texte de compromis, mais n'ont pas réussi à combler l'écart sur les règles limitant les liens d'affaires des hauts responsables publics avec la crypto, y compris des règles qui toucheraient les propres intérêts crypto du président.
- La pression des élections de mi-mandat. Plus le vote se rapprochait des élections de novembre, plus il devenait difficile pour chacun des deux partis d'offrir une victoire à l'autre.
- Les récompenses sur les stablecoins. Les organisations professionnelles bancaires ont continué de réclamer des limites plus strictes aux récompenses versées aux détenteurs de stablecoins, un différend qui avait aussi pesé dans le report de janvier.
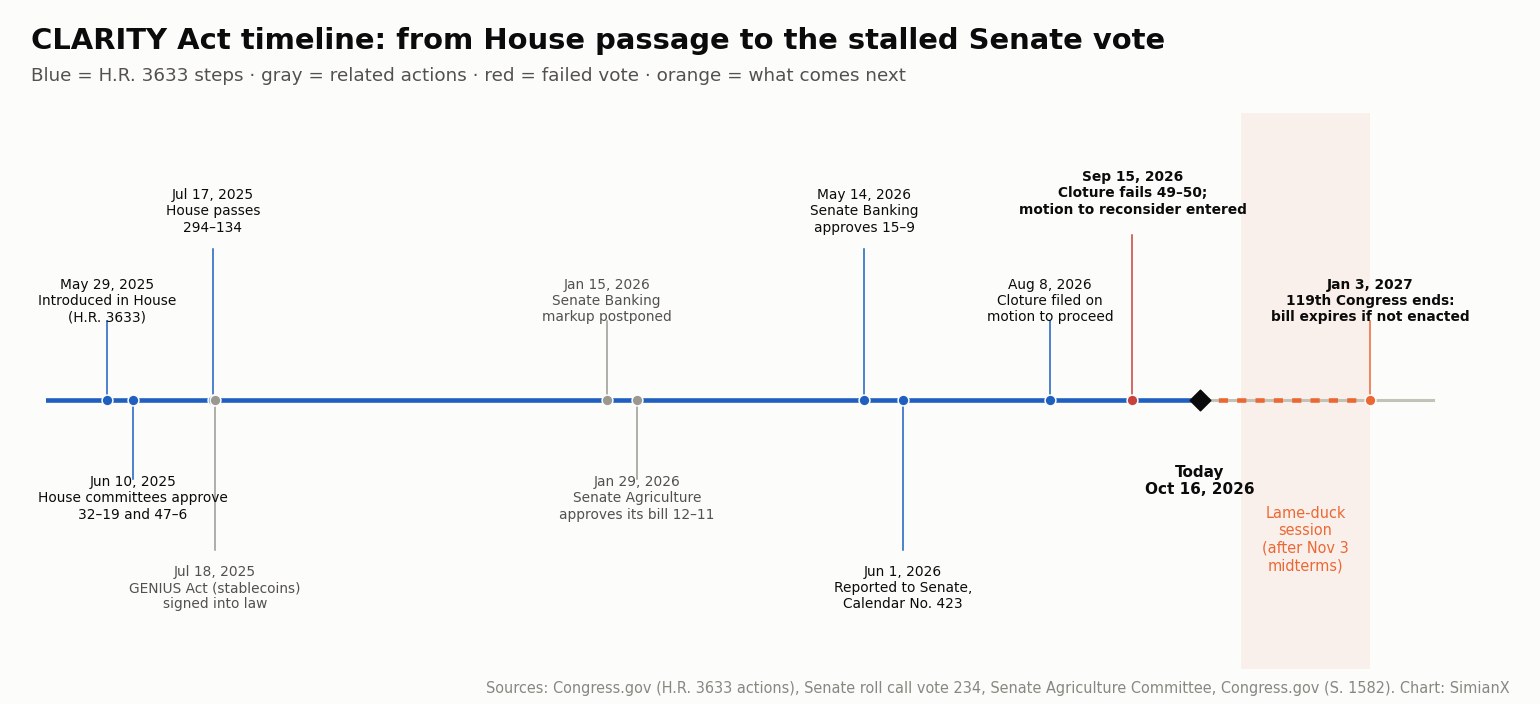
Chronologie du CLARITY Act : chaque étape officielle
| Date | Étape | Résultat | Source |
|---|---|---|---|
| 29 mai 2025 | Déposé à la Chambre par le représentant French Hill (républicain, Arkansas) | Renvoyé aux commissions des Services financiers et de l'Agriculture | Congress.gov |
| 10 juin 2025 | Examen en commissions à la Chambre | Services financiers 32–19 ; Agriculture 47–6 | Congress.gov |
| 17 juillet 2025 | Vote en séance à la Chambre | Adopté par 294 voix contre 134 (216 républicains et 78 démocrates pour) | Vote nominal 199 de la Chambre |
| 18 juillet 2025 | Promulgation du GENIUS Act (stablecoins) | Loi publique 119-27 — texte distinct | Congress.gov |
| 18 septembre 2025 | Transmis au Sénat | Renvoyé à la commission bancaire | Congress.gov |
| 15 janvier 2026 | Examen prévu en commission bancaire du Sénat | Reporté après le retrait du soutien de Coinbase au projet | Déclaration de la commission, presse |
| 29 janvier 2026 | La commission de l'Agriculture du Sénat vote son volet CFTC (Digital Commodity Intermediaries Act) | Approuvé 12–11, selon les lignes partisanes | Commission de l'Agriculture du Sénat |
| 14 mai 2026 | Examen en commission bancaire du Sénat | Approuvé 15–9 avec un amendement de substitution intégral (les démocrates Alsobrooks et Gallego pour) | Congress.gov |
| 1er juin 2026 | Rapport transmis au Sénat en séance plénière | Inscrit au calendrier, n° 423 | Congress.gov |
| 8 août 2026 | Motion d'examen présentée ; demande de clôture déposée | Vote fixé à septembre | Congressional Record S4557 |
| 15 septembre 2026 | Clôture sur la motion d'examen | Échec 49–50 (60 requises) ; Tillis dépose une motion de réexamen | Vote nominal 234 du Sénat |
| Aujourd'hui | En attente au calendrier du Sénat | Aucun vote programmé | — |
| Nov. 2026 – 3 janv. 2027 | Session de fin de mandat (« lame duck ») | Dernière chance au sein du 119e Congrès | — |
Et maintenant ?
Trois scénarios réalistes se dessinent :
- Relance pendant la session de fin de mandat. La direction de la majorité réinscrit la motion de réexamen après les élections. Un nouveau vote réussi exige toujours 60 sénateurs, ce qui suppose un accord sur les dispositions éthiques capable de rallier au moins sept ou huit voix supplémentaires. Si le Sénat adopte ensuite un texte amendé, la Chambre doit approuver la version du Sénat (ou un compromis négocié) avant qu'elle ne parvienne au président.
- Un texte plus restreint. Les volets bénéficiant d'un soutien plus large — le titre CFTC sur le marché au comptant, les protections des développeurs ou les dispositions sur les titres tokenisés — sont scindés ou rattachés à une loi incontournable. Rien de tel n'a été formellement proposé.
- Caducité et nouveau départ. Si rien n'est adopté d'ici le 3 janvier 2027, H.R. 3633 meurt avec le 119e Congrès. Un nouveau texte repartirait de zéro au 120e Congrès, dont les présidents de commission dépendront des résultats des élections de mi-mandat.
Quand le CLARITY Act sera-t-il voté ? Au 16 octobre 2026, aucune date n'est fixée. Un second vote de clôture ne peut avoir lieu que si la direction réinscrit la motion de réexamen, et les sénateurs désignent la session de fin de mandat après le 3 novembre comme la première fenêtre réaliste.
CLARITY Act ou GENIUS Act : les différences
Les lecteurs confondent souvent les deux textes. Ce sont des lois distinctes qui couvrent des pans différents du marché :
| GENIUS Act | CLARITY Act | |
|---|---|---|
| Numéro du texte | S. 1582 | H.R. 3633 |
| Champ d'application | Uniquement les stablecoins de paiement | Structure du marché pour tous les autres actifs numériques |
| Statut | Loi — promulguée le 18 juillet 2025 (loi publique 119-27) | Pas une loi — bloqué au Sénat |
| Régulateurs principaux | Régulateurs bancaires fédéraux et des États | SEC et CFTC, avec le Trésor pour la finance illicite |
| Règles essentielles | Réserves à 1:1 en liquidités et bons du Trésor à court terme, droit au remboursement, agrément des émetteurs, aucun intérêt versé par les émetteurs | Classification des jetons, enregistrement des plateformes d'échange et des courtiers, régime d'information pour les émetteurs de jetons, traitement de la DeFi et des développeurs, limites aux récompenses sur stablecoins versées par les plateformes |
| Effet pour les investisseurs | Définit ce qu'est un stablecoin en dollars conforme aux règles américaines | Définit qui supervise la négociation du bitcoin, de l'ether et des autres jetons |
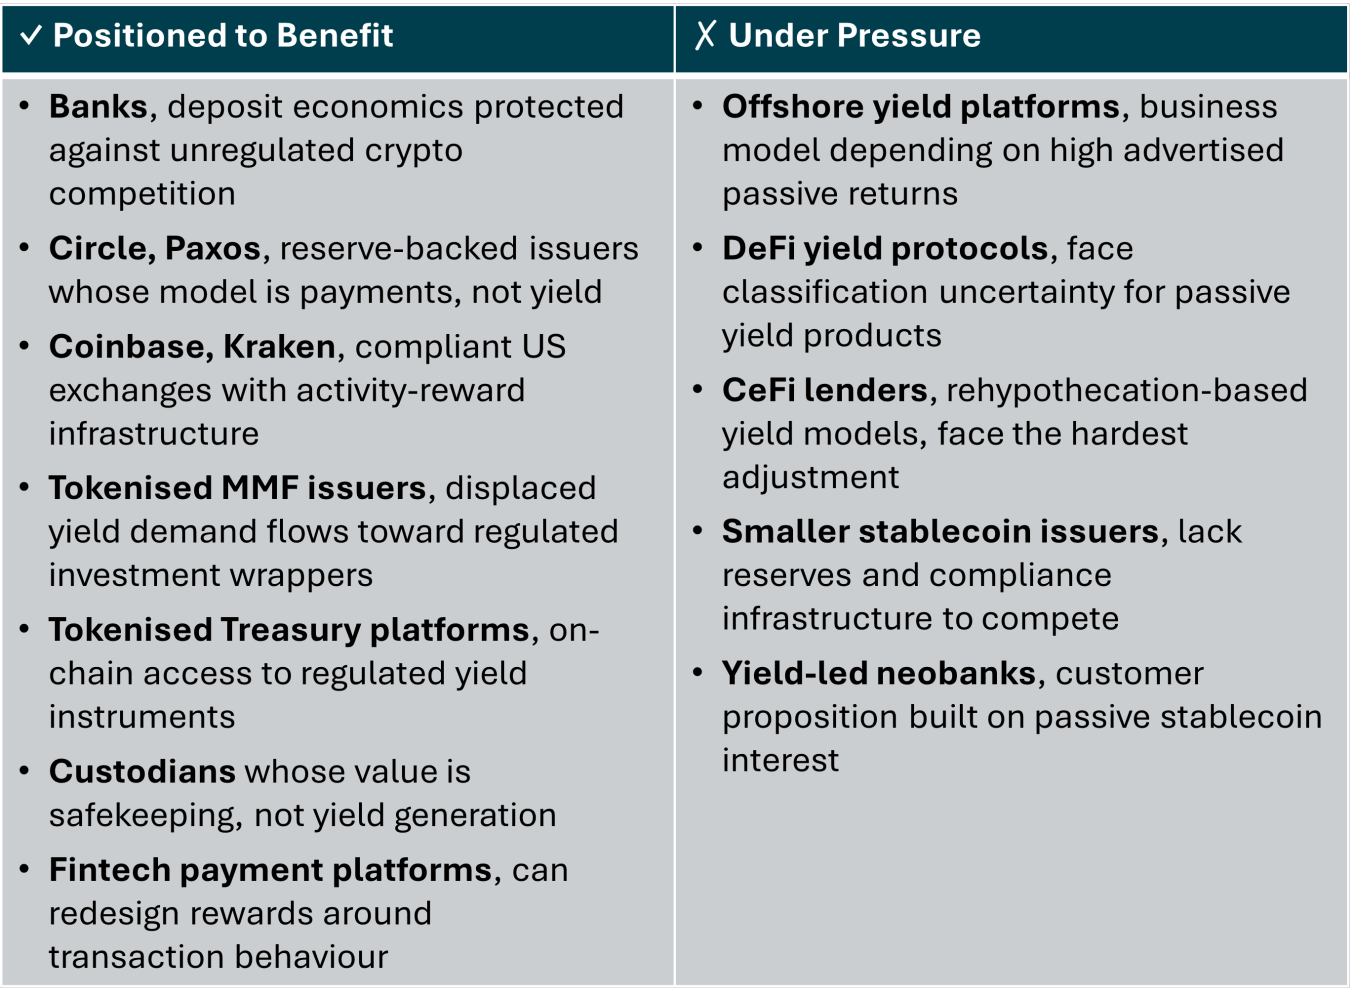
Le lien entre les deux textes, ce sont les récompenses sur les stablecoins. Le GENIUS Act interdit aux émetteurs de stablecoins de verser des intérêts. Le texte du Sénat sur le CLARITY Act va plus loin et empêcherait les plateformes d'échange et autres plateformes de verser un rendement au seul titre de la détention d'un stablecoin de paiement, tout en autorisant les récompenses liées à une activité — la disposition contre laquelle les banques ont le plus fait pression. SimianX suit le comportement des stablecoins en période de tension dans son tableau de référence complet des décrochages de stablecoins.
Qu'est-ce que le CLARITY Act ?
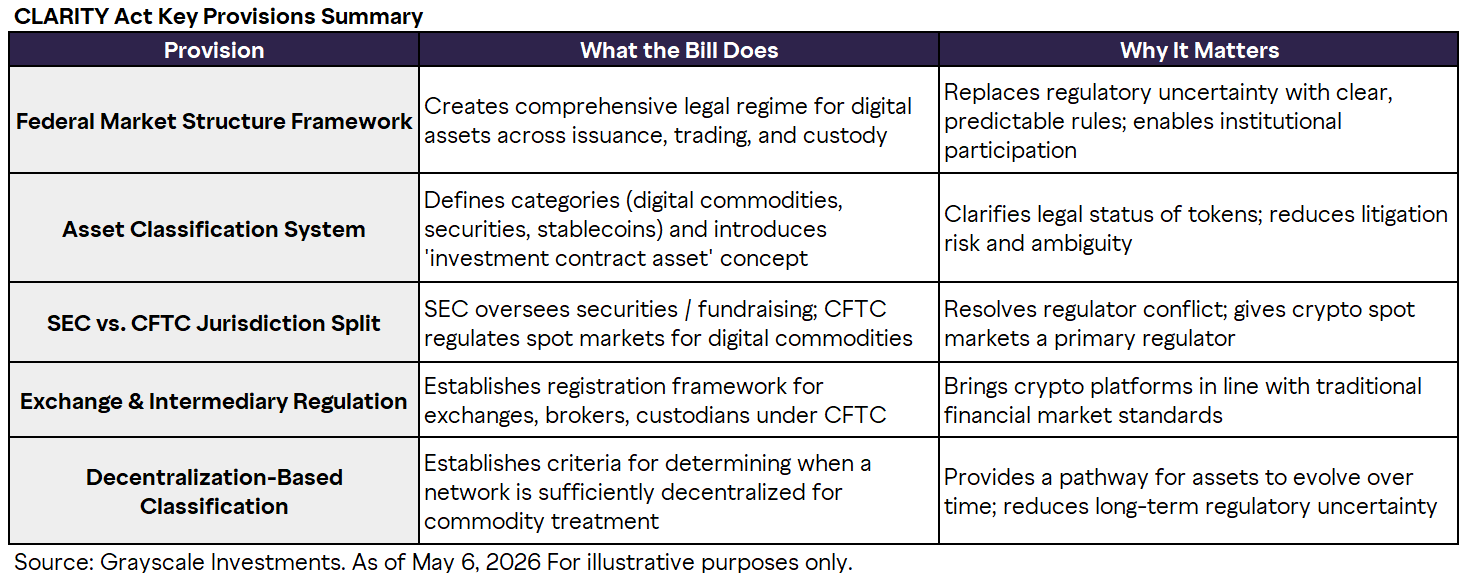
Son titre officiel est le Digital Asset Market Clarity Act (loi sur la clarté du marché des actifs numériques). L'amendement du Sénat est plus large et structurellement différent du texte initial de la Chambre. Ses principaux titres portent sur :
- La réglementation boursière de certains jetons de réseau et actifs accessoires
- La lutte contre le blanchiment d'argent et le financement illicite
- La finance décentralisée
- Les intérêts et récompenses sur les stablecoins
- Les titres tokenisés
- La protection des développeurs de logiciels
- Le traitement des biens des clients en cas de faillite
- Les bacs à sable réglementaires et les programmes d'innovation en IA
Le texte du Sénat exigerait aussi un important travail réglementaire ultérieur. Le Congrès établirait le cadre juridique, tandis que des agences comme la SEC, la CFTC, le département du Trésor, la Réserve fédérale et les régulateurs bancaires détermineraient de nombreux détails opérationnels. La version de la commission bancaire, par exemple, donne un an à la SEC, à la CFTC et au Trésor pour rédiger des règles conjointes distinguant les rendements « assimilables à des intérêts », interdits, des récompenses autorisées sur les stablecoins.
Le véritable catalyseur de marché n'est peut-être pas l'adoption en soi. Ce pourrait être le passage de l'incertitude juridique à un calendrier réglementaire identifiable.
SEC ou CFTC : la répartition fondamentale des compétences
Pendant des années, la question centrale de la crypto aux États-Unis a été de savoir si un actif relève du droit boursier, du droit des matières premières, ou des deux. Le cadre du CLARITY Act distingue la transaction de levée de fonds, le jeton de réseau sous-jacent, la plateforme où il se négocie et l'intermédiaire qui assure la conservation ou l'exécution. Un jeton vendu dans le cadre d'un contrat d'investissement ne reste pas forcément une valeur mobilière à chaque transaction ultérieure ; à l'inverse, placer une valeur mobilière traditionnelle sur une blockchain ne la transforme pas en matière première.
| Activité | Régulateur principal selon le cadre |
|---|---|
| Levée de fonds par contrat d'investissement | SEC |
| Informations sur les actifs accessoires | SEC |
| Actions et obligations tokenisées | SEC |
| Marchés au comptant et intermédiaires des matières premières numériques (bitcoin, ether) | CFTC, au titre du volet de la commission de l'Agriculture |
| Émission de stablecoins de paiement | Régulateurs bancaires, au titre du GENIUS Act |
| Finance illicite et lutte anti-blanchiment | Trésor et FinCEN |
| Participation des banques aux actifs numériques | Régulateurs bancaires fédéraux |
Clarté juridictionnelle ne veut pas dire allègement de la réglementation. Les plateformes enregistrées seraient soumises à des exigences de surveillance, de déclaration, de conservation, de gouvernance et de protection des clients comparables à celles de la finance traditionnelle. Même sans la loi, la Securities and Exchange Commission a proposé son propre cadre « Regulation Crypto Assets », même si son président, Paul Atkins, a déclaré que des règles d'agence ne seraient pas durables sans législation.
Comment le CLARITY Act changerait l'émission de jetons
L'une des idées les plus importantes du texte est celle d'actif accessoire : un jeton de réseau dont la valeur dépend encore des efforts entrepreneuriaux ou de gestion d'un initiateur ou d'une partie liée. Le cadre ne déclarerait pas qu'un tel jeton est une valeur mobilière pour toujours. Il réglementerait les transactions portant sur l'actif, imposerait des obligations d'information et ouvrirait une voie permettant au traitement du jeton d'évoluer à mesure que le réseau mûrit.
Le texte charge la SEC de créer une exemption sur mesure appelée Regulation Crypto. Les projets empruntant cette voie seraient soumis à des obligations d'information propres à la crypto plutôt qu'au régime complet d'enregistrement applicable aux sociétés cotées, avec des restrictions visant les initiés et les personnes liées afin de limiter les ventes non déclarées.
Cela pourrait changer les lancements de jetons de trois façons :
- Des informations plus formelles avant la distribution — économie du jeton, gouvernance, parties liées, plans de développement et risques importants.
- Une responsabilité accrue des initiés — les fondateurs et les détenteurs affiliés pourraient se voir imposer des restrictions sur la manière et le moment de leurs ventes.
- Une voie de financement plus crédible — des projets qui évitent aujourd'hui les États-Unis pourraient envisager d'y lancer leur jeton.
Les bénéficiaires probables sont les projets dotés d'équipes identifiables, de répartitions transparentes, de réseaux fonctionnels, d'une gouvernance vérifiable et d'un usage réel. Les lancements anonymes et les répartitions de jetons très concentrées auraient plus de mal à accéder aux marchés américains.
Le CLARITY Act réglementera-t-il la DeFi ?
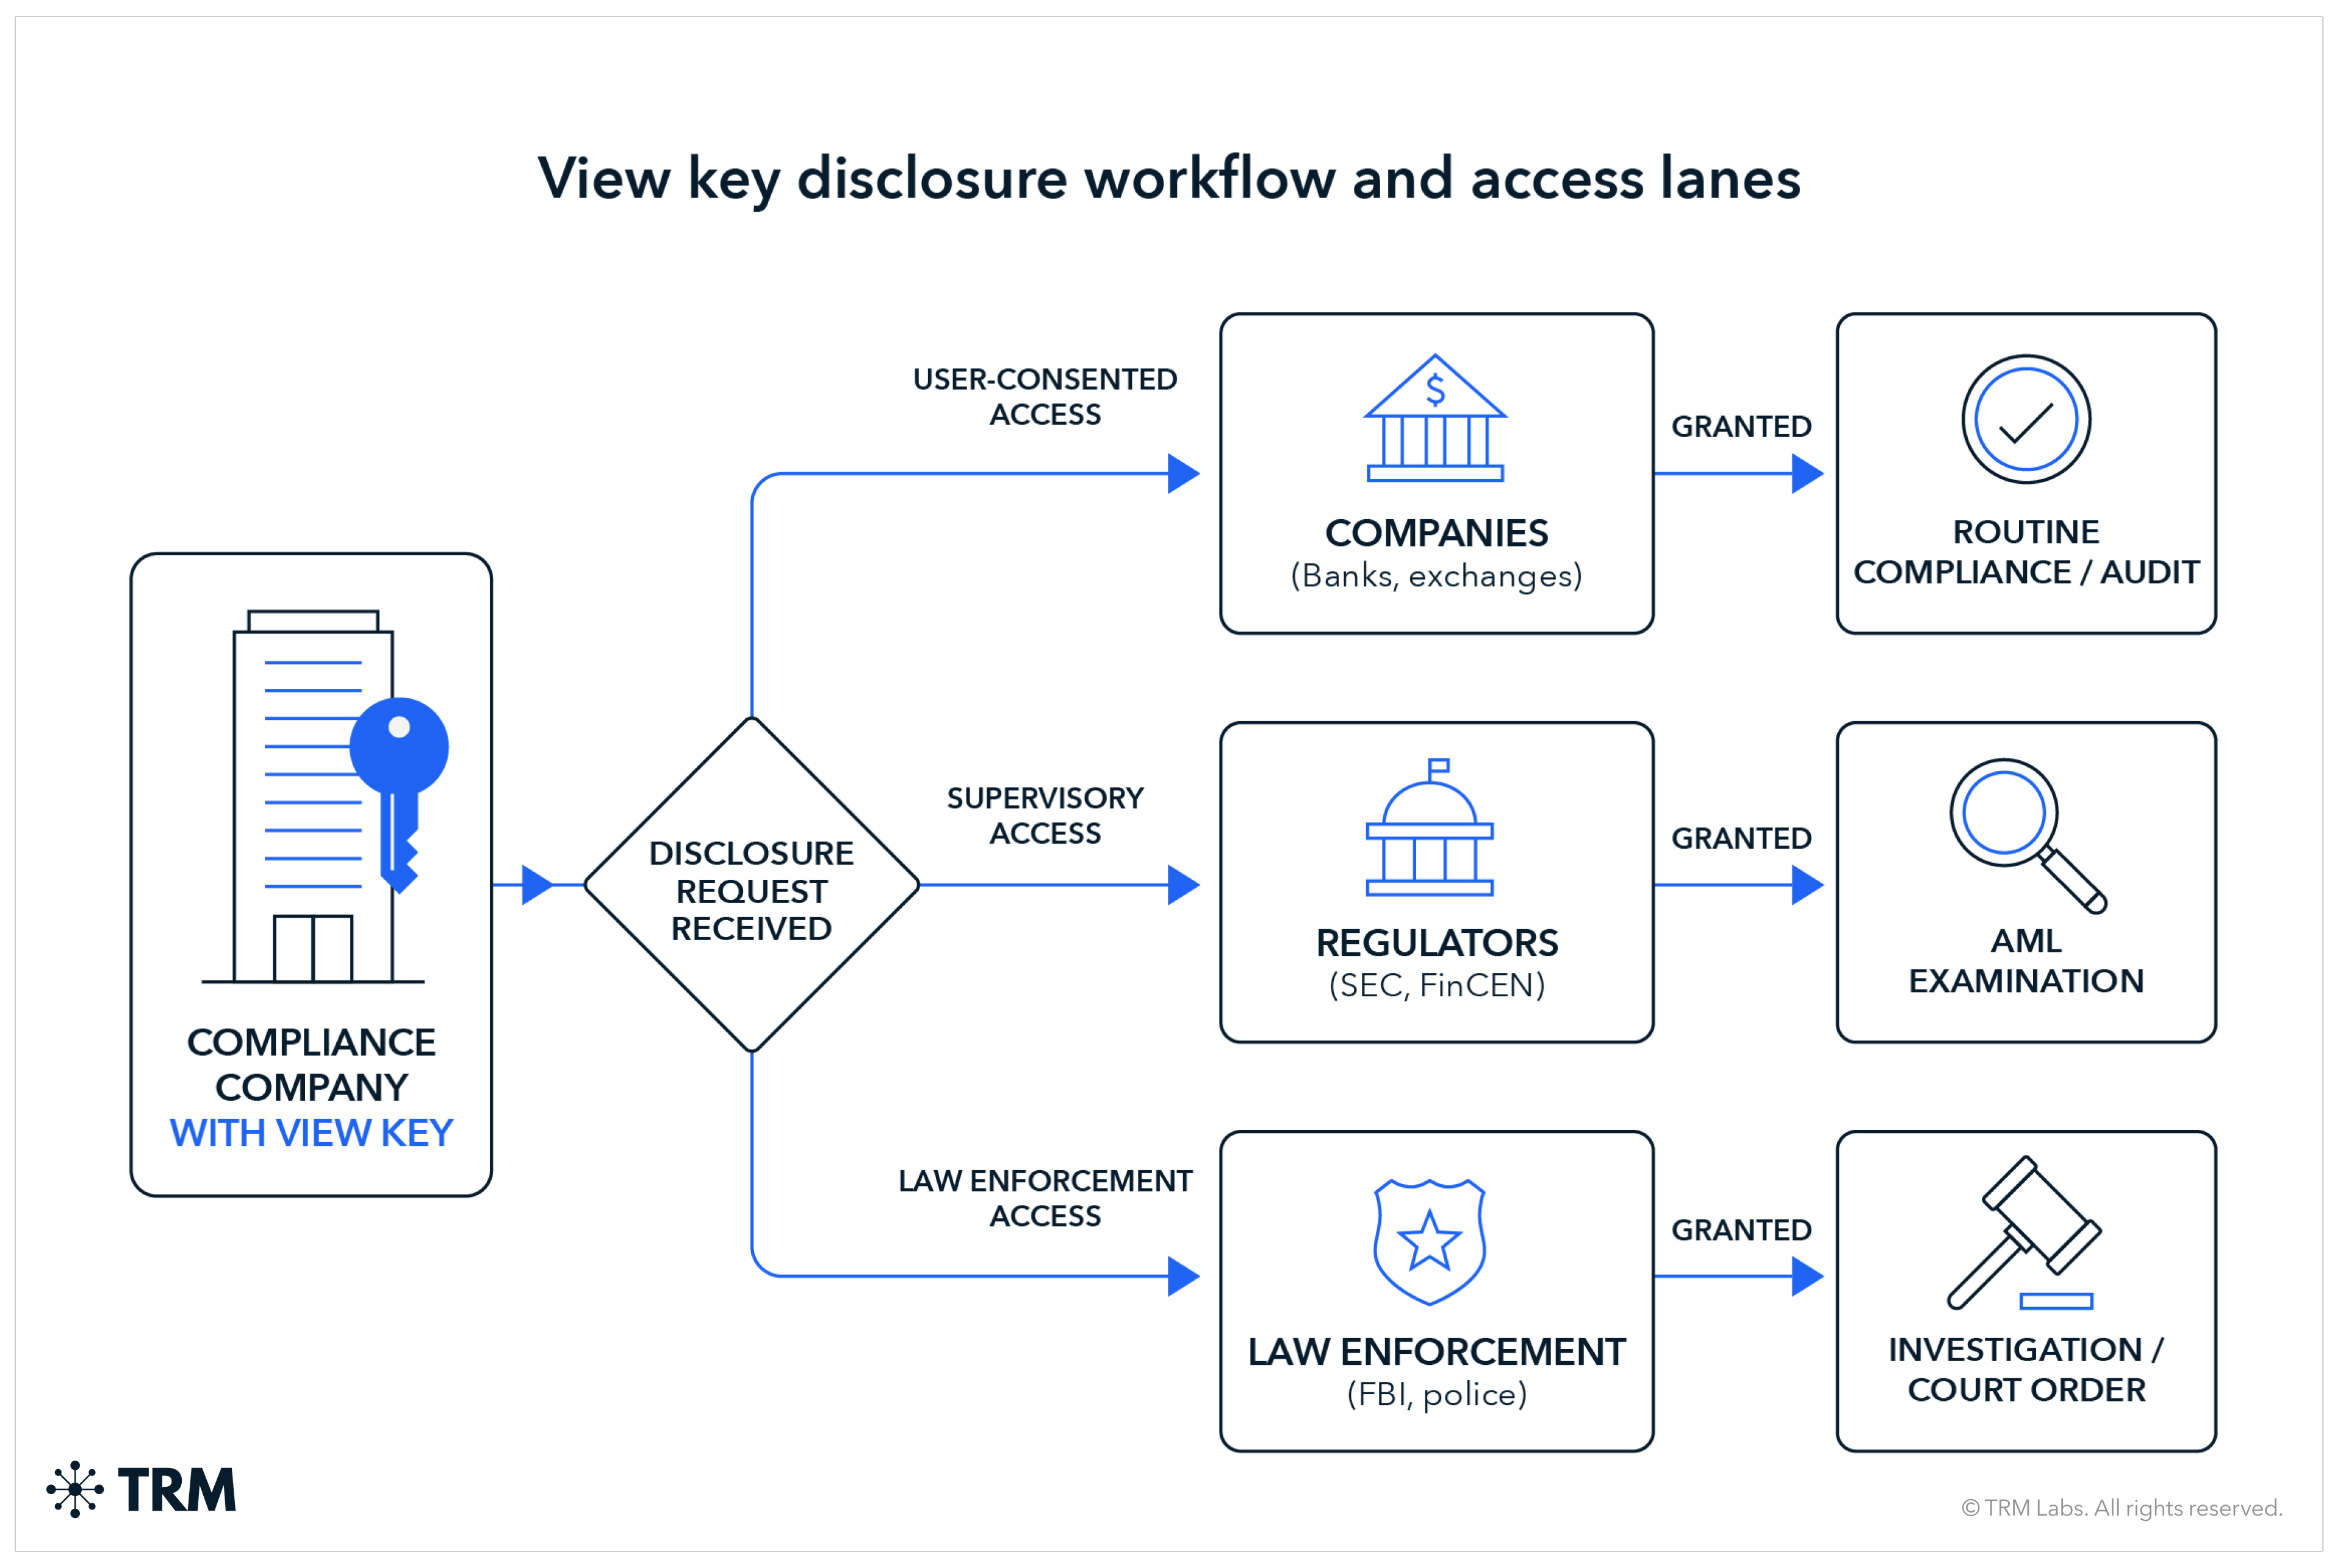
Le texte du Sénat réglemente la DeFi selon le critère du contrôle, plutôt que de traiter chaque ligne de code blockchain comme un intermédiaire financier. Un protocole réellement automatisé et non dépositaire serait traité différemment d'une plateforme présentée comme décentralisée mais en réalité contrôlée par une entreprise, une fondation ou un petit groupe de gouvernance. Le test pratique pose les questions suivantes :
- Qui peut mettre à jour les contrats intelligents ?
- Qui contrôle l'interface utilisateur ?
- Quelqu'un peut-il censurer des transactions, ou geler et rediriger des actifs ?
- La gouvernance est-elle réellement distribuée ?
- Une partie centralisée perçoit-elle des frais ou exerce-t-elle un pouvoir discrétionnaire ?
Le texte protégerait aussi certaines activités logicielles — écrire du code, faire tourner un nœud, valider des transactions, fournir un oracle — contre le fait d'être assimilées, à elles seules, à de l'intermédiation boursière. Ces protections ne mettraient pas à l'abri quelqu'un qui contrôle les fonds de clients ou exploite une plateforme centralisée déguisée. Ses partisans estiment que cela protège les logiciels pair-à-pair tout en réglementant les véritables points de contrôle ; ses détracteurs, dont une note du personnel démocrate sur la sécurité nationale, soutiennent qu'il laisse des failles dans la lutte contre le blanchiment et l'application des sanctions.
Plateformes d'échange, courtiers et titres tokenisés
Les plateformes d'échange centralisées pourraient figurer parmi les plus grands bénéficiaires à long terme — et parmi ceux qui dépenseront le plus en conformité à court terme. Un cadre fédéral pourrait remplacer l'agrément État par État par un régime unique et prévisible, favorisant l'adoption institutionnelle et la standardisation des procédures d'admission à la cote, tout en exigeant de lourds investissements dans la surveillance, la conservation ségréguée, le contrôle des conflits d'intérêts, la déclaration des transactions et la cybersécurité. Les grandes plateformes bien capitalisées prendraient l'avantage ; les plus petites pourraient se regrouper.
| Segment | Effet potentiel | Variable principale |
|---|---|---|
| Grandes plateformes américaines | Positif à terme | Capacité à absorber les coûts de conformité |
| Plateformes extraterritoriales | Négatif pour l'accès aux États-Unis | Exigences d'enregistrement |
| Dépositaires réglementés | Positif | Flux d'actifs institutionnels |
| Émetteurs de jetons transparents | Positif | Éligibilité à une distribution conforme |
| Projets de jetons anonymes | Négatif | Barrières d'information et d'admission |
| Petites plateformes de négociation | Mitigé à négatif | Coût de la conformité fédérale |
Les titres tokenisés resteraient des valeurs mobilières. Le texte du Sénat précise qu'un actif ne cesse pas d'être une valeur mobilière du seul fait que sa propriété est enregistrée ou transférée sur un registre distribué ; la SEC pourrait adapter les règles relatives à la conservation, aux registres, au caractère définitif du règlement et aux réorganisations de chaîne, mais les protections fondamentales des investisseurs continueraient de s'appliquer. Cela compte pour les initiatives de tokenisation de Wall Street, comme le projet pilote de titres tokenisés de la DTCC.
La blockchain peut changer le circuit de règlement, mais elle ne change pas automatiquement la nature juridique de l'actif.
Impact sur les marchés : la réaction de la crypto aux étapes du CLARITY Act
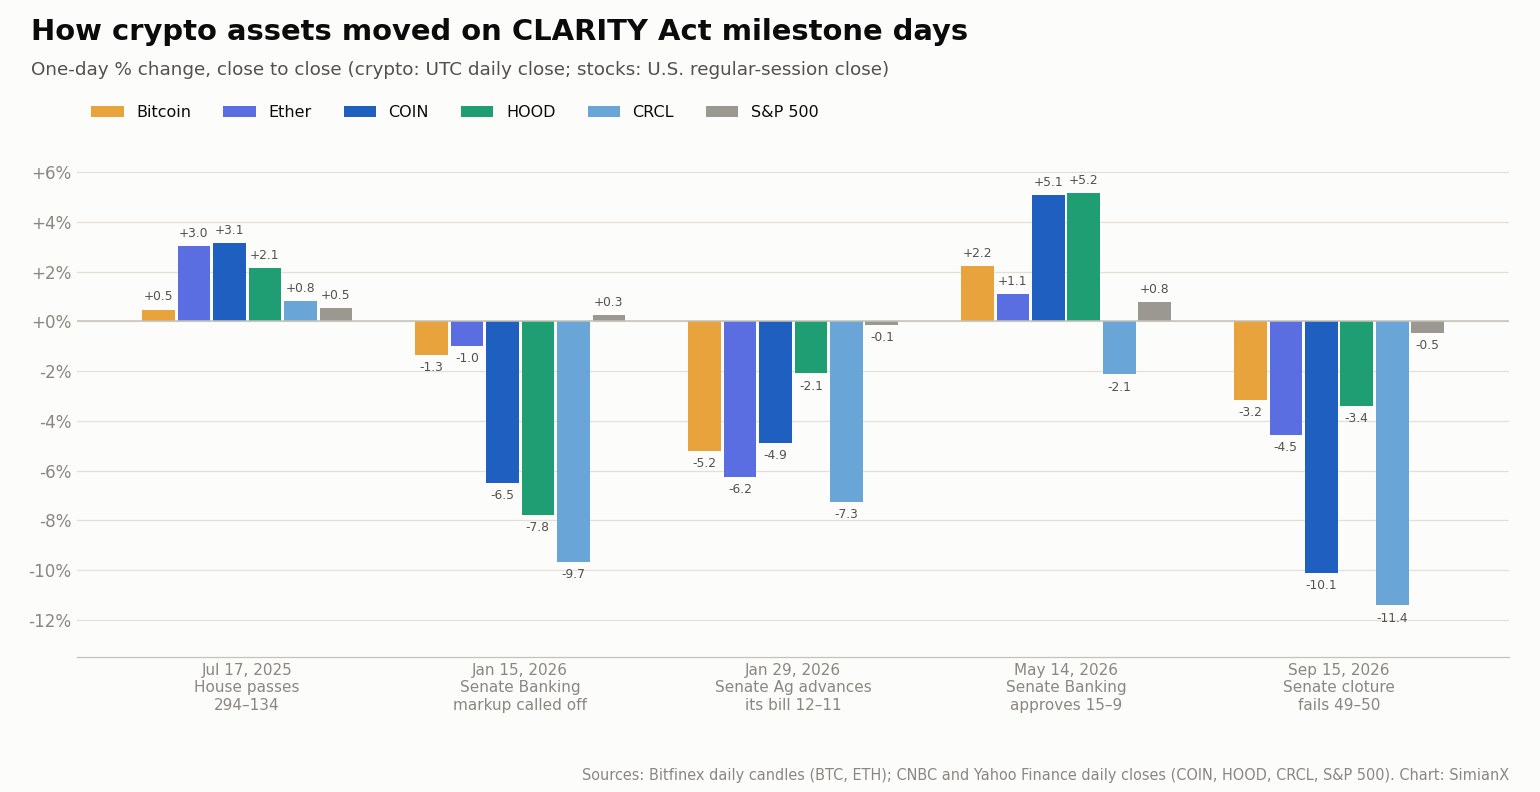
Les nouvelles législatives font bien plus bouger les actions exposées à la crypto que le bitcoin lui-même. Le tableau montre les variations sur une journée, de clôture à clôture, à chaque date clé. Les cours crypto reposent sur la clôture quotidienne UTC ; les actions, sur la clôture de la séance régulière américaine.
| Date | Étape | Bitcoin | Ether | Coinbase (COIN) | Robinhood (HOOD) | Circle (CRCL) | S&P 500 |
|---|---|---|---|---|---|---|---|
| 17 juil. 2025 | La Chambre adopte le texte 294–134 | +0,5 % | +3,0 % | +3,2 % | +2,1 % | +0,8 % | +0,5 % |
| 15 janv. 2026 | Examen en commission bancaire du Sénat annulé | −1,3 % | −1,0 % | −6,5 % | −7,8 % | −9,7 % | +0,3 % |
| 29 janv. 2026 | La commission de l'Agriculture du Sénat approuve son volet 12–11 | −5,2 % | −6,2 % | −4,9 % | −2,1 % | −7,3 % | −0,1 % |
| 14 mai 2026 | La commission bancaire du Sénat approuve le texte 15–9 | +2,2 % | +1,1 % | +5,1 % | +5,2 % | −2,1 % | +0,8 % |
| 15 sept. 2026 | Échec de la clôture au Sénat 49–50 | −3,2 % | −4,5 % | −10,1 % | −3,4 % | −11,4 % | −0,5 % |
Ce que montrent les chiffres :
- L'échec du vote au Sénat a frappé le plus durement les actions crypto. Coinbase a chuté de 10,1 % et Circle de 11,4 % le 15 septembre, alors que le S&P 500 n'a reculé que de 0,5 % et le Bitcoin d'environ 3 %. Les entreprises dont le modèle économique dépend des règles américaines portent le risque législatif ; le bitcoin, en grande partie, non.
- Les bonnes nouvelles ont moins fait bouger les cours que les mauvaises. L'approbation en commission le 14 mai a fait progresser Coinbase et Robinhood d'environ 5 %, soit à peu près la moitié de la baisse de septembre.
- Le contexte compte. Le 29 janvier a coïncidé avec une vente massive généralisée sur la crypto, si bien que le vote de la commission de l'Agriculture ne peut pas être isolé des mouvements macroéconomiques. Les variations sur une journée sont un indicateur approximatif, pas une estimation causale.
- La tendance de fond éclipse les gros titres. Entre le vote de la Chambre (17 juillet 2025) et le 15 octobre 2026, le bitcoin a reculé de 31 % (de 119 250 $ à 82 233 $), Coinbase de 55 % et Circle de 63 %, tandis que Robinhood est resté à peu près stable (−1 %). Depuis l'échec du vote de clôture, le bitcoin a progressé de 8,6 % et Coinbase de 6,8 %.
Pour un contexte plus approfondi sur les entreprises, consultez notre analyse de l'action Coinbase et de l'exposition crypto de Robinhood. Les élections de mi-mandat décidant désormais du sort du texte, notre référence sur les élections de mi-mandat et la Bourse retrace le comportement des marchés autour de chaque scrutin de mi-mandat depuis 1950.
Un cadre pratique pour les investisseurs
Considérez ce texte comme une suite de catalyseurs distincts plutôt que comme un seul événement haussier ou baissier :
- L'inscription à l'ordre du jour du Sénat — la direction réinscrira-t-elle la motion de réexamen ?
- L'adoption par le Sénat d'un texte définitif, y compris les dispositions sur l'éthique et sur les récompenses en stablecoins.
- La conciliation avec la Chambre, qui a adopté une version différente en 2025.
- Le travail réglementaire des agences après la promulgation — définitions des actifs accessoires par la SEC, règles de la CFTC sur les intermédiaires, règle conjointe sur les récompenses en stablecoins et délais de transition.
Une nouvelle positive est plus crédible lorsqu'elle s'accompagne de confirmations : hausse des volumes au comptant, lancements de produits institutionnels, croissance plus forte de l'offre de stablecoins et surperformance durable des jetons et actions concernés. SimianX AI vous permet de confronter le récit législatif à l'évolution des prix en temps réel et à une analyse multimodèle, plutôt que de négocier sur un simple titre de presse, et le classement crypto montre comment les modèles d'IA se positionnent sur les principales cryptomonnaies à mesure que le paysage politique évolue.
Les risques qui pèsent sur la thèse du CLARITY Act
- Le texte final pourrait changer en profondeur. L'amendement du Sénat diffère du texte de la Chambre, et tout accord sur l'éthique pourrait rouvrir d'autres titres.
- Le temps pourrait manquer. Il reste moins de trois mois au 119e Congrès, et une session de fin de mandat doit aussi gérer des échéances budgétaires.
- Un nouveau Congrès pourrait rebattre les priorités. Si le contrôle de l'une ou l'autre chambre change en novembre, la présidence des commissions — et l'appétit pour une législation crypto — changera avec lui.
- Les règles de la SEC et de la CFTC pourraient diverger même dans le cadre d'une loi, recréant une fragmentation.
- La conformité pourrait favoriser les acteurs établis capables d'absorber des coûts fixes.
- Les limites aux récompenses sur les stablecoins pourraient remodeler les modèles économiques des plateformes qui s'appuient sur le rendement pour attirer des clients.
FAQ sur le CLARITY Act
Le CLARITY Act a-t-il été adopté ?
Non. La Chambre a adopté H.R. 3633 le 17 juillet 2025, mais le 15 septembre 2026, le Sénat n'est pas parvenu à voter la clôture sur la motion d'examen, par 49 voix contre 50. Au 16 octobre 2026, le texte figure au calendrier du Sénat avec une motion de réexamen en suspens et aucun vote programmé. Il n'a pas été promulgué.
Qu'est-ce que le CLARITY Act ?
Le Digital Asset Market Clarity Act est une proposition de loi américaine qui instaurerait un régime fédéral de structure du marché pour les actifs numériques : quels jetons relèvent de la SEC et lesquels de la CFTC, comment les jetons peuvent être émis dans le cadre d'une exemption fondée sur l'information, comment les plateformes d'échange et les courtiers s'enregistrent, comment la DeFi et les développeurs de logiciels sont traités, et comment les récompenses sur les stablecoins sont limitées.
Pourquoi le CLARITY Act a-t-il échoué au Sénat ?
Il n'a pas atteint les 60 voix nécessaires pour ouvrir le débat. Tous les démocrates ayant pris part au vote s'y sont opposés, et quatre républicains (Collins, Hawley, Moran et Tillis) les ont rejoints. Selon la presse, les causes sont des dispositions éthiques non résolues sur les intérêts commerciaux des responsables publics dans la crypto, la politique de campagne électorale et l'opposition persistante des banques aux récompenses sur les stablecoins.
Quelle est la différence entre le CLARITY Act et le GENIUS Act ?
Le GENIUS Act réglemente les stablecoins de paiement et a force de loi depuis le 18 juillet 2025. Le CLARITY Act réglementerait le marché au sens large — classification des jetons, plateformes d'échange, courtiers, DeFi et répartition entre SEC et CFTC — et n'a pas été adopté par le Sénat.
Quand le CLARITY Act sera-t-il voté ?
Aucune date n'a été fixée. Le Sénat ne peut voter à nouveau que si la direction réinscrit la motion de réexamen ; les sénateurs évoquent la session de fin de mandat après les élections du 3 novembre 2026. Si le texte n'est pas adopté avant le 3 janvier 2027, il devra être redéposé lors du prochain Congrès.
Le CLARITY Act est-il mort ?
Pas formellement. La motion de réexamen le maintient en vie pour le reste du 119e Congrès, mais il lui faut un nouvel accord bipartisan pour atteindre 60 voix, et le temps presse.
Quel effet le CLARITY Act aurait-il sur les cours des cryptomonnaies ?
Le texte ne garantirait pas une hausse des cours. Son effet le plus net jusqu'ici a porté sur les actions exposées à la crypto : Coinbase et Circle ont chuté de plus de 10 % le jour de l'échec du vote au Sénat, tandis que le bitcoin a perdu environ 3 %. S'il était promulgué, il favoriserait probablement les plateformes conformes, les dépositaires et les projets de jetons transparents, et mettrait sous pression les émetteurs opaques et les plateformes extraterritoriales.
Comment cette page est mise à jour
Ce suivi est mis à jour après chaque action officielle sur H.R. 3633 et les textes connexes du Sénat. Nous consultons le registre des actions du texte sur Congress.gov, les votes nominaux du Sénat et les déclarations des commissions bancaire et de l'Agriculture du Sénat, et nous recoupons chaque évolution auprès d'au moins deux médias reconnus avant de l'ajouter. Les données de marché sont recalculées à partir des cours de clôture quotidiens. Dernière mise à jour : 16 octobre 2026. Prochaine révision prévue : après les élections du 3 novembre 2026, ou plus tôt si le Sénat agit.
Conclusion
Le CLARITY Act est passé plus près de devenir loi que n'importe quel précédent texte américain sur la structure du marché crypto — un vote de 294 contre 134 à la Chambre et un vote bipartisan de 15 contre 9 en commission — avant de buter à 49 contre 50 en séance au Sénat. Ses idées maîtresses restent inchangées : une répartition des rôles entre SEC et CFTC, une voie d'émission de jetons fondée sur l'information, un test de contrôle pour la DeFi, des limites au rendement passif des stablecoins et la confirmation que les titres tokenisés restent des valeurs mobilières. Ce qui a changé, c'est le calendrier. Les investisseurs devraient suivre l'inscription à l'ordre du jour, le texte définitif, la conciliation avec la Chambre et le travail réglementaire des agences comme des variables distinctes, et garder cette page en favori : nous la mettrons à jour dès que le Sénat agira.
Lecture Liée
- Stablecoins 2026 : Visa, Stripe et la course USDT vs USDC
- Chaque grand décrochage de stablecoin : le tableau de réf.
- Agrément OCC de Circle 2026 : USDC gagne, USDT sous pression
- Action Coinbase 2026 : le retour crypto passé en revue
- Action Robinhood 2026 : la crypto ne pèse que 8% du CA
- Pilote de titres tokenisés DTCC 2026 : Wall Street on-chain
- Débuts de Securitize au NYSE 2026 : actions tokenisées
- Actions Securitize 2026 : Guide des actions tokenisées SECZ
- Feuille de route de la tokenisation au Royaume-Uni 2026
- La Bourse après les élections de mi-mandat : 1950–2026
Références
- Congrès des États-Unis — H.R. 3633 (Digital Asset Market Clarity Act)
- Sénat des États-Unis — Vote nominal n° 234, 119e Congrès, 2e session
- Chambre des représentants — Vote nominal n° 199 (17 juillet 2025)
- Congrès des États-Unis — S. 1582 (GENIUS Act), loi publique 119-27
- Securities and Exchange Commission (SEC) des États-Unis
- Commodity Futures Trading Commission (CFTC) des États-Unis
- Commission bancaire, du logement et des affaires urbaines du Sénat
- Commission de l'agriculture, de la nutrition et des forêts du Sénat
- Financial Crimes Enforcement Network (FinCEN)
- Réserve fédérale
- CoinDesk — Le Clarity Act échoue à un vote de procédure crucial (15 septembre 2026)
- CNBC — Échec du vote de clôture du Sénat sur le Clarity Act (15 septembre 2026)
- ABA Banking Journal — La commission de l'Agriculture du Sénat fait avancer le texte sur les matières premières numériques (29 janvier 2026)
- Troutman Pepper — La commission bancaire du Sénat fait avancer le CLARITY Act (mai 2026)