 लेखक: Muke
बैंक ऑफ अमेरिका के मनी-लॉन्ड्रिंग समझौते को पंक्ति-दर-पंक्ति पढ़ना
13 अक्टूबर 2026 को अमेरिकी ट्रेजरी विभाग ने Bank of America, N.A. के विरुद्ध तीन समन्वित प्रवर्तन कार्रवाइयों की घोषणा की। सुर्खी वाला आंकड़ा 1.21 अरब डॉलर से ऊपर था। पर जो संख्या ज़्यादा मायने रखती है वह सहमति-आदेश के भीतर दबी हुई है: बैंक ऑफ अमेरिका को हर महीने लगभग 16,000 अतिरिक्त मनी-लॉन्ड्रिंग जाँचें खोलनी होंगी, जिसे बैंक ने स्वयं नियामकों के सामने अपनी पुरानी मात्रा का दोगुना बताया था और जिसके लिए 750 स्थायी कर्मचारी तथा 800 सलाहकार अतिरिक्त चाहिए।
यह पृष्ठ एक बहीखाता है, प्रतिक्रिया-लेख नहीं। जुर्माने की कुल राशि सुर्खी बनने में आसान है पर समझाने में सबसे कमज़ोर, क्योंकि जुर्माना एक बार चुकाकर खत्म हो जाता है जबकि सहमति-आदेश से निकली जाँच-मात्रा, कर्मचारी और स्वतंत्र समीक्षाएँ हर साल लाभ-हानि खाते में बनी रहती हैं। पाठक इसे एक सत्यापन-योग्य तथ्य-सूची की तरह इस्तेमाल कर सकते हैं: हर आंकड़ा नीचे दिए "संदर्भ" खंड से मूल दस्तावेज़ तक पहुँचाया जा सकता है।
आगे क्रम से बताया गया है कि किस एजेंसी ने कितना लगाया, बैंक से वास्तव में कितनी नकदी बाहर जाती है, नियामकों के अनुसार निगरानी तंत्र ने क्या छोड़ा, इस शुल्क को अलग करने पर तीसरी तिमाही वास्तव में कैसी रही, और बाज़ार ने इस सबकी क्या कीमत चुकाई। हर आंकड़ा प्राथमिक दस्तावेज़ से है — FinCEN सहमति-आदेश, ट्रेजरी घोषणा, OCC विज्ञप्ति, OFAC प्रवर्तन विज्ञप्ति, और स्वयं बैंक के 2026 तीसरी तिमाही के नतीजे।
आंकड़े 15 अक्टूबर 2026 तक प्रकाशित दस्तावेज़ों पर आधारित हैं। यह शोध और जानकारी के लिए है, व्यक्तिगत निवेश सलाह नहीं।
किस नियामक ने कितना लगाया और बैंक वास्तव में कितना चुकाता है
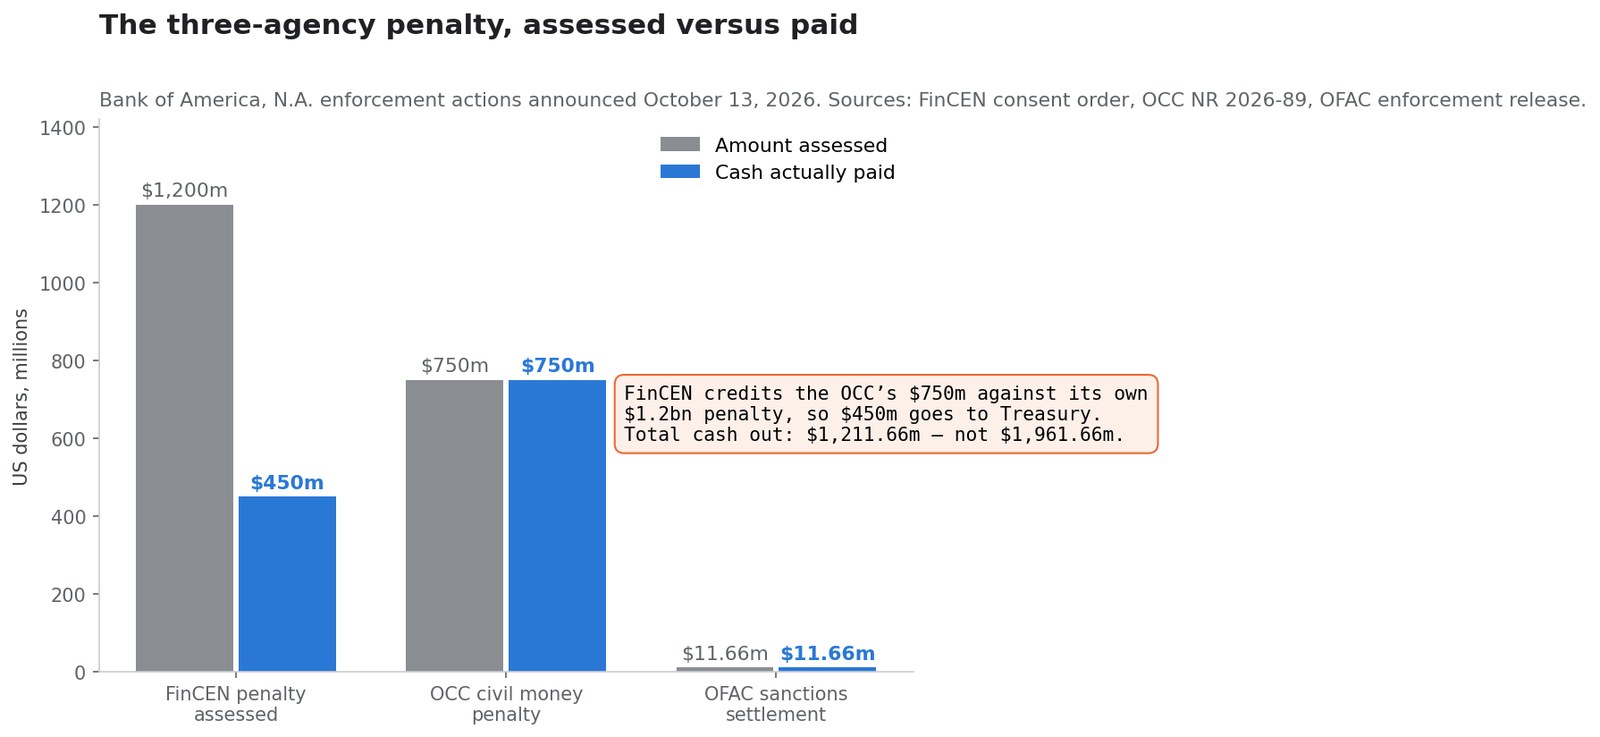
तीनों एजेंसियों ने एक ही दिन कार्रवाई की, पर राशियाँ सीधे जोड़ी नहीं जा सकतीं। FinCEN ने OCC के जुर्माने को अपने जुर्माने में समायोजित करने पर सहमति दी, इसलिए 1.2 अरब डॉलर और 75 करोड़ डॉलर दो अलग बिल नहीं हैं।
| एजेंसी | लगाई गई राशि | चुकाई गई नकदी | कानूनी आधार | किस बात पर |
|---|---|---|---|---|
| FinCEN | 1,200,000,000 डॉलर | अमेरिकी ट्रेजरी को 450,000,000 डॉलर | 31 U.S.C. 5321; Bank Secrecy Act | न्यूनतम मनी-लॉन्ड्रिंग रोधी कार्यक्रम न रखना, संवाददाता खातों की उचित जाँच न करना, संदिग्ध लेनदेन रिपोर्ट दाखिल न करना |
| OCC | 750,000,000 डॉलर | 750,000,000 डॉलर | 12 CFR 21.21 और 12 CFR 21.11 | त्रुटिपूर्ण और अप्रभावी BSA/AML अनुपालन कार्यक्रम |
| OFAC | 11,662,930 डॉलर | 11,662,930 डॉलर | अनेक प्रतिबंध कार्यक्रम | रूस, बेलारूस, ईरान, म्यांमार, सोमालिया, मादक पदार्थ और वैश्विक आतंकवाद से जुड़े 475 प्रत्यक्ष उल्लंघन |
| कुल | — | 1,211,662,930 डॉलर | — | — |
सहमति-आदेश समायोजन पर स्पष्ट है: "FinCEN ने OCC को किए जाने वाले 750,000,000 डॉलर के भुगतान को दीवानी जुर्माने में समायोजित करने पर सहमति दी है। तदनुसार बैंक ऑफ अमेरिका ट्रेजरी विभाग को 450,000,000 डॉलर का भुगतान करेगा।"
इसलिए नकदी-बहिर्वाह का सही आंकड़ा 1.2117 अरब डॉलर है, न कि तीनों लगाई गई राशियों को जोड़कर मिलने वाला 1.96 अरब डॉलर। बैंक ने स्वयं तीसरी तिमाही में FinCEN और OCC के जुर्मानों के लिए ठीक 1.2 अरब डॉलर का गैर-कटौती-योग्य गैर-ब्याज व्यय दर्ज किया, जो इस समायोजन की पुष्टि करता है।
एक परत और अलग करनी होगी। जुर्माना एक बार का नकदी-बहिर्वाह है, पर सहमति-आदेश के साथ जुड़ा सुधार-दायित्व ही लगातार चलने वाला बोझ है। पहला एक तिमाही में निपट जाता है; दूसरा आने वाले कई वर्षों तक कर्मचारी, सिस्टम बजट और प्रबंधन का ध्यान खाता रहेगा। इस लेख का उत्तरार्ध इन दोनों लागतों को अलग-अलग गिनता है।
यह कार्रवाई कहाँ ठहरती है
ट्रेजरी ने इस पूरे पैकेज को "ट्रेजरी के इतिहास का तीसरा सबसे बड़ा जुर्माना और मुद्रा नियंत्रक कार्यालय (OCC) के इतिहास का सबसे बड़ा" बताया। OCC की अपनी विज्ञप्ति और भी सीधी है। मुद्रा नियंत्रक Jonathan V. Gould ने कहा कि बैंक ऑफ अमेरिका के "गंभीर और निरंतर BSA उल्लंघन" OCC द्वारा "किसी बैंक पर अब तक लगाए गए सबसे बड़े दीवानी जुर्माने" को उचित ठहराते हैं।
पैमाने के लिए: OCC की पिछली बड़ी BSA कार्रवाई 10 अक्टूबर 2024 को TD Bank, N.A. और TD Bank USA, N.A. के विरुद्ध थी, जिसमें रोक-आदेश और परिसंपत्ति-वृद्धि प्रतिबंध के साथ 45 करोड़ डॉलर का दीवानी जुर्माना शामिल था। 2026 का बैंक ऑफ अमेरिका जुर्माना राशि में 67% बड़ा है, पर इसमें कोई परिसंपत्ति-सीमा नहीं है। यही दोनों मामलों के बीच सबसे महत्वपूर्ण संरचनात्मक अंतर है, और यही कारण है कि 75 करोड़ डॉलर के जुर्माने ने TD जैसी मूल्यांकन-गिरावट नहीं लाई।
| बैंक ऑफ अमेरिका, 13 अक्टूबर 2026 | TD Bank, N.A., 10 अक्टूबर 2024 | |
|---|---|---|
| OCC दीवानी जुर्माना | 75 करोड़ डॉलर | 45 करोड़ डॉलर |
| रोक-आदेश | 2024 का आदेश अब भी लागू | नया आदेश जारी |
| परिसंपत्ति-वृद्धि प्रतिबंध | नहीं | हाँ |
| स्वतंत्र पूर्वव्यापी समीक्षा अनिवार्य | हाँ | हाँ |
| स्वयं सूचित किया | नहीं | नहीं |
नियामकों ने वास्तव में क्या कहा
ट्रेजरी सचिव Scott Bessent ने इसे राष्ट्रीय सुरक्षा के दायरे में रखा: "जब इस आकार का बैंक अपने मनी-लॉन्ड्रिंग रोधी और प्रतिबंध संबंधी दायित्व पूरे नहीं करता, तो परिणाम उसकी अपनी दीवारों से कहीं आगे जाते हैं और पूरी अमेरिकी वित्तीय व्यवस्था को अवैध वित्त के बड़े जोखिम में डाल देते हैं।"
शेयरधारकों के लिए अधिक चिंताजनक नियंत्रक Gould का बयान है, क्योंकि वह किसी एक नियंत्रण की नहीं, प्रबंधन की बात करता है:
"बैंक ऑफ अमेरिका, N.A. अमेरिका का दूसरा और दुनिया का छठा सबसे बड़ा बैंक है। हर साल यह दुनिया भर में सैकड़ों खरब डॉलर के लेनदेन संसाधित करता है। इसका जोखिम-प्रोफ़ाइल ऊँचा है और लगातार बढ़ रहा है… अपनी BSA कमियों पर बैंक की कमज़ोर प्रतिक्रिया अस्वीकार्य है।"
OCC विज्ञप्ति के तीन ठोस निष्कर्ष किसी तकनीकी चूक से आगे जाते हैं:
- बैंक की लेनदेन-निगरानी का परिणाम यह हुआ कि वह "खरबों डॉलर के लेनदेन की ठीक से निगरानी नहीं कर पाया"।
- बैंक "वर्षों से जानता था" कि वह संभावित संदिग्ध गतिविधि जाँचकर्ताओं तक नहीं पहुँचा रहा, फिर भी उसने इसे नहीं सुधारा।
- दिसंबर 2024 के आदेश को स्वीकार करने के एक वर्ष से अधिक बाद भी बैंक संभावित संदिग्ध गतिविधि आगे नहीं भेज रहा था।
FinCEN की भाषा और तीखी है और सीधे कारोबारी प्राथमिकताओं की ओर इशारा करती है, तकनीकी क्षमता की ओर नहीं। जाँच का निष्कर्ष था कि "बैंक ऑफ अमेरिका ने अपने राजस्व को प्राथमिकता दी और अनिवार्य अनुपालन संसाधनों पर पड़ने वाले असर को न्यूनतम किया", और बैंक ने अपने तंत्र के बजाय कानून-प्रवर्तन के प्रश्नों तथा दूसरे बैंकों की सूचनाओं पर निर्भर रहकर "अपने सक्रिय पहचान और रिपोर्टिंग दायित्वों का बड़ा हिस्सा व्यावहारिक रूप से तीसरे पक्षों को सौंप दिया"।
कितनी संदिग्ध गतिविधि बिना रिपोर्ट रह गई
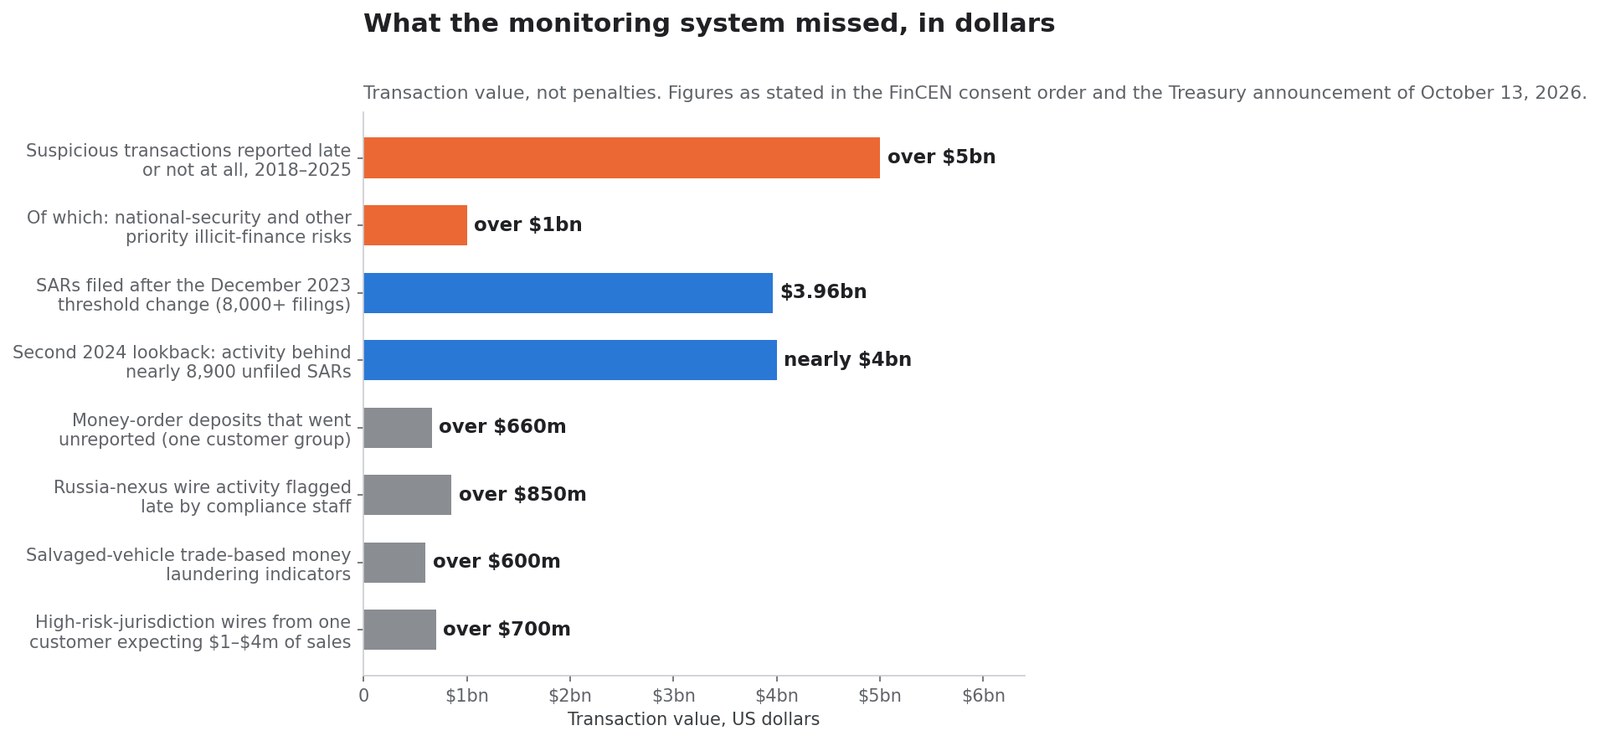
नीचे के आंकड़े लेनदेन-मूल्य हैं, जुर्माना नहीं। ये वह धन दर्शाते हैं जो समय पर संदिग्ध लेनदेन रिपोर्ट के बिना बैंक से होकर गुज़रा।
| मद | राशि | स्रोत |
|---|---|---|
| समय पर रिपोर्ट न किए गए संदिग्ध लेनदेन, जनवरी 2018 – जुलाई 2025 | 5 अरब डॉलर से अधिक | FinCEN सहमति-आदेश |
| इनमें राष्ट्रीय सुरक्षा और अन्य प्राथमिक अवैध-वित्त जोखिम | 1 अरब डॉलर से अधिक | FinCEN सहमति-आदेश |
| दिसंबर 2023 में सीमा बदलने के बाद दाखिल रिपोर्टें (8,000 से अधिक) | लगभग 3.96 अरब डॉलर | FinCEN सहमति-आदेश |
| 2024 की एक अलग पूर्वव्यापी समीक्षा: लगभग 8,900 बिना दाखिल रिपोर्टों के पीछे की गतिविधि | लगभग 4 अरब डॉलर | FinCEN सहमति-आदेश |
| बिना रिपोर्ट मनीऑर्डर जमा, एक ग्राहक समूह | 66 करोड़ डॉलर से अधिक | FinCEN सहमति-आदेश |
| देर से आगे भेजी गई रूस-संबद्ध धन-अंतरण गतिविधि | 85 करोड़ डॉलर से अधिक | FinCEN सहमति-आदेश |
| क्षतिग्रस्त वाहनों के व्यापार से जुड़ी लॉन्ड्रिंग के संकेत वाले लेनदेन | 60 करोड़ डॉलर से अधिक | FinCEN सहमति-आदेश |
| 10 लाख से 40 लाख डॉलर वार्षिक बिक्री की अपेक्षा वाले ग्राहक से उच्च-जोखिम क्षेत्राधिकारों को भेजे गए धन-अंतरण | 70 करोड़ डॉलर से अधिक | FinCEN सहमति-आदेश |
इनमें दो पंक्तियाँ विशेष ज़ोर की हकदार हैं, क्योंकि ये बैंक की अपनी नापी हुई संख्याएँ हैं। दिसंबर 2023 में जब बैंक ऑफ अमेरिका ने अपनी जाँच-सीमा घटाई, तो पुरानी और नई सीमा के बीच आने वाली गतिविधि की सीमित समीक्षा से पहले कभी रिपोर्ट न की गई संदिग्ध गतिविधि पर 8,000 से अधिक रिपोर्टें, लगभग 3.96 अरब डॉलर की निकलीं। संशोधित मानकों पर 2024 की दूसरी समीक्षा में पाया गया कि बैंक लगभग 8,900 रिपोर्टें पहचान और दाखिल नहीं कर पाया था, जिनका मूल्य लगभग 4 अरब डॉलर था।
दूसरे शब्दों में, पुरानी सेटिंग्स ने कितना छिपाया था इसका प्रमाण बैंक के अपने सुधार-कार्य से निकला। नियामकों के पास सबसे ठोस आंकड़े स्वयं बैंक की आंतरिक जाँच से आए — यही कारण है कि वे इस समस्या को छिटपुट नहीं, संरचनात्मक मानते हैं। यह अंतर किसी निरीक्षक को गलती से कोई खराब फ़ाइल मिल जाने से नहीं खुला, बल्कि एक ही मानक बदलते ही गणितीय रूप से सामने आ गया।
Event Processor: मामले के केंद्र में बैठी प्रणाली
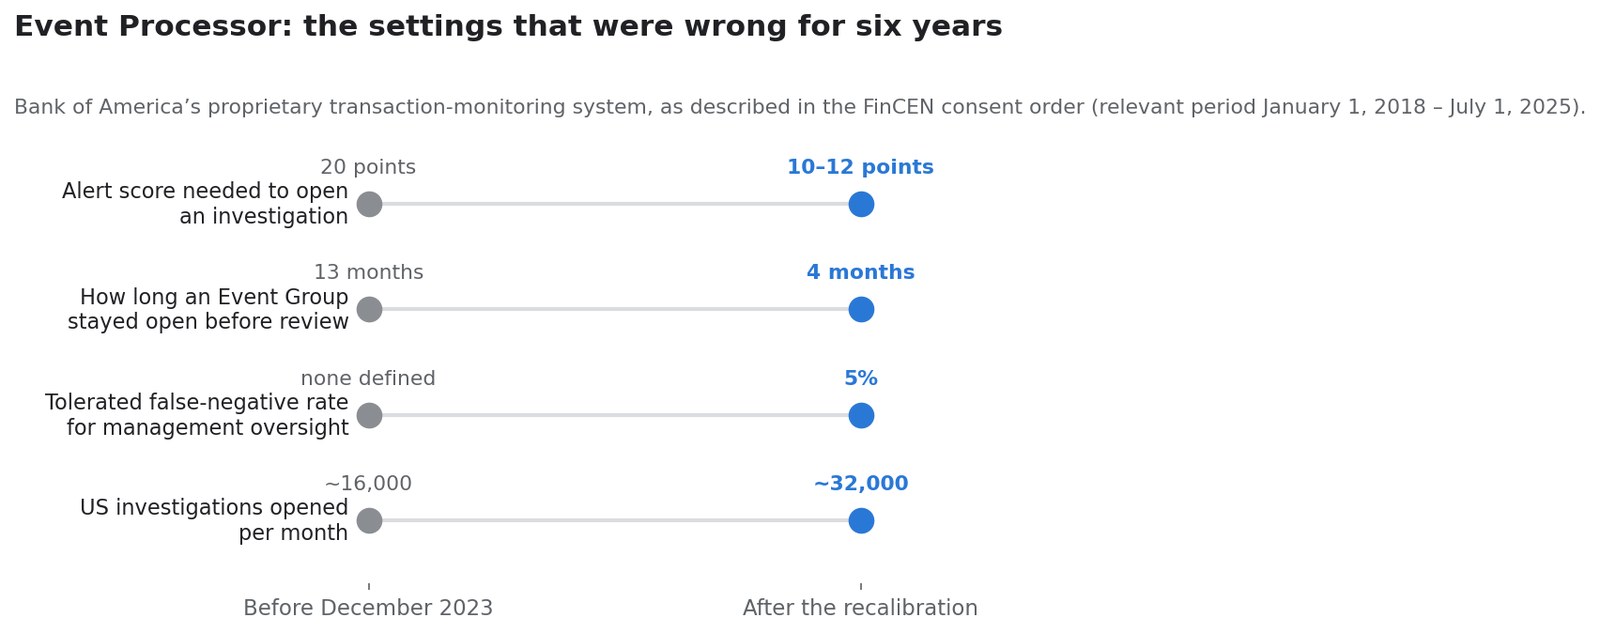
बैंक ऑफ अमेरिका की अपनी बनाई लेनदेन-निगरानी प्रणाली का नाम सहमति-आदेश में सीधे दर्ज है: Event Processor, संक्षेप में EP। यह "वह प्राथमिक नियंत्रण था जिससे बैंक संदिग्ध गतिविधि पहचानने और रिपोर्ट करने का अपना दायित्व निभाता था", और FinCEN की प्रासंगिक अवधि 1 जनवरी 2018 से 1 जुलाई 2025 तक है।
आदेश EP के काम करने के तरीके को फिर से खड़ा करता है, और किसी सार्वजनिक प्रवर्तन दस्तावेज़ के लिए ये मानक असामान्य रूप से ठोस हैं।
| मानक | दिसंबर 2023 से पहले | पुनःअंशांकन के बाद |
|---|---|---|
| जाँच खोलने के लिए आवश्यक अलर्ट स्कोर | 20 अंक | Event Group के अनुसार 10 या 12 अंक |
| मानवीय समीक्षा से पहले Event Group कितने समय खुला रहता | 13 महीने | 4 महीने |
| प्रबंधन निगरानी के लिए स्वीकार्य चूक-दर | कोई तय नहीं | 5% (बोर्ड तक भेजने के लिए 7.5%) |
| अमेरिका में हर महीने खोली गई जाँचें | लगभग 16,000 | लगभग 32,000 |
FinCEN ने EP की पाँच मुख्य खामियाँ गिनाईं:
- डिज़ाइन के चुनावों के पीछे कोई प्रायोगिक आधार नहीं था, इसलिए जाँचें मूल लेनदेन के बहुत बाद — कुछ मामलों में एक वर्ष से भी अधिक बाद — शुरू होती थीं।
- EP के मुख्य हिस्से कभी सार्थक रूप से अद्यतन नहीं हुए। 2018 से 2023 तक जोखिम-कारकों के 76% भार कभी बदले ही नहीं; जो लगभग 25% बदले, उनमें करीब 80% बदलाव घटाने के थे।
- बैंक ने अपने ही परीक्षणों पर प्रतिक्रिया नहीं दी। आंतरिक विश्लेषण में ऐसे अलर्ट प्रकार मिले जिनकी रिपोर्ट-सफलता दर 40-50% से ऊपर थी पर भार मात्र 1 या 2 अंक; एक मॉडल सत्यापन का निष्कर्ष था कि सीमा घटाने से "अधिक रिपोर्टें सामने आएँगी (सीमा-से-नीचे के नमूनों में 85.4% बनाम 20.2%)"।
- पुनः-स्कोरिंग और दमन के नियमों ने पर्याप्त शासन के बिना गतिविधि को जाँच से बाहर कर दिया, जिनमें 37%, 53% और 58% सफलता दर वाले जोखिम-कारक भी थे।
- परक्राम्य लिखतों की जमा पर कवरेज सीमित था, जबकि बैंक जानता था कि अधिक जोखिम वाले ग्राहक इस उत्पाद को संदिग्ध ढर्रे में इस्तेमाल कर रहे हैं।
इन पाँचों में एक बात साझा है: इनमें से कोई भी "तकनीकी रूप से असंभव" नहीं था, बल्कि ये मानक-निर्धारण, शासन-प्रक्रिया और संसाधन-आवंटन के चुनाव थे। सीमा 20 अंक पर रखना, Event Group को 13 महीने खुला छोड़ना, भारों को छह साल न छूना — ये सब कभी भी बदले जा सकते थे और बदलते ही असर दिखाते। दिसंबर 2023 के समायोजन ने यही सिद्ध किया: बदलाव वाले महीने से ही जाँचों की संख्या दोगुनी हो गई। नियामकों की नाराज़गी काफ़ी हद तक इसी "पहले भी ठीक हो सकता था" वाले स्वभाव से आती है।
संरचनात्मक परिणाम ट्रेजरी के वक्तव्य में दिखता है: कई वर्षों तक बैंक ऑफ अमेरिका की संदिग्ध-गतिविधि जाँचों में से एक-तिहाई से अधिक बाहरी घटनाओं से शुरू हुईं — कानून-प्रवर्तन की सूचनाएँ, धारा 314(a) और 314(b) के अनुरोध, ग्रैंड ज्यूरी के समन, दूसरे बैंकों के संकेत — न कि उसके अपने स्वचालित नियंत्रणों से।
आदेश में वर्णित ग्राहक फ़ाइलें
आदेश ग्राहकों के नाम छिपाता है पर संख्याएँ देता है, और वही संख्याएँ निगरानी-तंत्र की कसौटी हैं: कोई भी नियम यदि "घोषित आकार" और "वास्तविक प्रवाह" को आमने-सामने रखे, तो तुरंत चेतावनी देगा। बार-बार दिखने वाला ढर्रा यही है — घोषित कारोबार छोटा, पर धन-प्रवाह बहुत बड़ा।
- 10 लाख से 40 लाख डॉलर वार्षिक बिक्री की अपेक्षा वाले एक ग्राहक ने लगभग तीन वर्षों में उच्च-जोखिम क्षेत्राधिकारों से जुड़े 70 करोड़ डॉलर से अधिक के धन-अंतरण संसाधित किए।
- इसी ग्राहक को संयुक्त अरब अमीरात स्थित अपनी सहयोगी कंपनी से लगभग 1.1 अरब डॉलर मिले, जो 2021 की तुलनात्मक अवधि से 200% से अधिक की वृद्धि थी।
- 18,000 से अधिक धन-अंतरण, कुल लगभग 85 करोड़ डॉलर, सितंबर 2022 या उसके बाद हुए — फरवरी 2022 के यूक्रेन आक्रमण के बाद — और मूल्य के हिसाब से लगभग 98% संदिग्ध अंतरण रूस से जुड़े थे। इसमें से केवल लगभग 10% गतिविधि को कवर करने वाली एक रिपोर्ट अगस्त 2023 में दाखिल हुई।
- मनीऑर्डर का एक ढर्रा 66 करोड़ डॉलर से अधिक की संदिग्ध जमा तक पहुँचा — तीन क्रमिक लिखतों के बार-बार बनते समूह, हर समूह का योग 3,000 डॉलर से थोड़ा कम — यानी जारी करने वाली मुद्रा-सेवा कंपनियों पर लागू 3,000 डॉलर की अभिलेख-सीमा से जानबूझकर नीचे रहने वाली संरचना।
- अनुपालन कर्मचारियों ने एक ही ग्राहक-संबंध पर 250 से अधिक सूचनाएँ और 125 से अधिक मनी-लॉन्ड्रिंग जाँचें तैयार कीं, जिनमें करीब 90% धोखाधड़ी से जुड़ी थीं, फिर भी बैंक उसे सेवा देता रहा।
ये दस साल पुराने निकाले गए अपवाद नहीं हैं। इनमें से आख़िरी 2023 और 2024 तक चलता है, यानी ये तब हुए जब बैंक इसी तरह की कमियों पर नियामकों के साथ बार-बार बात कर चुका था। निवेशक के लिए राशि से ज़्यादा समय-बिंदु भारी है: चूक जितनी हाल की होगी, "पुराना बोझ निपट चुका" कहकर समझाना उतना ही कठिन होगा।
वह अनुपालन-बिल जो जुर्माने से ज़्यादा जीता है
यहाँ से यह बहीखाता 1.2 अरब डॉलर का नहीं रह जाता।
दिसंबर 2023 के सीमा-परिवर्तन के संदर्भ में बैंक ऑफ अमेरिका ने नियामकों को आकलन दिया था कि संशोधित सीमा से अमेरिका में हर महीने 16,000 जाँचें बढ़ेंगी, जिसे उसने "पिछली मासिक मात्रा का दोगुना" कहा। इस मात्रा को सँभालने के लिए "अतिरिक्त 750" स्थायी कर्मचारी चाहिए थे, और एकबारगी पूर्वव्यापी समीक्षा पूरी करने के लिए 800 सलाहकार अलग से।
यह लागत-आधार में संरचनात्मक बदलाव है, कोई प्रावधान नहीं। एकबारगी जुर्माना एक बार चुकाया जाता है; जाँच-बोझ का दोगुना होना हर साल चुकाया जाता है। इससे भी बड़ी बात यह कि नियामकों के संतुष्ट होने तक ऐसी लागत स्वेच्छा से घटाना कठिन है — कर्मचारी घटाना स्वयं अगले निरीक्षण का मुद्दा बन जाएगा।
बैंक ने प्रति अनुपालन-जाँचकर्ता पूरी लागत कभी नहीं बताई, इसलिए नीचे का गणित पाठक का है, बैंक का नहीं। प्रति व्यक्ति 1,50,000 डॉलर की पूरी लागत पर — लाभ, तकनीक और पर्यवेक्षण समेत अमेरिकी वित्तीय-अपराध जाँचकर्ता के लिए यह रूढ़िवादी आंकड़ा है — 750 स्थायी पद लगभग 11.3 करोड़ डॉलर प्रति वर्ष बनते हैं; इसमें सलाहकार, FinCEN द्वारा अब अनिवार्य की गई स्वतंत्र समीक्षाएँ और डेटा-शासन सुधार शामिल नहीं हैं। पाँच वर्ष के सुधार-चक्र में यह आवर्ती बिल जुर्माने के ही परिमाण तक पहुँच सकता है। मुद्दा इस संख्या की सटीकता नहीं, बल्कि यह है कि आवर्ती मद जुड़ता जाता है और जुर्माना नहीं जुड़ता।
इस बिल का एक हिस्सा अक्सर छूट जाता है: पूर्वव्यापी समीक्षा के लिए ही 800 सलाहकार चाहिए, और सलाहकार दरें आमतौर पर आंतरिक वेतन-लागत से स्पष्ट रूप से ऊँची होती हैं। एकबारगी परियोजना मानकर भी यह हिस्सा आने वाली कुछ तिमाहियों के गैर-ब्याज व्यय में निशान छोड़ेगा।
इसे उस खर्च के साथ रखकर देखें जो बैंक पहले से कर रहा है। 2026 के शेयरधारक पत्र में Brian Moynihan ने लिखा कि कंपनी ने पिछले दशक में "तकनीक में 100 अरब डॉलर से अधिक निवेश किया" और 2025 में "केवल नई तकनीकी पहलों पर 4 अरब डॉलर से अधिक" खर्च किए, जबकि कुल तकनीकी बजट लगभग 13 अरब डॉलर प्रति वर्ष है।
जो बैंक हर साल 13 अरब डॉलर तकनीक पर खर्च करता है, वही एक ऐसी लेनदेन-निगरानी प्रणाली चला रहा था जिसकी मुख्य सीमा का कोई प्रायोगिक आधार नहीं था और जिसके जोखिम-भार छह साल तक लगभग अछूते रहे। अनुपालन के खर्च और अनुपालन की प्रभावशीलता के बीच की यही दरार इस मामले का असली निवेश-निष्कर्ष है।
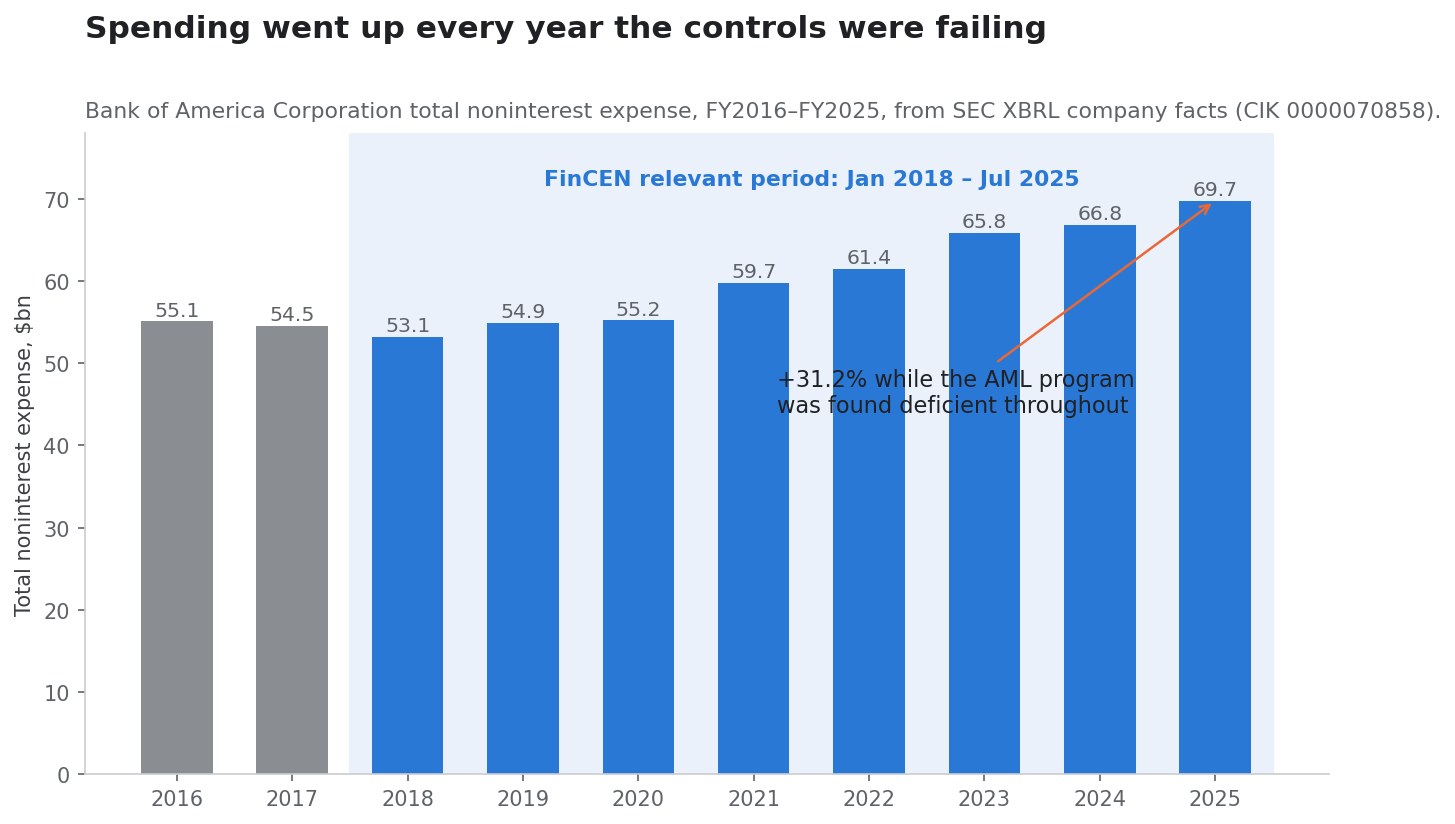
व्यय की दिशा भी यही कहती है। कुल गैर-ब्याज व्यय 2018 के 53.2 अरब डॉलर से बढ़कर 2025 में 69.7 अरब डॉलर हो गया — ठीक उसी अवधि में 31% की वृद्धि जिसकी FinCEN ने जाँच की।
| वित्त वर्ष | कुल गैर-ब्याज व्यय | शुद्ध लाभ |
|---|---|---|
| 2018 | 53.2 अरब डॉलर | 28.1 अरब डॉलर |
| 2019 | 54.9 अरब डॉलर | 27.4 अरब डॉलर |
| 2020 | 55.2 अरब डॉलर | 17.9 अरब डॉलर |
| 2021 | 59.7 अरब डॉलर | 32.0 अरब डॉलर |
| 2022 | 61.4 अरब डॉलर | 27.5 अरब डॉलर |
| 2023 | 65.8 अरब डॉलर | 26.3 अरब डॉलर |
| 2024 | 66.8 अरब डॉलर | 27.0 अरब डॉलर |
| 2025 | 69.7 अरब डॉलर | 30.5 अरब डॉलर |
स्रोत: SEC का XBRL कंपनी डेटा, CIK 0000070858। इन आठ वर्षों में शुद्ध लाभ उसी गति से नहीं सुधरा, यानी बढ़ा हुआ खर्च उतने परिचालन-लाभ में नहीं बदला।
दिसंबर 2024 क्यों मायने रखता है: यह दूसरी बार है
समय-रेखा वही हिस्सा है जिसे एक दिन की सुर्खी नहीं उठा सकती।
| तारीख | घटना |
|---|---|
| 1 जनवरी 2018 | FinCEN की प्रासंगिक अवधि शुरू |
| 2018–2023 | EP के जोखिम-कारक भारों में से 76% अपरिवर्तित; परीक्षण बार-बार सीमाओं के अप्रभावी होने की ओर इशारा करते हैं |
| दिसंबर 2023 | नियामकों से संपर्क के बाद जाँच-सीमा 20 अंक से घटकर 10-12; Event Group अवधि 13 महीने से घटकर 4 महीने |
| 2024 | पूर्वव्यापी समीक्षाएँ लगभग 8,900 बिना दाखिल रिपोर्टें, लगभग 4 अरब डॉलर की पहचानती हैं; एक अलग समीक्षा 8,000 से अधिक रिपोर्टें, 3.96 अरब डॉलर की दाखिल करती है |
| 23 दिसंबर 2024 | BSA/AML और प्रतिबंध-अनुपालन की कमियों पर OCC रोक-आदेश, जिसमें पहले से चिह्नित ग्राहक-जाँच कमी को न सुधारना भी शामिल |
| जून 2025 | किसी विवेकपूर्ण नियामक की माँग पर तैयार तीसरे पक्ष की रिपोर्ट, FinCEN के अनुरूप EP समस्याएँ पाती है |
| 1 जुलाई 2025 | FinCEN की प्रासंगिक अवधि समाप्त |
| 13 अक्टूबर 2026 | FinCEN, OCC और OFAC की कार्रवाइयाँ घोषित; 1.2 अरब डॉलर दर्ज |
| 14 अक्टूबर 2026 | तीसरी तिमाही के नतीजे अगले ही दिन जारी |
दिसंबर 2024 के आदेश को ध्यान से पढ़ें तो यह दूसरी बार भी नहीं है। उस आदेश में ही "ग्राहक-जाँच प्रक्रियाओं से जुड़ी पहले चिह्नित कमी को न सुधारने" का उल्लेख था — यानी 2024 की कार्रवाई स्वयं एक चढ़ाव थी। 2026 की कार्रवाई उस चढ़ाव का चढ़ाव है।
बैंक-निवेशक के लिए यह आधार-संभावना बदल देता है। पहली प्रवर्तन कार्रवाई एक घटना है; दूसरी एक ढर्रा; तीसरी एक प्रक्रिया। तीनों के लिए उचित मान्यताएँ पूरी तरह अलग हैं: घटना को हटाया जा सकता है, ढर्रे पर छूट चाहिए, और प्रक्रिया को हर साल व्यय में गिनना पड़ता है। OCC का यह निष्कर्ष कि "2024 के आदेश के एक वर्ष से अधिक बाद भी बैंक संभावित संदिग्ध गतिविधियाँ जाँचकर्ताओं तक नहीं भेज रहा था" वही वाक्य है जिसे सुधार की अवधि की अपेक्षा तय करनी चाहिए।
तीसरी तिमाही ने वास्तव में क्या दिखाया
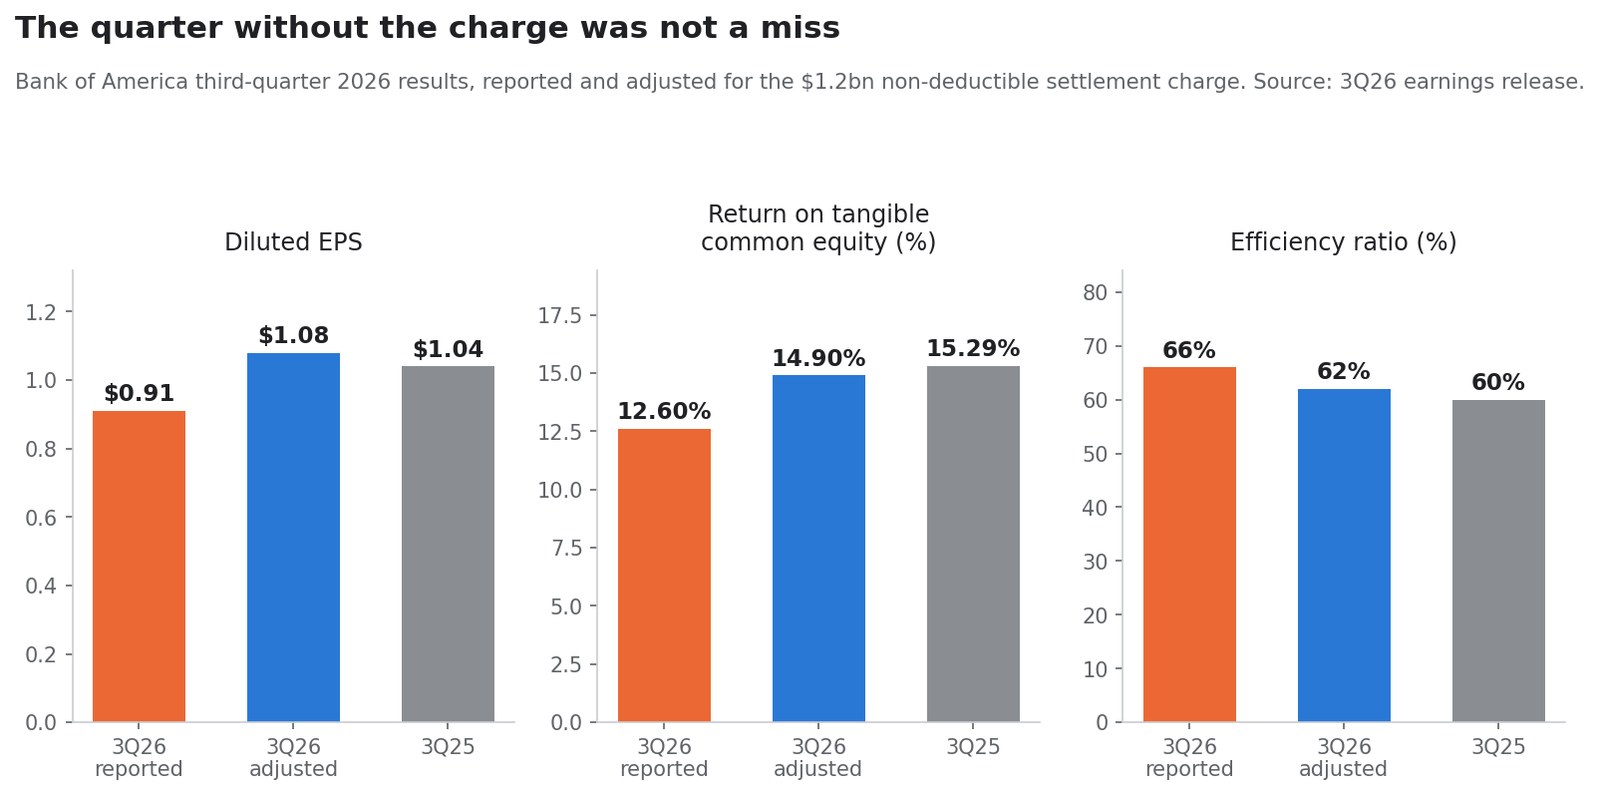
एक व्यापक रूप से दोहराई गई बात यह है कि जुर्माना "कमज़ोर नतीजों के बीच" आया। दाखिल किए गए आंकड़े इसका समर्थन नहीं करते। राजस्व बढ़ा, शुद्ध ब्याज आय बढ़ी, और समायोजित प्रति-शेयर आय साल-दर-साल बढ़ी।
| मानक | तिमाही 3/2026 रिपोर्ट | तिमाही 3/2026 समायोजित | तिमाही 3/2025 | साल-दर-साल (समायोजित) |
|---|---|---|---|---|
| ब्याज व्यय के बाद राजस्व | 29,958 मिलियन डॉलर | 29,958 मिलियन डॉलर | 29,040 मिलियन डॉलर | +3.2% |
| शुद्ध ब्याज आय | 16,449 मिलियन डॉलर | 16,449 मिलियन डॉलर | 15,233 मिलियन डॉलर | +8.0% |
| गैर-ब्याज व्यय | 19,722 मिलियन डॉलर | 18,522 मिलियन डॉलर | 17,337 मिलियन डॉलर | +6.8% |
| ऋण-हानि प्रावधान | 1,269 मिलियन डॉलर | 1,269 मिलियन डॉलर | 1,295 मिलियन डॉलर | −2.0% |
| शुद्ध लाभ | 6,933 मिलियन डॉलर | 8,100 मिलियन डॉलर | 8,332 मिलियन डॉलर | −2.8% |
| तनुकृत प्रति-शेयर आय | 0.91 डॉलर | 1.08 डॉलर | 1.04 डॉलर | +3.8% |
| मूर्त सामान्य इक्विटी पर प्रतिफल | 12.60% | 14.90% | 15.29% | −39 आधार अंक |
| दक्षता अनुपात | 66% | 62% | 60% | +200 आधार अंक |
| प्रभावी कर दर | 23% | 20% | — | — |
समायोजित प्रति-शेयर आय 1.08 डॉलर पिछले वर्ष के 1.04 डॉलर से 3.8% ऊपर रही। समझौते की लागत प्रति शेयर 0.17 डॉलर रही। सही बात यह है कि तिमाही क्रमिक आधार पर कमज़ोर थी: गैर-ब्याज आय दूसरी तिमाही के 15,561 मिलियन डॉलर से घटकर 13,509 मिलियन डॉलर रह गई और निवेश-बैंकिंग शुल्क साल-दर-साल 11% गिरा, इसलिए राजस्व दूसरी तिमाही के 31.6 अरब डॉलर से नीचे आया। यह Global Markets और Global Banking के मिश्रण का मामला है, जुर्माने से पैदा हुई चूक नहीं।
खंडवार ब्योरा भी बहीखाते में रखने लायक है:
| खंड | शुद्ध लाभ तिमाही 3/2026 | राजस्व | टिप्पणी |
|---|---|---|---|
| Consumer Banking | 3.5 अरब डॉलर | 11.6 अरब डॉलर, +4% | औसत जमा 949 अरब डॉलर |
| Global Wealth & Investment Management | 1.5 अरब डॉलर | 7.1 अरब डॉलर, +13% | प्रबंधनाधीन परिसंपत्ति 2.4 खरब डॉलर, +12% |
| Global Banking | 2.0 अरब डॉलर | 6.2 अरब डॉलर | निवेश-बैंकिंग शुल्क 1.8 अरब डॉलर, −11% |
| Global Markets | 1.2 अरब डॉलर | — | दक्षता अनुपात 72% |
| All Other | −1.4 अरब डॉलर | — | इसमें 1.2 अरब डॉलर का जुर्माना शामिल |
कर-कटौती न मिलने का अतिरिक्त बोझ
यह वह ब्योरा है जिसे कई सारांश छोड़ देते हैं पर जो नकदी पर सचमुच असर डालता है। यह व्यय कर-कटौती योग्य नहीं है, इसलिए प्रभावी कर दर समायोजित 20% से बढ़कर रिपोर्ट किए गए 23% पर पहुँच गई — 267 आधार अंकों की वृद्धि, केवल इसलिए कि जुर्माना घटाया नहीं जा सकता।
गणित इस प्रकार है: 1.2 अरब डॉलर का व्यय यदि कटौती योग्य होता तो 20% सीमांत कर दर पर कर-पश्चात लागत लगभग 96 करोड़ डॉलर होती। कटौती न मिलने पर पूरी 1.2 अरब डॉलर लगती है। इस प्रकार कटौती न मिलने का कर-पश्चात अतिरिक्त बोझ लगभग 24 करोड़ डॉलर है, यानी सुर्खी वाली राशि पर करीब एक-पाँचवाँ और।
इस तिमाही में CET1 को असल में किसने हिलाया
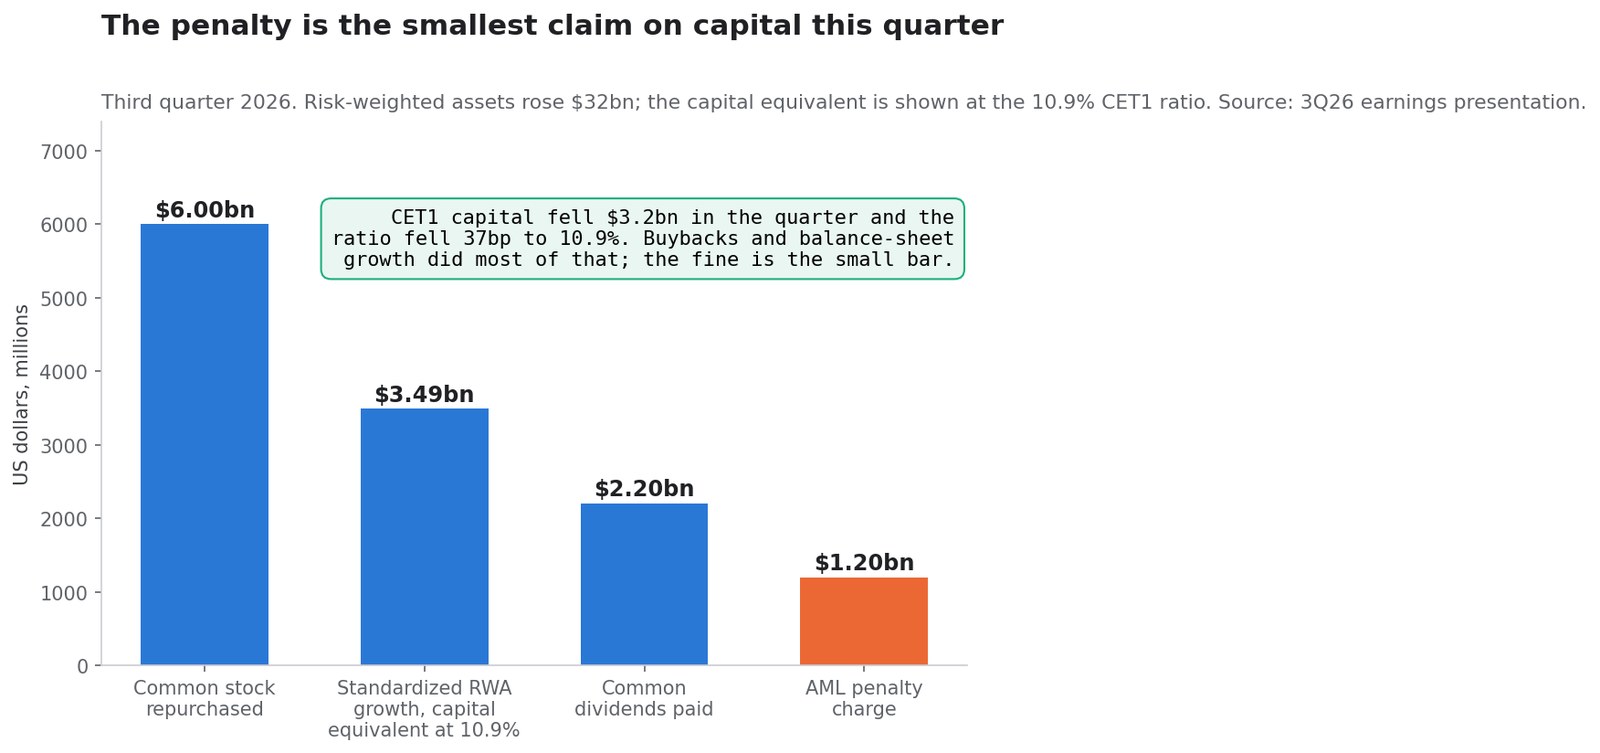
सामान्य इक्विटी टियर 1 पूँजी तिमाही में 3.2 अरब डॉलर घटकर 201.6 अरब डॉलर से 198.4 अरब डॉलर रह गई, और CET1 अनुपात 37 आधार अंक गिरकर 10.9% हो गया। इसे जुर्माने के खाते में डालना आकर्षक लगता है, पर यह आरोपण गणित के सामने नहीं टिकता।
| पूँजी पर दावा, तिमाही 3/2026 | राशि |
|---|---|
| सामान्य शेयरों की पुनर्खरीद | 6.0 अरब डॉलर |
| मानक जोखिम-भारित परिसंपत्ति में 32 अरब डॉलर वृद्धि, 10.9% पर पूँजी-समतुल्य | लगभग 3.5 अरब डॉलर |
| चुकाया गया सामान्य लाभांश | 2.2 अरब डॉलर |
| मनी-लॉन्ड्रिंग जुर्माने का व्यय | 1.2 अरब डॉलर |
जिस तिमाही में जुर्माना दर्ज हुआ, उसी तिमाही में बैंक ने सामान्य शेयरधारकों को 8.2 अरब डॉलर लौटाए — व्यय से 6.8 गुना। मानक पद्धति से जोखिम-भारित परिसंपत्तियाँ 32 अरब डॉलर बढ़कर 1,824 अरब डॉलर हो गईं, जो जुर्माने से अधिक पूँजी सोखती हैं। 1,824 अरब डॉलर की जोखिम-भारित परिसंपत्तियों के सामने 1.2 अरब डॉलर की पूँजी-कमी CET1 के लगभग 6.6 आधार अंक है।
ध्यान देने योग्य है कि CET1 अनुपात की 37 आधार अंकों की गिरावट में जुर्माने का योगदान केवल लगभग 6.6 आधार अंक है, यानी पाँचवें हिस्से से भी कम। शेष मुख्यतः शेयर-पुनर्खरीद और बही-विस्तार से आया, और ये दोनों प्रबंधन के अपने चुनाव हैं। दूसरे शब्दों में, इस तिमाही की पूँजी-गिरावट नियामकीय दंड से अधिक कारोबारी निर्णय का परिणाम है।
बही-खाते के सामने नापें तो जुर्माना लगभग अदृश्य है:
| हर | 30 सितंबर 2026 का मान | जुर्माने का अनुपात |
|---|---|---|
| कुल परिसंपत्ति | 3,427.7 अरब डॉलर | 0.035% |
| कुल जमा | 2,038.8 अरब डॉलर | 0.059% |
| सामान्य शेयरधारक इक्विटी | 271.8 अरब डॉलर | 0.44% |
| मानक जोखिम-भारित परिसंपत्ति | 1,824 अरब डॉलर | 0.066% |
| 2025 का शुद्ध लाभ | 30.5 अरब डॉलर | 3.9% |
| तिमाही 3/2026 समायोजित शुद्ध लाभ | 8.1 अरब डॉलर | 14.8% |
| वार्षिक तकनीकी खर्च | लगभग 13 अरब डॉलर | 9.2% |
इसीलिए शोधन-क्षमता या लाभांश का ढाँचा यहाँ गलत ढाँचा है। बैंक ऑफ अमेरिका यह चेक एक ही तिमाही के पुनर्खरीद बजट से काट सकता है। खुला सवाल यह है कि यदि पर्यवेक्षक यह तय करें कि शासन-संबंधी निष्कर्ष के लिए मोटा पूँजी-कवच चाहिए, तो उस बजट का क्या होगा — और वह एक निर्णय है, लेखा-प्रविष्टि नहीं।
बाज़ार ने इसकी कीमत कैसे लगाई
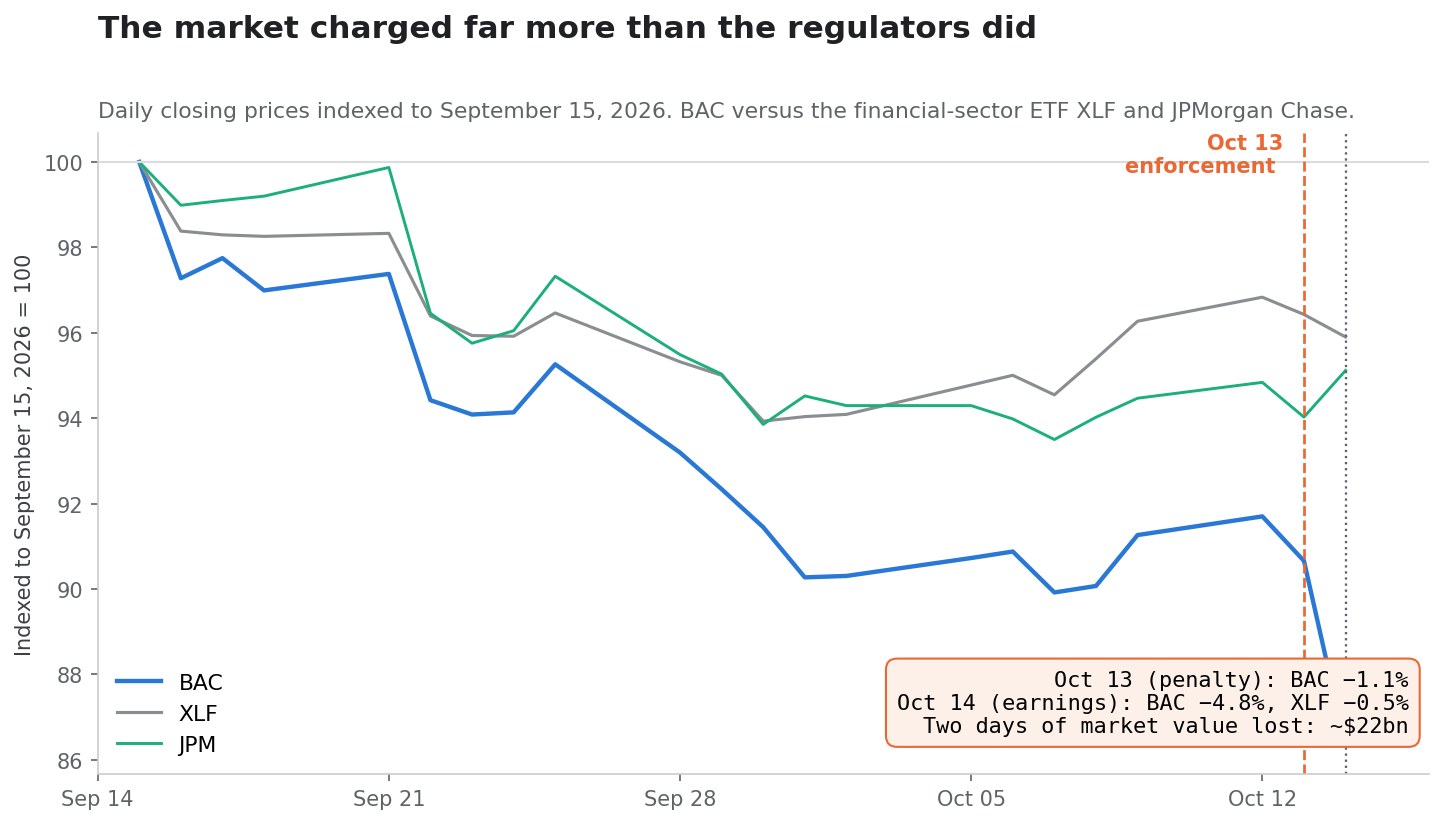
एक ही घटना में "नियामक की कीमत" और "बाज़ार की कीमत" साथ-साथ पढ़ने का मौका कम मिलता है, पर इस बार स्थितियाँ अनुकूल थीं। प्रवर्तन कार्रवाई और नतीजों की घोषणा लगातार दो दिनों में पड़ीं, इसलिए दो दिन की प्रतिक्रिया उपलब्ध सबसे साफ़ बाज़ार-पाठ है।
| तारीख | BAC बंद भाव | बदलाव | XLF बदलाव | घटना |
|---|---|---|---|---|
| 9 अक्टूबर 2026 | 54.32 डॉलर | — | — | — |
| 12 अक्टूबर 2026 | 54.58 डॉलर | +0.5% | +0.6% | घोषणा से पहले अंतिम कारोबारी दिन |
| 13 अक्टूबर 2026 | 53.96 डॉलर | −1.1% | −0.4% | प्रवर्तन कार्रवाइयाँ घोषित |
| 14 अक्टूबर 2026 | 51.39 डॉलर | −4.8% | −0.5% | तीसरी तिमाही के नतीजे |
दो सत्रों में भाव 54.58 डॉलर से 51.39 डॉलर पर आ गया। 6.923 अरब बकाया शेयरों पर यह लगभग 22 अरब डॉलर का बाज़ार मूल्य है, यानी जुर्माने से करीब 18 गुना और ट्रेजरी को वास्तव में जाने वाले 45 करोड़ डॉलर से 49 गुना।
एक और मापने योग्य तुलना: इन दो दिनों में मिटा बाज़ार मूल्य बैंक के 2025 के पूरे वर्ष के शुद्ध लाभ का लगभग 72% है, जबकि जुर्माना स्वयं केवल 3.9% है। स्पष्ट है कि बाज़ार उस चेक की कीमत नहीं लगा रहा था।
विभाजन पर ध्यान दें, यह कुल गिरावट से अधिक जानकारी देता है। घोषणा वाले दिन की लागत 1.1% रही — बाज़ार ने जुर्माने को अपने आप में वहनीय पढ़ा, और वह है भी। 4.8% अगले दिन आया, जब क्षेत्र लगभग स्थिर था और निवेशकों ने तिमाही देखकर तय करना था कि शासन-संबंधी निष्कर्ष आगे के व्यय और पूँजी-वापसी के रास्ते के लिए क्या अर्थ रखता है। बाज़ार ने आवर्ती लागत की कीमत लगाई, चेक की नहीं।
दो चेतावनियाँ विश्लेषण को ईमानदार रखती हैं। पहली, BAC घटना से पहले ही पिछड़ रहा था: 15 सितंबर को आधार मानें तो प्रवर्तन कार्रवाई से पहले BAC लगभग 8% नीचे था, जबकि JPMorgan और क्षेत्रीय ETF XLF 4-5% नीचे थे। दूसरी, Citigroup 13 अक्टूबर को अपने कारणों से 5.6% गिरा, इसलिए उस दिन की क्षेत्रीय तुलना में शोर है।
जुर्माने के बाद मूल्यांकन
51.39 डॉलर और 6.9227 अरब शेयरों पर बैंक ऑफ अमेरिका का बाज़ार पूँजीकरण लगभग 356 अरब डॉलर है।
| मानक | मान |
|---|---|
| प्रति शेयर बही मूल्य | 39.26 डॉलर |
| प्रति शेयर मूर्त बही मूल्य | 29.14 डॉलर |
| मूल्य / बही मूल्य | 1.31 गुना |
| मूल्य / मूर्त बही मूल्य | 1.76 गुना |
| तिमाही 3/2026 समायोजित मूर्त इक्विटी प्रतिफल | 14.9% |
| तिमाही 3/2025 मूर्त इक्विटी प्रतिफल | 15.3% |
इस गुणक को ढाँचा देने वाली तुलना सबसे स्पष्ट प्रतिद्वंद्वी है। जैसा JPMorgan स्टॉक 2026: 23% ROTCE बनाम 3.2 गुना बही मूल्य भाव में बताया गया, बाज़ार उस बैंक के लिए मूर्त बही मूल्य पर बड़ा प्रीमियम देने को तैयार रहा है जो अपनी पूँजी-लागत से कहीं ऊपर कमाता है। 14.9% समायोजित मूर्त इक्विटी प्रतिफल पर 1.76 गुना मूर्त बही मूल्य वाला बैंक ऑफ अमेरिका "सक्षमता" के लिए आँका गया है, "श्रेष्ठता" के लिए नहीं — और दोनों बैंकों के गुणकों का अंतर मुख्यतः प्रतिफल का अंतर है, अनुपालन का नहीं।
यह जुर्माने को मॉडल में डालने के तरीके के लिए महत्वपूर्ण है। 1.2 अरब डॉलर का एकबारगी व्यय प्रति-शेयर आय में 0.17 डॉलर है, जो यदि हर साल दोहराया जाता तो 12 गुना गुणक पर शायद 2 डॉलर भाव के बराबर होता — पर वह दोहराया नहीं जाता। परंतु 202 अरब डॉलर की मूर्त सामान्य इक्विटी पर यदि मूर्त इक्विटी प्रतिफल स्थायी रूप से 100 आधार अंक गिरे, तो वह प्रति वर्ष लगभग 2 अरब डॉलर है। यदि अनुपालन का सवाल टिकाऊ प्रतिफल बदल देता है, तो उसका मूल्य जुर्माने से दस गुना से अधिक है।
एक और कोण से भी वही निष्कर्ष निकलता है: यदि सुधार का परिणाम केवल यह हो कि दक्षता अनुपात 100 आधार अंक बिगड़ जाए, तो 2026 के पहले नौ महीनों के लगभग 91.8 अरब डॉलर राजस्व को वार्षिक करने पर कर-पूर्व असर लगभग 90 करोड़ डॉलर प्रति वर्ष बैठता है — एकबारगी जुर्माने के ही परिमाण का, पर यह हर साल होता है।
परिदृश्य
ज़ोर देने की बात यह है कि तीनों परिदृश्यों की विभाजक रेखा जुर्माने की राशि नहीं, बल्कि सुधार की प्रगति पर नियामकों का रुख है।
| परिदृश्य | क्या सच होना चाहिए | वित्तीय रास्ता | मूल्यांकन पर असर |
|---|---|---|---|
| तेज़ी | 2026 के आदेश अंतिम हों; पूर्वव्यापी समीक्षाएँ समय पर पूरी हों; स्वतंत्र समीक्षाएँ साफ़ निकलें; न परिसंपत्ति-सीमा, न अतिरिक्त पूँजी | समायोजित दक्षता अनुपात 60% की ओर लौटे; पुनर्खरीद प्रति तिमाही लगभग 6 अरब डॉलर पर बनी रहे | 1.76 गुना मूर्त बही मूल्य बचाव-योग्य है और प्रतिद्वंद्वी के प्रीमियम की ओर बढ़ सकता है |
| आधार | सुधार तीन से पाँच वर्ष चले; अनुपालन-बोझ दोगुना बना रहे; कोई नया जुर्माना नहीं | दक्षता अनुपात पर 100-200 आधार अंकों का दबाव; पुनर्खरीद जारी पर पूँजी-लचीलापन निगरानी में | गुणक मूर्त बही मूल्य से थोड़ा ऊपर रहे, अग्रणी बैंक की तुलना में छूट बनी रहे |
| मंदी | कोई नया निष्कर्ष, परिसंपत्ति-वृद्धि प्रतिबंध, या पर्यवेक्षी अतिरिक्त पूँजी | पुनर्खरीद पर अंकुश; मूर्त इक्विटी प्रतिफल 13% से नीचे | TD जैसी मूल्यांकन-गिरावट, मूर्त बही मूल्य पर या उससे नीचे |
आधार परिदृश्य "1.2 अरब डॉलर वापस जोड़ो और आगे बढ़ो" नहीं है। वह यह है कि आवर्ती व्यय वास्तविक, मध्यम और टिकाऊ है, और पर्यवेक्षी निर्णय सबसे पहले लाभ-हानि खाते में नहीं, पूँजी-वापसी के रास्ते में दिखेगा।
कौन-सी बातें सवाल का फैसला करेंगी
यहाँ तक जो लिखा गया वह घट चुकी बातों का विवरण है। आगे वे जाँच-बिंदु हैं जो अभी घटे नहीं हैं पर सार्वजनिक प्रकटीकरण में एक-एक करके परखे जाएँगे। यह निष्कर्ष प्रकटीकरण से तय होगा, प्रबंधन के आश्वासन से नहीं। नतीजों की कॉल पर "हम अरबों डॉलर लगा चुके हैं" कहना किसी सवाल का जवाब नहीं देता, क्योंकि इस मामले का मूल निष्कर्ष ही निवेश और प्रभावशीलता के बीच की खाई है।
- पूर्वव्यापी समीक्षा का पूरा होना। FinCEN ने तीसरे पक्ष से समीक्षा कराने को कहा है ताकि वर्णित चूकों के कारण छूटे लेनदेन पहचाने और रिपोर्ट किए जाएँ। इसका पूरा होना और निष्कर्ष पहला ठोस आंकड़ा होंगे।
- स्वतंत्र समीक्षाएँ। FinCEN ने संदिग्ध-गतिविधि निगरानी, ग्राहक जाँच, विदेशी संवाददाता खातों की जाँच और डेटा-शासन की समीक्षाएँ भी अनिवार्य की हैं, जो तीन प्राथमिक जोखिमों पर केंद्रित हैं: दक्षिण-पश्चिम सीमा और कार्टेल, ईरान, और रूस।
- दिसंबर 2024 के आदेश की समाप्ति। जब तक OCC उसे समाप्त नहीं करता, बैंक एक जीवित रोक-आदेश के अधीन चल रहा है।
- जुर्माना हटाकर गैर-ब्याज व्यय। समायोजित व्यय तिमाही 3/2026 में 18.5 अरब डॉलर था, एक वर्ष पहले 17.3 अरब डॉलर। देखना है कि अंतर चौड़ा होता है या नहीं।
- समायोजित दक्षता अनुपात। एक वर्ष पहले के 60% के मुकाबले 62%। आवर्ती अनुपालन लागत सबसे पहले यहीं दिखेगी।
- पुनर्खरीद की गति। तिमाही 3/2026 में 6.0 अरब डॉलर। मुनाफे की ओर से बिना किसी व्याख्या के सुस्ती आना सबसे साफ़ संकेत होगा कि पर्यवेक्षकों ने अधिक पूँजी माँगी है।
- CET1 की दिशा। 37 आधार अंक गिरने के बाद 10.9%। देखना है कि प्रबंधन पूँजी लौटाने के बजाय कवच दोबारा बनाता है या नहीं।
- वार्षिक रिपोर्ट में जोखिम-कारकों की भाषा। विशेषकर यह कि "महत्वपूर्ण कमियाँ", अतिरिक्त जाँचें या संभावित आगे की कार्रवाइयाँ दर्ज होती हैं या नहीं।
- OFAC की कोई नई कार्रवाई। अक्टूबर के समझौते में सुधारात्मक कदमों या सहयोग के लिए कोई रियायत नहीं दी गई, जो बताता है कि समझौते की तारीख पर OFAC उसके प्रतिबंध-कार्यक्रम से संतुष्ट नहीं था।
इनमें से कई बिंदुओं को आप SimianX AI के स्टॉक टूल से एक स्वचालित निगरानी-सूची में जोड़ सकते हैं, जो नियामकीय दस्तावेज़, व्यय-मदें और भाव-प्रतिक्रियाएँ एक साथ ट्रैक करते हैं:
- SimianX AI — शोध मंच
- लाइव विश्लेषण कमांड रूम —
BACका वास्तविक समय में बहु-एजेंट विश्लेषण - Market Pulse — एकल शेयरों पर घटना-पहचान
- Crypto Leaderboard — मॉडल-दर-मॉडल प्रदर्शन ट्रैकिंग
- अंक और मूल्य — उपयोग कैसे गिना जाता है
अक्सर पूछे जाने वाले प्रश्न
बैंक ऑफ अमेरिका का मनी-लॉन्ड्रिंग जुर्माना कितना है?
13 अक्टूबर 2026 को घोषित तीनों समन्वित कार्रवाइयाँ नकद मिलाकर 1,211,662,930 डॉलर बनती हैं। FinCEN ने 1.2 अरब डॉलर लगाए पर OCC के 75 करोड़ डॉलर उसमें समायोजित कर दिए, इसलिए 45 करोड़ डॉलर अमेरिकी ट्रेजरी को, 75 करोड़ डॉलर OCC को और 1,16,62,930 डॉलर OFAC को जाते हैं। लगाई गई राशियों को सीधे जोड़ने पर 1.96 अरब डॉलर आता है, जो दोहरी गिनती है।
क्या बैंक ऑफ अमेरिका ने मनी-लॉन्ड्रिंग स्वीकार की?
नहीं। बैंक ने स्वीकार किया कि उसने जानबूझकर Bank Secrecy Act का उल्लंघन किया — न्यूनतम मनी-लॉन्ड्रिंग रोधी कार्यक्रम न रखकर, विदेशी वित्तीय संस्थानों के संवाददाता खातों की उचित जाँच न करके, और संदिग्ध लेनदेन रिपोर्ट दाखिल न करके। ये रिपोर्टिंग और नियंत्रण की चूकें हैं। आदेश यह आरोप नहीं लगाता कि बैंक ने स्वयं धन शोधन किया।
Event Processor क्या है?
Event Processor, संक्षेप में EP, बैंक ऑफ अमेरिका की अपनी बनाई लेनदेन-निगरानी प्रणाली है और FinCEN सहमति-आदेश का केंद्रीय विषय है। उसकी 20 अंक की जाँच-सीमा, 13 महीने की Event Group अवधि और लगभग स्थिर जोखिम-भार ही वे चीज़ें हैं जिन्हें आदेश बिना रिपोर्ट रह गई गतिविधि का यांत्रिक कारण बताता है।
क्या जुर्माना BAC के लाभांश के लिए खतरा है?
गणित के हिसाब से नहीं। जिस तिमाही में 1.2 अरब डॉलर का व्यय दर्ज हुआ, उसी में बैंक ने 2.2 अरब डॉलर सामान्य लाभांश चुकाया और 6.0 अरब डॉलर के शेयर वापस खरीदे। वास्तविक जोखिम यह है कि पर्यवेक्षक मोटा पूँजी-कवच माँगें तो पुनर्खरीद धीमी पड़े, लाभांश कटना नहीं।
क्या तीसरी तिमाही वाकई कमज़ोर रही?
साल-दर-साल नहीं। राजस्व 3.2% बढ़ा, शुद्ध ब्याज आय 8.0% बढ़ी, और समायोजित तनुकृत प्रति-शेयर आय 1.08 डॉलर पिछले वर्ष के 1.04 डॉलर से ऊपर रही। तिमाही क्रमिक आधार पर गैर-ब्याज आय और निवेश-बैंकिंग शुल्क में कमज़ोर थी, और रिपोर्ट किए गए आंकड़े प्रति शेयर 0.17 डॉलर का बोझ उठाए हुए हैं।
क्या TD Bank जैसी परिसंपत्ति-सीमा है?
नहीं। अक्टूबर 2024 की TD Bank कार्रवाई के विपरीत, 2026 के बैंक ऑफ अमेरिका आदेश परिसंपत्ति-वृद्धि पर प्रतिबंध नहीं लगाते। वे तीसरे पक्ष से पूर्वव्यापी समीक्षा और निगरानी, ग्राहक जाँच, संवाददाता खातों की जाँच तथा डेटा-शासन की स्वतंत्र समीक्षाएँ अवश्य अनिवार्य करते हैं।
संबंधित पठन
- JPMorgan स्टॉक 2026: 23% ROTCE बनाम 3.2 गुना बही मूल्य भाव
- वॉर्श ने ट्रंप को भाव नहीं दिया: 2023 के बाद फ़ेड की पहली बढ़ोतरी
- 1983 से Fed की हर ब्याज दर वृद्धि साइकिल: S&P 500 और चिप शेयर
संदर्भ
- अमेरिकी ट्रेजरी — बैंक ऑफ अमेरिका के विरुद्ध रिकॉर्ड प्रवर्तन कार्रवाइयाँ
- FinCEN — सहमति-आदेश, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — 1.2 अरब डॉलर जुर्माने की घोषणा
- FinCEN — प्रवर्तन कार्रवाइयों की सूची
- OCC — 75 करोड़ डॉलर का दीवानी जुर्माना, NR 2026-89
- OCC — दिसंबर 2024 का रोक-आदेश, NR 2024-140
- OCC — TD Bank, N.A. पर 45 करोड़ डॉलर का दीवानी जुर्माना, NR 2024-116
- OFAC — बैंक ऑफ अमेरिका के साथ समझौता, 475 प्रत्यक्ष उल्लंघन
- बैंक ऑफ अमेरिका — 2026 तीसरी तिमाही के वित्तीय नतीजे
- बैंक ऑफ अमेरिका — 2026 तीसरी तिमाही निवेशक प्रस्तुति
- बैंक ऑफ अमेरिका — 2026 का शेयरधारक पत्र
- SEC EDGAR — Bank of America Corporation के दस्तावेज़, CIK 0000070858


