
सितंबर 2026 की एफ़ओएमसी बैठक के भीतर: 12–0 का मतदान क्या कहता है
बुधवार, 16 सितंबर 2026 को अमेरिकी केंद्रीय बैंक फ़ेडरल रिज़र्व ने तीन साल से भी ज़्यादा समय में पहली बार ब्याज दरें बढ़ाईं। कदम छोटा था: एक चौथाई प्रतिशत अंक, जिससे फ़ेडरल फ़ंड्स दर का लक्ष्य दायरा 3.75%–4.00% पर पहुंच गया। लेकिन इसके इर्द-गिर्द की राजनीति बिलकुल छोटी नहीं थी। केविन वॉर्श — वही अध्यक्ष जिन्हें राष्ट्रपति ट्रंप ने आठ महीने पहले खुद चुना था ताकि पैसा सस्ता हो — ने अपनी पहली असली परीक्षा में ठीक इसका उल्टा किया। और फिर आधे घंटे तक मंच पर खड़े रहकर तीन बार राष्ट्रपति के बारे में एक शब्द बोलने से इनकार कर दिया।
यह लेख सरल भाषा में बताता है कि हुआ क्या, वॉर्श कौन हैं, वे बाज़ हैं या कबूतर, इस फ़ैसले की क़ीमत असल में किन शेयरों ने चुकाई, और अक्टूबर में समिति की अगली बैठक से क्या उम्मीद रखनी चाहिए।
फ़ेड ने असल में किया क्या
संघीय मुक्त बाज़ार समिति (एफ़ओएमसी) ने फ़ेडरल फ़ंड्स दर 25 आधार अंक बढ़ाकर 3.50%–3.75% से 3.75%–4.00% करने के पक्ष में मतदान किया। इस वाक्य में तीन बातें उस आंकड़े से भी ज़्यादा मायने रखती हैं।
पहली, यह जुलाई 2023 के बाद पहली बढ़ोतरी है। दिसंबर 2025 की आख़िरी कटौती के बाद से दरें 3.50%–3.75% पर अछूती पड़ी थीं — नौ महीने तक कुछ नहीं हुआ।
दूसरी, मतदान सर्वसम्मत रहा। बारह के मुक़ाबले शून्य। एक भी असहमति नहीं, उन अधिकारियों की भी नहीं जिन्होंने महज़ दो हफ़्ते पहले सार्वजनिक रूप से दरें यथावत रखने का संकेत दिया था।
तीसरी, आधिकारिक एफ़ओएमसी वक्तव्य में एक ऐसा वाक्य आया जो फ़ेड ने वर्षों से इस्तेमाल नहीं किया था: "महंगाई ऊंची बनी हुई है। आज की नीतिगत कार्रवाई समिति के 2 प्रतिशत लक्ष्य पर अधिक समयबद्ध वापसी में सहायक होगी।" रेखांकित करने लायक़ शब्द है अधिक समयबद्ध। जो केंद्रीय बैंक कहे कि वह कहीं जल्दी पहुंचना चाहता है, वह केंद्रीय बैंक अभी रास्ता तय नहीं कर चुका।
वॉर्श की अपनी भाषा ज़्यादा नरम और ज़्यादा खुलासा करने वाली थी। उन्होंने यह नहीं कहा कि फ़ेड सख़्ती कर रहा है। उन्होंने कहा कि उन्होंने "राहत की एक ख़ुराक हटा दी" — मानो पहले का स्तर कोई हल्की छूट थी जिसे आख़िरकार एक समझदार बड़े ने वापस ले लिया।
केविन वॉर्श कौन हैं?
अगर यह नाम आपके लिए नया है तो यह स्वाभाविक है। वॉर्श को अध्यक्ष बने लगभग चार महीने ही हुए हैं।
ट्रंप ने उन्हें 4 मार्च 2026 को नामित किया, सीनेट ने मई के मध्य में पुष्टि की, और 22 मई को उन्होंने जेरोम पॉवेल की जगह शपथ ली। इस फ़ैसले वाले दिन वे लगभग 117 दिन पद पर थे — यह आंकड़ा उन्होंने ख़ुद दो बार गिनाया, "यहां मेरे एक सौ दस या बीस दिन" कहकर।
वे इस इमारत के लिए नया चेहरा नहीं हैं। वॉर्श 2006 में 35 साल की उम्र में फ़ेड के गवर्नर बोर्ड में आए — संस्था के इतिहास के सबसे युवा गवर्नर। उससे पहले उन्होंने मॉर्गन स्टेनली में विलय और अधिग्रहण का काम किया, फिर जॉर्ज डब्ल्यू. बुश के व्हाइट हाउस में आर्थिक नीति के विशेष सहायक और राष्ट्रीय आर्थिक परिषद के कार्यकारी सचिव रहे। उनके पास स्टैनफ़र्ड से सार्वजनिक नीति की डिग्री और हार्वर्ड से क़ानून की डिग्री है — और ग़ौर करने लायक़ बात यह कि अर्थशास्त्र में पीएचडी नहीं है, जो आधुनिक फ़ेड अध्यक्षों में असामान्य है।
2008 का पूरा वित्तीय संकट उन्होंने फ़ेड और वॉल स्ट्रीट के बीच मुख्य कड़ी के रूप में बिताया और 2011 में इस्तीफ़ा दे दिया। इस्तीफ़े की वजह उनके बारे में सबसे काम की जानकारी है: वे मात्रात्मक सहजता को लेकर गहरे संशय में थे। नवंबर 2010 में उन्होंने बॉन्ड ख़रीद के दूसरे दौर के पक्ष में वोट दिया क्योंकि गवर्नर पंक्ति नहीं तोड़ते, लेकिन उन्होंने बेन बर्नान्के से कहा कि अगर वे अध्यक्ष होते तो "समिति को इस दिशा में नहीं ले जाते", और सार्वजनिक रूप से तर्क दिया कि बॉन्ड ख़रीद के लाभ "छोटे और क्षणिक" हैं जबकि जोखिम "अज्ञात, अनिश्चित और संभावित रूप से बड़े" हैं।
यानी: संकट में तपे हुए बाज़ार के व्यावहारिक जानकार, ग़ैर-पारंपरिक प्रोत्साहन से एलर्जी रखने वाले, जिन्होंने सार्वजनिक रूप से कभी असहमति दर्ज नहीं की लेकिन संस्था को भीतर से लगातार महंगे पैसे की ओर खींचते रहे। यही वह व्यक्ति है जिसे ट्रंप ने डॉलर की कमान सौंपी।
बाज़ या कबूतर? सीधा जवाब
वॉर्श बाज़ हैं। कोई सीमावर्ती मामला नहीं, और "आंकड़ों पर निर्भर" क़िस्म के बाज़ भी नहीं। बाज़।
अकेले बुधवार के सबूत ही काफ़ी हैं। उन्होंने महंगाई को "बहुत ऊंची और बहुत लंबे समय से ऊंची" बताया। उन्होंने कहा कि इस गर्मी के महंगाई आंकड़े "मुझे यह नहीं बताते कि अंतर्निहित रुझानों में सार्थक सुधार हुआ है"। उन्होंने रेखांकित किया कि बहुत सारी श्रेणियां अब भी छह और बारह महीने, दोनों आधार पर 3% से ऊपर बढ़ रही हैं। और जब एक पत्रकार ने याद दिलाया कि ख़ुद फ़ेड के अनुमान महंगाई के 2% पर लौटने को 2029 तक खिसकाते हैं, तब भी वे नरम नहीं पड़े — उन्होंने बस इतना कहा कि वे उनके सहयोगियों के अनुमान हैं, उनके नहीं, और दोहराया कि समिति क़ीमत स्थिरता देकर रहेगी।
लेकिन ज़्यादा दिलचस्प यह है कि वे किस तरह के बाज़ हैं, क्योंकि इससे बदलता है कि उनके इर्द-गिर्द कारोबार कैसे किया जाए।
वे अग्रिम मार्गदर्शन देने से इनकार करते हैं। सीधे पूछे जाने पर कि क्या यह बढ़ोतरी एक शृंखला की शुरुआत है, उन्होंने कहा: "मैं अग्रिम मार्गदर्शन के धंधे में नहीं हूं।" तटस्थ ब्याज दर — वह स्तर जहां नीति न मदद करती है न रोकती है — के बारे में पूछे जाने पर वे और भी दो-टूक रहे: यह पूछे जाने पर कि क्या वे इस ढांचे में सोचते हैं, उन्होंने कहा "एक शब्द में, नहीं"।
वे उस एकल-आंकड़े की सनक को भी ख़ारिज करते हैं जिसने एक दशक तक फ़ेड पर नज़र रखने वालों को परिभाषित किया। "किसी एक आंकड़े पर निर्भरता ख़तरनाक जुनून है," उन्होंने कहा। "रुझान मायने रखते हैं। अलग-अलग आंकड़ों में शोर होता है।" अगस्त में जैक्सन होल में उन्होंने इसे सिद्धांत बना दिया: "मैं आज यहां एक अनुशासन के प्रति प्रतिबद्ध होकर खड़ा हूं, किसी फ़ैसले के प्रति नहीं," और कहा कि नीति बनाने वालों को "वास्तविकता से जिरह करनी होगी"।
निवेशकों के लिए व्यावहारिक अनुवाद: पॉवेल के दौर में बाज़ार आमतौर पर पिछले महंगाई आंकड़े से अगला कदम भांप लेता था। वॉर्श के दौर में नहीं भांप सकता। वे साफ़ कह रहे हैं कि वे रुझान के अपने पाठ के आधार पर, अपने समय पर कदम उठाएंगे और पहले से घोषणा नहीं करेंगे। यह एफ़ओएमसी बैठकों के आसपास बड़े झटकों का नुस्ख़ा है — और झटके दोनों दिशाओं में आ सकते हैं।
वह हिस्सा जहां उन्होंने ट्रंप को नज़रअंदाज़ किया
तीन अलग-अलग पत्रकारों ने उन्हें राष्ट्रपति पर बुलवाने की कोशिश की। तीनों बार उन्होंने इनकार किया, और यही इनकार असली ख़बर थे।
एबीसी न्यूज़ ने पूछा कि लगातार कटौती की मांग करने वाले राष्ट्रपति के लिए उनका संदेश क्या है। वॉर्श: "राष्ट्रपति से हुई किसी बातचीत के बारे में मेरे पास आपके लिए कुछ नहीं है।"
वॉशिंगटन एग्ज़ामिनर ने ट्रंप की उस धमकी का ज़िक्र किया कि दरें न घटीं तो कुछ देशों से व्यापार काट दिया जाएगा, और पूछा कि क्या यह फ़ेड की स्वतंत्रता की एक और परीक्षा है। वॉर्श: "राष्ट्रपति से हुई बातचीत पर मेरे पास आपके लिए कुछ नहीं है, और मैं वॉल स्ट्रीट का कोई न्यूज़लेटर भी नहीं हूं। फ़ेडरल रिज़र्व की स्वतंत्रता का एक हिस्सा यह है कि हम अपनी लेन में रहते हैं। स्वतंत्रता दोतरफ़ा रास्ता है। जो लोग व्यापार नीति और राजकोषीय नीति बनाते हैं, उन्हें भी हम उनकी लेन में रहने देंगे।"
कोई मौजूदा फ़ेड अध्यक्ष व्हाइट हाउस को "अपना काम देखिए" कहने के इससे ज़्यादा क़रीब शायद ही पहुंचे — और उन्होंने यह सपाट स्वर में कहा, बिना किसी नाटक के, और यही बात इसे असरदार बनाती है।
प्रशासन ने बैठक से पहले के दस दिन पूरी ताक़त से दबाव में बिताए: राष्ट्रपति, उपराष्ट्रपति, ख़ज़ाना मंत्री और वरिष्ठ आर्थिक सलाहकार सबने सार्वजनिक रूप से फ़ेड से दरें न बढ़ाने को कहा। ट्रंप ने लिखा था कि "ऊंची ब्याज दरें अमेरिका को बेहद अनुचित नुक़सान में डालती हैं"। उन्होंने यह भी कहा था कि अगर उन्हें दर बढ़ोतरी चाहिए होती तो वे वॉर्श को न चुनते।
बाज़ार के लिए सबसे अहम बात यह है: मुक़ाबला नज़दीकी भी नहीं था। मतदान 12–0 रहा। अगर व्हाइट हाउस के दबाव अभियान का कमरे के भीतर कोई असर हुआ भी, तो वह किसी एक मतपत्र पर भी नहीं दिखा। जिन्हें डर था कि ट्रंप द्वारा नियुक्त फ़ेड एक क़ब्ज़े में ली गई फ़ेड होगी, उनके लिए बुधवार एक असली, देखा जा सकने वाला प्रमाण था। और बॉन्ड बाज़ार ने इसे ठीक इसी तरह लिया।
जब महंगाई आपूर्ति की समस्या है, तो दरें क्यों बढ़ाएं?
यही सबसे तीखा सवाल था और इसका सीधा जवाब बनता है, क्योंकि यही आपत्ति ज़्यादातर पाठकों के मन में आएगी।
आज की महंगाई बड़े हिस्से में ऊर्जा और आयात शुल्क की कहानी है। होर्मुज़ जलडमरूमध्य की बाधा ने कच्चे तेल को साल के अधिकांश समय 100 डॉलर प्रति बैरल से ऊपर रखा, और अगस्त में कुल पीसीई क़ीमतों का बारह महीने का बदलाव लगभग 3.6% था, कोर पीसीई क़रीब 3.2% और उपभोक्ता क़ीमतों की कोर महंगाई 2.4% के आसपास। वॉशिंगटन में एक चौथाई अंक की बढ़ोतरी खाड़ी में कोई समुद्री रास्ता दोबारा नहीं खोल देती।
वॉर्श ने यह बात मानी और फिर सवाल को नए सिरे से रखा। "हम किसी एक क़ीमत को प्रभावित नहीं कर सकते," उन्होंने कहा, "न तेल की क़ीमत, न किराना दुकान का खाना। लेकिन जो हम कर सकते हैं और करेंगे, वह यह है कि सापेक्ष क़ीमतों का कोई भी बदलाव फैले नहीं, उसका दूसरा और तीसरा दौर का असर न हो।"
पूरा तर्क यही है, और यह बचाव-योग्य तर्क है। फ़ेड पेट्रोल सस्ता करने की कोशिश नहीं कर रहा। वह महंगे पेट्रोल को ऊंची वेतन मांगों, ऊंची सेवा क़ीमतों और बेलगाम महंगाई अपेक्षाओं में बदलने से रोकने की कोशिश कर रहा है — यही वह प्रक्रिया थी जिसने 1970 के दशक के तेल झटकों को एक दशक की महंगाई में बदल दिया था।
श्रम बाज़ार उन्हें कोशिश करने की गुंजाइश देता है। बेरोज़गारी क़रीब 4.1% है, रिक्तियां और साप्ताहिक कार्यघंटे दोनों बढ़ रहे हैं, और बेरोज़गारी दावों का चार-सप्ताह औसत पूर्ण रोज़गार के अनुरूप है। जब दोहरे दायित्व का एक पहलू मोटे तौर पर पूरा हो, तो ध्यान दूसरे पर जाता है। वॉर्श ने साफ़ कहा: "हमारा प्रमुख ध्यान हमारे दायित्व के क़ीमत स्थिरता वाले पहलू पर है।"
बॉन्ड बाज़ार ने फ़ेड से पहले ही दरें बढ़ा दी थीं
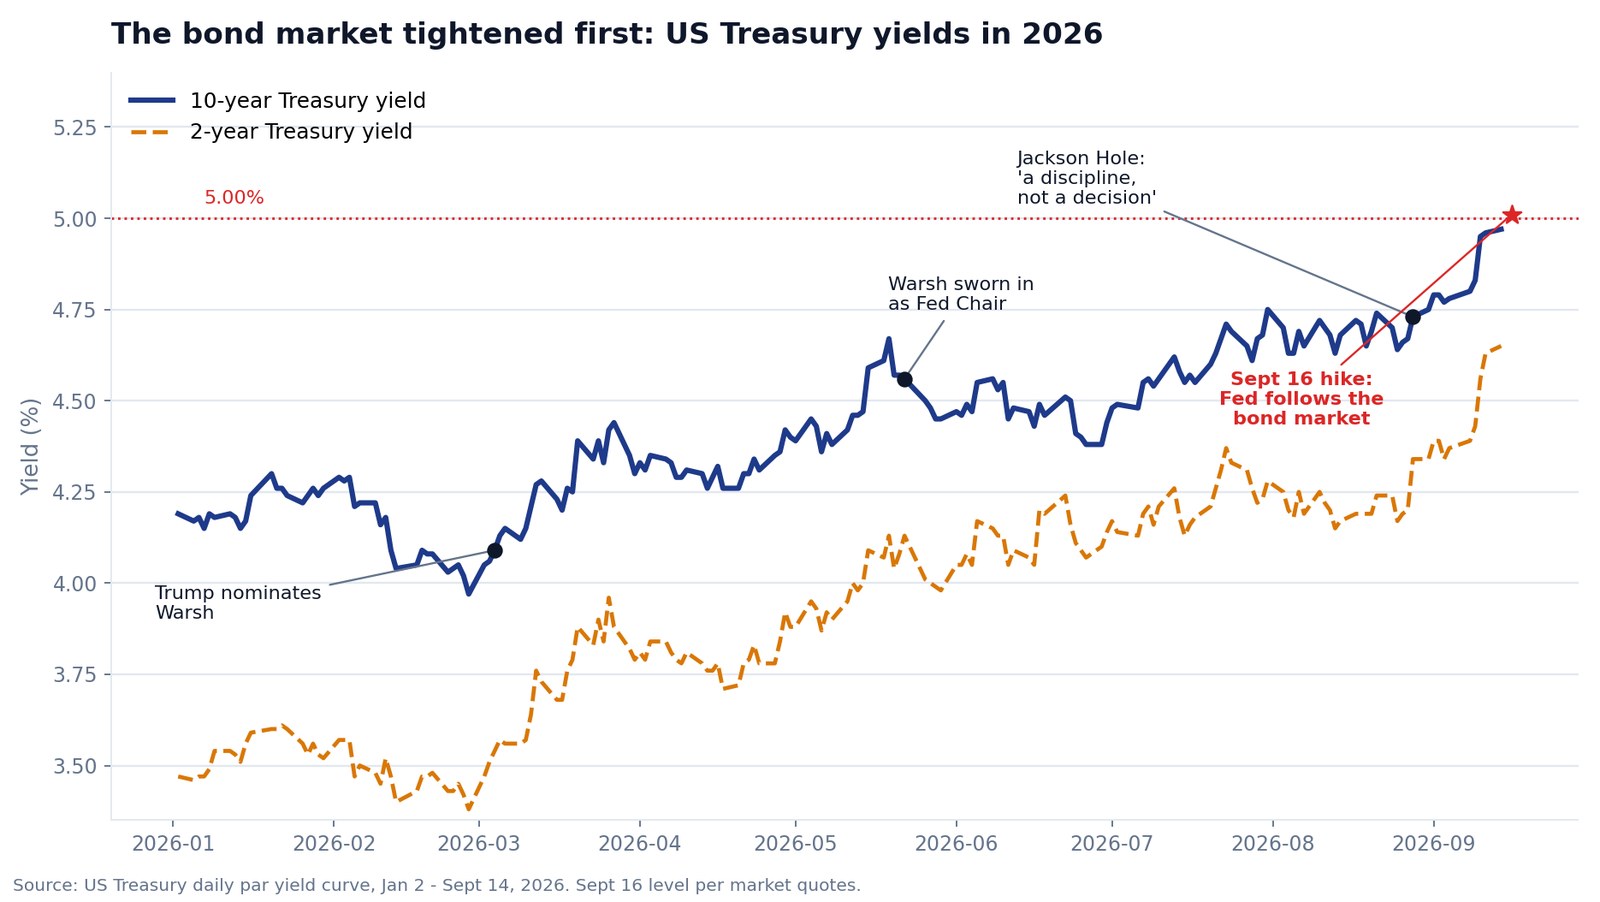
ऊपर का ग्राफ़ देखिए, क्योंकि 2026 की असली कहानी यही है।
4 मार्च को, जिस दिन ट्रंप ने वॉर्श को नामित किया, अमेरिकी 10 वर्षीय ट्रेज़री बॉन्ड की यील्ड 4.09% थी। सितंबर के मध्य तक यह 5.00% पार कर चुकी थी — 2007 के बाद सबसे ऊंचा स्तर। इसी अवधि में 2 वर्षीय यील्ड 3.54% से बढ़कर लगभग 4.72% हो गई। इस पूरे दौर में फ़ेड एक बार भी नहीं हिला। सारी सख़्ती बाज़ार ने ख़ुद कर ली।
इसीलिए वॉर्श कह सके कि उन्हें "व्यापक वित्तीय परिस्थितियों को प्रतिबंधात्मक कहना मुश्किल लगता है", और इसीलिए उनके सहयोगी भी सहमत थे। उनकी कहानी में यह एक चौथाई अंक फ़ेड का नेतृत्व नहीं था — यह फ़ेड का उस बॉन्ड बाज़ार को पकड़ना था जो अपना फ़ैसला पहले ही सुना चुका था।
लंबी अवधि की यील्ड इतनी क्यों चढ़ी, यह पूछे जाने पर उन्होंने याद रखने लायक़ तीन वजहें गिनाईं: अर्थव्यवस्था सचमुच मज़बूत हुई; पूंजी के लिए होड़ तेज़ हुई क्योंकि तथाकथित "हाइपरस्केलर" — क्लाउड और कृत्रिम बुद्धिमत्ता के बड़े निर्माता — पूंजीगत ख़र्च के लिए धन जुटाने बाज़ार में उतर आए; और भू-राजनीति, ख़ासकर ऊर्जा की हाज़िर क़ीमतों और उन रिफ़ाइनिंग मार्जिनों के बीच का अंतर जो आख़िरकार दुकानों की अलमारियों तक पहुंचते हैं।
और ख़ुद उस दिन क्या हुआ? 10 वर्षीय यील्ड लगभग नहीं हिली और लंबी अवधि के बॉन्ड हल्के मज़बूत हुए। 20 वर्ष से अधिक अवधि के अमेरिकी ट्रेज़री बॉन्ड वाला फ़ंड TLT 0.29% की बढ़त के साथ बंद हुआ। यानी बॉन्ड निवेशकों ने इस बढ़ोतरी को विकास के लिए ख़तरा नहीं, बल्कि महंगाई से लड़ने की विश्वसनीयता माना। वॉर्श को इससे बेहतर समीक्षा नहीं मिल सकती थी।
शेयरों ने कैसे वोट दिया: बिल बैंकों ने चुकाया
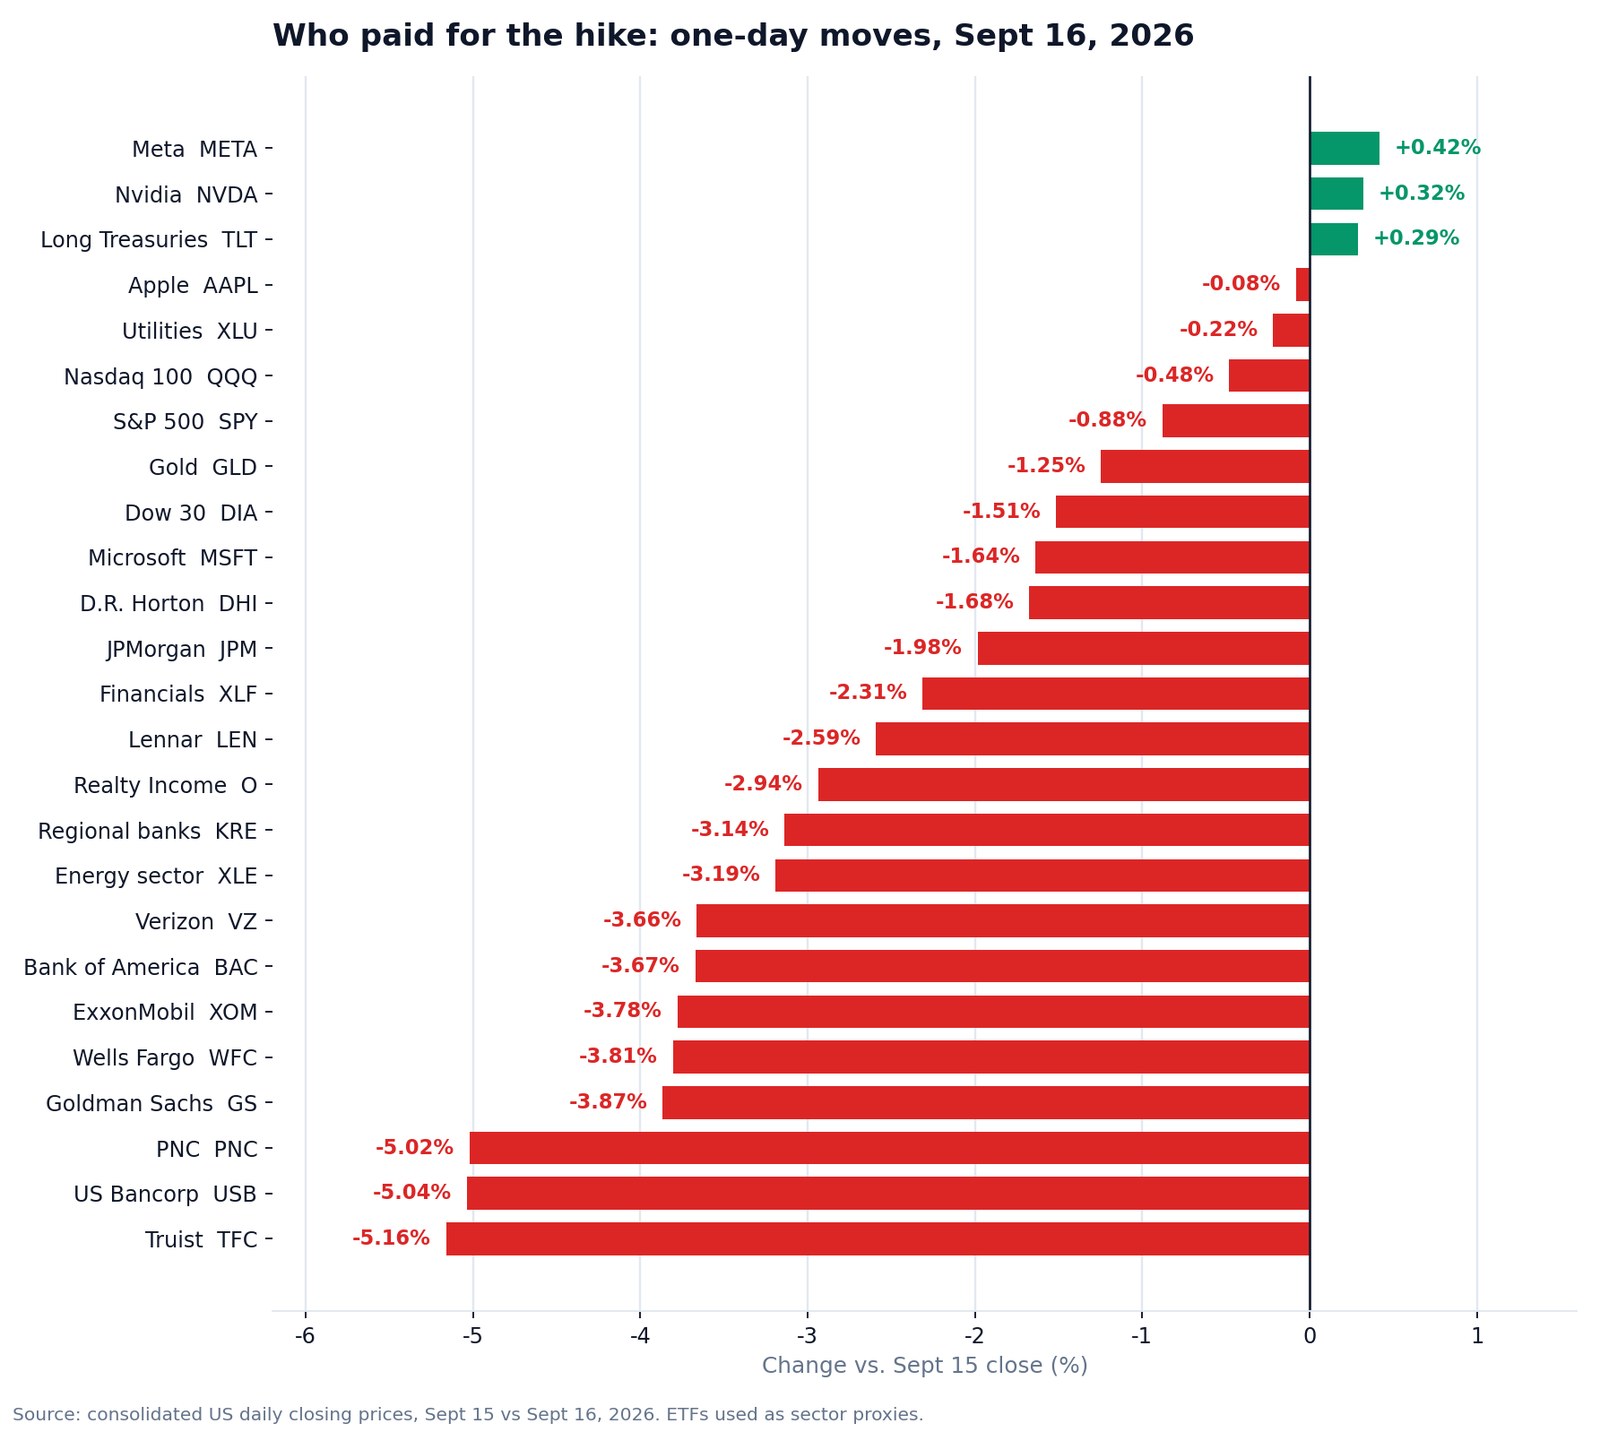
बड़े सूचकांकों ने नरम कहानी सुनाई। डाउ लगभग 1.4%, एसएंडपी 500 लगभग 0.8% और नैस्डैक कंपोज़िट लगभग 0.5% गिरा। SPY 750.74 डॉलर पर, 0.88% नीचे बंद हुआ।
सतह के नीचे कुछ भी नरम नहीं था। यह साल की सबसे तीखी एक-दिनी क्षेत्रीय अदला-बदली में से एक थी, और दर्द एक ही जगह सिमटा: बैंकों में।
Truist 5.16% गिरा। U.S. Bancorp 5.04% और PNC 5.02% गिरे। Goldman Sachs ने 3.87% गंवाए, Wells Fargo ने 3.81%, Bank of America ने 3.67%, Citigroup ने 3.41% और Charles Schwab ने 3.37%। क्षेत्र का क़िला माने जाने वाला JPMorgan भी 1.98% फिसला। क्षेत्रीय बैंकों का फ़ंड KRE 3.14% और व्यापक वित्तीय फ़ंड XLF 2.31% गिरा।
ज़्यादातर लोग मानते हैं कि बैंकों को दर बढ़ोतरी पसंद आती है, इसलिए इसे सबसे आसान भाषा में समझाना ज़रूरी है। बैंक उस अंतर से कमाते हैं जो उन्हें क़र्ज़ पर मिलता है और जो वे जमा पर चुकाते हैं। इस बढ़ोतरी ने छोटी अवधि का सिरा — यानी जमा की लागत — ऊपर उठाया, जबकि लंबी अवधि का सिरा, जहां से क़र्ज़ की आमदनी आती है, टस से मस नहीं हुआ। अंतर चौड़ा होने के बजाय सिकुड़ जाता है। इसके ऊपर, 5% की 10 वर्षीय यील्ड उन बॉन्डों का मूल्य घटा देती है जो बैंक पहले से रखे हुए हैं, और लंबे समय तक ऊंची दरें क़र्ज़ लेने वालों के चूकने की संभावना बढ़ाती हैं। जिन क्षेत्रीय बैंकों की आमदनी सबसे कम विविध और जमा सबसे ज़्यादा दर-संवेदनशील होती है, उन्हें सबसे बड़ी चोट लगती है। बाज़ार ने ठीक यही क्रम बनाया।
दूसरा शिकार ऊर्जा रही, पर वजह अलग: उस दिन कच्चा तेल 3% से ज़्यादा टूटा। ExxonMobil 3.78% और Chevron 3.21% गिरे।
तीसरे नंबर पर बॉन्ड के विकल्प माने जाने वाले शेयर थे। Verizon 3.66%, AT&T 3.42% और शुद्ध पट्टे वाला रियल एस्टेट ट्रस्ट Realty Income 2.94% गिरा — जब जोखिम-मुक्त यील्ड 5% के पास पहुंच जाए, तो 6% का लाभांश ख़ास नहीं रह जाता।
आवास क्षेत्र को अनुमान से कम चोट लगी: Lennar 2.59% और D.R. Horton 1.68% गिरे। गृह ऋण दरें 5% वाली 10 वर्षीय यील्ड को पहले ही समायोजित कर चुकी थीं।
और फिर हैरानी। बड़ी तकनीकी कंपनियां लगभग नहीं डगमगाईं। Nvidia 0.32% और Meta 0.42% चढ़े, जबकि Apple –0.08% पर लगभग सपाट रहा। अपवाद रहा Microsoft, जो 1.64% गिरा। पुराना नियम कहता था कि ऊंची दरें लंबी अवधि वाले विकास शेयरों को कुचल देती हैं। 2026 में कृत्रिम बुद्धिमत्ता से जुड़े पूंजीगत ख़र्च के समूह को नक़दी पैदा करने वाले औद्योगिक चक्र की तरह देखा जा रहा है, न कि बट्टा दर के सौदे की तरह — और सूचकांक में उसका भार अब इतना बड़ा है कि बैंकों के 4% गिरने पर भी एसएंडपी की गिरावट एक प्रतिशत से नीचे थम गई।
वित्तीय क्षेत्र के बाहर सबसे स्पष्ट हारने वाले क्रिप्टो से जुड़े शेयर रहे। Coinbase 6.04% गिरा, हालांकि यहां एक दूसरी वजह भी थी: उसी दोपहर सीनेट 49 के मुक़ाबले 50 मतों से क्लैरिटी विधेयक को आगे बढ़ाने में विफल रही।
मेरा पाठ यह है: यह अदला-बदली थी, मूल्यांकन की सामूहिक कटौती नहीं। बाज़ार ने यह तय नहीं किया कि अर्थव्यवस्था टूट रही है। उसने यह तय किया कि जिन कारोबारों का मुनाफ़ा सस्ते पैसे पर टिका है वे कम क़ीमती हैं, और जो कारोबार कृत्रिम बुद्धिमत्ता के पूंजी-ख़र्च उछाल को बेचते हैं वे नहीं। यही फ़र्क़ अक्टूबर के लिए साथ ले जाने लायक़ सबसे काम की बात है।
बिंदु-चित्र आगे के बारे में क्या कहता है
फ़ैसले के साथ ही फ़ेड ने अपना त्रैमासिक आर्थिक अनुमानों का सारांश भी जारी किया। वॉर्श ने ख़ास तौर पर बताया कि लगातार दूसरी बैठक में उन्होंने अपना अनुमान जमा नहीं किया, और सहयोगियों के आंकड़े उनके अपने नहीं बल्कि उन्हीं के बताकर पेश किए।
18 प्रतिभागियों ने 2026 के अंत में फ़ेडरल फ़ंड्स दर कहां रखी, वह इस तरह है:
| 2026 के अंत में फ़ेडरल फ़ंड्स दर | इसका मतलब | प्रतिभागी |
|---|---|---|
| 4.375% | इस साल दो और बढ़ोतरी | 4 |
| 4.125% | इस साल एक और बढ़ोतरी | 12 |
| 3.875% | इस साल के लिए काम पूरा | 2 |
अठारह में से सोलह 2026 में कम से कम एक और बढ़ोतरी चाहते हैं। सिर्फ़ दो मानते हैं कि काम पूरा हो चुका।
बाक़ी अनुमान भी अपने चुपचाप तरीक़े से उतने ही सख़्त हैं:
| मध्य अनुमान | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| वास्तविक सकल घरेलू उत्पाद वृद्धि | 2.3% | 2.4% | 2.2% | 2.1% |
| बेरोज़गारी दर | 4.1% | 4.1% | 4.1% | 4.1% |
| पीसीई महंगाई | 3.7% | 2.3% | 2.1% | 2.0% |
| कोर पीसीई महंगाई | 3.4% | 2.5% | 2.2% | 2.0% |
| फ़ेडरल फ़ंड्स दर | 4.1% | 4.1% | 3.9% | 3.6% |
आख़िरी पंक्ति ध्यान से पढ़िए। मध्य प्रतिभागी 2027 में एक भी कटौती नहीं देखता — दर 2027 के अंत में ठीक वहीं रहती है जहां 2026 के अंत में। अठारह में से आठ तो 2027 को और भी ऊंचा, 4.375% पर रखते हैं। और महंगाई 2% तक 2029 में ही पहुंचती है, जो चुपचाप यह मान लेना है कि यह लंबी घिसाई होगी, कोई तेज़ मरम्मत नहीं।
समिति जिस दीर्घकालिक तटस्थ दर को 3.2% आंकती है, उसके मुक़ाबले आज का मध्य बिंदु 3.875% केवल मामूली रूप से प्रतिबंधात्मक है। आगे बढ़ने की गुंजाइश है और कोई इसे चरम नहीं कहेगा।
अक्टूबर की बैठक से क्या उम्मीद करें
अगली एफ़ओएमसी बैठक 27–28 अक्टूबर 2026 को है। उस बैठक में नया बिंदु-चित्र नहीं आएगा — अगला आर्थिक अनुमानों का सारांश दिसंबर में आएगा — लेकिन प्रेस कॉन्फ़्रेंस होगी, यानी आधा घंटा और, जिसमें वॉर्श किसी बात का वादा करने से इनकार करेंगे।
वायदा बाज़ार साल ख़त्म होने से पहले एक और बढ़ोतरी की ओर झुके हैं। बिंदु भी यही कहते हैं। असली सवाल यह नहीं कि होगी या नहीं, बल्कि यह कि किस बैठक में: अक्टूबर या दिसंबर।
मेरा नज़रिया, और इसे साफ़ तौर पर नज़रिया ही कहा जा रहा है:
अक्टूबर में ठहराव और दिसंबर में बढ़ोतरी थोड़ा अधिक संभावित रास्ता है, और मैं इसे आधे से थोड़ी ज़्यादा संभावना दूंगा। इंतज़ार करने का तर्क यह है कि वॉर्श ने अभी-अभी वही चीज़ ख़रीदी है जो उन्होंने जुलाई में चाही थी — यह देखने का समय कि रुझान पलटता है या नहीं। वे बार-बार कह चुके हैं कि रुझान मायने रखते हैं और अलग-अलग आंकड़े नहीं, और आज से अक्टूबर के अंत तक उपभोक्ता महंगाई का सिर्फ़ एक आंकड़ा आएगा, यानी एक ही बिंदु। दिसंबर की बैठक पूरे अनुमानों के सेट और दो अतिरिक्त महीनों के सबूत के साथ आती है।
लेकिन अक्टूबर की संभावना असली है और मैं इसे ख़ारिज नहीं करूंगा। वक्तव्य में लिखा था अधिक समयबद्ध। वॉर्श ने कहा कि समिति की कार्रवाई की कसौटी — यह भरोसा कि अंतर्निहित महंगाई 2% की ओर "स्पष्ट रूप से और पर्याप्त गति से" बढ़ रही है — अभी पूरी नहीं हुई। अगर सितंबर में पूरी नहीं हुई, तो एक महीने के आंकड़े से अक्टूबर में पूरी होने की संभावना कम है। इतिहास में फ़ेड जब बढ़ोतरी शुरू करता है तो एक बार पर शायद ही रुकता है; न्यूयॉर्क टाइम्स की एक पत्रकार ने ठीक इसी बिंदु पर दबाव डाला और उन्होंने साफ़ तौर पर खंडन करने से परहेज़ किया।
तीन चीज़ें पलड़े को अक्टूबर की कार्रवाई की ओर झुकाएंगी: कोर महंगाई का अनुमान से ऊपर आना, खाड़ी में नए तनाव से कच्चे तेल का चढ़ना, या रोज़गार की एक और मज़बूत रिपोर्ट। और तीन चीज़ें इसे ठहराव की ओर झुकाएंगी: कोर सेवाओं की क़ीमतों का सचमुच नीचे टूटना, तेल का भू-राजनीतिक प्रीमियम लौटाना, और श्रम आंकड़ों में कोई भी दरार — ख़ासकर लगातार दावों में उछाल।
एक चेतावनी। चूंकि वॉर्श पहले से वादा करने से इनकार करते हैं, बाज़ार अक्टूबर में सामान्य से कम निश्चितता के साथ उतरेगा। उस दिन उन्हीं जगहों पर ज़्यादा चौड़े उतार-चढ़ाव की उम्मीद रखिए जहां बुधवार को सबसे तेज़ हलचल हुई: क्षेत्रीय बैंक, लंबी अवधि के बॉन्ड, और वह सब कुछ जो लाभांश देकर जीता है।
आम पोर्टफ़ोलियो के लिए इसका क्या मतलब है
चार नतीजे, और इनमें से किसी के लिए ट्रेडिंग डेस्क की ज़रूरत नहीं।
नक़दी और छोटी अवधि के बॉन्ड सचमुच फिर से प्रतिस्पर्धी हैं। नीतिगत दर 3.75%–4.00% पर हो और 2027 तक अनुमानों में एक भी कटौती दर्ज न हो, तो कुछ सूखा बारूद बचाकर रखने की अवसर लागत लगभग शून्य है। दो साल पहले ऐसा नहीं था।
दर-संवेदनशील आमदनी पर दोबारा नज़र डालने की ज़रूरत है। अगर आप बिजली-पानी, दूरसंचार या रियल एस्टेट ट्रस्ट मुख्य रूप से यील्ड के लिए रखते हैं, तो आप 5% की जोखिम-मुक्त यील्ड से मुक़ाबला कर रहे हैं। लाभांश बढ़ता हुआ होना चाहिए, सिर्फ़ बड़ा नहीं।
बैंकों में निवेश अब दर पर नहीं, यील्ड कर्व पर लगाया गया दांव है। बैंकों को ऊंची दरें नहीं चाहिए; उन्हें ज़्यादा ढलान वाला कर्व चाहिए। जब तक छोटी और लंबी अवधि की यील्ड का अंतर नहीं चौड़ा होता, बढ़ोतरी इस समूह के लिए उलटी हवा है — और बैंक जितना छोटा और जमा पर जितना निर्भर, हवा उतनी तेज़।
और आदतन विकास शेयर मत बेचिए। बुधवार ने एक ही बात साबित की कि "ऊंची दरें तकनीक को मार देती हैं" वाली पुरानी आदत इस चक्र में काम नहीं कर रही, क्योंकि कृत्रिम बुद्धिमत्ता का पूंजी-ख़र्च चक्र अभी उन कंपनियों के मुनाफ़े पर बट्टा दर से बड़ी ताक़त रखता है।
अगर आप ये हलचलें बाद की समीक्षा के बजाय सीधे लाइव देखना चाहें, तो हमारा लाइव बहु-एजेंट कमांड रूम यही सेटअप किसी भी अमेरिकी शेयर पर चलाता है, सेक्टर वॉच बताता है कि कौन से समूह असल में चोट सोख रहे हैं, और स्वचालित पायलट किसी पोज़िशन पर नज़र रखकर तस्वीर बदलते ही आपको बताता है। योजनाएं और उनमें शामिल विश्लेषण सीमाएं मूल्य निर्धारण पृष्ठ पर हैं, और बाज़ार के दूसरे विश्लेषण कहानियाँ में मिलेंगे।
अक्सर पूछे जाने वाले सवाल
सितंबर 2026 में फ़ेड ने दरें कितनी बढ़ाईं?
0.25 प्रतिशत अंक, जिससे फ़ेडरल फ़ंड्स दर का लक्ष्य दायरा 3.50%–3.75% से बढ़कर 3.75%–4.00% हो गया। यह जुलाई 2023 के बाद पहली बढ़ोतरी थी और केविन वॉर्श के कार्यकाल की पहली।
क्या फ़ैसला सर्वसम्मत था?
हां। एफ़ओएमसी ने 12–0 से फ़ैसला किया, कोई असहमति नहीं। पिछले हफ़्तों में अधिकारी सार्वजनिक रूप से जितने बंटे दिख रहे थे, उसे देखते हुए यह उल्लेखनीय है।
केविन वॉर्श बाज़ हैं या कबूतर?
बाज़। वे महंगाई को "बहुत ऊंची और बहुत लंबे समय से" कहते हैं, 2006 से 2011 तक गवर्नर रहते हुए मात्रात्मक सहजता के आलोचक रहे, और क़ीमत स्थिरता को अपना प्रमुख ध्यान घोषित किया है। हालांकि वे असामान्य क़िस्म के बाज़ हैं: वे अग्रिम मार्गदर्शन देने से इनकार करते हैं और तटस्थ दर के ढांचे को शैक्षणिक रूप से दिलचस्प पर व्यावहारिक रूप से बेकार बताते हैं।
क्या फ़ेड अक्टूबर 2026 में फिर दरें बढ़ाएगा?
27–28 अक्टूबर की बैठक खुली हुई है। एफ़ओएमसी के अठारह में से सोलह प्रतिभागी 2026 में कम से कम एक और बढ़ोतरी का अनुमान लगाते हैं, और समिति ने कहा कि वह 2% महंगाई पर "अधिक समयबद्ध" वापसी चाहती है। वह बढ़ोतरी अक्टूबर में होगी या 8–9 दिसंबर की बैठक में, यह वाक़ई अनिश्चित है, और वॉर्श ने संकेत देने से साफ़ इनकार कर दिया।
दरें बढ़ीं तो बैंक शेयर क्यों गिरे?
क्योंकि बढ़ोतरी ने छोटी अवधि की फ़ंडिंग लागत बढ़ाई पर लंबी अवधि की क़र्ज़ आमदनी नहीं बढ़ाई, जिससे मार्जिन दब गया; और क्योंकि 5% के क़रीब की 10 वर्षीय यील्ड बैंकों के पास पहले से मौजूद बॉन्डों का मूल्य घटा देती है। Truist, U.S. Bancorp और PNC जैसे क्षेत्रीय बैंक लगभग 5% गिरे।
वॉर्श ने राष्ट्रपति ट्रंप के बारे में क्या कहा?
कुछ नहीं। तीन पत्रकारों ने व्हाइट हाउस के दबाव अभियान के बारे में पूछा और उन्होंने हर बार जवाब देने से इनकार किया, सिर्फ़ इतना कहा कि "स्वतंत्रता दोतरफ़ा रास्ता है" और फ़ेड "अपनी लेन में" रहना चाहता है।
निचोड़
एक चौथाई अंक असली ख़बर नहीं है। असली ख़बर दो हैं।
पहली, जिस अध्यक्ष को ख़ास तौर पर दरें घटाने के लिए नियुक्त किया गया था, उसने पद संभालने के 117वें दिन दरें बढ़ा दीं, हर सहयोगी से दस्तख़त करवा लिए, और फिर उस राष्ट्रपति का ज़िक्र तक करने से इनकार कर दिया जिसने उसे नियुक्त किया था। केंद्रीय बैंक की स्वतंत्रता आम तौर पर एक अमूर्त विचार होती है। बुधवार को वह नाम-दर-नाम हाज़िरी बन गई।
दूसरी, बाज़ार ने उन पर भरोसा किया। लंबी अवधि की यील्ड ढीली पड़ी, डॉलर मज़बूत हुआ, और बिकवाली पूरे सूचकांक में फैलने के बजाय उन्हीं कारोबारों में सिमटी रही जिन्हें सस्ता पैसा चाहिए। क़ीमतों के आंकड़ों में विश्वसनीयता ऐसी ही दिखती है।
वॉर्श बार-बार कहते हैं कि वे एक अनुशासन के प्रति प्रतिबद्ध हैं, किसी फ़ैसले के प्रति नहीं। निवेशकों को अब ऐसे फ़ेड की क़ीमत लगानी होगी जो उन्हें पहले से नहीं बताएगा कि वह क्या करने वाला है। यह पिछले दशक से ज़्यादा असहज है। और एक ही दोपहर के सबूत से देखें तो यह कहीं ज़्यादा गंभीर भी है।
संबंधित लेख
- वॉर्श की पहली फेड बैठक: डॉट प्लॉट दर वृद्धि की ओर मुड़ा
- 2026 मध्यावधि चुनाव और फेड: क्या सितंबर की दर कटौती खत्म है?
- ट्रंप ने वॉर्श को सराहा, जुलाई में फेड से दर कटौती की मांग
- 1983 से Fed की हर ब्याज दर वृद्धि साइकिल: S&P 500 और चिप शेयर
- वैश्विक बॉन्ड बिकवाली 2026: 30-वर्षीय प्रतिफल 19 साल के शिखर पर
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- जुलाई CPI रिपोर्ट 2026: महंगाई में गिरावट, फेड की बढ़ोतरी संदिग्ध
- उल्टा यील्ड कर्व और अमेरिकी मंदियाँ: एक पूर्ण संदर्भ तालिका
- जैक्सन होल 2026: क्या नवाचार फेड की नीति नए सिरे से लिखेगा?
संदर्भ
- Federal Reserve — एफ़ओएमसी वक्तव्य, 16 सितंबर 2026
- Federal Reserve — आर्थिक अनुमानों का सारांश, सितंबर 2026
- Federal Reserve — अध्यक्ष वॉर्श का जैक्सन होल भाषण, 28 अगस्त 2026
- Federal Reserve — एफ़ओएमसी बैठक कैलेंडर
- U.S. Department of the Treasury — दैनिक ट्रेज़री यील्ड कर्व दरें
- Bureau of Economic Analysis — व्यक्तिगत उपभोग व्यय मूल्य सूचकांक


