
Sysco का अपना प्रो फॉर्मा पढ़ना: Jetro के आँकड़े असल में क्या कहते हैं
15 सितंबर 2026 को Sysco Corporation (NYSE: SYY) ने 1,23,45,679 साधारण शेयरों का मूल्य 81.00 डॉलर प्रति शेयर तय किया। Sysco की 1 अरब डॉलर की शेयर बिक्री उसके लंबित Jetro Restaurant Depot अधिग्रहण के वित्तपोषण का आख़िरी और सबसे छोटा हिस्सा है, और अकेले देखें तो लगभग मामूली है: यह शेयरों की संख्या 2.57 प्रतिशत बढ़ाती है।
इसके साथ दाख़िल किए गए दस्तावेज़ मामूली नहीं हैं। शेयर बेचने के लिए Sysco को एक संशोधित प्रॉस्पेक्टस अनुपूरक प्रकाशित करना पड़ा और 14 सितंबर 2026 की तारीख़ वाली फ़ॉर्म 8-K की मौजूदा रिपोर्ट में तीन ऐसी चीज़ें सामने रखनी पड़ीं जो बाज़ार ने कभी नहीं देखी थीं: Jetro Restaurant Depot के अंकेक्षित संयुक्त वित्तीय विवरण, उसके प्रबंधन का विवेचन और विश्लेषण, और विलीन कंपनी के लिए पूरा अनंकेक्षित संक्षिप्त संयुक्त प्रो फॉर्मा आय विवरण।
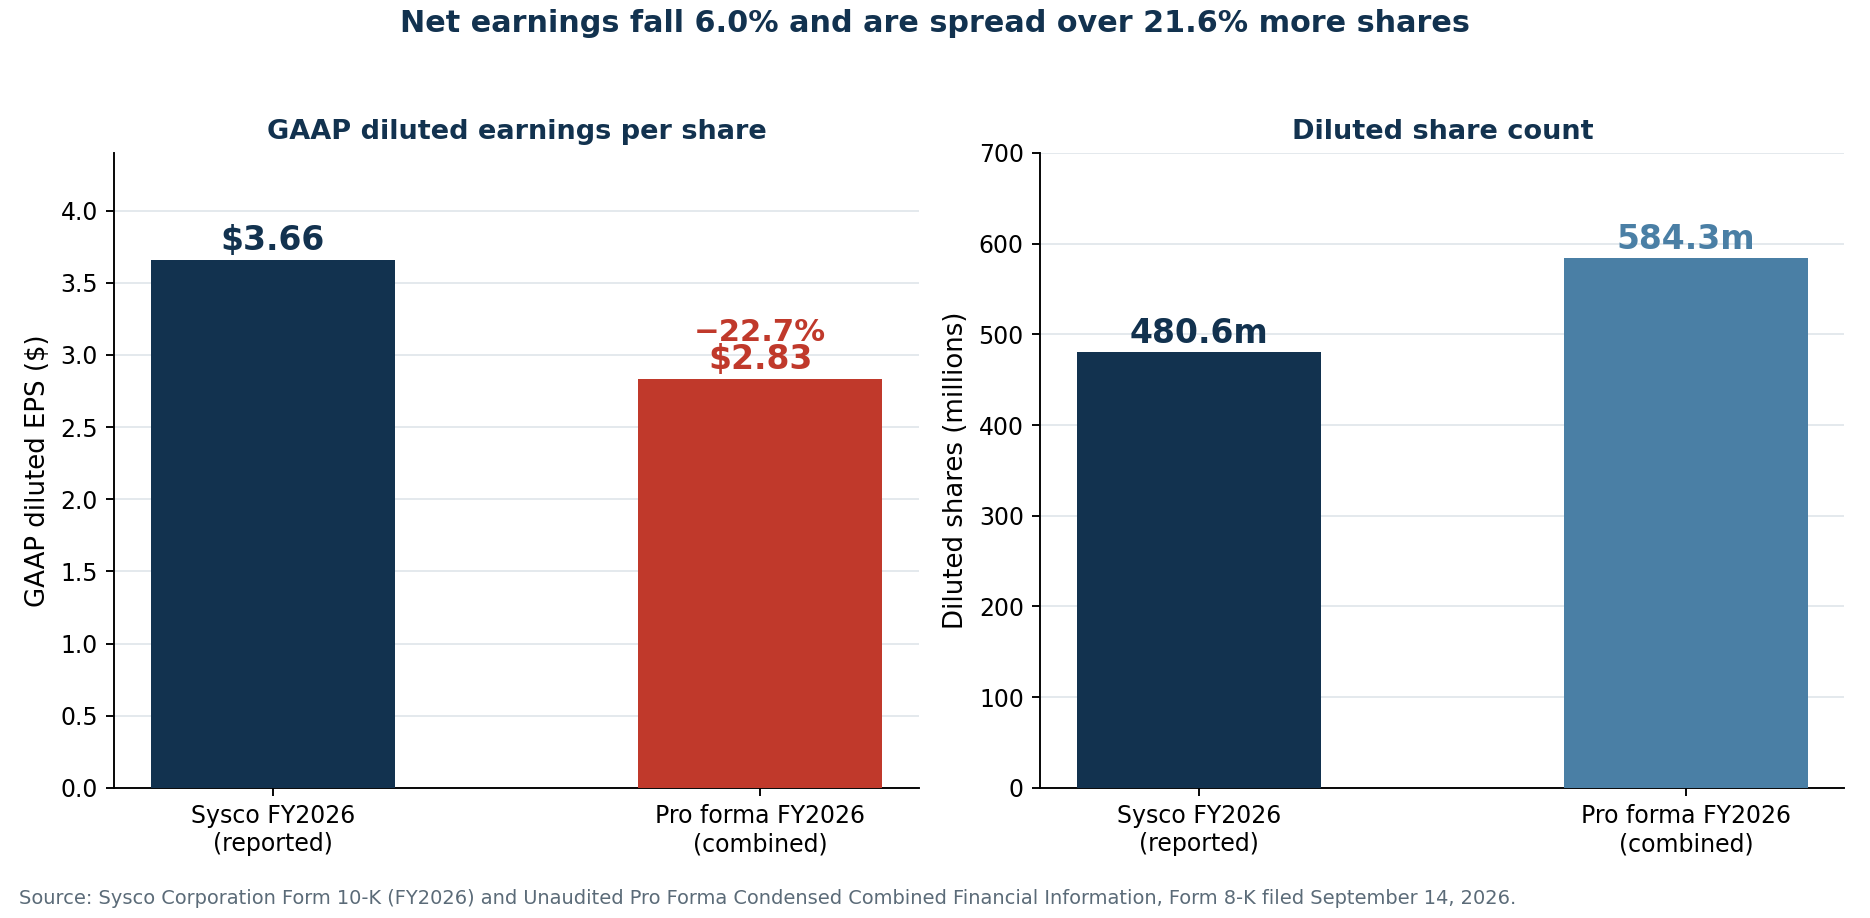
ये दस्तावेज़ उस सवाल का जवाब देते हैं जिसके इर्द-गिर्द सुर्खियाँ अब तक सिर्फ़ अनुमान लगा रही थीं। Sysco का अपना प्रो फॉर्मा विवरण दिखाता है कि यदि सौदा वित्त वर्ष 2026 की शुरुआत में पूरा हो गया होता, तो संयुक्त तनुकृत प्रति शेयर आय 3.66 डॉलर के बजाय 2.83 डॉलर होती, यानी 22.7 प्रतिशत की गिरावट। यह किसी मंदड़िये विश्लेषक का अनुमान नहीं है। यह ख़ुद कंपनी का गणित है, जिस पर प्रतिभूति निर्गम के लिए हस्ताक्षर हुए हैं।
यह लेख पंक्ति दर पंक्ति देखता है कि दस्तावेज़ क्या कहते हैं: तनुकरण की सटीक सीढ़ी, प्रो फॉर्मा आय विवरण, वह सेतु जो बताता है कि "समायोजित प्रति शेयर आय में वृद्धि" और "लेखांकन प्रति शेयर आय में 23 प्रतिशत गिरावट" दोनों एक साथ सच क्यों हैं, Jetro के विपणन आँकड़ों के पीछे के अंकेक्षित नंबर, 29 अरब डॉलर की ख़रीद क़ीमत तुलन-पत्र में असल में कहाँ बैठती है, और ऋण घटाने की योजना नक़दी में कितनी माँग करती है। सौदे पर नज़र रखने वाले निवेशक SYY के दस्तावेज़, क़ीमत की चाल और नियामकीय ख़बरें SimianX AI के साथ देख सकते हैं।
सभी आँकड़े 16 सितंबर 2026 तक के SEC दस्तावेज़ों और बाज़ार आँकड़ों से लिए गए हैं।
निर्गम, ठीक-ठीक
Sysco ने 14 सितंबर को बाज़ार बंद होने के बाद निर्गम की घोषणा की और अगली शाम मूल्य तय किया। शर्तें सटीक हैं, और यहाँ सटीकता मायने रखती है क्योंकि तनुकरण पर लगभग सारी टीका-टिप्पणी गोल किए हुए आँकड़ों से चल रही है।
| निर्गम की शर्त | मूल सौदा | पूर्ण अतिरिक्त आवंटन सहित |
|---|---|---|
| प्रस्तावित शेयर | 1,23,45,679 | 1,41,97,530 |
| जनता के लिए मूल्य | 81.00 $ | 81.00 $ |
| सकल प्राप्ति | 1,000.0 मिलियन $ | 1,150.0 मिलियन $ |
| प्रति शेयर हामीदारी छूट | 2.43 $ | 2.43 $ |
| कुल हामीदारी छूट | 30.0 मिलियन $ | 34.5 मिलियन $ |
| Sysco को शुद्ध प्राप्ति | 967.4 मिलियन $ | 1.1 अरब $ |
| पहले बकाया शेयर (9 सित. 2026) | 47,95,68,281 | 47,95,68,281 |
| बाद में बकाया शेयर | 49,19,13,960 | 49,37,65,811 |
| शेयर संख्या में वृद्धि | 2.574% | 2.960% |
हामीदारों का अतिरिक्त आवंटन विकल्प ठीक 18,51,851 अतिरिक्त शेयरों का है। मूल सौदे में Goldman Sachs & Co. LLC ने 44,44,444 शेयर और TD Securities (USA) LLC ने 29,62,962 शेयर लिए, शेष तेरह अन्य बैंकों में बँटा।
दो बातों पर ज़ोर देना ज़रूरी है। पहली, यह निर्गम Jetro अधिग्रहण के पूरा होने पर निर्भर नहीं है। यदि सौदा टूटता है तो शेयर बकाया बने रहेंगे और Sysco रक़म सामान्य कॉर्पोरेट उद्देश्यों के लिए रख लेगी। दूसरी, Sysco के पास शेयर-आधारित पारिश्रमिक योजनाओं के तहत 3,38,78,051 आरक्षित शेयर और हैं, जो ऊपर की तालिका की किसी भी गिनती में शामिल नहीं हैं।
81.00 डॉलर का मूल्य 14 सितंबर के 83.54 डॉलर के बंद भाव पर 3.04 प्रतिशत की छूट था। नए निर्गम में यह एक सामान्य रियायत है। इसके बाद जो हुआ वह कम सामान्य था: SYY 15 सितंबर को 79.60 डॉलर और 16 सितंबर को 78.71 डॉलर पर बंद हुआ, यानी नए निवेशकों द्वारा चुकाए गए मूल्य से 2.8 प्रतिशत नीचे, और कारोबार 1.37 करोड़ तथा 63 लाख शेयरों का रहा, जबकि सामान्य कारोबार 20 से 40 लाख शेयरों का होता है।
तनुकरण की सीढ़ी में तीन पायदान हैं, एक नहीं
1 अरब डॉलर का निर्गम शेयर संख्या बदलने वाली तीन घटनाओं में सबसे छोटा है। Sysco सौदा पूरा होने पर Jetro के मालिकों को 9.15 करोड़ शेयर भी जारी करेगी, जो 82.11 डॉलर के संदर्भ मूल्य पर प्रो फॉर्मा में 7,514 मिलियन डॉलर का ब्लॉक है।
| चरण | बकाया शेयर | पुराने शेयरधारकों की हिस्सेदारी |
|---|---|---|
| निर्गम से पहले (9 सित. 2026) | 47,95,68,281 | 100.00% |
| 1 अरब डॉलर के निर्गम के बाद | 49,19,13,960 | 97.49% |
| Jetro मालिकों को 9.15 करोड़ शेयर के बाद | 58,34,13,960 | 82.20% |
| पूर्ण अतिरिक्त आवंटन का प्रयोग होने पर | 58,52,65,811 | 81.94% |
प्रो फॉर्मा विवरण 58,42,90,988 तनुकृत शेयरों का उपयोग करता है, जिसमें भारांकन प्रभाव और शेयर योजनाओं से होने वाला तनुकरण शामिल है।
शेयर निर्गम पुराने शेयरधारकों से स्वामित्व के 2.5 प्रतिशत अंक लेता है। अधिग्रहण के शेयर उनसे 15.3 अंक और लेते हैं। निर्गम पर बहस करना तनुकरण के छठे हिस्से पर बहस करना है।
शेयर से वित्तपोषित सौदों को अक्सर सुर्ख़ी में छपे निर्गम से आँका जाता है, पूरी सीढ़ी से नहीं — ठीक वही चूक निवेशकों ने Amazon के Qualcomm चिप समझौते को पढ़ते समय की थी, जहाँ घोषित ब्लॉक अंतिम गिनती का केवल एक हिस्सा था।
यही वजह है कि निर्गम अकेले निवेश का सवाल नहीं है, और यही वजह है कि आख़िरी 1 अरब डॉलर को ऋण के बजाय इक्विटी से जुटाने का Sysco का निर्णय बचाव योग्य है। प्रो फॉर्मा वित्तपोषण अनुसूची जिस लगभग 5.6 प्रतिशत मिश्रित दर का संकेत देती है, उस पर आख़िरी अरब के लिए ऋण के बजाय शेयर का उपयोग सालाना लगभग 5.6 करोड़ डॉलर के कर-पूर्व ब्याज से बचाता है और उन निवेश-श्रेणी रेटिंगों की रक्षा करता है जो बाक़ी 20.9 अरब की लागत तय करती हैं।
Sysco का अपना प्रो फॉर्मा आय विवरण
यही वह तालिका है जो पूरी बहस का ढाँचा बदल देती है। यह सीधे 14 सितंबर के फ़ॉर्म 8-K के परिशिष्ट 99.3 से आती है और संयुक्त कंपनी को ऐसे दिखाती है मानो सौदा 29 जून 2025 को पूरा हो चुका हो।
| वित्त वर्ष, मिलियन $ | प्रो फॉर्मा 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| बिक्री | 1,00,561 | 84,553 | 81,370 | 78,844 |
| बिक्री की लागत | 81,810 | 68,914 | 66,401 | 64,236 |
| सकल लाभ | 18,751 | 15,639 | 14,969 | 14,608 |
| परिचालन व्यय | 14,594 | 12,544 | 11,881 | 11,406 |
| परिचालन लाभ | 4,157 | 3,095 | 3,088 | 3,202 |
| ब्याज व्यय | 2,008 | 717 | 635 | 607 |
| अन्य व्यय (आय), शुद्ध | 75 | 102 | 38 | 30 |
| कर-पूर्व लाभ | 2,074 | 2,276 | 2,415 | 2,565 |
| आयकर | 423 | 519 | 587 | 610 |
| शुद्ध लाभ | 1,651 | 1,757 | 1,828 | 1,955 |
| तनुकृत प्रति शेयर आय | 2.83 $ | 3.66 $ | — | — |
| तनुकृत शेयर | 58,42,90,988 | 48,06,12,203 | — | — |
नीचे की तीन पंक्तियाँ एक साथ पढ़िए। बिक्री 18.9 प्रतिशत बढ़ती है। परिचालन लाभ 34.3 प्रतिशत बढ़ता है। और शुद्ध लाभ 6.0 प्रतिशत घटता है, क्योंकि ब्याज व्यय लगभग तिगुना हो जाता है — 717 मिलियन से 2,008 मिलियन डॉलर। 21.6 प्रतिशत अधिक शेयरों पर बँटकर तनुकृत प्रति शेयर आय 3.66 से गिरकर 2.83 डॉलर रह जाती है।
वही दस्तावेज़ EBITDA का दृश्य भी देता है:
| मिलियन $ | प्रो फॉर्मा 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| कुछ मदों के लिए समायोजित EBITDA | 6,608 | 4,387 |
| समायोजित EBITDA मार्जिन | 6.6% | 5.2% |
| मूल्यह्रास और परिशोधन | 1,705 | 976 |
| शुद्ध ऋण | 32,286 | 11,730 |
| शुद्ध ऋण / समायोजित EBITDA | 4.89 गुना | 2.67 गुना |
मार्जिन वाक़ई सुधरता है — समायोजित EBITDA पंक्ति पर 5.2 से 6.6 प्रतिशत तक पहुँचना वास्तविक संरचनात्मक लाभ है, और तेज़ी के पक्ष का सबसे मज़बूत तथ्य यही है। समस्या EBITDA के नीचे की हर चीज़ में है।
"प्रति शेयर आय में वृद्धि" और 23 प्रतिशत गिरावट दोनों सच क्यों हैं
Sysco पहले वर्ष में मध्यम से ऊँचे एकल अंक की समायोजित प्रति शेयर आय वृद्धि और दूसरे वर्ष में दस से पंद्रह प्रतिशत का मार्गदर्शन देती है। ये कथन भ्रामक नहीं हैं। पर ये ऊपर के प्रो फॉर्मा जैसी चीज़ भी नहीं नापते। दस्तावेज़ हमें यह अंतर ठीक-ठीक मापने देते हैं।
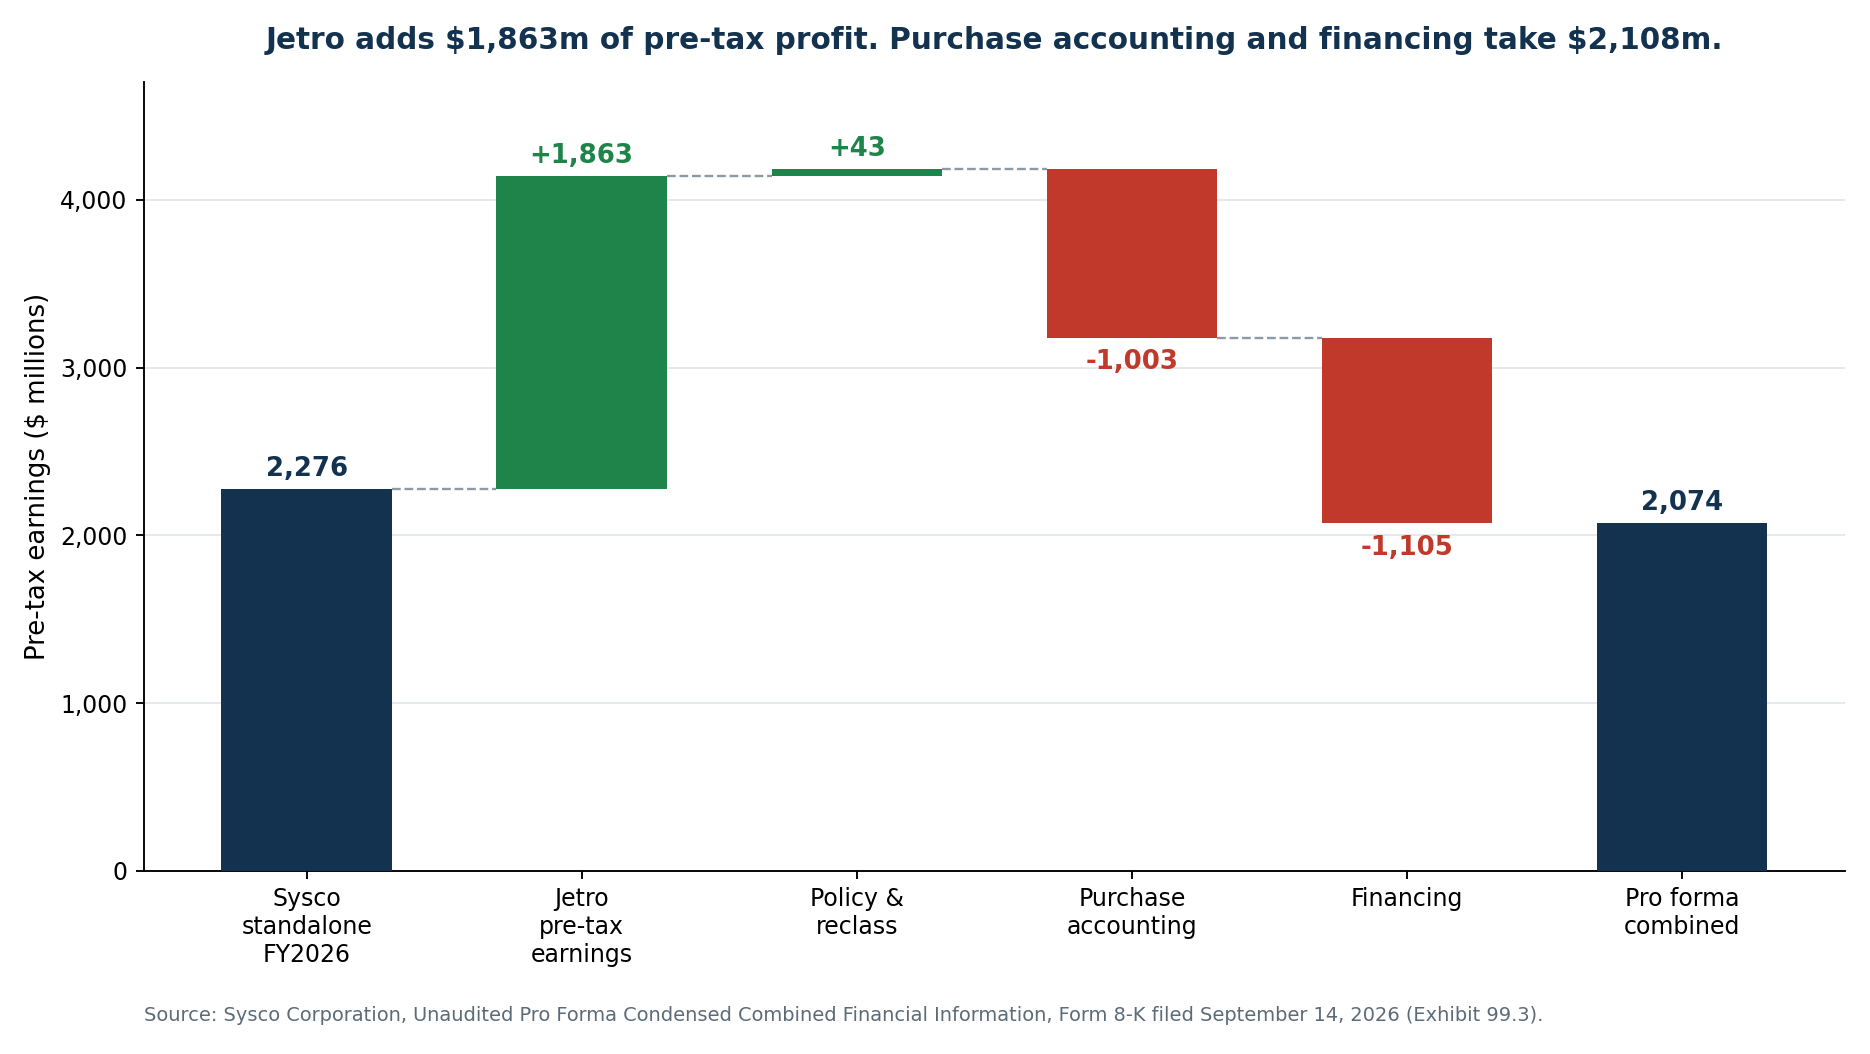
| कर-पूर्व लाभ सेतु, मिलियन $ | राशि |
|---|---|
| अकेली Sysco का कर-पूर्व लाभ, 2026 | 2,276 |
| जोड़: Jetro का कर-पूर्व लाभ (27 जून 2026 तक 12 माह) | +1,863 |
| जोड़: लेखा नीति और पुनर्वर्गीकरण समायोजन | +43 |
| घटा: ख़रीद लेखांकन समायोजन | −1,003 |
| घटा: वित्तपोषण समायोजन | −1,105 |
| प्रो फॉर्मा कर-पूर्व लाभ | 2,074 |
Jetro 1,863 मिलियन डॉलर का कर-पूर्व लाभ लाती है। ख़रीद लेखांकन और वित्तपोषण मिलकर 2,108 मिलियन ले जाते हैं — अधिगृहीत कारोबार जितना कमाता है उससे 245 मिलियन अधिक।
ख़रीद लेखांकन की मद और आगे टूटती है:
| ख़रीद लेखांकन के व्यय, मिलियन $ | राशि |
|---|---|
| अधिगृहीत पहचान योग्य अमूर्त संपत्तियों का परिशोधन | 626 |
| पुनर्मूल्यांकित संयंत्र एवं उपकरण का मूल्यह्रास | 91 |
| घटा: Jetro के अपने ऐतिहासिक मूल्यह्रास का प्रत्यावर्तन | −66 |
| ग़ैर-आवर्ती लेनदेन लागत | 191 |
| ग़ैर-आवर्ती प्रतिधारण बोनस | 118 |
| ग़ैर-आवर्ती हस्तांतरण कर | 49 |
| घटा: Jetro के ब्याज दर स्वैप परिशोधन को हटाना | −6 |
| कुल | 1,003 |
समायोजित प्रति शेयर आय अमूर्त परिशोधन के 626 मिलियन डॉलर को छोड़ देती है। यह अकेली पंक्ति — ग़ैर-नक़दी, वास्तविक और वर्षों तक चलने वाली — Jetro के परिचालन लाभ के लगभग 32 प्रतिशत के बराबर है। इसमें लेनदेन, प्रतिधारण और हस्तांतरण कर की 358 मिलियन की एकबारगी लागतें जोड़ दीजिए, जो सचमुच दोबारा नहीं आएँगी, और "ऊँचे एकल अंक की वृद्धि" तथा "लेखांकन प्रति शेयर आय 23 प्रतिशत नीचे" के बीच की पूरी दूरी मिल जाती है।
दोनों में से कोई आँकड़ा ग़लत नहीं है। वे अलग-अलग सवालों के जवाब देते हैं। समायोजित आय पूछती है कि नक़दी का अर्थशास्त्र सुधरता है या नहीं। लेखांकन आय पूछती है कि संयुक्त कंपनी का एक शेयर किसका स्वामी है। जिस कंपनी की घोषित प्रतिबद्धता रिपोर्ट किए गए लाभ से नक़द में दिया जाने वाला लाभांश हो, उसके लिए दोनों मायने रखते हैं।
Jetro के अंकेक्षित विवरण क्या दिखाते हैं
14 सितंबर तक Jetro Restaurant Depot का वर्णन लगभग पूरी तरह Sysco की लेनदेन सामग्री से ही होता था: 2025 में लगभग 16 अरब डॉलर राजस्व, क़रीब 2.1 अरब EBITDA, तक़रीबन 1.9 अरब मुक्त नक़दी प्रवाह। JRD Unico, Inc. और सहयोगी कंपनियों के अंकेक्षित संयुक्त वित्तीय विवरण अब सार्वजनिक हैं, और वे सारांश से कहीं अधिक दिलचस्प हैं।
| JRD Unico संयुक्त, मिलियन $ | 2025 (27 दिस. तक) | 2024 (28 दिस. तक) | परिवर्तन |
|---|---|---|---|
| बिक्री | 15,812.2 | 15,331.3 | +3.14% |
| सकल लाभ | 2,937.9 | 2,830.0 | +3.81% |
| सकल मार्जिन | 18.58% | 18.46% | +12 आधार अंक |
| विक्रय, सामान्य एवं प्रशासनिक व्यय | 997.1 | 968.1 | +2.99% |
| परिचालन लाभ | 1,940.9 | 1,861.9 | +4.24% |
| परिचालन मार्जिन | 12.28% | 12.14% | +14 आधार अंक |
| ब्याज व्यय | 186.5 | 165.1 | — |
| संबंधित पक्षों को ब्याज व्यय | 84.6 | 138.2 | — |
| कर-पूर्व लाभ | 1,666.7 | 1,603.1 | +3.97% |
| शुद्ध लाभ | 1,197.0 | 1,173.1 | +2.04% |
| शुद्ध मार्जिन | 7.57% | 7.65% | −8 आधार अंक |
मार्जिन की कहानी सच्ची है। खाद्य वितरण में 12.3 प्रतिशत का परिचालन मार्जिन असाधारण है; वित्त वर्ष 2026 में Sysco का समायोजित EBITDA मार्जिन 5.2 प्रतिशत था। 15.8 अरब की बिक्री पर केवल 67.4 मिलियन डॉलर का मूल्यह्रास-परिशोधन और 137.2 मिलियन का पूँजीगत व्यय एक असामान्य रूप से संपत्ति-हल्के और ऊँचे प्रतिफल वाले कारोबार का चित्र खींचते हैं।
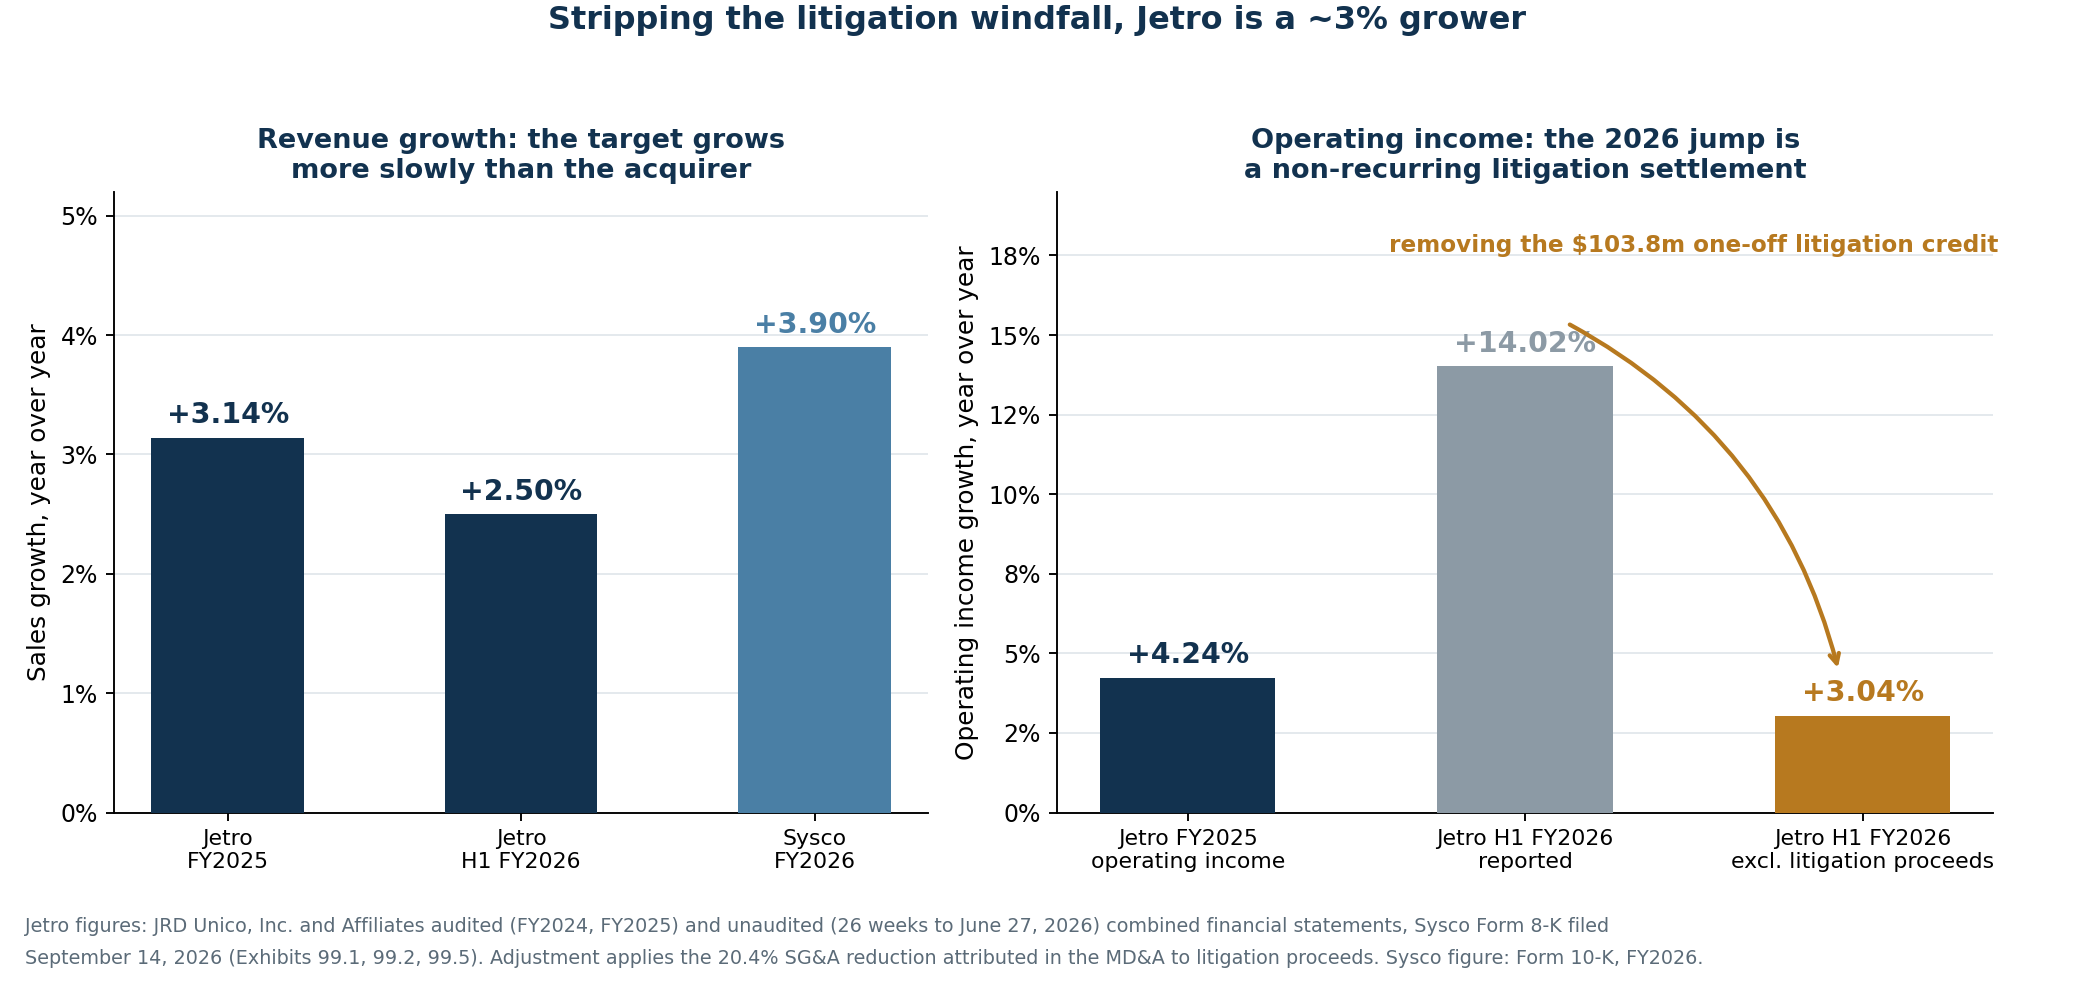
वृद्धि की कहानी वह जगह है जहाँ अंकेक्षित विवरण और विपणन सामग्री अलग हो जाते हैं। Jetro की बिक्री 2025 में 3.14 प्रतिशत बढ़ी। Sysco की अपनी बिक्री वित्त वर्ष 2026 में 3.9 प्रतिशत बढ़ी। वृद्धि का इंजन बताकर जो कंपनी ख़रीदी जा रही है, वह ख़रीदार से धीमी बढ़ रही है।
2026 की तेज़ी एक मुक़दमे का निपटारा है
वित्त वर्ष 2026 की पहली छमाही नाटकीय रूप से बेहतर दिखती है, और यही वह आँकड़ा है जिसे सबसे अधिक संभावना है कि सौदे के सफल होने के प्रमाण के रूप में उद्धृत किया जाएगा।
| JRD Unico, 27 जून तक 26 सप्ताह, मिलियन $ | पहली छमाही 2026 | पहली छमाही 2025 | परिवर्तन |
|---|---|---|---|
| बिक्री | 8,061.7 | 7,864.7 | +2.50% |
| सकल लाभ | 1,519.5 | 1,454.0 | +4.50% |
| विक्रय, सामान्य एवं प्रशासनिक व्यय | 441.8 | 508.8 | −13.2% |
| परिचालन लाभ (रिपोर्ट किया गया) | 1,077.7 | 945.2 | +14.02% |
| शुद्ध लाभ | 708.7 | 567.0 | +25.0% |
बिक्री 2.5 प्रतिशत बढ़ने पर परिचालन लाभ का 14 प्रतिशत बढ़ना उल्लेखनीय परिणाम है। Jetro के अपने प्रबंधन विवेचन में इसका कारण दिया है: "विभिन्न ग़ैर-आवर्ती मुक़दमों के निपटारे से प्राप्त रक़म के कारण विक्रय, सामान्य एवं प्रशासनिक व्यय में 20.4 प्रतिशत की कमी आई।"
पिछले वर्ष के 508.8 मिलियन डॉलर के आधार पर 20.4 प्रतिशत की कमी लगभग 103.8 मिलियन डॉलर की एकबारगी मुक़दमा प्राप्ति के बराबर है, जिसे सामान्य व्यय में क्रेडिट के रूप में दर्ज किया गया।
| पहली छमाही 2026 के परिचालन लाभ का समायोजन, मिलियन $ | राशि |
|---|---|
| रिपोर्ट किया गया परिचालन लाभ | 1,077.7 |
| घटा: मुक़दमा निपटारे से अनुमानित प्राप्ति | −103.8 |
| समायोजित परिचालन लाभ | 973.9 |
| पहली छमाही 2025 का परिचालन लाभ | 945.2 |
| समायोजित वृद्धि | +3.04% |
अप्रत्याशित लाभ हटा दें तो Jetro का परिचालन लाभ लगभग 3 प्रतिशत बढ़ा — 2025 के अपने परिणाम के अनुरूप, और किसी तेज़ होते कारोबार के बजाय स्थिर रूप से चक्रवृद्धि करते परिपक्व कारोबार के अनुरूप। वही विवेचन बताता है कि Jetro ने वित्त वर्ष 2024 में पाँच और वित्त वर्ष 2025 में पाँच नए गोदाम खोले, जो ठीक वही रफ़्तार है जिसका संकेत Sysco के "कम से कम अगले दो दशकों में 125 से अधिक नए स्थान" से मिलता है।
मालिकों का बनाया हुआ तुलन-पत्र
अंकेक्षित विवरण यह भी दिखाते हैं कि Leonard Green & Partners और उसके सह-निवेशकों के अधीन Jetro कैसी कंपनी रही है।
| JRD Unico का तुलन-पत्र, मिलियन $ | 27 जून 2026 | 27 दिस. 2025 | 28 दिस. 2024 |
|---|---|---|---|
| कुल संपत्तियाँ | 3,383.0 | 3,183.9 | 3,059.8 |
| कुल ऋण (संबंधित पक्ष सहित) | 5,778.6 | 6,235.3 | 6,844.1 |
| कुल देयताएँ | 7,434.3 | 7,711.7 | 8,326.5 |
| कोषागार शेयर, लागत पर | (2,614.1) | (2,614.1) | (2,614.1) |
| कुल ऋणात्मक इक्विटी | (4,051.3) | (4,527.8) | (5,266.7) |
Jetro पर 4.05 अरब डॉलर की ऋणात्मक इक्विटी है। यह किसी संकट का नहीं, ऋण-आधारित पुनर्पूँजीकरण का हस्ताक्षर है — कारोबार बेहद लाभदायक है — पर यह बताता है कि नक़दी कहाँ जाती रही।
| Jetro के मालिकों को लौटाई गई नक़दी, मिलियन $ | 2024 | 2025 | पहली छमाही 2026 | कुल |
|---|---|---|---|---|
| चुकाया गया लाभांश | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| शेयरधारक ऋणों की अदायगी | 750.0 | 309.4 | 385.8 | 1,445.2 |
| कोषागार शेयर नोट की अदायगी | 933.3 | — | — | 933.3 |
| कुल | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
जून 2026 तक के तीस महीनों में Jetro के मालिकों ने लगभग 4.1 अरब डॉलर निकाले। अब Sysco जो बचा है उसके लिए 29.0 अरब चुका रही है। यह किसी अनुचित बात का आरोप नहीं है; लाभांश पुनर्पूँजीकरण निजी इक्विटी की सामान्य प्रथा है। यह क़ीमत के लिए संदर्भ है।
"1.9 अरब डॉलर का मुक्त नक़दी प्रवाह" दरअसल EBITDA घटा पूँजीगत व्यय है
Sysco की लेनदेन सामग्री Jetro के लगभग 1.9 अरब डॉलर के मुक्त नक़दी प्रवाह और 90 प्रतिशत से ऊपर की रूपांतरण दर का हवाला देती है। निवेशक प्रस्तुति की पाद-टिप्पणी परिभाषा साफ़ लिखती है: मुक्त नक़दी प्रवाह की गणना समायोजित EBITDA घटा पूँजीगत व्यय के रूप में की गई है।
अंकेक्षित नक़दी प्रवाह विवरण पारंपरिक गणना देता है।
| 2025 में Jetro का नक़दी सृजन, मिलियन $ | राशि |
|---|---|
| प्रचारित "मुक्त नक़दी प्रवाह" (समायोजित EBITDA − पूँजीगत व्यय) | ~1,900 |
| अंकेक्षित EBITDA (परिचालन लाभ + मूल्यह्रास-परिशोधन) | 2,008.3 |
| घटा: पूँजीगत व्यय | −137.2 |
| प्रचारित माप के बराबर | 1,871.1 |
| घटा: चुकाया गया ब्याज (संबंधित पक्ष सहित) | −271.1 |
| घटा: नक़द में चुकाया गया आयकर | −469.7 |
| अंकेक्षित परिचालन नक़दी प्रवाह घटा पूँजीगत व्यय | 1,081.4 |
प्रचारित आँकड़ा पारंपरिक आँकड़े से 1.76 गुना है, क्योंकि यह ब्याज और कर से पहले निकाला जाता है। प्रचारित नक़दी आँकड़े और सचमुच बचने वाली नक़दी के बीच की यही खाई बड़ी टेक कंपनियों के पूँजीगत व्यय चक्र में भी चलती है। यही परिभाषा "5.5 अरब डॉलर का संयुक्त मुक्त नक़दी प्रवाह" वाली सुर्ख़ी बनाती है: लगभग 6.4 अरब संयुक्त समायोजित EBITDA घटा क़रीब 0.9 अरब पूँजीगत व्यय। Sysco का प्रो फॉर्मा दिखाता है कि उन मदों के बाद क्या बचता है जिन्हें वह परिभाषा छोड़ देती है: 2,008 मिलियन ब्याज और 423 मिलियन कर।
यह पूरे विश्लेषण का सबसे महत्वपूर्ण समायोजन है, और यह हर गुणक को नए सिरे से गढ़ता है:
| 28,996 मिलियन डॉलर की कुल ख़रीद क़ीमत पर मूल्यांकन परीक्षण | गुणक |
|---|---|
| उद्यम मूल्य / 2025 बिक्री (15,812 मिलियन $) | 1.83 गुना |
| उद्यम मूल्य / 2025 EBITDA (2,008 मिलियन $) | 14.4 गुना |
| उद्यम मूल्य / 2025 परिचालन लाभ (1,941 मिलियन $) | 14.9 गुना |
| उद्यम मूल्य / जून 2026 तक 12 माह का परिचालन लाभ (2,073 मिलियन $) | 14.0 गुना |
| उद्यम मूल्य / प्रचारित मुक्त नक़दी प्रवाह (1,900 मिलियन $) | 15.3 गुना |
| उद्यम मूल्य / अंकेक्षित मुक्त नक़दी प्रवाह (1,081 मिलियन $) | 26.8 गुना |
| उद्यम मूल्य / 2025 शुद्ध लाभ (1,197 मिलियन $) | 24.2 गुना |
| वार्षिक तालमेल लाभ (250 मिलियन $) ख़रीद क़ीमत के % में | 0.86% |
Sysco ने Jetro के परिचालन लाभ का 14.6 गुना और तालमेल लाभ के बाद लगभग 13 गुना बताया। परिचालन लाभ के हिसाब से यह मोटे तौर पर सही है। मालिक जो नक़दी सचमुच अपने पास रख सकते हैं उसके हिसाब से गुणक 27 के क़रीब है। ख़रीदार गणित पर शायद ही कभी विवाद करते हैं; वे हर पर विवाद करते हैं — यही बहस Nvidia द्वारा Hugging Face की 12.9 अरब डॉलर में ख़रीद में भी चली थी।
29 अरब डॉलर तुलन-पत्र में कहाँ बैठते हैं
प्रो फॉर्मा ख़रीद क़ीमत का आवंटन करता है। प्रतिफल इस तरह बनता है:
| अनुमानित कुल ख़रीद क़ीमत, मिलियन $ | राशि |
|---|---|
| सौदा पूरा होने पर हस्तांतरित नक़दी | 15,578 |
| Jetro के मौजूदा ऋण का भुगतान | 5,812 |
| Jetro की इक्विटी मूल्यवृद्धि इकाइयाँ | 92 |
| Sysco Holdings के 9.15 करोड़ शेयर, 82.11 डॉलर पर | 7,514 |
| कुल | 28,996 |
और आवंटन:
| प्रारंभिक ख़रीद क़ीमत आवंटन, मिलियन $ | राशि |
|---|---|
| अमूर्त संपत्तियाँ | 10,000 |
| संयंत्र एवं उपकरण (1,664 मिलियन डॉलर से पुनर्मूल्यांकित) | 2,952 |
| स्कंध (599 मिलियन डॉलर से पुनर्मूल्यांकित) | 1,010 |
| अन्य अधिगृहीत संपत्तियाँ | 670 |
| कुल अधिगृहीत संपत्तियाँ | 14,632 |
| घटा: ग्रहण की गई देयताएँ (2,805 मिलियन डॉलर आस्थगित कर सहित) | −4,364 |
| साख को छोड़कर अधिगृहीत शुद्ध संपत्तियाँ | 10,268 |
| साख | 18,728 |
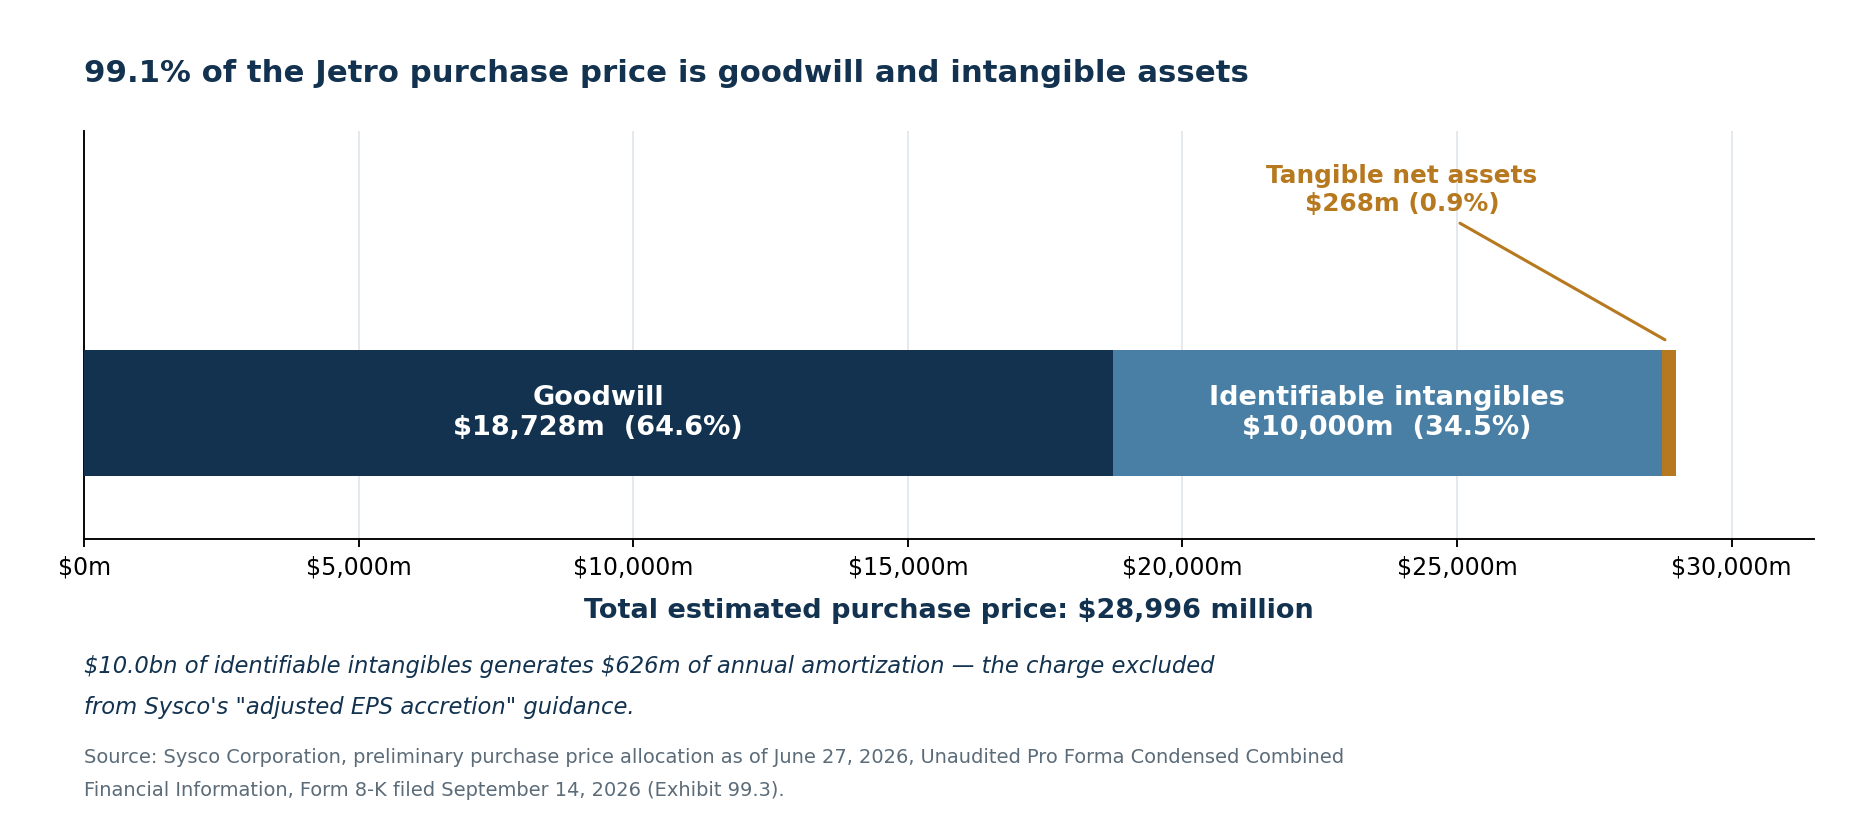
साख ख़रीद क़ीमत का 64.6 प्रतिशत है। साख और अमूर्त संपत्तियाँ मिलाकर 28,728 मिलियन डॉलर, यानी 99.1 प्रतिशत बनती हैं। 10,000 मिलियन की अमूर्त संपत्तियाँ घटाने पर अधिगृहीत मूर्त शुद्ध संपत्तियाँ केवल 268 मिलियन डॉलर रह जाती हैं, यानी Sysco जो चुका रही है उसका एक प्रतिशत का दसवाँ हिस्सा भी नहीं।
यह अपने आप में दोषसिद्धि नहीं है। Restaurant Depot का मूल्य सचमुच उसके ग्राहक संबंधों, स्थानों और ब्रांड में है, और उन्हें आँकने में प्रयुक्त रॉयल्टी-मुक्ति तथा बहु-अवधि अधिशेष आय विधियाँ मानक हैं। पर इसके दो अर्थ हैं। 626 मिलियन का वार्षिक परिशोधन उसी दस अरब की अमूर्त संपत्ति का लेखांकन परिणाम है, और ठीक वही आँकड़ा है जिसे "समायोजित प्रति शेयर आय" हटा देती है। और 18.7 अरब की साख का अर्थ है 18.7 अरब का भावी हानि-मूल्यांकन जोखिम, यदि रेस्तराँ माँग या Jetro के मार्जिन बिगड़ते हैं।
वित्तपोषण: 20.9 अरब, पाँच चरणों में जुटाए गए
शेयर निर्गम साढ़े पाँच महीनों में खड़े किए गए वित्तपोषण पैकेज का दिखने वाला सिरा है।
| तारीख़ | चरण | सेतु प्रतिबद्धता पर प्रभाव |
|---|---|---|
| 30 मार्च 2026 | 22.0 अरब डॉलर की 364-दिवसीय असुरक्षित वरिष्ठ सेतु सुविधा प्रतिबद्ध | 22.00 अरब $ |
| 13 अप्रैल 2026 | प्रतिबद्धता में तेरह और बैंक शामिल | 22.00 अरब $ |
| 16 अप्रैल 2026 | 3.0 अरब डॉलर का सावधि ऋण करार हस्ताक्षरित | 19.00 अरब $ |
| 16 अप्रैल 2026 | 3.0 अरब डॉलर की घूर्णी सुविधा प्रतिस्थापित (सौदे के बाद 4.0 अरब हो जाएगी) | 19.00 अरब $ |
| 4 सित. 2026 | 750 मिलियन डॉलर का CoBank विलंबित-आहरण सावधि ऋण (375 मिलियन 6 वर्ष + 375 मिलियन 8 वर्ष) | 18.25 अरब $ |
| 15 सित. 2026 | 1.0 अरब डॉलर की साधारण इक्विटी का मूल्य निर्धारित | 18.25 अरब $ |
6.6 अरब डॉलर के प्रो फॉर्मा समायोजित EBITDA के मुक़ाबले 20.9 अरब डॉलर का ऋण पैकेज ऐसा जोखिम-स्वरूप है जो Sysco ने पहले कभी नहीं उठाया, और बाज़ार उधार पर आधारित वृद्धि के प्रति साफ़ तौर पर कम उदार हो चुका है — CoreWeave की बैकलॉग बनाम ऋण बहस इस समय का संदर्भ मामला है। अभी "अतिरिक्त प्रतिभूति निर्गम" आने बाक़ी हैं — वरिष्ठ बॉन्ड और कनिष्ठ अधीनस्थ बॉन्ड, संभवतः अमेरिकी डॉलर, कनाडाई डॉलर या यूरो में — जिनसे सेतु सुविधा चुकाई जानी है।
प्रो फॉर्मा इस सबकी लागत बताता है:
| ब्याज व्यय का प्रो फॉर्मा समायोजन, मिलियन $ | राशि |
|---|---|
| नए ऋण पर ब्याज | 1,063 |
| सावधि ऋण सुविधा (मान लिया गया भारित औसत 4.81%) | 69 |
| CoBank सुविधा | 38 |
| सेतु सुविधा की प्रतिबद्धता फ़ीस | 106 |
| ऋण निर्गम लागतों का परिशोधन | 11 |
| घूर्णी सुविधा की अप्रयुक्त क्षमता फ़ीस | 4 |
| घटा: Jetro के मौजूदा ब्याज व्यय को हटाना | −157 |
| शुद्ध समायोजन | 1,134 |
दो आँकड़े ध्यान खींचते हैं। आवर्ती ब्याज — 1,063 + 69 + 38 = 1,170 मिलियन — 20,883 मिलियन के नए ऋण पर लगभग 5.60 प्रतिशत की मिश्रित लागत दर्शाता है, जो अधिकांश टिप्पणियों की मानी हुई 4 और 5 प्रतिशत की परिकल्पनाओं से ऊपर है। और Sysco केवल सेतु सुविधा उपलब्ध रखने के लिए 106 मिलियन डॉलर की प्रतिबद्धता फ़ीस चुका रही है, जिसमें से 48 मिलियन नक़द में जा भी चुके हैं।
ऋण घटाने के लिए असल में क्या चाहिए
प्रबंधन ने सौदा पूरा होने के 24 महीनों के भीतर शुद्ध ऋण अनुपात कम से कम एक पूरा पायदान घटाने की प्रतिबद्धता जताई है, और दीर्घकालिक लक्ष्य 2.75 गुना के आसपास है। प्रकट किए गए 4.89 गुना प्रो फॉर्मा से शुरू करें तो एक पायदान का अर्थ 3.89 गुना है।
| 3.89 गुना शुद्ध ऋण / समायोजित EBITDA तक का रास्ता | आवश्यक शुद्ध ऋण | आवश्यक ऋण कटौती |
|---|---|---|
| समायोजित EBITDA 6,608 मिलियन डॉलर पर स्थिर | 25,706 मिलियन $ | 6,580 मिलियन $ |
| समायोजित EBITDA दो वर्ष तक सालाना 3% बढ़े | 27,048 मिलियन $ | 5,238 मिलियन $ |
| 250 मिलियन डॉलर का तालमेल लाभ जुड़े और सालाना 3% वृद्धि हो | 28,238 मिलियन $ | 4,048 मिलियन $ |
इसके सामने, प्रो फॉर्मा आँकड़ों पर संयुक्त कंपनी जितनी नक़दी बनाएगी वह यह है:
| ऋण घटाने के लिए वार्षिक उपलब्ध नक़दी, मिलियन $ | राशि |
|---|---|
| प्रो फॉर्मा EBITDA | 5,787 |
| घटा: ब्याज व्यय | −2,008 |
| घटा: आयकर | −423 |
| घटा: पूँजीगत व्यय (Sysco 700 मिलियन $ + Jetro ~150 मिलियन $) | −850 |
| लाभांश से पहले नक़दी प्रवाह | 2,506 |
| घटा: 58.43 करोड़ शेयरों पर मौजूदा 2.17 डॉलर की दर से लाभांश | −1,268 |
| विवेकाधीन नक़दी प्रवाह | 1,238 |
सालाना लगभग 1.24 अरब डॉलर, यानी 24 महीनों में 2.5 अरब, जबकि तीनों में सबसे अनुकूल परिदृश्य में भी 4.0 अरब चाहिए। यह खाई 3 प्रतिशत से ऊपर की EBITDA वृद्धि, जल्दी आने वाले तालमेल लाभ, कार्यशील पूँजी, संपत्ति बिक्री या लंबी समय-सीमा से ही भरनी होगी। शेयर पुनर्ख़रीद पहले ही रोकी जा चुकी है, और उससे केवल वे 200 मिलियन मुक्त होते हैं जो Sysco ने वित्त वर्ष 2026 में ख़र्च किए — उस पुनर्ख़रीद क्षमता का एक छोटा अंश जो Lululemon जैसी कंपनियों ने अपनी शेयर संख्या बचाने के लिए लगाई है।
यह भी ध्यान दीजिए कि लाभांश की प्रतिबद्धता विशुद्ध गणित से ही महँगी हो जाती है। वित्त वर्ष 2026 में घोषित 2.17 डॉलर प्रति शेयर की दर पर 58.43 करोड़ शेयरों के लिए सालाना लगभग 1,268 मिलियन डॉलर चाहिए, जबकि Sysco ने वास्तव में 1,037 मिलियन चुकाए — यानी वही प्रति शेयर लाभांश देने के लिए सालाना लगभग 231 मिलियन डॉलर अतिरिक्त नक़दी। 1,651 मिलियन के प्रो फॉर्मा शुद्ध लाभ के सापेक्ष भुगतान अनुपात 59 प्रतिशत से बढ़कर 77 प्रतिशत हो जाता है।
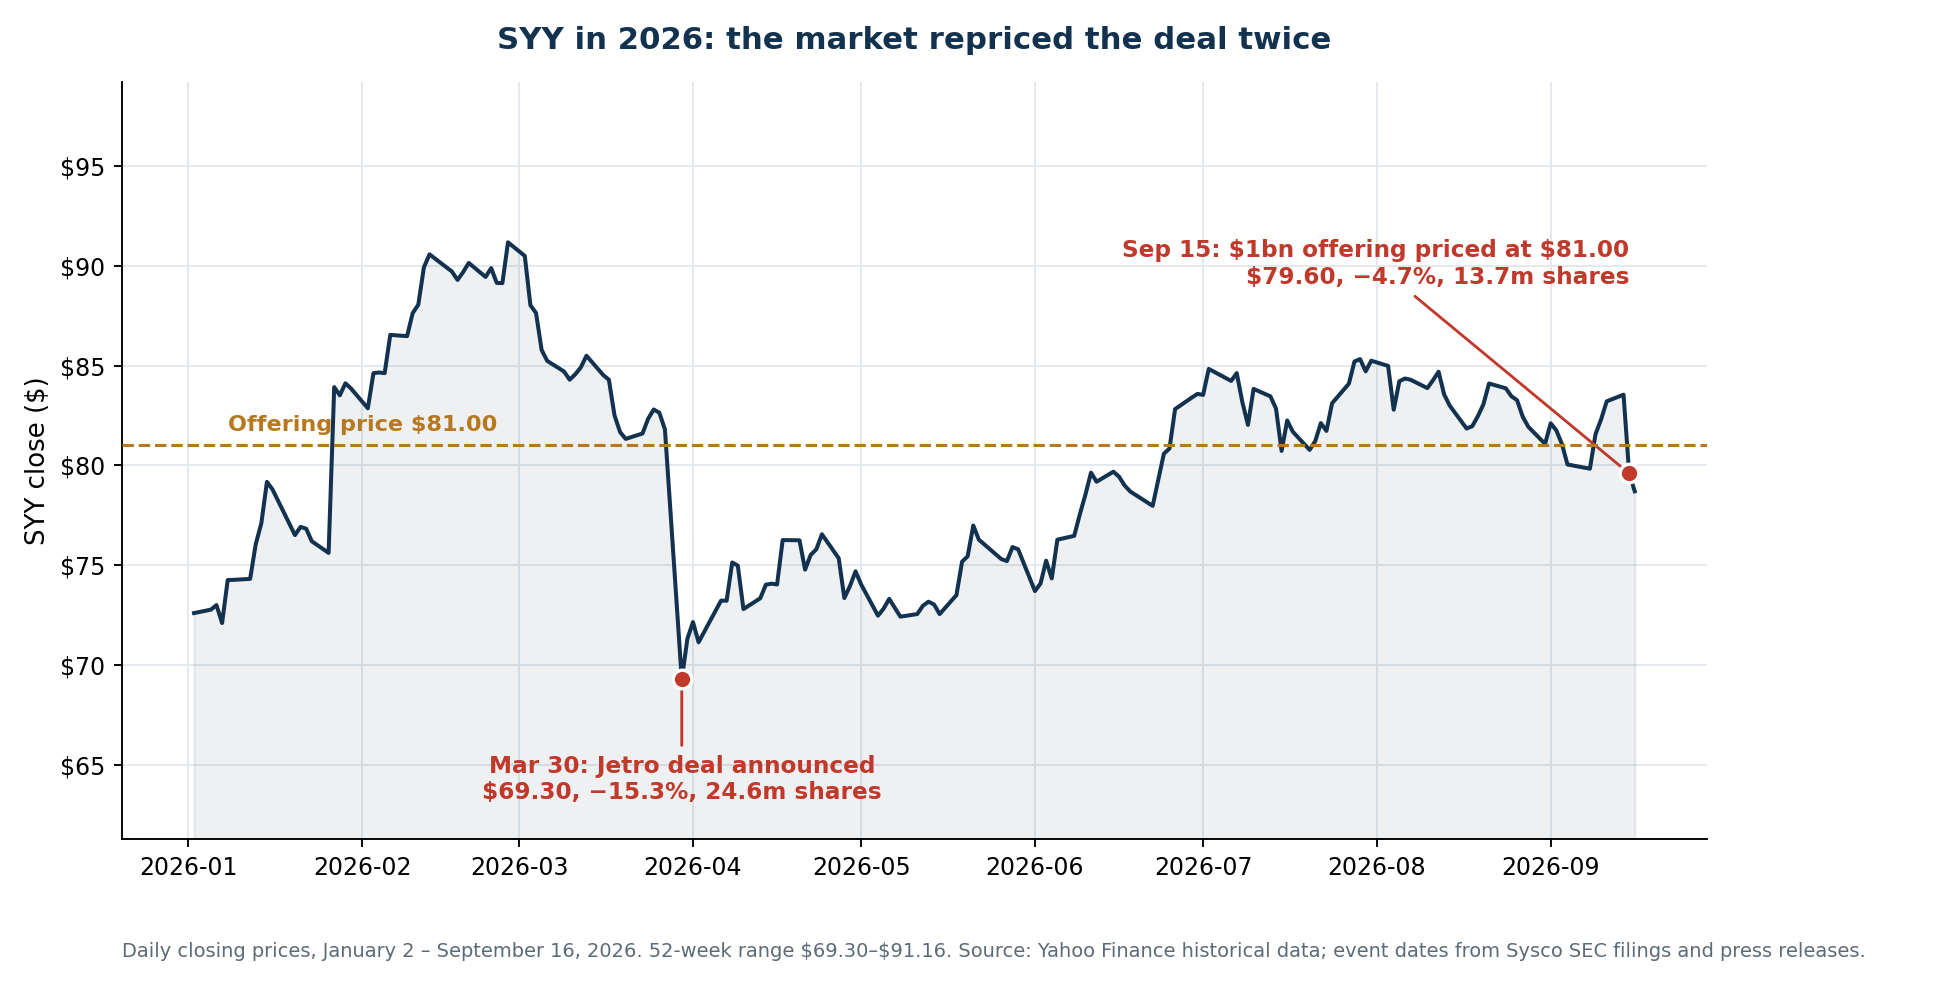
भाव-पट: छह महीने के अंतर पर दो बिकवालियाँ
बाज़ार इस सौदे पर दो बार फ़ैसला सुना चुका है, और फ़ैसले अस्पष्ट नहीं थे।
| तारीख़ | घटना | बंद भाव | परिवर्तन | कारोबार |
|---|---|---|---|---|
| 27 मार्च 2026 | घोषणा से पहले का अंतिम बंद भाव | 81.80 $ | −1.02% | 26 लाख |
| 30 मार्च 2026 | Jetro अधिग्रहण की घोषणा | 69.30 $ | −15.28% | 2.46 करोड़ |
| 31 मार्च 2026 | आंशिक सुधार | 71.33 $ | +2.93% | 1.55 करोड़ |
| 1 अप्रैल 2026 | सुधार जारी | 72.17 $ | +1.18% | 97 लाख |
| 11 सित. 2026 | प्रारंभिक प्रॉस्पेक्टस का संदर्भ बंद भाव | 83.21 $ | +1.09% | 35 लाख |
| 14 सित. 2026 | बाज़ार बंद होने के बाद निर्गम की घोषणा | 83.54 $ | +0.40% | 23 लाख |
| 15 सित. 2026 | निर्गम का मूल्य 81.00 डॉलर तय | 79.60 $ | −4.72% | 1.37 करोड़ |
| 16 सित. 2026 | निर्गम पूरा | 78.71 $ | −1.12% | 63 लाख |
घोषणा के दिन Sysco सामान्य से लगभग दस गुना कारोबार के साथ 15.28 प्रतिशत गिरी और उसका लगभग 6.0 अरब डॉलर का बाज़ार पूँजीकरण मिट गया — ख़रीद क़ीमत का पाँचवाँ हिस्सा, एक ही सत्र में, इससे पहले कि एक भी शेयर जारी हुआ हो या एक डॉलर उधार लिया गया हो। आगे के महीनों में शेयर ने अधिकांश नुक़सान वापस पाया और 52-सप्ताह के उच्चतम स्तर 91.16 डॉलर तक पहुँचा, फिर निर्गम के आसपास कुछ हिस्सा लौटा दिया।
78.71 डॉलर पर SYY वित्त वर्ष 2026 की 4.61 डॉलर की समायोजित प्रति शेयर आय के 17.1 गुना, 3.66 डॉलर की लेखांकन आय के 21.5 गुना — और कंपनी के ख़ुद प्रकाशित 2.83 डॉलर के प्रो फॉर्मा आँकड़े के 27.8 गुना पर कारोबार कर रहा है।
नियामकीय जोखिम की एक नज़ीर है और एक क़ीमत भी
सौदा अभी पूरा नहीं हुआ है और शायद कभी न हो। Sysco और Jetro ने 27 अप्रैल 2026 को Hart-Scott-Rodino अधिनियम के तहत आवेदन किया, और दोनों को 27 मई 2026 को संघीय व्यापार आयोग से दूसरी सूचना माँग मिली। दूसरी माँग का अर्थ है कि एजेंसी गहराई से देखना चाहती है, और जो बड़े सौदे किसी एक नियामकीय द्वार पर टिके होते हैं — NextEra-Dominion सौदा उनमें से एक — वे पूरा होने तक बुनियादी कारकों के बजाय समीक्षा कैलेंडर पर ही कारोबार करते हैं।
Sysco पहले भी यहाँ रह चुकी है। 2015 में उसने US Foods को 8.2 अरब डॉलर में ख़रीदने पर सहमति दी थी। FTC ने मुक़दमा किया और कहा कि यह संयोजन राष्ट्रीय ब्रॉडलाइन वितरण बाज़ार के 75 प्रतिशत पर नियंत्रण कर लेगा। 23 जून 2015 को कोलंबिया ज़िले के अमेरिकी ज़िला न्यायालय के न्यायाधीश Amit Mehta ने प्रारंभिक निषेधाज्ञा दी, और Sysco ने छह दिन बाद सौदा छोड़ दिया, US Foods को 300 मिलियन डॉलर की समाप्ति फ़ीस चुकाकर।
2026 का सौदा संरचना में अलग है — नक़द-लो-ले-जाओ गोदाम बनाम पहुँचाई जाने वाली ब्रॉडलाइन वितरण में ओवरलैप ब्रॉडलाइन बनाम ब्रॉडलाइन की तुलना में सचमुच कमज़ोर है — पर राजनीतिक ध्यान तुलनीय है। 26 अगस्त 2026 को सीनेटर Cory Booker और Tammy Baldwin ने FTC अध्यक्ष Andrew Ferguson को पत्र लिखकर गहन जाँच की माँग की और तर्क दिया कि बिना अनुबंध, बिना डिलीवरी शुल्क और बिना न्यूनतम ऑर्डर वाला Restaurant Depot का मॉडल तीन से पाँच प्रतिशत मार्जिन पर चलने वाले स्वतंत्र रेस्तराँओं के लिए "प्रतिस्पर्धा का एक महत्वपूर्ण स्रोत" है, और उन्होंने 2015 की नज़ीर का स्पष्ट उल्लेख किया।
विफलता की क़ीमत बदल चुकी है:
| समाप्ति फ़ीस की तुलना | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| सौदे का मूल्य | 8.2 अरब $ | 29.0 अरब $ |
| Sysco द्वारा देय फ़ीस | 300 मिलियन $ | 1,164 मिलियन $ |
| फ़ीस सौदे के मूल्य के % में | 3.7% | 4.0% |
यदि विलय करार नियामकीय मंज़ूरी न मिलने के कारण, या केवल इसलिए कि सौदा समाप्ति तिथि तक पूरा नहीं हुआ, समाप्त होता है, तो Sysco पर 1.164 अरब डॉलर देय होंगे। समाप्ति तिथि 30 सितंबर 2027 है, और यदि नियामकीय मंज़ूरी ही एकमात्र शेष शर्त हो तो 30 मार्च 2028 तक एक स्वतः विस्तार मिलता है। जो निवेशक सौदा-जोखिम का सीधे कारोबार करते हैं, उनके लिए यांत्रिकी वही है जो Copart–ACV Auctions सौदे पर लागू थी: एक निश्चित क़ीमत, एक नियामकीय द्वार, और एक अंतर जो तभी फल देता है जब द्वार खुले।
यदि सौदा विफल हो जाए
चूँकि निर्गम सशर्त नहीं है, 1.235 करोड़ नए शेयर हर हाल में बकाया रहेंगे। Sysco के पास लगभग 967 मिलियन डॉलर की शुद्ध प्राप्ति रहेगी, उस पर 1.164 अरब की समाप्ति फ़ीस देय होगी, और वह सेतु प्रतिबद्धता फ़ीस पर 106 मिलियन तथा लेनदेन लागत में अपना हिस्सा ख़र्च कर चुकी होगी। पुराने शेयरधारक Jetro का कोई लाभ पाए बिना 2.5 प्रतिशत तनुकरण ढोएँगे। भरपाई की बात यह है कि ऋण अनुपात 2.67 गुना के आसपास रहेगा और तुलन-पत्र अक्षत रहेगा।
तेज़ी, आधार और मंदी के परिदृश्य
तेज़ी का परिदृश्य। FTC बिना किसी उल्लेखनीय शर्त के मंज़ूरी देती है। Jetro का 12.3 प्रतिशत परिचालन मार्जिन टिका रहता है और संयुक्त 6.6 प्रतिशत समायोजित EBITDA मार्जिन टिकाऊ साबित होता है। 250 मिलियन का तालमेल लाभ जल्दी आता है। नए स्टोरों का प्रतिफल मौजूदा आधार जैसा रहता है। संयुक्त नक़दी सृजन प्रो फॉर्मा से आगे निकलता है क्योंकि 100 अरब डॉलर के वितरक में कार्यशील पूँजी एक वास्तविक लीवर है। शुद्ध ऋण अनुपात 24 महीनों में 3.89 गुना पर आता है, सेतु आकर्षक दरों पर चुकता होता है, और पुनर्ख़रीद वित्त वर्ष 2029 में फिर शुरू होती है। समायोजित प्रति शेयर आय वृद्धि मार्गदर्शन के अनुसार आती है और लेखांकन प्रति शेयर आय तीन-चार वर्षों में फिर 3.66 डॉलर के ऊपर निकल जाती है, जब परिशोधन अनुसूची एक ज्ञात राशि बन जाती है जिसके पार बाज़ार देखने लगता है।
आधार परिदृश्य। नियामकीय समीक्षा वित्त वर्ष 2027 का अधिकांश हिस्सा खा जाती है। सौदा मामूली या बिना किसी शर्त के पूरा होता है। वित्तपोषण लागत प्रो फॉर्मा के 5.6 प्रतिशत के आसपास बैठती है। तालमेल लाभ पूरे तीन वर्षों में चरणबद्ध आते हैं। Jetro 3 प्रतिशत के दायरे में बढ़ती है, जैसा मुक़दमा-समायोजित आँकड़े सुझाते हैं। ऋण अनुपात लगभग एक पायदान घटता है, पर 24 के बजाय 30 महीनों के क़रीब; लाभांश सालाना 1.27 अरब सोख लेता है और पुनर्ख़रीद दशक के अंत तक रुकी रहती है। शेयरधारक एक बड़ी, ऊँचे मार्जिन वाली, अधिक ऋणग्रस्त कंपनी के मालिक होते हैं, जिसकी रिपोर्ट की गई प्रति शेयर आय को उबरने में कई वर्ष लगते हैं। रणनीतिक रूप से समझदारी भरा, वित्तीय रूप से धीमा।
मंदी का परिदृश्य। FTC विनिवेश की माँग करती है या मुक़दमा लड़ती है। रेस्तराँ माँग कमज़ोर पड़ती है; स्वतंत्र रेस्तराँ खाद्य सेवा का सबसे चक्रीय ग्राहक वर्ग हैं, और मेन्यू महँगाई को उपभोक्ता कई वर्षों से सोखते आ रहे हैं — Walmart और Target ने 2026 में जिन दबाव संकेतों की ओर इशारा किया वे Sysco के संस्थागत ग्राहक आधार से पहले Jetro के ग्राहक आधार पर उतरते हैं। Jetro के मार्जिन सिकुड़ते हैं, 2026 का मुक़दमा क्रेडिट दोबारा नहीं आता, और वित्त वर्ष 2027 में रिपोर्ट की गई तुलनाएँ काफ़ी ख़राब दिखती हैं। ब्याज 5.6 प्रतिशत से ऊपर बैठता है। ऋण घटाने में देरी होती है, लाभांश प्रतिबद्धता ऋण चुकाने से होड़ करती है, और 18.7 अरब की साख का कुछ हिस्सा बट्टे खाते में जाता है। यही तनुकरण का जाल है: अधिक ऋणग्रस्त कंपनी में छोटी हिस्सेदारी, जिसकी अधिगृहीत कमाई वित्तपोषण की लागत नहीं ढँकती।
किन बातों पर नज़र रखें
- FTC का नतीजा और शर्तें। मंज़ूरी का समय, और कोई विनिवेश स्टोर आधार को छूता है या नहीं।
- अतिरिक्त प्रतिभूति निर्गम। भारित औसत कूपन, अवधि और वरिष्ठ बनाम कनिष्ठ अधीनस्थ बॉन्डों का मिश्रण। 20.9 अरब पर हर 100 आधार अंक 209 मिलियन के कर-पूर्व लाभ के बराबर हैं।
- सौदा पूरा होने से पहले Jetro के नतीजे। ख़ासकर यह कि मुक़दमा क्रेडिट तुलना आधार से निकलने पर परिचालन लाभ की वृद्धि 3 प्रतिशत की ओर लौटती है या नहीं।
- ख़रीद लेखांकन का अंतिम रूप। 10.0 अरब की अमूर्त संपत्तियाँ और 18.7 अरब की साख प्रारंभिक हैं। अमूर्त संपत्तियों को अधिक आवंटन का अर्थ है अधिक परिशोधन और लेखांकन तथा समायोजित के बीच चौड़ी खाई।
- नक़द में चुकाया ब्याज, न कि लेखांकन ब्याज व्यय। सेतु प्रतिबद्धता फ़ीस और निर्गम लागतें असली नक़दी हैं जो समायोजित EBITDA में कभी दिखाई नहीं देतीं।
- तिमाही शुद्ध ऋण। वास्तविक कटौती की तुलना उन लगभग 2.0 अरब सालाना से कीजिए जिनका संकेत एक पायदान की प्रतिबद्धता देती है।
- प्रो फॉर्मा शेयरों पर लाभांश आवरण। ब्याज, कर, पूँजीगत व्यय और बढ़ी हुई लाभांश नक़दी आवश्यकता के बाद मुक्त नक़दी प्रवाह देखिए।
- निवेशित पूँजी पर प्रतिफल। 29.0 अरब को Sysco की मिश्रित पूँजी लागत से अधिक कमाना होगा। 626 मिलियन का परिशोधन हटाकर नापी गई प्रति शेयर आय वृद्धि यह साबित नहीं करती।
SimianX AI इस सबको एक दोहराने योग्य निगरानी प्रक्रिया में जोड़ सकता है, जो SEC दस्तावेज़, आय पुनरीक्षण, क़ीमत की चाल और ख़बरों के रुझान को साथ लाती है — ऐसे विलय में यह उपयोगी है जहाँ नियामकीय और वित्तपोषण संबंधी ख़ुलासे SYY को Jetro के रिपोर्ट किए गए नतीजों में दिखने से बहुत पहले हिला देंगे।
1 अरब डॉलर के निर्गम के बाद क्या SYY ख़रीदने लायक़ है?
ईमानदार जवाब इस पर निर्भर करता है कि निवेशक किस आय आँकड़े पर दाँव लगा रहा है।
78.71 डॉलर पर SYY पिछले बारह महीनों की समायोजित आय के 17.1 गुना पर है — 3.9 प्रतिशत बढ़ती आय, पचास वर्ष से अधिक लगातार लाभांश वृद्धि के रिकॉर्ड और सुधरते स्वतंत्र नक़दी स्वरूप वाले रक्षात्मक बाज़ार अग्रणी के लिए यह उचित है। Sysco का वित्त वर्ष 2026 मज़बूत रहा: 84.6 अरब डॉलर की बिक्री, 3.9 प्रतिशत ऊपर; 4.61 डॉलर की समायोजित प्रति शेयर आय, 3.4 प्रतिशत ऊपर; 2,638 मिलियन का परिचालन नक़दी प्रवाह; 700 मिलियन का पूँजीगत व्यय; लगभग 2.1 अरब का मुक्त नक़दी प्रवाह, 16.3 प्रतिशत ऊपर; और 4.8 अरब की कुल तरलता। प्रबंधन ने वित्त वर्ष 2027 के लिए 53-सप्ताह के आधार पर 6-7 प्रतिशत बिक्री वृद्धि और 9-11 प्रतिशत समायोजित प्रति शेयर आय वृद्धि का मार्गदर्शन दिया है, जिसमें कृत्रिम बुद्धिमत्ता से संचालित प्रक्रियाओं से लगभग 100 मिलियन की अपेक्षित दक्षता मदद करती है।
2.83 डॉलर की प्रो फॉर्मा लेखांकन आय पर वही क़ीमत 27.8 गुना बैठती है — और ख़रीदार 29.0 अरब का अधिग्रहण 99 प्रतिशत साख-और-अमूर्त आवंटन तथा लगभग 5.6 प्रतिशत पर 20.9 अरब के नए ऋण से वित्तपोषित कर रहा है।
1 अरब डॉलर का निर्गम इस महीने की सबसे कम महत्व वाली घटना है। महत्व की बात यह है कि Sysco ने ऐसा प्रो फॉर्मा प्रकाशित किया जिसमें लेखांकन प्रति शेयर आय 23 प्रतिशत गिरती है और शुद्ध ऋण अनुपात 4.89 गुना है।
जो निवेशक मानते हैं कि नक़द-लो-ले-जाओ वितरण प्रीमियम का हक़दार है, कि Jetro का 12.3 प्रतिशत मार्जिन बचाव योग्य है, और कि Sysco समय पर ऋण घटा लेगी, उनके पास एक सुसंगत थीसिस है: संयुक्त कारोबार बिक्री के प्रति डॉलर पर सचमुच अकेली Sysco से अधिक लाभदायक है। जो निवेशक प्रतिबद्ध होने से पहले अंतिम वित्तपोषण शर्तें, FTC का नतीजा और मुक़दमा क्रेडिट रहित एक तिमाही के Jetro नतीजे देखना चाहते हैं, उनके पास भी सुसंगत थीसिस है, और समाप्ति तिथि उन्हें कम से कम सितंबर 2027 तक का समय देती है।
जो किसी को नहीं करना चाहिए, वह है "मध्यम से ऊँचे एकल अंक की समायोजित प्रति शेयर आय वृद्धि" को पूरी तस्वीर मान लेना। अब उपलब्ध दस्तावेज़ इतने विशिष्ट हैं कि किसी को ऐसा करने की ज़रूरत नहीं।
Sysco की 1 अरब डॉलर की शेयर बिक्री पर अक्सर पूछे जाने वाले सवाल
Sysco के शेयरधारकों का कितना तनुकरण होगा?
1 अरब डॉलर का निर्गम शेयर संख्या 2.574 प्रतिशत बढ़ाकर 47,95,68,281 से 49,19,13,960 कर देता है। Jetro के मालिकों को जाने वाले 9.15 करोड़ शेयरों को जोड़ें तो पुराने शेयरधारक 58.34 करोड़ शेयरों के आधार पर लगभग 82.20 प्रतिशत पर आ जाते हैं — और यदि हामीदार अपना 18,51,851 शेयरों का पूरा विकल्प इस्तेमाल करें तो 81.94 प्रतिशत पर।
क्या Jetro अधिग्रहण Sysco की प्रति शेयर आय बढ़ाएगा?
यह इस पर निर्भर है कि आप कौन-सा माप देख रहे हैं। Sysco पहले वर्ष में मध्यम से ऊँचे एकल अंक और दूसरे वर्ष में दस से पंद्रह प्रतिशत की समायोजित प्रति शेयर आय वृद्धि का मार्गदर्शन देती है। उसका अपना प्रो फॉर्मा वित्त वर्ष 2026 में वास्तव में रिपोर्ट किए गए 3.66 डॉलर के मुक़ाबले लेखांकन तनुकृत प्रति शेयर आय 2.83 डॉलर दिखाता है — 22.7 प्रतिशत की गिरावट। इस अंतर पर अधिगृहीत अमूर्त संपत्तियों के 626 मिलियन वार्षिक परिशोधन का दबदबा है, जिसे समायोजित माप छोड़ देता है, और साथ में लेनदेन, प्रतिधारण तथा हस्तांतरण कर की 358 मिलियन की ग़ैर-आवर्ती लागतें हैं।
Sysco कितना ऋण ले रही है?
प्रो फॉर्मा तुलन-पत्र 20,883 मिलियन डॉलर का नया ऋण दिखाता है, जो कुल ऋण 13,516 मिलियन से 34,399 मिलियन और शुद्ध ऋण 11,730 मिलियन से 32,286 मिलियन तक ले जाता है। प्रकट किए गए प्रो फॉर्मा में शुद्ध ऋण अनुपात 2.67 गुना से 4.89 गुना समायोजित EBITDA पर पहुँचता है, जबकि प्रबंधन का मार्गदर्शन सौदा पूरा होने पर लगभग 4.5 गुना का था।
Sysco अधिक ऋण लेने के बजाय शेयर क्यों जारी कर रही है?
क्योंकि वह पहले ही 20.9 अरब उधार ले रही है। आख़िरी अरब को इक्विटी से जुटाना निहित 5.6 प्रतिशत मिश्रित दर पर सालाना लगभग 5.6 करोड़ डॉलर के कर-पूर्व ब्याज से बचाता है और उन निवेश-श्रेणी रेटिंगों को सहारा देता है जो बाक़ी पैकेज की लागत तय करती हैं। इसकी क़ीमत शेयर संख्या में 2.57 प्रतिशत की स्थायी वृद्धि है।
क्या FTC Sysco–Jetro सौदे को रोक सकता है?
यह वास्तविक जोखिम है। दोनों पक्षों को 27 मई 2026 को FTC की दूसरी माँग मिली, और एजेंसी 2015 में Sysco के US Foods अधिग्रहण को सफलतापूर्वक रोक चुकी है। सीनेटर Booker और Baldwin ने अगस्त 2026 में औपचारिक रूप से गहन जाँच की माँग की। यदि करार नियामकीय मंज़ूरी के कारण समाप्त होता है, तो Sysco पर 1.164 अरब डॉलर की फ़ीस देय होगी।
क्या अधिग्रहण के बाद Sysco का लाभांश ख़तरे में है?
Sysco ने मौजूदा लाभांश और अपनी लाभांश-अभिजात स्थिति बनाए रखने की प्रतिबद्धता जताई है। गणित कसता जाता है: वित्त वर्ष 2026 में घोषित 2.17 डॉलर प्रति शेयर की दर पर सौदे के बाद की शेयर संख्या के लिए सालाना लगभग 1,268 मिलियन चाहिए, जबकि वित्त वर्ष 2026 में 1,037 मिलियन चुकाए गए थे; इससे प्रो फॉर्मा शुद्ध लाभ पर भुगतान अनुपात 59 प्रतिशत से बढ़कर लगभग 77 प्रतिशत हो जाता है। लाभांश स्पष्ट रूप से ख़तरे में नहीं है, पर वह ऋण घटाने की प्रतिबद्धता से सीधे होड़ करता है।
सौदा टूटने पर नए शेयरों का क्या होगा?
वे बकाया बने रहेंगे। निर्गम स्पष्ट रूप से अधिग्रहण पर सशर्त नहीं था। Sysco लगभग 967 मिलियन डॉलर की शुद्ध प्राप्ति सामान्य कॉर्पोरेट उद्देश्यों के लिए रखेगी, उस पर 1.164 अरब की समाप्ति फ़ीस देय होगी, और वह सेतु प्रतिबद्धता फ़ीस के 106 मिलियन चुका चुकी होगी — जबकि पुराने शेयरधारक Jetro का कोई लाभ पाए बिना 2.57 प्रतिशत तनुकरण ढोएँगे।
निष्कर्ष
Sysco की 1 अरब डॉलर की शेयर बिक्री असली कहानी नहीं है। यह 2.57 प्रतिशत तनुकरण है, सामान्य 3 प्रतिशत रियायत पर मूल्यांकित, जो 29.0 अरब डॉलर के लेनदेन का सबसे छोटा टुकड़ा जुटाती है।
कहानी वह है जो Sysco को इसे बेचने के लिए प्रकट करनी पड़ी। प्रो फॉर्मा दिखाता है कि बिक्री 18.9 प्रतिशत और परिचालन लाभ 34.3 प्रतिशत बढ़ते हैं, जबकि ब्याज व्यय लगभग तिगुना हो जाता है और तनुकृत प्रति शेयर आय 3.66 से गिरकर 2.83 डॉलर रह जाती है। Jetro के अंकेक्षित विवरण एक सचमुच उत्कृष्ट कारोबार दिखाते हैं — 12.3 प्रतिशत परिचालन मार्जिन, न्यूनतम पूँजी तीव्रता — जो 2025 में 3.1 प्रतिशत बढ़ा, जिसकी 2026 की तेज़ी काफ़ी हद तक एक मुक़दमा निपटारा है, और जिसके मालिकों ने तीस महीनों में 4.1 अरब निकाले। ख़रीद क़ीमत का आवंटन 29.0 अरब का 99.1 प्रतिशत साख और अमूर्त संपत्तियों में डालता है। वित्तपोषण की मिश्रित लागत लगभग 5.6 प्रतिशत है, और उसके ऊपर केवल सेतु खुला रखने के लिए 106 मिलियन।
इनमें से कुछ भी इस सौदे को ग़लती नहीं बनाता। 5.2 प्रतिशत के समायोजित EBITDA मार्जिन का 6.6 प्रतिशत हो जाना ऐसा संरचनात्मक सुधार है जो कोई ब्रॉडलाइन वितरक स्वाभाविक रूप से नहीं पा सकता, और नक़द-लो-ले-जाओ मॉडल Sysco को उन्हीं ग्राहकों तक पहुँचने का दूसरा रास्ता देता है जिन्हें वह पहले से बेचती है। रणनीतिक रूप से यह सौदा साफ़ पढ़ा जा सकता है।
पर ग़लती की गुंजाइश पतली है, और एक विशिष्ट, मापने योग्य तरीक़े से पतली है। SYY शेयरधारकों के लिए निर्णायक आँकड़ा शेयरों की संख्या नहीं है। वह है नक़द ब्याज, नक़द कर, पूँजीगत व्यय और बढ़े हुए लाभांश के बाद प्रति शेयर प्रो फॉर्मा मुक्त नक़दी प्रवाह — सालाना लगभग 1.24 अरब डॉलर की विवेकाधीन नक़दी, जबकि ऋण घटाने की प्रतिबद्धता को लगभग 2.0 अरब चाहिए। यदि यह खाई EBITDA वृद्धि और जल्दी आने वाले तालमेल लाभ से भर जाती है, तो शेयर निर्गम एक रूपांतरकारी सौदे में विवेकपूर्ण वित्तपोषण के रूप में पढ़ा जाएगा। यदि नहीं, तो वह कई निर्गमों में से पहले के रूप में पढ़ा जाएगा।
संबंधित पठन
- Copart-ACV सौदा 2026: ACVA 44% उछला, 0.9% का अंतर छोड़ा
- Amazon-Qualcomm एआई चिप सौदा: 5.4 करोड़ शेयर दाँव पर
- Nvidia-Hugging Face सौदा 2026: राजस्व के 86 गुना पर 12.9 अरब डॉलर
- NextEra-Dominion सौदा 2026: एआई के लिए 110 गीगावाट की अड़चन
- CoreWeave 2026: 100 अरब डॉलर का एआई बैकलॉग बनाम ऋण जोखिम
- Walmart और Target 2026: अमेरिकी उपभोक्ता के दबाव संकेतों को समझना
- Lululemon 100 डॉलर से नीचे: टूटा ब्रांड या दुर्लभ अवसर?
- एआई पूँजीगत व्यय 2026: बड़ी टेक अब अपने नक़दी प्रवाह का 96% ख़र्च करती है
संदर्भ
- Sysco Corporation — प्रॉस्पेक्टस अनुपूरक (फ़ॉर्म 424B5), 16 सितंबर 2026
- Sysco Corporation — Jetro के अंकेक्षित विवरण और प्रो फॉर्मा सहित फ़ॉर्म 8-K, 14 सितंबर 2026
- JRD Unico, Inc. और सहयोगी — अंकेक्षित संयुक्त वित्तीय विवरण, 2025 और 2024
- JRD Unico, Inc. और सहयोगी — अनंकेक्षित संयुक्त वित्तीय विवरण, 27 जून 2026 तक 26 सप्ताह
- Sysco Corporation — अनंकेक्षित संक्षिप्त संयुक्त प्रो फॉर्मा वित्तीय जानकारी
- JRD Unico, Inc. और सहयोगी — प्रबंधन विवेचन और विश्लेषण, जून 2026
- Sysco Corporation — फ़ॉर्म 10-K वार्षिक रिपोर्ट, वित्त वर्ष 2026
- Sysco Corporation — Jetro Restaurant Depot अधिग्रहण की घोषणा, 30 मार्च 2026
- Sysco Corporation — वित्त वर्ष 2026 की चौथी तिमाही और पूरे वर्ष के नतीजे, 4 अगस्त 2026
- Sysco Corporation — साधारण शेयर निर्गम का मूल्य निर्धारण, 15 सितंबर 2026
- संघीय व्यापार आयोग — Sysco द्वारा US Foods विलय छोड़ने के बाद FTC ने मामला बंद किया, 2015
- संघीय व्यापार आयोग — Sysco/USF Holding/US Foods मामले की फ़ाइल
- अमेरिकी सीनेट — सीनेटर Booker और Baldwin ने FTC जाँच की माँग की, 26 अगस्त 2026
- SimianX — SYY शेयर के बुनियादी आँकड़े


