अमेज़न के वारंट कैसे काम करते हैं: किश्तें, शर्तें और असली शेयर गिनती
अमेज़न क्वालकॉम एआई चिप डील ने क्वालकॉम की डेटा-सेंटर महत्वाकांक्षाओं को एक दिलचस्प रोडमैप से एक व्यावसायिक रूप से मान्य निवेश सिद्धांत में बदल दिया है। 8 सितंबर, 2026 को, क्वालकॉम ने अमेज़न के साथ एक बहु-पीढ़ी सहयोग की घोषणा की, जिसमें कृत्रिम- बुद्धिमत्ता अनुमान, सर्वर प्रौद्योगिकी और उन्नत ऑप्टिकल कनेक्टिविटी के लिए अनुकूलित सिलिकॉन शामिल है।
अमेज़न ने खरीद प्रतिबद्धताओं और भविष्य के खर्च से जुड़े वारंट भी प्राप्त किए हैं, जो अंततः इसे 25 मिलियन क्वालकॉम शेयर खरीदने की अनुमति दे सकते हैं। यह संरचना एक नियमित घटक आदेश की तुलना में गहरे संबंध को इंगित करती है—लेकिन इसका अर्थ यह नहीं है कि अमेज़न एनवीडिया को बदल रहा है।
वास्तव में, AWS ने केवल दो सप्ताह पहले घोषणा की थी कि वह 2027 और 2028 में दो मिलियन एनवीडिया GPUs को तैनात करने की योजना बना रहा है। अमेज़न एक विषम रणनीति का पालन कर रहा है: एनवीडिया के लिए व्यापक त्वरित कंप्यूटिंग, अपने स्वयं के ट्रेनियम और ग्रेविटॉन उत्पादों के लिए, और अनुकूलित, ऊर्जा-कुशल अनुमान और कनेक्टिविटी के लिए क्वालकॉम।
SimianX AI का उपयोग करके QCOM, NVDA और AMZN की निगरानी करने वाले निवेशकों के लिए, सही सवाल यह नहीं है कि क्या क्वालकॉम एनवीडिया को "मार देगा"। यह है कि क्या क्वालकॉम तेजी से बढ़ते एआई अवसंरचना बाजार का एक मूल्यवान हिस्सा पकड़ सकता है—और क्या वह अवसर QCOM की आय प्रोफ़ाइल और मूल्यांकन को बदलने के लिए पर्याप्त बड़ा है।
इस घोषणा की दो बातें प्रेस विज्ञप्ति में नहीं हैं, और दोनों इसे पढ़ने का ढंग बदल देती हैं। वारंट 3 सितंबर को दिया गया — खबर आने से पाँच दिन पहले — और उसका निष्पादन मूल्य उस दिन के बंद भाव से 4.34 प्रतिशत नीचे था। और यह इकलौती इक्विटी नहीं है जो क्वालकॉम ने इस कारोबार को खड़ा करने के लिए जारी की: अल्फावेव और मॉड्यूलर के अधिग्रहण, जिन्होंने वह ऑप्टिकल कनेक्टिविटी और सॉफ़्टवेयर दिया जिस पर अमेज़न के साथ साझेदारी टिकी है, अतिरिक्त 2.9 करोड़ शेयरों के बराबर हैं। मिलाकर यह कंपनी का लगभग 5.1 प्रतिशत बनता है।
इस शोध में जानकारी और बाजार डेटा 9 सितंबर, 2026 के अनुसार वर्तमान हैं।
अमेज़न और क्वालकॉम ने वास्तव में क्या घोषणा की?
According to Qualcomm’s official announcement, Qualcomm और Amazon कई पीढ़ियों के अनुकूलित सिलिकॉन के लिए सहयोग करेंगे जो बड़े पैमाने पर AI डेटा केंद्रों के लिए डिज़ाइन किए गए हैं।
इस समझौते के तीन मुख्य घटक हैं:
- AI इनफेरेंस के लिए अनुकूलित सिलिकॉन: Qualcomm Amazon के साथ उन चिप्स पर काम करेगा जो प्रशिक्षित AI मॉडल चलाने और उपयोगकर्ताओं को प्रतिक्रियाएँ देने के लिए उपयोग किए जाते हैं।
- उन्नत डेटा-सेन्टर कनेक्टिविटी: कंपनियाँ 1.6 टेराबिट प्रति सेकंड तक पहुँचने वाले ऑप्टिकल समाधानों पर सहयोग करेंगी, जिसमें भविष्य की पीढ़ियों की योजना बनाई गई है।
- इलेक्ट्रॉनिक डिज़ाइन ऑटोमेशन: Qualcomm अपने चिप-डिज़ाइन कार्यभार के लिए AWS अवसंरचना और Amazon Bedrock के उपयोग का विस्तार करने का इरादा रखता है, जिससे विकास चक्रों को संभवतः छोटा किया जा सके।
यह महत्वपूर्ण है क्योंकि यह Qualcomm को एक हाइपरस्केल ग्राहक प्रदान करता है जो एकल चिप पीढ़ी से अधिक है। यह गणना और कनेक्टिविटी दोनों को कवर करता है, जो आधुनिक AI डेटा केंद्रों में सबसे महत्वपूर्ण बाधाओं में से दो हैं।
हालांकि, कई महत्वपूर्ण विवरणों का खुलासा नहीं किया गया:
- Qualcomm ने कोई सुनिश्चित राजस्व आंकड़ा प्रदान नहीं किया।
- कंपनियों ने शिपमेंट तिथियों या उत्पादन मात्रा की घोषणा नहीं की।
- Amazon ने उन विशिष्ट AWS सेवाओं की पहचान नहीं की जो Qualcomm सिलिकॉन का उपयोग करेंगी।
- कोई स्वतंत्र रूप से सत्यापित प्रदर्शन बेंचमार्क जारी नहीं किए गए।
- घोषणा में यह नहीं कहा गया कि Qualcomm Nvidia GPUs या Amazon के Trainium त्वरक को प्रतिस्थापित करेगा।
यह सौदा एक प्रमुख डिज़ाइन-विन मान्यता है, लेकिन वित्तीय परिणाम अभी भी खरीद आदेशों, तैनाती कार्यक्रमों, उपज, प्रदर्शन और ग्राहक अपनाने पर निर्भर करता है।
अमेज़न को मिले क्वालकॉम शेयर वारंट को समझना
संबंधित स्टॉक वारंट Amazon की अपेक्षा को दर्शाने वाले सबसे मजबूत संकेतों में से एक है कि वह एक व्यावसायिक रूप से महत्वपूर्ण संबंध की उम्मीद करता है।
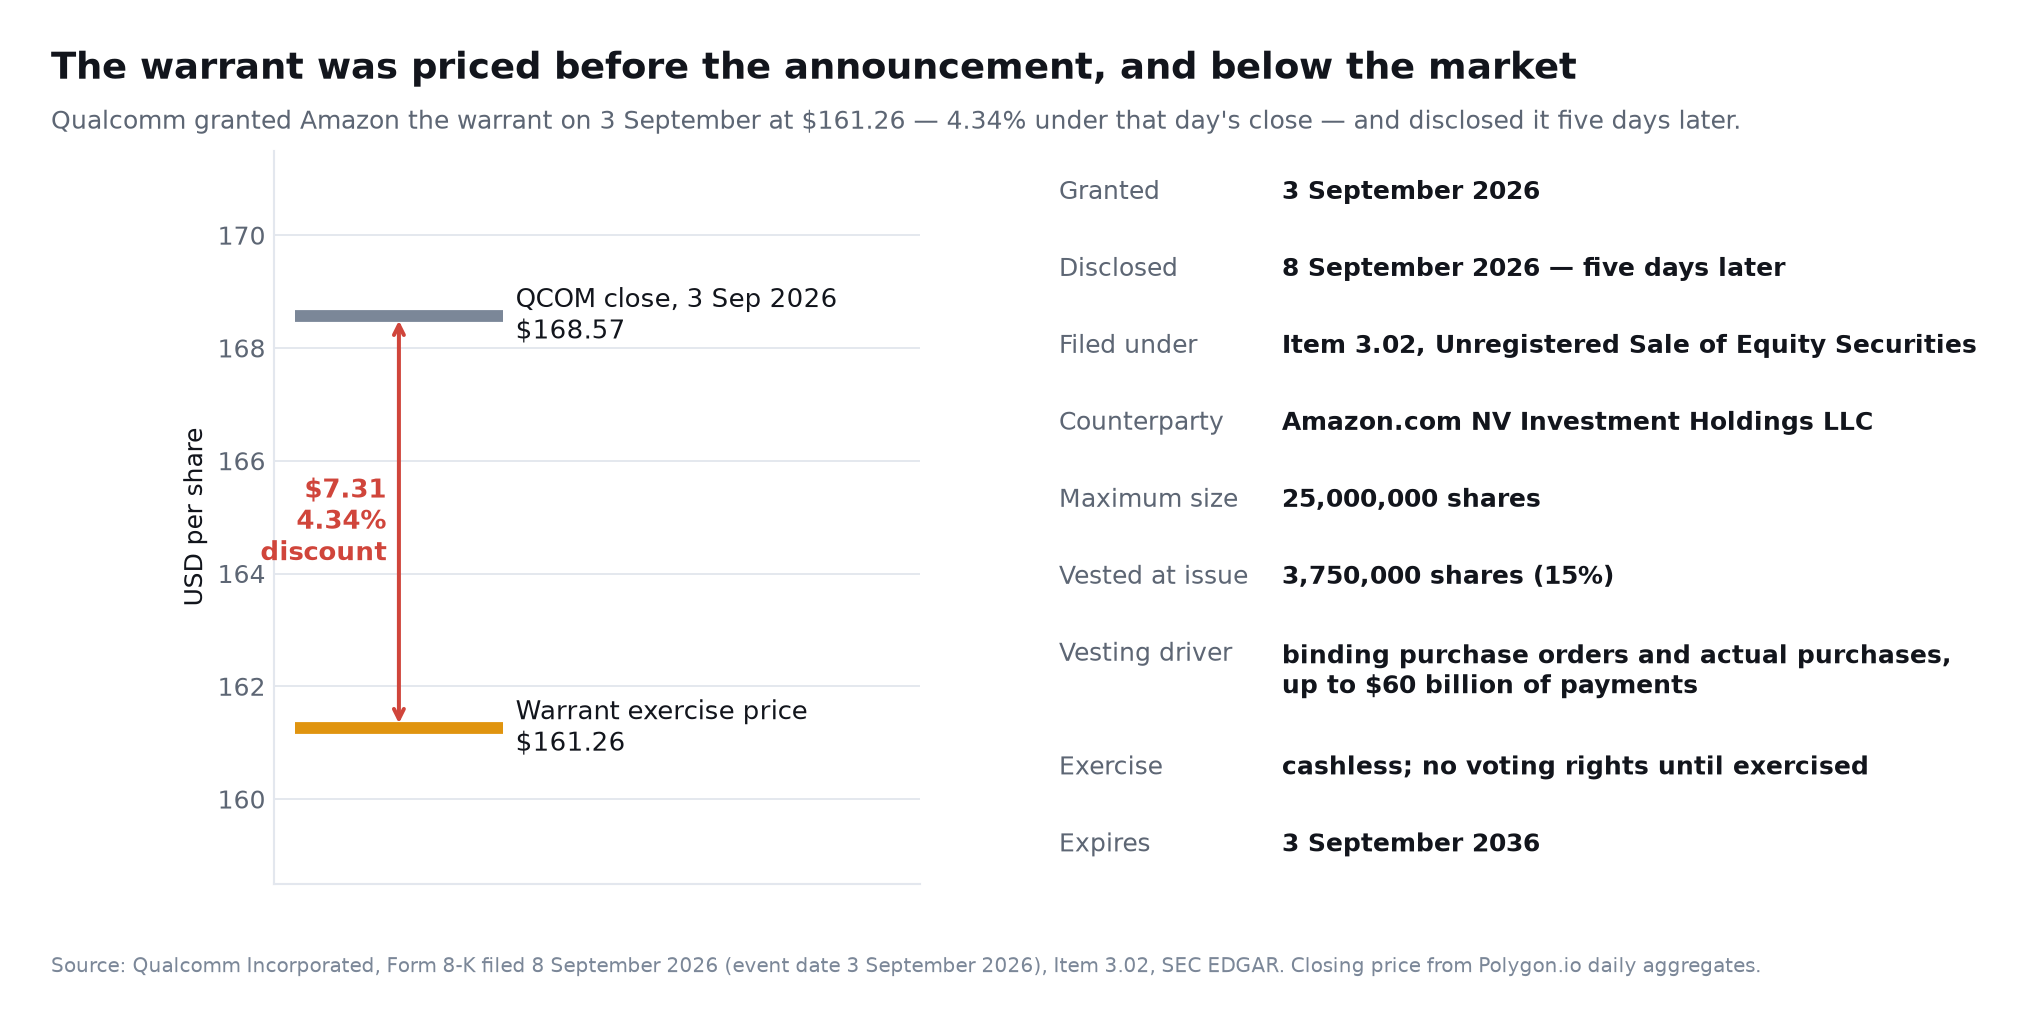
Qualcomm के SEC फाइलिंग के अनुसार, Amazon को $161.26 प्रति शेयर की व्यायाम कीमत पर 25 मिलियन Qualcomm शेयर खरीदने का अधिकार मिला। यह वारंट कैशलेस व्यायाम की अनुमति देता है और 3 सितंबर, 2036 को समाप्त होता है।
उस दस्तावेज़ की दो बातों पर ठहरना ज़रूरी है, क्योंकि इनमें से कोई भी प्रेस विज्ञप्ति में नहीं थी। पहली, वारंट 3 सितंबर 2026 को दिया गया — साझेदारी की घोषणा से पाँच दिन पहले — और उस दिन क्वालकॉम का बंद भाव 168.57 डॉलर था, यानी 161.26 डॉलर का निष्पादन मूल्य बाज़ार से 4.34 प्रतिशत नीचे तय किया गया। दूसरी, क्वालकॉम ने इसे किसी महत्वपूर्ण निश्चयात्मक अनुबंध के रूप में नहीं, बल्कि मद 3.02, इक्विटी प्रतिभूतियों की अपंजीकृत बिक्री के अंतर्गत प्रकट किया, और वारंट में प्रतिपक्ष स्वयं Amazon.com, Inc. नहीं बल्कि एक निवेश इकाई Amazon.com NV Investment Holdings LLC है। निष्पादन होने तक वारंट कोई मताधिकार नहीं देता।
शेयर निम्नलिखित से जुड़े ट्रांच में वेस्ट होते हैं:
- निर्दिष्ट वाणिज्यिक व्यवस्थाओं का कार्यान्वयन।
- बाध्यकारी खरीद आदेशों का स्थानांतरण।
- Qualcomm सर्वर उत्पादों, प्रौद्योगिकी, सिस्टम और निर्माण सेवाओं की वास्तविक खरीद।
- वारंट अवधि के दौरान अधिकतम $60 बिलियन तक पहुंचने वाले कुल भुगतान।
SEC फाइलिंग में कहा गया है कि प्रारंभिक खरीद प्रतिबद्धताओं के आधार पर 3.75 मिलियन शेयर जारी होने पर वेस्ट हुए।
| वारंट अवधि | विवरण | निवेश का प्रभाव |
|---|---|---|
| अधिकतम शेयर | 25 मिलियन | यदि पूरी तरह से वेस्ट और व्यायाम किया गया तो संभावित पतला होना |
| व्यायाम कीमत | $161.26 | Amazon को QCOM के upside के लिए दीर्घकालिक एक्सपोजर देता है |
| समाप्ति | 3 सितंबर, 2036 | संभावित एक दशक लंबे संबंध का समर्थन करता है |
| प्रारंभिक वेस्टिंग | 3.75 मिलियन शेयर | संकेत करता है कि प्रारंभिक प्रतिबद्धताएँ पहले से मौजूद हैं |
| अधिकतम भुगतान सीमा | $60 बिलियन तक | कोई सुनिश्चित अनुबंध मूल्य नहीं है |
| वेस्टिंग तंत्र | आदेश, खरीद और वाणिज्यिक मील के पत्थर | Amazon के इक्विटी लाभ को Qualcomm के राजस्व के साथ संरेखित करता है |
इसका अक्सर दोहराया गया वर्णन "4 बिलियन डॉलर का हिस्सेदारी" संदर्भ की आवश्यकता है। 25 मिलियन शेयरों को $161.26 की व्यायाम कीमत से गुणा करने पर लगभग $4.03 बिलियन निकलता है, लेकिन यह कुल स्ट्राइक-प्राइस मूल्य है—Amazon से तत्काल भुगतान नहीं या कोई सुनिश्चित आर्थिक लाभ नहीं।
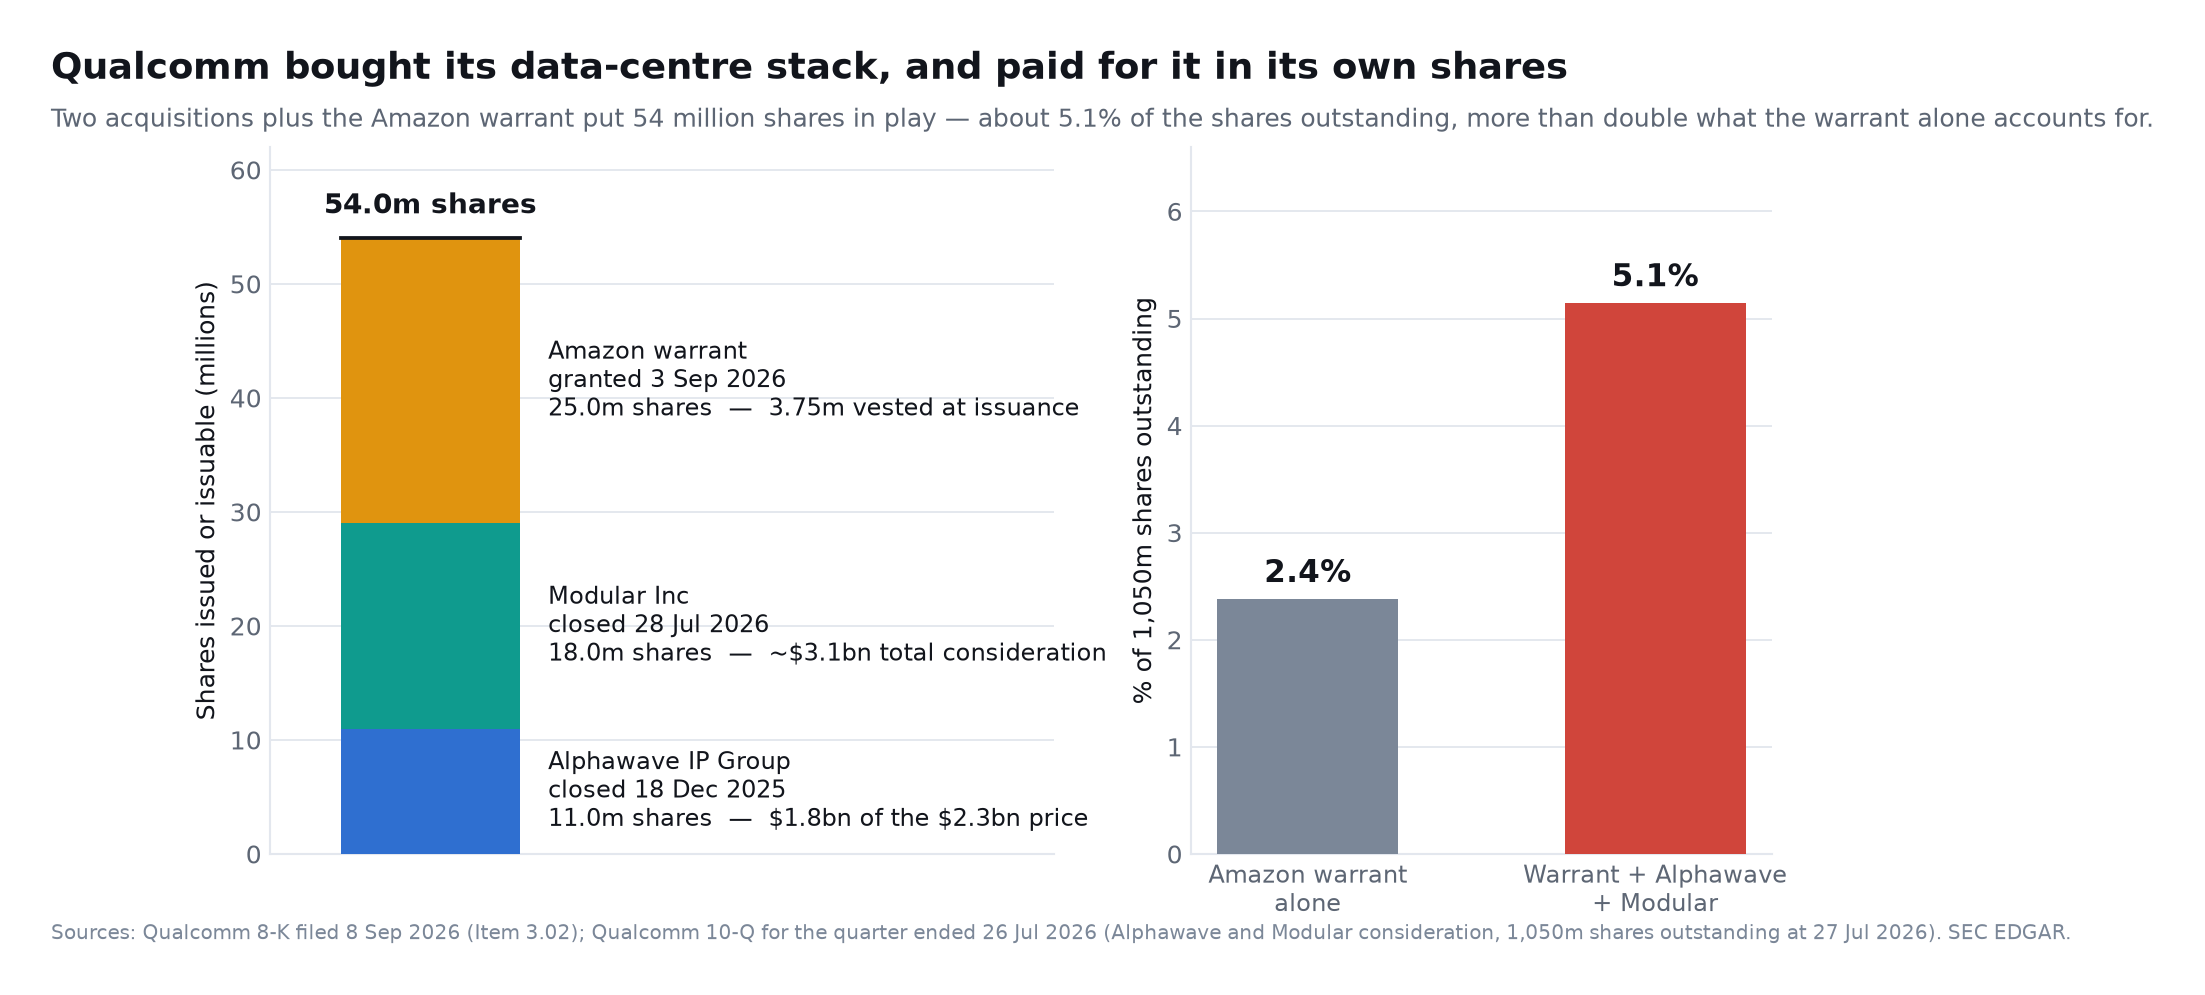
संभावित तनुकरण भी मायने रखता है, और प्रचलित प्रस्तुति इसे कम करके दिखाती है। क्वालकॉम ने अपनी तीसरी वित्तीय तिमाही की रिपोर्ट में 27 जुलाई 2026 तक 105 करोड़ बकाया शेयर बताए, इसलिए वारंट के 2.5 करोड़ शेयर कंपनी के लगभग 2.4 प्रतिशत हैं, न कि 2.3 प्रतिशत जो पिछले वर्ष की शेयर संख्या से निकलता है। पर वारंट अकेली इक्विटी नहीं है जो क्वालकॉम ने इस कारोबार के लिए जारी की, और नीचे का खंड यह सब एक जगह रख देता है।
इस घोषणा तक पहुँचने के लिए क्वालकॉम ने क्या खरीदा
अमेज़न वारंट एक कहीं बड़े इक्विटी बिल का बस दिखाई देने वाला हिस्सा है। वारंट वाली 8-K के साथ पढ़ने पर क्वालकॉम की तीसरी वित्तीय तिमाही की रिपोर्ट दिखाती है कि कंपनी ने अपना डेटा सेंटर तकनीकी ढाँचा पिछले नौ महीनों में दो अधिग्रहणों से जोड़ा, और दोनों का भुगतान मुख्यतः अपने ही शेयरों से किया।
अल्फावेव आईपी ग्रुप 18 दिसंबर 2025 को पूरा हुआ, लगभग 2.3 अरब डॉलर में: करीब 1.8 अरब डॉलर इक्विटी में — लगभग 1.1 करोड़ शेयर, जिनमें एक कनाडाई सहायक कंपनी के 40 लाख विनिमेय शेयर शामिल हैं जो 746 मिलियन डॉलर के उचित मूल्य पर दर्ज हैं, साथ में 301 मिलियन डॉलर नकद। क्वालकॉम ने अधिगृहीत कंपनी को उच्च गति वाली तारयुक्त कनेक्टिविटी का कारोबार बताया, जिसे "डेटा सेंटरों में हमारे विस्तार को और तेज़ करने तथा उसके लिए प्रमुख परिसंपत्तियाँ देने" के वास्ते खरीदा गया।
मॉड्यूलर 28 जुलाई 2026 को पूरा हुआ, लगभग 3.1 अरब डॉलर में, और 1.8 करोड़ शेयर जारी हुए। इनमें से करीब 40 लाख शेयर, जो लगभग 700 मिलियन डॉलर के उचित मूल्य पर दर्ज हैं, मॉड्यूलर के अधिकारियों को चार साल की सेवा शर्त के साथ दिए गए — यानी यह कर्मचारियों को बनाए रखने का पैकेज है, खरीद का प्रतिफल नहीं। मॉड्यूलर कृत्रिम बुद्धिमत्ता के लिए कंपाइलर और रनटाइम बनाने वाली कंपनी है, जिसकी तकनीक CUDA के उस सॉफ़्टवेयर उत्तर को सँभालती है जिसके इर्द-गिर्द क्वालकॉम का नकारात्मक परिदृश्य घूमता है। इन्हीं नौ महीनों में क्वालकॉम ने कुल 1.1 अरब डॉलर में सात और कारोबार खरीदे।
| सौदा | पूर्ण हुआ | प्रतिफल | जारी या जारी होने योग्य शेयर |
|---|---|---|---|
| अल्फावेव आईपी ग्रुप | 18 दिसंबर 2025 | ~2.3 अरब डॉलर (1.8 अरब इक्विटी, 301 मिलियन नकद) | ~1.1 करोड़ |
| मॉड्यूलर | 28 जुलाई 2026 | ~3.1 अरब डॉलर | ~1.8 करोड़ |
| अमेज़न वारंट | 3 सितंबर 2026 को दिया गया | 60 अरब डॉलर तक के ऑर्डर और भुगतान पर निहित होता है | 2.5 करोड़ तक |
| कुल | ~5.4 करोड़ |
105 करोड़ बकाया शेयरों के मुकाबले वे 5.4 करोड़ शेयर कंपनी का लगभग 5.1 प्रतिशत बनते हैं — उस आँकड़े से दोगुने से भी अधिक जो अकेले वारंट को देखने पर निकलता है।
क्वालकॉम अमेज़न को जो कनेक्टिविटी बेच रहा है, वही उसने खरीदी थी
कुल जोड़ से ज़्यादा मायने क्रम रखता है। क्वालकॉम की सितंबर की घोषणा कहती है कि यह साझेदारी "Qualcomm Technologies की उन्नत SerDes और ऑप्टिकल डीएसपी तकनीकों का लाभ उठाएगी" — और SerDes तथा ऑप्टिकल डीएसपी ठीक वही परिसंपत्तियाँ हैं जो अल्फावेव नौ महीने पहले लेकर आई थी, उस सौदे में जिसे क्वालकॉम ने खुद "डेटा सेंटरों में हमारे विस्तार के लिए प्रमुख परिसंपत्तियाँ" देने के आधार पर उचित ठहराया था।
किसी बाज़ार में प्रवेश का यह एक उचित तरीका है, और भीतर क्षमता खड़ी करने से तेज़ भी। पर इससे यह बदल जाता है कि अमेज़न की घोषणा किस बात का प्रमाण है। यह इस बात की पुष्टि है कि एक विशाल क्लाउड प्रदाता हाल में अधिगृहीत तकनीक खरीदेगा, जो ऐसे उत्पाद में जुड़ी है जिसकी बड़े पैमाने पर आपूर्ति अभी शुरू नहीं हुई — न कि इस बात की कि क्वालकॉम ने डेटा सेंटर सिलिकॉन में कोई टिकाऊ आंतरिक बढ़त बना ली है। जो अभियांत्रिकी जोखिम सामान्यतः डिज़ाइन जीत से पहले आता है, वह यहाँ उसके बाद खिसका दिया गया है।
क्यों Qualcomm अब AI डेटा सेंटर में प्रवेश कर रहा है
Qualcomm ने वायरलेस संचार, स्मार्टफोन प्रोसेसर, मॉडेम और पावर-प्रभावी सिस्टम-ऑन-चिप डिज़ाइन में अपनी प्रतिष्ठा बनाई। ये ताकतें AI बुनियादी ढांचे के लिए तेजी से प्रासंगिक होती जा रही हैं क्योंकि अनुमान अर्थशास्त्र कच्चे कंप्यूट प्रदर्शन से अधिक पर निर्भर करता है।
AI ऑपरेटरों को परवाह है:
- प्रति वॉट उत्पन्न टोकन।
- प्रति डॉलर उत्पन्न टोकन।
- मेमोरी बैंडविड्थ और क्षमता।
- इंटरैक्टिव अनुप्रयोगों के लिए लेटेंसी।
- रैक घनत्व।
- शीतलन आवश्यकताएँ।
- नेटवर्किंग और ऑप्टिकल बैंडविड्थ।
- सॉफ़्टवेयर पोर्टेबिलिटी।
- कई वर्षों में कुल स्वामित्व लागत।
Qualcomm का मानना है कि कड़े पावर प्रतिबंधों के तहत उच्च-प्रदर्शन मोबाइल चिप्स डिज़ाइन करने का इसका अनुभव डेटा सेंटर में स्थानांतरित हो सकता है। एक स्मार्टफोन सिस्टम-ऑन-चिप को कंप्यूटिंग, मेमोरी, कनेक्टिविटी और AI त्वरक को एक छोटे पावर एन्वेलप के भीतर संचालित करते हुए एकीकृत करना चाहिए। डेटा-सेंटर रैक बहुत बड़े पैमाने पर काम करते हैं, लेकिन पावर दक्षता एक महत्वपूर्ण आर्थिक प्रतिबंध बनी रहती है।
अपने जून 2026 के निवेशक दिवस पर, Qualcomm ने Dragonfly डेटा-सेंटर पोर्टफोलियो पेश किया और एक वार्षिक त्वरक रोडमैप स्थापित किया:
| उत्पाद | प्राथमिक उद्देश्य | अपेक्षित स्थिति |
|---|---|---|
| Dragonfly AI200 | AI अनुमान त्वरक | नए रोडमैप में पहला प्रमुख पीढ़ी |
| Dragonfly AI250 | अगली पीढ़ी का अनुमान | उच्च प्रदर्शन और बेहतर टोकन अर्थशास्त्र |
| Dragonfly AI300 | भविष्य का अनुमान प्लेटफार्म | रोडमैप का वार्षिक-गति निरंतरता |
| Dragonfly C1000 | डेटा-सेंटर CPU | एजेंटिक AI, होस्ट प्रोसेसिंग और सामान्य कंप्यूट |
| Qualcomm HBC | उच्च-बैंडविड्थ कंप्यूट प्रौद्योगिकी | मेमोरी बाधाओं को संबोधित करता है |
| ऑप्टिकल DSP और SerDes | रैक और क्लस्टर कनेक्टिविटी | उच्च गति डेटा आंदोलन |
| कस्टम सिलिकॉन | हाइपरस्केलर-विशिष्ट डिज़ाइन | अनुकूलित ग्राहक कार्यभार |
आधिकारिक ड्रैगनफ्लाई रूपरेखा में C1000 प्रोसेसर, AI300 त्वरक और High Bandwidth Compute नाम की स्मृति तकनीक बताई गई है, जिसके बारे में क्वालकॉम का कहना है कि यह प्रति टोकन खर्च होने वाली ऊर्जा घटाती है, और यह सब वार्षिक रिलीज़ लय पर है। विज्ञप्ति में अग्रणी कृत्रिम बुद्धिमत्ता और डेटा सेंटर कंपनियों के साथ कई वर्षों के समझौतों तथा 35 से अधिक उद्योग अग्रणियों के पारिस्थितिकी समर्थन का दावा भी है। इन घटकों के विस्तृत प्रदर्शन आँकड़े विक्रेता की ओर से आते हैं, और स्वतंत्र प्रणालियों की माप होने तक निवेशकों को इन्हें सावधानी से लेना चाहिए।
AI इनफेरेंस क्यों प्रमुख युद्धक्षेत्र है
प्रशिक्षण एक मॉडल बनाता है। इनफेरेंस उस मॉडल को हर बार चलाता है जब कोई व्यक्ति, एप्लिकेशन या AI एजेंट अनुरोध प्रस्तुत करता है।
प्रशिक्षण कार्यभार विशाल होते हैं लेकिन एपिसोडिक होते हैं। इनफेरेंस तब निरंतर हो जाता है जब एप्लिकेशन उत्पादन में प्रवेश करते हैं। एजेंटिक AI आवश्यकता को और बढ़ा सकता है क्योंकि एक उपयोगकर्ता अनुरोध योजना, खोज, उपकरण उपयोग, कोड निष्पादन, सत्यापन और कई मॉडल कॉल को ट्रिगर कर सकता है।
यह विशेषीकृत इनफेरेंस चिप्स के लिए संभावित रूप से विशाल मांग उत्पन्न करता है।
क्वालकॉम को हर प्रशिक्षण बेंचमार्क में एनवीडिया को हराने की आवश्यकता नहीं है। यह चयनित, पूर्वानुमानित इनफेरेंस कार्यभार जीतकर एक मूल्यवान व्यवसाय बना सकता है जहाँ ग्राहक अधिकतम लचीलापन के मुकाबले लागत और शक्ति दक्षता को प्राथमिकता देते हैं।
उदाहरणों में शामिल हैं:
- उच्च मात्रा में चैटबॉट प्रतिक्रियाएँ।
- अनुशंसा प्रणाली।
- खोज रैंकिंग और पुनर्प्राप्ति।
- उद्यम AI एजेंट।
- भाषण और अनुवाद सेवाएँ।
- कंप्यूटर-वीजन इनफेरेंस।
- कोड सहायक।
- पुनर्प्राप्ति-संवर्धित पीढ़ी।
- छोटे और मध्यम आकार के भाषा मॉडल।
- समर्पित पहले-पार्टी क्लाउड कार्यभार।
कस्टम सिलिकॉन AWS के लिए विशेष रूप से आकर्षक है क्योंकि अमेज़न क्लाउड सेवा, सॉफ़्टवेयर परत, डेटा-सेंटर डिज़ाइन और कार्यभार अनुसूची को नियंत्रित करता है। यह उच्च मात्रा के आंतरिक पैटर्न के चारों ओर हार्डवेयर को अनुकूलित कर सकता है, बजाय इसके कि हर संभव बाहरी एप्लिकेशन का समर्थन करे।
क्वालकॉम का वास्तविक अवसर एनवीडिया के पूरे प्लेटफॉर्म की नकल करना नहीं है। इसका उद्देश्य चयनित एआई इनफेरेंस कार्यभार को संचालित करने के लिए सामग्री रूप से सस्ता बनाना है।
क्या क्वालकॉम एनवीडिया के लिए अग्नि खतरा है?
क्वालकॉम अब एक विश्वसनीय प्रतिभागी है, लेकिन यह अभी तक एनवीडिया के समकक्ष खतरा नहीं है।
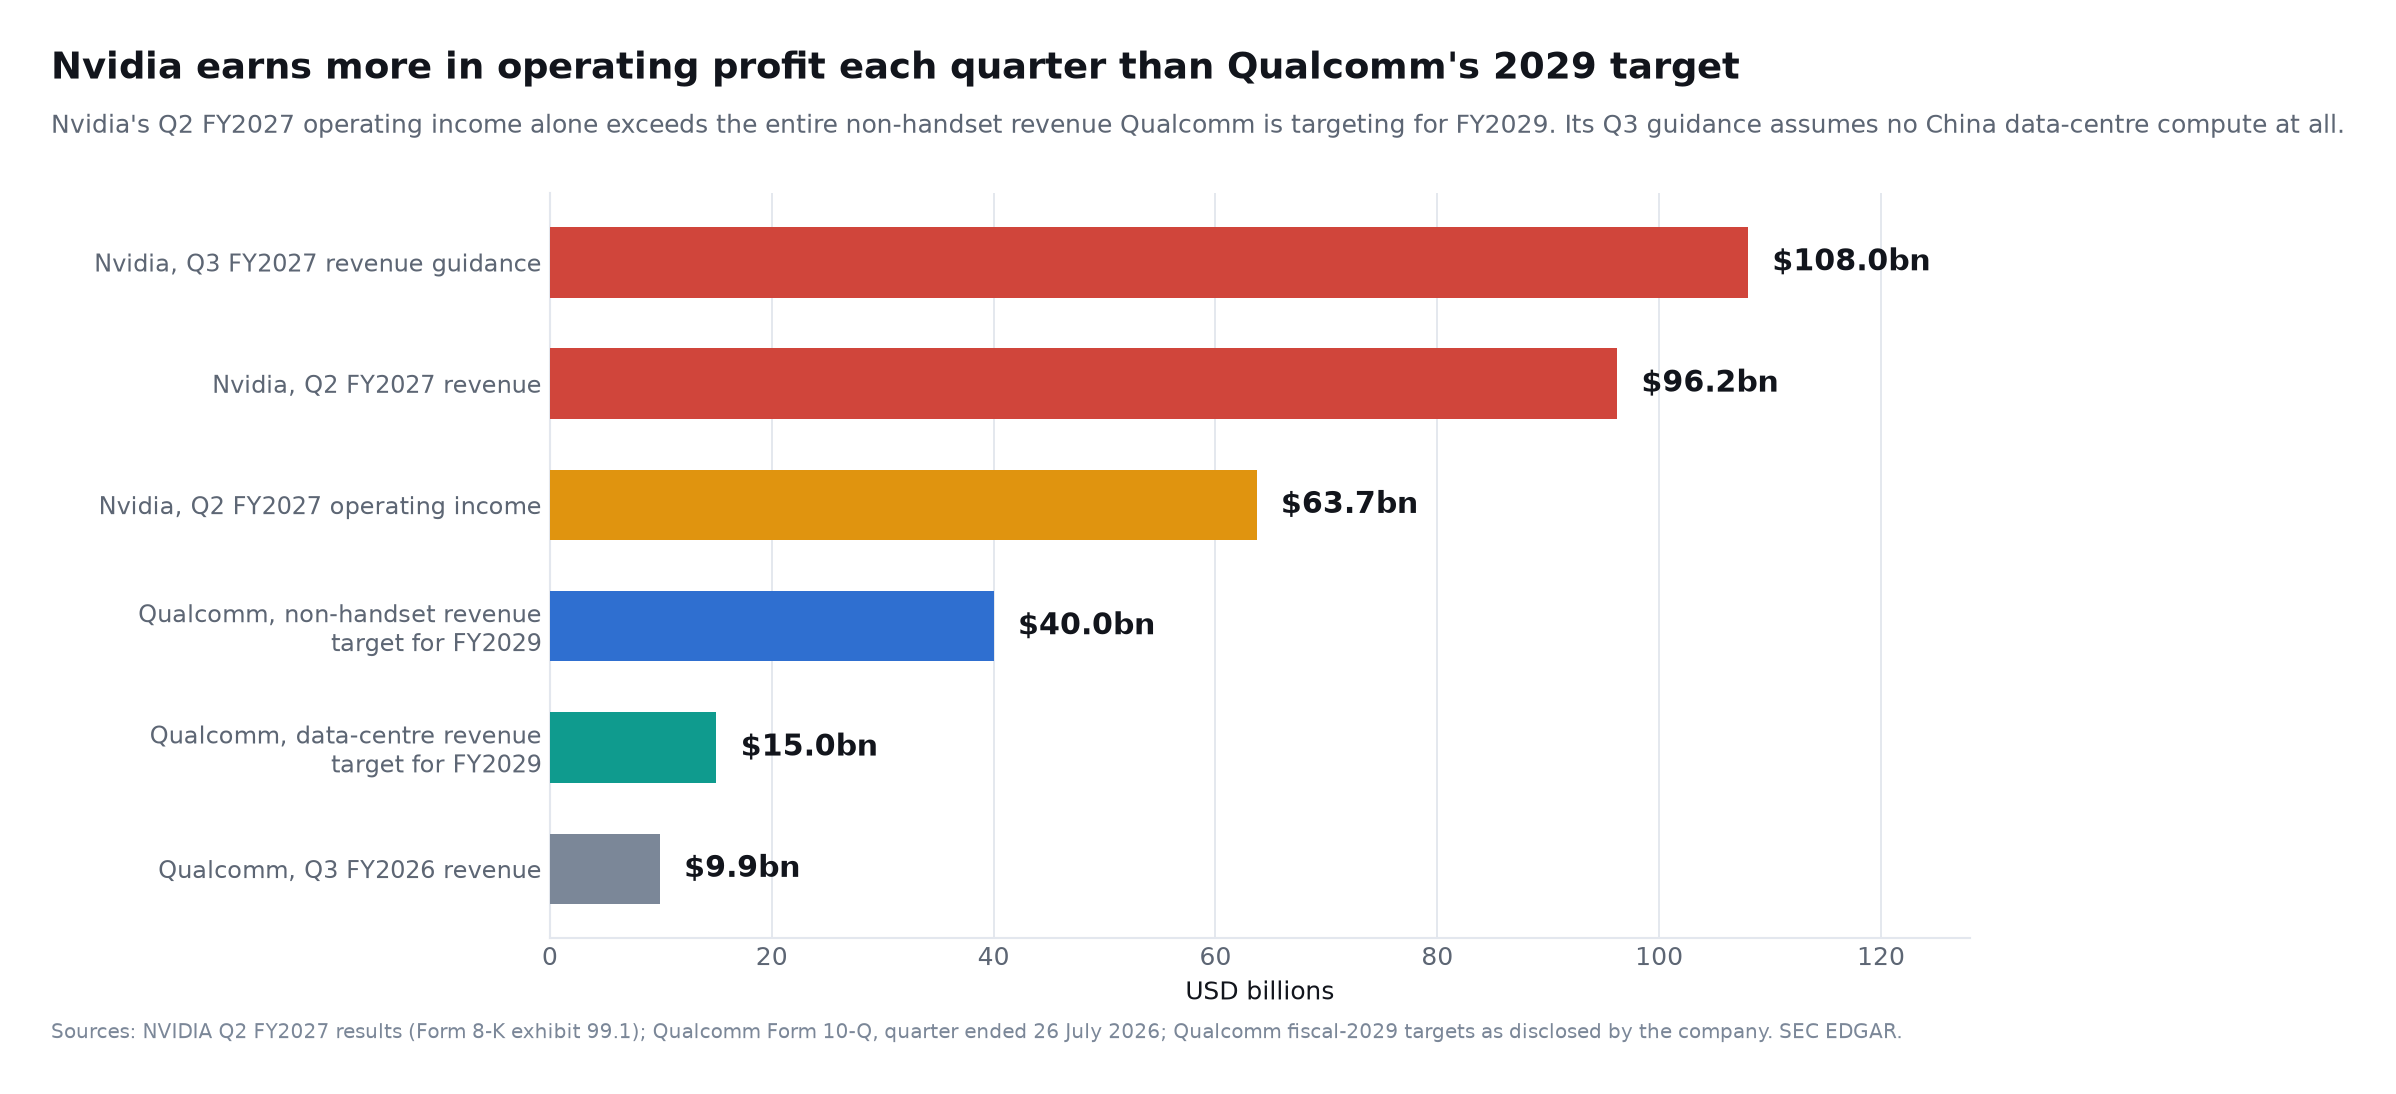
एनवीडिया ने वित्त वर्ष 2027 की दूसरी तिमाही में 96.2 अरब डॉलर का राजस्व बताया, जिसमें 89.0 अरब डॉलर डेटा सेंटर से आया। डेटा सेंटर राजस्व साल-दर-साल 117 प्रतिशत बढ़ा, समेकित सकल मार्जिन 75.0 प्रतिशत रहा, और तिमाही में परिचालन लाभ 63.7 अरब डॉलर था। एनवीडिया ने तीसरी तिमाही के लिए 108.0 अरब डॉलर राजस्व का मार्गदर्शन दिया, दो प्रतिशत कम या ज़्यादा, और कहा कि इस आँकड़े में चीन से डेटा सेंटर कंप्यूट का कोई राजस्व नहीं माना गया है। देखें एनवीडिया के वित्त वर्ष 2027 की दूसरी तिमाही के परिणाम, जो 26 अगस्त 2026 को अमेरिकी प्रतिभूति आयोग में दाखिल किए गए।
इन आँकड़ों को क्वालकॉम के मौजूदा राजस्व के नहीं, बल्कि उसके लक्ष्यों के साथ रखकर देखना चाहिए। एनवीडिया का एक ही तिमाही का परिचालन लाभ (63.7 अरब डॉलर) उस पूरे 40 अरब डॉलर गैर-हैंडसेट राजस्व से अधिक है जिसका लक्ष्य क्वालकॉम ने वित्त वर्ष 2029 के लिए रखा है, और अकेले उसका तीसरी तिमाही का राजस्व मार्गदर्शन क्वालकॉम के पिछले बारह महीनों के राजस्व का लगभग ढाई गुना है। यह ऐसी खाई नहीं है जिसे कोई एक डिज़ाइन जीत पाट दे।
क्वालकॉम की पूरी वित्तीय तीसरी तिमाही 2026 की आय $9.9 बिलियन थी। यहां तक कि इसका महत्वाकांक्षी वित्तीय 2029 डेटा-केंद्र लक्ष्य $15 बिलियन से अधिक केवल एनवीडिया की वर्तमान तिमाही डेटा-केंद्र आय का एक अंश होगा।
| प्रतिस्पर्धात्मक कारक | क्वालकॉम | एनवीडिया |
|---|---|---|
| मुख्य एआई स्थिति | उभरता हुआ इनफेरेंस और कस्टम-सिलिकॉन प्रदाता | प्रमुख पूर्ण-स्टैक त्वरित-गणना प्लेटफॉर्म |
| डेटा-केंद्र का पैमाना | प्रारंभिक व्यावसायिक वृद्धि | तिमाही में दर्जनों अरब डॉलर |
| प्राथमिक ताकत | शक्ति-कुशल गणना और कनेक्टिविटी | प्रदर्शन, सॉफ्टवेयर, नेटवर्किंग और पैमाना |
| सॉफ्टवेयर पारिस्थितिकी तंत्र | मॉड्यूलर अधिग्रहण के बाद विकसित हो रहा है | परिपक्व CUDA और CUDA-X पारिस्थितिकी तंत्र |
| प्रशिक्षण क्षमता | एनवीडिया के स्तर पर अभी तक सिद्ध नहीं हुआ | उद्योग में अग्रणी फ्रंटियर-मॉडल प्लेटफॉर्म |
| इनफेरेंस रणनीति | विशेषीकृत, कुशल और अनुकूलित | लगभग सभी एआई कार्यभारों को कवर करने वाला व्यापक प्लेटफॉर्म |
| हाइपरस्केलर लाभ | अमेज़न और अन्य बहु-पीढ़ी की भागीदारी | प्रमुख क्लाउड्स के बीच गहरे संबंध |
| मुख्य जोखिम | निष्पादन और पारिस्थितिकी तंत्र अपनाना | कस्टम सिलिकॉन और ग्राहक एकाग्रता |
शब्द खतरा की भी परिभाषा की आवश्यकता है। क्वालकॉम को एनवीडिया के राजस्व को घटाने के लिए प्रतिस्पर्धात्मक खतरा बनने की आवश्यकता नहीं है। यह एनवीडिया पर कई संकीर्ण तरीकों से दबाव डाल सकता है:
- अतिरिक्त अनुमान कार्यभार को पकड़ना।
- GPU मूल्य निर्धारण पर AWS को बातचीत में लाभ देना।
- भविष्य के क्लाउड पूंजी व्यय में एनवीडिया का हिस्सा कम करना।
- कम शक्ति और मेमोरी-गहन उपयोग मामलों में प्रतिस्पर्धा करना।
- कस्टम सिलिकॉन प्रदान करना जो कभी एनवीडिया के लिए उपलब्ध नहीं होता।
- ऑप्टिकल कनेक्टिविटी या होस्ट प्रोसेसिंग में एनवीडिया को चुनौती देना।
AI अवसंरचना पर खर्च इतनी तेजी से बढ़ रहा है कि क्वालकॉम और एनवीडिया दोनों बढ़ सकते हैं। प्रतिस्पर्धात्मक मुद्दा भविष्य के उद्योग लाभों का वितरण है, न कि मौजूदा राजस्व का शून्य-योग हस्तांतरण।
अमेज़न अभी भी एनवीडिया के प्रति एक विशाल प्रतिबद्धता बना रहा है
क्वालकॉम की घोषणा को अधिक महत्व न देने का सबसे स्पष्ट कारण अमेज़न का एनवीडिया के साथ समानांतर विस्तार है।
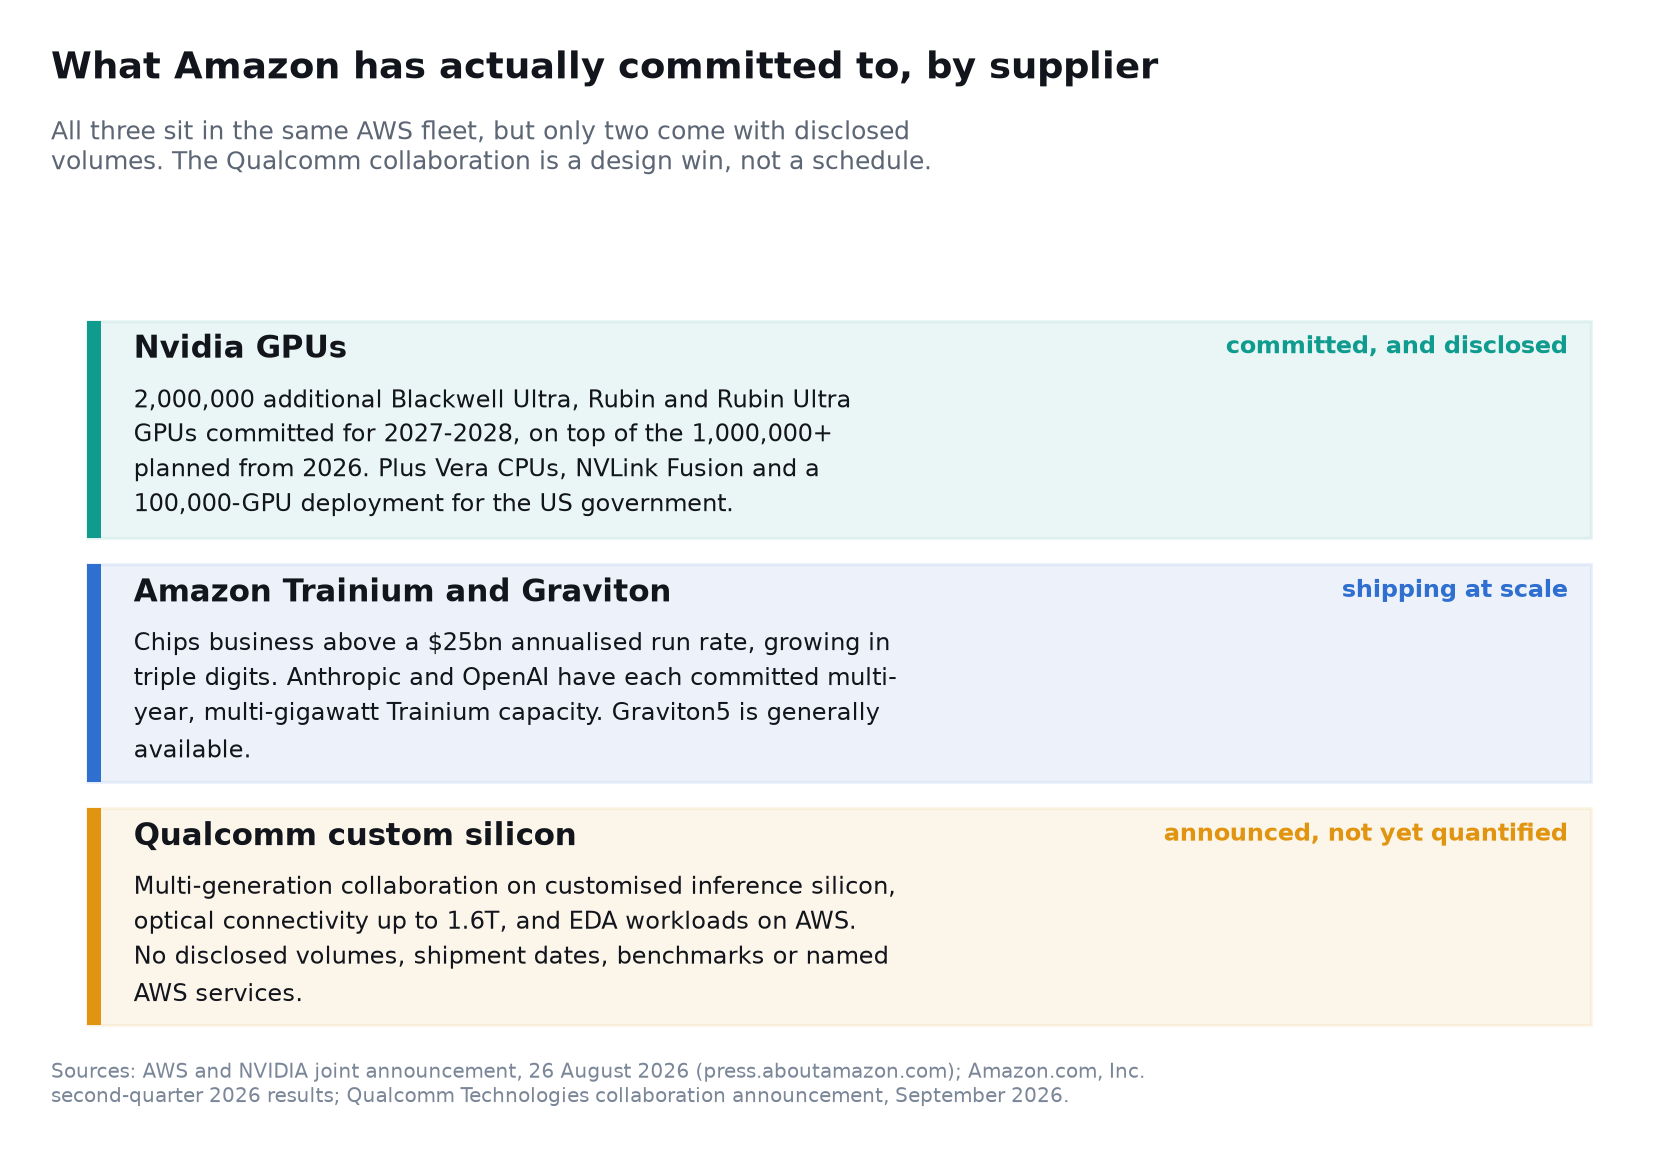
26 अगस्त, 2026 को, AWS ने 2027 और 2028 के दौरान दो मिलियन अतिरिक्त एनवीडिया ब्लैकवेल अल्ट्रा, रूबिन और रूबिन अल्ट्रा GPUs तैनात करने की योजना की घोषणा की। यह 2026 से एक मिलियन से अधिक एनवीडिया GPUs जोड़ने की पूर्व योजना के बाद आता है।
विस्तारित AWS-एनवीडिया सहयोग में भी शामिल है:
- AWS पर एनवीडिया वेरा CPU अवसंरचना।
- NVLink फ्यूजन और एनवीडिया उच्च-बैंडविड्थ मेमोरी।
- एनवीडिया नेटवर्किंग तकनीक।
- अमेरिकी सरकार के लिए 100,000-GPU AI अवसंरचना तैनाती की योजना।
- बेडरॉक और सेजमेकर के माध्यम से नेमोट्रॉन मॉडल।
- GPU-त्वरित विश्लेषण और वेक्टर अनुक्रमण।
- अमेज़न रोबोटिक्स के लिए एनवीडिया का भौतिक-AI प्लेटफॉर्म।
यह Nvidia को छोड़ने के लिए तैयार ग्राहक का व्यवहार नहीं है। Amazon एक कंप्यूट आर्किटेक्चर का पोर्टफोलियो बना रहा है क्योंकि कोई एकल चिप हर कार्यभार को आर्थिक रूप से सेवा नहीं दे सकती।
Amazon की संभावित चिप पदानुक्रम
- Nvidia GPUs: अधिकतम लचीलापन, प्रशिक्षण, उन्नत अनुमान, रोबोटिक्स और CUDA-निर्भर कार्यभार।
- AWS Trainium: बड़े ग्राहकों के लिए Amazon-नियंत्रित प्रशिक्षण और अनुमान अर्थशास्त्र।
- AWS Graviton: सामान्य उद्देश्य और CPU-गहन एजेंटिक कार्यभार।
- Qualcomm कस्टम सिलिकॉन: विशेषीकृत अनुमान, सर्वर घटक और कनेक्टिविटी।
- अन्य व्यापारी सिलिकॉन: अतिरिक्त CPUs, एक्सेलेरेटर, नेटवर्किंग और स्टोरेज घटक।
इसलिए Amazon Qualcomm AI चिप सौदा हेटेरोजीनियस कंप्यूटिंग को मान्यता देता है, Qualcomm की श्रेष्ठता को नहीं।
Amazon को एक और AI चिप भागीदार की आवश्यकता क्यों है
Amazon की प्रेरणाएँ रणनीतिक और तकनीकी दोनों हैं।
AWS ने 2026 की दूसरी तिमाही में $42.2 बिलियन की राजस्व उत्पन्न किया, जो साल दर साल 37% बढ़ा, जबकि AWS का परिचालन आय $16.6 बिलियन तक पहुंच गया। Amazon ने कहा कि उसके AI और चिप व्यवसायों ने प्रत्येक ने $25 बिलियन वार्षिक राजस्व रन रेट को पार कर लिया है। ये आंकड़े Amazon की Q2 2026 परिणामों में दिखाई देते हैं।
तेज़ माँग अमेज़न को भारी खर्च के लिए मजबूर कर रही है। पिछले बारह महीनों में परिचालन नकदी प्रवाह 33 प्रतिशत बढ़कर 161.4 अरब डॉलर हुआ, फिर भी मुक्त नकदी प्रवाह 7.6 अरब डॉलर का बहिर्वाह रहा, क्योंकि संपत्ति और उपकरण की खरीद साल-दर-साल 66.1 अरब डॉलर बढ़ी। दूसरे शब्दों में, अमेज़न अब रिकॉर्ड परिचालन नकदी प्रवाह का लगभग पूरा हिस्सा, और उससे कुछ अधिक, बुनियादी ढाँचे में बदल रहा है — खर्च का वही सवाल जिसे हमने अमेज़न दूसरी तिमाही 2026: क्या AWS की वृद्धि 200 अरब डॉलर के एआई निवेश को उचित ठहराती है? में देखा था।
एक सफल कस्टम चिप Amazon की अर्थशास्त्र को कई तरीकों से सुधार सकती है:
- हार्डवेयर अधिग्रहण लागत को कम करना।
- शक्ति और शीतलन खर्च को कम करना।
- रैक उपयोगिता में सुधार करना।
- AWS सॉफ़्टवेयर और आंतरिक कार्यभार के लिए चिप्स को अनुकूलित करना।
- एकल आपूर्तिकर्ता पर निर्भरता को कम करना।
- AI उपयोग के बढ़ने के साथ AWS के सकल मार्जिन की रक्षा करना।
- अलग-अलग EC2 उत्पाद बनाना।
- सेमीकंडक्टर विक्रेताओं के साथ बातचीत की शक्ति को मजबूत करें।
अमेज़न का व्यावसायिक उद्देश्य एक स्थायी चिप विजेता का चयन करना नहीं है। इसका उद्देश्य प्रदर्शन, उपलब्धता और मूल्य का सबसे अच्छा मिश्रण प्रदान करना है जबकि इसकी अवसंरचना अर्थशास्त्र पर नियंत्रण बनाए रखना है।
क्वालकॉम को जिसे हटाना है वह अमेज़न है, एनवीडिया नहीं
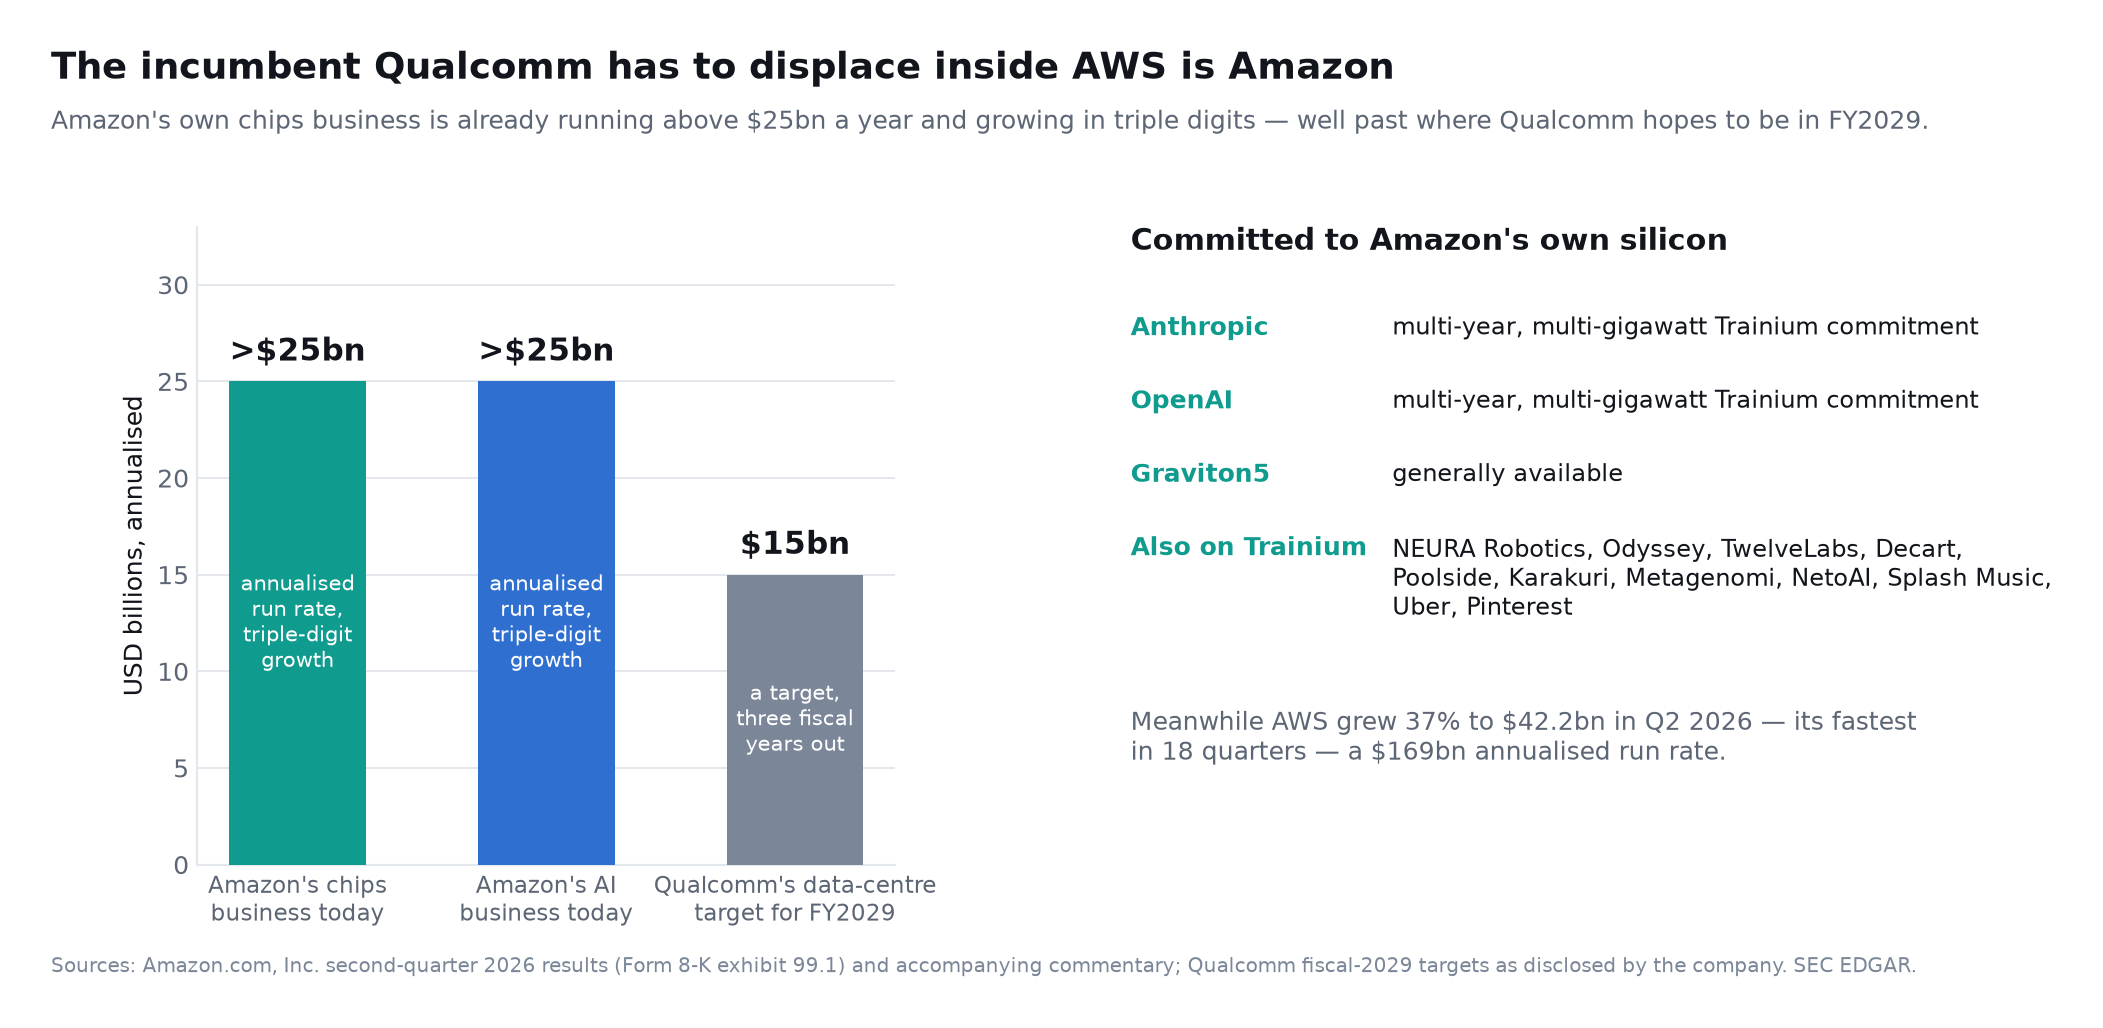
इस लेख के शीर्षक का सवाल — क्या क्वालकॉम एनवीडिया के लिए खतरा है — असल में घोषित हुए सौदे के लिए गलत तुलना है। क्वालकॉम को AWS में उन जीपीयू की जगह लेने के लिए नहीं बुलाया गया जो अमेज़न खरीदता है। उसे AWS के उस हिस्से में बुलाया गया है जिसकी आपूर्ति अमेज़न फिलहाल खुद करता है।
अमेज़न के अपने 2026 की दूसरी तिमाही के प्रकटीकरण के अनुसार, कंपनी का चिप कारोबार 25 अरब डॉलर की वार्षिक दर से ऊपर चल रहा है, और उसका कृत्रिम बुद्धिमत्ता कारोबार भी 25 अरब डॉलर की वार्षिक दर से ऊपर चल रहा है, और दोनों तीन अंकों में बढ़ रहे हैं। अमेज़न ने ग्राहक भी गिनाए: एंथ्रोपिक और ओपनएआई दोनों ने ट्रेनियम के लिए कई वर्षों और कई गीगावाट की प्रतिबद्धताएँ की हैं, साथ में NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber और Pinterest। ग्रैविटॉन5 आम उपलब्ध है।
इसके सामने क्वालकॉम की घोषित महत्वाकांक्षा है: वित्त वर्ष 2029 में 15 अरब डॉलर से अधिक डेटा सेंटर राजस्व। अमेज़न का अपना सिलिकॉन कारोबार क्वालकॉम साझेदारी की घोषणा से पहले ही उस वार्षिक दर को पार कर चुका था, और वह ऐसा तीन अंकों में बढ़ते हुए कर रहा है।
इससे अवसर और जोखिम दोनों नए सिरे से दिखते हैं:
- पहुँच में आने वाला हिस्सा सुर्खी के संकेत से कहीं संकरा है। बड़े पैमाने के आंतरिक अनुमान के लिए अमेज़न की पहली पसंद ट्रेनियम है, जिसका वह पूरा स्वामी है और जिसे अपनी क्षमता के हिसाब से निर्धारित कर सकता है। क्वालकॉम उस काम के लिए प्रतिस्पर्धा कर रहा है जिसे ट्रेनियम किफ़ायती ढंग से नहीं समेटता।
- ग्राहक ही प्रतिस्पर्धी भी है। AWS अपने त्वरक, अपने प्रोसेसर, अपना नेटवर्क सिलिकॉन और अपना हाइपरवाइज़र ऑफ़लोड खुद डिज़ाइन करता है। क्वालकॉम का हर वह पुर्ज़ा जो AWS के भीतर सफल होता है, अमेज़न को अगला बनाना सिखा देता है।
- लेकिन बाज़ार सचमुच विशाल है। AWS 2026 की दूसरी तिमाही में 37 प्रतिशत बढ़कर 42.2 अरब डॉलर पर पहुँचा — अठारह तिमाहियों में उसकी सबसे तेज़ वृद्धि — जो 169 अरब डॉलर की वार्षिक दर बनती है, और खंड का परिचालन लाभ एक साल पहले के 10.2 अरब डॉलर के मुकाबले 16.6 अरब डॉलर रहा। उसके पीछे लगे सिलिकॉन में छोटा पर टिकाऊ हिस्सा भी क्वालकॉम के लिए मायने रखेगा।
वारंट का सही पाठ इसी से निकलता है। अमेज़न ने क्वालकॉम को 4 अरब डॉलर नहीं दिए; उसने खुद को क्वालकॉम की तेज़ी में भागीदारी का विकल्प दिया है, और वह भी तभी जब ऑर्डर स्वयं अमेज़न दे। अमेज़न ने अपनी ही खरीद के फ़ैसलों पर, बाज़ार से नीचे निष्पादन मूल्य पर, और बिना किसी बाध्यता के अपने लिए एक खरीद विकल्प लिख लिया है। खरीदार के लिए यह असामान्य रूप से अनुकूल संरचना है, और इसे विश्वास मत मानने से पहले इसी रूप में समझना चाहिए।
QCOM स्टॉक के लिए बुल केस
अमेज़न का सौदा QCOM बुल केस को पांच महत्वपूर्ण तरीकों से मजबूत करता है।
1. यह क्वालकॉम की डेटा-सेंटर तकनीक को मान्यता देता है
पावरपॉइंट रोडमैप ग्राहक अपनाने की गारंटी नहीं देते। अमेज़न की प्रारंभिक खरीद प्रतिबद्धताएँ और बहु-पीढ़ी संरचना महत्वपूर्ण तृतीय-पक्ष मान्यता प्रदान करती हैं।
एक हाइपरस्केलर जैसे AWS विश्वसनीयता, आपूर्ति निरंतरता, सॉफ़्टवेयर एकीकरण और कुल स्वामित्व लागत के लिए मांग करने वाली आवश्यकताएँ लगाता है। अमेज़न की तकनीकी और व्यावसायिक मूल्यांकन को पास करना क्वालकॉम की व्यापक डेटा-सेंटर योजना की विश्वसनीयता को बढ़ाता है।
2. यह स्मार्टफोन से परे एक मार्ग बनाता है
क्वालकॉम को लंबे समय से हैंडसेट-मार्केट परिपक्वता, चीन के जोखिम और एप्पल के आंतरिक मोडेम तकनीक के विकास के बारे में चिंताओं का सामना करना पड़ा है। डेटा-सेंटर राजस्व कंपनी को एक तेजी से बढ़ते बाजार में विविधता प्रदान कर सकता है जिसमें बड़े सामग्री के अवसर हैं।
क्वालकॉम के वित्तीय 2029 लक्ष्यों में शामिल हैं:
- डेटा-सेंटर राजस्व में $15 बिलियन से अधिक।
- कुल गैर-हैंडसेट राजस्व में $40 बिलियन।
- ऑटोमोटिव राजस्व में $10 बिलियन।
- IoT राजस्व में $14 बिलियन से अधिक।
- प्रति शेयर गैर-GAAP आय $18 से ऊपर।
ये प्रबंधन लक्ष्य हैं, कोई गारंटी नहीं। फिर भी, अमेज़न डेटा-सेंटर लक्ष्य को पहले की तुलना में अधिक संभाव्य बनाता है।
3. कस्टम सिलिकॉन स्थायी राजस्व उत्पन्न कर सकता है
एक सफल सर्वर उत्पाद सामान्यतः लंबे डिज़ाइन और योग्यता चक्रों में शामिल होता है। एक बार बड़े पैमाने पर तैनात होने के बाद, प्रतिस्थापन कठिन होता है क्योंकि हार्डवेयर कंपाइलरों, डेटा-सेंटर लेआउट, नेटवर्किंग और ऑपरेटिंग सॉफ़्टवेयर से जुड़ जाता है।
मल्टी-जनरेशन भाषा सुझाव देती है कि क्वालकॉम बार-बार AWS अपग्रेड चक्रों में भाग ले सकता है बजाय इसके कि एक बार की बिक्री करे।
4. ऑप्टिकल कनेक्टिविटी क्वालकॉम के अवसर को बढ़ाती है
AI क्लस्टर्स को प्रोसेसर्स, मेमोरी, रैक्स और भवनों के बीच डेटा को स्थानांतरित करने के लिए विशाल मात्रा में डेटा की आवश्यकता होती है। जैसे-जैसे मॉडल के आकार और अनुमानित ट्रैफ़िक बढ़ता है, कनेक्टिविटी खुद एक्सेलेरेटर के रूप में महत्वपूर्ण हो सकती है।
क्वालकॉम का 1.6T ऑप्टिकल समाधानों पर काम उसे कंप्यूट प्लेटफ़ॉर्म के चारों ओर अतिरिक्त उच्च-मूल्य प्रौद्योगिकी बेचने का अवसर देता है। इससे तैनाती प्रति सामग्री बढ़ सकती है और ग्राहक की वफादारी में सुधार हो सकता है।
5. QCOM का मूल्यांकन Nvidia के बाजार मूल्य से काफी नीचे है
QCOM 8 सितंबर 2026 को 174.09 डॉलर पर बंद हुआ — घोषणा वाले दिन — और 9 सितंबर को 176.40 डॉलर पर, जिससे 105 करोड़ बकाया शेयरों पर बाज़ार पूँजीकरण लगभग 185 अरब डॉलर बैठता है। एनवीडिया उन्हीं दो दिनों में 225.73 और 223.67 डॉलर पर बंद हुआ, और उसका बाज़ार पूँजीकरण करीब 5.4 लाख करोड़ डॉलर था, उसी अवधि के QCOM बाज़ार आँकड़ों और NVDA बाज़ार आँकड़ों के अनुसार।
बाजार को यह आवश्यक नहीं है कि क्वालकॉम Nvidia के साथ मेल खाता है ताकि QCOM आकर्षक रिटर्न उत्पन्न कर सके। एक विश्वसनीय $15 बिलियन डेटा-सेंटर व्यवसाय क्वालकॉम के विकास मिश्रण और मूल्यांकन गुणांक को महत्वपूर्ण रूप से बदल सकता है।
बाज़ार ने वास्तव में इस घोषणा का क्या मूल्य लगाया
प्रतिक्रिया को अक्सर सीधी छलांग के रूप में बताया जाता है। दिन भर का रिकॉर्ड सुर्खी से ज़्यादा बताता है।
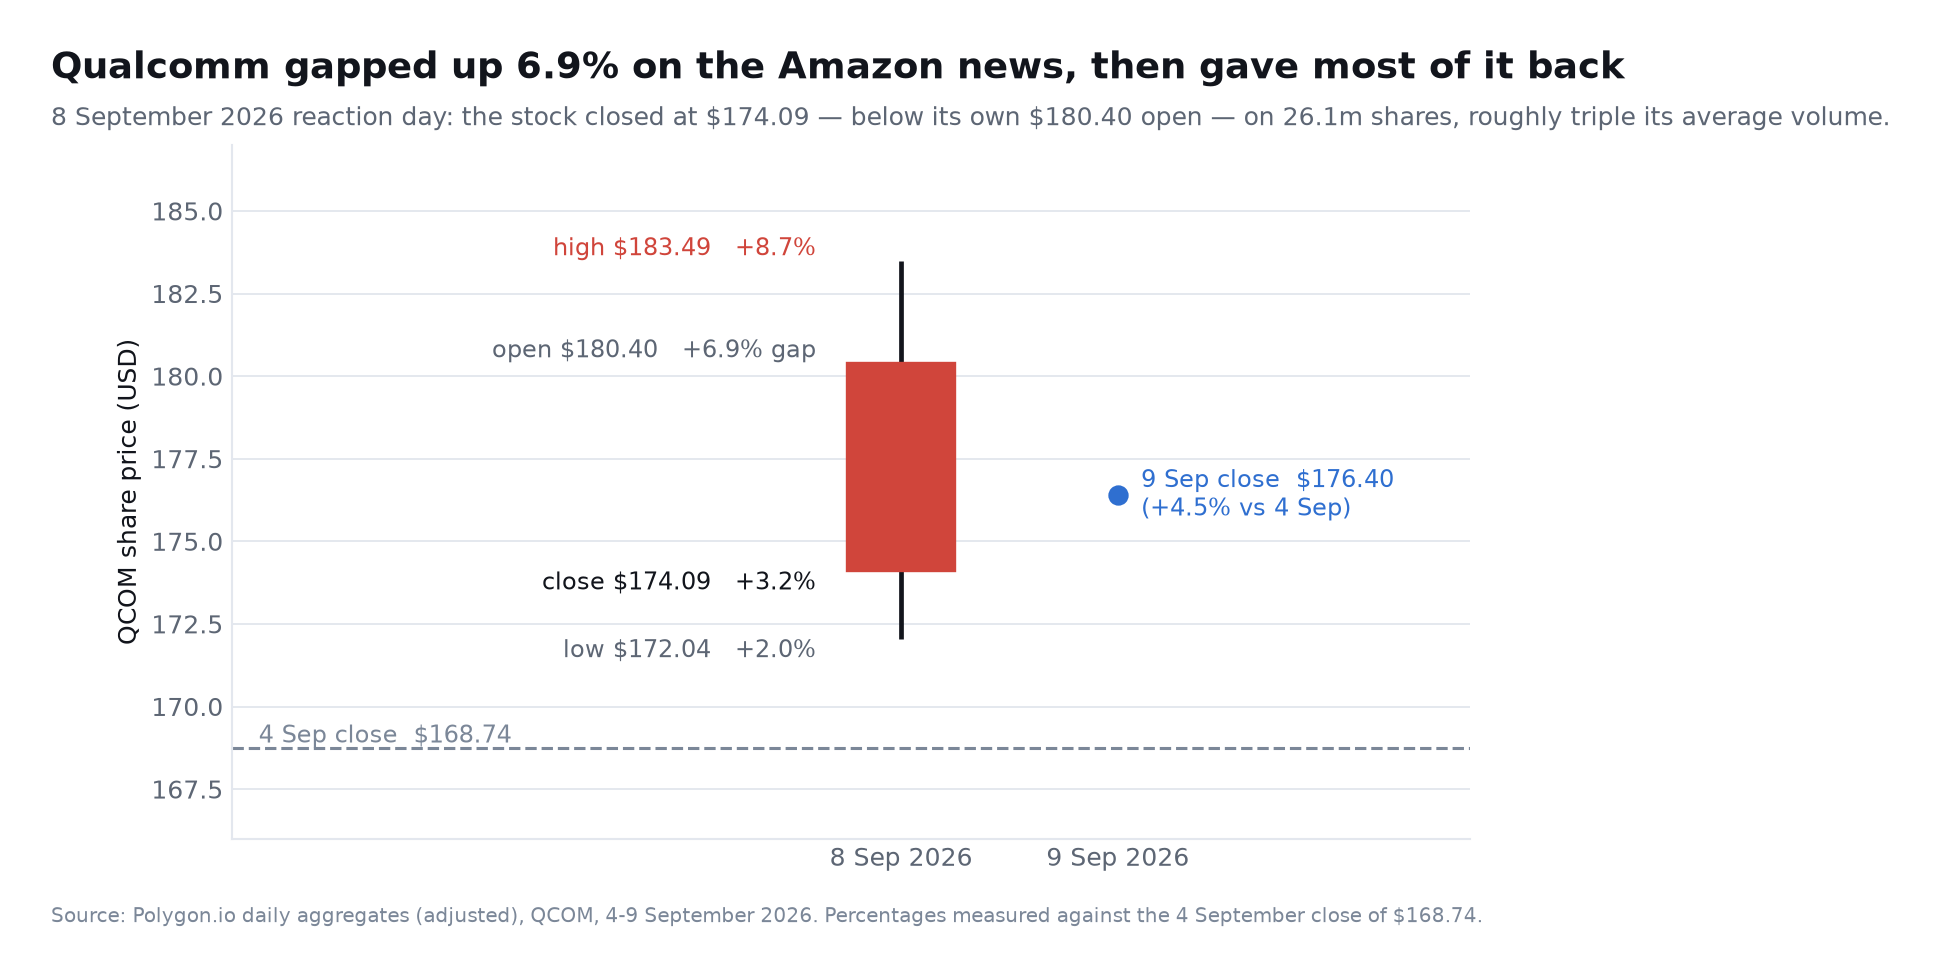
क्वालकॉम 4 सितंबर को 168.74 डॉलर पर बंद हुआ, जो घोषणा से पहले का आखिरी सत्र था। 8 सितंबर को यह 180.40 डॉलर पर खुला — 6.9 प्रतिशत का उछाल — 183.49 डॉलर तक चढ़ा (8.7 प्रतिशत ऊपर), 172.04 डॉलर तक गिरा और 174.09 डॉलर पर बंद हुआ, यानी 3.2 प्रतिशत की बढ़त, 2.61 करोड़ शेयरों के कारोबार पर। शेयर ने दिन अपने ही खुलने के भाव से नीचे समाप्त किया: जिसने भी सुर्खी देखकर खुलते ही खरीदा, वह सत्र के अंत तक घाटे में था। 9 सितंबर को यह 176.40 डॉलर पर बंद हुआ।
यह ढर्रा — उछाल, फिर ढलान, फिर आंशिक सुधार — वही है जो बाज़ार तब करता है जब वह मानता है कि घोषणा रणनीतिक रूप से सच्ची है पर उसका राजस्व अभी आँक नहीं सकता। यह स्वयं उस दस्तावेज़ से मेल खाता है, जो पड़ाव और एक ऊपरी सीमा बताता है, पर कोई ऑर्डर बुक नहीं।
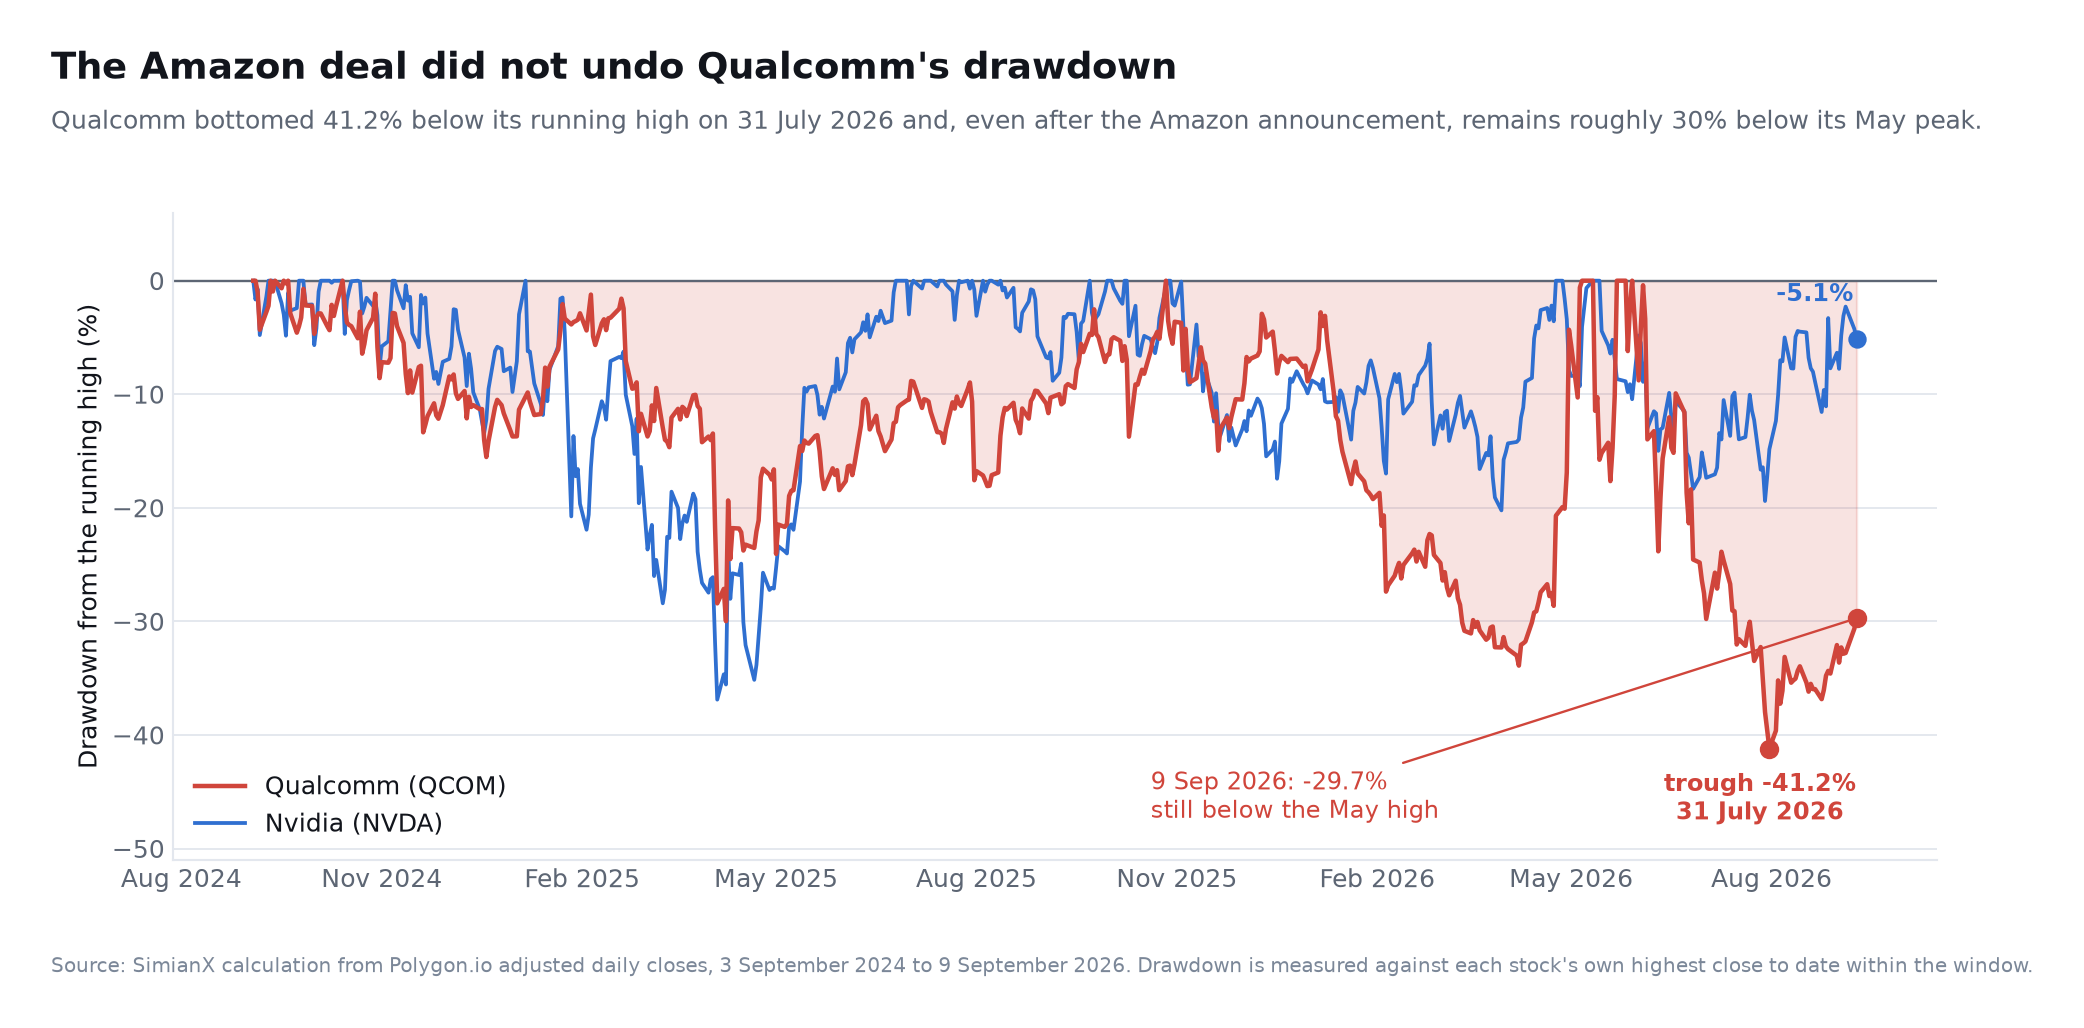
लंबा फ्रेम भी मायने रखता है। अपने चलते शिखर के मुकाबले क्वालकॉम 31 जुलाई 2026 को 41.2 प्रतिशत नीचे तल पर पहुँचा, और अमेज़न की घोषणा के बाद भी वह मई 2026 के शिखर से करीब 30 प्रतिशत नीचे है। एनवीडिया उसी अवधि में अपने शिखर से करीब 5 प्रतिशत दूर है। अमेज़न सौदे ने उस गिरावट का एक अंश ही वापस पाया है जिसे कोई रणनीतिक साझेदारी अकेले पलट भी नहीं सकती थी। सेमीकंडक्टर में गिरावटें ऐतिहासिक रूप से कितनी गहरी रही हैं, इसके लिए देखें सेमीकंडक्टर मंदी के दौर: 1995 से 2026 तक हर SOX गिरावट।
वह वित्तीय आधार जिससे यह रणनीति चल रही है
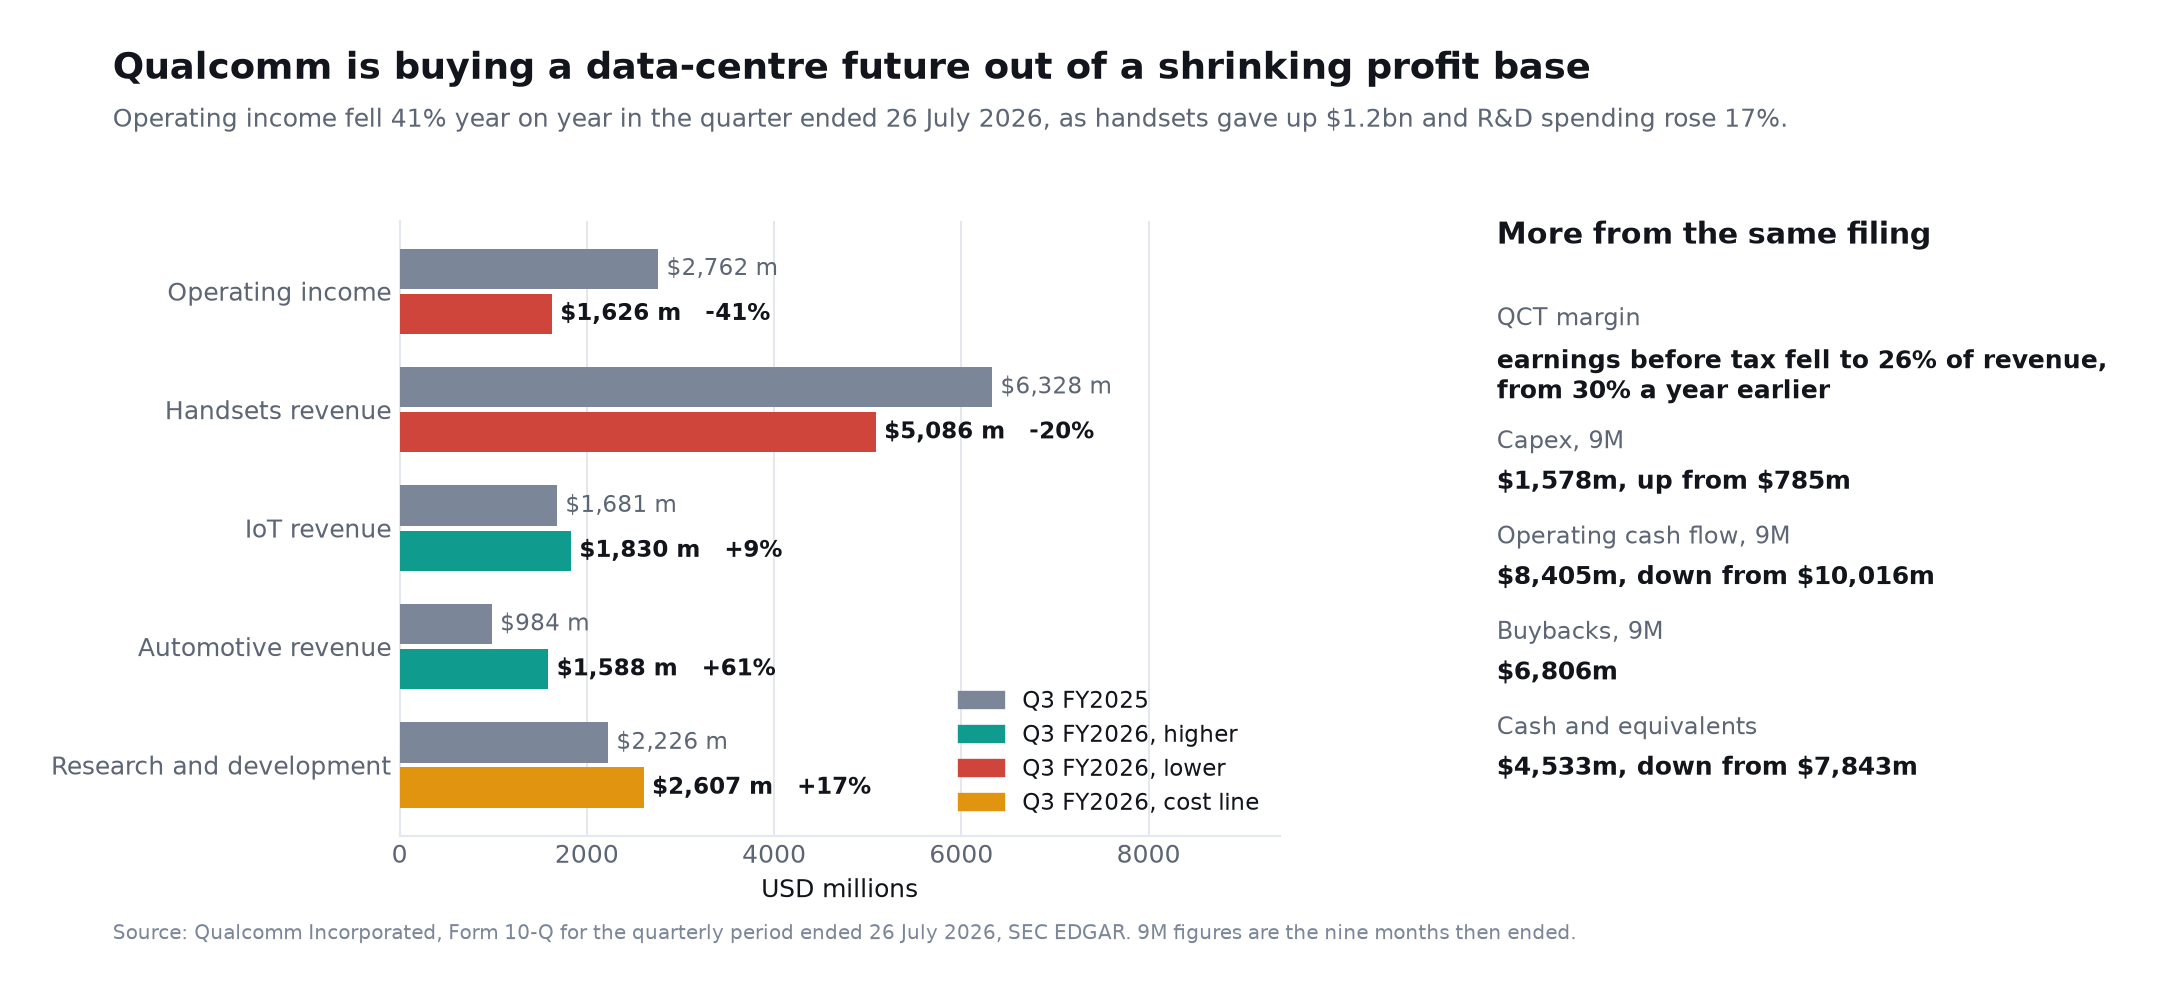
जिस तिमाही रिपोर्ट में अल्फावेव और मॉड्यूलर के अधिग्रहण दर्ज हैं, वही यह भी दिखाती है कि उन्हें करते समय क्वालकॉम का परिचालन कारोबार कैसा चल रहा था। 26 जुलाई 2026 को समाप्त तिमाही में:
- परिचालन लाभ 41 प्रतिशत गिरकर 1,626 मिलियन डॉलर रह गया, जो एक साल पहले 2,762 मिलियन डॉलर था।
- हैंडसेट राजस्व 1,242 मिलियन डॉलर घटकर 5,086 मिलियन डॉलर रह गया।
- अनुसंधान और विकास 17 प्रतिशत बढ़कर 2,607 मिलियन डॉलर हो गया।
- QCT का कर-पूर्व लाभ राजस्व का 26 प्रतिशत रह गया, जो पहले 30 प्रतिशत था।
- ऑटोमोटिव (1,588 मिलियन डॉलर, 604 मिलियन अधिक) और वस्तुओं का इंटरनेट (1,830 मिलियन डॉलर, 149 मिलियन अधिक) बढ़े, पर हैंडसेट की भरपाई करने जितना नहीं।
नौ महीने के नकदी आँकड़े भी उसी दिशा में हैं: पूँजीगत व्यय दोगुना होकर 1,578 मिलियन डॉलर हुआ, जो 785 मिलियन था; परिचालन नकदी प्रवाह घटकर 8,405 मिलियन डॉलर रह गया, जो 10,016 मिलियन था; 6,806 मिलियन डॉलर शेयर पुनर्खरीद में गए; और नकदी तथा समकक्ष घटकर 4,533 मिलियन डॉलर रह गए, जो 7,843 मिलियन थे।
इनमें से कुछ भी डेटा सेंटर रणनीति को गलत नहीं ठहराता। पर यह वह सीमा ज़रूर तय करता है जिसके भीतर यह रणनीति चलती है: क्वालकॉम कई वर्षों तक चलने वाले, पूँजी की भूख वाले विस्तार को उस लाभ आधार से चला रहा है जो इस समय सिकुड़ रहा है — और यही वजह है कि उसने अधिग्रहणों का भुगतान नकद के बजाय शेयरों से किया।
बियर केस और क्या गलत हो सकता है
घोषणा रणनीतिक रूप से महत्वपूर्ण है, लेकिन निवेशकों को अधिकतम $60 बिलियन भुगतान सीमा को सुनिश्चित राजस्व के रूप में पूंजीकृत नहीं करना चाहिए।
राजस्व समयरेखा अनिश्चित बनी हुई है
कस्टम डेटा-सेंटर सिलिकॉन को डिज़ाइन, मान्य और तैनात करने में वर्षों लग सकते हैं। ड्रैगनफ्लाई C1000 के 2028 तक व्यावसायिक रूप से उपलब्ध होने की उम्मीद नहीं है, और अमेज़न की घोषणा ने यह नहीं बताया कि सामग्री राजस्व कब शुरू होगा।
खरीद मील के पत्थर सुनिश्चित बिक्री नहीं हैं
वॉरंट $60 बिलियन के भुगतान तक बढ़ते मील के पत्थरों के खिलाफ वेस्ट होते हैं। यह आंकड़ा प्रोत्साहन संरचना के शीर्ष अंत को परिभाषित करता है; इसका मतलब यह नहीं है कि अमेज़न ने एक निश्चित $60 बिलियन का आदेश दिया है।
सॉफ़्टवेयर एनवीडिया का सबसे मजबूत सुरक्षा कवच बना हुआ है
एनवीडिया का CUDA प्लेटफ़ॉर्म कंपाइलर्स, अनुकूलित पुस्तकालयों, नेटवर्किंग, मॉडल ढांचे, डिबगिंग उपकरणों और एक बड़े डेवलपर समुदाय को शामिल करता है। केवल सेमीकंडक्टर प्रदर्शन पर्याप्त नहीं है यदि ग्राहकों को उच्च माइग्रेशन लागत या अस्थिर सॉफ़्टवेयर का सामना करना पड़ता है।
क्वालकॉम का मॉड्यूलर का अधिग्रहण इसके सॉफ़्टवेयर आधार को सुधार सकता है, लेकिन डेटा-सेंटर पैमाने पर उत्पादन-ग्रेड विकल्प बनाने के लिए निरंतर निष्पादन की आवश्यकता होगी।
अमेज़न की मजबूत सौदेबाजी शक्ति है
AWS केवल एक ग्राहक नहीं है। यह Trainium, Inferentia, Graviton, Nitro और Annapurna Labs के साथ एक परिष्कृत चिप डिज़ाइनर है। अमेज़न तकनीकी अंतराल को भरने के लिए बाहरी भागीदारों का उपयोग कर सकता है जबकि मूल्य निर्धारण शक्ति बनाए रखते हुए समय के साथ अधिक मूल्य को आंतरिक बनाता है।
संकेंद्रण एक जोखिम बन सकता है
यदि अमेज़न क्वालकॉम की प्रारंभिक डेटा-सेंटर राजस्व का एक बड़ा हिस्सा योगदान करता है, तो AWS में देरी या रणनीति परिवर्तन QCOM के लक्ष्यों को महत्वपूर्ण रूप से प्रभावित कर सकते हैं।
स्मार्टफोन व्यवसाय अभी भी महत्वपूर्ण है
क्वालकॉम का वित्त वर्ष 2026 की तीसरी तिमाही का राजस्व 9.9 अरब डॉलर था, और उसके मौजूदा नतीजे अब भी स्मार्टफोन से बहुत प्रभावित हैं। उस तिमाही में परिचालन लाभ साल-दर-साल 41 प्रतिशत गिरा, और अकेले हैंडसेट कारोबार ने 1.2 अरब डॉलर गँवाए। ऑटोमोटिव और वस्तुओं का इंटरनेट बढ़ रहे हैं, लेकिन हैंडसेट की कमज़ोरी, एप्पल से जुड़े राजस्व की गिरावट और स्मृति बाज़ार की बाधाएँ अब भी शुरुआती एआई आशावाद पर भारी पड़ सकती हैं — और इन्हें संतुलित करने लायक बड़ा डेटा सेंटर कारोबार कंपनी की अपनी समयसारिणी के हिसाब से कई साल दूर है।
वॉरंट पतला करते हैं
25 मिलियन शेयरों का पूर्ण प्रयोग मौजूदा धारकों को पतला कर सकता है। आर्थिक व्यापार-ऑफ केवल तभी अनुकूल है जब अमेज़न से संबंधित राजस्व और लाभ उस पतलेपन की लागत को पार कर जाएं।
क्वालकॉम के AI अवसर के लिए एक परिदृश्य ढांचा
इसके बजाय कि आज के मूल्यांकन को पूरा लक्ष्य सौंपा जाए, निवेशक तीन परिदृश्यों का उपयोग कर सकते हैं।
| परिदृश्य | वित्तीय 2029 डेटा-केंद्र परिणाम | संभावित व्याख्या |
|---|---|---|
| भालू मामला | $4–7 बिलियन | देरी, सीमित सॉफ़्टवेयर अपनाना और भारी अमेज़न एकाग्रता |
| आधार मामला | $10–15 बिलियन | सफल AWS वृद्धि और कई अतिरिक्त ग्राहकों के साथ |
| बैल मामला | $15 बिलियन से अधिक | मजबूत अनुमान अपनाना, ऑप्टिकल जीत और व्यापक हाइपरस्केलर मांग |
भालू मामला
क्वालकॉम कस्टम घटक अमेज़न को भेजता है, लेकिन तैनाती में देरी होती है और मार्जिन अपेक्षा से कम होते हैं। एनवीडिया प्लेटफ़ॉर्म पर हावी रहता है, जबकि ट्रेनियम अधिकांश AWS कस्टम-सिलिकॉन मांग को अवशोषित करता है।
इस परिदृश्य में, सौदा रणनीतिक रूप से उपयोगी है लेकिन क्वालकॉम की आय को परिवर्तित करने के लिए अपर्याप्त है।
आधार मामला
अमेज़न की तैनाती कई पीढ़ियों में बढ़ती है, क्वालकॉम अपने वित्तीय 2029 लक्ष्य के करीब पहुंचता है, और कंपनी कम से कम दो महत्वपूर्ण डेटा-केंद्र ग्राहकों को जोड़ती है। ऑटोमोटिव, IoT और लाइसेंसिंग नकद उत्पन्न करना जारी रखते हैं जबकि AI अवसंरचना विकास मिश्रण में सुधार करती है।
यह परिदृश्य एक परिपक्व स्मार्टफोन-चिप आपूर्तिकर्ता की तुलना में उच्च मूल्यांकन को सही ठहरा सकता है।
बैल मामला
क्वालकॉम एजेंटिक अनुमान के लिए सुपरियर टोकन-प्रति-वाट अर्थशास्त्र साबित करता है, महत्वपूर्ण ऑप्टिकल-कनेक्टिविटी सामग्री जीतता है और एक विश्वसनीय ओपन सॉफ़्टवेयर पारिस्थितिकी तंत्र स्थापित करता है। अमेज़न एक एंकर बन जाता है न कि केवल एकमात्र प्रमुख ग्राहक।
इस परिणाम के तहत, क्वालकॉम एक विविधीकृत कंप्यूटिंग-प्लेटफ़ॉर्म कंपनी में विकसित होता है जो एज डिवाइस, वाहन, रोबोट और डेटा केंद्रों को कवर करता है।
निवेशकों को अमेज़न क्वालकॉम AI चिप सौदे की निगरानी कैसे करनी चाहिए
निवेशकों को घोषणा को साक्ष्य संग्रह प्रक्रिया की शुरुआत के रूप में मानना चाहिए।
प्रत्येक तिमाही निम्नलिखित संकेतकों को ट्रैक करें:
- डेटा-केंद्र राजस्व खुलासा: एक अलग राजस्व लाइन या स्पष्ट योगदान अनुमान की तलाश करें।
- अमेज़न खरीद मील के पत्थर: अतिरिक्त वारंट वेस्टिंग या बाध्यकारी आदेशों के लिए SEC फाइलिंग की निगरानी करें।
- उत्पाद उपलब्धता: देखें कि क्या AI200, AI250, AI300 और C1000 समय पर रहते हैं।
- स्वतंत्र बेंचमार्क: उत्पादन टोकन थ्रूपुट, विलंबता, शक्ति और कुल-लागत डेटा को प्राथमिकता दें।
- सॉफ़्टवेयर अपनाना: समर्थित मॉडल, ढांचे, डेवलपर्स और क्लाउड सेवाओं की निगरानी करें।
- ग्राहक विविधीकरण: अमेज़न के बाहर तैनाती की तलाश करें।
- सकल मार्जिन: यह निर्धारित करें कि क्या डेटा-केन्द्र की वृद्धि क्वालकॉम की लाभप्रदता में सुधार करती है या उसे कमजोर करती है।
- पूंजी तीव्रता: अनुसंधान और विकास, अधिग्रहण, इन्वेंटरी और कार्यशील पूंजी आवश्यकताओं को ट्रैक करें।
- एनवीडिया प्रतिक्रिया: मूल्य निर्धारण, अनुमान उत्पाद, CUDA सुधार और कस्टम-सिलिकॉन साझेदारी पर नज़र रखें।
- AWS इंस्टेंस लॉन्च: व्यावसायिक EC2 उपलब्धता एक डिजाइन घोषणा की तुलना में मजबूत सबूत होगा।
SimianX AI इस प्रक्रिया में मदद कर सकता है, क्योंकि यह मूल्य क्रिया, SEC फाइलिंग, आय डेटा, विश्लेषक संशोधन और क्वालकॉम, एनवीडिया और अमेज़न के लिए समाचार भावना को जोड़ता है। इसका बहु-एजेंट प्रारूप यहाँ उपयोगी है क्योंकि यह थिसिस कई अनुशासनों को पार करता है: अर्धचालक प्रौद्योगिकी, वित्तीय मॉडलिंग, क्लाउड पूंजी व्यय और प्रतिस्पर्धात्मक रणनीति।
निवेशकों को अभी भी मूल फाइलिंग में सामग्री दावों की पुष्टि करनी चाहिए। AI-जनित विश्लेषण—जिसमें SimianX आउटपुट शामिल है—को उचित परिश्रम को पूरक बनाना चाहिए न कि उसे प्रतिस्थापित करना चाहिए।
क्या अमेज़न सौदे के बाद QCOM स्टॉक खरीदना है?
यह सौदा क्वालकॉम के दीर्घकालिक निवेश थिसिस में सुधार करता है, लेकिन यह हर कीमत पर QCOM को स्वचालित रूप से आकर्षक नहीं बनाता है।
एक अनुशासित निर्णय को तीन प्रश्नों को अलग करना चाहिए:
क्या डेटा-केन्द्र रणनीति विश्वसनीय है?
अमेज़न की घोषणा के बाद, उत्तर पहले से अधिक विश्वसनीय है। प्रारंभिक प्रतिबद्धताएँ, बहु-पीढ़ी सहयोग और वारंट वेस्टिंग व्यावसायिक सबूत प्रदान करते हैं।
क्या क्वालकॉम पहले से ही एक प्रमुख एनवीडिया प्रतियोगी है?
नहीं। क्वालकॉम एक उभरता हुआ इनफेरेंस और कस्टम-सिलिकॉन प्रतियोगी है। एनवीडिया अभी भी विशाल रूप से बड़ा, अधिक लाभदायक और एआई सॉफ़्टवेयर और हार्डवेयर स्टैक में अधिक गहराई से समाहित है।
क्या अवसर QCOM के मूल्यांकन को उचित ठहराता है?
यह राजस्व वृद्धि, मार्जिन और वित्तीय 2029 लक्ष्यों को सौंपे गए संभाव्यता पर निर्भर करता है। निवेशकों को उत्पादन के प्रमाण प्रकट होने से पहले पूर्ण बुल केस के लिए आज भुगतान करने से बचना चाहिए।
एक व्यावहारिक दृष्टिकोण एक स्कोरकार्ड बनाने का है:
| प्रश्न | सकारात्मक प्रमाण | चेतावनी संकेत |
|---|---|---|
| क्या अमेज़न बड़े पैमाने पर ऑर्डर कर रहा है? | नए बाइंडिंग ऑर्डर और वारंट वेस्टिंग | प्रारंभिक घोषणा के बाद कोई अपडेट नहीं |
| क्या रोडमैप समय पर है? | नमूने और व्यावसायिक सिस्टम निर्धारित समय पर लॉन्च होते हैं | बार-बार उत्पाद में देरी |
| क्या सॉफ़्टवेयर में सुधार हो रहा है? | अधिक ढांचे, मॉडल और AWS सेवाएँ | कठिन माइग्रेशन और Poor उपयोग |
| क्या मार्जिन आकर्षक हैं? | डेटा-सेंटर की वृद्धि कमाई को बढ़ाती है | राजस्व बढ़ता है लेकिन R&D और समर्थन लाभ को अवशोषित करते हैं |
| क्या ग्राहक आधार विस्तारित हो रहा है? | अतिरिक्त हाइपरस्केलर जीत | अमेज़न पर निरंतर निर्भरता |
| क्या एनवीडिया बाजार हिस्सेदारी खो रहा है? | क्वालकॉम उत्पादन इनफेरेंस कार्यभार जीतता है | क्वालकॉम प्रयोगात्मक सिस्टम तक सीमित रहता है |
अमेज़न क्वालकॉम एआई चिप डील के बारे में अक्सर पूछे जाने वाले प्रश्न
क्या अमेज़न ने एनवीडिया के बजाय क्वालकॉम को चुना?
नहीं। अमेज़न ने अनुकूलित एआई इनफेरेंस सिलिकॉन और कनेक्टिविटी के लिए क्वालकॉम को चुना जबकि साथ ही एनवीडिया के साथ अपने संबंधों का विस्तार कर रहा है। AWS 2027-2028 में एक मिलियन से अधिक पहले से निर्धारित GPUs के अलावा दो मिलियन अतिरिक्त एनवीडिया GPUs तैनात करने की योजना बना रहा है।
अमेज़न क्वालकॉम डील की कीमत कितनी है?
कंपनियों ने सुनिश्चित अनुबंध राजस्व का खुलासा नहीं किया। क्वालकॉम के वारंट फाइलिंग में वेस्टिंग मीलस्टोन को खरीद और $60 बिलियन तक के भुगतान से जोड़ा गया है, लेकिन उस अधिकतम सीमा को एक ठोस आदेश के रूप में नहीं माना जाना चाहिए।
क्या क्वालकॉम एआई चिप्स एनवीडिया GPUs के साथ प्रतिस्पर्धा कर सकते हैं?
Qualcomm चयनित इनफेरेंस कार्यभारों में प्रभावी रूप से प्रतिस्पर्धा कर सकता है जहाँ शक्ति दक्षता, विलंबता और कुल लागत सबसे महत्वपूर्ण हैं। Nvidia सीमांत-मॉडल प्रशिक्षण, सामान्य त्वरित कंप्यूटिंग, नेटवर्किंग और CUDA सॉफ़्टवेयर पारिस्थितिकी तंत्र में प्रमुख लाभ बनाए रखता है।
इस सौदे का QCOM स्टॉक के लिए क्या अर्थ है?
यह Qualcomm के स्मार्टफोन से परे विस्तार को मान्यता देता है और इसके $15 बिलियन से अधिक के वित्तीय 2029 डेटा-केंद्र राजस्व के लक्ष्य को अधिक विश्वसनीय बनाता है। स्टॉक का दीर्घकालिक परिणाम अभी भी शिपमेंट समय, मार्जिन, सॉफ़्टवेयर निष्पादन और अतिरिक्त ग्राहकों पर निर्भर करता है।
क्या Qualcomm Nvidia के लिए एक गंभीर दीर्घकालिक खतरा है?
Qualcomm एक गंभीर निचे और कस्टम-सिलिकॉन चुनौतीकार बनता जा रहा है, विशेष रूप से इनफेरेंस में। यह अभी तक Nvidia के समग्र राजस्व पैमाने या पूर्ण-स्टैक प्लेटफ़ॉर्म नेतृत्व के लिए एक गंभीर खतरा नहीं है।
निष्कर्ष
Amazon Qualcomm AI चिप सौदा Qualcomm की वर्षों में सबसे महत्वपूर्ण रणनीतिक जीत में से एक है। यह कंपनी की शक्ति-कुशल कंप्यूटिंग विशेषज्ञता को मान्यता देता है, एक प्रमुख हाइपरस्केलर के साथ एक बहु-पीढ़ी संबंध स्थापित करता है और महत्वपूर्ण डेटा-केंद्र राजस्व की दिशा में एक मार्ग बनाता है।
लेकिन शीर्षक की सावधानीपूर्वक व्याख्या की आवश्यकता है। Amazon Nvidia को प्रतिस्थापित नहीं कर रहा है। AWS एक ही समय में अपने Nvidia तैनाती को लाखों GPUs द्वारा बढ़ा रहा है, Trainium और Graviton में निवेश कर रहा है, और Qualcomm को एक अन्य विशेषीकृत भागीदार के रूप में जोड़ रहा है।
सबसे संभावित परिणाम एक विषम AI बाजार है:
- Nvidia प्रमुख पूर्ण-स्टैक प्लेटफ़ॉर्म बना रहता है।
- Amazon अपने आंतरिक सिलिकॉन पोर्टफोलियो का विस्तार करता है।
- Qualcomm कस्टम इनफेरेंस और कनेक्टिविटी के लिए प्रतिस्पर्धा करता है।
- ग्राहक कार्यभार अर्थशास्त्र के अनुसार आर्किटेक्चर का चयन करते हैं।
QCOM शेयरधारकों के लिए, Qualcomm को "अगला Nvidia" बनने की आवश्यकता नहीं है। इसे Amazon मान्यता को लाभदायक शिपमेंट में बदलना है, उत्पाद समयसीमा को पूरा करना है, प्रतिस्पर्धात्मक सॉफ़्टवेयर विकसित करना है और अधिक ग्राहकों को जीतना है। यदि ऐसा होता है, तो डेटा केंद्र Qualcomm की स्मार्टफ़ोन पर निर्भरता को महत्वपूर्ण रूप से कम कर सकते हैं और एक उच्च दीर्घकालिक मूल्यांकन का समर्थन कर सकते हैं।
संबंधित पठन
- अमेज़न दूसरी तिमाही 2026: क्या AWS की वृद्धि 200 अरब डॉलर के एआई निवेश को उचित ठहराती है?
- एएमडी शेयर 2026: 6.7 अरब डॉलर की डेटा सेंटर तिमाही बनाम एनवीडिया के 75 अरब
- एनवीडिया और हगिंग फेस सौदा 2026: राजस्व के 86 गुने पर 12.9 अरब डॉलर
- टीएसएमसी शेयर 2026: एनवीडिया अब भी अपने विनिर्माता की जगह क्यों नहीं ले सकता
- एसके हाइनिक्स शेयर 8 प्रतिशत उछला: क्या एआई का महाचक्र असली है?
- सेरेब्रास शेयर 2026: एआई चिप उछाल बनाम सकल मार्जिन जोखिम
- सेमीकंडक्टर मंदी के दौर: 1995 से 2026 तक हर SOX गिरावट
- अमेज़न 3 लाख करोड़ डॉलर के क्लब में: पूरा घटनाक्रम
स्रोत
- क्वालकॉम, 8 सितंबर 2026 को दाखिल फॉर्म 8-K (मद 3.02, अमेज़न वारंट) - SEC EDGAR
- क्वालकॉम, तिमाही और सामयिक रिपोर्टें - वित्त वर्ष 2026 की तीसरी तिमाही का फॉर्म 10-Q, अल्फावेव और मॉड्यूलर का प्रतिफल, बकाया शेयर
- क्वालकॉम ने अमेज़न के साथ कई पीढ़ियों की उत्पाद साझेदारी की घोषणा की - Qualcomm Technologies, सितंबर 2026
- क्वालकॉम ने एजेंटिक एआई युग के लिए अपनी डेटा सेंटर रूपरेखा प्रस्तुत की - ड्रैगनफ्लाई C1000, AI300 और High Bandwidth Compute, जून 2026
- एनवीडिया, 26 अगस्त 2026 को दाखिल फॉर्म 8-K (मद 2.02, वित्त वर्ष 2027 की दूसरी तिमाही के परिणाम) - SEC EDGAR
- AWS और एनवीडिया 20 लाख अतिरिक्त जीपीयू तथा अगली पीढ़ी का बुनियादी ढाँचा देंगे - अमेज़न प्रेस केंद्र, 26 अगस्त 2026
- अमेज़न के 2026 की दूसरी तिमाही के परिणाम - AWS राजस्व, चिप और एआई की वार्षिक दरें, ट्रेनियम प्रतिबद्धताएँ, पूँजीगत व्यय
- QCOM बाज़ार आँकड़े और NVDA बाज़ार आँकड़े - बंद भाव और बाज़ार पूँजीकरण
- Polygon.io - प्रतिक्रिया दिवस और गिरावट की गणना में प्रयुक्त समायोजित दैनिक आँकड़े
SimianX AI का उपयोग करें QCOM, NVDA और AMZN को वास्तविक समय की समाचार, मौलिक डेटा, SEC फाइलिंग और तकनीकी संकेतों के माध्यम से फॉलो करने के लिए। प्लेटफ़ॉर्म को एक शोध सहायता के रूप में मानें, महत्वपूर्ण जानकारी को स्वतंत्र रूप से सत्यापित करें और निवेश निर्णय लेने से पहले एक योग्य वित्तीय सलाहकार से परामर्श करें।


