 लेखक: Marcus Reeve
1995 के बाद हर सेमीकंडक्टर मंदी: SOX गिरावटों की संदर्भ तालिका
अक्टूबर 2026 में अद्यतन। आँकड़े 15 अक्टूबर 2026 तक।
संक्षिप्त उत्तर: 1995 के बाद PHLX सेमीकंडक्टर इंडेक्स में 20% या उससे ज़्यादा की 13 गिरावटें आई हैं। पूरे हो चुके दौरों की माध्यिका गिरावट नौ महीनों में क़रीब 38% रही। 2026 का दौर 22 जून के रिकॉर्ड से 29 जुलाई तक 28.6% गिरा और 15 अक्टूबर 2026 को भी उस शिखर से 20.9% नीचे था।
सेमीकंडक्टर के मंदी के बाज़ार कितने गहरे जाते हैं, और उबरने में कितना समय लगता है? जब PHLX सेमीकंडक्टर इंडेक्स (SOX) 29 जुलाई के निचले स्तर पर 22 जून 2026 के अपने रिकॉर्ड से 28.6% नीचे था और 15 अक्टूबर को भी उससे क़रीब 21% नीचे है, तो यह सवाल आज का सवाल है। यह पेज आँकड़ों से जवाब देता है: 1995 के बाद SOX की 20% या उससे बड़ी हर गिरावट की एक मुकम्मल संदर्भ तालिका — तीन दशकों में तेरह दौर — और हर दौर के लिए गहराई, मुख्य ट्रिगर, तलहटी तक का समय और पिछले शिखर तक वापसी का समय।
आगे की पूरी कहानी को तीन संख्याएँ ढाँचा देती हैं। 1995 के बाद सेमीकंडक्टर की माध्यिका (median) मंदी ने SOX को क़रीब 38% काटा है, और औसत 44% के पास है। शिखर से तलहटी तक माध्यिका गिरावट में क़रीब नौ महीने लगे हैं। और तलहटी से पुराने शिखर तक वापसी का माध्यिका इंतज़ार क़रीब एक साल रहा है — लेकिन इस वितरण की पूँछ लंबी है: डॉट-कॉम बुलबुला फूटने के बाद इंडेक्स को मार्च 2000 का शिखर पक्के तौर पर वापस पाने में क़रीब पंद्रह साल लगे।
दिसंबर 1993 में फ़िलाडेल्फ़िया स्टॉक एक्सचेंज द्वारा शुरू किया गया और आज Nasdaq द्वारा संचालित SOX अमेरिका में सूचीबद्ध 30 सबसे बड़ी सेमीकंडक्टर कंपनियों को ट्रैक करता है — आज इसमें NVIDIA, Broadcom, AMD, Taiwan Semiconductor की अमेरिकी लिस्टिंग, Micron और Intel का दबदबा है। चिप कंपनियाँ हर टेक्नोलॉजी पूँजी-निवेश चक्र के अगले मोर्चे पर खड़ी होती हैं, इसलिए यह इंडेक्स गति (मोमेंटम) पर लगाया जाने वाला एक आम दाँव भी है और सबसे ज़्यादा उतार-चढ़ाव वाले सेक्टर इंडेक्सों में से एक भी। सेक्टर जब गिर रहा हो, तभी एक साफ़ ऐतिहासिक आधार सबसे ज़्यादा काम आता है — वजह यही है।
जुलाई 2026 की बिकवाली, संदर्भ में
पहले वह दौर, जिसने यह तालिका बनवाई। 22 जून 2026 को SOX साल की पहली छमाही में 80% से ज़्यादा चढ़ने के बाद 14,634.72 अंक के रिकॉर्ड पर बंद हुआ — चढ़ाई की ऐसी रफ़्तार इंडेक्स ने 1999–2000 के बाद नहीं दिखाई थी; शिखर पर पिछले बारह महीनों की बढ़त 180% के पास थी। फिर तीन हफ़्तों से भी कम में सेक्टर ने इसका पाँचवाँ हिस्सा लौटा दिया। 10 जुलाई को इंडेक्स क़रीब 12,967 पर बंद होकर आधिकारिक तौर पर करेक्शन ज़ोन में आ गया; 17 जुलाई तक वह शिखर से क़रीब 20% नीचे कारोबार कर रहा था, iShares Semiconductor ETF (SOXX) उसी हफ़्ते 10% से ज़्यादा गिरा, और चिप कंपनियों के कुल बाज़ार मूल्य से 1 ट्रिलियन डॉलर से ज़्यादा साफ़ हो गया।
फ़ौरी ट्रिगर पिछले चक्रों की चेकलिस्ट की तरह जमा होते गए: Bloomberg की रिपोर्ट कि Meta अपनी फ़ालतू एआई कंप्यूटिंग क्षमता दोबारा बेचने की योजना बना रही है — जिसने इस सवाल को ठोस बना दिया कि क्या बड़ी टेक कंपनियों ने एआई इन्फ्रास्ट्रक्चर ज़रूरत से ज़्यादा खड़ा कर लिया है; Amazon, OpenAI और अन्य के कस्टम एआई एक्सेलेरेटर की पहली बड़ी खेप NVIDIA के लगभग-एकाधिकार के सामने बाज़ार में उतरने लगी; Samsung की निराश करने वाली तिमाही ने मेमोरी की उम्मीदें रीसेट कर दीं; और Taiwan Semiconductor ने 2026 का पूँजीगत ख़र्च अनुमान बढ़ाकर 60–64 अरब डॉलर कर दिया, जिसे बाज़ार ने "कम पक्की माँग के पीछे भागती ज़्यादा आपूर्ति" पढ़ा। ऊपर से ईरान संघर्ष के चलते तेल 80 डॉलर के पार — और जुलाई के बाज़ार पर हावी एआई मोमेंटम की टूटन तैयार है।
इनमें से कुछ भी यह नहीं बताता कि आगे क्या होगा। इतिहास शायद बताए। पेश है 1995 के बाद का हर तुलनीय दौर।
2026 की गिरावट अभी कहाँ खड़ी है
17 जुलाई 2026 को यह पेज पहली बार छपने के बाद से गिरावट पहले और गहरी हुई और फिर आंशिक रूप से पलटी। अब तक SOX का सबसे निचला क्लोज़िंग स्तर 29 जुलाई 2026 को 10,447.49 रहा, जो 22 जून के रिकॉर्ड से 28.6% नीचे है। सितंबर के अंत तक इंडेक्स 12,628.62 तक उबरा, फिर 15 अक्टूबर 2026 को 11,581.22 पर आ गया — शिखर से 20.9% नीचे और जुलाई के निचले स्तर से 10.9% ऊपर। चूँकि इंडेक्स 22 जून के रिकॉर्ड के ऊपर फिर से बंद नहीं हुआ है, इसलिए यह दौर अब भी जारी मंदी का बाज़ार गिना जाता है। महीनेवार देखें तो इंडेक्स जुलाई में 20.6% गिरा, अगस्त में 2.0% और सितंबर में 9.5% चढ़ा, और अक्टूबर में 15 तारीख़ तक 8.3% नीचे रहा। शिखर तक की चढ़ाई में अप्रैल 2026 की 38.4% की बढ़त भी शामिल थी — फ़रवरी 2000 के बाद की सबसे बड़ी मासिक बढ़त।
| पैमाना | 2026 का दौर (15 अक्टू तक) | पूरे हो चुके 12 मंदी-दौरों की माध्यिका | सबसे नरम पूरा दौर (2018) | सबसे गहरा (2000–02) |
|---|---|---|---|---|
| शिखर से तलहटी तक गिरावट | अब तक −28.6% | ≈ −38% | ≈ −26% | ≈ −85% |
| शिखर से निचले स्तर तक महीने | ~1 (29 जुलाई तक) | ~9 | ~9 | ~31 |
| निचले स्तर से पिछले शिखर तक वापसी के महीने | अभी नहीं | ~12 | ~4 | ~183 |
| शिखर वापस पाने के लिए ज़रूरी बढ़त | 15 अक्टू के क्लोज़ से +26.4% | — | — | — |
तरीक़ा: 2025–2026 के स्तर सेंट लुइस Fed की FRED शृंखला के दैनिक क्लोज़िंग भाव हैं, जिनका मिलान Yahoo Finance के ^SOX इतिहास से किया गया है; यहाँ उद्धृत हर तारीख़ पर दोनों स्रोत एक जैसे क्लोज़िंग भाव देते हैं। माध्यिकाएँ नीचे की संदर्भ तालिका की बारह पूरी हो चुकी पंक्तियों से निकाली गई हैं।
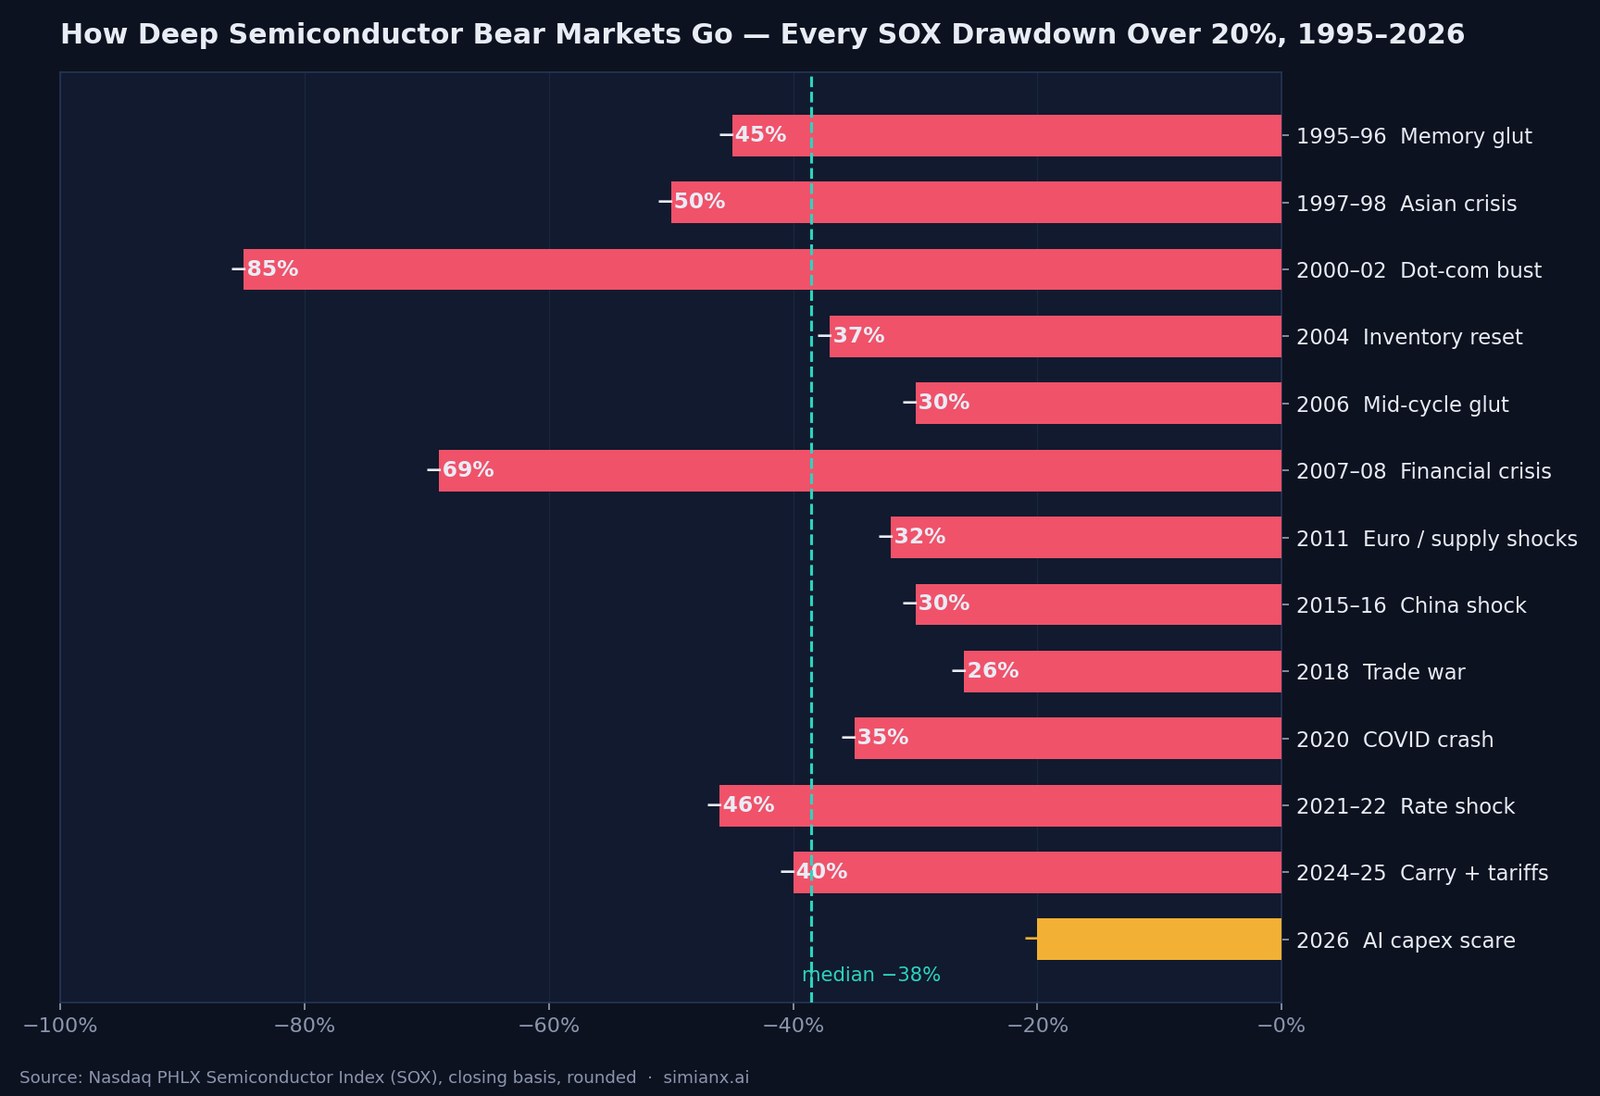
1995 के बाद हर SOX मंदी: संदर्भ तालिका
तालिका में क्लोज़िंग भाव पर SOX की शिखर-से-तलहटी 20% या बड़ी हर गिरावट शामिल है। संख्याएँ पूर्णांकित हैं; स्रोत और सावधानियाँ कार्यप्रणाली वाले खंड में हैं।
| दौर | शिखर | तलहटी | गिरावट | गिरावट के महीने | पिछले शिखर तक महीने | मुख्य ट्रिगर |
|---|---|---|---|---|---|---|
| 1995–96 मेमोरी की भरमार | सित 1995 | जुल 1996 | ≈ −45% | ~10 | ~9 | DRAM क़ीमतों का धराशायी होना, PC इन्वेंट्री का ढेर |
| 1997–98 एशियाई संकट | अग 1997 | अक्टू 1998 | ≈ −50% | ~14 | ~3 | एशियाई वित्तीय संकट, मेमोरी की अधिक आपूर्ति |
| 2000–02 डॉट-कॉम बुलबुला | मार्च 2000 (≈1,362) | अक्टू 2002 (≈209) | ≈ −85% | ~31 | ~183 (≈15 वर्ष) | इंटरनेट और टेलीकॉम पूँजी-निवेश का पतन |
| 2004 इन्वेंट्री सुधार | जन 2004 (≈560) | सित 2004 (≈352) | ≈ −37% | ~8 | ~118 (≈10 वर्ष) | रिकवरी के बाद इन्वेंट्री का समायोजन |
| 2006 मध्य-चक्र भरमार | जन 2006 (≈560) | जुल 2006 (≈390) | ≈ −30% | ~6 | ~90 (≈8 वर्ष) | इन्वेंट्री का जमाव, Fed की सख़्ती |
| 2007–08 वित्तीय संकट | जुल 2007 (≈549) | नव 2008 (≈171) | ≈ −69% | ~16 | ~62 (≈5 वर्ष) | वैश्विक वित्तीय संकट |
| 2011 यूरो / आपूर्ति झटके | फ़र 2011 (≈474) | अक्टू 2011 (≈323) | ≈ −32% | ~8 | ~21 | यूरोज़ोन संकट, अमेरिका की रेटिंग घटना, जापान भूकंप और थाईलैंड बाढ़ से आपूर्ति-शृंखला झटके |
| 2015–16 चीन का झटका | जून 2015 (≈746) | फ़र 2016 | ≈ −30% | ~8 | ~6 | युआन का अवमूल्यन, स्मार्टफ़ोन की ठहरी हुई माँग |
| 2018 व्यापार युद्ध | मार्च 2018 (≈1,446) | दिस 2018 (≈1,069) | ≈ −26% | ~9 | ~4 | अमेरिका–चीन टैरिफ़, मेमोरी डाउनसाइकिल, माइनिंग GPU बुलबुले का फूटना |
| 2020 कोविड क्रैश | फ़र 2020 (≈1,980) | मार्च 2020 (≈1,287) | ≈ −35% | ~1 | ~4 | महामारी के लॉकडाउन का झटका |
| 2021–22 ब्याज़-दर झटका | दिस 2021 (≈4,040) | अक्टू 2022 (≈2,162) | ≈ −46% | ~10 | ~14 | महँगाई और दरों की उछाल, PC/मेमोरी की खुमारी, निर्यात नियंत्रण |
| 2024–25 कैरी + टैरिफ़ | जुल 2024 (≈5,905) | अप्रै 2025 (≈3,563) | ≈ −40% | ~9 | ~5 | येन कैरी ट्रेड की टूटन, DeepSeek दक्षता का डर, अप्रैल 2025 का टैरिफ़ झटका |
| 2026 एआई पूँजी-ख़र्च का डर | जून 2026 (≈14,635) | जुल 2026 (≈10,447), अब तक का सबसे निचला क्लोज़ | अभी ≈ −29% | ~1 | अभी नहीं (15 अक्टू तक) | एआई के अति-निर्माण की आशंका, कस्टम चिप की होड़, मेमोरी उम्मीदों का रीसेट |
पढ़ने के तीन नोट। पहला: 2000 के दशक के मध्य की दो पंक्तियाँ स्तर में आपस में मिलती हैं — जनवरी 2004 का क़रीब 560 का शिखर जनवरी 2006 में लगभग वहीं दोबारा परखा गया और 2014 से पहले पक्के तौर पर पार नहीं हुआ; नीचे विस्तार है। दूसरा: 2024–25 दरअसल एक गिरावट थी, दो चरणों में — 5 अगस्त 2024 की येन कैरी टूटन तक 24%–26% का गोता, आंशिक वापसी, फिर अप्रैल 2025 के टैरिफ़ क्रैश तक फिसलन, जो जुलाई 2024 के शिखर से क़रीब 40% नीचे थी। तीसरा: 2026 की पंक्ति परिभाषा से ही अधूरी है; वह तालिका में इसलिए है क्योंकि Investopedia की परिभाषा के मुताबिक़ क्लोज़िंग पर 20% की गिरावट मंदी के बाज़ार की प्रचलित दहलीज़ है।
सेमीकंडक्टर की मंदी कितनी गहरी जाती है?
गहराई का वितरण चौड़ा है, पर आकार साफ़ है। पूरे हो चुके बारह दौरों में से नौ की तलहटी −26% से −50% के बीच रही। सिर्फ़ दो — 2000–02 का डॉट-कॉम पतन क़रीब −85% और 2007–08 का वित्तीय संकट क़रीब −69% — उल्लेखनीय रूप से गहरे गए, और दोनों के लिए मामूली चिप-चक्र से बड़ी कोई चीज़ चाहिए थी: पहला आधुनिक अमेरिकी इतिहास के सबसे बड़े वैल्यूएशन बुलबुले की सफ़ाई था, दूसरा वैश्विक बैंकिंग तंत्र का ढहना। यानी एक "आम" सेमीकंडक्टर डाउनसाइकिल ऐतिहासिक रूप से −30% से −50% की पट्टी में तलहटी बनाता आया है।
यह पट्टी व्यापक बाज़ार के अनुभव से कहीं गहरी भी है। तुलना के लिए, 1929 के बाद S&P 500 की माध्यिका मंदी क़रीब −34% है — हमारी जोड़ीदार तालिका 1929 के बाद S&P 500 की हर मंदी देखें — जबकि SOX की माध्यिका −38% और औसत −44% के क़रीब है। साझा तौर पर झेले गए लगभग हर दौर में चिप शेयर बाज़ार से ज़्यादा गिरे: 2018 में S&P 19.8% फिसला तो SOX क़रीब 26% टूटा; 2021–22 में S&P क़रीब 25% गिरा तो SOX लगभग आधा रह गया। ऊँचा बीटा इस सेक्टर की संरचनात्मक विकास-कथा की क़ीमत है।
29 जुलाई के निचले स्तर पर 2026 की गिरावट −28.6% तक पहुँच चुकी थी: सबसे नरम पूरे हुए दौर (2018 का −26%) से गहरी, लेकिन −38% की माध्यिका से कम। यह भविष्यवाणी नहीं है; यह आधार-दर है।
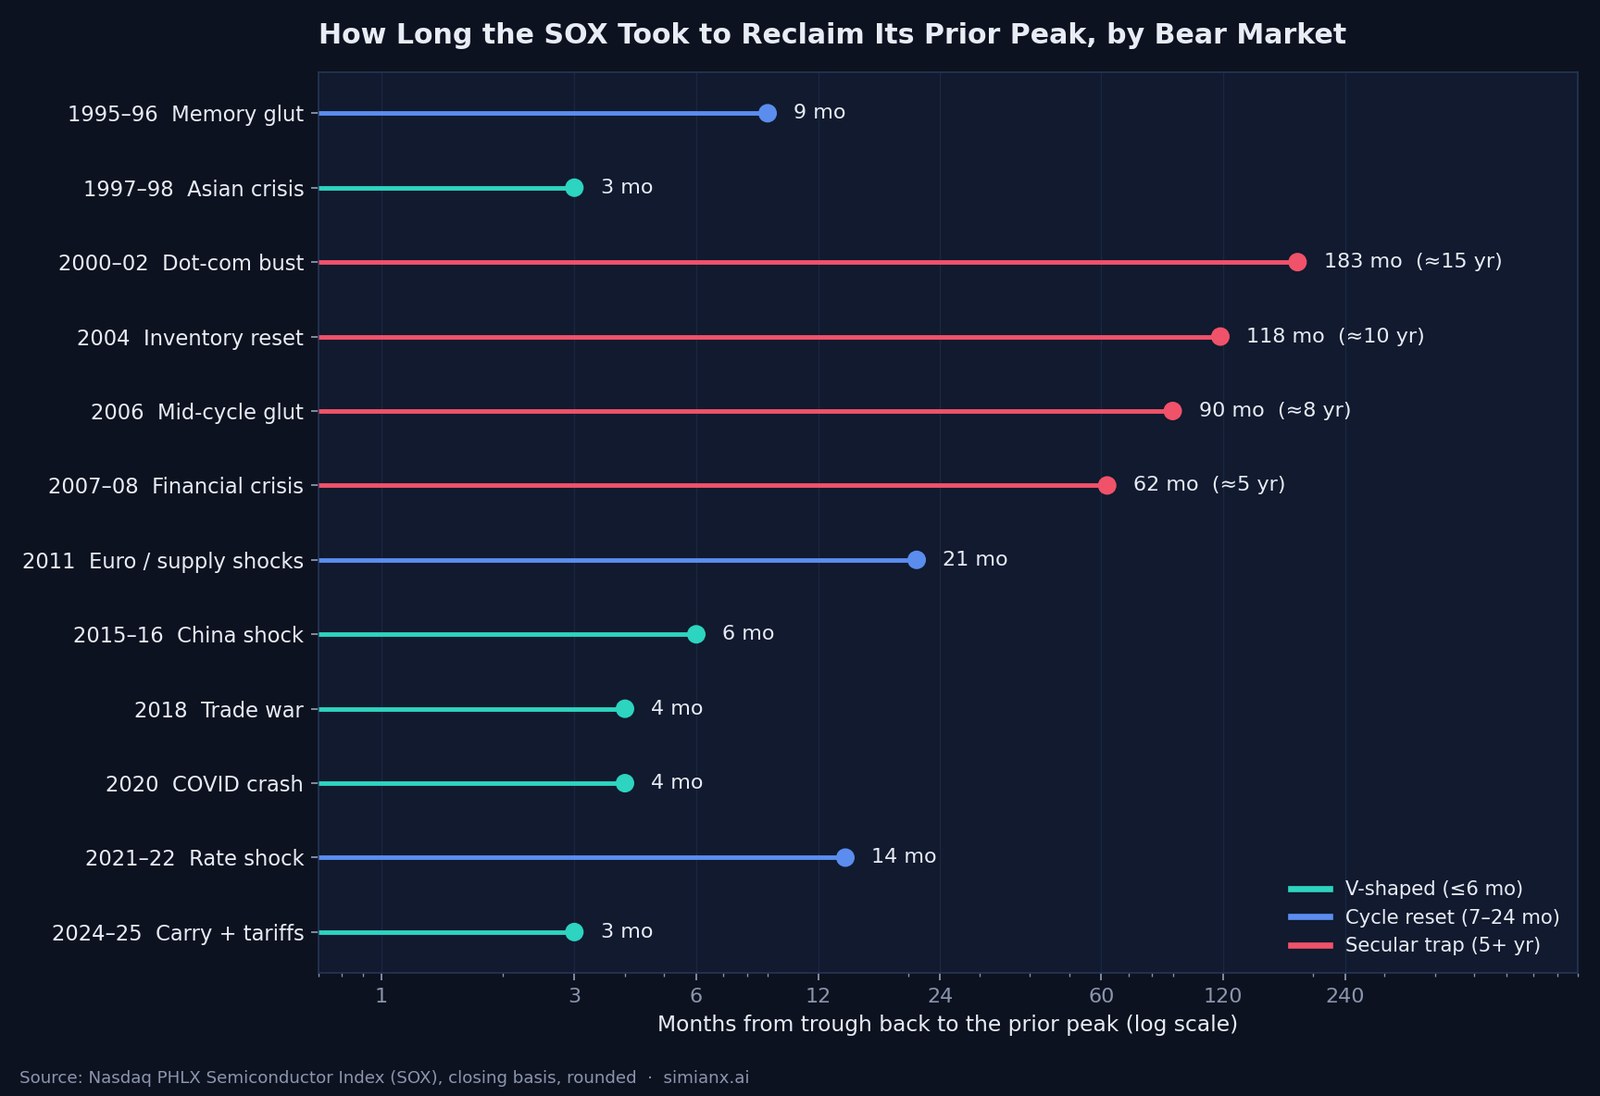
वापसी के तीन ढर्रे: V-आकार, चक्र-रीसेट, दीर्घकालीन जाल
गहराई कहानी का आधा हिस्सा है — बाक़ी आधा यह कि पूँजी कितने समय क़ैद रहती है। तालिका के वापसी-समय तीन ढर्रों में साफ़ बँट जाते हैं।
V-आकार की वापसी (छह महीने या कम)। अक्टूबर 1998 की एशियाई-संकट तलहटी क़रीब तीन महीनों में वापस पा ली गई; 2015–16, 2018 और 2020 की तलहटियाँ चार से छह महीनों में भर गईं; अप्रैल 2025 का टैरिफ़ क्रैश क़रीब पाँच महीनों में मिट गया, और 10 सितंबर 2025 को नया रिकॉर्ड क्लोज़ बना। साझा सूत्र: झटका चिप-चक्र के बाहर से आया था, माँग असल में कभी टूटी नहीं, और नीति या पोज़िशनिंग तेज़ी से पलट गई।
चक्र-रीसेट (सात से चौबीस महीने)। 1995–96 की मेमोरी भरमार (शिखर तक क़रीब नौ महीने), 2011 (क़रीब इक्कीस महीने) और 2021–22 का ब्याज़-दर झटका (क़रीब चौदह महीने, दिसंबर 2023 में नए शिखर) असली औद्योगिक डाउनसाइकिल थे: पहले इन्वेंट्री खाली होनी थी और मुनाफ़े को तलहटी छूनी थी, तभी इंडेक्स शिखर वापस पा सका।
दीर्घकालीन जाल (पाँच साल या ज़्यादा)। तीन दौरों ने निवेशकों को आधे दशक या उससे लंबे समय तक पानी के नीचे रखा। डॉट-कॉम पतन को अक्टूबर 2002 की तलहटी से क़रीब पंद्रह साल लगे — SOX मार्च 2000 के क़रीब 1,362 के शिखर के ऊपर पक्के तौर पर जनवरी 2018 तक चली तेज़ी में ही बंद हो पाया: आना-जाना मिलाकर लगभग अठारह साल। 2007–08 का क्रैश तलहटी से क़रीब पाँच साल ले गया। और 2000 के दशक के मध्य के शिखरों ने अपना अलग जाल बुना, जो अपना अलग खंड माँगता है।
खोया हुआ दशक: 2004–2014। तालिका का सबसे कम जाना-पहचाना तथ्य यही है: SOX ने जनवरी 2004 में क़रीब 560 पर शिखर बनाया, जनवरी 2006 में लगभग वही स्तर दोबारा परखा, जुलाई 2007 का शिखर 549 रहा — 2004 से अब भी नीचे — और 2004 का शिखर पक्के तौर पर 2014 में जाकर पार हुआ। जनवरी 2004 की चोटी पर इंडेक्स ख़रीदने वाला निवेशक बराबरी पर लौटने के लिए क़रीब दस साल इंतज़ार करता रहा — उस दशक से गुज़रते हुए जिसमें वैश्विक सेमीकंडक्टर राजस्व लगभग दोगुना हो गया। 2000 के दशक की शुरुआत का वैल्यूएशन-विस्तार उद्योग से बहुत आगे निकल गया था, और क़ीमत को "कमा कर" बराबर करने में दस साल की मुनाफ़ा-वृद्धि लगी। मंदड़ियों के मुताबिक़ 2026 का "एआई अति-निर्माण" जिस अंजाम तक पहुँच सकता है, उसकी चेतावनी-पटकथा यही है — क्रैश नहीं, बल्कि एक लंबा, सपाट यातना-काल।
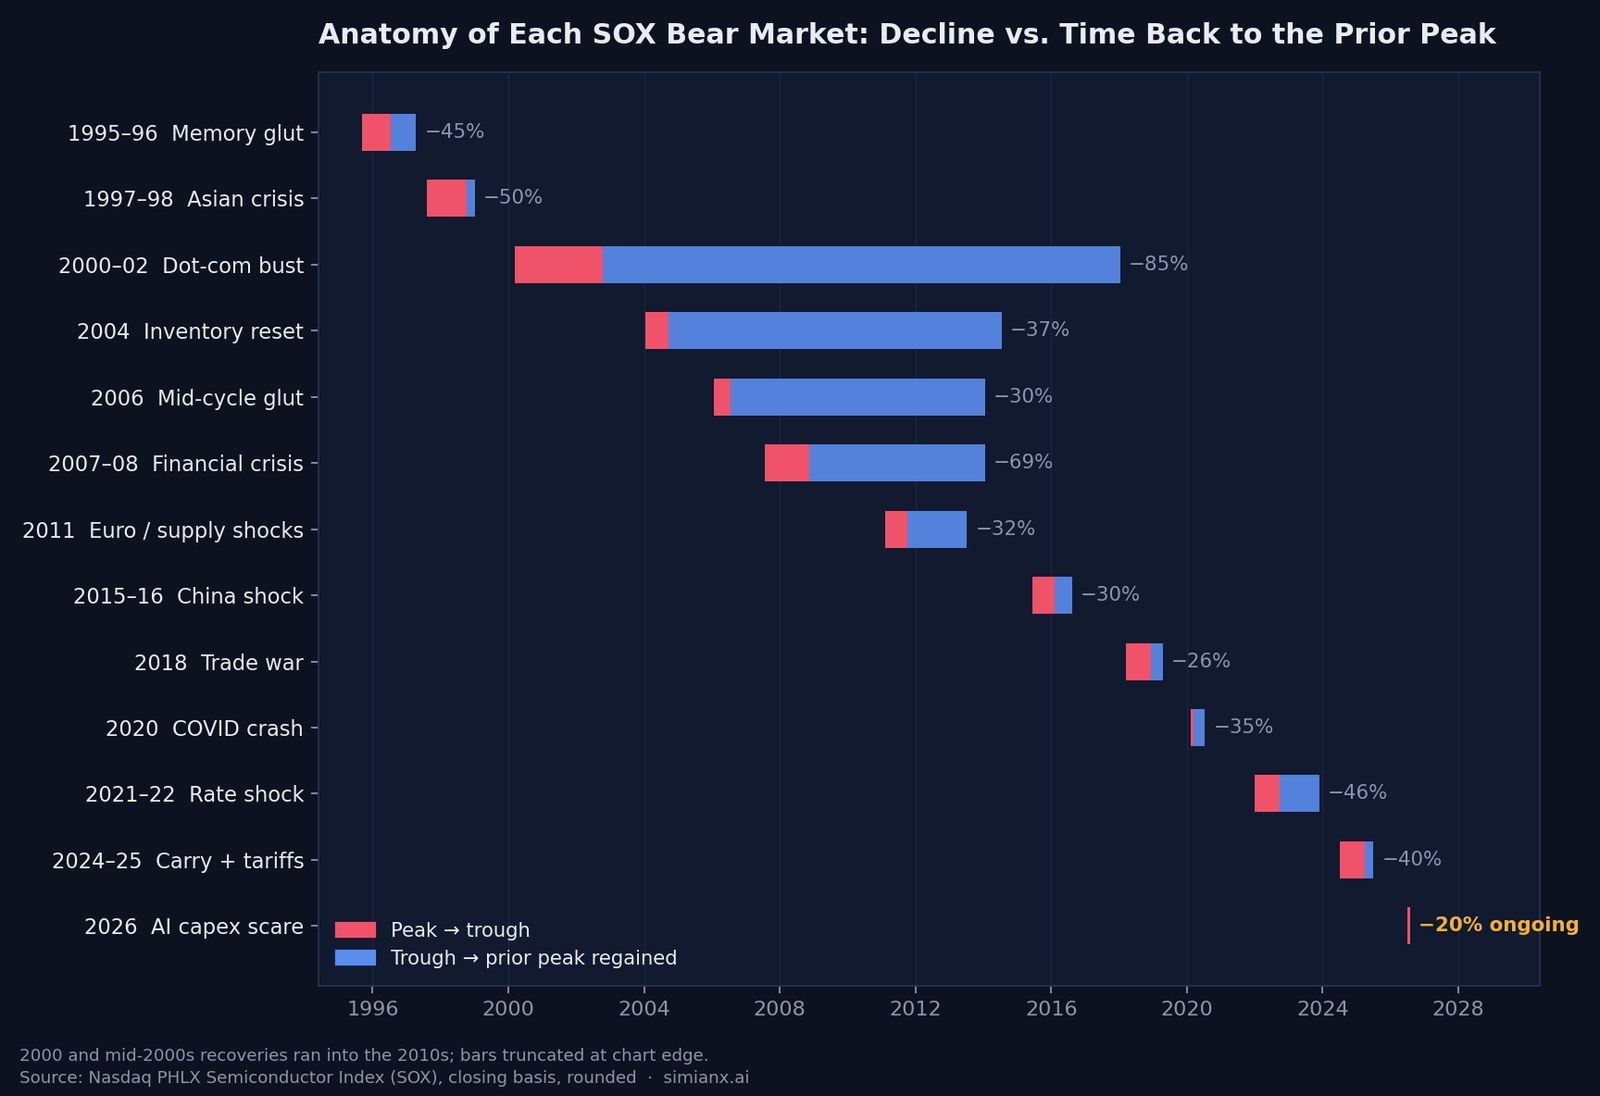
चिप की मंदी असल में किससे शुरू होती है?
तेरह दौरों को मुख्य कारण से बाँटने पर तीन दोहराए जाने वाले साँचे मिलते हैं — इस चेतावनी के साथ कि असली चक्र आमतौर पर कम-से-कम दो को मिलाते हैं।
औद्योगिक डाउनसाइकिल — 1995–96, 2004, 2006, 2015–16 और 2018 का मेमोरी वाला चरण। चिप कंपनियाँ तेज़ माँग देखकर ज़रूरत से ज़्यादा क्षमता का ऑर्डर देती हैं, इन्वेंट्री फूलती है, क़ीमतें चटकती हैं। समूह की माध्यिका गहराई: मोटे तौर पर −30% से −37%। ये सेक्टर की "सामान्य" मंदियाँ हैं और 2000 के दशक के मध्य वाले जाल को छोड़ दें तो अमूमन एक-दो साल में सुलझ जाती हैं।
मैक्रो और प्रणालीगत झटके — 1997–98, 2007–08, 2011, 2020 और 2024–25 का कैरी वाला चरण। चिप-चक्र पर चिप से कहीं बड़ी कोई चीज़ वार करती है। गहराई मैक्रो घटना के आकार से तय होती है — −32% (2011) से −69% (2008) तक — पर झटका गुज़रते ही वापसी अक्सर तालिका में सबसे तेज़ होती है, क्योंकि सेमीकंडक्टर की माँग ख़ुद कभी टूटी नहीं थी।
पूँजी-ख़र्च और सट्टे के बुलबुलों का फूटना — 2000–02, 2021–22 और, अगर मंदड़िये सही निकले, तो 2026। चिप जिस टेक्नोलॉजी निवेश-बूम की आपूर्ति करते रहे — 2000 का टेलीकॉम-इंटरनेट निर्माण, 2021 का महामारी-डिजिटलीकरण, आज के एआई डेटा सेंटर — वह बाद में आगे खींची गई या ज़रूरत से ज़्यादा खड़ी की गई माँग निकलता है। इसी समूह ने सबसे बड़े नुक़सान दिए हैं: पूरे हो चुके दोनों उदाहरणों ने तालिका का सबसे गहरा क्रैश (−85%) और सबसे लंबी वापसियों में से एक दी। वजह संरचनात्मक है: जब बुलबुला ख़ुद ग्राहक का पूँजी-ख़र्च हो, तो चिप के मुनाफ़े और वैल्यूएशन एक साथ पिचकते हैं।
यही वर्गीकरण बताता है कि जुलाई 2026 की बहस इतनी अहम क्यों है। दर बढ़ाने या न बढ़ाने पर अब भी उलझा Fed बाज़ार पर एक मैक्रो परत चढ़ाता है, पर केंद्रीय विवाद — क्या हाइपरस्केलर कंपनियों का एआई ख़र्च टिकाऊ है — तीसरी क़िस्म का सवाल है, और तीसरी क़िस्म के ऐतिहासिक अंजाम सबसे बुरे हैं। आशावादियों का जवाब: 2024–25 को भी एआई पूँजी-ख़र्च का डर ही कहा गया था और मुनाफ़े लगातार उम्मीदों से बेहतर निकले तो वह पाँच महीने के V में सुलझ गया; और मार्च 2000 के उलट, आज की अग्रणी एआई चिप कंपनियाँ असली, कमाए जा चुके मुनाफ़ों पर कारोबार कर रही हैं। कोरियाई बाज़ार की फ़रवरी 2026 की एआई चिप जवाबदेही इसी बहस का चालू क्षेत्रीय उदाहरण है।
2026 किससे ज़्यादा मिलता है — 2000, 2018 या 2024 से?
मौजूदा दौर को तालिका पर रखें तो तीन तुलनाएँ उभरती हैं।
2000 वाली तुलना (मंदड़िया परिदृश्य)। समानताएँ: शिखर से पहले की खड़ी चढ़ाई (मार्च 2000 तक के साल में SOX लगभग दोगुना; जून 2026 तक के बारह महीनों में ~180% ऊपर), खुदरा और मोमेंटम पूँजी की रिकॉर्ड भागीदारी, और पूँजी-ख़र्च बुलबुले जैसा ट्रिगर। फ़र्क़: आज की अग्रणी चिप कंपनियाँ सालाना दसियों अरब डॉलर की मुक्त नक़दी कमाती हैं, और एआई निर्माण का बिल मुख्यतः परिचालन मुनाफ़े से चुकता है, क़र्ज़ और शेयर जारी करने से नहीं। 85% स्तर के क्रैश के लिए ऐसे वैल्यूएशन और वित्तपोषण-ढाँचे चाहिए जो 2026 में साफ़ तौर पर नहीं दिखते; 1929 से हर टेक बुलबुले की हमारी तुलना एआई चक्र को 2000 और उससे पहले के उन्मादों के साथ रखती है।
2018 वाली तुलना (करेक्शन का आधार परिदृश्य)। नीति और चक्र के मेल से नौ महीनों में क़रीब −26% का करेक्शन, जो मैक्रो दबाव हटते ही ख़त्म हुआ और चार महीनों में पूरा भर गया। अगर जून का शिखर मुनाफ़े का नहीं बल्कि भावनाओं का शिखर निकला, तो 2026 का दौर सबसे ज़्यादा इसी जैसा है: दर्दनाक, तेज़, और साल भर में भुला दिया गया।
2024–25 वाली तुलना (ताज़ा याद)। बाज़ार का अपना सबसे नया साँचा: एआई से जुड़ा डर, ऊपर से बाहरी झटका, दो चरणों में कुल ~40% की गिरावट — और फिर मुनाफ़े टिके रहे तो तलहटी से पाँच महीनों में शिखरों तक वापसी। उस दौर पर टिके ट्रेडर इस गिरावट को ख़रीदने के लिए अभ्यस्त हो चुके हैं; यही अपने आप में जोखिम है — अगर पूँजी-ख़र्च के आँकड़े निराश करें, तो भीड़ की पटकथा पहले से एकतरफ़ा है।
ईमानदार जवाब यह है कि तुलना चलते दौर में तय नहीं हो सकती — वह अगली दो से चार तिमाहियों में आने वाले हाइपरस्केलर पूँजी-ख़र्च मार्गदर्शन और एआई कमाई के आँकड़ों पर टिकी है। इतिहास जो कह सकता है: SOX की पूरी हो चुकी माध्यिका मंदी नौ महीनों में −38% गिरी, हर पूरा हुआ दौर −25% के पार गया, और जिन ट्रिगरों के पहले वाक्य में "पूँजी-ख़र्च" आता है, वे "टैरिफ़" वाले ट्रिगरों से ज़्यादा चौड़े त्रुटि-दायरे के हक़दार हैं। 15 अक्टूबर 2026 तक मौजूदा दौर गहराई में 2018 की बराबरी कर चुका था, पर वापसी में नहीं: 2018 में इंडेक्स निचले स्तर के क़रीब चार महीने बाद पिछले शिखर पर लौट आया था, जबकि 2026 में 29 जुलाई के निचले स्तर के ढाई महीने बाद भी वह रिकॉर्ड से 26.4% पीछे था।
चलती गिरावट पर एआई से नज़र
संदर्भ तालिका आधार-दरें देती है; यह नहीं बता सकती कि जुलाई 2026 आख़िर में कौन-सी पंक्ति बनेगा। इस "लाइव" सवाल के लिए हम प्रयोग सार्वजनिक रूप से चला रहे हैं। SimianX का लाइव कमांड रूम अलग-अलग शेयरों पर मल्टी-एजेंट एआई विश्लेषण स्ट्रीम करता है — आप NVDA, AMD या MU पर लाइव सत्र खोलकर देख सकते हैं कि इंडिकेटर, न्यूज़ और निर्णय एजेंट इस गिरावट पर रीयल-टाइम बहस कैसे करते हैं। हमारे ऑटोपायलट एआई का हर सौदा पूरी तर्क-शृंखला के साथ प्रकाशित करते हैं — ठीक वही डेटासेट जो हमारे अध्ययन क्या एआई मॉडल क्रैश में घबराकर बेचते हैं के पीछे है। और गिरावट की स्थितियों के व्यवस्थित नज़रिये के लिए हमारा ड्रॉडाउन निगरानी ढाँचा बताता है कि एजेंट किन शुरुआती चेतावनी संकेतों पर नज़र रखते हैं। इस तालिका की आधार-दरें और इन औज़ारों के लाइव सबूत — दोनों मिलकर किसी एक से बेहतर हैं।
कार्यप्रणाली और स्रोत
दौर वे हैं जिनमें PHLX सेमीकंडक्टर इंडेक्स (SOX) क्लोज़िंग भाव पर शिखर से तलहटी तक 20% या ज़्यादा गिरा — दायरा इंडेक्स के 1995 के पहले बड़े चक्र से 15 अक्टूबर 2026 तक। इंडेक्स स्तर पूर्णांकित क्लोज़िंग भाव हैं; गिरावटें, अवधियाँ और वापसी-समय भी पूर्णांकित और लगभग बताए गए हैं — अलग-अलग डेटा प्रदाताओं की दैनिक क्लोज़िंग शृंखलाएँ किसी संख्या को एक-दो अंक खिसका सकती हैं, और 1990 के दशक के मान Nasdaq की मौजूदा इंडेक्स फ़ीड से पहले के हैं। वापसी तलहटी की तारीख़ से वहाँ तक मापी गई है जहाँ इंडेक्स पहली बार पिछले शिखर के ऊपर टिकाऊ ढंग से बंद हुआ; 2000 के दशक के मध्य के आपस में मिलते दौरों (2004 और 2006) के लिए 2014 के उस ब्रेकआउट तक, जिसने आख़िरकार दोनों शिखर पार किए। ऐतिहासिक स्तरों का मिलान Nasdaq के SOX इंडेक्स पेज, सेंट लुइस Fed की FRED शृंखला और उस दौर की प्रेस कवरेज से किया गया है, जिसमें CNBC की जुलाई 2026 की बाज़ार रिपोर्टें शामिल हैं। 2026 के आँकड़े 15 अक्टूबर 2026 तक के FRED और Yahoo Finance के दैनिक क्लोज़िंग भावों पर आधारित हैं और बदलेंगे; यह पेज इस दौर को जारी मानता है। यह तालिका हमारे बाज़ार इतिहास संदर्भ केंद्र का हिस्सा है। यहाँ कुछ भी निवेश सलाह नहीं है — यह एक ऐतिहासिक संदर्भ है।
अक्सर पूछे जाने वाले सवाल
सेमीकंडक्टर मंदी किसे माना जाता है? यह तालिका प्रचलित दहलीज़ अपनाती है: PHLX सेमीकंडक्टर इंडेक्स का क्लोज़िंग शिखर से कम-से-कम 20% गिरना। 10–20% की गिरावटें करेक्शन हैं। SOX ने ऐसे करेक्शन कहीं ज़्यादा झेले हैं, जिनमें 2010 का क़रीब −22% और अगस्त 2024 के अकेले चरण का क़रीब −24% शामिल है, और वे यहाँ अलग पंक्तियों के रूप में नहीं दिखते।
क्या चिप शेयर अभी मंदी के बाज़ार में हैं? हाँ, 20% वाली परिभाषा के हिसाब से। 15 अक्टूबर 2026 को SOX 11,581.22 पर बंद हुआ, जो 22 जून 2026 के 14,634.72 के रिकॉर्ड से 20.9% नीचे है। अब तक का इसका सबसे निचला क्लोज़ 29 जुलाई को 10,447.49 रहा, यानी 28.6% की गिरावट। यह दौर तभी ख़त्म होगा जब इंडेक्स फिर से जून के रिकॉर्ड के ऊपर बंद होगा।
2026 से पहले सेमीकंडक्टर की आख़िरी मंदी कब आई थी? 2024–25 में। SOX 10 जुलाई 2024 के 5,904.54 के क्लोज़ से 8 अप्रैल 2025 के 3,562.94 तक क़रीब 40% गिरा, दो चरणों में: अगस्त 2024 में येन कैरी ट्रेड की टूटन और अप्रैल 2025 का टैरिफ़ झटका। यह 10 सितंबर 2025 को नए शिखर पर बंद हुआ, निचले स्तर के क़रीब पाँच महीने बाद।
इतिहास का सबसे बुरा सेमीकंडक्टर क्रैश कौन-सा था? डॉट-कॉम पतन। SOX मार्च 2000 के क़रीब 1,362 के शिखर से अक्टूबर 2002 की क़रीब 209 की तलहटी तक क़रीब 85% गिरा, और तलहटी से पुराने शिखर की पक्की वापसी में क़रीब पंद्रह साल लगे।
चिप की मंदी आमतौर पर कितनी चलती है? पूरे हो चुके दौरों में शिखर से तलहटी की माध्यिका क़रीब नौ महीने है, और तलहटी से पिछले शिखर तक वापसी की माध्यिका क़रीब एक साल। दायरा एक महीने की गिरावट और चार महीने की वापसी (2020) से लेकर इकतीस महीने की गिरावट और पंद्रह साल की वापसी (2000–02) तक है।
40% के क्रैश से सेमीकंडक्टर शेयर कितनी तेज़ी से उबर सकते हैं? तालिका की सबसे तेज़ गहरी वापसी 2024–25 की है: क़रीब 40% की गिरावट के बाद इंडेक्स अप्रैल 2025 के निचले स्तर के क़रीब पाँच महीने बाद नए शिखर पर था, क्योंकि एआई से जुड़े मुनाफ़े बढ़ते रहे। 2021–22 की 46% की गिरावट के बाद वापसी में क़रीब चौदह महीने लगे।
आगे पढ़ें
- Q3 2026 नतीजों के बाद TSMC शेयर क्यों गिरा: हर रिजल्ट का रिएक्शन
- 1929 के बाद S&P 500 की हर मंदी — व्यापक बाज़ार की जोड़ीदार तालिका।
- 1929–2022: हर मंदी को उबरने में कितना समय लगा — चिप सेक्टर से बाहर के वापसी-समय।
- 2026 में सेमीकंडक्टर शेयर क्यों गिर रहे हैं — मौजूदा टूटन की हफ़्ता-दर-हफ़्ता चीर-फाड़।
- क्या Meta की फ़ालतू एआई क्षमता कमाई ला सकती है? — वह रिपोर्ट जिसने पलीता लगाया।
- 1983 के बाद Fed का हर दर-वृद्धि चक्र — चिप-चक्रों के ऊपर की मैक्रो परत।
- क्या एआई मॉडल क्रैश में घबराकर बेचते हैं? — असली गिरावट में 31 ट्रेडिंग बॉट्स ने क्या किया।
- 1929 से हर बड़ा टेक बुलबुला: 2026 के AI चक्र से पूरी तुलना तालिका — एआई चक्र की तुलना 2000 और उससे पहले के उन्मादों से।
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी — चिप की माँग के पीछे हाइपरस्केलर कंपनियों का ख़र्च।
- बाज़ार का इतिहास — हमारी सभी दीर्घकालिक बाज़ार तालिकाएँ।
हमारे सभी डेटा-संदर्भ कहानियों की सूची में देखें, या इस तालिका को लाइव एआई विश्लेषण में आज़माएँ — योजनाएँ मूल्य पेज से शुरू होती हैं।