 लेखक: Muke
एसके हाइनिक्स स्टॉक 8% बढ़ा: क्या AI मेमोरी सुपरसाइकिल बस शुरू हो रही है?
29 अक्टूबर 2026 को अद्यतन — 2026 की तीसरी तिमाही के नतीजे (28 अक्टूबर), 2026 में शेयरधारकों को लगभग 100 ट्रिलियन वॉन लौटाने की योजना और शेयर की प्रतिक्रिया नीचे जोड़ी गई है; सितंबर का विश्लेषण उसके बाद बिना बदलाव के दिया गया है।
संक्षिप्त जवाब: SK Hynix ने 28 अक्टूबर 2026 को तीसरी तिमाही के रिकॉर्ड नतीजे जारी किए: राजस्व 104.6 ट्रिलियन वॉन (दूसरी तिमाही से +32%, एक साल पहले से +328%) और परिचालन लाभ 83.3 ट्रिलियन वॉन, यानी 79.7% परिचालन मार्जिन; दोनों आंकड़े LSEG SmartEstimates के 98.3 और 76.7 ट्रिलियन वॉन के अनुमान से ऊपर रहे (Form 6-K)। कंपनी ने 2026 के लिए शेयरधारक प्रतिफल लगभग 100 ट्रिलियन वॉन तय किया — कम से कम 30 ट्रिलियन वॉन नकद लाभांश और कम से कम 60 ट्रिलियन वॉन की शेयर पुनर्खरीद व निरस्तीकरण — जिसमें तीसरी तिमाही का 20,000 वॉन प्रति शेयर लाभांश और 20 ट्रिलियन वॉन की नई पुनर्खरीद शामिल है (Form 6-K)। सियोल में शेयर नतीजों वाले दिन 10.9% चढ़कर 14,87,000 वॉन पर पहुंचा और 29 अक्टूबर को 15,26,000 वॉन पर बंद हुआ — 22 जून के 29,19,000 वॉन के रिकॉर्ड से अब भी 48% नीचे, लेकिन 2026 में 134% ऊपर; नैस्डैक एडीआर (
SKHY) 28 अक्टूबर को $164.70 (+13.3%) पर बंद हुआ। DRAM में SK Hynix सैमसंग के बाद दूसरे स्थान पर है; HBM में अब भी पहले स्थान पर।
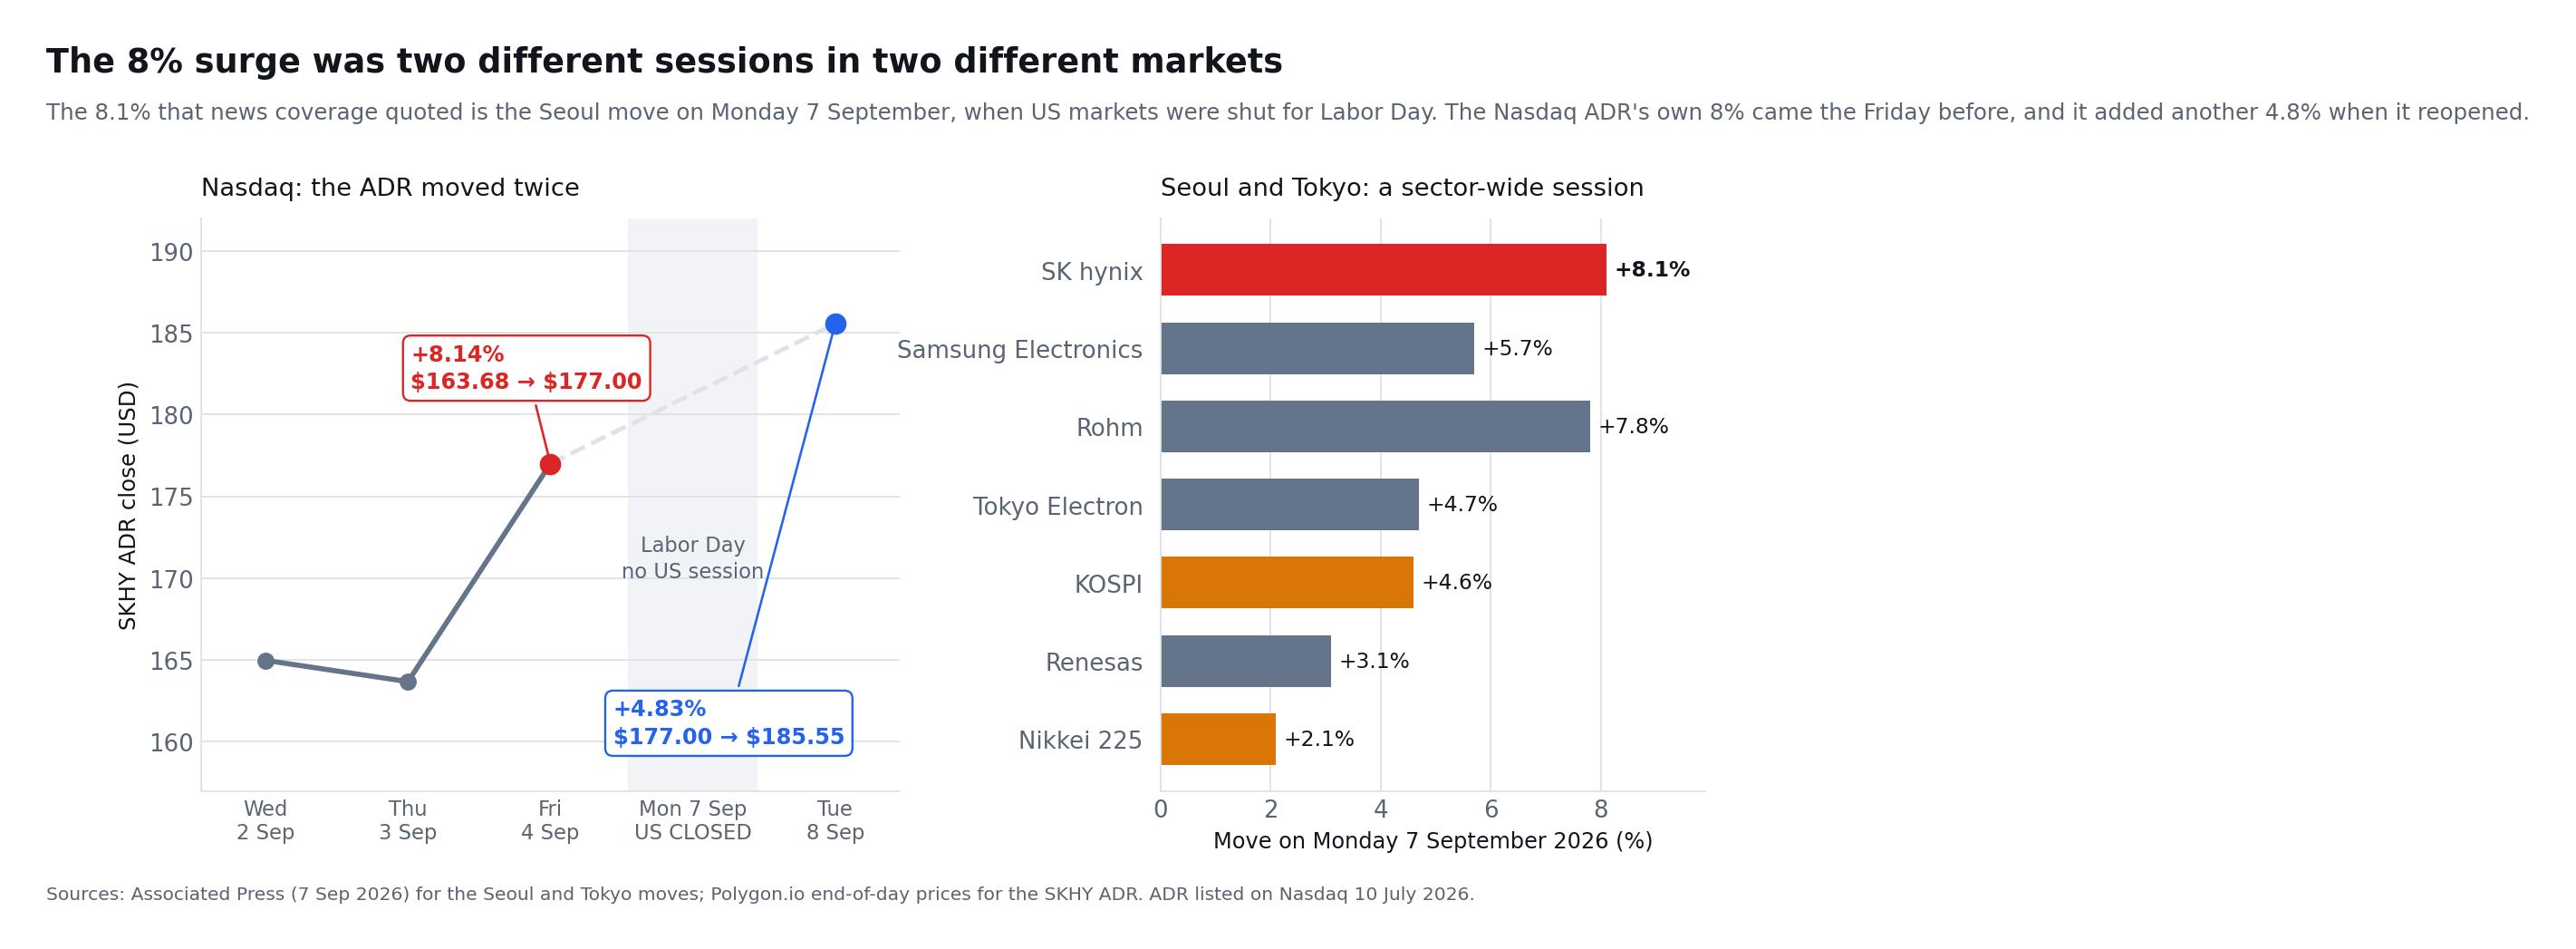
एसके हाइनिक्स का शेयर सोमवार, 7 सितंबर 2026 को 8 प्रतिशत से अधिक चढ़ा — सियोल में। यह अंतर सुनने में जितना लगता है, उससे कहीं भारी है, क्योंकि उस दिन अमेरिकी बाज़ार श्रम दिवस के कारण बंद थे। कोरिया में सूचीबद्ध शेयर आधिकारिक बंद भाव पर 16,47,000 वॉन से 8.3 प्रतिशत चढ़कर 17,83,000 वॉन पर बंद हुए, और यही सियोल सत्र वह 8.1 प्रतिशत देता है जिसे अधिकांश समाचार एजेंसी रिपोर्टें उद्धृत करती हैं। Associated Press
नैस्डैक पर सूचीबद्ध अमेरिकी डिपॉज़िटरी शेयर अपनी अलग घड़ी से चले। SKHY शुक्रवार, 4 सितंबर को 177.00 डॉलर पर बंद हुआ, जो एक दिन पहले के 163.68 डॉलर से 8.14 प्रतिशत ऊपर था; फिर मंगलवार, 8 सितंबर को अमेरिकी कारोबार खुलने पर 4.83 प्रतिशत और चढ़कर 185.55 डॉलर पर पहुँचा। यानी बार-बार दोहराया गया «8 प्रतिशत का उछाल» दरअसल दो अलग बाज़ारों के दो अलग सत्र हैं, और सोमवार को सुर्खी पढ़ने वाला निवेशक उस दिन एडीआर खरीद ही नहीं सकता था।
यह चाल किसी एक अलग-थलग कंपनी घोषणा का नतीजा नहीं, बल्कि सेमीकंडक्टर में व्यापक तेज़ी का हिस्सा थी। सैमसंग इलेक्ट्रॉनिक्स 5.7 प्रतिशत चढ़ा, कोरिया का कोस्पी 4.6 प्रतिशत उछलकर 6,995.39 पर और जापान का निक्केई 225 2.1 प्रतिशत बढ़कर 66,399.84 पर पहुँचा। रोम 7.8 प्रतिशत, टोक्यो इलेक्ट्रॉन 4.7 प्रतिशत और रेनेसास 3.1 प्रतिशत चढ़े। लगातार अधिक मेमोरी माँगने वाले एआई मॉडलों को लेकर लौटे उत्साह ने इस धारणा को मज़बूत किया कि उच्च बैंडविड्थ मेमोरी, यानी HBM, वैश्विक एआई आपूर्ति शृंखला की सबसे अहम अड़चनों में से एक बनी हुई है।
लेकिन एक मजबूत व्यापार सत्र यह साबित नहीं करता कि चक्र अनिश्चितकाल तक जारी रहेगा। एसके हाइनिक्स असाधारण लाभ उत्पन्न कर रहा है, HBM4 की शिपिंग कर रहा है, शेयरधारकों को पूंजी लौटा रहा है और DRAM आपूर्ति की तंगी से लाभ उठा रहा है। साथ ही, सैमसंग बाजार हिस्सेदारी पुनर्प्राप्त कर रहा है, माइक्रोन HBM शिपमेंट का विस्तार कर रहा है, पूंजी व्यय बढ़ रहा है और एसके हाइनिक्स का स्टॉक पहले से ही विशाल लाभ प्रदान कर चुका है।
उन निवेशकों के लिए जो SimianX AI का उपयोग करके वास्तविक समय के मूलभूत तत्वों, बाजार की भावना और तकनीकी संकेतों का अध्ययन कर रहे हैं, केंद्रीय प्रश्न अब यह नहीं है कि AI को अधिक मेमोरी की आवश्यकता है या नहीं। यह है कि क्या AI मेमोरी की मांग आज की आय, नई क्षमता और ऊंची निवेशक अपेक्षाओं का समर्थन करने के लिए तेजी से बढ़ सकती है।
एसके हाइनिक्स के तिमाही नतीजे, 2025–2026
| तिमाही (नतीजों की तारीख) | राजस्व | परिचालन लाभ | परिचालन मार्जिन | शुद्ध लाभ | नतीजों के दिन सियोल बंद भाव |
|---|---|---|---|---|---|
| पहली तिमाही 2025 (24 अप्रैल 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| दूसरी तिमाही 2025 (24 जुलाई 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| तीसरी तिमाही 2025 (29 अक्टूबर 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| चौथी तिमाही 2025 (28 जनवरी 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| पहली तिमाही 2026 (23 अप्रैल 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| दूसरी तिमाही 2026 (29 जुलाई 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| तीसरी तिमाही 2026 (28 अक्टूबर 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
स्रोत: SK hynix की तिमाही नतीजों की विज्ञप्तियाँ (पहली तिमाही 2025, दूसरी तिमाही 2025, तीसरी तिमाही 2025, वित्त वर्ष 2025/चौथी तिमाही 2025, पहली तिमाही 2026, दूसरी तिमाही 2026)। \चौथी तिमाही 2025 का शुद्ध लाभ पूरे वर्ष 2025 के शुद्ध लाभ (KRW42.95tn) में से पहली तीन तिमाहियों का योग घटाकर निकाला गया है। एसके हाइनिक्स सियोल बाज़ार खुलने से पहले नतीजे जारी करती है, इसलिए भाव वाला कॉलम उस दिन के KRX बंद भाव की पिछले बंद भाव से तुलना है (Yahoo Finance)।*
नैस्डैक एडीआर सूचीबद्धता के बाद से एसके हाइनिक्स का शेयर
| तारीख | घटना | सियोल बंद भाव (000660) | नैस्डैक एडीआर बंद भाव (SKHY) |
|---|---|---|---|
| 30 दिसंबर 2025 | 2025 का अंतिम बंद भाव | 6,51,000 वॉन | — |
| 22 जून 2026 | रिकॉर्ड बंद भाव | 29,19,000 वॉन | — |
| 10 जुलाई 2026 | नैस्डैक पर एडीआर का कारोबार शुरू | 21,80,000 वॉन | $168.01 |
| 29 जुलाई 2026 | दूसरी तिमाही 2026 के नतीजे | 14,01,000 वॉन (−9.6%) | $126.79 (एडीआर का न्यूनतम बंद भाव) |
| 18 अगस्त 2026 | पुनर्खरीद का संदर्भ भाव (नीचे देखें) | 16,62,000 वॉन | — |
| 7 सितंबर 2026 | अमेरिकी बाज़ार श्रम दिवस पर बंद रहते सियोल में तेज़ी | 17,83,000 वॉन (+8.3%) | — |
| 9 सितंबर 2026 | एडीआर का सर्वोच्च बंद भाव | 18,56,000 वॉन | $198.63 |
| 28 अक्टूबर 2026 | तीसरी तिमाही 2026 के नतीजे और 100 ट्रिलियन वॉन की प्रतिफल योजना | 14,87,000 वॉन (+10.9%) | $164.70 (+13.3%) |
| 28–29 अक्टूबर 2026 | ताज़ा | 15,26,000 वॉन (29 अक्टूबर) | $164.70 (28 अक्टूबर) |
सियोल बंद भाव: Yahoo Finance (000660.KS)। एडीआर बंद भाव: Yahoo Finance, नैस्डैक के आँकड़ों से मिलान किया गया।
दोनों तालिकाएँ मिलकर क्या बताती हैं:
- तीसरी तिमाही ने "मुनाफ़ा ऊपर, शेयर नीचे" वाला सिलसिला तोड़ा। परिचालन लाभ अब पिछली छह में से हर तिमाही में बढ़ा है और 2025 की पहली तिमाही से 2026 की तीसरी तिमाही तक ग्यारह गुना से ज़्यादा हो गया है। अक्टूबर से पहले शेयर सबसे अच्छे नतीजों पर ही गिरा था (29 जुलाई को −9.6%, जिस दिन 76% मार्जिन आया); तीसरी तिमाही के नतीजों ने, जिनमें अनुमान से कहीं बड़ा उछाल और 100 ट्रिलियन वॉन की प्रतिफल योजना थी, 10.9% की तेज़ी दी, हालांकि शेयर अब भी जून के रिकॉर्ड से 48% नीचे है।
- एडीआर फिर अपने पहले बंद भाव के करीब है। 28 अक्टूबर को $164.70 पर यह 10 जुलाई के पहले दिन के बंद भाव ($168.01) से 2%, 9 सितंबर के शिखर से 17% नीचे और $149 के ऑफ़र मूल्य से 10.5% ऊपर था।
- डीरैम रैंकिंग और एचबीएम में बढ़त, दोनों अब भी कायम हैं। TrendForce की दूसरी तिमाही 2026 की तालिका में एसके हाइनिक्स 24.9% के साथ डीरैम में दूसरे स्थान पर है, जबकि सैमसंग 39.4% पर है; वहीं Counterpoint उसे एचबीएम राजस्व का 50% देता है — नीचे का विश्लेषण बताता है कि दोनों बातें एक साथ क्यों सही हैं। सैमसंग के अपने भाव इतिहास और नतीजों पर हमारा सैमसंग शेयर संदर्भ नज़र रखता है, और सियोल की व्यापक बिकवाली पर हमारा कोस्पी गिरावट इतिहास।
SK Hynix के 2026 की तीसरी तिमाही के नतीजे और 100 ट्रिलियन वॉन की प्रतिफल योजना
SK hynix ने 28 अक्टूबर 2026 को सियोल बाज़ार खुलने से पहले तीसरी तिमाही के प्रारंभिक आंकड़े जारी किए और उसी दिन उन्हें SEC के पास दाखिल किया। पहली बार किसी एक तिमाही में राजस्व 100 ट्रिलियन वॉन के पार गया।
| समेकित, K-IFRS (प्रारंभिक) | तीसरी तिमाही 2026 | दूसरी तिमाही 2026 | तीसरी तिमाही 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| राजस्व | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| परिचालन लाभ | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| परिचालन मार्जिन | 79.7% | 76.3% | 46.6% | — |
| कर-पूर्व लाभ | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| शुद्ध लाभ | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
स्रोत: SK hynix, प्रारंभिक नतीजों का Form 6-K (28 अक्टूबर 2026); अनुमान CNBC द्वारा बताए गए LSEG SmartEstimates हैं।
राजस्व अनुमान से 6.4% और परिचालन लाभ 8.6% ऊपर रहा। शुद्ध लाभ दूसरी तिमाही की तुलना में 58% घटा, जिसकी वजह परिचालन लाभ के नीचे की मदें हैं: दूसरी तिमाही में कर-पूर्व लाभ परिचालन लाभ से लगभग 62 ट्रिलियन वॉन ज़्यादा था, जबकि तीसरी तिमाही में लगभग 32.6 ट्रिलियन वॉन कम रहा। प्रारंभिक फ़ाइलिंग इन गैर-परिचालन मदों का ब्योरा नहीं देती — यह कारोबार को शुद्ध लाभ के बजाय परिचालन मार्जिन से आंकने की एक और वजह है।
CNBC के मुताबिक कॉन्फ़्रेंस कॉल में प्रबंधन ने बताया कि DRAM का औसत बिक्री मूल्य दूसरी तिमाही की तुलना में लगभग 30% के करीब (बीस के ऊपरी दशक में) बढ़ा और सर्वर DDR5 की शिपमेंट 40% से ज़्यादा बढ़ी; चोंगजू के M15X फ़ैब का उत्पादन बढ़ने के साथ चौथी तिमाही में HBM4 शिपमेंट और राजस्व दोनों में HBM3E से आगे निकल जाएगा; और 14 बड़े ग्राहकों के साथ दीर्घकालिक समझौते अब 2027–2028 की आधी से ज़्यादा क्षमता को कवर करते हैं। कंपनी को उम्मीद है कि फ़िलहाल मेमोरी की मांग आपूर्ति से आगे बनी रहेगी और वह अगले साल निवेश काफ़ी बढ़ाने की योजना बना रही है।
100 ट्रिलियन वॉन की शेयरधारक-प्रतिफल योजना
| घटक (वित्त वर्ष 2026) | राशि | विवरण |
|---|---|---|
| कुल शेयरधारक प्रतिफल | ≈KRW100tn | 2026 के वार्षिक लाभांश के भुगतान की तारीख तक चरणों में लागू |
| नकद लाभांश | ≥KRW30tn | तीसरी तिमाही का लाभांश 20,000 वॉन प्रति शेयर (10,000 वॉन सामान्य + 10,000 वॉन Kioxia के लाभ से विशेष), कुल लगभग 14.1 ट्रिलियन वॉन; रिकॉर्ड तिथि 30 नवंबर 2026 |
| पुनर्खरीद और निरस्तीकरण | ≥KRW60tn | अगस्त 2026 के 40 ट्रिलियन वॉन कार्यक्रम सहित, जो 21 अक्टूबर को पूरा हुआ: 2,36,93,272 शेयर, औसत 16,88,426 वॉन |
| नई पुनर्खरीद (28 अक्टूबर का प्रस्ताव) | KRW20tn | 29 अक्टूबर 2026 से 28 जनवरी 2027; लगभग 10 ट्रिलियन वॉन शेयरधारक प्रतिफल के लिए (निरस्त होंगे) और लगभग 10 ट्रिलियन वॉन कर्मचारियों व अधिकारियों के शेयर-आधारित पारिश्रमिक के लिए |
| नीति लक्ष्य | FCF का 50% से अधिक | 2025–2027 का संचयी फ़्री कैश फ़्लो |
स्रोत: SK hynix के 28 अक्टूबर 2026 के Form 6-K — प्रतिफल योजना, नकद लाभांश और नई पुनर्खरीद — और 26 अक्टूबर का 40 ट्रिलियन वॉन पुनर्खरीद पूरी होने का Form 6-K।
कम से कम 60 ट्रिलियन वॉन की पुनर्खरीद में से 40 ट्रिलियन वॉन पूरे हो चुके हैं और लगभग 10 ट्रिलियन वॉन नए कार्यक्रम से आएंगे; बाकी बोर्ड के तिमाही प्रस्तावों से तय होगा। SK hynix Kioxia में निवेश से हुए लाभ का बड़ा हिस्सा दो किस्तों में विशेष लाभांश के रूप में लौटाने की योजना बना रही है — तीसरी तिमाही के लाभांश के साथ और 2026 के वार्षिक लाभांश के साथ, जिसकी राशि साल के अंतिम नतीजों के बाद तय होगी। प्रति शेयर गणना के लिए दो सावधानियां: 20 ट्रिलियन वॉन की नई पुनर्खरीद का आधा हिस्सा कर्मचारियों के पारिश्रमिक के लिए है, इसलिए यह शेयरों की संख्या नहीं घटाएगा; और अगस्त कार्यक्रम में औसतन 16,88,426 वॉन प्रति शेयर चुकाए गए, जो 29 अक्टूबर के बंद भाव से लगभग 10% ज़्यादा है। कॉल में Solidigm के बारे में जो कहा गया — जिसकी IPO समीक्षा रुकी हुई है — वह हमारे Solidigm IPO स्थिति ट्रैकर में है।
एसके हाइनिक्स स्टॉक में 8% वृद्धि का कारण क्या था?
एसके हाइनिक्स की 7 सितंबर की वृद्धि कई आपस में जुड़े विकासों द्वारा संचालित प्रतीत होती है:
- सेमीकंडक्टर और एआई इन्फ्रास्ट्रक्चर स्टॉक्स में वैश्विक पुनरुत्थान।
- उन्नत एआई मॉडलों की कंप्यूटिंग आवश्यकताओं को लेकर नए सिरे से आशावाद।
- सबूत कि DRAM इन्वेंटरी असामान्य रूप से कम बनी हुई है।
- पारंपरिक सर्वर मेमोरी के लिए बढ़ती कीमतें।
- HBM3E, HBM4 और उच्च-क्षमता सर्वर मॉड्यूल के लिए मजबूत मांग।
- हाल ही में घोषित 40 ट्रिलियन वॉन का शेयर पुनर्खरीद कार्यक्रम।
- एसके हाइनिक्स के Nasdaq ADR सूचीकरण के बाद अंतरराष्ट्रीय निवेशकों के लिए अधिक पहुंच।
Associated Press ने सियोल और टोक्यो की चालें सीधे दर्ज कीं: दोनों बाज़ारों में सेमीकंडक्टर शेयरों की तेज़ी के बीच एसके हाइनिक्स 8.1 प्रतिशत और सैमसंग 5.7 प्रतिशत चढ़े। सैमसंग, जापानी उपकरण आपूर्तिकर्ताओं और कोस्पी की एक साथ बढ़त बताती है कि यह चाल एआई हार्डवेयर पर लगे बाज़ार के दांव के व्यापक पुनर्मूल्यांकन को दर्शाती थी, न कि उस दिन एसके हाइनिक्स से जुड़ी किसी विशेष बात को।
यह भेद महत्वपूर्ण है। एक कंपनी-विशिष्ट उत्प्रेरक—जैसे किसी प्रमुख ग्राहक से प्रमाणन मिलना या आय अनुमान में बढ़ोतरी—अनुमानित भविष्य के नकदी प्रवाह को बदल सकता है। इसके उलट, पूरे क्षेत्र की तेज़ी केवल जोखिम लेने की बदलती इच्छा, निवेशकों के रुख या गति को दर्शा सकती है। इस मामले में, समर्थन करने वाले मौलिक विकास थे, लेकिन निवेशकों को पूरी वृद्धि को एकल उत्पाद घोषणा को श्रेय देने से बचना चाहिए।
8% की वृद्धि एआई मेमोरी चक्र में विश्वास का एक वोट थी, यह निश्चित प्रमाण नहीं है कि एसके हाइनिक्स की दीर्घकालिक आय 8% बढ़ी है।
क्या एक कारोबारी सत्र निवेश तर्क को बदल सकता है?
अपने आप में नहीं। निवेश तर्क को अब भी चार कसौटियों पर परखा जाना चाहिए:
- HBM मांग: हाइपरस्केलर्स कितने एआई एक्सेलेरेटर तैनात करेंगे?
- बाजार हिस्सेदारी: क्या एसके हाइनिक्स सैमसंग और माइक्रोन के खिलाफ अपनी बढ़त की रक्षा कर सकता है?
- मूल्य निर्धारण: क्या नई क्षमता आने पर कमी बनी रहेगी?
- पूंजी दक्षता: क्या कंपनी भविष्य के रिटर्न को नष्ट किए बिना विस्तार कर सकती है?
स्टॉक की दैनिक गतिविधि एक भावना संकेतक के रूप में उपयोगी है। यह आय गुणवत्ता, उत्पाद प्रमाणन, ग्राहक संकेंद्रण और पूंजी व्यय का अध्ययन करने का विकल्प नहीं है।
उच्च-बैंडविड्थ मेमोरी का आर्टिफिशियल इंटेलिजेंस के लिए महत्व
एआई एक्सेलेरेटर विशाल संख्या में गणनाएँ कर सकते हैं, लेकिन उन्हें मॉडल पैरामीटर, प्रशिक्षण डेटा और मध्यवर्ती परिणामों तक तेजी से पहुँच की आवश्यकता होती है। पारंपरिक मेमोरी आर्किटेक्चर एक बाधा उत्पन्न कर सकते हैं: प्रोसेसर अतिरिक्त कार्य करने में सक्षम हो सकता है लेकिन डेटा का इंतजार करना पड़ता है।
एचबीएम उस बाधा को हल करता है कई डीआरएएम चिप्स को ऊर्ध्वाधर रूप से स्टैक करके और मेमोरी को जीपीयू या एक्सेलेरेटर के करीब रखकर। हजारों इंटरकनेक्शन डेटा को पारंपरिक मेमोरी कॉन्फ़िगरेशन की तुलना में बहुत अधिक बैंडविड्थ के साथ स्थानांतरित करने की अनुमति देते हैं।
| मेमोरी विशेषता | एआई के लिए यह क्यों महत्वपूर्ण है |
|---|---|
| उच्च बैंडविड्थ | डेटा को जीपीयू और कस्टम एक्सेलेरेटर को तेजी से प्रदान करता है |
| बड़ी क्षमता | बड़े मॉडल और अनुमान (इनफ़रेंस) के लंबे संदर्भों का समर्थन करता है |
| पावर दक्षता | डेटा को स्थानांतरित करने के लिए आवश्यक बिजली को कम करता है |
| उन्नत पैकेजिंग | मेमोरी को कंप्यूट घटकों के करीब रखता है |
| थर्मल प्रदर्शन | घने एआई सिस्टम को विश्वसनीयता से संचालित करने में मदद करता है |
| अनुकूलन | मेमोरी को विशिष्ट एक्सेलेरेटर के लिए अनुकूलित करने की अनुमति देता है |
बड़े मॉडल को प्रशिक्षित करना केवल मांग का एक स्रोत है। एआई अनुमान भी महत्वपूर्ण मेमोरी का उपभोग कर सकता है, विशेष रूप से जब अनुप्रयोग कई उपयोगकर्ताओं की सेवा करते हैं, लंबे संदर्भ बनाए रखते हैं या एजेंटिक कार्यप्रवाहों को लागू करते हैं जो बार-बार जानकारी पुनः प्राप्त करते हैं।
यह बाजार के अवसर को बढ़ाता है। एआई मेमोरी की मांग तेजी से निम्नलिखित से जुड़ी हुई है:
- मॉडल प्रशिक्षण क्लस्टर।
- उपभोक्ता और उद्यम अनुमान।
- क्लाउड एआई सेवाएँ।
- हाइपरस्केलर्स द्वारा विकसित कस्टम एक्सेलेरेटर।
- उच्च-क्षमता सीपीयू सर्वर मेमोरी।
- एंटरप्राइज़ सॉलिड-स्टेट ड्राइव (SSD)।
- एज और ऑटोमोटिव एआई सिस्टम।
Micron ने कहा है कि एआई डेटा-सेंटर अवसंरचना को एक्सेलेरेटर रैक से परे पुनः आकार दे रहा है। नियंत्रण-स्तर सर्वर, संदर्भ भंडारण और सामान्य-उद्देश्य सर्वर सिस्टम सभी को अधिक DRAM और NAND की आवश्यकता हो सकती है। इससे एक संभावित स्पिलओवर प्रभाव उत्पन्न होता है जिसमें एआई न केवल HBM कीमतों का समर्थन करता है बल्कि पारंपरिक मेमोरी की मांग को भी बढ़ाता है।
एसके हाइनिक्स का HBM में प्रतिस्पर्धात्मक लाभ
एसके हाइनिक्स वर्तमान HBM चक्र में प्रारंभिक नेता बन गया है, जिसने मजबूत DRAM प्रौद्योगिकी, उन्नत पैकेजिंग विशेषज्ञता और प्रमुख एआई एक्सेलेरेटर ग्राहकों के साथ निकट सहयोग को संयोजित किया है।
इसका लाभ केवल एक विशिष्टता पर आधारित नहीं है। सफल HBM उत्पादन के लिए कई स्तरों में दक्षता की आवश्यकता होती है:
- उच्च गुणवत्ता वाले DRAM चिप्स का निर्माण।
- बिना नुकसान के कई चिप्स को स्टैक करना।
- गर्मी, विकृति और शक्ति खपत का प्रबंधन करना।
- वाणिज्यिक पैमाने पर स्वीकार्य उपज का उत्पादन करना।
- बेस चिप को लॉजिक-फाउंड्री भागीदारों के साथ समन्वय करना।
- ग्राहकों की लंबी प्रमाणन (क्वालिफिकेशन) प्रक्रियाएँ पास करना।
- तेजी से प्लेटफार्म रैंप के दौरान विश्वसनीयता से डिलीवरी करना।
एसके हाइनिक्स की MR-MUF पैकेजिंग प्रक्रिया इस उत्पादन क्षमता का एक महत्वपूर्ण हिस्सा बन गई है। कंपनी का कहना है कि यह तकनीक प्रभावी गर्मी अपव्यय प्रदान करती है और स्टैक्ड चिप्स के बीच कनेक्शनों की सुरक्षा करते हुए विकृति को नियंत्रित करती है।
HBM4 और HBM4E प्रौद्योगिकी रोडमैप को बढ़ाते हैं
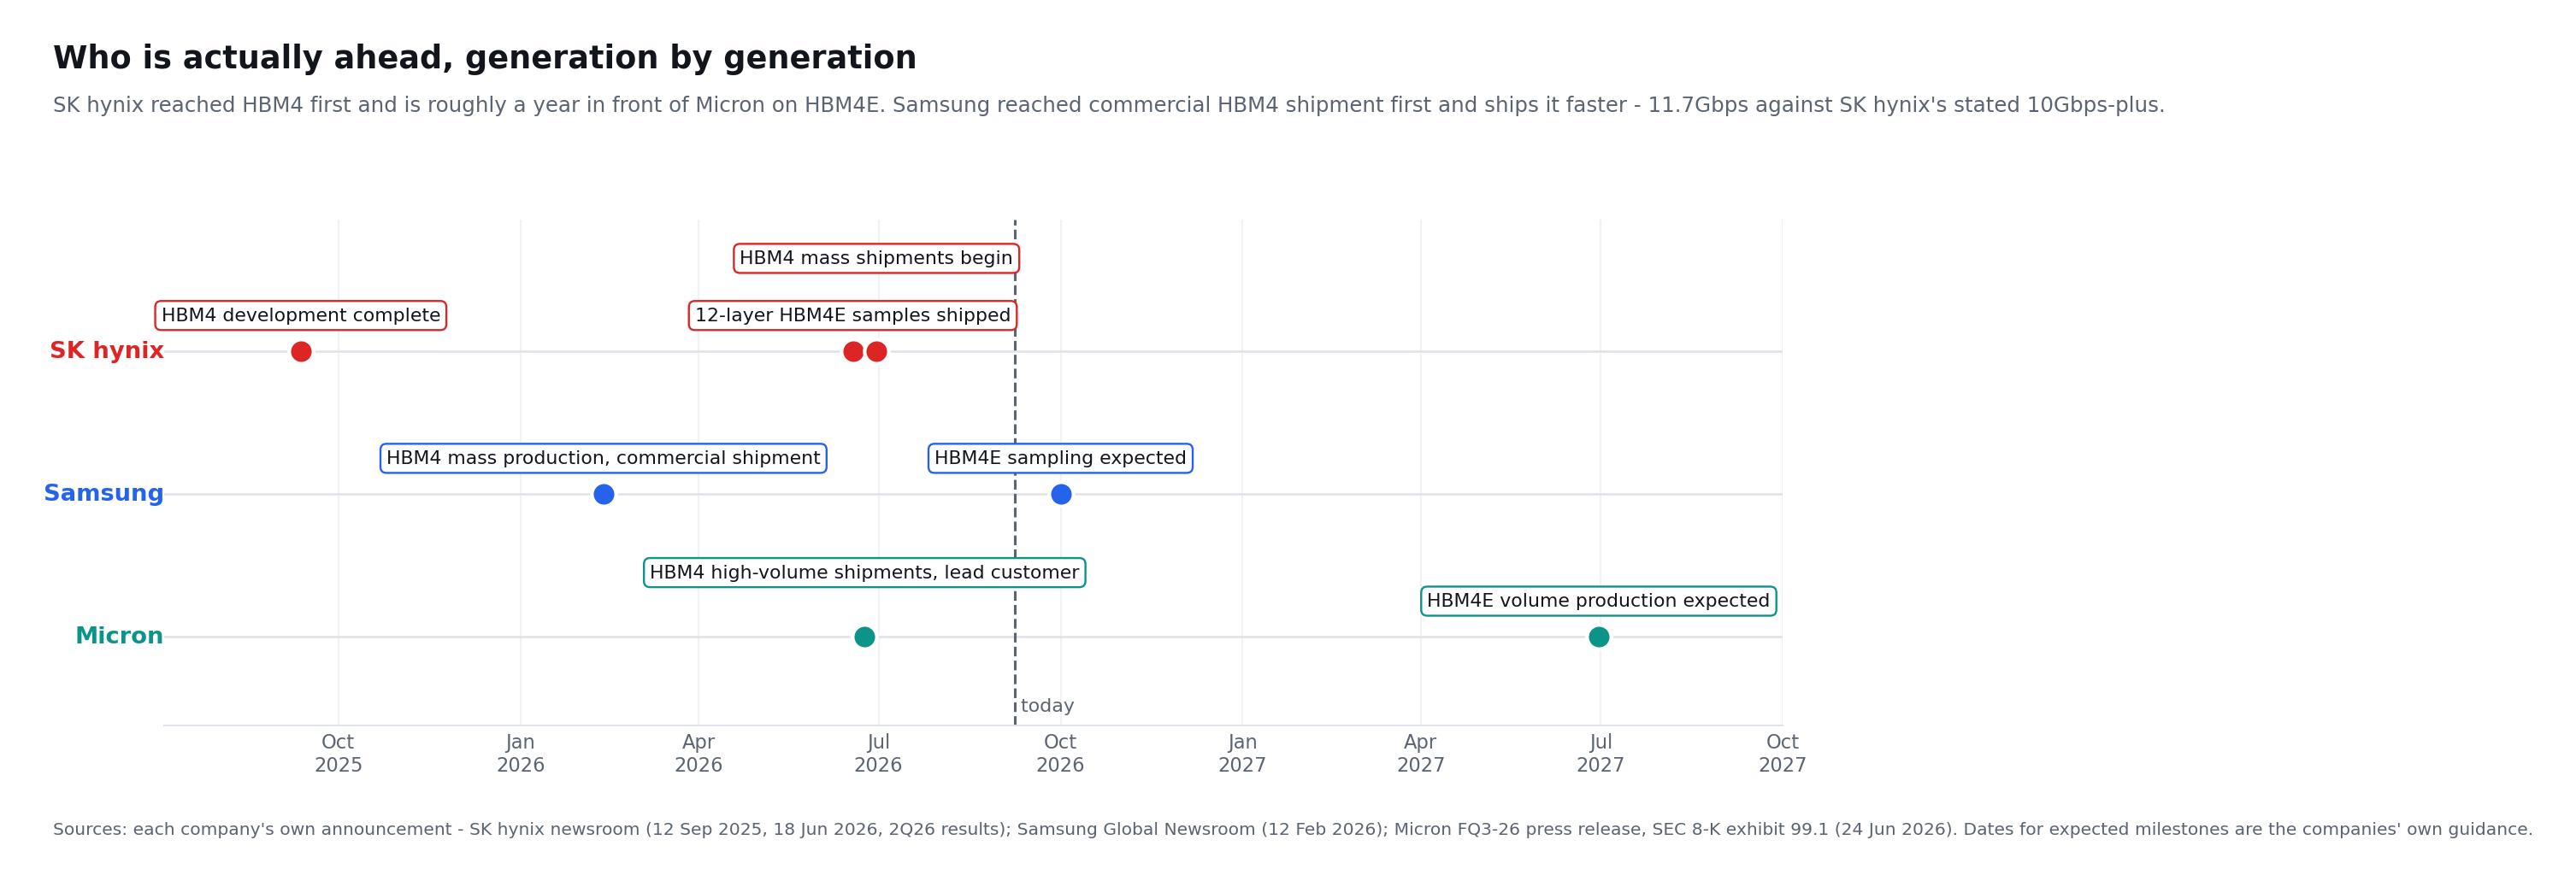
एसके हाइनिक्स ने 12 सितंबर 2025 को एचबीएम4 का विकास पूरा किया और बड़े पैमाने पर उत्पादन की तैयारी की। कंपनी के अनुसार, एचबीएम4 पिछली पीढ़ी की तुलना में इनपुट/आउटपुट टर्मिनलों की संख्या दोगुनी कर 2,048 करता है और ऊर्जा दक्षता 40 प्रतिशत से अधिक सुधारता है। इसने 8 Gbps के JEDEC मानक के मुकाबले प्रति पिन 10 गीगाबिट प्रति सेकंड से ऊपर की गति हासिल की, और जहाँ लागू होगा वहाँ एआई सेवा प्रदर्शन में 69 प्रतिशत तक सुधार की उम्मीद है।
कंपनी ने 2026 की दूसरी तिमाही में HBM4 के बड़े शिपमेंट शुरू किए और दूसरी छमाही में उत्पादन बढ़ाने की योजना बनाई। इसने जून 2026 में प्रमुख ग्राहकों को 12-लेयर HBM4E नमूने भी भेजे।
रिपोर्ट के अनुसार, नमूना HBM4E उत्पाद निम्नलिखित प्रदान करता है:
- प्रति पिन अधिकतम 16 Gbps गति।
- पिछली पीढ़ी की तुलना में 20 प्रतिशत से अधिक ऊर्जा दक्षता।
- एचबीएम4 की तुलना में 17 प्रतिशत बेहतर ताप प्रतिरोध।
- एडवांस्ड MR-MUF के साथ 12-परत ढेर में 48 जीबी क्षमता।
ये उपलब्धियाँ तेज़ी के पक्ष के तर्क का समर्थन करती हैं क्योंकि वे दिखाती हैं कि एसके हाइनिक्स अपने HBM3E स्थिति पर पूरी तरह से निर्भर नहीं है। यह अगले दो उत्पाद पीढ़ियों में अपने निर्माण और ग्राहक लाभों को ले जाने का प्रयास कर रहा है।
रिकॉर्ड नतीजे कारोबार में वास्तविक उछाल की पुष्टि करते हैं
AI मेमोरी के निवेश तर्क की पुष्टि घोषित नतीजों से होती है, केवल पूर्वानुमानों से नहीं। एसके हाइनिक्स के प्रारंभिक दूसरी तिमाही 2026 के परिणाम ने दिखाया:
| वित्तीय मानक | दूसरी तिमाही 2025 | पहली तिमाही 2026 | दूसरी तिमाही 2026 | सालाना बदलाव |
|---|---|---|---|---|
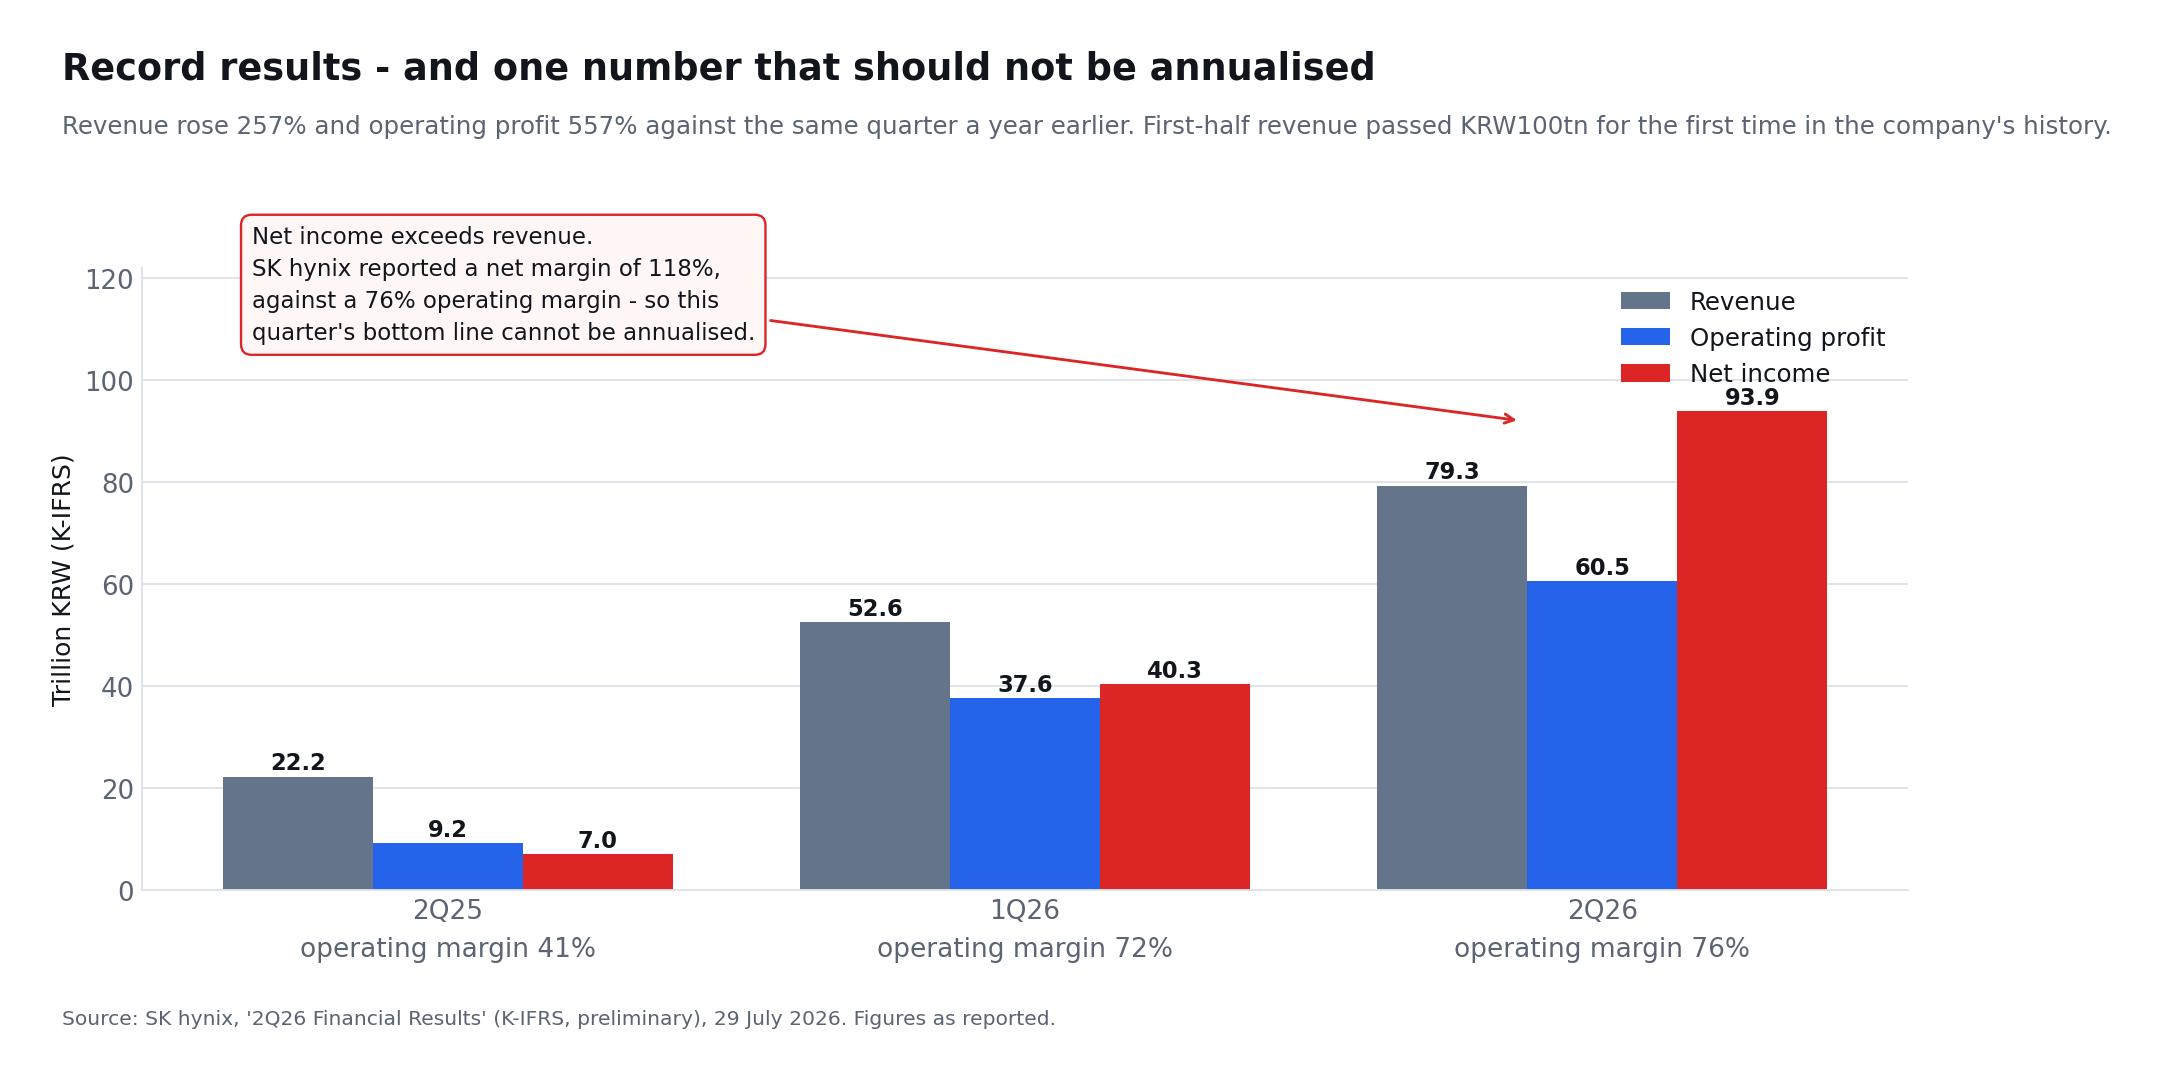
| राजस्व | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| परिचालन लाभ | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| परिचालन मार्जिन | 41% | 72% | 76% | +35%p |
| शुद्ध लाभ | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| शुद्ध मार्जिन | 31% | 77% | 118% | — |
राजस्व पिछली तिमाही से 51 प्रतिशत, परिचालन लाभ 61 प्रतिशत और शुद्ध लाभ 133 प्रतिशत बढ़ा। एसके हाइनिक्स ने इस प्रदर्शन का श्रेय डीरैम और नैंड की ऊँची कीमतों तथा एचबीएम, एआई सर्वर डीरैम और एंटरप्राइज़ एसएसडी समेत उच्च मूल्य वाले उत्पादों की अधिक बिक्री को दिया। उसी विज्ञप्ति का एक पड़ाव लगभग अनदेखा रह गया: कंपनी के इतिहास में पहली बार पहली छमाही का संचयी राजस्व 100 ट्रिलियन वॉन के पार गया, जो 131.9 ट्रिलियन वॉन पर पहुँचा।
कंपनी ने तिमाही का अंत लगभग KRW88 ट्रिलियन नकद और नकद समकक्ष के साथ और KRW18.6 ट्रिलियन कुल ऋण के साथ किया, जिससे लगभग KRW69.4 ट्रिलियन की शुद्ध नकद स्थिति उत्पन्न हुई।
एक अहम विश्लेषणात्मक चेतावनी है, और कंपनी उसे साफ़ शब्दों में कहती है। एसके हाइनिक्स ने 118 प्रतिशत का शुद्ध मार्जिन दर्ज किया — दर्ज शुद्ध लाभ राजस्व और परिचालन लाभ दोनों से अधिक रहा। इसलिए निवेशकों को दूसरी तिमाही के शुद्ध लाभ को यंत्रवत सालाना नहीं बनाना चाहिए। ग़ैर-परिचालन लाभ किसी विशेष अवधि में शुद्ध लाभ को दोहराने योग्य कमाई का अविश्वसनीय पैमाना बना सकते हैं। राजस्व, परिचालन लाभ, मुक्त नकदी प्रवाह और सामान्यीकृत आय मूल्यांकन के लिए अधिक उपयोगी आधार देते हैं, और 76 प्रतिशत का परिचालन मार्जिन ही वह आँकड़ा है जो असल कारोबार का वर्णन करता है।
आय का उछाल वास्तविक है, लेकिन सबसे शानदार लेखांकन संख्या जरूरी नहीं कि सबसे दोहराने योग्य हो।
सबूत कि मेमोरी मार्केट तंग बनी हुई है
7 सितंबर को TrendForce ने बताया कि 2026 की दूसरी तिमाही में वैश्विक डीरैम उद्योग का राजस्व पिछली तिमाही से 59.5 प्रतिशत बढ़कर लगभग 154.73 अरब डॉलर पर पहुँचा। शोध फर्म ने कहा कि एआई प्रशिक्षण और अनुमान एचबीएम3ई, एलपीडीडीआर5एक्स और उच्च क्षमता वाले आरडीआईएमएम की माँग को सहारा दे रहे थे, और एजेंटिक एआई अनुप्रयोगों की लहर हर क्षमता में आरडीआईएमएम की माँग बढ़ा रही थी।
आपूर्ति पक्ष भी समान रूप से महत्वपूर्ण है। TrendForce ने नोट किया कि आपूर्तिकर्ता का इन्वेंटरी ऐतिहासिक रूप से निम्न स्तर के करीब था और नई आपूर्ति मुख्य रूप से सर्वर उत्पादों की ओर निर्देशित की जा रही थी। उसने तीसरी तिमाही में पारंपरिक DRAM अनुबंध-कीमतों में पिछली तिमाही की तुलना में 13%–18% वृद्धि का अनुमान लगाया, हालांकि यह पहले देखी गई असामान्य रूप से तेज वृद्धि से संयम का प्रतिनिधित्व करेगा।
यह एक शक्तिशाली फीडबैक लूप बनाता है:
- HBM पारंपरिक DRAM की तुलना में अधिक निर्माण और पैकेजिंग संसाधनों का उपभोग करता है।
- निर्माता उच्च-मार्जिन AI मेमोरी को प्राथमिकता देते हैं।
- कमोडिटी उत्पादों के लिए कम क्षमता उपलब्ध रहती है।
- पारंपरिक DRAM की आपूर्ति तंग हो जाती है।
- मेमोरी पोर्टफोलियो के अधिक हिस्से में कीमतें बढ़ती हैं।
- उच्च नकद प्रवाह अगली पीढ़ी के HBM निवेश को वित्तपोषित करता है।
यह चक्र एसके हाइनिक्स की आय में सुधार कर सकता है भले ही HBM शिपमेंट वृद्धि अस्थायी रूप से संयमित हो। हालाँकि, यह खतरा भी लाता है: उच्च कीमतें ग्राहकों को उपभोग को अनुकूलित करने और निर्माताओं को आपूर्ति बढ़ाने के लिए प्रोत्साहित करती हैं।
एसके हाइनिक्स अब सबसे बड़ी डीरैम निर्माता नहीं रही
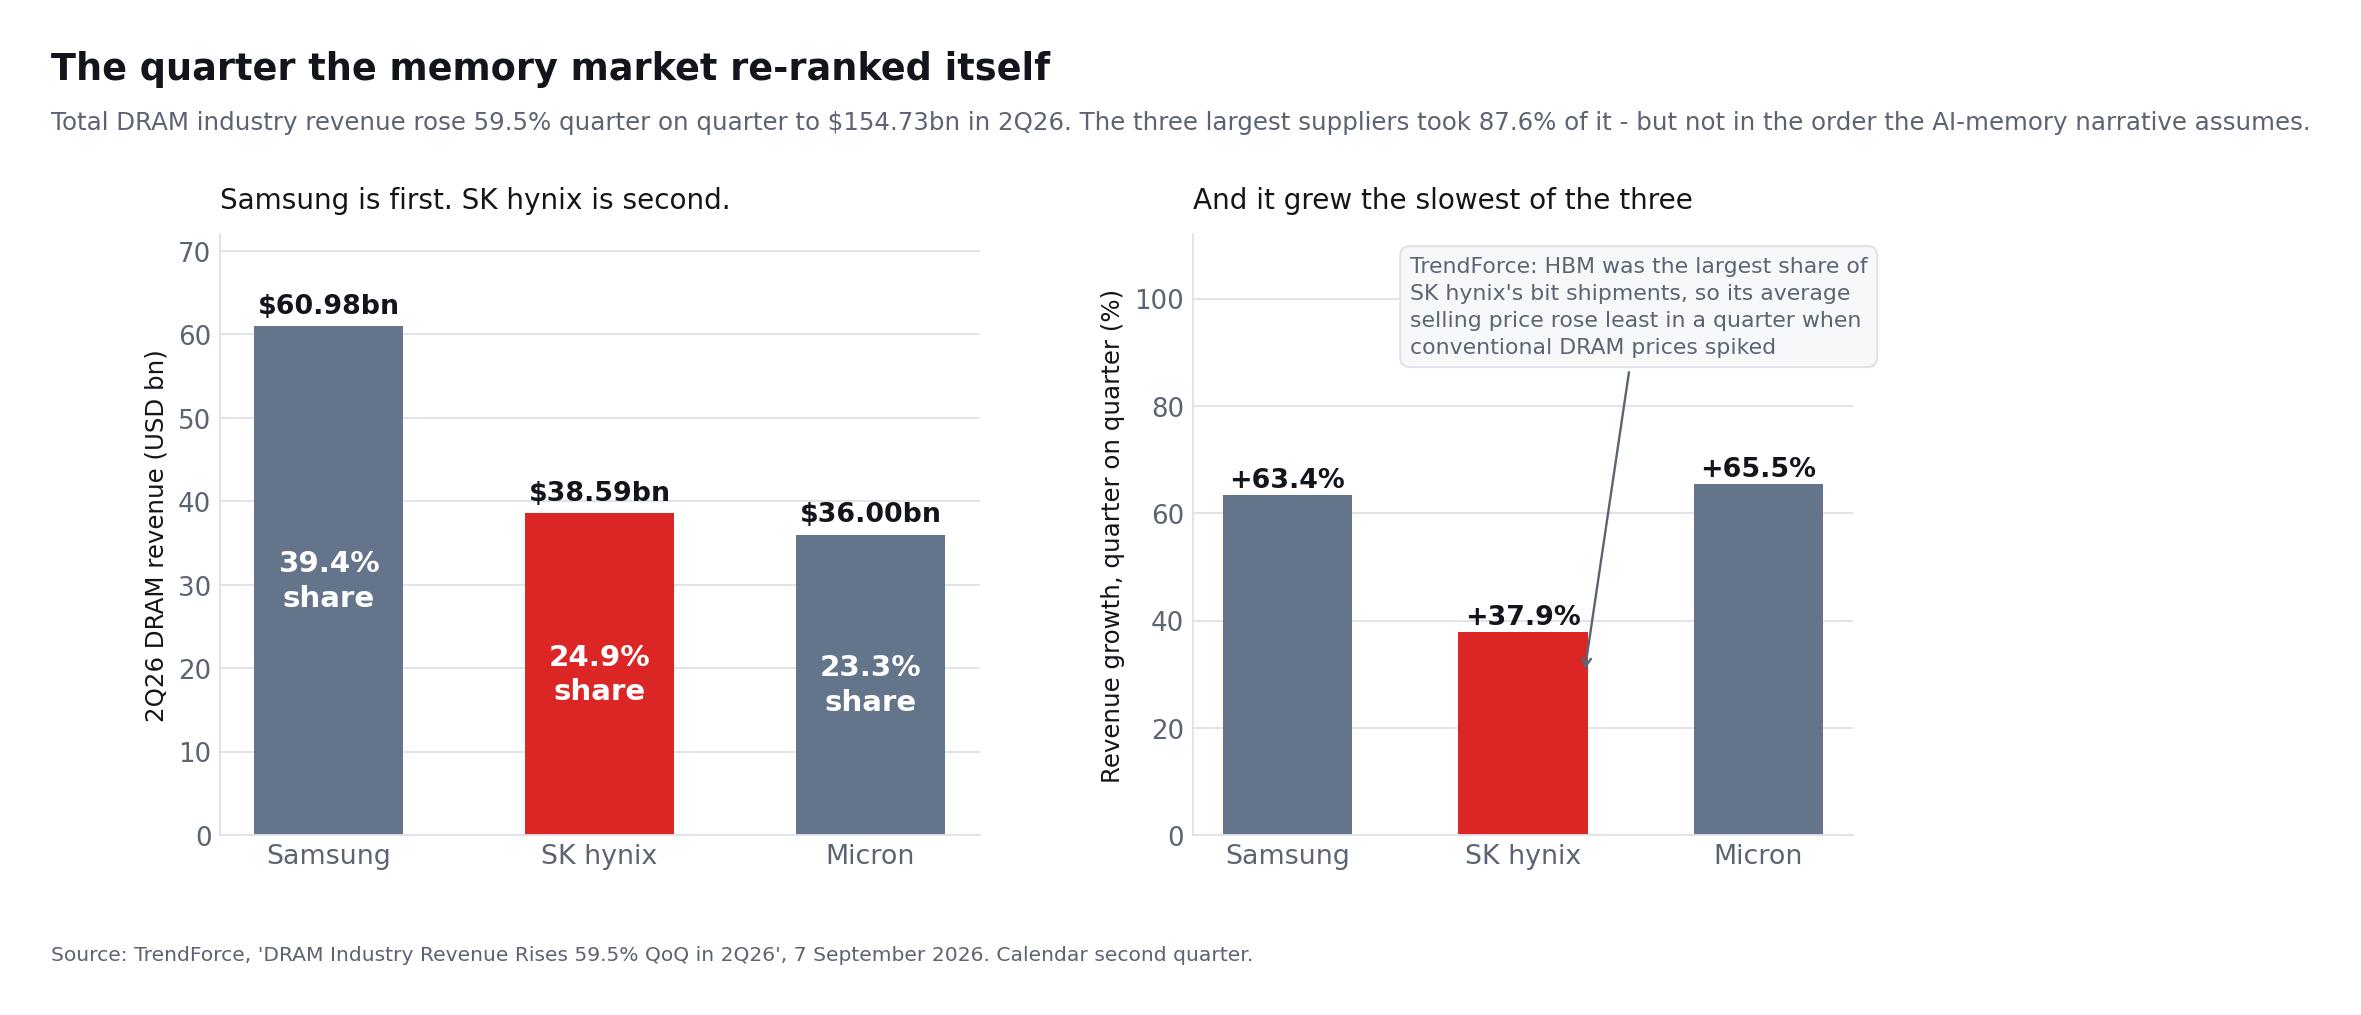
कम भंडार के लिए ऊपर उद्धृत TrendForce विज्ञप्ति में एक दूसरा निष्कर्ष भी है, जिसे उसके साथ शायद ही कभी उद्धृत किया जाता है और जो उलटी दिशा में जाता है। उसी 7 सितंबर की रिपोर्ट में 2026 की दूसरी तिमाही में डीरैम राजस्व में पहले स्थान पर एसके हाइनिक्स नहीं, सैमसंग रही।
| 2026 की दूसरी तिमाही में डीरैम | राजस्व | उद्योग हिस्सेदारी | पहली तिमाही 2026 से वृद्धि |
|---|---|---|---|
| सैमसंग | $60.98bn | 39.4% | +63.4% |
| एसके हाइनिक्स | $38.59bn | 24.9% | +37.9% |
| माइक्रोन | $36.00bn | 23.3% | +65.5% |
| पूरा उद्योग | $154.73bn | 100% | +59.5% |
एसके हाइनिक्स सिर्फ़ दूसरे स्थान पर नहीं रही। वह अपने दोनों प्रतिस्पर्धियों से धीमी बढ़ी, और यह उस तिमाही में हुआ जिसमें पारंपरिक डीरैम की कीमतें उद्योग के इतिहास की सबसे तीखी रफ़्तार से चढ़ीं। TrendForce कारण बताता है, और यह पूरे तेज़ी के तर्क का सबसे असहज वाक्य है: क्योंकि तीनों बड़ी कंपनियों में एसके हाइनिक्स के बिट शिपमेंट में एचबीएम का हिस्सा सबसे अधिक था, इसलिए उसकी औसत बिक्री कीमत सबसे कम बढ़ी।
इसे ध्यान से पढ़िए, क्योंकि यह एक मानक तर्क को उलट देता है। दीर्घकालिक समझौतों को लगभग हमेशा पूरी तरह फ़ायदे की चीज़ की तरह पेश किया जाता है — दृश्यता, योजना, हाज़िर कीमत की कम अस्थिरता। वे कीमत की छत भी हैं। जब पारंपरिक डीरैम की अनुबंध कीमतें उछलीं, तो सैमसंग और माइक्रोन ने, जिनके अधिक बिट उस बाज़ार के सामने खुले थे, इस चाल का बड़ा हिस्सा पकड़ा। एसके हाइनिक्स की अनुबंधित एचबीएम बही ने वही किया जो अनुबंध करते हैं: वह टिकी रही।
यह अदला-बदली बचाव योग्य है। ऊँचे निरपेक्ष मार्जिन पर अधिक स्थिर राजस्व रखने लायक चीज़ है, और TrendForce को उम्मीद है कि तीसरी तिमाही में पारंपरिक डीरैम की अनुबंध कीमतों की वृद्धि घटकर 13-18 प्रतिशत रह जाएगी, जिससे अंतर सिमटेगा। लेकिन इसका मूल्य ईमानदारी से लगाया जाना चाहिए। जो निवेशक मेमोरी कीमतों की उछाल पर अधिकतम लीवरेज के लिए ही एसके हाइनिक्स खरीद रहा है, वह उस आपूर्तिकर्ता को खरीद रहा है जिसके पास यह सबसे कम है।
डीरैम की क्रमवारी क्या नहीं कहती
दो चेतावनियाँ इसे अकेले मंदी का तर्क बनने से रोकती हैं। पहली, डीरैम राजस्व लाभ नहीं है: एसके हाइनिक्स के एचबीएम मिश्रण का मार्जिन उन सामान्य बिटों से ऊँचा है जिन्होंने प्रतिस्पर्धियों का राजस्व बढ़ाया, और नीचे की मार्जिन तुलना इसकी पुष्टि करती है। दूसरी, TrendForce की डीरैम तालिका और Counterpoint की एचबीएम तालिका अलग-अलग चीज़ें नापती हैं — एक पूरा डीरैम बाज़ार, दूसरी उसके भीतर एचबीएम का हिस्सा। एसके हाइनिक्स उस हिस्से में आगे है और पूरे में पीछे। दोनों बातें एक साथ सही हैं, और कोई भी ईमानदार सारांश दोनों को साथ रखेगा।
क्या AI मेमोरी सुपरचक्र बस शुरू हो रहा है?
इस चक्र के अधिक टिकाऊ होने का एक विश्वसनीय तर्क है, जो पहले के मेमोरी उत्थानों की तुलना में है।
पारंपरिक मेमोरी चक्र पीसी, स्मार्टफोन और सामान्य-उद्देश्य सर्वरों द्वारा संचालित होते थे। उन बाजारों में मांग में तेज उतार-चढ़ाव उत्पन्न हो सकता था, जबकि अपेक्षाकृत मानकीकृत उत्पादों ने आक्रामक क्षमता वृद्धि को प्रोत्साहित किया। जब आपूर्ति मांग से अधिक हो गई, तो कीमतें और लाभ गिर गए।
AI उस मॉडल के कई हिस्सों को बदल देता है:
- प्रत्येक AI प्रणाली के लिए मेमोरी सामग्री काफी अधिक है।
- HBM का निर्माण सामान्य DRAM की तुलना में अधिक कठिन है।
- पैकेजिंग और प्रमाणन अतिरिक्त बाधाएं उत्पन्न करते हैं।
- ग्राहक अधिक से अधिक दीर्घकालिक आपूर्ति व्यवस्थाओं पर बातचीत कर रहे हैं।
- नए AI एक्सेलेरेटर पीढ़ियों को अधिक बैंडविड्थ और क्षमता की आवश्यकता होती है।
- हाइपरस्केलर्स GPU खरीदने के अलावा कस्टम चिप्स विकसित कर रहे हैं।
- अनुमान (इनफ़रेंस) का काम मॉडल प्रशिक्षण से आगे मांग का एक बार-बार लौटने वाला स्रोत बना सकता है।
एसके हाइनिक्स ने जुलाई में कहा कि उसने लगभग दस ग्राहकों के साथ दीर्घकालिक समझौतों को अंतिम रूप दिया है और अन्य प्रमुख ग्राहकों के साथ चर्चाएं जारी रखी हैं। बहु-वर्षीय समझौतों से मांग की दृश्यता में सुधार हो सकता है और स्पॉट मूल्य निर्धारण से संबंधित कुछ अस्थिरता को कम किया जा सकता है।
कंपनी का यह भी मानना है कि AI निवेश को व्यावसायिक AI सेवाओं से राजस्व द्वारा अधिक समर्थन मिल रहा है। यदि यह सच है, तो बुनियादी ढांचे पर खर्च अटकलों की अपेक्षाओं पर कम निर्भर हो सकता है और पुनरावर्ती क्लाउड और सॉफ़्टवेयर राजस्व से अधिक निकटता से जुड़ सकता है।
"सुपरचक्र" शब्द को अब भी सावधानी से क्यों बरतना चाहिए
एक संरचनात्मक विकास बाजार में भी चक्रीय गिरावट (करेक्शन) आ सकती है। तीन विकास एक साथ हो सकते हैं:
- AI मेमोरी मात्रा बढ़ती रहती है।
- उद्योग की निर्माण क्षमता और भी तेजी से बढ़ती है।
- मेमोरी की कीमतें और आपूर्तिकर्ता के लाभ गिरते हैं।
इसलिए, निवेशकों को सुपरसाइकिल को एक ऐसे अवधि के रूप में परिभाषित नहीं करना चाहिए जब हर तिमाही में आय बढ़ती है। एक अधिक ठोस परिभाषा एक बहु-वर्षीय अवधि है जिसमें मांग, मूल्य निर्धारण शक्ति और लाभप्रदता का औसत स्तर ऐतिहासिक मानक से ऊपर रहता है, अस्थायी गिरावटों के बावजूद।
सैमसंग और माइक्रॉन से प्रतिस्पर्धात्मक खतरा
एसके हाइनिक्स अभी भी HBM का नेता है, लेकिन इसकी स्थिति अब बिना चुनौती के नहीं है।
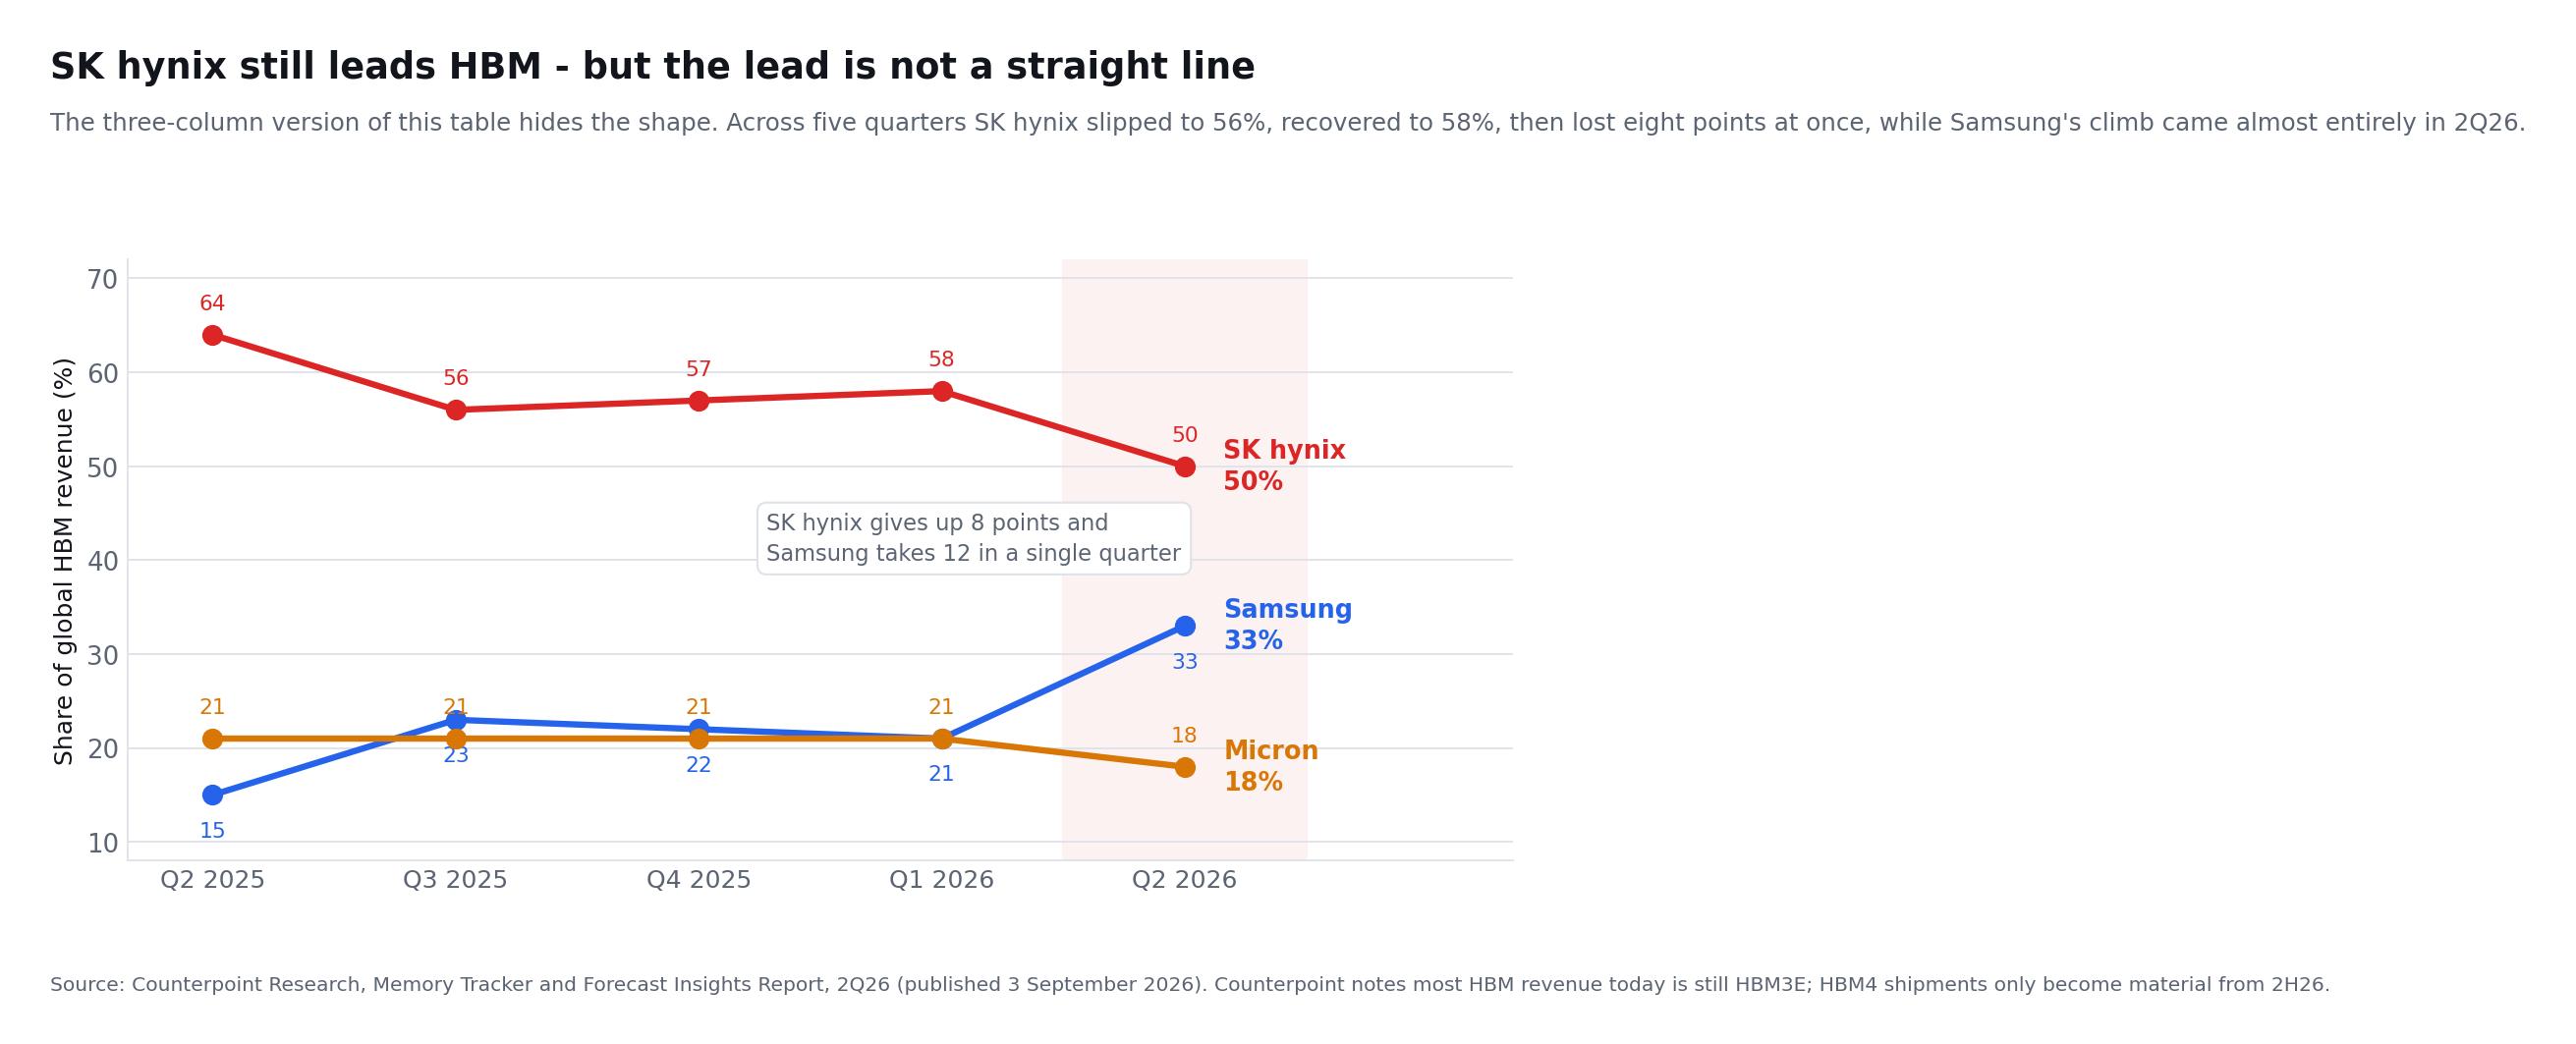
Counterpoint Research का अनुमान है कि 2026 की दूसरी तिमाही में एसके हाइनिक्स के पास एचबीएम राजस्व का 50 प्रतिशत रहा, जो एक साल पहले 64 प्रतिशत था। सैमसंग की हिस्सेदारी 15 से बढ़कर 33 प्रतिशत हुई, जबकि माइक्रोन लगभग 18 प्रतिशत पर रहा। इस तुलना का तीन-स्तंभ वाला रूप, जो सबसे अधिक दोहराया जाता है, चाल का आकार छिपा देता है — इसलिए पाँच तिमाहियों की पूरी शृंखला रखना ज़रूरी है।
| एचबीएम राजस्व हिस्सेदारी | दूसरी 2025 | तीसरी 2025 | चौथी 2025 | पहली 2026 | दूसरी 2026 |
|---|---|---|---|---|---|
| एसके हाइनिक्स | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
स्रोत: Counterpoint Research, Memory Tracker and Forecast Insights Report, दूसरी तिमाही 2026। Counterpoint एक शर्त जोड़ता है जो पूरी तुलना का ढाँचा बदल देती है: आज भी एचबीएम राजस्व का बड़ा हिस्सा एचबीएम3ई से आता है, और एचबीएम4 की खेप 2026 की दूसरी छमाही से ही महत्वपूर्ण होती है। इसलिए ऊपर की तालिका विदा लेती पीढ़ी को नापती है, उस पीढ़ी को नहीं जिसे हर कंपनी इस समय प्रचारित कर रही है।
पाँचों तिमाहियों को पढ़िए तो तस्वीर लगातार क्षरण की नहीं है। एसके हाइनिक्स 2025 की तीसरी तिमाही में 56 प्रतिशत पर फिसली, 2026 की पहली तिमाही तक 58 प्रतिशत पर लौटी, फिर एक ही तिमाही में आठ अंक गँवा दिए। सैमसंग की चढ़ाई और भी सघन है: वह 2026 की पहली तिमाही तक भी 21 प्रतिशत पर थी और एक तिमाही में बारह अंक ले गई। इतनी बड़ी छलाँग या तो टिकाऊ हिस्सेदारी बदलाव की शुरुआत है या इस बात का नतीजा कि कुछ बड़े ग्राहक प्रमाणन समय के लिहाज़ से कैसे बैठे। दोनों में से कौन-सी, यह दूसरी छमाही के एचबीएम4 आँकड़े आने तक नहीं दिखेगा।
सैमसंग ने 12 फ़रवरी 2026 को एचबीएम4 का बड़े पैमाने पर उत्पादन शुरू किया और व्यावसायिक उत्पाद भेजा, जिसे उसने उद्योग में पहली बार बताया, और कहा कि उसे 2026 में एचबीएम बिक्री 2025 की तुलना में तीन गुना से अधिक होने की उम्मीद है। विनिर्देश ध्यान देने योग्य हैं क्योंकि वे साफ़ तौर पर पीछे नहीं हैं: सैमसंग का एचबीएम4 लगातार 11.7 Gbps और अधिकतम 13 Gbps पर चलता है, जबकि एसके हाइनिक्स ने «10 Gbps से ऊपर» बताया है; और वह सैमसंग के अपने 1c डीरैम पर, अपनी ही फ़ाउंड्री के 4nm लॉजिक बेस डाई के साथ बना है। एसके हाइनिक्स अपना बेस डाई एक बाहरी लॉजिक फ़ाउंड्री साझेदार के साथ समन्वित करती है। सैमसंग को 2026 की दूसरी छमाही में एचबीएम4ई की नमूना आपूर्ति शुरू करने की भी उम्मीद है।
माइक्रोन ने अपनी तीसरी वित्तीय तिमाही 24 जून 2026 को घोषित की। 1-बीटा डीरैम पर बना एचबीएम4 उसके प्रमुख ग्राहक के प्लेटफ़ॉर्म के लिए बड़ी मात्रा में भेजा जा रहा है, और कई अंतिम ग्राहकों को प्रमाणन (क्वालिफिकेशन) नमूने भेजे गए हैं; 1-गामा डीरैम पर एचबीएम4ई के कैलेंडर वर्ष 2027 से पहले बड़े पैमाने पर उत्पादन में आने की उम्मीद नहीं है। इससे एसके हाइनिक्स को, जिसने जून 2026 में 12-परत एचबीएम4ई नमूने भेजे, अगली पीढ़ी में माइक्रोन पर लगभग एक साल की बढ़त मिलती है — तकनीकी नेतृत्व के तर्क का सबसे स्पष्ट बचा हुआ हिस्सा।
प्रतिस्पर्धा कई जोखिमों को प्रस्तुत करती है:
- ग्राहक आपूर्ति सुरक्षा में सुधार के लिए कई आपूर्तिकर्ताओं का उपयोग कर सकते हैं।
- सैमसंग द्वारा बाजार हिस्सेदारी में वृद्धि एसके हाइनिक्स की बातचीत की शक्ति को कम कर सकती है।
- उच्च समग्र उद्योग उत्पादन HBM मूल्य निर्धारण पर दबाव डाल सकता है।
- प्रौद्योगिकी संक्रमण ग्राहक आवंटनों को फिर से व्यवस्थित कर सकते हैं।
- कस्टम HBM को अधिक इंजीनियरिंग खर्च की आवश्यकता हो सकती है।
- उपज की समस्याएं लाभप्रदता को बदल सकती हैं भले ही मांग मजबूत बनी रहे।
तेज़ी के तर्क के लिए यह ज़रूरी नहीं कि एसके हाइनिक्स 60% से ऊपर की हिस्सेदारी अनिश्चितकाल तक बनाए रखे। लेकिन यह ज़रूरी है कि कंपनी अग्रणी स्थिति बनाए रखे और कुल HBM बाज़ार के विस्तार के साथ आकर्षक रिटर्न कमाए।
क्षमता विस्तार: आवश्यक निवेश या भविष्य में अधिक आपूर्ति?
एसके हाइनिक्स एआई से जुड़ी माँग पूरी करने के लिए क्षमता बढ़ा रही है, और दूसरी तिमाही की विज्ञप्ति बताती है कि कहाँ। उसका 2026 का पूँजीगत व्यय अनुमान 40 ट्रिलियन वॉन की ऊपरी सीमा तक चढ़ चुका है। कंपनी M15X के बड़े पैमाने पर उत्पादन की समय-सारणी तेज़ कर रही है और 2027 की शुरुआत में योंगिन चरण 1 का क्लीनरूम खुलने के बाद तेज़ी से क्षमता बढ़ाने के लिए निवेश कर रही है। उसके आगे हाल में घोषित P&T7 उन्नत पैकेजिंग सुविधा, M17 नैंड उत्पादन केंद्र और एक नया सेमीकंडक्टर क्लस्टर हैं, जिन्हें ग्राहक माँग और निवेश दक्षता के अनुसार चरणों में लागू किया जाएगा। नैंड में 321-परत उत्पाद पहले ही उत्पादन का सबसे बड़ा हिस्सा हैं, और कंपनी साल के अंत तक इसे घरेलू क्षमता के लगभग 50 प्रतिशत तक ले जाने की योजना बना रही है।
ये निवेश आवश्यक हैं क्योंकि मौजूदा सुविधाएं सभी संभावित मांग को संतुष्ट नहीं कर सकतीं। लेकिन सेमीकंडक्टर आपूर्ति धीरे-धीरे प्रतिक्रिया करती है। नए फैब्स के लिए निर्माण, उपकरण स्थापना, प्रक्रिया विकास और उपज सुधार में वर्षों का समय लगता है।
यह देरी निकट-अवधि की कीमतों का समर्थन करती है। यह दीर्घकालिक पूर्वानुमान जोखिम को भी बढ़ाती है। एक चक्र के शीर्ष पर स्वीकृत क्षमता मांग वृद्धि धीमी होने के बाद उत्पादन शुरू कर सकती है।
निवेशकों को पूंजी व्यय का मूल्यांकन चार प्रश्नों का उपयोग करके करना चाहिए:
- क्या नए व्यय का समर्थन ग्राहक प्रतिबद्धताओं द्वारा किया गया है?
- क्या यह विशिष्ट HBM पर केंद्रित है या कमोडिटी क्षमता पर?
- क्या संचालन नकद प्रवाह निवेश को अत्यधिक ऋण के बिना वित्तपोषित कर सकता है?
- सामान्यीकृत मेमोरी कीमतों के तहत संपत्तियाँ क्या रिटर्न उत्पन्न करेंगी?
एसके हाइनिक्स के पक्ष में तर्क का सबसे मजबूत रूप मानता है कि दीर्घकालिक समझौते, तकनीकी जटिलता और अनुशासित उद्योग आपूर्ति पिछले चक्रों में देखी गई विनाशकारी अधिक निर्माण को रोकते हैं।
सबसे कमजोर रूप मानता है कि हर प्रमुख उत्पादक मौजूदा कमी को आगे भी जारी मान लेता है, भारी निवेश करता है और 2028 या उसके बाद अधिक आपूर्ति उत्पन्न करता है।
शेयर पुनर्खरीद प्रति-शेयर तेज़ी के तर्क को मजबूत करती है
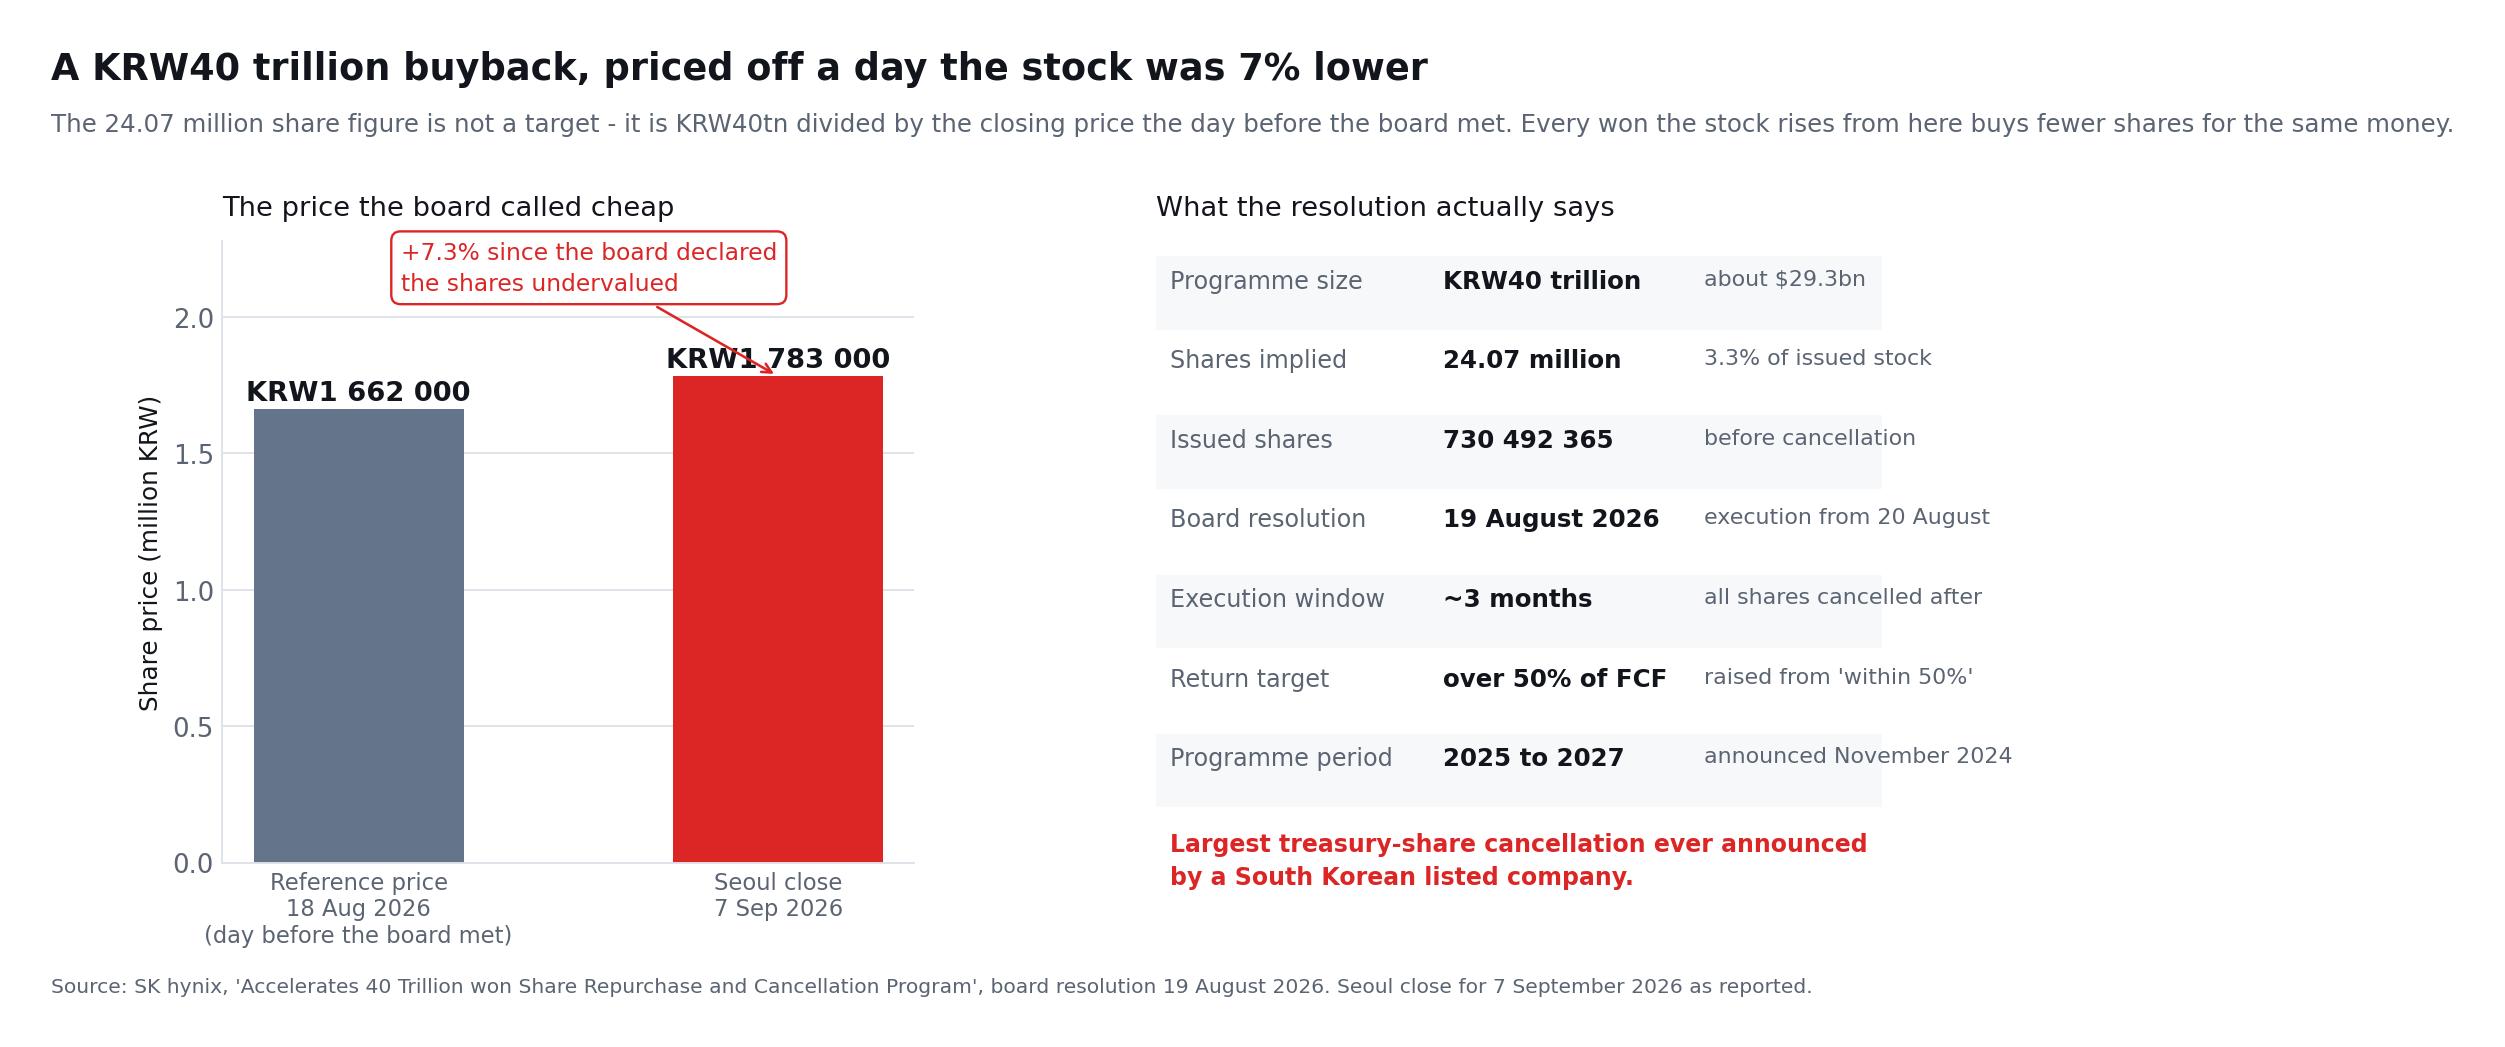
19 अगस्त 2026 को एसके हाइनिक्स के बोर्ड ने 40 ट्रिलियन वॉन की शेयर पुनर्खरीद और पूर्ण रद्दीकरण को मंज़ूरी दी। ठहरकर देखने लायक ब्योरा यह है कि हर जगह उद्धृत शेयर संख्या कैसे निकली: 2.407 करोड़ शेयर, यानी उस समय जारी 73,04,92,365 शेयरों का 3.3 प्रतिशत, दरअसल 40 ट्रिलियन वॉन को 16,62,000 वॉन से — यानी बोर्ड बैठक से एक दिन पहले, 18 अगस्त के बंद भाव से — भाग देने पर मिलता है। यह एक संदर्भ भाव है, लक्ष्य नहीं। अमल 20 अगस्त से लगभग तीन महीने चलता है, और शेयर उस संदर्भ से जितना ऊपर जाता है, उतने ही कम शेयर उसी रकम में आते हैं। 7 सितंबर के 17.83 लाख वॉन के सियोल बंद भाव पर शेयर पहले ही 7.3 प्रतिशत ऊपर था।
बोर्ड का घोषित तर्क असामान्य रूप से सीधा है: उसने माना कि कंपनी का आंतरिक मूल्य — उसकी कारोबारी प्रतिस्पर्धात्मकता, नकदी बनाने की क्षमता और मध्यम से दीर्घकालिक विकास संभावना — शेयर भाव में पूरी तरह प्रतिबिंबित नहीं है। कंपनी ने शेयरधारक रिटर्न का लक्ष्य भी 50 प्रतिशत के भीतर से बढ़ाकर 2025 से 2027 के बीच बने संचयी मुक्त नकदी प्रवाह का 50 प्रतिशत से अधिक कर दिया, जिससे नवंबर 2024 में मूल रूप से घोषित कार्यक्रम तेज़ हुआ। रिटर्न में पुनर्खरीद, रद्दीकरण, निश्चित लाभांश और संभावित विशेष लाभांश शामिल हो सकते हैं; पैमाना और समय तीसरी तिमाही के नतीजों के साथ तय होंगे।
कंपनी के अपने कथन के अनुसार यह किसी दक्षिण कोरियाई सूचीबद्ध कंपनी द्वारा अब तक घोषित सबसे बड़ा ट्रेज़री शेयर रद्दीकरण है। आधिकारिक घोषणा तीन कारणों से मायने रखती है:
- रद्दीकरण शेयरों की संख्या को कम करता है न कि केवल ट्रेजरी स्टॉक को बनाए रखता है।
- प्रबंधन नकद उत्पन्न करने में विश्वास का संकेत दे रहा है।
- यदि शेयर रद्द किए जाते हैं तो प्रति-शेयर आय कुल आय की तुलना में तेजी से बढ़ सकती है।
हालांकि, पुनर्खरीदें स्वचालित रूप से मूल्य निर्माण नहीं करती हैं। उनकी प्रभावशीलता उस कीमत पर निर्भर करती है जो चुकाई जाती है और इस पर कि क्या कंपनी अनुसंधान, क्षमता और मंदी की स्थिरता के लिए पर्याप्त पूंजी बनाए रखती है।
एसके हाइनिक्स को नकद के तीन उपयोगों के बीच संतुलन बनाना चाहिए:
| नकद का उपयोग | संभावित लाभ | मुख्य जोखिम |
|---|---|---|
| HBM क्षमता और R&D | प्रौद्योगिकी और आपूर्ति नेतृत्व की रक्षा करता है | चक्र के शीर्ष के करीब अधिक निवेश |
| ऋण में कमी और तरलता | मंदी की स्थिरता में सुधार करता है | अधिक नकद पूंजी दक्षता को दबा सकता है |
| पुनर्खरीद और लाभांश | शेयरधारक लाभ को बढ़ाता है | अधिमूल्यित (ओवरवैल्यूड) शेयरों की पुनर्खरीद मूल्य को नष्ट करती है |
अपडेट, 28 अक्टूबर 2026: 40 ट्रिलियन वॉन का कार्यक्रम पूरा हो गया है — 20 अगस्त से 21 अक्टूबर के बीच औसत 16,88,426 वॉन पर 2,36,93,272 शेयर खरीदे गए, जिन्हें निरस्त किया जाएगा — और तीसरी तिमाही के नतीजों ने अगस्त में वादा किया गया पैमाना तय कर दिया: 2026 के लिए लगभग 100 ट्रिलियन वॉन का कुल शेयरधारक प्रतिफल, 20,000 वॉन का तिमाही लाभांश और 20 ट्रिलियन वॉन की एक और पुनर्खरीद, जिनका ब्योरा ऊपर 2026 की तीसरी तिमाही वाले खंड में है।
रैली के बाद एसके हाइनिक्स स्टॉक मूल्यांकन
एसके हाइनिक्स का मूल्यांकन एक विरोधाभास प्रस्तुत करता है। शेयर की कीमत नाटकीय रूप से बढ़ी है, फिर भी सामान्यतः उद्धृत भविष्य की आय गुणांक कई AI सेमीकंडक्टर कंपनियों की तुलना में कम हैं।
8 सितंबर 2026 के बंद भाव पर StockAnalysis नैस्डैक पर सूचीबद्ध SKHY एडीआर को 185.55 डॉलर पर दिखा रहा था, जबकि 52 सप्ताह की सीमा 124.80 से 194.80 डॉलर थी — यानी शिखर से 5 प्रतिशत से भी कम दूर — लगभग 4.4 के आगामी मूल्य-आय अनुपात के साथ, और 14 विश्लेषक इसे 247.31 डॉलर के बारह-महीने के सर्वसम्मत लक्ष्य पर «स्ट्रॉन्ग बाय» आँक रहे थे। ध्यान दें: एडीआर ने नैस्डैक पर कारोबार 10 जुलाई 2026 को ही शुरू किया, इसलिए उसका भाव इतिहास दो महीने पुराना है और तरलता का स्वरूप अभी बन ही रहा है। ये आँकड़े अक्सर बदलते हैं और काफ़ी हद तक आय अनुमानों पर निर्भर करते हैं।
एक निम्न अग्रिम P/E स्वचालित रूप से यह नहीं बताता कि स्टॉक सस्ता है। मेमोरी कंपनियाँ अक्सर अपने उच्चतम लाभ के निकट अपने निम्नतम गुणांक पर व्यापार करती हैं क्योंकि निवेशक लाभ में गिरावट की उम्मीद करते हैं।
एक चक्रीय कंपनी के लिए, एक निम्न P/E उच्चतम लाभ के बारे में चेतावनी हो सकती है न कि मूल्य की गारंटी।
निवेशकों को कई मूल्यांकन दृष्टिकोणों का उपयोग करना चाहिए।
1. सामान्यीकृत लाभ मूल्यांकन
औसत—न कि उच्चतम—DRAM और NAND कीमतों के तहत लाभ का अनुमान लगाएँ। उस सामान्यीकृत परिणाम पर एक उचित गुणांक लागू करें।
2. मूल्य-से-बुक विश्लेषण
मेमोरी निर्माण के लिए पर्याप्त भौतिक संपत्तियों की आवश्यकता होती है। मूल्य-से-बुक बाजार मूल्य की तुलना कंपनी की उत्पादक पूंजी के साथ करने में मदद कर सकता है, हालांकि यह स्वामित्व प्रौद्योगिकी या ग्राहक संबंधों को पूरी तरह से कैद नहीं करता है।
3. मुक्त-नकद-प्रवाह प्रतिफल (यील्ड)
संचालन नकद प्रवाह से पूंजी व्यय घटाएँ। यह दर्शाता है कि क्या रिकॉर्ड लेखांकन लाभ नकद में परिवर्तित हो रहे हैं जब क्षमता को वित्त पोषित किया जाता है।
4. परिदृश्य-आधारित मूल्यांकन
एकल पूर्वानुमान पर निर्भर रहने के बजाय मंदी, आधार और तेजी के परिदृश्य बनाएँ।
| परिदृश्य | प्रमुख अनुमान | संभावित स्टॉक प्रभाव |
|---|---|---|
| मंदी | AI पूंजी व्यय धीमा होता है, HBM हिस्सेदारी गिरती है, मूल्य घटता है और नई क्षमता अधिक आपूर्ति पैदा करती है | लाभ संकुचित होते हैं और निम्न अग्रिम P/E भ्रामक साबित होता है |
| आधार | AI अवसंरचना बढ़ती है, एसके हाइनिक्स नेतृत्व बनाए रखता है और मूल्य धीरे-धीरे सामान्यीकृत होता है | लाभ ऐतिहासिक स्तरों से ऊपर रहते हैं लेकिन उतार-चढ़ाव करते हैं |
| तेजी | HBM की मांग क्षमता से अधिक है, HBM4E नेतृत्व कायम है और दीर्घकालिक अनुबंध मार्जिन को स्थिर करते हैं | मजबूत नकद उत्पादन निवेश और शेयरधारक रिटर्न का समर्थन करता है |
SimianX AI निवेशकों को लाभ के अनुमानों, तकनीकी गति, विश्लेषक संशोधनों और AI-क्षेत्र की खबरों में परिवर्तनों को ट्रैक करने में मदद कर सकता है। यह विशेष रूप से एसके हाइनिक्स के लिए उपयोगी है क्योंकि स्टॉक Nvidia, हाइपरस्केलर पूंजी व्यय, मेमोरी कीमतों और कोरियाई बाजार के प्रवाह से संबंधित विकास पर तीव्र प्रतिक्रिया कर सकता है, भले ही कंपनी कोई नई घोषणा न करे।
तेज़ी के पक्ष का सबसे मजबूत तर्क
तेज़ी का पक्ष छह तर्कों पर आधारित है।
1. एआई मॉडल अधिक मेमोरी इंटेंसिव होते जा रहे हैं
लंबे संदर्भ, मल्टीमोडल कार्यभार, एजेंटिक सिस्टम और रियल-टाइम इनफरेंस दोनों बैंडविड्थ और क्षमता की आवश्यकता होती है। मेमोरी सामग्री की वृद्धि उन एक्सेलेरेटर की संख्या से तेज हो सकती है जो शिप किए गए हैं।
2. एसके हाइनिक्स के पास एक कठिन निर्माण लाभ है
उच्च उपज, पैकेजिंग का अनुभव और सफल ग्राहक प्रमाणन आसानी से दोहराई नहीं जा सकतीं। एचबीएम सामान्य डीआरएएम की तुलना में अधिक तकनीकी मांग वाली है।
3. एचबीएम पारंपरिक डीआरएएम क्षमता को अवशोषित करता है
एचबीएम के लिए वेफर्स और पैकेजिंग संसाधनों का आवंटन बाकी बाजार को तंग कर सकता है, जो व्यापक मेमोरी कीमतों का समर्थन करता है।
4. दीर्घकालिक समझौतों से दृश्यता में सुधार होता है
बहु-वर्षीय ग्राहक अनुबंध मांग की अनिश्चितता को कम कर सकते हैं और कंपनी को पूंजी निवेश की योजना बनाने में मदद कर सकते हैं।
5. बैलेंस शीट मजबूत है
एक महत्वपूर्ण नेट-कैश स्थिति एसके हाइनिक्स को निवेश करने, मंदी से बचने और एक साथ पूंजी लौटाने की क्षमता देती है।
6. शेयर रद्दीकरण प्रति शेयर अर्थशास्त्र में सुधार करता है
KRW40 ट्रिलियन पुनर्खरीद कार्यक्रम पूरा होने के बाद जारी शेयरों को सीधे कम करता है, प्रति शेयर आय और मुक्त नकद प्रवाह का समर्थन करता है।
मंदी के पक्ष के सबसे अहम जोखिम
मंदी के पक्ष का तर्क भी उतने ही ध्यान का हक़दार है।
एआई पूंजी व्यय निराश कर सकता है
एसके हाइनिक्स अंततः ग्राहकों पर निर्भर करता है कि वे एआई अवसंरचना से पर्याप्त रिटर्न प्राप्त करें। यदि हाइपरस्केलर्स पूंजी बजट को कम करते हैं, तो मेमोरी ऑर्डर तेजी से गिर सकते हैं।
सैमसंग अंतर को बंद कर रहा है
सैमसंग का एचबीएम हिस्सा दूसरे तिमाही में तेजी से बढ़ा। अधिक प्रतिस्पर्धा एसके हाइनिक्स के बाजार हिस्से और मूल्य निर्धारण शक्ति को कम कर सकती है।
ग्राहक संकेंद्रण महत्वपूर्ण बना हुआ है
प्रमुख एक्सेलेरेटर और क्लाउड-प्लेटफ़ॉर्म ग्राहक एचबीएम मांग का एक महत्वपूर्ण स्रोत हैं। एक प्रमुख आर्किटेक्चर में देरी आपूर्तिकर्ता शिपमेंट को प्रभावित कर सकती है।
पूंजी व्यय गलत समय पर पीक कर सकता है
नए फेब्स महंगे और पूरे करने में धीमे होते हैं। क्षमता जो मांग वृद्धि धीमी होने के बाद आती है, उद्योग की कीमतों को नुकसान पहुँचा सकती है।
पारंपरिक मेमोरी चक्रीय बनी रहती है
एचबीएम का अधिकांश ध्यान आकर्षित करता है, लेकिन एसके हाइनिक्स भी पारंपरिक आपूर्ति और मांग चक्रों के प्रति संवेदनशील डीआरएएम और नैंड उत्पाद बेचता है।
अपेक्षाएँ पहले से ही ऊँची हैं
एक कंपनी रिकॉर्ड परिणाम रिपोर्ट कर सकती है और फिर भी यदि आय महत्वाकांक्षी पूर्वानुमानों को पूरा नहीं करती है तो इसके शेयर में गिरावट देख सकती है। Q2 परिणामों पर प्रतिक्रिया ने यह प्रदर्शित किया कि मजबूत निरपेक्ष प्रदर्शन सकारात्मक बाजार प्रतिक्रिया की गारंटी नहीं देता है।
मुद्रा, भू-राजनीतिक और नीति जोखिम बने रहते हैं
एसके हाइनिक्स कोरिया, चीन, अमेरिका और अन्य बाज़ारों में काम करती है। निर्यात नियंत्रण, व्यापार नीति, मुद्रा में बदलाव और उपकरण प्रतिबंध लागत और उत्पादन रणनीति को प्रभावित कर सकते हैं। तेज़ी वाले दिन की व्यापक आर्थिक पृष्ठभूमि साफ़ कहना ज़रूरी है, क्योंकि जिस एजेंसी रिपोर्ट में 8.1 प्रतिशत था, उसी में यह भी था: Associated Press ने दर्ज किया कि बाज़ार भागीदार साल के अंत से पहले फ़ेडरल रिज़र्व से दरें बढ़ाने की उम्मीद कर रहे थे, जबकि महँगाई 3 प्रतिशत से काफ़ी ऊपर बनी हुई थी, एफ़ओएमसी का निर्णय 16 सितंबर को और अगस्त के महँगाई आँकड़े 11 सितंबर को आने थे। अमेरिका और ईरान के छह महीने लंबे युद्ध और व्यावहारिक रूप से अब भी बंद होर्मुज़ जलडमरूमध्य के बीच ब्रेंट कच्चा तेल 96.32 डॉलर पर था। 2.39 बीटा और चार गुना आगामी गुणांक वाला शेयर उस बट्टा दर के प्रति उतना ही खुला है जितना एचबीएम बिट वृद्धि के प्रति — यह तनाव 2026 के मध्यावधि चुनाव और फ़ेड तथा वैश्विक बॉन्ड बिकवाली में जाँचा गया है।
निवेशकों को अगली बातों पर नज़र रखनी चाहिए
एक अनुशासित एसके हाइनिक्स अनुसंधान प्रक्रिया को मापने योग्य साक्ष्यों को ट्रैक करना चाहिए न कि "एआई सुपरसाइकिल" वाक्यांश पर निर्भर रहना चाहिए।
त्रैमासिक संचालन संकेतक
- डीआरएएम और नैंड औसत बिक्री मूल्य परिवर्तन।
- एचबीएम शिपमेंट वृद्धि।
- असामान्य मदों को छोड़कर संचालन मार्जिन।
- पूंजी व्यय और मुक्त नकद प्रवाह।
- इन्वेंटरी दिन।
- शुद्ध नकद और शेयरधारक वितरण।
प्रतिस्पर्धात्मक संकेतक
- एसके हाइनिक्स का एचबीएम राजस्व हिस्सा।
- सैमसंग के एचबीएम4 प्रमाणन और उत्पादन उपज।
- माइक्रॉन का एचबीएम4 राजस्व वृद्धि।
- एचबीएम4ई नमूना और प्रमाणन के पड़ाव।
- जीपीयू और कस्टम-एक्सेलेरेटर प्लेटफार्मों में ग्राहक अपनाना।
अंतिम मांग संकेतक
- हाइपरस्केलर कंपनियों द्वारा घोषित पूंजीगत व्यय अनुमान।
- एआई एक्सेलेरेटर शिपमेंट पूर्वानुमान।
- क्लाउड एआई राजस्व वृद्धि।
- सर्वर-यूनिट वृद्धि।
- एक्सेलेरेटर प्रति मेमोरी सामग्री।
- डेटा-सेंटर परियोजनाओं में देरी या रद्द होने के साक्ष्य।
एक व्यावहारिक पांच-चरण निगरानी ढांचा
- मूलभूत बातों से शेयर की चाल को अलग करें। पहचानें कि कोई चाल कंपनी-विशेष है या पूरे सेक्टर की।
- संशोधनों को ट्रैक करें, केवल रिपोर्ट किए गए नंबरों को नहीं। बढ़ते या घटते अग्रिम अनुमान अक्सर स्टॉक को प्रभावित करते हैं।
- मार्जिन को सामान्य करें। यह न मानें कि 76% ऑपरेटिंग मार्जिन अनिश्चितकाल तक बना रहेगा।
- बाजार हिस्सेदारी और कुल बाजार वृद्धि को एक साथ देखें। एक बहुत बड़े बाजार का छोटा हिस्सा भी उच्च राजस्व उत्पन्न कर सकता है।
- निवेश तर्क को तोड़ने वाले सबूत पहले से तय करें। उदाहरणों में गँवाए गए ग्राहक प्रमाणन, निरंतर हिस्सेदारी में कमी या तेजी से क्षमता वृद्धि के दौरान गिरते HBM मूल्य शामिल हैं।
वही तेज़ी, दो कंपनियों के वित्तीय विवरणों में
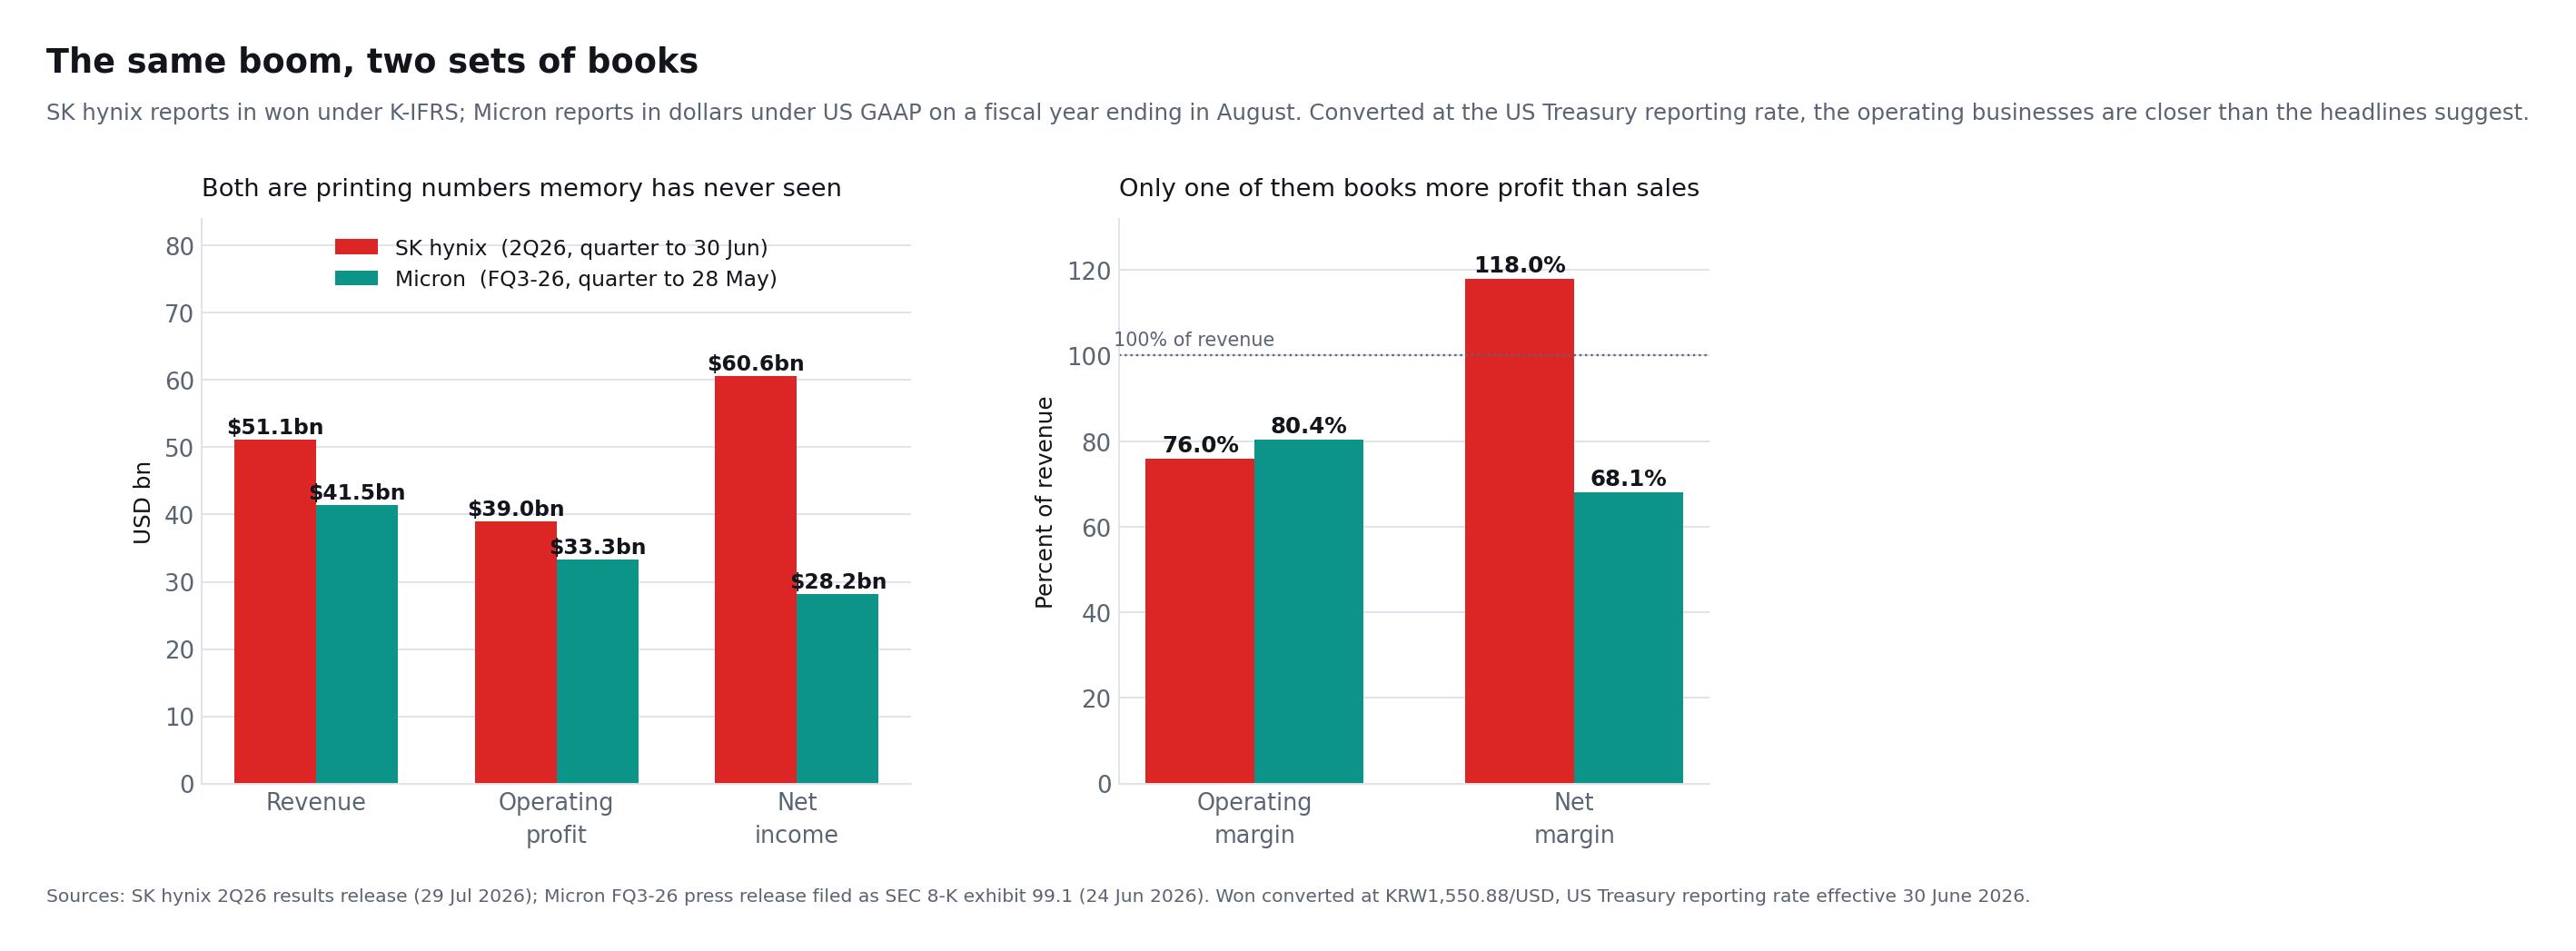
एसके हाइनिक्स की तुलना माइक्रोन से करना जितना दिखता है उससे कठिन है, और अधिकांश रिपोर्टें कोशिश ही नहीं करतीं। एसके हाइनिक्स कैलेंडर वर्ष पर K-IFRS के तहत वॉन में रिपोर्ट करती है। माइक्रोन अगस्त में समाप्त होने वाले वित्तीय वर्ष पर US GAAP के तहत डॉलर में रिपोर्ट करती है, इसलिए उसकी «तीसरी वित्तीय तिमाही» 28 मई 2026 को समाप्त हुई — एसके हाइनिक्स की जून तिमाही के इतने पास कि निष्पक्ष पठन हो सके, बशर्ते मुद्रा को अनुमान के बजाय एक घोषित दर से संभाला जाए।
30 जून 2026 से प्रभावी अमेरिकी ट्रेज़री की रिपोर्टिंग दर 1,550.88 वॉन प्रति डॉलर से परिवर्तित करने पर दोनों की हाल की तिमाहियाँ इस तरह बैठती हैं। नीचे का हर आँकड़ा उसी कंपनी की अपनी विज्ञप्ति से है।
| समान तिमाही की तुलना | एसके हाइनिक्स (दूसरी तिमाही 2026, 30 जून तक) | माइक्रोन (वित्तीय तीसरी तिमाही 2026, 28 मई तक) |
|---|---|---|
| राजस्व | $51.1bn | $41.5bn |
| परिचालन लाभ | $39.0bn | $33.3bn |
| परिचालन मार्जिन | 76% | 80.4% |
| शुद्ध लाभ | $60.6bn | $28.2bn |
| शुद्ध मार्जिन | 118% | 68.1% |
| परिचालन नकदी प्रवाह | — | $25.4bn |
| पूँजीगत व्यय | — | $7.1bn |
| मुक्त नकदी प्रवाह | — | $18.3bn |
| शुद्ध नकदी या नकदी स्थिति | $44.7bn | $30.2bn |
इस तालिका से तीन बातें निकलती हैं जिन्हें दोनों में से कोई भी विज्ञप्ति खुद स्पष्ट नहीं करती।
इस तिमाही में अधिक लाभप्रद संचालक माइक्रोन है। जो पैमाना लेखांकन परिणाम के बजाय असल कारोबार का वर्णन करता है, उस पर माइक्रोन का 80.4 प्रतिशत परिचालन मार्जिन एसके हाइनिक्स के 76 प्रतिशत से आगे है। अंतर छोटा है और तिमाहियाँ पूरी तरह मेल नहीं खातीं, लेकिन यह व्यापक धारणा कि एचबीएम नेतृत्व अपने-आप बेहतर मार्जिन देता है, दोनों दस्तावेज़ों को साथ रखने पर टिकती नहीं।
एसके हाइनिक्स की बढ़त पैमाने और बैलेंस शीट में है, प्रति-इकाई अर्थशास्त्र में नहीं। राजस्व और परिचालन लाभ के हिसाब से वह बड़ा कारोबार है और लगभग 44.7 अरब डॉलर की शुद्ध नकदी रखती है — माइक्रोन की पूरी नकदी और निवेश स्थिति से अधिक। यही M15X, योंगिन, P&T7 और 40 ट्रिलियन वॉन की पुनर्खरीद को एक साथ वित्तपोषित करता है।
असली मायने वाला नकदी आँकड़ा सिर्फ़ माइक्रोन प्रकाशित करती है। माइक्रोन ने तिमाही के लिए 25.4 अरब डॉलर परिचालन नकदी प्रवाह, 7.1 अरब डॉलर पूँजीगत व्यय और 18.3 अरब डॉलर समायोजित मुक्त नकदी प्रवाह बताया, और अगली तिमाही के लिए 86 प्रतिशत सकल मार्जिन पर लगभग 50 अरब डॉलर राजस्व का अनुमान दिया। एसके हाइनिक्स की तिमाही विज्ञप्ति राजस्व, लाभ और शुद्ध नकदी स्थिति देती है, पर नकदी प्रवाह विवरण नहीं — इसलिए इस लेख का हर मूल्यांकन ढाँचा जिस मुक्त नकदी प्रवाह प्रतिफल की माँग करता है, वह अकेले प्रारंभिक विज्ञप्ति से नहीं निकाला जा सकता। माइक्रोन की वित्तीय तीसरी तिमाही 2026 के नतीजे
यह आख़िरी बिंदु आलोचना से अधिक एक व्यावहारिक निर्देश है। अगर मुक्त नकदी प्रवाह चाहिए तो प्रारंभिक आय विज्ञप्ति ग़लत दस्तावेज़ है; तिमाही रिपोर्ट का इंतज़ार कीजिए। जिसने भी जुलाई की विज्ञप्ति से एसके हाइनिक्स का मुक्त नकदी प्रवाह मॉडल बनाया है, उसने पूँजीगत व्यय का अनुमान लगाया है — चाहे उसने यह कहा हो या नहीं।
क्या एसके हाइनिक्स स्टॉक 8% वृद्धि के बाद खरीदने लायक है?
साक्ष्य इस निष्कर्ष का समर्थन करता है कि एसके हाइनिक्स एआई मेमोरी मांग के लिए सूचीबद्ध बाज़ार में सबसे सीधे निवेश विकल्पों में से एक है। इसका HBM नेतृत्व, HBM4 शिपमेंट, HBM4E रोडमैप, मजबूत बैलेंस शीट और शेयरधारक रिटर्न एक आकर्षक दीर्घकालिक आधार प्रदान करते हैं।
साक्ष्य यह नहीं स्थापित करता कि 8% दैनिक लाभ के तुरंत बाद खरीदना स्वचालित रूप से आकर्षक है। स्टॉक अस्थिर है, अपेक्षाएँ उच्च हैं और रिपोर्ट की गई आय मूल्य निर्धारण चक्र में असामान्य रूप से अनुकूल बिंदु के करीब हो सकती है।
यह स्टॉक उन निवेशकों के लिए उपयुक्त हो सकता है जो:
- मानते हैं कि एआई अवसंरचना व्यय कई वर्षों तक मजबूत रहेगा।
- प्रमुख सेमीकंडक्टर-चक्र में गिरावट सहन कर सकते हैं।
- कोरियाई इक्विटी और ADR-विशिष्ट जोखिमों को समझते हैं।
- HBM प्रतिस्पर्धा की बारीकी से निगरानी करने के लिए तैयार हैं।
- सब कुछ एक ही दांव पर लगाने के बजाय सोच-समझकर निवेश का आकार तय करते हैं।
यह उन निवेशकों के लिए कम उपयुक्त हो सकता है जो स्थिर मार्जिन, पूर्वानुमानित त्रैमासिक आय या कम अस्थिरता की तलाश कर रहे हैं।
एक चरणबद्ध दृष्टिकोण समय जोखिम को कम कर सकता है। 8% वृद्धि को स्टॉक का पीछा करने की पुष्टि के रूप में मानने के बजाय, एक निवेशक एक मूल्यांकन सीमा स्थापित कर सकता है, सीमित आवंटन के साथ शुरू कर सकता है और केवल तब जोड़ सकता है जब नए सबूत दीर्घकालिक निवेश तर्क को मजबूत करें।
एसके हाइनिक्स स्टॉक और AI मेमोरी सुपरसाइकिल के बारे में अक्सर पूछे जाने वाले प्रश्न
एसके हाइनिक्स ने 2026 की तीसरी तिमाही में क्या नतीजे दिए?
28 अक्टूबर 2026 को SK hynix ने तीसरी तिमाही का प्रारंभिक राजस्व 104.6 ट्रिलियन वॉन और परिचालन लाभ 83.3 ट्रिलियन वॉन बताया, यानी 79.7% परिचालन मार्जिन, जो LSEG SmartEstimates के 98.3 और 76.7 ट्रिलियन वॉन के अनुमान से ऊपर है। शुद्ध लाभ 39.8 ट्रिलियन वॉन रहा। कंपनी ने 2026 के लिए लगभग 100 ट्रिलियन वॉन के शेयरधारक प्रतिफल, 20,000 वॉन के तिमाही लाभांश और 20 ट्रिलियन वॉन की नई पुनर्खरीद की भी घोषणा की।
एसके हाइनिक्स का शेयर अपने शिखर से कितना नीचे है?
सियोल में सूचीबद्ध शेयर 29 अक्टूबर 2026 को 15,26,000 वॉन पर बंद हुआ — 22 जून 2026 के 29,19,000 वॉन के रिकॉर्ड बंद भाव से 48% नीचे, लेकिन 2025 के अंत के 6,51,000 वॉन के बंद भाव से 134% ऊपर। नैस्डैक एडीआर 28 अक्टूबर को $164.70 पर बंद हुआ, जो 9 सितंबर के $198.63 के शिखर से 17% नीचे है।
एसके हाइनिक्स 2026 में शेयरधारकों को कितना लौटाएगी?
28 अक्टूबर के Form 6-K के अनुसार लगभग 100 ट्रिलियन वॉन: कम से कम 30 ट्रिलियन वॉन नकद लाभांश और कम से कम 60 ट्रिलियन वॉन की शेयर पुनर्खरीद व निरस्तीकरण, जिसमें अक्टूबर में पूरा हुआ 40 ट्रिलियन वॉन का कार्यक्रम भी शामिल है। तीसरी तिमाही का लाभांश 20,000 वॉन प्रति शेयर है, जिसका आधा Kioxia के लाभ से विशेष लाभांश है; यह 30 नवंबर 2026 को रिकॉर्ड में दर्ज शेयरधारकों को मिलेगा।
एसके हाइनिक्स स्टॉक 8% से अधिक क्यों बढ़ा?
7 सितंबर, 2026 की रैली ने AI हार्डवेयर और मेमोरी की मांग के बारे में व्यापक आशावाद को दर्शाया, जिसे कम DRAM इन्वेंट्री और मजबूत HBM मूलभूत तत्वों द्वारा समर्थित किया गया। सैमसंग और अन्य सेमीकंडक्टर कंपनियों ने भी वृद्धि की, जो दर्शाता है कि यह चाल मुख्य रूप से पूरे सेक्टर में फैली थी।
HBM क्या है, और यह एसके हाइनिक्स के लिए क्यों महत्वपूर्ण है?
हाई-बैंडविथ मेमोरी DRAM चिप्स को लंबवत ढेर करता है ताकि AI प्रोसेसर के पास बहुत तेज डेटा ट्रांसफर किया जा सके। एसके हाइनिक्स एक प्रमुख HBM आपूर्तिकर्ता है, इसलिए AI एक्सेलेरेटर के लिए बढ़ती मांग इसके राजस्व, मार्जिन और रणनीतिक महत्व को बढ़ा सकती है।
क्या एसके हाइनिक्स अभी भी HBM बाजार का नेता है?
हाँ, राजस्व हिस्सेदारी के लिहाज़ से। Counterpoint का अनुमान है कि 2026 की दूसरी तिमाही में एसके हाइनिक्स के पास एचबीएम राजस्व का 50 प्रतिशत रहा, जो एक साल पहले 64 प्रतिशत था, जबकि सैमसंग लगभग 33 प्रतिशत तक पहुँचा। दो शर्तें अहम हैं। Counterpoint बताता है कि उस राजस्व का बड़ा हिस्सा अब भी एचबीएम3ई है, इसलिए तालिका विदा लेती पीढ़ी नापती है। और पारंपरिक डीरैम में एसके हाइनिक्स अब पहले स्थान पर है ही नहीं: TrendForce उसी तिमाही में सैमसंग को 39.4 प्रतिशत उद्योग राजस्व के साथ एसके हाइनिक्स के 24.9 प्रतिशत से आगे रखता है।
क्या एसके हाइनिक्स स्टॉक अपने फॉरवर्ड P/E के आधार पर सस्ता है?
फॉरवर्ड P/E कई तकनीकी कंपनियों की तुलना में कम लगता है, लेकिन मेमोरी स्टॉक्स अक्सर तब सबसे सस्ते लगते हैं जब कमाई एक चक्रीय शिखर के करीब होती है। निवेशकों को एक गुणांक पर निर्भर रहने के बजाय सामान्यीकृत कमाई, पूंजी व्यय और मुक्त नकदी प्रवाह का मूल्यांकन करना चाहिए।
क्या AI मेमोरी सुपरसाइकिल अधिक आपूर्ति में समाप्त हो सकती है?
हाँ। HBM की मांग बढ़ती रह सकती है जबकि उद्योग की क्षमता और भी तेजी से बढ़ती है। मुख्य जोखिम धीमी हाइपरस्केलर खर्च, आक्रामक क्षमता जोड़ना और सैमसंग और माइक्रोन से उत्पादन में सुधार हैं।
क्या एसके हाइनिक्स अब भी सबसे बड़ी मेमोरी कंपनी है?
डीरैम में नहीं। TrendForce ने 2026 की दूसरी तिमाही के डीरैम उद्योग राजस्व में सैमसंग को 39.4 प्रतिशत के साथ पहले, एसके हाइनिक्स को 24.9 प्रतिशत के साथ दूसरे और माइक्रोन को 23.3 प्रतिशत के साथ तीसरे स्थान पर रखा। ख़ास तौर पर उच्च बैंडविड्थ मेमोरी में एसके हाइनिक्स अब भी एचबीएम राजस्व के 50 प्रतिशत के साथ आगे है। दोनों तथ्य साथ चल सकते हैं: एचबीएम डीरैम बाज़ार का एक हिस्सा है, और एसके हाइनिक्स उस हिस्से में आगे है जबकि पूरे में पीछे।
पिछली तिमाही में एसके हाइनिक्स सैमसंग और माइक्रोन से धीमी क्यों बढ़ी?
अपने ही उत्पाद मिश्रण के कारण। TrendForce ने पाया कि तीनों बड़े आपूर्तिकर्ताओं में एसके हाइनिक्स के बिट शिपमेंट में एचबीएम का हिस्सा सबसे अधिक था, और एचबीएम मुख्यतः बहुवर्षीय समझौतों के तहत बिकता है। जब तिमाही में पारंपरिक डीरैम की अनुबंध कीमतें उछलीं, तो अधिक सामान्य उत्पाद वाले प्रतिस्पर्धियों ने बढ़त का बड़ा हिस्सा पकड़ा। एसके हाइनिक्स का राजस्व तिमाही दर तिमाही 37.9 प्रतिशत बढ़ा, जबकि सैमसंग का 63.4 और माइक्रोन का 65.5 प्रतिशत।
निष्कर्ष
एसके हाइनिक्स के शेयर में 8% की वृद्धि एक मौलिक रूप से विश्वसनीय कहानी को दर्शाती है। एआई सिस्टम को उच्च-प्रदर्शन मेमोरी की बढ़ती मात्रा की आवश्यकता है, इन्वेंटरी तंग बनी हुई है, HBM निर्माण कठिन है और एसके हाइनिक्स ने अपनी तकनीकी नेतृत्व को रिकॉर्ड परिचालन परिणामों में परिवर्तित किया है।
कंपनी ने HBM3E के आगे भी कदम बढ़ाया है। यह HBM4 की शिपिंग कर रही है, HBM4E के नमूने भेज रही है, बहु-वर्षीय ग्राहक समझौतों पर बातचीत कर रही है, उत्पादन का विस्तार कर रही है और शेयरधारकों को पर्याप्त मुक्त नकद प्रवाह लौटा रही है।
फिर भी स्थायी सुपरसाइकिल घोषित करना जल्दबाज़ी होगी। सैमसंग के आगे बढ़ने के साथ एसके हाइनिक्स की एचबीएम बाज़ार हिस्सेदारी गिर रही है, और व्यापक डीरैम बाज़ार में एसके हाइनिक्स पहले ही सैमसंग के पीछे दूसरे स्थान पर खिसक चुकी है और तिमाही में दोनों प्रतिस्पर्धियों से धीमी बढ़ी। माइक्रोन अपना एचबीएम4 कारोबार बढ़ा रही है। उद्योग का पूँजीगत व्यय तेज़ हो रहा है, और शेयर का कम आगामी मूल्यांकन आंशिक रूप से बाज़ार की इस अपेक्षा को दर्शाता है कि असाधारण मार्जिन अंततः सामान्य हो जाएँगे।
सबसे संतुलित निष्कर्ष यह है कि एआई मेमोरी अपसाइकिल अभी भी मजबूत मौलिक गति रखती है, लेकिन शेयर एक ऐसे चरण में प्रवेश कर चुका है जहां निष्पादन उत्साह से अधिक महत्वपूर्ण है। निवेशकों को बाजार हिस्सेदारी, HBM4E प्रमाणन, मेमोरी मूल्य निर्धारण, पूंजी तीव्रता और हाइपरस्केलर व्यय पर ध्यान देना चाहिए, न कि यह मान लेना चाहिए कि हर एआई मॉडल की घोषणा अंतर्निहित मूल्य को स्थायी रूप से बढ़ा देती है।
SimianX AI का उपयोग करें ताकि एसके हाइनिक्स के वित्तीय प्रदर्शन, विश्लेषक संशोधनों, तकनीकी रुझानों और बाजार-चलाने वाली एआई समाचारों को एकल शोध कार्यप्रवाह में जोड़ा जा सके। प्लेटफ़ॉर्म को एक विश्लेषणात्मक सहायता के रूप में मानें, महत्वपूर्ण डेटा को स्वतंत्र रूप से सत्यापित करें और निवेश निर्णय लेने से पहले एक योग्य वित्तीय पेशेवर से परामर्श करें।
संबंधित लेख
- Micron Anthropic डील: शर्तें, ताज़ा स्थिति, Anthropic के AI सौदे
- Q3 2026 नतीजों के बाद TSMC शेयर क्यों गिरा: हर रिजल्ट का रिएक्शन
- Broadcom शेयर: तिमाही AI राजस्व, नतीजों के बाद AVGO क्यों गिरा
- एआई सीईओ ने लगाया ब्रेक: चिप शेयर गिरे, बड़ी टेक कंपनियाँ चढ़ीं
- Samsung share price 2026: सैमसंग शेयर का इतिहास और मुनाफ़ा
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- FOMC बैठक सितंबर 2026: क्या दर कटौती की उम्मीद खत्म हो गई है?
- वैश्विक बॉन्ड बिकवाली 2026: 30-वर्षीय प्रतिफल 19 साल के शिखर पर
- KOSPI क्रैश 2026: कोरिया के AI चिप का हिसाब-किताब समझाया
- Micron (MU) शॉर्ट इंटरेस्ट: 41.6 मिलियन के शिखर से 26 मिलियन तक
- सेमीकंडक्टर शेयर क्रैश: हर SOX बियर मार्केट 1995–2026 तालिका
- TSMC स्टॉक 2026: रिकॉर्ड Q3 और Nvidia इसे क्यों नहीं बदल सकता
- एआई मोमेंटम अनवाइंड 2026: सेमीकंडक्टर गिरावट की असली वजह
स्रोत
- एसके हाइनिक्स के 2026 की दूसरी तिमाही के वित्तीय नतीजे
- एसके हाइनिक्स ने एचबीएम4 का विकास पूरा किया और बड़े पैमाने पर उत्पादन की तैयारी की
- एसके हाइनिक्स ने 12-परत एचबीएम4ई नमूने भेजे
- एसके हाइनिक्स का 40 ट्रिलियन वॉन का शेयर पुनर्खरीद और रद्दीकरण कार्यक्रम
- TrendForce: 2026 की दूसरी तिमाही में डीरैम उद्योग राजस्व 59.5 प्रतिशत बढ़ा
- Counterpoint Research: वैश्विक एचबीएम बाज़ार हिस्सेदारी, दूसरी तिमाही 2026
- सैमसंग ने उद्योग का पहला व्यावसायिक एचबीएम4 भेजा
- माइक्रोन की 2026 की तीसरी वित्तीय तिमाही के नतीजे — एसईसी फ़ॉर्म 8-K के परिशिष्ट 99.1 के रूप में दाख़िल विज्ञप्ति
- माइक्रोन फ़ॉर्म 8-K, 24 जून 2026
- Associated Press: चिप शेयरों में तेज़ी के बीच वैश्विक बाज़ार मिलेजुले, 7 सितंबर 2026
- SKHY के बाज़ार आँकड़े और विश्लेषक अनुमान
- अमेरिकी ट्रेज़री की रिपोर्टिंग विनिमय दरें
- SK hynix — तीसरी तिमाही 2026 के नतीजों की कॉन्फ़्रेंस कॉल का निमंत्रण (नतीजे 28 अक्टूबर 2026 को)
- SK hynix — पहली तिमाही 2026 के वित्तीय नतीजे
- SK hynix — वित्त वर्ष 2025 और चौथी तिमाही 2025 के वित्तीय नतीजे
- SK hynix — तीसरी तिमाही 2025 के वित्तीय नतीजे
- SK hynix — दूसरी तिमाही 2025 के वित्तीय नतीजे
- SK hynix — पहली तिमाही 2025 के वित्तीय नतीजे
- Yahoo Finance — SK hynix (000660.KS) का भाव इतिहास
- Nasdaq — SKHY के ऐतिहासिक भाव
- SK hynix — Form 6-K: 2026 की तीसरी तिमाही के प्रारंभिक नतीजे (28 अक्टूबर 2026)
- SK hynix — Form 6-K: 2026 की शेयरधारक-प्रतिफल योजना (28 अक्टूबर 2026)
- SK hynix — Form 6-K: 2026 की तीसरी तिमाही का नकद लाभांश (28 अक्टूबर 2026)
- SK hynix — Form 6-K: 20 ट्रिलियन वॉन के ट्रेज़री शेयरों की खरीद (28 अक्टूबर 2026)
- SK hynix — Form 6-K: 40 ट्रिलियन वॉन की पुनर्खरीद पूरी (26 अक्टूबर 2026)
- CNBC — SK Hynix: 2026 की तीसरी तिमाही का मुनाफ़ा, अनुमान और कॉन्फ़्रेंस कॉल (28 अक्टूबर 2026)
अस्वीकृति: यह लेख केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। यह निवेश, कानूनी या कर सलाह का गठन नहीं करता है। वित्तीय अनुमान, बाजार मूल्य और विश्लेषक लक्ष्य बिना सूचना के बदल सकते हैं।