अग्रिम मोर्चे की रफ़्तार थामने की माँग: खरबों डॉलर के एआई शेयर उछाल के लिए इसका क्या अर्थ है
2026 का एआई शेयर उछाल एक असहज दौर में पहुँच गया है। शनिवार, 12 सितंबर को Anthropic के सीईओ डारियो अमोदेई ने 3,800 शब्दों का निबंध «हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी» (We Must Pace the Frontier) प्रकाशित किया और तर्क दिया कि "हमें एआई मॉडलों की क्षमताएँ बढ़ाने की रफ़्तार धीमी करनी होगी।" एक दिन के भीतर OpenAI के सीईओ सैम ऑल्टमैन ने लिखा कि वे सहमत हैं कि "हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी," और एलन मस्क ने दो शब्दों में जवाब दिया: "डारियो सही हैं," जैसा कि SiliconANGLE ने बताया।
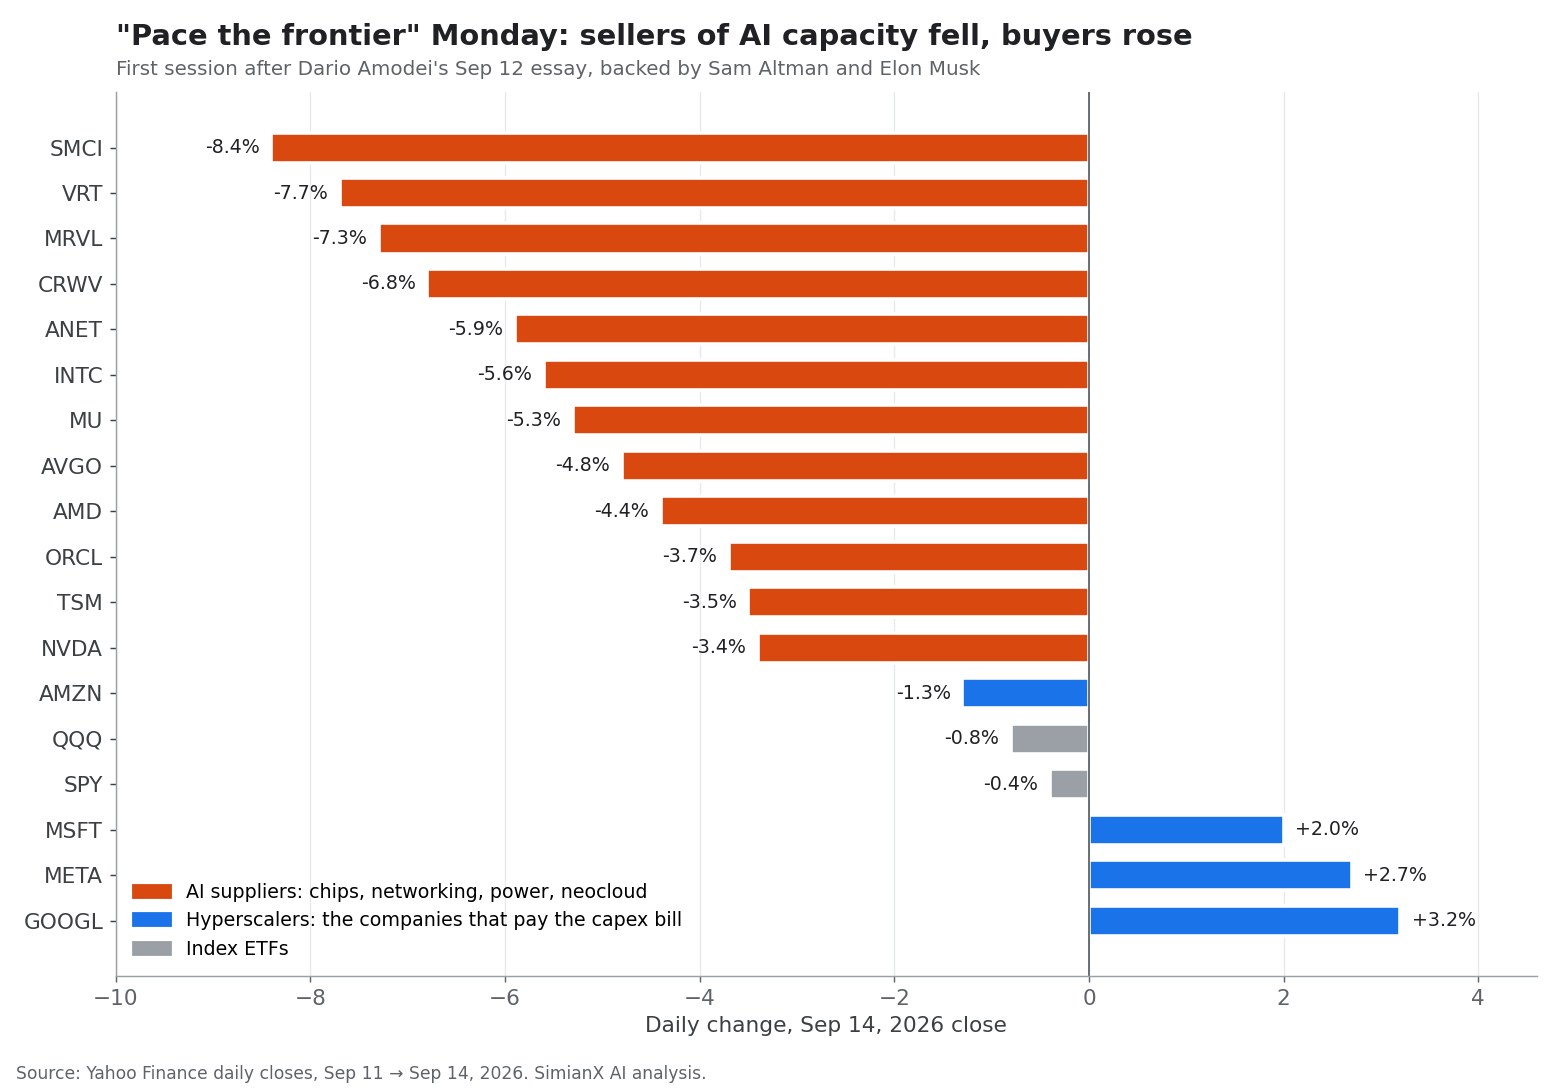
यह पहली बार था जब तीन सबसे चर्चित एआई प्रयोगशालाओं के प्रमुख सार्वजनिक रूप से किसी ऐसी चीज़ पर सहमत हुए जो ब्रेक जैसी लगती है। बाज़ार ने इसे ख़र्च का सवाल समझा। सोमवार, 14 सितंबर को कारोबार शुरू होते ही एआई क्षमता बेचने वाली कंपनियाँ तेज़ी से गिरीं: Super Micro 8.4%, Vertiv 7.7%, Marvell 7.3%, CoreWeave 6.8% और NVDA 3.4% टूटे। उस क्षमता का भुगतान करने वाली कंपनियाँ उलटी दिशा में चलीं: Alphabet 3.2%, Meta 2.7% और Microsoft 2.0% चढ़े।
यही बँटवारा इस समय खरबों डॉलर के एआई निवेश को समझने की सबसे उपयोगी कुंजी है। कृत्रिम बुद्धिमत्ता अब भी दशकों के सबसे अहम तकनीकी बदलावों में से एक है, लेकिन निवेशक अब सिर्फ़ यह नहीं पूछ रहे कि अवसर कितना बड़ा है। वे पूछ रहे हैं कि इसका भुगतान कौन करता है, किस नक़दी प्रवाह से करता है, और अगर ख़रीदार कभी धीमे पड़ें तो आपूर्तिकर्ताओं का क्या होगा।
इसका अपने आप यह अर्थ नहीं कि कृत्रिम बुद्धिमत्ता एक बुलबुला है। इसका अर्थ यह ज़रूर है कि एआई शेयरों का प्रतिफल आशावादी सुर्ख़ियों से ज़्यादा कमाई की गुणवत्ता, मुक्त नक़दी प्रवाह और पूँजी अनुशासन पर निर्भर हो सकता है। यह विश्लेषण बताता है कि एआई सीईओ ने असल में क्या कहा, एआई से जुड़े 16 शेयरों में कैसा कारोबार हुआ, बड़े क्लाउड प्रदाताओं ने अपनी ख़र्च योजनाओं के साथ वास्तव में क्या किया, और यह परखने का एक व्यावहारिक ढाँचा देता है कि एआई उछाल के कौन-से हिस्से सबसे ज़्यादा जोखिम में हैं।
SimianX AI इसी तरह के बाज़ार-पार शोध के लिए बनाया गया है। इसका बहु-एजेंट मंच बुनियादी आँकड़ों, तकनीकी संकेतकों, नियामकीय दस्तावेज़ों, ख़बरों और बाज़ार धारणा को जोड़ता है, ताकि निवेशक आँक सकें कि किसी शेयर की कीमत के पीछे वास्तविक कारोबारी प्रमाण है या नहीं।
एआई सीईओ ने असल में क्या कहा
"ब्रेक लगाने" वाली बात को सावधानी से पढ़ना होगा। किसी ने ख़र्च में कटौती की घोषणा नहीं की। निबंध क्षमता बढ़ने की रफ़्तार के बारे में है, और इसके मुख्य साधन निगरानी और समन्वय हैं, छोटे डेटा सेंटर नहीं।
| कौन | कहाँ | क्या कहा | ठोस प्रतिबद्धता |
|---|---|---|---|
| डारियो अमोदेई, Anthropic | निजी निबंध, 12 सितंबर | "हमें एआई मॉडलों की क्षमताएँ बढ़ाने की रफ़्तार धीमी करनी होगी। प्रगति फिर भी तेज़ ही लगेगी।" | बाहरी मूल्यांकनकर्ताओं को Anthropic की प्रणालियों तक कर्मचारी स्तर की स्थायी पहुँच, तुरंत प्रभाव से |
| सैम ऑल्टमैन, OpenAI | X पर पोस्ट, 12–13 सितंबर | "मैं डारियो से सहमत हूँ कि हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी।" | OpenAI भी स्वतंत्र मूल्यांकनकर्ताओं को कर्मचारी जैसी पहुँच देगी |
| एलन मस्क, xAI | X पर पोस्ट | "डारियो सही हैं" | कोई घोषणा नहीं |
अमोदेई की योजना के तीन हिस्से हैं: संस्था के भीतर तैनात बाहरी मूल्यांकनकर्ता (जिसे Anthropic ने अकेले ही अपना लिया), अग्रणी डेवलपरों के बीच सहमति से तय साझा सुरक्षा मानक और क्षमता सीमाएँ, और आगे चलकर रफ़्तार को लेकर सरकारों के बीच समन्वय। निबंध मॉडल प्रशिक्षण की कंप्यूटिंग क्षमता का ज़िक्र केवल रफ़्तार तय करने के एक संभावित तत्व के रूप में करता है, और अमोदेई ख़ुद चिंतित हैं कि कंप्यूटिंग की सीमाओं से आसानी से बचा जा सकता है। निबंध डेटा सेंटर बजट में कटौती का प्रस्ताव नहीं करता। CNN की रिपोर्ट और Axios ने भी इसे इसी रूप में देखा: यह सुरक्षा का तर्क है, पूँजीगत ख़र्च की घोषणा नहीं।
तो चिप शेयर क्यों गिरे? क्योंकि एआई आपूर्ति शृंखला की कीमतें इस धारणा पर टिकी हैं कि अग्रणी प्रयोगशालाएँ आने वाले कई वर्षों तक लगातार बड़े प्रशिक्षण क्लस्टर ख़रीदती रहेंगी। अग्रिम मोर्चे की रफ़्तार थामने की कोई भी विश्वसनीय चर्चा, भले उसके साथ कोई रक़म न जुड़ी हो, माँग के सबसे आक्रामक परिदृश्यों की संभावना घटा देती है। बड़े क्लाउड प्रदाता ठीक उलटी वजह से चढ़े: धीमी होड़ का मतलब यह हो सकता है कि उन पूँजीगत बजटों को बढ़ाते रहने का दबाव घटे जो पहले ही उनके नक़दी प्रवाह से आगे निकल चुके हैं।
एआई निवेश का सवाल "अवसर कितना बड़ा है?" से हटकर "उस अवसर का भुगतान करने लायक नक़दी प्रवाह किसके हाथ आता है?" की ओर जा रहा है।
14 सितंबर को एआई शेयरों में कैसा कारोबार हुआ
नीचे की तालिका निबंध के बाद के पहले कारोबारी सत्र को दर्ज करती है। कारोबार की मात्रा हर शेयर के 20 दिन के औसत के गुणक के रूप में दी गई है, जिससे पता चलता है कि यह भगदड़ थी या नए सिरे से मूल्य निर्धारण।
| शेयर | एआई ढाँचे में भूमिका | 14 सितंबर का बंद भाव | दैनिक बदलाव | 20 दिन के औसत के मुक़ाबले मात्रा | 52 सप्ताह के शिखर से दूरी | 2026 में अब तक |
|---|---|---|---|---|---|---|
| NVDA | त्वरक चिप | $210.96 | -3.4% | 1.0 गुना | -10.5% | +13.1% |
| AVGO | विशेष एआई चिप, नेटवर्किंग | $344.72 | -4.8% | 1.1 गुना | -28.4% | -0.4% |
| AMD | त्वरक चिप, सीपीयू | $493.41 | -4.4% | 1.4 गुना | -15.1% | +130.4% |
| TSM | अनुबंध पर चिप निर्माण | $418.01 | -3.5% | 1.5 गुना | -12.5% | +37.6% |
| ORCL | एआई क्लाउड क्षमता | $144.79 | -3.7% | 1.6 गुना | -55.9% | -25.7% |
| CRWV | नया क्लाउड प्रदाता (जीपीयू किराये पर) | $82.98 | -6.8% | 1.1 गुना | -42.0% | +15.9% |
| AMZN | बड़ा क्लाउड प्रदाता | $253.54 | -1.3% | 1.0 गुना | -10.7% | +9.8% |
| MSFT | बड़ा क्लाउड प्रदाता | $505.41 | +2.0% | 1.1 गुना | -6.8% | +4.5% |
| META | बड़ा क्लाउड प्रदाता | $665.60 | +2.7% | 1.1 गुना | -14.7% | +0.8% |
| GOOGL | बड़ा क्लाउड प्रदाता | $349.39 | +3.2% | 1.5 गुना | -13.2% | +11.6% |
| QQQ | Nasdaq-100 ETF | $709.18 | -0.8% | 1.1 गुना | -5.0% | +15.4% |
| SPY | S&P 500 ETF | $760.88 | -0.4% | 1.2 गुना | -2.2% | +11.6% |
स्रोत: Yahoo Finance के दैनिक बंद भाव; 52 सप्ताह का शिखर पिछले 252 कारोबारी सत्रों के बंद भावों पर आधारित है। अन्य आपूर्तिकर्ता और ज़्यादा गिरे: Super Micro -8.4%, Vertiv -7.7%, Marvell -7.3%, Arista -5.9%, Intel -5.6% और Micron -5.3%।
तीन बातें सबसे अलग दिखती हैं।
- यह घबराहट नहीं, नया मूल्य निर्धारण था। ज़्यादातर शेयरों में कारोबार सामान्य से केवल 1.0–1.6 गुना था। निवेशकों ने हिस्सेदारी घटाई, भागे नहीं।
- बड़े क्लाउड प्रदाताओं में Amazon अपवाद रहा। जब साथी कंपनियाँ चढ़ीं, यह 1.3% गिरा, जो इसकी स्थिति से मेल खाता है: यह चिपों का ख़रीदार भी है, क्लाउड क्षमता का विक्रेता भी, और ख़ुद Anthropic में बड़ा निवेशक भी।
- सूचकांक लगभग नहीं हिला। QQQ 0.8% गिरा, इसलिए यह पूरे बाज़ार में जोखिम से भागने का दिन नहीं, बल्कि एआई निवेश के भीतर पैसे का घुमाव था।
निबंध से पहले ही एआई निवेश में दरारें पड़ चुकी थीं
निबंध ऐसे बाज़ार में आया जो महीनों से चुपचाप एआई बुनियादी ढाँचे का मूल्यांकन घटा रहा था। 14 सितंबर के बंद भाव पर हमारे नमूने का हर एआई शेयर अपने 52 सप्ताह के शिखर से नीचे था, जबकि S&P 500 अपने शिखर से केवल 2.2% नीचे था।
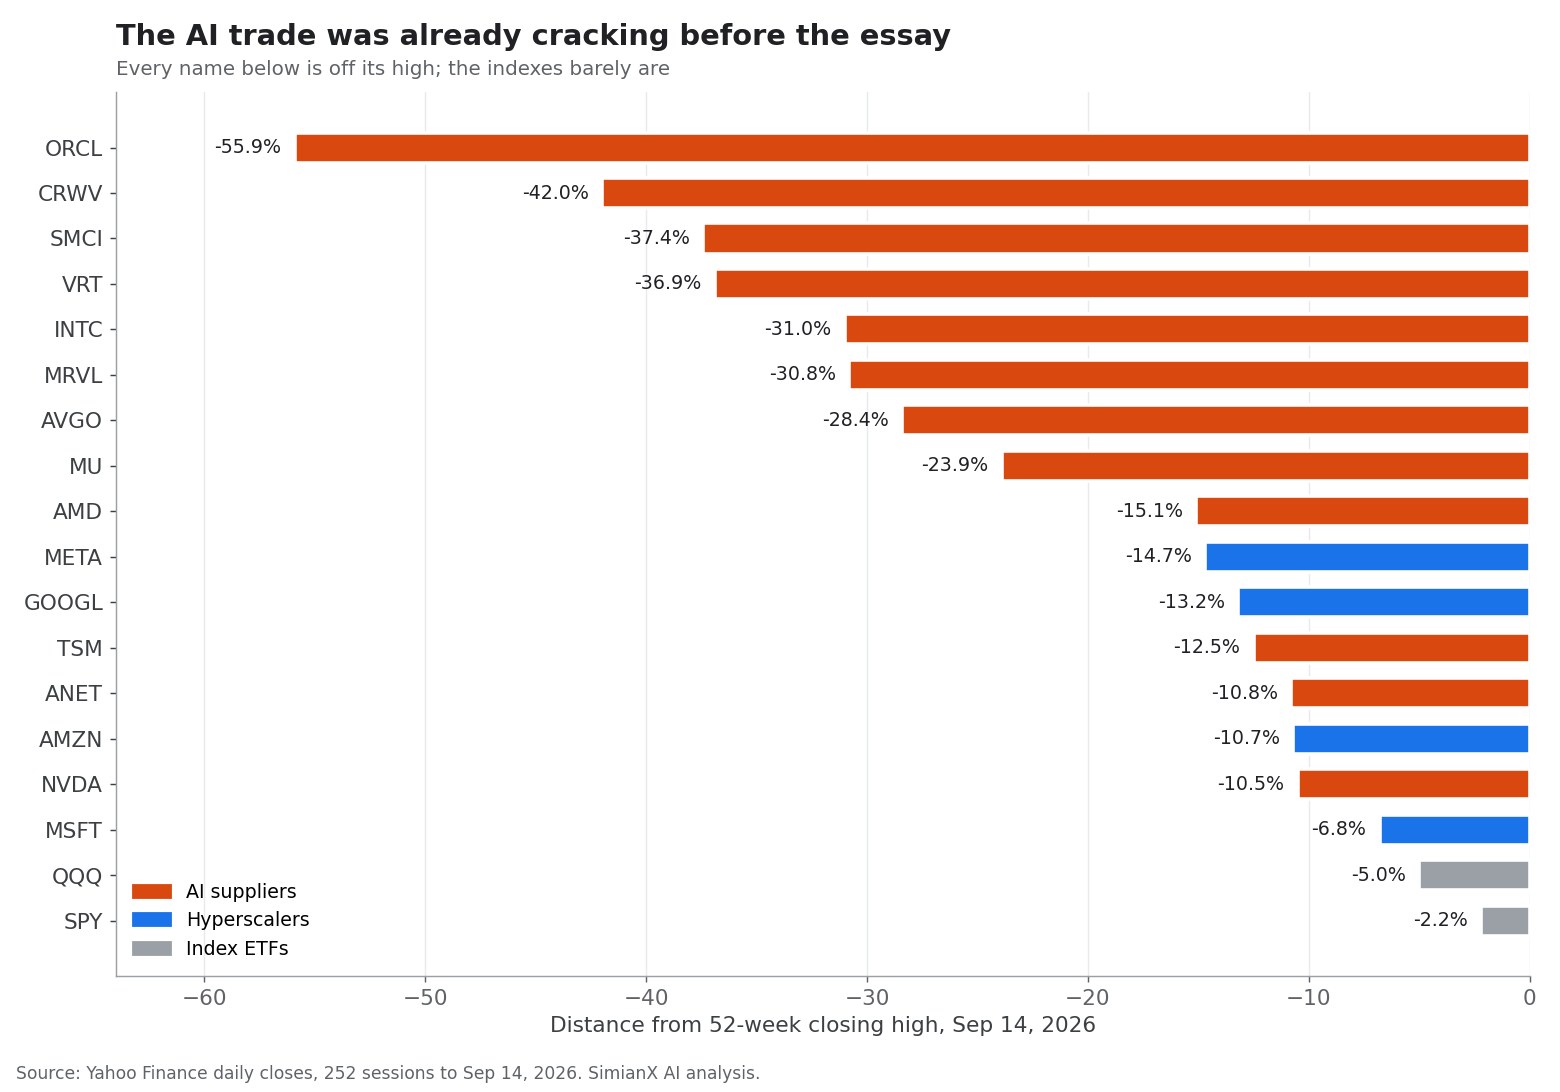
यह ढर्रा संयोग नहीं है। सबसे गहरी गिरावट उन कंपनियों की है जो क्षमता बनाने के लिए भारी उधार लेती हैं (Oracle, CoreWeave) या ऐसा भौतिक बुनियादी ढाँचा बेचती हैं जिसके ऑर्डर असमान आते हैं (Super Micro, Vertiv)। सबसे हल्की गिरावट उन बड़े क्लाउड प्रदाताओं की है जिनके पास पहले से सबसे बड़ा नक़दी प्रवाह है। साथ ही कई आपूर्तिकर्ता इस साल अब भी काफ़ी ऊपर हैं: 2026 में Micron लगभग 224%, Intel 163%, Marvell 158% और AMD 130% चढ़ा है। भारी बढ़त के बाद 25–35% की गिरावट वाला यह मेल परिपक्व होते गति-आधारित निवेश की पहचान है, और यह इस समूह को इस हर संकेत के प्रति ज़्यादा संवेदनशील बनाता है कि माँग की वृद्धि धीमी पड़ सकती है।
असल में किसी ने एआई पूँजीगत ख़र्च नहीं घटाया
एआई शेयरों के निवेशकों के लिए सबसे अहम तथ्य यह है कि अब तक का ब्रेक केवल ज़ुबानी है। हर बड़े क्लाउड प्रदाता ने जुलाई के नतीजों के मौसम में अपनी 2026 की पूँजीगत ख़र्च योजना बढ़ाई या बरक़रार रखी।
| कंपनी | 2026 पूँजीगत ख़र्च का पिछला अनुमान | ताज़ा अनुमान (जुलाई 2026) | क्या बदला |
|---|---|---|---|
| Alphabet | 180–190 अरब डॉलर | 195–205 अरब डॉलर | बढ़ाया; दूसरी तिमाही का पूँजीगत ख़र्च दोगुना होकर 44.9 अरब डॉलर |
| Amazon | लगभग 200 अरब डॉलर | लगभग 220 अरब डॉलर | बढ़ाया; सीईओ ने मेमोरी की लागत और माँग को वजह बताया |
| Meta | 125–145 अरब डॉलर | 130–145 अरब डॉलर | दायरा ऊपर की ओर संकुचित |
| Microsoft (कैलेंडर वर्ष 2026) | लगभग 190 अरब डॉलर | लगभग 175 अरब डॉलर | केवल लेखांकन बदलाव: ज़्यादा डेटा सेंटर पट्टे अब परिचालन पट्टे के रूप में दर्ज |
स्रोत: Alphabet पर CNBC, Amazon पर Fortune, Meta के 2026 की दूसरी तिमाही के नतीजे, Microsoft पर CFO Dive।
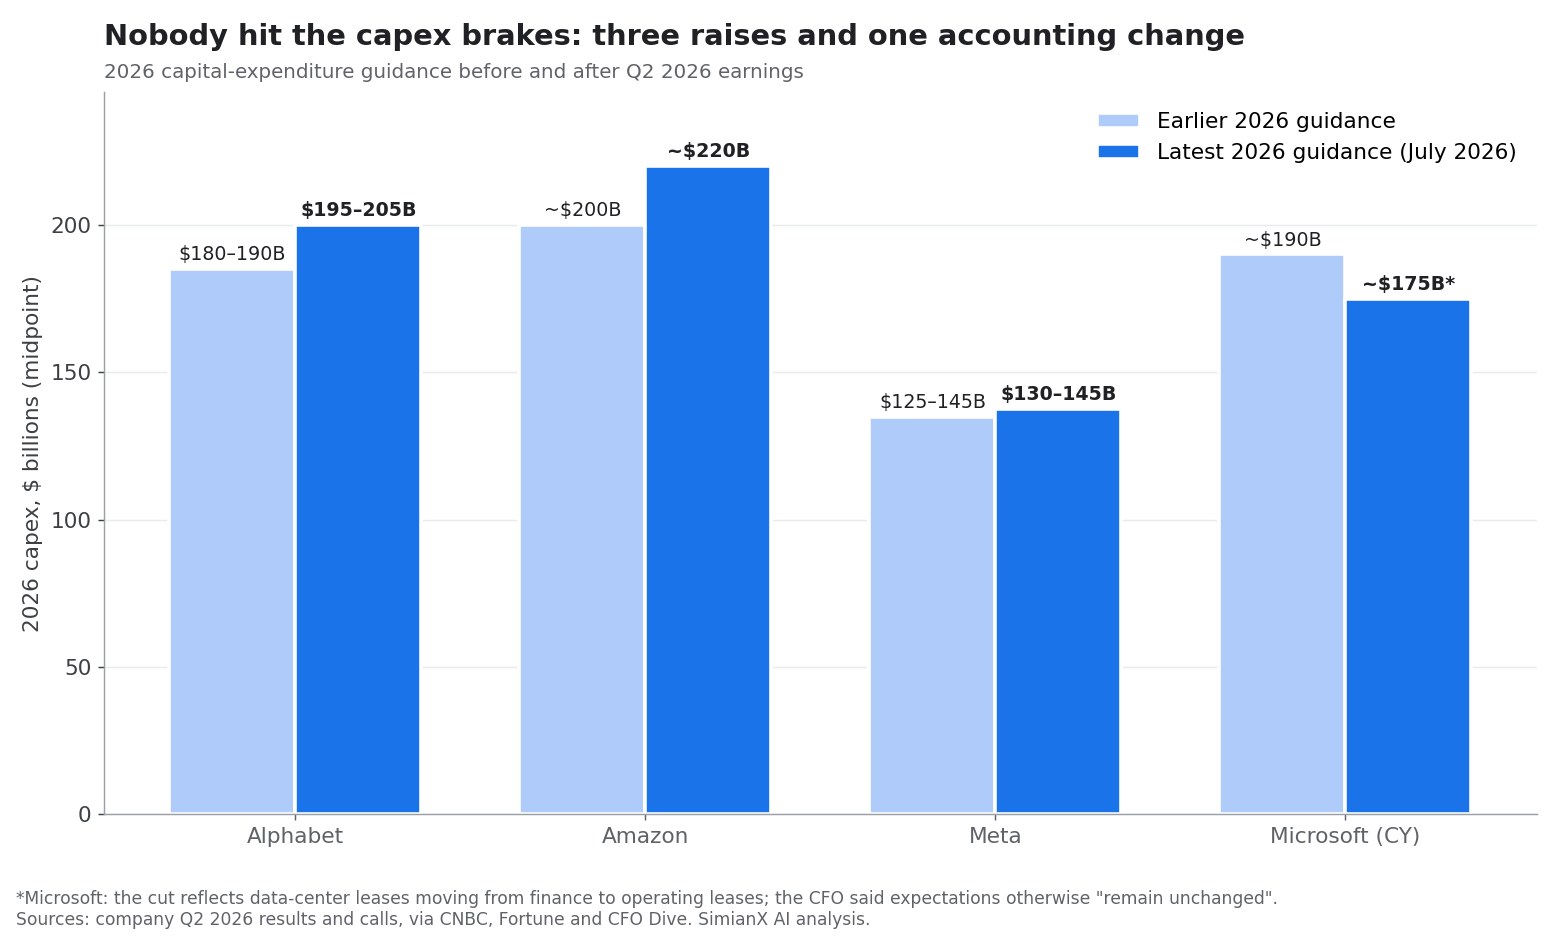
Microsoft के आँकड़े पर एक टिप्पणी ज़रूरी है। मुख्य वित्त अधिकारी एमी हुड ने कहा कि यह कमी भविष्य के डेटा सेंटर पट्टों के वित्त पट्टे से परिचालन पट्टे में बदलने को दर्शाती है, और "उपयोगी जीवन के इस प्रभाव के अलावा कैलेंडर वर्ष 2026 के लिए हमारी पूँजीगत निवेश अपेक्षाएँ अपरिवर्तित हैं।" कंपनी ने डेटा सेंटरों और कार्यालय भवनों का उपयोगी जीवन भी 15 से बढ़ाकर 25 वर्ष कर दिया, जिससे सालाना मूल्यह्रास घटता है। इनमें से कोई भी बदलाव यह नहीं बताता कि Microsoft कम निर्माण कर रही है।
Amazon ने और भी साफ़ बात कही। 30 जुलाई की निवेशक कॉल पर एंडी जैसी ने कहा, "2026 में हमारे पास मौजूद पूरी माँग पूरी करने लायक क्षमता फिर भी नहीं होगी। और मेरा मानना है कि यही स्थिति 2027 में भी रहेगी।"
कुल मिलाकर, चार सबसे बड़े ख़र्च करने वाले 2026 में लगभग 725 अरब डॉलर के पूँजीगत ख़र्च की राह पर थे, जो 2025 के रिकॉर्ड 410 अरब डॉलर से 77% ज़्यादा है। यह आँकड़ा Financial Times ने पहली तिमाही के अनुमानों से जोड़ा था और Tom's Hardware ने प्रकाशित किया। जुलाई के अंत तक इन चारों ने 2023 से अब तक 1.1 लाख करोड़ डॉलर से ज़्यादा ख़र्च कर दिए थे, और केवल इसी साल लगभग 745 अरब डॉलर और जुड़ने की उम्मीद थी, Tom's Hardware की दूसरी रिपोर्ट के अनुसार। जुलाई की बढ़ोतरी ने यह कुल आँकड़ा फिर ऊपर धकेल दिया।
इस ख़र्च में शामिल हैं:
- ग्राफ़िक्स प्रोसेसिंग यूनिट (जीपीयू) और विशेष एआई त्वरक चिप।
- डेटा सेंटर भवन और शीतलन प्रणालियाँ।
- तेज़ गति के नेटवर्किंग उपकरण।
- बिजली उत्पादन और पारेषण।
- मॉडल प्रशिक्षण और प्रसंस्करण के लिए क्लाउड क्षमता।
- ज़मीन, निर्माण और दीर्घकालिक बिजली अनुबंध।
- एआई सेवाओं से कमाई के लिए नए सॉफ़्टवेयर मंच।
रणनीतिक नज़रिये से यह होड़ तर्कसंगत है। कम निर्माण करने वाली कंपनी ज़्यादा पूँजी वाले प्रतिद्वंद्वी के हाथों ग्राहक, डेवलपर और बाज़ार हिस्सेदारी गँवा सकती है। लेकिन आर्थिक जोखिम यह है कि सभी बड़ी कंपनियाँ एक साथ ज़रूरत से ज़्यादा निर्माण कर सकती हैं।
पारंपरिक निवेश चक्र में नई क्षमता आमतौर पर तब जोड़ी जाती है जब माँग दिखने लगती है। एआई में कंपनियाँ भविष्य की अनुमानित माँग के आधार पर क्षमता बना रही हैं। इससे समय का बेमेल पैदा होता है: ख़र्च तुरंत होता है, जबकि राजस्व कई वर्षों बाद आ सकता है, या बिल्कुल न आए। यह अंतर कितना बढ़ चुका है, इसे हमने एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी में मापा है।
एआई ख़र्च बैलेंस शीट का मामला क्यों बनता जा रहा है
दो दिग्गजों का मुक्त नक़दी प्रवाह ऋणात्मक हो गया है
2026 की दूसरी तिमाही की नतीजा घोषणा के अनुसार, 2026 की दूसरी तिमाही में Alphabet ने 39.1 अरब डॉलर के परिचालन नक़दी प्रवाह के मुक़ाबले संपत्ति और उपकरणों पर 44.9 अरब डॉलर ख़र्च किए, जिससे तिमाही का मुक्त नक़दी प्रवाह ऋणात्मक 5.9 अरब डॉलर रहा। Amazon ने अपनी दूसरी तिमाही की घोषणा में पिछले बारह महीनों का मुक्त नक़दी प्रवाह ऋणात्मक 7.6 अरब डॉलर बताया, जबकि एक साल पहले यह धनात्मक 18.2 अरब डॉलर था, और इसकी "मुख्य वजह संपत्ति और उपकरणों की ख़रीद में साल-दर-साल 66.1 अरब डॉलर की बढ़ोतरी" रही। Meta का दूसरी तिमाही का मुक्त नक़दी प्रवाह घटकर 78.4 करोड़ डॉलर रह गया, जैसा हमने Muse के बाद META: क्या AI एजेंट 145 अरब डॉलर के ख़र्च के लायक है? में विस्तार से बताया है।
पैसा नए शेयरों और नए कर्ज़ से आ रहा है
जब नक़दी प्रवाह निर्माण का ख़र्च नहीं उठा पाता, तो कंपनियाँ बाहर से पूँजी जुटाती हैं। Alphabet ने बताया कि जून 2026 में उसने क्लास ए और क्लास सी शेयरों के साथ अनिवार्य रूप से परिवर्तनीय वरीयता शेयर जारी कर 49.6 अरब डॉलर की शुद्ध राशि जुटाई, जिसके उपयोग में "एआई बुनियादी ढाँचे के विस्तार के लिए पूँजीगत ख़र्च" भी शामिल है, और बाज़ार भाव पर 40.0 अरब डॉलर तक के और शेयर बेचने का कार्यक्रम शुरू किया।
कर्ज़ भी बढ़ रहा है। Axios की 11 सितंबर की रिपोर्ट के अनुसार S&P Global का आकलन है कि 2026 में अब तक बड़े क्लाउड प्रदाताओं और Nvidia जैसी संबद्ध कंपनियों ने लगभग 225 अरब डॉलर के बॉन्ड जारी किए हैं, जो रिकॉर्ड साल की रफ़्तार है, और उसके विश्लेषकों ने लिखा कि "बड़े क्लाउड प्रदाताओं की ऋण गुणवत्ता धीरे-धीरे कमज़ोर हो रही है।" इसी विश्लेषण का अनुमान है कि Oracle समेत शीर्ष छह बड़े क्लाउड प्रदाता 2030 तक डेटा सेंटरों और एआई पर 7 लाख करोड़ डॉलर से ज़्यादा ख़र्च करेंगे।
बड़ी तकनीकी कंपनियाँ आम तौर पर कर्ज़ सुरक्षित रूप से उठा सकती हैं, क्योंकि उनके कारोबार स्थापित हैं और बैलेंस शीट मज़बूत हैं। चिंता ज़्यादा व्यापक है: अगर उपयोग दर या कीमतें निराश करें तो छोटे डेटा सेंटर संचालक, सट्टा आधारित बुनियादी ढाँचा डेवलपर और भारी कर्ज़ वाले एआई स्टार्टअप ज़्यादा असुरक्षित हो सकते हैं। 52 सप्ताह के शिखर से सबसे गहरी गिरावट ठीक यहीं है, जैसा कोरवीव (CRWV) स्टॉक 2026: $100B एआई बैकलॉग बनाम ऋण जोखिम में बताया गया है।
कम उम्र वाली संपत्तियाँ मूल्यह्रास का जोखिम पैदा करती हैं
इस पूँजीगत ख़र्च का बड़ा हिस्सा ऐसे सर्वर और त्वरक चिप ख़रीदने में जाता है जो इमारतों की तुलना में कहीं जल्दी घिस जाते हैं या पुराने पड़ जाते हैं। Alphabet ने कहा है कि उसके 2026 के ख़र्च का लगभग 60% सर्वरों पर और 40% डेटा सेंटरों तथा नेटवर्किंग पर जाता है। अगर मॉडल की संरचना या प्रसंस्करण के तरीक़े तेज़ी से सुधरें, तो आज का महँगा हार्डवेयर पर्याप्त प्रतिफल देने से पहले ही आर्थिक रूप से कम आकर्षक हो सकता है, जबकि मूल्यह्रास का ख़र्च आय विवरण में आता रहता है।
प्रबंधन को मुक्त नक़दी प्रवाह बचाना होगा
कोई सीईओ एआई निवेश को रणनीतिक रूप से ज़रूरी बता सकता है, लेकिन शेयरधारकों को अंततः मूल्य कमाई, नक़दी प्रवाह या दीर्घकालिक प्रतिस्पर्धी बढ़त से मिलता है। अगर पूँजीगत ख़र्च परिचालन आय से तेज़ बढ़े, तो राजस्व बढ़ने पर भी मुक्त नक़दी प्रवाह घट सकता है।
इसीलिए निवेशक पूँजीगत ख़र्च के अनुमानों के प्रति ज़्यादा संवेदनशील हो गए हैं। Alphabet ने दूसरी तिमाही में उम्मीदों को पीछे छोड़ा, फिर भी ख़र्च का दायरा बढ़ाने के बाद उसका शेयर गिरा, और यही ढर्रा जुलाई के पूरे नतीजों के मौसम में दिखा।
चक्रीय एआई अर्थव्यवस्था अब घोषित मुनाफ़ों में दिख रही है
एक गंभीर चिंता यह है कि एआई पारिस्थितिकी तंत्र लगातार ज़्यादा चक्रीय होता जा सकता है, और 2026 में यह लेखा-परीक्षित आँकड़ों में दिखने लगा है।
एक सरल शृंखला पर विचार करें:
- एक चिप कंपनी क्लाउड प्रदाता को त्वरक चिप बेचती है।
- क्लाउड प्रदाता एक एआई मॉडल डेवलपर को कंप्यूटिंग क्षमता किराये पर देता है।
- मॉडल डेवलपर क्लाउड प्रदाता के साथ रणनीतिक साझेदारी करता है और उससे निवेश लेता है।
- क्लाउड प्रदाता मज़बूत एआई माँग दर्ज करता है, और प्रयोगशाला का मूल्यांकन बढ़ने पर लाभ दर्ज करता है।
- चिप कंपनी उसी माँग के आधार पर मिले नए ऑर्डरों से लाभ कमाती है।
यह शृंखला वास्तविक आर्थिक गतिविधि हो सकती है। फिर भी निवेशकों को पूछना चाहिए कि अंततः भुगतान कौन करता है, और क्या अंतिम ग्राहक को ख़र्च को सही ठहराने लायक उत्पादकता या राजस्व मिलता है।
एक तिमाही में यह ऐसा दिखा:
| 2026 की दूसरी तिमाही | परिचालन आय | अन्य (ग़ैर-परिचालन) आय | शुद्ध आय | अन्य आय का मुख्य स्रोत |
|---|---|---|---|---|
| Alphabet | 40.8 अरब डॉलर | 98.0 अरब डॉलर | 112.1 अरब डॉलर | "हमारी इक्विटी प्रतिभूतियों पर शुद्ध अप्राप्त लाभ" |
| Amazon | 27.5 अरब डॉलर | 53.4 अरब डॉलर | 62.6 अरब डॉलर | "मुख्य रूप से Anthropic में हमारे निवेश से" |
स्रोत: Alphabet और Amazon की 2026 की दूसरी तिमाही की नतीजा घोषणाएँ (Form 8-K, Exhibit 99.1)।
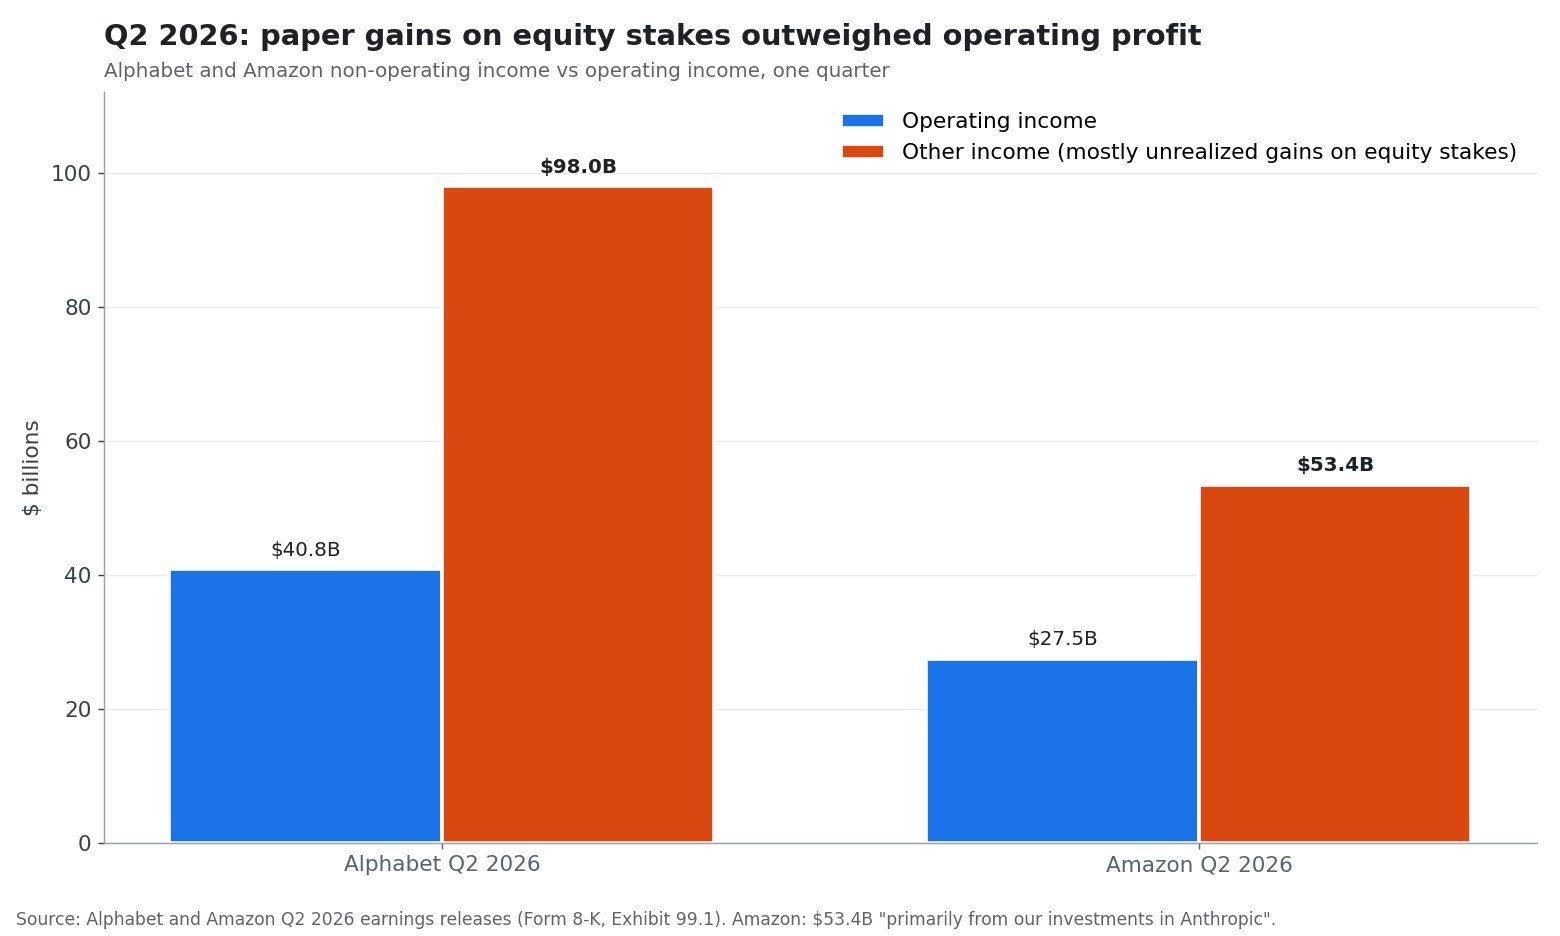
Alphabet के साधारण शेयरधारकों के हिस्से की शुद्ध आय 298% बढ़ी, जबकि उसकी परिचालन आय 30% बढ़ी। Amazon की शुद्ध आय उसकी परिचालन आय से दोगुने से भी ज़्यादा रही। ये वास्तविक, घोषित लाभ हैं, और दोनों कारोबार तेज़ी से बढ़ रहे हैं। लेकिन ये उन एआई कंपनियों में हिस्सेदारी से मिले लाभ हैं जो ख़ुद Alphabet और Amazon की क्लाउड क्षमता की बड़ी ख़रीदार हैं। अगर निजी एआई कंपनियों के मूल्यांकन गिरें, तो यही मद उलटी दिशा में जा सकती है।
जोखिम तब और बढ़ जाता है जब स्टार्टअप को भारी पूँजी मिलती है, वे लंबे क्लाउड अनुबंध करते हैं, और फिर उस पूँजी का बड़ा हिस्सा अपने रणनीतिक साझेदारों से क्लाउड सेवाएँ ख़रीदने में लगाते हैं। पारिस्थितिकी तंत्र तेज़ी से बढ़ सकता है, जबकि अंतिम बाज़ार की लाभप्रदता अप्रमाणित बनी रहती है।
एक स्वस्थ एआई बाज़ार को धीरे-धीरे यह दिखाना चाहिए:
- ग़ैर-तकनीकी उद्योगों से ज़्यादा राजस्व।
- कर्मचारियों की ऊँची उत्पादकता।
- मापने योग्य लागत बचत।
- सॉफ़्टवेयर का बेहतर सकल मार्जिन।
- प्रसंस्करण की घटती लागत।
- सब्सिडी पर घटती निर्भरता।
- शुरुआती अपनाने वालों से आगे व्यापक ग्राहक अपनाव।
अगर उद्योग उन निवेशकों पर निर्भर रहे जो ऐसी कंपनियों को पैसा देते हैं जो दूसरी तकनीकी कंपनियों से बुनियादी ढाँचा ख़रीदती हैं, तो यह उछाल भरोसे के झटके के प्रति ज़्यादा असुरक्षित है।
Nvidia साबित करती है कि माँग वास्तविक है, लेकिन इससे जोखिम ख़त्म नहीं होता
एआई बुलबुले के ख़िलाफ़ सबसे मज़बूत तर्क Nvidia के वास्तविक कारोबार का प्रदर्शन है।
Nvidia ने वित्त वर्ष 2026 में 215.9 अरब डॉलर का राजस्व दर्ज किया, जो एक साल पहले से 65% ज़्यादा है, जबकि डेटा सेंटर राजस्व 68% बढ़ा, उसकी वित्त वर्ष 2026 की वार्षिक रिपोर्ट (Form 10-K) के अनुसार। परिचालन आय 60% बढ़कर 130.4 अरब डॉलर हो गई।
ये आँकड़े दिखाते हैं कि एआई निर्माण पूरी तरह काल्पनिक नहीं है। ग्राहक असाधारण स्तर पर चिप, नेटवर्किंग प्रणालियाँ और संपूर्ण त्वरित कंप्यूटिंग मंच ख़रीद रहे हैं।
यही दस्तावेज़ यह भी दिखाता है कि पारिस्थितिकी तंत्र कितना उलझ चुका है। Nvidia ने 95.2 अरब डॉलर की आपूर्ति और क्षमता प्रतिबद्धताएँ दर्ज कीं, जिनका लगभग पूरा भुगतान वित्त वर्ष 2027 तक होना है, और साथ में 27 अरब डॉलर के बहुवर्षीय क्लाउड सेवा अनुबंध, यानी Nvidia ने ख़ुद भी क्लाउड क्षमता किराये पर लेने की प्रतिबद्धता की है। 10-K यह चेतावनी भी देता है कि "हमारे ग्राहकों और साझेदारों द्वारा NVIDIA एआई बुनियादी ढाँचे के निर्माण के लिए डेटा सेंटरों, ऊर्जा और पूँजी की उपलब्धता बेहद अहम है।"
आपूर्तिकर्ता का मज़बूत राजस्व अपने आप यह साबित नहीं करता कि पूरा पारिस्थितिकी तंत्र आकर्षक प्रतिफल कमाएगा। कई तकनीकी निवेश चक्रों में उपकरण विक्रेताओं ने अंतिम उपयोगकर्ताओं से पहले मुनाफ़ा कमाया। अहम सवाल यह है कि क्या ग्राहक हार्डवेयर ख़रीदने के बाद उससे कमाई कर पाते हैं। ऐतिहासिक ढर्रे के लिए देखें नतीजों के बाद NVDA: 2016 से हर प्रतिक्रिया एक तालिका में और क्या जेनसन हुआंग एआई बबल फुला रहे हैं? एनवीडिया की पड़ताल।
Nvidia के निवेशकों को इन पर नज़र रखनी चाहिए:
- मौजूदा Blackwell उत्पाद चक्र के बाद डेटा सेंटर वृद्धि।
- बड़े क्लाउड प्रदाताओं पर ग्राहक निर्भरता।
- Google, Amazon और Microsoft द्वारा विशेष चिप विकास की रफ़्तार।
- चीन से जुड़ी बिक्री पर असर डालने वाले निर्यात प्रतिबंध।
- बढ़ती प्रतिस्पर्धा के बीच सकल मार्जिन की टिकाऊपन।
- क्लाउड प्रदाताओं का निवेशित पूँजी पर प्रतिफल।
- एआई त्वरक चिपों का बदलाव चक्र।
- क्या अग्रणी प्रयोगशालाओं के बीच रफ़्तार तय करने का कोई समझौता कभी प्रशिक्षण कंप्यूटिंग पर सीमाएँ भी शामिल करेगा।
अगर अपेक्षित वृद्धि धीमी पड़े तो बुनियादी रूप से मज़बूत शेयर भी मूल्यांकन में बड़ा सुधार झेल सकता है। 14 सितंबर को Nvidia इसका अच्छा उदाहरण थी: रिकॉर्ड कारोबार, और शेयर मई के शिखर से 10.5% नीचे।
क्या खरबों डॉलर का एआई शेयर उछाल कमाई का बुलबुला है?
Fidelity के रणनीतिकार अनु गग्गर और ब्रायन सज्जादी ने फ़रवरी 2026 में एक उपयोगी जाँच-सूची पेश की, «एआई बुलबुले के 5 संकेत जिन पर नज़र रखें»: कमाई की वृद्धि, कमाई की गुणवत्ता, इतिहास की तुलना में मूल्यांकन, पूँजीगत ख़र्च की टिकाऊपन और ब्याज दर चक्र। 2026 की घटनाओं के बाद हर संकेत की स्थिति यह है।
| संकेत | किस पर नज़र रखें | सितंबर 2026 की स्थिति |
|---|---|---|
| कमाई की वृद्धि | क्या राजस्व मुनाफ़े को सहारा देता है | मज़बूत: Nvidia राजस्व +65%, AWS +37%, Google Cloud में तेज़ी |
| कमाई की गुणवत्ता | घोषित कमाई के मुक़ाबले नक़दी प्रवाह | कमज़ोर होती: Alphabet और Amazon में बड़े ग़ैर-परिचालन लाभ; ऋणात्मक मुक्त नक़दी प्रवाह |
| मूल्यांकन | इतिहास की तुलना में गुणक | मिश्रित: आपूर्तिकर्ताओं का मूल्यांकन शिखर से 10–56% घटा; बड़े क्लाउड प्रदाता शिखर के ज़्यादा क़रीब |
| पूँजीगत ख़र्च की टिकाऊपन | कमाई से वित्त पोषण, या कर्ज़ और शेयरों से | कमज़ोर होती: रिकॉर्ड बॉन्ड जारी, Alphabet की 49.6 अरब डॉलर की शेयर पूँजी जुटाई |
| ब्याज दरें | तरलता और फ़ेडरल रिज़र्व की नीति | लंबी अवधि वाले एआई शेयरों के लिए अहम निर्णायक कारक |
यह ढाँचा एक वास्तविक तकनीकी क्रांति को अस्थिर शेयर बाज़ार चक्र से अलग करने में मदद करता है।
कमाई की वृद्धि
एआई की अग्रणी कंपनियाँ राजस्व और मुनाफ़े में उल्लेखनीय वृद्धि दर्ज कर रही हैं। Nvidia सबसे साफ़ उदाहरण है, लेकिन क्लाउड कारोबार और विज्ञापन मंच भी एआई से जुड़ी माँग का लाभ उठा रहे हैं।
जोखिम यह है कि बाज़ार ऊँची वृद्धि को बहुत ज़्यादा वर्षों तक जारी रहने की उम्मीद करता है। 40% की दर से कमाई बढ़ाने वाली कंपनी प्रीमियम मूल्यांकन की हक़दार हो सकती है; भारी ख़र्च करते हुए 15% बढ़ने वाली कंपनी शायद नहीं।
कमाई की गुणवत्ता
हर कमाई वृद्धि का मूल्य बराबर नहीं होता। निवेशकों को इनमें फ़र्क़ करना चाहिए:
- बाहरी ग्राहकों से राजस्व और संबद्ध साझेदारों से राजस्व।
- नक़द वसूली और लेखांकन में दर्ज प्राप्य राशि।
- आवर्ती सदस्यताएँ और एकमुश्त बुनियादी ढाँचा अनुबंध।
- परिचालन मुनाफ़ा और दूसरी एआई कंपनियों में निवेश से मिला लाभ।
- शेयर-आधारित पारिश्रमिक से पहले और बाद का परिचालन मुनाफ़ा।
- एआई उत्पादों से बना सकल मुनाफ़ा बनाम पारंपरिक कारोबार का सकल मुनाफ़ा।
मूल्यांकन
कुछ एआई शेयर गुणक घटने के बाद भी व्यापक बाज़ार की तुलना में महँगे हैं। दूसरी बड़ी तकनीकी कंपनियाँ ज़्यादा संतुलित गुणकों पर कारोबार करती हैं, क्योंकि उनके मौजूदा कारोबार भारी नक़दी प्रवाह पैदा करते हैं।
निवेशकों को "एआई जुड़ाव" को मूल्यांकन की एक श्रेणी नहीं मानना चाहिए। मुनाफ़े वाली अग्रणी सेमीकंडक्टर कंपनी, एक क्लाउड मंच, घाटे वाला मॉडल डेवलपर और बिजली उपकरण आपूर्तिकर्ता, इन सबके लिए एक जैसी धारणाएँ नहीं होनी चाहिए।
पूँजीगत ख़र्च की टिकाऊपन
पूँजीगत ख़र्च तब टिकाऊ है जब वह राजस्व पैदा करे, प्रति इकाई लागत घटाए या स्थायी प्रतिस्पर्धी बढ़त बनाए। यह तब ख़तरनाक हो जाता है जब कंपनियों को केवल अपनी स्थिति बचाए रखने के लिए लगातार ख़र्च बढ़ाना पड़े।
मुख्य सवाल ये हैं:
- पूँजीगत ख़र्च का कितना प्रतिशत सीधे अनुबंधित ग्राहक माँग से जुड़ा है?
- स्वीकार्य प्रतिफल के लिए कितनी उपयोग दर चाहिए?
- उपकरणों का मूल्यह्रास कितनी तेज़ी से होता है?
- क्या ग्राहक सस्ते मॉडलों या विशेष चिपों पर जा सकते हैं?
- अगर बिजली या वित्त पोषण की लागत बढ़े तो क्या होगा?
ब्याज दरें
एआई शेयर लंबी अवधि वाली संपत्तियाँ हैं, क्योंकि उनके अपेक्षित मूल्य का बड़ा हिस्सा भविष्य की कमाई से आता है। ऊँची ब्याज दरें उस कमाई का वर्तमान मूल्य घटाती हैं और कारोबार का प्रदर्शन ठोस रहने पर भी मूल्यांकन गुणकों को दबा सकती हैं। अब ब्याज दरें सीधे निर्माण पर भी असर डालती हैं, क्योंकि इसका बढ़ता हिस्सा कर्ज़ से वित्त पोषित है।
एआई शेयरों में गिरावट की शुरुआत किससे हो सकती है?
गिरावट के लिए तकनीक का विफल होना ज़रूरी नहीं। बस उम्मीदों का नीचे आना काफ़ी है।
संभावित ट्रिगर ये हैं:
बड़े क्लाउड प्रदाताओं के पूँजीगत ख़र्च में वास्तविक सुस्ती
अगर Microsoft, Amazon, Alphabet या Meta संकेत दें कि क्षमता माँग से तेज़ बढ़ रही है, तो निवेशक पूरी एआई आपूर्ति शृंखला के अनुमान घटा सकते हैं। 14 सितंबर इसकी झलक था कि आपूर्तिकर्ता और ख़र्च करने वाले किस तरह अलग दिशाओं में जाएँगे।
रफ़्तार तय करने का बाध्यकारी समझौता
अमोदेई का निबंध आज केवल एक प्रस्ताव है। अगर अग्रणी डेवलपर या सरकारें कभी ऐसी क्षमता सीमाओं पर सहमत हों जिनमें प्रशिक्षण कंप्यूटिंग शामिल हो, तो सबसे बड़े क्लस्टरों की माँग का वक्र सपाट हो जाएगा।
किसी बड़े ग्राहक का अनुबंध रद्द करना
बड़ी डेटा सेंटर परियोजनाएँ अक्सर गिने-चुने प्रमुख ग्राहकों पर निर्भर होती हैं। देरी या रद्दीकरण एक साथ चिप आपूर्तिकर्ताओं, निर्माण कंपनियों, बिजली कंपनियों और भवन मालिकों पर असर डाल सकता है।
एआई की घटती कीमतें
क्लाउड प्रदाताओं और मॉडल कंपनियों की प्रतिस्पर्धा कीमतों को उपयोग बढ़ने से तेज़ घटा सकती है। कम कीमतें ग्राहकों के लिए अच्छी हैं, लेकिन आपूर्तिकर्ताओं के मार्जिन को नुक़सान पहुँचा सकती हैं।
उत्पादकता का निराशाजनक लाभ
उद्यम पा सकते हैं कि एआई कर्मचारियों की दक्षता बढ़ाता है, लेकिन बड़े बजट को सही ठहराने लायक मापने योग्य मुनाफ़ा नहीं देता। अपनाव जारी रह सकता है, जबकि कमाई कमज़ोर बनी रहे।
नियामकीय या क़ानूनी प्रतिबंध
निजता, कॉपीराइट, सुरक्षा या राष्ट्रीय सुरक्षा से जुड़ा एआई नियमन तैनाती में देरी कर सकता है या अनुपालन लागत बढ़ा सकता है। निर्यात प्रतिबंध उन्नत चिपों के संभावित बाज़ार को भी सीमित कर सकते हैं।
वित्तीय संकट या निजी एआई मूल्यांकनों में गिरावट
अगर कोई एआई स्टार्टअप, डेटा सेंटर संचालक या निजी ऋण कोष चूक करे, तो निवेशक कर्ज़ से वित्त पोषित बुनियादी ढाँचा विस्तार के जोखिम का दोबारा आकलन कर सकते हैं। निजी एआई मूल्यांकनों में गिरावट उन निवेश लाभों को भी पलट देगी जो इस समय बड़े क्लाउड प्रदाताओं की कमाई चमका रहे हैं।
कौन-से एआई शेयर सबसे ज़्यादा असुरक्षित हैं?
सबसे असुरक्षित कंपनियाँ ज़रूरी नहीं कि वे हों जिनका एआई से जुड़ाव सबसे ज़्यादा है। ये वे कंपनियाँ हैं जिनमें बैलेंस शीट की मज़बूती, ग्राहक निर्भरता और प्रमाणित नक़दी प्रवाह का मेल सबसे कमज़ोर है।
| कंपनी का प्रकार | मुख्य ताक़त | मुख्य कमज़ोरी | 14 सितंबर का बदलाव (उदाहरण) |
|---|---|---|---|
| अग्रणी चिप डिज़ाइनर | मूल्य तय करने की ताक़त और तात्कालिक माँग | ऊँची उम्मीदें और चक्रीय ऑर्डर | NVDA -3.4%, AMD -4.4%, AVGO -4.8% |
| बड़ा क्लाउड प्रदाता | विविध नक़दी प्रवाह और वितरण | भारी पूँजीगत ख़र्च और मूल्यह्रास | GOOGL +3.2%, META +2.7%, MSFT +2.0% |
| एआई मॉडल डेवलपर | तेज़ नवाचार और उपयोगकर्ता वृद्धि | कंप्यूटिंग की ऊँची लागत और अनिश्चित मार्जिन | ज़्यादातर सूचीबद्ध नहीं |
| डेटा सेंटर और जीपीयू क्लाउड संचालक | बुनियादी ढाँचे की कमी | कर्ज़, उपयोग दर और बिजली लागत | CRWV -6.8%, ORCL -3.7% |
| एआई सॉफ़्टवेयर स्टार्टअप | संभावित रूप से ऊँचा सकल मार्जिन | ग्राहकों का छूटना और भीड़ भरी प्रतिस्पर्धा | ज़्यादातर सूचीबद्ध नहीं |
| बिजली, शीतलन और सर्वर आपूर्तिकर्ता | ज़रूरी बुनियादी ढाँचा | परियोजनाओं में देरी और मूल्यांकन पर असर | VRT -7.7%, SMCI -8.4% |
निवेशकों को उन कंपनियों से भी सावधान रहना चाहिए जो निवेशक प्रस्तुतियों में एआई की भाषा इस्तेमाल करती हैं, पर एआई से उल्लेखनीय राजस्व का खुलासा नहीं करतीं। एआई का ठप्पा किसी शेयर का मूल्यांकन बढ़ा सकता है, भले तकनीक का कमाई पर बहुत कम असर हो।
एआई शेयरों के जोखिम परखने का व्यावहारिक ढाँचा
निवेशक यह परखने के लिए निम्न प्रक्रिया अपना सकते हैं कि किसी एआई शेयर को बुनियादी आँकड़ों का सहारा है या नहीं।
चरण 1: मौजूदा राजस्व को भविष्य के वादों से अलग करें
ताज़ा वार्षिक और तिमाही दस्तावेज़ पढ़ें। पहचानें कि कितना राजस्व ऐसे उत्पादों से आता है जो पहले से व्यावसायिक उपयोग में हैं, और कितना भविष्य की अनुमानित माँग पर निर्भर है।
चरण 2: पूँजीगत ख़र्च की वृद्धि की तुलना परिचालन आय की वृद्धि से करें
अगर पूँजीगत ख़र्च 70% बढ़े जबकि परिचालन आय 10% बढ़े, तो प्रबंधन को बताना होगा कि निवेश भविष्य में प्रतिफल कैसे देगा। अस्थायी अंतर स्वीकार्य हो सकता है; लगातार बना अंतर ज़्यादा चिंताजनक है।
चरण 3: नक़दी में बदलाव की जाँच करें
शुद्ध आय की तुलना परिचालन नक़दी प्रवाह और मुक्त नक़दी प्रवाह से करें। बड़े अंतर कार्यशील पूँजी में बदलाव, शेयर-आधारित पारिश्रमिक, ग्राहकों के अग्रिम भुगतान, या 2026 की तरह दूसरी एआई कंपनियों में निवेश से मिले लाभ के कारण हो सकते हैं।
चरण 4: ग्राहक निर्भरता परखें
पता करें कि क्या कुछ गिने-चुने बड़े क्लाउड प्रदाता या एआई स्टार्टअप राजस्व का बड़ा हिस्सा देते हैं। ख़र्च योजनाएँ बदलने पर यह निर्भरता उतार-चढ़ाव बढ़ाती है।
चरण 5: कम वृद्धि वाले परिदृश्य का मॉडल बनाएँ
मान लें कि एआई राजस्व की वृद्धि आधी रह जाती है, सकल मार्जिन थोड़ा घटता है और पूँजीगत ख़र्च दो और वर्षों तक ऊँचा रहता है। अगर तब भी शेयर उचित मूल्य पर लगे, तो गिरावट का जोखिम ज़्यादा संभालने लायक हो सकता है।
चरण 6: प्रबंधन की भाषा पर नज़र रखें
"अनुकूलन," "दक्षता," "क्षमता अनुशासन," "प्राथमिकता तय करना" और अब "रफ़्तार तय करना" जैसे शब्द विस्तार से हटकर निवेश पर प्रतिफल के विश्लेषण की ओर बदलाव का संकेत दे सकते हैं। निवेशकों को मौजूदा भाषा की तुलना पिछले अनुमानों से करनी चाहिए।
SimianX AI उपयोगकर्ताओं को वित्तीय विवरणों के विश्लेषण को तकनीकी रुझानों, विश्लेषकों के संशोधनों और ख़बरों की ताज़ा धारणा के साथ जोड़ने देकर इस प्रक्रिया में मदद कर सकता है। आप सीधे NVDA का लाइव विश्लेषण खोल सकते हैं या SimianX AI का शोध मंच देख सकते हैं। मंच का परिणाम केवल सूचना के लिए है और इसे पेशेवर वित्तीय सलाह का पूरक होना चाहिए, विकल्प नहीं।
एआई शेयर उछाल के तेज़ी, आधार और मंदी परिदृश्य
तेज़ी का परिदृश्य: कमाई बुनियादी ढाँचे की बराबरी कर लेती है
तेज़ी वाले नतीजे में एआई सामान्य उपयोग की उत्पादकता परत बन जाता है। कंपनियाँ ग्राहक सेवा, सॉफ़्टवेयर विकास, स्वास्थ्य सेवा, वित्त और विनिर्माण में एजेंट तैनात करती हैं। क्लाउड उपयोग बढ़ता रहता है, प्रसंस्करण सस्ता होता है और एआई सॉफ़्टवेयर आवर्ती राजस्व देता है। "अग्रिम मोर्चे की रफ़्तार तय करना" बेहतर मूल्यांकन निकलता है, कम कंप्यूटिंग नहीं।
इस परिदृश्य में:
- बड़े क्लाउड प्रदाताओं का पूँजीगत ख़र्च क्लाउड और विज्ञापन में मज़बूत प्रतिफल देता है।
- Nvidia तकनीकी नेतृत्व बनाए रखती है।
- एआई अनुप्रयोग प्रायोगिक परियोजनाओं से आगे बढ़कर अहम कार्यप्रवाहों में पहुँचते हैं।
- डेटा सेंटरों की उपयोग दर ऊँची बनी रहती है।
- उत्पादकता में बढ़त व्यापक आर्थिक वृद्धि को सहारा देती है।
शेयर बाज़ार एआई की अग्रणी कंपनियों को पुरस्कृत करता रह सकता है, हालाँकि प्रतिफल ज़्यादा चुनिंदा हो सकते हैं।
आधार परिदृश्य: तकनीक काम करती है, पर मूल्यांकन सामान्य होते हैं
आधार परिदृश्य में एआई का अपनाव जारी रहता है, पर निवेशकों की उम्मीद से ज़्यादा समय लेता है। राजस्व बढ़ता है, लेकिन पूँजी की सघनता ऊँची रहती है और मार्जिन धीरे बढ़ते हैं।
इस परिदृश्य में:
- बुनियादी ढाँचे की माँग मज़बूत रहती है, पर कम विस्फोटक।
- कुछ एआई स्टार्टअप विलय करते हैं या विफल होते हैं।
- बड़े क्लाउड प्रदाताओं के शेयर कमज़ोर सट्टा शेयरों से बेहतर प्रदर्शन करते हैं।
- मूल्यांकन गुणक धीरे-धीरे घटते हैं।
- शेयरों का प्रतिफल कमाई पूरी करने पर ज़्यादा निर्भर होता है।
यह बाज़ार के ढहने के बजाय एक स्वस्थ सामान्यीकरण होगा।
मंदी का परिदृश्य: ज़रूरत से ज़्यादा क्षमता और कमाई में निराशा
मंदी वाले नतीजे में एआई मॉडल सस्ते और आसानी से दोहराए जाने लायक हो जाते हैं, जिससे कीमतें तय करने की ताक़त घटती है। कमज़ोर प्रतिफल के बाद उद्यम ख़र्च सीमित करते हैं, जबकि बड़े क्लाउड प्रदाताओं को ग्राहकों की खपत से तेज़ नई क्षमता मिलती रहती है।
इस परिदृश्य में:
- एआई बुनियादी ढाँचे की उपयोग दर घटती है।
- चिप ऑर्डर टलते या रद्द होते हैं।
- डेटा सेंटर संचालकों पर पुनर्वित्त का दबाव आता है।
- तकनीकी शेयरों के गुणक सिकुड़ते हैं।
- निजी एआई मूल्यांकन तेज़ी से गिरते हैं, जिससे बड़े क्लाउड प्रदाताओं के निवेश लाभ उलट जाते हैं।
- पूरे पारिस्थितिकी तंत्र में पूँजीगत ख़र्च घटता है।
तकनीक लंबे समय में फिर भी अहम रह सकती है, लेकिन उम्मीदें नए सिरे से तय होने पर एआई से जुड़े शेयर काफ़ी गिर सकते हैं।
2026 के एआई शेयर उछाल पर अक्सर पूछे जाने वाले सवाल
एआई सीईओ ने रफ़्तार धीमी करने के बारे में क्या कहा?
12 सितंबर 2026 को Anthropic के सीईओ डारियो अमोदेई ने «हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी» प्रकाशित किया, जिसमें एआई क्षमताओं के बढ़ने की धीमी रफ़्तार, संस्थाओं के भीतर तैनात बाहरी मूल्यांकनकर्ता, साझा सुरक्षा मानक और आगे चलकर अंतरराष्ट्रीय समन्वय की माँग की गई। OpenAI के सैम ऑल्टमैन सहमत हुए कि "हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी," और एलन मस्क ने लिखा "डारियो सही हैं।" इनमें से किसी ने डेटा सेंटर ख़र्च में कटौती की घोषणा नहीं की।
चिप शेयर क्यों गिरे, जबकि Alphabet और Meta चढ़े?
14 सितंबर को Super Micro, Vertiv, Marvell, CoreWeave और Nvidia जैसे आपूर्तिकर्ता 3.4% से 8.4% गिरे, क्योंकि अग्रिम मोर्चे की धीमी होड़ भविष्य के ऑर्डर घटा सकती है। Alphabet, Meta और Microsoft चढ़े, क्योंकि वे निर्माण का भुगतान करने वाले हैं, और धीमा ख़र्च उनके मुक्त नक़दी प्रवाह को सहारा देगा।
क्या 2026 में किसी बड़े क्लाउड प्रदाता ने वास्तव में एआई पूँजीगत ख़र्च घटाया?
नहीं। जुलाई 2026 में Alphabet ने अपना दायरा 195–205 अरब डॉलर, Amazon ने लगभग 220 अरब डॉलर तक बढ़ाया, और Meta ने दायरा 130–145 अरब डॉलर तक संकुचित किया। Microsoft का कैलेंडर वर्ष का आँकड़ा लगभग 175 अरब डॉलर पर केवल पट्टा लेखांकन बदलाव के कारण आया; प्रबंधन ने कहा कि इसके अलावा निवेश योजनाएँ अपरिवर्तित हैं।
क्या 2026 में एआई शेयर ज़रूरत से ज़्यादा महँगे हैं?
कुछ एआई शेयर महँगे लगते हैं क्योंकि उनकी कीमतें कई वर्षों की असाधारण वृद्धि और ऊँचे मार्जिन को मानकर चलती हैं। दूसरों को मज़बूत मौजूदा कमाई और नक़दी प्रवाह का सहारा है, इसलिए यह क्षेत्र एक समान रूप से महँगा होने के बजाय बेहद असमान है। सितंबर के मध्य तक कई एआई आपूर्तिकर्ता पहले ही अपने 52 सप्ताह के शिखर से 25–56% नीचे थे।
निवेशक एआई कमाई के बुलबुले को कैसे पहचानें?
ऐसी राजस्व वृद्धि देखें जो संबद्ध तकनीकी कंपनियों पर निर्भर हो, मज़बूत नक़दी प्रवाह के बिना बढ़ता पूँजीगत ख़र्च, दूसरी एआई कंपनियों में हिस्सेदारी से मिले लाभ पर टिका मुनाफ़ा, भारी ग्राहक निर्भरता, मार्जिन सुधरे बिना बार-बार बढ़ते अनुमान, और ऐसे मूल्यांकन जिनके लिए अवास्तविक दीर्घकालिक धारणाएँ चाहिए।
क्या Nvidia के शेयर को एआई ख़र्च का लाभ मिलता रहेगा?
जब तक ग्राहक त्वरित कंप्यूटिंग प्रणालियाँ ख़रीदते रहेंगे, Nvidia बड़ी लाभार्थी बनी रहेगी। उसका भविष्य का प्रदर्शन निरंतर डेटा सेंटर माँग, उत्पाद बदलाव, विशेष चिपों की प्रतिस्पर्धा, निर्यात प्रतिबंधों और इस पर निर्भर है कि क्या ग्राहकों का प्रतिफल लगातार ख़र्च को सही ठहराता है।
अगर बड़े क्लाउड प्रदाताओं का एआई ख़र्च धीमा पड़े तो क्या होगा?
ख़र्च की सुस्ती सेमीकंडक्टर, नेटवर्किंग, निर्माण, बिजली और डेटा सेंटर शेयरों पर दबाव डाल सकती है, जबकि ख़ुद बड़े क्लाउड प्रदाताओं के मुक्त नक़दी प्रवाह को सहारा दे सकती है। असर इस पर निर्भर करेगा कि सुस्ती अस्थायी रूप से क्षमता पचाने का नतीजा है या एआई माँग में बुनियादी कमी का।
निष्कर्ष
खरबों डॉलर का एआई शेयर उछाल ज़रूरी नहीं कि ख़त्म हो गया हो, लेकिन इसका अगला चरण ज़्यादा कठिन होगा। पहले चरण ने उन कंपनियों को पुरस्कृत किया जिन्होंने दुर्लभ चिप, क्लाउड क्षमता और डेटा सेंटर उपकरण उपलब्ध कराए। अगला चरण उन कंपनियों को पुरस्कृत करेगा जो साबित करें कि एआई टिकाऊ, आवर्ती और लाभदायक नक़दी प्रवाह पैदा कर सकता है।
एआई सीईओ तकनीक को छोड़ नहीं रहे, और बड़े क्लाउड प्रदाताओं ने अपनी 2026 की योजनाओं से एक डॉलर भी नहीं घटाया है। सितंबर में जो बदला, वह यह है कि अग्रणी प्रयोगशालाओं के प्रमुखों ने होड़ की रफ़्तार पर खुलकर सवाल उठाए, और बाज़ार ने तुरंत दिखा दिया कि होड़ धीमी होने पर वह किस पक्ष को घाटे में मानता है: आपूर्तिकर्ताओं को।
नज़र रखने लायक सबसे अहम संकेतक ये हैं:
- बाहरी ग्राहकों से एआई राजस्व की वृद्धि।
- पूँजीगत ख़र्च के बाद बड़े क्लाउड प्रदाताओं का मुक्त नक़दी प्रवाह।
- घोषित मुनाफ़े का कितना हिस्सा एआई निवेशों के लाभ से आता है।
- डेटा सेंटरों की उपयोग दर और अनुबंधों की गुणवत्ता।
- प्रसंस्करण लागत और कीमतों के रुझान।
- ग्राहकों की उत्पादकता में बढ़त।
- बुनियादी ढाँचे के पूरे पारिस्थितिकी तंत्र में कर्ज़ और शेयर जारी करना।
- क्या रफ़्तार तय करने के प्रस्ताव कभी प्रशिक्षण कंप्यूटिंग की सीमाओं में बदलते हैं।
निवेशकों को हर एआई शेयर को एक ही दाँव नहीं मानना चाहिए। मज़बूत बैलेंस शीट, वास्तविक राजस्व और अनुशासित पूँजी आवंटन वाली कंपनियाँ उन भारी कर्ज़ वाले कारोबारों से बेहतर स्थिति में हैं जो लगातार पूँजी पर निर्भर हैं।
निरंतर शोध के लिए SimianX AI निवेशकों को बुनियादी आँकड़ों, तकनीकी संकेतकों, नियामकीय दस्तावेज़ों, बाज़ार को हिलाने वाली ख़बरों और धारणा के आधार पर एआई शेयरों पर नज़र रखने में मदद कर सकता है। कई स्रोतों से विश्लेषण करें, आशावादी धारणाओं को दबाव में परखें और निवेश निर्णय से पहले किसी योग्य वित्तीय सलाहकार से परामर्श लें।
यह लेख केवल सूचना और शिक्षा के उद्देश्य से है। यह निवेश, क़ानूनी या कर संबंधी सलाह नहीं है। बाज़ार कीमतें और कंपनियों के अनुमान बदलते रहते हैं, और निवेशकों को वित्तीय निर्णय लेने से पहले ताज़ा आँकड़े सत्यापित करने चाहिए।
संबंधित लेख
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Muse के बाद META: क्या AI एजेंट 145 अरब डॉलर के ख़र्च के लायक है?
- क्या जेनसन हुआंग एआई बबल फुला रहे हैं? एनवीडिया की पड़ताल
- नतीजों के बाद NVDA: 2016 से हर प्रतिक्रिया एक तालिका में
- कोरवीव (CRWV) स्टॉक 2026: $100B एआई बैकलॉग बनाम ऋण जोखिम
- ओरेकल आय 2026: OCI ग्रोथ, स्टारगेट बैकलॉग और ORCL स्टॉक विश्लेषण
- Alphabet Q2 नतीजे 2026: क्या Gemini, Cloud capex सही ठहराएँगे?
- अमेज़न Q2 आय 2026: क्या AWS ग्रोथ $200B AI कैपेक्स सही ठहराएगी?
- Microsoft Q4 नतीजे 2026: Azure ग्रोथ बनाम AI कैपेक्स जोखिम
संदर्भ
- डारियो अमोदेई — हमें अग्रिम मोर्चे की रफ़्तार तय करनी होगी (12 सितंबर 2026)
- SiliconANGLE — सैम ऑल्टमैन और एलन मस्क ने अग्रिम मोर्चा धीमा करने की डारियो अमोदेई की माँग का समर्थन किया
- CNN Business — Anthropic के सीईओ ने एआई होड़ में "अग्रिम मोर्चे की रफ़्तार तय करने" की माँग की
- Axios — एआई कर्ज़ तेज़ी से बढ़ रहा है, और एक क्रेडिट रेटिंग एजेंसी चिंतित है (11 सितंबर 2026)
- SEC EDGAR — Alphabet की 2026 की दूसरी तिमाही की नतीजा घोषणा (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Amazon की 2026 की दूसरी तिमाही की नतीजा घोषणा (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Meta की 2026 की दूसरी तिमाही की नतीजा घोषणा (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Nvidia की वित्त वर्ष 2026 की वार्षिक रिपोर्ट (Form 10-K)
- CNBC — Alphabet के 2026 की दूसरी तिमाही के नतीजे और पूँजीगत ख़र्च अनुमान
- Fortune — एंडी जैसी ने कहा, Amazon इस साल 220 अरब डॉलर ख़र्च करेगी
- CFO Dive — Microsoft अपनी एआई ख़र्च योजनाओं पर क़ायम
- Tom's Hardware — बड़ी तकनीकी कंपनियों का 2026 का पूँजीगत ख़र्च 725 अरब डॉलर तक पहुँचेगा
- Tom's Hardware — बड़ी तकनीकी कंपनियों ने एआई बुनियादी ढाँचे पर 1 लाख करोड़ डॉलर से ज़्यादा ख़र्च किए
- Fidelity — एआई बुलबुले के 5 संकेत जिन पर नज़र रखें


