 लेखक: Muke
Meta Muse और META स्टॉक: निजी AI एजेंट बनाम 145 अरब डॉलर का पूँजीगत ख़र्च
23 अक्टूबर 2026 को अद्यतन: Meta के 2026 की तीसरी तिमाही के नतीजे, तिमाही-वार पूँजीगत ख़र्च की तालिका और हर नतीजे पर शेयर की प्रतिक्रिया नीचे जोड़ी गई है; Muse पर सितंबर का विश्लेषण उसके बाद बिना बदलाव के दिया गया है।
संक्षिप्त उत्तर: Meta ने 2026 की तीसरी तिमाही में पूँजीगत ख़र्च (वित्त पट्टों के मूलधन भुगतान समेत) पर 34.91 अरब डॉलर ख़र्च किए — जो उसके 32.79 अरब डॉलर के परिचालन नक़दी प्रवाह का 106% है — इसलिए मुक्त नक़दी प्रवाह ऋणात्मक 2.12 अरब डॉलर रहा, जो नीचे की तालिका में पहली ऋणात्मक तिमाही है। राजस्व 26% बढ़कर 64.60 अरब डॉलर हो गया। Meta ने 2026 के पूँजीगत ख़र्च का अनुमान संकुचित कर 135–145 अरब डॉलर कर दिया (पहले 130–145 अरब डॉलर), जिसका अर्थ है अकेले चौथी तिमाही में लगभग 49–59 अरब डॉलर। अगले सत्र में META 7.0% गिरकर 648.85 डॉलर पर आ गया — पिछली पाँच रिपोर्टों में यह नतीजों पर उसकी चौथी नकारात्मक प्रतिक्रिया थी (तीसरी तिमाही के नतीजों की घोषणा)।
Muse लॉन्च के बाद META स्टॉक निवेशकों के सामने एक असामान्य रूप से अहम सवाल रखता है: क्या Meta Platforms अपने विशाल सोशल वितरण नेटवर्क को उपभोक्ता AI एजेंटों के सबसे बड़े तंत्र में बदल सकती है?
8 सितंबर 2026 को Meta ने आधिकारिक रूप से Muse लॉन्च किया। Muse एक निजी कृत्रिम बुद्धिमत्ता एजेंट है, जो वेबसाइटें ब्राउज़ कर सकता है, फ़ॉर्म भर सकता है, ईमेल भेज सकता है, यात्रा बुक कर सकता है, उपयोगकर्ता की ओर से मोलभाव कर सकता है, ख़रीदारी कर सकता है और ऐप बंद करने के बाद भी काम जारी रख सकता है। Muse अमेरिका में iOS, Android और muse.ai पर चरणबद्ध रूप से उपलब्ध हो रहा है, इसे सीधे WhatsApp के भीतर भी इस्तेमाल किया जा सकता है, और Meta के AI चश्मों के लिए समर्थन जल्द आने वाला है।
यह Facebook या Instagram में एक और चैटबॉट जोड़ने से कहीं अधिक महत्वाकांक्षी कदम है। Meta चाहती है कि Muse उपयोगकर्ता के डिजिटल जीवन की एक संचालन परत बने — जो लक्ष्यों को समझे, पसंद याद रखे और बाहरी सेवाओं में जाकर काम करे।
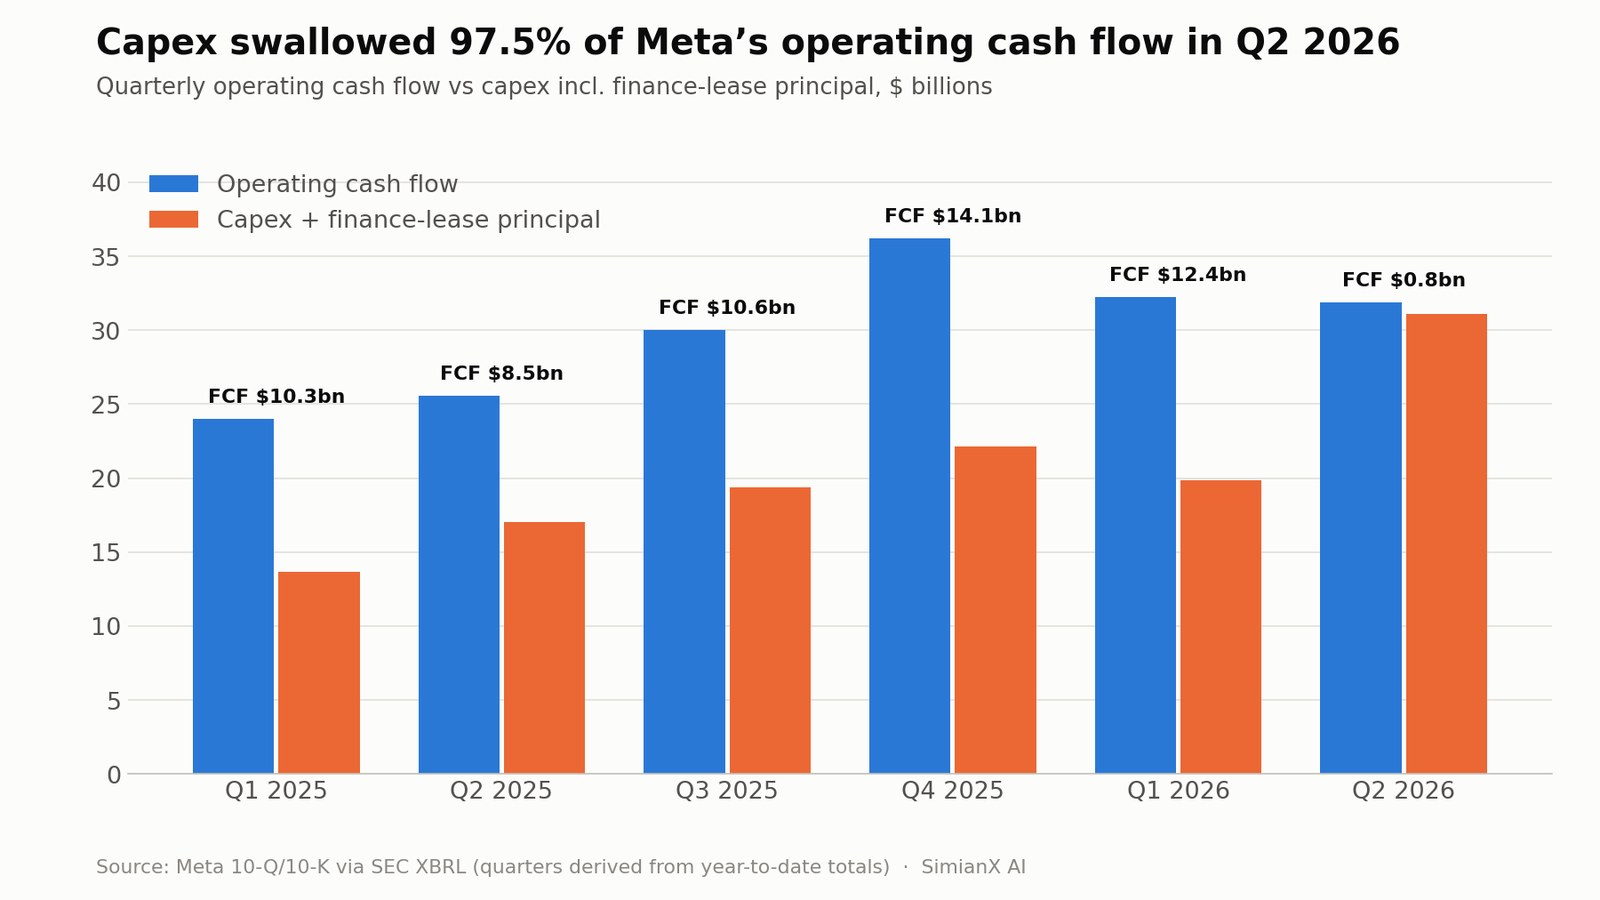
अवसर संभावित रूप से बहुत बड़ा है। Meta ने जून 2026 में अपने ऐप परिवार में 3.60 अरब दैनिक सक्रिय लोग बताए। इस नेटवर्क के भीतर सीमित अपनाव भी एक बड़ा सदस्यता, वाणिज्य या कारोबारी संदेश मंच खड़ा कर सकता है। लेकिन निवेश का तर्क सीधा नहीं है। Muse के लिए उपयोगकर्ताओं को ईमेल, कैलेंडर, भुगतान और अन्य बेहद निजी जानकारी Meta को सौंपनी होगी, जबकि कंपनी AI बुनियादी ढाँचे पर अभूतपूर्व रक़म ख़र्च कर रही है: 2026 की दूसरी तिमाही में पूँजीगत ख़र्च ने Meta के परिचालन नक़दी प्रवाह का 97.5% निगल लिया।
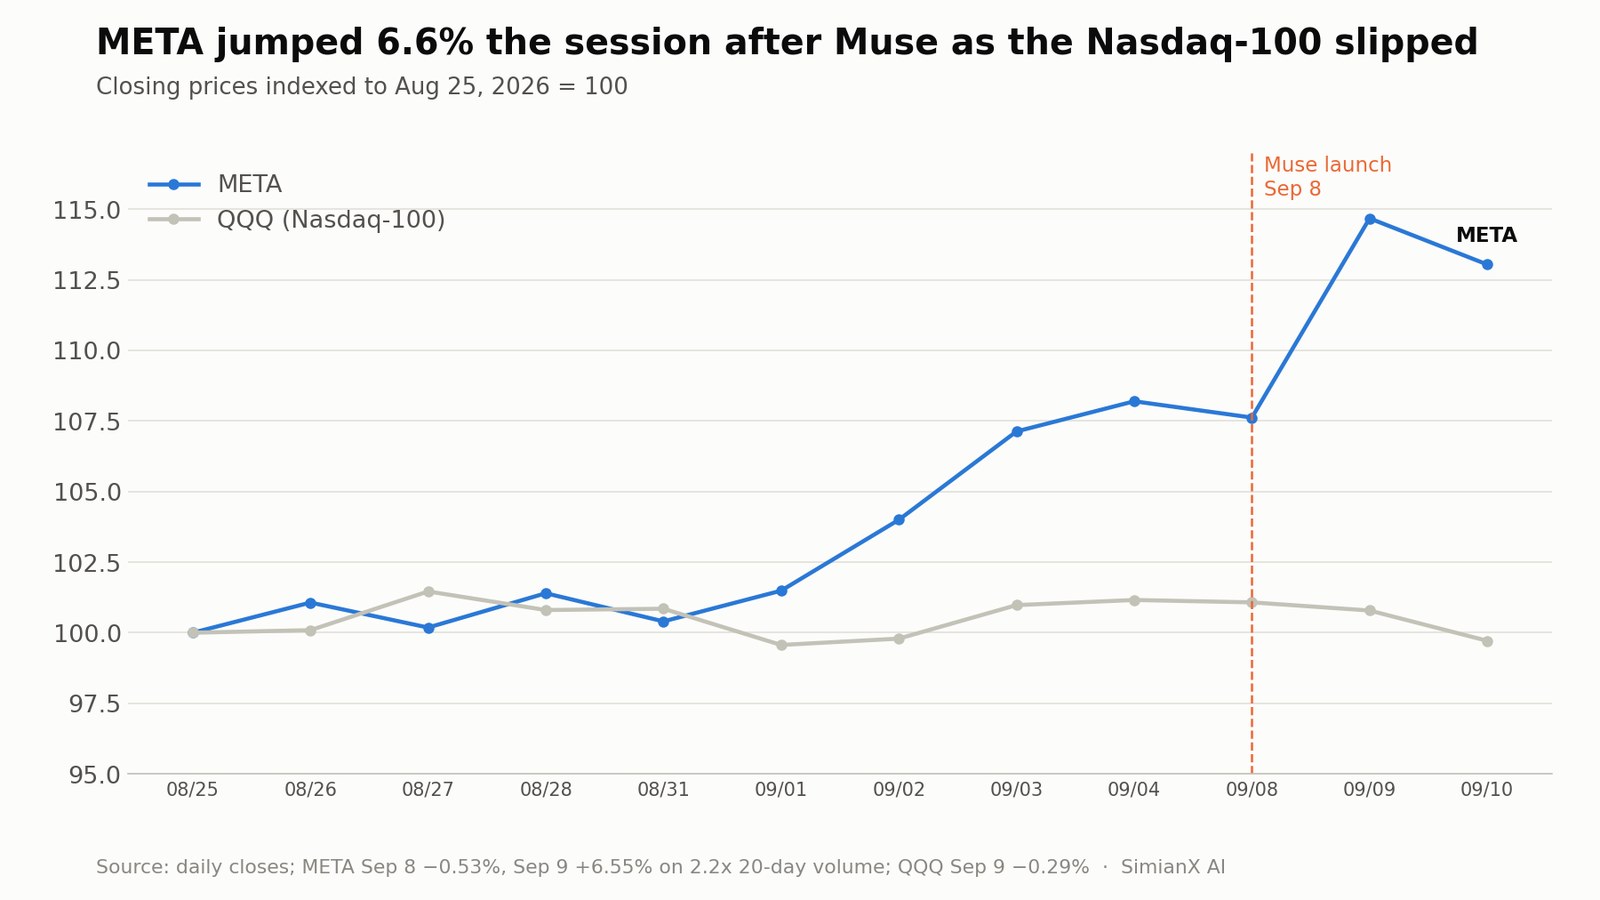
बाज़ार का पहला फ़ैसला मिला-जुला रहा। META लॉन्च के दिन 0.5% फिसला, फिर अगले कारोबारी सत्र में 6.6% उछला, जबकि Nasdaq-100 गिरा — फिर भी शेयर अपने 52 सप्ताह के उच्चतम स्तर 790.80 डॉलर से लगभग 18% नीचे है।
इसलिए मुख्य सवाल यह नहीं है कि Muse तकनीकी रूप से प्रभावशाली है या नहीं। सवाल यह है कि क्या Meta, Muse को इतने अतिरिक्त राजस्व और रणनीतिक मूल्य में बदल सकती है कि तेज़ी से बढ़ती लागत का औचित्य बन सके।
यह शोध Muse की क्षमताओं, संभावित कारोबारी मॉडलों, प्रतिस्पर्धी स्थिति, वित्तीय प्रभाव, जोखिमों और META स्टॉक के लिए निहितार्थों का आकलन करता है। जैसे-जैसे Muse की कहानी आगे बढ़ेगी, निवेशक SimianX AI की मदद से Meta की वित्तीय फ़ाइलिंग, कीमतों की चाल, तकनीकी संकेतकों और AI से जुड़ी ख़बरों पर नज़र रख सकते हैं।
Meta का तिमाही-वार पूँजीगत ख़र्च, 2025–2026
| तिमाही | राजस्व | परिचालन नक़दी प्रवाह | वित्त पट्टों सहित पूँजीगत ख़र्च | मुक्त नक़दी प्रवाह | परिचालन नक़दी के प्रतिशत के रूप में पूँजीगत ख़र्च |
|---|---|---|---|---|---|
| पहली तिमाही 2025 | 42.31 अरब डॉलर | 24.03 अरब डॉलर | 13.69 अरब डॉलर | 10.33 अरब डॉलर | 57.0% |
| दूसरी तिमाही 2025 | 47.52 अरब डॉलर | 25.56 अरब डॉलर | 17.01 अरब डॉलर | 8.55 अरब डॉलर | 66.6% |
| तीसरी तिमाही 2025 | 51.24 अरब डॉलर | 30.00 अरब डॉलर | 19.37 अरब डॉलर | 10.63 अरब डॉलर | 64.6% |
| चौथी तिमाही 2025 | 59.89 अरब डॉलर | 36.21 अरब डॉलर | 22.14 अरब डॉलर | 14.08 अरब डॉलर | 61.1% |
| पहली तिमाही 2026 | 56.31 अरब डॉलर | 32.23 अरब डॉलर | 19.84 अरब डॉलर | 12.39 अरब डॉलर | 61.6% |
| दूसरी तिमाही 2026 | 60.80 अरब डॉलर | 31.86 अरब डॉलर | 31.08 अरब डॉलर | 0.78 अरब डॉलर | 97.5% |
| तीसरी तिमाही 2026 | 64.60 अरब डॉलर | 32.79 अरब डॉलर | 34.91 अरब डॉलर | -2.12 अरब डॉलर | 106.5% |
स्रोत: Meta की Form 10-Q और 10-K फ़ाइलिंग (तिमाही आँकड़े वर्ष-से-अब-तक के नक़दी प्रवाह विवरणों से निकाले गए); पूँजीगत ख़र्च = संपत्ति और उपकरणों की ख़रीद और वित्त पट्टों के मूलधन भुगतान का योग, जैसा Meta इसे परिभाषित करती है।
पूरे वर्ष का पूँजीगत ख़र्च 2024 में 39.23 अरब डॉलर और 2025 में 72.22 अरब डॉलर था। 2026 के पहले नौ महीनों में Meta पहले ही 85.82 अरब डॉलर ख़र्च कर चुकी है, और नौ महीनों का मुक्त नक़दी प्रवाह साल भर पहले के 29.51 अरब डॉलर से घटकर 11.05 अरब डॉलर रह गया।
Meta के पूँजीगत ख़र्च का अनुमान कैसे बदला
| नतीजों की घोषणा | पूँजीगत ख़र्च का अनुमान (वित्त पट्टों सहित) |
|---|---|
| 29 जनवरी 2025 | 2025: 60–65 अरब डॉलर |
| 30 अप्रैल 2025 | 2025: 64–72 अरब डॉलर |
| 30 जुलाई 2025 | 2025: 66–72 अरब डॉलर |
| 29 अक्टूबर 2025 | 2025: 70–72 अरब डॉलर; 2026 में डॉलर के लिहाज़ से बढ़ोतरी "उल्लेखनीय रूप से बड़ी" |
| 28 जनवरी 2026 | 2026: 115–135 अरब डॉलर |
| 29 अप्रैल 2026 | 2026: 125–145 अरब डॉलर (पुर्ज़ों की ऊँची कीमतें) |
| 29 जुलाई 2026 | 2026: 130–145 अरब डॉलर |
| 21 अक्टूबर 2026 | 2026: 135–145 अरब डॉलर |
स्रोत: Meta की नतीजों की घोषणाएँ (Form 8-K, Exhibit 99.1)। 2025 का वास्तविक पूँजीगत ख़र्च: 72.22 अरब डॉलर।
2026 के दायरे का निचला छोर जनवरी से अब तक तीन बार बढ़ाया गया है, 115 अरब डॉलर से 135 अरब डॉलर तक; ऊपरी छोर अप्रैल से 145 अरब डॉलर पर टिका है।
हर नतीजे के बाद META शेयर
| रिपोर्ट की तारीख़ | रिपोर्ट के दिन बंद भाव | अगले सत्र का बंद भाव | प्रतिक्रिया |
|---|---|---|---|
| 29 जनवरी 2025 | 676.49 डॉलर | 687.00 डॉलर | +1.6% |
| 30 अप्रैल 2025 | 549.00 डॉलर | 572.21 डॉलर | +4.2% |
| 30 जुलाई 2025 | 695.21 डॉलर | 773.44 डॉलर | +11.3% |
| 29 अक्टूबर 2025 | 751.67 डॉलर | 666.47 डॉलर | -11.3% |
| 28 जनवरी 2026 | 668.73 डॉलर | 738.31 डॉलर | +10.4% |
| 29 अप्रैल 2026 | 669.12 डॉलर | 611.91 डॉलर | -8.6% |
| 29 जुलाई 2026 | 585.61 डॉलर | 539.03 डॉलर | -8.0% |
| 21 अक्टूबर 2026 | 697.52 डॉलर | 648.85 डॉलर | -7.0% |
स्रोत: Nasdaq के ऐतिहासिक भाव (Yahoo Finance से मिलान किया गया)। Meta अमेरिकी बाज़ार बंद होने के बाद नतीजे जारी करती है।
2026 की तीसरी तिमाही की रिपोर्ट में नया क्या जुड़ा:
- 9.89 अरब डॉलर का क़ानूनी शुल्क। यह किशोरों के मानसिक स्वास्थ्य को लेकर अगस्त 2026 में 52 राज्यों के अटॉर्नी जनरल के साथ हुए समझौते से जुड़ा है, जिसके तहत लगभग 18.59 अरब डॉलर तक का भुगतान होना है। इसे हटा दें तो परिचालन आय 12.99 अरब डॉलर के बजाय 22.88 अरब डॉलर और डाइल्यूटेड प्रति शेयर आय 3.83 डॉलर के बजाय 7.40 डॉलर होती। दर्ज शुद्ध आय 264% बढ़ी, लेकिन सिर्फ़ इसलिए कि 2025 की तीसरी तिमाही में एकमुश्त कर शुल्क (87% कर दर) दर्ज हुआ था।
- मुख्य विज्ञापन कारोबार बढ़ता रहा। विज्ञापन इंप्रेशन 10% और प्रति विज्ञापन औसत कीमत 14% बढ़ी; दैनिक सक्रिय लोग 3.64 अरब तक पहुँचे। कर्मचारियों की संख्या 66,775 रही, जो साल-दर-साल 15% कम है। Meta ने चौथी तिमाही के राजस्व का अनुमान 73–76 अरब डॉलर दिया, जो 2025 की चौथी तिमाही से 22–27% ज़्यादा है।
- ज़्यादा कर्ज़ और नया शेयर वर्ग। Meta ने मई 2026 में 25.0 अरब डॉलर के वरिष्ठ नोट जारी किए, जिससे अंकित मूल्य पर दीर्घकालिक कर्ज़ 84.0 अरब डॉलर हो गया, जबकि नक़दी और बाज़ार योग्य प्रतिभूतियाँ 82.45 अरब डॉलर हैं (10-Q)। कंपनी ने एक मताधिकार-रहित Class C शेयर भी बनाया है, जिसे 19 जनवरी 2027 को नया चार्टर लागू होने के बाद एक-के-बदले-एक के अनुपात में शेयर लाभांश (नक़दी नहीं, शेयरों के रूप में) बाँटा जाएगा — Meta के अनुसार यह वर्ग उसे पूँजी जुटाने, कर्मचारियों के पारिश्रमिक और अधिग्रहणों के लिए एक मुद्रा देता है (8-K)।
- नतीजों में अब Muse का नाम है। Zuckerberg ने इसका श्रेय "Muse और Muse Wonder, हमारे पहले अग्रणी मॉडल, के लॉन्च" को दिया। Meta ने Muse के उपयोगकर्ताओं या राजस्व का कोई आँकड़ा नहीं बताया।
Muse लॉन्च के बाद META 24 सितंबर को 777.59 डॉलर के 2026 के सर्वोच्च बंद भाव तक चढ़ा, फिर 22 अक्टूबर तक 16.6% गिरकर 648.85 डॉलर पर आ गया। दूसरी मेगा-कैप कंपनियों के लिए Magnificent 7 नतीजों का ट्रैकर देखें; Meta की सबसे बड़ी चिप प्रतिबद्धताओं में से एक के लिए AMD का Meta वारंट देखें।
Meta Muse क्या है?
Muse एक एजेंट-आधारित AI प्रणाली है, यानी इसे केवल उत्तर देने के बजाय काम करने के लिए बनाया गया है।
एक पारंपरिक चैटबॉट किसी निर्देश का जवाब देकर अगले निर्देश का इंतज़ार करता है। Muse किसी बड़े लक्ष्य को चरणों में बाँट सकता है, औज़ारों का इस्तेमाल कर सकता है, इंटरनेट पर खोज कर सकता है, ब्राउज़र के लिए समर्पित उप-एजेंट के साथ तालमेल बिठा सकता है और पृष्ठभूमि में काम कर सकता है। फिर जब कुछ बदलता है या उसे मंज़ूरी चाहिए होती है, तब वह उपयोगकर्ता के पास लौटता है।
Meta की आधिकारिक Muse घोषणा के अनुसार लॉन्च संस्करण ये काम कर सकता है:
- ईमेल भेजना, और भेजने से पहले मंज़ूरी लेना।
- यात्रा बुक करना और रोज़मर्रा के काम निपटाना।
- ब्राउज़र खोलकर फ़ॉर्म भरना।
- उपयोगकर्ता की ओर से मोलभाव करना — जैसे किसी बिल को कम कराना या कार को ज़्यादा दाम पर बेचना।
- दीर्घकालिक लक्ष्यों को निजी योजनाओं में बदलना और उन्हें लगातार आगे बढ़ाना।
- उपयोगकर्ता के लिए अहम बातें याद रखना और सिर्फ़ एक बार बताई गई बातों पर भी अमल करना।
- Instagram पर सहेजी गई रेसिपी रील को किराने की सूची में बदलना।
- उपयोगकर्ता की मंज़ूरी मिलने के बाद ख़रीदारी करना।
Muse को Muse Spark 1.3 चलाता है, जो Meta Superintelligence Labs द्वारा विकसित मॉडल परिवार का हिस्सा है। Meta के अनुसार यह मॉडल वेब ब्राउज़र चलाने में विशेष रूप से मज़बूत है और प्रॉम्प्ट इंजेक्शन हमलों का प्रतिरोध करने में "अत्याधुनिक स्तर के क़रीब" है।
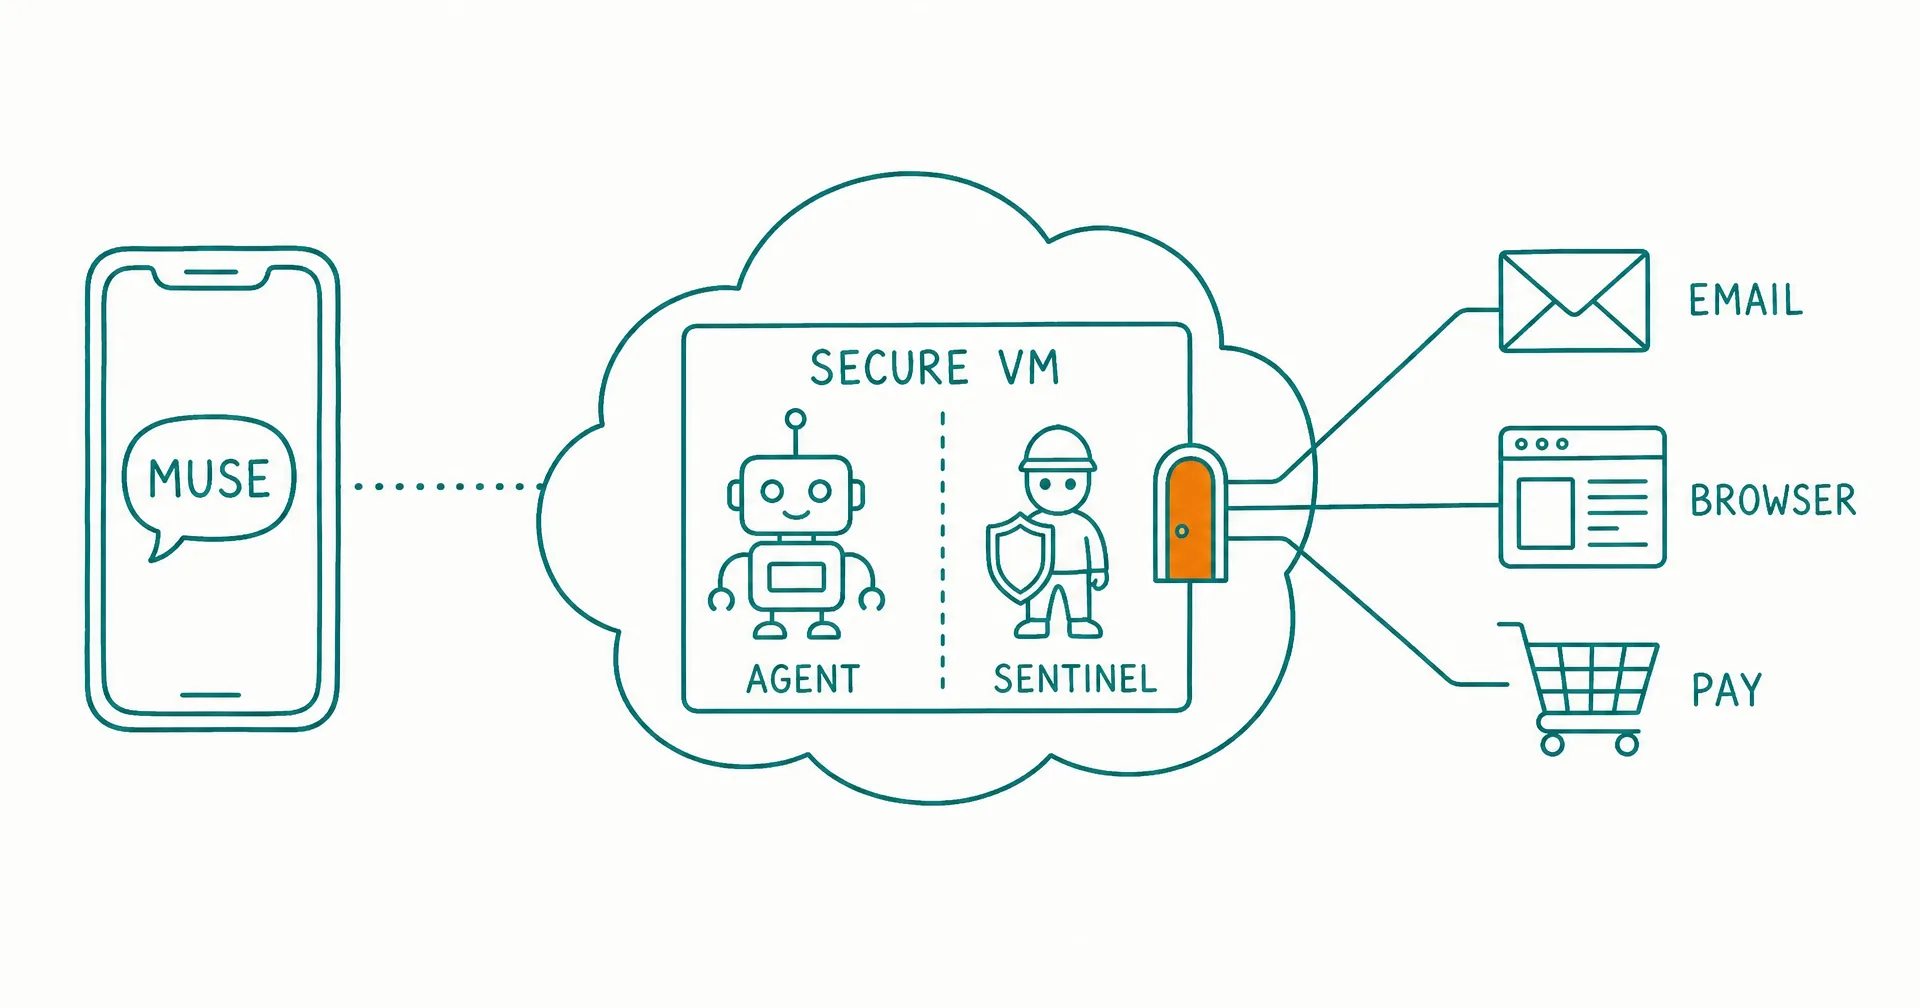
यह एजेंट Muse Secure VM नामक स्थायी क्लाउड परिवेश के भीतर चलता है। Meta का कहना है कि हर उपयोगकर्ता को एक समर्पित, अलग-थलग वर्चुअल मशीन मिलती है, जिसमें ब्राउज़र, भंडारण और काम पूरा करने के लिए ज़रूरी कंप्यूटिंग क्षमता होती है। Sentinel नाम का एक अलग एजेंट जुड़ी हुई सेवाओं के साथ होने वाली कार्रवाइयों और मशीन से बाहर जाने वाले सारे नेटवर्क ट्रैफ़िक पर अनुमति देने वाला एकमात्र प्राधिकारी है।
यह ढाँचा इसलिए अहम है क्योंकि एक सक्षम एजेंट को चैटबॉट से कहीं ज़्यादा अधिकार चाहिए। वह वेबसाइटों पर दुर्भावनापूर्ण निर्देशों से टकरा सकता है, किसी अनुरोध को ग़लत समझ सकता है या कोई ऐसी कार्रवाई करने की कोशिश कर सकता है जिसे पलटा न जा सके। Meta का डिज़ाइन यह मानकर चलता है कि मुख्य एजेंट ग़लती कर सकता है, इसलिए Muse और बाहरी दुनिया के बीच एक और प्रणाली रखी गई है।
Muse सिर्फ़ एक बेहतर सर्च बॉक्स नहीं है। Meta उपभोक्ताओं, ऐप्स और कारोबारों के बीच लेनदेन और क्रियान्वयन की एक भरोसेमंद परत बनाने की कोशिश कर रही है।
META स्टॉक के लिए Muse क्यों अहम है
Muse चार आपस में जुड़े बाज़ारों में Meta को मज़बूत कर सकता है:
| अवसर | Muse की भूमिका | Meta के लिए संभावित लाभ |
|---|---|---|
| उपभोक्ता AI | निजी योजना, शोध और कार्यों का क्रियान्वयन | सदस्यता और तंत्र में ज़्यादा जुड़ाव |
| डिजिटल विज्ञापन | उपयोगकर्ताओं को उत्पाद खोज से कार्रवाई की ओर ले जाना | बेहतर रूपांतरण मापन और विज्ञापनदाताओं के लिए बेहतर प्रतिफल |
| एजेंट-आधारित वाणिज्य | उत्पाद खोजना, तुलना करना और ख़रीदना | लेनदेन शुल्क और व्यावसायिक साझेदारियाँ |
| कारोबारी संदेश | उपभोक्ताओं को विक्रेताओं के स्वचालित एजेंटों से जोड़ना | सशुल्क संदेश, कारोबारी सदस्यताएँ और वाणिज्य उपकरण |
Meta का मौजूदा राजस्व अब भी ज़्यादातर विज्ञापनों से आता है। 2026 की दूसरी तिमाही में कंपनी ने 59.36 अरब डॉलर का विज्ञापन राजस्व कमाया, जो तिमाही के कुल राजस्व का लगभग 98% था।
रणनीतिक रूप से अहम बनने के लिए Muse को इस विज्ञापन इंजन की जगह लेने की ज़रूरत नहीं है। वह Meta को लेनदेन के और क़रीब लाकर इस इंजन को मज़बूत कर सकता है।
Instagram पहले से इस पर असर डालता है कि उपभोक्ता क्या चाहते हैं। WhatsApp पहले से उपयोगकर्ताओं को कारोबारों से जोड़ता है। Facebook Marketplace पहले से व्यावसायिक खोज को सहारा देता है। एक प्रभावी निजी एजेंट इन अलग-अलग गतिविधियों को जोड़ सकता है:
- उपयोगकर्ता Instagram पर किसी उत्पाद या यात्रा का वीडियो सहेजता है।
- Muse उपयोगकर्ता के इरादे और पसंद को समझता है।
- एजेंट विकल्प खोजता है या संबंधित कारोबारों से संपर्क करता है।
- वह कीमत, उपलब्धता और समीक्षाओं की तुलना करता है।
- उपयोगकर्ता बुकिंग या ख़रीदारी को मंज़ूरी देता है।
- Meta को बेहतर प्रमाण मिलता है कि खोज से वास्तव में लेनदेन हुआ या नहीं।
यह बंद-लूप प्रक्रिया Meta के विज्ञापन स्थान को ज़्यादा मूल्यवान बना सकती है। विज्ञापनदाता आमतौर पर तब ज़्यादा भुगतान करते हैं जब कोई मंच केवल इंप्रेशन या क्लिक के बजाय मापने योग्य बिक्री दे सके।
Meta का मुख्य कारोबार पहले से तेज़ी से बढ़ रहा है
निवेशकों को Muse को किसी कमज़ोर कंपनी को बचाने की योजना के रूप में नहीं देखना चाहिए। Meta का विज्ञापन कारोबार काफ़ी मज़बूत स्थिति में इस लॉन्च तक पहुँचा।
Meta के 2026 की दूसरी तिमाही के नतीजों (29 जुलाई के Form 8-K के साथ Exhibit 99.1 के रूप में SEC में दाख़िल) के अनुसार:
| दूसरी तिमाही 2026 का पैमाना | नतीजा | साल-दर-साल बदलाव |
|---|---|---|
| कुल राजस्व | 60.80 अरब डॉलर | +28% |
| विज्ञापन राजस्व | 59.36 अरब डॉलर | +27% |
| विज्ञापन इंप्रेशन | — | +14% |
| प्रति विज्ञापन औसत कीमत | — | +12% |
| ऐप परिवार के दैनिक सक्रिय लोग | 3.60 अरब | +3% |
| परिचालन आय | 18.78 अरब डॉलर | -8% |
| परिचालन मार्जिन | 31% | 43% से घटकर |
| शुद्ध आय | 15.85 अरब डॉलर | -14% |
| पूँजीगत ख़र्च (वित्त पट्टों सहित) | 31.08 अरब डॉलर | 17.01 अरब डॉलर से बढ़कर |
| मुक्त नक़दी प्रवाह | 78.4 करोड़ डॉलर | 8.55 अरब डॉलर से घटकर |
अंतर अहम है। राजस्व और विज्ञापन माँग असाधारण रूप से मज़बूत रही, लेकिन मुनाफ़ा और मुक्त नक़दी प्रवाह कमज़ोर हुए क्योंकि ख़र्च उससे भी तेज़ी से बढ़ा।
Meta का विज्ञापन प्रदर्शन दिखाता है कि AI पहले से अनुशंसा प्रणालियों, विज्ञापन रैंकिंग, रचनात्मक सामग्री बनाने और अभियान स्वचालन के ज़रिये प्रतिफल दे रही है। कंपनी की दूसरी तिमाही की आय सामग्री के अनुसार विज्ञापन इंप्रेशन 14% बढ़े, जबकि प्रति विज्ञापन औसत कीमत 12% बढ़ी।
दूसरी तिमाही की मुनाफ़े में गिरावट के भीतर असल में क्या था
परिचालन आय में 8% की गिरावट तब तक चिंताजनक लगती है जब तक आप मदवार ब्योरा न पढ़ें। 42.03 अरब डॉलर की कुल लागत और ख़र्च में क़ानूनी कार्यवाहियों से जुड़े 2.40 अरब डॉलर के शुल्क और मई 2026 की कर्मचारी कटौती से जुड़ा 1.18 अरब डॉलर का सेवा-समाप्ति भुगतान शामिल था। इन दोनों मदों को वापस जोड़ें तो परिचालन आय लगभग 22.36 अरब डॉलर रही, यानी साल-दर-साल क़रीब 9% ज़्यादा, और समायोजित मार्जिन लगभग 36.8% बैठता है।
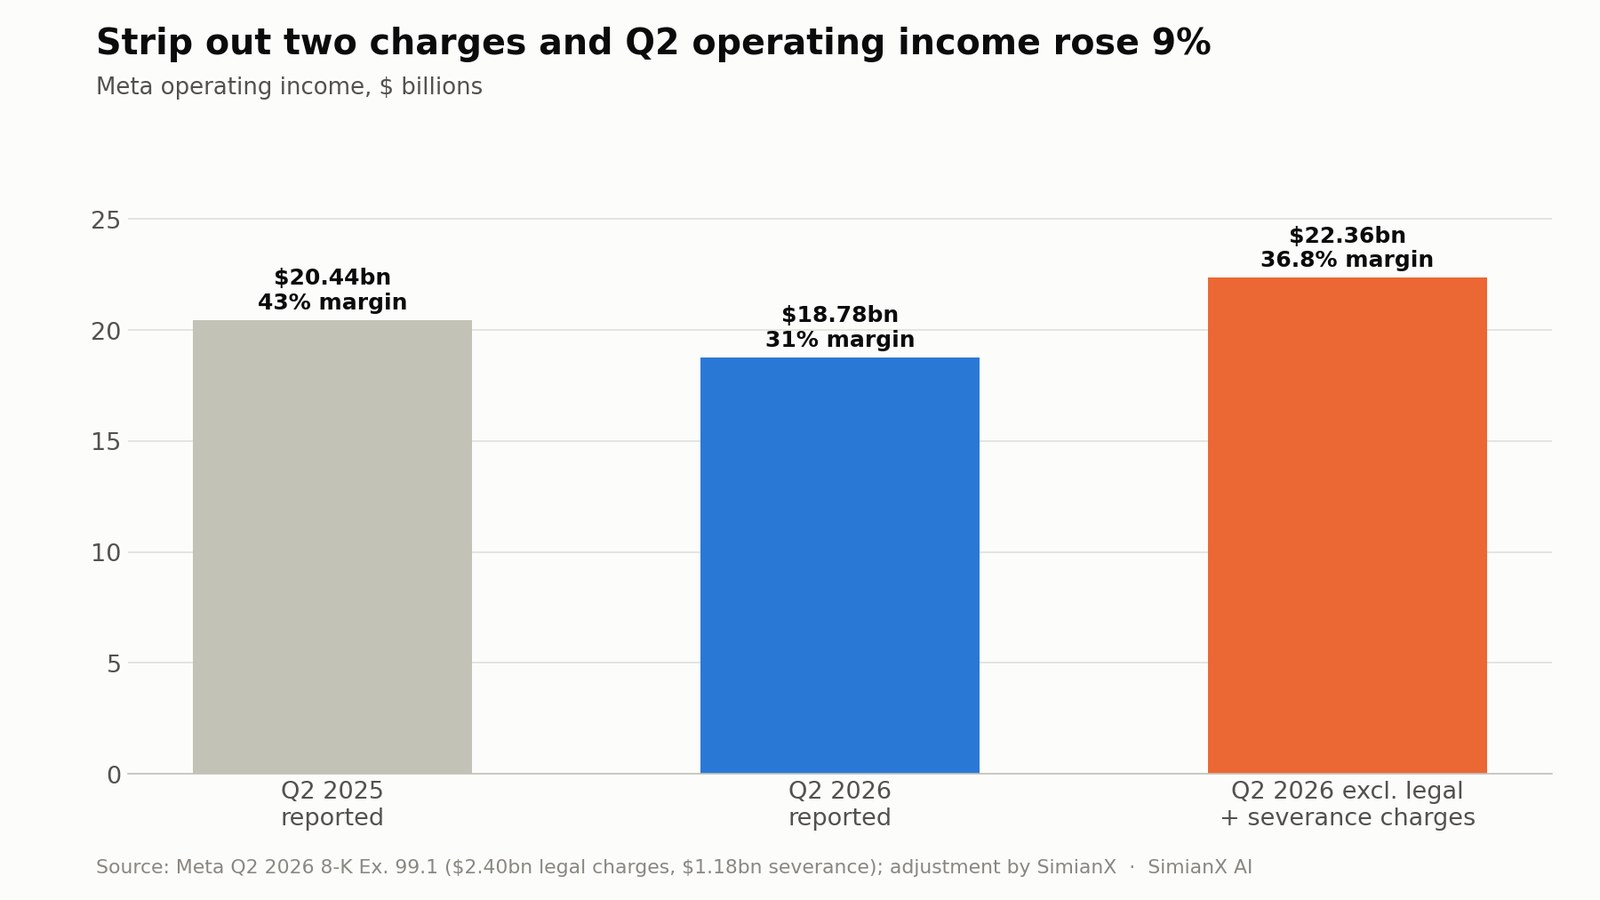
दो सावधानियाँ इसे पूरी तरह स्वस्थ तस्वीर मानने से रोकती हैं। पहली, अकेले Family of Apps खंड ने 23.39 अरब डॉलर कमाए, जो साल भर पहले के 24.97 अरब डॉलर से अब भी कम है, क्योंकि AI बुनियादी ढाँचे और कर्मचारी पारिश्रमिक की लागत बढ़ रही है। दूसरी, Reality Labs ने सिर्फ़ 43.1 करोड़ डॉलर के राजस्व पर फिर 4.62 अरब डॉलर का घाटा उठाया। प्रबंधन का अनुमान है कि तीसरी तिमाही में राजस्व 61–64 अरब डॉलर, पूरे वर्ष का ख़र्च 165–169 अरब डॉलर रहेगा, और 2026 की परिचालन आय 2025 के स्तर से ऊपर होगी।
Muse, AI रणनीति के दूसरे चरण का प्रतिनिधित्व करता है:
- पहला चरण: बेहतर सामग्री और विज्ञापनों की अनुशंसा के लिए AI का उपयोग।
- दूसरा चरण: उपयोगकर्ताओं को रचना और संवाद के लिए AI उपकरण देना।
- तीसरा चरण: किसी एजेंट को काम और लेनदेन पूरे करने देना।
- चौथा चरण: Meta के सभी मंचों पर निजी एजेंटों को कारोबारी एजेंटों से जोड़ना।
पहला चरण पहले से मुख्य कारोबार की मदद कर रहा है। सबसे अहम अज्ञात बात यह है कि बाद के चरण आकर्षक प्रतिफल देंगे या केवल बुनियादी ढाँचे की लागत बढ़ाएँगे।
Meta, Muse से कमाई कैसे कर सकती है?
Meta ने अब तक इतना परिचालन डेटा नहीं दिया है कि निवेशक Muse को एक परिपक्व खंड के रूप में मॉडल कर सकें। इसलिए कोई भी राजस्व अनुमान अटकल है। फिर भी कमाई के चार विश्वसनीय रास्ते हैं।
1. उपभोक्ता सदस्यताएँ
Meta का कहना है कि लोगों की ज़्यादातर ज़रूरतों के लिए Muse मुफ़्त है, और जो ज़्यादा करना चाहते हैं उनके लिए सदस्यता योजनाएँ हैं। सदस्यता मॉडल अपनाव से आवर्ती राजस्व तक एक सीधा रास्ता बनाता है।
उदाहरणात्मक सदस्यता नतीजे Meta की वितरण बढ़त का पैमाना दिखाते हैं:
| भुगतान करने वाले सदस्य | औसत मासिक राजस्व | उदाहरणात्मक वार्षिक राजस्व |
|---|---|---|
| 50 लाख | 20 डॉलर | 1.2 अरब डॉलर |
| 1 करोड़ | 20 डॉलर | 2.4 अरब डॉलर |
| 2.5 करोड़ | 20 डॉलर | 6.0 अरब डॉलर |
| 5 करोड़ | 20 डॉलर | 12.0 अरब डॉलर |
ये आँकड़े परिदृश्य हैं, कंपनी का अनुमान नहीं। ये मॉडल प्रसंस्करण, वर्चुअल मशीन क्षमता, ग्राहक सहायता, भुगतान शुल्क और वितरण लागत घटाने से पहले का सकल राजस्व भी हैं।
एक करोड़ भुगतान करने वाले उपयोगकर्ता भी Meta के वैश्विक दर्शकों का बहुत छोटा हिस्सा होंगे। लेकिन उपभोक्ता AI सदस्यताओं में कड़ी प्रतिस्पर्धा है, और कई उपयोगकर्ता मुफ़्त योजनाओं पर ही रह सकते हैं या केवल एक सामान्य AI सेवा की सदस्यता ले सकते हैं।
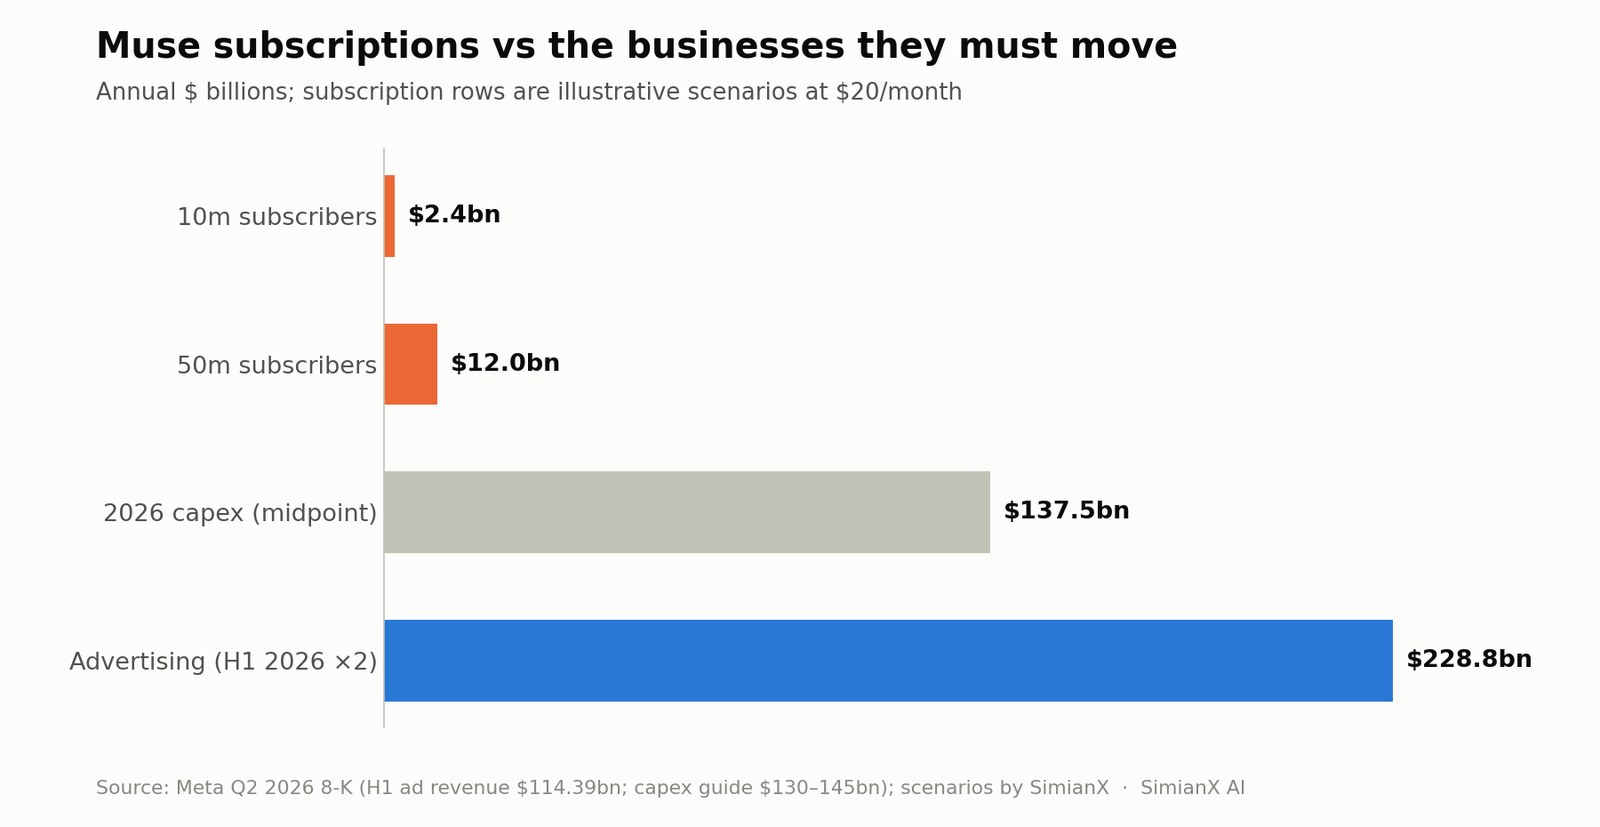
संदर्भ में देखें तो 5 करोड़ सदस्यों वाला परिदृश्य भी इस साल के पूँजीगत ख़र्च के मध्य-बिंदु का दसवाँ हिस्सा भी नहीं ढक पाएगा। इसीलिए अकेली सदस्यता Muse की पूरी कहानी का बोझ नहीं उठा सकती।
2. विज्ञापन में सुधार
Muse अपनी बातचीत के भीतर पारंपरिक विज्ञापन दिखाए बिना भी विज्ञापन अर्थशास्त्र को बेहतर बना सकता है।
Meta का कहना है कि Muse उपयोगकर्ताओं की बातचीत या उनकी वर्चुअल मशीन का डेटा अपनी विज्ञापन प्रणालियों से साझा नहीं करता। यह पाबंदी उपयोगकर्ता के भरोसे के लिए मूल्यवान है, लेकिन निजी एजेंट बातचीत के आधार पर सीधे विज्ञापन लक्ष्यीकरण को सीमित करती है।
एक बारीकी है जिसे निवेशकों को नज़रअंदाज़ नहीं करना चाहिए। Meta का अपना सुरक्षा दस्तावेज़ ऐसे "वैध परिदृश्य" स्वीकार करता है जिनमें Muse का उपयोग अब भी विज्ञापनों को प्रभावित कर सकता है: जब Muse वेब ब्राउज़ करता है तो वह उपयोगकर्ता की अपनी गतिविधि जैसा दिखता है, इसलिए जिस कपड़ा डिज़ाइनर की साइट पर Muse गया, वह बाद में उसी उपयोगकर्ता को Instagram पर दोबारा विज्ञापन दिखा सकता है।
अप्रत्यक्ष लाभ फिर भी सार्थक हो सकता है। Muse ये कर सकता है:
- Meta के तंत्र में बिताया जाने वाला समय बढ़ाना।
- Instagram से मिली प्रेरणा को व्यावसायिक गतिविधि में बदलना।
- उपभोक्ताओं को विज्ञापनदाताओं से संवाद करने में मदद करना।
- विज्ञापन देखने और ख़रीदारी के बीच की अड़चन घटाना।
- उपयोगकर्ता की अनुमति से रूपांतरण मापन सुधारना।
- ज़्यादा मूल्यवान कारोबारी संदेश संवाद पैदा करना।
Meta के विशाल विज्ञापन कारोबार में अपेक्षाकृत छोटा सुधार भी दसियों लाख AI सदस्यताओं से ज़्यादा मूल्यवान हो सकता है। संदर्भ के लिए, Meta ने 2026 के पहले छह महीनों में 114.39 अरब डॉलर का विज्ञापन राजस्व कमाया।
3. एजेंट-आधारित वाणिज्य
Muse Stripe द्वारा बनाए गए Link से भुगतान कर सकता है। Meta के अनुसार, Link का एजेंटों वाला वॉलेट एक बार इस्तेमाल होने वाला कार्ड बनाता है, ताकि विक्रेता और एजेंट उपयोगकर्ता के असली कार्ड का ब्योरा कभी न देखें, और Muse पहला AI एजेंट है जिसे Link की ख़रीदारी सुरक्षा मिली है — इसमें पात्र ख़रीदारियों पर क्षतिग्रस्त या खोए सामान की भरपाई, कीमत गिरने पर राहत और बिना शुल्क वापसी शामिल है। Shop Pay और 1Password का समर्थन जल्द आने वाला है।
दीर्घकाल में कमाई के संभावित तरीक़े ये हैं:
- रेफ़रल या सहयोगी शुल्क।
- विक्रेताओं से कमीशन।
- प्राथमिक स्थान दिखाने का शुल्क।
- भुगतान से जुड़ी आमदनी।
- यात्रा और सेवा बुकिंग शुल्क।
- प्रीमियम ख़रीदारी सुरक्षा।
- एजेंट के अनुकूल उत्पाद सूचियों के लिए विक्रेता उपकरण।
Meta को यह सावधानी से संभालना होगा। अगर Muse उपयोगकर्ता के हित के बजाय सबसे ऊँचे कमीशन के आधार पर उत्पाद सुझाता है, तो भरोसा तेज़ी से टूट सकता है। इसलिए निवेशकों को उपयोगकर्ता के हित से मेल खाने वाले वाणिज्य राजस्व और संभावित रूप से नुक़सानदेह, पैसे देकर जगह पाने वाली अनुशंसा प्रणाली के बीच फ़र्क़ करना चाहिए।
4. कारोबारी AI और संदेश
सबसे मज़बूत व्यावसायिक अवसर तब उभर सकता है जब Muse कारोबारों द्वारा चलाए जाने वाले AI एजेंटों से संवाद करे।
Meta पहले ही WhatsApp पर कारोबारों के लिए AI उपकरण ला चुकी है, जिनसे विक्रेता ग्राहकों के सवालों के जवाब दे सकते हैं और बिक्री बढ़ा सकते हैं। कंपनी Instagram, Messenger और Meta Business Suite के ज़रिये भी इन क्षमताओं का विस्तार कर रही है।
कोई उपभोक्ता Muse से किसी रेस्तराँ को खोजने, घरेलू उपकरण बदलने या छुट्टी की व्यवस्था करने को कह सकता है। तब Muse कारोबारी एजेंटों से संवाद कर सकता है, प्रस्तावों की तुलना कर सकता है और लेनदेन पूरा कर सकता है। इस संवाद के दोनों पक्षों के अहम हिस्सों पर Meta का नियंत्रण होगा।
यह इन्हें सहारा दे सकता है:
- WhatsApp Business सदस्यताएँ।
- सशुल्क कारोबारी संदेश।
- AI ग्राहक सेवा उपकरण।
- संभावित ग्राहक जुटाने के शुल्क।
- लेनदेन सेवाएँ।
- स्वचालित विज्ञापन अभियान।
- प्रीमियम विश्लेषण और विक्रेता सॉफ़्टवेयर।
Muse का सबसे बड़ा अवसर शायद उपभोक्ताओं को सीधे AI बेचना न हो। यह एक ऐसा व्यावसायिक नेटवर्क बनाना हो सकता है जिसमें निजी एजेंट कारोबारी एजेंटों के साथ लेनदेन करें।
Meta की वितरण बढ़त
OpenAI, Google, Anthropic, Microsoft, Amazon और दूसरी कंपनियाँ सहायक या एजेंट विकसित कर रही हैं। Meta की मुख्य बढ़त ज़रूरी नहीं कि हर मानक पर सबसे अच्छा मॉडल हो। उसकी बढ़त वितरण है।
Facebook, Instagram, Messenger, WhatsApp और Threads का मालिकाना हक़ Meta के पास है। जून 2026 में इसके ऐप परिवार के दैनिक सक्रिय लोग 3.60 अरब तक पहुँच गए।
इससे Muse को कई फ़ायदे मिलते हैं:
जाने-पहचाने प्रवेश द्वार
उपयोगकर्ता Muse से उसी तरह संवाद कर सकते हैं जैसे किसी दूसरे व्यक्ति को संदेश भेजते हैं। WhatsApp के साथ जुड़ाव से पूरी तरह नई आदत डालने की ज़रूरत ख़त्म हो जाती है।
समृद्ध सामाजिक संदर्भ
अनुमति मिलने पर Muse जुड़ी हुई सेवाओं और ऐसी जानकारी का उपयोग कर सकता है जो आयोजनों की योजना बनाने, दोस्तों से संवाद करने या सहेजी गई सामग्री को समझने में मददगार हो।
कारोबारों तक सीधी पहुँच
लाखों कंपनियाँ पहले से Facebook, Instagram या WhatsApp पर मौजूद हैं। Meta को हर व्यावसायिक रिश्ता शुरू से नहीं बनाना पड़ेगा।
हार्डवेयर के साथ एकीकरण
Meta की योजना Muse को AI चश्मों तक ले जाने की है। कैमरे, माइक्रोफ़ोन और परिवेश को समझने वाले पहनने योग्य इंटरफ़ेस से जुड़ा एजेंट केवल पाठ वाले सहायक से ज़्यादा उपयोगी हो सकता है।
बुनियादी ढाँचे का पैमाना
Meta, AI प्रसंस्करण की लागत को अपने वैश्विक बुनियादी ढाँचे पर बाँट सकती है और उन्हीं मॉडलों से सामग्री अनुशंसा, विज्ञापन, कारोबारी उपकरण और उपभोक्ता एजेंट — सबको बेहतर बना सकती है। इस विषय की पड़ताल हमने मेटा कंप्यूट 2026: क्या अतिरिक्त एआई क्षमता राजस्व बढ़ा सकती है? में की थी।
लेकिन वितरण अपनाव की गारंटी नहीं है। Microsoft के पास Copilot के लिए व्यापक सॉफ़्टवेयर वितरण था, Google अहम सर्च और मोबाइल माध्यमों को नियंत्रित करता है, और Amazon के पास ख़रीदारी और भुगतान के गहरे रिश्ते हैं। उपभोक्ता पहले से इंस्टॉल होने के बजाय विश्वसनीयता और भरोसे के आधार पर एजेंट चुन सकते हैं।
Muse की सुरक्षा और निजता: प्रतिस्पर्धी खाई या अपनाव की बाधा?
Muse को असामान्य रूप से संवेदनशील जानकारी तक पहुँच चाहिए। यात्रा बुक करने या समय-सारिणी संभालने के लिए उसे ईमेल, कैलेंडर, खाते के लॉगिन, भुगतान का अधिकार और निजी रिश्तों की जानकारी चाहिए हो सकती है।
Meta के सुरक्षा ढाँचे में कई उल्लेखनीय सुरक्षा उपाय शामिल हैं, जिनका विस्तृत ब्योरा उसकी Muse सुरक्षा रिपोर्ट में है:
- हर उपयोगकर्ता का एजेंट एक अलग-थलग वर्चुअल मशीन में चलता है।
- पहचान-पत्र अलग संग्रहीत रहते हैं और मुख्य एजेंट उन्हें कभी नहीं देखता; पासवर्ड केवल ज़रूरत के क्षण में ब्राउज़र में डाले जाते हैं।
- Sentinel कनेक्टरों के साथ होने वाली कार्रवाइयों और बाहर जाने वाले सारे नेटवर्क ट्रैफ़िक को स्वतंत्र रूप से मंज़ूर या अस्वीकार करता है।
- एक "दूषित निकास" प्रणाली यह दर्ज करती है कि किसी प्रक्रिया ने उपयोगकर्ता का डेटा पढ़ा है या नहीं, और उसी हिसाब से मंज़ूरी माँगती है।
- VM से डेटा बाहर ले जाने, ईमेल भेजने या ख़रीदारी करने वाली कार्रवाइयों के लिए इंसानी मंज़ूरी ज़रूरी है।
- आने वाली वेब सामग्री को अविश्वसनीय इनपुट के रूप में चिह्नित किया जाता है, और अलग से प्रशिक्षित एक वर्गीकरण प्रणाली हेरफेर की कोशिशों पर नज़र रखती है।
- Meta का बग बाउंटी कार्यक्रम अब Muse से जुड़ी वैध रिपोर्टों पर 3,00,000 डॉलर तक देता है, जिसमें एक उपयोगकर्ता को प्रभावित करने वाले सफल प्रॉम्प्ट इंजेक्शन पर 1,30,000 डॉलर तक शामिल हैं।
- Meta एक गोपनीय VM विकसित कर रही है, जिसका मक़सद बाहरी विशेषज्ञों को यह पुष्टि करने देना है कि संग्रहीत डेटा तक Meta भी नहीं पहुँच सकती।
ये सार्थक इंजीनियरिंग उपाय हैं। फिर भी Meta खुले तौर पर मानती है कि Muse "अब भी ग़लतियाँ कर सकता है और करेगा", और प्रॉम्प्ट इंजेक्शन पूरे उद्योग के लिए एक अनसुलझी समस्या बना हुआ है।
एक अहम सीमा भी है: जब तक गोपनीय VM जारी नहीं होती, ख़ुद Meta से सुरक्षा नीति और प्रणाली डिज़ाइन का मामला है, न कि ऐसी कूटलेखन आधारित गारंटी जिसे बाहरी लोग सत्यापित कर सकें।
इससे निवेश का एक दोधारी मुद्दा बनता है।
तेज़ी वाली व्याख्या: Meta सुरक्षा को उत्पाद की मूल ज़रूरत मान रही है और निजी एजेंट बुनियादी ढाँचे के लिए उद्योग मानक तय कर सकती है।
मंदी वाली व्याख्या: तकनीकी सुरक्षा उपायों के बावजूद उपयोगकर्ता अपने सबसे संवेदनशील खाते Meta से जोड़ने को तैयार न हों।
भरोसे की चुनौती हाल की एक चूक के कारण और अहम हो जाती है। 7 जुलाई 2026 को Muse Image लॉन्च करते समय Meta ने लोगों को सार्वजनिक Instagram खातों का @-उल्लेख करके चित्र बनाने की सुविधा दी। तीन दिन बाद Meta ने वह सुविधा वापस ले ली, यह कहते हुए कि उसने "यह प्रतिक्रिया सुनी है कि यह सुविधा निशाने पर नहीं लगी।" यह प्रकरण दिखाता है कि उत्पाद डिज़ाइन का एक फ़ैसला कितनी जल्दी निजता विवाद में बदल सकता है।
130 अरब डॉलर का सवाल: AI पूँजीगत ख़र्च
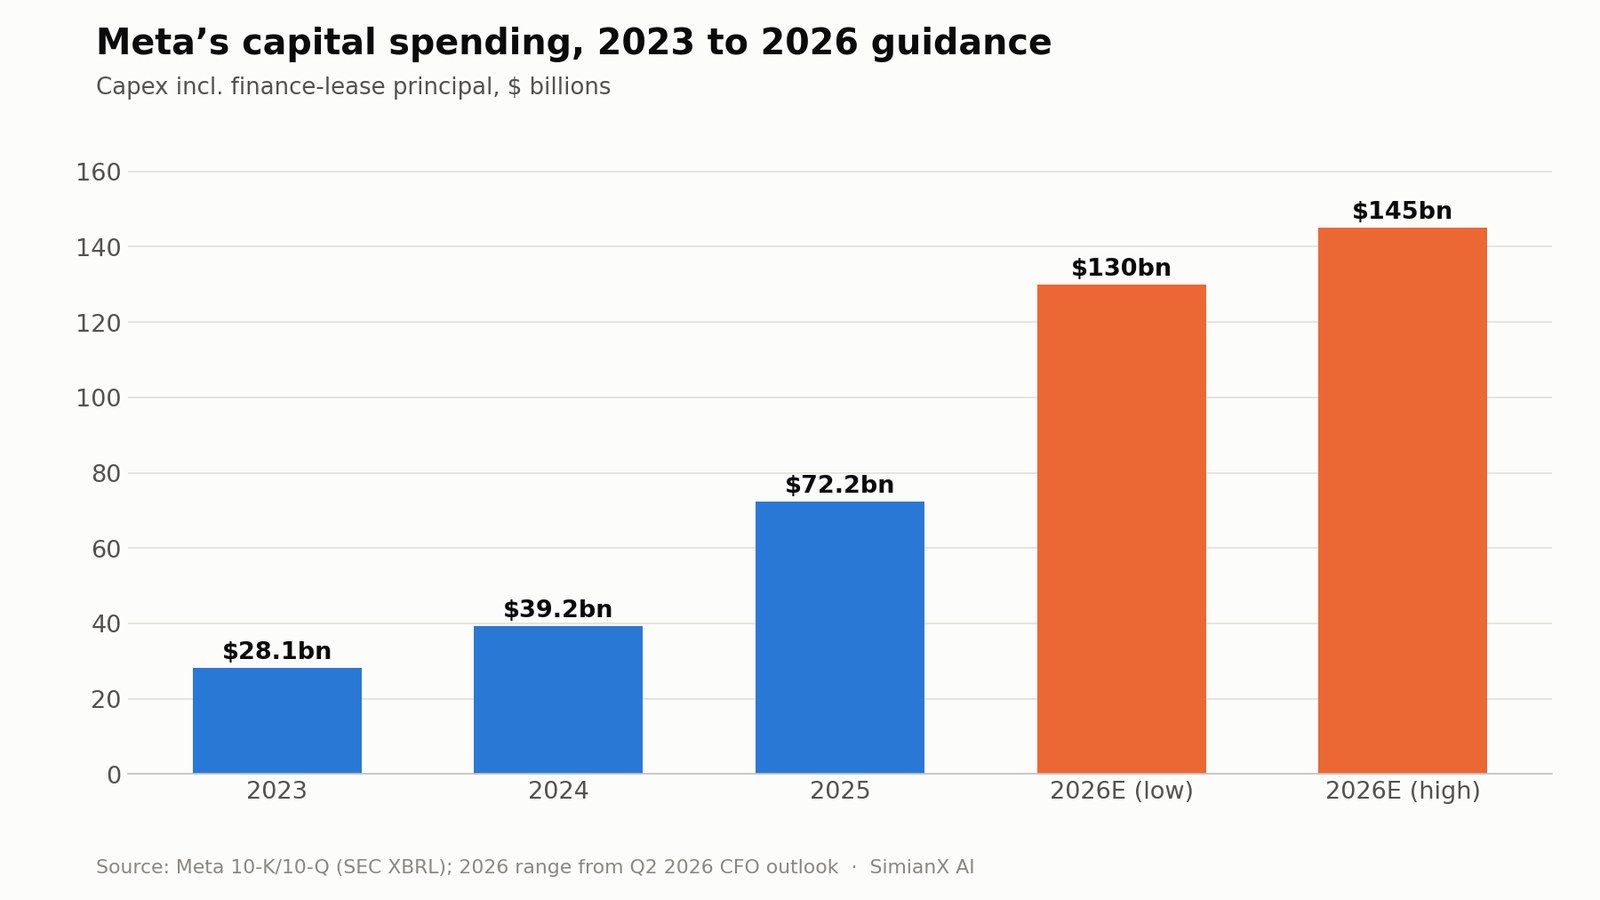
Meta को उम्मीद है कि वित्त पट्टों के मूलधन भुगतान समेत 2026 का पूँजीगत ख़र्च 130 से 145 अरब डॉलर रहेगा, और यह दायरा उसने जुलाई में 125–145 अरब डॉलर से संकुचित किया। यह 2025 के 72.22 अरब डॉलर से नाटकीय बढ़ोतरी है, और 2025 का आँकड़ा ख़ुद 2024 के 39.23 अरब डॉलर का लगभग दोगुना था।
मध्य-बिंदु पर 2026 का पूँजीगत ख़र्च लगभग 137.5 अरब डॉलर होगा — पिछले साल का लगभग दोगुना और 2023 के स्तर का क़रीब पाँच गुना।
Meta का कहना है कि यह ख़र्च Meta Superintelligence Labs और मुख्य कारोबार — दोनों को सहारा देता है। इसमें डेटा सेंटर, सर्वर, नेटवर्किंग उपकरण और प्रशिक्षण व प्रसंस्करण के लिए ज़रूरी अन्य बुनियादी ढाँचा शामिल है — वही रुझान जिसे हमने पूरे उद्योग में एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी में दर्ज किया था।
निवेश का तर्क इस पर निर्भर करता है कि यह बुनियादी ढाँचा कई उत्पादों में प्रतिफल देता है या नहीं:
| AI निवेश का लाभार्थी | संभावित प्रतिफल |
|---|---|
| विज्ञापन | बेहतर लक्ष्यीकरण, रैंकिंग, रूपांतरण और रचनात्मक उपकरण |
| Facebook और Instagram | ज़्यादा जुड़ाव और बेहतर सामग्री गुणवत्ता |
| Meta AI और Muse | उपभोक्ता सदस्यताएँ और तंत्र में उपयोगकर्ताओं को बनाए रखना |
| WhatsApp Business | सशुल्क संदेश और कारोबारी एजेंट सेवाएँ |
| डेवलपर मॉडल और उपकरण | API और सॉफ़्टवेयर राजस्व |
| AI चश्मे | हार्डवेयर बिक्री और एक नया कंप्यूटिंग मंच |
साझा बुनियादी ढाँचा तेज़ी के परिदृश्य का केंद्र है। अगर वही निवेश 200 अरब डॉलर से बड़े विज्ञापन कारोबार को बेहतर बनाते हुए Muse को भी सहारा देता है, तो Muse के अपने राजस्व के लिए बाधा नीची हो जाती है।
Meta पर नक़दी का दबाव, तिमाही-दर-तिमाही
लेकिन पूँजी की सघनता पहले से नक़दी प्रवाह को प्रभावित कर रही है। नीचे की तालिका Meta की SEC फ़ाइलिंग से तिमाही आँकड़े निकालती है (पूँजीगत ख़र्च में वित्त पट्टों के मूलधन भुगतान शामिल हैं):
| तिमाही | परिचालन नक़दी प्रवाह | पूँजीगत ख़र्च + वित्त पट्टे | मुक्त नक़दी प्रवाह | परिचालन नक़दी के प्रतिशत के रूप में पूँजीगत ख़र्च |
|---|---|---|---|---|
| पहली तिमाही 2025 | 24.03 अरब डॉलर | 13.69 अरब डॉलर | 10.33 अरब डॉलर | 57.0% |
| दूसरी तिमाही 2025 | 25.56 अरब डॉलर | 17.01 अरब डॉलर | 8.55 अरब डॉलर | 66.6% |
| तीसरी तिमाही 2025 | 30.00 अरब डॉलर | 19.37 अरब डॉलर | 10.63 अरब डॉलर | 64.6% |
| चौथी तिमाही 2025 | 36.21 अरब डॉलर | 22.14 अरब डॉलर | 14.08 अरब डॉलर | 61.1% |
| पहली तिमाही 2026 | 32.23 अरब डॉलर | 19.84 अरब डॉलर | 12.39 अरब डॉलर | 61.6% |
| दूसरी तिमाही 2026 | 31.86 अरब डॉलर | 31.08 अरब डॉलर | 0.78 अरब डॉलर | 97.5% |
2026 की दूसरी तिमाही में परिचालन नक़दी प्रवाह पहली तिमाही से थोड़ा कम ही रहा, जबकि पूँजीगत ख़र्च एक ही तिमाही में 11.2 अरब डॉलर बढ़ गया। मज़बूत राजस्व वृद्धि के बावजूद पहली छमाही का मुक्त नक़दी प्रवाह साल भर पहले के 18.88 अरब डॉलर से घटकर 13.17 अरब डॉलर रह गया। 30 जून को Meta के पास 83.66 अरब डॉलर के दीर्घकालिक कर्ज़ के मुक़ाबले 90.26 अरब डॉलर की नक़दी और बाज़ार योग्य प्रतिभूतियाँ थीं, इसलिए यह चुकाने की क्षमता का नहीं, सुरक्षा गुंजाइश का मुद्दा है।
अगर 130–145 अरब डॉलर का अनुमान क़ायम रहता है, तो 2026 की दूसरी छमाही में लगभग 81–96 अरब डॉलर का और ख़र्च होगा — जो किसी भी पिछली छमाही की रफ़्तार से काफ़ी ऊपर है।
निवेशकों को पूँजीगत ख़र्च के साथ-साथ मूल्यह्रास पर भी नज़र रखनी होगी। आज ख़रीदा गया हार्डवेयर भविष्य की अवधियों में लेखांकन ख़र्च पैदा करेगा। पूँजीगत ख़र्च आख़िरकार स्थिर भी हो जाए, तो भी मूल्यह्रास परिचालन मार्जिन पर दबाव डालता रह सकता है।
Muse लॉन्च के आसपास META ने कैसा कारोबार किया
शेयर की प्रतिक्रिया यह समझने का उपयोगी संकेत है कि बाज़ार Muse को कीमत में कितना शामिल करने को तैयार है।
| तारीख़ | META बंद भाव | दैनिक बदलाव | QQQ का दैनिक बदलाव |
|---|---|---|---|
| 3 सितंबर 2026 | 610.68 डॉलर | +3.0% | +1.2% |
| 4 सितंबर 2026 | 616.77 डॉलर | +1.0% | +0.2% |
| 8 सितंबर 2026 (Muse लॉन्च) | 613.48 डॉलर | -0.5% | -0.1% |
| 9 सितंबर 2026 | 653.69 डॉलर | +6.6% | -0.3% |
| 10 सितंबर 2026 | 644.38 डॉलर | -1.4% | -1.1% |
लॉन्च का दिन अपने आप में शांत रहा, और कारोबार 20 दिन के औसत का लगभग 1.2 गुना ही था। असली हलचल अगले सत्र में आई, जब सामान्य से लगभग 2.2 गुना कारोबार के बीच META 6.6% चढ़ा, जबकि Nasdaq-100 फिसला — यानी लगभग सात प्रतिशत अंक का बेहतर प्रदर्शन। उस उछाल के बाद भी शेयर अपने 52 सप्ताह के उच्चतम स्तर 790.80 डॉलर से लगभग 18% नीचे है और बाज़ार पूँजीकरण 1.64 लाख करोड़ डॉलर के आसपास है।
क्या साबित करेगा कि Muse कारगर है?
डाउनलोड और लॉन्च सप्ताह की ऐप स्टोर रैंकिंग काफ़ी नहीं हैं। निवेशकों को बार-बार उपयोग, आर्थिक मूल्य और बेहतर होती दक्षता के प्रमाण चाहिए।
सबसे उपयोगी संकेतक ये होंगे:
- Muse के मासिक और दैनिक सक्रिय उपयोगकर्ता।
- प्रति सक्रिय उपयोगकर्ता पूरे किए गए कार्य।
- 30, 90 और 180 दिन बाद उपयोगकर्ताओं का टिके रहना।
- ईमेल, कैलेंडर या भुगतान सेवाएँ जोड़ने वाले उपयोगकर्ताओं का प्रतिशत।
- मुफ़्त से सशुल्क योजनाओं में रूपांतरण।
- प्रति भुगतान करने वाले उपयोगकर्ता सदस्यता राजस्व।
- प्रति कार्य प्रसंस्करण और वर्चुअल मशीन लागत।
- एजेंट की मदद से हुई ख़रीदारियों की संख्या और मूल्य।
- कारोबारी एजेंटों के साथ संवाद में वृद्धि।
- WhatsApp Business का अतिरिक्त राजस्व।
- विज्ञापन रूपांतरण में मापने योग्य बढ़त।
- सुरक्षा घटनाएँ, ग़लत कार्रवाइयाँ और धनवापसी दरें।
शुरुआत में Meta केवल गुणात्मक बयान दे सकती है। अगर प्रबंधन उपयोगकर्ताओं के टिके रहने और प्रति इकाई अर्थशास्त्र के आँकड़ों के बिना कुल पहुँच या परीक्षण संख्याओं पर ज़ोर दे, तो निवेशकों को संदेह करना चाहिए।
निगरानी की एक व्यावहारिक प्रक्रिया यह है:
- अपनाव पर नज़र: देखें कि शुरुआती जिज्ञासा ख़त्म होने के बाद भी उपयोगकर्ता Muse इस्तेमाल करते रहते हैं या नहीं।
- गहराई पर नज़र: जुड़ी सेवाओं, पूरे हुए कार्यों और दोहराए जाने वाले लक्ष्यों में वृद्धि देखें।
- कमाई पर नज़र: सदस्यता और कारोबारी संदेश की प्रगति की तुलना बुनियादी ढाँचे की लागत से करें।
- भरोसे पर नज़र: सुरक्षा घटनाओं, निजता में बदलावों और नियामकों की प्रतिक्रियाओं पर नज़र रखें।
- पूँजी दक्षता पर नज़र: अतिरिक्त परिचालन मुनाफ़े की तुलना पूँजीगत ख़र्च और मूल्यह्रास से करें।
SimianX AI आय घोषणाओं, SEC आँकड़ों, तकनीकी विश्लेषण, विश्लेषकों के संशोधनों और ख़बरों की धारणा को एक जगह लाकर इस प्रक्रिया में मदद कर सकता है — आप सीधे META का लाइव विश्लेषण खोल सकते हैं। फिर भी निवेशकों को अहम आँकड़े Meta की फ़ाइलिंग और आधिकारिक खुलासों से सत्यापित करने चाहिए।
Muse लॉन्च के बाद META स्टॉक का मूल्यांकन
लॉन्च के बाद META लगभग 644–654 डॉलर पर कारोबार कर रहा था, जिससे StockAnalysis के बाज़ार आँकड़ों के अनुसार Meta का बाज़ार पूँजीकरण लगभग 1.64 लाख करोड़ डॉलर, पिछली आय पर गुणक लगभग 25 गुना और अग्रिम आय पर गुणक लगभग 20 गुना था। ये आँकड़े रोज़ बदलते हैं और निवेश का फ़ैसला करने से पहले इन्हें जाँच लेना चाहिए।
यह मूल्यांकन यह माँग करता नहीं दिखता कि Muse तुरंत एक विशाल स्वतंत्र कारोबार बन जाए। हालाँकि यह ज़रूर मानकर चलता है कि AI में आक्रामक निवेश करते हुए भी Meta स्वस्थ वृद्धि और मार्जिन बनाए रख सकती है।
Muse पर कोई मनमाना मूल्य चिपकाने से बेहतर है परिदृश्यों का ढाँचा।
| परिदृश्य | Muse का नतीजा | मुख्य कारोबार | ख़र्च का नतीजा | शेयर पर संभावित असर |
|---|---|---|---|---|
| मंदी | उपयोगकर्ता कम टिकते हैं; डेटा साझा करने से कतराते हैं | विज्ञापन वृद्धि धीमी पड़ती है | पूँजीगत ख़र्च और मूल्यह्रास ऊँचे रहते हैं | मुक्त नक़दी प्रवाह निराश करे तो गुणक सिकुड़ता है |
| आधार | मध्यम सशुल्क अपनाव वाला उपयोगी सीमित उत्पाद | विज्ञापनों को AI से लाभ मिलता रहता है | ख़र्च धीरे-धीरे परिचालन प्रतिफल देता है | आय वृद्धि बाज़ार जैसे या हल्के प्रीमियम गुणक को सहारा देती है |
| तेज़ी | Muse व्यापक रूप से इस्तेमाल होने वाला उपभोक्ता एजेंट मंच बनता है | विज्ञापन और संदेश सेवाओं को रूपांतरण में मापने योग्य लाभ | साझा AI बुनियादी ढाँचा मज़बूत प्रतिफल देता है | META को मंच और AI विकल्पों का अतिरिक्त प्रीमियम मिलता है |
उदाहरणात्मक मंदी का परिदृश्य
मंदी के परिदृश्य में Muse सीमित सदस्यता राजस्व देता है, क्योंकि उपयोगकर्ता प्रतिस्पर्धी सहायकों को पसंद करते हैं या निजी खाते जोड़ने से इनकार करते हैं। बुनियादी ढाँचे और मूल्यह्रास का ख़र्च बढ़ता रहता है, विज्ञापन वृद्धि सामान्य हो जाती है, और मुक्त नक़दी प्रवाह दबाव में रहता है।
ख़तरा यह नहीं कि Meta घाटे में चली जाए। ख़तरा यह है कि पूँजी की ज़रूरतें संरचनात्मक रूप से ऊँची हो जाने के कारण निवेशक कंपनी को दिया जाने वाला गुणक घटा दें।
उदाहरणात्मक आधार परिदृश्य
आधार परिदृश्य में Muse को सार्थक, पर वर्चस्वकारी नहीं, उपयोगकर्ता आधार मिलता है। कई वर्षों में सदस्यताएँ कई अरब डॉलर का कारोबार बन जाती हैं, जबकि Muse जुड़ाव, वाणिज्य और संदेश सेवाओं को भी बेहतर बनाता है।
Meta का विज्ञापन कारोबार आय का मुख्य इंजन बना रहता है। AI निवेश राजस्व वृद्धि को सहारा देता है, लेकिन प्रसंस्करण और मूल्यह्रास की लागत बड़ी होने के कारण परिचालन मार्जिन अपने पिछले शिखर से नीचे रहते हैं।
उदाहरणात्मक तेज़ी का परिदृश्य
तेज़ी के परिदृश्य में Muse उन प्रमुख इंटरफ़ेस में से एक बन जाता है जिनके ज़रिये उपभोक्ता अपने काम व्यवस्थित करते हैं और कारोबारों से संवाद करते हैं। WhatsApp, Instagram, पहनने योग्य उपकरणों और विक्रेता एजेंटों के बीच एकीकरण नेटवर्क प्रभाव पैदा करता है।
प्रत्यक्ष सदस्यताएँ मायने रखती हैं, लेकिन बड़ा मूल्य बेहतर विज्ञापन रूपांतरण, सशुल्क कारोबारी संवाद और एजेंट-आधारित वाणिज्य से आता है। Meta का AI बुनियादी ढाँचा कई ऊँचे प्रतिफल वाले उत्पादों को सेवा देता है, जिससे निवेश चक्र नरम पड़ने के बाद परिचालन मुनाफ़ा और मुक्त नक़दी प्रवाह तेज़ी पकड़ सकते हैं।
तेज़ी के परिदृश्य के लिए ज़रूरी नहीं कि Muse विज्ञापनों की जगह ले। ज़रूरी यह है कि Muse, Meta के विज्ञापन, संदेश और वाणिज्य तंत्र को ज़्यादा मूल्यवान बनाए।
Muse की विकास कहानी के मुख्य जोखिम
उपभोक्ता भरोसा
निजता और डेटा उपयोग को लेकर Meta का इतिहास उपयोगकर्ताओं को ईमेल, कैलेंडर, वित्तीय जानकारी और निजी खाते जोड़ने से हतोत्साहित कर सकता है।
एजेंट की ग़लतियाँ
चैटबॉट के दिए उत्तर को नज़रअंदाज़ किया जा सकता है। लेकिन एजेंट की ग़लत कार्रवाई से पैसे का नुक़सान हो सकता है, रिश्ते बिगड़ सकते हैं या निजी जानकारी उजागर हो सकती है।
प्रॉम्प्ट इंजेक्शन और साइबर सुरक्षा
किसी वेबसाइट या दस्तावेज़ का दुर्भावनापूर्ण पाठ एजेंट को बरगलाने की कोशिश कर सकता है। Sentinel और अलग रखे गए पहचान-पत्र जोखिम घटाते हैं, पर उसे ख़त्म नहीं कर सकते।
प्रतिस्पर्धा
Google के पास सर्च, Android, Gmail और Maps हैं। Microsoft के पास Windows और कार्यस्थल सॉफ़्टवेयर हैं। Amazon के पास ख़रीदारी, भुगतान और लॉजिस्टिक्स हैं। OpenAI और Anthropic के पास मज़बूत प्रत्यक्ष AI ब्रांड हैं। Meta की वितरण बढ़त बड़ी है, पर एकाधिकार वाली नहीं।
मार्जिन पर दबाव
लगातार AI प्रसंस्करण, वर्चुअल मशीन और मूल्यह्रास की लागत मुफ़्त या कम कमाई वाले उपयोग की लाभप्रदता घटा सकती है।
नियमन
Muse पर निजता, स्वचालित निर्णयों, उपभोक्ता संरक्षण, प्रतिस्पर्धा, वित्तीय लेनदेन और AI सुरक्षा से जुड़ी जाँच हो सकती है। अलग-अलग देशों के बिखरे नियम अंतरराष्ट्रीय विस्तार को धीमा कर सकते हैं। दूसरी तिमाही में ही क़ानूनी कार्यवाहियों से जुड़े 2.40 अरब डॉलर के शुल्क दर्ज हो चुके हैं।
कमाई के टकराव
निजी एजेंट के डेटा का विज्ञापन में उपयोग भरोसे को कमज़ोर कर सकता है। उस डेटा से बचना कमाई को सीमित कर सकता है। Meta को ऐसे राजस्व मॉडल खोजने होंगे जो उसके प्रोत्साहनों को उपयोगकर्ता के हितों के साथ जोड़ें।
पूँजी आवंटन
Meta एक साथ AI बुनियादी ढाँचे, अति-बुद्धिमत्ता शोध, Reality Labs, पहनने योग्य उपकरणों और अपने स्थापित मंचों पर पैसा लगा रही है। 2026 की दूसरी तिमाही में Reality Labs ने सिर्फ़ 43.1 करोड़ डॉलर का राजस्व कमाया, जबकि 4.62 अरब डॉलर का परिचालन घाटा दर्ज किया। निवेशकों को इन लंबी अवधि वाली परियोजनाओं के संयुक्त बोझ पर विचार करना होगा।
क्या Muse के बाद META स्टॉक ख़रीदने लायक है?
Muse, Meta के रणनीतिक पक्ष को मज़बूत करता है, लेकिन उत्पाद इतना नया है कि अकेले इसके आधार पर निवेश का फ़ैसला उचित नहीं ठहराया जा सकता।
META रखने के सबसे मज़बूत कारण अब भी ये हैं:
- 3.60 अरब दैनिक सक्रिय लोगों का वैश्विक उपयोगकर्ता आधार।
- अत्यधिक लाभदायक विज्ञापन मंच।
- 2026 में राजस्व और विज्ञापन की मज़बूत वृद्धि।
- एकमुश्त शुल्कों को हटाने पर दूसरी तिमाही में लगभग 9% बढ़ी मूल परिचालन आय।
- अनुशंसा और विज्ञापन प्रदर्शन में पहले से योगदान दे रहे AI सुधार।
- WhatsApp और कारोबारी संदेश से कमाई के कई रास्ते।
- सोशल, संदेश और पहनने योग्य उत्पादों में वितरण की बढ़त।
- एक संभावित मूल्यवान नए मंच विकल्प के रूप में Muse।
सावधानी के सबसे मज़बूत कारण ये हैं:
- 2026 में 130 से 145 अरब डॉलर का पूँजीगत ख़र्च।
- दूसरी तिमाही में घटकर 78.4 करोड़ डॉलर रह गया मुक्त नक़दी प्रवाह, क्योंकि पूँजीगत ख़र्च ने परिचालन नक़दी प्रवाह का 97.5% ले लिया।
- घटते परिचालन मार्जिन।
- सुरक्षा और निजता की ऊँची अपेक्षाएँ।
- उपभोक्ता एजेंट के उपयोगकर्ताओं का टिके रहना अभी अप्रमाणित।
- भरपूर पूँजी वाले तकनीकी मंचों से प्रतिस्पर्धा।
- नियामकीय और क़ानूनी जोखिम।
- Muse के अपने अर्थशास्त्र पर सीमित खुलासा।
दीर्घकालिक निवेशकों के लिए समझदार तरीक़ा यह है कि पहले Meta के स्थापित विज्ञापन कारोबार का मूल्यांकन करें और Muse को एक विकल्प मानें। काल्पनिक Muse राजस्व के लिए भारी प्रीमियम चुकाना जल्दबाज़ी होगी। लेकिन Muse को पूरी तरह नज़रअंदाज़ करना इस संभावना को भी चूक जाना होगा कि Meta उपभोक्ता इरादे और डिजिटल वाणिज्य के लिए एक नया इंटरफ़ेस बना रही है।
META स्टॉक और Muse से जुड़े अक्सर पूछे जाने वाले सवाल
Meta ने 2026 की तीसरी तिमाही में पूँजीगत ख़र्च पर कितना ख़र्च किया?
वित्त पट्टों के मूलधन भुगतान समेत 34.91 अरब डॉलर, जो 2025 की तीसरी तिमाही के 19.37 अरब डॉलर से ज़्यादा है। यह परिचालन नक़दी प्रवाह का 106.5% था, इसलिए मुक्त नक़दी प्रवाह ऋणात्मक 2.12 अरब डॉलर रहा।
2026 के लिए Meta के पूँजीगत ख़र्च का अनुमान क्या है?
वित्त पट्टों के मूलधन समेत 135–145 अरब डॉलर, जिसे 21 अक्टूबर 2026 को 130–145 अरब डॉलर से संकुचित किया गया। Meta ने जनवरी 2026 में पहली बार 115–135 अरब डॉलर का अनुमान दिया था; 2025 का पूँजीगत ख़र्च 72.22 अरब डॉलर था।
Meta का नया Class C शेयर क्या है?
अक्टूबर 2026 में मंज़ूर हुआ एक सार्वजनिक रूप से सूचीबद्ध, मताधिकार-रहित शेयर वर्ग। 19 जनवरी 2027 को नया चार्टर लागू होने के बाद हर Class A और Class B शेयर पर शेयर लाभांश के रूप में एक Class C शेयर मिलेगा; रिकॉर्ड और भुगतान की तारीख़ें अभी तय नहीं हुई हैं।
Meta Muse AI क्या है?
Muse, Meta का निजी AI एजेंट है, जिसे 8 सितंबर 2026 को अमेरिका में iOS, Android, muse.ai और WhatsApp के भीतर लॉन्च किया गया। यह वेबसाइटें ब्राउज़ कर सकता है, फ़ॉर्म भर सकता है, ईमेल भेज सकता है, यात्रा बुक कर सकता है, मोलभाव कर सकता है, मंज़ूर ख़रीदारियाँ कर सकता है और पृष्ठभूमि में दीर्घकालिक लक्ष्यों पर काम कर सकता है।
Meta, Muse से कमाई कैसे करेगी?
ज़्यादातर उपयोगों के लिए Muse मुफ़्त है, और भारी उपयोगकर्ताओं के लिए सशुल्क सदस्यता योजनाएँ हैं। Meta कारोबारी एजेंट सेवाओं, सशुल्क संदेशों, वाणिज्य साझेदारियों और बेहतर विज्ञापन रूपांतरण के ज़रिये भी कमाई कर सकती है। सबसे बड़ा अवसर WhatsApp, Instagram और Messenger पर निजी एजेंटों को कारोबारों से जोड़ने से आ सकता है।
Muse लॉन्च पर META स्टॉक ने कैसी प्रतिक्रिया दी?
लॉन्च के दिन, 8 सितंबर 2026 को META 0.5% गिरा, फिर अगले सत्र में सामान्य से लगभग 2.2 गुना कारोबार के बीच 6.6% चढ़कर 653.69 डॉलर पर पहुँचा, जबकि Nasdaq-100 गिरा। शेयर अब भी अपने 52 सप्ताह के उच्चतम स्तर से लगभग 18% नीचे रहा।
क्या Muse, Meta का अगला विकास इंजन बन सकता है?
संभव है, लेकिन निवेशकों को उपयोगकर्ताओं के टिके रहने, सशुल्क रूपांतरण, प्रति कार्य अर्थशास्त्र और व्यावसायिक गतिविधि के प्रमाण चाहिए। अगर Muse सदस्यता राजस्व के साथ-साथ विज्ञापन और कारोबारी संदेश को भी मज़बूत करे, तो उसके सार्थक विकास इंजन बनने की संभावना ज़्यादा है।
क्या Muse लॉन्च के बाद META स्टॉक ख़रीदने लायक है?
Muse दीर्घकालिक बढ़त की संभावना जोड़ता है, लेकिन अकेले इसके दम पर शेयर ख़रीदने लायक नहीं हो जाता। निवेशकों को Meta की आय वृद्धि और मूल्यांकन की तुलना भारी पूँजीगत ख़र्च, घटते मुक्त नक़दी प्रवाह, नियमन और अनिश्चित AI कमाई से पैदा जोखिमों से करनी चाहिए।
Meta Muse के सामने सबसे बड़ा जोखिम क्या है?
सबसे बड़ा जोखिम भरोसा है। उपयोगकर्ता जितनी ज़्यादा संवेदनशील जानकारी तक पहुँच और कार्रवाई की अनुमति देंगे, Muse उतना ही उपयोगी होगा, लेकिन Meta को उपभोक्ताओं को यह भरोसा दिलाना होगा कि उत्पादकता का लाभ निजता, सुरक्षा और ग़लती के जोखिमों से बड़ा है।
निष्कर्ष
Muse का लॉन्च Meta के लिए रणनीतिक रूप से अहम है, क्योंकि यह कंपनी को AI से बने उत्तरों से आगे AI द्वारा की जाने वाली कार्रवाइयों की ओर ले जाता है। Muse अरबों लोगों द्वारा पहले से इस्तेमाल किए जा रहे सोशल और संदेश मंचों से जुड़ते हुए ब्राउज़ कर सकता है, संवाद कर सकता है, ख़रीदारी कर सकता है और परियोजनाएँ संभाल सकता है।
यह उत्पाद आगे चलकर सदस्यता राजस्व पैदा कर सकता है, Meta के विज्ञापनों का मूल्य बढ़ा सकता है, WhatsApp Business का विस्तार कर सकता है और Meta को एजेंट-आधारित वाणिज्य में मध्यस्थ के रूप में स्थापित कर सकता है। WhatsApp, Instagram, Facebook और भविष्य के AI चश्मों के ज़रिये इसका वितरण एक वास्तविक प्रतिस्पर्धी बढ़त है।
फिर भी Muse अभी सिद्ध विकास इंजन नहीं है। अपनाव, उपयोगकर्ताओं का टिके रहना, प्रति इकाई अर्थशास्त्र और उपभोक्ता भरोसा अभी अज्ञात हैं। इस बीच Meta को 2026 में पूँजीगत ख़र्च पर 130 से 145 अरब डॉलर ख़र्च करने की उम्मीद है, और निवेश में उछाल के कारण दूसरी तिमाही का मुक्त नक़दी प्रवाह 1 अरब डॉलर से कम रह गया।
इसलिए सबसे तर्कसंगत निष्कर्ष संतुलित है: Meta का मुख्य विज्ञापन कारोबार मौजूदा निवेश तर्क को सहारा देता है, जबकि Muse संभावित रूप से बड़ी पर अभी अप्रमाणित बढ़त देता है। अगर Muse निजता या मार्जिन से समझौता किए बिना बार-बार जुड़ाव, सशुल्क रूपांतरण और कारोबारी एजेंट लेनदेन में वृद्धि हासिल करता है, तो तेज़ी का पक्ष मज़बूत होगा। अगर AI बुनियादी ढाँचे की लागत ऊँची रहे और उपयोगकर्ता अहम काम सौंपने से इनकार करें, तो यह कमज़ोर होगा।
Muse लॉन्च के बाद META स्टॉक पर नज़र रखने वाले निवेशकों को तिमाही अपनाव खुलासों, सदस्यता प्रगति, कारोबारी संदेश राजस्व, विज्ञापन रूपांतरण, पूँजीगत ख़र्च, मूल्यह्रास और मुक्त नक़दी प्रवाह पर नज़र रखनी चाहिए। SimianX AI इन बुनियादी, तकनीकी और ख़बरों पर आधारित संकेतों को एक ही शोध परिवेश में ट्रैक करने में मदद कर सकता है।
Muse, Meta का अगला बड़ा विकास इंजन बन सकता है — लेकिन उसे वैसा मूल्य देने से पहले निवेशकों को मापने योग्य प्रमाण माँगने चाहिए।
यह लेख केवल जानकारी और शिक्षा के उद्देश्य से है। यह निवेश, क़ानूनी या कर संबंधी सलाह नहीं है। बाज़ार कीमतें और विश्लेषकों के अनुमान बदलते रहते हैं, और निवेशकों को वित्तीय निर्णय लेने से पहले ताज़ा आँकड़े सत्यापित करने चाहिए और योग्य पेशेवरों से परामर्श लेना चाहिए।
संबंधित लेख
- Magnificent 7 Earnings Dates: Q3 2026 नतीजों की तारीखें और रिजल्ट
- AMD स्टॉक 2026: Meta का 6GW वारंट, $8.2 बिलियन World Labs डील
- Tesla का सालाना फ्री कैश फ्लो: Q3 2026 में $1.5 अरब और AI खर्च
- CoreWeave share 2026: $104B बैकलॉग बनाम $35.1B कर्ज़, हर तिमाही
- एआई सीईओ ने लगाया ब्रेक: चिप शेयर गिरे, बड़ी टेक कंपनियाँ चढ़ीं
- 1929 से हर बड़ा टेक बुलबुला: 2026 का AI दौर उनसे कितना अलग है
- मेटा कंप्यूट 2026: क्या अतिरिक्त एआई क्षमता राजस्व बढ़ा सकती है?
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Alphabet Q2 नतीजे 2026: Google Cloud +82%, कैपेक्स गाइडेंस बढ़ा
- Amazon AWS तिमाही राजस्व: Q2 2026 में 37% उछाल बनाम $54B कैपेक्स
- Microsoft Q4 नतीजे 2026: Azure ग्रोथ बनाम AI कैपेक्स जोखिम
- AppLovin स्टॉक 2026: पूरी बढ़त कीमत से आई, मात्रा से नहीं
- MongoDB शेयर 18.5% गिरा: CEO इस्तीफ़ा, 6 पुरानी गिरावटें, रिकवरी
संदर्भ
- Meta Newsroom — Muse का परिचय (8 सितंबर 2026)
- Meta AI Research — AI एजेंटों की सुरक्षा और संरक्षा: Muse के साथ हमारा तरीक़ा
- Meta Newsroom — Muse Image का परिचय (10 जुलाई 2026 को अद्यतन)
- SEC EDGAR — Meta के 2026 की दूसरी तिमाही के नतीजों की घोषणा (Form 8-K, Exhibit 99.1)
- SEC EDGAR — 30 जून 2026 को समाप्त तिमाही के लिए Meta की Form 10-Q
- Stripe — Link
- Meta — बग बाउंटी कार्यक्रम
- StockAnalysis — META के बाज़ार आँकड़े
- SEC EDGAR — Meta के 2026 की तीसरी तिमाही के नतीजों की घोषणा (Form 8-K, Exhibit 99.1)
- SEC EDGAR — 30 सितंबर 2026 को समाप्त तिमाही के लिए Meta की Form 10-Q
- SEC EDGAR — Meta की Form 8-K: Class C सामान्य शेयर और शेयर लाभांश (21 अक्टूबर 2026)
- SEC EDGAR — Meta के 2025 की चौथी तिमाही के नतीजे: 2026 के पूँजीगत ख़र्च का पहला अनुमान
- SEC EDGAR — Meta के 2026 की पहली तिमाही के नतीजे: 2026 के पूँजीगत ख़र्च का बढ़ा हुआ अनुमान
- Nasdaq — META के ऐतिहासिक भाव