 लेखक: Muke
भुगतान की क्रांति फेड के भीतर असल में क्या बदलेगी
23 अक्टूबर 2026 को अपडेट — संगोष्ठी हो चुकी है। शोध नोट के नीचे के खंड पहले लिखे गए थे और जैसे प्रकाशित हुए थे वैसे ही रखे गए हैं; असल में क्या हुआ और बाजारों ने कैसी प्रतिक्रिया दी, यह यहाँ जोड़ा गया है।
संक्षिप्त उत्तर: 2026 की जैक्सन होल आर्थिक नीति संगोष्ठी 27–29 अगस्त 2026 को "वित्तीय नवाचार: भुगतान और नीति के लिए निहितार्थ" विषय पर हुई। फेड अध्यक्ष केविन वॉर्श ने शुक्रवार, 28 अगस्त को मुख्य भाषण दिया — पद पर उनका 100वाँ दिन। उन्होंने कोई अग्रिम नीति-संकेत नहीं दिया, लेकिन एक साफ कसौटी रखी: फेड को "भरोसा होना चाहिए कि मूल महंगाई हमारे लक्ष्य की ओर स्पष्ट रूप से और पर्याप्त गति से बढ़ रही है। नहीं तो हमारे पास अभी काम बाकी है।" उस दिन S&P 500 0.25% फिसला, 10-वर्षीय अमेरिकी ट्रेजरी यील्ड 5 बेसिस पॉइंट बढ़कर 4.72% पर पहुँची और बिटकॉइन 3.0% गिरा। उन्नीस दिन बाद, 16 सितंबर को FOMC ने 12–0 के मत से दरें 25 बेसिस पॉइंट बढ़ाकर 3.75%–4.00% कर दीं।
शोध नोट — जानकारी 5 अगस्त 2026 तक जांची गई है।
कैंसस सिटी के फेडरल रिजर्व बैंक ने पुष्टि की है कि 2026 जैक्सन होल आर्थिक नीति संगोष्ठी 27-29 अगस्त को “वित्तीय नवाचार: भुगतान और नीति के लिए निहितार्थ” विषय के तहत आयोजित की जाएगी। वह शीर्षक एक तथ्य है। विस्तृत एजेंडा, पत्र, प्रतिभागियों की सूची और भाषण लेखन के समय सार्वजनिक नहीं थे; इसलिए अधिकारियों द्वारा संभवतः चर्चा की जाने वाली किसी भी विवरण को बाजार की अपेक्षा या लेखक का निर्णय माना जाएगा, न कि एक अप्रकाशित कार्यक्रम के बारे में दावा। आधिकारिक संगोष्ठी पृष्ठ यहां उपलब्ध है।
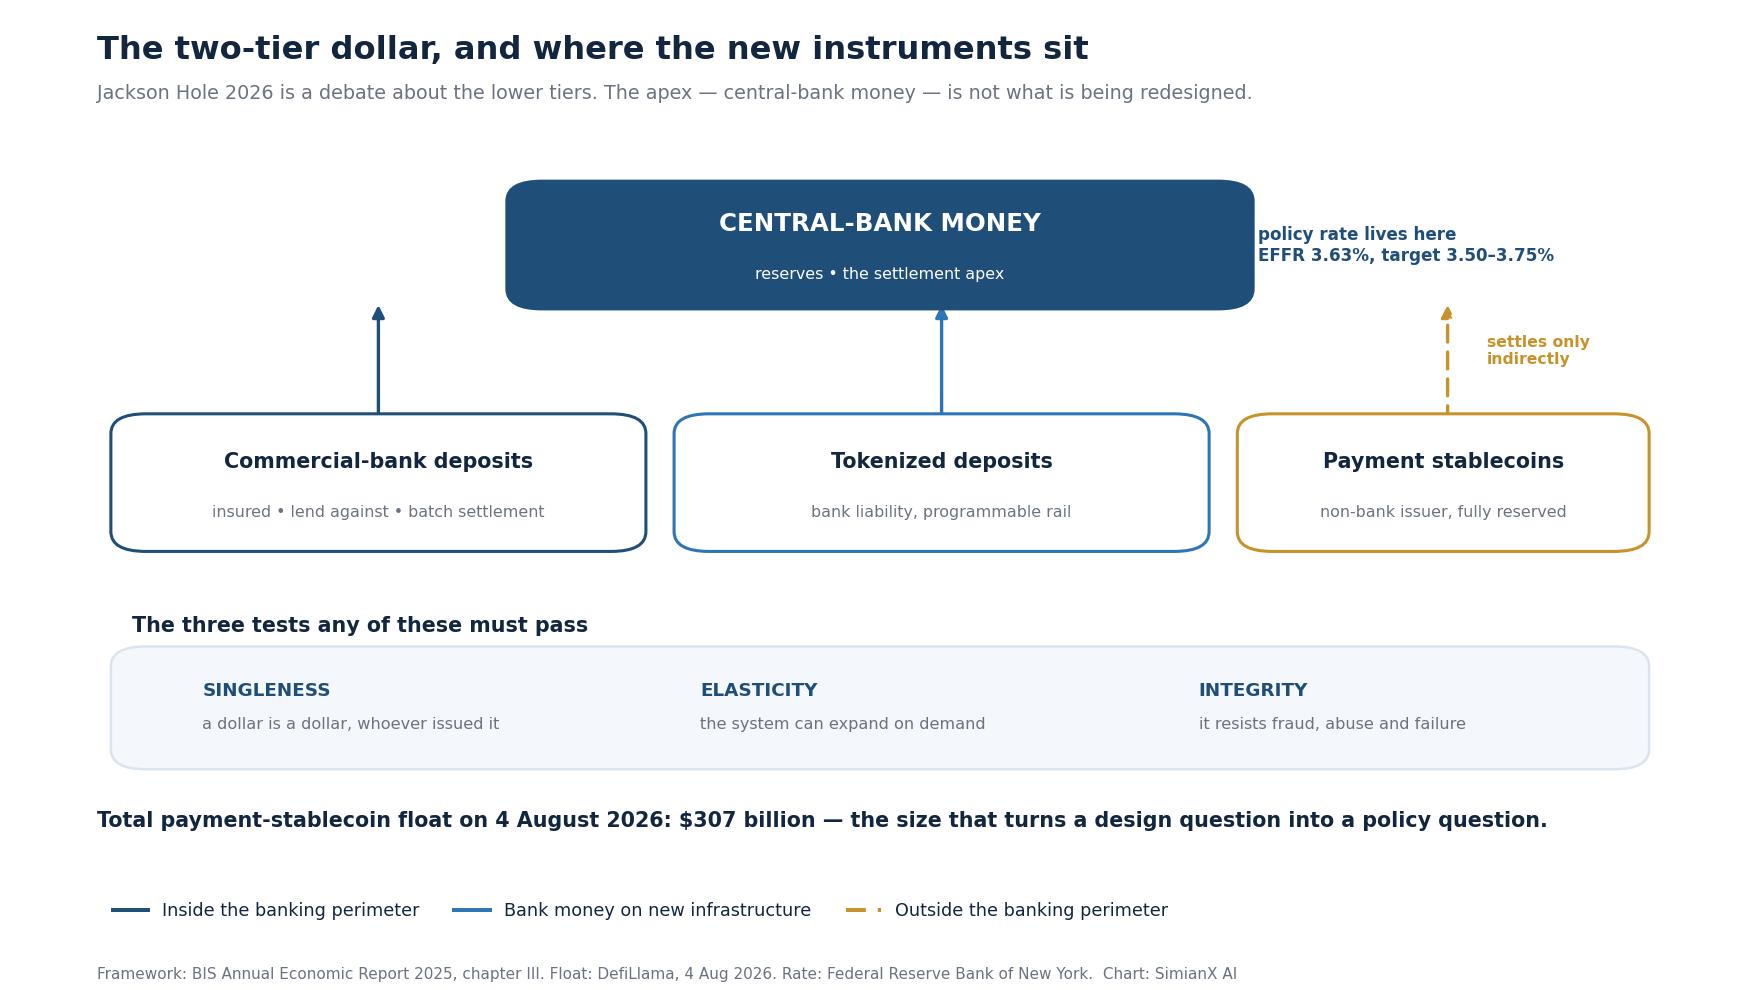
केंद्रीय प्रश्न इस बात से बड़ा है कि क्या फेड “क्रिप्टो को अपनाएगा।” यह इस बात से संबंधित है कि क्या एक वित्तीय प्रणाली जो प्रोग्रामेबल पैसे, लगभग तात्कालिक निपटान और नए निजी डॉलर उपकरणों के चारों ओर निर्मित है, केंद्रीय बैंक को अपनी नीति लागू करने, तरलता प्रदान करने, बैंकों की निगरानी करने और डॉलर की एकता की रक्षा करने के तरीके को बदलने के लिए मजबूर करेगी।
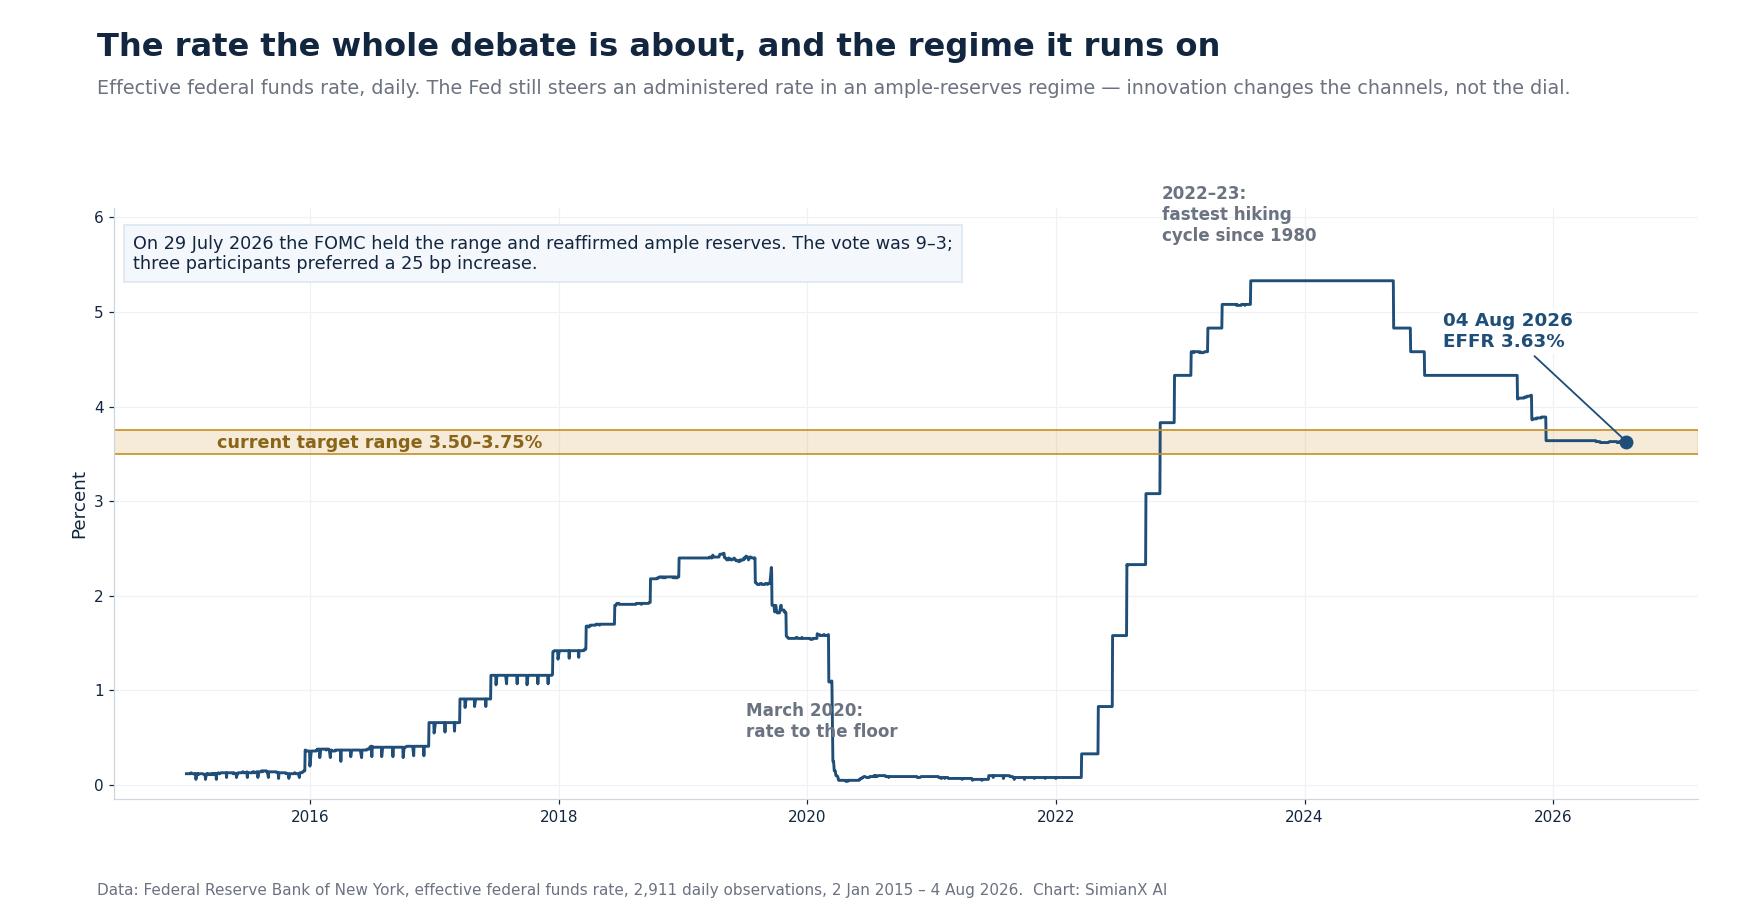
संक्षिप्त उत्तर है हां, संचालन प्रणाली स्तर पर, लेकिन शायद नहीं, जनादेश स्तर पर। कांग्रेस अभी भी फेड को अधिकतम रोजगार और मूल्य स्थिरता सौंपती है। FOMC अभी भी मुख्य रूप से प्रशासित दरों और प्रचुर-भंडार व्यवस्था के माध्यम से नीति निर्धारित करता है। फिर भी, उस नीति दर को जमा, क्रेडिट, ट्रेजरी बिल, भुगतान तरलता और जोखिम संपत्तियों से जोड़ने वाले चैनल अधिक डिजिटल, अधिक निरंतर और अधिक प्रतिस्पर्धात्मक होते जा रहे हैं।
जैक्सन होल 2026 में क्या हुआ: वॉर्श का मुख्य भाषण
वॉर्श का मुख्य भाषण अध्यक्ष के रूप में उनका पहला जैक्सन होल भाषण था। नीति-बहस को आगे बढ़ाने वाले हिस्से ये रहे:
- जान-बूझकर कोई अग्रिम नीति-संकेत नहीं। उन्होंने अपनी रूपरेखा को "एक पगडंडी का नक्शा . . . बस इसे अग्रिम नीति-संकेत मत कहिए" बताया, तर्क दिया कि संकट के दौर की यह परिपाटी "जरूरत से ज्यादा टिक गई है," और कहा कि फेड को "ऐसी व्यवस्था को बढ़ावा नहीं देना चाहिए जिसमें बाजार के प्रतिभागी अपने अगले सौदे के लिए मुख्य रूप से फेड की ओर देखते हों।"
- पहले महंगाई। उन्होंने 12 महीने की PCE महंगाई दर 3.7% और छह महीने की दर 4.1% बताई, और ध्यान दिलाया कि PCE टोकरी की 54% वस्तुएँ पिछले एक साल में 3% से ज्यादा महँगी हुईं (महामारी से पहले के दो दशकों में यह लगभग 32% था)। "इस समय फेड का मुख्य ध्यान कीमतों पर होना चाहिए।"
- मजबूत अर्थव्यवस्था, ढीली वित्तीय स्थितियाँ। बेरोजगारी 4.1%, S&P 500 कंपनियों का मुनाफा एक साल में 20% से ज्यादा बढ़ा, और क्रेडिट स्प्रेड ऐतिहासिक निचले स्तरों के पास — "व्यापक वित्तीय स्थितियों को प्रतिबंधात्मक कहना मेरे लिए मुश्किल होगा।"
- "पैसा मायने रखता है।" संगोष्ठी के विषय पर उन्होंने कहा कि वित्तीय नवाचार मौद्रिक आधार, मुद्रा के वेग और अर्थव्यवस्था को जोड़ने वाली "कार्यप्रणाली को बदल देते हैं," "लेकिन यह वित्तीय स्थितियों और कीमतों पर पैसे के अंतिम असर को नज़रअंदाज़ करने की वजह शायद ही है।" उन्होंने कृत्रिम बुद्धिमत्ता को "संभवतः उत्पादन का एक नया कारक" बताया और उत्पादकता व रोजगार पर एक कार्यबल की घोषणा की।
- वह पंक्ति जिसे बाजारों ने उद्धृत किया: "आज मैं यहाँ किसी फैसले के प्रति नहीं, बल्कि एक अनुशासन के प्रति प्रतिबद्ध होकर खड़ा हूँ।"
इसके बाद क्या हुआ। 28 अगस्त को S&P 500 0.25% गिरकर 7,711.76 पर बंद हुआ, 10-वर्षीय यील्ड 4.67% से बढ़कर 4.72% हो गई और बिटकॉइन UTC दिन के अंत में 3.0% नीचे बंद हुआ। 16 सितंबर 2026 को FOMC ने सर्वसम्मति से फेडरल फंड्स लक्ष्य सीमा चौथाई प्रतिशत अंक बढ़ाकर 3.75%–4.00% कर दी — 2023 के बाद पहली वृद्धि (पृष्ठभूमि हमारी स्टोरी वॉर्श की पहली दर वृद्धि में)। मौजूदा दर सीमा और उसके बाद का हर फैसला हमारे फेड ब्याज दर फैसले वाले पेज पर दर्ज है।
जैक्सन होल में फेड अध्यक्षों के भाषण और बाजार की प्रतिक्रिया, 2010–2026
जैक्सन होल बाजारों के लिए इसलिए अहम है क्योंकि फेड अध्यक्ष अक्सर इसी मंच से अगले कदम का संकेत देते हैं। इस तालिका में 2010 से अब तक अध्यक्ष का हर मुख्य भाषण है (2013 में बर्नान्के और 2015 में येलेन ने भाषण नहीं दिया), साथ में भाषण वाले दिन बाजार की प्रतिक्रिया और अगली बैठक में FOMC का फैसला।
| वर्ष | अध्यक्ष | भाषण की तारीख | उस दिन S&P 500 | 5 सत्र बाद S&P 500 | उस दिन 10-वर्षीय यील्ड | उस दिन बिटकॉइन | अगला FOMC फैसला |
|---|---|---|---|---|---|---|---|
| 2010 | बर्नान्के | 27 अगस्त | +1.66% | +5.47% | +15 bp | — | 21 सितंबर: दरें स्थिर (नवंबर में QE2 आया) |
| 2011 | बर्नान्के | 26 अगस्त | +1.51% | +1.27% | −3 bp | — | 21 सितंबर: ऑपरेशन ट्विस्ट |
| 2012 | बर्नान्के | 31 अगस्त | +0.51% | +2.12% | −6 bp | — | 13 सितंबर: QE3 शुरू |
| 2014 | येलेन | 22 अगस्त | −0.20% | +0.55% | 0 bp | — | 17 सितंबर: दरें स्थिर |
| 2016 | येलेन | 26 अगस्त | −0.16% | +0.35% | +6 bp | +0.3% | 21 सितंबर: दरें स्थिर |
| 2017 | येलेन | 25 अगस्त | +0.17% | +1.54% | −3 bp | +0.9% | 20 सितंबर: दरें स्थिर, बैलेंस शीट घटाने की घोषणा |
| 2018 | पॉवेल | 24 अगस्त | +0.62% | +1.56% | 0 bp | +2.8% | 26 सितंबर: 2.00–2.25% तक वृद्धि |
| 2019 | पॉवेल | 23 अगस्त | −2.59% | +0.12% | −8 bp | +2.7% | 18 सितंबर: 1.75–2.00% तक कटौती |
| 2020 | पॉवेल | 27 अगस्त (गुरुवार) | +0.17% | −0.68% | +6 bp | −1.4% | 16 सितंबर: 0–0.25% पर स्थिर |
| 2021 | पॉवेल | 27 अगस्त | +0.88% | +1.46% | −3 bp | +4.5% | 22 सितंबर: दरें स्थिर, बॉन्ड खरीद घटाने का संकेत |
| 2022 | पॉवेल | 26 अगस्त | −3.37% | −6.55% | +1 bp | −6.2% | 21 सितंबर: 75 bp वृद्धि, 3.00–3.25% |
| 2023 | पॉवेल | 25 अगस्त | +0.67% | +3.19% | 0 bp | −0.4% | 20 सितंबर: 5.25–5.50% पर स्थिर |
| 2024 | पॉवेल | 23 अगस्त | +1.15% | +1.40% | −6 bp | +6.1% | 18 सितंबर: 50 bp कटौती, 4.75–5.00% |
| 2025 | पॉवेल | 22 अगस्त | +1.52% | +1.41% | −7 bp | +4.0% | 17 सितंबर: 4.00–4.25% तक कटौती |
| 2026 | वॉर्श | 28 अगस्त | −0.25% | −0.16% | +5 bp | −3.0% | 16 सितंबर: 3.75–4.00% तक वृद्धि |
स्रोत: federalreserve.gov पर भाषणों के पाठ (लिंक दिए गए हैं); Yahoo Finance से S&P 500 (^GSPC) और 10-वर्षीय ट्रेजरी यील्ड (^TNX) के दैनिक बंद भाव; बिटकॉइन = BTC-USD का UTC दैनिक बंद भाव, पिछले दिन की तुलना में; FOMC बयान। "5 सत्र बाद" = भाषण के पाँच कारोबारी दिन बाद का बंद भाव, भाषण से पहले के बंद भाव की तुलना में।
आँकड़े क्या बताते हैं:
- 15 में से 10 भाषण-दिवसों पर S&P 500 चढ़ा, लेकिन मध्यिका बदलाव सिर्फ +0.51% और औसत +0.15% रहा। पाँच सत्र बाद यह 15 में से 12 बार ऊपर था।
- दोनों बड़ी गिरावटें सख्त रुख वाले अप्रत्याशित संकेतों या झटकों से आईं: 2022 में पॉवेल का छोटा "कुछ दर्द" वाला भाषण (−3.37%, एक हफ्ते बाद −6.55%) और 2019, जब उसी सुबह व्यापार युद्ध में आई तेज़ी ने भाषण को दबा दिया (−2.59%)।
- जैक्सन होल अक्सर सितंबर की झलक देता है। 2012 (QE3), 2018 (वृद्धि), 2019 (कटौती), 2022 (75 bp वृद्धि), 2024 ("समय आ गया है" वाली कटौती) और 2026 (वृद्धि) में अगली बैठक ने वही कदम उठाया जिसकी ओर भाषण ने इशारा किया था। शैली में वॉर्श अपवाद हैं — उन्होंने इशारा करने से इनकार किया — फिर भी दर वृद्धि हुई।
- बिटकॉइन शेयरों से ज्यादा प्रतिक्रिया देता है: 2016 से अब तक के ग्यारह भाषणों में भाषण-दिवस पर इसकी चाल −6.2% (2022) से +6.1% (2024) के बीच रही।
FOMC फैसले वाले दिनों में शेयर कैसे चलते हैं, इसके लिए देखें FOMC बैठक की तारीखें और S&P 500 की प्रतिक्रिया; वॉर्श ने जिन महंगाई आँकड़ों का सहारा लिया, उनके लिए देखें PCE महंगाई रिपोर्ट पेज।
एक नीति सम्मेलन जो असामान्य रूप से नाजुक क्षण में आ रहा है
जैक्सन होल 2026 केवल एक वर्ष बाद आता है जब FOMC ने अपनी मौद्रिक नीति रणनीति, उपकरणों और संचार की दूसरी आवधिक समीक्षा पूरी की। फेड ने 22 अगस्त, 2025 को लंबी अवधि के लक्ष्यों और मौद्रिक नीति रणनीति पर संशोधित बयान जारी किया, जबकि अपने 2% लंबे समय के मुद्रास्फीति लक्ष्य को बनाए रखा। इससे 2026 में रणनीति के एक और व्यापक पुनर्लेखन की संभावना कम हो जाती है। अधिक संभावित बहस यह है कि नवाचार कैसे कार्यान्वयन और माप को संशोधित ढांचे के तहत बदलता है।
तत्काल मैक्रो पृष्ठभूमि प्रतिबंधात्मक है लेकिन मंदी का संकेत नहीं देती। 29 जुलाई, 2026 को, FOMC ने संघीय फंड्स लक्ष्य सीमा को 3.50%–3.75% पर बनाए रखा और कहा कि यह पर्याप्त रिजर्व बनाए रखना जारी रखेगा। बयान में आर्थिक गतिविधि को मजबूत गति से बढ़ते हुए और मुद्रास्फीति को 2% के सापेक्ष अभी भी ऊँचा बताया गया, जिसमें अनिश्चितता आंशिक रूप से मध्य पूर्व में संघर्ष और क्षेत्रीय आपूर्ति झटकों से जुड़ी थी। वोट 9–3 था; तीन प्रतिभागियों ने 25-बेसिस-पॉइंट वृद्धि को प्राथमिकता दी। यह संयोजन—लचीला विकास, अधूरी अवस्फीति और आंतरिक असहमति—का अर्थ है कि अधिकारी भुगतान नवाचार को एक साइड प्रोजेक्ट के रूप में नहीं देख सकते। कोई भी नवाचार जो जमा-निकासी की गति, रिजर्व की मांग या नीति दरों से अर्ध-मुद्रा उपकरणों में पास-थ्रू को बदलता है, नीति के स्वयं के कैलिब्रेशन को प्रभावित कर सकता है।
यह मतभेद नया नहीं है। नए अध्यक्ष के अधीन सख़्ती की ओर मोड़ वॉर्श की पहली फेड बैठक 2026 में ही दिख गया था, और जुलाई 2026 की CPI रिपोर्ट ने दोनों पक्षों को यह दावा करने की गुंजाइश दे दी कि आंकड़े उनके साथ हैं।
तीन अन्य संदर्भ के टुकड़े महत्वपूर्ण हैं।
पहले, GENIUS अधिनियम जुलाई 2025 में कानून बन गया। कांग्रेसनल रिसर्च सर्विस सारांश के अनुसार, अनुमति-प्राप्त भुगतान-स्थिरकॉइन जारीकर्ताओं को निर्दिष्ट तरल संपत्तियों में एक-के-लिए-एक आरक्षित बनाए रखना चाहिए, रिडेम्पशन नीतियों का खुलासा करना चाहिए और मासिक आरक्षित जानकारी प्रकाशित करनी चाहिए। यह कानून अमेरिकी स्थिरकॉइन को काफी हद तक मामला-दर-मामला प्रवर्तन के माहौल से स्पष्ट रूप से परिभाषित विवेकपूर्ण नियामक दायरे की ओर ले जाता है। इस एजेंडे का दूसरा आधा हिस्सा, यानी बाजार-संरचना, हम अलग से CLARITY अधिनियम 2026 में देखते हैं।
दूसरे, FedNow सेवा ने तात्कालिक निपटान को अवधारणा से अवसंरचना में बदल दिया है। फेडरल रिजर्व वित्तीय सेवाएँ साइट FedNow पर लाइव संगठनों की एक वर्तमान सूची बनाए रखती है। अपनाना वित्तीय संस्थानों के लिए अभी भी एक वाणिज्यिक निर्णय है, लेकिन 24/7 रेल की उपस्थिति ग्राहक अपेक्षाओं को बदल देती है और तरलता के समय को—केवल तरलता की मात्रा नहीं—एक नीति मुद्दा बनाती है।
तीसरे, टोकनाइजेशन अब केवल अटकलों वाले क्रिप्टो बाजारों तक सीमित नहीं है। BIS का तर्क है कि टोकनाइज्ड केंद्रीय बैंक के आरक्षित, वाणिज्यिक बैंक का पैसा और सरकारी बांड एक अगली पीढ़ी की मौद्रिक प्रणाली का मूल आधार बना सकते हैं। इसका 2025 वार्षिक आर्थिक रिपोर्ट अध्याय प्रोग्रामेबल निपटान के दक्षता लाभों पर जोर देता है जबकि चेतावनी देता है कि प्रणालीगत पैमाने पर स्थिरकॉइन एकरूपता, लोच और अखंडता की कसौटियों पर खरे नहीं उतरते।
पांच नवाचार, पांच विभिन्न नीति समस्याएँ
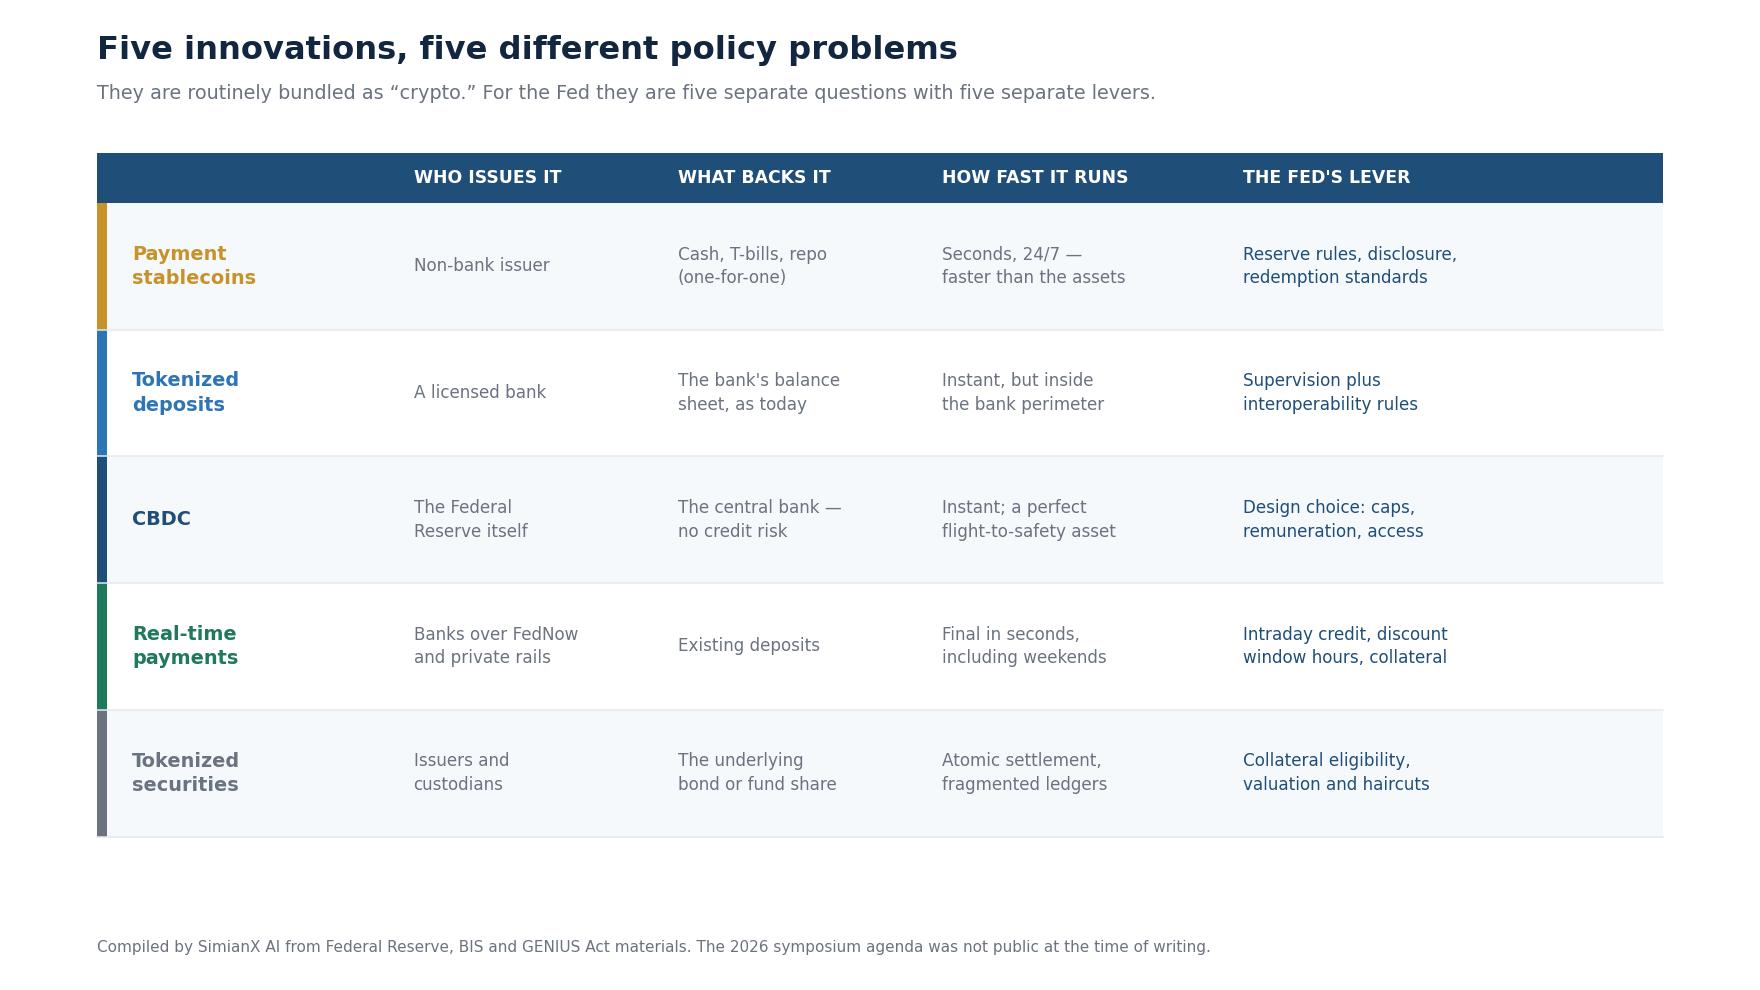
1. स्थिरकॉइन: नया डॉलर आवरण, वही पुरानी जमा-निकासी गतिकी
विनियमित स्थिरकॉइन भुगतान की बाधाओं को कम कर सकती हैं, डॉलर तक सीमा पार पहुंच में सुधार कर सकती हैं और डिजिटल संपत्ति बाजारों के भीतर नकद-जैसी निपटान संपत्ति प्रदान कर सकती हैं। फेड बोर्ड के सदस्य क्रिस्टोफर वॉलेर ने खुदरा और सीमा पार भुगतान में उनकी संभावनाओं का वर्णन किया है जबकि स्पष्ट उपयोग के मामलों, व्यवहार्य व्यावसायिक मॉडलों और सुरक्षा उपायों की आवश्यकता पर जोर दिया है; उनकी फरवरी 2025 की टिप्पणियाँ यहाँ हैं।
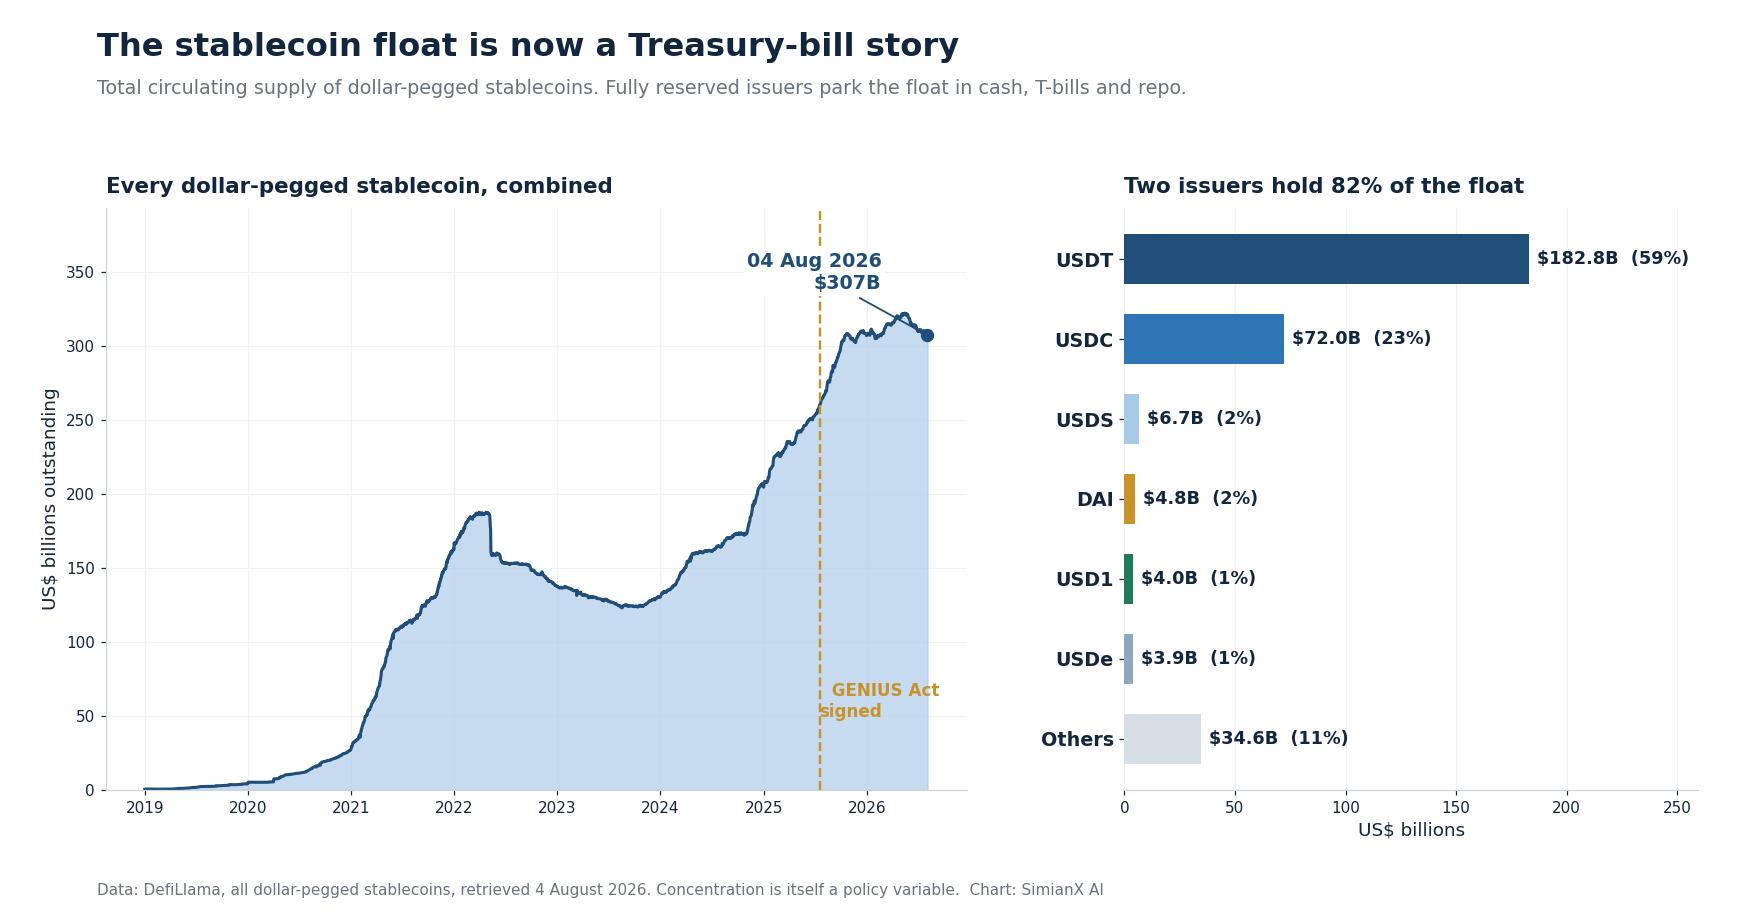
पैमाना अब छोटा नहीं रहा। DefiLlama के आंकड़ों के अनुसार 4 अगस्त 2026 तक डॉलर-आधारित स्थिरकॉइन की कुल प्रचलित आपूर्ति लगभग 307 अरब डॉलर थी। इसमें से करीब 82% केवल दो जारीकर्ताओं के पास है: Tether का USDT लगभग 183 अरब डॉलर (59%) और Circle का USDC लगभग 72 अरब डॉलर (23%)। इस आकार का पूरी तरह समर्थित फ्लोट यांत्रिक रूप से नकदी, ट्रेजरी बिल और रेपो की स्थायी मांग है — और साथ ही बहुत कम कंपनियों में परिचालन जोखिम का संकेंद्रण भी। यह द्वि-अधिकार कैसे बना, यह स्थिरकॉइन 2026: Visa, Stripe और USDT बनाम USDC की दौड़ में है, और दोनों के बीच नियामक खाई कितनी तेजी से चौड़ी हो सकती है, यह Circle की OCC मंजूरी में।
लेकिन स्थिरकॉइन आर्थिक रूप से संकीर्ण बैंकों या मनी-मार्केट उपकरणों के करीब हैं, न कि सामान्य चेकिंग जमा के। एक पूर्ण रूप से आरक्षित जारीकर्ता आमतौर पर ग्राहक डॉलर को नकद, बैंक जमा, ट्रेजरी बिल या रेपो में बदलता है। बड़े पैमाने पर, यह कर सकता है:
- वाणिज्यिक बैंकों से फंडिंग को स्थानांतरित करना;
- छोटी अवधि के सरकारी कागजात के लिए संरचनात्मक मांग बढ़ाना;
- तनाव के दौरान त्वरित विमोचन प्रवाह उत्पन्न करना;
- जारीकर्ताओं, संरक्षकों और ब्लॉकचेन में परिचालन जोखिम को संकेंद्रित करना; और
- जमा निर्माण और बैंक उधारी के बीच पारंपरिक संबंध को कमजोर करना।
केंद्रीय नीति मुद्दा यह नहीं है कि क्या एक टोकन सामान्य दिन पर एक डॉलर पर कारोबार करता है। मुद्दा यह है कि क्या सममूल्य पर मोचन एक सप्ताहांत, एक साइबर घटना, एक ट्रेजरी-मार्केट झटका या एक प्रमुख सेवा प्रदाता की विफलता के दौरान जीवित रहता है। इस सवाल का अनुभवजन्य उत्तर हमारी संदर्भ तालिका हर बड़ी स्थिरकॉइन डीपेग है: सममूल्य पहले भी टूटा है, और सबसे तेज तब टूटा जब आरक्षित परिसंपत्ति और विमोचन का वादा अलग-अलग जगहों पर थे।
2. टोकनयुक्त जमा: दो-स्तरीय बैंकिंग प्रणाली के भीतर नवाचार
टोकनयुक्त जमा बैंक देनदारियाँ हैं जो प्रोग्रामेबल अवसंरचना पर प्रदर्शित होती हैं। एक गैर-बैंक स्थिरकॉइन के विपरीत, वे बैंकिंग परिधि का हिस्सा बने रहते हैं और उस परिचित पदानुक्रम को बनाए रख सकते हैं जिसमें वाणिज्यिक-बैंक पैसा अंततः केंद्रीय-बैंक पैसे में निपटता है।
यह उन्हें केंद्रीय बैंकों के लिए आकर्षक बनाता है: वे एटॉमिक डिलीवरी-बनाम-भुगतान, प्रोग्रामेबल नकद प्रबंधन और बिना पूरी तरह से बैंकों को मध्यस्थता से बाहर किए तेजी से सीमा पार लेनदेन सक्षम कर सकते हैं। फिर भी, इंटरऑपरेबिलिटी निर्णायक है। यदि प्रत्येक बैंक एक बंद-दायरे वाला टोकन जारी करे जिसका कारोबार अलग-अलग हेयरकट या निपटान नियमों पर होता हो, तो वाणिज्यिक-बैंक पैसे की एकता कमजोर हो जाती है। बैंक A में एक डॉलर का जमा बैंक B में एक डॉलर के जमा के बराबर आर्थिक रूप से रहना चाहिए।
3. CBDC: विकल्प जिसे फेड जल्दी लागू करने की संभावना कम है
एक अमेरिकी केंद्रीय बैंक डिजिटल मुद्रा सीधे फेडरल रिजर्व की देनदारी होगी जो डिजिटल रूप में उपलब्ध होगी। फेड का CBDC चर्चा पत्र संभावित दक्षता और समावेशन लाभों की पहचान करता है, साथ ही गोपनीयता, साइबर सुरक्षा, वित्तीय स्थिरता और मध्यस्थता से हटने के जोखिमों के साथ, और यह पूर्वनिर्धारित परिणाम का पक्ष नहीं लेता।
2026 के लिए, फेड का सबसे संभावित मार्ग थोक निपटान, इंटरऑपरेबिलिटी और टोकनयुक्त केंद्रीय बैंक की देनदारियों पर निरंतर शोध करना है - न कि अचानक खुदरा CBDC लॉन्च करना। एक व्यापक रूप से सुलभ, ब्याज अर्जित करने वाली खुदरा CBDC एक शक्तिशाली नीति-रेट ट्रांसमिशन उपकरण बन सकती है, लेकिन यह जनता को एक तात्कालिक सुरक्षा संपत्ति भी प्रदान कर सकती है, जिससे बैंकों से धन निकासी में तेजी आ सकती है। राजनीतिक, कानूनी और डिज़ाइन बाधाएँ थोक बुनियादी ढांचे को अपग्रेड करने की तुलना में कहीं अधिक ऊँची बनी हुई हैं।
4. वास्तविक समय भुगतान: तेज निपटान, तेज तरलता झटके
FedNow और निजी तात्कालिक भुगतान नेटवर्क निर्देश और अंतिम निपटान के बीच के अंतराल को कम करते हैं। इससे दक्षता में सुधार होता है और दिन के समय के क्रेडिट जोखिमों को कम किया जाता है। यह बैंकों के पास बहिर्वाहों का जवाब देने के लिए समय को भी संकुचित करता है। एक 24/7 प्रणाली में, "दिन के अंत की तरलता" एक पुरानी अवधारणा बन जाती है।
नीति का निहितार्थ सीधा है: डिस्काउंट विंडो तक पहुंच, संपार्श्विक की अग्रिम तैनाती, अंतर्दिन क्रेडिट और पर्यवेक्षी तरलता मीट्रिक को निरंतर तत्परता की ओर विकसित होना चाहिए। एक बैंक जो शुक्रवार के समापन पर तरल प्रतीत होता है, उसे शनिवार रात को टोकन रिडेम्प्शन या तात्कालिक भुगतान बहिर्वाह का सामना करना पड़ सकता है।
5. डिजिटल संपत्तियाँ और टोकनयुक्त प्रतिभूतियाँ: संपार्श्विक प्रोग्रामेबल बन जाता है
टोकनाइज्ड ट्रेजरी प्रतिभूतियाँ, मनी-मार्केट फंड शेयर और अन्य वास्तविक दुनिया की संपत्तियाँ खातों के मिलान की लागत कम कर सकती हैं और एटॉमिक निपटान का समर्थन कर सकती हैं। वे लेजर, स्मार्ट कॉन्ट्रैक्ट और कस्टोडियन के बीच संपार्श्विक को भी विभाजित कर सकती हैं। यदि टोकनाइज्ड संपार्श्विक को केंद्रीय बैंक या निजी तरलता व्यवस्थाओं में स्वीकार किया जाता है, तो पात्रता नियम, मूल्यांकन, हेयरकट और संचालन लचीलापन मौद्रिक नीति बुनियादी ढाँचा बन जाते हैं। यह अब प्रयोग से निकलकर असली पाइपलाइन बन चुका है: देखें DTCC का टोकनयुक्त प्रतिभूति पायलट 2026, Securitize का NYSE पर पदार्पण और ब्रिटेन का टोकनाइजेशन रोडमैप 2026।
मौद्रिक संचरण कैसे बदल सकता है
फेड की नीति दर अर्थव्यवस्था को मनी-मार्केट दरों, बैंक फंडिंग लागतों, क्रेडिट आपूर्ति, संपत्ति की कीमतों और अपेक्षाओं के माध्यम से प्रभावित करती है। वित्तीय नवाचार हर लिंक को बदल सकता है।
जमा बीटा बढ़ सकता है। डिजिटल वॉलेट पैसे की तुलना और स्थानांतरित करना आसान बनाते हैं। यदि घरों और फर्मों को कम-उपज बैंक जमाओं से टोकनाइज्ड ट्रेजरी उत्पादों या ब्याज देने वाले डिजिटल नकद समकक्षों में तुरंत स्विच करने की अनुमति मिलती है, तो बैंकों को फेड के कदम के बाद जमाओं की कीमतें तेजी से पुनः निर्धारित करनी पड़ सकती हैं। इससे बचतकर्ताओं के लिए दरों का पास-थ्रू मजबूत होता है लेकिन बैंकों की सीमांत फंडिंग लागत बढ़ जाती है।
क्रेडिट निर्माण स्थानांतरित हो सकता है। जब जमाएँ पूरी तरह से आरक्षित स्थिरकॉइन्स के लिए बैंकों को छोड़ती हैं, तो संबंधित संपत्तियाँ बैंक ऋणों के बजाय ट्रेजरी बिलों में प्रवाहित हो सकती हैं। बैंक उस फंडिंग को थोक उधारी के साथ बदल सकते हैं, लेकिन आमतौर पर उच्च और अधिक अस्थिर लागत पर। परिणामस्वरूप छोटे व्यवसायों और घरों के लिए क्रेडिट तंग हो सकता है, भले ही समग्र "डिजिटल डॉलर" बढ़ रहे हों।
संचरण अधिक गैर-रेखीय हो सकता है। एक मामूली नीति-रेट वृद्धि स्थिरकॉइन जारीकर्ताओं की आरक्षित आय में सुधार कर सकती है, टोकनयुक्त नकद उत्पादों की ओर संतुलन आकर्षित कर सकती है और बैंक जमा प्रतिस्पर्धा को तेज कर सकती है। इसके विपरीत, दर में कटौती आरक्षित आय को संकुचित करती है और स्थिरकॉइन जारीकर्ताओं को शुल्क, पैमाना या जोखिम भरे आसन्न व्यवसायों की तलाश करने के लिए प्रोत्साहित कर सकती है। इसलिए, समान दर की चाल बैंक, स्थिरकॉइन जारीकर्ताओं और क्रिप्टो बाजारों को विभिन्न दिशाओं में प्रभावित कर सकती है। इन चालों के ऐतिहासिक आधार-आंकड़े 1980 से फेड के हर दर-कटौती चक्र और 1983 से हर दर-वृद्धि चक्र में हैं।
गति और अवलोकनशीलता में सुधार हो सकता है—लेकिन व्याख्या बिगड़ सकती है। प्रोग्रामेबल प्लेटफार्म उच्च-आवृत्ति लेनदेन डेटा उत्पन्न कर सकते हैं। इससे फेड को तरलता और भुगतान तनाव की निगरानी जल्दी करने में मदद मिल सकती है। फिर भी, वॉलेट ट्रांसफर अंतिम उपभोग के समान नहीं होते हैं, और ऑन-चेन वॉल्यूम अक्सर विनिमय प्रवाह, संपार्श्विक आंदोलनों और स्वचालित लेनदेन को शामिल करते हैं। बेहतर डेटा का मतलब स्वचालित रूप से बेहतर मैक्रो संकेत नहीं होगा।
तरलता प्रबंधन और फेड की बैलेंस शीट
जुलाई FOMC बयान की प्रचुर-भंडार व्यवस्था के प्रति प्रतिबद्धता 2026 की बहस के लिए केंद्रीय है। वित्तीय नवाचार आरक्षित मांग को समाप्त करने की संभावना नहीं है; यह उस मांग को अधिक अस्थिर और कम पूर्वानुमानित बना सकता है।
यह स्पष्ट कर देना उपयोगी है कि आज “नीति दर” है कितनी, क्योंकि ऊपर का पूरा संप्रेषण-तर्क इसी से होकर गुजरता है। न्यूयॉर्क फेड के संदर्भ-दर आंकड़ों के अनुसार 4 अगस्त 2026 को प्रभावी फेड फंड्स दर 3.63% थी — 3.50%–3.75% के लक्ष्य दायरे के भीतर आराम से। वही असली डायल है। जैक्सन होल में जिस पर बहस होगी वह इस डायल और वास्तविक अर्थव्यवस्था के बीच की तारें हैं, डायल स्वयं नहीं।
स्थिरकॉइन आरक्षित बैंक जमा, ट्रेजरी बिल और रेपो के बीच स्थानांतरित हो सकते हैं। टोकनयुक्त बाजार निरंतर निपटान कर सकते हैं। तात्कालिक भुगतान पारंपरिक संचालन घंटों के बाहर बहिर्वाह उत्पन्न कर सकते हैं। एक साथ, ये परिवर्तन फेड के लिए चार प्रश्न उठाते हैं:
- क्या नए प्रकार के विनियमित धन के लिए मास्टर खातों या केंद्रीय बैंक सेवाओं तक पहुंच का विस्तार होना चाहिए, सीधे या अप्रत्यक्ष रूप से?
- क्या स्थायी तरलता सुविधाओं को लंबे समय तक या तकनीकी रूप से प्रतिनिधित्व किए गए संपार्श्विक के व्यापक सेट के खिलाफ संचालित होना चाहिए?
- आरक्षित-डिमांड मॉडल को सप्ताहांत और अंतर्दिन भुगतान पीक के लिए कैसे ध्यान में रखना चाहिए?
- क्या बड़े स्थिरकॉइन आरक्षित पोर्टफोलियो सामान्य समय में ट्रेजरी-बिल की कमी को बढ़ा सकते हैं और तनाव में औने-पौने दाम पर आपात बिकवाली को बढ़ा सकते हैं?
संभावित उत्तर एक क्रमिक पुन: डिज़ाइन है: संपार्श्विक की अधिक अग्रिम तैनाती, स्पष्ट पहुंच स्तर, विस्तारित परिचालन विंडो, मजबूत अंतःक्रियाशीलता आवश्यकताएँ और बेहतर वास्तविक समय डेटा। फेड को मौद्रिक नीति कार्यान्वयन और पर्यवेक्षण के बीच निकट समन्वय की भी आवश्यकता हो सकती है। यदि रिजर्व नियम या स्थिरकॉइन नियमों में बदलाव जमा प्रवाह को बदलता है, तो यह "पर्याप्त" परिस्थितियों के अनुरूप रिजर्व के स्तर को बदल सकता है।
वित्तीय स्थिरता: अब जमा-निकासी की भगदड़ सॉफ़्टवेयर की गति से चलती है
फेडरल रिजर्व की मई 2026 वित्तीय स्थिरता रिपोर्ट कमजोरियों का आकलन करने के लिए प्राकृतिक ढांचा बनी हुई है: मूल्यांकन दबाव, व्यवसायों और परिवारों द्वारा उधारी, वित्तीय क्षेत्र का लीवरेज और फंडिंग जोखिम। डिजिटल वित्त सभी चारों में एक क्रॉस-कटिंग परत जोड़ता है।
सबसे बड़ा जोखिम देनदारियों की गति और संपत्तियों की गति के बीच असंगति है। एक स्थिरकॉइन को सेकंडों में भुनाया जा सकता है; जारीकर्ता का बैंक जमा, रेपो दावा या ट्रेजरी सुरक्षा तनाव के तहत उतनी ही निश्चितता के साथ नकदी में नहीं बदले जा सकते। टोकनाइजेशन अवधि, क्रेडिट या तरलता जोखिम को समाप्त नहीं करता है—यह बस देनदारी को तेजी से चलाने में मदद कर सकता है।
संचालन केंद्रितता एक दूसरी कमजोरी है। कुछ ब्लॉकचेन, क्लाउड प्रदाताओं, कस्टोडियन, वॉलेट प्लेटफार्मों और अनुपालन विक्रेताओं का एक समूह प्रणालीगत रूप से महत्वपूर्ण बन सकता है बिना पारंपरिक बैंकों के समान दिखे। स्मार्ट-कॉन्ट्रैक्ट बग, पुल विफलताएँ, ओरेकल हेरफेर और कुंजी प्रबंधन विफलताएँ तब भी हानि उत्पन्न कर सकती हैं जब रिजर्व संपत्तियाँ स्वस्थ हों। ऊपर बताए गए 307 अरब डॉलर समान रूप से बँटे हुए नहीं हैं: करीब 82% हिस्सा दो ही जारीकर्ताओं के पास होने से एक अकेली परिचालन विफलता अब कंपनी-स्तर की घटना नहीं, बल्कि व्यापक आर्थिक घटना बन जाती है।
तीसरा, नियामक आर्बिट्रेज गायब होने के बजाय स्थानांतरित हो सकता है। स्थिरकॉइन कानून एक ढांचा बनाता है, लेकिन संघीय, राज्य और विदेशी शासन के बीच प्रतिस्पर्धा गतिविधियों को सबसे कम प्रतिबंधात्मक परिधि की ओर धकेल सकती है। इसलिए, मोचन, भंडार का पृथक्करण, प्रकटीकरण, पूंजी, संचालनात्मक लचीलापन और समाधान के लिए सुसंगत नियम आवश्यक हैं।
अंत में, डॉलर स्थिरकॉइन का एक अंतरराष्ट्रीय आयाम है। वे डॉलर की पहुंच को बढ़ा सकते हैं और डॉलर की भूमिका को मजबूत कर सकते हैं, लेकिन वे कमजोर अर्थव्यवस्थाओं में पूंजी पलायन और मुद्रा प्रतिस्थापन को भी तेज कर सकते हैं। घरेलू नवाचार नीति के बाहरी मौद्रिक परिणाम होंगे।
फेड का सबसे संभावित नीति-पथ
बेस केस एक क्रिप्टो पिवट नहीं है। यह एक नियामित-एकीकरण रणनीति है जिसमें छह तत्व हैं:
- द्वैध जनादेश और 2% मुद्रास्फीति लक्ष्य को बनाए रखना;
- निपटान के शिखर पर केंद्रीय बैंक के भंडार को बनाए रखना;
- साझा मोचन और तरलता मानकों के तहत विनियमित निजी धन को नवाचार करने की अनुमति देना;
- 24/7 वित्त के लिए FedNow, थोक निपटान और तरलता सुविधाओं का आधुनिकीकरण करना;
- स्पष्ट करना कि टोकनयुक्त जमा और पात्र टोकनयुक्त संपार्श्विक बैंक पर्यवेक्षण के भीतर कैसे फिट होते हैं; और
- जारीकर्ताओं, संरक्षकों, एक्सचेंजों और महत्वपूर्ण प्रौद्योगिकी प्रदाताओं की क्रॉस-एजेंसी निगरानी को मजबूत करना।
यह दृष्टिकोण BIS के दृष्टिकोण के साथ संगत है कि नवाचार तब सबसे अच्छा काम करता है जब केंद्रीय बैंक का पैसा दो-स्तरीय प्रणाली को स्थिर करता है। यह एक खुदरा CBDC की तुलना में राजनीतिक रूप से अधिक व्यावहारिक है और हर डिजिटल-डॉलर जारीकर्ता को सीधे केंद्रीय बैंक की पहुंच देने की तुलना में कम विघटनकारी है।
जैक्सन होल अभी भी तत्काल नीति घोषणा किए बिना बहुत महत्वपूर्ण हो सकता है। एक साझा शब्दावली—स्थिरकॉइन, टोकनयुक्त जमा, टोकनयुक्त प्रतिभूतियों और केंद्रीय बैंक के पैसे में भेद करने वाली—स्वयं नियामक अस्पष्टता को कम कर देगी। अधिक महत्वपूर्ण बात, अधिकारी संकेत दे सकते हैं कि कौन सी नवाचार मौद्रिक कोर के भीतर आती हैं और कौन सी परिधि पर निवेश उत्पाद बने रहनी चाहिए।
2026–2028 के लिए तीन परिदृश्य
| परिदृश्य | वित्तीय संरचना | फेड का प्रतिक्रिया | बैंक और क्रेडिट प्रभाव | क्रिप्टो-मार्केट प्रभाव |
|---|---|---|---|---|
| बेसलाइन: विनियमित सह-अस्तित्व | स्थिरकॉइन मुख्य रूप से व्यापार, सीमा पार भुगतान और ट्रेजरी प्रबंधन में बढ़ते हैं; टोकनयुक्त जमा धीरे-धीरे बढ़ते हैं; FedNow अपनाना व्यापक होता है। | मार्गदर्शन, इंटरऑपरेबिलिटी मानक, मजबूत तरलता निगरानी और संचालन घंटों का क्रमिक विस्तार। | प्रबंधनीय जमा प्रतिस्पर्धा; बड़े बैंक छोटे बैंकों की तुलना में तेजी से अनुकूलन करते हैं; क्रेडिट प्रभाव मामूली लेकिन असमान है। | अनुपालन करने वाले जारीकर्ताओं, कस्टडी, एक्सचेंजों और टोकनयुक्त वास्तविक-विश्व संपत्ति अवसंरचना के लिए सकारात्मक; बिना समर्थन वाले टोकनों पर सीमित प्रभाव। |
| आशावादी: उत्पादक एकीकरण | टोकनयुक्त जमा, भंडार और प्रतिभूतियाँ इंटरऑपरेबल बन जाती हैं; विनियमित स्थिरकॉइन सुरक्षित रूप से भुगतान रेल से जुड़ते हैं; परमाणु निपटान का पैमाना बढ़ता है। | स्पष्ट पहुंच स्तर, टोकनयुक्त संपार्श्विक मानक, लगभग निरंतर तरलता उपकरण और समन्वित संघीय विनियमन। | निपटान लागत कम और संपार्श्विक गतिशीलता बेहतर, आंशिक रूप से उच्च जमा प्रतिस्पर्धा को ऑफसेट करते हैं; क्रेडिट अधिक कुशल बनता है। | व्यापक संस्थागत अपनाना; निपटान नेटवर्क और अनुपालन DeFi के लिए मजबूत मांग; कम जोखिम प्रीमिया, हालांकि टोकन चयन महत्वपूर्ण बना रहता है। |
| जोखिम: डिजिटल दौड़ और विखंडन | एक प्रमुख जारीकर्ता, कस्टोडियन या ब्लॉकचेन विफल होता है; स्थिरकॉइन की रिडेम्प्शन बढ़ती है; कमजोर बैंकों से जमा भागते हैं; टोकनयुक्त संपार्श्विक विखंडित होता है। | आपातकालीन तरलता, विस्तारित संपार्श्विक संचालन, कठिन रिडेम्प्शन और रिजर्व नियम, और पहुंच या गतिविधियों पर संभावित प्रतिबंध। | थोक फंडिंग लागत में वृद्धि, बैंक उधारी में कमी और छोटे संस्थानों को असमान तनाव का सामना करना पड़ता है। | स्थिरकॉइन अस्थायी रूप से डि-पेग होते हैं, लीवरेज समाप्त होता है, एक्सचेंज की तरलता गिरती है और उच्च-बेटा क्रिप्टो संपत्तियाँ तेजी से बिकती हैं; विनियमित बचे हुए बाजार हिस्सेदारी को समेकित करते हैं। |
ये लेखक के परिदृश्य हैं, फेड या संगोष्ठी आयोजकों की भविष्यवाणियाँ नहीं।
क्रिप्टो निवेशकों को क्या देखना चाहिए
क्रिप्टो प्रभाव इस पर कम निर्भर करेगा कि नीति निर्माता "नवाचार के पक्ष में" हैं या नहीं और अधिक चार तकनीकी संकेतों पर।
पहला, रिजर्व उपचार। नियम जो नकद, ट्रेजरी बिल और उच्च गुणवत्ता वाले रेपो को प्राथमिकता देते हैं, वे विनियमित स्थिर मुद्रा वृद्धि और ट्रेजरी मांग का समर्थन करेंगे, लेकिन यह जारीकर्ता के मार्जिन को दबा सकता है या लचीलापन कम कर सकता है।
दूसरा, पहुंच और इंटरऑपरेबिलिटी। बैंकों, FedNow, टोकनयुक्त जमा और सार्वजनिक या अनुमत लेजर के बीच एक विश्वसनीय पुल भुगतान-केंद्रित नेटवर्क और टोकनाइजेशन बुनियादी ढांचे के लिए संरचनात्मक रूप से सकारात्मक होगा। बंद सिस्टम नेटवर्क प्रभावों को सीमित करेंगे।
तीसरा, तरलता बैकस्टॉप। यदि विनियमित जारीकर्ता या उनके बैंकिंग भागीदार केंद्रीय बैंक की तरलता के लिए स्पष्ट रास्ते प्राप्त करते हैं, तो जमा-निकासी की भगदड़ का जोखिम कम हो सकता है। यदि पहुंच अप्रत्यक्ष और संचालनात्मक रूप से संकीर्ण रहती है, तो बाजार एक बड़े सप्ताहांत-तरलता प्रीमियम को मूल्यांकित करेंगे।
चौथा, धन और निवेश के बीच नियामक विभाजन। स्थिर मुद्राएँ और टोकनयुक्त जमा भुगतान उपकरणों के रूप में स्पष्ट उपचार प्राप्त कर सकते हैं, जबकि बिना समर्थन वाले क्रिप्टो संपत्तियाँ जोखिम संपत्तियाँ बनी रहेंगी। यह विभाजन अनुपालन डॉलर टोकन, कस्टडी, निपटान और वास्तविक-विश्व-संपत्ति प्लेटफार्मों को क्रिप्टो के मुकाबले अधिक अनुकूल बनाता है।
बेसलाइन मामले में, संगोष्ठी संस्थागत क्रिप्टो स्टैक के लिए मध्यम रूप से सकारात्मक है लेकिन व्यापक टोकन कीमतों के लिए तटस्थ है। आशावादी मामले में, विनियमित टोकनाइजेशन उपलब्ध बाजार का विस्तार करता है और कानूनी अनिश्चितता को कम करता है। जोखिम की स्थिति में, तेज़ी से फैलती जमा-निकासी की भगदड़ डॉलर की तरलता को तंग कर सकती है और स्थिर मुद्राओं, एक्सचेंज टोकनों, DeFi संपार्श्विक और उच्च-बेटा संपत्तियों में एक सहसंबंधित बिक्री पैदा कर सकता है।
अगर आप हर दस्तावेज़ खुद पढ़े बिना इन संकेतों पर नज़र रखना चाहते हैं, तो हमारे उपकरण ठीक इसी के लिए बने हैं:
- SimianX AI — बहु-एजेंट शोध मंच
- क्रिप्टो लीडरबोर्ड — 30 AI मॉडल प्रमुख सिक्कों को कैसे क्रम देते हैं, लगातार अद्यतन
- लाइव कमांड रूम — किसी भी जोड़ी पर चार-चरण एजेंट प्रक्रिया चलाएँ
- ऑटोपायलट — तथ्य बदलते ही स्वतः पुनर्विश्लेषण
- मार्केट पल्स — क्रिप्टो और शेयरों में रीयल-टाइम घटना पहचान
जैक्सन होल: अक्सर पूछे जाने वाले सवाल
जैक्सन होल 2026 कब हुआ?
कैंसस सिटी फेड की आर्थिक नीति संगोष्ठी 27–29 अगस्त 2026 को जैक्सन होल, वायोमिंग में हुई। फेड अध्यक्ष केविन वॉर्श ने शुक्रवार, 28 अगस्त को मुख्य भाषण दिया।
जैक्सन होल 2026 का विषय क्या था?
"वित्तीय नवाचार: भुगतान और नीति के लिए निहितार्थ।" वॉर्श ने इसे दो विषयों से जोड़ा: नवाचार पैसे और अर्थव्यवस्था के बीच की कड़ियों को कैसे बदलता है ("पैसा मायने रखता है"), और कृत्रिम बुद्धिमत्ता उत्पादन के एक संभावित नए कारक के रूप में।
वॉर्श ने जैक्सन होल में क्या कहा?
उन्होंने अग्रिम नीति-संकेत देने से इनकार किया, कहा कि PCE महंगाई 3.7% पर होने के कारण फेड का मुख्य ध्यान कीमतों पर होना चाहिए, और अपनी कसौटी तय की: फेड को भरोसा होना चाहिए कि मूल महंगाई 2% की ओर "स्पष्ट रूप से और पर्याप्त गति से" बढ़ रही है। "नहीं तो हमारे पास अभी काम बाकी है।"
क्या जैक्सन होल 2026 के बाद फेड ने दरें बढ़ाईं?
हाँ। 16 सितंबर 2026 को FOMC ने 12–0 के मत से फेडरल फंड्स लक्ष्य सीमा 25 बेसिस पॉइंट बढ़ाकर 3.75%–4.00% कर दी।
जैक्सन होल भाषण पर शेयर आमतौर पर कैसी प्रतिक्रिया देते हैं?
2010 से अध्यक्ष के 15 में से 10 भाषण-दिवसों पर S&P 500 चढ़ा है, मध्यिका बदलाव +0.51% रहा। सबसे बड़ी गिरावटें 2022 (−3.37%) और 2019 (−2.59%) में आईं।
निष्कर्ष: जनादेश में क्रमिक विकास, बुनियादी ढाँचे में क्रांति
वित्तीय नवाचार इस बात को फिर से लिखने की संभावना नहीं है कि फेडरल रिजर्व किस लिए है। अधिकतम रोजगार, मूल्य स्थिरता और वित्तीय स्थिरता एंकर बने रहेंगे। हालांकि, यह फेड द्वारा उन लक्ष्यों तक पहुँचने के तरीके को फिर से लिख सकता है।
महत्वपूर्ण संक्रमण एक वित्तीय प्रणाली से है जो व्यापार-दिन बैच प्रसंस्करण और चिपचिपे बैंक जमा के चारों ओर संगठित है, एक ऐसी प्रणाली में जो प्रोग्रामेबल दावों, निरंतर निपटान और तात्कालिक गतिशीलता द्वारा विशेषता रखती है। उस दुनिया में, मौद्रिक संचरण तेज हो सकता है, बैंक वित्तपोषण कम स्थिर हो सकता है, संपार्श्विक अधिक कुशलता से स्थानांतरित हो सकता है और दौड़ें सॉफ़्टवेयर गति पर विकसित हो सकती हैं।
यही कारण है कि जैक्सन होल 2026 महत्वपूर्ण साबित हो सकता है भले ही यह कोई नाटकीय घोषणा न करे। फेड का अगला ढांचा चुनौती "पारंपरिक वित्त" और "क्रिप्टो" के बीच चयन करना नहीं है। यह डॉलर की एकता, लचीलापन और अखंडता को बनाए रखते हुए इसके नीचे की तकनीक को बदलने की अनुमति देना है।
संबंधित लेख
- वॉर्श ने ट्रंप को भाव नहीं दिया: 2023 के बाद फ़ेड की पहली बढ़ोतरी
- फ़ेड ब्याज दर फ़ैसला: ताज़ा FOMC नतीजा, अगली बैठक और भारत में समय
- FOMC बैठक तारीख़ें 2027: फ़ेड के फ़ैसले वाले दिन S&P 500 की चाल
- Fed Dot Plot क्या है? 2012 से हर अनुमान बनाम असली ब्याज दर
- अमेरिकी PCE महंगाई: ताज़ा आंकड़े, रिलीज़ तारीख़ और भारत में समय
- हर फेड दर कटौती के बाद बिटकॉइन की चाल: 2019-2026 संदर्भ तालिका
- वैश्विक बॉन्ड बिकवाली 2026: 30-वर्षीय प्रतिफल 19 साल के शिखर पर
- स्टेबलकॉइन 2026: Visa, Stripe और USDT बनाम USDC की होड़
- हर बड़ा स्टेबलकॉइन डीपेग: एक पूरी संदर्भ तालिका और जोखिम
- Circle को OCC मंजूरी 2026: USDC आगे, USDT का जोखिम बढ़ा
- CLARITY अधिनियम ट्रैकर: ताज़ा स्थिति, सीनेट मतदान और समयरेखा
- DTCC टोकनाइज्ड सिक्योरिटीज पायलट 2026: वॉल स्ट्रीट ऑन-चेन
- Securitize NYSE डेब्यू 2026: टोकनाइज्ड स्टॉक्स वॉल स्ट्रीट पर
- यूके टोकनाइजेशन रोडमैप 2026: पूंजी बाजार की £33 अरब पहल
- वॉर्श की पहली फेड बैठक: डॉट प्लॉट दर वृद्धि की ओर मुड़ा
- 1980 से फेड का हर ब्याज दर कटौती चक्र: शेयर, बॉन्ड, सोना
- 1983 से Fed की हर ब्याज दर वृद्धि साइकिल: S&P 500 और चिप शेयर
प्रमुख स्रोत
- फेडरल रिजर्व — वित्तीय स्थिरता रिपोर्ट
- न्यूयॉर्क फेड — प्रभावी फेड फंड्स दर के आंकड़े
- DefiLlama — प्रचलन में स्थिरकॉइन आपूर्ति
- फेडरल रिजर्व — FOMC बैठक कैलेंडर
- Federal Reserve — 2026 जैक्सन होल संगोष्ठी में अध्यक्ष वॉर्श का मुख्य भाषण
- Federal Reserve — 16 सितंबर 2026 का FOMC बयान
- Federal Reserve — अध्यक्ष पॉवेल का 2022 जैक्सन होल भाषण
- Federal Reserve — अध्यक्ष पॉवेल का 2024 जैक्सन होल भाषण
- Yahoo Finance — S&P 500 (^GSPC) का ऐतिहासिक डेटा