 लेखक: Marcus Reeve
पहली फेड कटौती के बाद शेयर, बॉन्ड और सोना कैसा व्यवहार करते हैं
अक्टूबर 2026 में अपडेट किया गया। आँकड़े 15 अक्टूबर 2026 तक।
संक्षिप्त उत्तर: यह इस पर निर्भर करता है कि फेड कटौती क्यों कर रहा है। 1980 से सॉफ्ट-लैंडिंग वाली पहली कटौतियों के बाद S&P 500 अगले साल 9% से 24% चढ़ा; 2001 और 2007 की मंदी वाली कटौतियों के बाद यह 13% से 18% गिरा। 2024–25 का चक्र, जो सॉफ्ट लैंडिंग रहा, अपने पहले साल में 18.0% बढ़ा।
जब भी फेडरल रिजर्व ब्याज दरें घटाता है, निवेशकों का पहला सवाल हमेशा एक ही होता है: यह मेरे पोर्टफोलियो के लिए अच्छा है या बुरा? ईमानदार जवाब यह है कि अकेले एक दर कटौती लगभग कुछ नहीं बताती — असल बात यह है कि फेड क्यों कटौती कर रहा है। यह 1980 से अब तक फेड के हर ब्याज दर कटौती चक्र की पूरी संदर्भ तालिका है, जिसमें हर पहली कटौती के बाद 12 महीनों में S&P 500, अमेरिकी ट्रेजरी और सोने का वास्तविक प्रदर्शन है। इसे बुकमार्क कर लें: यही संदर्भ एक डरावनी सुर्खी को एक उपयोगी संकेत में बदल देता है। ताज़ा फ़ैसले और अगली बैठक की तारीख़ के लिए हमारा हमेशा अपडेट रहने वाला फेड ब्याज दर फ़ैसला पेज देखें; उसके पीछे के महँगाई आँकड़े अमेरिकी CPI रिपोर्ट पेज पर हैं। दोनों हमारे फेड और ब्याज दरें संदर्भ केंद्र का हिस्सा हैं।
चार दशकों से अधिक के आँकड़ों से उभरता पैटर्न स्पष्ट है। जब फेड किसी अब भी स्वस्थ अर्थव्यवस्था को महीन-ट्यून करने के लिए कटौती करता है — तथाकथित एहतियाती (बीमा) कटौती, या सॉफ्ट-लैंडिंग कटौती — तो शेयरों ने ऐतिहासिक रूप से बहुत अच्छा प्रदर्शन किया है। जब फेड इसलिए कटौती करता है क्योंकि अर्थव्यवस्था पहले से टूट रही है — मंदी की कटौती — तो शेयर अक्सर एक साल और गिरते हैं, जबकि बॉन्ड और सोना चुपचाप बाज़ार से आगे निकल जाते हैं। एक ही कदम, उलटा नतीजा। इस लेख का बाकी हिस्सा आपको ठीक-ठीक इन दोनों को अलग पहचानना सिखाता है।
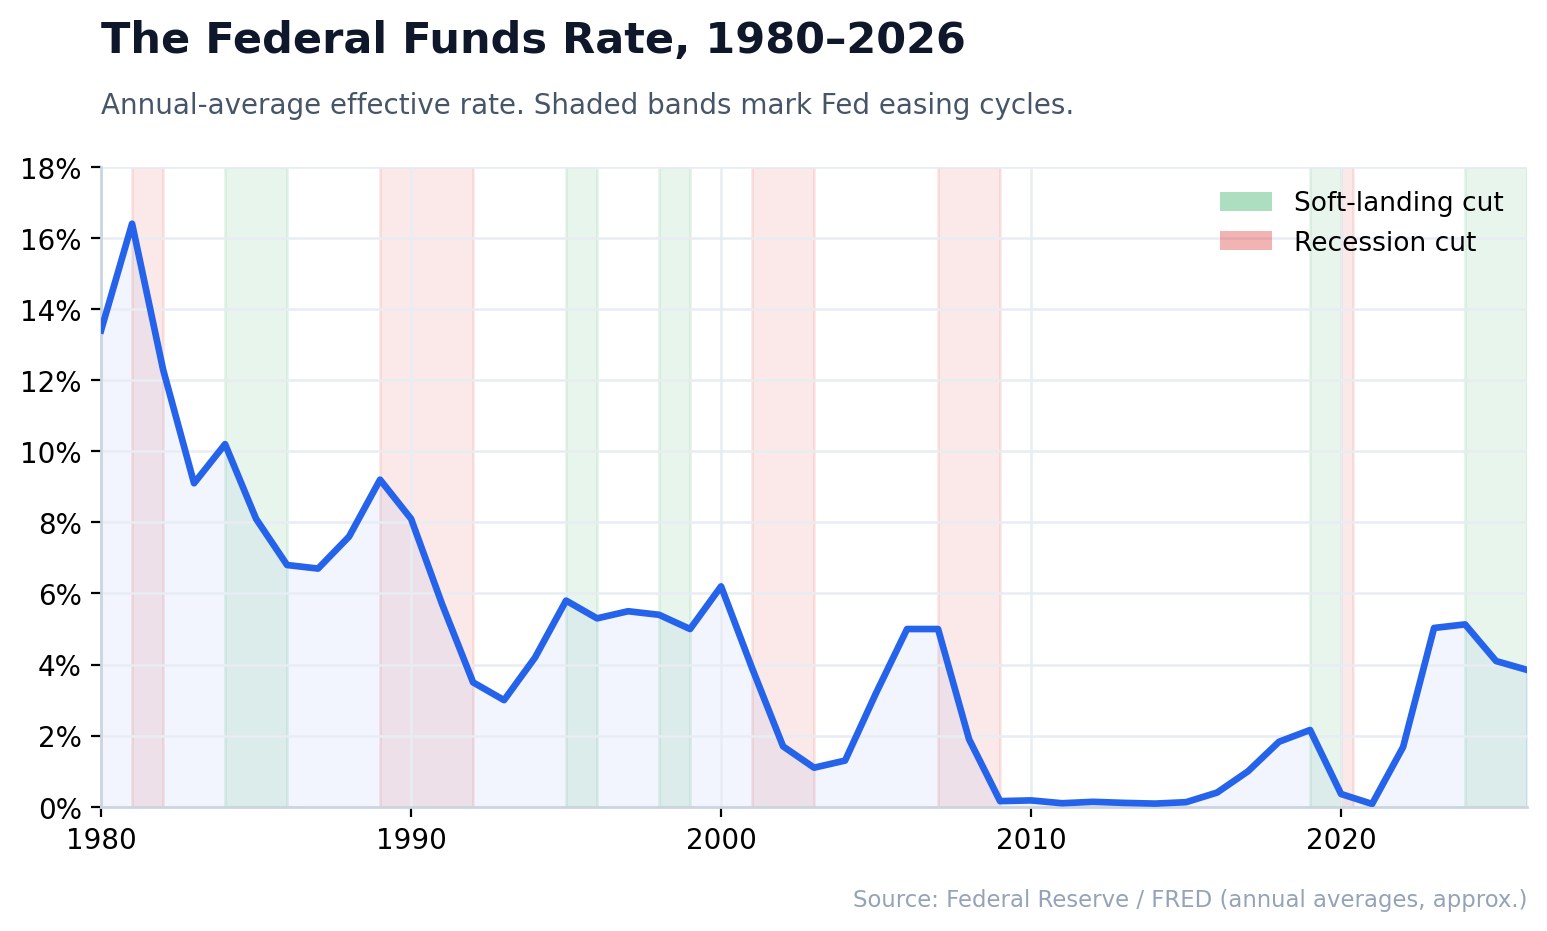
पहली कटौती आखिरी से ज़्यादा क्यों मायने रखती है
बाज़ार छूट-गणना (डिस्काउंटिंग) मशीनें हैं। जब तक फेड किसी चक्र की आखिरी कटौती करता है, सहजता पुरानी खबर बन चुकी होती है और बड़े हद तक कीमत में समा चुकी होती है। पहली कटौती अलग है: यह पैसे की लागत में एक व्यवस्था-परिवर्तन (रिजीम चेंज) का संकेत देती है और सभी मॉडलों — शेयर मूल्यांकन, बॉन्ड यील्ड, डॉलर और सोने की कीमत — को एक साथ फिर से मूल्यांकित करने पर मजबूर करती है।
इसीलिए विश्लेषक पहली कटौती की तारीख और उसके बाद के 12 महीनों के प्रति जुनूनी रहते हैं। यह वित्त का सबसे साफ़ प्राकृतिक प्रयोग है: एक ज्ञात तारीख पर एक ज्ञात उत्प्रेरक, जो मोटे तौर पर हर आर्थिक चक्र में एक बार दोहराता है। RBC Wealth Management के अनुसार, 1970 से अब तक S&P 500 ने पहली कटौती के बाद 12 महीनों में लगभग +11.9% का मध्यमान मूल्य प्रतिफल दिया है। पर यह मध्यमान दो बिल्कुल अलग दुनियाओं को छिपा देता है, और दोनों को घालमेल करना ही दर कटौती के आँकड़ों के साथ निवेशकों की सबसे आम गलती है।
यदि आपको मौजूदा फैसले की मैक्रो पृष्ठभूमि चाहिए, तो जून 2026 की FOMC बैठक पर हमारा साथी लेख डॉट प्लॉट और AI शेयरों तथा Bitcoin के लिए उसके मायने खोलकर समझाता है।
पूरी संदर्भ तालिका: 1980 से अब तक फेड का हर सहजता चक्र
नीचे की तालिका 1980 से हर फेडरल फंड्स सहजता चक्र को सूचीबद्ध करती है — पहली कटौती की तारीख, लक्ष्य दर कहाँ शुरू हुई और कहाँ तल पर पहुँची, आर्थिक पृष्ठभूमि, यह सॉफ्ट-लैंडिंग कटौती थी या मंदी की, और अगले 12 महीनों में S&P 500 का मूल्य प्रतिफल।
| पहली कटौती | शुरुआती दर | तल | पृष्ठभूमि | कटौती का प्रकार | S&P 500, अगले 12 महीने |
|---|---|---|---|---|---|
| जून 1981 \* | ~19–20% (शिखर) | ~8.5% | वोल्कर की अपस्फीति; 1981–82 दोहरी मंदी | मंदी | ≈ −16% \* |
| नव 1984 | ~11.5% | ~5.85% (1986) | चक्र-मध्य सुस्ती, कोई मंदी नहीं | सॉफ्ट लैंडिंग | +20.4% |
| जून 1989 | 9.75% | 3.00% (सित 1992) | 1990–91 मंदी + S&L संकट | मंदी † | +11.4% † |
| जुल 1995 | 6.00% | 5.25% (जन 1996) | क्लासिक सॉफ्ट लैंडिंग | सॉफ्ट लैंडिंग | +21.4% |
| सित 1998 | 5.50% | 4.75% (नव 1998) | LTCM का ढहना; एशियाई व रूसी संकट | सॉफ्ट लैंडिंग | +24.0% |
| जन 2001 | 6.50% | 1.00% (जून 2003) | डॉट-कॉम का फूटना; 2001 मंदी | मंदी | −13.0% |
| सित 2007 | 5.25% | 0–0.25% (दिस 2008) | वैश्विक वित्तीय संकट | मंदी | −17.6% |
| जुल 2019 | 2.50% | 1.75% (अक्ट 2019) | व्यापार-युद्ध की "एहतियाती" कटौतियाँ | सॉफ्ट लैंडिंग | +8.7% |
| मार्च 2020 | 1.75% | 0–0.25% (मार्च 2020) | COVID-19 का धराशायी होना, आपात कटौतियाँ | मंदी ‡ | ≈ +45% ‡ |
| सित 2024 | 5.25–5.50% | 3.50–3.75% (दिस 2025) | महँगाई के बाद सामान्यीकरण; कोई मंदी नहीं | सॉफ्ट लैंडिंग | +18.0% § |
\* वोल्कर युग की फेडरल फंड्स दर बहुत अस्थिर थी, जो 1980–81 में लगभग 9% से 20% के बीच झूलती रही; S&P 500 एक मंदी-बाज़ार में डूबा रहा जो अगस्त 1982 में ही तल पर पहुँचा। 1981 के आँकड़े को एक साफ़ डेटा नहीं, बल्कि मंदी की कटौती के उदाहरण के रूप में लें।
† जून 1989 की पहली कटौती के बाद का 12-महीने का दायरा धनात्मक था क्योंकि 1990–91 की मंदी जुलाई 1990 — यानी 13वें महीने — में ही शुरू हुई। यह एक मंदी की कटौती है जिसका पहला साल फिर भी सौम्य दिखा, यह उपयोगी याद दिलाता है कि घड़ी मायने रखती है।
‡ मार्च 2020 एक आपात मंदी कटौती थी, फिर भी 12-महीने का प्रतिफल मज़बूती से धनात्मक रहा — यह याद दिलाता है कि शुरुआती मूल्यांकन और तरलता का पैमाना मंदी-कटौती की सामान्य पटकथा पर हावी हो सकते हैं।
§ 18 सितंबर 2024 के बंद भाव (5,618.26) से 18 सितंबर 2025 के बंद भाव (6,631.96) तक, Yahoo Finance के S&P 500 इतिहास से, CNBC के सूचकांक आँकड़ों से मिलान के साथ। इस चक्र में कुल 1.75 प्रतिशत अंक की छह कटौतियाँ हुईं और यह तब ख़त्म हुआ जब फेड ने 16 सितंबर 2026 को दरें बढ़ाईं।
दर स्तर Federal Reserve और Bankrate के फेडरल फंड्स इतिहास से लिए गए हैं; S&P 500 प्रतिफल मूल्य प्रतिफल हैं, जो Bloomberg, CFRA और Ned Davis Research के आँकड़ों से गोल किए गए हैं। पूरी सूची के लिए अंत में डेटा और स्रोत देखें।
एहतियाती कटौती बनाम मंदी की कटौती: एकमात्र मायने रखता अंतर
तालिका को फिर से पढ़ें और एक विभाजन उभरकर सामने आता है। तारीखें हटा दें, तो अगले एक साल के शेयर प्रतिफल का विश्वसनीय पूर्वानुमान करने वाला एकमात्र चर है कि मंदी आई या नहीं।
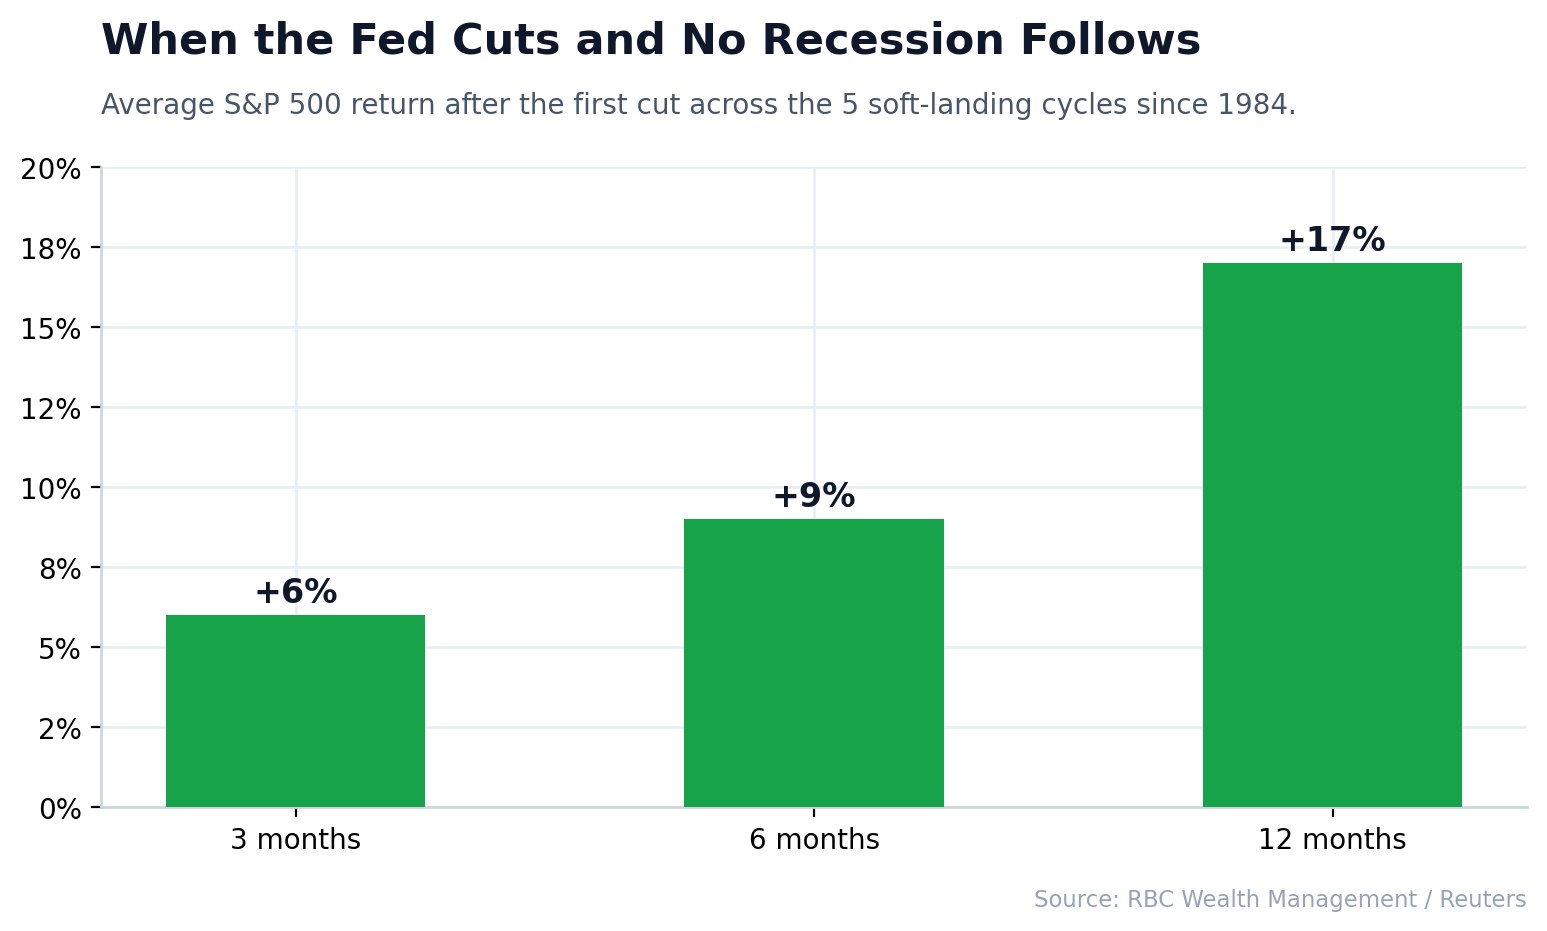
जब फेड चक्र को बढ़ाने के लिए किसी अब भी विस्तार करती अर्थव्यवस्था में सहजता लाता है — 1984, 1995, 1998, 2019 — तो RBC Wealth Management और Reuters के अनुसार S&P 500 ने आमतौर पर तीन महीनों में लगभग +6%, छह महीनों में +9% और बारह महीनों में +17% दिया है। कम दरें और स्वस्थ अर्थव्यवस्था का जोड़ शेयरों के लिए सबसे अनुकूल पृष्ठभूमियों में से एक रहा है।
इसके विपरीत, जब फेड इसलिए कटौती करता है क्योंकि विकास ढह रहा है — 2001, 2007 और लंबी वोल्कर मंदी — तो कटौतियाँ एक लक्षण हैं, इलाज नहीं। कंपनियों का मुनाफ़ा डिस्काउंट दर से तेज़ी से गिरता है, और फेड के आक्रामक सहजता के बावजूद शेयर गिरते रहते हैं।
नीचे की तालिका संदर्भ तालिका के चक्रों को प्रकार के हिसाब से समूहित करती है, उन चक्रों के साथ जिनके 12-महीने के आँकड़े साफ़ हैं (1981 और 2020 अनुमानित हैं और अलग दिखाए गए हैं)।
| समूह | चक्र | पहली कटौती के 12 महीने बाद S&P 500 का औसत प्रतिफल | दायरा |
|---|---|---|---|
| सॉफ्ट-लैंडिंग कटौतियाँ | 1984, 1995, 1998, 2019, 2024 | +18.5% | +8.7% से +24.0% |
| मंदी की कटौतियाँ | 1989, 2001, 2007 | −6.4% | −17.6% से +11.4% |
| अनुमानित अपवाद | 1981 (मंदी), 2020 (आपात) | — | ≈ −16% और ≈ +45% |
| 2024–25 का चक्र | पहली कटौती सित 2024 | +18.0% | — |
2001 और 2007 के चक्रों ने पहली कटौती के बाद के साल में S&P 500 को दहाई अंकों का नुकसान दिया, और दोनों पूर्ण मंदी-बाज़ारों के साथ मेल खाए। (उन गिरावटों की पूरी सूची के लिए 1929 से अब तक हर S&P 500 मंदी-बाज़ार देखें।)
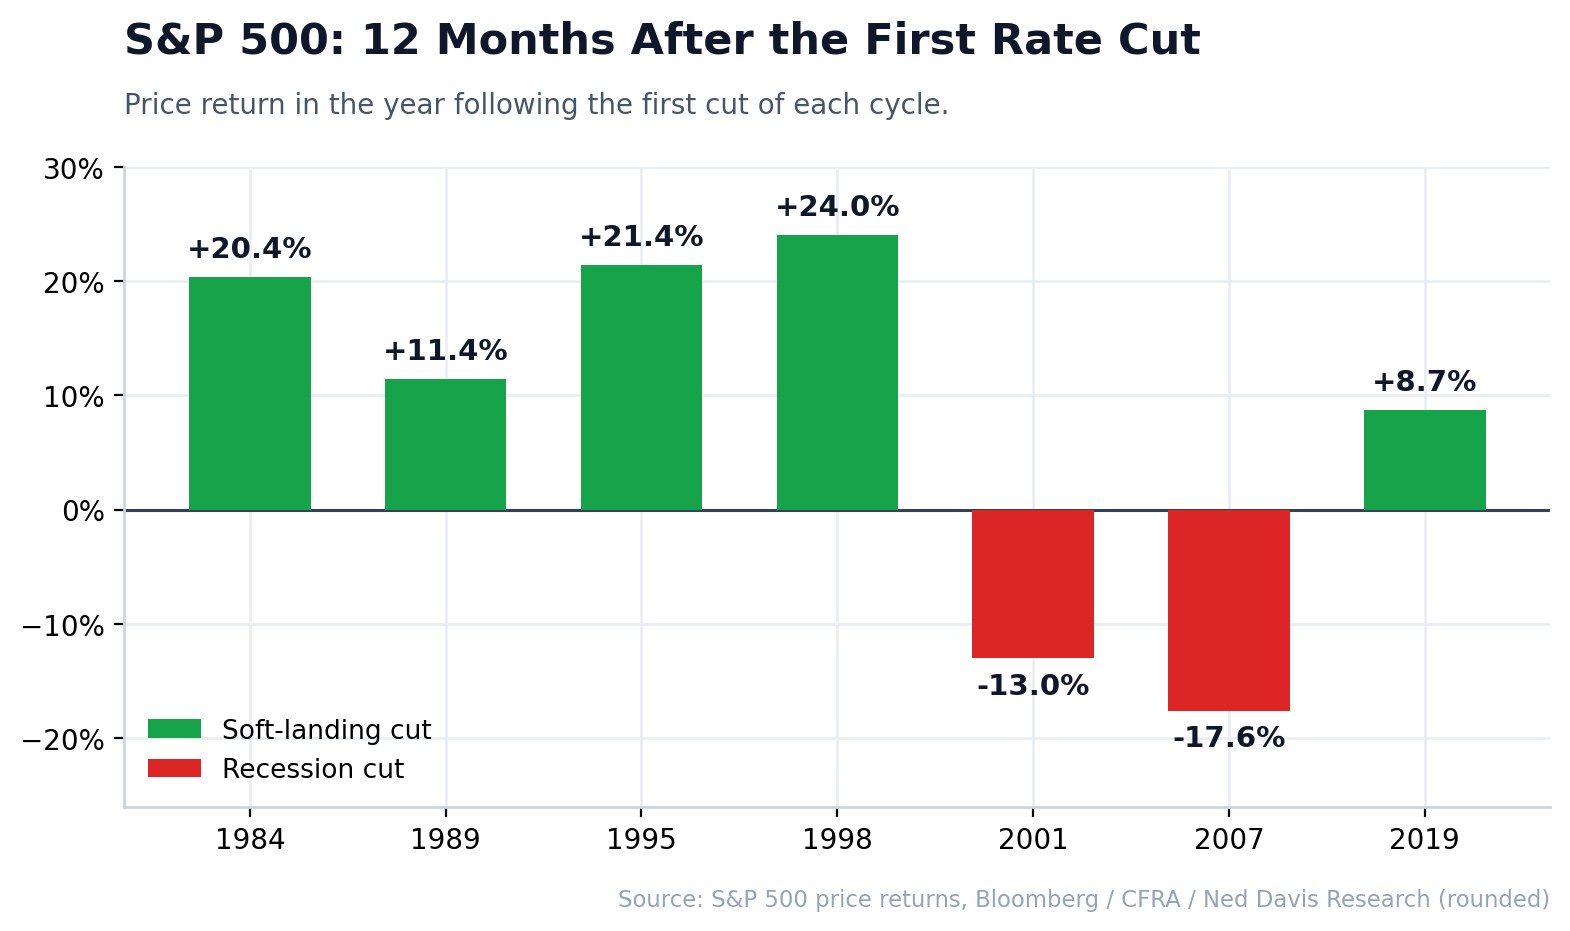
यह अंतर इतना बड़ा है कि यह किसी भी दर-कटौती सुर्खी को पढ़ने का आपका तरीका बदल देता है: "फेड कटौती कर रहा है" संकेत नहीं है — "फेड कटौती कर रहा है और अर्थव्यवस्था अब भी बढ़ रही है" संकेत है। बेशक, मुश्किल यह जानना है कि वास्तविक समय में आप किस व्यवस्था में हैं। यहीं अग्रणी संकेतक काम आते हैं।
कैसे पहचानें कि आप किस व्यवस्था में हैं
आप निश्चित रूप से घटना के बाद ही जान पाते हैं, पर ऐतिहासिक संकेत संगत हैं:
- यील्ड कर्व। एक गहराई से उलटी 2/10 साल की कर्व जो फेड के कटौती शुरू करते ही फिर से तीखी होती है, हर आधुनिक मंदी से पहले आई है। जब कर्व सपाट से सामान्य की ओर हो और धीरे-धीरे तीखी हो, तो कटौतियाँ सॉफ्ट लैंडिंग की ओर झुकती हैं। हमारी यील्ड-कर्व उलटाव संदर्भ तालिका 1970 के दशक से हर उलटाव को उसके बाद आई — या न आई — मंदी से जोड़ती है।
- बेरोज़गारी दर। जब पहली कटौती के समय बेरोज़गारी बढ़ रही हो (सैम-नियम की गतिकी), तो मंदी-कटौती के परिणाम हावी होते हैं। जब यह कम और स्थिर हो, तो एहतियाती कटौती के परिणाम हावी होते हैं।
- क्रेडिट स्प्रेड। पहली कटौती की ओर बढ़ते हुए चौड़े होते हाई-यील्ड स्प्रेड ऐसे तनाव का संकेत देते हैं जिसे कटौतियाँ अक्सर समय रहते रोक नहीं पातीं। संकरे स्प्रेड ऐसे बाज़ार का संकेत हैं जो अब भी सॉफ्ट लैंडिंग में विश्वास करता है।
- कटौती की रफ़्तार। धीमी 25 बेसिस-पॉइंट की "महीन-ट्यूनिंग" कटौतियाँ (1995, 2019) 50 बीपी की आपात चालों (2007, 2020) से बहुत अलग पढ़ी जाती हैं। फेड डरने पर तेज़ी से कटौती करता है।
इनमें से कोई भी जादुई गोला नहीं है, और 1989 का चक्र साबित करता है कि समय निर्दयी हो सकता है — पहला साल ठीक लगा, फिर मंदी 13वें महीने में आ गई। ठीक इसीलिए एक ही डैशबोर्ड जो दरों, कर्व, मुनाफ़ा संशोधनों और मूल्य-गतिविधि को एक साथ ट्रैक करता है, एक-एक सुर्खी पर प्रतिक्रिया देने से बेहतर है।
चक्र-दर-चक्र: असल में क्या हुआ
1981–82 — वोल्कर मंदी। पॉल वोल्कर ने दहाई अंकों की महँगाई तोड़ने के लिए फेडरल फंड्स दर को रिकॉर्ड लगभग 20% तक पहुँचाया, फिर अर्थव्यवस्था के दोहरी मंदी में गिरने पर सहजता लाई। शेयर अगस्त 1982 में बड़े तेज़ी बाज़ार के शुरू होने तक "मृत पैसा" रहे। सबक: यदि मंदी पहले से चल रही हो तो दंडात्मक ऊँची दर से कटौती शेयरों को नहीं बचाती।
1984–86 — पाठ्यपुस्तकीय एहतियाती कटौती। फेड ने चक्र-मध्य की सुस्ती को बिना मंदी के सँभालने के लिए दर को ~11.5% से 6% से नीचे घटाया। S&P 500 ने अगले साल +20.4% दिया। यही सॉफ्ट लैंडिंग का खाका है।
1989–92 — धीमी-गति की मंदी कटौती। सहजता जून 1989 में 9.75% से शुरू हुई, और पहले 12 महीने फिर भी धनात्मक (+11.4%) रहे। पर 1990–91 की मंदी और S&L संकट ने अंततः फेडरल फंड्स दर को 3% तक खींच दिया। सबक समय के बारे में है, दिशा के बारे में नहीं।
1995–96 — ग्रीनस्पैन की सॉफ्ट लैंडिंग। रिकॉर्ड की सबसे साफ़ एहतियाती कटौती: 6.00% से 5.25% तक कुछ कटौतियाँ, कोई मंदी नहीं, और S&P के लिए एक +21.4% का साल जिसने 1990 के दशक के अंत की उछाल की नींव रखी।
1998 — LTCM बचाव कटौतियाँ। लॉन्ग-टर्म कैपिटल मैनेजमेंट के फटने और एशियाई व रूसी संकटों के बाज़ारों को हिलाने के बीच तीन तेज़ कटौतियाँ। अर्थव्यवस्था कभी मंदी में नहीं गई, और S&P ने अगले साल लगभग +24% दिया — डॉट-कॉम बुलबुले का आख़िरी चरण।
2001–03 — डॉट-कॉम का फूटना। फेड ने 6.50% से 1.00% तक कटौती की और कोई फ़र्क नहीं पड़ा: टेक बुलबुला खुला, मंदी आई, और S&P पहली कटौती के बाद के साल में −13% गिरा, शिखर से तल तक लगभग 49% के मंदी-बाज़ार की ओर।
2007–08 — वैश्विक वित्तीय संकट। आदर्श मंदी कटौती। सहजता सितंबर 2007 में शुरू हुई जब S&P सर्वकालिक उच्च के पास था; बारह महीनों बाद सूचकांक −17.6% नीचे था, और वित्तीय तंत्र के जमने के साथ फेडरल फंड्स दर शून्य की ओर बढ़ रही थी।
2019 — व्यापार-युद्ध बीमा। 2.50% से 1.75% तक तीन "चक्र-मध्य समायोजन" कटौतियाँ। S&P ने COVID झटके से पहले अगले साल +8.7% जोड़ा — एक और सॉफ्ट-लैंडिंग कटौती जो काम आई, उस बाहरी झटके तक जिसका किसी ने मॉडल नहीं बनाया था।
2020 — महामारी आपातकाल। फेड ने दिनों में शून्य तक कटौती की। यह हर परिभाषा से मंदी की कटौती थी, फिर भी अभूतपूर्व राजकोषीय व मौद्रिक तरलता, और गहराई से अधिक-बिकी तली से शुरू हुई गिरावट ने इतिहास की सबसे तेज़ रिकवरियों में से एक पैदा की — कटौती के एक साल बाद S&P लगभग +45% ऊपर था। वह अपवाद जो साबित करता है कि तरलता और शुरुआती बिंदु मायने रखते हैं।
2024–25 — महँगाई के बाद का सामान्यीकरण। फेड ने 18 सितंबर 2024 को 5.25–5.50% से आधे अंक की कटौती के साथ शुरुआत की, दिसंबर 2024 तक चौथाई-चौथाई अंक की दो और कटौतियाँ कीं, 2025 के मध्य तक रुका, फिर सितंबर से दिसंबर 2025 के बीच तीन और कटौतियाँ कर 3.50–3.75% पर रुका — कुल छह कटौतियाँ और 1.75 अंक। कोई मंदी नहीं आई, और पहली कटौती के बाद 12 महीनों में S&P 500 18.0% चढ़ा: सॉफ्ट-लैंडिंग कटौती का खाका। यह चक्र 16 सितंबर 2026 को ख़त्म हुआ, जब अगस्त में उपभोक्ता महँगाई 3.4% पर पहुँचने के बाद फेड ने दरें 3.75–4.00% कर दीं; नई सख़्ती को हम अपनी दर-वृद्धि संदर्भ तालिका में ट्रैक करते हैं, और बीच की बैठकों को अपने जून 2026 FOMC विश्लेषण में। इस तेज़ी की अपनी संकेंद्रण जोखिम — 2026 में मैग्निफ़िसेंट 7 देखें — वह सलवट है जो इस चक्र को किसी एक ऐतिहासिक उपमा पर बैठाना कठिन बना देती है।
और बॉन्ड व सोने का क्या?
शेयर सुर्खियाँ बटोरते हैं, पर बाकी दो बड़े परिसंपत्ति वर्गों के बिना कटौती की रणनीति अधूरी रहती है — और ठीक वहीं मंदी-कटौती व्यवस्था भुगतान करती है।
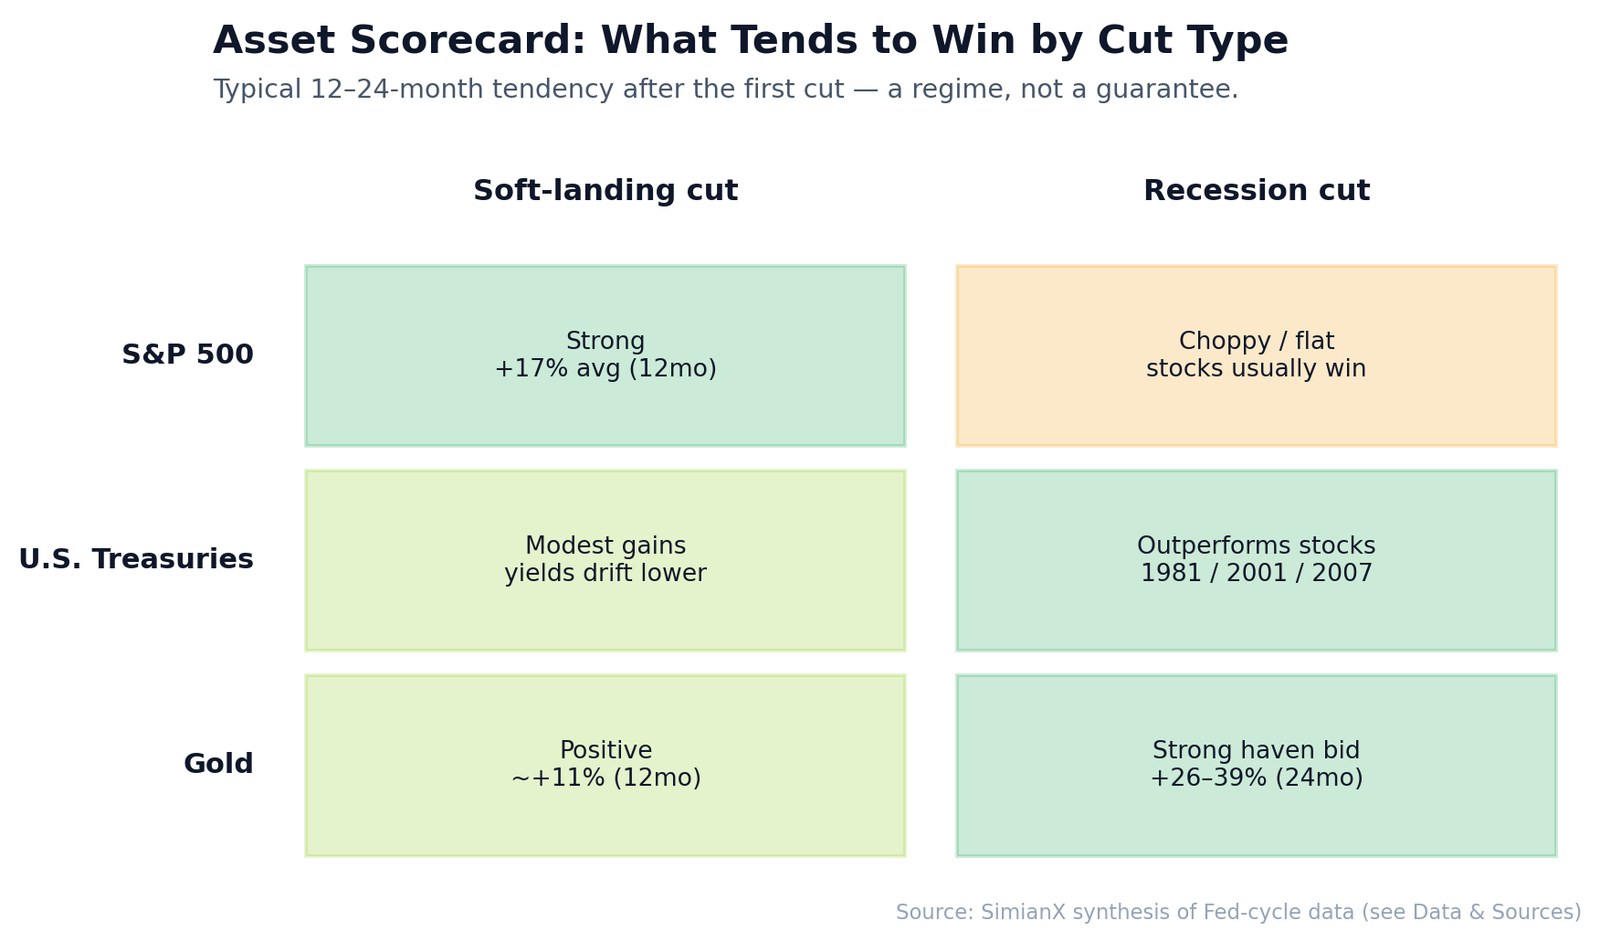
अमेरिकी ट्रेजरी। गिरती दरें बॉन्ड कीमतें ऊपर उठाती हैं, इसलिए लगभग हर सहजता चक्र में ट्रेजरी कमाते हैं। अहम बात सापेक्ष प्रदर्शन है: Seeking Alpha की आँकड़ा समीक्षा के अनुसार बॉन्ड ने तीन आधुनिक चक्रों में शेयरों को पीछे छोड़ा — 1981, 2001 और 2007 — और तीनों मंदियाँ थीं। जब कटौती मंदी की कटौती हो, तो ड्यूरेशन ही सौदा है।
सोना। कम दरें बिना-प्रतिफल वाली परिसंपत्ति रखने की अवसर लागत घटाती हैं, और मंदी का डर उसमें सुरक्षित-ठिकाने की माँग जोड़ देता है। सोना पिछले सात में से छह चक्रों में पहली कटौती के बाद 12 महीनों में चढ़ा, और 24-महीने के क्षितिज पर इसने उल्लेखनीय लाभ दर्ज किए — Julius Baer और वर्ल्ड गोल्ड काउंसिल के आँकड़ों के अनुसार 2000 चक्र के बाद लगभग +31%, 2007 के बाद +39% और 2019 के बाद +26%।
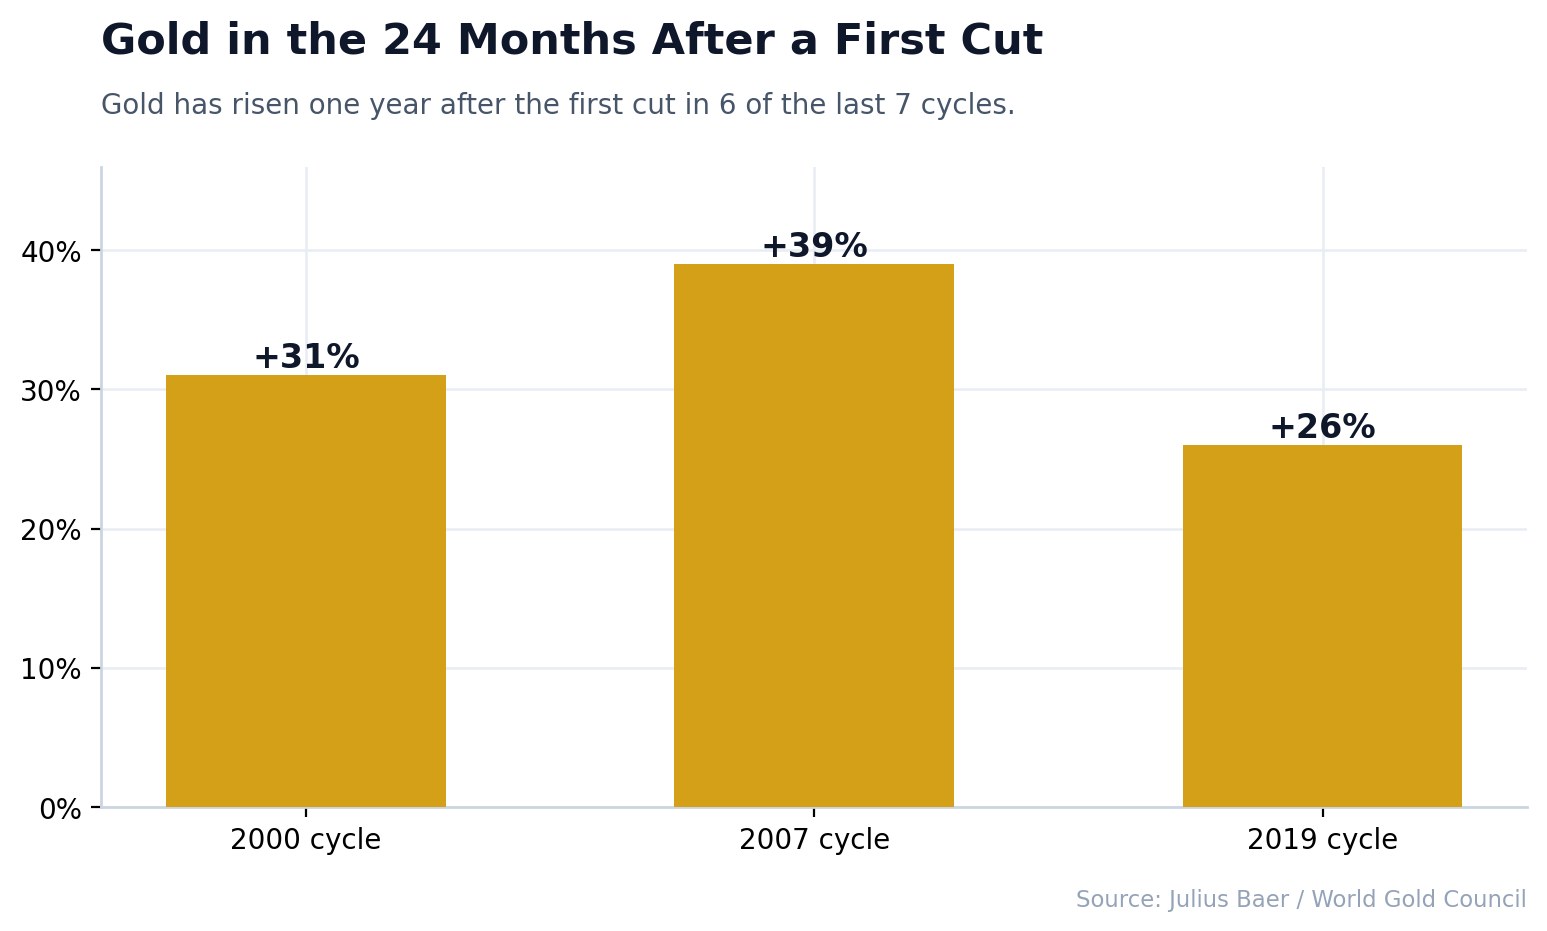
तीनों परिसंपत्ति वर्गों को साथ रखें तो व्यवस्था का ढाँचा एक सरल स्कोरकार्ड बन जाता है। सॉफ्ट-लैंडिंग कटौती में शेयर अगुवाई करते हैं, बॉन्ड और सोना साथ चलते हैं। मंदी की कटौती में शेयर जूझते हैं जबकि ट्रेजरी और सोना भारी बोझ उठाते हैं — और यही किसी मोड़ पर एक से अधिक परिसंपत्ति वर्ग रखने का पूरा तर्क है।
दूसरे क्रम के असर: क्षेत्र और डॉलर
सूचकांक-स्तर के आँकड़े नीचे की बहुत-सी अदला-बदली छिपा लेते हैं। कटौतियाँ हर नाव को समान रूप से नहीं उठातीं, और यह जानना कि बाज़ार के कौन-से हिस्से अगुवाई कर रहे हैं, सुर्खी के प्रतिफल से ज़्यादा मायने रख सकता है।
दर-संवेदनशील और लंबी-ड्यूरेशन वाले शेयर अगुवाई करते हैं — जब कटौती एहतियाती हो। टेक्नोलॉजी, ग्रोथ और अन्य लंबी-ड्यूरेशन क्षेत्र दूर भविष्य के नकदी-प्रवाह पर मूल्यांकित होते हैं, इसलिए कम डिस्काउंट दर उन्हें सबसे ज़्यादा मदद करती है। यही कारण है कि सॉफ्ट-लैंडिंग कटौतियाँ इतनी बार ग्रोथ-नीत तेज़ियों (1998, 2019 और 2024–25 की AI तेज़ी) के साथ मेल खाई हैं। पेच यह है: यह तभी टिकता है जब मुनाफ़ा बढ़ता रहे; मंदी की कटौती में वही ऊँचे-गुणक वाले शेयर सबसे ज़्यादा गिरते हैं क्योंकि मूल्य/आय अनुपात का "आय" वाला हिस्सा ढह जाता है।
स्मॉल कैप और चक्रीय शेयरों को सॉफ्ट लैंडिंग चाहिए। छोटी कंपनियाँ अधिक परिवर्तनशील-दर कर्ज़ ढोती हैं और अर्थव्यवस्था के प्रति अधिक संवेदनशील होती हैं, इसलिए सिद्धांततः सस्ते पैसे से सबसे ज़्यादा लाभ पाती हैं। पर यदि कटौती मंदी न रोक पाए तो सबसे ज़्यादा चोट भी इन्हीं को लगती है। इसलिए पहली कटौती के बाद स्मॉल कैप की अगुवाई सॉफ्ट-लैंडिंग नतीजे के पक्ष में बाज़ार के सबसे साफ़ वास्तविक-समय वोटों में से एक है।
डॉलर आमतौर पर नरम पड़ता है। कम अमेरिकी दरें डॉलर रखने का प्रतिफल-लाभ घटाती हैं, इसलिए सहजता चक्रों में डॉलर आमतौर पर कमज़ोर रहा है। कमज़ोर डॉलर कटौती के बाद सोने और कई जिंसों के मज़बूत होने का एक कारण है, और अमेरिकी बहुराष्ट्रीय कंपनियों की विदेशी कमाई तथा उभरते-बाज़ार परिसंपत्तियों के लिए अनुकूल हवा है।
क्रिप्टो तरलता की कहानी का कारोबार करता है। Bitcoin और व्यापक क्रिप्टो बाज़ार अब सबसे दर-संवेदनशील परिसंपत्तियों में से एक बन गए हैं, क्योंकि वे लगभग पूरी तरह तरलता और जोखिम-भूख पर कारोबार करते हैं। जब बाज़ार ढीली नीति की उम्मीद करता है, तो लंबी-ड्यूरेशन वाली जोखिम परिसंपत्तियाँ — Bitcoin समेत — चाल की अगुवाई करती हैं, और सबसे तेज़ी से तब गिर भी सकती हैं जब कोई मंदी की कटौती यह उजागर करे कि सहजता तनाव की प्रतिक्रिया है, जोखिम लेने वालों को उपहार नहीं।
मूल बात: व्यवस्था न केवल सूचकांक प्रतिफल तय करती है, बल्कि यह भी कि कौन अगुवाई करता है। सॉफ्ट-लैंडिंग कटौतियाँ ड्यूरेशन, चक्रीयता और जोखिम को पुरस्कृत करती हैं; मंदी की कटौतियाँ गुणवत्ता, बॉन्ड ड्यूरेशन और सोने जैसे सुरक्षित ठिकानों को पुरस्कृत करती हैं।
2026 में इस तालिका का उपयोग कैसे करें
इतिहास तुकबंदी करता है, दोहराता नहीं, और संदर्भ तालिका के साथ सबसे बुरी बात यह है कि उसे भविष्यवाणी मान लिया जाए। सही उपयोग इसे आधार-दर (शुरुआती संभावना) के रूप में लेना है — एक शुरुआती संभावना जिसे आप बाद में लाइव डेटा से अद्यतन करते हैं। यही वह कार्यप्रवाह है जिसे यह लेख सहारा देने के लिए बना है:
- कटौती को वर्गीकृत करें। सॉफ्ट लैंडिंग या मंदी? कटौती का "मतलब" तय करने से पहले कर्व, बेरोज़गारी और क्रेडिट स्प्रेड देखें।
- आधार-दर तय करें। सॉफ्ट-लैंडिंग कटौती → ऐतिहासिक रूप से शेयरों ने अगले साल मध्य-दहाई अंकों का प्रतिफल दिया, बॉन्ड और सोना स्थिर पूरक के रूप में। मंदी की कटौती → शेयरों पर एक और साल दबाव की अपेक्षा करें और ड्यूरेशन तथा सोने पर टिकें।
- लगातार अद्यतन करें। 1989 और 2020 के चक्र दिखाते हैं कि व्यवस्था पहली कटौती के बाद किसी भी दिशा में पलट सकती है। निगरानी करें, सेट-कर-भूल न जाएँ।
वह आख़िरी कदम ही वह जगह है जहाँ आधुनिक उपकरण अपनी कीमत साबित करते हैं। SimianX वही बाज़ार डेटा कई AI मॉडलों से समानांतर गुज़ारता है, ताकि आप देखें कि वे कहाँ सहमत हैं और कहाँ अलग होते हैं, बजाय एक ही नज़रिए पर दाँव लगाने के। आप SimianX ऑटोपायलट से किसी कटौती के दौरान मैक्रो-संवेदनशील शेयरों को ट्रैक कर सकते हैं, AI मॉडल लीडरबोर्ड पर देख सकते हैं कि अलग-अलग मॉडल जोखिम-भूख कैसे पढ़ते हैं, और क्रिप्टो लीडरबोर्ड पर Bitcoin जैसी तरलता-संवेदनशील क्रिप्टो को फ़ॉलो कर सकते हैं — एक लंबी-ड्यूरेशन तरलता परिसंपत्ति के रूप में, Bitcoin अक्सर शेयरों से भी ज़्यादा ज़ोर से कटौती की कथा का कारोबार करता है। इस सब पर मौसमीपन की परत चढ़ाने के लिए, कटौती मानचित्र को हमारे S&P 500 मौसमीपन गाइड के साथ पढ़ें।
अक्सर पूछे जाने वाले प्रश्न
क्या फेड के दर घटाने पर शेयर बाज़ार चढ़ता है?
आमतौर पर हाँ, पर हमेशा नहीं। 1970 से पहली कटौती के बाद 12 महीनों में S&P 500 का मध्यमान प्रतिफल लगभग +11.9% रहा है। नुकसान मंदी की कटौतियों (1981, 2001, 2007) में सिमटे हैं, जब आक्रामक सहजता के बावजूद शेयर दहाई अंकों में गिरे। सितंबर 2024 में शुरू हुआ सबसे हालिया चक्र अपने पहले साल में 18.0% बढ़ा।
एहतियाती कटौती और मंदी की कटौती में क्या अंतर है?
एहतियाती (सॉफ्ट-लैंडिंग) कटौती बचाव के लिए होती है: फेड एक स्वस्थ विस्तार को लंबा करने के लिए दरें घटाता है, जैसे 1995, 1998, 2019 और 2024 में। मंदी की कटौती प्रतिक्रिया होती है: अर्थव्यवस्था पहले से सिकुड़ रही होती है, जैसे 2001, 2007 और 2020 में। इस तालिका में सॉफ्ट-लैंडिंग कटौतियों ने अगले साल औसतन +18.5% दिया; साफ़ आँकड़ों वाली मंदी की कटौतियों का औसत −6.4% रहा।
फेड ने आख़िरी बार ब्याज दर कब घटाई?
10 दिसंबर 2025 को, जब फेड ने लक्ष्य दायरा चौथाई अंक घटाकर 3.50%–3.75% किया — सितंबर 2024 में शुरू हुए चक्र की छठी और आख़िरी कटौती। इसके बाद फेड ने 16 सितंबर 2026 तक दरें स्थिर रखीं, जब उन्हें बढ़ाकर 3.75%–4.00% किया।
फेड के दर-कटौती चक्र कितने लंबे होते हैं?
यह बदलता रहता है। 1998 का चक्र लगभग सात हफ़्तों में ख़त्म हो गया; 1989–92 और 2001–03 के चक्र दो साल से अधिक चले और दरें कई प्रतिशत अंक घटाईं। 2024–25 का चक्र सितंबर 2024 से दिसंबर 2025 तक 15 महीने चला, बीच में नौ महीने का ठहराव रहा। मंदी की कटौतियाँ अधिक गहरी और लंबी होती हैं।
फेड के दर घटाने पर बॉन्ड का क्या होता है?
गिरती दरें बॉन्ड की क़ीमतें बढ़ाती हैं, इसलिए लगभग हर सहजता चक्र में ट्रेज़री चढ़ी हैं। 1981, 2001 और 2007 में पहली कटौती के बाद के साल में बॉन्ड ने शेयरों को पीछे छोड़ा — ये सभी मंदी की कटौतियाँ थीं। सॉफ्ट-लैंडिंग चक्रों में आमतौर पर शेयर आगे रहे।
फेड के दर घटाने पर सोना अच्छा निवेश है?
Julius Baer और वर्ल्ड गोल्ड काउंसिल के आँकड़ों के अनुसार ऐतिहासिक रूप से सोना पिछले सात में से छह चक्रों में पहली कटौती के बाद के साल में चढ़ा, और 24 महीनों में 2000 के बाद लगभग +31%, 2007 के बाद +39% और 2019 के बाद +26% बढ़ा। कम वास्तविक दरें और सुरक्षित ठिकाने की माँग दोनों इसे सहारा देती हैं, पर पिछला लाभ भविष्य की गारंटी नहीं है।
फेड अभी अपने चक्र में कहाँ है?
सहजता का चक्र ख़त्म हो चुका है। सितंबर 2024 से दिसंबर 2025 के बीच दरें 5.25–5.50% से घटाकर 3.50–3.75% करने के बाद फेड ने 16 सितंबर 2026 को उन्हें 3.75%–4.00% कर दिया, और उसका मध्यमान अनुमान साल के अंत तक 4.1% की ओर इशारा करता है। अगला फ़ैसला 28 अक्टूबर को है; हमारा फेड ब्याज दर फ़ैसला पेज हर बैठक के बाद अपडेट होता है।
संबंधित लेख
- जून 2026 FOMC निर्णय: डॉट प्लॉट, AI स्टॉक्स और बिटकॉइन प्रभाव
- उल्टा यील्ड कर्व और अमेरिकी मंदियाँ: एक पूर्ण संदर्भ तालिका
- 1929 से अब तक S&P 500 का हर बियर मार्केट: आखिरी कब आया था?
- 2026 में मैग्निफ़िसेंट 7: भार और सघनता जोखिम का पूरा विश्लेषण
- S&P 500 की सीज़नैलिटी: 1950–2026 के सबसे अच्छे और बुरे महीने
- 1983 से Fed की हर ब्याज दर वृद्धि साइकिल: S&P 500 और चिप शेयर
- फ़ेड ब्याज दर फ़ैसला: ताज़ा FOMC नतीजा और सभी फ़ैसलों का इतिहास
- अमेरिकी CPI रिपोर्ट: ताज़ा महंगाई आंकड़े और जारी होने की तारीखें
- हर फेड दर कटौती के बाद बिटकॉइन: 2019-2026 पूर्ण संदर्भ डेटा
- FOMC बैठक तारीख़ें 2027: फ़ेड के फ़ैसले वाले दिन S&P 500 की चाल
- फेड और ब्याज दरें: संदर्भ केंद्र
डेटा और स्रोत
यह संदर्भ तालिका सार्वजनिक रूप से उपलब्ध आँकड़ों का संश्लेषण है। दर स्तर और चक्र की तारीखें Federal Reserve और Bankrate के फेडरल फंड्स इतिहास से हैं। S&P 500 के आँकड़े हर पहली कटौती के बाद ~12 महीनों के मूल्य प्रतिफल हैं (कुल प्रतिफल नहीं), जो सामान्य वित्तीय कवरेज में प्रस्तुत Bloomberg, CFRA और Ned Davis Research के आँकड़ों से गोल किए गए हैं; स्रोतों के बीच छोटे अंतर मूल्य-बनाम-कुल प्रतिफल और सटीक तारीख की परंपराओं को दर्शाते हैं। एहतियाती कटौतियों के औसत (+6% / +9% / +17%) RBC Wealth Management और Reuters से हैं। बॉन्ड बनाम शेयर के सापेक्ष परिणाम Seeking Alpha की 1970 से चक्र समीक्षा से हैं। सोने के आँकड़े Julius Baer और वर्ल्ड गोल्ड काउंसिल से हैं। सितंबर 2024 की पंक्ति में Yahoo Finance से S&P 500 के बंद भाव, CNBC से मिलान के साथ, और Federal Reserve के ओपन मार्केट ऑपरेशंस रिकॉर्ड से नीतिगत कदम इस्तेमाल किए गए हैं।
- Federal Reserve — खुला बाज़ार परिचालन: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — फेडरल फंड्स दर का इतिहास: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — क्षितिज पर फेड की कटौतियाँ: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — 1970 से कटौती के बाद S&P 500 का औसत प्रतिफल: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — फेड की कटौतियों का सोने, शेयरों और उभरते बाज़ारों के लिए क्या मतलब है: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — S&P 500 मूल्य प्रतिफल बाज़ार डेटा: https://www.bloomberg.com
- Reuters — फेड दर-कटौती बाज़ार कवरेज: https://www.reuters.com
- World Gold Council — सोने की माँग व कीमत डेटा: https://www.gold.org
यह लेख केवल शैक्षिक उद्देश्य के लिए है और निवेश सलाह नहीं है। पिछला प्रदर्शन भविष्य के परिणामों की गारंटी नहीं देता।