 लेखक: Marcus Reeve
शेयर बाज़ार का कैलेंडर वास्तव में कैसे काम करता है: 76 साल का मासिक डेटा
अक्टूबर 2026 में अद्यतन। 15 अक्टूबर 2026 तक के आँकड़े।
संक्षिप्त उत्तर: 1950 से S&P 500 के सबसे अच्छे महीने नवंबर (औसतन +1.9%), अप्रैल (+1.4%) और दिसंबर (+1.4%, 72% वर्षों में बढ़त) रहे हैं। सितंबर सबसे खराब है (−0.6%, केवल 45% वर्षों में बढ़त)। 2026 में सितंबर 0.4% गिरा और अप्रैल 10.4% चढ़ा।
हर साल ट्रेडर वही दो सवाल पूछते हैं: शेयर बाज़ार के लिए सबसे अच्छे महीने कौन से हैं, और किन महीनों से सावधान रहना चाहिए? S&P 500 की सीज़नैलिटी — कैलेंडर के अलग-अलग महीनों में इंडेक्स के अलग-अलग प्रदर्शन की प्रवृत्ति — वित्त की सबसे पुरानी और सबसे ज़्यादा अध्ययन की गई पैटर्न में से एक है। यह संदर्भ S&P 500 के 1950 से 2025 तक के अनुमानित औसत मासिक रिटर्न को संकलित करता है, उनके पीछे की मशहूर विसंगतियों — सितंबर इफ़ेक्ट, "Sell in May and go away" (मई में बेचो और दूर हो जाओ), सांता क्लॉज़ रैली और राष्ट्रपति चक्र — की व्याख्या करता है, और दिखाता है कि 2026 के बाक़ी हिस्से के लिए डेटा का क्या मतलब है। 2026 एक मध्यावधि चुनावी साल है, जो ऐतिहासिक रूप से चार-वर्षीय चक्र की सबसे कमज़ोर कुर्सी पर बैठता है।
तालिकाओं से पहले एक चेतावनी: सीज़नैलिटी 76 वर्षों के औसत का वर्णन करती है, किसी एक साल की गारंटी का नहीं। इसे संभावनाओं को झुकाने वाले संदर्भ की तरह लें, कभी भी अकेले सिग्नल की तरह नहीं। अंत में हम लौटेंगे कि सिस्टमैटिक ट्रेडर वास्तव में इसे लाइव डेटा के साथ कैसे जोड़ते हैं।
पूर्ण मासिक सीज़नैलिटी तालिका (1950–2025)
नीचे की तालिका 1950 से हर कैलेंडर महीने में S&P 500 के अनुमानित औसत प्राइस रिटर्न और पॉज़िटिव महीनों के हिस्से का सार देती है। आँकड़े Yahoo Finance के S&P 500 इतिहास में महीने के अंत के क्लोज़िंग भाव से निकाले गए मासिक मूल्य बदलाव के औसत हैं (आधार: दिसंबर 1949), जिन्हें CNBC के इंडेक्स डेटा से मिलाया गया है; दोनों स्रोतों में प्रति माह अधिकतम लगभग 0.1 अंक का अंतर है। 2026 वाला कॉलम इस साल हर महीने का नतीजा दिखाता है। यह तालिका हमारे बाज़ार इतिहास संदर्भ केंद्र का हिस्सा है।
| महीना | औसत रिटर्न | पॉज़िटिव वर्षों का % | रैंक | 2026 | सीज़नल नोट |
|---|---|---|---|---|---|
| जनवरी | +1.1% | 61% | 5 | +1.4% | "जनवरी इफ़ेक्ट" + नए साल का निवेश प्रवाह |
| फ़रवरी | 0.0% | 54% | 11 | −0.9% | तिमाही के बीच की सुस्ती |
| मार्च | +1.0% | 64% | 6 | −5.1% | तिमाही-अंत की रीबैलेंसिंग |
| अप्रैल | +1.4% | 70% | 2 | +10.4% | वसंत का सबसे मज़बूत महीना |
| मई | +0.4% | 62% | 8 | +5.2% | "कमज़ोर छमाही" की शुरुआत |
| जून | +0.2% | 55% | 9 | −1.1% | अक्सर सपाट, कम भरोसा |
| जुलाई | +1.3% | 61% | 4 | −0.1% | गर्मियों का सबसे अच्छा महीना |
| अगस्त | 0.0% | 55% | 10 | +2.6% | पतली लिक्विडिटी, छुट्टियों का बाज़ार |
| सितंबर | −0.6% | 45% | 12 | −0.4% | सितंबर इफ़ेक्ट — सबसे खराब महीना |
| अक्टूबर | +0.9% | 59% | 7 | +1.2% (15 अक्टू. तक) | सबसे अस्थिर महीना, लेकिन "बेयर किलर" |
| नवंबर | +1.9% | 70% | 1 | — | औसत के हिसाब से सबसे अच्छा महीना |
| दिसंबर | +1.4% | 72% | 3 | — | सभी महीनों में सबसे ऊँची सफलता दर |
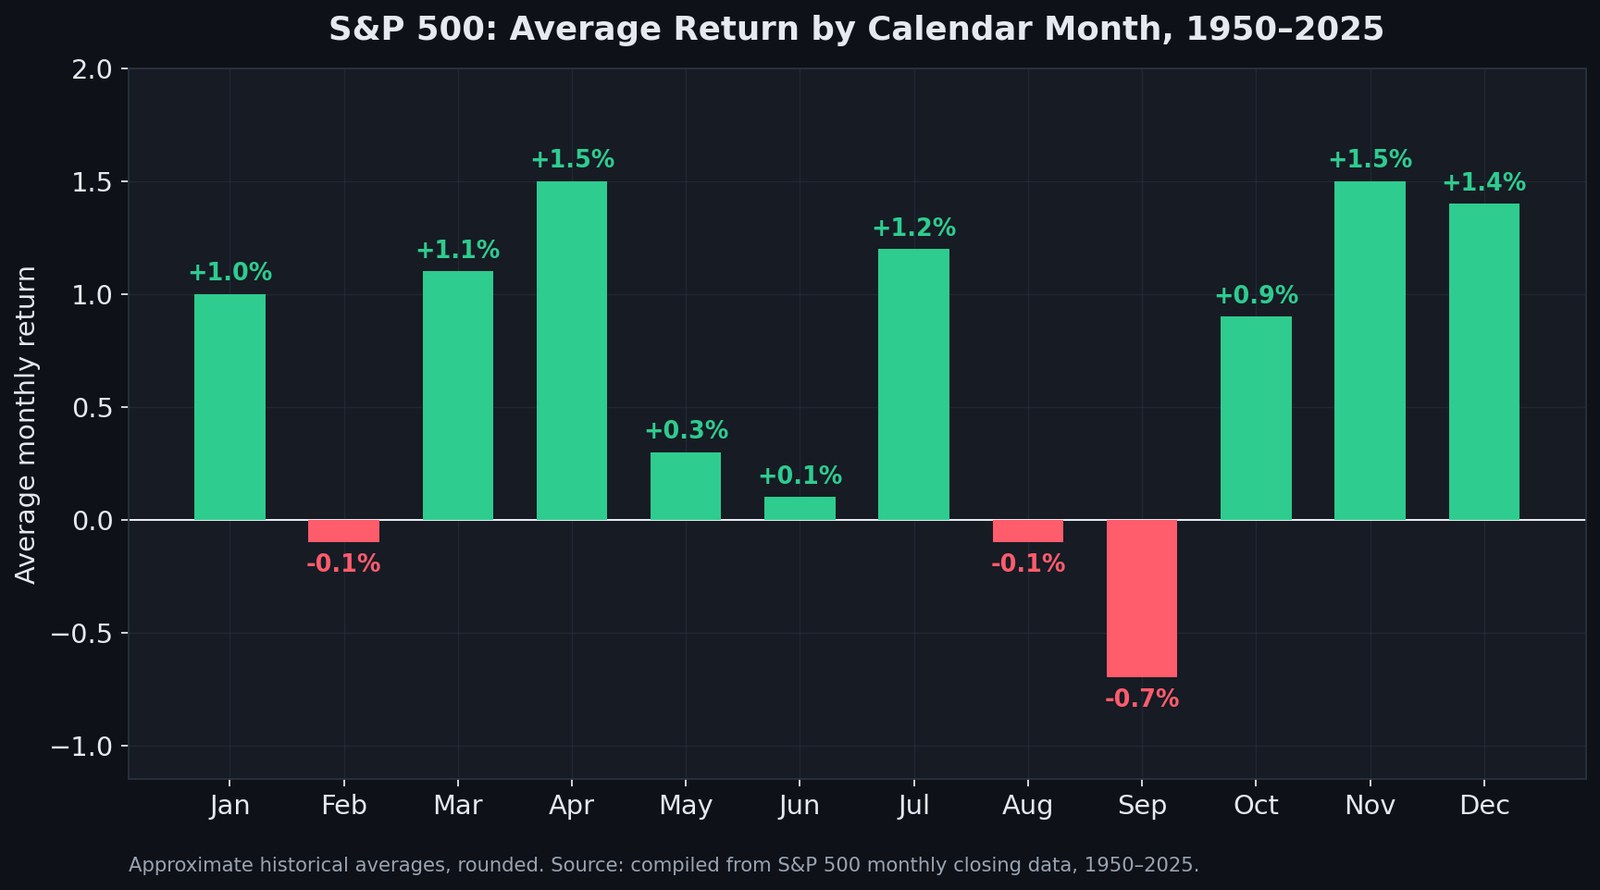
सात दशकों के डेटा से तीन तथ्य उभरकर सामने आते हैं:
- नवंबर, अप्रैल और दिसंबर सबसे मज़बूत महीने हैं। ये सबसे ऊँचे औसत रिटर्न (+1.4% से +1.9%) को ऊँची सफलता दर (70–72% पॉज़िटिव) के साथ जोड़ते हैं। नवंबर–अप्रैल की विंडो में छह सबसे मज़बूत महीनों में से पाँच शामिल हैं।
- सितंबर अकेला भरोसेमंद रूप से खराब महीना है। यह अकेला महीना है जिसमें स्पष्ट रूप से नकारात्मक औसत (−0.6%) और 50% से कम सफलता दर (45%) दोनों हैं। बाक़ी हर "कमज़ोर" महीना (फ़रवरी, जून, अगस्त) शून्य के आसपास सिक्का उछालने जैसा है।
- गर्मी कोई आपदा नहीं — वह एक डेड ज़ोन है। मई, जून और अगस्त औसतन लगभग शून्य देते हैं। साल की कमज़ोर छमाही की समस्या बड़े औसत नुक़सान नहीं हैं; समस्या यह है कि उठाए गए जोखिम के बदले ऐतिहासिक रूप से बहुत कम इनाम मिला।
सितंबर इफ़ेक्ट: सबसे खराब महीना क्यों लगातार पिछड़ता रहता है
सितंबर इफ़ेक्ट अमेरिकी शेयरों की सबसे ज़िद्दी कैलेंडर विसंगति है। 1950 से सितंबर S&P 500, Dow और Nasdaq तीनों के लिए सबसे खराब महीना है, और यह पैटर्न अमेरिका के बाहर के बाज़ारों में भी दर्ज है।
जब अधिकांश ज्ञात विसंगतियाँ आर्बिट्राज से मिट जाती हैं, तो यह क्यों टिकी हुई है? शोधकर्ता एक साफ़ जवाब के बजाय आपस में जुड़ी व्याख्याएँ देते हैं:
- म्यूचुअल फ़ंड का वित्तीय वर्ष समापन। कई अमेरिकी फ़ंड 31 अक्टूबर को अपना वित्तीय वर्ष बंद करते हैं और सितंबर में घाटे की कटाई करते हैं, जिससे यांत्रिक बिकवाली दबाव बनता है।
- छुट्टियों के बाद पोज़िशन का पुनर्गठन। संस्थागत डेस्क अगस्त की छुट्टियों से लौटते हैं और टाले गए जोखिम-घटाव एक साथ अंजाम देते हैं।
- बॉन्ड जारी करने का कैलेंडर। सितंबर ऐतिहासिक रूप से नई ऋण आपूर्ति का भारी महीना है, जो शेयरों से लिक्विडिटी खींचता है।
- स्वयं-सिद्ध सावधानी। अब इतने सारे बाज़ार सहभागी कमज़ोर सितंबर की उम्मीद करते हैं कि वे पहले ही जोखिम घटा देते हैं, और कमज़ोरी को आगे खींच लाते हैं।
कारणों का मिश्रण जो भी हो, व्यावहारिक निष्कर्ष विनम्र है: सितंबर लीवरेज बढ़ाने के लिए खराब महीना है और हेज रखने के लिए ऐतिहासिक रूप से फ़ायदेमंद महीना — पोर्टफ़ोलियो बेच डालने की वजह नहीं। अगर आप उन परिस्थितियों पर नज़र रखना चाहते हैं जो सीज़नल गिरावट को असली ड्रॉडाउन में बदलती हैं, तो हमारी वॉल स्ट्रीट ड्रॉडाउन निगरानी में ट्रैक किए जाने वाले मार्केट ब्रेड्थ, अर्निंग रिविज़न और क्रेडिट स्प्रेड सिग्नल कैलेंडर से कहीं ज़्यादा मायने रखते हैं। 2026 में इस महीने ने रुझान का पालन बस हल्के रूप में किया: सितंबर में S&P 500 0.4% गिरा।
"Sell in May and Go Away": 76 साल का डेटा असल में क्या दिखाता है
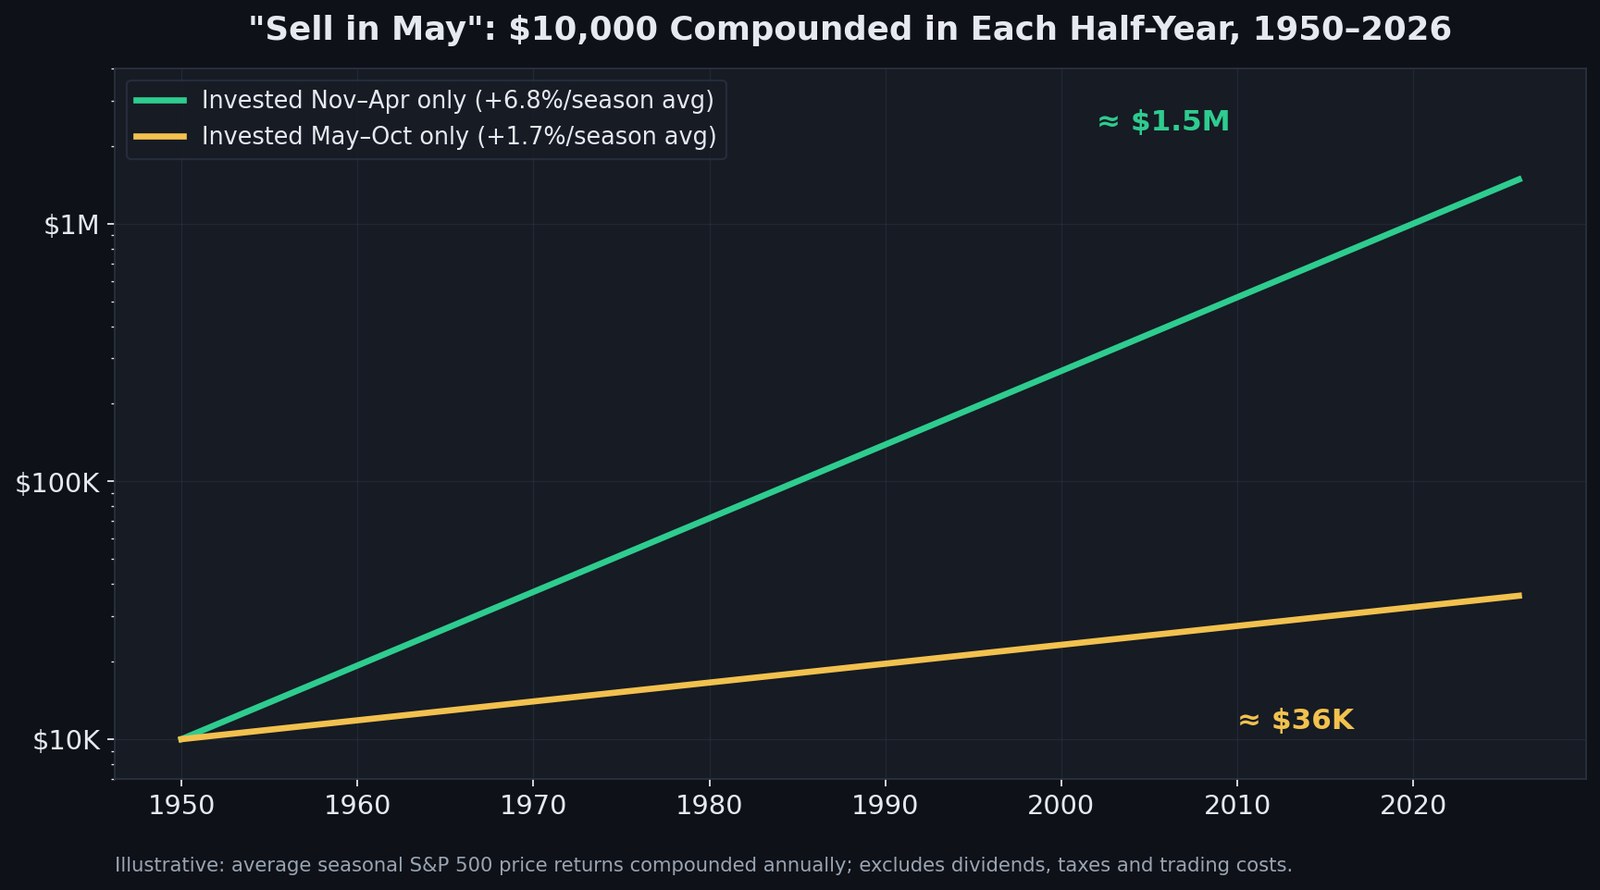
सबसे मशहूर सीज़नल नियम साल को दो छमाहियों में बाँटता है: नवंबर से अप्रैल तक की "मज़बूत छमाही" और मई से अक्टूबर तक की "कमज़ोर छमाही"। यह नारा आधुनिक S&P 500 से पुराना है — यह गर्मी की छुट्टियों पर जाते लंदन के ब्रोकरों से आया — लेकिन इसके पीछे का डेटा असली है।
1950 से S&P 500 ने नवंबर–अप्रैल में औसतन +7.0% दिया है, जबकि मई–अक्टूबर में +2.1%; सर्दियों की छमाही 76% वर्षों में और गर्मियों की छमाही 66% वर्षों में बढ़त पर रही। 76 वर्षों में चक्रवृद्धि करने पर यह अंतर बड़ा हो जाता है: केवल सर्दियों की छमाहियों में निवेशित $10,000 बढ़कर लगभग $1.17 मिलियन हो जाते हैं, जबकि वही $10,000 केवल गर्मियों की छमाहियों में निवेशित होकर लगभग $34,000 ही बन पाते हैं। 2026 में इंडेक्स अप्रैल के अंत से 15 अक्टूबर तक लगभग 7.4% चढ़ा, जो मई–अक्टूबर के दीर्घकालिक औसत से पहले ही ऊपर है।
तो क्या आपको सचमुच मई में बेच देना चाहिए? अधिकांश निवेशकों के लिए नहीं — और कारण स्पष्ट करने लायक़ हैं:
- दोनों छमाहियाँ औसतन पॉज़िटिव हैं। मई–अक्टूबर में बाहर निकलना ऐतिहासिक रूप से सिर्फ़ निवेशित बने रहने की तुलना में कुल रिटर्न को घटाता रहा है; इसने केवल जोखिम-समायोजित रिटर्न सुधारा।
- टैक्स और लागतें बढ़त को खा जाती हैं। हर मई मुनाफ़ा वसूलना दीर्घकालिक चक्रवृद्धि को अल्पकालिक कर-घटनाओं में बदल देता है। घर्षण के बाद इस रणनीति का सीधा-सादा संस्करण अधिकांश अध्ययनों में बाय-एंड-होल्ड से हार जाता है, जिसमें Investopedia द्वारा संक्षेपित दीर्घकालिक प्रमाण भी शामिल हैं।
- बिखराव चौड़ा है। मई–अक्टूबर 2025 में 22.8% की बढ़त रही, जो 1950 के बाद गर्मियों की सबसे अच्छी छमाही है। मई–अक्टूबर 2008 में 30.1% का नुक़सान हुआ। औसत किसी भी ख़ास साल में जो वास्तव में मायने रखता है, उसे छिपा देता है।
"Sell in May" की परिष्कृत व्याख्या मई में निकल जाओ नहीं है; बल्कि गर्मियों के बाज़ार से कम उम्मीद रखो और पोज़िशन का आकार उसी हिसाब से तय करो है। यही तरीक़ा बेयर मार्केट के प्रमाणों से भी जुड़ता है: जैसा हमारा संदर्भ 1929 से S&P 500 का हर बेयर मार्केट दिखाता है, इतिहास की सबसे गहरी क्षति मई–अक्टूबर विंडो में केंद्रित रही है — 1987, 2002 और 2008 समेत।
अक्टूबर: क्रैश का महीना जो चुपके से बेयर मार्केट को ख़त्म करता है
अक्टूबर कैलेंडर की सबसे डरावनी छवि ढोता है, क्योंकि 1929, 1987 और 2008 के क्रैश इसी महीने में फटे, और अक्टूबर की वास्तविक अस्थिरता सभी महीनों में सबसे ऊँची है: 1950 से इसकी औसत दैनिक चाल लगभग 0.79% है, जबकि बाक़ी महीनों में 0.60–0.71%। फिर भी 1950 से इसका औसत रिटर्न पॉज़िटिव है (+0.9%), और पेशेवर इसे "क्रैश के महीने" से ज़्यादा एक और उपनाम से पुकारते हैं: बेयर किलर। युद्धोत्तर कई गिरावटों — 1957, 1960, 1966, 1974, 1990, 2002, 2011 और 2022 समेत — ने अपने अंतिम क्लोज़िंग निचले स्तर अक्टूबर में बनाए।
सबक़ यह है कि अक्टूबर निर्णायक नतीजे का महीना है, भरोसेमंद दिशा का नहीं। अस्थिरता वहीं जमा होती है, और ऐतिहासिक रूप से उस अस्थिरता ने शुरुआतों से कहीं ज़्यादा अंत चिह्नित किए हैं। अक्टूबर के एयर पॉकेट में घबराकर बेचना बाज़ार के इतिहास की सबसे महँगी आदतों में से एक रहा है।
सांता क्लॉज़ रैली, जनवरी इफ़ेक्ट और महीने का संधिकाल
तीन छोटी विसंगतियाँ सीज़नल नक़्शे को पूरा करती हैं:
- सांता क्लॉज़ रैली। दिसंबर के आख़िरी पाँच ट्रेडिंग दिन और जनवरी के पहले दो दिन 1950 से औसतन लगभग +1.3% रहे हैं, हर पाँच में से क़रीब चार साल पॉज़िटिव। इसके जनक, Stock Trader's Almanac के Yale Hirsch ने मशहूर चेतावनी जोड़ी: "अगर सांता क्लॉज़ न आए, तो भालू Broad और Wall पर आ सकते हैं" — चूकी हुई रैली अक्सर कमज़ोर जनवरी की पूर्वसूचना रही है।
- जनवरी इफ़ेक्ट। टैक्स-लॉस बिकवाली के पलटने पर स्मॉल-कैप शेयर ऐतिहासिक रूप से जनवरी में लार्ज-कैप से आगे रहते थे। यह प्रकाशन के बाद धुँधली पड़ती विसंगति का सबसे साफ़ उदाहरण है: 1990 के दशक से यह बढ़त नाटकीय रूप से सिकुड़ गई क्योंकि निवेशकों ने इसे पहले ही भुना लिया।
- महीने के संधिकाल का इफ़ेक्ट। समूचे इक्विटी रिटर्न का असंगत रूप से बड़ा हिस्सा एक महीने के आख़िरी ट्रेडिंग दिन से अगले महीने के पहले तीन-चार दिनों की विंडो में जमा होता है, जिसे वेतन प्रवाह, 401(k) योगदान और सिस्टमैटिक रीबैलेंसिंग चलाते हैं।
जनवरी इफ़ेक्ट की कहानी इस पूरे विषय की बुनियादी सीख है: कैलेंडर की बढ़तें कमज़ोर, सार्वजनिक और क्षय-योग्य होती हैं। जो कोई इन्हें पुष्टि करने वाले डेटा के बिना यांत्रिक रूप से ट्रेड करता है, वह पुष्टि करने वालों के लिए स्वेच्छा से लिक्विडिटी बन रहा है।
राष्ट्रपति चक्र: 2026 कमज़ोर कुर्सी पर क्यों बैठा है
मासिक नक़्शे से आगे, चार-वर्षीय राष्ट्रपति चुनाव चक्र अमेरिकी शेयरों का सबसे मज़बूत मध्यम-अवधि सीज़नल पैटर्न है — और 2026 एक मध्यावधि (मिडटर्म) साल है, जो ऐतिहासिक रूप से चारों में सबसे कमज़ोर है।
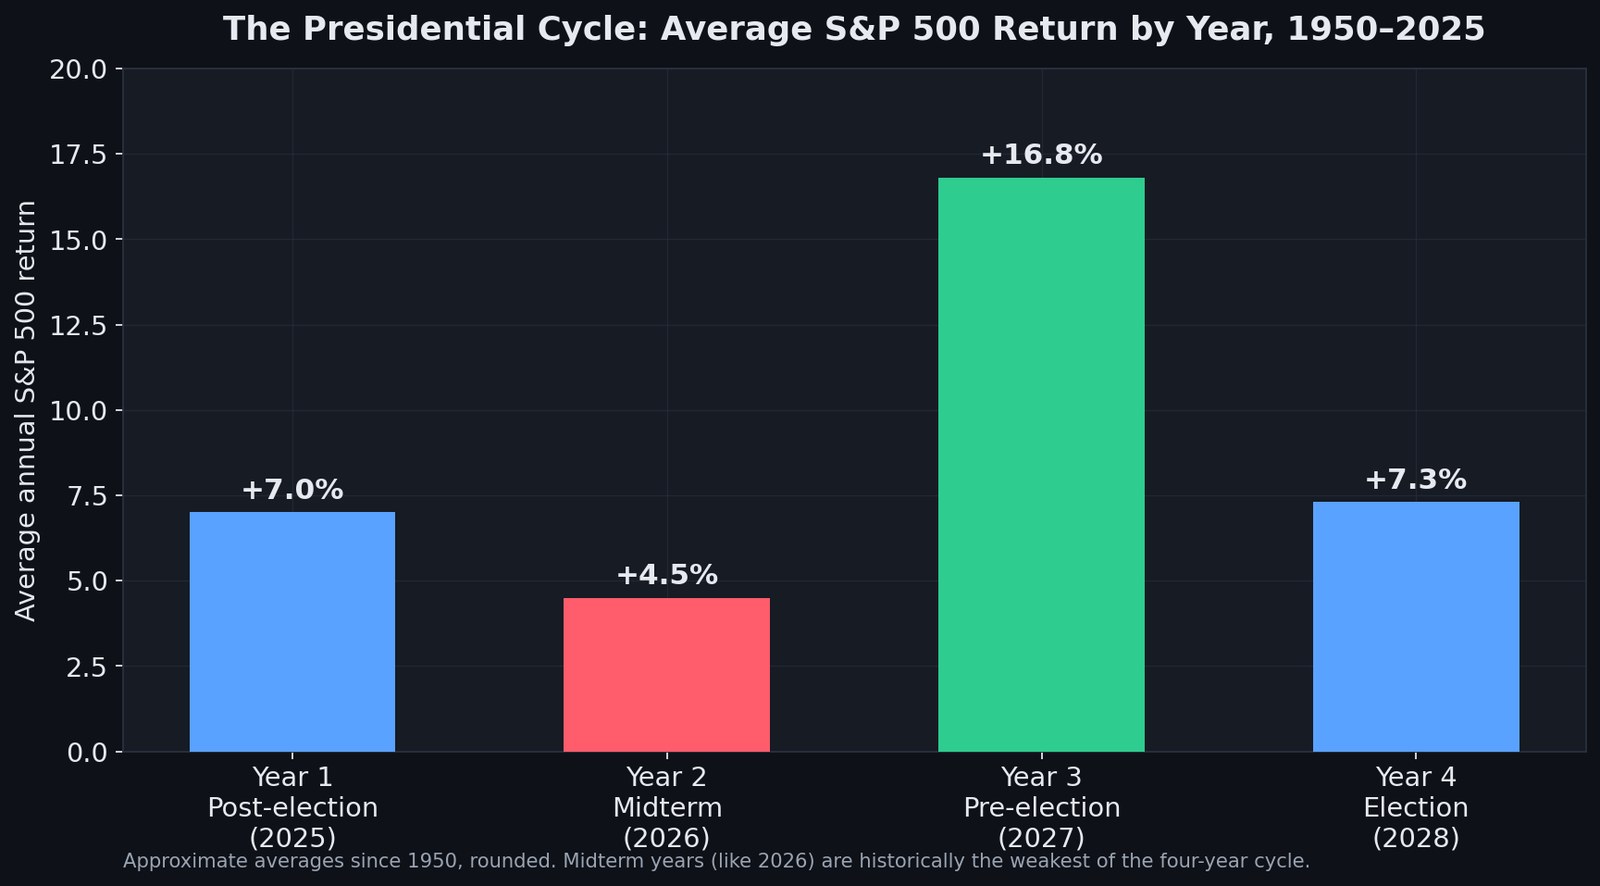
1950 से (कैलेंडर-वर्ष प्राइस रिटर्न, 1950–2025), चक्र वर्ष के अनुसार S&P 500 का औसत रिटर्न:
| चक्र वर्ष | औसत रिटर्न | चरित्र |
|---|---|---|
| वर्ष 1 — चुनाव के बाद (2025) | +8.4% | नई सरकार का एजेंडा भाव में शामिल |
| वर्ष 2 — मिडटर्म (2026) | +4.6% | सबसे कमज़ोर साल; सबसे बड़ा औसत ड्रॉडाउन |
| वर्ष 3 — चुनाव-पूर्व (2027) | +17.2% | बड़े अंतर से सबसे मज़बूत साल |
| वर्ष 4 — चुनावी साल (2028) | +8.1% | पॉज़िटिव लेकिन मतदान तक उथल-पुथल |
मिडटर्म वर्षों की दो ख़ास पहचानें हैं। पहली, चक्र का सबसे बड़ा औसत वर्ष-भीतर ड्रॉडाउन — 1950 से औसतन लगभग 17.5%, जबकि बाक़ी तीन वर्षों में 11–13% — जो अक्सर अगस्त–अक्टूबर की विंडो में तल बनाता है, जब चुनावी अनिश्चितता चरम पर होती है। दूसरी, एक सुसंगत समाधान: 1950 से हर मिडटर्म चुनाव के 12 महीने बाद S&P 500 ऊँचा रहा है (19 में से 19 बार), लगभग 15% की औसत बढ़त के साथ, क्योंकि नीति की अनिश्चितता छँट जाती है — चाहे कोई भी पार्टी जीते। साल-दर-साल का पूरा रिकॉर्ड हमारे राष्ट्रपति चक्र संदर्भ और मध्यावधि चुनावी वर्षों की तालिका में है।
ख़ास 2026 के लिए ऐतिहासिक पटकथा कहती है: गर्मी के अंत और पतझड़ की शुरुआत में उथल-पुथल की संभावना का सम्मान करें, और सितंबर–अक्टूबर की मिडटर्म-साल वाली किसी भी कमज़ोरी को हार मानने की वजह नहीं, बल्कि ऐतिहासिक रूप से उपजाऊ ज़मीन मानें। यह पटकथा लाइव मैक्रो तस्वीर — ख़ासकर Fed नीति की उम्मीदों — से जुड़ती है, जिसे हम अपने 2026 Fed रेट-कट प्राइसिंग मैप में रियल-टाइम ट्रैक करते हैं। और अगर आपका ध्यान नए शिखरों की ओर S&P की लंबी राह पर है, तो S&P 500 की 7000 की ओर का मोमेंटम और लिक्विडिटी फ़्रेमवर्क साथ पढ़ने लायक़ है।
अब तक 2026 ने मिडटर्म की पटकथा का पालन नहीं किया है। 15 अक्टूबर तक S&P 500 साल की शुरुआत से 13.1% ऊपर था, उसकी सबसे गहरी गिरावट 9.1% रही (27 जनवरी से 30 मार्च), जो मिडटर्म-वर्ष के औसत का लगभग आधा है, और 6 अक्टूबर को यह 7,818.93 के रिकॉर्ड स्तर पर बंद हुआ। मध्यावधि चुनाव 3 नवंबर 2026 को है।
क्या क्रिप्टो में भी सीज़नैलिटी होती है?
कैलेंडर पैटर्न सिर्फ़ शेयरों तक सीमित नहीं हैं। Bitcoin की अपनी अच्छी तरह दर्ज लय है — ऐतिहासिक रूप से मज़बूत अक्टूबर ("Uptober"), कमज़ोर सितंबर, और चार-वर्षीय हाविंग चक्र जो बाक़ी सब पर हावी है। तंत्र अलग है (फ़ंड के वित्तीय वर्ष की जगह हाविंग और लिक्विडिटी चक्र), लेकिन विश्लेषण का नियम एक ही है: औसत संभावनाओं को झुकाते हैं, अलग-अलग साल नियमित रूप से उन्हें चुनौती देते हैं। हमारा संदर्भ Bitcoin के हाविंग चक्र और Fed रेट कट के बाद BTC कैसे चलता है का डेटा सीज़नल नक़्शे के क्रिप्टो पक्ष को गहराई से कवर करता है।
ट्रेडर असल में सीज़नैलिटी का इस्तेमाल कैसे करते हैं (और कैसे नहीं करना चाहिए)
बुरी तरह इस्तेमाल की जाए, तो सीज़नैलिटी स्प्रेडशीट वाला ज्योतिष है। अच्छी तरह इस्तेमाल की जाए, तो यह एक प्रायर है — एक आधार दर जिसे आप लाइव प्रमाणों से अपडेट करते हैं। तीन व्यावहारिक नियम दोनों को अलग करते हैं:
- कभी सिर्फ़ कैलेंडर पर ट्रेड न करें। कमज़ोर-सितंबर प्रायर के साथ बिगड़ती मार्केट ब्रेड्थ, चौड़े होते क्रेडिट स्प्रेड और गिरते अर्निंग रिविज़न मिलें, तो वह असली सिग्नल है। अकेला कमज़ोर-सितंबर प्रायर महज़ रोचक तथ्य है। SimianX AI लीडरबोर्ड के मल्टी-एजेंट सिस्टम साफ़ तौर पर इसी विचार के इर्द-गिर्द बने हैं: आठ प्रदाताओं के 39 रैंक किए गए AI मॉडल (16 अक्टूबर 2026 तक) लाइव बाज़ार डेटा, ख़बरें और तकनीकी संकेत परखते हैं — और उनका असली P&L प्रकाशित होता है, ताकि आप देख सकें कि कौन से मॉडल सीज़नैलिटी जैसे संदर्भ को वाक़ई रिटर्न में बदलते हैं। हमारा विश्लेषण कौन सा AI मॉडल सबसे अच्छा ट्रेडर है रैंकिंग का सार देता है।
- सीज़नैलिटी का उपयोग साइज़िंग और टाइमिंग के लिए करें, दिशा के लिए नहीं। नवंबर–अप्रैल की ऐतिहासिक बढ़त मज़बूत छमाही में भरपूर जोखिम और कमज़ोर छमाही में कसा हुआ जोखिम रखने की दलील है — टैक्स पैदा करने वाले और अपवाद-गर्मियों से चूक जाने वाले बाइनरी अंदर-बाहर स्विच की नहीं।
- अनुशासन को स्वचालित करें। किसी भी सीज़नल योजना का सबसे कठिन हिस्सा अक्टूबर में उस पर टिके रहना है, जब स्क्रीनें लाल हों। सिस्टमैटिक निष्पादन — मसलन AI ऑटोपायलट के ज़रिए, जो पोज़िशन साइज़िंग और रिस्क-ऑफ़ शर्तों पर चौबीसों घंटे एकरूप नियम लागू करते हैं — उस भावनात्मक दख़ल को हटा देता है जो ज़्यादातर कैलेंडर-आधारित योजनाओं को बर्बाद करता है। आप प्राइसिंग पेज पर प्लान तुलना कर सकते हैं या हमारी बाक़ी रिसर्च स्टोरीज़ लाइब्रेरी में देख सकते हैं।
अलग-अलग शेयर भी अपने-अपने सीज़नल कैलेंडर पर थिरकते हैं — NVDA जैसे सेमीकंडक्टर अगुआ नतीजों और प्रोडक्ट साइकल के इर्द-गिर्द, AAPL जैसे मेगाकैप प्रोडक्ट लॉन्च के इर्द-गिर्द — एक और वजह कि इंडेक्स-स्तर के औसत किसी विश्लेषण की केवल शुरुआती परत होने चाहिए।
FAQ: S&P 500 की सीज़नैलिटी
शेयर बाज़ार के लिए सबसे अच्छा महीना कौन सा है?
1950 से 2025 तक के औसत प्राइस रिटर्न के हिसाब से नवंबर +1.9% के साथ सबसे आगे है, उसके बाद अप्रैल (+1.4%) और दिसंबर (+1.4%) हैं। दिसंबर की सफलता दर सबसे ऊँची है: 72% वर्षों में S&P 500 बढ़त पर रहा। नवंबर और अप्रैल दोनों 70% वर्षों में बढ़त पर रहे।
शेयरों के लिए सबसे खराब महीना कौन सा है?
सितंबर। 1950 से 2025 तक इसका औसत −0.6% रहा, और S&P 500 केवल 45% सितंबरों में चढ़ा — 50% से नीचे रहने वाला अकेला महीना। 2026 में इंडेक्स सितंबर में 0.4% गिरा।
क्या "Sell in May and go away" सचमुच काम करता है?
अंतर असली है: 1950 से S&P 500 ने नवंबर से अप्रैल तक औसतन +7.0% और मई से अक्टूबर तक +2.1% दिया। लेकिन गर्मियों की छमाही भी औसतन पॉज़िटिव रहती है, और हर मई बाहर निकलने से ऐतिहासिक रूप से टैक्स और लागत के बाद कुल रिटर्न घटा है। कई पेशेवर इसे "गर्मियों से कम उम्मीद रखें" के रूप में पढ़ते हैं, "नक़दी में चले जाएँ" के रूप में नहीं।
क्या अक्टूबर शेयरों के लिए खराब महीना है?
औसतन नहीं। 1950 से 2025 तक अक्टूबर ने औसतन +0.9% दिया और 59% वर्षों में बढ़त पर रहा। यह सबसे अस्थिर महीना है, जिसकी औसत दैनिक चाल लगभग 0.79% है, और 1929, 1987 तथा 2008 के क्रैश इसी में हुए, लेकिन कई बेयर मार्केट भी अक्टूबर में ख़त्म हुए, जिनमें 1974, 1990, 2002 और 2022 शामिल हैं।
क्या ऐतिहासिक रूप से 2026 शेयरों के लिए अच्छा साल है?
2026 मिडटर्म साल है, जो ऐतिहासिक रूप से चार-वर्षीय चक्र का सबसे कमज़ोर साल रहा है: 1950 से औसतन +4.6%, और सबसे बड़ा औसत वर्ष-भीतर ड्रॉडाउन (लगभग 17.5%)। यह साल उस रुझान से आगे चल रहा है: 15 अक्टूबर तक S&P 500 13.1% ऊपर था, और सबसे गहरी गिरावट 9.1% रही।
मध्यावधि चुनाव के बाद शेयरों का क्या होता है?
1950 से सभी 19 मध्यावधि चुनावों के 12 महीने बाद S&P 500 ऊँचा रहा है, औसतन लगभग 15%। सबसे छोटी बढ़त लगभग 1% (1986 के बाद) और सबसे बड़ी लगभग 33% (1954 के बाद) रही। 2026 का मध्यावधि चुनाव 3 नवंबर को है।
क्या मुझे सिर्फ़ सीज़नैलिटी के आधार पर ट्रेड करना चाहिए?
नहीं। सीज़नल औसत साल-दर-साल के चौड़े बिखराव को छिपा देते हैं — मई–अक्टूबर −30.1% (2008) से +22.8% (2025) तक रहा — और जाने-माने कैलेंडर पैटर्न सार्वजनिक होने के बाद फीके पड़ सकते हैं। सीज़नैलिटी को पोज़िशन साइज़िंग के लिए एक शुरुआती आधार की तरह इस्तेमाल करें और लाइव मार्केट ब्रेड्थ, क्रेडिट, अर्निंग रिविज़न और अस्थिरता के डेटा से उसकी पुष्टि करें।
निचोड़
S&P 500 का 76-वर्षीय सीज़नल नक़्शा आकार में स्थिर है: नवंबर–अप्रैल का मज़बूत दौर, सपाट और दुर्घटना-प्रवण गर्मी, सितंबर में अकेला सचमुच ख़तरनाक महीना, और एक अक्टूबर जो जितने बेयर मार्केट शुरू करता है उससे ज़्यादा ख़त्म करता है। ऊपर राष्ट्रपति चक्र रखें, तो 2026 ऐसा साल पढ़ा जाता है जिसमें निवेशित रहें लेकिन विनम्र रहें — चक्र का ऐतिहासिक रूप से सबसे कमज़ोर हिस्सा गर्मी के अंत में ठीक सामने है, और पूरे चक्र की ऐतिहासिक रूप से सबसे मज़बूत 12-महीने की विंडो मिडटर्म के ठीक बाद खुलती है।
कैलेंडर मंच सजाता है; डेटा नाटक तय करता है। दोनों को मिलाइए, और सीज़नैलिटी नारा रहना बंद कर देती है और वही बन जाती है जो उसे हमेशा होना चाहिए था — बाज़ार के एक बड़े, लाइव-अपडेट होते मॉडल के भीतर एक आधार दर।
संबंधित लेख
- क्या बुध वक्री शेयर बाजार पर असर डालता है? 1950 से S&P 500
- 1929 से अब तक S&P 500 का हर बियर मार्केट: आखिरी कब आया था?
- वॉल स्ट्रीट ड्रॉडाउन वॉच: 10% चेतावनी, 40% टेल रिस्क गाइड
- 2026 फेड दर कटौती उम्मीदें: बाजार मूल्य-निर्धारण मैप गाइड
- S&P 500 7000 की ओर: मोमेंटम/लिक्विडिटी/वैल्यूएशन सिग्नल पूरे
- 2026 में मैग्निफ़िसेंट 7: भार और सघनता जोखिम का पूरा विश्लेषण
- Bitcoin डॉमिनेंस चक्र: ऑल्टसीज़न कब शुरू होती है 2017-2026
- हर फेड दर कटौती के बाद बिटकॉइन: 2019-2026 पूर्ण संदर्भ डेटा
- कौन-सा AI मॉडल सबसे अच्छा ट्रेडर है? औसत R के आधार पर रैंकिंग
- राष्ट्रपति चक्र: S&P 500 का साल-दर-साल रिटर्न 1928-2025
- मध्यावधि चुनाव के बाद अमेरिकी शेयर बाजार: हर चक्र 1950–2026
- S&P 500 क्रैश का इतिहास: 20 सबसे बुरे दिन और उसके बाद क्या हुआ
- बाज़ार इतिहास संदर्भ केंद्र
- SimianX AI — AI मल्टी-एजेंट S&P 500 व स्टॉक विश्लेषण
संदर्भ
- S&P 500 इंडेक्स की आधिकारिक कार्यप्रणाली व डेटा — S&P Dow Jones Indices
- सितंबर इफ़ेक्ट की व्याख्या — Investopedia
- Sell in May and go away — दीर्घकालिक प्रमाण — Investopedia
- राष्ट्रपति चुनाव चक्र सिद्धांत — Investopedia
- सीज़नल पैटर्न और सांता क्लॉज़ रैली — Stock Trader's Almanac
- 1928 से S&P 500 का ऐतिहासिक डेटा — Macrotrends
- S&P 500 (^GSPC) का दैनिक और मासिक इतिहास — Yahoo Finance
- S&P 500 इंडेक्स (.SPX) डेटा — CNBC