
 लेखक: Muke
Elice IPO: पहले दिन भारी गिरावट, दूसरे दिन अपर सर्किट और 2025 से कोरियाई AI IPO ने IPO मूल्य के मुकाबले कैसा प्रदर्शन किया
संक्षिप्त उत्तर: Elice (KOSDAQ: 0158S0) ने अपना IPO मूल्य ₩90,500 तय किया, जो ₩70,400–₩90,500 के प्राइस बैंड का ऊपरी छोर था। इससे पहले रिटेल सब्सक्रिप्शन 408 गुना और संस्थागत बुक-बिल्डिंग 388.84 गुना रही थी। 20 अक्टूबर 2026 को लिस्टिंग के दिन शेयर ₩75,700 पर खुला, ₩56,500 तक फिसला और ₩61,500 पर, 32.04% नीचे बंद हुआ — 2026 के 37 कोरियाई IPO में पहले दिन का छठा सबसे खराब प्रदर्शन। अगले दिन यह ₩79,900 (+29.92%) के दैनिक अपर सर्किट पर बंद हुआ, फिर भी IPO मूल्य से 11.7% नीचे रहा, और 22 अक्टूबर की सुबह यह पहली बार IPO मूल्य से ऊपर कारोबार करते हुए ₩99,900 तक पहुँचा। नीचे ट्रैक किए गए जनवरी 2025 के बाद के दस AI-संबंधित कोरियाई IPO में से सात 20 अक्टूबर 2026 को अपने IPO मूल्य से नीचे कारोबार कर रहे थे।
Elice IPO ने AI डेटा सेंटर शेयरों के निवेशकों को एक तीखी चेतावनी दी है: असाधारण सब्सक्रिप्शन मांग सफल लिस्टिंग की गारंटी नहीं है, और तेज़ राजस्व वृद्धि अपने आप प्रीमियम वैल्यूएशन को उचित नहीं ठहराती।
दक्षिण कोरिया की इस AI इन्फ्रास्ट्रक्चर कंपनी ने लगभग 408 गुना रिटेल मांग आकर्षित करने के बाद अपने शेयरों का मूल्य ऑफ़रिंग रेंज के ऊपरी छोर ₩90,500 पर तय किया। 20 अक्टूबर 2026 को शेयर ऑफ़र मूल्य से 32.04% नीचे ₩61,500 पर बंद हुए, उस दिन जब KOSDAQ सूचकांक 3.33% गिरा।
अगले सत्र में चाल उलट गई। 21 अक्टूबर को बाज़ार खुलने के लगभग दस मिनट बाद Elice ₩79,900 के दैनिक अपर सर्किट पर पहुँच गया, जो पहले दिन के बंद भाव से 29.92% ऊपर था — कोरियाई नियमों के तहत एक दिन में अधिकतम संभव बढ़त। शेयर उसी सीमा पर बंद हुआ, फिर भी IPO मूल्य से लगभग 11.7% नीचे था। 22 अक्टूबर की सुबह यह पहली बार ऑफ़र मूल्य से ऊपर गया और 10:00 KST तक ₩99,900 का इंट्राडे उच्च स्तर छुआ (ऑफ़र मूल्य से +10.4%)।
दोनों चालें मायने रखती हैं। पहली ने निजी ऑफ़रिंग की अपेक्षाओं और सार्वजनिक बाज़ार के मूल्य निर्धारण के बीच के अंतर को उजागर किया। दूसरी ने दिखाया कि सीमित ट्रेडिंग आपूर्ति और बदलती धारणा किसी नए लिस्टेड शेयर को कितनी तेज़ी से हिला सकती है।
यह SimianX AI रिसर्च उन कीमतों के उतार-चढ़ाव के पीछे के वित्तीय सवाल की पड़ताल करता है: क्या Elice अपने GPU इन्फ्रास्ट्रक्चर से इतना नकद रिटर्न पैदा कर सकता है कि उसका वैल्यूएशन उचित ठहरे और अगले विस्तार के लिए पूंजी मिल सके? यह 2025 से हर AI-संबंधित कोरियाई IPO की संदर्भ तालिका के साथ इस लिस्टिंग को संदर्भ में भी रखता है।
साक्ष्य एक चयनात्मक निष्कर्ष का समर्थन करते हैं। Elice का कारोबार बढ़ रहा है और उसने परिचालन लाभ दर्ज किया है। साथ ही इसका IPO ग्राहक संकेंद्रण, भारी उपकरण खर्च और EBITDA पर आधारित वैल्यूएशन के जोखिमों को भी दर्शाता है।
रिसर्च की तारीख: 22 अक्टूबर 2026 (कोरियाई समय)। 20 और 21 अक्टूबर की कीमतें बंद भाव हैं; 22 अक्टूबर की कीमतें इंट्राडे हैं (10:00 KST तक), पुष्ट बंद भाव नहीं। नीचे दी गई वित्तीय गणनाओं को ऐतिहासिक तुलना या उदाहरणात्मक धारणाओं के रूप में चिह्नित किया गया है।
स्रोत: MoneyToday की 21 अक्टूबर की ट्रेडिंग रिपोर्ट
Elice IPO एक नज़र में: कीमतों का रिकॉर्ड
Elice दक्षिण कोरिया के KOSDAQ पर कोड 0158S0 के तहत कारोबार करता है। इसने 2,222,000 नए जारी शेयर बेचकर लगभग ₩201.1 अरब जुटाए, जो उस समय की रिपोर्टिंग में इस्तेमाल विनिमय दर पर लगभग US$151 मिलियन के बराबर है। IPO मूल्य पर इसका बाज़ार पूंजीकरण लगभग ₩1.005 ट्रिलियन था।
| घटना | शेयर मूल्य | IPO मूल्य से बदलाव |
|---|---|---|
| IPO मूल्य (₩70,400–₩90,500 रेंज का ऊपरी छोर) | ₩90,500 | — |
| 20 अक्टूबर का शुरुआती सौदा | ₩75,700 | −16.35% |
| 20 अक्टूबर का इंट्राडे उच्च स्तर | ₩77,700 | −14.14% |
| 20 अक्टूबर का इंट्राडे निम्न स्तर | ₩56,500 | −37.57% |
| 20 अक्टूबर का बंद भाव | ₩61,500 | −32.04% |
| 21 अक्टूबर का शुरुआती सौदा | ₩69,500 | −23.20% |
| 21 अक्टूबर का बंद भाव, अपर सर्किट पर (बाज़ार खुलने के लगभग 10 मिनट बाद पहुँचा) | ₩79,900 | −11.71% |
| 22 अक्टूबर का इंट्राडे उच्च स्तर (10:00 KST तक) | ₩99,900 | +10.39% |
यानी शेयर IPO मूल्य से नीचे खुला और फिर उस पर और बिकवाली हुई। पहले दिन लगभग 59 लाख (5.9 मिलियन) शेयरों का लेन-देन हुआ, जो ऑफ़रिंग में बेचे गए 22.2 लाख (2.22 मिलियन) शेयरों के ढाई गुना से अधिक है।
IPO में शेयर आवंटित पाने वाले निवेशक का रिटर्न शुरुआती सौदे पर खरीदने वाले निवेशक से अलग रहा। ₩75,700 से ₩61,500 तक, खुलने से बंद होने तक की गिरावट लगभग 18.8% थी।
रिकवरी का आकलन करते समय भी यह अंतर मायने रखता है। ₩61,500 से ₩90,500 के ऑफ़र मूल्य तक लौटने के लिए लगभग 47.2% की बढ़त चाहिए। 32% की गिरावट उतने ही प्रतिशत की बढ़त से पूरी नहीं होती, क्योंकि रिकवरी छोटे आधार से शुरू होती है। ₩79,900 के अपर सर्किट बंद भाव से भी ऑफ़र मूल्य तक लौटने के लिए 13.3% और बढ़त चाहिए थी; 22 अक्टूबर की सुबह शेयर ने यह अंतर पूरा कर लिया।
बाज़ार का माहौल प्रतिकूल था। KOSDAQ सूचकांक 20 अक्टूबर को 781.97 पर बंद हुआ, उस दिन 3.33% नीचे और 6 अक्टूबर के 919.92 के बंद स्तर से 15.0% नीचे, जबकि 15 अक्टूबर को इसमें एक ही दिन में 7.65% की गिरावट आई थी।
स्रोत: Elice की ऑफ़रिंग घोषणा, Reuters की शुरुआती ट्रेडिंग रिपोर्ट, ZDNet Korea की क्लोज़िंग रिपोर्ट, MoneyToday का बाद का ट्रेडिंग अपडेट
कोरिया की पहले दिन की मूल्य सीमाओं ने इस चाल को कैसे आकार दिया
कोरियाई IPO पहले दिन एक विशेष प्राइस बैंड में कारोबार करते हैं। 26 जून 2023 से नए लिस्टेड शेयर का आधार मूल्य सीधे उसका IPO मूल्य है, और लिस्टिंग के दिन यह उस मूल्य के 60% से 400% के बीच कहीं भी कारोबार कर सकता है। दूसरे दिन से पिछले बंद भाव के आधार पर सामान्य ±30% दैनिक सीमा लागू होती है।
| नियम | Elice के लिए इसका अर्थ |
|---|---|
| पहले दिन का निचला स्तर: IPO मूल्य का 60% | ₩54,300। ₩56,500 का इंट्राडे निम्न स्तर इससे केवल ₩2,200 दूर रहा। |
| पहले दिन का ऊपरी स्तर: IPO मूल्य का 400% | ₩362,000। कभी इसके करीब नहीं पहुँचा। |
| दूसरे दिन की सीमा: पिछले बंद भाव से ±30% | ₩61,500 × 1.3 = ₩79,950, ₩100 के टिक तक नीचे पूर्णांकित: ₩79,900। |
इसके दो परिणाम हैं। पहले दिन 32% की गिरावट बैंड द्वारा अनुमत अधिकतम 40% नुकसान का बड़ा हिस्सा है। और 21 अक्टूबर की रिकवरी पर यांत्रिक रूप से सीमा लगी थी: जो खरीदार ऊँची कीमत पर और शेयर चाहते थे, वे उस दिन ₩79,900 से ऊपर सौदा नहीं कर सकते थे। इसी नियम ने मई 2026 में MakinaRocks के लिए उल्टा चरम पैदा किया, जो पहले दिन ठीक अपने IPO मूल्य के 400% पर खुला और बंद हुआ (अधिकतम स्तर, जिसे कोरिया में ttadabul यानी "IPO मूल्य का चार गुना" कहा जाता है)।
स्रोत: 26 जून 2023 के नियम बदलाव पर Financial News
कोरियाई AI IPO 2025–2026: पहला दिन बनाम आज
Elice की लिस्टिंग कितनी असामान्य थी? नीचे दी गई तालिका जनवरी 2025 से उन दस कोरियाई IPO को सूचीबद्ध करती है जिनका मुख्य कारोबार AI सॉफ़्टवेयर, AI चिप या AI इन्फ्रास्ट्रक्चर है, साथ में पहले दिन के नतीजे और ताज़ा बंद भाव।
| कंपनी | लिस्टिंग | IPO मूल्य | पहले दिन का बंद भाव | पहला दिन बनाम IPO मूल्य | 20 अक्टूबर 2026 का बंद भाव | बनाम IPO मूल्य | बनाम शीर्ष बंद भाव |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 जनवरी 2025 | ₩17,000 | ₩10,800 | −36.5% | ₩5,040 | −70.4% | −73.8% |
| LG CNS (KOSPI) | 5 फ़रवरी 2025 | ₩61,900 | ₩55,800 | −9.9% | ₩67,600 | +9.2% | −53.0% |
| Neurophet | 25 जुलाई 2025 | ₩14,000 | ₩20,300 | +45.0% | ₩6,100 | −56.4% | −83.4% |
| Nota | 3 नवंबर 2025 | ₩9,100 | ₩31,000 | +240.7% | ₩15,070 | +65.6% | −73.3% |
| Acryl | 16 दिसंबर 2025 | ₩19,500 | ₩67,000 | +243.6% | ₩14,010 | −28.2% | −79.1% |
| SemiFive | 29 दिसंबर 2025 | ₩24,000 | ₩27,650 | +15.2% | ₩15,020 | −37.4% | −69.2% |
| MakinaRocks | 20 मई 2026 | ₩15,000 | ₩60,000 | +300.0% | ₩16,400 | +9.3% | −79.0% |
| StradVision | 30 जून 2026 | ₩12,000 | ₩7,200 | −40.0% | ₩2,465 | −79.5% | −65.8% |
| Neosapience | 21 सितंबर 2026 | ₩10,000 | ₩36,900 | +269.0% | ₩7,920 | −20.8% | −78.5% |
| Elice | 20 अक्टूबर 2026 | ₩90,500 | ₩61,500 | −32.0% | ₩61,500 | −32.0% | — |
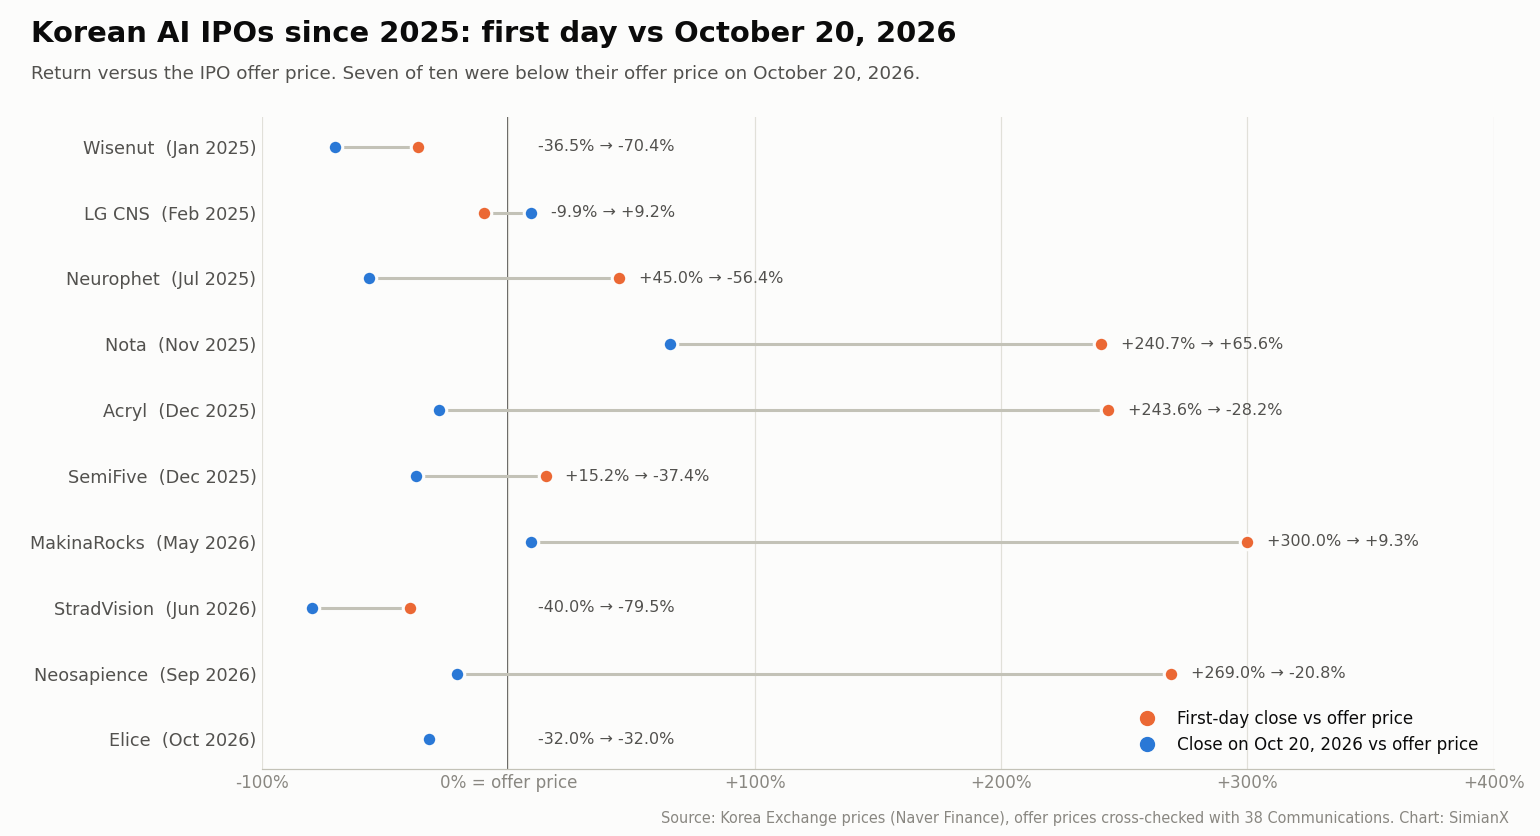
कंपनियाँ क्या करती हैं: Wisenut (AI चैटबॉट और सर्च सॉफ़्टवेयर), LG CNS (IT सेवाएँ, AI और क्लाउड; KOSPI पर लिस्टेड, बाकी सभी KOSDAQ पर), Neurophet (ब्रेन-इमेजिंग AI सॉफ़्टवेयर), Nota (AI मॉडल कम्प्रेशन और ऑप्टिमाइज़ेशन), Acryl (AI प्लेटफ़ॉर्म सॉफ़्टवेयर), SemiFive (कस्टम AI चिप डिज़ाइन), MakinaRocks (औद्योगिक AI सॉफ़्टवेयर), StradVision (वाहनों के लिए विज़न AI), Neosapience (AI वॉइस जनरेशन) और Elice (AI शिक्षा के साथ GPU क्लाउड और मॉड्यूलर डेटा सेंटर)।
चार पैटर्न उभरकर आते हैं:
- पहले दिन की माध्यिका (median) लगभग 30% बढ़त था; 20 अक्टूबर 2026 को माध्यिका स्थिति लगभग 30% नुकसान की थी। दस में से सात उस दिन अपने IPO मूल्य से नीचे कारोबार कर रहे थे।
- पहले दिन के चार सबसे बड़े विजेताओं ने अपनी अधिकांश बढ़त गँवा दी। Nota, Acryl, MakinaRocks और Neosapience, सभी पहले दिन IPO मूल्य से कम से कम 240% ऊपर बंद हुए; 20 अक्टूबर तक हर एक अपने शीर्ष बंद भाव से 70% से अधिक नीचे था। Neosapience एक महीने से भी कम समय में ₩36,900 से ₩7,920 पर आ गया।
- कमज़ोर पहला दिन भी खरीद का संकेत नहीं था। Wisenut और StradVision, वे दो लिस्टिंग जो पहले दिन Elice से ज़्यादा गिरीं, 20 अक्टूबर तक अपने पहले दिन के बंद भाव से क्रमशः 53% और 66% और नीचे थीं।
- पहले दिन घाटे वाले चार शेयरों में Elice अकेला है जिसका दूसरा सत्र अपर सर्किट पर पहुँचा। Wisenut दूसरे दिन 4.8% चढ़ा, LG CNS 3.4%, और StradVision 18.9% और गिरा। Elice का आगे का रास्ता अभी रिकॉर्ड का हिस्सा नहीं है।
ये कीमतों के इतिहास हैं, पूर्वानुमान नहीं। समूह छोटा है, इसमें केवल वे कंपनियाँ हैं जिनका मुख्य कारोबार AI है, और इसका सबसे कमज़ोर दौर अक्टूबर 2026 में KOSDAQ की गिरावट से मेल खाता है।
2026 के कोरियाई IPO में Elice का स्थान
20 अक्टूबर तक 2026 के 37 कोरियाई IPO (SPAC और REIT को छोड़कर) में पहले दिन के बंद भाव की माध्यिका IPO मूल्य से लगभग 45% ऊपर था, और 37 में से 10 पहले दिन उससे नीचे बंद हुए। Elice का −32.04% साल की छठी सबसे बड़ी पहले दिन की गिरावट थी। इससे बड़ी पाँच गिरावटें थीं StradVision (−40.0%, 30 जून), Hatchtech (해치텍, −39.4%, 25 अगस्त), Jincostech (진코스텍, −38.5%, 15 अक्टूबर), PeacePeace Studio (피스피스스튜디오, −36.1%, 8 जून) और Kido Industry (기도산업, −34.6%, 21 अगस्त)।
स्रोत: 2026 की रैंकिंग पर News1, 38 Communications के IPO लिस्टिंग नतीजे
400 गुना मांग के बावजूद Elice IPO कैसे गिर सकता है?
सब्सक्रिप्शन के आँकड़ों को ठीक से परिभाषित करते ही यह स्पष्ट विरोधाभास साफ़ हो जाता है।
रिटेल निवेशकों ने 555,500 शेयरों के आवंटन — ऑफ़रिंग का एक-चौथाई — के मुकाबले 226,737,440 शेयरों के लिए आवेदन किया। इससे सब्सक्रिप्शन अनुपात लगभग 408 गुना बनता है। इससे पहले की बुक-बिल्डिंग में 2,367 संस्थानों ने 388.84 गुना के अनुपात पर बोली लगाई, और मूल्य रेंज के ऊपरी छोर पर तय हुआ।
रिटेल सब्सक्रिप्शन जमा राशि लगभग ₩10.26 ट्रिलियन तक पहुँची।
वह जमा राशि आवेदन के लिए दी गई रकम थी। यह Elice द्वारा जुटाई गई राशि नहीं थी, और न ही लिस्टिंग के बाद वही शेयर खरीदने की प्रतिबद्धता थी। कंपनी ने ऑफ़रिंग खर्चों से पहले लगभग ₩201.1 अरब जुटाए।
स्रोत: Elice के सब्सक्रिप्शन नतीजों पर Newspim की रिपोर्ट
कई तंत्र बताते हैं कि भारी सब्सक्राइब हुई ऑफ़रिंग भी क्यों गिर सकती है।
आवंटन के अनुरोध निवेशकों की इच्छित होल्डिंग से अधिक हो सकते हैं
जब निवेशकों को छोटे आवंटन की उम्मीद होती है, तो वे अंततः जितने शेयर रखना चाहते हैं उससे कहीं अधिक के लिए आवेदन कर सकते हैं। सब्सक्रिप्शन अनुपात सीमित आवंटन के मुकाबले आवेदनों को मापता है।
यह तय नहीं करता कि शेयरों के खुलकर कारोबार शुरू होने पर निवेशक कौन-सा मूल्य स्वीकार करेंगे।
लिस्टिंग लाभ ही निवेश की थीसिस हो सकता है
कुछ आवेदक इसलिए भाग लेते हैं क्योंकि उन्हें तुरंत कीमत बढ़ने की उम्मीद होती है। अगर शेयर IPO मूल्य से नीचे खुलते हैं, तो वह थीसिस विफल हो जाती है।
जो निवेशक शुरू में मज़बूत मांग का प्रतिनिधित्व करते दिखे, वे एक साथ विक्रेता बन सकते हैं।
मूल्य निर्धारण और लिस्टिंग के बीच बाज़ार बदल सकता है
Elice का ऑफ़र मूल्य कारोबार शुरू होने से पहले तय हो गया था। समकक्ष कंपनियों के वैल्यूएशन, वित्तपोषण की स्थितियों और जोखिम लेने की इच्छा में बदलाव लिस्टिंग की तारीख तक तय ऑफ़र मूल्य को महँगा दिखा सकते हैं। 1 अक्टूबर को बुक-बिल्डिंग खत्म होने से 20 अक्टूबर की लिस्टिंग तक KOSDAQ लगभग 13% गिरा, और कोरियाई मीडिया ने लिस्टिंग के दिन की बिकवाली को CoreWeave जैसे अमेरिकी नियोक्लाउड (neocloud) ऑपरेटरों की लाभप्रदता पर संदेह के नए दौर से जोड़ा।
मांग अगले उपलब्ध मूल्य पर भी बनी रहनी चाहिए
सफल IPO के लिए ज़रूरी है कि आवंटित निवेशकों के बेचना शुरू करने के बाद भी इच्छुक खरीदार मौजूद हों। सब्सक्रिप्शन के आँकड़े उस निरंतर मांग के बारे में सीमित जानकारी देते हैं।
ओवरसब्सक्राइब्ड ऑर्डर बुक आवंटन प्रक्रिया का वर्णन करती है। टिकाऊ शेयर मूल्य के लिए कारोबारी मूल्य पर आधारित निरंतर मांग चाहिए।
Elice वास्तव में कौन-सा कारोबार चलाता है?
Elice ने 2015 में कोडिंग शिक्षा से शुरुआत की और AI प्रशिक्षण प्लेटफ़ॉर्म, एंटरप्राइज़ AI समाधान और क्लाउड इन्फ्रास्ट्रक्चर तक विस्तार किया।
आज इसका कारोबार दो व्यापक क्षेत्रों में फैला है:
- AI परिवर्तन और शिक्षा: लर्निंग प्लेटफ़ॉर्म, मूल्यांकन, एंटरप्राइज़ AI एप्लिकेशन और कार्यान्वयन सेवाएँ।
- AI क्लाउड और इन्फ्रास्ट्रक्चर: GPU कंप्यूटिंग, इन्फ्रास्ट्रक्चर सॉफ़्टवेयर और मॉड्यूलर AI डेटा सेंटर।
इन्फ्रास्ट्रक्चर पेशकश में Elice Cloud Infrastructure यानी ECI और कंपनी का Portable Modular Data Center (पोर्टेबल मॉड्यूलर डेटा सेंटर) यानी PMDC शामिल हैं।
Elice का क्लाउड प्लेटफ़ॉर्म रिज़र्व्ड, ऑन-डिमांड और स्पॉट GPU एक्सेस का समर्थन करता है। इसकी सार्वजनिक उत्पाद सामग्री में A100, H100, B200 और B300 सहित NVIDIA GPU की पीढ़ियाँ सूचीबद्ध हैं।
यह संयोजन Elice को कई संभावित राजस्व स्रोत देता है: कंप्यूट किराए पर देना, इन्फ्रास्ट्रक्चर की आपूर्ति, ग्राहकों के वातावरण का संचालन, और संबंधित सॉफ़्टवेयर या सेवाओं की बिक्री।
निवेशकों को इन स्रोतों में फ़र्क करना होगा। हार्डवेयर डिलीवरी, प्रोजेक्ट कार्यान्वयन और आवर्ती क्लाउड उपयोग के मार्जिन, नकदी की ज़रूरतें और ग्राहक बनाए रखने की दर बहुत अलग हो सकती हैं।
इसलिए जिस कंपनी को मोटे तौर पर "AI डेटा सेंटर शेयर" कहा जाता है, उसमें काफ़ी अलग अर्थशास्त्र वाले कारोबार शामिल हो सकते हैं।
स्रोत: Elice का कंपनी परिचय, Elice के GPU क्लाउड उत्पाद की जानकारी
नियोक्लाउड क्या है?
नियोक्लाउड (neocloud) ऐसा क्लाउड प्रदाता है जो मुख्य रूप से AI कंप्यूटिंग, खासकर GPU इन्फ्रास्ट्रक्चर पर केंद्रित होता है।
ये कंपनियाँ आम तौर पर कंप्यूटिंग प्रदर्शन, हार्डवेयर उपलब्धता, विशेष सॉफ़्टवेयर, सपोर्ट या मूल्य के ज़रिए प्रतिस्पर्धा करती हैं। इनके कारोबारी मॉडल AWS, Microsoft Azure और Google Cloud जैसे व्यापक क्लाउड प्लेटफ़ॉर्म से अलग हैं, जो व्यापक डेटाबेस, एंटरप्राइज़ सॉफ़्टवेयर और एप्लिकेशन सेवाएँ देते हैं।
Elice इस चर्चा में इसलिए आता है क्योंकि इसकी वृद्धि लगातार AI इन्फ्रास्ट्रक्चर पर निर्भर होती जा रही है। हालाँकि इसकी शिक्षा और एंटरप्राइज़ एप्लिकेशन गतिविधियाँ इसे लगभग पूरी तरह GPU किराए पर केंद्रित कंपनी से अपूर्ण तुलना बनाती हैं।
Elice की मॉड्यूलर डेटा सेंटर रणनीति दिलचस्प क्यों है?
Elice का PMDC तरीका कंप्यूटिंग, नेटवर्किंग, बिजली और कूलिंग उपकरणों को पहले से तैयार मॉड्यूल में पैक करता है।
कंपनी संबंधित साइट और इन्फ्रास्ट्रक्चर की शर्तों के अधीन लगभग 12 सप्ताह में तैनाती का दावा करती है। यह लिक्विड कूलिंग और लगभग 1.1 की पावर यूसेज इफ़ेक्टिवनेस (PUE) का भी विज्ञापन करती है, और अपनी IPO घोषणा में उसने दावा किया कि यह तरीका शुरुआती इन्फ्रास्ट्रक्चर लागत को 40% तक घटाता है।
ये कंपनी के दावे और उत्पाद विनिर्देश हैं। इन्हें हर इंस्टॉलेशन में स्वतंत्र रूप से सत्यापित प्रदर्शन नहीं माना जाना चाहिए।
फिर भी मॉड्यूलर डिज़ाइन के व्यावहारिक फ़ायदे हो सकते हैं। मानकीकृत उपकरण निर्माण की जटिलता घटा सकते हैं, चरणबद्ध विस्तार में मदद कर सकते हैं और क्षमता को जल्दी चालू कर सकते हैं।
स्रोत: Elice के PMDC उत्पाद विनिर्देश
1.1 PUE का क्या मतलब है?
पावर यूसेज इफ़ेक्टिवनेस, यानी PUE, किसी सुविधा की कुल बिजली खपत की तुलना कंप्यूटिंग उपकरणों द्वारा इस्तेमाल बिजली से करती है।
1.1 के PUE पर, जो सुविधा IT उपकरणों के लिए 1 मेगावाट खपत करती है, वह कुल मिलाकर लगभग 1.1 मेगावाट इस्तेमाल करती है। अतिरिक्त 0.1 मेगावाट कूलिंग और सुविधा के अन्य कार्यों में जाता है।
कम ओवरहेड परिचालन अर्थशास्त्र को बेहतर कर सकता है। यह ग्राहक उपयोग, राजस्व, वित्तपोषण लागत या निवेश रिटर्न को नहीं मापता।
क्या बारह सप्ताह का निर्माण बिजली की अड़चन हल कर सकता है?
ज़रूरी शर्तें पूरी होने के बाद मॉड्यूल जल्दी बनाया और लगाया जा सकता है। ग्रिड एक्सेस, परमिट, ज़मीन, ट्रांसफ़ॉर्मर और अनुबंधित ग्राहकों में काफ़ी ज़्यादा समय लग सकता है।
निवेशकों के लिए सार्थक तारीख वह है जब इन्फ्रास्ट्रक्चर बिल योग्य ग्राहक वर्कलोड के लिए उपलब्ध हो जाता है।
तेज़ निर्माण चक्र मूल्यवान है, लेकिन रिटर्न पूरे विकास कार्यक्रम पर निर्भर करते हैं।
क्या Elice मुनाफ़े में है?
हाँ, रिपोर्ट किए गए पहली छमाही के नतीजों में परिचालन स्तर पर — और यह हाल का बदलाव है।
Elice के IPO-पूर्व खुलासे और कोरियाई मीडिया रिपोर्टें ये आँकड़े देती हैं:
| वित्तीय पैमाना | 2025 की पहली छमाही | पूरा वर्ष 2025 | 2026 की पहली छमाही |
|---|---|---|---|
| राजस्व | ₩11.4 अरब | ₩39.5 अरब | ₩34.4 अरब |
| परिचालन लाभ (हानि) | (₩3.6 अरब) | ₩5.2 अरब | ₩10.3 अरब |
| EBITDA | — | — | ₩23.2 अरब |
| गणना किया गया परिचालन मार्जिन | हानि | लगभग 13.2% | लगभग 29.9% |
| गणना किया गया EBITDA मार्जिन | — | — | लगभग 67.4% |
पहली छमाही का राजस्व लगभग तीन गुना (+202%) हुआ, और 2026 के छह महीनों का परिचालन लाभ पहले ही पूरे 2025 से अधिक हो गया। कंपनी ने अपने EBITDA मार्जिन को लगभग 68% तक पूर्णांकित किया।
ये आँकड़े दिखाते हैं कि Elice का वैल्यूएशन केवल अनुमानित राजस्व पर आधारित नहीं था। कारोबार पहले ही सार्थक परिचालन लाभ दर्ज कर चुका था।
मुख्य मुद्दा यह है कि इन्फ्रास्ट्रक्चर और ग्राहक आधार के विस्तार के साथ वह लाभ कितना दोहराया जा सकेगा।
स्रोत: Elice की सितंबर की IPO प्रस्तुति घोषणा, पूरे वर्ष 2025 के नतीजों पर ChosunBiz, 2025 की पहली छमाही की तुलनाओं पर EToday
EBITDA मार्जिन परिचालन मार्जिन से इतना अधिक क्यों है?
₩23.2 अरब के EBITDA और ₩10.3 अरब के परिचालन लाभ का अंतर लगभग ₩12.9 अरब है।
कोरियाई वित्तीय रिपोर्टिंग में पहली छमाही का मूल्यह्रास ₩12.9 अरब बताया गया, जो पिछले पूरे वर्ष के स्तर से पहले ही अधिक है। Elice के राजस्व की तुलना में यह काफ़ी बड़ा है और कारोबार की उपकरण-सघनता को दर्शाता है।
मूल्यह्रास इन्फ्रास्ट्रक्चर की लागत को उसके अनुमानित उपयोगी जीवन में बाँटता है। रिपोर्टिंग अवधि में यह गैर-नकद है, लेकिन कंपनी को फिर भी उपकरण खरीदने पड़े और अंततः उन्हें बदलना पड़ सकता है।
किसी AI इन्फ्रास्ट्रक्चर ऑपरेटर के लिए EBITDA मूल्यह्रास से पहले के परिचालन के बारे में उपयोगी जानकारी देता है। लेकिन शेयरधारकों के लिए उपलब्ध नकदी की यह अधूरी तस्वीर पेश करता है।
पहली छमाही का कितना राजस्व अग्रिम भुगतान वाले सरकारी अनुबंधों से आया?
यही वह ब्योरा है जिसे लिस्टिंग के दिन की अधिकांश कवरेज ने छोड़ दिया। Elice ने सरकारी GPU लीज़िंग कार्य के लिए नकदी पहले ही ले ली और सेवा देने के साथ उसे राजस्व के रूप में मान्यता देता है। उन अग्रिमों का शेष (अनुबंध देनदारियाँ) इस प्रकार बदला:
| तारीख | अनुबंध देनदारियाँ |
|---|---|
| 2024 का अंत | ₩1.5 अरब |
| 2025 का अंत | ₩30.5 अरब |
| जून 2026 का अंत | ₩11.4 अरब |
2026 की पहली छमाही में लगभग ₩23.0 अरब के अग्रिम भुगतान को राजस्व के रूप में मान्यता दी गई — इस अवधि में दर्ज ₩34.4 अरब का लगभग दो-तिहाई (करीब 67%)। उस राजस्व की नकदी ज़्यादातर 2025 में आई थी।
इसके दो निहितार्थ हैं। पहला, पहली छमाही में मुनाफ़े का उछाल अग्रिम भुगतान वाले सरकारी काम पर काफ़ी निर्भर था, इसलिए यह आवर्ती व्यावसायिक मांग के बारे में उतना नहीं बताता जितना हेडलाइन वृद्धि दर से लगता है। दूसरा, अग्रिम शेष घट चुका है; नतीजे दोहराने के लिए नए अग्रिम-भुगतान अनुबंध या नए ग्राहक चाहिए।
स्रोत: Elice के प्रतिभूति दस्तावेज़ का EToday विश्लेषण
पूंजीगत खर्च Elice की कमाई के बारे में क्या बताता है?
पहली छमाही में संपत्ति और उपकरणों की रिपोर्ट की गई ख़रीद लगभग ₩41.3 अरब थी, जबकि EBITDA ₩23.2 अरब था।
इससे दो उपयोगी तुलनाएँ बनती हैं:
- उपकरण ख़रीद EBITDA की लगभग 1.8 गुना थी।
- उपकरण ख़रीद EBITDA से लगभग ₩18.1 अरब अधिक थी।
यह अंतर फ़्री कैश फ़्लो की गणना नहीं है। सही कैश-फ़्लो विश्लेषण में परिचालन नकदी प्रवाह, कार्यशील पूंजी, कर, वित्तपोषण व्यवस्थाएँ और उपकरण भुगतानों का समय शामिल होना चाहिए।
फिर भी यह दिखाता है कि ऊँचा EBITDA मार्जिन अकेले निवेश का मामला तय क्यों नहीं कर सकता।
IPO-पूर्व रिपोर्टिंग में जून 2026 में Elice का करंट रेशियो लगभग 52.3% बताया गया, जो 2023 के अंत में लगभग 267% था, और इसकी उधारी कुल संपत्ति का लगभग 28.7% थी। इसके बाद हुई इक्विटी जुटान तरलता की तस्वीर बदल देती है, इसलिए इन ऐतिहासिक अनुपातों को कंपनी की IPO-पश्चात स्थिति के रूप में प्रस्तुत नहीं किया जाना चाहिए।
स्रोत: Elice के प्रतिभूति दस्तावेज़ का EToday विश्लेषण
निवेशक वृद्धि के खर्च को प्रतिस्थापन के खर्च से कैसे अलग करें?
कुछ उपकरण ख़रीद अतिरिक्त क्षमता बनाती हैं। अन्य मौजूदा क्षमता की प्रतिस्पर्धात्मकता बनाए रखती हैं।
यह अंतर मायने रखता है:
- वृद्धि capex भविष्य का राजस्व पैदा कर सकता है।
- रखरखाव और प्रतिस्थापन capex मौजूदा कमाई को बनाए रखता है।
- तकनीकी अपग्रेड दोनों काम कर सकते हैं।
GPU ऑपरेटरों के लिए कोई संपत्ति तकनीकी रूप से काम करती रह सकती है, फिर भी कम किराया कमा सकती है क्योंकि नया हार्डवेयर बेहतर प्रदर्शन देता है।
इसलिए निवेशकों को उपकरण के आर्थिक जीवन में, उसके अवशिष्ट मूल्य सहित, नकदी सृजन के अनुमानों की ज़रूरत है। यह मान लेना कि मौजूदा EBITDA बिना और निवेश के अनिश्चित काल तक चलता रहेगा, शेयरधारक रिटर्न को बढ़ा-चढ़ाकर दिखाएगा।
Elice सरकार से जुड़ी मांग पर कितना निर्भर है?
ग्राहक संकेंद्रण सबसे स्पष्ट जोखिमों में से एक है।
ChosunBiz ने बताया कि 2026 की पहली छमाही के राजस्व का लगभग ₩22.5 अरब, यानी 65.6%, दक्षिण कोरिया की नेशनल IT इंडस्ट्री प्रमोशन एजेंसी (National IT Industry Promotion Agency) यानी NIPA से जुड़ा था।
2025 का तुलनीय आँकड़ा ₩13.4 अरब था, यानी राजस्व का लगभग 34%। इस प्रकार कारोबार के विस्तार के साथ सरकार से जुड़ी मांग और महत्वपूर्ण हो गई।
उसी रिपोर्ट में बताया गया कि Elice के IPO वैल्यूएशन में लगभग 27.13 गुना का औसत EV/EBITDA मल्टीपल लगाया गया, जो CoreWeave और DigitalOcean सहित अमेरिकी क्लाउड और डेटा सेंटर समकक्षों से लिया गया था। संकेंद्रित राजस्व वाली और हाल ही में इन्फ्रास्ट्रक्चर की ओर मुड़ी छोटी कंपनी की बड़ी, अधिक विविध ऑपरेटरों से सावधानीपूर्वक तुलना होनी चाहिए।
स्रोत: ChosunBiz का IPO-पूर्व वैल्यूएशन विश्लेषण
सरकारी कार्यक्रम मूल्यवान राजस्व, ख़रीद संबंधी विश्वसनीयता और शोध ग्राहकों तक पहुँच दे सकते हैं। Elice की सार्वजनिक घोषणाएँ ऐसे कई कार्यक्रमों में भागीदारी की पुष्टि करती हैं।
उदाहरण के लिए, Elice को AICA, यानी Gwangju Artificial Intelligence Industry Cluster Agency द्वारा संचालित 2026 के राष्ट्रीय AI डेटा सेंटर उन्नयन प्रोजेक्ट के लिए H100 और B200 GPU क्षमता के आपूर्तिकर्ताओं में से एक चुना गया। कंपनी ने बताया कि यह समझौता मई से दिसंबर 2026 तक चलेगा।
यह व्यावसायिक गतिविधि का प्रमाण है। साथ ही यह दिखाता है कि निवेशकों को अनुबंध की अवधि और नवीनीकरण की शर्तें क्यों जाँचनी चाहिए।
स्रोत: Elice की AICA आपूर्तिकर्ता घोषणा
क्या सरकारी मांग राजस्व को अधिक सुरक्षित बनाती है?
यह कुछ भुगतान जोखिम घटा सकती है, लेकिन दूसरी निर्भरताएँ पैदा करती है।
राजस्व बजट आवंटन, ख़रीद कार्यक्रम, आपूर्तिकर्ता चयन और किसी कार्यक्रम को नवीनीकृत करने के फ़ैसले से प्रभावित हो सकता है। अंतिम उपयोगकर्ताओं का एक बड़ा समूह आर्थिक रूप से अब भी सरकार द्वारा वित्तपोषित एक ही ख़रीद व्यवस्था पर निर्भर हो सकता है।
विविधीकरण का सबसे मज़बूत प्रमाण सार्वजनिक क्षेत्र के कारोबार के जारी रहने के साथ निजी क्षेत्र के राजस्व में वृद्धि होगी।
अनुबंध खोने के कारण सरकारी राजस्व के प्रतिशत में गिरावट कहीं कम उत्साहजनक होगी।
ग्राहकों के अग्रिम भुगतान क्यों मायने रखते हैं?
जैसा ऊपर की अनुबंध-देनदारी तालिका दिखाती है, सरकारी GPU भुगतान पहले प्राप्त हुए और सेवाएँ देने के साथ राजस्व के रूप में मान्य हुए।
अग्रिम भुगतान निवेश में मदद कर सकते हैं और वित्तपोषण की ज़रूरत घटा सकते हैं। इनका अर्थ यह भी है कि नकदी वसूली और राजस्व मान्यता अलग-अलग अवधियों में होती हैं।
निवेशकों को रिपोर्ट किए गए मुनाफ़े के साथ अनुबंध देनदारियों, नवीनीकरण और नए अग्रिम भुगतानों पर नज़र रखनी चाहिए। वरना लेखांकन राजस्व में वृद्धि को चालू अवधि की नकद प्राप्तियों में बराबर वृद्धि समझने की गलती हो सकती है।
32% गिरने के बाद क्या Elice सस्ता है?
बड़ी गिरावट से कीमत कम होती है। क्या इससे अच्छा मूल्य बनता है, यह उस कीमत पर उपलब्ध कमाई और नकदी प्रवाह पर निर्भर करता है।
IPO मूल्य पर लगभग ₩1.005 ट्रिलियन का बाज़ार पूंजीकरण लगभग 1.111 करोड़ (11.11 मिलियन) बकाया शेयरों का संकेत देता है। इस आधार पर पहले दिन का बंद भाव लगभग ₩683 अरब की इक्विटी वैल्यू दर्शाता है, और 21 अक्टूबर का ₩79,900 का अपर सर्किट मूल्य लगभग ₩888 अरब।
नीचे की गणनाएँ पूर्णांकित सार्वजनिक वित्तीय आँकड़ों का उपयोग करती हैं। पहली छमाही के वार्षिकीकृत नतीजे केवल छह महीने के प्रदर्शन को दोगुना करते हैं; ये कंपनी का मार्गदर्शन (guidance) नहीं हैं, और ऊपर बताया गया अग्रिम-राजस्व हिस्सा साधारण वार्षिकीकरण को विशेष रूप से आशावादी बनाता है।
| इक्विटी वैल्यूएशन पैमाना | ₩90,500 के IPO मूल्य पर | ₩61,500 के पहले बंद भाव पर | दूसरे दिन ₩79,900 के अपर सर्किट पर |
|---|---|---|---|
| अनुमानित बाज़ार पूंजीकरण | ₩1.005 ट्रिलियन | ₩683 अरब | ₩888 अरब |
| बाज़ार पूंजीकरण / ₩39.5 अरब का 2025 राजस्व | 25.5× | 17.3× | 22.5× |
| बाज़ार पूंजीकरण / ₩68.8 अरब का वार्षिकीकृत H1 राजस्व | 14.6× | 9.9× | 12.9× |
| बाज़ार पूंजीकरण / ₩20.6 अरब का वार्षिकीकृत H1 परिचालन लाभ | 48.8× | 33.2× | 43.1× |
परिचालन-लाभ वाली तुलना न तो P/E अनुपात है और न EV/EBIT। इसमें उन पैमानों के लिए ज़रूरी समायोजन शामिल नहीं हैं और इसे केवल पैमाने की जाँच के रूप में प्रस्तुत किया गया है।
पहले दिन के बंद भाव पर भी Elice को अपने वैल्यूएशन को सहारा देने के लिए भविष्य में काफ़ी वृद्धि की ज़रूरत थी।
ऑफ़रिंग के आकार और पूंजीकरण के स्रोत: Newspim; ऐतिहासिक राजस्व और परिचालन लाभ: ChosunBiz। मल्टीपल लेखक की गणनाएँ हैं।
IPO के बाद का सटीक EV/EBITDA अनुमान क्यों न दें?
एंटरप्राइज़ वैल्यू के लिए नकदी, उधारी और संबंधित लीज़ देनदारियों सहित एक सुसंगत, अद्यतन बैलेंस शीट चाहिए।
Elice की सकल IPO आय उस गणना को काफ़ी प्रभावित करती है। ऑफ़रिंग खर्च, बाद का निवेश और वित्तपोषण भी मायने रखते हैं।
IPO-पूर्व कर्ज़ और IPO-पश्चात इक्विटी को जोड़कर बनाया गया हेडलाइन एंटरप्राइज़ मल्टीपल झूठी सटीकता पैदा कर सकता है। अगला वित्तीय खुलासा इसके लिए अधिक मज़बूत आधार देगा।
IPO की नकदी वास्तव में क्या बदलती है?
ऑफ़रिंग पूरी तरह नए जारी शेयरों की थी, इसलिए पूंजी बेचने वाले शेयरधारकों के बजाय (खर्चों से पहले) Elice को जाती है।
यह एक सार्थक सकारात्मक पहलू है। बाद में बाज़ार मूल्य गिरने के बावजूद कंपनी को इन्फ्रास्ट्रक्चर विस्तार के लिए पूंजी मिल गई।
शेयर मूल्य के नुकसान ने IPO की आय को उसके बैंक खाते से नहीं हटाया।
हालाँकि यह पैसा मुख्य रूप से निवेश के लिए है। Elice ने कोरिया में, मुख्यतः सियोल महानगरीय क्षेत्र के बाहर, क्षेत्रीय एज AI डेटा सेंटरों का विस्तार करने और अमेरिका, जापान और सिंगापुर सहित बाज़ारों के ज़रिए विदेशी कारोबार आगे बढ़ाने की योजनाएँ बताई हैं।
अगर उपकरण लाभदायक मांग में लगाए जाएँ तो विस्तार मूल्य पैदा कर सकता है। अगर ग्राहकों की प्रतिबद्धता से पहले क्षमता बना दी जाए तो यह वित्तीय जोखिम भी बढ़ा सकता है।
स्रोत: Elice की घोषित विस्तार रणनीति
इन्फ्रास्ट्रक्चर निवेशों की तुलना करने वाले SimianX AI पाठकों के लिए एक उपयोगी अनुशासन है पहले से उपलब्ध नकदी, अनुबंध के तहत प्रतिबद्ध पूंजी और अभी भी ज़रूरी फ़ंडिंग में अंतर करना। हर एक वृद्धि के अगले चरण के बारे में अलग सवाल का जवाब देता है।
GPU क्लाउड रिटर्न उपयोग दर और मूल्य निर्धारण के प्रति कितने संवेदनशील हैं?
GPU इन्फ्रास्ट्रक्चर की स्थिर लागत काफ़ी होती है। इसलिए उपयोग दर या किराए में छोटे बदलाव मुनाफ़े में कहीं बड़े बदलाव ला सकते हैं।
इस काल्पनिक उदाहरण पर विचार करें, जो Elice की घोषित उपयोग दर या लागत संरचना का प्रतिनिधित्व नहीं करता:
| धारणा | प्रारंभिक स्थिति | दबाव की स्थिति |
|---|---|---|
| बिल योग्य उपयोग दर | 80% | 65% |
| प्राप्त किराया-मूल्य सूचकांक | 100 | 80 |
| राजस्व सूचकांक | 100 | 65 |
| स्थिर नकद परिचालन लागत | 50 | 50 |
| परिवर्तनीय लागत, उपयोग के अनुपात में | 20 | 16.25 |
| नकद परिचालन योगदान | 30 | −1.25 |
राजस्व प्रारंभिक स्तर के 65% पर आ जाता है क्योंकि:
(65% ÷ 80%) × 80% = 65%
ग्राहकों का उपयोग जारी रहने के बावजूद, कम उपयोग दर और कम मूल्य का मेल इस उदाहरण के नकद परिचालन योगदान को खत्म कर देता है।
यह सरलीकृत उदाहरण मूल्यह्रास, ब्याज, कर और प्रतिस्थापन उपकरणों को शामिल नहीं करता। इन लागतों को शामिल करने पर आवश्यक रिटर्न और बढ़ जाएगा।
अर्थशास्त्र को क्या बेहतर करेगा?
मज़बूत ऑपरेटर लंबी प्रतिबद्धताओं, न्यूनतम भुगतानों, ग्राहक अग्रिम भुगतानों, कुशल शेड्यूलिंग, बेहतर नेटवर्किंग और मूल्यवान सॉफ़्टवेयर के ज़रिए रिटर्न की रक्षा कर सकते हैं।
Elice रिज़र्व्ड और स्पॉट दोनों तरह की क्षमता देता है। इसकी स्पॉट सेवा वरना खाली पड़े उपकरणों से कमाई में मदद कर सकती है, जबकि रिज़र्व्ड अनुबंध अधिक स्पष्टता देते हैं।
प्रासंगिक खुलासा हर व्यवस्था से पैदा होने वाला राजस्व मिश्रण और मार्जिन है। भारी छूट से हासिल ऊँचा उपयोग आकर्षक अनुबंधित दरों पर कम उपयोग की तुलना में कम मूल्य दे सकता है।
स्रोत: Elice की रिज़र्व्ड, ऑन-डिमांड और स्पॉट सेवाओं का विवरण
CoreWeave और Nebius के लिए Elice का क्या अर्थ है?
Elice की लिस्टिंग CRWV और NBIS सहित लिस्टेड AI क्लाउड प्रदाताओं के लिए प्रासंगिक है, क्योंकि निवेशक इन्फ्रास्ट्रक्चर निवेश और रिटर्न के बारे में मिलते-जुलते सवालों की जाँच कर रहे हैं — और क्योंकि CoreWeave उन समकक्षों में से एक था जिनका उपयोग Elice IPO का मूल्य तय करने में हुआ।
फिर भी इन कंपनियों के ग्राहक, वित्तपोषण व्यवस्थाएँ, भौगोलिक उपस्थिति और परिसंपत्ति आधार अलग हैं।
CoreWeave: मज़बूत वृद्धि भारी वित्तपोषण लागत के साथ रह सकती है
CoreWeave की 2026 की दूसरी तिमाही की रिलीज़ में बताया गया:
- $2.575 अरब का राजस्व
- $1.510 अरब का समायोजित EBITDA
- $49 मिलियन का परिचालन घाटा
- $640 मिलियन का शुद्ध ब्याज व्यय
- $626 मिलियन का शुद्ध घाटा
ये आँकड़े EBITDA और शेयरधारकों को मिलने वाली कमाई के बीच की दूरी दिखाते हैं। बड़े पैमाने के परिचालन काफ़ी EBITDA पैदा कर सकते हैं, जबकि मूल्यह्रास और वित्तपोषण लागत उसका लाभ सोख लेते हैं। बैकलॉग बनाम कर्ज़ के इस संतुलन को CoreWeave share 2026: $100B का एआई बैकलॉग बनाम कर्ज़ का जोखिम में विस्तार से समझाया गया है।
इस तुलना का अर्थ यह नहीं कि Elice का कर्ज़ ढाँचा CoreWeave जैसा है। यह दिखाती है कि EBITDA-आधारित वैल्यूएशन के लिए सावधानीपूर्वक वित्तपोषण विश्लेषण क्यों ज़रूरी है।
स्रोत: CoreWeave के Q2 2026 नतीजे (SEC फ़ाइलिंग)
Nebius: तरलता की तुलना निवेश प्रतिबद्धताओं से करनी होगी
Nebius ने 30 जून 2026 को $8,042.1 मिलियन की नकदी और नकद समतुल्य दर्ज किए।
इसके शेयरधारक पत्र में दूसरी तिमाही में लगभग $5.7 अरब के पूंजीगत व्यय का उल्लेख किया गया और कहा गया कि उसे 2026 के दौरान $9 अरब से अधिक के ग्राहक अग्रिम भुगतानों की उम्मीद है।
ये आँकड़े दिखाते हैं कि केवल नकद शेष वित्तीय सुरक्षा क्यों स्थापित नहीं कर सकता। निवेशकों को उपलब्ध तरलता की तुलना खर्च प्रतिबद्धताओं, कर्ज़ और ग्राहक भुगतानों के समय से करनी चाहिए।
Nebius ने यह भी बताया कि अब वह सर्वर और नेटवर्क उपकरणों के लिए पाँच साल का उपयोगी जीवन मानता है, जो 2026 से पहले इस्तेमाल चार साल से अधिक है। इसलिए क्लाउड कंपनियों के रिपोर्ट किए गए मुनाफ़े की तुलना करते समय मूल्यह्रास संबंधी धारणाओं पर ध्यान देना चाहिए।
स्रोत: Nebius की Q2 2026 वित्तीय समीक्षा (SEC फ़ाइलिंग), Q2 शेयरधारक पत्र
क्या यह हर AI डेटा सेंटर शेयर के लिए चेतावनी है?
यह चेतावनी सबसे सीधे उन कारोबारों पर लागू होती है जिन्हें महँगे कंप्यूटिंग उपकरणों का वित्तपोषण करना पड़ता है और उस निवेश की वसूली भविष्य के किराए से करनी होती है।
उद्योग के अलग-अलग हिस्सों के जोखिम अलग हैं:
| कारोबारी मॉडल | उदाहरण | मुख्य आर्थिक जोखिम |
|---|---|---|
| GPU क्लाउड प्रदाता | Elice, CoreWeave, Nebius | उपयोग दर, किराया मूल्य, उपकरण प्रतिस्थापन और वित्तपोषण |
| कोलोकेशन ऑपरेटर | Equinix, Digital Realty | विकास लागत, लीज़िंग, ग्राहक ऋण-योग्यता और कर्ज़ |
| बिजली और कूलिंग आपूर्तिकर्ता | Vertiv, Eaton | ऑर्डर, विनिर्माण निष्पादन और ग्राहक निवेश चक्र |
| सेमीकंडक्टर आपूर्तिकर्ता | NVIDIA, AMD | उत्पाद प्रतिस्पर्धात्मकता, मांग और आपूर्ति-शृंखला निष्पादन |
| विविध क्लाउड प्लेटफ़ॉर्म | Amazon, Microsoft, Alphabet | बड़े कारोबारों में पूंजी आवंटन, उपयोग दर और रिटर्न |
उदाहरण कारोबारी मॉडल की पहचान कराते हैं, निवेश की सिफ़ारिश नहीं हैं।
GPU क्लाउड प्रदाता नई क्षमता ख़रीदते समय उपकरणों की गिरती कीमतों से लाभ उठा सकता है, जबकि पहले से अपने पास मौजूद उपकरणों पर कम किराए से नुकसान झेल सकता है।
कूलिंग आपूर्तिकर्ता ऑपरेटर के अपना निवेश रिटर्न साबित करने से पहले निर्माण के दौरान राजस्व कमा सकता है। कोलोकेशन कंपनी मूल्यवान दीर्घकालिक सुविधाओं की मालिक हो सकती है, जबकि GPU का स्वामित्व किरायेदारों पर छोड़ देती है।
इन सभी कंपनियों पर एक ही वैल्यूएशन मल्टीपल लगाना इन अंतरों को छिपा देगा।
क्या अन्य IPO की समस्याएँ इस चेतावनी का समर्थन करती हैं?
हाँ। Nvidia समर्थित ऑस्ट्रेलियाई AI डेटा सेंटर ऑपरेटर Firmus ने निवेशकों द्वारा शर्तों पर सवाल उठाए जाने के बाद बाज़ार स्थितियों का हवाला देते हुए 9 अक्टूबर 2026 को अपनी प्रस्तावित लिस्टिंग वापस ले ली। Reuters ने यह भी बताया कि AirTrunk और SB Energy से जुड़ी नियोजित लिस्टिंग वापस ले ली गईं या रोक दी गईं।
इसलिए Elice अधिक चयनात्मक फ़ंडिंग माहौल में आया। हालाँकि अलग-अलग ऑफ़रिंग की कठिनाइयाँ AI मांग में पूरे सेक्टर के ढहने को साबित नहीं कर सकतीं।
स्रोत: Firmus की वापस ली गई ऑफ़रिंग पर iTnews (Reuters)
क्या बढ़ती AI मांग अब भी उद्योग को सहारा देती है?
हाँ, लेकिन मांग की वृद्धि और शेयरधारक रिटर्न का आकलन अलग-अलग करना होगा।
अंतरराष्ट्रीय ऊर्जा एजेंसी (IEA, International Energy Agency) का अद्यतन आउटलुक अनुमान लगाता है कि वैश्विक डेटा सेंटर बिजली खपत 2025 में लगभग 485 TWh से बढ़कर 2030 में करीब 950 TWh हो जाएगी। इसका केंद्रीय अनुमान है कि AI-केंद्रित सुविधाओं की बिजली खपत समग्र डेटा सेंटर बाज़ार से तेज़ी से बढ़ेगी।
IEA बिजली इन्फ्रास्ट्रक्चर, उपकरणों और ग्रिड कनेक्शन में अड़चनों की भी पहचान करता है।
स्रोत: IEA, Key Questions on Energy and AI
ये अनुमान कंप्यूटिंग और ऊर्जा इन्फ्रास्ट्रक्चर की निरंतर मांग का समर्थन करते हैं। ये तय नहीं करते कि कौन-सा ऑपरेटर पर्याप्त रिटर्न कमाएगा।
बढ़ता बाज़ार भी खराब इक्विटी निवेश दे सकता है अगर:
- ऊँचे वैल्यूएशन पर बहुत अधिक क्षमता का वित्तपोषण हो जाए।
- प्रतिस्पर्धी मूल्य लागत से तेज़ी से गिरें।
- ग्राहक अधिक कुशल हार्डवेयर की ओर चले जाएँ।
- निवेश से नकदी आने से पहले कर्ज़ परिपक्व हो जाए।
- कंपनियाँ निर्माण पूरा करने के लिए अतिरिक्त शेयर जारी करें।
कुशल मॉडल और सस्ता इन्फ़रेंस AI उपयोग बढ़ा सकते हैं, जबकि कंप्यूटेशन की प्रति इकाई होने वाली कमाई घटा सकते हैं। निवेश का नतीजा इस पर निर्भर करता है कि अतिरिक्त मात्रा इन मूल्य बदलावों की भरपाई करती है या नहीं।
क्या 21 अक्टूबर का अपर सर्किट थीसिस बदलता है?
यह प्रवेश मूल्य को काफ़ी बदल देता है। परिचालन प्रदर्शन के बारे में यह बहुत कम नई जानकारी देता है।
₩79,900 पर Elice ने पहले दिन के नुकसान का बड़ा हिस्सा वापस पा लिया था, हालाँकि वह अब भी ऑफ़र मूल्य से नीचे था। अपर सर्किट पर ख़रीदने वाले निवेशक पिछले बंद भाव पर ख़रीदने वालों की तुलना में लगभग 30% अधिक भुगतान कर रहे थे। 22 अक्टूबर की सुबह तक यह ऑफ़र मूल्य से ऊपर कारोबार कर रहा था।
रिकवरी बेहतर बाज़ार धारणा, सस्ते में ख़रीदारी, सीमित उपलब्ध शेयरों और बदलती अपेक्षाओं को दर्शा सकती है। कोरियाई मीडिया ने 21 अक्टूबर की चाल का श्रेय जोखिम लेने की इच्छा में व्यापक सुधार को दिया। हर कारक का योगदान तय करने के लिए ट्रेडिंग और स्वामित्व के आँकड़े चाहिए।
ऊपर की तालिका में AI IPO का रिकॉर्ड यहाँ सावधानी की सीख देता है: MakinaRocks भी अपने दूसरे दिन 30% चढ़कर ₩78,000 के अपने शीर्ष बंद भाव पर पहुँचा था, और पाँच महीने बाद उस स्तर से 79% नीचे था।
यह नहीं मान लेना चाहिए कि रिकवरी ने IPO वैल्यूएशन की पुष्टि कर दी या ग्राहक संकेंद्रण से जुड़े सवालों को हल कर दिया।
उसी तरह, पहले दिन की गिरावट ने यह साबित नहीं किया कि Elice की तकनीक में मूल्य नहीं है।
परिचालन के प्रमाण राजस्व खुलासों, अनुबंध नवीनीकरण, उपयोग दर, उपकरण खर्च और नकदी सृजन के ज़रिए सामने आएँगे।
Elice को आकर्षक निवेश क्या बनाएगा?
तेजी का परिदृश्य तकनीकी रूप से विश्वसनीय प्लेटफ़ॉर्म को दोहराए जा सकने वाले व्यावसायिक रिटर्न में बदलने पर टिका है।
कई घटनाक्रम इसे मज़बूत करेंगे।
निजी क्षेत्र का राजस्व लगातार बढ़े
Elice को ऐसे ग्राहकों की ज़रूरत है जिनका खर्च अलग-अलग सरकारी कार्यक्रमों से आगे जाए। एंटरप्राइज़ अनुबंध इस बात का मज़बूत प्रमाण होंगे कि उसकी सेवाएँ व्यावसायिक मूल्य पर प्रतिस्पर्धा करती हैं।
मॉड्यूलर तैनाती निवेश की वसूली को बेहतर बनाए
तेज़ निर्माण तब मूल्य पैदा करता है जब उससे ग्राहक भुगतान जल्दी आएँ और लाभदायक क्षमता की प्रति इकाई कुल निवेश कम हो।
सॉफ़्टवेयर बेहतर मार्जिन को सहारा दे
इन्फ्रास्ट्रक्चर सॉफ़्टवेयर, तैनाती टूल और सुरक्षित वातावरण ग्राहक बनाए रखने और अलग पहचान को बेहतर कर सकते हैं। निवेशकों को मूल्य निर्धारण, ग्राहक नवीनीकरण और आवर्ती राजस्व में इसके प्रमाण तलाशने चाहिए।
निर्माण शुरू होने से पहले विस्तार की फ़ंडिंग हो
ग्राहक प्रतिबद्धताएँ और उपयुक्त ढंग से संरचित वित्तपोषण अप्रयुक्त क्षमता बनाने का जोखिम घटा सकते हैं।
नकदी प्रवाह लेखांकन मुनाफ़े के बराबर पहुँचे
विस्तार के दौरान किसी कारोबार का नकदी ख़र्च करना उचित हो सकता है। समय के साथ निवेशकों को प्रमाण चाहिए कि परिपक्व इंस्टॉलेशन प्रतिस्थापन का ख़र्च उठाने और वृद्धि में योगदान देने लायक पर्याप्त नकदी पैदा करते हैं।
Elice को वैल्यू ट्रैप (मूल्य जाल) क्या बनाएगा?
मंदी का परिदृश्य यह है कि मौजूदा मुनाफ़ा सरकार द्वारा वित्तपोषित उपयोग के अनुकूल दौर को दर्शाता है, जबकि भविष्य के इन्फ्रास्ट्रक्चर के लिए निवेशकों की अपेक्षा से अधिक निवेश चाहिए।
चेतावनी के संकेतों में शामिल होंगे:
- निजी क्षेत्र में कमज़ोर अपनाव
- सरकारी प्रतिबद्धताओं में कमी
- बेहतर नकदी वसूली के बिना अधिक राजस्व
- GPU किराए की दरों में गिरावट
- बार-बार इक्विटी जारी करना
- बढ़ती वित्तपोषण लागत
- बिजली कनेक्शन में देरी
- उपकरणों का छोटा आर्थिक जीवन
- ग्राहक अनुबंधों के समर्थन के बिना विस्तार लक्ष्य
केवल गिरता शेयर मूल्य इन जोखिमों को स्वीकार्य नहीं बना देगा। निवेश के मामले के लिए कम वैल्यूएशन और टिकाऊ नकदी सृजन के मज़बूत प्रमाण, दोनों चाहिए।
तेजी, आधार और मंदी के परिदृश्य
| परिदृश्य | कारोबारी नतीजा | वित्तीय निहितार्थ | निगरानी के लिए प्रमाण |
|---|---|---|---|
| तेजी | सार्वजनिक अनुबंध जारी रहें और एंटरप्राइज़ मांग बढ़े | ऊँची उपयोग दर और नए मॉड्यूल पर बेहतर रिटर्न | निजी राजस्व, नवीनीकरण और नकदी रूपांतरण |
| आधार | सरकारी कारोबार महत्वपूर्ण बना रहे; व्यावसायिक विविधीकरण धीरे-धीरे हो | भारी पुनर्निवेश के साथ वृद्धि जारी रहे | फ़ंडिंग रनवे, अनुबंध की अवधि और capex अनुशासन |
| मंदी | क्षमता बढ़ने के साथ नवीनीकरण कमज़ोर पड़ें या GPU मूल्य गिरें | मार्जिन और तरलता बिगड़ें | खाली उपकरण, कम मूल्य और अतिरिक्त वित्तपोषण |
ये विश्लेषणात्मक परिदृश्य हैं, मूल्य लक्ष्य नहीं।
IPO मूल्य को उचित मूल्य नहीं माना जाना चाहिए, और पहले बंद भाव को गारंटीशुदा निचला स्तर नहीं माना जाना चाहिए।
CoreWeave, NVIDIA और AMD जैसी अमेरिका में लिस्टेड AI इन्फ्रास्ट्रक्चर कंपनियों से तुलना के लिए SimianX AI शेयर रिसर्च को व्यवस्थित करने का शुरुआती बिंदु देता है, और एक लाइव विश्लेषण सत्र इन्हें रियल टाइम में ट्रैक कर सकता है। Elice का आकलन करने के लिए उसके कोरियाई खुलासे और मूल अनुबंध की जानकारी अब भी अनिवार्य हैं।
ख़रीदने से पहले निवेशकों को क्या जाँचना चाहिए?
व्यावहारिक समीक्षा इस क्रम में होनी चाहिए:
- राजस्व की गुणवत्ता का पुनर्निर्माण करें। सार्वजनिक ख़रीद, निजी एंटरप्राइज़, क्लाउड उपयोग, हार्डवेयर डिलीवरी और कार्यान्वयन सेवाओं को अलग करें।
- अनुबंध की शर्तों की समीक्षा करें। अवधि, न्यूनतम भुगतान, रद्द करने के अधिकार, सेवा दायित्व और नवीनीकरण की तारीखें पहचानें।
- कमाई का नकदी से मिलान करें। परिचालन लाभ, EBITDA, परिचालन नकदी प्रवाह, उपकरण ख़रीद और वित्तपोषण भुगतानों की तुलना करें।
- उपलब्ध फ़ंडिंग का खाका बनाएँ। IPO के बाद नकदी और कर्ज़ को अद्यतन करें, फिर प्रतिबद्ध निवेश घटाएँ।
- उपकरण संबंधी धारणाएँ जाँचें। मूल्यह्रास अवधि, अवशिष्ट मूल्य और प्रतिस्थापन ज़रूरतों की समीक्षा करें।
- व्यावसायिक उपयोग दर मापें। जहाँ खुलासा हो, हार्डवेयर पीढ़ी के अनुसार बिल योग्य उपयोग और प्राप्त मूल्य ट्रैक करें।
- कारोबार योग्य आपूर्ति की समीक्षा करें। संस्थागत प्रतिबद्धताओं, शेयरधारक लॉकअप और संभावित ऑप्शन डाइल्यूशन की जाँच करें।
- वैल्यूएशन का स्ट्रेस-टेस्ट करें। धीमी वृद्धि, कम मूल्य, देरी से तैनाती और घटी नवीनीकरण दरों की जाँच करें।
अगर कोई अहम जानकारी उपलब्ध नहीं है, तो उसे मॉडल में अनिश्चितता के रूप में ही रहना चाहिए। उसकी जगह सबसे आशावादी धारणा रखने से आकर्षक दिखने वाला वैल्यूएशन अविश्वसनीय हो सकता है। Elice की फ़ाइलिंग, जिसमें उसका प्रतिभूति पंजीकरण विवरण भी शामिल है, DART पर और एक्सचेंज खुलासे KIND पर उपलब्ध हैं।
Elice IPO और AI डेटा सेंटर शेयरों पर अक्सर पूछे जाने वाले सवाल
400 गुना से अधिक मांग के बावजूद Elice IPO क्यों गिरा?
सब्सक्रिप्शन का आँकड़ा रिटेल आवंटन से जुड़ा था। इसने कारोबार शुरू होने के बाद निरंतर मांग की गारंटी नहीं दी। निवेशकों ने वैल्यूएशन, इन्फ्रास्ट्रक्चर खर्च और सेक्टर के वित्तपोषण जोखिमों का भी पुनर्मूल्यांकन किया, और लिस्टिंग के दिन KOSDAQ 3.33% गिरा।
पहले दिन Elice कितना गिरा?
यह ₩75,700 पर खुला, ₩56,500 (−37.57%) तक फिसला और ₩61,500 पर बंद हुआ, ₩90,500 के IPO मूल्य से 32.04% नीचे — 2026 के कोरियाई IPO में पहले दिन की छठी सबसे बड़ी गिरावट।
Elice मुनाफ़े में है या अब भी घाटे में?
Elice ने 2026 की पहली छमाही में ₩34.4 अरब के राजस्व पर ₩10.3 अरब का परिचालन लाभ दर्ज किया, जबकि एक साल पहले परिचालन घाटा था। इसका ₩23.2 अरब का EBITDA अधिक था क्योंकि उसमें मूल्यह्रास वापस जोड़ा गया। पहली छमाही के राजस्व का लगभग दो-तिहाई पहले प्राप्त सरकारी GPU भुगतानों की मान्यता से आया। कोई भी पैमाना अकेले फ़्री कैश फ़्लो स्थापित नहीं करता।
क्या पहले दिन की गिरावट के बाद Elice में रिकवरी हुई?
21 अक्टूबर को शेयर ₩79,900 के दैनिक अपर सर्किट पर पहुँचे, जो पहले दिन के बंद भाव से 29.92% ऊपर था। उस मूल्य पर भी वे ₩90,500 के ऑफ़र मूल्य से लगभग 11.7% नीचे थे। शेयर उसी सीमा पर बंद हुए। 22 अक्टूबर की सुबह शेयर पहली बार ऑफ़र मूल्य से ऊपर कारोबार करते हुए 10:00 KST तक ₩99,900 पर पहुँचे; यह इंट्राडे मूल्य है, बंद भाव नहीं।
कोरिया में नई लिस्टिंग के लिए मूल्य सीमा क्या है?
पहले दिन कोरियाई IPO अपने IPO मूल्य के 60% से 400% के बीच कारोबार कर सकता है। दूसरे दिन से मानक ±30% दैनिक सीमा लागू होती है।
अन्य कोरियाई AI IPO का प्रदर्शन कैसा रहा?
ऊपर की तालिका में जनवरी 2025 के बाद के दस AI-संबंधित कोरियाई IPO में पहले दिन के बंद भाव की माध्यिका IPO मूल्य से लगभग 30% ऊपर था, लेकिन दस में से सात 20 अक्टूबर 2026 को अपने IPO मूल्य से नीचे कारोबार कर रहे थे।
क्या Elice साबित करता है कि AI डेटा सेंटर बुलबुले में हैं?
एक IPO इस निष्कर्ष को स्थापित नहीं कर सकता। यह लिस्टिंग दिखाती है कि निवेशक कुछ इन्फ्रास्ट्रक्चर कारोबारों की कीमतों और फ़ंडिंग ज़रूरतों पर सवाल उठा रहे हैं। AI मांग बढ़ती रह सकती है, जबकि अलग-अलग कंपनियाँ निराशाजनक रिटर्न दें।
GPU क्लाउड शेयरों का मूल्यांकन करते समय सबसे ज़्यादा क्या मायने रखता है?
अनुबंध की गुणवत्ता, बिल योग्य उपयोग दर, प्राप्त मूल्य, उपकरणों का अर्थशास्त्र और फ़ंडिंग की ज़रूरतें सबसे ज़्यादा मायने रखती हैं। EBITDA का आकलन परिचालन लाभ, नकदी प्रवाह, कर्ज़ और प्रतिस्थापन निवेश के साथ किया जाना चाहिए।
निष्कर्ष: निवेश रिटर्न के बारे में एक चेतावनी
Elice की लिस्टिंग पर 32% की गिरावट AI इन्फ्रास्ट्रक्चर निवेशकों के लिए एक सार्थक चेतावनी है। कंपनी मज़बूत सब्सक्रिप्शन मांग, तेज़ वृद्धि और परिचालन लाभ के साथ सार्वजनिक बाज़ार में आई, फिर भी ख़रीदारों ने ऑफ़रिंग वैल्यूएशन को तुरंत चुनौती दी।
इसके बाद का अपर सर्किट इस सबक को और उपयोगी बनाता है। धारणा किसी नए लिस्टेड शेयर को दोनों दिशाओं में नाटकीय रूप से हिला सकती है, जबकि उसके अनुबंध, उपकरण और नकदी ज़रूरतें लगभग वैसी ही रहती हैं। कोरिया की अन्य हालिया AI लिस्टिंग का रिकॉर्ड दिखाता है कि पहले दिन और उसके बाद के महीनों के बीच कितना फ़ासला हो सकता है।
Elice की विश्वसनीय ताकतें हैं: मॉड्यूलर इन्फ्रास्ट्रक्चर, क्लाउड सॉफ़्टवेयर, सार्वजनिक क्षेत्र के संदर्भ और ताज़ा इक्विटी फ़ंडिंग। फिर भी इसका वैल्यूएशन व्यावसायिक विविधीकरण, टिकाऊ GPU मांग और भारी पुनर्निवेश पर आकर्षक रिटर्न पर निर्भर है।
व्यापक सेक्टर के लिए सही प्रतिक्रिया हर कारोबारी मॉडल की सावधानी से जाँच करना है। एक मुनाफ़े वाला कूलिंग आपूर्तिकर्ता, एक कोलोकेशन मकान-मालिक और कर्ज़ से वित्तपोषित GPU ऑपरेटर अलग-अलग जोखिमों के संपर्क में हैं, भले ही सभी को AI खर्च से लाभ हो।
Elice उन निवेशकों की रिसर्च वॉचलिस्ट में होने लायक है जो इन ब्योरों का अध्ययन करने को तैयार हैं। ख़रीद के ठोस मामले के लिए प्रमाण चाहिए कि भविष्य का नकदी सृजन चुकाई गई कीमत को सहारा दे सकता है।
लिस्टेड AI इन्फ्रास्ट्रक्चर कंपनियों के बीच तुलना विकसित करने के लिए SimianX AI देखें, फिर मूल फ़ाइलिंग, अनुबंध की शर्तों और पूंजी प्रतिबद्धताओं के आधार पर थीसिस की जाँच करें। सबसे मज़बूत अवसर वे कंपनियाँ होंगी जो बढ़ते AI उपयोग को प्रति शेयर स्थायी मूल्य में बदलती हैं।
यह पेज कैसे अपडेट होता है: कोरियाई AI IPO तालिका 20 अक्टूबर 2026 तक के बंद भावों का उपयोग करती है और कोरिया में नई AI कंपनियों के लिस्ट होने पर अपडेट की जाएगी। कीमतें Naver Finance पर दिखाए गए Korea Exchange के ट्रेडिंग डेटा से ली गई हैं; मार्च 2025 से इन दैनिक बंद भावों में Nextrade के आफ़्टर-आवर्स सौदे शामिल हो सकते हैं और ये आधिकारिक KRX बंद भाव से कुछ वॉन अलग हो सकते हैं (Elice के लिए आधिकारिक ₩61,500 बंद भाव का उपयोग किया गया है)। IPO मूल्य और पहले दिन के बंद भावों का 38 Communications से मिलान किया गया। यह पेज विश्लेषण है, निवेश सलाह नहीं।
संबंधित लेख
- Unitree शेयर भाव: IPO में 460% उछाल, फिर आधा, लॉक-इन तारीखें
- CoreWeave share 2026: $100B का एआई बैकलॉग बनाम कर्ज़ का जोखिम
- KOSPI क्रैश 2026: दक्षिण कोरिया शेयर बाजार की हर बड़ी गिरावट
- Samsung share price 2026: सैमसंग शेयर का इतिहास और मुनाफ़ा
- SK Hynix शेयर 8% चढ़ा: क्या AI मेमोरी सुपरसाइकिल सच में असली है?
- Anthropic IPO और OpenAI IPO कब: तारीख, वैल्यूएशन और ताज़ा स्थिति
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- नैस्डैक ऊपर, ज़्यादातर शेयर नीचे: संकीर्ण रैली दिवस 2019–2026
- SMCI स्टॉक 2026: $7B पूंजी जुटान बनाम $39B AI बैकलॉग विश्लेषण
- NVIDIA-IREN 2026: $2.1B की 5GW एआई पावर ट्रेड डील पूरी जानकारी
- 1929 से हर बड़ा टेक बुलबुला: 2026 का AI दौर उनसे कितना अलग है
- newcleo NWCL की शुरुआत: $8.145 का बंद भाव बनाम $10 का SPAC मूल्य
- और विश्लेषण AI और बाज़ार टॉपिक हब में पढ़ें
संदर्भ
- Elice — KOSDAQ IPO घोषणा: ऑफ़रिंग की शर्तें, H1 2026 नतीजे (30 सितंबर 2026)
- Elice — KOSDAQ लिस्टिंग आवेदन और विस्तार योजनाएँ
- Elice — PMDC मॉड्यूलर डेटा सेंटर विनिर्देश
- Elice — ECI GPU क्लाउड: रिज़र्व्ड, ऑन-डिमांड और स्पॉट
- Elice — AICA 2026 राष्ट्रीय AI डेटा सेंटर उन्नयन प्रोजेक्ट आपूर्तिकर्ता (16 जून 2026)
- Newspim — Elice के रिटेल सब्सक्रिप्शन नतीजे (अक्टूबर 2026)
- ZDNet Korea — Elice का पहले दिन का बंद भाव (20 अक्टूबर 2026)
- News1 — Elice की पहले दिन की गिरावट और 2026 की रैंकिंग (20 अक्टूबर 2026)
- MoneyToday — दूसरे दिन Elice अपर सर्किट पर (21 अक्टूबर 2026)
- Reuters via MarketScreener — IPO डेब्यू में Elice के शेयर लुढ़के (20 अक्टूबर 2026)
- EToday — Elice का प्रतिभूति दस्तावेज़: मूल्यह्रास, capex, अनुबंध देनदारियाँ
- ChosunBiz — Elice के वैल्यूएशन समकक्ष और NIPA राजस्व हिस्सा (28 सितंबर 2026)
- ChosunBiz — Elice की लिस्टिंग और पूरे वर्ष 2025 के नतीजे (20 अक्टूबर 2026)
- Financial News — कोरिया का पहले दिन का 60–400% प्राइस बैंड (जून 2023)
- 38 Communications — कोरियाई IPO लिस्टिंग नतीजे (IPO मूल्य, शुरुआती मूल्य, पहले दिन का बंद भाव)
- Naver Finance — Elice (0158S0) कोट और दैनिक कीमतें
- KIND (Korea Exchange) — कंपनी खुलासे
- DART (Financial Supervisory Service) — प्रतिभूति फ़ाइलिंग
- SEC EDGAR — CoreWeave Q2 2026 अर्निंग्स रिलीज़
- SEC EDGAR — Nebius Q2 2026 परिचालन और वित्तीय समीक्षा
- Nebius — Q2 2026 शेयरधारक पत्र
- iTnews — Nvidia समर्थित Firmus ने IPO टाला (अक्टूबर 2026)
- IEA — Key Questions on Energy and AI (ऊर्जा और AI पर मुख्य सवाल)
- NIPA — नेशनल IT इंडस्ट्री प्रमोशन एजेंसी (National IT Industry Promotion Agency)
- Investopedia — EBITDA


