 लेखक: Muke
22 अक्टूबर 2026 को P&G का शेयर 5.6% क्यों उछला: नतीजे, बिक्री मात्रा और AI शेयरों में बिकवाली
संक्षिप्त उत्तर: Procter & Gamble (PG) का शेयर 22 अक्टूबर 2026 को $165.59 पर बंद हुआ, यानी $8.75 या 5.58% की बढ़त, जो 27 फ़रवरी के बाद का उसका सबसे ऊँचा बंद भाव था, जबकि उसी दिन Nasdaq Composite 2.60% और S&P 500 1.21% गिरे। वित्त वर्ष 2027 की पहली तिमाही (जुलाई–सितंबर 2026) में P&G ने $1.89 के सर्वसम्मति अनुमान के मुकाबले $2.00 का कोर EPS दर्ज किया, शुद्ध बिक्री $23.28 अरब (+4%) रही, ऑर्गेनिक बिक्री वृद्धि 4% और ऑर्गेनिक बिक्री मात्रा (वॉल्यूम) में वृद्धि 2.4% रही, जो नीचे दी गई नौ तिमाहियों में वॉल्यूम का सबसे मज़बूत आँकड़ा है। उसी दिन Meta के नकारात्मक फ्री कैश फ्लो और $135–145 अरब के पूँजीगत व्यय (capex) की योजना ने निवेशकों को AI शेयरों से बाहर धकेल दिया। P&G ने अपना कोर EPS मार्गदर्शन $6.89–$7.11 पर बरकरार रखा, हालाँकि अब उसे कमोडिटी लागत से कर-पश्चात $1.4 अरब के प्रतिकूल प्रभाव की आशंका है, जो पहले $1 अरब थी। $165.59 पर यह शेयर $7.00 के मार्गदर्शन मध्यबिंदु के 23.7 गुना पर कारोबार कर रहा था, जबकि एक दिन पहले यह 22.4 गुना था।
P&G का शेयर क्यों उछला, 22 अक्टूबर 2026 को इसका जवाब कुछ कारकों के सही समय पर एक साथ आने में है: उम्मीद से बेहतर उपभोक्ता माँग, भरोसेमंद नकदी सृजन, और एक ऐसा बाज़ार जो अचानक AI बूम में पैसा लगाने को लेकर कम सहज हो गया था।
यह अंतर चौंकाने वाला था, लेकिन इसे समझाने के लिए टूथपेस्ट और डिटर्जेंट को केवल "सुरक्षित" कह देना काफ़ी नहीं है। P&G ने ऐसे दिन ताज़ा परिचालन सबूत पेश किए, जब निवेशक यह सवाल उठा रहे थे कि विशाल तकनीकी निवेश कितनी जल्दी प्रतिफल देंगे।
SimianX AI के पाठकों के लिए असली निवेश प्रश्न यह है कि क्या यह थोड़े समय का रक्षात्मक दाँव था या बाज़ार के नेतृत्व में किसी अधिक टिकाऊ बदलाव की शुरुआत। यह पेज प्राथमिक फ़ाइलिंग के आधार पर इसका उत्तर देता है: वित्त वर्ष 2025 से तिमाही-दर-तिमाही P&G के नतीजे, वित्त वर्ष 2019 से साल-दर-साल शेयरधारकों को लौटाई गई नकदी, मार्गदर्शन में बदलाव, और नई शेयर कीमत का अर्थ।
हमारा आकलन: P&G ने बिक्री की बेहतर गुणवत्ता के दम पर यह तेज़ी कमाई, और तकनीकी शेयरों की बिकवाली ने इसे और बढ़ा दिया। लेकिन इसके बाद बना मूल्यांकन निराशा की गुंजाइश कम छोड़ता है।
कंपनी के शेयर उसकी बुनियादी कमाई की तुलना में कहीं तेज़ी से बढ़े। इसलिए बेहतर कारोबारी संभावनाओं और महँगे हो चुके शेयर के बीच का फ़र्क़ समझना ख़ास तौर पर ज़रूरी है।
शोध तिथि: 23 अक्टूबर 2026 (अमेरिकी पैसिफ़िक समय)। P&G के सभी आँकड़े वित्त वर्ष 2027 की पहली तिमाही की नतीजा विज्ञप्ति (Form 8-K, Exhibit 99.1, 22 अक्टूबर 2026 को दाखिल), Form 10-Q और SEC EDGAR पर उपलब्ध P&G की पिछली विज्ञप्तियों से लिए गए हैं। P&G का वित्त वर्ष 30 जून को समाप्त होता है, इसलिए "वित्त वर्ष 2027 की पहली तिमाही" का अर्थ है जुलाई–सितंबर 2026। कीमतें Nasdaq और CNBC से लिए गए नियमित सत्र के बंद भाव हैं। परिदृश्य गणनाएँ SimianX की गणनाएँ हैं, जो केवल उदाहरण के लिए हैं, मूल्य पूर्वानुमान नहीं हैं, और निवेश सलाह नहीं हैं।
एक नज़र में: P&G वित्त वर्ष 2027 की पहली तिमाही
| मापदंड | Q1 FY2027 (जुलाई–सितंबर 2026) | Q1 FY2026 (जुलाई–सितंबर 2025) | बदलाव |
|---|---|---|---|
| शुद्ध बिक्री | $23,276 मिलियन | $22,386 मिलियन | +4.0% |
| ऑर्गेनिक बिक्री वृद्धि | 4.0% | 2% | — |
| ऑर्गेनिक बिक्री मात्रा | +2.4% | 0% | — |
| कोर सकल मार्जिन | 50.0% | 51.5% | −150 आधार अंक |
| कोर परिचालन मार्जिन | 25.9% | 26.7% | −80 आधार अंक |
| शुद्ध लाभ | $4,757 मिलियन | $4,781 मिलियन | −1% |
| डाइल्यूटेड EPS (GAAP) | $1.97 | $1.95 | +1% |
| कोर EPS | $2.00 | $1.99 | +1% |
| परिचालन नकदी प्रवाह | $5,767 मिलियन | $5,408 मिलियन | +6.6% |
| पूँजीगत व्यय | $1,366 मिलियन | $1,200 मिलियन | +13.8% |
| फ्री कैश फ्लो | $4,401 मिलियन | $4,208 मिलियन | +4.6% |
| चुकाया गया लाभांश | $2,603 मिलियन | $2,549 मिलियन | +2.1% |
| शेयर बायबैक | $1,250 मिलियन | $1,250 मिलियन | 0% |
स्रोत: P&G नतीजा विज्ञप्ति, Form 8-K Exhibit 99.1। P&G की परिभाषा के अनुसार फ्री कैश फ्लो = परिचालन नकदी प्रवाह में से पूँजीगत व्यय घटाकर; नकदी मदों के लिए आख़िरी कॉलम के प्रतिशत बदलाव SimianX की गणनाएँ हैं।
जब P&G चढ़ा और AI शेयर गिरे, तब क्या हुआ?
प्रमुख सूचकांकों की सतह के नीचे इस सत्र में भारी मतभेद दिखा।
S&P 500 1.21% गिरकर 7,663.43 पर और Nasdaq Composite 2.60% गिरकर 26,008.86 पर आ गया, जबकि Dow Jones Industrial Average लगभग अपरिवर्तित 52,867.98 (+0.02%) पर बंद हुआ। यह पैटर्न पूरे बाज़ार में अंधाधुंध बिकवाली के बजाय तकनीकी शेयरों में केंद्रित बिकवाली से मेल खाता है। स्रोत: Cboe बाज़ार समीक्षा।
उपभोक्ता कंपनियों में व्यापक बढ़त रही:
| शेयर, फ़ंड या सूचकांक | 21 अक्टूबर बंद भाव | 22 अक्टूबर बंद भाव | 22 अक्टूबर का बदलाव |
|---|---|---|---|
| Procter & Gamble (PG) | $156.84 | $165.59 | +5.58% |
| Kimberly-Clark (KMB) | $106.64 | $112.32 | +5.32% |
| Clorox (CLX) | $84.77 | $88.66 | +4.59% |
| Colgate-Palmolive (CL) | $93.40 | $97.39 | +4.27% |
| Church & Dwight (CHD) | $105.00 | $108.86 | +3.68% |
| Consumer Staples Select Sector SPDR (XLP) | $87.11 | $89.99 | +3.31% |
| PepsiCo (PEP) | $134.70 | $138.83 | +3.07% |
| Coca-Cola (KO) | $92.68 | $95.34 | +2.87% |
| Dow Jones Industrial Average | 52,856.09 | 52,867.98 | +0.02% |
| S&P 500 | 7,757.17 | 7,663.43 | −1.21% |
| Microsoft (MSFT) | $532.95 | $521.08 | −2.23% |
| Nasdaq Composite | 26,702.86 | 26,008.86 | −2.60% |
| Technology Select Sector SPDR (XLK) | $188.54 | $182.34 | −3.29% |
| Nvidia (NVDA) | $221.97 | $212.21 | −4.40% |
| Meta Platforms (META) | $697.52 | $648.85 | −6.98% |
स्रोत: शेयरों और फ़ंडों के लिए Nasdaq ऐतिहासिक कीमतें, सूचकांकों के बंद भाव के लिए CNBC; बदलाव बंद भावों से की गई SimianX की गणनाएँ हैं। KMB को सेंट तक पूर्णांकित किया गया है।
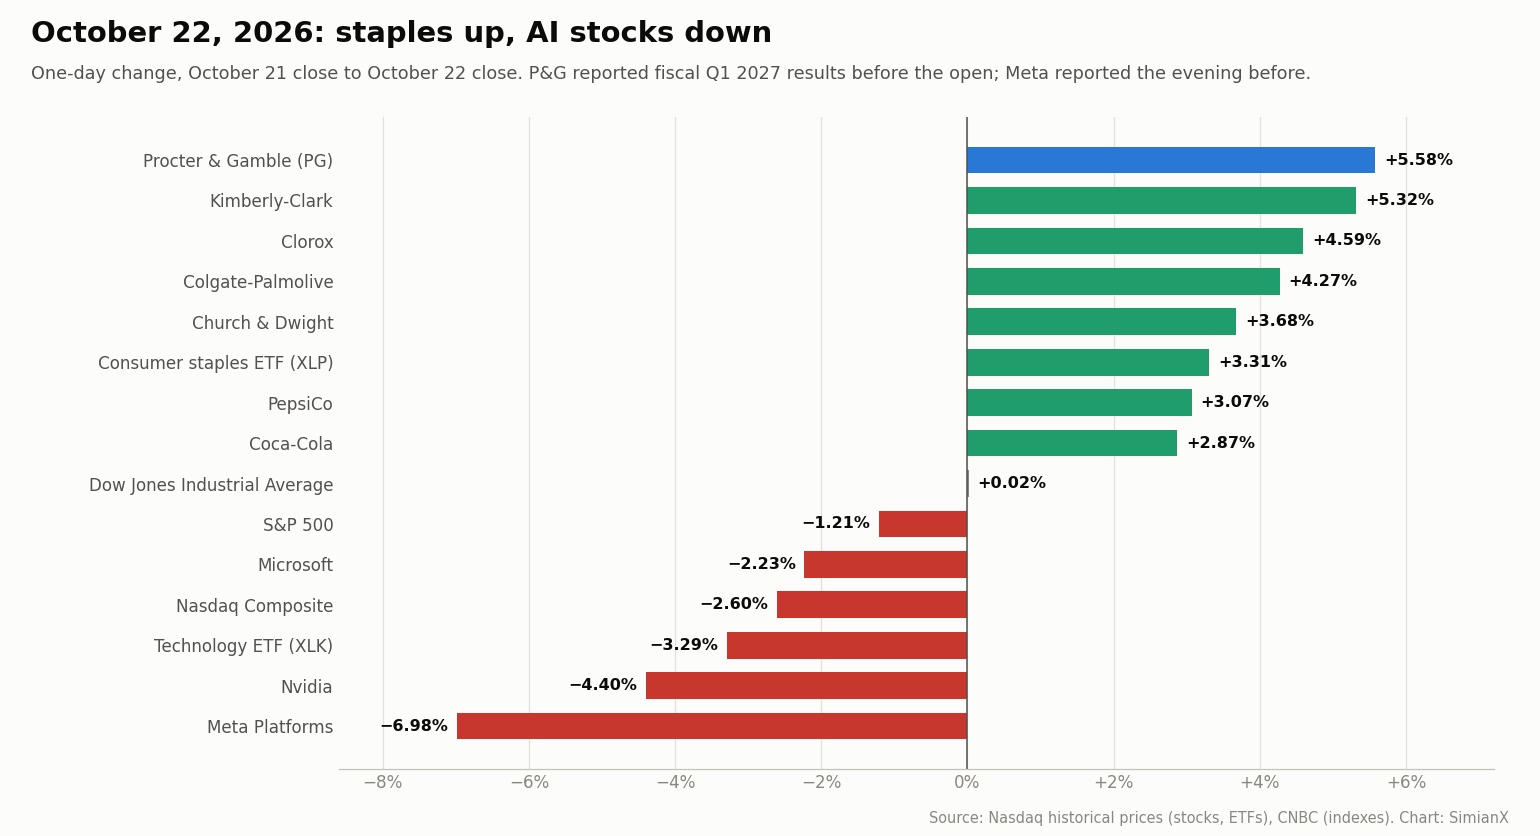
उपभोक्ता आवश्यक वस्तुओं (कंज्यूमर स्टेपल्स) का फ़ंड (XLP) और तकनीकी फ़ंड (XLK) लगभग ठीक उलटी दिशा में चले: +3.31% और −3.29%। P&G में कारोबार की मात्रा (ट्रेडिंग वॉल्यूम) 22.0 मिलियन शेयर रही, जो पिछले सत्रों के लगभग 10 मिलियन शेयरों के दोगुने से भी ज़्यादा थी। यह पैटर्न रोटेशन वाली व्याख्या का समर्थन करता है: निवेशक शेयरों में बने रहना चाहते थे, लेकिन उन्होंने अलग तरह की कमाई वाले शेयर पसंद किए।
फिर भी, दैनिक मूल्य बदलाव से यह ठीक-ठीक तय नहीं किया जा सकता कि AI शेयरों से सीधे कितना पैसा कंज्यूमर स्टेपल्स में गया। इसकी पुष्टि के लिए फ़ंड-प्रवाह और पोर्टफ़ोलियो पोज़िशनिंग के आँकड़ों की ज़रूरत होगी।
सावधानी भरा वर्णन यह होगा कि मूल्य प्रदर्शन रक्षात्मक रोटेशन से मेल खाता था, जिसे P&G की अपनी नतीजा घोषणा ने और मज़बूत किया।
अगले सत्र में इसका कुछ हिस्सा वापस चला गया। 23 अक्टूबर को P&G $161.02 (−2.76%) पर बंद हुआ, लेकिन वह $1.0885 के तिमाही लाभांश की एक्स-डिविडेंड तिथि भी थी, इसलिए $4.57 की गिरावट में से लगभग $1.09 केवल एक यांत्रिक समायोजन था। 23 अक्टूबर को अन्य स्टेपल्स शेयर भी गिरे (Coca-Cola −2.8%, Colgate-Palmolive −3.4%), जबकि Nasdaq 0.2% और फिसला।
P&G का अनुमान से बेहतर मुनाफ़ा इतना अहम क्यों था?
P&G ने अपनी वित्त वर्ष 2027 की पहली तिमाही के नतीजे जारी किए, जो जुलाई से सितंबर 2026 तक की अवधि है। यह कैलेंडर वर्ष की पहली तिमाही से अलग है।
महत्व अपेक्षाओं से तुलना में है। कोर EPS का सर्वसम्मति अनुमान $1.89 था, इसलिए दर्ज किया गया $2.00 5.8% का सरप्राइज़ था, जो कम से कम चार तिमाहियों में सबसे बड़ा था:
| रिपोर्ट की गई तिमाही | कोर EPS | सर्वसम्मति अनुमान | सरप्राइज़ |
|---|---|---|---|
| Q2 FY2026 (22 जनवरी 2026) | $1.88 | $1.87 | +0.5% |
| Q3 FY2026 (24 अप्रैल 2026) | $1.59 | $1.56 | +1.9% |
| Q4 FY2026 (29 जुलाई 2026) | $1.43 | $1.41 | +1.4% |
| Q1 FY2027 (22 अक्टूबर 2026) | $2.00 | $1.89 | +5.8% |
स्रोत: PG के लिए Nasdaq का अर्निंग्स सरप्राइज़ डेटा; कोर EPS के आँकड़े P&G की विज्ञप्तियों से मेल खाते हैं।
इससे समझ आता है कि केवल 1% कोर EPS वृद्धि वाली कंपनी के शेयर में इतनी बड़ी बढ़त कैसे आ सकी।
शेयर अपेक्षाओं और नतीजों के बीच के अंतर पर प्रतिक्रिया देते हैं। निवेशक ब्रांडेड उपभोक्ता उत्पादों के लिए मुश्किल माहौल को पहले ही कीमत में शामिल कर चुके थे: P&G की ऑर्गेनिक बिक्री वृद्धि वित्त वर्ष 2026 में घटकर 1% रह गई थी, और उसकी चार में से दो तिमाहियों में 0% थी। बेहतर माँग दिखाने वाली तिमाही ने कमाई के और बिगड़ने की आशंका कम कर दी।
यह तेज़ी माँग और कमाई की मज़बूती को लेकर राहत को दर्शाती थी, न कि अचानक तेज़ मुनाफ़ा वृद्धि की ओर बदलाव को।
P&G की वृद्धि ऊँची कीमतों से आई या ज़्यादा उत्पाद बिकने से?
यह रिपोर्ट का सबसे उपयोगी प्रश्न है।
उपभोक्ता कंपनियाँ कीमतें बढ़ाकर, ज़्यादा यूनिट बेचकर या ग्राहकों को महँगे उत्पादों की ओर ले जाकर राजस्व बढ़ा सकती हैं। वृद्धि के इन स्रोतों के निहितार्थ अलग-अलग होते हैं।
तिमाही के लिए P&G की बिक्री का ब्रिज (वृद्धि का बँटवारा) इस प्रकार रहा:
- बिक्री मात्रा (वॉल्यूम) से 2.4 प्रतिशत अंक
- कीमतों से 0.4 प्रतिशत अंक
- उत्पाद और भौगोलिक मिक्स से 1.1 प्रतिशत अंक
- विदेशी मुद्रा तथा अधिग्रहण और विनिवेश से 0.0 प्रतिशत अंक
पूर्णांकन के बाद ये घटक मिलकर 4.0% वृद्धि बनाते हैं। स्रोत: P&G नतीजा विज्ञप्ति।
कीमतों के मामूली योगदान ने नतीजे को और उत्साहजनक बना दिया। उपभोक्ता उसी टोकरी के लिए केवल ज़्यादा पैसे नहीं दे रहे थे, बल्कि ज़्यादा उत्पाद ख़रीद रहे थे।
सेगमेंट के हिसाब से, वॉल्यूम ज़्यादातर P&G के सबसे बड़े कारोबार Fabric & Home Care (कपड़ा और घरेलू देखभाल) से आया:
| सेगमेंट | शुद्ध बिक्री (Q1 FY2027) | शुद्ध बिक्री वृद्धि | ऑर्गेनिक बिक्री वृद्धि | ऑर्गेनिक बिक्री मात्रा | कीमत | मिक्स | शुद्ध लाभ में बदलाव |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care (कपड़ा और घरेलू देखभाल) | $8,205 मिलियन | +4.2% | +4.8% | +4.3% | −0.3% | +0.8% | +3% |
| Baby, Feminine & Family Care (शिशु, स्त्री और पारिवारिक देखभाल) | $5,322 मिलियन | +2.9% | +3.0% | +2.3% | −1.2% | +1.8% | −4% |
| Beauty (सौंदर्य) | $4,410 मिलियन | +6.4% | +5.4% | +2.2% | +0.7% | +2.5% | −1% |
| Health Care (स्वास्थ्य देखभाल) | $3,318 मिलियन | +3.1% | +2.7% | −2.9% | +2.8% | +2.8% | +9% |
| Grooming (ग्रूमिंग) | $1,889 मिलियन | +4.0% | +4.5% | −0.4% | +3.5% | +1.5% | +3% |
| कुल P&G | $23,276 मिलियन | +4.0% | +4.0% | +2.4% | +0.4% | +1.1% | −1% |
स्रोत: P&G नतीजा विज्ञप्ति। कुल शुद्ध बिक्री में Corporate (कॉर्पोरेट) के $132 मिलियन शामिल हैं।
Fabric Care और Home Care दोनों ने उत्तरी अमेरिका और यूरोप में वॉल्यूम बढ़ाया, और Baby Care ने ग्रेटर चीन और उत्तरी अमेरिका में, आंशिक रूप से उत्तरी अमेरिका में कीमतें घटाकर। Health Care और Grooming की वृद्धि कीमत और मिक्स से आई, जबकि उनका वॉल्यूम घटा।
किसी ब्रांडेड निर्माता के लिए वॉल्यूम में सुधार यह संकेत दे सकता है कि उत्पाद नवाचार, मर्चेंडाइज़िंग और मार्केटिंग ग्राहकों से जुड़ रहे हैं। इससे फ़ैक्टरी क्षमता का उपयोग भी बेहतर हो सकता है और स्थिर ख़र्च ज़्यादा यूनिटों पर बँट जाते हैं।
फिर भी, केवल वॉल्यूम वृद्धि से बेहतर आर्थिक स्थिति साबित नहीं होती।
कोई कंपनी छूट, प्रमोशन या रिटेलरों के स्टॉक भरने के ज़रिए शिपमेंट बढ़ा सकती है। P&G ने ख़ुद Personal Care में "ट्रेड निवेश" और Family Care में "मर्चेंडाइज़िंग निवेश" का ज़िक्र किया, और उसके सकल मार्जिन ने उत्पाद पुनर्निवेश के 140 आधार अंकों का बोझ उठाया। निवेशकों को यह आँकना होगा कि क्या ये अतिरिक्त यूनिट पर्याप्त मुनाफ़ा देती हैं।
तिमाही-दर-तिमाही P&G की ऑर्गेनिक वृद्धि कैसे बनी
| वित्तीय तिमाही (महीने) | ऑर्गेनिक बिक्री मात्रा | कीमत | मिक्स | ऑर्गेनिक बिक्री वृद्धि | शुद्ध बिक्री वृद्धि |
|---|---|---|---|---|---|
| Q1 FY2025 (जुलाई–सितंबर 2024) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025 (अक्टूबर–दिसंबर 2024) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025 (जनवरी–मार्च 2025) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025 (अप्रैल–जून 2025) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026 (जुलाई–सितंबर 2025) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026 (अक्टूबर–दिसंबर 2025) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026 (जनवरी–मार्च 2026) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026 (अप्रैल–जून 2026) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027 (जुलाई–सितंबर 2026) | +2.4% | +0.4% | +1.1% | +4.0% | +4.0% |
स्रोत: अक्टूबर 2024 से अक्टूबर 2026 तक P&G की तिमाही नतीजा विज्ञप्तियाँ (Form 8-K, Exhibit 99.1), SEC EDGAR पर। नवीनतम तिमाही को छोड़कर P&G इन कारकों को पूरे प्रतिशत अंकों में पूर्णांकित करता है।
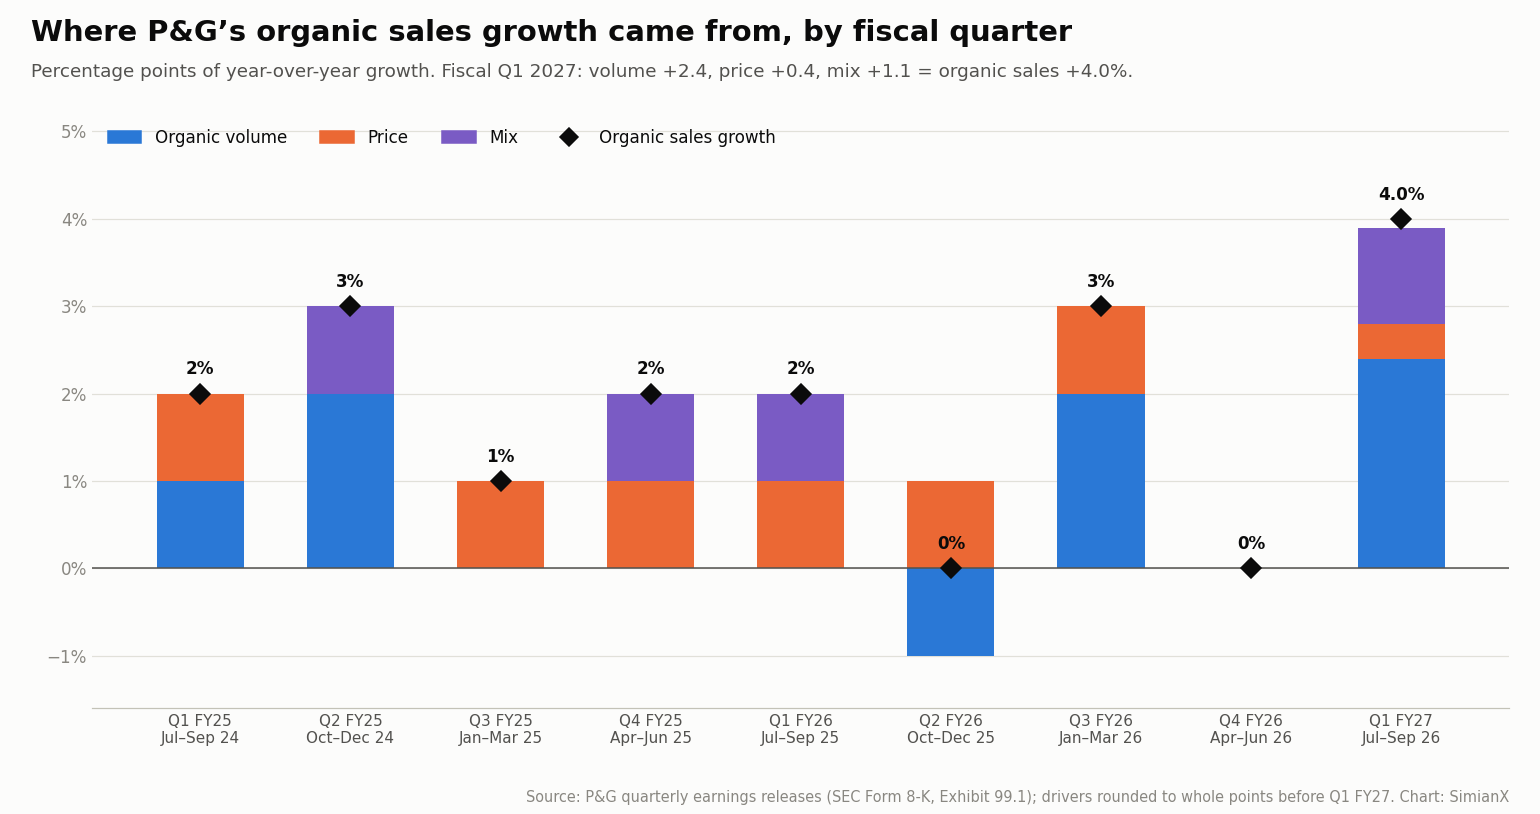
किन बातों से पुष्टि होगी कि वॉल्यूम में सुधार टिकाऊ है?
तीन घटनाक्रम इस व्याख्या को मज़बूत करेंगे:
- लगातार कई तिमाहियों तक सकारात्मक वॉल्यूम वृद्धि।
- बहुत ज़्यादा प्रमोशनल ख़र्च के बिना स्थिर या बढ़ती बाज़ार हिस्सेदारी।
- बेहतर मार्जिन, क्योंकि ऊँची बिक्री स्थिर लागतों को समा लेती है।
तीसरा बिंदु निर्णायक है। कोई कारोबार इतना आक्रामक ख़र्च करके वॉल्यूम जीत सकता है कि सुधार का बहुत कम हिस्सा शेयरधारकों तक पहुँचे।
P&G की रिपोर्ट ने बेहतर माँग के सबूत दिए, लेकिन मार्जिन पर दबाव का मतलब है कि सुधार अभी अधूरा है।
तिमाही-दर-तिमाही P&G के नतीजे और शेयर की प्रतिक्रिया, FY2025–FY2027
| वित्तीय तिमाही | रिपोर्ट तिथि | शुद्ध बिक्री | ऑर्गेनिक वृद्धि | कोर EPS | फ्री कैश फ्लो | रिपोर्ट के दिन PG का बंद भाव | नतीजे के दिन का बदलाव |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | 18 अक्टूबर 2024 | $21,737M | +2% | $1.93 | $3,309M | $171.28 | −0.58% |
| Q2 FY2025 | 22 जनवरी 2025 | $21,882M | +3% | $1.88 | $3,900M | $164.74 | +1.87% |
| Q3 FY2025 | 24 अप्रैल 2025 | $19,776M | +1% | $1.54 | $2,846M | $159.53 | −3.74% |
| Q4 FY2025 | 29 जुलाई 2025 | $20,889M | +2% | $1.48 | $3,989M | $156.61 | −0.32% |
| Q1 FY2026 | 24 अक्टूबर 2025 | $22,386M | +2% | $1.99 | $4,208M | $152.49 | +0.18% |
| Q2 FY2026 | 22 जनवरी 2026 | $22,208M | 0% | $1.88 | $3,805M | $149.93 | +2.65% |
| Q3 FY2026 | 24 अप्रैल 2026 | $21,235M | +3% | $1.59 | $3,026M | $148.18 | +1.70% |
| Q4 FY2026 | 29 जुलाई 2026 | $21,203M | 0% | $1.43 | $4,108M | $146.10 | −1.87% |
| Q1 FY2027 | 22 अक्टूबर 2026 | $23,276M | +4% | $2.00 | $4,401M | $165.59 | +5.58% |
स्रोत: SEC EDGAR पर P&G की नतीजा विज्ञप्तियाँ (हर तिमाही के लिए फ्री कैश फ्लो = परिचालन नकदी प्रवाह में से पूँजीगत व्यय घटाकर); Nasdaq ऐतिहासिक कीमतें। P&G अमेरिकी बाज़ार खुलने से पहले नतीजे जारी करता है, इसलिए बदलाव रिपोर्ट के दिन के बंद भाव की तुलना पिछले बंद भाव से है। (M = मिलियन डॉलर)
22 अक्टूबर की बढ़त नौ रिपोर्टों की इस अवधि में नतीजे के दिन की सबसे बड़ी बढ़त थी, जो अगली सबसे अच्छी बढ़त (जनवरी 2026 में +2.65%) के दोगुने से भी ज़्यादा थी। अक्टूबर 2026 से पहले, आठ रिपोर्टों के दौरान शेयर $171 से धीरे-धीरे फिसलकर $146 पर आ गया था, जबकि ऑर्गेनिक वृद्धि 0% से 3% के बीच बनी रही।
निवेशकों ने AI शेयरों के बजाय कंज्यूमर स्टेपल्स को क्यों चुना?
बाज़ार वृद्धि, निवेश और नकदी प्रतिफल के आपसी संबंध का पुनर्मूल्यांकन कर रहा था।
AI इन्फ्रास्ट्रक्चर के लिए चिप, डेटा सेंटर, बिजली, नेटवर्किंग और वित्तपोषण पर भारी ख़र्च चाहिए। ये निवेश लंबी अवधि में आकर्षक प्रतिफल दे सकते हैं, लेकिन उनका समय और आकार अनिश्चित बना हुआ है।
ट्रिगर था 21 अक्टूबर को बाज़ार बंद होने के बाद जारी Meta की तीसरी तिमाही की रिपोर्ट। Meta ने $32.79 अरब के परिचालन नकदी प्रवाह और $34.91 अरब के पूँजीगत व्यय (फ़ाइनेंस-लीज़ मूलधन सहित) पर $2.12 अरब का नकारात्मक फ्री कैश फ्लो दर्ज किया, और 2026 के लिए अपने पूँजीगत व्यय अनुमान को $130–145 अरब से सीमित कर $135–145 अरब कर दिया। उसने बिना मताधिकार वाले नए Class C शेयर की भी घोषणा की। Meta के ख़र्च के रुझान का विश्लेषण हमने तिमाही-वार Meta पूँजीगत व्यय में किया है। स्रोत: Meta Q3 2026 नतीजे, Form 8-K Exhibit 99.1, Cboe।
Cboe ने 22 अक्टूबर की बिकवाली को AI निवेश पर प्रतिफल को लेकर फिर से उभरी चिंता से जोड़ा, और Nvidia के CEO का यह कथन उद्धृत किया कि "पूँजी की माँग पूँजी की उपलब्धता से कहीं ज़्यादा है।" इससे बड़ा रुझान, जिसमें सबसे बड़ी तकनीकी कंपनियाँ अब अपने परिचालन नकदी प्रवाह का अधिकांश हिस्सा पूँजीगत व्यय पर ख़र्च कर रही हैं, AI पूँजीगत व्यय 2026 में दर्ज है।
कंज्यूमर स्टेपल्स एक अलग निवेश प्रोफ़ाइल पेश करते हैं।
डिटर्जेंट, टूथपेस्ट और घरेलू काग़ज़ उत्पादों की माँग का अनुमान लगाना आम तौर पर AI सेवाओं की नई पीढ़ी की माँग की तुलना में आसान होता है। ख़रीद की बारंबारता, वितरण संबंध और स्थापित ब्रांड परिचालन को लेकर अच्छी स्पष्टता देते हैं। P&G ने तिमाही में पूँजीगत व्यय पर $1.37 अरब ख़र्च किए, जो बिक्री का 5.9% है; Meta ने $34.91 अरब ख़र्च किए, जो उसके $64.60 अरब राजस्व का 54% है।
अंतर प्रतिफल के समय और अनिश्चितता का है:
| निवेश विशेषता | P&G जैसे कंज्यूमर स्टेपल्स | AI इन्फ्रास्ट्रक्चर से जुड़ाव |
|---|---|---|
| माँग की स्पष्टता | घरों की नियमित ख़रीद | बदलते अनुप्रयोगों के साथ तेज़ वृद्धि |
| पूँजी की ज़रूरत | विनिर्माण और वितरण में निवेश | कंप्यूट, बिजली और सुविधाओं पर भारी ख़र्च |
| मुख्य अनिश्चितता | बिक्री मात्रा, कीमतें और कच्चे माल की लागत | उपयोग दर, मुद्रीकरण और निवेश पर प्रतिफल |
| शेयरधारकों के लिए आकर्षण | नकद वितरण और कमाई की स्थिरता | संभावित रूप से तेज़ दीर्घकालिक वृद्धि |
| मूल्यांकन की संवेदनशीलता | गुणवत्ता प्रीमियम और ब्याज दरें | वृद्धि की अपेक्षाएँ और वित्तपोषण की स्थितियाँ |
यह तुलना कंपनी के हिसाब से काफ़ी बदलती है। कुछ तकनीकी कंपनियाँ भारी नकदी प्रवाह पैदा करती हैं, जबकि कुछ उपभोक्ता कंपनियाँ वित्तीय संकट से जूझती हैं।
22 अक्टूबर के सत्र ने दिखाया कि निवेशक इस बात को लेकर ज़्यादा चयनशील हो गए हैं कि वे कितनी अनिश्चितता स्वीकार करेंगे। Cboe ने यह भी बताया कि उस दिन 10-वर्षीय ट्रेज़री यील्ड 5% से नीचे आ गई; कम यील्ड लाभांश देने वाले शेयरों को अपेक्षाकृत ज़्यादा आकर्षक बनाती है, इस संबंध की पड़ताल AI रैली स्ट्रेस टेस्ट: Nvidia के नतीजे बनाम 5% यील्ड में की गई है।
क्या इसका मतलब है कि AI निवेश की थीसिस टूट रही है?
एक सत्र से ऐसा निष्कर्ष नहीं निकाला जा सकता।
किसी उद्योग में बुनियादी माँग मज़बूत होने के बावजूद मूल्यांकन में सुधार (करेक्शन) आ सकता है। प्रतिफल तब निराश करता है जब शेयर की कीमत उससे ज़्यादा मानकर चलती है जितना कारोबार दे सकता है।
AI शेयरों के लिए अब कई सवाल अहम हैं:
- राजस्व की अगली बढ़ोतरी के लिए कितनी पूँजी चाहिए?
- क्या ग्राहक परिचालन और मूल्यह्रास लागत निकालने लायक भुगतान कर रहे हैं?
- क्या इन्फ्रास्ट्रक्चर का उपयोग ऊँचे स्तर पर बना रह सकता है?
- हार्डवेयर कितनी जल्दी पुराना पड़ जाएगा?
- क्या निवेशकों की पूँजी वापस आने से पहले ही प्रतिस्पर्धा कीमतें घटा देगी?
- मौजूदा मूल्यांकनों में कितनी वृद्धि पहले से शामिल है?
कोई कंपनी बढ़ता राजस्व दर्ज कर सकती है, फिर भी निवेशक उसका मूल्यांकन घटा सकते हैं, क्योंकि बिक्री के हर अतिरिक्त डॉलर के लिए उम्मीद से ज़्यादा निवेश चाहिए। तिमाही में Meta का राजस्व 26% बढ़ा, फिर भी उसके शेयर लगभग 7% गिर गए।
P&G की सापेक्ष मज़बूती के लिए AI की माँग का ढहना ज़रूरी नहीं है। बस इतना ज़रूरी है कि निवेशक उस कमाई को ज़्यादा महत्व दें जिसका आकलन वे अधिक भरोसे से कर सकते हैं।
इससे पोर्टफ़ोलियो में दोनों सेक्टरों के लिए जगह बनती है। कंज्यूमर स्टेपल्स किसी एक वृद्धि की कहानी पर निर्भरता घटा सकते हैं, जबकि चुनिंदा तकनीकी कंपनियाँ दीर्घकालिक नवाचार में भागीदारी दे सकती हैं।
निवेश की ग़लती यह होगी कि विविधीकरण के एक उपयोगी संकेत को इस दावे में बदल दिया जाए कि सभी AI शेयर कमज़ोर हो चुके हैं।
P&G का नकदी प्रवाह क्या बताता है?
नकदी सृजन से समझ आता है कि निवेशक स्थिरता के लिए क़ीमत चुकाने को क्यों तैयार थे।
तिमाही के दौरान P&G ने $5.77 अरब का परिचालन नकदी प्रवाह पैदा किया, पूँजीगत व्यय पर $1.37 अरब ख़र्च किए और $4.40 अरब का फ्री कैश फ्लो बनाया, जो शुद्ध लाभ का 93% है (P&G की शब्दावली में "फ्री कैश फ्लो उत्पादकता")। उसने $2.60 अरब का लाभांश चुकाया और $1.25 अरब के शेयर वापस ख़रीदे, कुल $3.85 अरब। स्रोत: P&G नतीजा विज्ञप्ति।
इन आँकड़ों से दो उपयोगी गणनाएँ बनती हैं:
| गणना | परिणाम |
|---|---|
| तिमाही फ्री कैश फ्लो ÷ लाभांश | 1.69 गुना |
| तिमाही फ्री कैश फ्लो ÷ लाभांश और बायबैक | 1.14 गुना |
ये कंपनी के रिपोर्ट किए गए आँकड़ों पर आधारित SimianX की गणनाएँ हैं। इनसे पता चलता है कि तिमाही के नकदी सृजन से शेयरधारकों को किए गए दोनों तरह के वितरण का ख़र्च निकल आया।
फिर भी, निवेशकों को एक तिमाही को चार से गुणा करने से बचना चाहिए। कार्यशील पूँजी, कर भुगतान, इन्वेंटरी और पूँजीगत ख़र्च साल भर बदलते रहते हैं; पिछली नौ तिमाहियों में P&G का फ्री कैश फ्लो प्रति तिमाही $2.85 अरब से $4.40 अरब के बीच रहा है।
फ्री कैश फ्लो के कई प्रतिस्पर्धी उपयोग भी हैं। लाभांश, बायबैक, अधिग्रहण और कर्ज़ चुकाना, सब एक ही कोष से होते हैं। 1 अक्टूबर 2026 को P&G ने पूरी तरह नकद में $3.9 अरब में Thorne का अधिग्रहण पूरा किया, जो विटामिन और सप्लीमेंट का ब्रांड है और Personal Health Care कारोबार में शामिल हुआ है। इससे पहले नकदी 30 जून के $9.94 अरब से बढ़कर 30 सितंबर को $15.37 अरब हो गई, मुख्य रूप से इसलिए कि P&G ने $5.76 अरब का अल्पकालिक कर्ज़ जोड़ा; एक साल के भीतर देय कर्ज़ $17.03 अरब तक पहुँच गया। स्रोत: 30 सितंबर 2026 को समाप्त तिमाही के लिए P&G का Form 10-Q।
टिकाऊ लाभांश पूरे कारोबारी चक्र में नकदी सृजन पर निर्भर करता है। बड़ा बायबैक कार्यक्रम अधिक विवेकाधीन होता है और हालात बदलने पर उसे घटाया-बढ़ाया जा सकता है।
निवेश थीसिस के लिए उपयोगी फ़र्क़ यह है कि P&G पहले से ही वितरण योग्य पर्याप्त नकदी पैदा करता है। आर्थिक प्रतिफल पाने के लिए शेयरधारकों को किसी नए बाज़ार के विकसित होने का इंतज़ार नहीं करना पड़ता।
वित्त वर्ष के अनुसार P&G का फ्री कैश फ्लो, लाभांश और बायबैक, 2019–2026
| वित्त वर्ष (30 जून को समाप्त) | शुद्ध बिक्री | ऑर्गेनिक बिक्री वृद्धि | कोर EPS | परिचालन नकदी प्रवाह | पूँजीगत व्यय | फ्री कैश फ्लो | चुकाया गया लाभांश | बायबैक | FCF के % के रूप में लाभांश + बायबैक |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | $67.68B | +5% | $4.52 | $15.24B | $3.35B | $11.90B | $7.50B | $5.00B | 105% |
| FY2020 | $70.95B | +6% | $5.12 | $17.40B | $3.07B | $14.33B | $7.79B | $7.41B | 106% |
| FY2021 | $76.12B | +6% | $5.66 | $18.37B | $2.79B | $15.58B | $8.26B | $11.01B | 124% |
| FY2022 | $80.19B | +7% | $5.81 | $16.72B | $3.16B | $13.57B | $8.77B | $10.00B | 138% |
| FY2023 | $82.01B | +7% | $5.90 | $16.85B | $3.06B | $13.79B | $9.00B | $7.35B | 119% |
| FY2024 | $84.04B | +4% | $6.59 | $19.85B | $3.32B | $16.52B | $9.31B | $5.01B | 87% |
| FY2025 | $84.28B | +2% | $6.83 | $17.82B | $3.77B | $14.04B | $9.87B | $6.50B | 117% |
| FY2026 | $87.03B | +1% | $6.89 | $19.56B | $4.41B | $15.15B | $10.23B | $5.03B | 101% |
| FY2027 मार्गदर्शन | +2% से +4% | +1% से +3% | $6.89–$7.11 | — | बिक्री का 4.5%–5.5% | शुद्ध लाभ का 85%–90% | $10 अरब से अधिक | लगभग $5 अरब | — |
स्रोत: SEC EDGAR XBRL के ज़रिए P&G Form 10-K डेटा (बिक्री, नकदी प्रवाह, लाभांश, बायबैक); ऑर्गेनिक वृद्धि और कोर EPS P&G की चौथी तिमाही की नतीजा विज्ञप्तियों से; FY2027 मार्गदर्शन 22 अक्टूबर 2026 की विज्ञप्ति से। फ्री कैश फ्लो और आख़िरी कॉलम SimianX की गणनाएँ हैं। (B = अरब डॉलर)
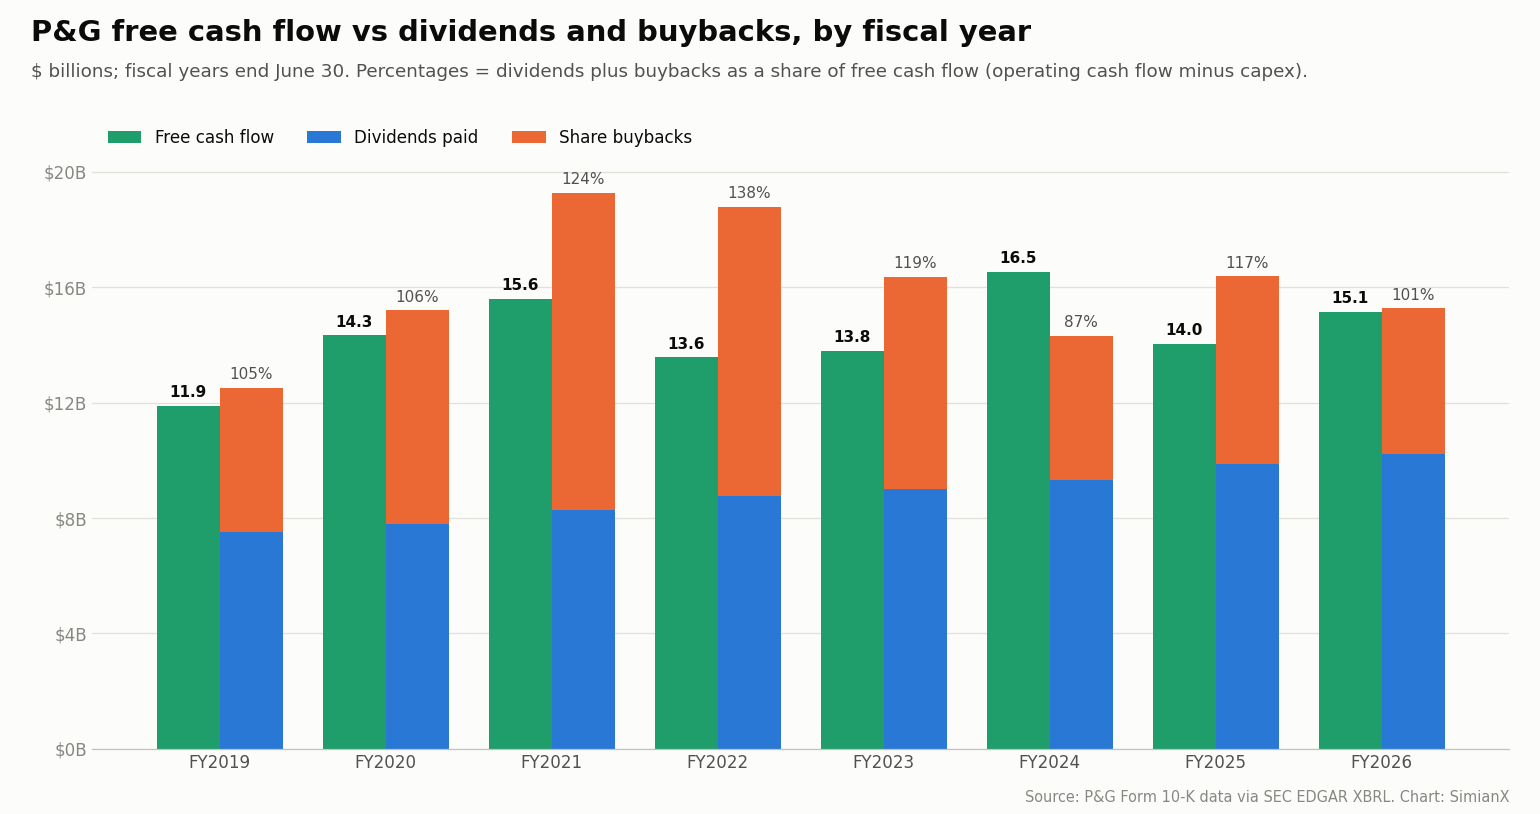
दो पैटर्न साफ़ दिखते हैं। सात वर्षों में कोर EPS $4.52 से बढ़कर $6.89 हो गया, यानी लगभग 6.2% सालाना, लेकिन वित्त वर्ष 2026 में यह केवल 1% बढ़ा और वित्त वर्ष 2027 के लिए मार्गदर्शन 0%–3% का है। और आठ में से सात वर्षों में P&G ने अपना लगभग पूरा फ्री कैश फ्लो या उससे ज़्यादा लौटाया है, इसीलिए Thorne जैसे अधिग्रहण के समय उसका नकद भंडार नहीं, बल्कि उसका कर्ज़ घटता-बढ़ता है।
तेज़ी के बाद क्या P&G का लाभांश आकर्षक है?
13 अक्टूबर 2026 को P&G ने $1.0885 प्रति शेयर का तिमाही लाभांश घोषित किया, जो 23 अक्टूबर को रिकॉर्ड में दर्ज शेयरधारकों को 16 नवंबर को या उसके बाद देय है। इस तिमाही दर को वार्षिक करने पर $4.354 प्रति शेयर बनता है। अप्रैल–जून 2026 तिमाही में यह दर $1.0568 से 3.0% बढ़ाई गई थी, उससे एक साल पहले 5.0% की बढ़ोतरी हुई थी। स्रोत: P&G लाभांश घोषणा, Form 8-K Exhibit 99 (13 अक्टूबर 2026)।
$165.59 पर संकेतित वार्षिक लाभांश यील्ड है:
$4.354 ÷ $165.59 = 2.63%
23 अक्टूबर के $161.02 के बंद भाव पर यह 2.70% है। P&G के अनुसार वह लगातार 136 वर्षों से लाभांश दे रहा है और लगातार 70 वर्षों से उसे बढ़ा रहा है। स्रोत: P&G निवेशक संबंध।
आकर्षण असामान्य रूप से ऊँची शुरुआती यील्ड में नहीं, बल्कि लाभांश के टिकाऊपन और उसकी संभावित वृद्धि में है। तुरंत आय चाहने वाले ख़रीदार को इस यील्ड की तुलना उपलब्ध बॉन्ड प्रतिफल और अन्य आय देने वाली परिसंपत्तियों से करनी चाहिए; 22 अक्टूबर को 10-वर्षीय ट्रेज़री यील्ड लगभग 5% होने के कारण लाभांश यील्ड जोखिम-मुक्त दर से काफ़ी नीचे है। शेयर का लाभांश बढ़ सकता है, लेकिन भुगतान और शेयर की कीमत दोनों में जोखिम है।
समय पर भी ध्यान देना ज़रूरी है। जब कोई शेयर आगामी लाभांश के अधिकार के बिना कारोबार करने लगता है, तो उसकी कीमत में आम तौर पर एक यांत्रिक समायोजन होता है। चूँकि रिकॉर्ड तिथि 23 अक्टूबर थी और अमेरिका में सौदों का निपटान एक कारोबारी दिन में होता है, इसलिए 23 अक्टूबर ही एक्स-डिविडेंड तिथि भी थी। 22 अक्टूबर के बाद के सत्र का आकलन करने वाले निवेशकों को हर मूल्य बदलाव को धारणा का नया संकेत मानने से पहले इसे ध्यान में रखना चाहिए।
तेज़ी परिदृश्य की सबसे बड़ी कमज़ोरी क्या है?
मार्जिन पर दबाव बना हुआ है।
P&G की बेहतर माँग ने कच्चे माल, ऊर्जा और परिवहन की महँगाई को ख़त्म नहीं किया। कंपनी ने वित्त वर्ष 2027 के लिए कमोडिटी लागत के अपेक्षित प्रतिकूल प्रभाव को जुलाई के मार्गदर्शन के लगभग $1 अरब से बढ़ाकर लगभग $1.4 अरब (कर-पश्चात) कर दिया, और शुद्ध ब्याज के अपेक्षित प्रतिकूल प्रभाव को दोगुना कर दिया:
| वित्त वर्ष 2027 का प्रतिकूल प्रभाव (कर-पश्चात) | 29 जुलाई 2026 का मार्गदर्शन | 22 अक्टूबर 2026 का मार्गदर्शन |
|---|---|---|
| कमोडिटी (कच्चा माल, ऊर्जा, परिवहन) | लगभग $1.0 अरब | लगभग $1.4 अरब |
| ऊँचा शुद्ध ब्याज ख़र्च | $150 मिलियन | $300 मिलियन |
| कम गैर-परिचालन आय | $150 मिलियन | $150 मिलियन |
| प्रतिकूल विदेशी मुद्रा | $50 मिलियन | $50 मिलियन |
| प्रति शेयर कुल | $0.56 (कोर EPS वृद्धि पर 8% का बोझ) | $0.79 (कोर EPS वृद्धि पर 11% का बोझ) |
स्रोत: 29 जुलाई 2026 और 22 अक्टूबर 2026 की P&G नतीजा विज्ञप्तियाँ।
तिमाही में कोर सकल मार्जिन 150 आधार अंक घटा: कमोडिटी से 140 आधार अंक, उत्पाद पुनर्निवेश से 140 और प्रतिकूल मिक्स से 50 आधार अंक की कमी आई, जिसकी आंशिक भरपाई उत्पादकता बचत के 120 आधार अंकों, कम टैरिफ़ लागत और वसूली के 50 और कीमतों के 20 आधार अंकों से हुई। कुल 250 आधार अंकों की उत्पादकता बचत के बावजूद कोर परिचालन मार्जिन 80 आधार अंक घटकर 25.9% रह गया।
इससे एक अहम तनाव पैदा होता है। बाज़ार ने P&G को भरोसेमंद उपभोक्ता माँग के लिए ऐसे समय पुरस्कृत किया जब तेल की बढ़ती कीमतें (Cboe के अनुसार 22 अक्टूबर को Brent लगभग $113 प्रति बैरल) उपभोक्ता वस्तुओं के उत्पादन और वितरण की लागत पर दबाव बढ़ा रही थीं।
ऊर्जा का असर डिलीवरी ट्रकों के ईंधन से कहीं आगे तक जाता है। यह इन पर भी असर डालती है:
- पैकेजिंग सामग्री
- रासायनिक कच्चा माल
- फ़ैक्टरी की परिचालन लागत
- माल ढुलाई की दरें
- आपूर्तिकर्ताओं की कीमतें
- उपभोक्ताओं की क्रय शक्ति
P&G के ब्रांडों की ताक़त उसे कई विकल्प देती है, जिनमें उत्पादकता सुधार, उत्पादों का नया डिज़ाइन और चुनिंदा मूल्य वृद्धि शामिल हैं। प्रतिस्पर्धा इन विकल्पों को सीमित करती है। अगर परिवार सस्ते प्राइवेट लेबल की ओर मुड़ते हैं, तो बढ़ी हुई लागत ग्राहकों पर डालना कठिन हो जाता है। अगर P&G ये लागतें ख़ुद उठाता है, तो मार्जिन घटता है।
इसलिए कंपनी की रक्षात्मक विशेषताएँ माँग की सापेक्ष स्थिरता से जुड़ी हैं। वे स्थिर लाभ मार्जिन की गारंटी नहीं देतीं।
क्या P&G ने पूरे साल का अनुमान बढ़ाया?
मार्गदर्शन में बदलाव उतना बड़ा नहीं था जितना शेयर की चाल को उत्साह से पढ़ने पर लग सकता है।
| वित्त वर्ष 2027 मार्गदर्शन मद | 29 जुलाई 2026 | 22 अक्टूबर 2026 |
|---|---|---|
| कुल (ऑल-इन) शुद्ध बिक्री वृद्धि | +1% से +3% | +2% से +4% (1 अक्टूबर से Thorne सहित) |
| ऑर्गेनिक बिक्री वृद्धि | +1% से +3% | +1% से +3% (अपरिवर्तित) |
| डाइल्यूटेड (GAAP) EPS वृद्धि | $6.62 के मुकाबले +1% से +5% | +1% से +5% (अपरिवर्तित) |
| कोर EPS | $6.89–$7.11, मध्यबिंदु $7.00 | $6.89–$7.11, मध्यबिंदु $7.00 (अपरिवर्तित) |
| कोर प्रभावी कर दर | लगभग 20% | 20% से 21% |
| पूँजीगत ख़र्च | शुद्ध बिक्री का 4.5%–5.5% | शुद्ध बिक्री का 4.5%–5.5% |
| फ्री कैश फ्लो उत्पादकता | 85%–90% | 85%–90% |
| लाभांश | लगभग $10 अरब | $10 अरब से अधिक |
| शेयर बायबैक | लगभग $5 अरब | लगभग $5 अरब |
स्रोत: SEC EDGAR पर 29 जुलाई और 22 अक्टूबर 2026 की P&G नतीजा विज्ञप्तियाँ।
अधिग्रहण के कारण रिपोर्ट की गई बिक्री में हुई बढ़ोतरी को मौजूदा कारोबार में सुधार से अलग करके देखना चाहिए।
ऑर्गेनिक वृद्धि में अधिग्रहण, विनिवेश और मुद्रा के उतार-चढ़ाव शामिल नहीं होते। यह आकलन करने के लिए कि ग्राहकों की बुनियादी माँग तेज़ हो रही है या नहीं, आम तौर पर यही अधिक उपयोगी पैमाना है।
कमाई की अपरिवर्तित सीमा भी बहुत कुछ बताती है। प्रबंधन ने प्रति शेयर $0.23 के अतिरिक्त प्रतिकूल प्रभावों को समाते हुए भी कोर EPS की वही सीमा बनाए रखी, जिसका अर्थ है कि कारोबार ख़ुद जुलाई की तुलना में बेहतर चल रहा है। लेकिन उसने सीमा नहीं बढ़ाई, जो साल के बाक़ी हिस्से के लिए अहम अनिश्चितता को स्वीकार करता है।
उचित व्याख्या यह है कि इस तिमाही ने गिरावट की आशंकाओं को कम किया, लेकिन पूरे साल के लिए कमाई की काफ़ी तेज़ राह तय नहीं की।
EPS मार्गदर्शन बढ़े बिना शेयर क्यों चढ़ेगा?
कई व्याख्याएँ एक साथ सही हो सकती हैं:
- कमोडिटी के बढ़े बिल को देखते हुए निवेशकों को मार्गदर्शन घटने का डर था।
- मज़बूत वॉल्यूम ने मौजूदा लक्ष्यों को अधिक विश्वसनीय बना दिया।
- अनुमान से बेहतर कमाई ने निकट अवधि का भरोसा बढ़ाया।
- तकनीकी बिकवाली के दौरान रक्षात्मक शेयर ज़्यादा पसंद किए जाने लगे।
- निवेशक लगभग उसी अपेक्षित कमाई के लिए ऊँचा मल्टीपल चुकाने को तैयार हो गए।
आख़िरी व्याख्या का भविष्य के प्रतिफल पर असर पड़ता है। ऊँचा मूल्यांकन मौजूदा शेयरधारकों को फ़ायदा दे सकता है, जबकि नए ख़रीदारों के लिए शेयर को कम आकर्षक बना देता है।
क्या $166 के आसपास P&G का शेयर महँगा है?
22 अक्टूबर के बंद भाव और प्रबंधन के $7.00 के कोर EPS मध्यबिंदु का इस्तेमाल करने पर:
$165.59 ÷ $7.00 = मार्गदर्शित कोर कमाई का 23.7 गुना
पिछले दिन के $156.84 के बंद भाव पर यही मल्टीपल 22.4 गुना था; वित्त वर्ष 2026 के $6.89 के कोर EPS पर यह 24.0 गुना है। यह गणना किसी अलग विश्लेषक सर्वसम्मति अनुमान के बजाय कंपनी के मार्गदर्शन का उपयोग करती है। 30 सितंबर को 2,317.8 मिलियन बकाया शेयरों के साथ, 22 अक्टूबर का बंद भाव P&G का मूल्य लगभग $384 अरब आँकता है।
इस मल्टीपल पर P&G की कीमत एक उच्च-गुणवत्ता वाले कारोबार की तरह लगाई जा रही है। निवेशक ब्रांड की ताक़त, नियमित माँग, वितरण के पैमाने और भरोसेमंद नकदी सृजन के लिए भुगतान कर रहे हैं। तुलना के लिए, State Street के अनुसार 22 अक्टूबर को कंज्यूमर स्टेपल्स फ़ंड की होल्डिंग्स का मूल्य/आय अनुपात 26.9 था। स्रोत: State Street का XLP फ़ंड पेज।
वे अपेक्षाकृत मामूली अर्निंग्स यील्ड भी स्वीकार कर रहे हैं:
$7.00 ÷ $165.59 = 4.23%
अर्निंग्स यील्ड कोई वादा किया गया प्रतिफल नहीं है। कमाई बढ़ भी सकती है और घट भी सकती है, और उसका केवल एक हिस्सा ही बाँटा जाता है।
नीचे दी गई तालिका दिखाती है कि शेयर का मूल्य उस मल्टीपल के प्रति कितना संवेदनशील है, जो निवेशक उसी कमाई पर लगाते हैं:
| उदाहरणात्मक P/E | $7.00 EPS के आधार पर मूल्य |
|---|---|
| 20 गुना | $140 |
| 22 गुना | $154 |
| 24 गुना | $168 |
| 26 गुना | $182 |
ये मूल्यांकन के उदाहरण हैं, विश्लेषकों के लक्ष्य नहीं।
लगभग $166 पर निकट अवधि की थीसिस का बड़ा हिस्सा पहले से इस बात पर टिका है कि निवेशक विश्वसनीयता के लिए प्रीमियम चुकाते रहेंगे।
अगर कमाई स्थिर रहे लेकिन मल्टीपल घट जाए, तो कारोबार ठीक-ठाक प्रदर्शन करते रहने के बावजूद शेयर गिर सकता है।
क्या कोई रक्षात्मक शेयर भी ख़राब प्रतिफल दे सकता है?
हाँ। भरोसेमंद परिचालन और आकर्षक निवेश प्रतिफल अलग-अलग कारकों पर निर्भर करते हैं।
तीन साल के एक उदाहरणात्मक निवेश पर विचार करें:
- शुरुआती कीमत: लगभग $166
- शुरुआती EPS: $7.00
- सालाना EPS वृद्धि: 4%
- तीन साल बाद EPS: लगभग $7.87
24 गुना के अंतिम मल्टीपल पर नतीजतन कीमत लगभग $189 होगी। 20 गुना पर यह लगभग $157 होगी।
दोनों ही स्थितियों में कंपनी की कमाई बढ़ती है। लेकिन शेयरधारक को मिलने वाला मूल्य प्रतिफल बहुत अलग होता है, क्योंकि मूल्यांकन बदल जाता है।
लाभांश कुल प्रतिफल में जुड़ेंगे, लेकिन वे मल्टीपल में संकुचन के असर को ख़त्म नहीं करेंगे।
नतीजे के दिन आई ज़ोरदार तेज़ी के बाद यह बात ख़ास तौर पर प्रासंगिक है। कोई रक्षात्मक शेयर ठीक उसी समय भीड़ भरा सौदा बन सकता है, जब निवेशक दूसरी परिसंपत्तियाँ रखने में सबसे कम सहज महसूस करते हैं।
अनुशासन यह है कि कारोबार के संभावित नतीजों की एक यथार्थवादी सीमा का अनुमान लगाया जाए, उचित मूल्यांकन लगाए जाएँ, और परिणामी प्रतिफल की तुलना विकल्पों से की जाए।
क्या P&G की तेज़ी साबित करती है कि उपभोक्ता मज़बूत स्थिति में हैं?
यह चुनिंदा श्रेणियों और ब्रांडों के बारे में उत्साहजनक सबूत देती है।
यह साबित नहीं करती कि हर परिवार या हर उपभोक्ता सेक्टर मज़बूत है।
उपभोक्ता भरोसेमंद डिटर्जेंट ख़रीदना जारी रख सकते हैं, जबकि रेस्तराँ, फ़र्नीचर या इलेक्ट्रॉनिक्स पर ख़र्च घटा सकते हैं। वे एक श्रेणी में प्रीमियम उत्पाद और दूसरी में स्टोर ब्रांड भी चुन सकते हैं। रिटेलरों के संकेत, जिनकी चर्चा वॉलमार्ट और टारगेट 2026: अमेरिकी उपभोक्ता तनाव संकेत डीकोड में की गई है, एक ज़रूरी क्रॉस-चेक हैं।
कई कारक इस व्याख्या को जटिल बनाते हैं:
- रिटेलरों की इन्वेंटरी में बदलाव शिपमेंट को प्रभावित कर सकते हैं।
- प्रमोशनल गतिविधि वॉल्यूम बढ़ा सकती है।
- नए उत्पादों की लॉन्चिंग अस्थायी बढ़त दे सकती है।
- समृद्ध परिवार प्रीमियम श्रेणियों को सहारा दे सकते हैं, जबकि कम आय वाले उपभोक्ता दबाव में बने रहते हैं।
- पूरी श्रेणी धीरे बढ़ने पर भी बाज़ार हिस्सेदारी बढ़ने से किसी एक कंपनी को फ़ायदा हो सकता है।
P&G के नतीजों को इस सबूत के रूप में पढ़ना सबसे ठीक है कि उसका उत्पाद पोर्टफ़ोलियो और क्रियान्वयन मज़बूत बना रहा।
व्यापक उपभोक्ता की स्थिति आँकने के लिए निवेशकों को घरेलू उत्पादों के रुझानों की तुलना रिटेलरों की टिप्पणियों, वास्तविक प्रयोज्य आय, रोज़गार और ऋण की स्थितियों से करनी चाहिए।
एक बड़ी कंपनी एक मूल्यवान डेटा बिंदु है। फिर भी वह उपभोक्ता अर्थव्यवस्था का केवल एक हिस्सा है।
क्या सभी कंज्यूमर स्टेपल्स समान रूप से रक्षात्मक हैं?
इस सेक्टर में बिल्कुल अलग आर्थिक ढाँचे वाले कारोबार शामिल हैं।
| कारोबार का प्रकार | मुख्य लाभ | मुख्य कमज़ोरी |
|---|---|---|
| घरेलू उत्पाद | बार-बार ख़रीद और स्थापित ब्रांड | कच्चे माल की लागत और प्राइवेट लेबल से प्रतिस्पर्धा |
| पेय पदार्थ | ब्रांड निष्ठा और वितरण का पैमाना | बदलती पसंद और पैकेजिंग लागत |
| पैकेज्ड खाद्य पदार्थ | नियमित माँग | कमज़ोर बिक्री मात्रा और रिटेलरों की मोलभाव शक्ति |
| स्टेपल्स रिटेलर | ग्राहकों की आवाजाही और किफ़ायती पोज़िशनिंग | कम मार्जिन और श्रम लागत |
| तंबाकू | मूल्य निर्धारण क्षमता और नकदी सृजन | नियमन और घटती बिक्री मात्रा |
सेक्टर फ़ंड ख़रीदने वाला निवेशक इन सभी जोखिमों का एक मिश्रण ख़रीद रहा होता है।
उदाहरण के लिए, State Street के Consumer Staples Select Sector SPDR ETF (XLP) में 22 अक्टूबर 2026 को 34 शेयर थे। इसके सबसे बड़े भार थे Walmart (10.88%), Costco (9.11%), Procter & Gamble (7.76%), Coca-Cola (7.44%), Philip Morris International (6.34%), Altria (4.56%) और Colgate-Palmolive (4.50%)। इसलिए इसका प्रदर्शन P&G के नतीजों के अलावा बहुत सी बातों पर निर्भर करता है। स्रोत: State Street फ़ंड पेज।
एक विविधीकृत फ़ंड कंपनी-विशेष जोखिम घटा सकता है, लेकिन वह मूल्यांकन जोखिम को ख़त्म नहीं करता और न ही यह गारंटी देता है कि हर होल्डिंग में मज़बूत ऑर्गेनिक वृद्धि होगी।
ब्रांडेड घरेलू और पर्सनल-केयर उत्पादों में निवेश चाहने वालों के लिए P&G एक अपेक्षाकृत केंद्रित विकल्प है। जब लक्ष्य तकनीक से हटकर व्यापक विविधीकरण हो, तो सेक्टर फ़ंड ज़्यादा उपयुक्त हो सकता है।
निवेशक कैसे जानें कि यह रोटेशन टिकेगा या नहीं?
नेतृत्व में टिकाऊ बदलाव के लिए एक मज़बूत सत्र से ज़्यादा चाहिए। सेक्टर-स्तरीय संकेतों की चर्चा हमारी S&P 500 सेक्टर रोटेशन प्लेबुक में की गई है।
ये संकेत बेहतर सबूत देंगे:
- लगातार सापेक्ष मज़बूती: कंज्यूमर स्टेपल्स कई हफ़्तों तक बेहतर प्रदर्शन करें, उन दिनों में भी जब तकनीकी शेयर उबरें।
- कमाई के अनुमानों में बढ़ोतरी: विश्लेषक केवल ऊँचे मल्टीपल लगाने के बजाय आगे के मुनाफ़े के अनुमान बढ़ाएँ।
- व्यापक भागीदारी: नेतृत्व कई कारोबारों और श्रेणियों में फैले।
- स्थिर माँग: लगातार महँगे होते प्रमोशन के बिना वॉल्यूम सकारात्मक बना रहे।
- मार्जिन में सुधार: उत्पादकता कच्चे माल की लागत के दबाव पर भारी पड़ने लगे।
- फ़ंड-प्रवाह से पुष्टि: सेक्टर में आने वाला निवेश उस व्याख्या का समर्थन करे जो कीमतें सुझा रही हैं।
- AI में अधिक चयनात्मक निवेश: बाज़ार AI से जुड़े सभी शेयरों को एक साथ बेचने के बजाय कंपनियों को नकदी प्रतिफल के आधार पर अलग करे।
अगर स्टेपल्स शेयर चढ़ें लेकिन उनकी कमाई के अनुमान न बदलें, तो यह चाल मुख्य रूप से मूल्यांकन में बदलाव है। यह कुछ समय तक जारी रह सकती है, लेकिन इसकी सीमाएँ हैं।
अगर वॉल्यूम, मार्जिन और मुनाफ़े के अनुमान एक साथ सुधरें, तो मामला ज़्यादा टिकाऊ हो जाता है।
SimianX AI का उपयोग करने वाले पाठक किसी निवेश थीसिस को परखते समय यह फ़र्क़ लागू कर सकते हैं: अपेक्षित प्रतिफल का कौन-सा हिस्सा कारोबार की वृद्धि से आता है, कौन-सा लाभांश से, और किस हिस्से के लिए दूसरे निवेशकों को ज़्यादा क़ीमत चुकानी होगी?
SimianX की शोध प्रक्रिया का विवरण परस्पर विरोधी तर्कों की जाँच पर ज़ोर देता है। यह दृष्टिकोण यहाँ उपयोगी है, क्योंकि माँग के पक्ष में आशावादी सबूत और मूल्यांकन को लेकर सतर्क सबूत, दोनों ही अहम हैं।
PG के लिए तेज़ी, आधार और मंदी परिदृश्य क्या हैं?
नीचे दिए गए परिदृश्य दिखाते हैं कि कमाई और मूल्यांकन आपस में कैसे असर डाल सकते हैं। ये पूर्वानुमान या ट्रेडिंग सिफ़ारिशें नहीं हैं।
| परिदृश्य | उदाहरणात्मक EPS | उदाहरणात्मक P/E | निहित कीमत | मुख्य धारणा |
|---|---|---|---|---|
| मंदी (निराशावादी) | $6.60 | 20 गुना | $132 | लागत या कमज़ोर माँग अपेक्षाओं को कमज़ोर करती है |
| आधार | $7.00 | 23 गुना | $161 | मार्गदर्शन क़ायम रहता है और गुणवत्ता प्रीमियम बना रहता है |
| तेज़ी (आशावादी) | $7.40 | 25 गुना | $185 | बेहतर माँग और मार्जिन ऊँची कमाई को सहारा देते हैं |
लाभांश शामिल नहीं हैं, और किसी विशेष तिथि तक लक्ष्य पूरा होने की धारणा नहीं की गई है।
तालिका तेज़ी के बाद ख़रीदारों के सामने की चुनौती को उजागर करती है। आधार उदाहरण $165.59 से बहुत कम मूल्य बढ़त देता है, जबकि तेज़ी परिदृश्य के लिए बेहतर कमाई और लगातार प्रीमियम मूल्यांकन दोनों ज़रूरी हैं।
मंदी परिदृश्य के लिए घरेलू माँग का ढहना ज़रूरी नहीं है। कमाई में मामूली निराशा और कम मल्टीपल का मेल ही काफ़ी होगा।
इसका मतलब यह नहीं कि P&G हर निवेशक के लिए अनाकर्षक है। तकनीक में ज़रूरत से ज़्यादा निवेश घटाने वाला व्यक्ति इसके विविधीकरण लाभों को महत्व दे सकता है। नई पोज़िशन से ऊँचा निरपेक्ष प्रतिफल चाहने वाले को कम प्रवेश कीमत या मुनाफ़े में तेज़ी के ज़्यादा मज़बूत सबूत की ज़रूरत हो सकती है।
क्या निवेशकों को 5.6% की तेज़ी के पीछे भागना चाहिए?
एक सत्र की चाल के पीछे भागने के बजाय धैर्यपूर्वक पोर्टफ़ोलियो विविधीकरण के पक्ष में तर्क ज़्यादा मज़बूत है।
मौजूदा शेयरधारकों को यह उपयोगी पुष्टि मिली कि माँग उम्मीद से ज़्यादा मज़बूत थी। नए निवेशकों के लिए ऊँची कीमत ग़लती की गुंजाइश घटा देती है।
निर्णय की एक व्यावहारिक प्रक्रिया यह है:
- पोर्टफ़ोलियो की ज़रूरत पहचानें। तय करें कि लक्ष्य आय है, तकनीक में कम केंद्रीकरण है या पूँजी वृद्धि।
- अपेक्षित प्रतिफल तय करें। अनुमान लगाएँ कि कमाई की वृद्धि और लाभांश यथार्थ रूप से कितना दे सकते हैं।
- मूल्यांकन का स्ट्रेस टेस्ट करें। कम अंतिम मल्टीपल पर प्रतिफल जाँचें।
- माँग की गुणवत्ता की समीक्षा करें। वॉल्यूम, प्रमोशन और बाज़ार हिस्सेदारी पर एक साथ नज़र रखें।
- नकदी कवरेज पर नज़र रखें। लाभांश और बायबैक का आकलन पूरे साल के फ्री कैश फ्लो के मुकाबले करें।
- उसी हिसाब से पोज़िशन का आकार चुनें। इस संभावना के लिए गुंजाइश रखें कि रक्षात्मक शेयर भी काफ़ी गिर सकता है।
चरणबद्ध ख़रीद नतीजे के किसी एक दिन की कीमत पर निर्भरता घटा सकती है। जब निवेश का तर्क मार्जिन सुधार पर टिका हो, तो एक और तिमाही का इंतज़ार करना भी समझदारी हो सकती है।
इस चुनाव को सारे तकनीकी शेयर बेचकर सारे स्टेपल्स ख़रीदने के रूप में देखने की ज़रूरत नहीं है। अधिक उपयोगी तरीक़ा यह है कि दीर्घकालिक वृद्धि में हिस्सेदारी को ऐसे कारोबारों के साथ संतुलित किया जाए जिनके प्रतिफल का आकलन आज करना आसान है।
FAQ: P&G का शेयर क्यों उछला और आगे क्या
22 अक्टूबर 2026 को P&G का शेयर 5.6% क्यों बढ़ा?
P&G ने वित्त वर्ष 2027 की पहली तिमाही में $1.89 के सर्वसम्मति अनुमान के मुकाबले $2.00 का कोर EPS, 4% ऑर्गेनिक बिक्री वृद्धि और 2.4% वॉल्यूम वृद्धि दर्ज की, और कमोडिटी लागत बढ़ने के बावजूद पूरे साल का EPS मार्गदर्शन बरकरार रखा। उसी दिन Meta के नकारात्मक फ्री कैश फ्लो और पूँजीगत व्यय योजना ने निवेशकों को AI शेयरों से निकालकर रक्षात्मक कारोबारों की ओर धकेल दिया।
वित्त वर्ष 2027 की पहली तिमाही में P&G के नतीजे क्या रहे?
जुलाई–सितंबर 2026 के लिए P&G ने $23.28 अरब (+4%) की शुद्ध बिक्री, 4% ऑर्गेनिक बिक्री वृद्धि, $1.97 का डाइल्यूटेड EPS, $2.00 (+1%) का कोर EPS, $5.77 अरब का परिचालन नकदी प्रवाह और $4.40 अरब का फ्री कैश फ्लो दर्ज किया। उसने लाभांश और बायबैक के ज़रिए $3.85 अरब लौटाए।
क्या तकनीकी बिकवाली के दौरान कंज्यूमर स्टेपल्स सुरक्षित निवेश हैं?
कंज्यूमर स्टेपल्स की माँग अक्सर अधिक स्थिर होती है, जिससे तकनीकी निवेश का विविधीकरण करने में मदद मिल सकती है। फिर भी ऊँचे मूल्यांकन, कच्चे माल की महँगाई, प्रतिस्पर्धा या उपभोक्ता व्यवहार में बदलाव के कारण उनके शेयर गिर सकते हैं। तेज़ी के अगले दिन, 23 अक्टूबर को, अधिकांश स्टेपल्स शेयर लगभग 2% से 3.5% गिरे।
ताज़ा नतीजों के बाद क्या P&G का शेयर सस्ता है?
22 अक्टूबर के बंद भाव पर PG वित्त वर्ष 2027 के लिए प्रबंधन के $7.00 के कोर EPS मध्यबिंदु के लगभग 23.7 गुना पर कारोबार कर रहा था, जो एक दिन पहले 22.4 गुना था। यह काफ़ी बड़े गुणवत्ता प्रीमियम को दर्शाता है, इसलिए आकर्षक प्रतिफल कमाई के क्रियान्वयन और उस मूल्यांकन पर निर्भर करेगा जो निवेशक आगे भी देते रहेंगे।
P&G की लाभांश यील्ड कितनी है?
तिमाही लाभांश $1.0885 प्रति शेयर है, यानी सालाना $4.354, जो $165.59 पर 2.63% और 23 अक्टूबर के $161.02 के बंद भाव पर 2.70% की यील्ड बनती है। P&G लगातार 70 वर्षों से अपना लाभांश बढ़ा रहा है।
क्या P&G के प्रदर्शन का मतलब है कि AI बूम ख़त्म हो गया?
सबूत वित्तपोषण लागत, पूँजीगत ख़र्च और AI निवेश पर प्रतिफल को लेकर नई चिंता का समर्थन करते हैं। वे यह साबित नहीं करते कि AI की माँग ढह गई है या AI से जुड़ी हर कंपनी के सामने एक जैसी संभावनाएँ हैं।
PG निवेशकों को अगली कुछ तिमाहियों में किन बातों पर नज़र रखनी चाहिए?
सबसे उपयोगी संकेतक हैं ऑर्गेनिक बिक्री मात्रा, प्रमोशन की तीव्रता, कच्चे माल की लागत, मार्जिन और फ्री कैश फ्लो, साथ ही यह कि Thorne और अतिरिक्त अल्पकालिक कर्ज़ कमाई पर कैसा असर डालते हैं। इन पैमानों पर लगातार सुधार रक्षात्मक ख़रीदारी की एक और छोटी लहर की तुलना में तेज़ी को कहीं अधिक ठोस समर्थन देगा।
निष्कर्ष: कंज्यूमर स्टेपल्स ने ध्यान खींचा, लेकिन कीमत अब भी मायने रखती है
P&G सुर्ख़ियों में इसलिए आया क्योंकि उसने ऐसे समय माँग के ठोस सबूत दिए जब निवेशक विशाल AI निवेशों की अर्थव्यवस्था पर सवाल उठा रहे थे।
वॉल्यूम में सुधार ने अनुमान से बेहतर कमाई को अधिक विश्वसनीय बनाया। नकदी सृजन ने शेयरधारकों को वितरण का आधार दिया। घरेलू उत्पादों और पेय पदार्थों के शेयरों में व्यापक बढ़त ने दिखाया कि निवेशक पोर्टफ़ोलियो संतुलन पर फिर से विचार कर रहे थे।
सीमाएँ भी साफ़ हैं: कोर EPS 1% बढ़ा, कमोडिटी का बिल $400 मिलियन बढ़ गया, मार्जिन सिकुड़े और एक ही दिन में शेयर का मूल्यांकन तेज़ी से बढ़ गया।
P&G की रिपोर्ट ने एक टिकाऊ उपभोक्ता कारोबार में निवेश के तर्क को मज़बूत किया। तेज़ी ने प्रवेश कीमत को और कठिन बना दिया।
निवेशकों के लिए अगला क़दम यह आँकना है कि क्या सुधरते परिचालन नतीजे कई तिमाहियों तक उस प्रीमियम को सही ठहरा सकते हैं। शेयर की कीमत के साथ-साथ वॉल्यूम, मार्जिन और नकदी प्रतिफल पर नज़र रखें।
परस्पर विरोधी निवेश तर्कों की जाँच करने और एक ऐसा शोध ढाँचा बनाने के लिए जो कारोबार की मज़बूती और मूल्यांकन दोनों को ध्यान में रखे, SimianX AI देखें।
यह पेज कैसे अपडेट होता है: तिमाही तालिकाएँ P&G की नतीजा विज्ञप्तियों (Form 8-K, Exhibit 99.1) पर और वार्षिक तालिका SEC EDGAR XBRL के Form 10-K डेटा पर आधारित हैं। दोनों को P&G की वित्त वर्ष 2027 की दूसरी तिमाही की रिपोर्ट के बाद अपडेट किया जाएगा, जो जनवरी 2027 के अंत में अपेक्षित है। कीमतें नियमित सत्र के बंद भाव हैं। यह पेज विश्लेषण है, निवेश सलाह नहीं।
संबंधित लेख
- Meta पूँजीगत ख़र्च तिमाही-वार: Q3 2026 में 34.9 अरब डॉलर
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Tesla का सालाना फ्री कैश फ्लो: Q3 2026 में $1.5 अरब और AI खर्च
- वॉलमार्ट और टारगेट 2026: अमेरिकी उपभोक्ता तनाव संकेत डीकोड
- S&P 500 सेक्टर रोटेशन प्लेबुक: सचमुच काम करने वाले AI सिग्नल
- वैश्विक बॉन्ड बिकवाली 2026: 30-वर्षीय प्रतिफल 19 साल के शिखर पर
- एआई रैली स्ट्रेस टेस्ट: Nvidia की कमाई बनाम 5% यील्ड 2026
- क्या जेनसन हुआंग एआई बबल फुला रहे हैं? एनवीडिया की पड़ताल
- AI स्टॉक्स में गिरावट: OpenAI शंका और बिग-टेक अर्निंग्स वीक
- AI स्टॉक विश्लेषण का नया रूप: 8 एजेंटों की समिति से सवाल पूछें
- और विश्लेषण के लिए AI और बाज़ार विषय हब देखें
संदर्भ
- SEC EDGAR — वित्त वर्ष 2027 की पहली तिमाही के P&G नतीजे, Form 8-K Exhibit 99.1 (22 अक्टूबर 2026)
- SEC EDGAR — 30 सितंबर 2026 को समाप्त तिमाही के लिए P&G का Form 10-Q
- SEC EDGAR — FY2027 मार्गदर्शन के साथ P&G के चौथी तिमाही और वित्त वर्ष 2026 के नतीजे (29 जुलाई 2026)
- SEC EDGAR — P&G की तिमाही लाभांश घोषणा (13 अक्टूबर 2026)
- SEC EDGAR — P&G XBRL company facts (वार्षिक नकदी प्रवाह डेटा)
- SEC EDGAR — P&G फ़ाइलिंग सूची (8-K)
- SEC EDGAR — Meta के तीसरी तिमाही 2026 के नतीजे, Form 8-K Exhibit 99.1 (21 अक्टूबर 2026)
- P&G — निवेशक संबंध: तिमाही लाभांश और लाभांश इतिहास (13 अक्टूबर 2026)
- P&G — निवेशक संबंध: वित्त वर्ष 2027 की पहली तिमाही के नतीजे
- Cboe — तकनीकी बिकवाली से रक्षात्मक शेयरों में उछाल (22 अक्टूबर 2026)
- Nasdaq — PG की ऐतिहासिक कीमतें
- Nasdaq — PG की कमाई और सर्वसम्मति अनुमान से सरप्राइज़ का इतिहास
- CNBC — S&P 500 सूचकांक भाव
- State Street — Consumer Staples Select Sector SPDR ETF (XLP) की होल्डिंग्स और विशेषताएँ
- Investopedia — ऑर्गेनिक वृद्धि
- Investopedia — फ्री कैश फ्लो (FCF)
- Investopedia — एक्स-डिविडेंड तिथि