 Oleh Muke
Referensi Laba ConocoPhillips: EPS, Produksi, Arus Kas, dan Saham COP
ConocoPhillips melaporkan laba disesuaikan sebesar $3.27 per saham untuk Q3 2026 pada 5 November, lebih dari dua kali lipat $1.61 setahun sebelumnya dan di atas konsensus Zacks sebesar $2.97 yang diterbitkan pada 29 Oktober. Harga yang lebih tinggi menjadi penggeraknya: perusahaan merealisasikan $61.40 per barel setara minyak, 32% lebih tinggi daripada setahun lalu, sementara produksi sebesar 2.302 juta BOE per hari masih 4% lebih rendah.
Halaman ini adalah referensi laba ConocoPhillips. Halaman ini menyajikan EPS, produksi, harga realisasi, dan arus kas yang dilaporkan perusahaan selama tujuh kuartal dalam satu tabel, membandingkan hasil Q3 2026 dengan estimasi dan panduan, serta mencantumkan pergerakan saham COP pada setiap hari rilis laporan. Pertanyaan yang ingin dijawab sama dengan pertanyaan dalam pratinjau awal: apakah harga minyak yang tinggi berubah menjadi penghasilan kas yang tahan lama, atau sekadar satu kuartal yang kuat?
Diperbarui 5 November 2026 (waktu Pasifik AS), setelah ConocoPhillips merilis hasil Q3 2026 sebelum pasar AS dibuka. Sumber: rilis laba Form 8-K perusahaan beserta data pelengkapnya, Form 10-Q Q3 2026, transkrip panggilan laba 6 Agustus, prakiraan EIA, serta estimasi analis yang bertanggal. Harga adalah harga penutupan harian dari Polygon.io yang dicocokkan silang dengan Cboe. Angka yang dilaporkan, estimasi, dan perhitungan kami sendiri diberi label di seluruh halaman. Komentar dari panggilan 5 November tidak disertakan.
Sekilas Laba ConocoPhillips Q3 2026
| Pos | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| EPS disesuaikan | $3.27 | $3.24 | $1.61 |
| EPS GAAP | $3.34 | $3.23 | $1.38 |
| Laba bersih | $4,001M | $3,931M | $1,726M |
| Penjualan dan pendapatan operasional lainnya | $19,435M | $19,161M | $15,031M |
| Produksi (MBOED) | 2,302 | 2,248 | 2,399 |
| Harga realisasi rata-rata total ($/BOE) | $61.40 | $62.33 | $46.44 |
| Kas dari operasi (CFO) | $7,172M | $7,176M | $5,366M |
| Belanja modal dan investasi | $3,133M | $3,024M | $2,866M |
| Arus kas bebas (CFO dikurangi belanja modal) | $4,039M | $4,152M | $2,500M |
| Pembelian kembali saham | $2,401M | $2,000M | $1,274M |
| Dividen reguler yang dibayarkan | $1,007M | $1,025M | $975M |
Sumber: rilis laba dan informasi pelengkap ConocoPhillips Q3 2026 (Form 8-K, Exhibit 99.1 dan 99.2). CFO untuk Q3 2025 adalah perhitungan kami berdasarkan definisi perusahaan (arus kas operasi tanpa perubahan modal kerja bersih: $5,878M − $512M). Arus kas bebas mengikuti definisi perusahaan: CFO dikurangi belanja modal dan investasi.
EPS GAAP kuartal ini lebih tinggi daripada EPS disesuaikan karena adanya manfaat pajak sebesar $126 juta, terutama dari pembalikan cadangan pajak, yang dikeluarkan perusahaan dari laba disesuaikan.
Hasil Aktual vs. Ekspektasi
| Ukuran | Ekspektasi | Aktual | Penilaian |
|---|---|---|---|
| EPS disesuaikan | $2.97 (konsensus Zacks, 29 Oktober) | $3.27 | Melampaui sekitar 10% |
| Pendapatan | Sekitar $18.2B (konsensus Zacks, 29 Oktober) | $19.4B penjualan dan pendapatan operasional lainnya | Di atas |
| Produksi | 2,290 hingga 2,320 MBOED (panduan perusahaan, 6 Agustus) | 2,302 MBOED | Di dalam rentang, 3 MBOED di bawah titik tengah |
| Pengembalian modal 2026 | 45% dari CFO (target perusahaan) | 42.9% dari CFO sejak awal tahun (perhitungan kami) | Sesuai jalur, menurut perusahaan |
Estimasi adalah pengamatan bertanggal, bukan panduan perusahaan. Penyedia lain menerbitkan angka berbeda, sehingga besarnya selisih di atas estimasi bergantung pada estimasi mana yang Anda gunakan.
Laba ConocoPhillips per Kuartal, Q1 2025 hingga Q3 2026
| Kuartal | EPS disesuaikan | EPS GAAP | Produksi (MBOED) | Harga realisasi ($/BOE) | Brent dated ($/bbl) | CFO ($M) | Buyback ($M) |
|---|---|---|---|---|---|---|---|
| Q1 2025 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| Q2 2025 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| Q3 2025 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| Q4 2025 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| Q1 2026 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| Q2 2026 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| Q3 2026 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
Sumber: rilis laba kuartalan ConocoPhillips (Form 8-K, Exhibit 99.1) untuk EPS; informasi pelengkap Q3 2026 untuk produksi, harga, arus kas, dan buyback. CFO = kas bersih dari aktivitas operasi dikurangi perubahan modal kerja bersih, sesuai definisi perusahaan (perhitungan kami untuk kuartal sebelum Q2 2026).
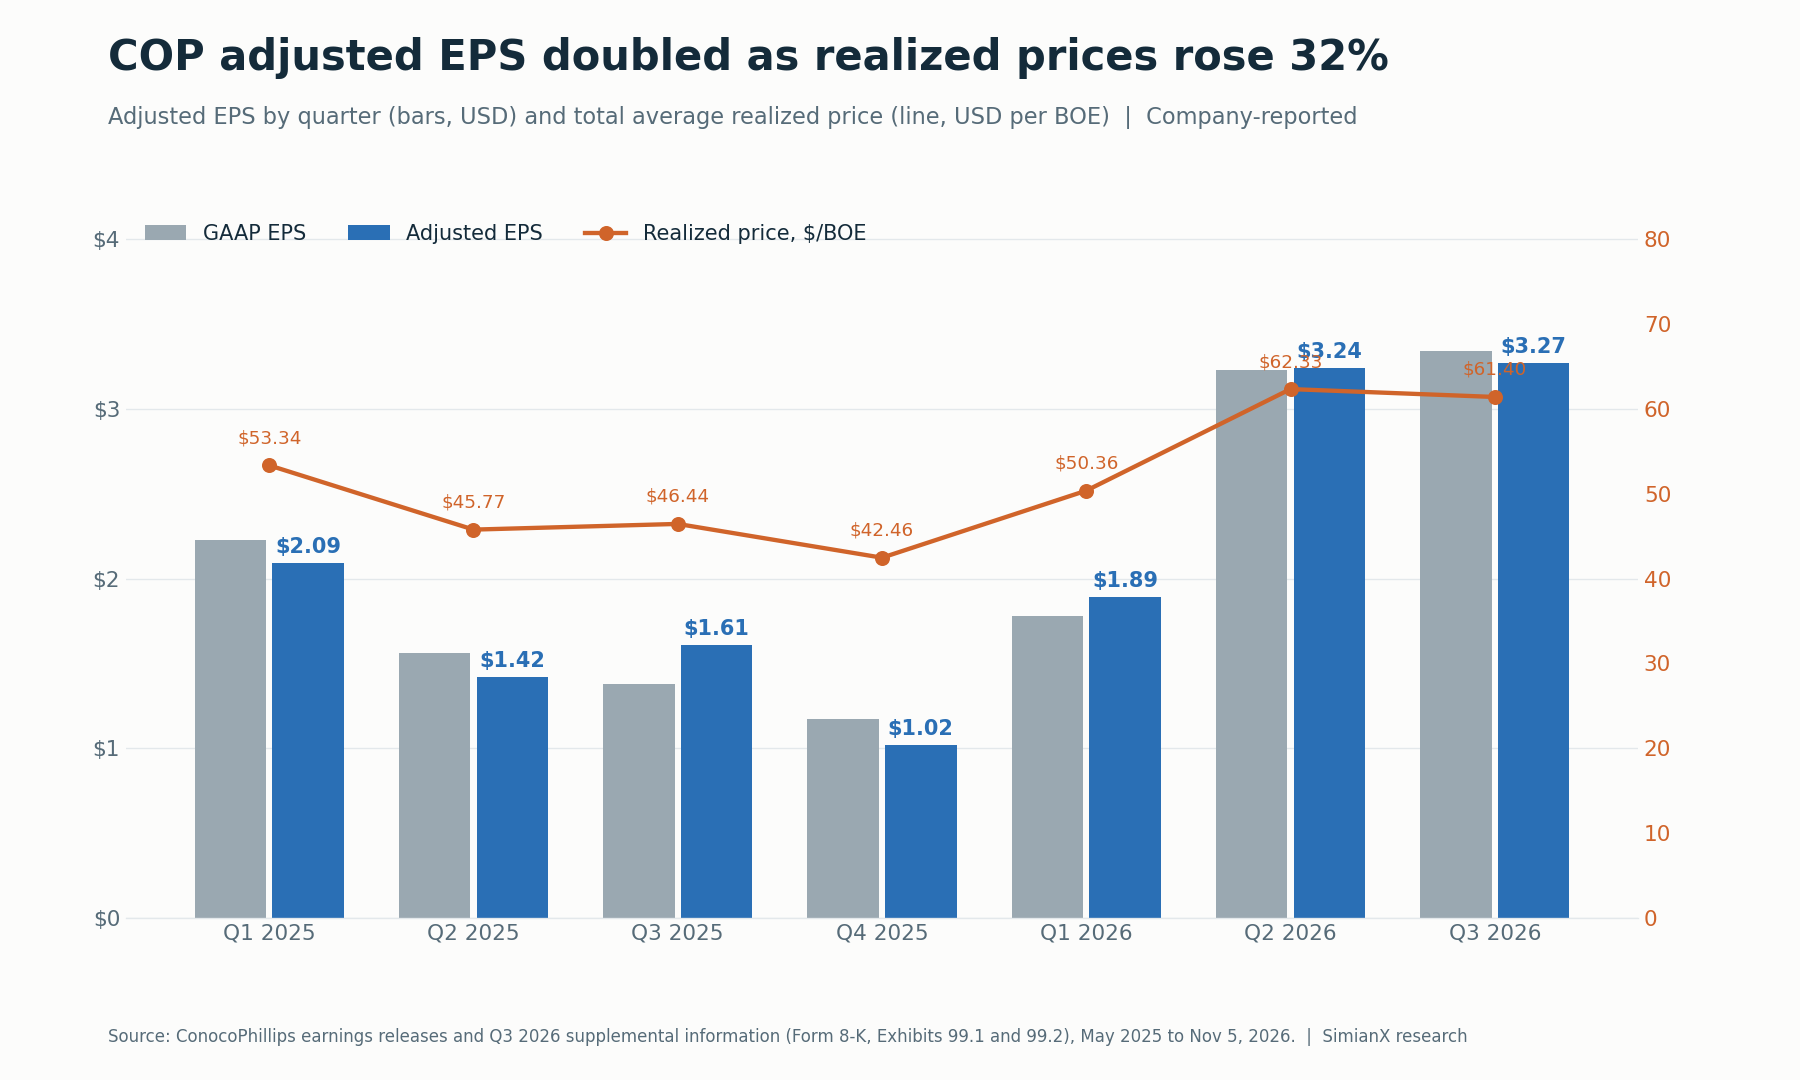
EPS disesuaikan bergerak jauh lebih seiring dengan harga realisasi daripada dengan volume.
Ada dua pola yang menonjol. Pertama, EPS kira-kira berlipat dua antara Q4 2025 dan Q3 2026 sementara produksi turun, jadi ini adalah cerita harga, bukan cerita pertumbuhan. Kedua, laba Q3 2026 bertahan di level Q2 meskipun rata-rata Brent sekitar $7.50 per barel lebih rendah. Harga gas alam yang lebih kuat ikut membantu: harga realisasi gas naik menjadi $5.70 per seribu kaki kubik dari $2.58 di Q2, dan harga Japan crude cocktail (JCC), yang menjadi acuan sejumlah kontrak LNG Asia-Pasifik, melonjak menjadi $111.24 per barel dari $67.14.
Produksi: Kembali ke Dalam Panduan, Masih di Bawah 2025
Produksi Q3 mencapai 2,302 ribu barel setara minyak per hari (MBOED), naik 54 MBOED dari Q2 tetapi 97 MBOED di bawah Q3 2025. Rekonsiliasi milik perusahaan sendiri memisahkan penjualan aset dari tren dasarnya:
| Rekonsiliasi produksi | Q3 2026 | Q3 2025 |
|---|---|---|
| Produksi yang dilaporkan (MBOED) | 2,302 | 2,399 |
| Dikurangi: divestasi yang telah rampung | (8) | (65) |
| Produksi dasar pro forma | 2,295 | 2,334 |
| Perubahan dasar | −40 MBOED, sekitar −2% |
Sumber: rilis laba Q3 2026, Tabel 3. Jumlah mungkin tidak sesuai karena pembulatan.
Jadi, sekitar 57 MBOED dari penurunan tahun ke tahun berasal dari penjualan aset nonutama di Lower 48, termasuk paket senilai $1.7 miliar yang rampung pada bulan Juli, dan sekitar 40 MBOED berasal dari bisnis itu sendiri. Perusahaan menyatakan bahwa pertumbuhan organik di Lower 48 lebih dari terimbangi oleh dampak konflik Timur Tengah terhadap Qatar dan royalti yang lebih tinggi di Surmont, Kanada.
Rincian per segmen mendukung penjelasan tersebut:
- Lower 48: 1,517 MBOED, naik dari 1,479 di Q2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197, dan Bakken 191 MBOED. Perusahaan melaporkan efisiensi penyelesaian sumur Permian yang mencetak rekor, dengan jam pemompaan 15% lebih banyak daripada rata-rata tahun sebelumnya.
- Qatar: gas alam dari afiliasi ekuitas, terutama usaha patungan Qatar LNG, pulih menjadi 1,009 juta kaki kubik per hari dari 865 di Q2, tetapi masih di bawah 1,226 pada Q3 2025. Dalam panggilan bulan Agustus, manajemen menyatakan bahwa Ras Laffan “sebagian besar berhenti beroperasi” selama Q2 dan bahwa prospek Q3 mengasumsikan adanya peningkatan produksi bertahap.
- Kanada: produksi bitumen turun menjadi 95 ribu barel per hari dari 123 setahun sebelumnya, yang mencerminkan royalti Surmont yang lebih tinggi sebagaimana disebutkan perusahaan.
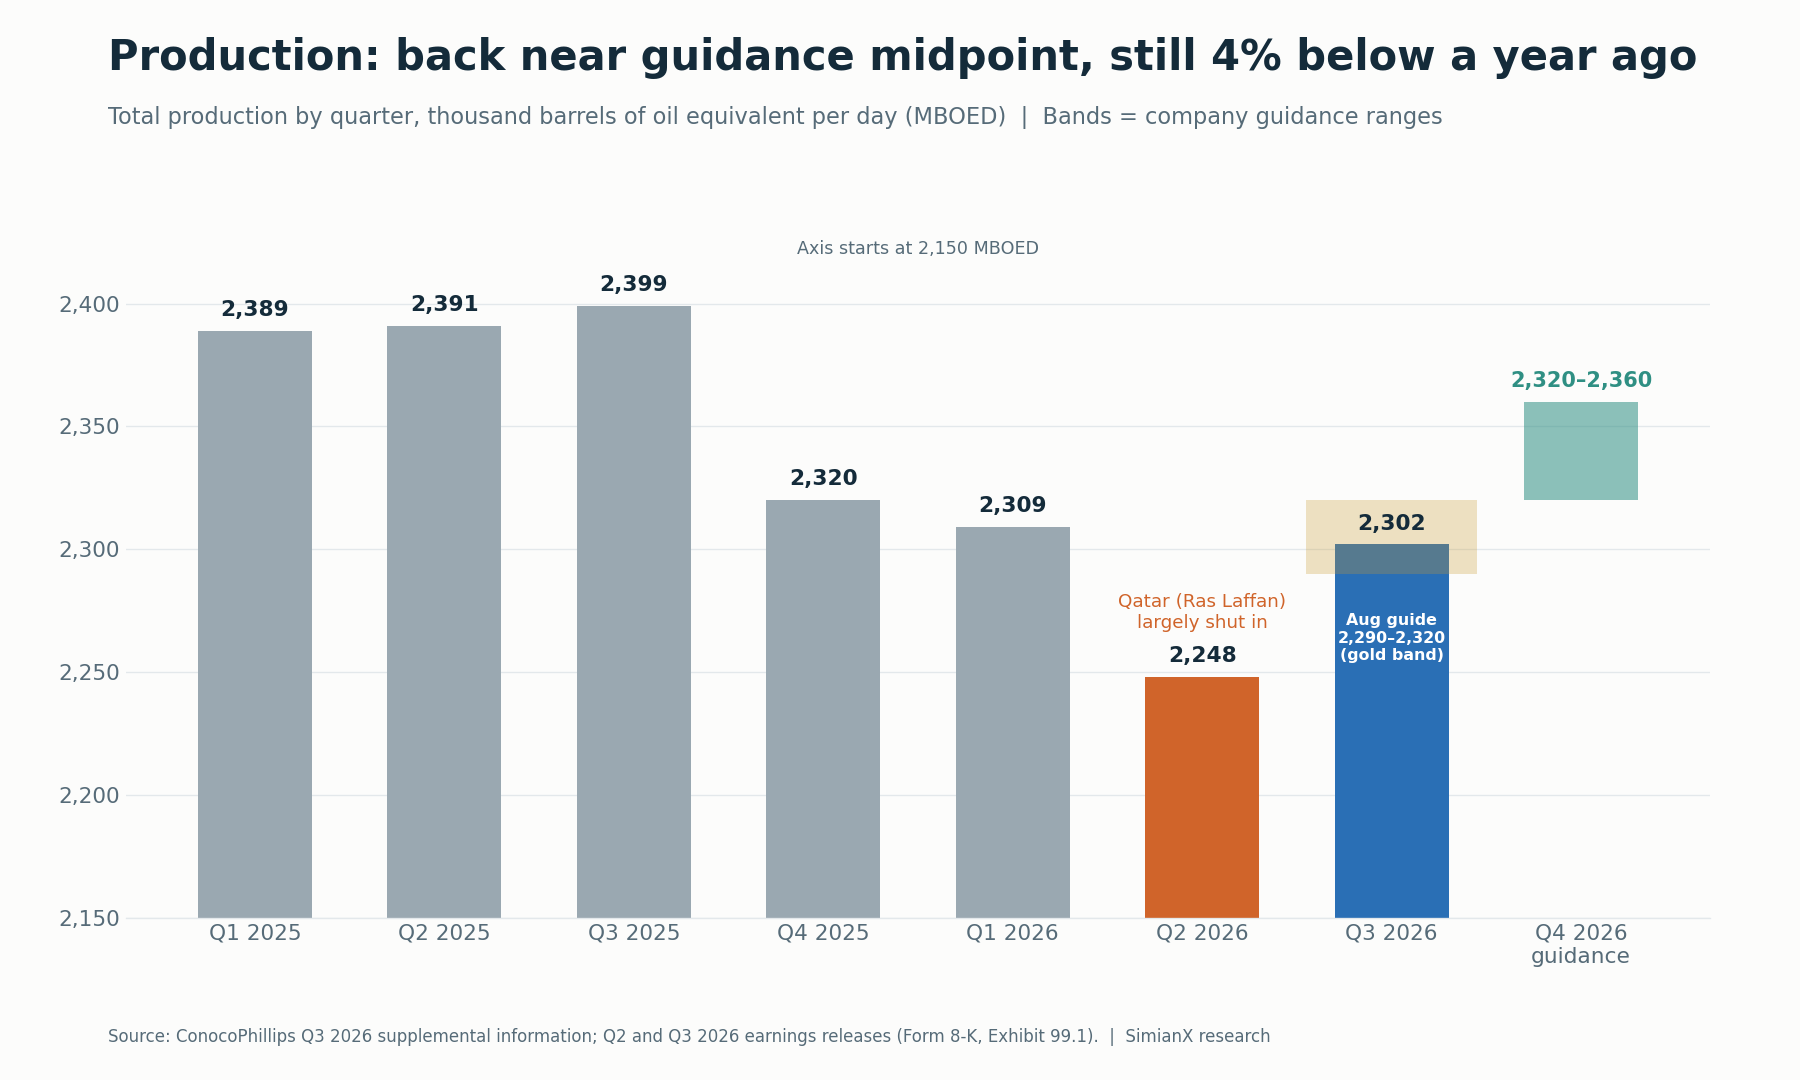
Panduan Q4 2026 sebesar 2.32 hingga 2.36 juta BOE per hari menyiratkan pertumbuhan sekitar 1.7% pada titik tengahnya.
Prospek produksi Q4 2026 adalah 2.32 hingga 2.36 juta BOE per hari. Panduan belanja modal dan biaya operasional disesuaikan untuk setahun penuh tidak diubah.
Harga Minyak dan Gas: Q3 Bukan Puncaknya
Harga pada kuartal ini tinggi, tetapi kuartal keempat dimulai dengan harga yang lebih tinggi lagi. ConocoPhillips melaporkan rata-rata dated Brent sebesar $97.00 dan WTI $85.79 di Q3. Menurut data FRED untuk harga spot Brent, rata-rata bulanan Oktober 2026 sekitar $123.93 per barel. Brent kemudian turun dari $120.15 pada 30 Oktober menjadi $107.03 pada 3 November.
Short-Term Energy Outlook EIA tanggal 6 Oktober memberikan kerangka prakiraan:
| Ukuran komoditas | Angka EIA | Status |
|---|---|---|
| Brent, rata-rata September 2026 | $114 per barel | Dilaporkan |
| Brent, rata-rata Q4 2026 | $105 per barel | Prakiraan |
| Brent, setahun penuh 2026 | $96 per barel | Prakiraan |
| Brent, setahun penuh 2027 | $84 per barel | Prakiraan |
Sumber: U.S. Energy Information Administration, 6 Oktober 2026. STEO berikutnya dijadwalkan pada 10 November 2026. Prakiraan bukanlah harga realisasi.
EIA mengaitkan tingginya harga dengan gangguan di Timur Tengah dan ketatnya pasar diesel. Hal ini berpengaruh bagi COP ke dua arah. Harga acuan yang tinggi mengangkat harga realisasi di seluruh portofolio. Namun, konflik yang sama juga memangkas volume Qatar milik COP. Untuk sejarah yang lebih panjang tentang perilaku saham saat harga minyak melonjak, lihat Krisis Minyak dan Saham: Reaksi S&P 500 Tahun 1973–2026.
Cara praktis untuk membaca beberapa kuartal ke depan:
- Berapa harga yang benar-benar direalisasikan ConocoPhillips, per BOE dan per produk?
- Apa yang tersirat dari kurva berjangka untuk Q4 dan 2027?
- Harga berapa yang sebaiknya diasumsikan dalam valuasi lintas siklus? Prakiraan EIA untuk Brent 2027 sebesar $84 jauh di bawah level Q3.
Arus Kas Bebas: Periksa Definisinya Terlebih Dahulu
ConocoPhillips melaporkan dua ukuran kas, dan keduanya bisa berbeda. Kas bersih yang dihasilkan dari aktivitas operasi versi GAAP mencakup fluktuasi modal kerja. Ukuran non-GAAP perusahaan, yaitu kas dari operasi (CFO), mengecualikannya. Pada Q3 2026 keduanya hampir sama:
| Ukuran arus kas | Q3 2026 | Sembilan bulan 2026 |
|---|---|---|
| Kas bersih dari aktivitas operasi (GAAP) | $7,195M | $18,924M |
| Perubahan modal kerja operasional bersih | $23M | ($811M) |
| Kas dari operasi (CFO, non-GAAP) | $7,172M | $19,735M |
| Belanja modal dan investasi | ($3,133M) | ($9,105M) |
| Arus kas bebas (berbasis CFO) | $4,039M | $10,630M |
| Hasil divestasi (bukan bagian dari FCF) | $1,566M | $1,756M |
Sumber: rilis laba Q3 2026, Tabel 2, dan informasi pelengkap arus kas. CFO dan FCF sembilan bulan adalah penjumlahan angka kuartalan oleh kami.
Pada semester pertama, selisihnya besar: arus kas operasi GAAP sebesar $11,729M sementara CFO sebesar $12,563M, karena modal kerja menyerap kas. Membandingkan angka GAAP dari satu periode dengan angka CFO dari periode lain karena itu dapat membesar-besarkan atau menyembunyikan suatu tren.
Hasil penjualan aset juga perlu dipisahkan. Hasil divestasi sebesar $1.6 miliar di Q3 memperkuat neraca, tetapi itu adalah arus masuk satu kali, bukan kas operasional yang berulang.
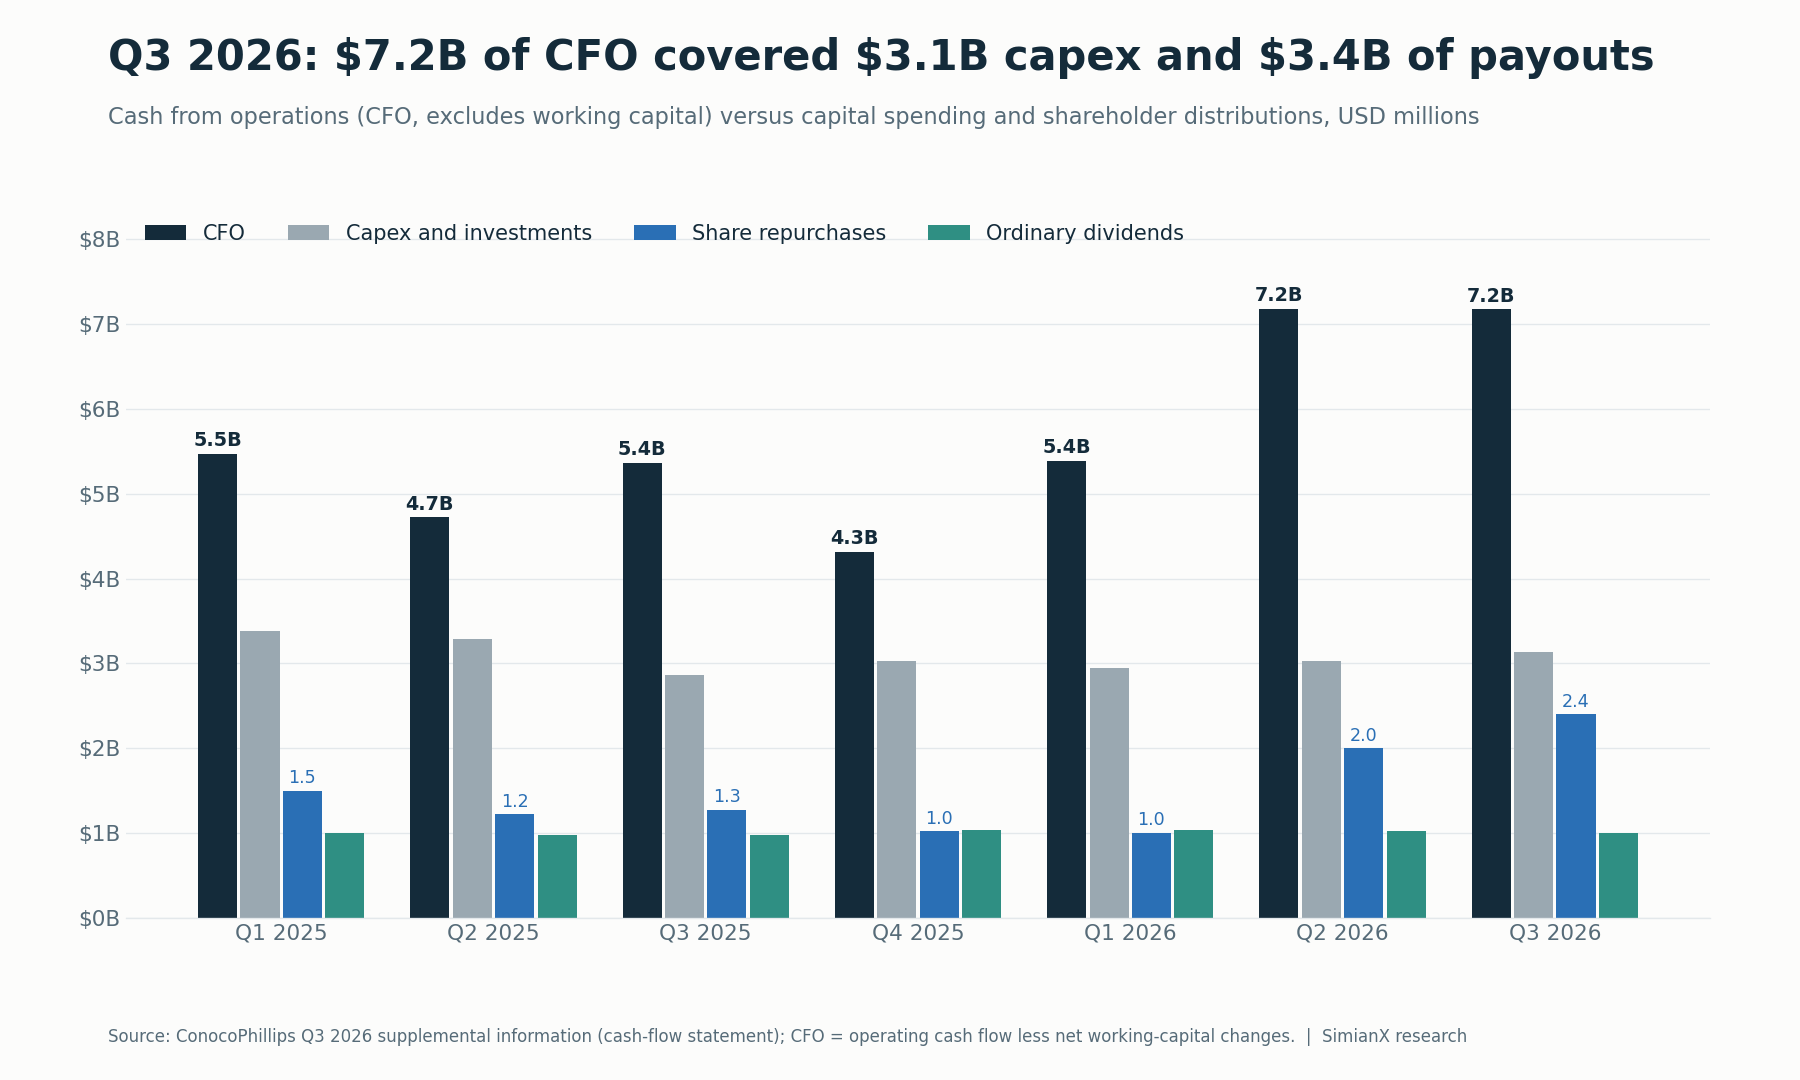
Dua kuartal dengan CFO sekitar $7.2 miliar mendanai anggaran modal yang stabil sekaligus buyback yang jauh lebih besar.
Kas dan investasi jangka pendek pada akhir kuartal mencapai $10.4 miliar, ditambah $1.1 miliar investasi jangka panjang, dibandingkan total utang sekitar $23.3 miliar ($878M jangka pendek ditambah $22,384M jangka panjang).
Dividen dan Buyback COP: Kenaikan 11% dan Target 45%
ConocoPhillips menaikkan dividen reguler kuartalannya sebesar 11%, dari $0.84 menjadi $0.93 per saham, yang dibayarkan pada 1 Desember 2026 kepada pemegang saham yang tercatat pada 16 November. Dengan harga penutupan 4 November sebesar $136.94, tingkat tahunan baru sebesar $3.72 setara dengan imbal hasil sekitar 2.7% (perhitungan kami).
Perusahaan menyatakan sedang berada di jalur untuk mengembalikan 45% dari CFO kepada pemegang saham pada 2026. Perhitungan kami berdasarkan angka yang dilaporkan:
| Periode | Buyback | Dividen | Total | CFO | Porsi dari CFO |
|---|---|---|---|---|---|
| Semester pertama 2026 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| Q3 2026 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| Sembilan bulan 2026 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
Sumber: informasi pelengkap arus kas; persentase adalah perhitungan kami.
Untuk menutup tahun di angka 45%, distribusi Q4 perlu setara dengan sekitar 45% dari CFO Q4 ditambah kira-kira $0.4 miliar (0.45 × $19,735M − $8,471M ≈ $410M). Ini adalah perhitungan, bukan komitmen perusahaan: targetnya bersifat tahunan, dan nilai dolarnya bergantung pada arus kas Q4.
Form 10-Q menunjukkan bahwa buyback lebih banyak dilakukan menjelang akhir kuartal dan berlangsung pada harga yang terus naik: 5.9 juta saham dengan rata-rata $112.09 pada Juli, 5.4 juta pada $125.96 pada Agustus, dan 8.0 juta pada $132.39 pada September. Totalnya sekitar 19.3 juta saham dengan rata-rata mendekati $124 (perhitungan kami). Jumlah saham beredar turun menjadi 1,182.3 juta pada 30 September dari 1,201.3 juta pada 30 Juni, penurunan sekitar 1.6% dalam satu kuartal. Sekitar $20.3 miliar masih tersisa dalam otorisasi yang berlaku.
Willow, LNG, dan Target Arus Kas Bebas $7 Miliar
Argumen jangka panjang manajemen bertumpu pada sekitar $7 miliar arus kas bebas tambahan pada 2029, yang ditegaskan kembali oleh CEO baru Andy O’Brien dalam rilis Q3, seraya menambahkan bahwa “2029 bukanlah titik akhir.” Komponen utamanya:
| Pendorong | Status Q3 2026 | Yang perlu diverifikasi berikutnya |
|---|---|---|
| Willow (Alaska) | Fabrikasi modul lebih dari 75% selesai; minyak pertama sesuai jalur untuk awal 2029 | Sisa belanja modal dan jadwal commissioning |
| Patokan biaya proyek | Total modal proyek $8.5 hingga $9.0 miliar (diperbarui November 2025) | Revisi apa pun terhadap rentang tersebut |
| Intensitas modal | Dalam panggilan bulan Agustus, O’Brien yang saat itu menjabat CFO mengatakan “puncak belanja modal Willow sudah kami lewati” | Apakah total belanja modal benar-benar turun saat Willow mulai beroperasi |
| Kontrak pembelian (offtake) LNG | Diperluas menjadi 13 MTPA dari 12 MTPA di Q2 | Tanggal mulai, harga, dan margin setiap kontrak |
| Proyek ekspansi Qatar North Field | Pada Agustus, manajemen memperkirakan setiap penundaan gas pertama atau kargo pertama akan “dalam hitungan bulan, bukan setahun penuh” | Tanggal mulai operasi dan keandalan ekspor |
Sumber: rilis laba Q3 2026 dan Q3 2025; transkrip panggilan laba 6 Agustus 2026.
Ada satu perbedaan yang mudah terlewat. Offtake LNG bukanlah produksi ekuitas. Kontrak offtake memberi ConocoPhillips hak untuk membeli dan memasarkan LNG yang diproduksi pihak lain. Kontrak ini tidak menambah produksi yang dilaporkan. Form 10-Q menyebutkan bahwa pada 2026 perusahaan menambah sekitar $9 miliar kewajiban pembelian masa depan untuk offtake LNG, kapal, dan kapasitas lainnya. Komitmen tersebut dapat menghasilkan margin pemasaran, tetapi margin itu bergantung pada harga kontrak dan biaya pengapalan, bukan pada angka tonase utama.
Kepemimpinan Baru dan Irak: Pertanyaan Alokasi Modal
Pergantian kepemimpinan berlaku efektif pada 1 September 2026. Menurut Form 8-K perusahaan, Andy O’Brien menjadi presiden dan CEO, Ryan Lance menjadi ketua eksekutif, dan Kontessa (Konnie) Haynes-Welsh menjadi wakil presiden senior dan CFO. Q3 2026 adalah kuartal pertama yang dilaporkan oleh tim baru ini.
Peluang baru yang utama ada di Irak. Pada bulan Juli, ConocoPhillips sepakat membeli kepemilikan ekuitas langsung sebesar 42% dalam usaha patungan non-operator bersama anak perusahaan bp yang mendukung pengembangan ulang empat ladang minyak yang sedang berproduksi di wilayah Kirkuk. Form 10-Q mencantumkan harga pembelian sebesar $0.4 miliar sebelum penyesuaian, termasuk $0.2 miliar pembayaran tangguhan, dengan penyelesaian transaksi diperkirakan paling lambat akhir 2026. Kepemilikan 42% dalam usaha patungan tidak sama dengan 42% dari seluruh produksi ladang; nilai ekonominya bergantung pada ketentuan kontrak. Perusahaan juga menandatangani perjanjian pada bulan Juni untuk meningkatkan produksi gas di Suriah, yang menurut perusahaan tidak akan material pada 2026.
Reaksi Saham COP terhadap Setiap Laporan Laba
ConocoPhillips merilis laporannya sebelum pasar dibuka, sehingga reaksinya adalah pergerakan dari harga penutupan sebelumnya ke harga penutupan pada hari rilis.
| Laporan | Tanggal rilis | Penutupan sebelumnya | Penutupan hari rilis | Pergerakan |
|---|---|---|---|---|
| Q4 2024 | 6 Feb 2025 | $100.21 | $99.94 | −0.27% |
| Q1 2025 | 8 Mei 2025 | $87.71 | $88.82 | +1.27% |
| Q2 2025 | 7 Agu 2025 | $93.11 | $92.60 | −0.55% |
| Q3 2025 | 6 Nov 2025 | $87.70 | $85.66 | −2.33% |
| Q4 2025 | 5 Feb 2026 | $107.59 | $104.98 | −2.43% |
| Q1 2026 | 30 Apr 2026 | $128.25 | $125.78 | −1.93% |
| Q2 2026 | 6 Agu 2026 | $115.04 | $116.76 | +1.50% |
| Q3 2026 | 5 Nov 2026 | $136.94 | $135.46 | −1.08% |
Sumber: harga penutupan harian Polygon.io, dicocokkan silang dengan Cboe. Pergerakan adalah perhitungan kami.
Dari delapan laporan, COP turun pada enam hari rilis, dan rata-rata pergerakannya sekitar −0.7%. EPS utama yang kuat tidak secara konsisten mengangkat harga saham pada hari itu.
Laporan Q3 juga datang setelah reli tajam. COP ditutup pada rekor $154.03 pada 30 Oktober 2026, lalu turun 11.1% dalam tiga sesi menjadi $136.94 pada 4 November seiring merosotnya Brent. Meski begitu, saham ini masih naik 46.3% sepanjang 2026 hingga 4 November, mengungguli Exxon Mobil (+40.7%), Chevron (+42.4%), Occidental (+39.4%), EOG Resources (+40.0%), dan ETF energi XLE (+42.1%). ETF S&P 500, SPY, naik 12.4%. Tanggal 5 November sendiri merupakan hari aksi jual luas di pasar AS: COP turun 1,08% ke $135.46 pada hari rilis sementara SPY jatuh 4,41%, sehingga saham ini bertahan sekitar 3,3 poin lebih baik daripada pasar (harga penutupan dari Cboe, diverifikasi silang dengan Yahoo Finance).
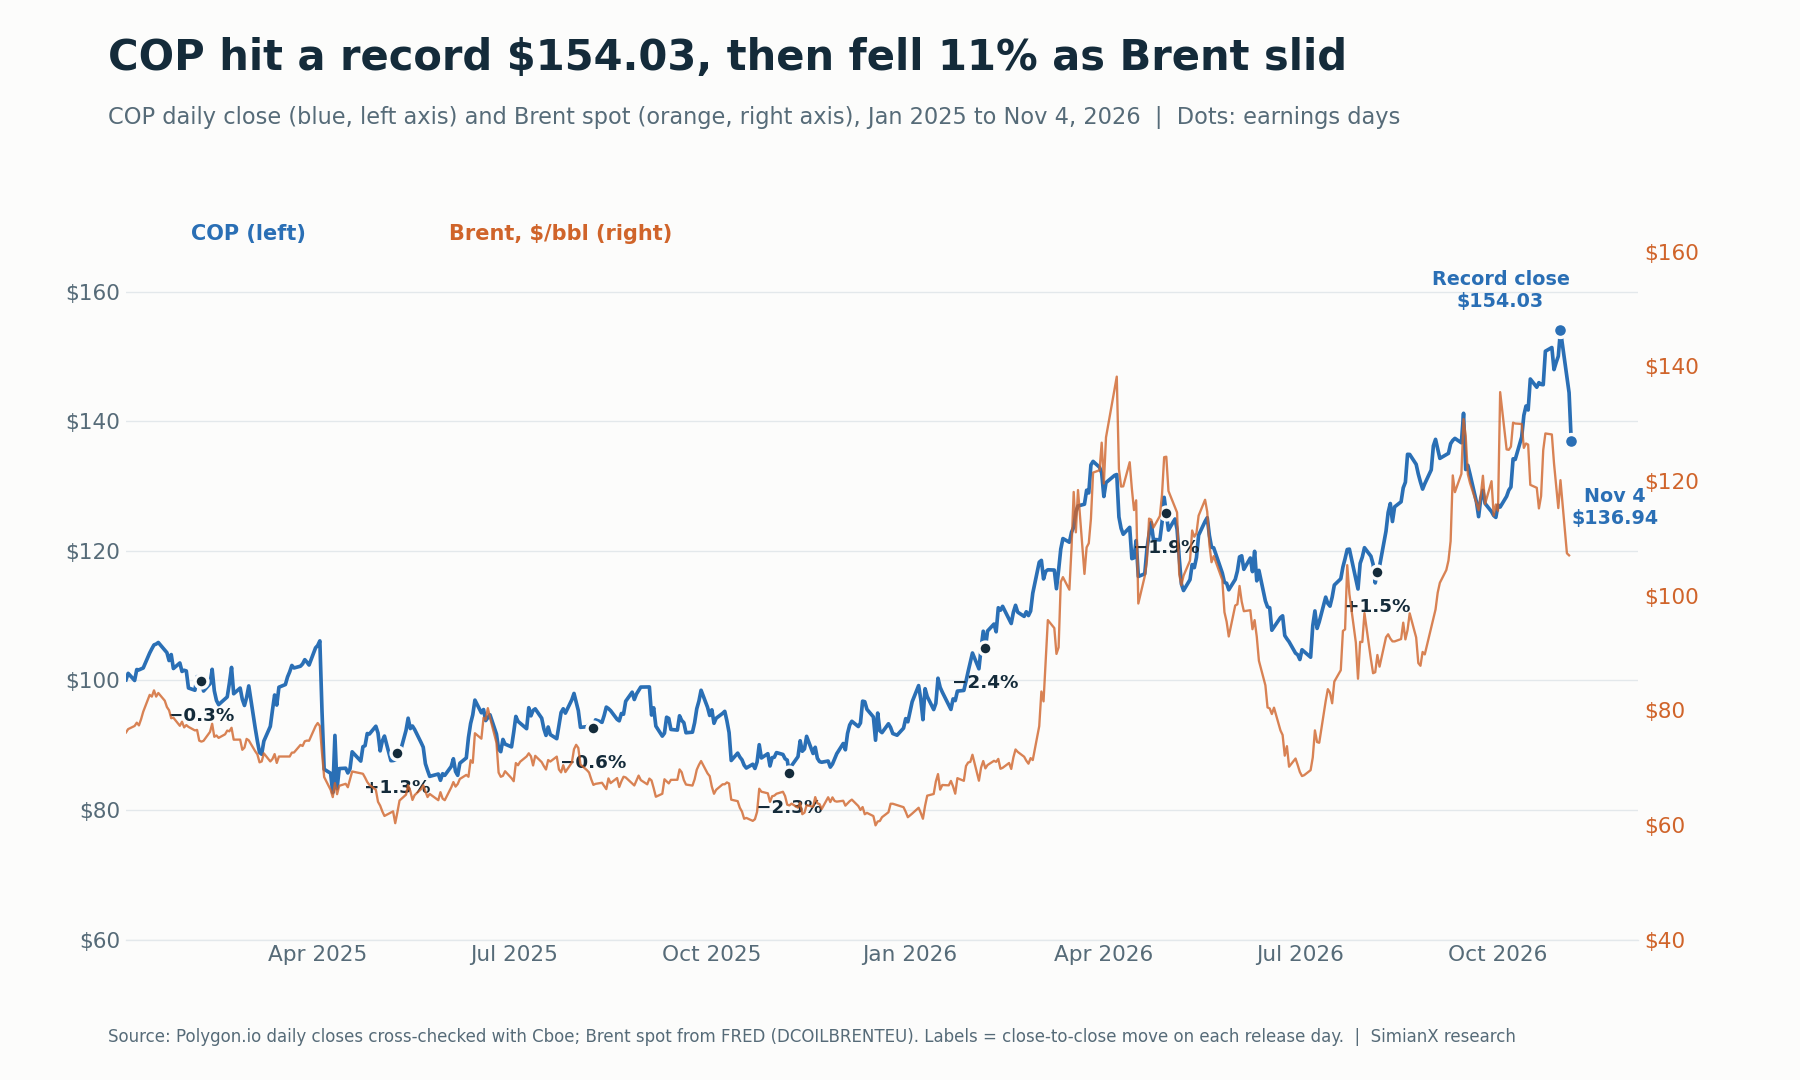
COP mengikuti Brent dengan erat sepanjang 2026, itulah sebabnya harga minyak lebih penting bagi saham ini daripada satu kali hasil di atas estimasi.
Kinerja saham energi di sekitar pemilu dibahas dalam Pemilu Sela 2026 dan Saham Energi: XOM, CVX, dan FSLR dan Harga Minyak Setelah Pemilu Sela: WTI dan Brent, 1986-2022.
Apa yang Bisa Menggerakkan COP Setelah Laporan Laba?
| Skenario | Bukti yang perlu dipantau | Interpretasi investasi |
|---|---|---|
| Skenario optimis | Produksi Q4 pada atau di atas 2.36M BOE/hari, Qatar pulih sepenuhnya, harga realisasi mendekati level Oktober, pembagian kepada pemegang saham di atas 45% dari CFO | Penghasilan kas cukup kuat untuk mempertahankan pertumbuhan dividen 11% sekaligus buyback besar |
| Skenario dasar | Produksi sesuai panduan; Brent bergerak perlahan menuju prakiraan EIA untuk Q4 sebesar $105; pembagian mendekati 45% | Tahun yang baik dari sisi kas, tanpa perubahan pada tesis jangka panjang |
| Skenario pesimis | Brent turun kembali ke arah prakiraan EIA untuk 2027 sebesar $84, gangguan baru di Timur Tengah, keterlambatan Willow, atau kenaikan biaya | Kas yang dapat dibagikan berkurang; buyback dipangkas lebih dulu, karena dividen adalah komitmen tetap |
Ini adalah skenario analitis, bukan prakiraan atau probabilitas yang ditetapkan.
Pertanyaan yang Sering Diajukan
Kapan ConocoPhillips melaporkan laba Q3 2026?
Pada Kamis, 5 November 2026, sebelum pasar AS dibuka, dengan panggilan konferensi pukul 12.00 waktu Timur AS.
Apakah laba Q3 2026 ConocoPhillips melampaui estimasi?
Ya. EPS disesuaikan sebesar $3.27 berada di atas konsensus Zacks sebesar $2.97 yang diterbitkan pada 29 Oktober, melampaui sekitar 10%. EPS GAAP sebesar $3.34. Estimasi dari penyedia lain bervariasi.
Berapa besar kenaikan dividen ConocoPhillips?
Sebesar 11%, dari $0.84 menjadi $0.93 per saham per kuartal, dibayarkan pada 1 Desember 2026 kepada pemegang saham yang tercatat pada 16 November 2026.
Mengapa produksi ConocoPhillips lebih rendah daripada tahun lalu?
Dari penurunan tahun ke tahun sebesar 97 MBOED di Q3, sekitar 57 MBOED berasal dari penjualan aset nonutama di Lower 48. Sisa 40 MBOED, sekitar 2%, mencerminkan dampak konflik Timur Tengah terhadap Qatar dan royalti Surmont yang lebih tinggi, yang sebagian diimbangi oleh pertumbuhan di Lower 48.
Bagaimana harga minyak memengaruhi laba ConocoPhillips?
Secara langsung. EPS disesuaikan naik dari $1.02 di Q4 2025 menjadi $3.27 di Q3 2026 meskipun produksi turun, karena harga realisasi naik dari $42.46 menjadi $61.40 per BOE. Biaya, royalti, pajak, serta bauran harga gas dan LNG dapat mengimbangi sebagian pergerakan tersebut.
Apa panduan Q4 2026 dari ConocoPhillips?
Produksi sebesar 2.32 hingga 2.36 juta BOE per hari. Panduan belanja modal setahun penuh dan biaya operasional disesuaikan tidak berubah.
Kesimpulan: Melampaui Estimasi Berkat Harga, dengan Disiplin Kas yang Lebih Baik
Q3 2026 ConocoPhillips jelas melampaui estimasi, dan itu dibangun di atas harga, bukan volume. Kuartal ini menghasilkan CFO sebesar $7.2 miliar, arus kas bebas $4.0 miliar, penurunan jumlah saham sebesar 1.6%, dan kenaikan dividen 11%. Produksi berada di dalam rentang panduan, dengan Qatar yang mulai pulih.
Ujian yang lebih berat masih menanti. Brent sudah turun dari level tertinggi Oktober, EIA memperkirakan harga minyak $84 pada 2027, dan saham ini telah kehilangan 11% sebelum laporan. Langkah COP berikutnya bergantung pada apakah Willow, portofolio LNG, dan intensitas modal yang lebih rendah dapat terus menumbuhkan arus kas ketika harga minyak tidak semurah hati seperti pada 2026. Untuk referensi kuartalan terbaru lainnya, lihat Hasil Laba McDonald’s Q3 2026 dan Tabel Penjualan Sebanding dan Mengapa Saham Caterpillar Turun? Laba Q3 2026 dan Backlog.
Artikel ini adalah riset keuangan, bukan nasihat investasi yang dipersonalisasi atau rekomendasi untuk membeli atau menjual efek.
Bacaan Terkait
- Krisis Minyak dan Saham: Reaksi S&P 500 Tahun 1973–2026
- Pemilu Sela 2026 dan Saham Energi: XOM, CVX, dan FSLR
- Harga Minyak Setelah Pemilu Sela: WTI dan Brent, 1986-2022
- Volatilitas Minyak Guncang Saham AS: Peta Sektor per $10
- Hasil Laba McDonald’s Q3 2026 dan Tabel Penjualan Sebanding
- Mengapa Saham Caterpillar Turun? Laba Q3 2026 dan Backlog
Referensi
- ConocoPhillips: rilis laba Q3 2026 (Form 8-K, Exhibit 99.1), 5 November 2026
- ConocoPhillips: informasi pelengkap terperinci Q3 2026 (Form 8-K, Exhibit 99.2)
- ConocoPhillips: Form 10-Q untuk kuartal yang berakhir 30 September 2026
- ConocoPhillips: rilis laba Q2 2026 (Form 8-K, Exhibit 99.1), 6 Agustus 2026
- ConocoPhillips: transkrip panggilan laba Q2 2026, 6 Agustus 2026
- ConocoPhillips: suksesi kepemimpinan (Form 8-K, Item 5.02), 6 Agustus 2026
- ConocoPhillips: rilis laba Q1 2026 (Form 8-K, Exhibit 99.1), 30 April 2026
- ConocoPhillips: rilis laba Q4 2025 (Form 8-K, Exhibit 99.1), 5 Februari 2026
- ConocoPhillips: rilis laba Q3 2025 dengan pembaruan biaya Willow, 6 November 2025
- ConocoPhillips: rilis laba Q2 2025 (Form 8-K, Exhibit 99.1), 7 Agustus 2025
- ConocoPhillips: rilis laba Q1 2025 (Form 8-K, Exhibit 99.1), 8 Mei 2025
- EIA: rilis Short-Term Energy Outlook, 6 Oktober 2026
- EIA: Short-Term Energy Outlook
- FRED: harga spot minyak mentah Brent (DCOILBRENTEU)
- Zacks: pratinjau laba Q3 ConocoPhillips, 29 Oktober 2026
- SEC EDGAR: indeks pengajuan ConocoPhillips


