
 Oleh Muke
IPO Elice: anjlok di hari pertama, menyentuh batas atas harian di hari kedua, dan kinerja IPO AI Korea sejak 2025
Jawaban singkat: Elice (KOSDAQ: 0158S0) menetapkan harga IPO di ₩90.500, batas atas kisaran ₩70.400–₩90.500, setelah pemesanan ritel 408 banding 1 dan bookbuilding institusional 388,84 banding 1. Pada hari debutnya, 20 Oktober 2026, saham ini dibuka di ₩75.700, sempat turun hingga ₩56.500, dan ditutup di ₩61.500, turun 32,04% — hari pertama terburuk keenam di antara 37 IPO Korea pada 2026. Keesokan harinya saham ini ditutup di batas atas harian (ARA) ₩79.900 (+29,92%), masih 11,7% di bawah harga IPO, dan pada pagi 22 Oktober untuk pertama kalinya diperdagangkan di atas harga IPO, hingga ₩99.900. Dari sepuluh IPO Korea terkait AI sejak Januari 2025 yang dilacak di bawah, tujuh diperdagangkan di bawah harga IPO-nya pada 20 Oktober 2026.
IPO Elice memberikan peringatan keras bagi investor saham pusat data AI: permintaan pemesanan yang luar biasa tidak menjamin pencatatan saham yang sukses, dan pertumbuhan pendapatan yang pesat tidak otomatis membenarkan valuasi premium.
Perusahaan infrastruktur AI asal Korea Selatan itu menetapkan harga sahamnya di ₩90.500, batas atas kisaran penawaran, setelah menarik permintaan ritel sekitar 408 kali. Pada 20 Oktober 2026, saham ditutup di ₩61.500, turun 32,04% dari harga penawaran, pada hari ketika indeks KOSDAQ melemah 3,33%.
Sesi berikutnya bergerak ke arah sebaliknya. Pada 21 Oktober, Elice menyentuh batas atas harian ₩79.900 sekitar sepuluh menit setelah pembukaan, naik 29,92% dari harga penutupan pertamanya — kenaikan satu hari maksimum yang diizinkan aturan Korea. Saham ditutup di batas tersebut, masih sekitar 11,7% di bawah harga IPO. Pada pagi 22 Oktober saham naik di atas harga IPO untuk pertama kalinya, dengan harga tertinggi intrahari ₩99.900 (+10,4% dari harga IPO) hingga pukul 10:00 KST.
Kedua pergerakan itu penting. Yang pertama memperlihatkan jarak antara ekspektasi saat penawaran dan penetapan harga di pasar publik. Yang kedua menunjukkan betapa cepatnya pasokan saham yang terbatas dan sentimen yang berubah dapat menggerakkan saham yang baru tercatat.
Riset SimianX AI ini mengkaji pertanyaan finansial di balik ayunan harga tersebut: Apakah Elice mampu menghasilkan imbal hasil kas yang cukup dari infrastruktur GPU-nya untuk membenarkan valuasinya dan mendanai ekspansi berikutnya? Riset ini juga menempatkan debut tersebut dalam konteks lewat tabel referensi seluruh IPO Korea terkait AI sejak 2025.
Bukti yang ada mendukung kesimpulan yang selektif. Elice memiliki bisnis yang bertumbuh dan telah membukukan laba usaha. IPO-nya juga menggambarkan risiko konsentrasi pelanggan, belanja peralatan yang besar, dan valuasi yang dibangun di sekitar EBITDA.
Tanggal riset: 22 Oktober 2026 (waktu Korea). Harga 20 dan 21 Oktober adalah harga penutupan; harga 22 Oktober adalah harga intrahari (per pukul 10:00 KST), bukan harga penutupan yang telah dikonfirmasi. Perhitungan keuangan di bawah ditandai sebagai perbandingan historis atau asumsi ilustratif.
Sumber: laporan perdagangan MoneyToday 21 Oktober
Sekilas IPO Elice: Rekam Jejak Harga
Elice diperdagangkan di KOSDAQ, Korea Selatan, dengan kode 0158S0. Perusahaan menghimpun sekitar ₩201,1 miliar, setara sekitar US$151 juta dengan kurs yang digunakan dalam pemberitaan saat itu, melalui penjualan 2.222.000 saham baru. Pada harga penawaran, kapitalisasi pasarnya sekitar ₩1,005 triliun.
| Peristiwa | Harga saham | Perubahan dari harga IPO |
|---|---|---|
| Harga IPO (batas atas kisaran ₩70.400–₩90.500) | ₩90.500 | — |
| Transaksi pembukaan 20 Oktober | ₩75.700 | −16,35% |
| Tertinggi intrahari 20 Oktober | ₩77.700 | −14,14% |
| Terendah intrahari 20 Oktober | ₩56.500 | −37,57% |
| Penutupan 20 Oktober | ₩61.500 | −32,04% |
| Transaksi pembukaan 21 Oktober | ₩69.500 | −23,20% |
| Penutupan 21 Oktober di batas atas (tercapai sekitar 10 menit setelah pembukaan) | ₩79.900 | −11,71% |
| Harga tertinggi intrahari 22 Oktober (per pukul 10:00 KST) | ₩99.900 | +10,39% |
Dengan demikian, saham dibuka di bawah harga penawaran sebelum mengalami tekanan jual tambahan. Sekitar 5,9 juta saham berpindah tangan pada hari pertama, lebih dari dua setengah kali 2,22 juta saham yang dijual dalam penawaran.
Investor yang mendapat jatah saham dalam IPO memperoleh imbal hasil yang berbeda dari investor yang membeli pada transaksi pembukaan. Dari ₩75.700 ke ₩61.500, penurunan dari pembukaan hingga penutupan sekitar 18,8%.
Perbedaan ini juga penting saat menilai pemulihan. Kembali dari ₩61.500 ke harga penawaran ₩90.500 memerlukan kenaikan sekitar 47,2%. Penurunan 32% tidak dapat dipulihkan dengan kenaikan persentase yang sama karena pemulihan dimulai dari basis yang lebih kecil. Bahkan dari penutupan di batas ₩79.900, masih dibutuhkan kenaikan 13,3% lagi untuk kembali ke harga penawaran; saham menutup jarak itu pada pagi 22 Oktober.
Kondisi pasar sedang tidak bersahabat. Indeks KOSDAQ ditutup di 781,97 pada 20 Oktober, turun 3,33% hari itu dan 15,0% di bawah penutupan 6 Oktober di 919,92, setelah anjlok 7,65% dalam satu hari pada 15 Oktober.
Sumber: pengumuman penawaran Elice, laporan perdagangan awal Reuters, laporan penutupan ZDNet Korea, pembaruan perdagangan lanjutan MoneyToday
Bagaimana Batas Harga Hari Pertama di Korea Membentuk Pergerakan Ini
IPO Korea diperdagangkan dengan rentang harga khusus pada hari pertama. Sejak 26 Juni 2023, harga dasar saham yang baru tercatat cukup ditetapkan sama dengan harga penawarannya, dan pada hari pencatatan saham boleh diperdagangkan di mana saja antara 60% hingga 400% dari harga tersebut. Mulai hari kedua, berlaku batas harian normal ±30%, diukur dari penutupan sebelumnya.
| Aturan | Artinya bagi Elice |
|---|---|
| Batas bawah hari pertama: 60% dari harga penawaran | ₩54.300. Harga terendah intrahari ₩56.500 hanya berjarak ₩2.200 darinya. |
| Batas atas hari pertama: 400% dari harga penawaran | ₩362.000. Tidak pernah relevan. |
| Batas hari kedua: ±30% dari penutupan sebelumnya | ₩61.500 × 1,3 = ₩79.950, dibulatkan ke bawah ke fraksi ₩100: ₩79.900. |
Ada dua konsekuensi. Penurunan 32% di hari pertama adalah porsi besar dari kerugian maksimum 40% yang diizinkan rentang tersebut. Dan pemulihan 21 Oktober dibatasi secara mekanis: pembeli yang ingin menambah saham di harga lebih tinggi tidak bisa bertransaksi di atas ₩79.900 hari itu. Aturan yang sama menghasilkan ekstrem sebaliknya bagi MakinaRocks pada Mei 2026, yang dibuka dan ditutup pada hari pertamanya tepat di 400% dari harga penawaran (batas maksimum, yang di Korea dikenal sebagai ttadabul, kira-kira "dua kali lipat dari dua kali lipat").
Sumber: Financial News tentang perubahan aturan 26 Juni 2023
IPO AI Korea 2025–2026: Hari Pertama vs Hari Ini
Seberapa tidak biasa debut Elice? Tabel di bawah mencantumkan sepuluh IPO Korea sejak Januari 2025 yang bisnis intinya adalah perangkat lunak AI, cip AI, atau infrastruktur AI, beserta hasil hari pertama dan penutupan terakhir.
| Perusahaan | Tanggal tercatat | Harga IPO | Penutupan hari ke-1 | Hari ke-1 vs IPO | Penutupan 20 Okt 2026 | vs IPO | vs penutupan puncak |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 Jan 2025 | ₩17.000 | ₩10.800 | −36,5% | ₩5.040 | −70,4% | −73,8% |
| LG CNS (KOSPI) | 5 Feb 2025 | ₩61.900 | ₩55.800 | −9,9% | ₩67.600 | +9,2% | −53,0% |
| Neurophet | 25 Jul 2025 | ₩14.000 | ₩20.300 | +45,0% | ₩6.100 | −56,4% | −83,4% |
| Nota | 3 Nov 2025 | ₩9.100 | ₩31.000 | +240,7% | ₩15.070 | +65,6% | −73,3% |
| Acryl | 16 Des 2025 | ₩19.500 | ₩67.000 | +243,6% | ₩14.010 | −28,2% | −79,1% |
| SemiFive | 29 Des 2025 | ₩24.000 | ₩27.650 | +15,2% | ₩15.020 | −37,4% | −69,2% |
| MakinaRocks | 20 Mei 2026 | ₩15.000 | ₩60.000 | +300,0% | ₩16.400 | +9,3% | −79,0% |
| StradVision | 30 Jun 2026 | ₩12.000 | ₩7.200 | −40,0% | ₩2.465 | −79,5% | −65,8% |
| Neosapience | 21 Sep 2026 | ₩10.000 | ₩36.900 | +269,0% | ₩7.920 | −20,8% | −78,5% |
| Elice | 20 Okt 2026 | ₩90.500 | ₩61.500 | −32,0% | ₩61.500 | −32,0% | — |
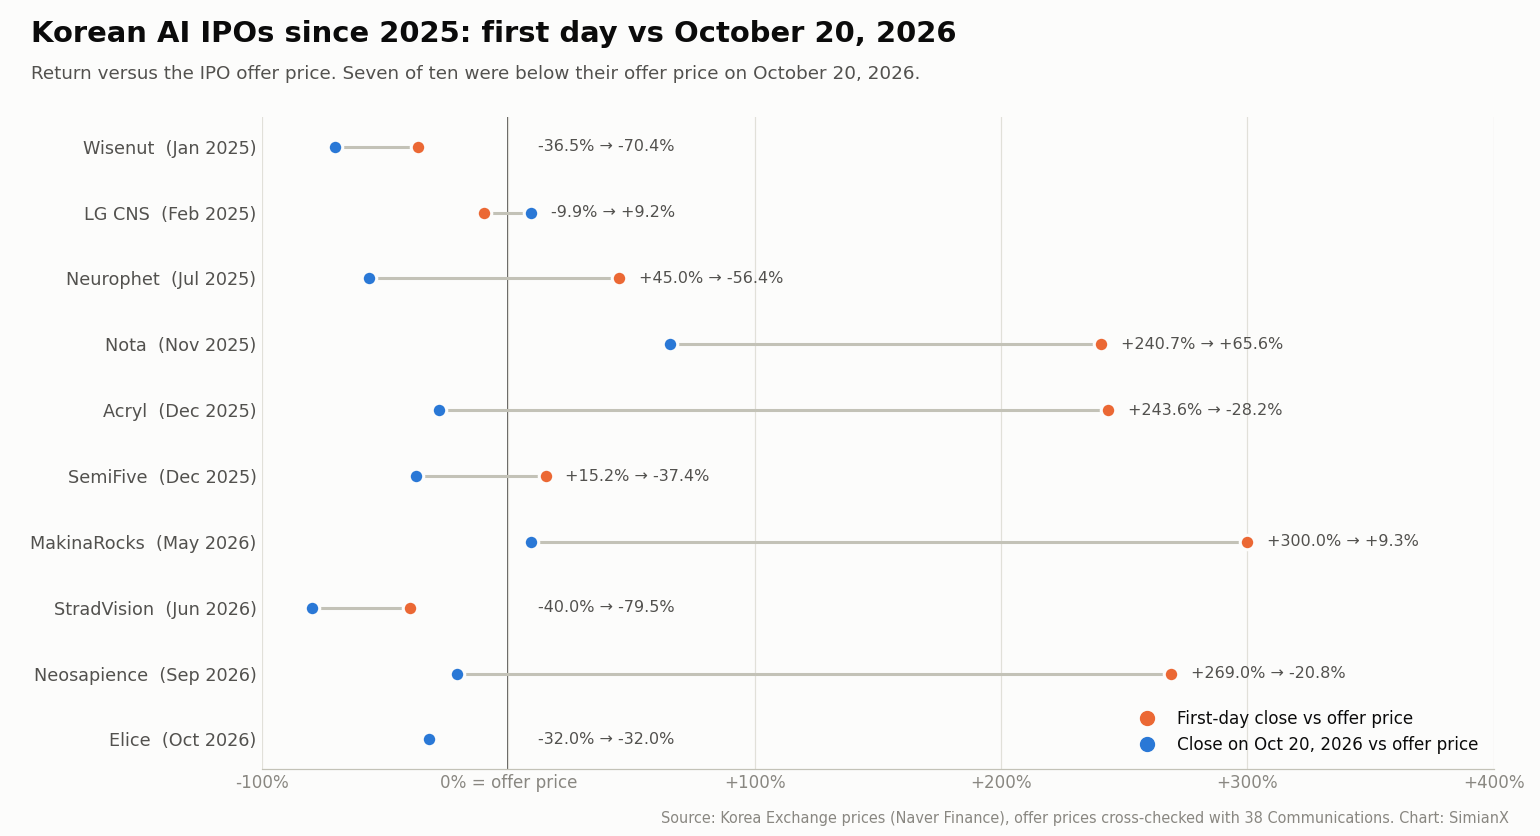
Bidang usaha perusahaan-perusahaan tersebut: Wisenut (perangkat lunak chatbot dan pencarian AI), LG CNS (layanan TI, AI, dan cloud; tercatat di KOSPI, sisanya di KOSDAQ), Neurophet (perangkat lunak AI pencitraan otak), Nota (kompresi dan optimasi model AI), Acryl (perangkat lunak platform AI), SemiFive (desain cip AI khusus), MakinaRocks (perangkat lunak AI industri), StradVision (AI visi untuk kendaraan), Neosapience (pembuatan suara dengan AI), dan Elice (pendidikan AI serta cloud GPU dan pusat data modular).
Empat pola menonjol:
- Median hari pertama adalah kenaikan sekitar 30%; median posisi pada 20 Oktober 2026 adalah kerugian sekitar 30%. Tujuh dari sepuluh diperdagangkan di bawah harga IPO-nya pada tanggal tersebut.
- Empat pemenang terbesar hari pertama semuanya mengembalikan sebagian besar kenaikannya. Nota, Acryl, MakinaRocks, dan Neosapience masing-masing menutup hari pertama setidaknya 240% di atas harga IPO; per 20 Oktober, masing-masing sudah lebih dari 70% di bawah penutupan puncaknya. Neosapience jatuh dari ₩36.900 ke ₩7.920 dalam waktu kurang dari sebulan.
- Hari pertama yang lemah juga bukan sinyal beli. Wisenut dan StradVision, dua debut yang turun lebih dalam daripada Elice di hari pertama, sudah turun lagi 53% dan 66% dari penutupan pertamanya per 20 Oktober.
- Elice adalah satu-satunya dari empat saham yang turun di hari pertama yang sesi keduanya menyentuh batas atas. Wisenut naik 4,8% di hari keduanya, LG CNS 3,4%, dan StradVision turun lagi 18,9%. Perjalanan Elice selanjutnya belum tercatat.
Ini adalah riwayat harga, bukan prakiraan. Kelompoknya kecil, hanya mencakup perusahaan yang bisnis utamanya AI, dan periode terlemahnya bertepatan dengan kemerosotan KOSDAQ pada Oktober 2026.
Posisi Elice di Antara IPO Korea 2026
Di antara 37 IPO Korea pada 2026 hingga 20 Oktober (tidak termasuk SPAC dan REIT), median penutupan hari pertama sekitar 45% di atas harga penawaran, dan 10 dari 37 menutup hari pertamanya di bawah harga tersebut. Penurunan −32,04% Elice merupakan penurunan hari pertama terbesar keenam tahun ini. Lima yang lebih besar adalah StradVision (−40,0%, 30 Juni), Hatchtech (해치텍, −39,4%, 25 Agustus), Jincostech (진코스텍, −38,5%, 15 Oktober), PeacePeace Studio (피스피스스튜디오, −36,1%, 8 Juni), dan Kido Industry (기도산업, −34,6%, 21 Agustus).
Sumber: News1 tentang peringkat 2026, hasil pencatatan IPO 38 Communications
Mengapa IPO Elice Bisa Turun Meski Permintaan 400×?
Kontradiksi yang tampak ini menjadi lebih jelas begitu angka pemesanan didefinisikan.
Investor ritel memesan 226.737.440 saham untuk jatah 555.500 saham, seperempat dari penawaran. Hasilnya adalah rasio pemesanan sekitar 408 banding 1. Dalam bookbuilding sebelumnya, 2.367 institusi mengajukan penawaran dengan rasio 388,84 banding 1, dan harga ditetapkan di batas atas kisaran.
Dana pemesanan (deposit) ritel mencapai sekitar ₩10,26 triliun.
Deposit tersebut adalah dana pemesanan. Itu bukan jumlah yang dihimpun Elice, dan bukan komitmen untuk membeli saham yang sama setelah pencatatan. Perusahaan menghimpun sekitar ₩201,1 miliar sebelum biaya penawaran.
Sumber: laporan Newspim tentang hasil pemesanan Elice
Beberapa mekanisme menjelaskan mengapa penawaran yang sangat diminati tetap bisa turun.
Permintaan jatah bisa melebihi kepemilikan yang diinginkan investor
Ketika investor memperkirakan jatah yang kecil, mereka bisa memesan jauh lebih banyak saham daripada yang sebenarnya ingin mereka miliki. Rasio pemesanan mengukur pesanan relatif terhadap jatah yang terbatas.
Rasio itu tidak menentukan harga yang akan diterima investor begitu saham diperdagangkan bebas.
Keuntungan saat listing bisa jadi merupakan tesis investasinya
Sebagian pemesan ikut serta karena mengharapkan kenaikan harga seketika. Jika saham dibuka di bawah harga penawaran, tesis itu gagal.
Investor yang semula tampak mewakili permintaan yang kuat bisa berubah menjadi penjual secara bersamaan.
Pasar bisa berubah antara penetapan harga dan pencatatan
Harga penawaran Elice ditetapkan sebelum perdagangan dimulai. Perubahan valuasi perusahaan sejenis, kondisi pendanaan, dan selera risiko bisa membuat harga penawaran yang disepakati terlihat mahal pada tanggal pencatatan. Antara berakhirnya bookbuilding pada 1 Oktober dan pencatatan pada 20 Oktober, KOSDAQ turun sekitar 13%, dan media Korea mengaitkan aksi jual di hari debut dengan gelombang baru keraguan atas profitabilitas operator neocloud AS seperti CoreWeave.
Permintaan harus bertahan di harga berikutnya
IPO yang sukses membutuhkan pembeli yang bersedia setelah investor penerima jatah mulai menjual. Statistik pemesanan hanya memberikan informasi terbatas tentang permintaan lanjutan tersebut.
Buku pesanan yang kelebihan permintaan menggambarkan proses penjatahan. Harga saham yang bertahan lama membutuhkan permintaan berkelanjutan yang didukung nilai bisnis.
Bisnis Apa yang Sebenarnya Dijalankan Elice?
Elice dimulai pada 2015 dengan pendidikan pemrograman (coding) lalu berekspansi ke platform pelatihan AI, solusi AI untuk perusahaan, dan infrastruktur cloud.
Kini bisnisnya mencakup dua bidang besar:
- Transformasi AI dan pendidikan: platform pembelajaran, asesmen, aplikasi AI untuk perusahaan, dan layanan implementasi.
- Cloud dan infrastruktur AI: komputasi GPU, perangkat lunak infrastruktur, dan pusat data AI modular.
Penawaran infrastrukturnya mencakup Elice Cloud Infrastructure, atau ECI, dan Portable Modular Data Center milik perusahaan, atau PMDC.
Platform cloud Elice mendukung akses GPU secara reserved, on-demand, dan spot. Materi produk publiknya mencantumkan generasi GPU NVIDIA termasuk A100, H100, B200, dan B300.
Kombinasi ini memberi Elice beberapa kemungkinan sumber pendapatan: menyewakan kapasitas komputasi, memasok infrastruktur, mengoperasikan lingkungan pelanggan, dan menjual perangkat lunak atau layanan terkait.
Investor perlu membedakan sumber-sumber tersebut. Pengiriman perangkat keras, implementasi proyek, dan penggunaan cloud berulang bisa memiliki margin, kebutuhan kas, dan retensi pelanggan yang sangat berbeda.
Karena itu, perusahaan yang secara umum disebut "saham pusat data AI" bisa memuat bisnis dengan ekonomi yang sangat berbeda.
Sumber: profil perusahaan Elice, informasi produk cloud GPU Elice
Apa Itu Neocloud?
Neocloud adalah penyedia cloud yang sangat berfokus pada komputasi AI, khususnya infrastruktur GPU.
Perusahaan semacam ini biasanya bersaing lewat kinerja komputasi, ketersediaan perangkat keras, perangkat lunak khusus, dukungan, atau harga. Model bisnisnya berbeda dari platform cloud besar seperti AWS, Microsoft Azure, dan Google Cloud, yang menawarkan layanan basis data, perangkat lunak perusahaan, dan aplikasi yang luas.
Elice masuk dalam pembahasan ini karena pertumbuhannya makin bergantung pada infrastruktur AI. Namun, kegiatan pendidikan dan aplikasi perusahaannya membuatnya menjadi pembanding yang tidak sempurna bagi perusahaan yang hampir sepenuhnya berfokus pada penyewaan GPU.
Apa yang Membuat Strategi Pusat Data Modular Elice Menarik?
Pendekatan PMDC Elice mengemas peralatan komputasi, jaringan, daya, dan pendingin ke dalam modul prafabrikasi.
Perusahaan memasarkan penerapan dalam sekitar 12 minggu, tergantung kondisi lokasi dan infrastruktur terkait. Perusahaan juga mengiklankan pendinginan cair dan efektivitas penggunaan daya (PUE) sekitar 1,1, dan dalam pengumuman IPO-nya mengklaim pendekatan ini memangkas biaya infrastruktur awal hingga 40%.
Ini adalah klaim perusahaan dan spesifikasi produk. Klaim tersebut tidak boleh diperlakukan sebagai kinerja yang telah diverifikasi secara independen di setiap instalasi.
Meski begitu, desain modular dapat memiliki keunggulan praktis. Peralatan yang terstandardisasi dapat mengurangi kerumitan konstruksi, mendukung ekspansi bertahap, dan mengoperasikan kapasitas lebih cepat.
Sumber: spesifikasi produk PMDC Elice
Apa Arti PUE 1,1?
Efektivitas penggunaan daya, atau PUE, membandingkan total konsumsi listrik fasilitas dengan listrik yang digunakan peralatan komputasi.
Pada PUE 1,1, fasilitas yang mengonsumsi 1 megawatt untuk peralatan TI menggunakan sekitar 1,1 megawatt secara keseluruhan. Tambahan 0,1 megawatt itu menopang pendinginan dan fungsi fasilitas lainnya.
Beban tambahan yang lebih rendah dapat memperbaiki ekonomi operasional. Namun, PUE tidak mengukur utilisasi pelanggan, pendapatan, biaya pendanaan, atau imbal hasil investasi.
Bisakah Pembangunan Dua Belas Minggu Mengatasi Hambatan Listrik?
Sebuah modul bisa diproduksi dan dipasang dengan cepat setelah syarat-syarat pokok terpenuhi. Akses jaringan listrik, perizinan, lahan, trafo, dan pelanggan yang terikat kontrak bisa memakan waktu jauh lebih lama.
Bagi investor, tanggal yang bermakna adalah saat infrastruktur tersedia untuk beban kerja pelanggan yang dapat ditagih.
Siklus produksi yang cepat memang berharga, tetapi imbal hasil bergantung pada jadwal pengembangan secara keseluruhan.
Apakah Elice Menguntungkan?
Ya, di tingkat operasional dalam hasil semester pertama yang dilaporkannya — dan itu perubahan yang baru terjadi.
Pengungkapan Elice sebelum IPO dan laporan media Korea memberikan angka-angka berikut:
| Ukuran keuangan | Semester I 2025 | Setahun penuh 2025 | Semester I 2026 |
|---|---|---|---|
| Pendapatan | ₩11,4 miliar | ₩39,5 miliar | ₩34,4 miliar |
| Laba (rugi) usaha | (₩3,6 miliar) | ₩5,2 miliar | ₩10,3 miliar |
| EBITDA | — | — | ₩23,2 miliar |
| Margin usaha (dihitung) | Rugi | Sekitar 13,2% | Sekitar 29,9% |
| Margin EBITDA (dihitung) | — | — | Sekitar 67,4% |
Pendapatan semester pertama kira-kira naik tiga kali lipat (+202%), dan laba usaha enam bulan 2026 sudah melampaui seluruh laba usaha 2025. Perusahaan membulatkan margin EBITDA-nya menjadi sekitar 68%.
Angka-angka ini menunjukkan bahwa valuasi Elice ditopang oleh lebih dari sekadar proyeksi pendapatan. Bisnisnya sudah membukukan laba usaha yang berarti.
Persoalan utamanya adalah seberapa berulang laba tersebut seiring ekspansi infrastruktur dan basis pelanggannya.
Sumber: pengumuman presentasi IPO Elice pada September, ChosunBiz tentang hasil setahun penuh 2025, EToday tentang perbandingan semester I 2025
Mengapa Margin EBITDA Jauh Lebih Tinggi daripada Margin Usaha?
Selisih antara EBITDA ₩23,2 miliar dan laba usaha ₩10,3 miliar sekitar ₩12,9 miliar.
Laporan keuangan Korea mencatat penyusutan semester pertama sebesar ₩12,9 miliar, sudah lebih besar daripada tingkat setahun penuh sebelumnya. Angka ini besar relatif terhadap pendapatan Elice dan mencerminkan intensitas peralatan dalam bisnisnya.
Penyusutan menyebar biaya infrastruktur sepanjang estimasi masa manfaatnya. Penyusutan bersifat nonkas pada periode pelaporan, tetapi perusahaan tetap harus membeli peralatan tersebut dan pada akhirnya mungkin perlu menggantinya.
Bagi operator infrastruktur AI, EBITDA memberikan informasi berguna tentang operasi sebelum penyusutan. Namun, EBITDA memberikan gambaran yang tidak lengkap tentang kas yang tersedia bagi pemegang saham.
Berapa Banyak Pendapatan Semester Pertama yang Berasal dari Kontrak Pemerintah Prabayar?
Inilah detail yang terlewat oleh sebagian besar liputan hari debut. Elice menerima kas di muka untuk pekerjaan penyewaan GPU bagi pemerintah dan mengakuinya sebagai pendapatan seiring layanan diberikan. Saldo uang muka tersebut (liabilitas kontrak) bergerak sebagai berikut:
| Tanggal | Liabilitas kontrak |
|---|---|
| Akhir 2024 | ₩1,5 miliar |
| Akhir 2025 | ₩30,5 miliar |
| Akhir Juni 2026 | ₩11,4 miliar |
Sekitar ₩23,0 miliar uang muka diakui sebagai pendapatan pada semester pertama 2026 — kira-kira dua pertiga (sekitar 67%) dari ₩34,4 miliar yang dilaporkan untuk periode tersebut. Kas untuk pendapatan itu sebagian besar masuk pada 2025.
Ada dua implikasi. Pertama, lonjakan laba semester pertama sangat bergantung pada pekerjaan pemerintah yang sudah dibayar di muka, sehingga angka itu kurang mencerminkan permintaan komersial berulang dibanding yang tersirat dari laju pertumbuhan utama. Kedua, saldo uang muka sudah jauh berkurang; untuk mengulangi hasil itu diperlukan kontrak prabayar baru atau pelanggan baru.
Sumber: analisis EToday atas dokumen pernyataan pendaftaran Elice
Apa yang Diungkap Belanja Modal tentang Laba Elice?
Pembelian aset tetap dan peralatan yang dilaporkan untuk semester pertama sekitar ₩41,3 miliar, dibandingkan EBITDA ₩23,2 miliar.
Ini menghasilkan dua perbandingan yang berguna:
- Pembelian peralatan sekitar 1,8 kali EBITDA.
- Pembelian peralatan melampaui EBITDA sekitar ₩18,1 miliar.
Selisih ini bukan perhitungan arus kas bebas. Analisis arus kas yang tepat harus mencakup arus kas operasi, modal kerja, pajak, skema pendanaan, dan waktu pembayaran peralatan.
Namun, selisih ini memperlihatkan mengapa margin EBITDA yang tinggi tidak bisa menuntaskan tesis investasi.
Laporan sebelum IPO juga menempatkan rasio lancar Elice pada Juni 2026 di sekitar 52,3%, turun dari sekitar 267% pada akhir 2023, dan pinjamannya di sekitar 28,7% dari total aset. Penghimpunan ekuitas sesudahnya mengubah gambaran likuiditas, sehingga rasio historis tersebut tidak boleh disajikan sebagai posisi perusahaan setelah IPO.
Sumber: analisis EToday atas dokumen pernyataan pendaftaran Elice
Bagaimana Investor Memisahkan Belanja Pertumbuhan dari Belanja Penggantian?
Sebagian pembelian peralatan menciptakan kapasitas tambahan. Sebagian lainnya menjaga daya saing kapasitas yang sudah ada.
Perbedaan ini penting:
- Capex pertumbuhan dapat menciptakan pendapatan masa depan.
- Capex pemeliharaan dan penggantian mempertahankan laba yang sudah ada.
- Peningkatan teknologi dapat menjalankan kedua fungsi tersebut.
Bagi operator GPU, sebuah aset bisa tetap berfungsi secara teknis sementara tarif sewanya turun karena perangkat keras yang lebih baru menawarkan kinerja lebih baik.
Karena itu, investor membutuhkan estimasi penghasilan kas sepanjang umur ekonomis peralatan, termasuk nilai sisanya. Mengasumsikan EBITDA saat ini dapat berlanjut tanpa batas tanpa investasi tambahan akan melebih-lebihkan imbal hasil bagi pemegang saham.
Seberapa Besar Ketergantungan Elice pada Permintaan Terkait Pemerintah?
Konsentrasi pelanggan adalah salah satu risiko yang paling jelas.
ChosunBiz melaporkan bahwa sekitar ₩22,5 miliar, atau 65,6%, dari pendapatan semester pertama 2026 terkait dengan Badan Promosi Industri TI Nasional Korea Selatan, atau NIPA.
Angka pembanding untuk 2025 adalah ₩13,4 miliar, sekitar 34% dari pendapatan. Dengan demikian, permintaan terkait pemerintah makin penting seiring ekspansi bisnis.
Laporan yang sama mencatat bahwa valuasi IPO Elice menggunakan kelipatan EV/EBITDA rata-rata sekitar 27,13 kali, yang diambil dari perusahaan cloud dan pusat data sejenis di AS termasuk CoreWeave dan DigitalOcean. Perusahaan kecil dengan pendapatan terkonsentrasi yang baru belakangan beralih ke infrastruktur perlu dibandingkan secara cermat dengan operator yang lebih besar dan lebih terdiversifikasi.
Sumber: analisis valuasi pra-IPO ChosunBiz
Program pemerintah dapat memberikan pendapatan yang berharga, kredibilitas dalam pengadaan, dan akses ke pelanggan riset. Pengumuman publik Elice mengonfirmasi keikutsertaannya dalam beberapa inisiatif semacam itu.
Sebagai contoh, Elice terpilih sebagai salah satu pemasok kapasitas GPU H100 dan B200 untuk Proyek Peningkatan Pusat Data AI Nasional 2026 yang dijalankan AICA, Badan Klaster Industri Kecerdasan Buatan Gwangju. Perusahaan menyebut perjanjian itu berlaku dari Mei hingga Desember 2026.
Itu adalah bukti aktivitas komersial. Hal itu juga menggambarkan mengapa investor harus mencermati durasi kontrak dan syarat perpanjangannya.
Sumber: pengumuman Elice sebagai pemasok AICA
Apakah Permintaan Pemerintah Membuat Pendapatan Lebih Aman?
Permintaan pemerintah bisa mengurangi sebagian risiko pembayaran, tetapi menimbulkan ketergantungan lain.
Pendapatan bisa terpengaruh oleh alokasi anggaran, jadwal pengadaan, pemilihan pemasok, dan keputusan untuk memperpanjang suatu program. Sekelompok besar pengguna akhir pun secara ekonomi bisa tetap bergantung pada satu skema pembelian yang didanai pemerintah.
Bukti diversifikasi yang paling kuat adalah pendapatan sektor swasta yang meningkat bersamaan dengan berlanjutnya bisnis sektor publik.
Turunnya persentase pendapatan pemerintah akibat hilangnya kontrak akan jauh kurang menggembirakan.
Mengapa Pembayaran di Muka dari Pelanggan Penting?
Seperti ditunjukkan tabel liabilitas kontrak di atas, pembayaran GPU dari pemerintah diterima di muka dan diakui sebagai pendapatan seiring layanan diberikan.
Pembayaran di muka dapat menopang investasi dan mengurangi kebutuhan pendanaan. Namun, hal itu juga berarti penerimaan kas dan pengakuan pendapatan terjadi pada periode yang berbeda.
Investor sebaiknya memantau liabilitas kontrak, perpanjangan, dan uang muka baru bersamaan dengan laba yang dilaporkan. Jika tidak, kenaikan pendapatan akuntansi bisa disangka sebagai kenaikan yang sama pada penerimaan kas periode berjalan.
Apakah Elice Murah Setelah Turun 32%?
Penurunan besar menciptakan harga yang lebih rendah. Apakah itu menciptakan nilai yang baik bergantung pada laba dan arus kas yang tersedia pada harga tersebut.
Kapitalisasi pasar pada harga penawaran sekitar ₩1,005 triliun menyiratkan sekitar 11,11 juta saham beredar. Atas dasar itu, penutupan hari pertama menyiratkan nilai ekuitas sekitar ₩683 miliar, dan harga batas ₩79.900 pada 21 Oktober menyiratkan sekitar ₩888 miliar.
Perhitungan berikut menggunakan angka keuangan publik yang dibulatkan. Hasil semester pertama yang disetahunkan hanya menggandakan kinerja enam bulan; angka tersebut bukan panduan (guidance) perusahaan, dan porsi pendapatan prabayar yang dijelaskan di atas membuat penyetahunan sederhana ini sangat optimistis.
| Ukuran valuasi ekuitas | Pada harga IPO ₩90.500 | Pada penutupan pertama ₩61.500 | Pada batas hari kedua ₩79.900 |
|---|---|---|---|
| Perkiraan kapitalisasi pasar | ₩1,005 triliun | ₩683 miliar | ₩888 miliar |
| Kapitalisasi pasar / pendapatan 2025 sebesar ₩39,5 miliar | 25,5× | 17,3× | 22,5× |
| Kapitalisasi pasar / pendapatan Semester I yang disetahunkan sebesar ₩68,8 miliar | 14,6× | 9,9× | 12,9× |
| Kapitalisasi pasar / laba usaha Semester I yang disetahunkan sebesar ₩20,6 miliar | 48,8× | 33,2× | 43,1× |
Perbandingan laba usaha ini bukan rasio P/E maupun EV/EBIT. Perbandingan ini tidak memasukkan penyesuaian yang diperlukan untuk ukuran-ukuran tersebut dan disajikan hanya sebagai pengecekan skala.
Bahkan pada harga penutupan hari pertama, Elice masih membutuhkan pertumbuhan masa depan yang substansial untuk menopang valuasinya.
Sumber ukuran penawaran dan kapitalisasi: Newspim; pendapatan dan laba usaha historis: ChosunBiz. Kelipatan merupakan perhitungan penulis.
Mengapa Menghindari Estimasi EV/EBITDA Pasca-IPO yang Presisi?
Nilai perusahaan (enterprise value) memerlukan neraca yang konsisten dan mutakhir, termasuk kas, pinjaman, dan liabilitas sewa yang relevan.
Dana hasil IPO bruto Elice memengaruhi perhitungan tersebut secara material. Biaya penawaran, investasi selanjutnya, dan pendanaan juga berpengaruh.
Kelipatan nilai perusahaan yang disusun dari utang pra-IPO dan ekuitas pasca-IPO bisa menciptakan presisi semu. Pengungkapan keuangan berikutnya akan memberikan dasar yang lebih kuat.
Apa yang Sebenarnya Diubah oleh Dana IPO?
Penawaran ini seluruhnya terdiri dari saham baru, sehingga modalnya masuk ke Elice sebelum biaya, bukan ke pemegang saham yang menjual.
Itu adalah nilai positif yang berarti. Perusahaan memperoleh pendanaan untuk ekspansi infrastruktur meskipun harga pasarnya kemudian turun.
Kerugian harga saham tidak menghapus dana hasil IPO dari rekening bank perusahaan.
Namun, dana itu sebagian besar dialokasikan untuk investasi. Elice telah memaparkan rencana memperluas pusat data AI edge regional di Korea, terutama di luar wilayah metropolitan Seoul, dan mengejar bisnis luar negeri di pasar-pasar termasuk Amerika Serikat, Jepang, dan Singapura.
Ekspansi dapat menciptakan nilai jika peralatan ditempatkan pada permintaan yang menguntungkan. Ekspansi juga dapat meningkatkan risiko keuangan jika kapasitas dibangun sebelum pelanggan berkomitmen.
Sumber: strategi ekspansi yang dinyatakan Elice
Bagi pembaca SimianX AI yang membandingkan investasi infrastruktur, disiplin yang berguna adalah membedakan kas yang sudah tersedia, modal yang sudah terikat kontrak, dan pendanaan yang masih dibutuhkan. Masing-masing menjawab pertanyaan berbeda tentang fase pertumbuhan berikutnya.
Seberapa Sensitif Imbal Hasil Cloud GPU terhadap Utilisasi dan Harga?
Infrastruktur GPU memiliki biaya tetap yang signifikan. Karena itu, perubahan kecil pada tingkat okupansi atau harga sewa dapat menghasilkan perubahan laba yang jauh lebih besar.
Perhatikan contoh hipotetis berikut, yang tidak mewakili utilisasi atau struktur biaya yang diungkapkan Elice:
| Asumsi | Kasus awal | Kasus tekanan |
|---|---|---|
| Utilisasi yang dapat ditagih | 80% | 65% |
| Indeks harga sewa yang terealisasi | 100 | 80 |
| Indeks pendapatan | 100 | 65 |
| Biaya operasional kas tetap | 50 | 50 |
| Biaya variabel, sebanding dengan penggunaan | 20 | 16,25 |
| Kontribusi operasional kas | 30 | −1,25 |
Pendapatan turun menjadi 65% dari tingkat awal karena:
(65% ÷ 80%) × 80% = 65%
Meskipun pelanggan tetap menggunakan layanan, kombinasi utilisasi yang lebih rendah dan harga yang lebih rendah menghapus kontribusi operasional kas ilustratif tersebut.
Contoh yang disederhanakan ini tidak memasukkan penyusutan, bunga, pajak, dan penggantian peralatan. Memasukkan biaya-biaya itu akan menaikkan lagi imbal hasil yang dibutuhkan.
Apa yang Akan Memperbaiki Ekonominya?
Operator yang lebih kuat dapat melindungi imbal hasil lewat komitmen yang lebih panjang, pembayaran minimum, pembayaran di muka dari pelanggan, penjadwalan yang efisien, jaringan yang lebih baik, dan perangkat lunak yang bernilai.
Elice menawarkan kapasitas reserved maupun spot. Layanan spot-nya dapat membantu memonetisasi peralatan yang jika tidak akan menganggur, sementara kontrak reserved memberikan visibilitas lebih baik.
Pengungkapan yang relevan adalah bauran pendapatan dan margin yang dihasilkan setiap skema. Penggunaan yang lebih tinggi yang diperoleh lewat diskon besar bisa menghasilkan nilai lebih kecil daripada penggunaan yang lebih rendah pada tarif kontrak yang menarik.
Sumber: deskripsi Elice tentang layanan reserved, on-demand, dan spot
Apa Arti Elice bagi CoreWeave dan Nebius?
Debut Elice relevan bagi penyedia cloud AI yang tercatat di bursa, termasuk CRWV dan NBIS, karena investor sedang mengkaji pertanyaan serupa tentang investasi infrastruktur dan imbal hasilnya — dan karena CoreWeave adalah salah satu perusahaan pembanding yang dipakai untuk menetapkan harga IPO Elice.
Meski begitu, perusahaan-perusahaan tersebut memiliki pelanggan, skema pendanaan, jangkauan geografis, dan basis aset yang berbeda.
CoreWeave: Pertumbuhan Kuat Bisa Berdampingan dengan Biaya Pendanaan yang Berat
Rilis kuartal kedua 2026 CoreWeave melaporkan:
- Pendapatan US$2,575 miliar
- EBITDA yang disesuaikan US$1,510 miliar
- Rugi usaha US$49 juta
- Beban bunga bersih US$640 juta
- Rugi bersih US$626 juta
Angka-angka itu menggambarkan jarak antara EBITDA dan laba yang dapat diatribusikan kepada pemegang saham. Operasi berskala besar dapat menghasilkan EBITDA yang substansial sementara penyusutan dan biaya pendanaan menyerap manfaatnya. Pertukaran antara backlog dan utang dibahas lebih rinci dalam Saham CoreWeave 2026: Backlog AI $100B vs Risiko Utang.
Perbandingan ini tidak menyiratkan bahwa Elice memiliki struktur utang seperti CoreWeave. Perbandingan ini menunjukkan mengapa valuasi berbasis EBITDA memerlukan analisis pendanaan yang cermat.
Sumber: hasil kuartal II 2026 CoreWeave (dokumen SEC)
Nebius: Likuiditas Harus Dibandingkan dengan Komitmen Investasi
Nebius melaporkan kas dan setara kas sebesar US$8.042,1 juta per 30 Juni 2026.
Surat kepada pemegang sahamnya menyebut belanja modal kuartal kedua sekitar US$5,7 miliar dan menyatakan perusahaan memperkirakan pembayaran di muka dari pelanggan lebih dari US$9 miliar sepanjang 2026.
Angka-angka ini menunjukkan mengapa saldo kas saja tidak dapat memastikan keamanan finansial. Investor harus membandingkan likuiditas yang tersedia dengan komitmen belanja, utang, dan waktu pembayaran pelanggan.
Nebius juga mengungkapkan bahwa kini menggunakan masa manfaat lima tahun untuk server dan peralatan jaringan, naik dari empat tahun yang digunakan sebelum 2026. Karena itu, asumsi penyusutan perlu diperhatikan saat membandingkan laba yang dilaporkan antarperusahaan cloud.
Sumber: tinjauan keuangan kuartal II 2026 Nebius (dokumen SEC), surat pemegang saham kuartal II
Apakah Ini Peringatan bagi Semua Saham Pusat Data AI?
Peringatan ini paling langsung berlaku bagi bisnis yang harus mendanai peralatan komputasi mahal dan mengembalikan investasi itu melalui sewa di masa depan.
Bagian-bagian industri yang berbeda membawa risiko yang berbeda:
| Model bisnis | Contoh | Eksposur ekonomi utama |
|---|---|---|
| Penyedia cloud GPU | Elice, CoreWeave, Nebius | Utilisasi, harga sewa, penggantian peralatan, dan pendanaan |
| Operator kolokasi | Equinix, Digital Realty | Biaya pengembangan, penyewaan, kredit pelanggan, dan utang |
| Pemasok daya dan pendingin | Vertiv, Eaton | Pesanan, eksekusi manufaktur, dan siklus investasi pelanggan |
| Pemasok semikonduktor | NVIDIA, AMD | Daya saing produk, permintaan, dan eksekusi rantai pasok |
| Platform cloud terdiversifikasi | Amazon, Microsoft, Alphabet | Alokasi modal, utilisasi, dan imbal hasil di seluruh bisnis besar |
Contoh-contoh tersebut mengidentifikasi model bisnis, bukan rekomendasi investasi.
Penyedia cloud GPU bisa diuntungkan oleh turunnya harga peralatan saat membeli kapasitas baru, sekaligus dirugikan oleh tarif sewa yang lebih rendah pada peralatan yang sudah dimilikinya.
Pemasok pendingin bisa memperoleh pendapatan selama konstruksi sebelum operator membuktikan imbal hasil investasinya. Perusahaan kolokasi bisa memiliki fasilitas berumur panjang yang bernilai sambil menyerahkan kepemilikan GPU kepada penyewanya.
Menerapkan kelipatan valuasi yang sama pada semua perusahaan ini akan mengaburkan perbedaan tersebut.
Apakah Masalah IPO Lain Memperkuat Peringatan Ini?
Ya. Firmus dari Australia, operator pusat data AI yang didukung Nvidia, menarik rencana pencatatan sahamnya pada 9 Oktober 2026 dengan alasan kondisi pasar, setelah investor mempertanyakan persyaratannya. Reuters juga melaporkan bahwa rencana pencatatan yang terkait dengan AirTrunk dan SB Energy telah dibatalkan atau ditunda.
Dengan demikian, Elice hadir di tengah lingkungan pendanaan yang lebih selektif. Namun, kesulitan penawaran secara individual tidak dapat membuktikan runtuhnya permintaan AI di seluruh sektor.
Sumber: iTnews (Reuters) tentang penawaran Firmus yang ditarik
Apakah Permintaan AI yang Meningkat Masih Menopang Industri?
Ya, tetapi pertumbuhan permintaan dan imbal hasil pemegang saham harus dinilai secara terpisah.
Proyeksi terbaru International Energy Agency (Badan Energi Internasional) memperkirakan konsumsi listrik pusat data global naik dari sekitar 485 TWh pada 2025 menjadi sekitar 950 TWh pada 2030. Proyeksi utamanya memperkirakan penggunaan listrik oleh fasilitas yang berfokus pada AI tumbuh lebih cepat daripada pasar pusat data secara keseluruhan.
IEA juga mengidentifikasi hambatan pada infrastruktur listrik, peralatan, dan sambungan jaringan.
Sumber: IEA, Key Questions on Energy and AI
Proyeksi tersebut mendukung berlanjutnya permintaan atas infrastruktur komputasi dan energi. Proyeksi itu tidak menentukan operator mana yang akan memperoleh imbal hasil memadai.
Pasar yang bertumbuh tetap bisa menghasilkan investasi saham yang buruk jika:
- Terlalu banyak kapasitas didanai pada valuasi tinggi.
- Harga persaingan turun lebih cepat daripada biaya.
- Pelanggan beralih ke perangkat keras yang lebih efisien.
- Utang jatuh tempo sebelum investasi menghasilkan kas.
- Perusahaan menerbitkan saham tambahan untuk menyelesaikan konstruksi.
Model yang efisien dan inferensi yang lebih murah dapat memperluas penggunaan AI sekaligus menurunkan pendapatan per unit komputasi. Hasil investasinya bergantung pada apakah volume tambahan mengompensasi perubahan harga tersebut.
Apakah Batas Atas 21 Oktober Mengubah Tesisnya?
Batas atas itu mengubah harga masuk secara substansial. Namun, informasi baru yang diberikannya tentang kinerja operasional sangat sedikit.
Di ₩79.900, Elice telah memulihkan sebagian besar kerugian hari pertamanya, meski masih di bawah harga penawaran. Investor yang membeli di batas atas membayar hampir 30% lebih mahal daripada mereka yang membeli di penutupan sebelumnya. Pada pagi 22 Oktober, saham sudah diperdagangkan di atas harga penawaran.
Pemulihan bisa mencerminkan membaiknya sentimen pasar, aksi beli saat harga murah, terbatasnya saham yang tersedia, dan ekspektasi yang berubah. Media Korea mengaitkan pergerakan 21 Oktober dengan pulihnya selera risiko secara lebih luas. Menentukan kontribusi masing-masing faktor memerlukan data perdagangan dan kepemilikan.
Rekam jejak IPO AI dalam tabel di atas menjadi peringatan di sini: MakinaRocks juga naik 30% pada hari keduanya, ke penutupan puncak ₩78.000, dan lima bulan kemudian sudah 79% di bawah level itu.
Tidak boleh diasumsikan bahwa pemulihan tersebut mengonfirmasi valuasi IPO atau menjawab pertanyaan tentang konsentrasi pelanggan.
Demikian pula, penurunan hari pertama tidak membuktikan bahwa teknologi Elice tidak bernilai.
Bukti operasional akan datang melalui pengungkapan pendapatan, perpanjangan kontrak, utilisasi, belanja peralatan, dan penghasilan kas.
Apa yang Akan Membuat Elice Menjadi Investasi yang Menarik?
Skenario optimis bertumpu pada kemampuan mengubah platform yang kredibel secara teknis menjadi imbal hasil komersial yang berulang.
Beberapa perkembangan akan memperkuatnya.
Pendapatan Sektor Swasta Tumbuh Konsisten
Elice membutuhkan pelanggan yang belanjanya melampaui program-program pemerintah tertentu. Kontrak perusahaan akan menjadi bukti yang lebih kuat bahwa layanannya bersaing berdasarkan nilai komersial.
Penerapan Modular Mempercepat Pengembalian Investasi
Konstruksi yang lebih cepat menciptakan nilai bila menghasilkan pembayaran pelanggan yang lebih awal dan total investasi yang lebih rendah per unit kapasitas yang menguntungkan.
Perangkat Lunak Menopang Margin yang Lebih Baik
Perangkat lunak infrastruktur, alat penerapan, dan lingkungan yang aman dapat meningkatkan retensi dan diferensiasi. Investor sebaiknya mencari buktinya pada penetapan harga, perpanjangan oleh pelanggan, dan pendapatan berulang.
Ekspansi Sudah Didanai Sebelum Konstruksi Dimulai
Komitmen pelanggan dan pendanaan yang terstruktur dengan tepat dapat mengurangi risiko membangun kapasitas yang tidak terpakai.
Arus Kas Mengejar Laba Akuntansi
Wajar jika sebuah bisnis menghabiskan kas saat berekspansi. Seiring waktu, investor membutuhkan bukti bahwa instalasi yang sudah matang menghasilkan kas yang cukup untuk menopang penggantian dan berkontribusi pada pertumbuhan.
Apa yang Akan Membuat Elice Menjadi Jebakan Nilai?
Skenario pesimis adalah bahwa laba saat ini mencerminkan fase menguntungkan dari penggunaan yang didanai pemerintah, sementara infrastruktur masa depan membutuhkan investasi lebih besar daripada yang diperkirakan investor.
Tanda-tanda peringatannya antara lain:
- Adopsi sektor swasta yang lemah
- Berkurangnya komitmen pemerintah
- Pendapatan bertambah tanpa penagihan kas yang lebih kuat
- Turunnya tarif sewa GPU
- Penerbitan saham berulang kali
- Naiknya biaya pendanaan
- Tertundanya sambungan listrik
- Umur ekonomis peralatan yang lebih pendek
- Target ekspansi yang tidak didukung kontrak pelanggan
Turunnya harga saham tidak dengan sendirinya membuat risiko-risiko tersebut dapat diterima. Tesis investasinya membutuhkan valuasi yang lebih rendah dan bukti yang lebih kuat tentang penghasilan kas yang berkelanjutan.
Skenario Optimis, Dasar, dan Pesimis
| Skenario | Hasil bisnis | Implikasi keuangan | Bukti yang perlu dipantau |
|---|---|---|---|
| Optimis | Kontrak publik berlanjut dan permintaan perusahaan meluas | Utilisasi lebih tinggi dan imbal hasil lebih baik pada modul baru | Pendapatan swasta, perpanjangan, dan konversi kas |
| Dasar | Bisnis pemerintah tetap penting; diversifikasi komersial berjalan bertahap | Pertumbuhan berlanjut dengan reinvestasi besar | Daya tahan pendanaan, durasi kontrak, dan disiplin capex |
| Pesimis | Perpanjangan melemah atau harga GPU turun seiring bertambahnya kapasitas | Margin dan likuiditas memburuk | Peralatan menganggur, harga lebih rendah, dan pendanaan tambahan |
Ini adalah skenario analitis, bukan target harga.
Harga IPO tidak boleh dianggap sebagai nilai wajar, dan harga penutupan pertama tidak boleh dianggap sebagai batas bawah yang dijamin.
Untuk perbandingan dengan perusahaan infrastruktur AI yang tercatat di AS seperti CoreWeave, NVIDIA, dan AMD, SimianX AI menawarkan titik awal untuk menata riset saham, dan sesi analisis langsung dapat memantaunya secara real time. Pengungkapan Elice di Korea dan informasi kontrak aslinya tetap penting untuk menilai Elice itu sendiri.
Apa yang Harus Diperiksa Investor Sebelum Membeli?
Tinjauan praktis sebaiknya mengikuti urutan berikut:
- Rekonstruksi kualitas pendapatan. Pisahkan pengadaan publik, perusahaan swasta, penggunaan cloud, pengiriman perangkat keras, dan layanan implementasi.
- Tinjau syarat kontrak. Identifikasi durasi, pembayaran minimum, hak pembatalan, kewajiban layanan, dan tanggal perpanjangan.
- Rekonsiliasi laba dengan kas. Bandingkan laba usaha, EBITDA, arus kas operasi, pembelian peralatan, dan pembayaran pendanaan.
- Petakan pendanaan yang tersedia. Perbarui kas dan utang setelah IPO, lalu kurangi investasi yang sudah dikomitmenkan.
- Periksa asumsi peralatan. Tinjau masa penyusutan, nilai sisa, dan kebutuhan penggantian.
- Ukur utilisasi komersial. Pantau penggunaan yang dapat ditagih dan harga yang terealisasi per generasi perangkat keras jika diungkapkan.
- Tinjau pasokan saham yang dapat diperdagangkan. Periksa komitmen institusional, masa lock-up pemegang saham, dan potensi dilusi dari opsi.
- Uji tekanan valuasinya. Uji pertumbuhan yang lebih lambat, harga yang lebih rendah, penerapan yang tertunda, dan tingkat perpanjangan yang lebih rendah.
Jika suatu butir penting tidak tersedia, butir itu harus tetap menjadi ketidakpastian dalam model. Menggantinya dengan asumsi paling optimistis dapat membuat valuasi yang tampak menarik menjadi tidak dapat diandalkan. Dokumen Elice, termasuk pernyataan pendaftaran efeknya, tersedia di DART, dan keterbukaan informasi bursa di KIND.
FAQ tentang IPO Elice dan Saham Pusat Data AI
Mengapa IPO Elice turun meski permintaannya lebih dari 400 kali?
Angka pemesanan itu merujuk pada jatah ritel. Angka itu tidak menjamin permintaan berlanjut setelah perdagangan dimulai. Investor juga menilai ulang valuasi, belanja infrastruktur, dan risiko pendanaan sektor ini, dan KOSDAQ turun 3,33% pada hari pencatatan.
Seberapa dalam Elice turun di hari pertamanya?
Saham ini dibuka di ₩75.700, sempat diperdagangkan serendah ₩56.500 (−37,57%), dan ditutup di ₩61.500, turun 32,04% dari harga IPO ₩90.500 — penurunan hari pertama terbesar keenam di antara IPO Korea pada 2026.
Apakah Elice menguntungkan atau masih merugi?
Elice membukukan laba usaha ₩10,3 miliar dari pendapatan ₩34,4 miliar pada semester pertama 2026, setelah mencatat rugi usaha setahun sebelumnya. EBITDA-nya sebesar ₩23,2 miliar lebih tinggi karena penyusutan ditambahkan kembali. Sekitar dua pertiga pendapatan semester pertama berasal dari pengakuan pembayaran GPU pemerintah yang diterima di muka. Tidak satu pun dari ukuran tersebut yang dengan sendirinya menunjukkan arus kas bebas.
Apakah Elice pulih setelah penurunan hari pertama?
Pada 21 Oktober, saham menyentuh batas atas harian ₩79.900, naik 29,92% dari penutupan hari pertama. Pada harga itu, saham masih sekitar 11,7% di bawah harga IPO ₩90.500. Saham ditutup di batas itu. Pada pagi 22 Oktober saham untuk pertama kalinya diperdagangkan di atas harga penawaran, mencapai ₩99.900 hingga pukul 10:00 KST; itu harga intrahari, bukan harga penutupan.
Berapa batas harga untuk saham yang baru tercatat di Korea?
Pada hari pertama, saham IPO Korea dapat diperdagangkan antara 60% dan 400% dari harga penawarannya. Mulai hari kedua, berlaku batas harian standar ±30%.
Bagaimana kinerja IPO AI Korea lainnya?
Dari sepuluh IPO Korea terkait AI sejak Januari 2025 dalam tabel di atas, median penutupan hari pertama sekitar 30% di atas harga IPO, tetapi tujuh dari sepuluh diperdagangkan di bawah harga IPO-nya pada 20 Oktober 2026.
Apakah Elice membuktikan bahwa pusat data AI sedang menggelembung?
Satu IPO tidak dapat membuktikan kesimpulan itu. Debut ini memang menunjukkan bahwa investor mempertanyakan harga dan kebutuhan pendanaan sebagian bisnis infrastruktur. Permintaan AI bisa terus tumbuh sementara perusahaan tertentu memberikan imbal hasil yang mengecewakan.
Apa yang paling penting dalam menilai saham cloud GPU?
Kualitas kontrak, utilisasi yang dapat ditagih, harga yang terealisasi, ekonomi peralatan, dan kebutuhan pendanaan adalah yang paling penting. EBITDA harus dinilai bersama laba usaha, arus kas, utang, dan investasi penggantian.
Kesimpulan: Peringatan tentang Imbal Hasil Investasi
Penurunan 32% Elice saat debut adalah peringatan berarti bagi investor infrastruktur AI. Perusahaan memasuki pasar publik dengan permintaan pemesanan yang kuat, pertumbuhan pesat, dan laba usaha, tetapi pembeli dengan cepat mempersoalkan valuasi penawarannya.
Batas atas yang menyusul membuat pelajarannya lebih berguna. Sentimen dapat menggerakkan saham yang baru tercatat secara dramatis ke dua arah, sementara kontrak, peralatan, dan kebutuhan kasnya sebagian besar tidak berubah. Rekam jejak pencatatan AI lainnya di Korea baru-baru ini menunjukkan betapa jauhnya perbedaan antara hari-hari pertama dan bulan-bulan sesudahnya.
Elice memiliki kekuatan yang kredibel: infrastruktur modular, perangkat lunak cloud, referensi sektor publik, dan pendanaan ekuitas baru. Valuasinya tetap bergantung pada diversifikasi komersial, permintaan GPU yang bertahan, dan imbal hasil menarik atas reinvestasi yang besar.
Bagi sektor yang lebih luas, respons yang tepat adalah mencermati setiap model bisnis. Pemasok pendingin yang menguntungkan, pemilik fasilitas kolokasi, dan operator GPU yang didanai utang memiliki eksposur berbeda meskipun semuanya diuntungkan oleh belanja AI.
Elice layak masuk daftar pantauan riset bagi investor yang bersedia mempelajari detail-detail tersebut. Tesis pembelian yang meyakinkan membutuhkan bukti bahwa penghasilan kas di masa depan dapat menopang harga yang dibayar.
Jelajahi SimianX AI untuk menyusun perbandingan antarperusahaan infrastruktur AI yang tercatat di bursa, lalu uji tesisnya terhadap dokumen asli, syarat kontrak, dan komitmen modal. Peluang terkuat ada pada perusahaan yang mampu mengubah penggunaan AI yang terus bertumbuh menjadi nilai per saham yang langgeng.
Cara halaman ini diperbarui: tabel IPO AI Korea menggunakan harga penutupan per 20 Oktober 2026 dan akan diperbarui seiring perusahaan AI baru tercatat di Korea. Harga berasal dari data perdagangan Korea Exchange sebagaimana ditampilkan di Naver Finance; sejak Maret 2025, penutupan harian tersebut dapat mencakup transaksi after-hours di Nextrade dan bisa berbeda beberapa won dari penutupan resmi KRX (untuk Elice digunakan penutupan resmi ₩61.500). Harga IPO dan penutupan hari pertama telah dicocokkan dengan 38 Communications. Halaman ini adalah analisis, bukan saran investasi.
Bacaan Terkait
- Saham Unitree Usai IPO: Melonjak 460% Lalu Anjlok Separuh
- Saham CoreWeave 2026: Backlog AI $100B vs Risiko Utang
- KOSPI Anjlok 2026 vs Semua Crash Bursa Korea Selatan
- Harga saham Samsung 2026: riwayat harga, laba dan proyeksi
- Saham SK Hynix Naik 8%: Apakah Supercycle AI Itu Nyata?
- Anthropic IPO kapan? Tanggal IPO OpenAI, valuasi dan status
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Nasdaq Naik, Mayoritas Saham Turun: Reli Sempit 2019–2026
- Saham SMCI 2026: Penggalangan $7B vs Backlog AI senilai $39B
- NVIDIA-IREN 2026: Perdagangan Daya AI 5GW Senilai $2.1B
- Bubble AI 2026 vs Semua Gelembung Teknologi Sejak 1929
- Debut NWCL newcleo: Tutup US$8,145 vs Harga SPAC US$10
- Analisis lainnya ada di pusat topik AI & pasar
Referensi
- Elice — pengumuman IPO di KOSDAQ: syarat penawaran, hasil semester I 2026 (30 September 2026)
- Elice — permohonan pencatatan di KOSDAQ dan rencana ekspansi
- Elice — spesifikasi pusat data modular PMDC
- Elice — cloud GPU ECI: reserved, on-demand, dan spot
- Elice — pemasok Proyek Peningkatan Pusat Data AI Nasional 2026 dari AICA (16 Juni 2026)
- Newspim — hasil pemesanan ritel Elice (Oktober 2026)
- ZDNet Korea — penutupan hari pertama Elice (20 Oktober 2026)
- News1 — penurunan hari pertama Elice dan peringkat 2026 (20 Oktober 2026)
- MoneyToday — Elice menyentuh batas atas di hari kedua (21 Oktober 2026)
- Reuters via MarketScreener — saham Elice anjlok saat debut IPO (20 Oktober 2026)
- EToday — pernyataan pendaftaran Elice: penyusutan, capex, liabilitas kontrak
- ChosunBiz — perusahaan pembanding valuasi Elice dan porsi pendapatan NIPA (28 September 2026)
- ChosunBiz — debut Elice dan hasil setahun penuh 2025 (20 Oktober 2026)
- Financial News — rentang harga hari pertama 60–400% di Korea (Juni 2023)
- 38 Communications — hasil pencatatan IPO Korea (harga IPO, harga pembukaan, penutupan hari pertama)
- Naver Finance — kuotasi dan harga harian Elice (0158S0)
- KIND (Korea Exchange) — keterbukaan informasi perusahaan
- DART (Financial Supervisory Service) — dokumen efek
- SEC EDGAR — rilis laba kuartal II 2026 CoreWeave
- SEC EDGAR — tinjauan operasional dan keuangan kuartal II 2026 Nebius
- Nebius — surat pemegang saham kuartal II 2026
- iTnews — Firmus yang didukung Nvidia menunda IPO (Oktober 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency (Badan Promosi Industri TI Nasional)
- Investopedia — EBITDA


