 Oleh Marcus Reeve
Cara Kerja Kalender Pasar Saham: 76 Tahun Data Bulanan
Diperbarui Oktober 2026. Data hingga 15 Oktober 2026.
Jawaban singkat: Sejak 1950, bulan terbaik S&P 500 adalah November (rata-rata +1,9%), April (+1,4%), dan Desember (+1,4%, naik pada 72% tahun). September adalah yang terburuk (−0,6%, naik hanya pada 45% tahun). Pada 2026, September turun 0,4% dan April naik 10,4%.
Setiap tahun, para trader mengajukan dua pertanyaan yang sama: bulan apa yang terbaik untuk pasar saham, dan bulan apa yang harus diwaspadai? Musiman S&P 500 — kecenderungan indeks untuk berkinerja berbeda di bulan kalender yang berbeda — adalah salah satu pola tertua dan paling banyak diteliti dalam dunia keuangan. Referensi ini mengompilasi perkiraan rata-rata return bulanan S&P 500 dari 1950 hingga 2025, menjelaskan anomali-anomali terkenal di baliknya — efek September, "Sell in May and go away", reli Sinterklas, dan siklus presidensial — serta menunjukkan apa implikasi data tersebut untuk sisa tahun 2026, tahun pemilu sela yang secara historis menduduki kursi terlemah dalam siklus empat tahunan.
Satu peringatan sebelum masuk ke tabel: musiman menggambarkan rata-rata sepanjang 76 tahun, bukan jaminan untuk satu tahun tertentu. Perlakukan ia sebagai konteks yang memiringkan probabilitas, jangan pernah sebagai sinyal yang berdiri sendiri. Di bagian akhir kita akan kembali ke bagaimana trader sistematis benar-benar menggabungkannya dengan data langsung.
Tabel Musiman Bulanan Lengkap (1950–2025)
Tabel di bawah merangkum perkiraan rata-rata return harga dan persentase bulan positif S&P 500 di setiap bulan kalender sejak 1950. Angka merupakan rata-rata perubahan harga bulanan berdasarkan harga penutupan akhir bulan dalam riwayat S&P 500 di Yahoo Finance (basis Desember 1949), yang diperiksa silang dengan data indeks CNBC; selisih keduanya paling banyak sekitar 0,1 poin per bulan. Kolom 2026 menunjukkan hasil tahun ini untuk setiap bulan. Tabel ini merupakan bagian dari pusat referensi sejarah pasar kami.
| Bulan | Rata-rata return | % tahun positif | Peringkat | 2026 | Catatan musiman |
|---|---|---|---|---|---|
| Januari | +1,1% | 61% | 5 | +1,4% | "Efek Januari" + arus dana tahun baru |
| Februari | 0,0% | 54% | 11 | −0,9% | Masa sepi tengah kuartal |
| Maret | +1,0% | 64% | 6 | −5,1% | Rebalancing akhir kuartal |
| April | +1,4% | 70% | 2 | +10,4% | Bulan musim semi terkuat |
| Mei | +0,4% | 62% | 8 | +5,2% | Awal "paruh lemah" |
| Juni | +0,2% | 55% | 9 | −1,1% | Sering datar, keyakinan rendah |
| Juli | +1,3% | 61% | 4 | −0,1% | Bulan musim panas terbaik |
| Agustus | 0,0% | 55% | 10 | +2,6% | Likuiditas tipis, pasar liburan |
| September | −0,6% | 45% | 12 | −0,4% | Efek September — bulan terburuk |
| Oktober | +0,9% | 59% | 7 | +1,2% (hingga 15 Okt) | Bulan paling bergejolak, tapi "pembunuh beruang" |
| November | +1,9% | 70% | 1 | — | Bulan terbaik secara rata-rata |
| Desember | +1,4% | 72% | 3 | — | Tingkat keberhasilan tertinggi |
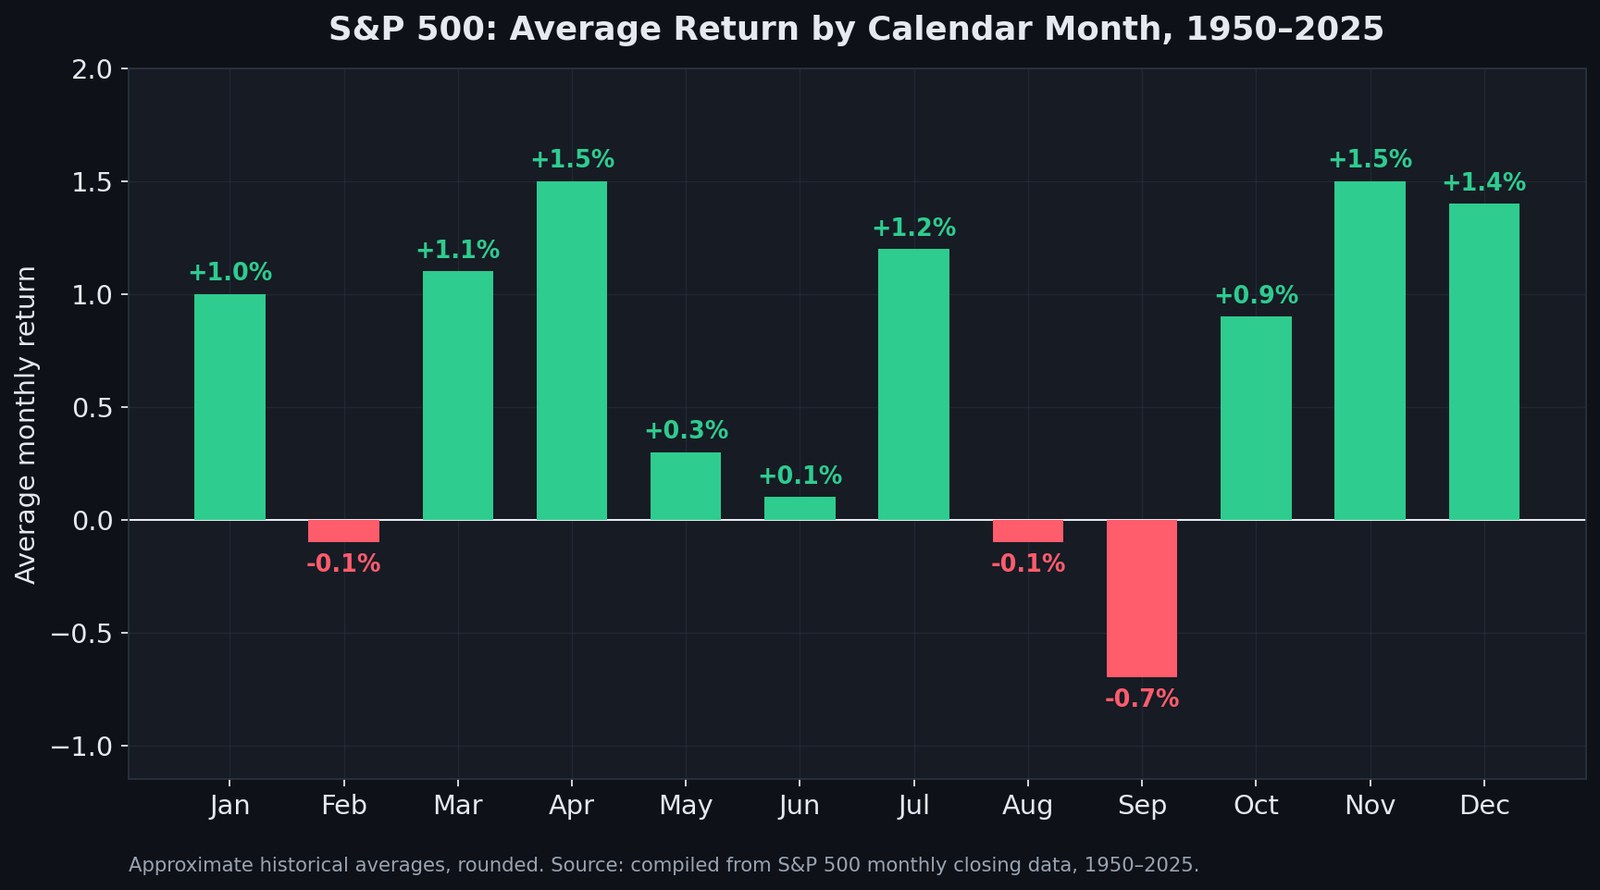
Tiga fakta langsung mencuat dari tujuh dekade data:
- November, April, dan Desember adalah bulan-bulan terkuat. Ketiganya menggabungkan rata-rata imbal hasil tertinggi (+1,4% hingga +1,9%) dengan tingkat keberhasilan tinggi (70–72% positif). Jendela November–April memuat lima dari enam bulan terkuat.
- September adalah satu-satunya bulan yang konsisten buruk. Ia satu-satunya bulan dengan rata-rata yang jelas negatif (−0,6%) dan tingkat keberhasilan di bawah 50% (45%). Setiap bulan "lemah" lainnya (Februari, Juni, Agustus) lebih mirip lempar koin di sekitar nol.
- Musim panas bukan bencana — ia zona mati. Mei, Juni, dan Agustus rata-rata mendekati nol. Masalah paruh lemah tahun bukan kerugian rata-rata yang besar; melainkan secara historis Anda menerima imbalan yang sangat kecil atas risiko yang dipikul.
Efek September: Mengapa Bulan Terburuk Terus Berkinerja Buruk
Efek September adalah anomali kalender paling persisten di saham AS. Sejak 1950, September adalah bulan terburuk bagi S&P 500, Dow, dan Nasdaq sekaligus, dan polanya juga terdokumentasi di pasar-pasar di luar AS.
Mengapa ia bertahan ketika sebagian besar anomali yang diketahui lenyap karena arbitrase? Para peneliti menawarkan penjelasan yang saling tumpang tindih alih-alih satu jawaban bersih:
- Akhir tahun fiskal reksa dana. Banyak dana AS menutup tahun fiskalnya pada 31 Oktober dan memanen kerugian di September, menciptakan tekanan jual mekanis.
- Penyesuaian posisi pasca-liburan. Meja institusional kembali dari liburan Agustus dan mengeksekusi pengurangan risiko yang tertunda secara bersamaan.
- Kalender penerbitan obligasi. September secara historis adalah bulan padat pasokan utang baru, menyedot likuiditas dari saham.
- Kehati-hatian yang terwujud sendiri. Cukup banyak pelaku pasar kini mengantisipasi September yang lemah sehingga mereka mengurangi risiko lebih awal, mempercepat datangnya kelemahan itu sendiri.
Apa pun campuran penyebabnya, kesimpulan praktisnya sederhana: September adalah bulan yang buruk untuk menambah leverage dan bulan yang secara historis menguntungkan untuk memegang lindung nilai — bukan alasan untuk melikuidasi portofolio. Jika Anda ingin memantau kondisi yang benar-benar mengubah koreksi musiman menjadi drawdown sungguhan, sinyal breadth pasar, revisi laba, dan spread kredit yang dilacak dalam pemantau drawdown Wall Street kami jauh lebih penting daripada kalender. Pada 2026, bulan ini hanya mengikuti pola tersebut secara ringan: S&P 500 turun 0,4% pada September.
"Sell in May and Go Away": Apa yang Sebenarnya Ditunjukkan 76 Tahun Data
Aturan musiman paling terkenal membagi tahun menjadi dua paruh: "paruh kuat" dari November hingga April dan "paruh lemah" dari Mei hingga Oktober. Slogan ini lebih tua dari S&P 500 modern — berasal dari para broker London yang pergi berlibur musim panas — tetapi data di baliknya nyata.
Sejak 1950, S&P 500 rata-rata mencetak +7,0% pada November–April versus +2,1% pada Mei–Oktober, dengan paruh musim dingin naik pada 76% tahun dan paruh musim panas pada 66% tahun. Digandakan secara majemuk selama 76 tahun, kesenjangannya besar: $10.000 yang diinvestasikan hanya selama paruh musim dingin tumbuh menjadi sekitar $1,17 juta, sementara $10.000 yang sama yang diinvestasikan hanya selama paruh musim panas tumbuh menjadi sekitar $34.000. Pada 2026, indeks naik sekitar 7,4% dari akhir April hingga 15 Oktober, sudah di atas rata-rata jangka panjang periode Mei–Oktober.
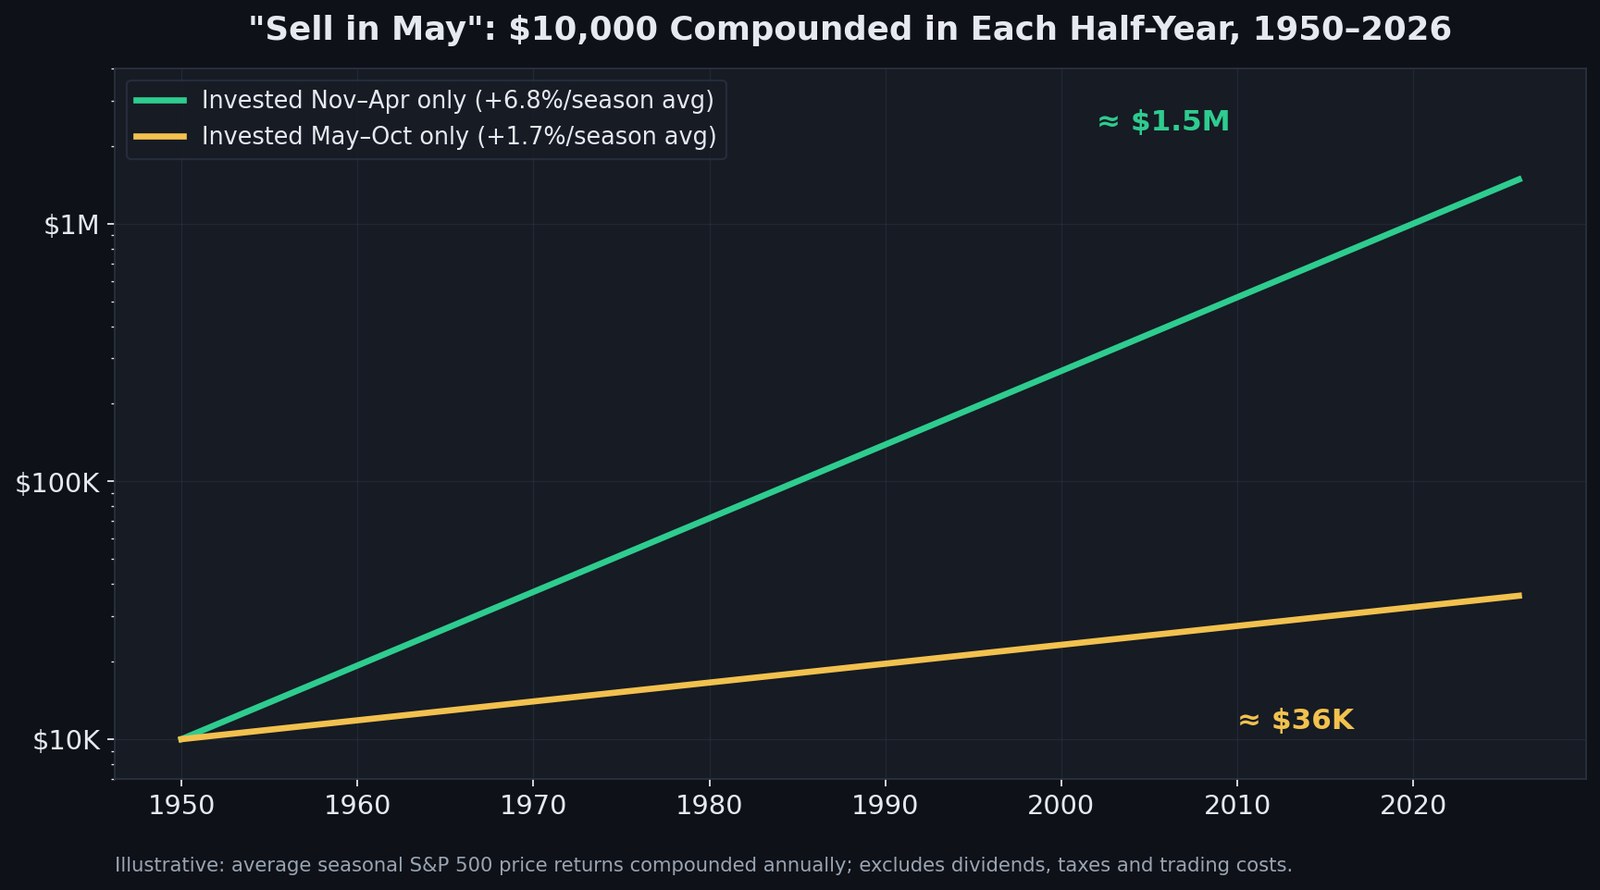
Jadi, haruskah Anda benar-benar menjual di bulan Mei? Bagi sebagian besar investor, tidak — dan alasannya layak dijabarkan:
- Kedua paruh rata-rata positif. Keluar pada Mei–Oktober secara historis justru mengurangi total return dibandingkan sekadar tetap berinvestasi; yang membaik hanyalah return yang disesuaikan risiko.
- Pajak dan biaya menggerus keunggulan. Merealisasikan keuntungan setiap Mei mengubah penggandaan jangka panjang menjadi peristiwa pajak jangka pendek. Setelah friksi, versi naif strategi ini kalah dari buy-and-hold di sebagian besar studi, termasuk bukti jangka panjang yang dirangkum Investopedia.
- Dispersinya lebar. Mei–Oktober 2025 naik 22,8%, paruh musim panas terbaik sejak 1950. Mei–Oktober 2008 turun 30,1%. Rata-rata menyembunyikan segala hal yang benar-benar penting di tahun tertentu.
Pembacaan canggih atas "Sell in May" bukanlah keluar di bulan Mei; melainkan berharap lebih sedikit dari pasar musim panas dan menyesuaikan ukuran posisi. Begitu pula interaksinya dengan bukti pasar beruang: seperti yang ditunjukkan referensi kami tentang setiap bear market S&P 500 sejak 1929, kerusakan terdalam dalam sejarah terkonsentrasi di jendela Mei–Oktober — termasuk 1987, 2002, dan 2008.
Oktober: Bulan Crash yang Diam-Diam Membunuh Beruang
Oktober memikul reputasi paling menakutkan di kalender karena kejatuhan pasar 1929, 1987, dan 2008 semuanya meledak di bulan itu, dan volatilitas terealisasi Oktober adalah yang tertinggi dari semua bulan: rata-rata pergerakan hariannya sejak 1950 sekitar 0,79%, dibandingkan 0,60–0,71% di bulan-bulan lain. Namun imbal hasil rata-ratanya sejak 1950 positif (+0,9%), dan ia menyandang julukan yang lebih sering dipakai para profesional ketimbang "bulan kejatuhan": pembunuh beruang. Banyak penurunan pasca-perang — termasuk 1957, 1960, 1966, 1974, 1990, 2002, 2011, dan 2022 — mencetak titik terendah penutupan terakhirnya di Oktober.
Pelajarannya: Oktober adalah bulan penyelesaian, bukan bulan arah yang andal. Volatilitas menggumpal di sana, dan secara historis volatilitas itu lebih sering menandai akhir daripada awal. Panik menjual saat lubang udara Oktober adalah salah satu kebiasaan termahal dalam sejarah pasar.
Reli Sinterklas, Efek Januari, dan Pergantian Bulan
Tiga anomali yang lebih kecil melengkapi peta musiman:
- Reli Sinterklas. Lima hari perdagangan terakhir Desember ditambah dua hari pertama Januari rata-rata naik sekitar +1,3% sejak 1950, positif di hampir empat dari lima tahun. Penciptanya, Yale Hirsch dari Stock Trader's Almanac, melekatkan peringatan terkenal: "Jika Sinterklas tidak datang, beruang akan tiba di Broad dan Wall" — reli yang gagal sering mendahului Januari yang lemah.
- Efek Januari. Saham kapitalisasi kecil secara historis mengungguli yang besar di Januari saat aksi jual demi pajak berbalik. Ini kasus paling jelas dari anomali yang memudar setelah dipublikasikan: sejak 1990-an keunggulannya menyusut drastis karena investor mendahuluinya.
- Efek pergantian bulan. Porsi yang tidak proporsional dari seluruh return saham terkumpul di jendela dari hari perdagangan terakhir suatu bulan hingga tiga-empat hari pertama bulan berikutnya, didorong arus gaji, kontribusi 401(k), dan rebalancing sistematis.
Kisah efek Januari adalah peringatan inti dari seluruh topik ini: keunggulan kalender itu lemah, publik, dan bisa meluruh. Siapa pun yang memperdagangkannya secara mekanis tanpa data konfirmasi sedang menawarkan diri menjadi likuiditas bagi mereka yang melakukan konfirmasi.
Siklus Presidensial: Mengapa 2026 Duduk di Kursi Lemah
Di luar peta bulanan, siklus pemilu presiden empat tahunan adalah pola musiman jangka menengah terkuat di saham AS — dan 2026 adalah tahun pemilu sela (midterm), secara historis yang terlemah dari keempatnya.
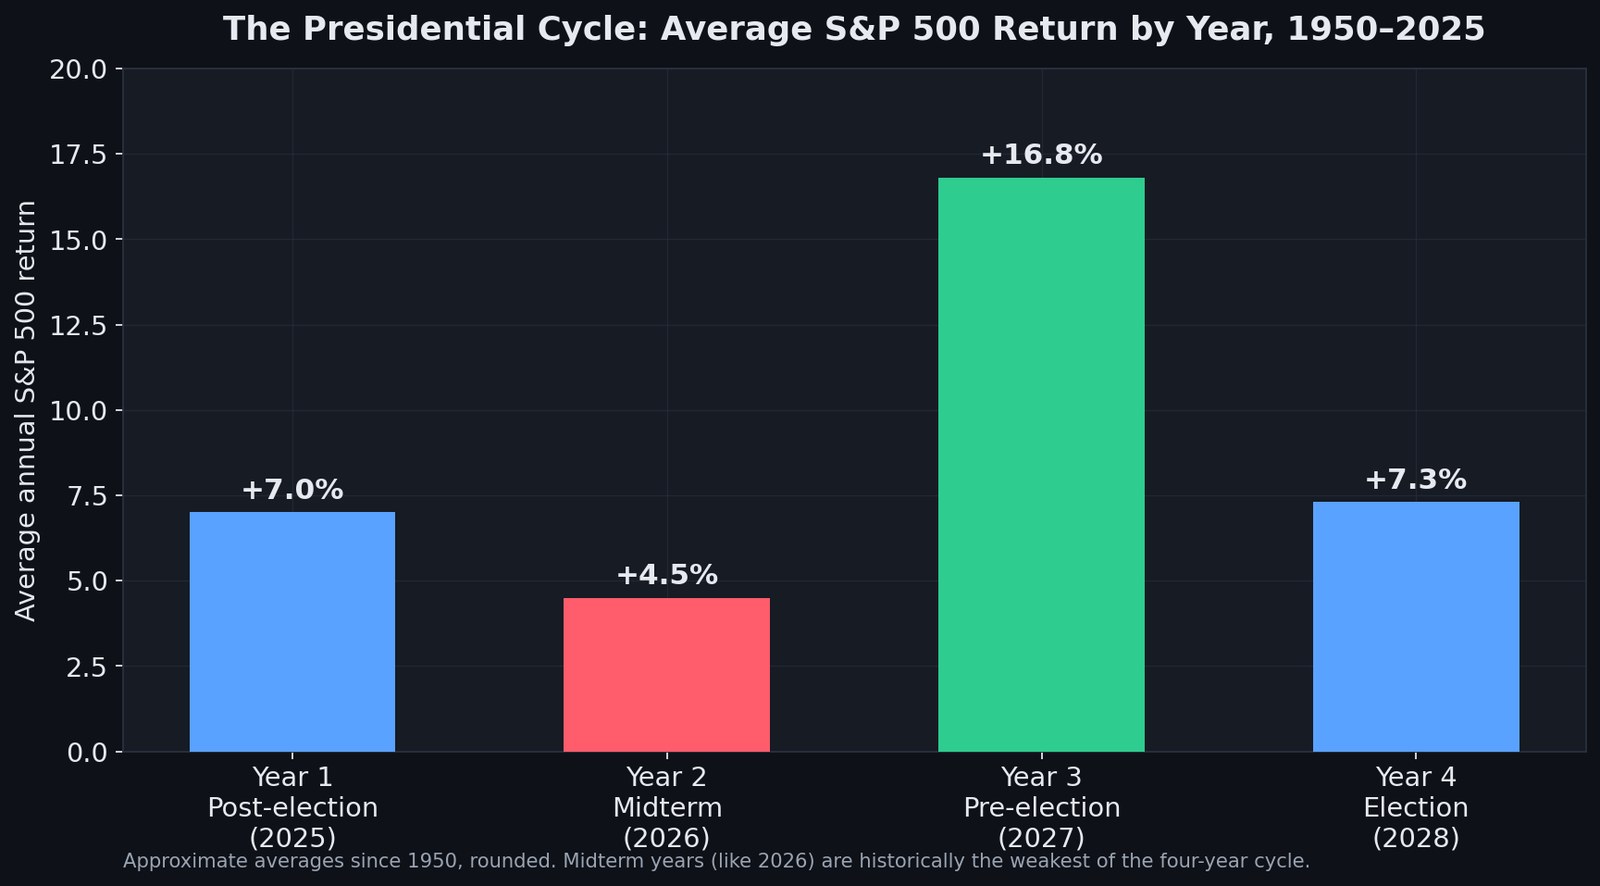
Sejak 1950 (imbal hasil harga per tahun kalender, 1950–2025), rata-rata imbal hasil S&P 500 per tahun siklus:
| Tahun siklus | Rata-rata return | Karakter |
|---|---|---|
| Tahun 1 — pasca-pemilu (2025) | +8,4% | Agenda pemerintahan baru terdiskon harga |
| Tahun 2 — midterm (2026) | +4,6% | Tahun terlemah; drawdown rata-rata terbesar |
| Tahun 3 — pra-pemilu (2027) | +17,2% | Tahun terkuat dengan selisih lebar |
| Tahun 4 — pemilu (2028) | +8,1% | Positif tetapi bergejolak menjelang pemungutan suara |
Tahun midterm membawa dua ciri khas. Pertama, penurunan intra-tahun rata-rata terbesar dalam siklus — rata-rata sekitar 17,5% sejak 1950, dibandingkan 11–13% pada tiga tahun lainnya — yang sering mencapai dasar di jendela Agustus–Oktober saat ketidakpastian pemilu memuncak. Kedua, resolusi yang konsisten: S&P 500 selalu lebih tinggi 12 bulan setelah setiap pemilu midterm sejak 1950 (19 dari 19), dengan kenaikan rata-rata sekitar 15%, karena ketidakpastian kebijakan sirna siapa pun pemenangnya. Catatan lengkap tahun demi tahun tersedia di referensi siklus presiden dan tabel tahun pemilu sela kami.
Untuk 2026 secara khusus, naskah sejarah berkata: hormati kemungkinan akhir musim panas dan awal musim gugur yang bergolak, dan perlakukan setiap kelemahan September–Oktober khas tahun midterm sebagai lahan yang secara historis subur, bukan alasan untuk menyerah. Naskah itu berinteraksi dengan gambaran makro langsung — terutama ekspektasi kebijakan The Fed — yang kami lacak secara real-time dalam peta penetapan harga pemangkasan suku bunga Fed 2026. Dan jika fokus Anda adalah jalur jangka panjang S&P menuju rekor baru, kerangka momentum dan likuiditas dalam S&P 500 menuju 7000 adalah bacaan pendampingnya.
Sejauh ini 2026 tidak mengikuti naskah tahun midterm. Hingga 15 Oktober, S&P 500 naik 13,1% sepanjang tahun, penurunan terdalamnya 9,1% (27 Januari hingga 30 Maret), sekitar separuh rata-rata tahun midterm, dan indeks ditutup pada rekor 7.818,93 pada 6 Oktober. Pemilu sela digelar pada 3 November 2026.
Apakah Musiman Juga Ada di Kripto?
Pola kalender bukan monopoli saham. Bitcoin punya ritme sendiri yang terdokumentasi baik — Oktober yang secara historis kuat ("Uptober"), September yang lemah, dan siklus halving empat tahunan yang mendominasi segalanya. Mekanismenya berbeda (halving dan siklus likuiditas, bukan akhir tahun fiskal), tetapi aturan analitisnya identik: rata-rata memiringkan probabilitas, tahun-tahun individual rutin menentangnya. Referensi kami tentang siklus halving Bitcoin dan data tentang bagaimana BTC bergerak setelah pemangkasan suku bunga Fed membahas sisi kripto peta musiman secara mendalam.
Bagaimana Trader Benar-Benar Menggunakan Musiman (dan Bagaimana Seharusnya Tidak)
Dipakai dengan buruk, musiman adalah astrologi dengan spreadsheet. Dipakai dengan baik, ia adalah prior — tingkat dasar yang Anda perbarui dengan bukti langsung. Tiga aturan praktis memisahkan keduanya:
- Jangan pernah trading hanya berdasar kalender. Prior September lemah ditambah breadth yang memburuk, spread kredit yang melebar, dan revisi laba yang turun adalah sinyal nyata. Prior September lemah sendirian hanyalah trivia. Sistem multi-agen di papan peringkat AI SimianX secara eksplisit dibangun di atas gagasan ini: 39 model AI yang masuk peringkat dari delapan penyedia (per 16 Oktober 2026) menganalisis data pasar langsung, berita, dan teknikal — dan P&L riil mereka dipublikasikan, sehingga Anda bisa melihat model mana yang benar-benar mengubah konteks seperti musiman menjadi return. Ulasan kami tentang model AI mana yang menjadi trader terbaik merangkum klasemennya.
- Gunakan musiman untuk ukuran posisi dan timing, bukan arah. Keunggulan historis November–April adalah argumen untuk memikul risiko lebih penuh di paruh kuat dan lebih ketat di paruh lemah — bukan untuk sakelar masuk-keluar biner yang memicu pajak dan melewatkan musim panas yang menjadi pengecualian.
- Otomatiskan disiplin. Bagian tersulit dari rencana musiman mana pun adalah mematuhinya di bulan Oktober saat layar serba merah. Eksekusi sistematis — misalnya melalui autopilot AI yang menerapkan aturan konsisten soal ukuran posisi dan kondisi risk-off sepanjang waktu — menghapus campur tangan emosional yang menghancurkan sebagian besar rencana berbasis kalender. Anda dapat membandingkan paket di halaman harga atau menjelajahi riset kami lainnya di pustaka stories.
Saham individual juga menari mengikuti kalender musimannya sendiri — pemimpin semikonduktor seperti NVDA berkerumun di sekitar laporan keuangan dan siklus produk, megacap seperti AAPL di sekitar peluncuran produk — satu lagi alasan mengapa rata-rata level indeks hanya boleh menjadi lapisan awal sebuah analisis.
FAQ: Musiman S&P 500
Bulan apa yang terbaik untuk pasar saham?
Berdasarkan rata-rata imbal hasil harga 1950–2025, November memimpin dengan +1,9%, disusul April (+1,4%) dan Desember (+1,4%). Desember punya tingkat keberhasilan tertinggi: S&P 500 naik pada 72% tahun. November dan April masing-masing naik pada 70% tahun.
Bulan apa yang terburuk untuk saham?
September. Pada 1950–2025 rata-ratanya −0,6%, dan S&P 500 hanya naik pada 45% bulan September — satu-satunya bulan di bawah 50%. Pada 2026 indeks turun 0,4% di bulan September.
Apakah "Sell in May and go away" benar-benar berhasil?
Kesenjangannya nyata: sejak 1950 S&P 500 rata-rata naik +7,0% dari November hingga April dan +2,1% dari Mei hingga Oktober. Namun paruh musim panas tetap positif secara rata-rata, dan keluar setiap Mei secara historis menurunkan total imbal hasil setelah pajak dan biaya. Banyak profesional membacanya sebagai "berharap lebih sedikit dari musim panas", bukan "pindah ke kas".
Apakah Oktober bulan yang buruk untuk saham?
Tidak secara rata-rata. Oktober menghasilkan rata-rata +0,9% pada 1950–2025 dan naik pada 59% tahun. Ia bulan paling bergejolak, dengan rata-rata pergerakan harian sekitar 0,79%, dan kejatuhan pasar 1929, 1987, serta 2008 terjadi di bulan ini, tetapi banyak pasar beruang juga berakhir di Oktober, termasuk 1974, 1990, 2002, dan 2022.
Apakah 2026 tahun yang baik untuk saham secara historis?
2026 adalah tahun midterm, secara historis yang terlemah dalam siklus empat tahunan: rata-rata +4,6% sejak 1950, dengan penurunan intra-tahun rata-rata terbesar (sekitar 17,5%). Tahun ini melaju di depan pola tersebut: S&P 500 naik 13,1% hingga 15 Oktober, dengan penurunan terdalam 9,1%.
Apa yang terjadi pada saham setelah pemilu sela?
Sejak 1950, S&P 500 selalu lebih tinggi 12 bulan setelah ke-19 pemilu sela, rata-rata sekitar 15%. Kenaikan terkecil sekitar 1% (setelah 1986) dan terbesar sekitar 33% (setelah 1954). Pemilu sela 2026 digelar pada 3 November.
Haruskah saya berdagang hanya berdasarkan musiman?
Tidak. Rata-rata musiman menyembunyikan dispersi antartahun yang lebar — Mei–Oktober berkisar dari −30,1% (2008) hingga +22,8% (2025) — dan pola kalender yang sudah dikenal bisa memudar begitu dipublikasikan. Gunakan musiman sebagai acuan awal untuk ukuran posisi dan konfirmasikan dengan data langsung keluasan pasar, kredit, revisi laba, dan volatilitas.
Kesimpulan
Peta musiman 76 tahun S&P 500 stabil bentuknya: periode November–April yang kuat, musim panas yang datar dan rawan kecelakaan, satu bulan yang sungguh berbahaya di September, dan Oktober yang lebih sering mengakhiri bear market daripada memulainya. Tambahkan siklus presidensial, dan 2026 terbaca sebagai tahun untuk tetap berinvestasi tetapi tetap rendah hati — dengan periode yang secara historis terlemah dalam siklus tepat di depan pada akhir musim panas, dan jendela 12 bulan yang secara historis terkuat dari seluruh siklus dimulai tepat setelah pemilu sela.
Kalender menata panggung; data menentukan lakonnya. Gabungkan keduanya, dan musiman berhenti menjadi slogan lalu menjadi apa yang seharusnya — sebuah tingkat dasar dalam model pasar yang lebih besar dan terus diperbarui secara langsung.
Bacaan Terkait
- Apakah Merkurius Retrograde Memengaruhi Saham? Sejak 1950
- Bear Market S&P 500 Sejak 1929: Kapan Bear Market Terakhir?
- Pemantauan Penurunan Wall Street: 10% & Risiko Ekor 40%
- Ekspektasi Pemangkasan Fed 2026: Peta Penetapan Harga
- S&P 500 ke 7000: sinyal momentum, likuiditas & valuasi
- Magnificent 7 pada 2026: Bobot & Risiko Konsentrasi
- Siklus Dominasi Bitcoin: Kapan Altseason Dimulai 2026
- Bitcoin Setelah Setiap Pemangkasan Fed: Referensi 2019-2026
- Model AI Mana Pedagang Terbaik? Peringkat Lewat R Rata-rata
- Siklus presiden: imbal hasil S&P 500 tahun demi tahun
- Pasar Saham Setelah Pemilu Sela AS: Setiap Siklus 1950–2026
- S&P 500 Crash: 20 Hari Terburuk dalam Sejarah dan Sesudahnya
- Pusat referensi sejarah pasar
- SimianX AI — analisis multi-agen AI untuk S&P 500 dan saham
Referensi
- Metodologi & data resmi indeks S&P 500 — S&P Dow Jones Indices
- Penjelasan efek September — Investopedia
- Sell in May and go away — bukti jangka panjang — Investopedia
- Teori siklus pemilu presiden — Investopedia
- Pola musiman & reli Sinterklas — Stock Trader's Almanac
- Data historis S&P 500 sejak 1928 — Macrotrends
- Riwayat harian dan bulanan S&P 500 (^GSPC) — Yahoo Finance
- Data indeks S&P 500 (.SPX) — CNBC