
 執筆:Muke
コカ・コーラの販売数量、キャッシュフロー、株価評価を読み解く
コカ・コーラの2026年7~9月期決算は、消費全体の回復よりも同社の事業の強さを裏付ける内容だった。 世界のユニットケース販売数量は5%増えたが、北米は横ばい、アジア太平洋の価格・ミックスは2%低下した。飲料の販売量は増えているものの、家計の購買力が一斉に回復しているとまではいえない。
KOの株主にとって難しいのは、その改善にいくら払うべきかという問題だ。10月27日の終値91.18ドルでは、2026年の比較可能EPSの計算上の下限に対して約27.4倍だった。長く続く優良ブランドでも、株価が成長を織り込みすぎれば投資リターンは期待外れになりうる。
本稿では、実際の需要、利益を現金に変える力、その現金を得るために払う価格を分けて検証する。地域別・四半期別の表から、この三つの問いに異なる答えが出る理由を確認する。
2026年10月28日更新。対象四半期は10月2日まで、決算発表は10月27日。株価を用いた計算には10月27日の通常取引の終値を使用し、取引時間中の価格は使っていない。会社開示値、会社予想、SimianXの計算を区別した。シナリオの数値は仮定の影響を示すもので、株価予想ではない。
コカ・コーラ2026年7~9月期決算の要点
| 指標 | Q3 2026 | Q3 2025/比較 |
|---|---|---|
| 純売上高 | $13,380 百万ドル | $12,455 百万ドル;公表増減率+7% |
| 世界のユニットケース販売数量 | +5% | 前年同期比 |
| オーガニック売上成長率 | +7% | 非GAAP |
| 濃縮液販売成長率 | +7% | ユニットケースを2ポイント上回る |
| 価格・ミックス | +1% | 値上げ効果を不利なミックスが一部相殺 |
| 営業利益 | $4,465 百万ドル | $3,982 百万ドル;公表増減率+12% |
| GAAP営業利益率 | 33.4% | 32.0% |
| 比較可能営業利益率 | 32.9% | 31.9%;非GAAP |
| GAAP希薄化後EPS | $0.93 | $0.86;公表増減率+8% |
| 比較可能EPS | $0.91 | $0.82;公表増減率+11% |
| 為替影響を除く比較可能営業利益の成長率 | +8% | 非GAAP |
出所:10月27日の決算発表と財務調整表。会社の成長率は丸め前の金額に基づくため、丸めた内訳の合計とは一致しない場合がある。表中の金額は百万ドルまたは十億ドル単位。
最も強い材料は、需要と利益率が同時に改善したことだ。ただし、公表営業利益の12%増には為替や比較可能性に関する影響も含まれ、為替影響を除いた比較可能ベースの増加率は8%だった。比較可能EPSにも為替が2ポイントの追い風となった。そうした影響を除いても改善は残るが、継続可能な成長を評価する際にはその大きさを区別する必要がある。
四半期別推移:販売数量の伸びは加速しているか
前の決算と並べることで、今期の意味が明確になる。下表の成長率はすべて前年同期比で、前四半期比ではない。
| 四半期 | 純売上高、丸め値 | ユニットケース | 濃縮液販売 | 価格・ミックス | オーガニック売上 | 比較可能EPS |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 十億ドル | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 十億ドル | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 十億ドル | +5% | +7% | +1% | +7% | $0.91 |
出所:第1四半期決算、第2四半期決算、第3四半期決算。比較可能EPSとオーガニック成長率は非GAAP指標。
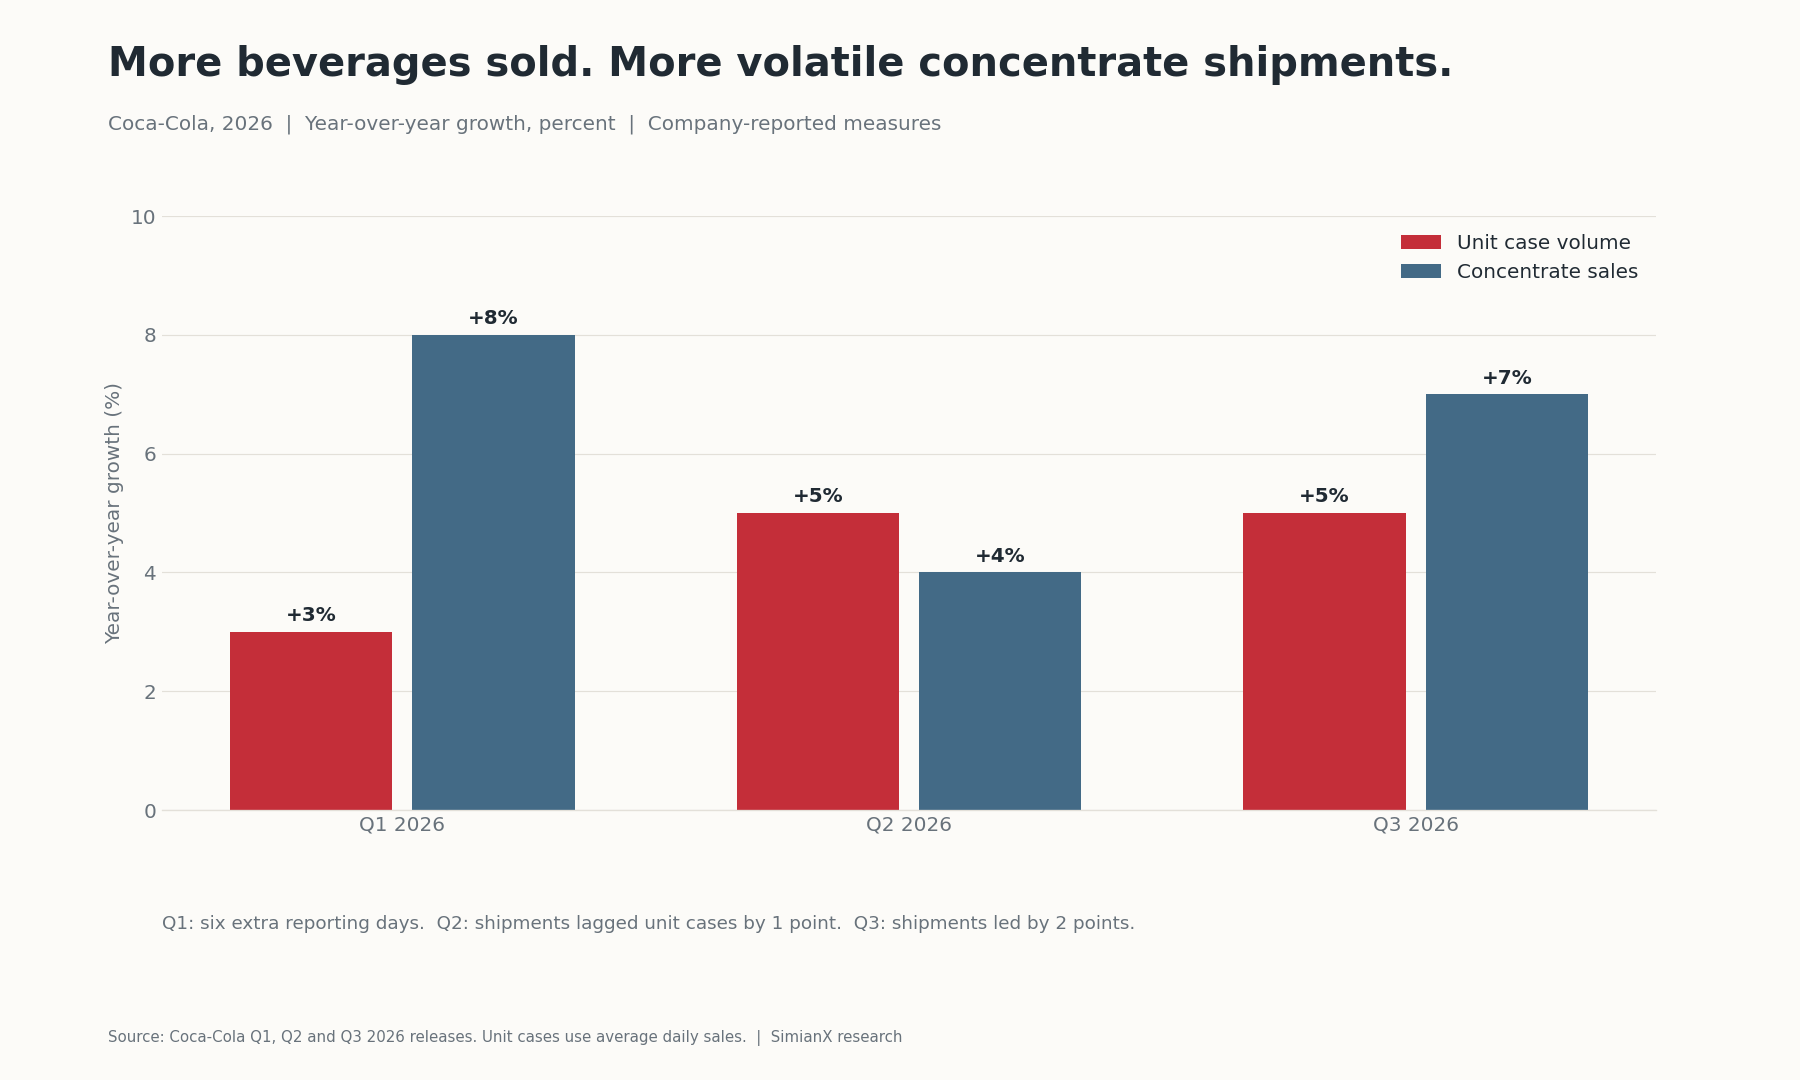
販売数量の成長率は第1から第2四半期に加速し、第3四半期は5%を維持した。 最新四半期を新たな加速と呼ぶと、実際の推移を過大に表現することになる。価格の寄与は小さくなり、数量増加と収益化のバランスは健全化したと考えられる一方、利益を確保できる販売ミックスの重要性は高まっている。
濃縮液販売は+8%、+4%、+7%と変動が大きい。第1四半期は報告対象日数が6日多く、第2四半期の出荷成長率はユニットケースを1ポイント下回り、第3四半期は2ポイント上回った。四半期ごとの比較対象と日数効果が異なるため、三つの成長率の単純平均から年間成長率を求めることはできない。
濃縮液出荷と消費者の購入が一致しない理由
コカ・コーラの親会社は濃縮液やシロップを販売し、製造・流通の多くをボトリングパートナーが担う。そのため、コカ・コーラの事業システムには二つの動き方がある。
濃縮液の購入は、ボトラーの発注と在庫判断を反映する。ユニットケース販売数量は、システム全体で販売された完成飲料の量を、1日当たり平均販売量に基づいて算出する。基礎的な需要に近い指標だが、家計の購入をレジ単位ですべて把握する統計ではない。
ボトラーが販促前に発注すれば、親会社の出荷は対応する飲料販売より先に増えうる。その後、需要が堅調でも在庫を取り崩せば濃縮液の発注は減る可能性がある。第3四半期の発表は、出荷の2ポイントの上振れを明確にタイミングの影響と説明しており、同じ押し上げが繰り返されるとは示していない。
分析の原則は、複数期間で出荷とユニットケースを比較し、利益と現金への転換を確認することだ。出荷の一時的な反動だけでは需要の強さは否定されない。一方、ユニットケースが追いつかないまま出荷増が続くなら、在庫を調べる理由になる。
地域別需要:四つの異なる消費環境
| 地域 | ユニットケース成長率 | 価格・ミックス | オーガニック売上成長率 | 金額ベースのシェア開示 |
|---|---|---|---|---|
| 欧州・中東・アフリカ | +5% | +1% | +7% | 地域全体では低下 |
| 中南米 | +6% | +7% | +16% | 拡大 |
| 北米 | 0% | +1% | +3% | 拡大 |
| アジア太平洋 | +6% | −2% | +6% | 拡大 |
出所:第3四半期の地域別事業概況。オーガニック売上は濃縮液出荷も反映するため、ユニットケース成長率と価格・ミックスの単純な合計ではない。丸め値には算術上のずれもある。
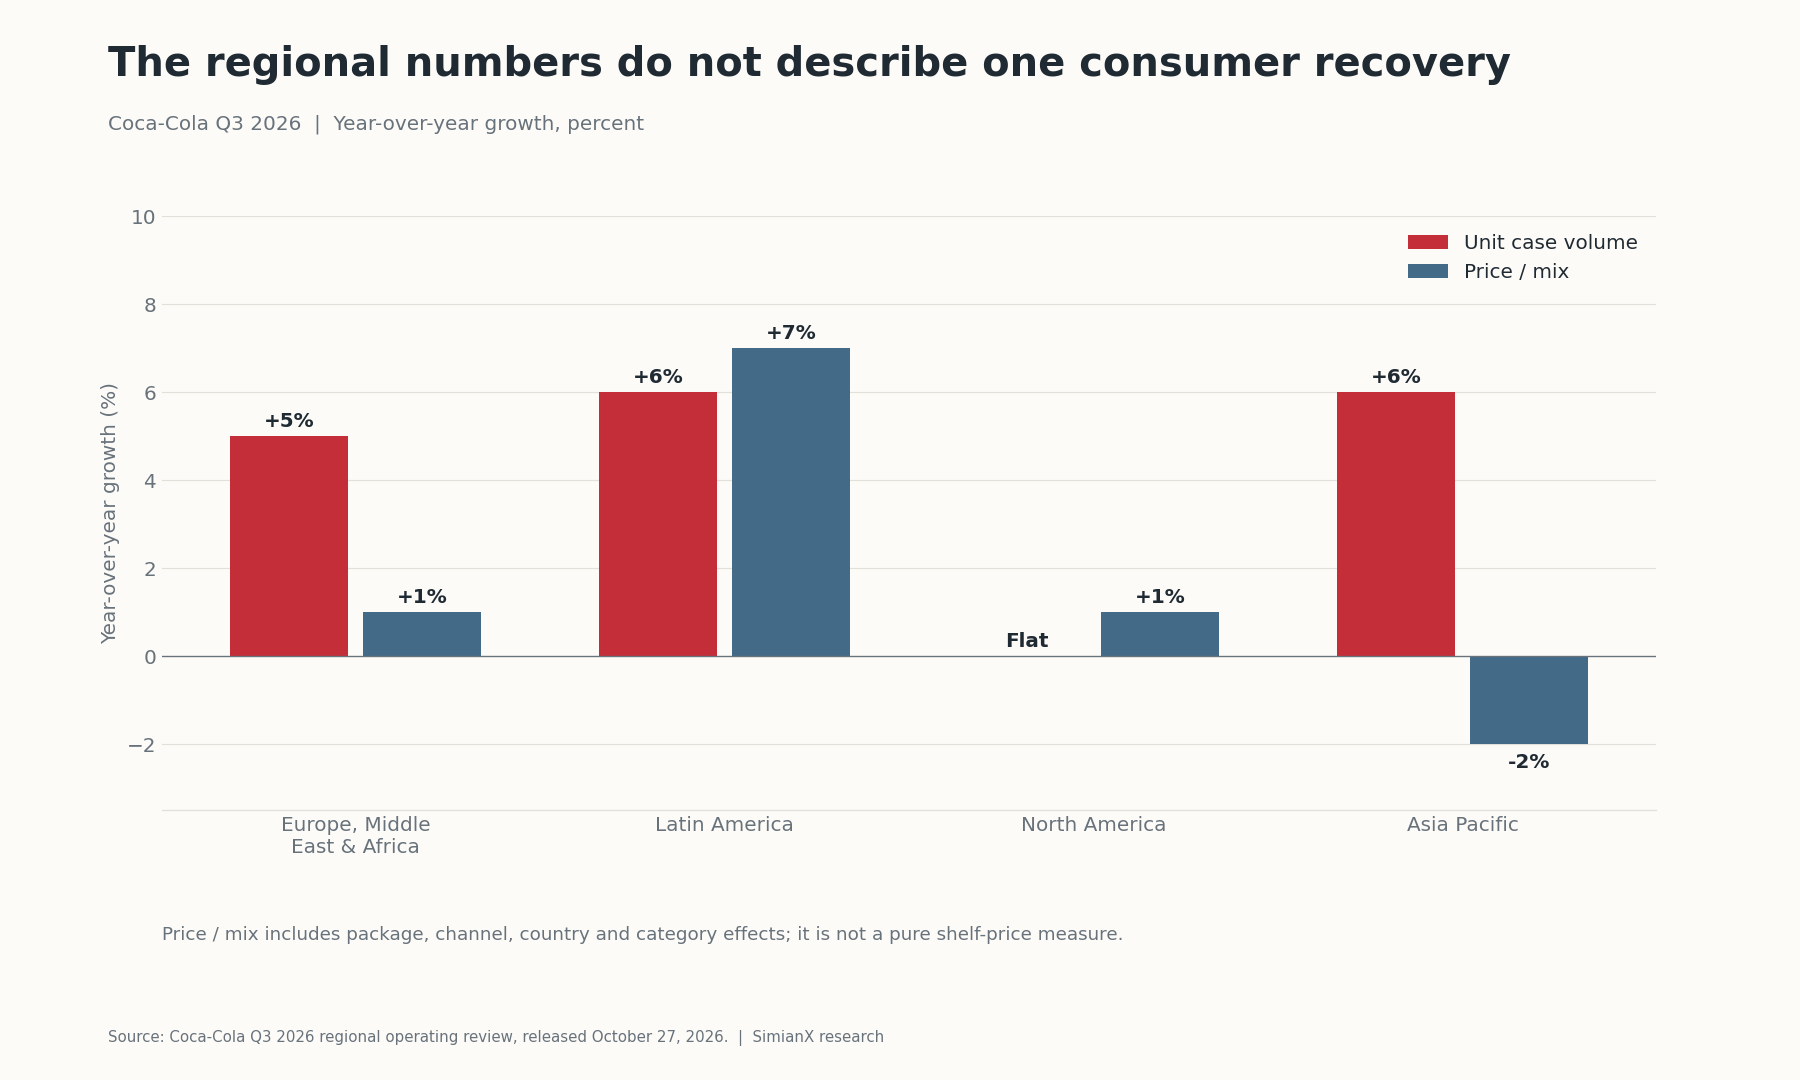
米国の消費全体が回復したとの見方に対し、最も直接的な反証は北米だ。コカ・コーラは金額シェアを伸ばしたが、数量は横ばいだった。カテゴリーや家計予算が急拡大しなくても、競合を上回ることは可能だ。ウォルマートとターゲットから消費者の負担を読む枠組みは、企業業績を客数、販売ミックス、支出余力で照合すべき理由を説明している。
アジア太平洋は数量の力強い伸びと価格・ミックスの低下が併存する。国、容器、カテゴリー、販路の構成変化でも起こりうるため、店頭価格の一律引き下げを証明するものではない。買いやすさを高める施策は顧客を維持しつつ、単位当たり売上を下げる可能性もある。次の確認点は、マーケティングや配送費用を差し引いても、追加数量がシステム全体に十分な利益をもたらすかだ。
中南米は数量と価格の両方が強い。ただし、現地インフレと為替換算のため実質購買力の推定は単純ではない。公表売上高の25%増には9ポイントの為替押し上げが含まれ、オーガニック成長率は16%だった。
欧州・中東・アフリカでは逆の帰属問題がある。数量は5%増えたが金額シェアは低下し、フランスと英国の減少がナイジェリアとモロッコの増加を上回った。成長は自動的にシェア拡大を意味せず、シェア拡大も自動的にカテゴリー全体の成長を意味しない。
ブランド力を支える入手しやすさ、手頃さ、ゼロシュガー
ブランド認知は購入候補になるきっかけであり、冷えた状態での提供、安定した補充、飲食店との関係、適切な容器が実際の購入につなげる。新規参入者には、認知に加えてこうした飲用機会へのアクセスが必要だ。この流通網は企業固有の底堅さを説明しうるが、すべての消費者が豊かになった証拠ではない。
小容量容器は、1リットル当たりの価格が高くても、1回に必要な支払いを抑えられる。高価格帯の商品は別の機会に対応する。両者は両立するが、どちらも利益ある成長を保証しない。設備、配送ルート、売り場を維持するには、ボトラーと小売店にも十分なリターンが必要だ。
コカ・コーラ ゼロシュガーは16%増で、商標コカ・コーラ全体の5%増を上回った。水は8%増、スポーツ飲料は3%減、コーヒーと茶は横ばいだった。すべてのカテゴリーが好調という一般論よりも、この差が重要だ。出所:会社のブランド・カテゴリー別開示。
既存顧客が異なる配合の商品に切り替えた場合、ゼロシュガーは事業を守る役割を果たす。また、新規顧客を取り込む可能性もある。公表成長率からは両者を切り分けられない。成功は嗜好の変化への対応力を示す一方、追加の株主価値が生まれるかは、ポートフォリオ全体の数量、利益率、キャッシュフローで決まる。
消費全体の回復を確認するには何が必要か
一つの企業を繰り返し観察するのではなく、独立した情報源で裏付ける必要がある。
| 検証項目 | 広い回復を支持する証拠 | 企業固有の実行力を支持する証拠 |
|---|---|---|
| カテゴリー需要 | 複数の供給企業で飲料数量が増加 | 同業が停滞する中でコカ・コーラが成長 |
| 家計の状況 | 実質支出余力が持続的に改善 | 低い購入単価の小容量商品に依存 |
| 飲用機会 | 飲食店やコンビニの客数が広く改善 | 特定の販路に伸びが集中 |
| 価格と採算 | 数量と収益性の高いミックスがともに改善 | 数量確保に販促強化が必要 |
| 地域 | 先進国・新興国に改善が広がる | 地域間のばらつきが続く |
これは分析用チェックリストであり、統計的な要因分解ではない。企業成長にはカテゴリー拡大とシェア変化が同時に反映されうる。米国での照合材料には、BEAの個人所得・支出統計や国勢調査局の小売売上高がある。検証する主張に対象期間と定義を合わせる必要があり、コカ・コーラの決算で代用することはできない。
P&Gの決算と販売数量の推移も参考になる。両社とも繰り返し購入される消費財を扱うためだ。ただし、カテゴリー、地域構成、報告日程が異なり、一対一の比較はできない。
通期予想の上方修正:重要なのは利益と現金
| 2026年通期の指標 | 従来予想 | 10月27日時点の予想 |
|---|---|---|
| オーガニック売上成長率 | 約5% | 少なくとも5% |
| 買収・売却と為替の影響を除く比較可能EPS成長率 | 7%–8% | 少なくとも9% |
| 比較可能EPS成長率 | 9%–10% | 少なくとも11% |
| 基礎的な実効税率 | 19.9% | 19.7% |
| 営業キャッシュフロー | 約$14.6 十億ドル | 少なくとも$15.2 十億ドル |
| 設備投資 | 約$2.2 十億ドル | 約$2.2 十億ドル |
| フリーキャッシュフロー | 約$12.4 十億ドル | 少なくとも$13.0 十億ドル |
出所:新旧会社予想の比較表。営業キャッシュフロー以外の成長指標は、該当するものについて会社が示した非GAAPベースで表示している。
売上の変更は主に下限への確信を高めるものだ。為替、買収・売却の影響を除く比較可能EPSとキャッシュフローの引き上げは、為替換算を超えた改善を示す点で重みがある。ただし、税率低下も利益を押し上げるため、増益全体を営業レバレッジに帰属させるべきではない。
フリーキャッシュフローの下限は6億ドル引き上げられた。設備投資予想は変わらず、営業キャッシュフロー見通しの改善によるものだ。2025年の比較可能EPSは$3.00であり、計算上の2026年下限は$3.33 = $3.00 × 1.11となる。これは会社予想からの計算で、別途提示されたEPS目標でも、2027年の市場予想でもない。出所:2025年決算。
キャッシュフローと配当:余力にも限界がある
最初の9カ月の営業キャッシュフローは124.71億ドル、有形固定資産の取得は10.63億ドルだった。差額のフリーキャッシュフローは114.08億ドルとなり、丸めた公表値114億ドルと一致する。期間が異なることを明示せずに、9カ月分の現金創出と年間配当負担を直接比較してはいけない。出所:キャッシュフロー計算書。
前年比較にも注意が必要だ。2025年通期のフリーキャッシュフローは53億ドルだったが、fairlifeの条件付対価支払いを除けば114億ドルだった。2026年下限と未調整の2025年値を比べると、継続的な成長を過大に見せてしまう。調整後で比べても、運転資本などのタイミング要因が変わるため、持続可能な成長率の純粋な予測にはならない。
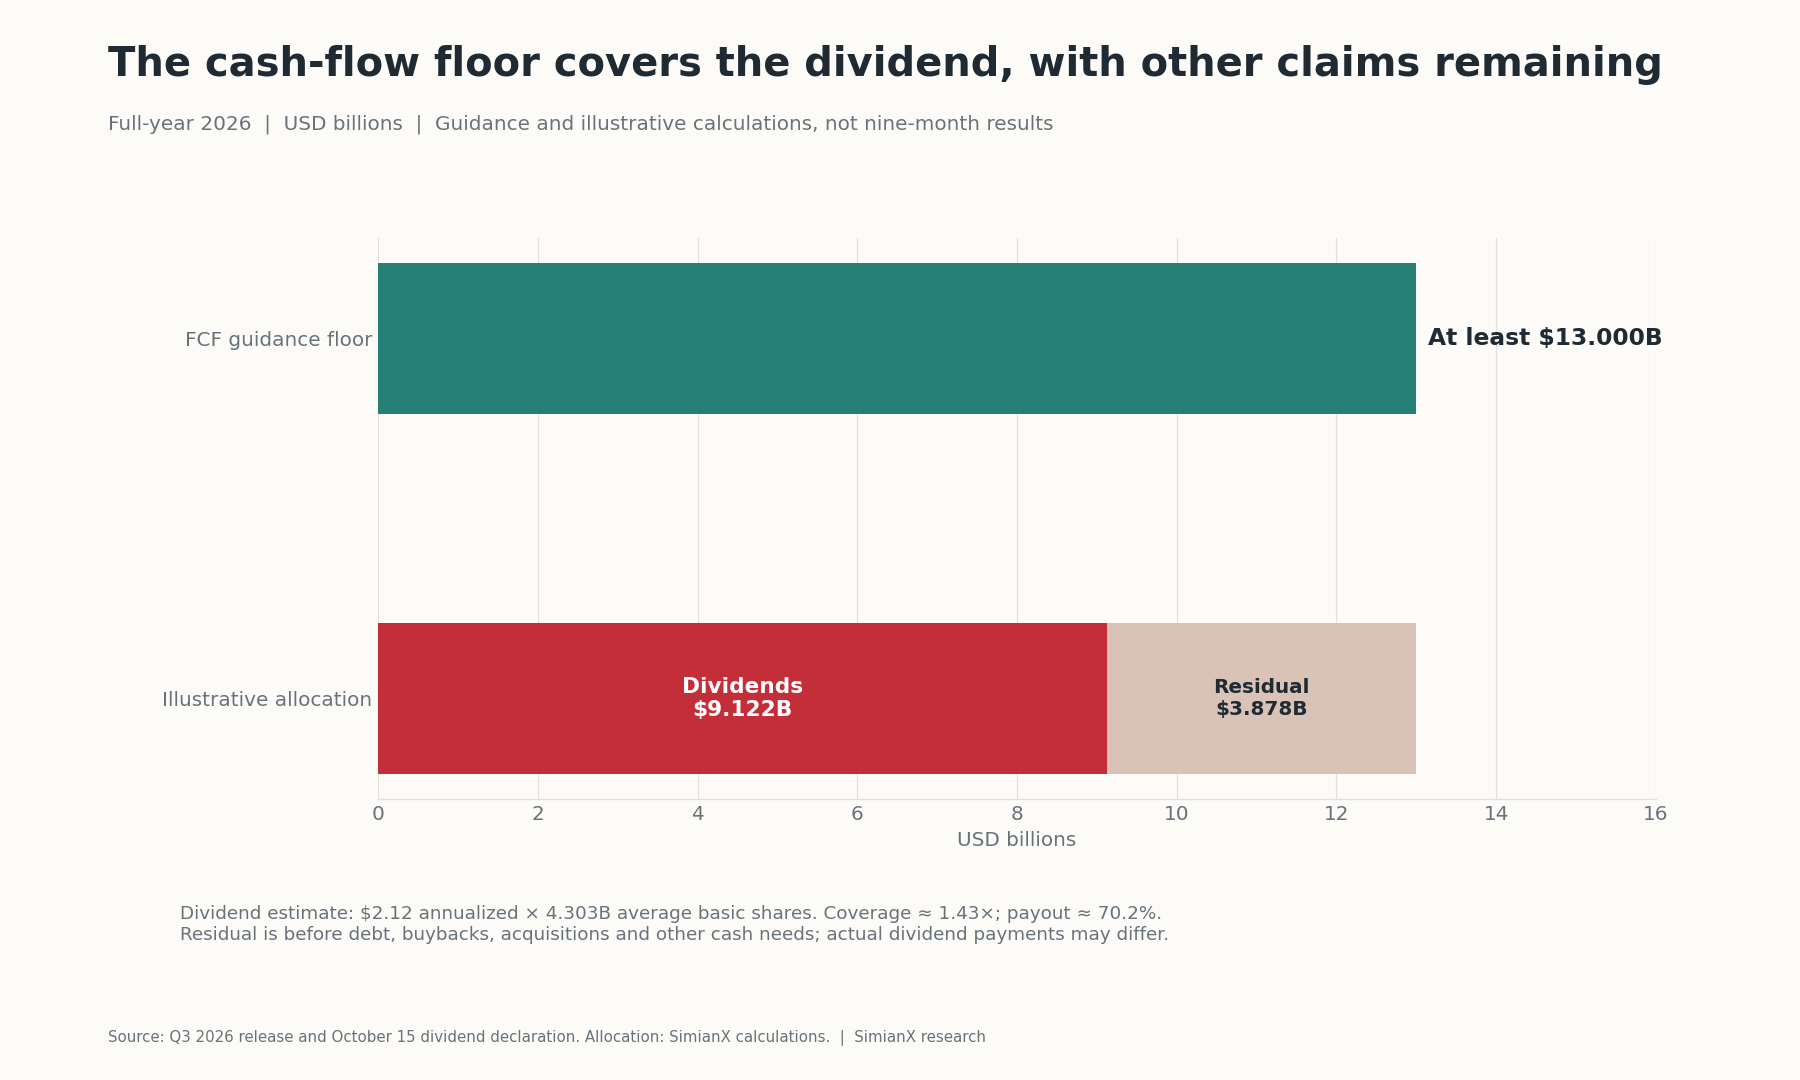
10月の配当発表では、四半期$0.53、年率換算$2.12を維持した。第3四半期の平均基本株式数43.03億株を概算の株数として用いると、以下になる。
| 計算 | 結果 | 意味 |
|---|---|---|
| 年率換算配当×株数 | $9.122 十億ドル | 年間の推定現金負担 |
| 配当負担/FCF下限$13.0十億ドル | 70.2% | 概算の現金配当性向 |
| FCF下限$13.0十億ドル/配当負担 | 1.43× | 概算の配当カバー倍率 |
| FCF下限から配当負担を控除 | $3.878 十億ドル | 他の現金使途を差し引く前 |
| $2.12 / $91.18 | 2.33% | 購入時点の配当利回り |
これらは計算値で、会社の配当支出予想ではない。平均株式数は各回の配当権利を持つ実際の株式数と異なる。残る現金は債務、自社株買い、買収、その他の約束にも対応しなければならない。配当余力は持続力を裏付けるが、株価の割安さを示すものではない。
KOの株価評価:91.18ドルに何が織り込まれているか
KOの10月27日終値は$91.18で、$92.70から1.64%下落した。以下の計算はこの日付の価格を入力値とする。下落だけで市場の動機を一つに特定したり、投資家が事業成績を否定したと判断したりすることはできない。出所:過去の終値。
| 評価指標 | 計算 | 結果 |
|---|---|---|
| 会社予想下限を用いた当年の比較可能PER | $91.18 / $3.33 | 27.4× |
| 比較可能利益利回り | $3.33 / $91.18 | 3.65% |
| 概算株式時価総額 | $91.18 × 4.303十億株 | $392.35 十億ドル |
| 予想下限を用いた株式FCF利回り | $13.0十億ドル / $392.35十億ドル | 3.31% |
概算時価総額は、終値時点の正確な発行済株式数ではなく平均基本株式数を使用しており、概算利回りの計算に適する。株式FCF利回りは企業価値に対する利回りではない。利益倍率も、直近12カ月のGAAP利益ではなく当年の調整後予想を使用している。
ブランドの耐久性や親会社の比較的小さな資本需要は、プレミアムの根拠になりうる。しかし、ボトリング方式で生産・流通コストが経済システムから消えるわけではなく、その多くをパートナーが負担する。PepsiCoとの比較では、同社の食品事業や連結範囲の違いも考慮する必要がある。
この購入時点の評価では、将来の利益倍率低下を埋め合わせる成長が必要になる。
3年間のリターン試算:成長が割高修正に負ける場合
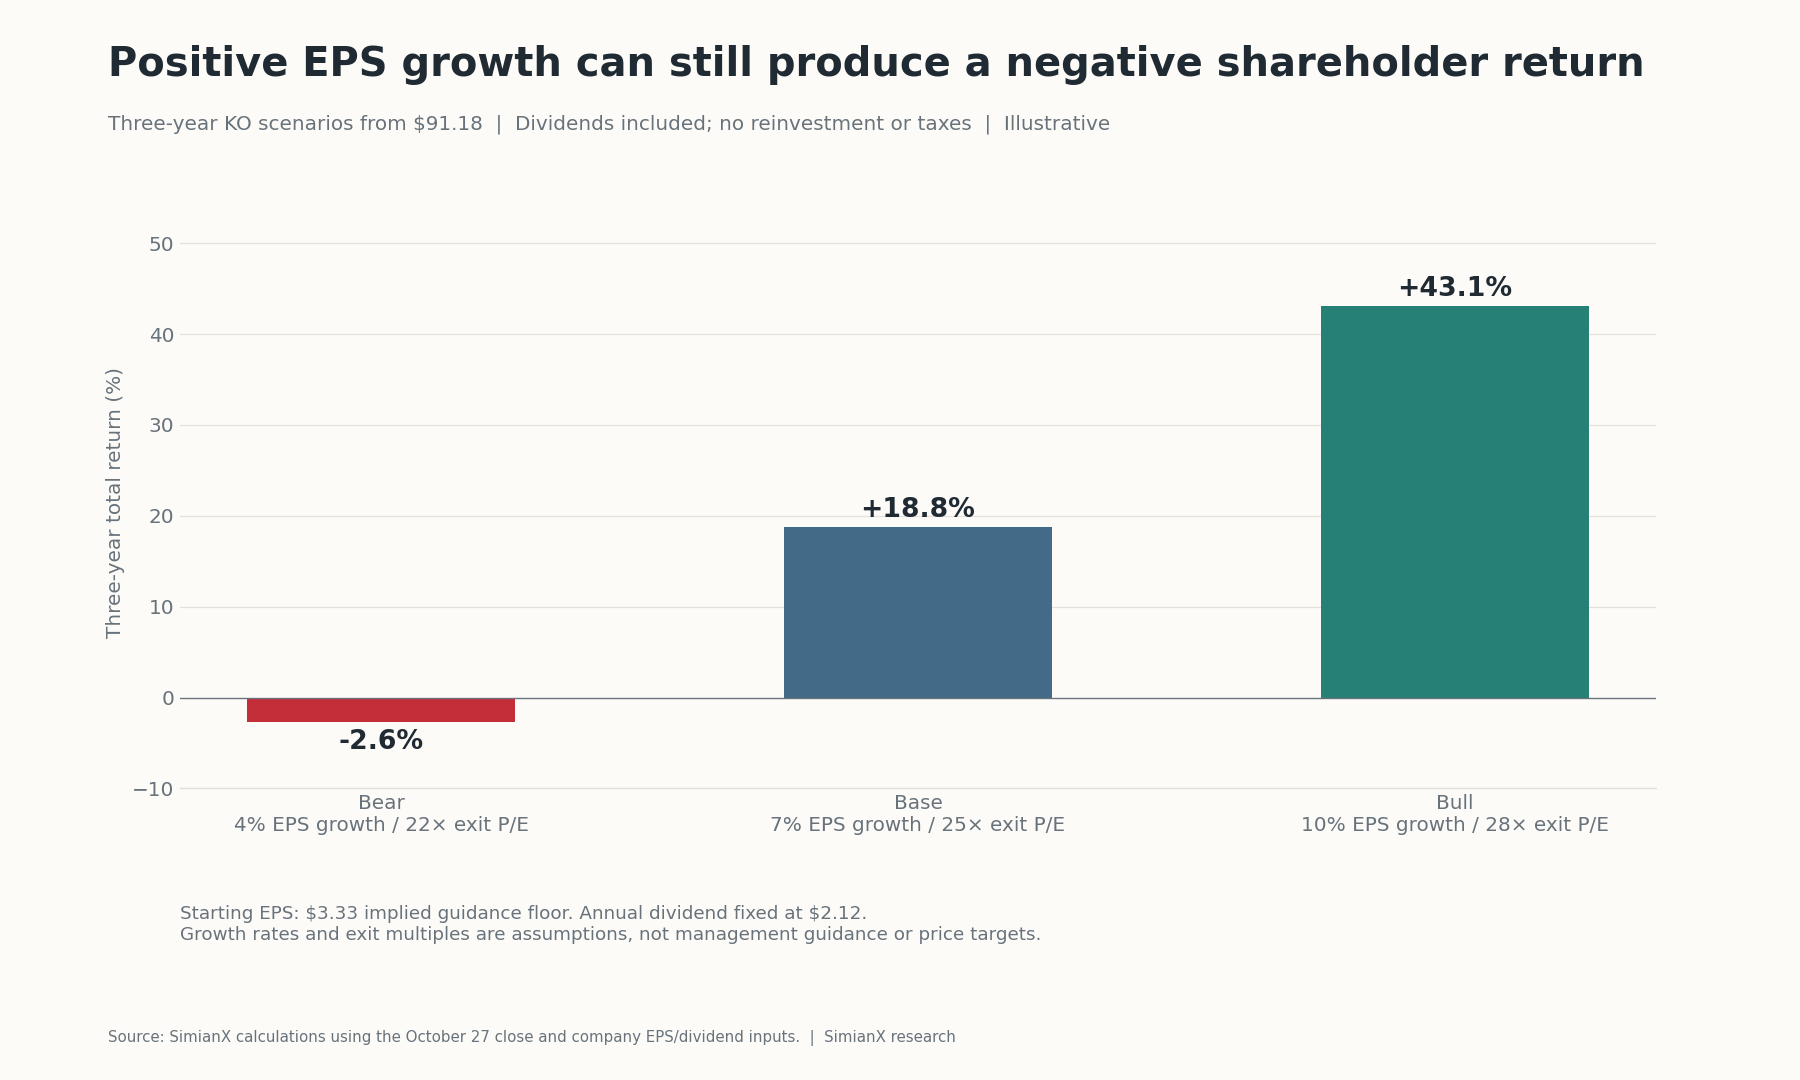
モデルは$3.33を起点に、EPSを仮定した年率で3年間成長させ、売却時のPERを掛け、配当$6.36を加える。配当は年$2.12で、再投資と税金は考慮しない。仮定はすべて説明用であり、会社予想ではない。
| シナリオ | EPS年間成長率 | 3年目EPS | 売却時PER | 売却時株価 | 配当込み総リターン | 年率換算総リターン |
|---|---|---|---|---|---|---|
| 弱気 | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| 基本 | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| 強気 | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
内部計算では丸め前のEPSを保持する。式は総リターン =(売却時株価 + 累積配当)/ $91.18 − 1で、年率換算では最終資産倍率の立方根を取る。
弱気ケースは中心的なリスクを示す。EPSが増えても総リターンはマイナスになりうる。基本ケースで3年間に年8%の収益を求めるなら、簡易計算上の購入価格は約$86.01 ≈ ($101.98 + $6.36) / 1.08³となる。これはすべての現金を期末に受け取る仮定である。感応度分析の結果であり、推奨購入価格や本源的価値の見積もりではない。
第4四半期と2027年に判断を変える材料
自分の見方を確認する数字だけでなく、反証となる材料を追う必要がある。
- 需要:北米数量の持続的な増加と幅広い同業の改善は回復説を強める。出荷が好調でもユニットケースが弱まれば、その見方は揺らぐ。
- 採算:数量が増えても、為替影響を除いた収益性や現金への転換が悪化すれば、利益ある実行力という説明は弱まる。
- 日程:第4四半期は2025年同期より報告対象日が6日少ない。ユニットケースは1日当たり平均販売量で算出するため、売上と数量への影響は異なる。
- ポートフォリオ:会社は2027年に買収・売却が比較可能売上へ約8%、比較可能EPSへ約2%の逆風になるとし、為替にも小幅な逆風を見込む。これは予備的な考慮事項で、2027年の通期予想ではない。連結範囲変更による減収が、そのまま飲料需要の減少を意味するわけではない。
- 資本と税:マーケティング、包装、投入コストの負担が数量増の恩恵を吸収しうる。IRSとの税務紛争は別のリスクであり、過去の現金支払いを以後のすべての年度の解決とみなすべきではない。現金や税務の見方を更新する前に、最新の四半期提出書類を確認したい。
日程と2027年の考慮事項の出所:第3四半期の見通し開示。通期決算、税務の重要な進展、株価の大きな変化があれば、本稿の前提を再確認する必要がある。
よくある質問
コカ・コーラの2026年第3四半期決算はどうだったか?
売上高は133.8億ドル、GAAP希薄化後EPSは$0.93、比較可能EPSは$0.91だった。世界のユニットケースは5%、オーガニック売上は7%増。比較可能EPSとオーガニック売上は非GAAP指標である。
数量が5%増えれば消費回復といえるか?
それだけではいえない。北米数量は横ばいで、地域別ミックスも異なる。家計の購買力が広く改善しなくても、企業の実行力で販売は伸ばせる。回復説にはカテゴリー統計と独立した消費指標が必要だ。
濃縮液販売がユニットケースより速く伸びたのはなぜか?
経営陣は第3四半期の2ポイントの差を出荷タイミングによるものと説明した。ボトラーの発注と完成飲料の販売は時期が異なる。一時的な差が反転しても、基礎需要が同じように変わるとは限らない。
コカ・コーラの2026年EPS予想は?
会社は2025年の$3.00に対して比較可能EPSが少なくとも11%増えると見込む。計算上の下限は約$3.33だ。当年の調整後指標であり、2027年予想でも達成保証でもない。
フリーキャッシュフローで配当を賄えるか?
FCF下限130億ドルは年率換算の推定配当負担91.22億ドルを上回り、約1.43倍のカバーとなる。第3四半期の平均基本株式数に基づく概算で、実際の支払いとその他の資金需要は異なりうる。
91.18ドルのKO株は割安か?
その日付の価格は、計算上の比較可能EPS下限の約27.4倍、株式FCF利回り3.31%に相当する。十分なリターンになるかは、将来成長、分配、将来の利益倍率次第だ。
2027年の通期会社予想は発表済みか?
第3四半期発表では為替とポートフォリオの予備的考慮事項を示し、通期予想は第4四半期決算時に示すとしている。連結範囲の変更による逆風を飲料数量の予想と混同してはいけない。
証拠を投資判断に生かす
事業面の根拠は強まった。数量が増え、商品構成は需要に適応し、経営陣は利益と現金の下限を引き上げた。一方、地域別需要とミックスが異なるため、消費全体の回復説は未完成だ。株価のプレミアムが何年分もの事業改善を吸収しうるため、投資面の魅力は価格に左右される。
SimianXの株式分析ツールで最新の提出書類と異なる前提を照合できる。ユニットケース、出荷タイミング、為替影響を除く利益、キャッシュフローを区別し、実際に買える株価で評価を計算し直すことが重要だ。


