
 執筆:Muke
2026年Q3後のキャタピラー:過去最高の受注残、41%の下落、そしてQ4の計算
結論から:キャタピラー株が下落しているのは、2026年Q3決算で、引き上げが必要だった見通しが引き上げられなかったためです。売上は17%増の207億ドルとなり、受注残は過去最高の781億ドルに達しましたが、経営陣は通期の増収率を「10%台半ばから後半」に据え置き、Q4については「緩やかな」増収にとどまるとの見通しを示しました。さらに、$7.20の調整後EPSのうち約$0.21は関税還付によるものでした。CATの終値は10月29日に$647.39(−9.25%)、10月30日に$622.75となり、6月30日の終値ベースの高値$1,064.90を41.5%下回っています。
「売上17%増、株価9%安」という見出しだけを見ると、市場の反応は不合理に映ります。しかし、見出しに含まれない3つの事実を加えると、そうとも言えなくなります。決算発表前の時点で、株価はすでに価値の3分の1を失っていました。アナリストが期待した通期18%増を達成するにはQ4の売上が約211億ドル必要でしたが、経営陣の表現はそれを下回る水準を示唆していました。そして、EPSの上振れ幅は、その中に含まれる関税還付よりも小さいものでした。
本稿では、株価の推移、2019年以降のすべての決算発表日の反応、Q4の計算、受注残の四半期推移、$622.75時点のバリュエーションを整理します。会社公表の数値は、キャタピラーのQ3決算リリース、説明資料、決算説明会に基づきます。独自の計算にはその旨を明記しています。データは2026年10月30日の終値時点のものです。
キャタピラー株はどこまで下落したのか?
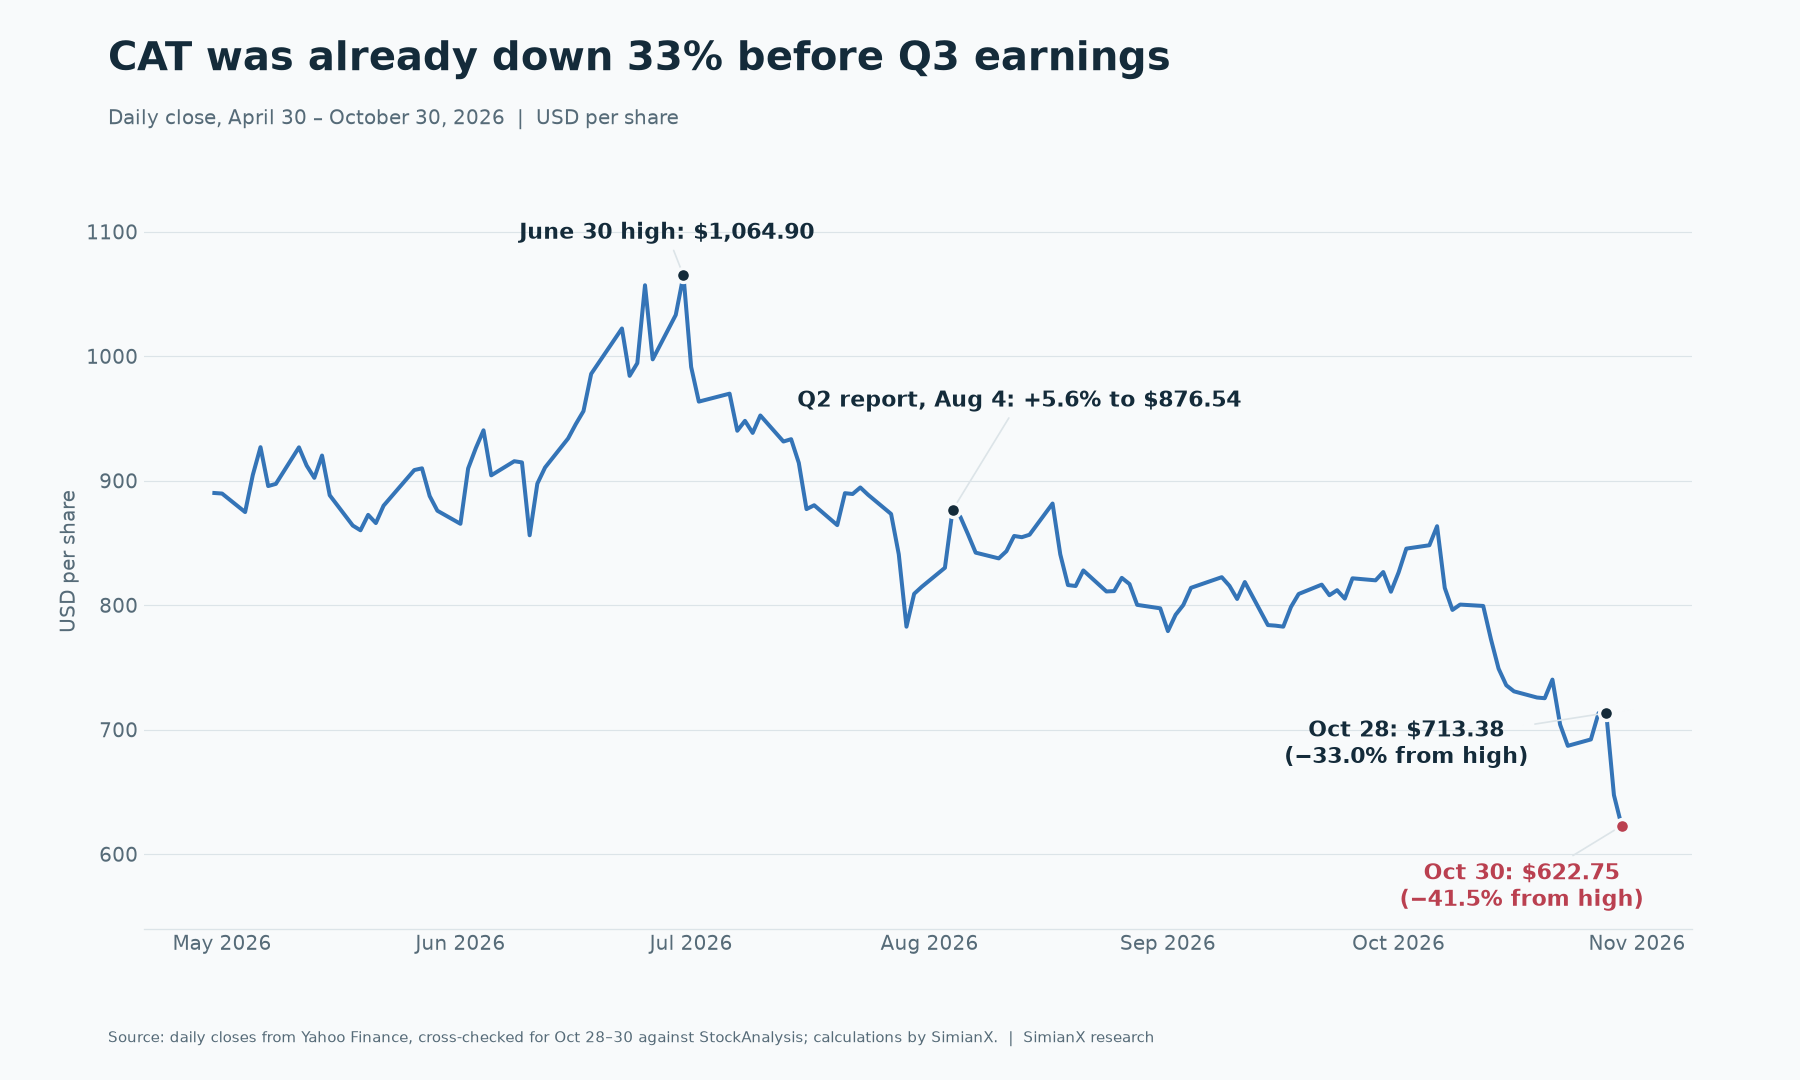
決算後2日間の下落は、4カ月前に始まった下落の最終局面でした。
| 日付 | 終値 | 値動き | 6月30日の高値比 |
|---|---|---|---|
| 2026年6月30日 | $1,064.90 | 期間中の終値ベースの高値 | 0.0% |
| 2026年8月4日(Q2決算) | $876.54 | 当日+5.60% | −17.7% |
| 2026年10月28日 | $713.38 | Q3決算前の最後の終値 | −33.0% |
| 2026年10月29日(Q3決算) | $647.39 | 当日−9.25% | −39.2% |
| 2026年10月30日 | $622.75 | 当日−3.81% | −41.5% |
類似銘柄と比較すると、キャタピラー固有の要因とそうでない要因を切り分けられます。
| 銘柄 | 6月30日〜10月28日 | 10月28日〜10月30日 | 6月30日〜10月30日 |
|---|---|---|---|
| キャタピラー(CAT) | −33.0% | −12.7% | −41.5% |
| GEベルノバ(GEV) | −25.3% | −2.3% | −27.0% |
| カミンズ(CMI) | −25.5% | −5.9% | −29.9% |
| ディア(DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF(SPY) | +3.4% | −2.1% | +1.2% |
この表には2つの異なる動きが表れています。6月から10月下旬にかけては、発電との関連が最も強い銘柄がそろって下落する一方で市場全体は上昇しており、この下げの多くはキャタピラー単独ではなくAI電力トレードに属するものです。これは私たちの推論であり、株価データが原因を証明するものではありません。決算後の2日間は事情が異なります。CATの下落幅はGEベルノバやカミンズを大きく上回り、ディアは上昇したため、この部分の値動きは主にキャタピラー自身の決算によるものでした。なお、10月30日は市場全体も軟調でSPYが約1.8%下落しており、同日の3.81%の下落がすべて企業固有の要因だったわけではありません。
2019年以降のキャタピラー決算発表日の反応一覧
10月29日の値動きは、2019年4月以降に私たちが測定した31回の四半期決算の中で、決算発表日の下落率として最大でした。これまでの最大は2024年4月の−7.02%でした。
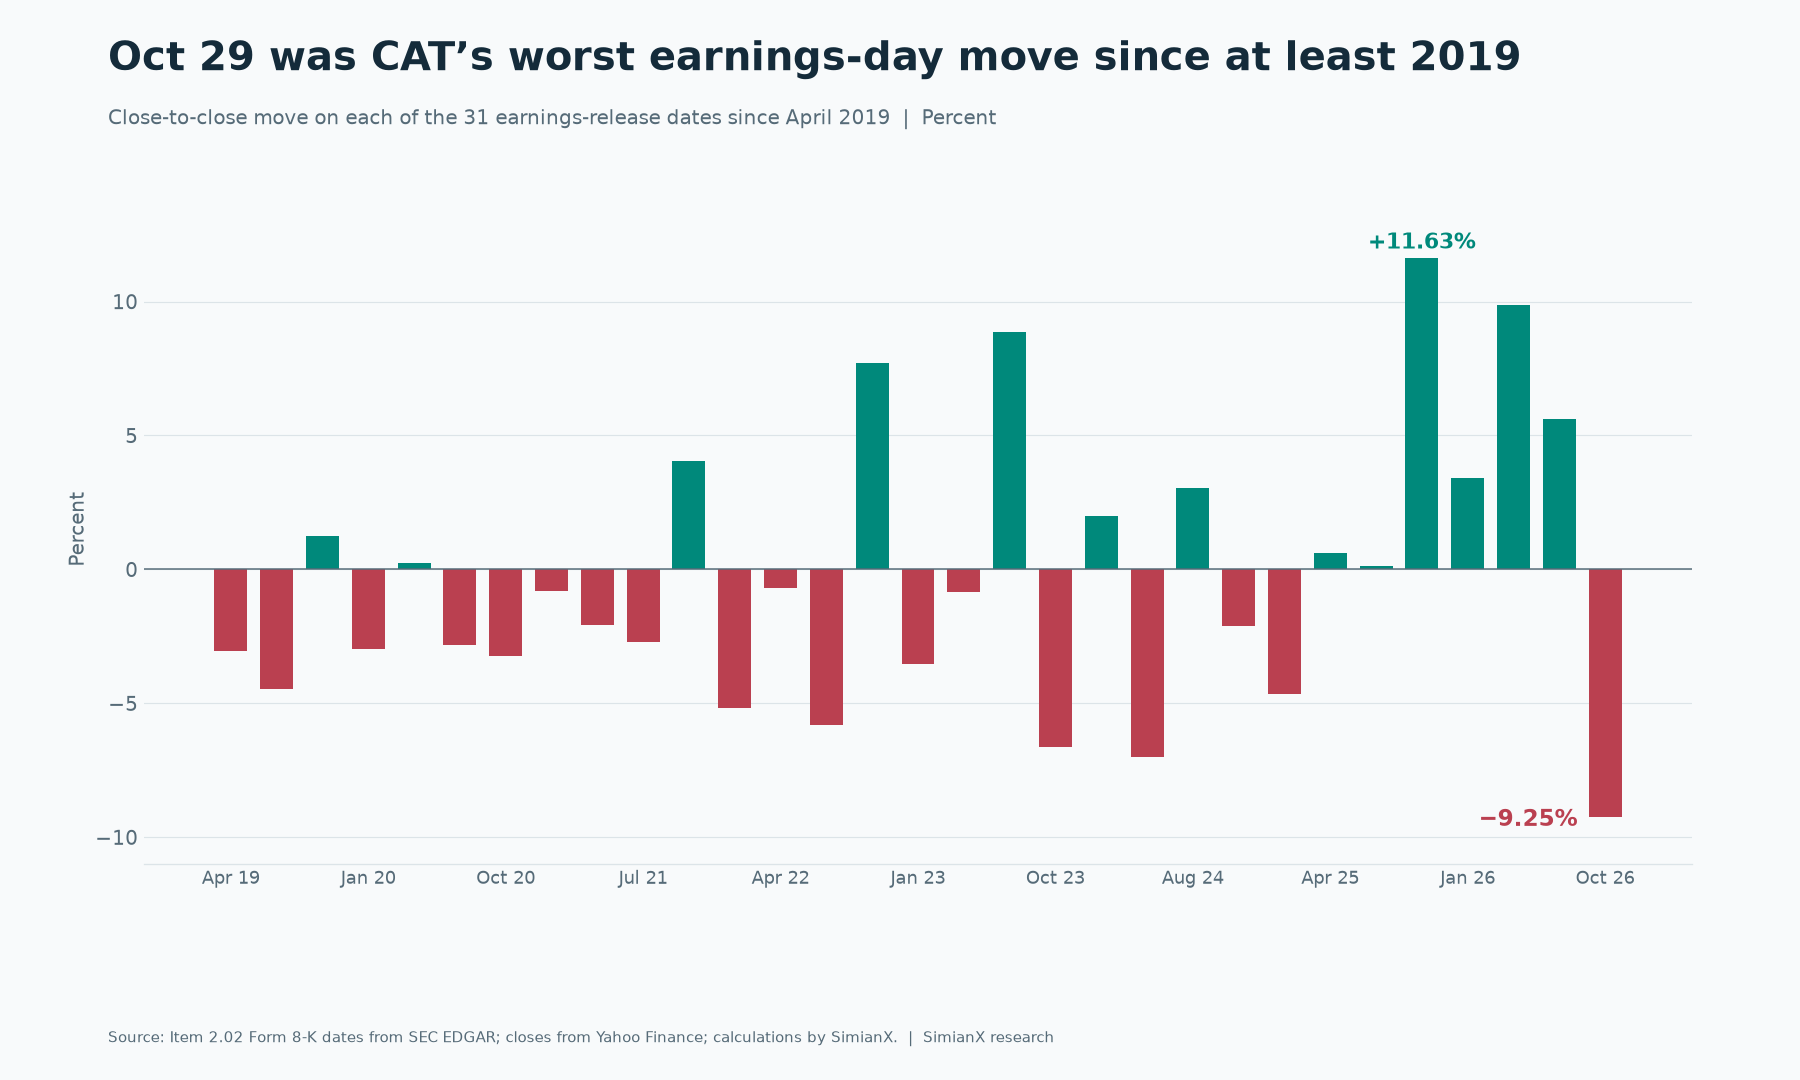
| 決算発表日 | 前日終値 | 終値 | 騰落率 |
|---|---|---|---|
| 2026年10月29日 | $713.38 | $647.39 | −9.25% |
| 2026年8月4日 | $830.03 | $876.54 | +5.60% |
| 2026年4月30日 | $810.05 | $890.11 | +9.88% |
| 2026年1月29日 | $643.28 | $665.24 | +3.41% |
| 2025年10月29日 | $524.47 | $585.49 | +11.63% |
| 2025年8月5日 | $433.70 | $434.23 | +0.12% |
| 2025年4月30日 | $307.40 | $309.27 | +0.61% |
| 2025年1月30日 | $393.23 | $374.98 | −4.64% |
| 2024年10月30日 | $387.51 | $379.24 | −2.13% |
31回の決算全体では下落が18回、上昇が13回で、値動きの絶対値の平均は約4.1%でした。10月29日より前は決算発表日に6回連続で上昇しており、その上げで株価は$307から最大$1,065まで押し上げられていました。大幅な上振れに慣れた市場は、小幅な上振れには違う反応を示します。
日付はSEC EDGARのItem 2.02 Form 8-Kに基づき、四半期決算の日程に該当しない2024年10月11日の提出書類1件は除外しました。キャタピラーは米国市場の取引開始前に決算を発表するため、同日の終値に反応が表れます。
キャタピラーの2026年Q3決算の内容は?
| 指標 | Q3 2026 | Q3 2025 | 増減 |
|---|---|---|---|
| 売上高および収益 | 206.82億ドル | 176.38億ドル | +17% |
| 営業利益 | 42.14億ドル | 30.52億ドル | +38% |
| 営業利益率 | 20.4% | 17.3% | +3.1ポイント |
| 調整後営業利益率 | 20.6% | 17.5% | +3.1ポイント |
| 一株当たり利益 | $7.13 | $4.88 | +46% |
| 調整後一株当たり利益 | $7.20 | $4.95 | +45% |
| MP&Eフリーキャッシュフロー | 38億ドル | 32億ドル | +19% |
| 受注残 | 781億ドル | 399億ドル | +96% |
増収の主因は、22億ドルの販売数量の増加と6.63億ドルの価格改善でした。MP&EはMachinery, Power & Energy(機械・電力・エネルギー)の略で、金融部門を除く産業事業を指します。
| セグメント | 売上高 | 伸び率 | セグメント利益 | 利益率 | Q3 2025の利益率 |
|---|---|---|---|---|---|
| パワー&エネルギー | 87.84億ドル | +18% | 21.43億ドル | 24.4% | 21.9% |
| 建設産業 | 79.83億ドル | +18% | 18.31億ドル | 22.9% | 20.4% |
| 資源産業 | 46.15億ドル | +15% | 6.22億ドル | 13.5% | 13.6% |
最大セグメントの中で最も好調なのが発電事業です。外部売上高は30%増の34.21億ドルで、主にデータセンター向けのタービンと大型レシプロエンジンがけん引しました。石油・ガスは13%増、産業用は4%増でした。
増収の大部分を担ったのは北米で、売上は24%増の120.17億ドルでした。減収となった地域はアジア太平洋のみで、2%減でした。
好決算なのになぜCAT株は下落したのか?
期待とのギャップを最も明快に示したのはロイターです。アナリストは通期で約18%の増収を見込み、LSEGの調整後EPSコンセンサスは$7.08、J.P. Morganは800億ドルを受注残の強気の期待値としていました。これらと照らすと、決算は悪くないものの、いずれも十分ではありませんでした。
Q4の計算:18%増に必要だったもの
ここは決算後の要約記事の多くが触れない部分です。キャタピラーの2025年の売上高および収益は675.89億ドルで、2026年の最初の9カ月は586.4億ドルでした。2025年Q4は191.33億ドルです。この3つの数字で、見通しが示唆する水準が決まります。次の表は私たちの計算であり、会社の見通しではありません。
| Q4 2026のQ4 2025比伸び率 | 想定されるQ4売上 | Q3 2026比 | 想定される通期伸び率 |
|---|---|---|---|
| +3% | 197.1億ドル | −4.7% | +15.9% |
| +5% | 200.9億ドル | −2.9% | +16.5% |
| +8% | 206.6億ドル | −0.1% | +17.3% |
| +10% | 210.5億ドル | +1.8% | +17.9% |
| +10.4%(18%に必要) | 211.2億ドル | +2.1% | +18.0% |
経営陣はQ4の売上について「緩やかな」増加を見込むとしており、アナリストが望んだ18%は、この言葉が許容すると思われる範囲の上限かそれを超える水準にありました。決算説明会でもアナリストの一人が同じ点を問いただし、ディーラー在庫の逆風を足し戻しても、見通しが示唆する売上は「前四半期比でわずかな増加にとどまる」と指摘しました。比較として、キャタピラーのSEC提出書類によれば、過去5年はいずれもQ4の売上がQ3を上回っています。
| 年 | Q3売上 | Q4売上 | Q3からQ4 |
|---|---|---|---|
| 2021 | 123.97億ドル | 137.98億ドル | +11.3% |
| 2022 | 149.94億ドル | 165.97億ドル | +10.7% |
| 2023 | 168.1億ドル | 170.7億ドル | +1.5% |
| 2024 | 161.06億ドル | 162.15億ドル | +0.7% |
| 2025 | 176.38億ドル | 191.33億ドル | +8.5% |
経営陣はQ4が軟調となる理由を3つ挙げました。
- 比較のハードルの高さ。2025年Q4は好調な四半期でした。
- ディーラーの在庫削減。建設機械のディーラーは約16億ドルの在庫削減を見込んでおり、前年同期の6億ドルを上回ります。これは販売数量に約10億ドルの逆風となり、建設産業の売上はほぼ横ばいの見通しです。
- 生産能力。パワー&エネルギーの成長は「生産能力に左右される」ため、受注が好調でも出荷を単純に前倒しすることはできません。
経営陣は2027年についても明言を避け、1月に説明するとしました。そのため投資家は、弱いQ4見通しを受け取りながら、来年の新たな数字がないまま説明会を終えることになりました。
関税還付は利益をどれだけ押し上げたのか?
会社自身の説明資料によると、IEEPA(国際緊急経済権限法)に基づく関税還付の影響はQ3で一株当たり約$0.21で、営業利益では1.28億ドルでした。調整項目はリストラ費用のみであるため、調整後EPSからも除外されていません。
| EPSの基準 | Q3 2026 | $7.08(LSEG)との比較 | $7.03(S&P)との比較 |
|---|---|---|---|
| 公表ベースの調整後EPS | $7.20 | +$0.12 | +$0.17 |
| 約$0.21の関税還付を除外 | 約$6.99 | −$0.09 | −$0.04 |
S&Pの数値はStockStoryによる引用です。関税還付を予想に織り込んでいたアナリストの数は判断できないため、2行目は感応度を示すものであり、実質的な未達を証明するものではありません。
Q2はより大きな規模で同じ構図を示しています。同四半期には3.92億ドルの関税還付が含まれており、私たちの推計(税率23%、希薄化後株式数約4.63億株)では一株当たり約$0.65に相当します。調整後EPSはQ2の$8.17からQ3の$7.20に低下しました。関税還付を除くと、約$7.52から約$6.99への低下です。
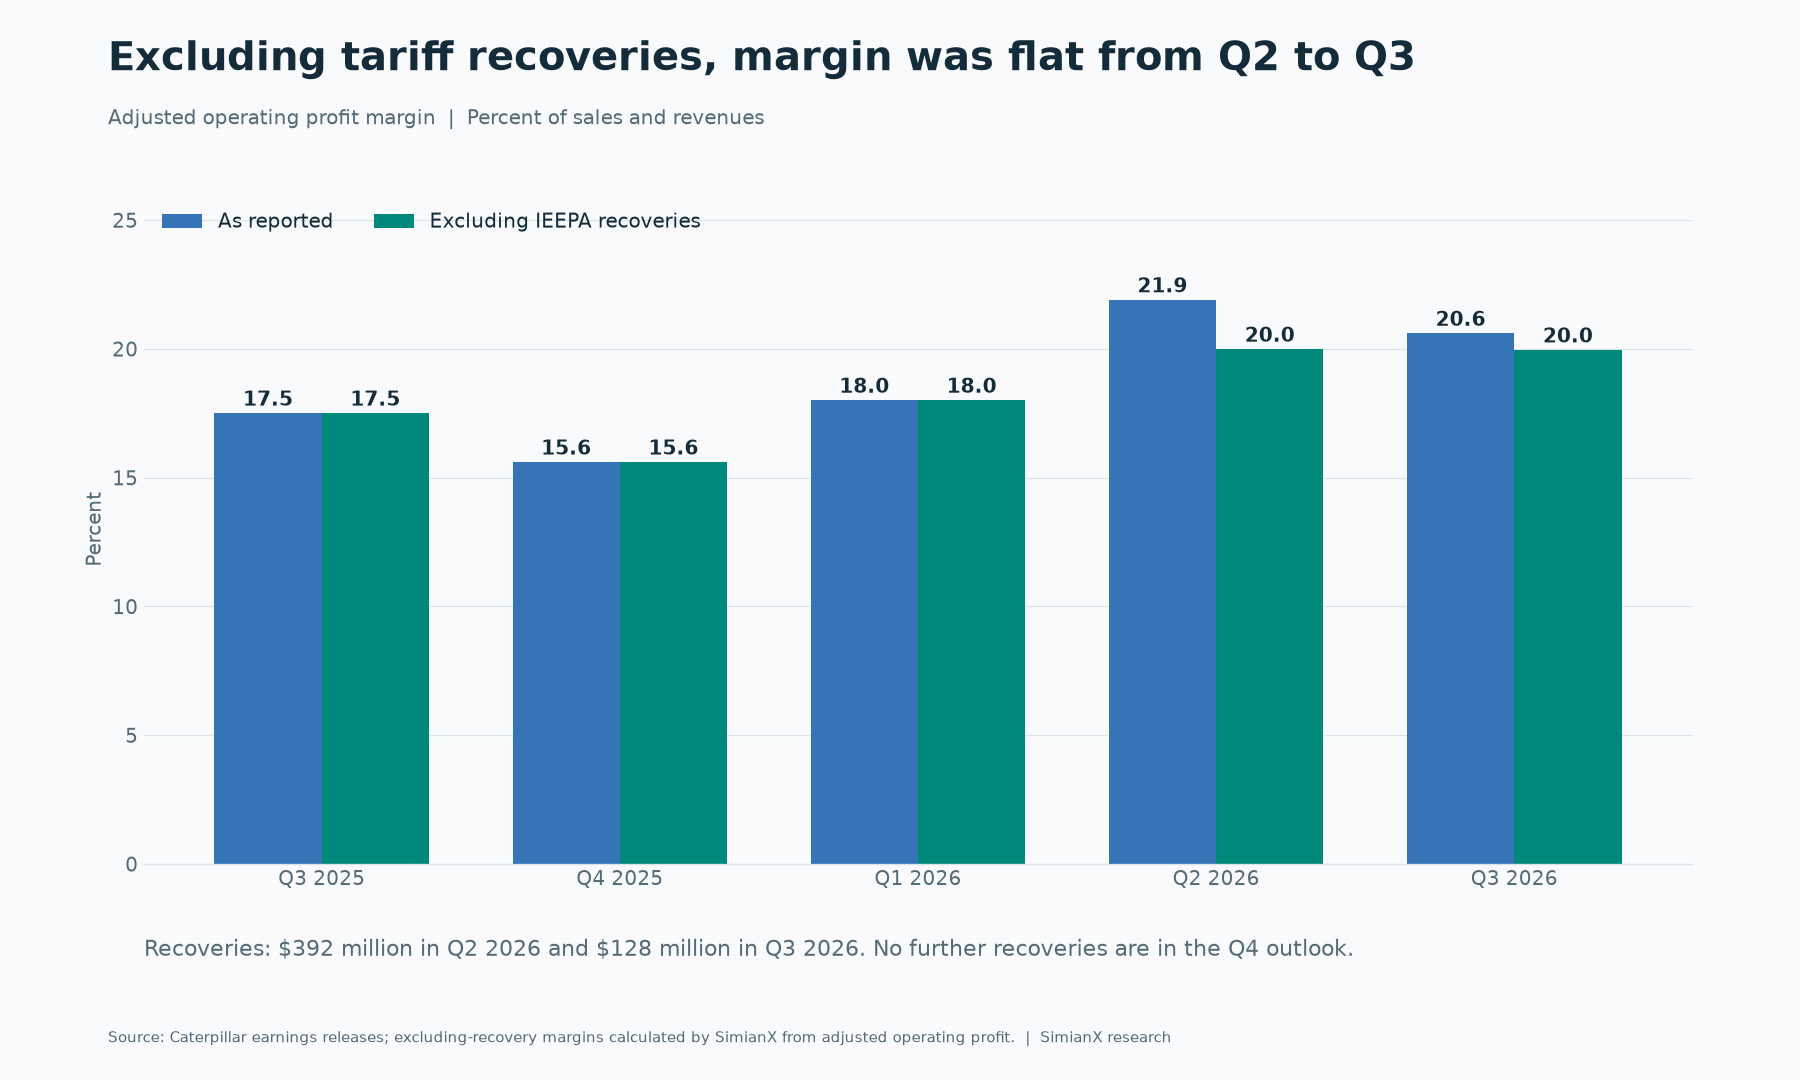
| 四半期 | 調整後営業利益 | 関税還付 | 公表ベースの利益率 | 関税還付除外の利益率 |
|---|---|---|---|---|
| Q2 2026 | 44.97億ドル | 3.92億ドル | 21.9% | 20.0% |
| Q3 2026 | 42.55億ドル | 1.28億ドル | 20.6% | 20.0% |
前年同期比の改善は、関税還付を除いても本物です。20.0%と17.5%の比較になります。また、Q3の関税コストは約6億ドルで前年同期から横ばいであり、改善の要因は関税の減少でもありません。他社でのこうした還付の表れ方については、IEEPA関税還付トラッカーをご覧ください。
今後の問題は、関税還付が止まる一方で関税は止まらないことです。関税還付は今年これまでに合計約5.2億ドルで、見通しにQ4分は含まれていません。これに対し、関税コストはQ4で約6億ドル、通期で約22億ドルです。関税還付を除くと、経営陣は通期の調整後営業利益率が目標レンジの「下限付近」になると見込んでいます。インベスターデーで示されたレンジは、売上720億ドルで18–22%、1000億ドルで21–25%であり、売上の増加とともに下限も上がります。説明会で経営陣は、今後レンジの「底から這い上がり始める」と見込んでいると述べ、2027年の詳細は追って説明するとしました。
781億ドルの受注残は見た目ほど良いのか?
受注残は1年でほぼ倍増しました。一方で、積み上がるペースは直前の3四半期より鈍り、より先の時期に出荷される割合が増えています。
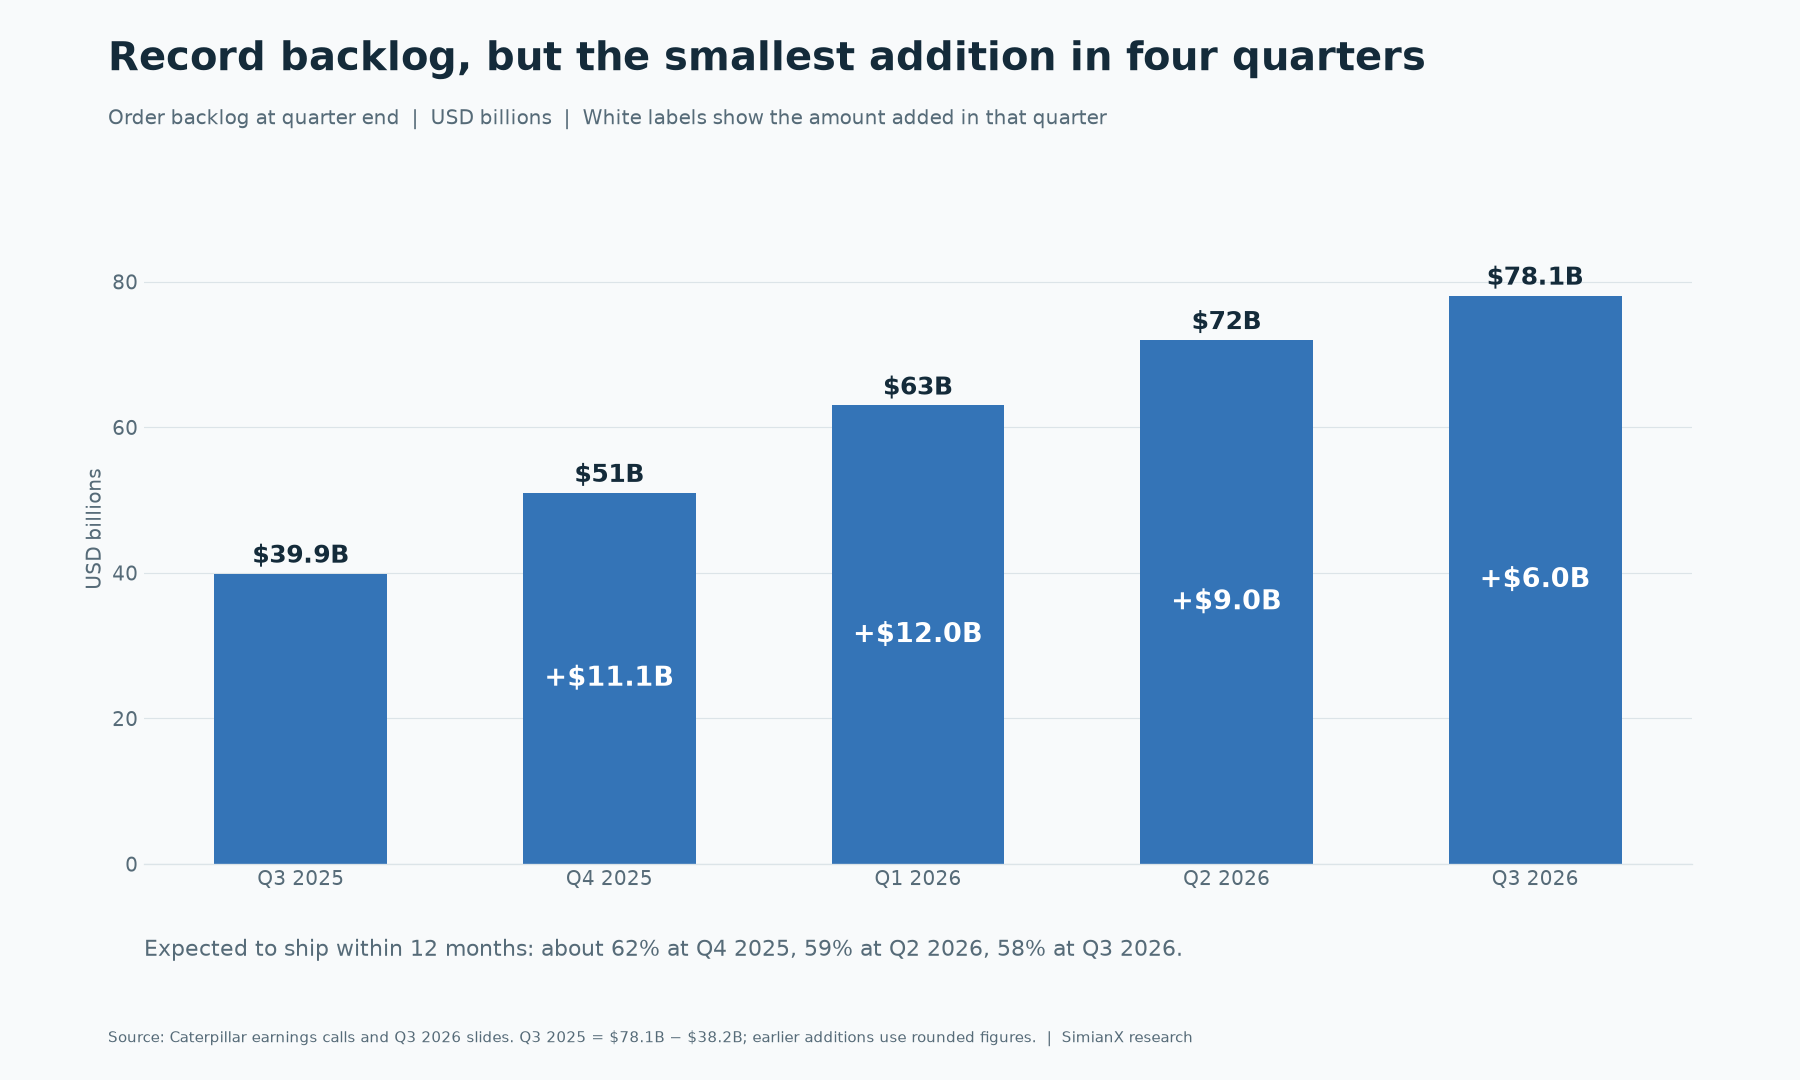
| 四半期末 | 受注残 | 四半期の増加額 | 12カ月以内に出荷予定の割合 |
|---|---|---|---|
| Q3 2025 | 399億ドル | +24億ドル | — |
| Q4 2025 | 510億ドル | 約+110億ドル | 約62% |
| Q1 2026 | 630億ドル | 約+120億ドル | — |
| Q2 2026 | 720億ドル | 約+90億ドル | 59% |
| Q3 2026 | 781億ドル | +60億ドル | 58% |
58%で計算すると、約450億ドルが1年以内に、約330億ドルがその後に出荷される見込みです(私たちの計算)。経営陣によれば、大型レシプロエンジンの受注は現在2029年まで、タービンの受注は2030年まで入っています。
これには3つの影響があります。
- デュレーションの長期化。2029年に計上される売上の現在価値は、来四半期に計上される売上より低く、コストの不確実性も高くなります。
- 受注のばらつき。経営陣は、常用電源と鉱山向けの受注について、大型で個別交渉が多く、ばらつきがあると説明しました。60億ドルの四半期がそれだけで需要の弱まりを示すわけではなく、今後好調に見える四半期についても同じことが言えます。
- 契約条件の情報不足。キャタピラーは受注残のキャンセル条件や価格改定条件を公表していません。
受注残の質を裏付ける現金項目が一つあります。顧客前受金は最初の9カ月で営業キャッシュフローに 40億ドル 寄与し、前年同期の16億ドルから増えました。顧客はより多くの資金を前払いしています。同じ期間に棚卸資産は41億ドルの資金を吸収し(前年同期は20億ドル)、在庫積み増しの多くを顧客の資金が賄っていることになります。これはキャッシュフロー計算書に対する私たちの解釈であり、会社の説明ではありません。
売上は実際の最終需要に追いついているのか?
キャタピラーの小売統計はエンドユーザー向け販売を測るもので、公表売上高はディーラーなどへの出荷を測るものです。両者は乖離することがあり、その差には有用な情報が含まれます。集計基準が異なり、キャタピラーも小売データをおおよその目安と位置づけているため、正確な差ではなく方向を比較すべきです。
| セグメント | 公表売上高の伸び | エンドユーザー向け販売の伸び | 示唆すること |
|---|---|---|---|
| パワー&エネルギー | +18% | +36% | 需要が出荷を大きく上回り、生産能力が制約 |
| 発電事業のみ | +30% | +75% | 同じ差がさらに拡大 |
| 建設産業 | +18% | +20% | おおむね一致、レンタルフリートが支援 |
| 資源産業 | +15% | +4% | 出荷が最終販売を上回る |
この数字の読み方を変える点が2つあります。
資源産業が弱い部分です。4%の伸びは経営陣の想定を下回り、鉱山向けのエンドユーザー向け販売は輸送と試運転の遅れで減少しました。リリースによると、鉱山、重建設、採石・骨材の売上増は主にディーラー在庫の変化によるものです。経営陣は、遅れていた試運転がQ4に追いつくと見込んでいます。鉄道のエンドユーザー向け販売は70%減でしたが、この項目は四半期ごとの振れが大きいものです。
建設には異例の追い風がありました。ディーラーのレンタルフリート向け積み増しは「極めて好調」で、一因は新しいMajor Projectsのレンタル事業です。経営陣は、Q4にはこの寄与が小さくなると見ています。北米のエンドユーザー向け販売は27%増で、経営陣はレンタルフリートを除いても好調だったとしていますが、それでもこれは弱まっていく追い風です。
キャタピラーはどの程度AI電力株なのか?
発電事業の34.21億ドルはQ3の売上高および収益の約17%(私たちの計算)で、データセンターはその一部にすぎません。これが重要なのは、株価が最も成長の速い17%の部分に合わせて評価されることがあるからです。当初の強気シナリオについては、以前の記事キャタピラーのAIデータセンター電力トレードをご覧ください。ジェネラックのアマゾン向け受注は、同じテーマがより小規模な企業でどう表れるかを示しています。
この依存関係は顧客の支出を通じて生じます。キャタピラーのデータセンター向け受注は最終的にハイパースケーラーが建設を続けるかどうかにかかっており、だからこそビッグテックのAI設備投資とキャッシュフローの関係がここで重要になります。需要が堅調でも、送電網への接続、ガス供給、許認可、資金調達を理由に案件が遅れることもあります。
2つ目の制約は生産能力です。キャタピラーは2030年までに大型レシプロエンジンの生産能力を2024年の水準の3倍近くに引き上げる計画で、ノースカロライナ州ウィンストン・セーラム工場の一部を3600シリーズエンジンの第2の組立・試験拠点として活用します。こうした増強は、出荷を増やす前に減価償却費と製造コストを押し上げ、経営陣もこの2つを利益率の圧迫要因に挙げました。
よくある混同を一つ。ノースカロライナ州サンフォードへの10億ドルの投資はCat Compactのトラックローダーとテレハンドラー向けです。これは建設産業の案件であり、データセンター関連ではありません。
2026年の設備投資は現在約33億ドルと見込まれており、従来の35億ドルから引き下げられました。フリーキャッシュフローは引き続き年間60–150億ドルのレンジの上半分と見込まれています。
Cat Financialから顧客について何が分かるのか?
顧客の信用にストレスは見られず、今回の売りを需要不安と読むべきではないことを示す材料です。
| Cat Financial | Q3 2026 | 比較 |
|---|---|---|
| 延滞率 | 1.31% | 前年同期は1.47% |
| 純貸倒償却額 | 2800万ドル | 前年同期は4000万ドル |
| 貸倒引当金 | 3.32億ドル、債権の0.91% | 6月30日時点は2.94億ドル、0.84% |
| 小売の新規取扱高 | 前年同期比+6% | 決算説明会による |
経営陣によると、延滞率は1998年以来の低水準です。貸倒引当金は増加し、貸倒引当金繰入額も前年同期より3400万ドル多かったため、注視する価値はあります。ただし、信用は遅行指標です。顧客は通常、支払いが滞るよりずっと前に購入を先送りします。
$622.75のCAT株は割安なのか?
以前より割安にはなりましたが、明らかに割安とまでは言えません。以下は私たちの計算で、直近4四半期の調整後EPSである$5.16(2025年Q4)、$5.54、$8.17、$7.20の合計 $26.07 を使っています。
| 利益の基準 | EPS | $622.75でのP/E |
|---|---|---|
| 過去12カ月、調整後 | $26.07 | 23.9× |
| 同上、Q2とQ3の関税還付(約$0.86)を除外 | 約$25.21 | 24.7× |
| 今後12カ月のコンセンサス(S&P、StockStory経由) | $30.56 | 20.4× |
希薄化後株式数を約4.61億株とすると、$622.75は時価総額で約2870億ドルに相当します。
次の表は、さまざまな組み合わせが示唆する株価です。前提を検証するための仮の入力であり、予想や目標株価ではありません。
| 年間EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
$622.75という株価は、EPS$30に約21倍を掛けた水準に近いと言えます。つまり市場は、過去の実績にまだ表れていない利益に対して、なお対価を払っていることになります。最大の下振れリスクは、この2つの入力がともに低下することです。構造的な成長を織り込んだ銘柄が、再び景気敏感の製造業として評価され始めると、まさにそれが起こります。これは考え方の枠組みであり、投資推奨ではありません。
好決算にもかかわらず株価が下落した他の事例として、TSMCのQ3決算後の反応とアルファベットのキャッシュフローも比べてみてください。
キャタピラーの次回決算で注目すべき点
経営陣は1月に2027年についてさらに説明するとしています。現在の見方を裏付ける、あるいは覆す可能性があるのは次の項目です。
| 項目 | 今回の決算での目安 | 見方が変わる条件 |
|---|---|---|
| Q4売上 | 通期18%増に211.2億ドルが必要 | 「緩やかな」増加を大きく上回る |
| 関税還付除外の通期利益率 | 目標レンジの下限付近 | 2027年の見通しで下限から少しでも改善 |
| 建設機械のディーラー在庫 | Q4に約16億ドルの削減 | 削減幅の拡大、またはエンドユーザー向け販売の弱まり |
| 受注残 | 781億ドル、Q3に+60億ドル | 再び小幅な積み増し、または12カ月以内の割合が58%を下回る |
| 資源産業 | エンドユーザー向け販売+4% | 遅れていた試運転がQ4に追いつかない |
| 関税 | Q4に約6億ドル | 追加の関税還付や税率の変更 |
| 顧客前受金 | 9カ月間で+40億ドル | 棚卸資産が増え続ける中での前受金の減少 |
| Cat Financial | 延滞率1.31%、貸倒引当金0.91% | 延滞率と貸倒引当金がともに上昇 |
株式のファンダメンタルズはSimianXのCATページで確認でき、ご自身の見立てはライブ分析セッションで検証できます。
キャタピラー株と2026年Q3決算に関するよくある質問
キャタピラー株はなぜ下落しているのですか?
別々の2つの動きがあります。6月30日から10月28日にかけて、CATは電力関連の他の銘柄とともに33%下落し、その間、市場全体は上昇しました。さらにQ3決算後の2日間で12.7%下落しました。通期見通しが10%台半ばから後半に据え置かれ、Q4は緩やかな増収の見通しとなり、EPSの上振れ幅がその中に含まれる関税還付より小さかったためです。
キャタピラーの2026年Q3のEPSはいくらでしたか?
一株当たり利益は$7.13、調整後一株当たり利益は$7.20で、前年同期はそれぞれ$4.88と$4.95でした。説明資料によると、いずれにもIEEPA関税還付による一株当たり約$0.21が含まれています。
キャタピラーの受注残はどのくらいですか?
2026年Q3末時点で過去最高の781億ドルです。Q2から60億ドル、前年同期から382億ドル増加しました。経営陣は、その58%が12カ月以内に出荷されると見込んでいます。
キャタピラーの2026年の見通しは?
経営陣は、売上高および収益の10%台半ばから後半の増加、Q4の緩やかな増収、関税還付を除く調整後営業利益率が目標レンジの下限付近、関税還付を除く関税コストが約22億ドル、MP&Eフリーキャッシュフローが60–150億ドルの上半分、設備投資が約33億ドルと見込んでいます。
IEEPA関税還付とは何ですか?
国際緊急経済権限法に基づいて課された関税について、キャタピラーが回収可能として計上した金額です。Q2に3.92億ドル、Q3に1.28億ドルを計上し、Q4の見通しにはこれ以上含まれていません。他社については還付トラッカーをご覧ください。
キャタピラーはAI銘柄ですか?
部分的にはそうです。データセンター需要を含む発電事業は、Q3の売上高および収益の約17%でした。事業の大半は依然として建設、鉱山、石油・ガス、産業用、金融です。
CATは高値からどのくらい下にありますか?
2026年10月30日の$622.75は、2026年6月30日の終値ベースの高値$1,064.90を41.5%下回っています。この6月の終値は、私たちが確認した12年分の日次終値の中でも最高値です。
結論
キャタピラーのQ3は、事業が壊れていることを示すものではありませんでした。需要、利益率、顧客の信用はいずれも健全でした。一方で、成長が生産能力に制約されていること、Q4が受注残から想像されるより弱くなること、関税還付によって四半期の数字が実力値より良く見えていたことは明らかになりました。より速い成長を織り込んでいた株価にとっては、少なくとも7年で最悪の決算発表日の値動きを招くのに十分でした。
次の試金石は1月で、Q4の結果と2027年についての最初の詳細が明らかになります。数字をご自身で確かめるなら下記の出典から始め、投資仮説の展開を追うにはSimianX AIをご活用ください。
関連記事
- キャタピラー(CAT)株2026:AIデータセンター電力取引
- IEEPA関税還付:78社の受取額と決算への影響を一覧で追跡
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- TSMC株はなぜ7-9月期決算後に下落?過去20回の反応
- アルファベットのFCF赤字:2026年Q3決算とAI投資
参考リンク
- キャタピラー:2026年Q3決算リリース(SEC Form 8-K、Exhibit 99.1)
- キャタピラー:2026年Q3小売販売統計(Exhibit 99.2)
- キャタピラー:2026年Q3アナリスト向け説明資料
- キャタピラー:2026年Q2決算リリース(Exhibit 99.1)
- キャタピラー2026年Q3決算説明会の書き起こし(StockAnalysis)
- ロイター(MarketScreener経由):キャタピラーの第3四半期利益、電力機器の需要で増加
- StockStory:キャタピラーの2026年Q3とS&Pコンセンサスの数値
- キャタピラー:ノースカロライナ州でのCat Compactへの10億ドル投資
- SEC EDGAR:キャタピラーの提出書類とXBRL財務データ
- CATの過去の株価(StockAnalysis)


