
 執筆:Muke
Google Cloudが倍増してもAlphabet株が下落した理由:現金の流れを追う
2026年第3四半期、Google Cloudの売上高は103%増加した一方、Alphabetのフリーキャッシュフローは90.65億ドルの赤字となった。 営業キャッシュフローは422.90億ドルだったが、有形固定資産の取得に513.55億ドルを投じた。クラウドの事業拡大は確かだ。しかし、その提供に直ちに必要となる現金は、グループが現金を生み出す速度を上回って増えている。
この違いは、単に利益が市場予想を下回ったという説明よりも重要だ。クラウドがAlphabetの事業を強化していても、インフラ支出、在庫、共通研究開発、資金調達によって、普通株主への現金リターンが遅れることはある。株価下落が投資の潜在的な収益性を改善するのは、将来の事業採算が購入価格を正当化する場合である。
本稿はAlphabetの公式四半期決算資料と10月28日の決算説明会に基づく。財務表の金額は、特記のない限り10億米ドル単位。計算には原資料の精度を保ち、表示する比率は四捨五入している。キャッシュフローの例示シナリオは仮定であり、経営陣の予想ではない。
Alphabetの2026年第3四半期決算:結論を先に確認
第3四半期の公式決算資料では、売上高と営業利益が増える一方、現金への転換が弱まった。
| 指標 | Q3 2025 | Q3 2026 |
|---|---|---|
| 連結売上高 | $102.346 | $127.577 |
| Google Cloud売上高 | $15.157 | $30.709 |
| 連結営業利益 | $31.228 | $40.576 |
| 希薄化後普通株1株当たり利益、米ドル | $2.87 | $2.12 |
| フリーキャッシュフロー | $24.461 | −$9.065 |
クラウドはグループの増収額の約61.6%を生み出した。クラウドの増収155.52億ドルを、Alphabet全体の増収252.31億ドルで割った値である。小規模な実験ではなく、重要な成長エンジンだ。ただし投資家が保有するのはグループ全体であり、その現金は複数の製品を支えるインフラと研究開発にも必要になる。
AP通信によると、売上高は同記事が引用するFactSet予想1279.7億ドルを下回り、EPSも約3.01ドルの予想に届かなかった。これは特定の情報会社による予想である。会社発表のEPS2.12ドルと、後述する単純な加算調整値を、同じ定義の市場予想とみなして比較してはいけない。
GOOGLの市場スナップショットでは、10月28日の通常取引終値は324.89ドル、米東部夏時間午後7時59分の時間外価格は292.50ドルで、終値比9.97%安だった。この時刻を明示した時間外価格は初期反応を示すもので、10月29日の通常取引終値による騰落率ではない。
Alphabetの四半期別フリーキャッシュフロー:赤字化の経緯
Alphabetは非GAAPのフリーキャッシュフローを、営業キャッシュフローから有形固定資産の取得支出を差し引いた額と定義している。投資活動や財務活動の全支出を控除する指標ではない。買収、投資資産の購入、配当、借入返済は別に扱う必要がある。
2025年第4四半期決算、2026年第1四半期決算とその後の開示から、次の推移が分かる。各行は単独四半期の数字である。
| 四半期 | 営業キャッシュフロー | 現金ベース設備投資 | フリーキャッシュフロー | 設備投資/営業キャッシュフロー |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
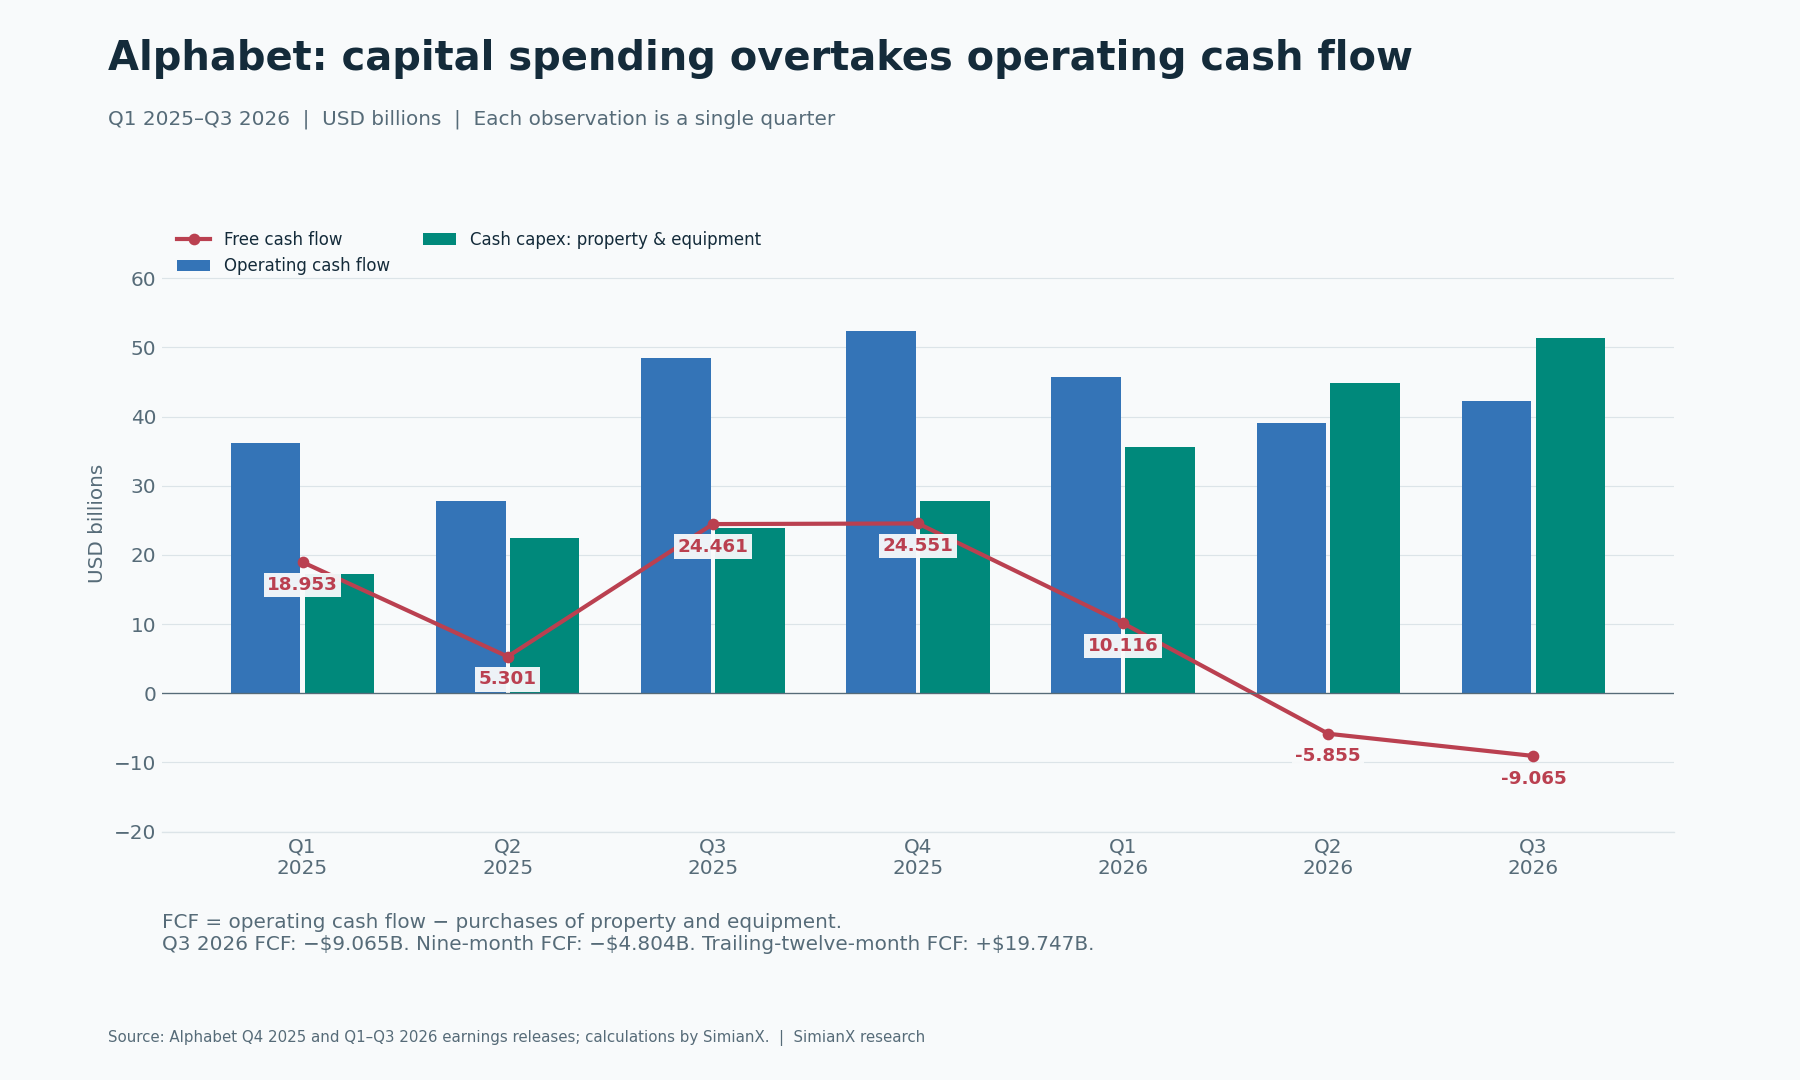
悪化は一度の低調な四半期だけでは説明できない。この期間、設備投資は毎四半期増加したが、営業現金創出額は変動した。第3四半期の有形固定資産取得支出は前年同期の2倍を超え、営業キャッシュフローは減少した。結果としてFCFは前年同期比335.26億ドル減った。
期間の違いも重要だ。2026年1~9月のFCFは48.04億ドルの赤字で、営業キャッシュフロー1271.49億ドルから設備投資1319.53億ドルを引いた額となる。一方、直近12カ月のFCFは197.47億ドルの黒字を保った。好調だった2025年第4四半期を含むためだ。どちらも2026年通期予想ではない。最新の赤字四半期を単純に年換算すると、季節性、在庫サイクル、支払時期を無視してしまう。
以前のAlphabet第2四半期決算とクラウドの分析は、今回の開示前の投資サイクルを記録している。新しい事実は、現金ベース設備投資の増加とともに、FCFが2四半期連続で赤字になったことである。
Metaの四半期別設備投資とキャッシュフロー分析でも、別のAI事業者に同様の投資と現金の緊張関係が見られる。資本集約度を比べる前に、指標の定義と報告期間をそろえたい。同じFCF赤字という見出しだけで、事業の経済性まで同じとは言えない。
現金不足の要因:設備投資、在庫、制裁金
損益計算書とキャッシュフロー計算書は、異なる問いに答える。営業利益は会計規則に従って費用を認識するが、現金の動きは顧客の支払、在庫への資金投入、債務決済、インフラ購入の時点によって変わる。
第3四半期決算説明会で経営陣は、TPUシステムの在庫と、欧州委員会の制裁金52億ドルの支払を追加的な現金圧迫要因として挙げた。この支払を機械的に加え戻すと、四半期FCFは90.65億ドルの赤字から38.65億ドルの赤字になる。後者は分析上の感応度計算であり、報告されたFCFではない。制裁金は実際に支払うべき現金債務だった。
在庫は別の問題である。キャッシュフロー計算書には、第3四半期の在庫による32.20億ドルの現金流出が記録されている。経営陣は、TPUシステムを製造してから納品し、顧客へ請求すると説明している。この在庫投資は営業キャッシュフローに入り、Alphabet自身が使用する設備の購入とは別の項目である。
したがって、TPUシステムの販売でクラウド売上高が増えても、生産サイクルが一時的に現金を吸収し得る。その後の入金で運転資本が回収される可能性はあるが、回収時期、利益率、補充在庫の必要額で金額は変わる。在庫への資金投入をすべて永久損失とみなすのは早計だし、運転資本が不要であるかのように全額を加え戻すのも誤解を招く。
有効な検証は、インフラ支出が高水準のままでも、拡大する納品規模に顧客からの入金が追いつくかどうかだ。収益認識、代金回収、生産設備の購入は分けて追う必要がある。
Google Cloudの成長:規模、採算、売上構成
第1四半期、第2四半期、第3四半期の開示には、実際の事業加速が表れている。以下の利益率はセグメント売上高と営業利益から計算した。
| 指標 | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google Cloud売上高 | $20.028 | $24.768 | $30.709 |
| クラウド売上高の前年同期比増加率 | 63% | 82% | 103% |
| クラウド営業利益 | $6.598 | $8.814 | $11.121 |
| クラウド営業利益率 | 32.9% | 35.6% | 36.2% |
| 検索およびその他の売上高 | $60.399 | $63.271 | $63.350 |
| 検索売上高の前年同期比増加率 | 19% | 17% | 12% |
| 連結営業利益 | $39.696 | $40.770 | $40.576 |
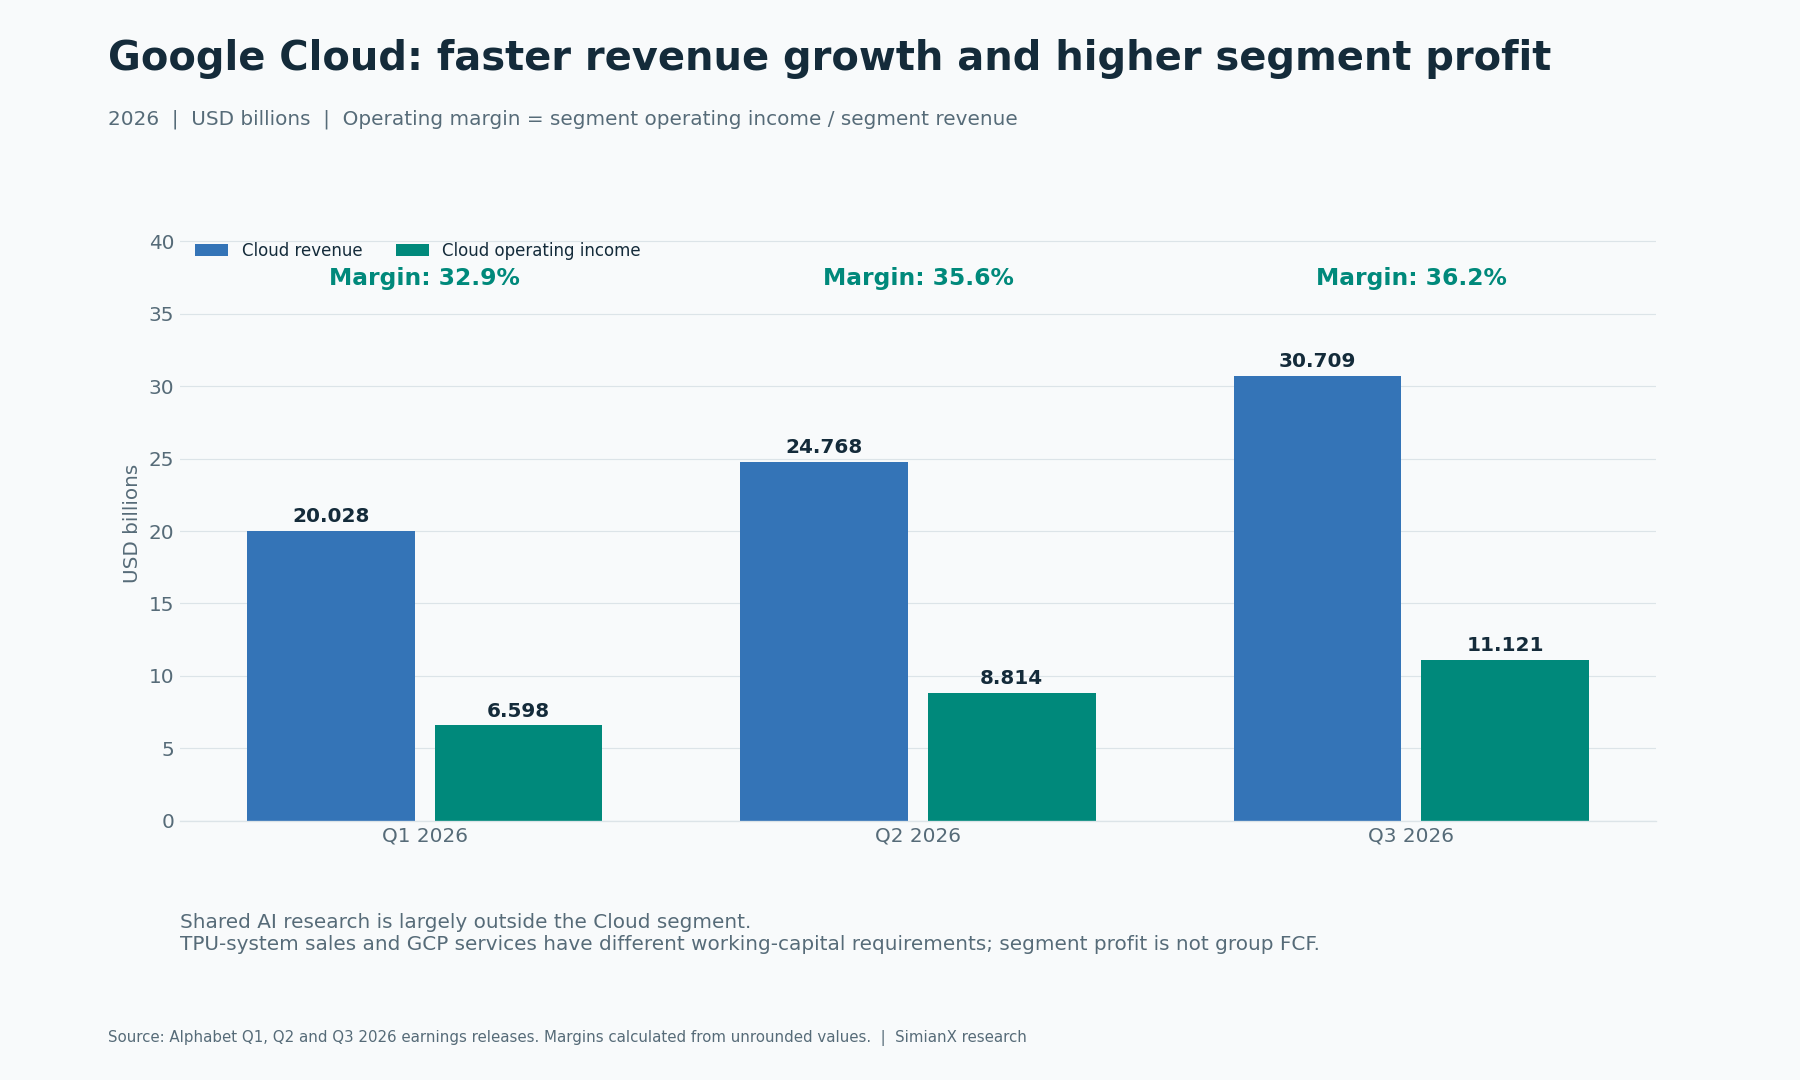
クラウドは第3四半期の連結売上高の24.1%を占め、営業利益は前年同期の3倍超となった。Alphabetのインフラ、プラットフォーム、企業向け製品の事業性を裏付ける成果だ。
ただし成長の質は吟味したい。決算資料は、GCPサービスに加え、TPUシステム販売も重要な貢献要因とする。ハードウェア納品と継続的なソフトウェア契約では、在庫、代金回収、資本需要が異なる。製品別財務情報が十分に開示されていないため、クラウド増収の全額を継続的なAIソフトウェア売上と呼んだり、TPUへの投下資本利益率を正確に計算したりすることはできない。
AWSの四半期別売上高と設備投資分析とMicrosoft Azure決算分析は、事業モデルの比較に役立つ。ただし決算期、セグメントの範囲、支出の定義が異なるため、単純に同一期間の利益率ランキングにまとめるべきではない。
営業利益の増減要因:クラウドの増益はどこへ向かったか
共通のAI研究費は主にAlphabet全社レベルの活動に計上される。全額をクラウドに割り当てると、同じ研究が検索などにも役立つため、セグメントの採算をゆがめる。逆に無視すれば株主に届く利益を過大評価する。連結の調整表なら、この両方を避けられる。
| 営業利益または損失 | Q3 2025 | Q3 2026 | 前年同期比増減額 |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Alphabet全社レベルの活動 | −$4.467 | −$7.655 | −$3.188 |
| 連結営業利益 | $31.228 | $40.576 | +$9.348 |
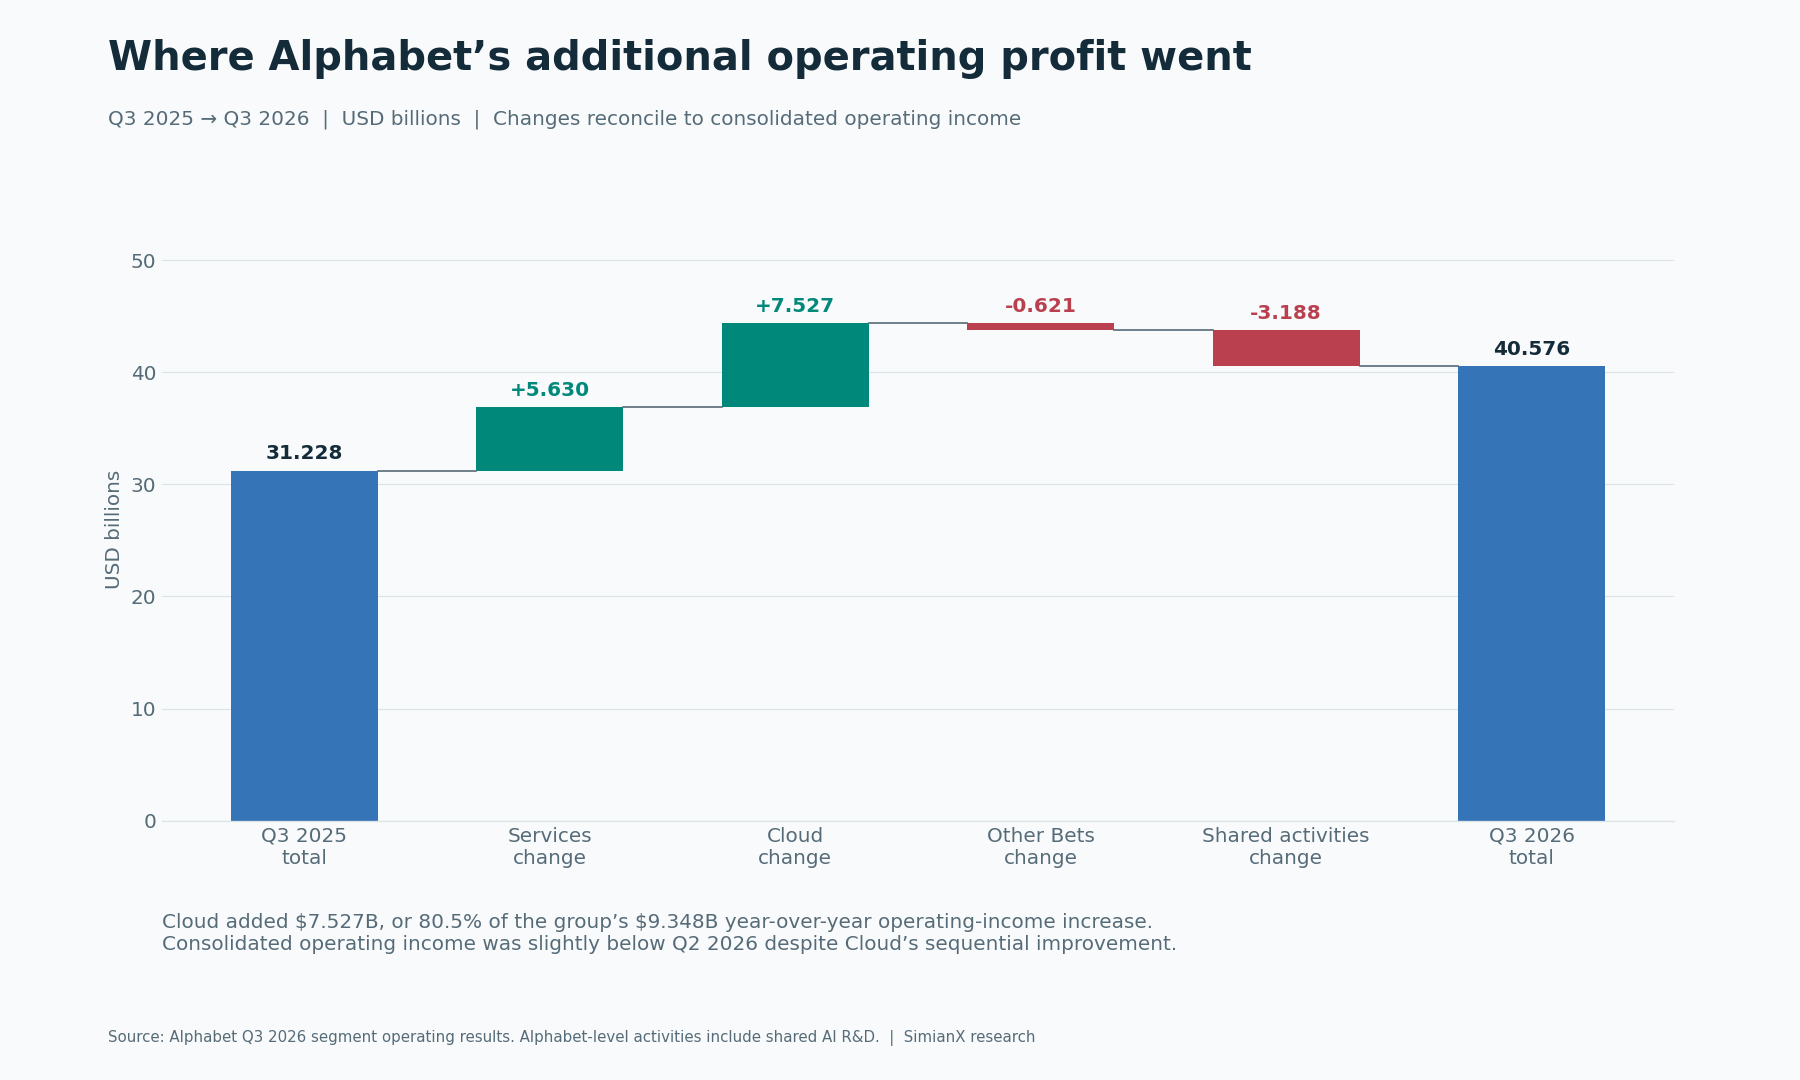
クラウドは連結営業利益の前年同期比増加額の約80.5%を担った。優れた結果だが、クラウドが前四半期から改善しても、全社営業利益は第2四半期の407.70億ドルをわずかに下回った。共通費用の増加や他部門の変動がクラウドの増益を吸収した。
クラウドの36.2%という利益率にも、先行きを考える上で限界がある。供給制約が続く中、つなぎとして第三者の計算能力をより多く使うため、経営陣は短期の利益率に圧力がかかると見込む。ある四半期の高採算が、次の追加容量の利益率を保証するわけではない。
BroadcomのAI半導体売上分析は、インフラ投資を供給側から捉える。サプライヤーの成長とクラウド事業者の短期的な現金余剰の減少は両立する。同じ支出サイクルの異なる立場を示しているからだ。
検索の利用増だけでは企業価値を判断できない理由
検索売上高は12%増の633.50億ドルだった。CEOの公式発言は検索クエリの力強い伸びを説明する。両者は矛盾しない。利用増が広告売上高や利益の同率の増加に直結するとは限らないからだ。
その仕組みは、検索内容の構成、広告需要、収益化、提供コストによって変わる。長い情報探索の対話と短い商業目的の検索では、広告機会も異なり得る。AIが有益なやり取りを増やして広告の関連性を高めても、高い計算コストや弱い収益化が追加の利用1件の価値を下げる可能性がある。
決算説明会で経営陣は、売上成長の減速について、為替、広告の比較基準、AI Modeの低い収益化など複数の要因を挙げた。各要因の財務的な寄与は十分に数値化されていない。AIだけが検索減速の原因だとも、広告事業が崩壊しているとも、この決算からは断定できない。
強気の見方を補強するには、AI利用が拡大しても売上と利益率を持続できる証拠が必要だ。弱気の見方には、収益化やコストの悪化が追加利用の価値を上回る証拠が要る。ユーザー数やモデルのベンチマークだけでは、どちらにも答えられない。
AlphabetのAI設備投資見通し:第4四半期の現金ハードル
経営陣は2026年の設備投資見通し1950億~2050億ドルを維持し、2027年は大幅な増加を予想している。詳細は第4四半期説明会で示す予定だ。年間レンジから1~9月の現金ベース設備投資を引くと、残る支出額を機械的に確認できる。
| 現金ベース設備投資の計算 | 10億米ドル |
|---|---|
| 2026年見通し下限 | $195.000 |
| 2026年見通し上限 | $205.000 |
| 2026年1~9月実績 | $131.953 |
| 逆算した第4四半期下限 | $63.047 |
| 逆算した第4四半期上限 | $73.047 |
この第4四半期レンジは、第3四半期513.55億ドルを約23~42%上回る。年間見通しからの引き算であって、会社による独立した四半期予想ではない。プロジェクトや支払の時期で実績は変わり得る。在庫資金や他の営業現金の動きは、この設備投資項目には含まれない。
設備投資は、後に減価償却や施設運営費を通じて利益にも影響する。第3四半期の有形固定資産減価償却費は、前年同期56.11億ドルから83.69億ドルへ増えた。将来、投資額が横ばいになっても、減価償却費や電力費が損益計算書から自動的に消えるわけではない。
大手テックの資本集約度の分析枠組みは、各事業者のこうした現金需要をつなぐ。ただし、同記事の過去の報告時点と、今回新たに発表されたAlphabetの四半期は区別したい。
投資損失、EPS、評価倍率の分母に潜む問題
第3四半期決算によると、株式証券の純損失86.64億ドルは税効果を反映後、希薄化後普通株EPSを0.55ドル押し下げた。報告EPS2.12ドルに0.55ドルを足すと2.67ドルになる。これは限定的な調整計算であり、公式の調整後EPSでも持続可能な利益の完全な推計でもない。
この投資評価の変化は、データセンターへの現金支出とは異なる。非現金の投資変動は営業キャッシュフローの調整で処理される。EPSへの影響を再びキャッシュフローから取り除けば、計算書を混同し、二重計上を招きかねない。
第2四半期には逆の問題があった。極めて大きな投資利益が報告EPSを9.11ドルまで押し上げた。このような利益が分母を支配すると、直近12カ月や年換算の利益倍率は見かけ上低くなる。損失の影響を受けた第3四半期EPSの年換算も、別のゆがみを生む。
したがって企業価値評価には、継続的な事業、税金、資金調達、優先配当、変化する希薄化後株式数の透明な把握が必要だ。1四半期のEPSもクラウド部門の利益も、普通株主に帰属する現金の十分な代替指標ではない。
資金調達と希薄化:成長は1株当たりで実現する必要がある
キャッシュフロー計算書に記載された第3四半期の財務活動は以下の通り。現金の移動を示すもので、調達額のすべてがAI向けに使途指定されていたという意味ではない。
| Q3 2026の財務キャッシュフロー項目 | 10億米ドル |
|---|---|
| 普通株発行、費用控除後 | +$12.371 |
| 債務発行、費用控除後 | +$28.996 |
| 債務返済 | −$3.626 |
| 株式報酬関連の純支払 | −$5.368 |
| 優先株・普通株配当 | −$2.936 |
| 自社株買い | $0.000 |
| 財務活動による純現金流入 | +$29.437 |
補足注記は、シニア債の手取金を別途287億ドルとする。計算書の289.96億ドルは債務発行全体を対象とし、範囲が異なる。同様に、丸めたクラスA株・クラスC株の調達額を、計算書の精密な総額の代わりに使ってはいけない。
株式、債務、優先資本の調達は、新資産が現金を生む前の投資を支えられる。一方で、所有権、利息、返済、分配の義務にも影響する。希薄化後加重平均普通株式数は前年同期122.03億株から123.68億株へ増えたが、この変化のすべてを今四半期の普通株発行に帰すべきではない。
Anthropicの資金消費と資金調達の分析は、関連リスクをAI顧客側から検討する。インフラ需要を評価する上で大口顧客の調達能力は重要だが、それだけで特定顧客がAlphabetの報告売上高や売掛金に与えた影響を証明するものではない。
FCF赤字は財務危機を意味するのか
1四半期の赤字だけでは危機と断定できない。Alphabetは豊富な金融資源を持つが、市場性のある資産をすべて現金と呼ぶと流動性の確実性を過大評価する。
| 2026年9月30日の貸借対照表項目 | 10億米ドル |
|---|---|
| 現金及び現金同等物 | $56.334 |
| 市場性のある有価証券 | $208.764 |
| 現金及び市場性有価証券の合計 | $265.098 |
経営陣によると、合計額には市場性のある株式証券が約904億ドル含まれる。これらには市場価格リスクがあり、現金と同じではない。資金調達による流入や投資評価の変化でも金融資源は増えるため、本業の自由な現金創出力が改善したとは限らない。
投資上の問題は、1四半期の赤字で直ちに資金危機を示せるかではなく、建設拡大を維持するコストと収益性である。債務、優先株の義務、購入契約、運転資本需要を、流動性や将来の営業キャッシュフローと合わせて評価する必要がある。
AI投資サイクルを正当化するには、どれだけの現金が必要か
役に立つ評価モデルは、倍率を付ける前に現金の仮定を明示する。下表では2026年の現在の見通し範囲内で年間設備投資を3水準に固定し、仮の年間営業キャッシュフローを変化させた。結果は入力値の単純な差であり、2027年予想でも目標株価でもない。
| 仮定する年間営業キャッシュフロー | 設備投資 $195 | 設備投資 $200 | 設備投資 $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
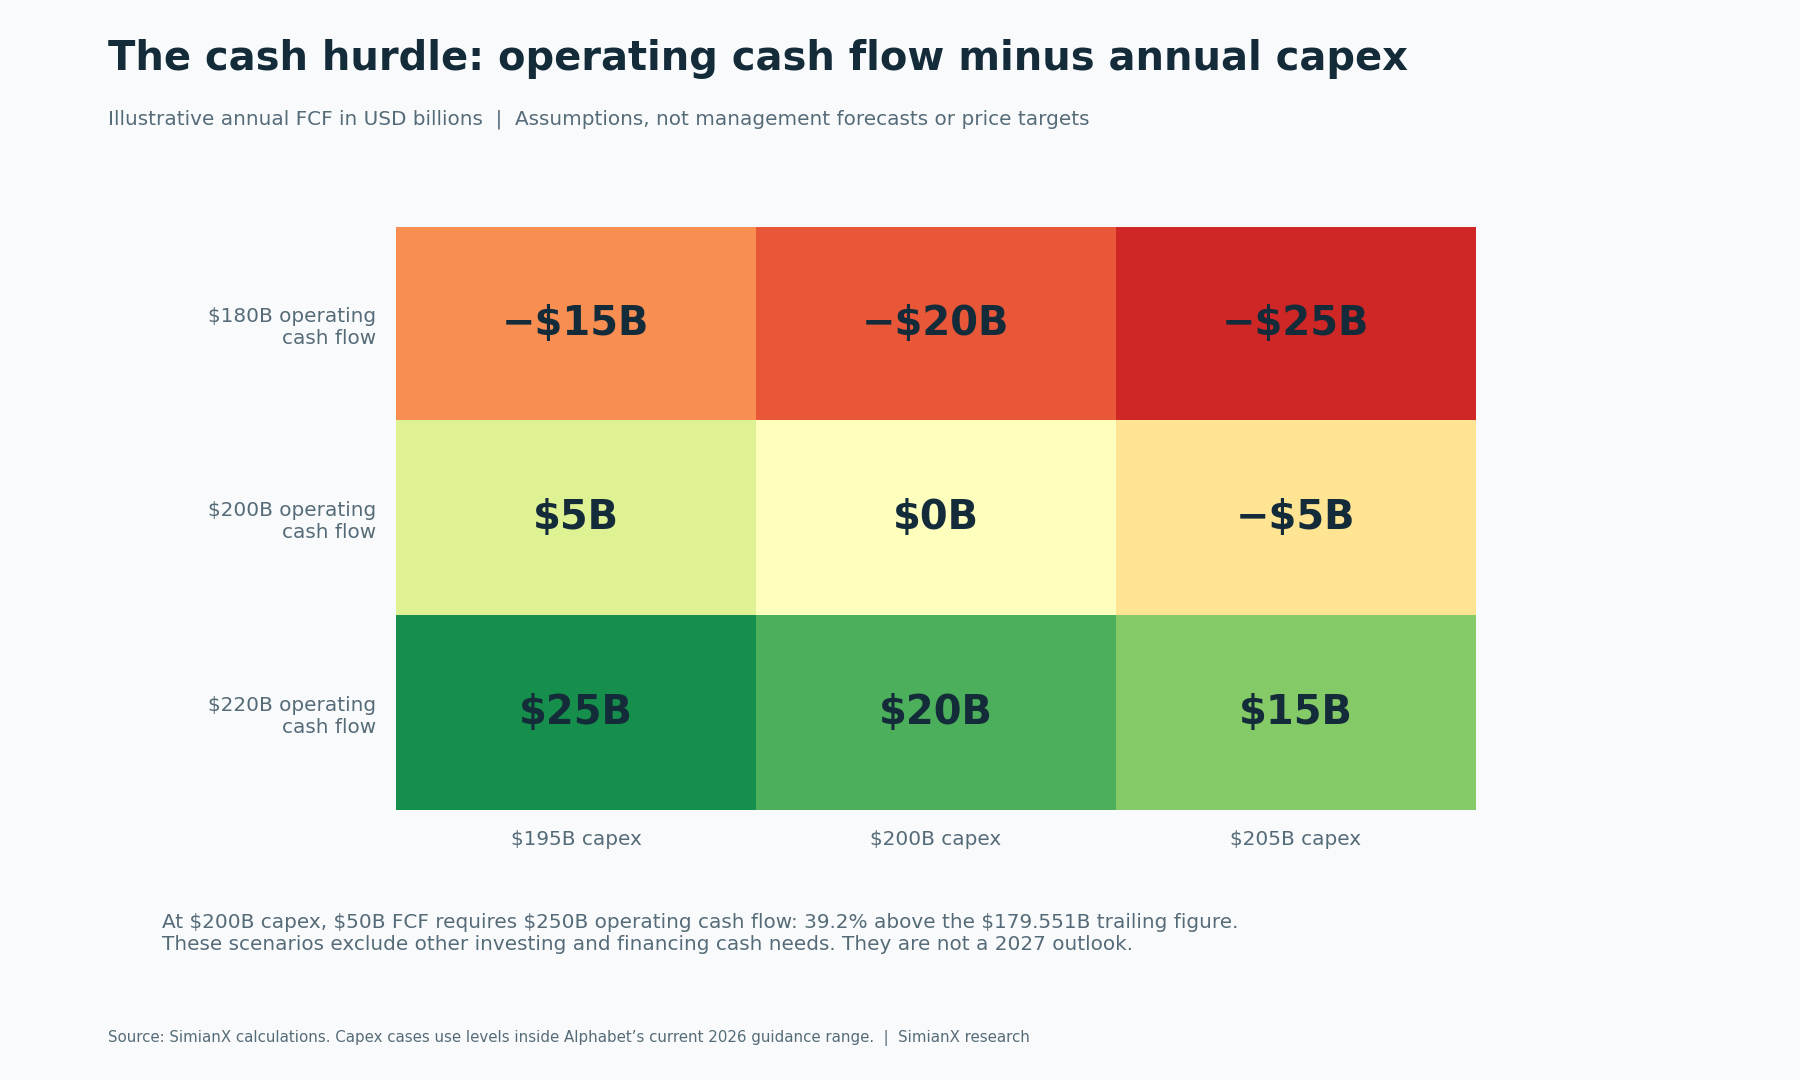
例えば、年間設備投資2000億ドルで年間FCF500億ドルを実現するには、年間営業キャッシュフロー2500億ドルが必要になる。報告された直近12カ月の1795.51億ドルを約39.2%上回る額だ。これは必要水準の計算であり、現金創出がどの速さで増えるかという予想ではない。配当、買収、借入返済は引き続き別に考慮する必要がある。
強気ケースでは、稼働率、回収、収益化の改善がインフラ資金を賄い、1株当たり現金創出も増える。中間ケースでは、需要は強いが設備投資と減価償却が高止まりし、回収が遅れる。弱気ケースでは、価格競争、検索の採算、更新投資がクラウド成長の恩恵を大きく消費する。
これらは検証可能だ。営業現金が設備投資に追いつくか、在庫が顧客からの入金に変わるか、つなぎの計算能力が増えてもクラウド採算を保てるか、共通研究費と減価償却後に全社利益が伸びるかを追いたい。次の正式な2027年支出見通しは重要な更新点になる。大きな受注残は受領済み現金ではなく、経営陣の目標リターンは株主の実現リターンではない。
よくある質問
Google Cloud売上高が倍増してもAlphabet株が下落したのはなぜ?
クラウドは103%成長したが、全社では利益の期待外れ、四半期FCF赤字、重い支出見通しが重なった。投資家が評価するのはクラウド売上高だけでなく、Alphabet全体の将来の1株当たり現金だ。初期の時間外価格は特定時点の市場反応であり、AI需要への永久的な結論ではない。
Alphabetの2026年第3四半期FCFは赤字だった?
はい。営業キャッシュフロー422.90億ドルから有形固定資産取得513.55億ドルを引くと、90.65億ドルの赤字になる。1~9月FCFは48.04億ドルの赤字、直近12カ月は197.47億ドルの黒字であり、これらの期間を入れ替えてはいけない。
Google Cloudは黒字なのか?
第3四半期は売上高307.09億ドル、営業利益111.21億ドルで、計算上の営業利益率は36.2%だった。共通AI研究費は主に部門外に計上され、第三者の計算能力による短期の利益率圧迫も見込まれる。部門利益はグループのAI投資収益全体ではない。
TPU在庫の購入はAlphabetの設備投資に含まれる?
顧客への販売用システムは在庫と営業キャッシュフローに影響し、自社使用設備の購入は有形固定資産取得に計上される。どちらも現金を使うが、会計処理と回収サイクルは異なる。同じ設備投資項目として扱うと二重計上になり得る。
EPS2.67ドルの調整計算は公式の調整後利益見通し?
いいえ。開示された株式投資損失のEPS影響0.55ドルを報告EPS2.12ドルに加えただけである。すべての利益項目を平常化した値でも、公式の調整後EPS見通しでもない。アナリスト予想との比較では定義をそろえる必要がある。
2026年見通しから逆算する第4四半期設備投資額は?
据え置かれた年間1950億~2050億ドルから、1~9月の1319.53億ドルを引くと、約630.47億~730.47億ドルになる。年間見通しの機械的な逆算であり、独立した四半期予想ではない。
GOOGとGOOGLの違いは?
GOOGLは議決権を持つAlphabetのクラスA普通株、GOOGは通常の議決権を持たないクラスC株を表す。同じ会社への持分だが議決権構造が異なり、市場価格も異なり得る。本稿の日時付き取引スナップショットはGOOGLを使っている。
決算の見出しを、検証できる投資仮説に変える
AlphabetはAIインフラの需要と、成長し利益を生むクラウド事業を示した。同時に、より大きな投資計画から現金を回収するより先に、商業的な成功が到来し得ることも示している。
決め手となる証拠は、事業の進展が提供コストを負担した後、持続可能な1株当たり現金へ転換するかどうかだ。報告実績、経営見通し、限定的な分析調整、仮定に基づく感応度は区別したい。1日の株価変動を評価モデルにせず、毎回の決算で現金の履歴を更新しよう。
SimianXの株式分析ツールで最新の開示と実際に購入できる価格を確認し、競合する投資仮説を比較できる。問いは具体的だ。Alphabetはどれだけ営業現金を生み、その創出を続けるためにどれだけ再投資しなければならないのか。
関連記事
- Alphabet Q2決算:クラウド82%増、設備投資を上方修正
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- アマゾンAWS売上高推移:Q2は37%増、設備投資542億ドル
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- Meta設備投資の四半期推移:7-9月期349億ドル、FCF赤字
- Anthropicのキャッシュバーンと売上高:807億ドル損失
- ブロードコムAI売上の四半期推移:AVGO株はなぜ好決算で下落?


