 執筆:Muke
AnthropicのS-1を読む:売上高、キャッシュフロー、計算資源の支払義務
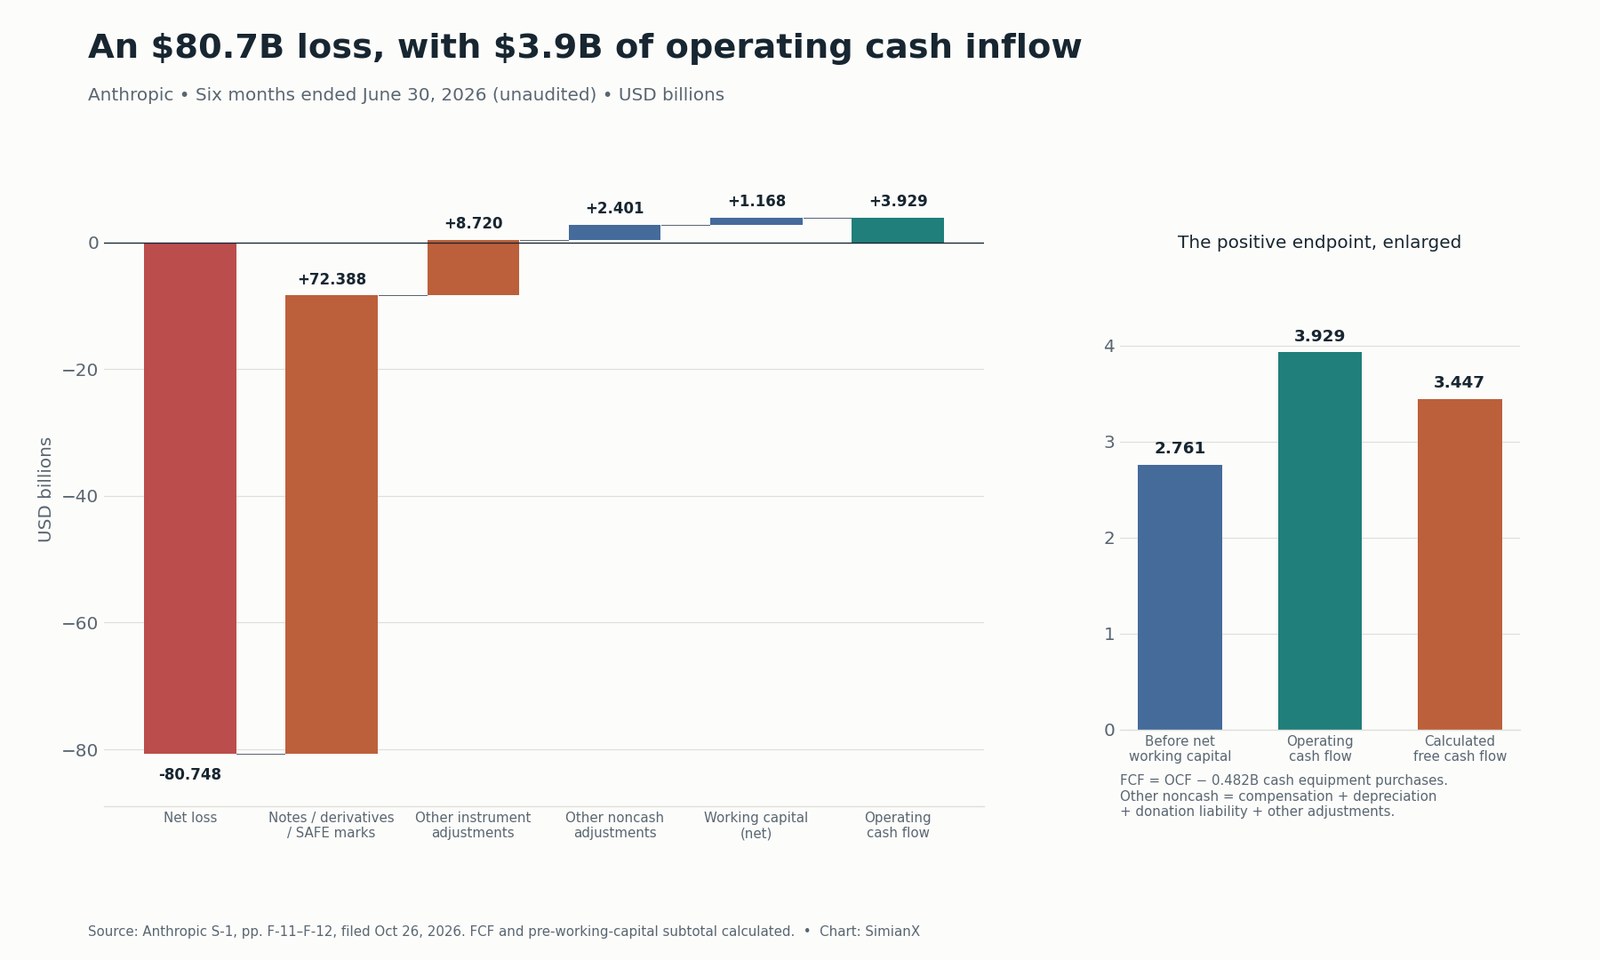
先に答えると:Anthropicは2026年上半期に807.48億ドルの純損失を計上した一方、営業活動では39.29億ドルの現金を生み出した。ここから現金による設備購入4.82億ドルを引くと、本稿の定義によるフリーキャッシュフローは34.47億ドルとなる。非資金項目である資金調達関連の調整2件は、合計811.08億ドルに達した。これで巨額の損失は説明できるが、投資判断が決まるわけではない。より難しい検証課題は、顧客からの現金回収が、新たな計算資源への支払いと株式の希薄化に見合うかどうかだ。
2026年10月26日更新(米国太平洋時間)。出典は同日提出されたAnthropic初の公開Form S-1。年度財務諸表は監査済み、中間数値は未監査。金額は米ドル。本稿による計算、シナリオ分析、当社の評価は、それぞれ区別して示す。
Anthropicのキャッシュバーン、売上高、収益性は、それぞれ異なる問いに答える指標だ。6カ月の売上高は162.86億ドルに達し、2026年第2四半期には開示対象期間で初めて営業黒字となった。6月30日の現金と短期投資の合計は1,316.51億ドルだった。その一方、経営陣はインフラ拡大により、見通せる将来にわたって営業活動と投資活動で多額の現金を消費すると見込んでいる。
当社の評価:届出書は事業の採算改善を示す一方、その成果の多くを吸収しかねない資金調達構造とインフラ計画も示している。非上場時の企業評価額の上昇が会計上の損失を生んだとしても、現在のプラスのキャッシュフローで次の設備拡張を賄えるとは限らない。投資家には、まずこの2つの事実をつなぐ調整表が必要だ。そのうえで、今後の支払日程と株式発行の予定を確認しなければならない。
Anthropicの財務を一覧で確認
| 問い | 10月26日のS-1が示す答え |
|---|---|
| 売上高はいくらか? | 2026年上半期は162.86億ドル。2025年上半期の11.63億ドルに対し約1,300%増 |
| 黒字なのか? | 上半期は営業損失6.93億ドル、純損失807.48億ドル。第2四半期は営業利益9.74億ドル |
| 営業活動でいくら現金を消費したか? | 2026年上半期は差し引きで消費しておらず、営業キャッシュフローは39.29億ドルの流入 |
| フリーキャッシュフローはプラスか? | 34.47億ドル。営業キャッシュフローから現金による設備購入4.82億ドルを引いた計算値 |
| 流動資金はいくらあったか? | 6月30日時点で現金及び現金同等物1,123.89億ドル、短期投資192.62億ドル |
| ANTは取引されているか? | この予備届出書によって取引が始まるわけではない。ANTはNasdaqでの予定銘柄コードで、価格、株数、調達額は空欄 |
| 財務上の中心的なリスクは何か? | 初期投資が増えるなか、利用量に左右される顧客からの回収で、複数年の計算資源の支払義務を賄う必要がある |
SECの提出書類一覧で、10月26日の提出を確認できる。目論見書は予備版だ。S-1の提出は証券登録の段階であり、IPOの完了や株式の取引開始を意味しない。上場時期と別途進むOpenAIの手続きは、AnthropicとOpenAIのIPO動向を参照してほしい。本稿では財務諸表、売上の現金化、資金需要に焦点を当てる。
Anthropicはなぜ807億ドルの損失を出したのか
最大の費用は、転換社債、デリバティブ負債、将来の株式取得契約であるSAFEの公正価値変動による723.88億ドルだった。もう1件の87.20億ドルの調整は、その他の金融商品の認識と公正価値変動に関するものだ。合計すると、報告された純損失を上回る。
これは、会社の価値が上がると、資金調達に伴う請求権の価値も上がり得るためだ。保有者にとっては資産価値の増加となる。一方、Anthropicは対応する債務を再測定することで費用を計上する。同じ期間に同額の現金支払いが必要になるわけではない。
一般的な転換社債の説明にとどまらず、具体的な数値もある。6月30日時点の未償還社債はすべてAmazon向けで、元本は約62億ドルだったが、公正価値による帳簿価額は1,085.66億ドルだった。帳簿価額は請求権に対する会計上の評価額であり、1,085.66億ドルの元本をただちに返済するという意味ではない。株主への影響を決めるのは転換条項と最終的な株式発行だ。届出書は公募に関連して未償還社債が転換されると想定しているが、重要な調整後の株数は空欄のままだ。
第2四半期だけで資金調達関連の公正価値費用595.97億ドルを計上した。同じ四半期には、Anthropicが5月28日に発表したシリーズH資金調達もあった。調達額は650億ドル、調達後の企業評価額は9,650億ドルだった。資金調達の発表額、証券に付された評価額、ある会計期間に受け取った現金は集計範囲が異なり、同じ合計額として扱うべきではない。
非資金費用でも、経済的な負担はある。資金調達は現在の現金を温存できる一方、別の投資家に将来価値に対するより大きな権利を与えることがある。損失に対して必要なのは、財務諸表や調達条件を軽視することではなく、キャッシュフローと希薄化を併せて調べることだ。出典:S-1の損益計算書、非GAAP調整表、注記、MD&Aの147~157、164~167ページ、注記9及び16。
純損失から営業キャッシュフローへの完全な調整表
807.48億ドルの損失から723.88億ドルだけを引くと、83.60億ドルが残る。この残額はキャッシュバーンではない。その他の金融商品に関する調整、報酬などの非資金項目、営業資産・負債の変動が抜け落ちている。
以下は2026年上半期のキャッシュフロー計算書にある全調整項目を再現したものだ。単位は百万米ドル。プラスの調整は、純損失に対してキャッシュフローを増やす方向に働く。
| キャッシュフローの調整項目 | 2026年上半期 |
|---|---|
| GAAP純損失 | −80,748 |
| 株式報酬 | +2,185 |
| 減価償却及び償却 | +97 |
| 転換社債、デリバティブ、SAFEの公正価値変動 | +72,388 |
| 寄付マッチング制度に関する負債 | +126 |
| その他の金融商品の認識及び公正価値変動 | +8,720 |
| その他の非資金調整 | −7 |
| 売掛金 | −4,982 |
| 前払費用及びその他の資産 | +2,094 |
| 買掛金、未払費用及びその他の負債 | +2,679 |
| リース負債 | −3 |
| 繰延収益 | +1,380 |
| 営業活動による現金純流入 | +3,929 |
| 有形固定資産の現金購入 | −482 |
| 本稿で計算したフリーキャッシュフロー | +3,447 |
出典:S-1連結キャッシュフロー計算書、F-11~F-12ページ。全項目を合計すると開示値と正確に一致する。−80,748+81,108=+360は、資金調達関連の2項目を戻した段階の途中の小計にすぎず、営業利益でも営業キャッシュフローでもない。Anthropicが別途示す調整後純利益は、追加の特定項目を除いた26.71億ドルであり、これもキャッシュフローとは異なる。
本稿のフリーキャッシュフローは、営業キャッシュフローから有形固定資産の現金購入を引いたものと定義する。当社による計算であり、すべての買収、財務上の支払い、リース設備、制限付き担保、将来の支払義務を考慮した後も34.47億ドルを株主に分配できる、という主張ではない。
運転資本はキャッシュフローを良く見せたか
寄与はしたが、プラスの結果すべてを説明するものではない。調整表にある営業資産・負債の5項目は、差し引きで11.68億ドル寄与した。これらの変動前の営業キャッシュフローは27.61億ドルとなる。これは資金移動の時期による感応度分析であり、別の開示済みキャッシュフロー指標ではない。
各項目は、それぞれ説明する必要がある。
- 前払費用及びその他の資産:+20.94億ドル。現在利用しているサービスに、過去の期間に現金を支払っていた可能性がある。こうした資産の減少は現在のキャッシュフローを支えるが、将来の前払いの補充で効果が逆転することもある。届出書は前払費用とその他の資産を合算しているため、全額を前払い済み計算資源の消費とは呼べない。
- 買掛金及び未払費用:+26.79億ドル。支払いに先立つ費用計上は、現在のキャッシュフローを支える。ただし、負債はいずれ決済する必要がある。この項目にはクラウドの請求書以外も含む複数の義務がある。
- 繰延収益:+13.80億ドル。顧客の前払いにより、サービス提供が完了する前に現金が入る。事業資金の確保に役立つ一方、将来のサービス提供義務も生む。
- 売掛金:−49.82億ドル。認識済みの売上高が現金回収に先行して増えた。高成長で大幅増加を説明できる場合もあるが、回収の遅れは現金化の論拠を弱める。評価する前に債権の経過期間とクラウドマーケットプレイスからの送金を確認したい。
- リース負債:−300万ドル。営業資産・負債の調整を完全に再現するために必要な項目で、この期間の金額は小さい。
当社の結論は両極端の見方より限定的だ。資金移動時期の純寄与を除いても上半期の現金創出はプラスだが、その質は回収と次の支払サイクルに左右される。資金調達に起因する損失を資金持続期間の分母に使うのは適切ではない。同様に、一期間の有利な運転資本変動を恒久的なキャッシュ利益率の前提にするのも適切ではない。
四半期別のAnthropic売上高と収益性
営業面の推移は、純損失の見出しより強い証拠となる。2025年第1四半期から2026年第2四半期に、売上高は3.76億ドルから115.55億ドルへ増加した。計算資源・インフラ費用も増えたが、売上高に占める比率は大きく低下した。
| 四半期 | 売上高、百万米ドル | 計算資源・インフラ費用、百万米ドル | 計算資源費用/売上高、計算値 | GAAP営業損益、百万米ドル |
|---|---|---|---|---|
| 2025年第1四半期 | 376 | 944 | 251.1% | −935 |
| 2025年第2四半期 | 787 | 1,390 | 176.6% | −1,200 |
| 2025年第3四半期 | 1,382 | 2,047 | 148.1% | −3,089 |
| 2025年第4四半期 | 2,040 | 2,945 | 144.4% | −2,836 |
| 2026年第1四半期 | 4,731 | 3,387 | 71.6% | −1,667 |
| 2026年第2四半期 | 11,555 | 5,558 | 48.1% | +974 |
出典:S-1四半期財務諸表及びMD&A、157~159ページ。数値は未監査。2025年第3四半期にはBartz訴訟の和解費用15億ドルを含む。2026年第2四半期の営業利益率は本稿の計算で8.4%、特定項目を除く調整後営業利益率は約19%だった。
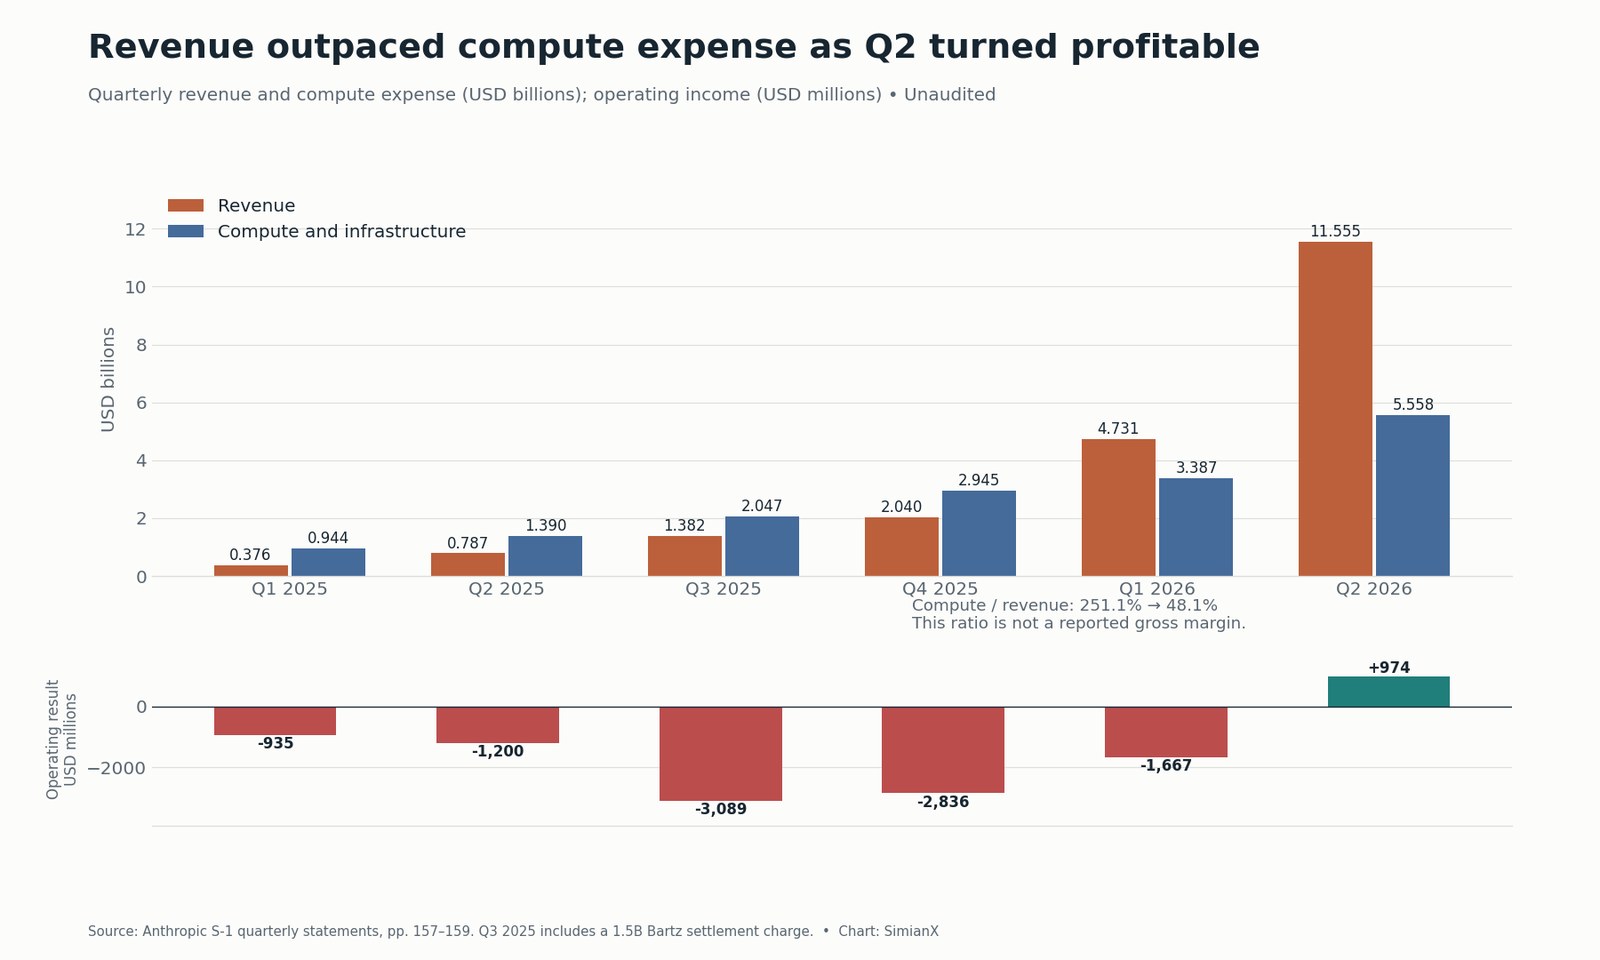
前向きな評価の根拠は具体的だ。第2四半期の売上高は前四半期比で約144%増えたのに対し、計算資源費用は約64%増だった。この成長率の差が広がり、支出の絶対額が増えても営業利益を生み出せた。これは営業レバレッジの証拠であり、単なる調整後利益の見せ方ではない。
ただし、限界も明確だ。経営陣は近い将来、割高な短期計算資源の利用が増えると見込み、利益率の低下を警告している。専用設備の新たな供給枠も、稼働率が上がる前に費用が発生し始める場合がある。第2四半期の利益率をそのまま延長すれば、会社自身の警告を無視することになる。
上半期の計算資源費用率は54.9%だった。残り45.1%は、人件費、販売・提携先手数料、管理費などを引く前の売上高だ。この45.1%は開示された売上総利益率ではない。Anthropicの計算資源費用には研究、モデル開発、顧客へのサービス提供、社内利用が含まれる。この表示から、推論サービスだけを対象とする通常の売上総利益率は得られない。
販売経路も重要だ。上半期売上高の約48%はクラウドサービス事業者を通じたものだった。Anthropicは取引の本人に当たるため顧客売上を総額で認識し、提携先手数料は費用に計上する。販売・マーケティング・提携費用は31.68億ドルで、増加の大部分は販売経路の手数料による。売上高倍率を同業他社と比べる際は、同様の販売コストを総額表示しているか、相殺して純額表示しているかを確認する必要がある。関連する採算構造は、AWSの四半期別データとAlphabetのクラウド・設備投資分析でも検討している。
年別のキャッシュバーンは同じ期間で比較する
| 期間 | 売上高、百万米ドル | GAAP営業損失、百万米ドル | GAAP純損失、百万米ドル | 営業キャッシュフロー、百万米ドル | 現金による設備購入、百万米ドル | 計算上のフリーキャッシュフロー、百万米ドル |
|---|---|---|---|---|---|---|
| 2023年度 | 41 | −551 | −1,531 | −1,627 | 2 | −1,629 |
| 2024年度 | 386 | −2,980 | −8,309 | −5,692 | 15 | −5,707 |
| 2025年度 | 4,585 | −8,060 | −41,965 | −2,637 | 131 | −2,768 |
| 2025年上半期 | 1,163 | −2,135 | −12,969 | −1,513 | 18 | −1,531 |
| 2026年上半期 | 16,286 | −693 | −80,748 | +3,929 | 482 | +3,447 |
出典:S-1年度及び中間財務諸表、F-7、F-11~F-12ページ。中間期の前年同期比を測るときは、2026年上半期と2025年上半期を比較する。6カ月の実績と通年の実績を比べても、年間成長率は求められない。
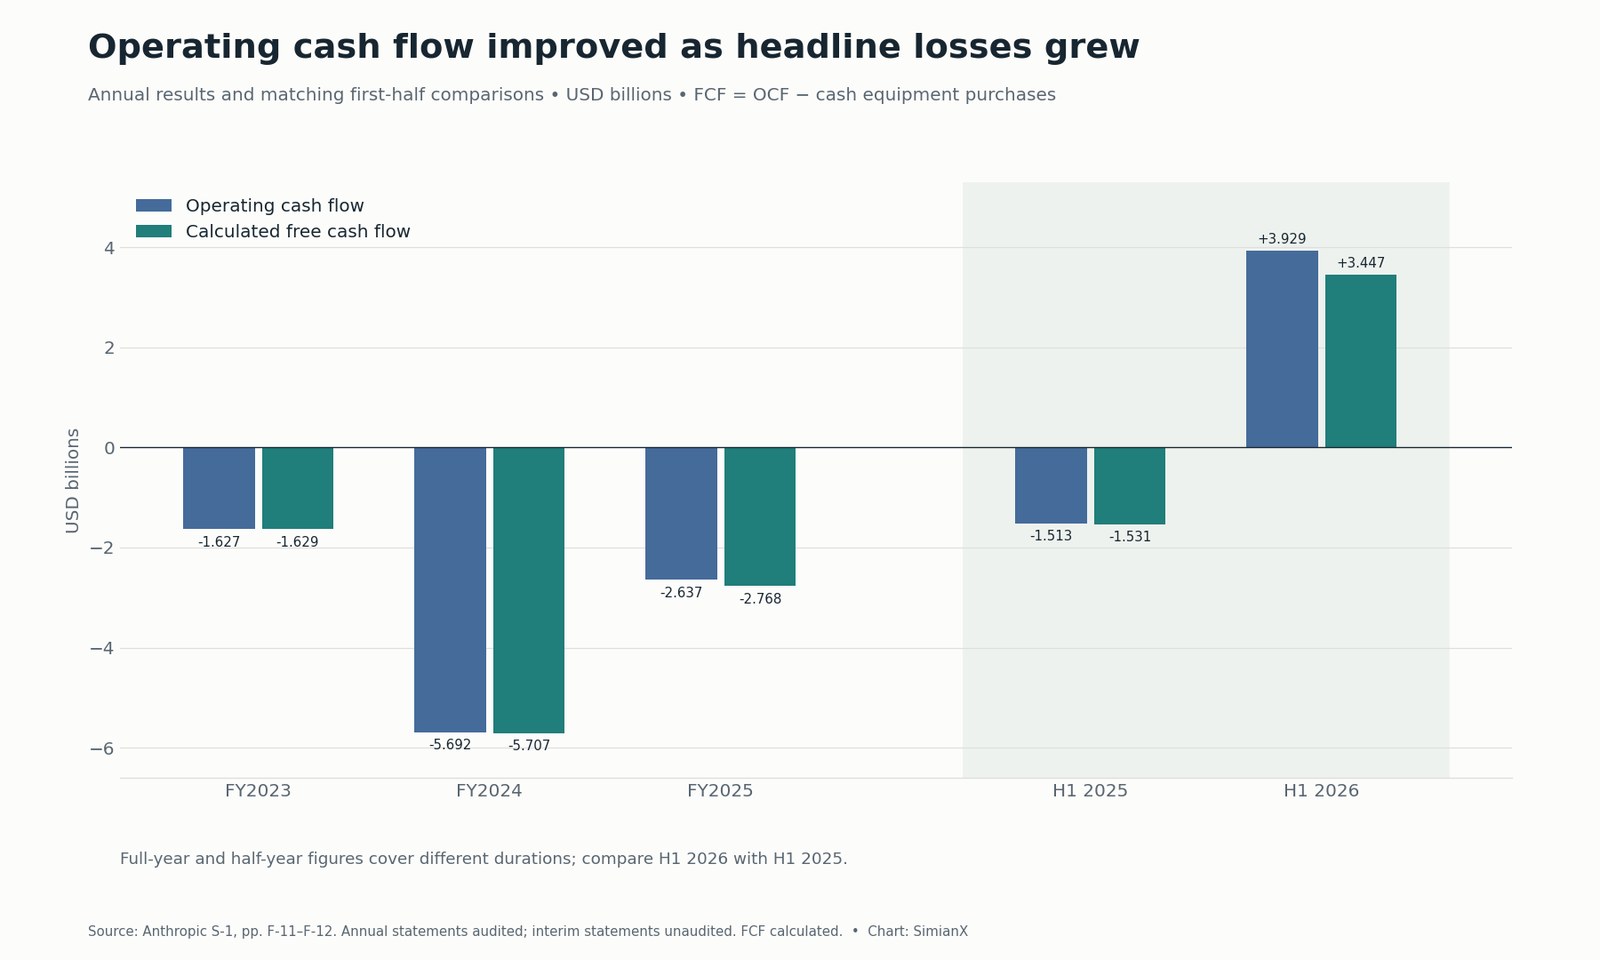
この推移は、営業面で転換が起きたという見方を補強する。資金調達に起因する純損失が拡大する一方、キャッシュフローは改善した。また、見出しの損失を使う資金持続期間の推計が成り立たない理由も示している。キャッシュバーンは特定期間のフローであり、現金と投資は特定日の残高だ。大きな非資金の評価損益が支配する場合、どちらも純損失からは推測できない。
1,317億ドルの流動資金はどこから来たか
上半期の財務活動は1,107.74億ドルをもたらし、そのうち優先株式の発行による純調達額は1,104.32億ドルだった。営業活動による流入は39.29億ドルだった。したがって流動資金の厚みは、営業活動で積み上げた現金よりも資金調達によるところが大きい。
投資活動では171.81億ドルを使ったが、現金による設備購入は4.82億ドルにすぎなかった。最大の内訳は短期投資の購入189.72億ドルで、売却と満期償還26.10億ドルが一部を相殺した。その他の投資活動による支出は3.37億ドルだった。有価証券への資金移動は流動資金の形を変える。投資活動の流出全額を「設備投資」と呼ぶと、物理的な投資規模を誤って伝える。
1,316.51億ドルは現金と短期投資の合計であり、別途計上された制限付き現金25.29億ドルを含まない。多額の流動資金には価値があるが、すべての支払義務の資金が確保されている証拠にはならない。支払日、資金の制限、新たな調達条件、将来の顧客からの回収を併せて確認する必要がある。出典:S-1貸借対照表及びキャッシュフロー計算書、F-6、F-11~F-12ページ。
計算資源の支払義務は現在の設備投資より大きい
6月30日の2つの開示で、その規模が分かる。
| 2026年6月30日時点の開示 | 金額 | 数値の意味 |
|---|---|---|
| 固定額又は最低額がある契約上の支払義務 | 約2,656億ドル | 今後1~20年の購入。最低額が確定できない契約は除く |
| 未開始リース | 約3,214億ドル | 将来のリース債務の割引前推計。一部は契約条件によって決まり、2026~2028年に開始 |
| 上記2区分の合計、本稿計算 | 約5,870億ドル | 特定日の開示範囲での比較。現在の請求額や最終的な計算資源全体の総額ではない |
出典:S-1注記8及び13、F-36、F-59ページ。予備目論見書では、9月及びそれ以降を含む広い範囲の支出確約総額、2030年より前の金額、今後12カ月の総額が空欄になっている。この空欄から正確な短期資金不足額を計算することはできない。
各契約の説明にはより詳しい情報があるが、日付や範囲は6月30日の注記と異なる。個別に読み、5,870億ドルに足し合わせてはならない。
| 相手先 | 記載された金額 | リスクを左右する時期と支払条件 |
|---|---|---|
| BroadcomのTPU設備リース | 利息を除く賃料約1,612億ドル | 2026~2027年からの供給に対する5年リース。債務不履行時を除き解約不可 |
| Google Cloud | 少なくとも約1,145億ドル | 2026年4月~2033年7月。利用量にかかわらず最低支払いがあり、違反時には契約上の救済措置 |
| Amazon AWS | 少なくとも1,100億ドル | 2026年5月~2036年4月。利用量にかかわらず最低支払いがある |
| Microsoft Azure | 少なくとも449億ドル | 2026年11月~2033年5月。是正されない契約違反や分割供給の未履行に対する救済措置を含む |
| SpaceXAIのGPU供給枠 | 最大1,205億ドル | 2029年まで。2027年1月及び3月に終わる当初期間後は、90日前の通知で解約可能 |
| NscaleのGPU供給枠 | 最大約446億ドル | 2033年まで。供給枠の引き渡し・検収後に請求。資金調達と引き渡し条件が重要 |
| LambdaのGPU供給枠 | 約413億ドル | 2034年まで。検収時に請求。8月の349億ドル契約には施設リースの条件がある |
出典:S-1契約上の義務、171~173ページ。これらの金額は最低額、リース賃料、上限、条件付き引き渡しが混在する。追加TPU供給枠の推計1,250~1,500億ドルと、全量調達した場合に200億ドルを超える見込みのAMDシステムは、この表の固定額の支払義務ではない。
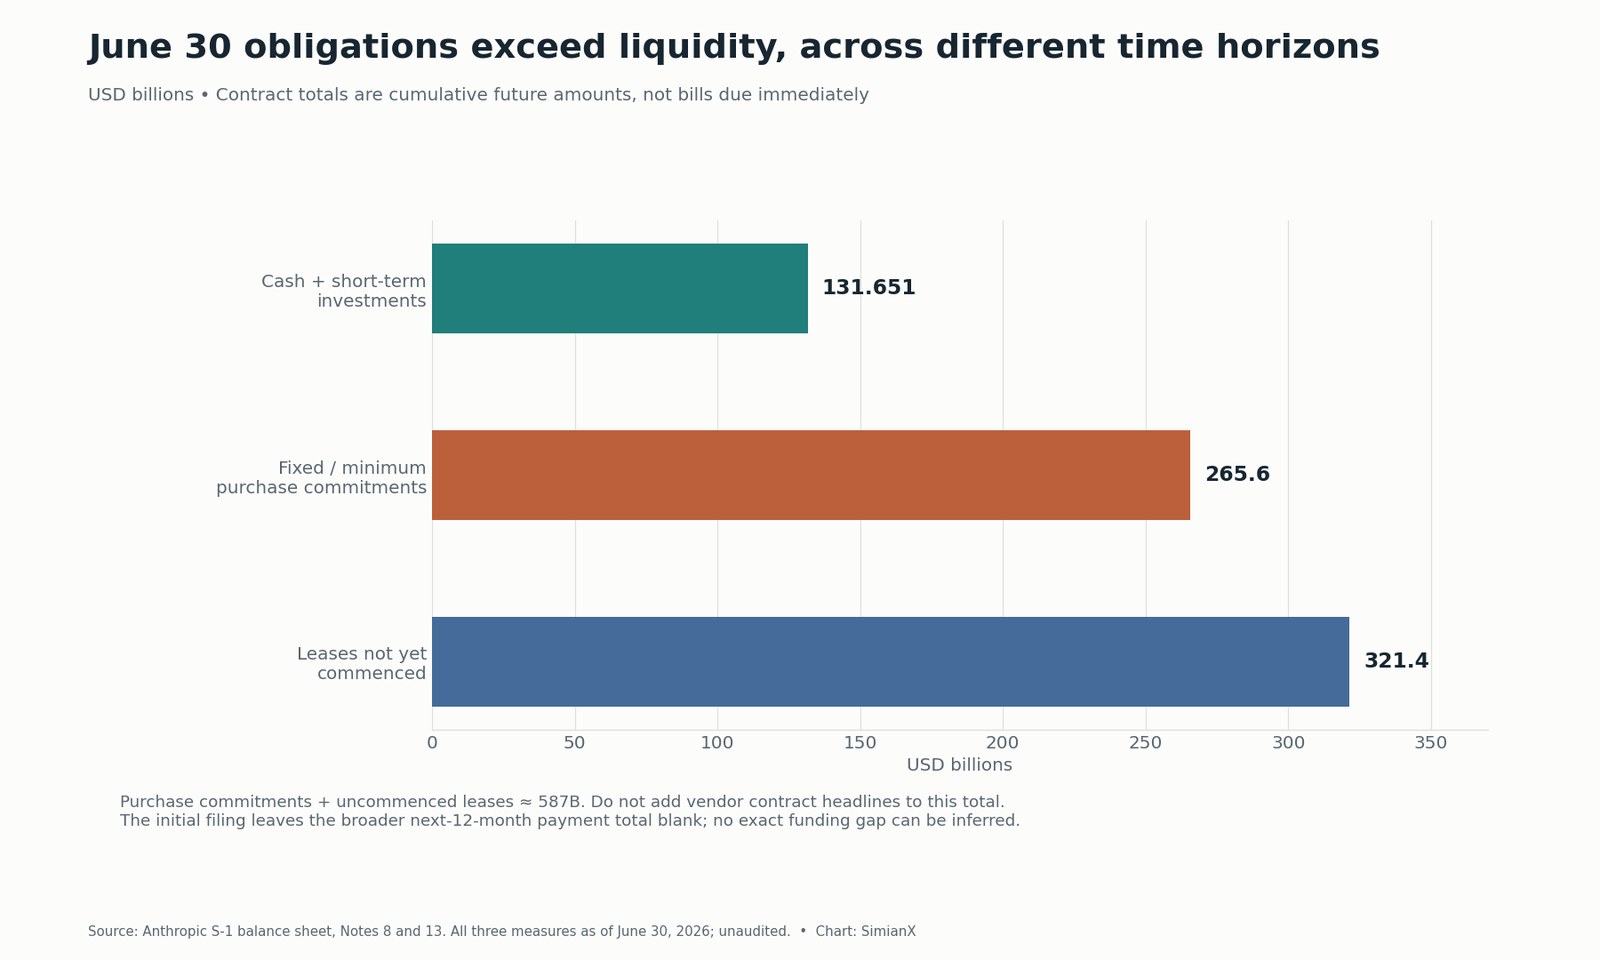
中心的なリスクは期間の不一致だ。顧客売上の多くは利用量次第で、同等の長期契約による裏付けがない一方、計算能力への支払いは何年も続く。需要はコスト構造より速く変わり得る。逆に、早期の供給確保が、計算資源不足で失うはずだった成長を可能にする場合もある。どちらの効果が勝るかは、稼働率、価格、解約権で決まる。
供給元からの資金調達は支払いの時期を緩和するが、コストを消すわけではない。6月30日の社債に関する取り決めには、条件付きで最大770億ドルの調達余地がある。内訳はGoogleが200億ドル、Amazonが150億ドル、Broadcomが420億ドルで、最後の項目はリース賃料専用だ。すでに銀行にある自由に使える現金770億ドルではない。AMDの別途の最大50億ドルの出資確約も、引き渡しと導入に依存する。発表された調達上限を支出の見出しからすべて差し引くのではなく、実際の資金引き出し、転換、発行株式を追う必要がある。
BroadcomのAI売上高、MicronとAnthropicの契約分析、Akamaiの契約分析では供給側を検証している。供給元の契約売上は顧客の支払義務であり、それだけで採算の取れる稼働率が証明されるわけではない。
フリーキャッシュフローはどれほど容易にマイナスになるか
上半期の営業キャッシュフローを39.29億ドルで固定し、6カ月の現金による設備購入を変える。
| 6カ月の営業キャッシュフロー | 6カ月の現金による設備購入 | 本稿定義のフリーキャッシュフロー |
|---|---|---|
| 39.29億ドル | 4.82億ドル | +34.47億ドル |
| 39.29億ドル | 50.00億ドル | −10.71億ドル |
| 39.29億ドル | 100.00億ドル | −60.71億ドル |
| 39.29億ドル | 200.00億ドル | −160.71億ドル |
実績期間のデータは最初の行だけで、残りは感応度分析であり、予測ではない。営業キャッシュフローを固定した場合、現金設備購入の損益分岐額は39.29億ドルになる。実際の営業キャッシュフローは、回収、モデルの価格、利用量、給与、インフラ費用で変化する。
リースがあることも、従来型の設備投資だけでは足りない理由だ。ファイナンスリースの元本返済は財務キャッシュフローに表示される場合があり、設備を非資金取引で取得することもある。アクセラレーターを借りる会社は、当初の設備購入支出を小さく報告しつつ、何年もの固定支払いを負い得る。したがって資金需要には、上半期の4.82億ドルを延長するより、今後多額の先行投資が必要だという会社の警告の方が重要だ。
上場企業との比較には、Teslaのフリーキャッシュフロー推移とCoreWeaveの受注残・債務表が参考になる。事業モデルは異なるが、投資、契約上の回収、資金調達がどう整合するかという問いは共通する。
株式報酬:現金創出がプラスでも株主は希薄化し得る
上半期の株式報酬は21.85億ドルで、売上高の約13.4%、本稿で計算したフリーキャッシュフロー34.47億ドルの約63.4%に相当する。機械的に差し引くと12.62億ドルが残る。これは株式報酬の経済的コストに対する感応度分析であり、追加の現金流出でも開示されたキャッシュフロー指標でもない。
6月30日時点でAnthropicは、未認識のRSU報酬266億ドルを開示した。仮に2026年6月30日にIPOが完了していれば、累計で29億ドルを認識し、残り237億ドルを加重平均2.1年で認識するとしている。ほかの未決済株式報酬についても、未認識報酬31億ドルがある。全額を即時の現金支払いや即時の株式発行と捉えるべきではない。
出典:S-1株式報酬の開示、64~65、174ページ及び注記10。登録届出の効力発生で、RSUの相当部分の業績条件が満たされる。勤務条件、決済、税の源泉徴収も時期に影響する。
株主が見るべきなのは、IPOでの新株発行、社債転換、従業員向け報酬を織り込んだ完全希薄化後1株当たりの現金創出力だ。赤字期間の基本的加重平均株式数は、最終的なIPO後の完全希薄化後資本構成の代わりにはならない。希薄化後1株当たり損失の計算では、逆希薄化効果を持つ一部の金融商品が除外される。上場後の正確な1株価値を主張するには、公募条件の確定を待つ必要がある。
改善した現金創出力で1.5兆~2兆ドルの評価を正当化できるか
1.5兆~2兆ドルという企業評価額は、報道上の背景情報であり、S-1に記載された価格帯ではない。提出当日のAP通信報道も最終条件が未定であることを明確にしている。会社に新たな現金が入るのは会社自身が売る株式だけで、既存株主による売出しでは会社の現金は増えない。
これらの仮定上の株式価値を使うと、次のようになる。
| 売上高の基準 | 分母となる売上高、計算値 | 株式価値1.5兆ドル/売上高 | 株式価値2.0兆ドル/売上高 |
|---|---|---|---|
| 2025年度実績 | 45.85億ドル | 327.2倍 | 436.2倍 |
| 2026年上半期×2 | 325.72億ドル | 46.1倍 | 61.4倍 |
| 2026年第2四半期×4 | 462.20億ドル | 32.5倍 | 43.3倍 |
これは株式価値を売上高で割った試算であり、企業価値倍率でも予測でもない。最終的なIPO調達額、負債、転換条件、その後の貸借対照表変動は含めていない。比較すると、成長をどの分母で表すかによって結論が大きく変わることが分かる。急成長する四半期の年率換算は期待を整理する助けになるが、翌年の売上高を確定するものではない。
もう1つの感応度分析では、最終的に必要な現金創出額を明示できる。仮の株式価値を2兆ドル、持続可能な年間フリーキャッシュフローの40倍とすると、必要な年間FCFは500億ドルだ。FCF利益率が25%なら、年間売上高2,000億ドルが必要になる。倍率、利益率、企業評価額を変えれば必要額も変わる。これは目標株価ではなく、想定する将来の事業が現在払う価格に見合うかを検証する方法だ。
投資の論点:何が裏付け、何が崩すのか
| 問い | 前向きな評価を裏付ける証拠 | 評価を弱める証拠 |
|---|---|---|
| 営業レバレッジは続くか? | 複数四半期にわたり、売上高がサービス提供費用や継続的な研究費より速く伸びる | 短期計算資源と新供給枠が利益率改善を逆転させる |
| 売上高は現金になるか? | 売掛金を回収し、前払いを補充した後も現金を生み出す | 回収が遅れるか、顧客からの入金前に供給元への支払いが必要になる |
| 計算能力を有効に使えるか? | 大口支払いのピーク前に、新設備で採算の取れる稼働率に達する | 確保した供給枠が需要より先に到着するか、価格が下がる |
| 資金調達は持続可能か? | 支払いが必要な時点で、条件付き資金が利用可能になる | 引き渡し条件、担保、資本市場へのアクセスが調達を制限する |
| 株主は利益を得られるか? | 転換や報酬付与後も、持続可能な希薄化後1株当たり現金が増える | 現金の増加が希薄化や高すぎる取得時評価額に吸収される |
前向きな見方は、実際に観察された営業レバレッジと需要を根拠にしている。第2四半期の営業利益はGAAP上の実績であり、資金調達の評価損益を除いただけの結果ではない。一方、慎重な見方は別の時間軸に立つ。複数年の支払義務と初期支出は、開示された半年間の比較的資産負担が軽い現金構造を超えて拡大している。
決め手となる証拠は、新インフラが現金を消費し始めた後も、繰り返し現金を生み出せることだ。会計上の誤解を解けば分析は改善する。しかし、最終的なIPO価格が資金調達、執行、競争のリスクに対して十分なリターンを残すかは、それだけでは分からない。
届出書の更新時に確認すること
- S-1の各修正版を読む。空欄の価格、調達額、調整後資本構成を実際の条件に置き換え、新株発行と既存株の売出しを分ける。
- 現金への完全な調整表を作り直す。純損失、非資金の調達関連評価、報酬、すべての運転資本変動を照合する。
- 回収と前払いを追う。債権の経過期間、顧客の前払い、供給元への支払時期を売上高の伸びと比較する。
- 日付別に支払いを整理する。最低額、上限、任意の供給枠、条件を分け、契約開示の重複を除く。
- 1株当たりのリターンを測る。持続可能な株主向け現金創出を評価する前に、社債転換、従業員報酬、新規資金調達を組み込む。
SimianXの株式分析ワークフローでは、上場クラウド事業者やインフラ供給企業の調査を整理できる。ライブ分析セッションでは、対応する銘柄について事業、評価額、リスクの論点を比較できる。このページのAmazonへの案内は、上場している取引相手を間接的な分析対象として示すものだ。AMZNを買ってもANT株式の直接保有にはならず、Anthropicの投資リターンを再現するわけでもない。
よくある質問
Anthropicは2026年上半期にいくら現金を消費したか
営業活動の純額では現金を消費せず、39.29億ドルを生み出した。現金による設備購入4.82億ドルを引いた本稿定義のフリーキャッシュフローは、34.47億ドルのプラスだった。この結果に将来の契約上の支払いすべてが含まれるわけではない。
なぜAnthropicの純損失は807億ドルだったのか
807.48億ドルの損失には、資金調達関連の公正価値費用723.88億ドルと、その他の金融商品に関する調整87.20億ドルが含まれる。これらの非資金項目が、損益と現金の乖離の大部分を説明する。経済的な影響は希薄化や決済条件を通じて残り得る。
最大の費用を除いた83.60億ドルはキャッシュバーンか
違う。その他の金融商品に関する調整と、キャッシュフロー調整の残りの項目も含める必要がある。完全な調整表によって初めて、開示された39.29億ドルの営業現金流入に到達する。
Anthropicは黒字なのか
2026年第2四半期はGAAP営業利益9.74億ドルを計上したが、上半期は営業損失6.93億ドル、純損失807.48億ドルだった。営業利益、調整後利益、プラスのキャッシュフローは、異なる指標と期間を表している。
Anthropicの売上高はいくらか
S-1では2025年度が45.85億ドル、2026年上半期が162.86億ドルで、そのうち第2四半期は115.55億ドルだった。直近四半期を4倍すると年率462.20億ドルになるが、開示された年間実績でも予測でもない。
5,870億ドルの支払義務はすぐに支払う必要があるか
ない。6月30日の2つの開示を足したもので、複数年の将来の購入と未開始リースを対象とする。条件と支払日が重要だ。予備目論見書では、より広い範囲の今後12カ月総額が空欄であり、各契約の見出し額を注記にもう一度加算してはならない。
ANTのIPO価格や取引開始日は確定しているか
10月26日の届出書はNasdaqでの銘柄コードANTを予定しているが、価格帯と公募株数は空欄だ。公募の完了を示すものでもない。実際の条件はSECへの修正版と最終目論見書で確認したい。
この参照記事の更新方法
次の実質的な更新は、公募条件、9月の財務情報、欠けている支払日程を補うS-1修正版を受けて行う。新四半期を追加し、現金への調整表を再構築し、支払義務の整理を更新して、実際の資本構成に基づき希薄化を計算する。期間比較ができるよう、計算上のFCFは明示した定義を維持する。シナリオは引き続き実績と区別して表示する。
関連記事
- Anthropic上場日:S-1提出、OpenAIは2027年
- アマゾンAWS売上高推移:Q2は37%増、設備投資542億ドル
- Alphabet Q2決算:クラウド82%増、設備投資を上方修正
- ブロードコムAI売上の四半期推移:AVGO株はなぜ好決算で下落?
- マイクロンとAnthropic契約:条件非開示とMU株の推移
- アカマイ株:Anthropic契約116億ドルとセグメント別売上
- CoreWeave株2026:受注残1040億と債務351億ドル
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル


