
 執筆:Muke
テスラはAI投資をどう賄っているか:2019年以降のフリーキャッシュフロー(FCF)・設備投資・融資枠
要点: テスラは 2026年7-9月期に15億3,000万ドルのフリーキャッシュフロー(FCF) を生み出した。営業キャッシュフロー62億6,000万ドルから設備投資47億3,000万ドルを差し引いた額である。前年同期の39億9,000万ドルからは62%減、2026年4-6月期の−10億9,000万ドルからは改善した。純運転資本(主に買掛金、未払費用、繰延収益の増加)が 25億9,000万ドル 寄与しており、これがなければFCFは約−10億6,000万ドルだった。テスラは2026年の設備投資見通しを250億ドル超から 約200億ドル に引き下げ、四半期末の現金及び投資は 454億ドル、さらに2026年9月29日に締結した 300億ドルの未使用銀行融資枠 を持つ。直近12カ月のFCFは33億ドルで、これに対し時価総額は約1兆5,300億ドルである。
テスラのフリーキャッシュフロー は2026年7-9月期に再びプラスに転じ、その見出しの数字はウォール街の予想を大きく上回った。だが、この四半期のキャッシュフロー計算書はもっと具体的な事情を物語る。営業キャッシュフローは前年同期比で横ばい、設備投資は倍増し、運転資本の大きな振れが結果を支えたのである。
これが重要なのは、テスラがModel 3の量産立ち上げ以来、最も資金のかかる投資サイクルの最中にあるからだ。AI学習用の計算資源、半導体工場、リチウム精製所、電池・正極材工場、CybercabとTesla Semiの生産ライン、そしてOptimusロボットのラインを同時に建設しており、その一方で中核の自動車事業の利益率は2022年より薄くなっている。
SimianX AI のこのページは、一次資料をもとに一つの問いに答える。テスラのAI投資の資金は実際にどこから来ているのか? 2019年以降の年次FCFと2023年以降の四半期FCFの参照表、2026年7-9月期の現金がどこから生まれたかのブリッジ(内訳)、2026年設備投資予算の推移、そしてその背後にあるバランスシート上の備えをまとめている。
調査日:2026年10月21日(米国太平洋時間)。テスラは10月21日の米国市場引け後に2026年7-9月期決算を発表した。10-Qはまだ提出されていないため、四半期の数値はすべてQ3 2026 Update(Form 8-K、Exhibit 99.1)による。株価はNasdaqの通常取引時間の終値。計算はSimianXの計算と明記しており、会社の見通しでも投資助言でもない。
出典:Tesla Q3 2026 Update、SEC Form 8-K Exhibit 99.1(2026年10月21日提出)
テスラ2026年7-9月期の概要:利益は減少、現金は維持
テスラは フリーキャッシュフロー を営業キャッシュフローから設備投資を差し引いたものと定義している。2025年1-3月期以降、設備投資の項目にはエネルギー発電・蓄電システムの購入も含まれ、過去の期間も同じ基準で修正再表示されている。
| 指標(百万ドル) | 2025年7-9月期 | 2026年4-6月期 | 2026年7-9月期 | 2026年7-9月期の前年同期比 |
|---|---|---|---|---|
| 売上高合計 | 28,095 | 28,236 | 28,046 | −0.2% |
| 売上総利益 | 5,054 | 4,751 | 5,494 | +8.7% |
| 研究開発費 | 1,630 | 2,371 | 2,761 | +69.4% |
| 営業利益 | 1,624 | 398 | 718 | −55.8% |
| 普通株主に帰属する当期純利益(GAAP) | 1,373 | 1,114 | 787 | −42.7% |
| 希薄化後EPS(GAAP) | $0.39 | $0.32 | $0.22 | −43.6% |
| 希薄化後EPS(non-GAAP) | $0.50 | $0.33 | $0.48 | −4.0% |
| 営業活動によるキャッシュフロー | 6,238 | 4,697 | 6,263 | +0.4% |
| 設備投資 | 2,248 | 5,789 | 4,732 | +110.5% |
| フリーキャッシュフロー | 3,990 | −1,092 | 1,531 | −61.6% |
| 現金及び現金同等物・短期投資 | 41,647 | 43,524 | 45,447 | +9.1% |
多くの見出しでは三つの比較が混同されているが、それぞれ異なる方向を指している。
- 2026年4-6月期との比較 では、FCFは26億2,000万ドル改善した。営業キャッシュフローが15億7,000万ドル増え、設備投資が10億6,000万ドル減ったためである。
- 2025年7-9月期との比較 では、FCFは62%減少した。営業キャッシュが横ばいだった一方、設備投資が2倍超に膨らんだからだ。
- 予想との比較 では、大幅な上振れだった。Yahoo Finance が引用した予想では、同四半期のFCFは約−49億2,000万ドル、設備投資は約79億6,000万ドルとみられていた。
利益の減少は事実だが、正確に述べる必要がある。普通株主に帰属するGAAP純利益は 42.7% 減少した一方、希薄化後GAAP EPSは 43.6% 減少した。希薄化後株式数が35億2,600万株から35億4,100万株に増えたためである。
出典:Tesla Q3 2026 Update、財務サマリーと財務諸表;Yahoo Finance が引用したコンセンサス予想
テスラの年次フリーキャッシュフロー推移(2019〜2026年)
長期の記録を見れば、好調な一四半期を文脈の中で捉えられる。テスラのFCFは2022年にピークを付け、この年の営業キャッシュフローは147億ドル、設備投資は72億ドルだった。それ以降、営業キャッシュフローは年間約130億〜150億ドルにとどまる一方で設備投資は増え続けており、営業で得た1ドルのうち再投資に回る割合が高まっている。
| 年 | 売上高(百万ドル) | 営業キャッシュフロー(百万ドル) | 設備投資(百万ドル) | FCF(百万ドル) | 営業キャッシュフローに対する設備投資の比率 | FCFマージン |
|---|---|---|---|---|---|---|
| 2019 | 24,578 | 2,405 | 1,327 | 1,078 | 55% | 4.4% |
| 2020 | 31,536 | 5,943 | 3,157 | 2,786 | 53% | 8.8% |
| 2021 | 53,823 | 11,497 | 6,482 | 5,015 | 56% | 9.3% |
| 2022 | 81,462 | 14,724 | 7,158 | 7,566 | 49% | 9.3% |
| 2023 | 96,773 | 13,256 | 8,899 | 4,357 | 67% | 4.5% |
| 2024 | 97,690 | 14,923 | 11,342 | 3,581 | 76% | 3.7% |
| 2025 | 94,827 | 14,747 | 8,527 | 6,220 | 58% | 6.6% |
| 2026年1-9月 | 78,669 | 14,897 | 13,014 | 1,883 | 87% | 2.4% |
| 2026年7-9月期までの直近12カ月 | 103,570 | 18,710 | 15,407 | 3,303 | 82% | 3.2% |
目を引く点が二つある。第一に、直近12カ月の営業キャッシュフロー187億ドルは過去最高であり、運転資本が押し上げている。第二に、直近12カ月の設備投資154億ドルも過去最高で、2026年通期見通しの約200億ドルは、2025年に投じた85億ドルの約 2.3倍 に当たる。
売上高1ドル当たりのFCF(FCFマージン)は、2021〜2022年の9.3%から直近12カ月では3.2%に低下した。これは、テスラのAI計画のうちどれだけが現在の事業から賄われているかを示す、最もわかりやすい単一の指標である。
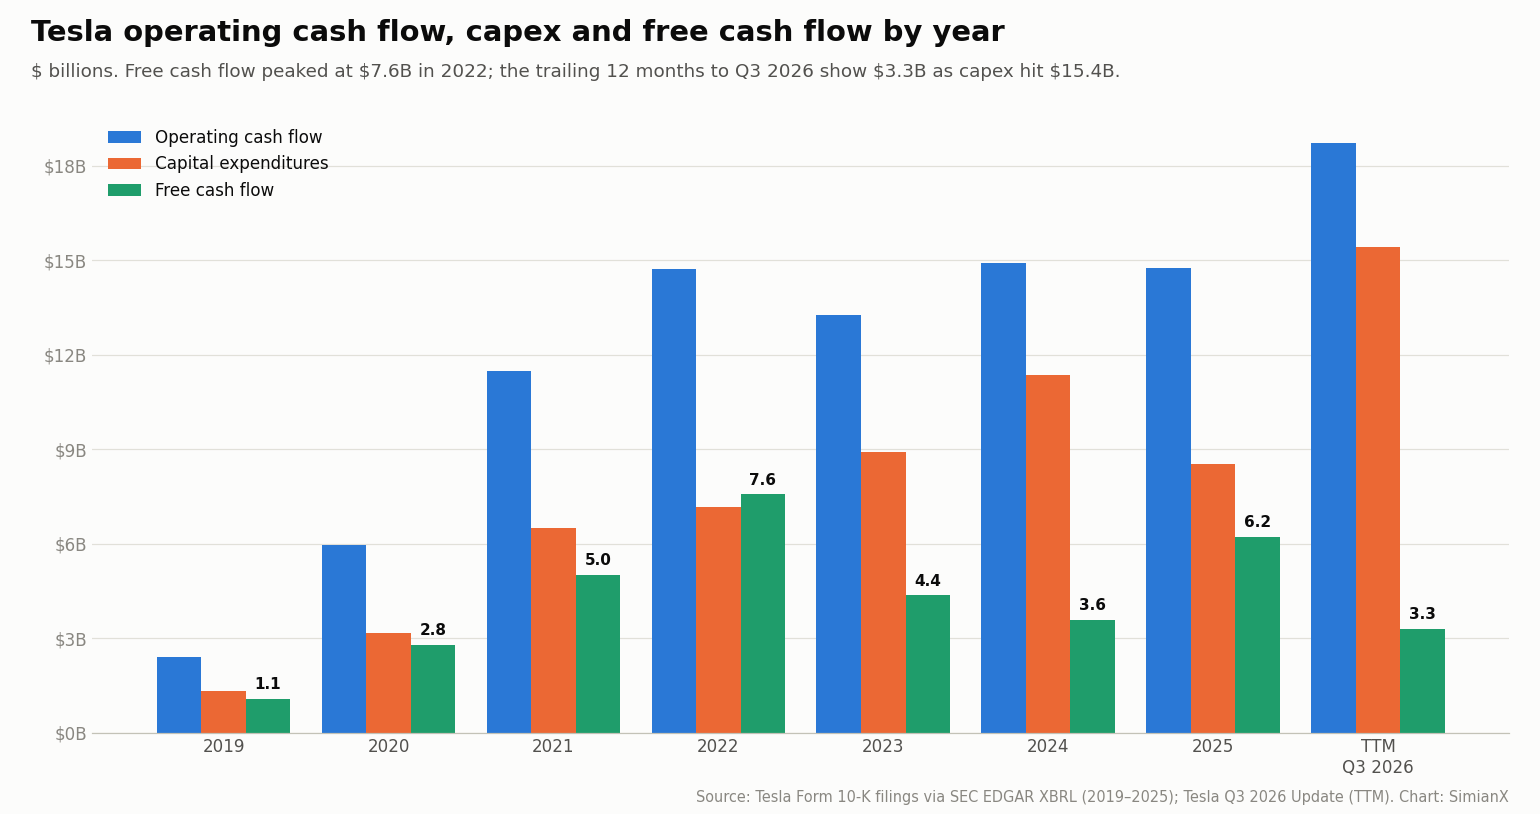
出典:Tesla Form 10-K、SEC EDGAR XBRL company facts 経由(2024年の設備投資は2025年10-Kでの修正再表示値);2026年の数値は2026年の1-3月期、4-6月期、7-9月期のUpdateによる。比率はSimianXの計算。
テスラの四半期別フリーキャッシュフロー(2023〜2026年)
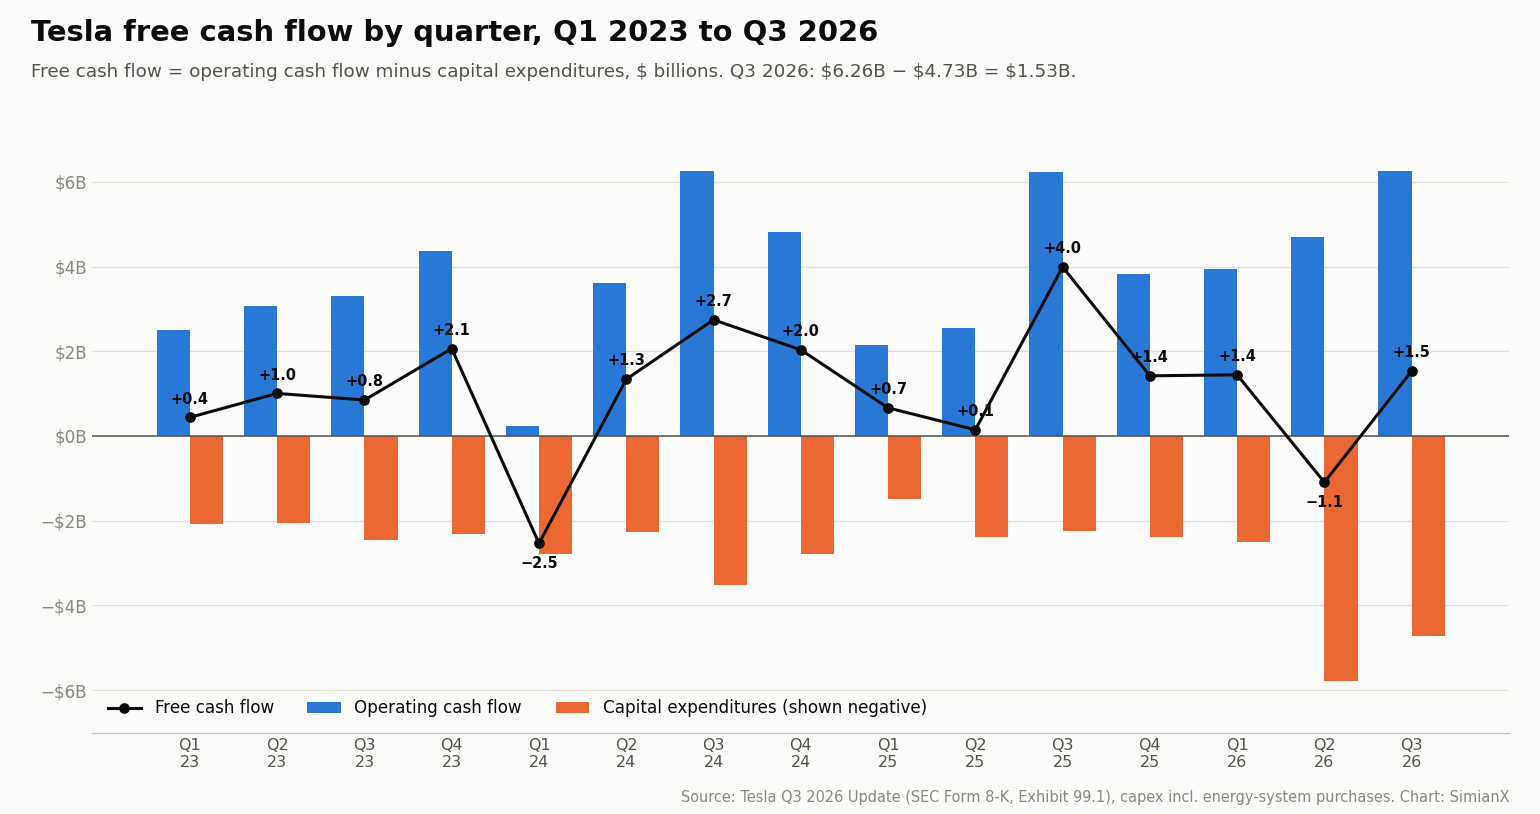
四半期の結果は年次よりはるかに大きく振れる。主な理由は、在庫、買掛金、設備投資の支払いのタイミングが均等でないことだ。この期間にテスラが四半期FCFのマイナスを計上したのは2回で、2024年1-3月期(−25億4,000万ドル、在庫積み増しの時期)と2026年4-6月期(−10億9,000万ドル、設備投資が33億ドル急増した時期)である。
| 四半期 | 営業キャッシュフロー(百万ドル) | 設備投資(百万ドル) | FCF(百万ドル) |
|---|---|---|---|
| 2023年1-3月期 | 2,513 | 2,073 | 440 |
| 2023年4-6月期 | 3,065 | 2,060 | 1,005 |
| 2023年7-9月期 | 3,308 | 2,459 | 849 |
| 2023年10-12月期 | 4,370 | 2,307 | 2,063 |
| 2024年1-3月期 | 242 | 2,777 | −2,535 |
| 2024年4-6月期 | 3,612 | 2,272 | 1,340 |
| 2024年7-9月期 | 6,255 | 3,513 | 2,742 |
| 2024年10-12月期 | 4,814 | 2,780 | 2,034 |
| 2025年1-3月期 | 2,156 | 1,492 | 664 |
| 2025年4-6月期 | 2,540 | 2,394 | 146 |
| 2025年7-9月期 | 6,238 | 2,248 | 3,990 |
| 2025年10-12月期 | 3,813 | 2,393 | 1,420 |
| 2026年1-3月期 | 3,937 | 2,493 | 1,444 |
| 2026年4-6月期 | 4,697 | 5,789 | −1,092 |
| 2026年7-9月期 | 6,263 | 4,732 | 1,531 |
7-9月期は2024年と2025年にテスラのキャッシュが最も強かった四半期であり、2026年もここまでで最も強い(営業キャッシュフローは2024年7-9月期62億6,000万ドル、2025年7-9月期62億4,000万ドル、2026年7-9月期62億6,000万ドル)。2026年7-9月期を新たな巡航ペース(ランレート)とみなすことは、トレンドを見極めることではなく、季節パターンを繰り返すことになる。
出典:Tesla Q3 2026 Update、GAAPから非GAAP財務情報への調整表
7-9月期の15億3,000万ドルはどこから来たのか
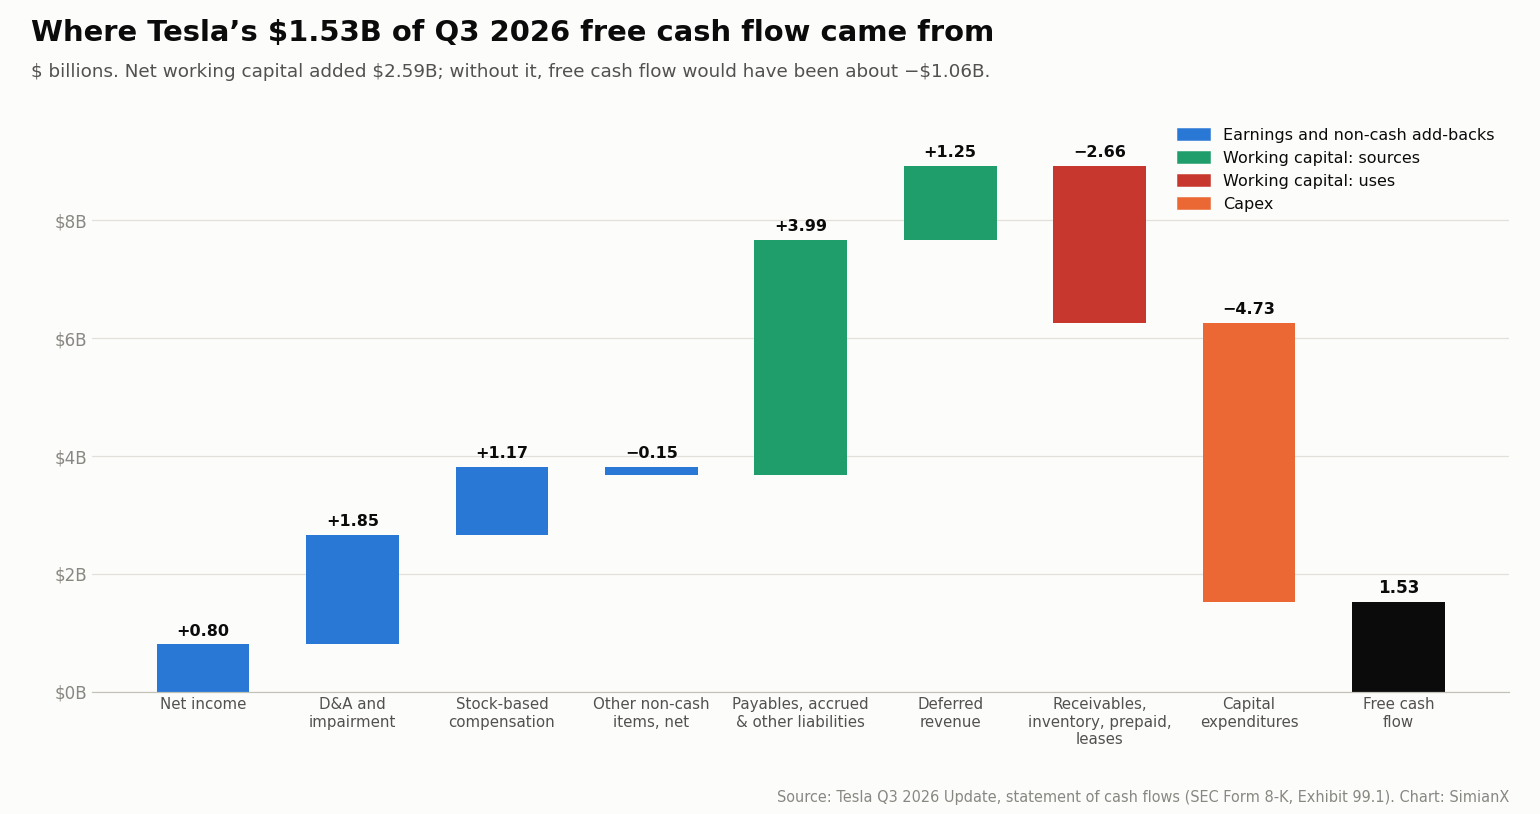
テスラのキャッシュフロー計算書は、7億8,700万ドルの利益がどのようにして15億3,000万ドルのFCFになったかを示している。
| 2026年7-9月期のキャッシュフロー項目 | 百万ドル |
|---|---|
| 当期純利益(非支配持分を含む) | 804 |
| 減価償却費、償却費及び減損 | 1,852 |
| 株式報酬 | 1,165 |
| その他の非資金項目(純額)(為替、繰延税金、SpaceX株式とデジタル資産の評価、評価減) | −148 |
| 買掛金、未払費用及びその他の負債 | +3,991 |
| 繰延収益 | +1,255 |
| 売掛金 | −565 |
| 棚卸資産 | −313 |
| オペレーティング・リース車両 | +40 |
| 前払費用及びその他の資産 | −1,818 |
| 営業活動によるキャッシュフロー | 6,263 |
| 設備投資 | −4,732 |
| フリーキャッシュフロー | 1,531 |
六つの運転資本項目の合計は +25億9,000万ドル となる。他の条件を一定としてこの恩恵を除くと、FCFは約 −10億6,000万ドル だったことになる。これはSimianXの感応度計算であり、別の会計上の結果ではない。成長企業は有利な運転資本を長期間維持できる。それでも、この四半期の黒字がバランスシート上のタイミングに依存していたことは示している。
比較対象の四半期に同じテストを当てはめるのも有益だ。2025年7-9月期にも運転資本の大きな追い風(+20億8,300万ドル、うち19億9,100万ドルの在庫減少が中心)があったため、運転資本を除いたFCFは約19億1,000万ドルだった。この同一基準で見ると前年同期比の減少額は約29億7,000万ドルで、そのほぼすべてが設備投資の増加によるものだ。
テスラはサプライヤーへの支払いを遅らせているのか?
買掛金は1四半期で153億2,000万ドルから172億4,000万ドルへ、未払費用は152億6,000万ドルから172億1,000万ドルへ増加した。テスラ自身が開示する 買掛金回転日数(DPO) は 66日 に上昇し、2026年4-6月期の58日、2025年7-9月期の52日を上回った。
これは四半期末時点で実質的な支払いタイミングが長くなっている証拠ではあるが、資金繰りの逼迫を証明するものではない。この項目は生産量、受領済みで未払いの設備投資の請求書、未払費用によっても動くからだ。有効な検証は、設備投資が再び増える見込みの10-12月期に買掛金が減るかどうかである。テスラの売上債権回転日数(DSO)は14日で、4-6月期は13日だった。
繰延収益がAI投資の資金になっているのか?
繰延収益は12億6,000万ドルの現金をもたらし、流動繰延収益の残高は34億3,000万ドルから46億6,000万ドルに跳ね上がった。テスラのUpdateは、自動車付帯サービス売上の増加を主にFSDサブスクリプションの伸びによるものとしている。一括購入と月額プランを含むアクティブなFSDサブスクリプション数は 174万件 に達し、4-6月期の148万件、前年同期の104万件から増えた。
収益認識の前に受け取った現金は今日の投資の資金になるが、後でもう一度支払われるわけではない。その収益が認識される時点では、新たな現金を伴わずに報告利益を押し上げる。10-Qで残高の内訳が開示される予定で、それまではFSD、コネクティビティ、車両の前受金、エネルギー契約の内訳は公表されていない。
出典:Tesla Q3 2026 Update、貸借対照表、キャッシュフロー計算書、事業概要
なぜ利益は減ったのに現金は維持されたのか
売上総利益はむしろ前年同期比8.7%増の54億9,000万ドルとなり、規制クレジット(排出権クレジット)を除く自動車売上総利益率は15.4%から 18.1% に改善した。圧迫要因は三つある。
- 将来への支出。 研究開発費は69%増の27億6,000万ドル、営業費用合計は39%増の47億8,000万ドルとなった。テスラはこの増加を、「SI」(スーパーインテリジェンス)やその他の研究開発プロジェクト、2025年CEO業績報酬を含む株式報酬、SG&Aによるものとしている。
- 規制クレジットの減少。 クレジット収入は前年同期の4億1,700万ドルから1億1,300万ドルに減少した。かつてはほぼ純粋な利益だった収入が73%減ったことになる。
- エネルギー事業の軟化。 エネルギー発電・蓄電事業の売上高は15.6%減の28億8,000万ドルとなり、テスラは一部が関税関連の顧客への返金によるものだと説明している。エネルギー事業の売上総利益は10億7,300万ドルから9億5,400万ドルに減少したが、同セグメントの売上総利益率は31.4%から33.1%に上昇した。
キャッシュフローが利益と異なる動きをする理由は、上のブリッジのとおりである。減価償却費(18億5,000万ドル)と株式報酬(11億7,000万ドル)は利益を減らすが、現金は減らさない。それでも株式報酬は株主にとって実際のコストであり、2026年7-9月期のFCFから株式報酬を差し引くと約 3億6,600万ドル にとどまる。
GAAP利益には、テスラが保有するSpaceX株式(4-6月期は10億500万ドルの未実現利益、7-9月期は1億4,200万ドルの損失)とデジタル資産の評価損益も含まれる。これらは純利益を振れさせるが、営業キャッシュには影響しない。
出典:Tesla Q3 2026 Update、損益計算書および売上高・収益性のブリッジ。7月の決算発表前の状況については、テスラ2026年4-6月期決算プレビューを参照。
2026年の設備投資予算:200億ドルから250億ドルへ、そして再び200億ドルへ
7-9月期のFCFが予想を上回った最大の理由は、テスラの設備投資がアナリスト予想より約32億ドル少なかったことだ。予算の推移を見ると、それがなぜ重要かがわかる。
| 時期 | 2026年の設備投資見通し | 会社が示したFCFの見通し |
|---|---|---|
| 2026年1月(2025年10-12月期決算) | 200億ドル強 | — |
| 2026年4月(2026年1-3月期決算) | 約250億ドル以上に引き上げ | 2026年の残り期間はFCFがマイナス |
| 2026年10月21日(2026年7-9月期決算) | 約200億ドル | 設備投資は主に営業キャッシュフローで賄う |
2026年1-9月の設備投資は 130億1,000万ドル だった。通期で約200億ドルに達するには、10-12月期に約70億ドル が必要となり、これはテスラがこれまでに計上した四半期として過去最大の数字になる。10-12月期の営業キャッシュフローが7-9月期の62億6,000万ドルと同水準なら、同四半期は小幅な資金不足となる。これはSimianXの感応度計算であり、予測ではない。
決算説明会で、CFOの Vaibhav Taneja 氏は見通しの引き下げを「資本配分を効率的に管理している」ためだとし、設備投資を「主に営業活動によるキャッシュフローで」賄う計画だと述べた。今回の削減が効率化によるものかスケジュールの遅れによるものかは、その資金で実現するはずのプロジェクトと照らし合わせて検証できる。Q3 Updateによれば、
- AI学習用計算資源: テキサス州のCortex 1(105 MW超)とCortex 2(120 MW超)が稼働中で、2026年末までに学習用計算資源を 400 MW に引き上げる計画である。
- 半導体: Austin Fabの建設が続いており、テスラは2027年に装置の立ち上げ(コミッショニング)を始める計画だ。
- 電池と材料: ネバダ州のLFPセル、テキサス州の正極材とリチウム精製は初期の立ち上げ段階にあり、ベルリンの4680生産能力は建設中である。
- 車両とロボット: CybercabはオースティンのRobotaxi車両群に加わり、Tesla Semiはネバダ州で量産に入り、Optimusはフリーモントのラインで生産が始まった。決算説明会で Elon Musk 氏は、Optimusを週2万台にするには「おそらく少なくとも1年、もう少しかかるかもしれない」と述べた。
支出が減ってもこれらのマイルストーンが維持されるなら、削減は資本規律である。マイルストーンがずれるなら、支出は回避されたのではなく先送りされただけだ。同じ緊張関係はハイパースケーラーにも通じる。ビッグテックのAI設備投資が営業キャッシュフローの96%に達した経緯を参照。
出典:investingLive が報じた2026年4月の見通し;Yahoo Finance が報じた10月の見通しとCFOのコメント;Stocktwits via TradingView が報じたOptimusのスケジュール;プロジェクトの状況はQ3 2026 Updateによる。
テスラのAI投資を実際に支えているものは何か
テスラはプロジェクト別のキャッシュフローを開示していないため、特定の1ドルをOptimusや計算資源に割り当てることは誰にもできない。開示資料が示すのは、利用可能な資金源の積み重ねである。
| 資金源 | 規模(最新) | 意味 |
|---|---|---|
| 営業キャッシュフロー | 187億1,000万ドル(直近12カ月) | 主たるエンジン。上記の運転資本の追い風を含む |
| 現金及び現金同等物・短期投資 | 454億5,000万ドル(2026年9月30日) | 7-9月期だけで4億4,500万ドルの受取利息を稼いだ |
| 未使用の銀行融資枠 | 300億ドル(2026年9月29日締結) | 200億ドルの遅延引出タームローン、80億ドルの5年リボルビング・クレジット・ファシリティ、20億ドルの364日リボルビング・クレジット・ファシリティ |
| 既存の借入金とファイナンス・リース | 95億2,000万ドル | うち92億7,000万ドルがノンリコース債務。リコース債務は200万ドル |
| 株式報酬 | 2026年7-9月期に11億7,000万ドル | 現金を使わずに従業員に報いるが、代償は希薄化 |
多くの報道が見落としたのが融資枠である。 2026年9月29日、テスラは200億ドルのシニア無担保3年遅延引出タームローン、80億ドルの5年リボルビング・クレジット・ファシリティ、20億ドルの364日リボルビング・クレジット・ファシリティを締結し、2023年の50億ドルのリボルビング枠を置き換えた。借入残高はなく、リボルビング枠は最大40億ドル増額でき、契約は少なくとも50億ドルの連結流動性の維持を求めている。テスラは「現時点で2026年にこれらの融資枠を引き出す計画はない」としている。タームローンの未使用コミットメントは1年後に100億ドル、15カ月後に50億ドルへ段階的に減る。
借入はテスラが報告するFCFを変えない。借入による収入は財務活動によるキャッシュフローに計上されるからだ。したがって、この四半期のFCFのプラスを借入に帰することはできない。2026年7-9月期にテスラは11億6,000万ドルを借り入れ、10億3,000万ドルを返済したが、その大半はノンリコースの資金調達である。
受取利息は目立たない貢献要因だ。テスラが7-9月期に現金と投資から得た4億4,500万ドルは、同四半期のFCFの約29%に相当し、営業キャッシュフローを通じて流入している。
出典:Tesla Form 8-K、Items 1.01、1.02、2.03(2026年9月29日);Tesla Q3 2026 Update、貸借対照表と借入金の内訳
20億ドルのxAI出資とSpaceXをめぐる問題
AI関連の大きな現金流出の一つは、設備投資にはまったく表れない。2026年1月16日、テスラはxAIのシリーズE優先株に約 20億ドル を投資することで合意し、あわせてAI協業の枠組み契約を結んだ。取引は2026年1-3月期に完了し、投資活動によるキャッシュフローに20億200万ドルの「SpaceX持分投資の取得」として計上されている。xAI Holdingsが2026年2月にSpaceXの子会社になったためである。
この出資は現在、時価評価による損益を通じてテスラのGAAP利益に影響している。また、テスラのAI戦略を、テスラとSpaceXの統合の可能性をめぐる議論とも結び付けている。10月20日のSpaceXの決算説明会でマスク氏は、両社が特別委員会を設置してこの構想を協議しており、合併が確実だと考えるべきではないと述べた。テスラの決算説明会でも、同氏はそのコメントに言及した。
条件が示されるまでは、統合はテスラの資金調達の構図には含まれない。別の会社が保有する現金が、当然に有利な条件でテスラの株主に利用できるわけではなく、どのような取引にも独自の投資予算、希薄化、ガバナンスの問題が伴う。SpaceXのIPOとテスラ株やAI企業のIPO評価額と開示済みの出資を扱ったページでは、この話の上場市場側を取り上げている。
出典:Tesla Q4 2025 Update、「Other Updates」(xAIへの投資);Tesla 2026年委任状説明書(xAI Holdingsは2026年2月にSpaceXの子会社となった);Yahoo Finance が報じたマスク氏のコメント
蓄電事業はより大きなキャッシュ源になれるか
蓄電はテスラの事業の中で、AIデータセンターの需要と最も直接的に結び付いている。送電網に制約がある場所では、大型蓄電池が電力供給を助け、負荷を平準化するからだ。テスラは2026年7-9月期に 13.7 GWh の蓄電池を導入し(前年同期は12.5 GWh)、受注ペースと受注残はいずれも過去最高を記録した。Megafactory Texasは計画能力50 GWhで生産を開始し、ネバダ州で自社生産したLFPセルを使った最初のMegapackが出荷された。
この四半期の財務結果は数量に追いつかなかった。セグメント売上高は28億8,000万ドル、売上総利益は9億5,400万ドルに減少し、その一因は関税関連の顧客への返金だった。導入量は活動量を示すにすぎず、同セグメントが実際にどれだけの現金を生むかを決めるのは、契約の利益率、支払いのマイルストーン、設置スケジュール、そしてMegapackの製造に必要な在庫である。(関税の還付は今年、多くの企業の決算に表れている。IEEPA関税還付トラッカーを参照。)
出典:Tesla 2026年7-9月期の生産台数・納車台数・導入量(Form 8-K、2026年10月2日)
TSLAの株価が将来のキャッシュフローについて示唆すること
テスラ株は2026年10月21日に 386.47ドル で引けた。決算発表前に3.41%上昇し、10月16日の終値を9.0%上回った。株価は発表直後に約2%上昇したが、決算説明会で設備投資の削減とOptimusのスケジュールが議論されると下落に転じた。通常取引の終値は、2025年12月16日の終値ベースの過去最高値489.88ドルをなお 21.1%下回り、7月29日に付けた2026年の終値ベースの安値298.32ドルを29.5%上回っている。
テスラの2026年4-6月期10-Qの表紙に記載された発行済株式数39億5,000万株を使うと、この終値は約 1兆5,300億ドル の時価総額を意味する。直近12カ月のFCF33億ドルは、FCF利回りにして約 0.22% である。
| 時価総額1兆5,300億ドルに対する仮定のFCF利回り | 必要な年間FCF | テスラの最高年(2022年:75億7,000万ドル)に対する倍率 |
|---|---|---|
| 2% | 305億ドル | 4.0× |
| 3% | 458億ドル | 6.1× |
| 4% | 611億ドル | 8.1× |
| 5% | 763億ドル | 10.1× |
これらは規模感の確認であり、目標株価ではない。株価評価が、現在の自動車・エネルギー事業ではなく、まだ大きな現金を生んでいない事業(Robotaxi、大規模なFSD、Optimus、計算資源)に依拠していることを示している。それこそが企業がマグニフィセント・セブンの一角となる理由であり、テスラのIPO以来の長期リターンが常に足元の現金よりも期待によって動かされてきた理由でもある。
出典:Nasdaq TSLA過去の株価;Stocktwits via TradingView が報じた時間外の反応;発行済株式数は2026年4-6月期Form 10-Qによる。時価総額と利回りはSimianXの計算。リアルタイムの株価とファンダメンタルズ:テスラ(TSLA)銘柄ページ。
10-Qと2026年10-12月期の注目点
- 7-9月期の10-Q。 融資契約が添付書類として含まれ、繰延収益の内訳と設備投資のコミットメントも示される。
- 10-12月期の買掛金。 買掛金回転日数が66日から低下すれば、7-9月期の運転資本による押し上げの一部が反転する。
- 10-12月期の設備投資と約70億ドルの比較。 大幅に低い数字なら、単なる効率化ではなく、またしてもスケジュールの変更を意味する。
- 実現した能力。 学習用計算資源は年末までに400 MWに達したか。Austin Fabと電池材料工場は予定どおり進んだか。
- 株式報酬控除後のFCF。 7-9月期は約4億ドルで、株主に残る現金を最も素直に示す指標である。
- エネルギー事業の利益率と現金。 受注残が現金に変わるのは、Megapackが納入され検収されてからである。
- 300億ドルの融資枠の引き出しの有無。 テスラは2026年に引き出す予定はないとしており、引き出しがあれば営業キャッシュではもはや足りないというシグナルになる。
- SpaceXとの協議。 条件が出てきた場合に限り評価すればよい。交換比率、希薄化、ガバナンス、統合後の設備投資予算である。
このような決算を調べるときは、どちらの見出しも信じる前に、キャッシュフロー計算書と損益計算書を突き合わせることだ。同じ確認によって、Coherentの利益が増える一方でFCFが−10億2,000万ドルに落ち込んだことも明らかになった。SimianX AI は、原資料を最終的な拠り所としつつ、こうした比較を企業横断で整理するのに役立つ。
テスラのフリーキャッシュフローに関するFAQ
テスラの2026年7-9月期のフリーキャッシュフローはいくらか?
15億3,100万ドル。2026年10月21日のテスラのQ3 2026 Updateによれば、営業キャッシュフロー62億6,300万ドルから設備投資47億3,200万ドルを差し引いた額である。前年同期は39億9,000万ドル、2026年4-6月期は−10億9,200万ドルだった。
テスラの年次フリーキャッシュフローの推移は?
報告ベースで、2019年10億8,000万ドル、2020年27億9,000万ドル、2021年50億2,000万ドル、2022年75億7,000万ドル(ピーク)、2023年43億6,000万ドル、2024年35億8,000万ドル、2025年62億2,000万ドル。2026年7-9月期までの直近12カ月の合計は33億ドルである。
なぜテスラの利益は減ったのにフリーキャッシュフローはプラスを維持したのか?
主に研究開発費と株式報酬によって営業費用が売上総利益より速く増え、規制クレジット収入は73%減少した。キャッシュフローは、18億5,000万ドルの減価償却費と11億7,000万ドルの株式報酬(いずれも非資金項目)、そして主に買掛金・未払費用・繰延収益の増加による25億9,000万ドルの純運転資本に支えられた。
テスラは2026年に設備投資にいくら使うのか?
テスラの2026年10月21日の見通しによれば約200億ドルで、4月に示した250億ドル超から引き下げられた。1-9月の設備投資は130億1,000万ドルで、10-12月期は約70億ドルとなる計算だ。
テスラはAI投資のために借入をしているのか?
今のところしていない。テスラは2026年9月29日に300億ドルの無担保銀行融資枠を締結したが、その下での借入残高はなく、2026年に引き出す計画はないとしている。95億2,000万ドルの借入金とファイナンス・リースはほぼすべてノンリコースである。また、借入はFCFには算入されない。
テスラはどれだけ現金を持っているのか?
2026年9月30日時点で、現金及び現金同等物・短期投資は454億5,000万ドル。この四半期に19億2,000万ドル増えており、主にFCFによるものである。
テスラの7-9月期のフリーキャッシュフローは持続可能か?
一四半期の材料だけでは判断できない。約25億9,000万ドルは反転しうる運転資本によるもので、7-9月期は2024年と2025年のいずれもテスラのキャッシュが最も強い四半期だった。しかも設備投資見通しは、10-12月期に過去最高の支出を意味している。
結論:当面の資金は確保、ただし請求書はこれから届く
テスラのAI投資は四つのものによって賄われている。2022年以降、年間130億〜190億ドルの営業キャッシュを生んできた本業、有利な運転資本、利息を生む450億ドルの手元資金、そして必要なら300億ドルの未使用の銀行融資枠である。株式報酬は5番目の非資金の資金源であり、その代価は株主が希薄化を通じて支払う。
7-9月期は、資金が十分であることを示している。だが、投資が報われることを示しているわけではない。売上高1ドル当たりのFCFは直近12カ月で3.2%と、2019年までさかのぼる系列で最低であり、2026年の予算は9カ月で2回変わった。
この構図を変える材料は財務面ではなく事業面にある。有料のFSDとRobotaxiの売上、Optimusの外部顧客、利益の出るエネルギー契約、そして製品につながる計算資源である。それまでの間、進捗を測る正しい物差しは、単発のプラスの数字ではなく、複数の四半期にわたって追跡した株式報酬控除後のFCFである。
このページの更新方法: 年次表はSEC EDGAR XBRLから取得したテスラのForm 10-Kデータ(2019〜2025年)を、四半期表はテスラの四半期Updateに掲載された調整表を用いており、設備投資はテスラの現在の開示どおりエネルギーシステムの購入を含む。両表とも四半期決算の発表ごと、および2026年7-9月期の10-Q提出時に更新する。株価はNasdaqの通常取引時間の終値。本ページは分析であり、投資助言ではない。
関連記事
- テスラQ2決算2026:ロボタクシーはEV利益率低下を補えるか
- テスラの上場はいつ?上場日・公開価格・290倍リターン全記録
- 6月12日SpaceX上場、テスラに賭けた330万ドル超
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- 2026年版マグニフィセント・セブン:比重と集中リスク分析
- Muse後のMETA株:AIエージェントは巨額投資に見合うか
- アマゾンQ2決算2026:AWSは2000億ドル投資に見合うか
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- Anthropic上場はいつ?OpenAI上場時期・評価額・現状
- コヒレント8%高、2026年度は10.2億ドルの現金流出
- NIO決算2026:納車71%増でも赤字が拡大した理由とは
- エヌビディア決算後の株価:2016年以降43回の反応全記録
- IEEPA関税還付:78社の受取額と決算への影響を一覧で追跡
- さらに詳しい分析はAIと市場トピックハブで
参考リンク
- SEC EDGAR — Tesla Q3 2026 Update、Form 8-K Exhibit 99.1(2026年10月21日)
- SEC EDGAR — Tesla Form 8-K:300億ドルの融資契約(2026年9月29日)
- SEC EDGAR — テスラ2026年7-9月期の生産台数・納車台数・導入量(2026年10月2日)
- SEC EDGAR — Tesla Q2 2026 Update(2026年7月22日)
- SEC EDGAR — Tesla Q1 2026 Update(2026年4月22日)
- SEC EDGAR — Tesla Q4 2025 UpdateとxAI投資(2026年1月28日)
- SEC EDGAR — テスラの2026年6月30日終了四半期のForm 10-Q
- SEC EDGAR — テスラの2025年度Form 10-K
- SEC EDGAR — テスラ2026年委任状説明書(DEF 14A、2026年10月19日)
- SEC EDGAR — Tesla XBRL company facts(年次キャッシュフローデータ)
- SEC EDGAR — テスラの提出書類一覧(8-K)
- Tesla — 投資家情報(IR)
- Yahoo Finance — テスラ2026年7-9月期決算、予想、設備投資見通し、決算説明会でのコメント(2026年10月21日)
- Stocktwits via TradingView — TSLAの時間外上昇が反転、200億ドルの設備投資見通し、Optimusのスケジュール(2026年10月21日)
- investingLive — テスラ、2026年の設備投資見通しを約250億ドルに引き上げ(2026年4月23日)
- Electrek — テスラ2026年7-9月期の決算(2026年10月21日)
- Nasdaq — TSLA過去の株価
- xAI — 公式サイト
- SpaceX — 公式サイト
- Investopedia — フリーキャッシュフロー(FCF)


