
 執筆:Muke
Uberのロボタクシーの未来は、顧客と利益を誰が握るかで決まる
ロボタクシーはUberの事業を拡大させる可能性がある一方で、その交渉力を弱める可能性もある。UBER株主にとって決定的な問いは、自動運転車のパートナーに支払いを行い、車両フリートを支えたうえで、Uberが自社の顧客需要を持続的な利益に変えられるかどうかである。
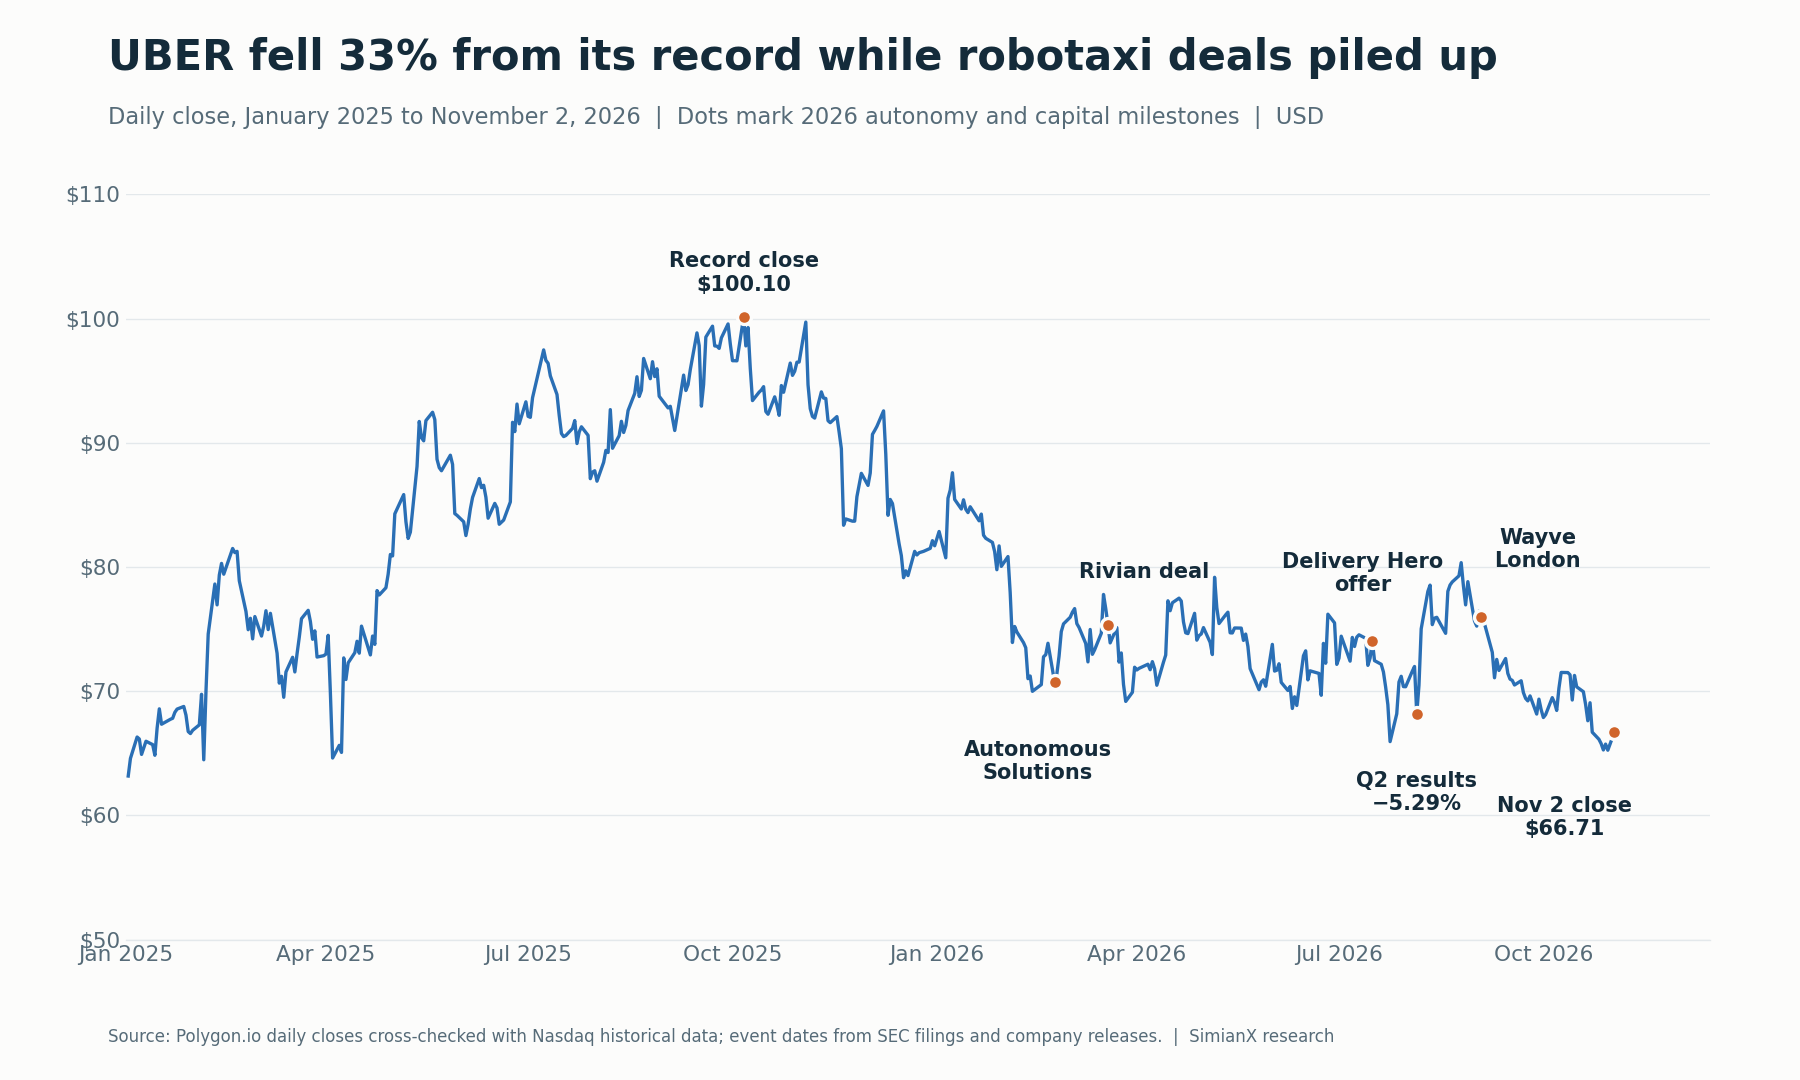
市場はこの問いを声高に突きつけてきた。UBERは2026年11月2日に$66.71で取引を終えた。これは2025年10月6日に記録した終値ベースの最高値$100.10を33.4%下回り、年初来では18.4%の下落である。同じ期間にS&P 500 ETF(SPY)は10.3%上昇した。この売りは、Uberの中核事業が約20%の成長を続け、ロボタクシーのパートナーのリストが伸び続けた年に起きた。
証拠が示す結論は一様ではない。Uberはすでに自動運転の乗車を配車しており、提携を拡大し、フリートの商用化を支えるサービスを構築している。しかし、パートナー側も顧客と直接の関係を築くことができ、発表済みの車両導入の確約の中には、何年もの技術的進歩と多額の資本を必要とするものもある。
2026年11月4日更新。情報源には、UberがSECに提出した決算発表資料(直近は11月4日提出の2026年第3四半期分)と10-Q、経営陣の準備原稿、RivianのSEC提出書類、公式の提携発表、Waymoの開示が含まれる。株価はPolygon.ioの日次終値をNasdaqのデータと照合したもの。以下では、報告済みの実績、経営陣の目標、説明用の試算を区別して示す。
UBER株の概要:株価、最高値からの下落率、同業他社
| 指標 | 値 | 日付または期間 |
|---|---|---|
| 直近終値 | $66.71 | 2026年11月2日 |
| 終値ベースの最高値 | $100.10 | 2025年10月6日 |
| 最高値からの下落率 | −33.4% | 2025年10月6日〜2026年11月2日 |
| 過去52週の最安終値 | $65.25 | 2026年10月30日 |
| 2025年末の終値 | $81.71 | 2025年12月31日 |
| 2026年のUBER騰落率 | −18.4% | 2025年12月31日〜2026年11月2日 |
| 2026年のSPY騰落率 | +10.3% | 同期間 |
| 2026年のLyft(LYFT)騰落率 | −14.2% | 同期間 |
| 2026年のテスラ(TSLA)騰落率 | −10.2% | 同期間 |
| 2026年のRivian(RIVN)騰落率 | −33.1% | 同期間 |
| 直近4四半期のフリーキャッシュフロー | $10.1B | 2025年第3四半期〜2026年第2四半期 |
| 概算の時価総額 | $136B | 2,042,560,121株 × $66.71 |
| 概算のフリーキャッシュフロー利回り | 7.4% | $10.1B ÷ $136B |
時価総額は、Uberの2026年第2四半期10-Qの表紙に記載された発行済株式数(2026年7月31日時点)を用いている。概算値であり、気配値ではない。
成長する事業と下落する株価のギャップこそ、ロボタクシーをめぐる議論を数字で表したものだ。投資家は、Waymo、テスラ、AmazonのZooxといった自動運転事業者が乗客を直接獲得する可能性を織り込みつつ、Delivery Heroの買収を含む重くなった資本計画を、かつての「アセットライト」なUberの姿と比べて評価している。
Uber株のロボタクシー見通し:機会と脅威
Uberのロボタクシー戦略は、単純な前提に立っている。自動運転車の開発企業には顧客が必要であり、Uberはその顧客を届ける手助けができる、というものだ。
自動運転フリートにとって、稼働していない車両は乗客収入を生まない一方で、資金調達コスト、減価償却、保険などの費用はかかり続ける。そのため、追加の乗車を供給するマーケットプレイスは、実質的な経済価値を提供し得る。
しかし、この関係は双方向に働く。Uberには競争力のある移動手段の供給が必要だ。最も高性能な車両を少数の自動運転開発企業が握れば、それらの企業は有利な商業条件を要求したり、乗客を自社アプリへ誘導したりする可能性がある。
| 論点 | Uberにとっての成長機会 | Uberにとっての脅威 |
|---|---|---|
| 誰が乗客を引き付けるか | Uberが予約を通じた乗客との関係を維持する | 乗客が自動運転事業者に直接予約する傾向が強まる |
| 誰が車両を供給するか | 競合する複数のパートナーがUberの選択肢を広げる | 少数の有力な供給者が交渉力を得る |
| 誰が稼働率を高めるか | Uberがなければ遊休となるフリートの余剰能力を埋める | 事業者が独自に十分な需要を築く |
| 誰が拡大資金を出すか | 外部投資家が持続可能な条件でフリートに資金を供給する | Uberがより多くの資本を投じるか、下振れリスクを負う必要がある |
| 誰がコスト削減分を得るか | Uberが取扱量を増やし、魅力的な採算を維持する | 運賃の低下とパートナーへの支払いが削減分を吸収する |
| 既存の乗車はどうなるか | 自動運転車が追加の需要を呼び込む | 自動運転車の乗車が、より収益性の高い有人運転の乗車に取って代わる |
我々の評価では、ロボタクシーは信頼に足る成長機会だが、利益の配分はまだ決着していない。自動運転の乗車が増えれば普及は証明される。しかしそれだけでは、Uberの株主が魅力的なリターンを得ることの証明にはならない。
Uberのロボタクシー提携先:主要案件の進捗状況(2026年11月)
「ロボタクシー提携」という言葉は、段階が大きく異なるプロジェクトをひとくくりにしている。
車内にドライバーがいない商用サービスは、安全ドライバーが同乗する監視付きの乗車とは経済性がまったく異なる。数年先に予定されている導入計画は、さらに別物だ。
こうした区別が重要なのは、ロボタクシーの最も魅力的な論拠が、車内ドライバーのコストをなくすことに部分的に依存しているからだ。監視付きのサービス開始は、顧客の関心や運用面の進展を示せても、最終的なコスト構造を確立したことにはならない。
| 提携またはプログラム | 発表 | 確認済みの開示内容 | 2026年11月2日時点の状況 |
|---|---|---|---|
| Uber経由のWaymo | 以前の合意 | Waymoは、Uber経由で自社サービスを利用できる都市としてオースティンとアトランタを挙げている | 完全無人で運行中。Waymoは合計14都市で乗客にサービスを提供しており、その大半は自社アプリ経由 |
| Zoox(Amazon) | 2026年3月11日 | Zooxのロボタクシーをラスベガス(2026年夏予定)とロサンゼルス(2027年半ば目標)でUber上に提供し、Zooxは自社アプリも維持する | Uberと自社アプリの二重チャネル計画。発表だけでは展開完了を意味しない |
| 東京でのWayveと日産 | 2026年3月11日 | 2026年末を目標とする試験運行の覚書。訓練を受けた安全オペレーターと、認可を受けたタクシー事業者が参加 | 開発・試験運行の計画で、当局との協議が前提 |
| Rivian | 2026年3月19日 | R2ロボタクシー10,000台を計画し、2028年にサンフランシスコとマイアミで初導入。$300Mの出資は2026年5月4日に払い込み済み | マイルストーン次第の長期計画 |
| ロンドンでのWayve | 2026年9月3日 | 訓練を受け、TfLの免許を持つハイヤー運転手が同乗する、監視付きの一般向け乗車 | 監視付きで運行中。ドライバーなしの乗車の時期は示されていない |
| LucidとNuro | 2025年7月と2026年1月 | Nuro Driverを搭載したLucid Gravityのロボタクシーを2026年1月に公開し、2026年にサンフランシスコ・ベイエリアでのサービス開始を計画 | 計画段階。Uberまたはフリートパートナーが保有し、Uber上でのみ提供 |
出典:Waymoのネットワーク提携、ZooxとUberの発表、Wayve、Uber、日産の発表、Rivianとの合意、$300Mの出資に関するRivianのフォーム8-K、Uberのロンドンでのサービス開始、ロンドンでのサービス開始に関する報道、Lucid、Uber、Nuroによるロボタクシー公開。Lucidとの提携に対する株価の反応については、LucidとUberのロボタクシー提携の分析を参照。
Uberの2026年第2四半期の準備原稿では、AutobrainsおよびWeRideとの欧州での導入や、Nuro、Wayve、Zooxとの進展にも言及している。
この表を見れば、発表されたすべての都市や車両を一つの「運行中のロボタクシーフリート」として合算すると、商業的な進展を過大評価してしまう理由がわかる。
有用な投資の枠組みは、各プロジェクトを段階ごとに追跡することだ。すなわち、合意、試験、監視付きサービス、無人運行の認可、無人での商用運行、そして収益性の実証である。
2026年のロボタクシー関連の節目ごとのUBER株の反応
| 日付 | 出来事 | UBER終値 | 当日のUBER | 当日のSPY | その終値から11月2日までのUBER |
|---|---|---|---|---|---|
| 2026年2月23日 | Uber Autonomous Solutionsを開始 | $70.72 | −4.25% | −1.02% | −5.7% |
| 2026年3月11日 | Zooxとの提携、Wayveと日産の東京計画 | $74.97 | +3.61% | −0.13% | −11.0% |
| 2026年3月19日 | Rivianとのロボタクシー合意を発表 | $75.34 | −1.72% | −0.25% | −11.5% |
| 2026年7月16日 | Delivery Heroへの買収提案 | $74.04 | +1.89% | −0.54% | −9.9% |
| 2026年8月5日 | 2026年第2四半期決算と第3四半期見通し | $68.18 | −5.29% | −0.20% | −2.2% |
| 2026年9月1日 | Waymoがデンバー、サンディエゴ、タンパで開業し、14都市に到達 | $75.24 | −0.54% | −0.69% | −11.3% |
| 2026年9月3日 | ロンドンでUber上のWayve監視付き乗車が開始 | $75.96 | −0.64% | +1.05% | −12.2% |
| 2026年11月4日 | 2026年第3四半期決算と第4四半期見通し、取引開始前に発表 | 前日終値$66.60(11月3日) | 取引終了後に追記予定 | 取引終了後に追記予定 | — |
終値ベースの変化率はPolygon.ioの日次データによるもので、Nasdaqのデータと照合済み。当日の値動きにはその日の他のニュースもすべて含まれており、因果関係の証明にはならない。11月3日の終値はCboeの遅延気配データによるもので、StockAnalysisと照合済み。11月4日の反応は取引終了後に追記する。
振り返ればパターンは明らかだ。提携のヘッドラインがもたらした値動きは小幅かマイナスで、現在の株価はそのいずれの発表後よりも低い。市場は各発表を普及の証拠として受け止めたが、利益の証拠とは見なさなかった。
Uberの財務面の出発点が選択肢を与える
Uberは、確立した営業基盤を持つ事業から自動運転の移動サービスに取り組んでいる。
2026年6月30日に終了した四半期について、SECに提出された決算発表資料は次のように報告している。
| 2026年第2四半期の指標 | 報告値 | 解釈 |
|---|---|---|
| プラットフォーム上のトリップ数 | 39億回 | ロボタクシー以外のプラットフォーム利用も含む |
| 総予約額 | $58.0B | 取引額であり、Uberの売上高ではない |
| 売上高 | $14.2B | 会計上の売上高 |
| GAAP営業利益 | $1.9B | 営業段階の収益性 |
| 営業キャッシュフロー | $2.9B | 営業活動から生み出された現金 |
| フリーキャッシュフロー | $2.8B | 営業キャッシュフローから設備投資を差し引いたもの |
6四半期の推移は着実な成長を示している。
| 四半期 | トリップ数 | 総予約額 | 売上高 | GAAP営業利益 | フリーキャッシュフロー |
|---|---|---|---|---|---|
| 2025年第2四半期 | 33億回 | $46.8B | $12.7B | $1.45B | $2.5B |
| 2025年第3四半期 | 35億回 | $49.7B | $13.5B | $1.1B | $2.2B |
| 2025年第4四半期 | 38億回 | $54.1B | $14.4B | $1.8B | $2.8B |
| 2026年第1四半期 | 36億回 | $53.7B | $13.2B | $1.9B | $2.3B |
| 2026年第2四半期 | 39億回 | $58.0B | $14.2B | $1.9B | $2.8B |
| 2026年第3四半期 | 41億回 | $59.8B | $14.8B | $1.4B | $2.5B |
出典:Uberの2025年第3四半期、2025年第4四半期、2026年第1四半期、2026年第2四半期、および2026年第3四半期の決算発表資料。2025年第2四半期の数値は、2026年第2四半期の発表資料における比較列による。
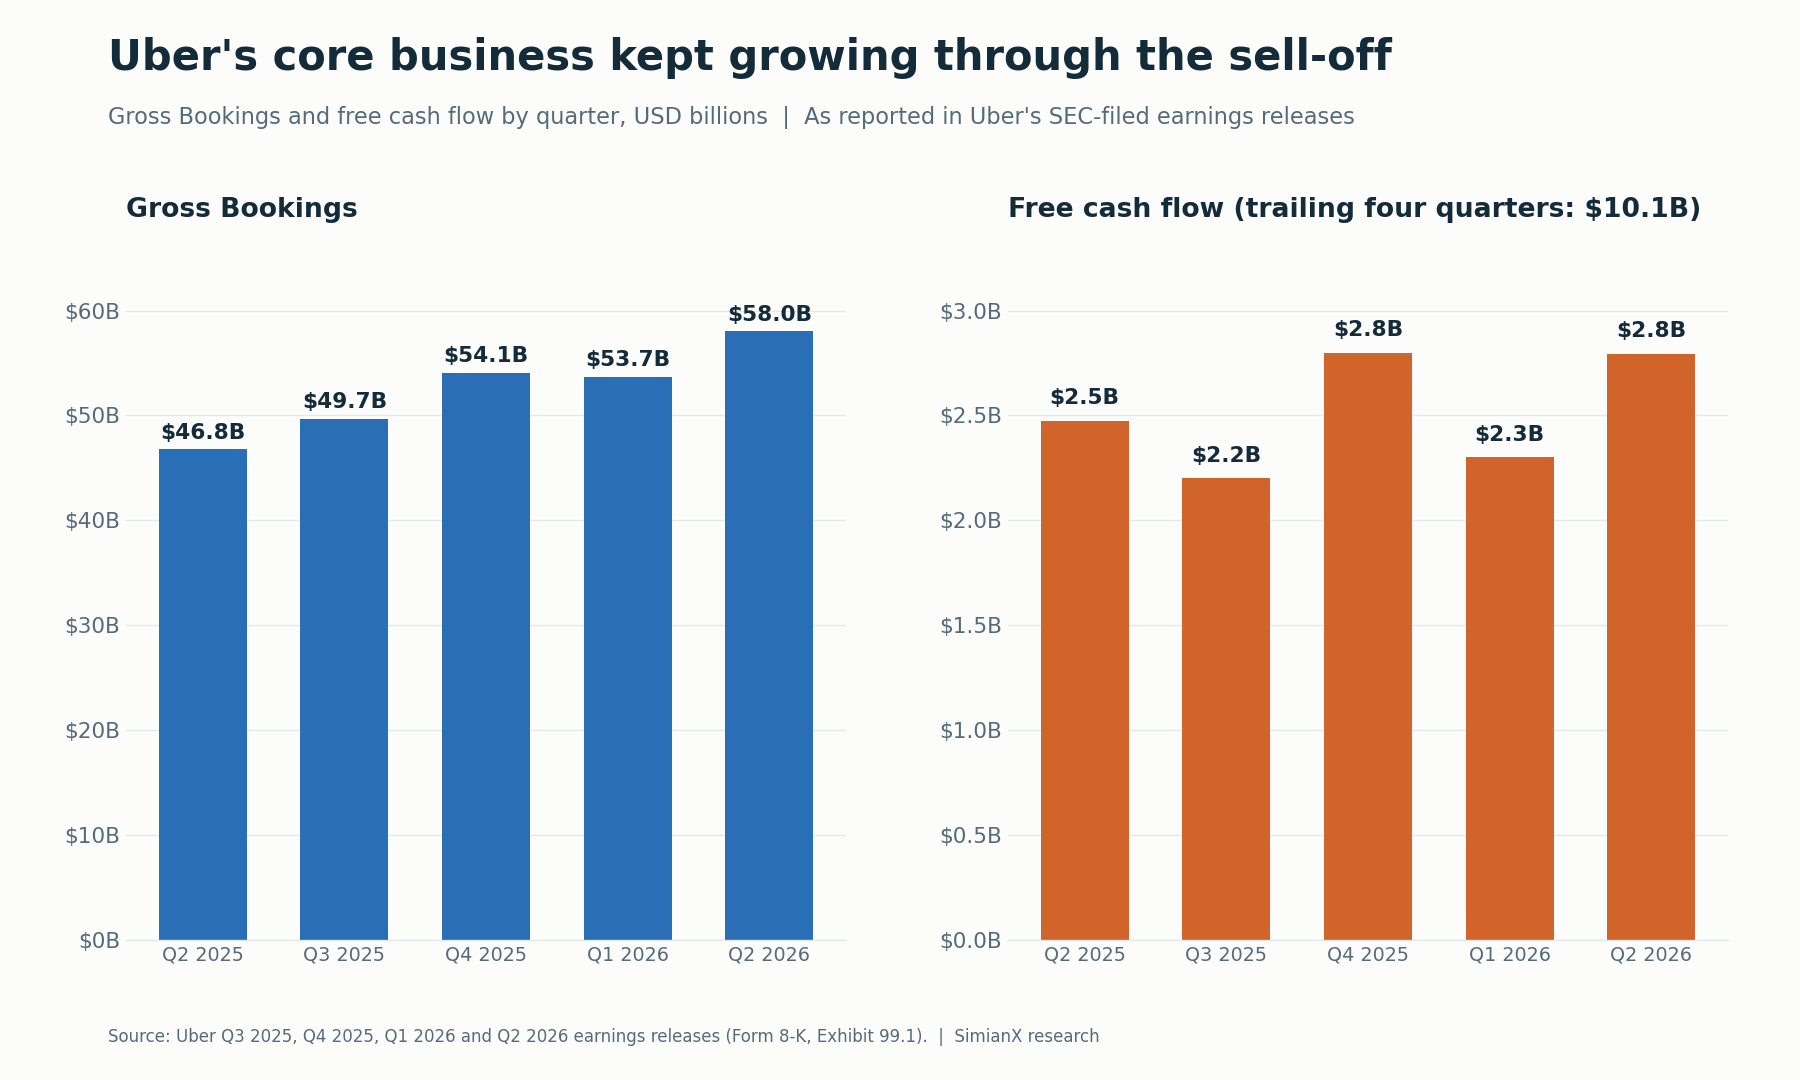
これらの全社数値からは、ロボタクシーの業績を切り出すことはできない。ロボタクシーが属するモビリティ部門は、2026年第2四半期に総予約額$29.0B(22%増)、セグメント営業利益$2.2B(28%増)を計上した。一方、モビリティ部門の売上高はビジネスモデルの変更により1%増にとどまった。
報告された純利益$2.4Bには、持分投資の再評価による税引前$1.6Bの利益も含まれている。この利益を配車事業の経常的な利益と解釈すべきではない。2026年第1四半期には、同じ項目が$1.5Bの押し下げ要因だった。
11月4日に提出された2026年第3四半期の発表資料も、同じパターンを示した。総予約額は20%増の$59.8B、売上高は10%増の$14.8B(ビジネスモデルの変更により売上高の伸びは8ポイント押し下げられた)、調整後EBITDAは31%増の$3.0Bだった。モビリティ部門の総予約額は$29.5B(18%増)、モビリティ部門のセグメント営業利益は$2.4B(27%増)に達した。GAAPベースの純利益$512Mには、持分投資の再評価による税引前$476Mの損失が含まれている。
戦略面での含意は、Uberには自動運転に取り組むだけの資源があるということだ。投資上の問いは、その資源がどれだけ生産的に投じられるかである。
収益性の高い中核事業は実験の資金源になる一方で、開示が合算されたままであれば、育成中の事業の低いリターンを覆い隠すこともある。投資家には、自動運転の拡大が既存事業だけで生み出せたはずの価値を上回る価値を加えているという証拠が必要だ。
ロボタクシーはUberの資本をめぐりDelivery Heroと競合する
2026年7月16日、UberはDelivery Heroに1株あたり€41.50の買収提案を行った。これは同社株式の100%で株式価値$14.8B、Uberがすでに保有していた持分を調整すると$13.7Bに相当する。Uberは、この取引が2027年下半期に完了し、完了時点でnon-GAAPのEPSを押し上げ、総レバレッジを2倍未満に維持できると見込んでいる。
資金調達はすでにSEC提出書類に表れている。Uberは€14.2Bのブリッジファシリティ(つなぎ融資枠)を締結し、そのうち€4Bを2026年8月6日にタームローンに置き換え、2026年9月15日には2029年から2046年にかけて満期を迎える€4.5Bのシニア債を発行した。これらの手当て前の2026年6月30日時点で、総負債は$12.6Bだった。
同時に経営陣は、自動運転企業への出資、インフラ、車両の購入確約にわたり、今後数年間で$10Bを超える資本を投じる見込みだと述べ、負担を分担する外部投資家の受け入れも検討している。Uberの2026年第2四半期10-Qは、「自動運転車またはインフラの購入資金を調達するために、追加の債務を負う必要が生じる可能性がある」と警告している。
これが株主をめぐる議論の核心だ。年間約$10Bのフリーキャッシュフローを生み出す事業が、いまや大型買収、複数年にわたる自動運転プログラム、そして継続的な自社株買い(第2四半期末時点で約$16Bの承認枠が残っていた)を同時に賄っている。
自動運転フリートがUberを必要とし得る理由
Uberにとって最も有力な論拠は、高性能な自動運転車を製造しても、それだけで移動のマーケットプレイスが生まれるわけではない、という点だ。
商用の事業者は、乗客の獲得、乗車のマッチング、決済、サポート、乗車地点の調整、車両の配置、そしてトラブル時のサービス回復も解決しなければならない。
ドライバーがいなくなっても、これらの業務は必要であり続ける。
通勤時間帯には需要が強いが、それ以外の時間帯には需要が弱いフリートを考えてみよう。予約が増えれば、車両保有の固定費をより多くの乗客走行距離に分散できる。Uberのマーケットプレイスがそうした予約を効率的に供給できれば、Uberは価値ある存在になり得る。
自動運転車が特定の道路、気象条件、乗車地点、乗車の種類に対応できない場合にも、混合型のネットワークは役立ち得る。自動運転の対応範囲が広がるまでの間、有人運転の供給がサービスの利用可能性を維持できる。
経営陣は初期のデータを一つ示した。ロサンゼルス、サンフランシスコ、フェニックスなど自動運転がより成熟した市場では、都市全体でも自動運転の運行エリア内でも、配車カテゴリーにおけるUberのシェアが1年前より高まっているという。数値が開示されていない会社側の主張だが、強気シナリオに必要なのはまさにこの種の証拠だ。
これらは経済的な論拠であって、Uberの将来の利益率を証明するものではない。その説得力は、パートナーが他所ではより安く得られない追加需要と運用能力を、Uberが提供できるかどうかにかかっている。
したがって重要な比較は、Uberと組んだ場合のパートナーの利益と、Uberと組まない場合の利益である。
Waymoがパートナーであると同時に競争上の脅威にもなり得る理由
Waymo自身の資料は、オースティンとアトランタでのUber経由の配車を確認している。同じ会社が、自社アプリによる消費者向けサービスも運営している。
2026年9月1日、Waymoはデンバー、サンディエゴ、タンパで一般の乗客の受け入れを開始し、完全自動運転の乗車サービスを提供する都市は14に広がった。この発表は関心のある利用者をWaymoアプリに誘導し、利用範囲は段階的に拡大すると説明していた。
ここからわかるのは、配車に関する取り決めが都市ごとに異なり得るということだ。
Uberにとって、有力な自動運転事業者との関係は、マーケットプレイスの有用性を裏付けるものだ。しかしそれは、その事業者があらゆる場所でUberを使い続けることや、同じ商業条件を無期限に維持することを保証するものではない。
利用者が特定の自動運転サービスを強く好むようになれば、リスクは高まる。ブランドへの選好は、価格設定、表示の優先度、顧客へのアクセス、配車経路について、事業者に交渉上の優位を与え得る。
逆に、乗客が主に短い待ち時間、広い対応エリア、使い慣れた予約体験を重視するのであれば、基盤となる車両技術が他社のものであっても、Uberは重要な役割を維持できるだろう。
もう一つの消費者直販型の脅威がテスラだ。テスラのロボタクシーと利益率のページで追跡しているとおり、テスラは2026年9月にオースティンでCybercabによるRobotaxiの乗車を開始した。またテスラのフリーキャッシュフロー分析が示すように、その取り組みを自社のキャッシュフローで賄っている。Uberの10-Qは、Alphabet(Waymo)、Amazon(Zoox)、テスラを自動運転分野の競合として挙げている。
問うべきは、各当事者がこの関係にどれだけの需要を持ち込むかである。
Zooxの例が示す、提携が競争をなくさない理由
ZooxとUberの発表は、ラスベガスとロサンゼルスでUber上での提供を計画する一方、Zooxアプリによるサービスを明確に維持するとしていた。これはZooxにとって初めての第三者プラットフォームとの提携だった。
この仕組みは、業界がたどり得る一つの姿を示している。自動運転事業者が、マーケットプレイスと直販チャネルを同時に使う姿だ。Uber自身の準備原稿も現在、自社直販型と第三者経由型の配車モデルが共存すると見込んでいると述べている。
Uberにとっての機会は、自動運転システム全体を自社で開発することなく、差別化された車両を利用できることだ。
競争上の問題は、パートナーが需要を観察し、ブランドの認知を築き、乗客との独自の関係を保持できることにある。時間がたてば、両社は運賃のより大きな取り分をどちらが得るべきかをめぐって交渉することになるかもしれない。
Uberと自社アプリの二重チャネルモデルでも、Uberが利益を上げることは可能だ。ただし、測定可能な追加価値を示せるかどうかという同社の能力に、より大きな比重がかかることになる。
投資家は、配車の権利が独占的かどうか、どの都市が対象か、期間はどれくらいか、そしてパートナーが予約チャネル間の車両配分を変更できるかどうかを確認すべきだ。
Rivianの案件で資本の問題がより具体的になる
2026年3月19日に発表されたRivianとの合意(株式引受契約の日付は3月18日)には、性質の異なる複数の確約と計画が含まれていた。
| 開示項目 | 金額または時期 | 条件 |
|---|---|---|
| Uberによる出資の可能性 | 2031年までに最大$1.25B | 自動運転のマイルストーン達成が条件 |
| 初回出資 | $300M、2026年5月4日に払い込み | Rivianが4月にマイルストーン#1を達成した後に支払い。Rivian株19,553,911株を$15.3422で取得 |
| 残りの出資 | 最大$950M | さらに4つのマイルストーン。一部は自動運転の品質の実証が必要 |
| 想定される初期の車両購入 | R2ロボタクシー10,000台 | Uberまたはフリートパートナー |
| 追加の車両機会 | 最大40,000台 | 2030年から購入交渉を開始できるオプション |
| 初期の商用導入 | 2028年にサンフランシスコとマイアミ | 予定時期 |
| 地理的な目標 | 2031年までに25都市 | 米国、カナダ、欧州での将来の導入目標 |
払い込み済みのトランシェの出典:Rivianの2026年5月4日付フォーム8-Kおよび同社の2026年第3四半期10-Q。
これらの条件が表しているのは条件付きの将来のエクスポージャーであり、50,000台のフリートが完成したことではない。
最初のトランシェがすでにリスクを示している。2026年11月2日のRivianの終値$13.19で計算すると、19,553,911株の価値は約$258Mで、Uberが支払った$300Mを約14%下回る。
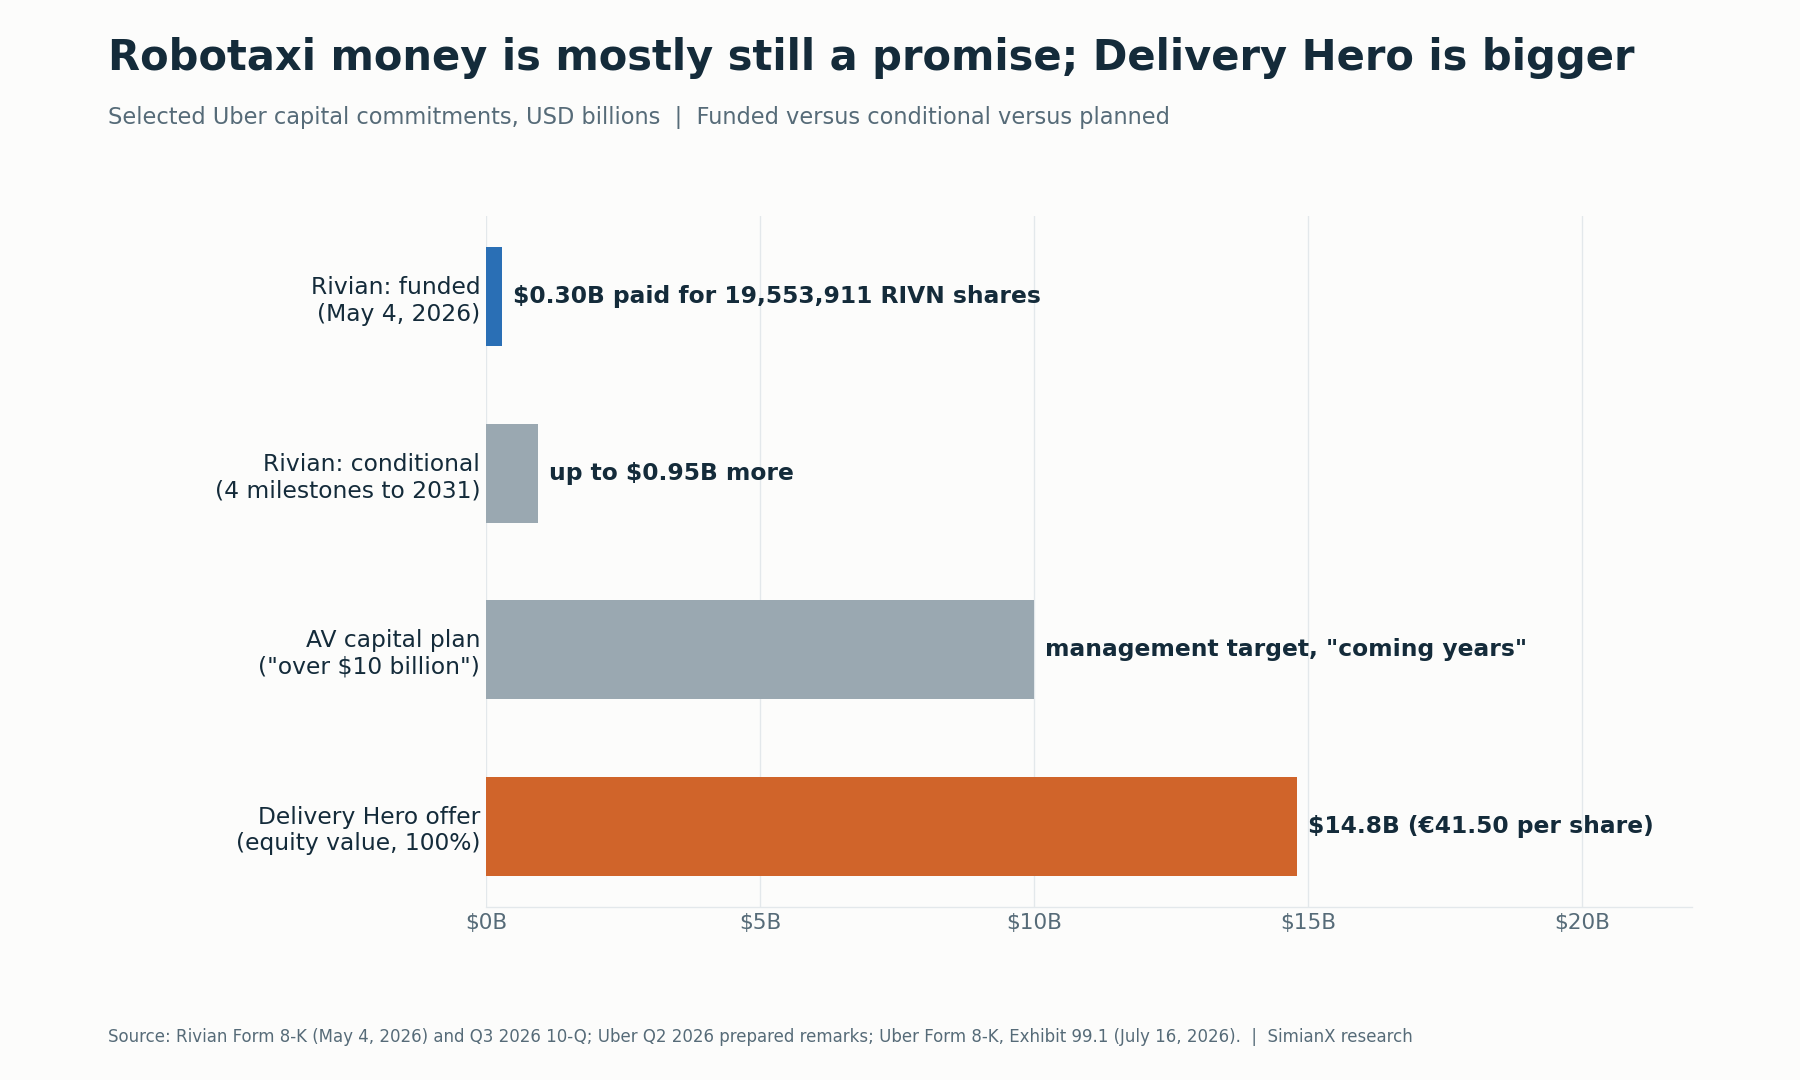
この取り決めは、「アセットライト」という言葉をより詳しく検証する必要がある理由も示している。持分出資、車両の直接保有、第三者によるフリート金融、契約上の保証は、それぞれ異なるリスクを生む。
企業は車両を直接保有しなくても、経済的リターンに影響する義務を負うことがある。逆に、外部のフリート資本があれば、Uberがすべての車両に資金を出さなくても成長を支えられる。
分析は一つのレッテルに頼るのではなく、現金の拠出確約と契約上のリスクを追うべきだ。
ロボタクシーのユニットエコノミクス:車両の費用は誰が払うのか
車内ドライバーをなくせばコスト構造は変わる。しかし、移動サービスを提供するコストがなくなるわけではない。
商業的に持続可能なロボタクシーサービスは、車両、自動運転用のハードウェアとソフトウェア、資金調達、保険、整備、エネルギー、清掃、サポート、そして稼働停止時間のコストを賄わなければならない。
| 経済的な階層 | コストまたは責任 | Uber株主にとっての問い |
|---|---|---|
| 車両の保有 | 購入費用、資金調達、減価償却 | Uberが資産を保有するのか、それともその資金調達を支援するのか |
| 自動運転技術 | ソフトウェア、センサー、演算、アップデート | 技術提供者はどれだけの交渉力を保持するのか |
| フリートの運用 | 充電、清掃、整備、車両基地 | 車両が使えないときに誰が費用を負担するのか |
| 乗客向けサービス | マッチング、決済、サポート、返金 | Uberはどんな追加価値を提供するのか |
| リスクの配分 | 保険、事故、保証 | 不利な結果を誰が吸収するのか |
| 需要の創出 | 割引、マーケティング、予約へのアクセス | インセンティブを差し引いても成長は魅力的なままか |
これらの提携すべてに安全に当てはめられる、普遍的な公開コスト数値は存在しない。
車両の設計、サービスエリア、会計上の取り決め、運用上の責任はそれぞれ異なる。Uberのロボタクシーの利益率について正確に主張するには、具体的な商業条件と実際のフリートの実績が必要だ。
最も有用な指標は、Uberが実際に負担するコストとリスクを差し引いた後の現金ベースの貢献利益である。
1回あたりのコスト低下がUberの利益増加を保証するわけではない
説明用の試算を使うと、需要の伸びとプラットフォームの利益が異なる方向に動き得る理由がわかる。
ある仮想のサービスが、当初は運賃$20で100回の乗車をこなし、直接費用を差し引いた後に1回あたり$4を手元に残すとしよう。
次に、値下げで需要は増えるが、プラットフォームが1回あたりに残す額は減ると仮定する。
| 説明用シナリオ | 乗車回数 | 1回あたり運賃 | 1回あたりの手元に残る貢献利益 | 貢献利益の合計(計算値) |
|---|---|---|---|---|
| 出発点 | 100 | $20 | $4 | $400 |
| 需要増、取り分は緩やかに縮小 | 140 | $16 | $3 | $420 |
| 需要増、取り分は大きく縮小 | 140 | $16 | $2 | $280 |
これらは説明のために作成した架空のシナリオの入力値であり、Uberが開示した運賃、利益率、予想ではない。
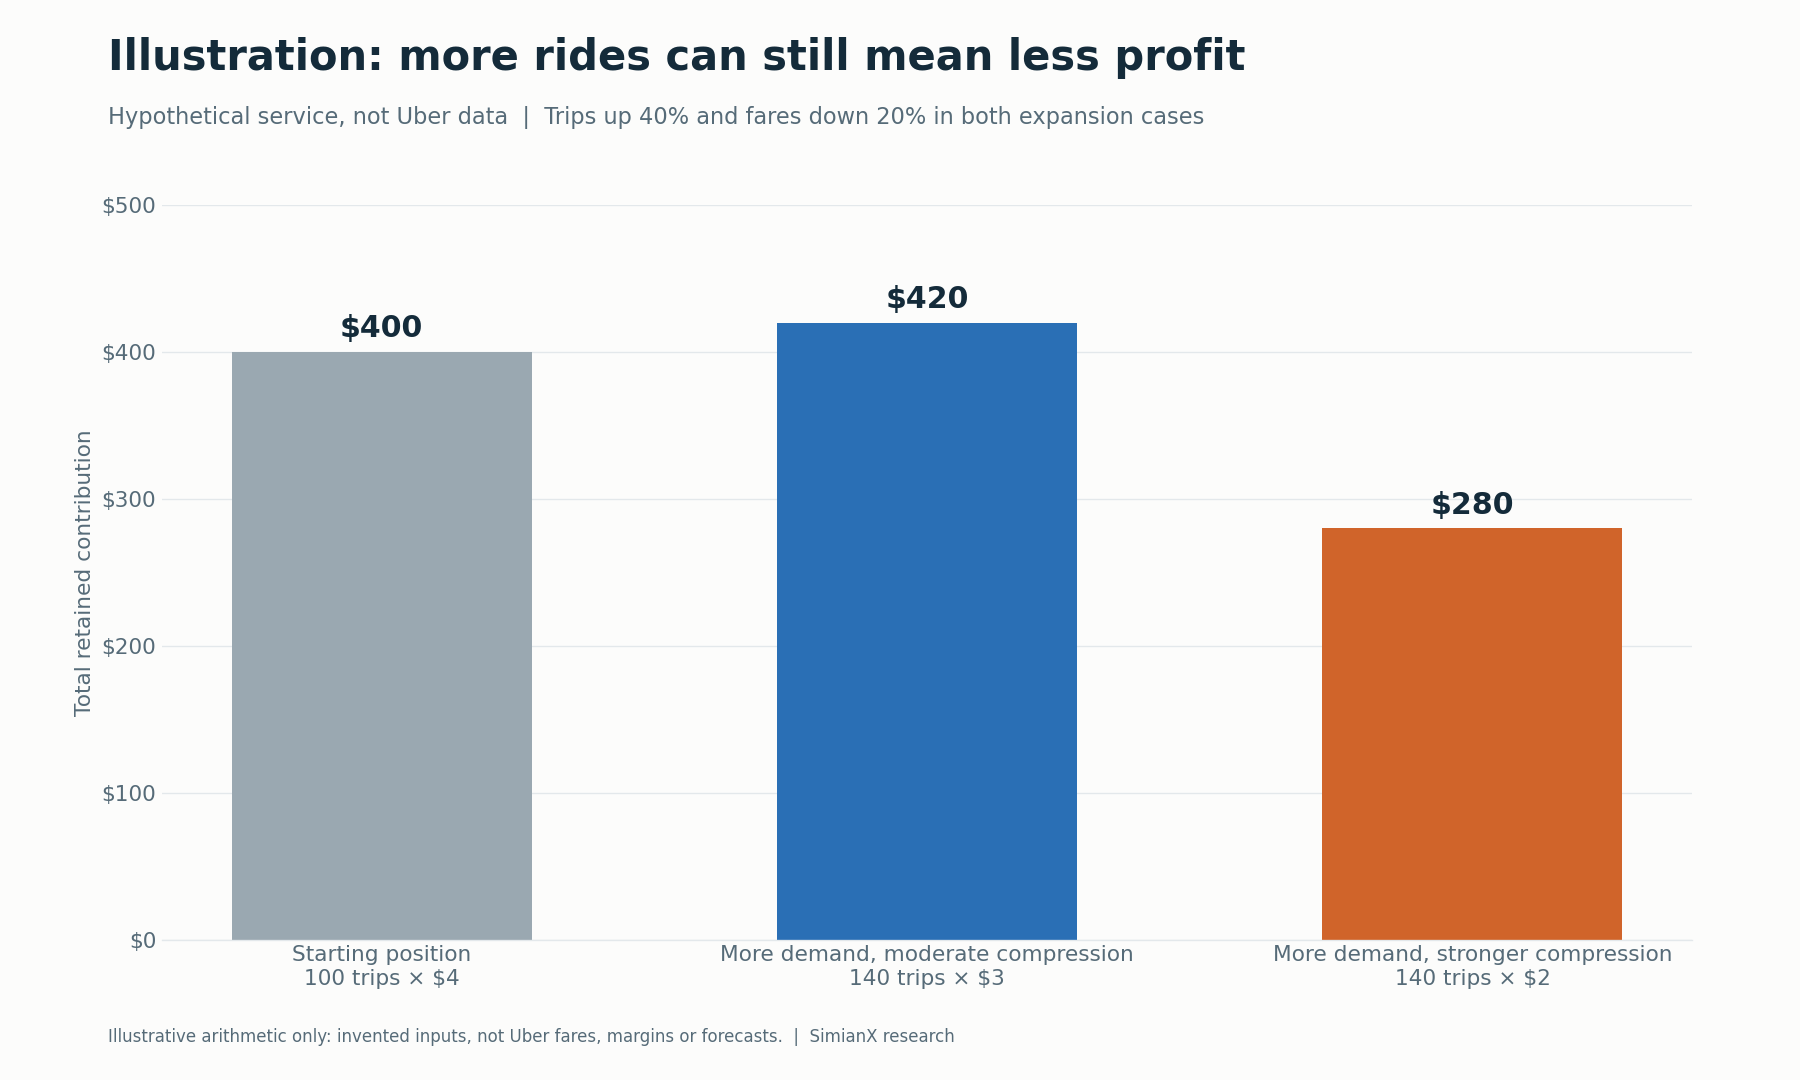
どちらの拡大シナリオでも、乗車回数は40%増え、運賃は20%下がる。それでも貢献利益は、小幅に増えるか、大幅に減るかのどちらかになる。
違いを生むのは、1回あたりに手元に残る金額だ。
だからこそ、説得力のあるロボタクシー普及のストーリーと、株主にとって期待外れの採算が両立し得る。競争によってコスト削減分が乗客に還元されるかもしれないし、自動運転の提供企業が運賃のより大きな部分を得るかもしれないし、フリートの支援コストが恩恵を吸収してしまうかもしれない。
逆の展開もあり得る。高い稼働率と効率的な運用があれば、乗客の支払う運賃が下がっても貢献利益は改善し得る。
結果は測定してみなければわからない。
追加需要か、共食いか
ロボタクシーがUberに貢献する道筋は二つある。
一つは、本来ならUberで発生しなかったはずの移動を呼び込むこと。もう一つは、有人運転の車両を使っていたはずの移動に取って代わることだ。
前者は追加の需要を生み出す。後者は供給の構成を変える。
どちらも有用であり得るが、利益への影響は異なる。
置き換えられた乗車について比べるべきなのは、自動運転の乗車からUberが得る貢献利益と、有人運転で代替した場合に得られたはずの貢献利益である。
純粋に追加された乗車については、その追加収入が、それを獲得し提供するための追加コストを上回るかどうかが問題になる。
最も有力な証拠は、既存の予約に占める自動運転の比率が単純に上がることではなく、都市単位の総需要が健全な貢献利益を伴って拡大していることを示すものだろう。
こうした分析では、割引、サービス開始時の話題性、季節性、サービスエリアの拡大、移動市場全体の変化といった要因も調整する必要がある。
Uberは予約以上のものを売ろうとしている
2026年2月23日、Uberはインフラ、ユーザー体験、フリート運用を網羅するUber Autonomous Solutions(Uber自動運転ソリューション)を発表した。
開示された機能には、需要の創出、地図作成の支援、資金調達の支援、乗客向けインターフェース、運用サービスが含まれる。2026年に入ってからは、センサーを搭載した数百台の車両を走らせてパートナーのために走行データを収集するAV Labsチームも新設した。
戦略の論理は明快だ。Uberが担う商用化の業務が増えるほど、開発企業がそのプラットフォームにつながり続ける理由も増える。
しかし、業務の幅が広がれば、コストと遂行上の責任も生じる。
あるサービスが関係を強化しながら、利益はわずかしか生まないこともある。したがって投資家は、戦略的な重要性と実証された財務的な貢献を区別する必要がある。
探すべき証拠には、再現性のある顧客需要、パートナーの定着、サービス収入、そして関連する営業費用と投資を差し引いた後のリターンが含まれる。
車両の確約がフリートの生産性と同じではない理由
Uberの2026年第2四半期の準備原稿によると、自動運転車は同社プラットフォーム上の7都市で稼働しており、年末までに最大15都市を目標としていた。経営陣はまた、今後数年間でパートナーからUberのネットワークに約120,000台の車両が確約されていると説明した。
これらはその報告時点での経営陣の開示である。11月時点で稼働しているフリートの台数として読むべきではない。
2026年第3四半期の発表資料で、ダラ・コスロシャヒCEOは、年末までに同社プラットフォーム上の完全無人の車両が約700台、2027年には2,000台超になるとの見通しを示した。この目先の無人車両の台数は、長期的な確約と比べるとまだ小さい。
車両の確約が経済的価値を生むまでには、さらにいくつもの段階が必要だ。納車、技術的な検証、規制当局の認可、配備、乗客の需要、そして持続可能な運用である。
有用な運用上の橋渡しは次のとおりだ。
発表された車両 → 納車された車両 → 認可された車両 → 稼働中の車両 → 有料の乗車 → 現金ベースの貢献利益。
サービスエリアの詳細がなければ、都市の数も誤解を招きかねない。ある都市での限られた対応範囲は、別の都市での広範な利用可能性とは異なる。
導入の質は、少なくとも発表の規模と同じくらい重要だ。
強気シナリオ、あるいは弱気シナリオを裏付けるものは何か
最も有力な強気シナリオは、Uberが複数の自動運転サプライヤーにとって効率的な配車・商用化のレイヤーになることだ。
最も有力な弱気シナリオは、自動運転事業者が十分な需要と技術的な差別化を獲得してUberの経済的な役割を縮小させる一方、Uberがアクセスを維持するために資本を投じることになる、というものだ。
| 注視すべき証拠 | 強気シナリオを支持 | 弱気シナリオを支持 |
|---|---|---|
| 乗車需要 | 都市の総需要が拡大する | 自動運転車の乗車が主に既存の予約を置き換える |
| 貢献利益 | 1回あたりの利益が魅力的な水準を保つ | 取扱量は伸びるが、手元に残る貢献利益は減る |
| パートナーの選択肢 | 高性能な複数のサプライヤーが競争する | 供給が少数の提供企業に集中する |
| 直接予約 | Uberが価値ある追加需要を届け続ける | パートナーが魅力的なコストで独自に乗客を獲得する |
| 資本エクスポージャー | 外部資金が収益性のある成長を支える | 保証と確約がリターンより速く膨らむ |
| フリートの運用 | 信頼性と稼働率が向上する | 稼働停止時間とサポートコストが高止まりする |
| 導入の状況 | 監視付きのプロジェクトが持続可能な無人サービスになる | サービス開始が限定的なままか、延期が繰り返される |
この枠組みによって、投資仮説を検証可能なものにできる。
提携リストが長くなるだけでは、強気シナリオの証拠として不十分だ。弱気シナリオもまた、競合するアプリが存在するというだけでは成り立たない。財務的な結果は、顧客の行動、運用の実績、交渉で決まる経済条件にかかっている。
Uberの2026年第3四半期決算が示したことと今後の注目点
Uberは2026年11月4日(水)の取引開始前、太平洋時間午前5:00からの決算説明会に先立って2026年第3四半期決算を発表した。
主要な2つの数値はいずれも、8月に示されたUberの見通しレンジの上半分に入った。総予約額は見通しの$58.25B〜$60.25Bに対して$59.8B、non-GAAPのEPSは$0.88で、$0.84〜$0.88のレンジの上限だった。non-GAAPの営業利益は38%増の$2.3B(総予約額の3.9%)、フリーキャッシュフローは$2.5Bだった。
2026年第4四半期について、Uberは総予約額$63.25B〜$65.25B(恒常為替ベースで18%〜22%の成長)、non-GAAPのEPS $0.95〜$0.99、調整後EBITDA $3.13B〜$3.23Bの見通しを示した。自動運転に関して発表資料で唯一数値化されていたのは、年末までにUber上の完全無人の車両が約700台、2027年には2,000台超になるというCEOの見通しで、自動運転の乗車数、売上高、コストの内訳は示されなかった。自動運転のライバルの親会社の決算は、マグニフィセント7決算トラッカーで追跡している。
今後の決算で自動運転に関して最も有用な開示は、次のものを区別するだろう。
- 完全無人の乗車と、監視付きの自動運転の乗車。
- 稼働中の車両と、将来の確約。
- 追加需要と、置き換え。
- 現金による投資と、条件付きの確約。
- 総予約額の伸びと、手元に残る貢献利益。
- 全社の収益性と、自動運転プロジェクトの採算。
こうした区別があれば、投資家は技術をめぐるストーリーを財務諸表と結び付けやすくなる。UBERの値動きとロボタクシー関連のヘッドラインをリアルタイムで追うには、SimianXのライブAI分析セッションを利用できる。
よくある質問
ロボタクシーはUber株にとってプラスか、マイナスか?
ロボタクシーが収益性のある需要を拡大し、マーケットプレイスの価値を高めるなら、Uberにとってプラスになり得る。自動運転の提供企業が交渉力を得たり、拡大に魅力の乏しい資本の確約が必要になったりすれば、投資の論拠を損なう可能性がある。
なぜUber株は2026年に下落しているのか?
UBERは2025年末の終値から18.4%下落して2026年11月2日に$66.71となり、2025年10月に記録した終値ベースの最高値を33.4%下回っている。その間も総予約額は年約20%伸びていた。主な懸念は、乗車サービスを直接販売するロボタクシーの競合、自動運転パートナーへの資本の確約の増加、そして借入で賄うDelivery Heroへの買収提案である。
Uberは2026年第3四半期に何を報告したか?
2026年11月4日、Uberは第3四半期の総予約額$59.8B(20%増)、売上高$14.8B、non-GAAPのEPS $0.88、フリーキャッシュフロー$2.5Bを報告し、総予約額は見通しレンジの上半分、EPSは上限に達した。第4四半期については、総予約額$63.25B〜$65.25B、non-GAAPのEPS $0.95〜$0.99の見通しを示した。
Uberのロボタクシー提携先はどこか?
名前の挙がっている主なパートナーは、Waymo(オースティンとアトランタ)、Zoox、Wayve(ロンドン、および日産と計画中の東京での試験運行)、Rivian、Nuroと組むLucid、そして欧州のAutobrainsとWeRideである。その状況は、完全無人のサービスから監視付きの乗車、2028年を予定する計画まで幅がある。
Uberは独自の自動運転システムを構築する必要があるのか?
Uberが開示している方針は、提携と商用化サービスに大きく依存している。その成否は、自動運転技術を提供する企業と並んで、配車と運用の能力が魅力的なリターンを得られるかどうかにかかっている。
Uber上の自動運転の乗車はすべて完全無人なのか?
いいえ。2026年9月にUberがロンドンで開始したサービスでは、訓練を受けたハイヤー運転手が同乗することが明示されていた。投資家は「自動運転」という言葉から推測するのではなく、各導入の運行状況を確認すべきだ。
WaymoはUberのパートナーであり競合でもあり得るのか?
はい。WaymoはオースティンとアトランタでのUber経由の配車を明らかにする一方、他の地域では消費者への直接提供も進めている。顧客との関係をめぐって競合していても、協力によって価値が生まれることはある。
ドライバーをなくせば、Uberの利益率は自動的に上がるのか?
いいえ。コスト削減分は、乗客、技術提供企業、フリートの所有者、あるいは営業費用へと流れる可能性がある。Uberの恩恵は、実際のコストと義務を差し引いた後に手元に残る貢献利益によって決まる。
Rivianとの合意は、50,000台のロボタクシーがすでに運行していることを意味するのか?
いいえ。発表で示されたのは、10,000台の初期購入計画、2030年から最大40,000台を追加購入するオプション、そして将来の年にまで及ぶマイルストーンである。初期の商用導入は2028年に予定されている。Uberの出資のうち、払い込まれたのは最初の$300Mだけだ。
結論:Uberは自ら生み出す価値を取り込めることを証明しなければならない
ロボタクシーはUberに信頼に足る成長の道筋を示しているが、財務上の恩恵は依然として稼働率、商業条件、資本規律に左右される。
Uberは、自動運転車と乗客を結び付け、フリートの効率的な運用を支援することで価値を生み出せる。それと対立するもう一つの可能性は、有力な自動運転の提供企業が顧客との関係と経済的利益のより多くを取り込むことだ。
株価にはすでにかなりの疑念が織り込まれている。$66.71では、時価総額は直近のフリーキャッシュフローの約13.5倍だ。注視すべき証拠は、発表から生産的なフリートへ、そして生産的なフリートから持続的な現金リターンへという進展である。
UBERの株主にとって決定的な成果は、確保に必要な資本とリスクを差し引いたうえで、自動運転の移動サービスに収益性をもって参画することである。
関連記事
- テスラ自動車粗利益率の推移:2026年7-9月期18.5%
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル
- Lucid LCID 急騰:Uber ロボタクシー提携で上昇
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
参考リンク
- Uber:SECに提出された2026年第3四半期決算発表資料(フォーム8-K、別紙99.1)
- Uber:SECに提出された2026年第2四半期決算発表資料
- Uber:2026年第2四半期のフォーム10-Q
- Uber:2026年第1四半期決算発表資料
- Uber:2025年第4四半期決算発表資料
- Uber:2025年第3四半期決算発表資料
- Uber:2026年第2四半期の準備原稿
- Uber:2026年第3四半期決算説明会の日程発表
- Uber:Delivery Heroへの買収提案(フォーム8-K、別紙99.1)
- Uber:Delivery Hero買収提案のためのタームローン(フォーム8-K)
- Uber:€4.5Bのシニア債の発行(フォーム8-K)
- Uber:Autonomous Solutionsの発表
- UberとRivian:条件付き出資とロボタクシー導入計画
- Rivian:Uberによる$300Mの出資に関するフォーム8-K
- Rivian:2026年第3四半期のフォーム10-Q(Uberとの株式引受契約)
- UberとZoox:配車提携の発表
- ZooxとUber:Business Wireのリリース
- Uber:ロンドンでWayveの監視付き乗車を開始
- Tech.eu:ロンドン市民がUber経由でWayveの自動運転車を呼べるように
- Wayve、Uber、日産:東京での試験運行に向けた協業
- electrive:Lucid、Uber、NuroがLucid Gravityのロボタクシーを公開
- Waymo:ネットワーク提携とUberでの利用
- Waymo:2026年9月の展開拡大と乗客への直接提供


