
 執筆:Muke
マクドナルド決算リファレンス:既存店売上高、EPS、バリューセットの試金石
バリューセットはマクドナルドの回復を支え得るが、それは追加の、しかも利益を生む来店をもたらす場合に限られる。11月4日に発表されたマクドナルドの2026年第3四半期決算は、明暗の分かれる答えを示した。調整後EPSは$3.57と予想を上回ったものの、売上高は予想に届かず、米国既存店売上高は客数の減少により0.2%減となった。なお、第2四半期はわずか+0.8%だった。
本ページはマクドナルド決算のリファレンスです。会社発表の売上高、EPS、既存店売上高の9四半期分を一つの表にまとめ、各決算に対するMCD株の反応、2026年第3四半期の実績と予想の比較、そして数字の背景にあるバリューメニューの時系列を整理しています。値引きしたセットをより多く売ることは、必ずしも事業の強化と同じではありません。施策が追加需要を呼び込み、顧客の定着率を高め、コストに見合うだけの貢献利益を生み出す必要があります。
したがってMCDの株主にとって、EPSの予想上回りは出発点にすぎません。より重要な判断材料は、客足、フランチャイズでの実行、利益の質、そしてキャッシュ創出力から得られます。
2026年11月4日(米太平洋時間)、マクドナルドが米国市場の取引開始前に2026年第3四半期決算を発表した後に更新。出典はマクドナルドのSEC提出書類、決算説明会での経営陣の発言、出所を明記したアナリスト予想です。株価はPolygon.ioの日次終値で、NasdaqおよびCboeと照合しています。会社発表の数値、予想、当社独自の計算は全編を通じて区別して表記しています。
マクドナルド2026年第3四半期決算の概要
| 項目 | 数値 | 状況または出典 |
|---|---|---|
| 2026年第3四半期決算 | 2026年11月4日(水)、米国市場の取引開始前に発表済み | Form 8-K決算発表資料。説明会は米東部時間午前8時30分 |
| 調整後EPS | 実績$3.57、予想$3.36(Zacks)/$3.38(MarketBeat、LSEG) | 予想を上回る。GAAPベースのEPSは$3.51で10%増 |
| 売上高 | 実績$7,157M、予想$7.28B | 予想を下回る。前年同期比1%増 |
| 全世界既存店売上高 | 実績+1.5%(米国−0.2%) | Zacksの予想+1.5%と一致 |
| 前年同期(2025年第3四半期) | 売上高$7,078M、GAAP EPS $3.18、調整後EPS $3.22 | 会社発表 |
| 前四半期(2026年第2四半期) | 売上高$7,099M、GAAP EPS $3.32、調整後EPS $3.38 | 会社発表 |
| MCD終値(2026年11月3日) | $263.04 | 終値ベースの最高値を22.9%下回る |
| 終値ベースの最高値 | $341.06(2026年2月27日) | 日次終値ベース |
| 52週安値 | $230.88(2026年10月7日) | 日次終値ベース |
| 四半期配当 | 1株当たり$1.93、2026年12月15日支払 | 50年連続の増配 |
実績の数値は、11月4日に提出されたマクドナルドの2026年第3四半期決算発表資料(Form 8-K、Exhibit 99.1)によるものです。予想はいずれも決算発表前のスナップショットで、10月30日のZacks主要指標プレビュー、11月2日のZacks決算プレビュー、MarketBeatの決算ページに基づきます。LSEGとStreetAccountの数値はCNBCの報道によるものです。
マクドナルドの四半期決算推移:売上高、EPS、既存店売上高
下表は、2024年第3四半期から2026年第3四半期までの各四半期を、マクドナルドがSECに提出した決算発表資料から集めたものです。既存店売上高は前年同期比の変化率です。調整後EPSは、会社自身が除外している費用と利益を除いたもので、主に「組織改革加速」プログラム(Accelerating the Organization)に伴うリストラ費用が対象です。
| 四半期 | 発表日 | 売上高 | GAAP EPS | 調整後EPS | 全世界既存店 | 米国既存店 | 国際直営 | 国際開発ライセンス |
|---|---|---|---|---|---|---|---|---|
| 2024年第3四半期 | 2024年10月29日 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| 2024年第4四半期 | 2025年2月10日 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| 2025年第1四半期 | 2025年5月1日 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| 2025年第2四半期 | 2025年8月6日 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| 2025年第3四半期 | 2025年11月5日 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| 2025年第4四半期 | 2026年2月11日 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| 2026年第1四半期 | 2026年5月7日 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| 2026年第2四半期 | 2026年8月4日 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| 2026年第3四半期 | 2026年11月4日 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
会社発表の数値は、マクドナルドのForm 8-K決算発表資料(Exhibit 99.1)による。2025年第1四半期は前年のうるう日の影響を受けている。
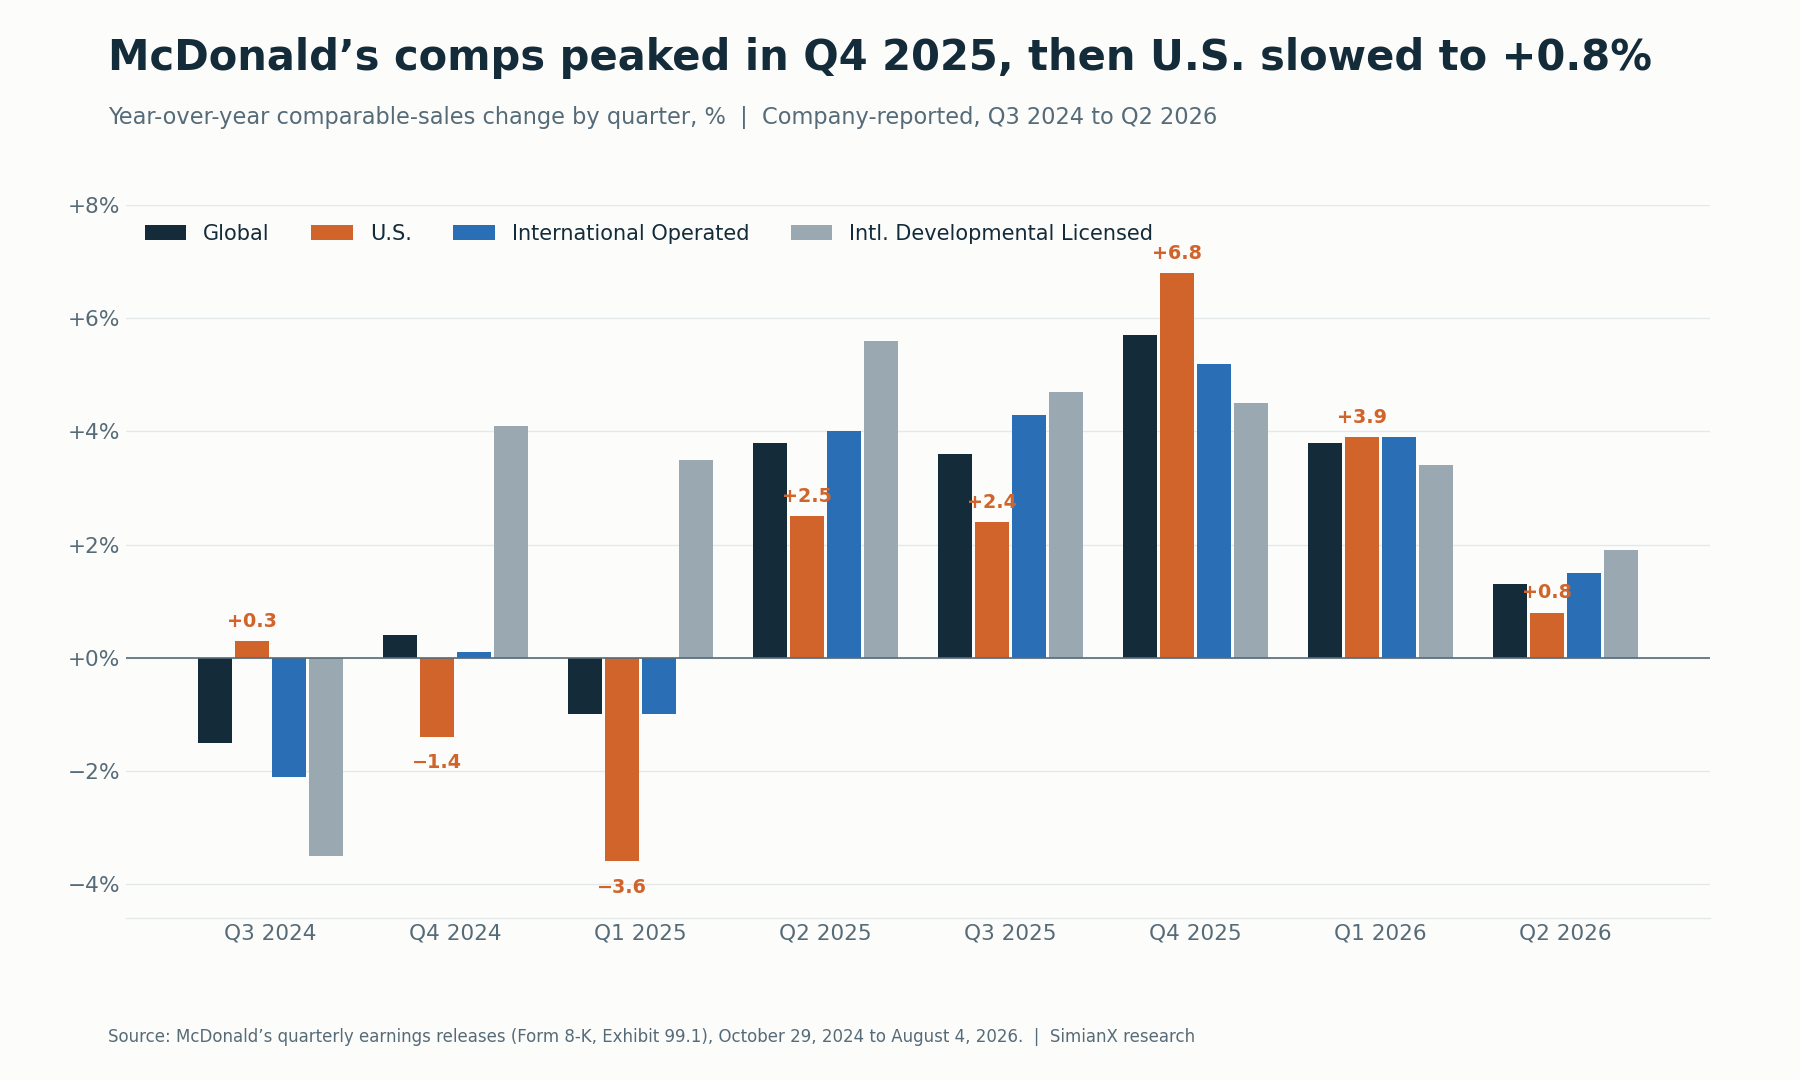
米国既存店売上高は2025年第4四半期に+6.8%でピークを付け、2026年第2四半期には+0.8%まで減速した。
浮かび上がるのは、2025年第4四半期にピークを付け、その後勢いを失った回復の姿です。第2四半期の減速は米国だけにとどまらず、国際の2セグメントも伸びが鈍化しました。ただし最も急だったのは米国の減速で、2四半期で+6.8%から+0.8%へと低下しました。2026年第3四半期には米国(−0.2%)と国際直営市場(+1.4%)で減速が続いた一方、国際開発ライセンス市場は+4.2%へと再加速しました。
米国既存店売上高を動かしたのは客単価か、客数か
マクドナルドは各四半期の米国の結果を、決算発表資料の中で一行で説明しています。それらを順に読むと、成長が来店数の増加ではなく客単価の上昇によってもたらされたケースがいかに多かったかがわかります。
| 四半期 | 米国既存店 | 会社が示した要因 |
|---|---|---|
| 2024年第3四半期 | +0.3% | 客単価の上昇。客数のわずかな減少で一部相殺 |
| 2024年第4四半期 | −1.4% | 客単価の低下。客数のわずかな増加で一部相殺 |
| 2025年第1四半期 | −3.6% | 主に既存店客数の減少 |
| 2025年第2四半期 | +2.5% | 主に客単価の上昇 |
| 2025年第3四半期 | +2.4% | 主に客単価の上昇 |
| 2025年第4四半期 | +6.8% | 客単価と客数がともに増加。主にマーケティング販促による |
| 2026年第1四半期 | +3.9% | 主に客単価の上昇 |
| 2026年第2四半期 | +0.8% | 客単価の上昇。既存店客数の減少で一部相殺 |
| 2026年第3四半期 | −0.2% | 既存店客数の減少。客単価の上昇で大部分を相殺 |
出典:マクドナルドの四半期決算発表資料。表現は同社の米国セグメントに関するコメントを要約したもの。
9四半期のうち、客単価の上昇と米国客数の増加が両立したのは2025年第4四半期の一度だけでした。この区別が重要なのは、取引件数が減っていても既存店売上高は増加し得るからです。簡略化した関係式は次の通りです。
既存店売上高の伸び率 ≈ 取引件数の伸び率 + 客単価の伸び率
厳密な計算には交差効果が含まれますが、この枠組みで基本的な論点は説明できます。購入回数が減っても、顧客が1回当たりにより多く支出することはあり得ます。バリュー主導の回復にとってより強い結果とは、経済的に許容できる客単価を伴いながら取引件数が改善することです。主に1取引当たりの支出によって支えられた売上成長は、手頃な価格が来店頻度を立て直しているという証拠としては弱くなります。
前年同期の比較基準の違いも重要です。2026年第3四半期が比較するのは米国で+2.4%だった四半期で、2025年第4四半期の+6.8%よりも低い比較基準です。そのため投資家は、伸び率の変化をそのまま基礎的な需要の同等の変化と読むべきではありません。
各決算に対するMCD株の反応
マクドナルドは通常、米国市場の取引開始前に決算を発表するため、反応は前日終値から発表当日の終値までで測定しています。この期間における例外は2025年第4四半期で、2026年2月11日の取引終了後に発表されたため、反応日は2月12日です。
| 四半期 | 反応日 | MCD終値比 | 同日のS&P 500(SPY) |
|---|---|---|---|
| 2024年第3四半期 | 2024年10月29日 | −0.60% | +0.16% |
| 2024年第4四半期 | 2025年2月10日 | +4.80% | +0.68% |
| 2025年第1四半期 | 2025年5月1日 | −1.88% | +0.71% |
| 2025年第2四半期 | 2025年8月6日 | +2.98% | +0.77% |
| 2025年第3四半期 | 2025年11月5日 | +2.16% | +0.35% |
| 2025年第4四半期 | 2026年2月12日 | +2.74% | −1.54% |
| 2026年第1四半期 | 2026年5月7日 | −0.14% | −0.31% |
| 2026年第2四半期 | 2026年8月4日 | +1.17% | +1.80% |
日次終値(Polygon.io、NasdaqおよびCboeと照合)に基づく当社の計算。配当は調整していない。
この8回の決算で、MCDは5回上昇し3回下落しました。平均反応は+1.40%、変動幅の絶対値の平均は2.06%で、1日の最大の動きは2024年第4四半期決算後の+4.80%でした。マクドナルドは決算時の値動きが小さい銘柄で、この期間に1日で5%を超えて株価を動かした決算はありません。
大きな値動きは決算と決算の間に起きました。MCDは2026年2月27日に終値ベースの最高値$341.06を付けた後、2026年10月7日には$230.88まで32.3%下落しました。この下落局面で最も大きく下げた日は9月23日のインベスター・デーで、同社が「NEXT」投資計画を発表した後、株価は4.80%下落しました。その後11月3日には$263.04まで13.9%反発しましたが、2025年末の終値$305.63をなお13.9%下回っており、同じ期間にSPYは10.6%上昇しています。
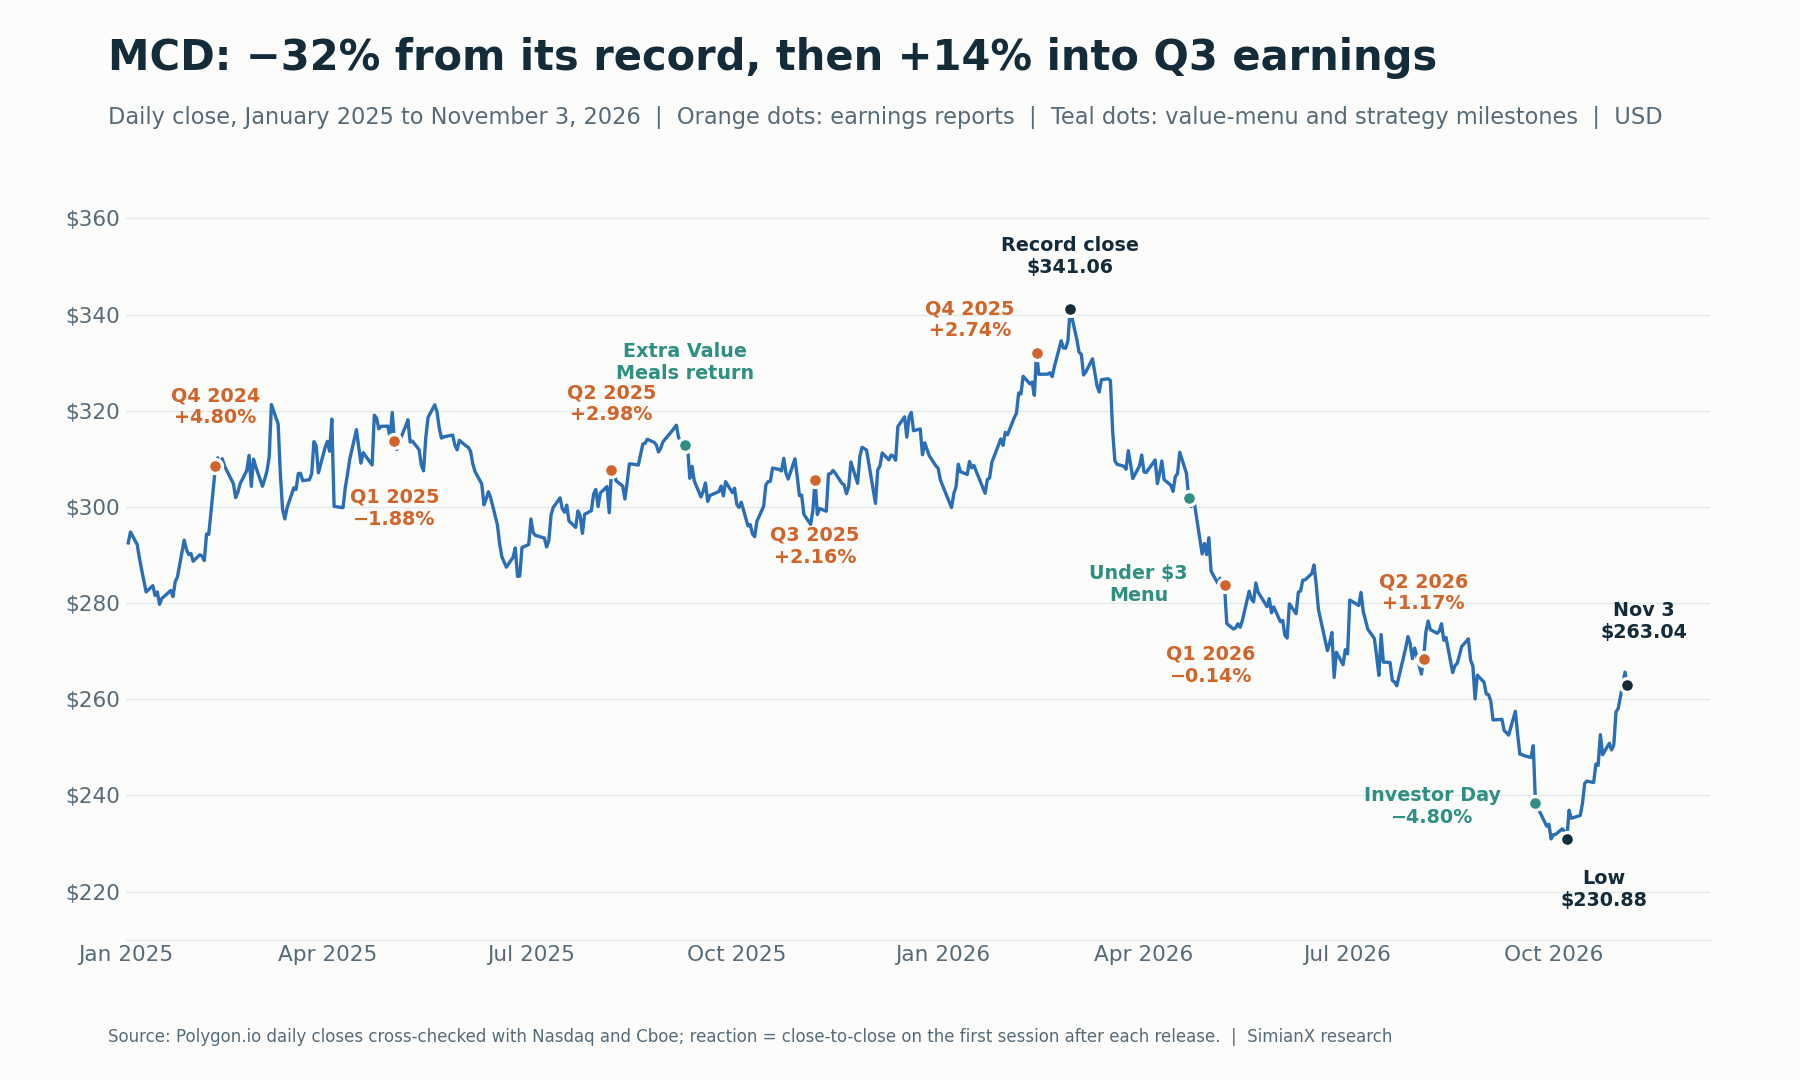
MCDは2026年2月にピークを付け、バリューメニューの見直しとインベスター・デーを経て下落し、第3四半期決算に向けて約14%反発した。
マクドナルド2026年第3四半期決算:実績と予想の比較
マクドナルドは利益で予想を上回った一方、売上高は予想に届かず、セグメント別の内容もまちまちでした。
| 指標 | 予想 | 実績 | 結果 |
|---|---|---|---|
| 調整後1株当たり利益 | $3.36(Zacks)、$3.38(MarketBeat、LSEG) | $3.57 | $0.19〜$0.21上回る。前年同期の$3.22から11%増 |
| GAAPベースの1株当たり利益 | — | $3.51 | 前年同期の$3.18から10%増。主にリストラ費用からなる1株当たり$0.06の費用を含む |
| 売上高 | $7.28B(Zacks、MarketBeat)、$7.29B(LSEG) | $7,157M | 約1.7%〜1.8%下回る。前年同期比1%増 |
| 全世界既存店売上高の伸び率 | +1.5%(Zacks)、+1.3%(StreetAccount) | +1.5% | 予想通り |
| 米国既存店売上高の伸び率 | −0.5%(StreetAccount) | −0.2% | 懸念ほど悪くはないが、依然マイナス |
| 国際直営市場の既存店売上高の伸び率 | +2.0%(Zacks)、+2.1%(StreetAccount) | +1.4% | 予想を下回る。第2四半期の+1.5%も下回る |
| 国際開発ライセンス市場の既存店売上高の伸び率 | +3.3%(Zacks)、+2.1%(StreetAccount) | +4.2% | 予想を上回る。第2四半期の+1.9%から加速 |
出典:マクドナルドの2026年第3四半期決算発表資料、ZacksおよびMarketBeatの決算発表前のスナップショット、CNBCが報じたLSEGおよびStreetAccountの予想。予想との差は当社による計算。
上振れ幅は提供元によって異なり、Zacksの$3.36に対しては$0.21、MarketBeatとLSEGが示す$3.38に対しては$0.19です。したがって、これらのスナップショットを一つの普遍的なコンセンサスであるかのようにまとめるべきではありません。いずれにせよEPSは明確に予想を上回った一方、売上高はどの予想にも届きませんでした。
さらに重要なのは、EPSが予想を上回っても、投資判断の核心となる問いには答えが出ないということです。マクドナルドは、営業利益の増加は主にその他の営業収益の増加と、売上増に伴うフランチャイズ利益の拡大によるものだと説明しています。投資家は、上振れ分のうちどれだけが、税金、為替、店舗売却益、希薄化後株式数といった他の要因ではなく、店舗の需要改善を反映したものなのかを見極める必要があります。
米国の客数が減るなかでの予想上回りは、バリュー戦略が必要とする営業面の回復とはまだ言えない。
バリューセットは既存の戦略であり、第3四半期の新施策ではない
マクドナルドのバリュー戦略には、性格の異なる複数の施策が含まれます。それらを一つの販促として扱うと、何が効果を上げているのかを見極めにくくなります。
| バリュー施策 | 確認済みの時期 | 戦略上の狙い | 第3四半期の検証ポイント |
|---|---|---|---|
| McValueプラットフォームの開始(「1品購入で$1追加」〈Buy One, Add One for $1〉を含む) | 2025年1月7日 | 恒常的な全米規模のバリュー基盤を構築 | 「1品購入で$1追加」の廃止で常連客の来店を失ったか |
| Extra Value Meals(お得なセットメニュー)の復活 | 2025年9月8日 | 単品で買うより約15%安く、セットのお得さを一目でわかるようにする | セットは追加の来店を生んでいるか |
| 「$3以下メニュー」(「McValue 2.0」) | 2026年4月2日発表、2026年4月21日開始 | 単品で手の届きやすい価格を提供 | 店舗間で実行は一貫しているか |
| 「$4朝食セット」 | 2026年4月21日 | 手頃な朝食の購入を後押し | 朝食の来店頻度を立て直せるか |
| 全米規模のデジタル限定オファーとアプリでの個別オファー | 2026年8月4日の決算説明会で発表 | 頻繁に来店する顧客を再び呼び込む | リピート来店は利益を伴って戻っているか |
出典:マクドナルドの発表、Restaurant Dive、2026年第2四半期決算説明会での経営陣の発言。
Extra Value Mealsは2025年9月8日から参加する米国店舗で復活し、$5のSausage McMuffin with Eggセットと$8のBig Macセットが目玉となりました。これらの導入時の条件を、2026年第3四半期を通じて全米で保証された価格と表現すべきではありません。価格はフランチャイズ加盟店が独自に設定するためです。
次の大きな拡充は2026年4月21日に始まり、マクドナルドは参加する米国店舗で「$3以下メニュー」と「$4朝食セット」を追加したと、Restaurant Diveが報じています。
この時系列を踏まえると、問題の捉え方が変わります。
第3四半期は、低価格戦略の初導入ではなく、実行、改善、顧客の反応を問う試金石である。 4月の拡充は、第2四半期の大半の期間ですでに実施されていました。
業績が改善した場合、投資家は何が変わったのかを問うべきです。考えられるのは、店舗の参加状況、オファーの設計、顧客の認知度、デジタル販促、店舗オペレーション、マーケティング支援などです。
業績が弱いままであれば、市場投入から時間がたったにもかかわらず、なぜ顧客行動の改善につながらなかったのかを経営陣は説明する必要があります。
経営陣のコメントが示す実行面の課題
8月4日の決算説明会は、単純な強気の筋書きに対する重要な反証材料となります。
2026年第2四半期決算説明会の書き起こしによると、経営陣は、米国の客足が同社の想定を下回った要因の約3分の2をバリュー施策の実行上の問題に帰しました。具体的には、「$3以下メニュー」の店舗レベルでの実行のばらつき、目標を下回る消費者の認知度、デジタルオファーの減少、そして「1品購入で$1追加」の廃止です。残りの大部分は、6月に実施したFIFA関連のマーケティングキャンペーンが期待を下回ったことによるとしました。経営陣はまた、推奨価格体系を実行していたのはシステム全体の約60%〜65%にとどまったと述べており、これはおよそ3分の1の店舗が施策を意図通りに実行していなかったことを意味します。
ここから言えるのは、全米規模で宣伝される戦略と、個々の顧客の体験とが食い違い得るということです。
頻繁に来店する顧客は、新しい低価格メニューを目にする一方で、いつもの注文に使っていたアプリのオファーを失うかもしれません。宣伝される入口価格は改善しても、その顧客にとっての普段の購入はかえって魅力が下がる可能性があります。
したがって、販促の目立ち具合と、顧客が感じる値頃感とは別の指標です。
経営陣はまた、7月の米国既存店売上高がわずかなマイナスだったと述べました。これは四半期序盤の傾向を述べたもので、第3四半期全体の実績ではありません。
対応策は同じ日に発表されました。全米規模のデジタル限定オファーの拡大、常連客向けの個別オファーの拡充、そしてExtra Value Mealsのように実績のあるオファーへのマーケティング予算の再配分です。マクドナルドはまた8月4日に、Joe Erlingerの後任としてSkye AndersonをMcDonald’s USA社長に任命しており、第3四半期は同氏が米国事業を率いる初めての完全な四半期となります。
第3四半期の決算発表で確認されたのは、せいぜい部分的な回復です。米国既存店売上高は四半期全体で0.2%減少し、既存店客数の減少を客単価の上昇が大部分相殺した形でした。Chris Kempczinski CEOは「バリューへのてこ入れ後、四半期が進むにつれて改善が見られたことに手応えを感じている」と述べましたが、発表資料に月次の数値はありませんでした。CNBCの報道によると、経営陣は9月のインベスター・デーで、7月と8月はわずかなマイナスだったと説明し、9月にはプラスに戻ると見込んでいました。本更新の時点で、当社が確認した資料には、決算説明会での米国の月次動向に関する詳しいコメントはまだ含まれていませんでした。
改善の証拠となるのは、月次トレンドの好転、参加基準の明確化、来店頻度が落ちていた顧客の利用再開などです。
バリューセットはマクドナルドの利益にどう影響するか
その採算は、販促が利益を伴う形で顧客行動を変えられるかどうかにかかっています。
手頃なセットが価値を生むのは、次のような場合です。
- 純粋に追加となる来店を呼び込む。
- 離れていた顧客を呼び戻す。
- 時間をかけて来店頻度を高める。
- 追加購入を促す。
- 本来なら遊休となる店舗の処理能力を活用する。
一方で、既存顧客がこれまでより多くの貢献利益を生んでいた購入を安い注文に置き換えれば、同じオファーが収益性を下げることもあります。
説明のための例を考えてみましょう。
既存の注文が関連する変動費を差し引いた後で$4の貢献利益を生み、販促対象の注文が$3を生むとします。
顧客が単に一方から他方へ切り替えるだけなら、貢献利益は$1減ります。販促対象の注文が純粋に追加の購入であれば、顧客獲得や処理能力にかかる追加コストを差し引く前で$3の貢献利益をもたらします。
これらの数値は仮定のものです。マクドナルドの実際のメニュー採算を推計したものではありません。
この区別から、販促による販売量だけでは成功の証拠として不十分である理由がわかります。
より適切な問いは次の通りです。
置き換えによる減少、マーケティング費用、営業費用を差し引いた後、そのオファーはどれだけの追加の貢献利益を生んだのか。
店舗オペレーションもこの計算に含まれます。販促によって作業が複雑になったり、提供スピードが落ちたり、リピート来店を遠ざけるような顧客体験を生んだりすれば、その販促の魅力は下がります。経営陣によれば、第2四半期にはまさにこれが起き、短期間に多くの新施策の導入が重なって店舗スタッフが対応しきれなくなりました。
最も強いバリュー戦略は、手頃な価格とオペレーションの簡素さを両立させるものです。
マクドナルドのフランチャイズ収益性も検証の一部
マクドナルドは、フランチャイズ店舗で使われたすべての金額を本社の売上高として計上しているわけではありません。45,000店を超える店舗の約95%は独立したフランチャイズ加盟店が所有・運営しており、同社の開示ではシステム全体売上高と本社の収益源とを区別しています。本社の収益源は、直営店の売上高とフランチャイズ店舗からの手数料です。
そのため、店舗レベルの結果と本社レベルの結果は異なる動きをすることがあります。
| 経済的な階層 | 確認すべき点 | 重要な理由 |
|---|---|---|
| 顧客 | 値頃感とリピート来店 | 需要が持続的になるかを左右する |
| 店舗オペレーター | 追加の貢献利益とキャッシュフロー | 施策への参加が魅力的であり続けるかを左右する |
| 本社(フランチャイザー) | フランチャイズ収入と関連利益率 | 店舗の活動がどのように本社の利益に届くかを示す |
| 株主 | 持続可能なEPSとフリーキャッシュフロー | 実行と投資価値を結び付ける |
この表は分析のための枠組みであり、会社のガイダンスではない。
販促が本社のフランチャイズ収入を支える一方で、店舗レベルのコストを抱えるオペレーターにとっては魅力の乏しい結果をもたらすこともあり得ます。
それだけで販促が失敗ということにはなりません。価値ある顧客関係を築けるなら、一時的な投資は合理的になり得ます。ただし、その期間、資金負担、期待リターンについては説明が必要です。
したがって投資家は、全米規模の広告が一貫した実行を保証すると考えるのではなく、フランチャイズ加盟店との足並みがそろっている証拠を探すべきです。第2四半期には、フランチャイズ店舗からの収入が4%増の$4,393Mとなり、システム全体売上高は5%増加しました。
有益な開示とは、参加状況、販促の資金負担、サービス基準、追加来店の採算に触れるものです。
第2四半期の利益ブリッジが示す、EPSの予想上回りだけでは不十分な理由
前四半期は、投資家がEPSの内訳まで見るべき理由を示す実例となります。
| 指標 | 2025年第2四半期実績 | 2026年第2四半期実績 | 増減 |
|---|---|---|---|
| 税引前利益 | $2,861M | $2,936M | +$75M |
| 法人税等 | $608M | $574M | −$34M |
| 純利益 | $2,253M | $2,362M | +$109M |
| GAAP希薄化後EPS | $3.14 | $3.32 | +$0.18 |
出典:マクドナルドの2026年第2四半期決算発表資料(Form 8-K、Exhibit 99.1)。
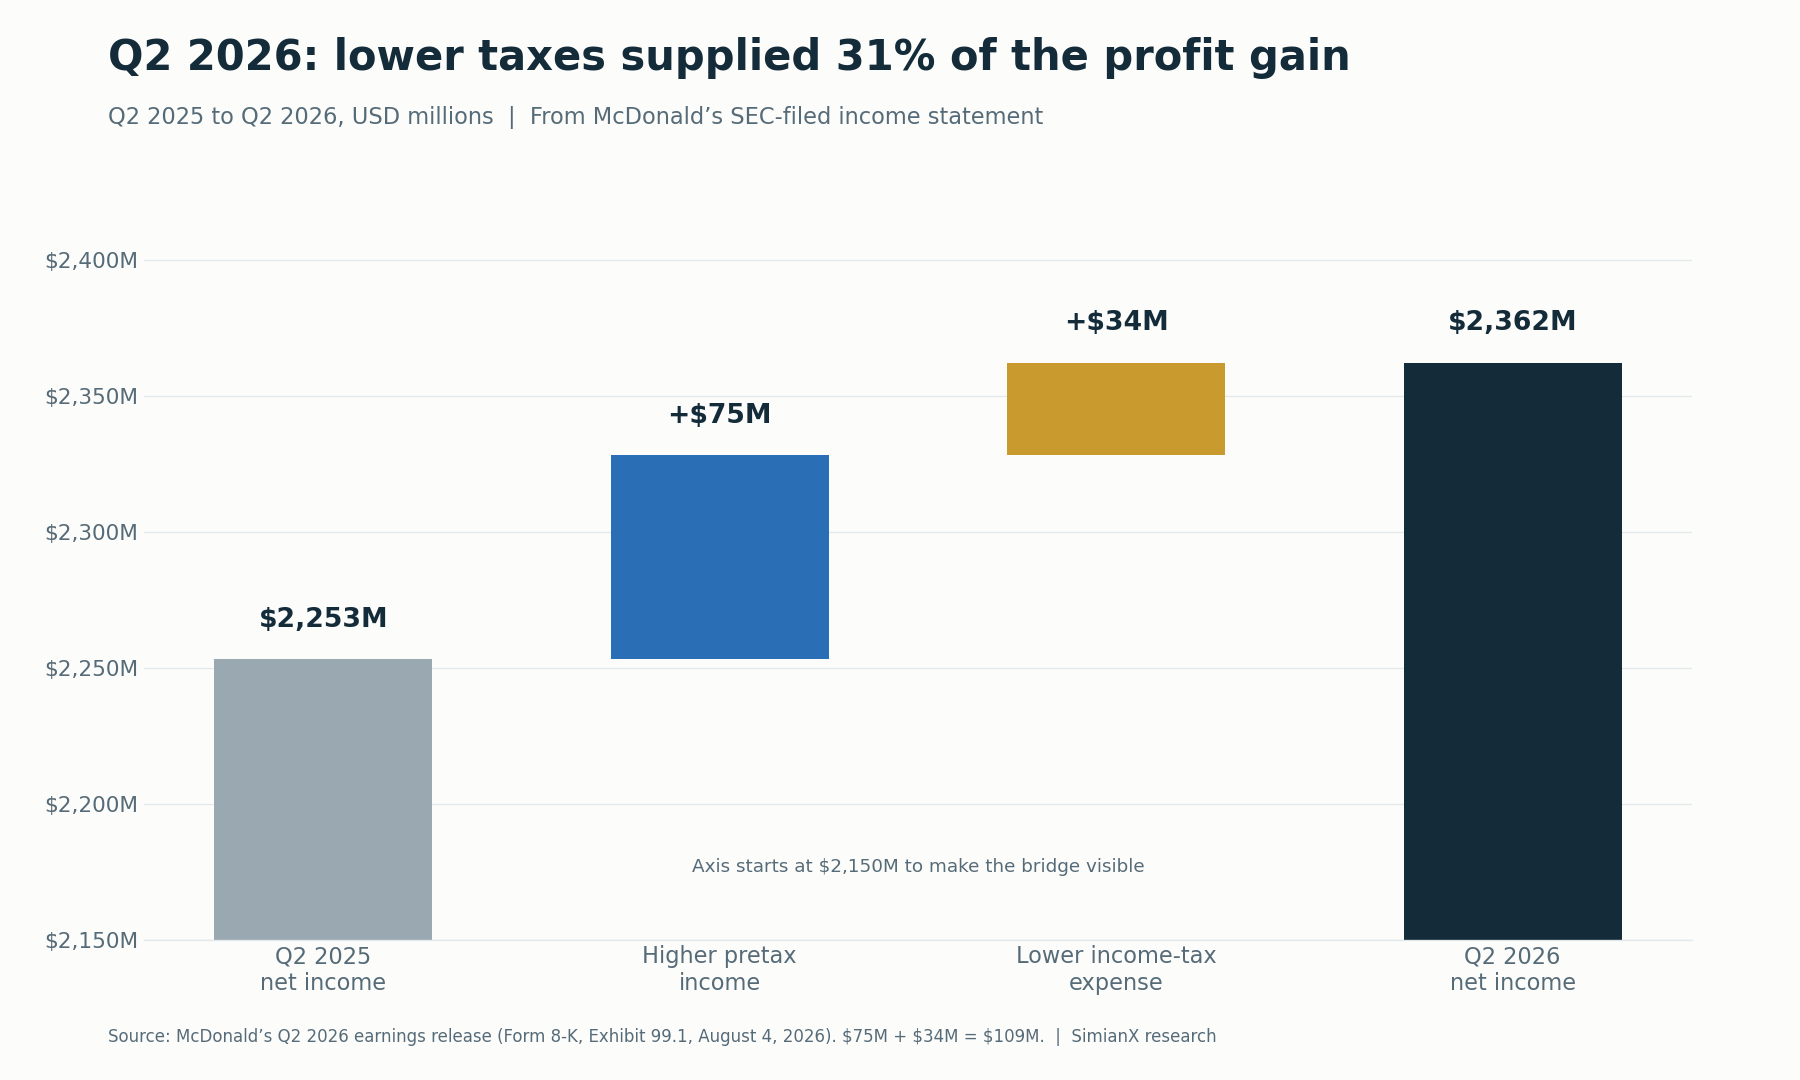
税引前利益の伸びと税効果を切り分けることで、投資家は利益の質を評価しやすくなる。
ブリッジの内訳は次の通りです。
税引前利益の増加$75M + 法人税等の減少$34M = 純利益の増加$109M
当社の計算では、法人税等の減少が純利益増加分の約31.2%を占めました。
$34M ÷ $109M = 31.2%
これは利益の改善が見せかけだったことを示すものではありません。増加分のすべてが税引前利益の伸びによるものではなかったことを示しています。
2026年第2四半期の補足資料では、店舗事業の売却益が前年同期の$7Mに対して$40Mと報告されており、国際直営市場での店舗売却の増加を反映しています。希薄化後株式数は1%減の711.1M株となり、これもEPSを押し上げています。
第3四半期について、投資家は継続的な店舗業績を、税効果や取引関連の利益と切り分けるべきです。また、調整後EPSという表示を利益の質に対する完全な答えとして扱うのではなく、何が除外されているのかを確認すべきです。
より力強い営業面の回復であれば、こうした区別を行った後でも見て取れるはずです。
海外市場は米国の立て直しがなくても業績を支え得る
海外事業は、底堅さの源泉となる可能性があります。
Zacksの主要指標プレビューは、国際直営市場で2.0%、国際開発ライセンス市場で3.3%の既存店売上高の伸びを予想しました。これらの予想は、それぞれの第2四半期の伸び率である1.5%と1.9%を上回ります。第2四半期の決算説明会で経営陣は、国際直営市場が5月と6月により平常な水準へ戻りつつあり、その傾向が7月もおおむね続いていると述べました。実績は明暗が分かれ、国際開発ライセンス市場は予想を上回る4.2%増となった一方、国際直営市場は1.4%増にとどまり、予想と第2四半期のペースをいずれも下回りました。
これにより、米国の需要がまだらなままでも、連結ではそれなりに底堅い結果となる道筋が十分に考えられます。
同時に、解釈を誤るリスクも生じます。
海外の業績が強くても、米国でのバリュー戦略の見直しが機能している証明にはなりません。米国の結果が弱くても、すべての市場が同じ問題を抱えていることにはなりません。
投資家は決算をセグメントごとに読み、既存店売上高を出店拡大や為替の影響と区別すべきです。
経営陣はまた、5月に米国、カナダ、ドイツで導入した新しいドリンク事業について、初期の結果が良好だと説明しました。ここでも投資上の問いは追加性です。新たな利用機会は需要を拡大するのか、それとも既存の購入を置き換えるだけなのか。
売上成長は、利益を伴う追加の顧客活動をもたらすときにこそ、より価値を持ちます。
キャッシュフローは利益の質を測る第二の試金石
上半期のキャッシュフロー計算書は、もう一つの基準を示しています。
| キャッシュフロー指標 | 2025年上半期 | 2026年上半期 |
|---|---|---|
| 営業活動によるキャッシュフロー(実績) | $4,426M | $5,222M |
| 設備投資(実績) | $1,295M | $1,516M |
| フリーキャッシュフロー(当社計算) | $3,131M | $3,706M |
出典:マクドナルドの2026年6月30日終了四半期のForm 10-Q。
営業キャッシュフローから設備投資を差し引いて算出したフリーキャッシュフローは、約18.4%増加しました。第3四半期の比較では、前年同期の基準は営業キャッシュフロー$3,428Mから設備投資$1,011Mを差し引いた、フリーキャッシュフロー$2,417Mです。
これは前向きな材料です。ただし計算書からは、運転資本の流出が前年同期より小さかったこともわかるため、改善のすべてを店舗の収益力の恒久的な向上と解釈すべきではありません。
株主還元も同じ検証の一部です。2026年9月17日、マクドナルドは四半期配当を約4%引き上げ1株当たり$1.93(年換算$7.72)とし、50年連続の増配となりました。11月3日の終値$263.04で計算すると、配当利回りは約2.9%です。
第3四半期について、投資家は次の点を確認すべきです。
- 営業キャッシュフローが引き続き報告利益を裏付けているか。
- 運転資本のタイミングが改善のかなりの部分を説明しているか。
- 設備投資の変化が株主に回せるキャッシュを変えているか。
- 株主還元が妥当な期間にわたって裏付けられているか。
四半期ごとのタイミングにはぶれがあります。目的は毎四半期、利益とキャッシュが同じだけ伸びることを求めることではありません。基礎的なキャッシュ創出力が改善しているかどうかを見極めることです。
マクドナルドの「NEXT」投資計画が議論を広げる
2026年9月23日の「NEXT」戦略の発表は、より長期的な投資という視点を加えます。
| 会社が発表した目標 | 期間または条件 |
|---|---|
| 約$8.5Bの「NEXT」パートナー支援 | 2036年まで |
| そのうち約$5B | 2030年まで |
| 賃料減免と設備投資支援による支援 | すべてが設備投資というわけではない |
| 年間約$3Bの基本設備投資に加え、累計$1.5B〜$2Bの設備投資パートナー支援 | 2027年から2030年、現行為替レートベース |
| 50%台前半から半ばの営業利益率 | 2030年の目標 |
| 店舗レベルで約250ベーシスポイントの総効率改善 | 時期は「NEXT」の全面展開に連動 |
| 80%台半ばから後半のフリーキャッシュフロー転換率 | 2030年の目標 |
| チキンとドリンクの両方で市場シェア+1.5ポイント | 2030年の目標 |
これらは会社の将来目標であり、達成済みの実績ではない。
賃料減免と設備投資支援の区別は重要です。このパッケージを、一度に必要となる現金での設備投資と表現すべきではありません。
戦略上の論理は、生産性と店舗オペレーションの向上によって、手頃な価格設定をより持続可能にできるというものです。マクドナルドによれば、この効率化目標は米国の平均的な店舗で年間約$100,000のキャッシュフローに相当します。
リスクはタイミングです。支援や導入のコストは、期待される効果よりも先に発生し得ます。市場の最初の評価は否定的で、MCDは発表当日に4.80%下落しました。
投資家はまた、店舗レベルの総効率改善を、本社の営業利益率の同幅の上昇と同一視しないよう注意すべきです。両者は異なる指標です。
第3四半期で複数年にわたる戦略の妥当性を確かめることはできません。示せるのは、経営陣が信頼できるマイルストーンと、短期的な利益やキャッシュフローへの影響について明確な説明を示すかどうかです。
利益の改善は本当にMCD株を押し上げられるか
事業の改善と株価の上昇は関連していますが、同じものではありません。
単純なバリュエーションの関係式は次の通りです。
株価 = 1株当たり利益 × 株価収益率(P/E)
直近4四半期のGAAP EPS $12.31に対し、MCDの終値$263.04は利益の約21.4倍、調整後EPS $12.55に対しては約21.0倍です。EPSが強くても、バリュエーション倍率の低下で相殺される可能性があります。
| 仮定のEPS変化 | 仮定のP/E変化 | 示唆される株価変化 |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
あくまで説明のための計算。予想、目標株価、トータルリターンの推計ではない。配当は含まない。
計算式は次の通りです。
株価変化 = (1 + EPS変化)×(1 + P/E変化)− 1
バリューセットが持続的な再評価(リレーティング)を支えるには、それが一つの決算期を超えて利益の軌道を改善するという証拠が、投資家にとっておそらく必要になります。
営業外の追い風による小幅な予想上回りは、来店頻度の改善、底堅い店舗の貢献利益、キャッシュ創出力の強化とは異なるシグナルを発します。
関連分析のコカ・コーラの数量増とバリュエーションでは、営業面の進展と投資家がそれに与えるバリュエーションとの同じ区別を掘り下げています。またP&Gの四半期決算推移は、同じ四半期ごとの形式を別の生活必需品の代表銘柄に当てはめています。
決算の強気・基本・弱気シナリオ
以下のシナリオは定性的な分析の枠組みであり、確率で加重した予想ではありません。
| シナリオ | 注目すべき証拠 | 解釈 |
|---|---|---|
| 強気シナリオ | 米国の客足改善、より一貫したバリュー施策の実行、底堅い収益性 | 手頃な価格がより健全な需要を生んでいる |
| 基本シナリオ | 海外の下支え、まだらな米国需要、おおむね予想並みの利益 | 米国の立て直しは確認されないものの安定化 |
| 弱気シナリオ | 取引件数の低迷、安い購入への置き換え、より大きな支援の必要性 | バリュー施策は売上を守っているが、採算を十分に改善できていない |
発表された数値で見ると、第3四半期は基本シナリオに最も近い結果でした。海外が下支えし、米国の需要はまだら模様で客数はマイナス、売上高は予想に届かなかったものの調整後EPSは予想を上回りました。
強気シナリオは、すべての指標が直ちに加速することを求めるものではありません。求められるのは、需要の改善、実行の改善、そして経済的に信頼できる今後の道筋という一貫したパターンです。
同様に、客単価の低下が自動的に弱気シナリオを意味するわけではありません。追加の来店が十分な貢献利益を生むなら、客単価の低下は許容され得ます。
より広い消費環境についても同様の注意が必要です。より安価な選択肢への移行(トレードダウン)と、家計支出の幅広い回復とは別の現象であり、関連記事のウォルマートとターゲットに見る消費者ストレスの枠組みでも論じています。
経営陣が答えるべき7つの問い
マクドナルドはEPS予想を上回りましたが、決算説明会で明らかにすべきことはそれだけではありません。
- 7月以降に何が起きたか。 発表資料は米国の業績が四半期の進行とともに改善したとしているが、四半期全体の既存店売上高は客数の減少を伴って0.2%減少した。9月までにどの程度改善し、その流れは10月にも続いたか。
- どの顧客が戻ってきたか。 改善は頻繁に来店する顧客、離れていた顧客、新たな利用機会のいずれに集中していたか。
- バリュー施策はより一貫したか。 約60%〜65%から、システム全体のどれだけが推奨される「$3以下」の価格設定に従うようになったか。
- 追加の来店は採算を改善したか。 追加の貢献利益は、値引きとコストを相殺するのに十分だったか。
- EPS成長のうちどれだけが営業によるものか。 税金、為替、店舗売却益、株式数はそれぞれどんな役割を果たしたか。
- 第4四半期に何が変わるか。 第3四半期中に十分に実施されていなかったマーケティングやオペレーション上の調整は何か。
- 「NEXT」は短期的なキャッシュ創出にどう影響するか。 期待される効果に先立って、どんな支援と支出が発生するか。
顧客の熱意についての一般的な発言よりも、明確に定義された指標と比較可能な期間に裏付けられた回答のほうが有益です。
よくある質問
マクドナルドの2026年第3四半期決算はいつ発表されましたか?
マクドナルドは2026年11月4日(水)、米国市場の取引開始前にForm 8-Kの決算発表資料で2026年第3四半期決算を発表し、電話会議は米東部時間午前8時30分に行われました。
マクドナルドの2026年第3四半期決算は予想を上回りましたか?
利益は上回りましたが、売上高は下回りました。調整後EPSは$3.57で、予想の$3.36(Zacks)および$3.38(MarketBeatとLSEG)を上回り、GAAPベースのEPSは$3.51でした。売上高は$7,157Mで、$7.28B〜$7.29Bの予想に届かず、前年同期の$7,078Mからは1%増でした。全世界既存店売上高はZacksの予想通り1.5%増でしたが、米国既存店売上高は0.2%減少しました。
2026年第2四半期のマクドナルドの既存店売上高は?
2026年第2四半期の全世界既存店売上高は1.3%増加しました。内訳は米国+0.8%、国際直営市場+1.5%、国際開発ライセンス市場+1.9%です。米国の伸びは客単価の上昇によるもので、客数の減少で一部相殺されました。
MCD株は通常、決算にどう反応しますか?
2024年第3四半期から2026年第2四半期までの8回の決算で、MCDは5回上昇し3回下落し、平均反応は+1.40%でした。最大の動きは2024年第4四半期決算後の+4.80%で、1日で株価を5%超動かした決算はありませんでした。
バリューセットは2026年第3四半期の新たな施策ですか?
いいえ。McValueは2025年1月に始まり、Extra Value Mealsは2025年9月に復活し、「$3以下メニュー」と「$4朝食セット」は2026年4月21日に開始されました。したがって第3四半期が問うのは、まったく新しい施策の導入ではなく、実行と顧客の反応です。
なぜマクドナルドの米国の客足がそれほど重要なのですか?
取引件数が減っていても、1取引当たりの支出が増えれば既存店売上高は伸び得ます。直近9四半期のうち、客単価の上昇と米国客数の増加が両立したのは一度だけです。手頃なオファーが利益を伴う追加の来店を生み出せば、バリュー主導の回復はより説得力を持ちます。
バリューセットは売上を増やしても収益性を下げることがありますか?
はい。顧客が貢献利益の高い購入を安い注文に置き換えたり、追加のコストが新たな来店による貢献利益を上回ったりする可能性があります。販促による販売量だけでは成功を立証できません。
第3四半期決算は明確にポジティブだったと言えますか?
完全にはそう言えません。調整後EPSは予想を上回りましたが、売上高は予想に届かず、米国既存店売上高は客数の減少に伴い0.2%減少しました。最も強い組み合わせは引き続き、米国の取引件数の改善、一貫した実行、底堅い店舗の採算、そして利益を裏付けるキャッシュフローです。EPSの予想上回りは、こうした営業面の改善に支えられてこそ重みを持ちます。
結論:バリューは需要を立て直せるが、それを証明するのは実行
バリューセットはMCD株の押し上げに寄与し得るが、手頃な価格が利益を伴う追加の顧客活動に結び付く必要がある。
第3四半期決算が支持するのは、確認された業績回復ではなく、条件付きの投資仮説です。調整後EPSは$3.57と予想を上回り、国際開発ライセンス市場は再加速しましたが、売上高は予想に届かず、米国既存店売上高は客数の減少を客単価の上昇が大部分相殺する形で0.2%減少しました。株価はすでに10月の安値から決算に向けて約14%回復していました。未解決の問いは、経営陣が説明した四半期後半の改善が、より一貫した顧客行動と魅力的な店舗リターンにつながるかどうかです。
最も有用なスコアカードは4つの要素からなります。
- 需要: 取引件数は改善しているか。
- 実行: 宣伝されたバリューが一貫して提供されているか。
- 採算: 追加の来店は十分な貢献利益を生んでいるか。
- キャッシュ: 営業面の進展が持続的なフリーキャッシュフローを支えているか。
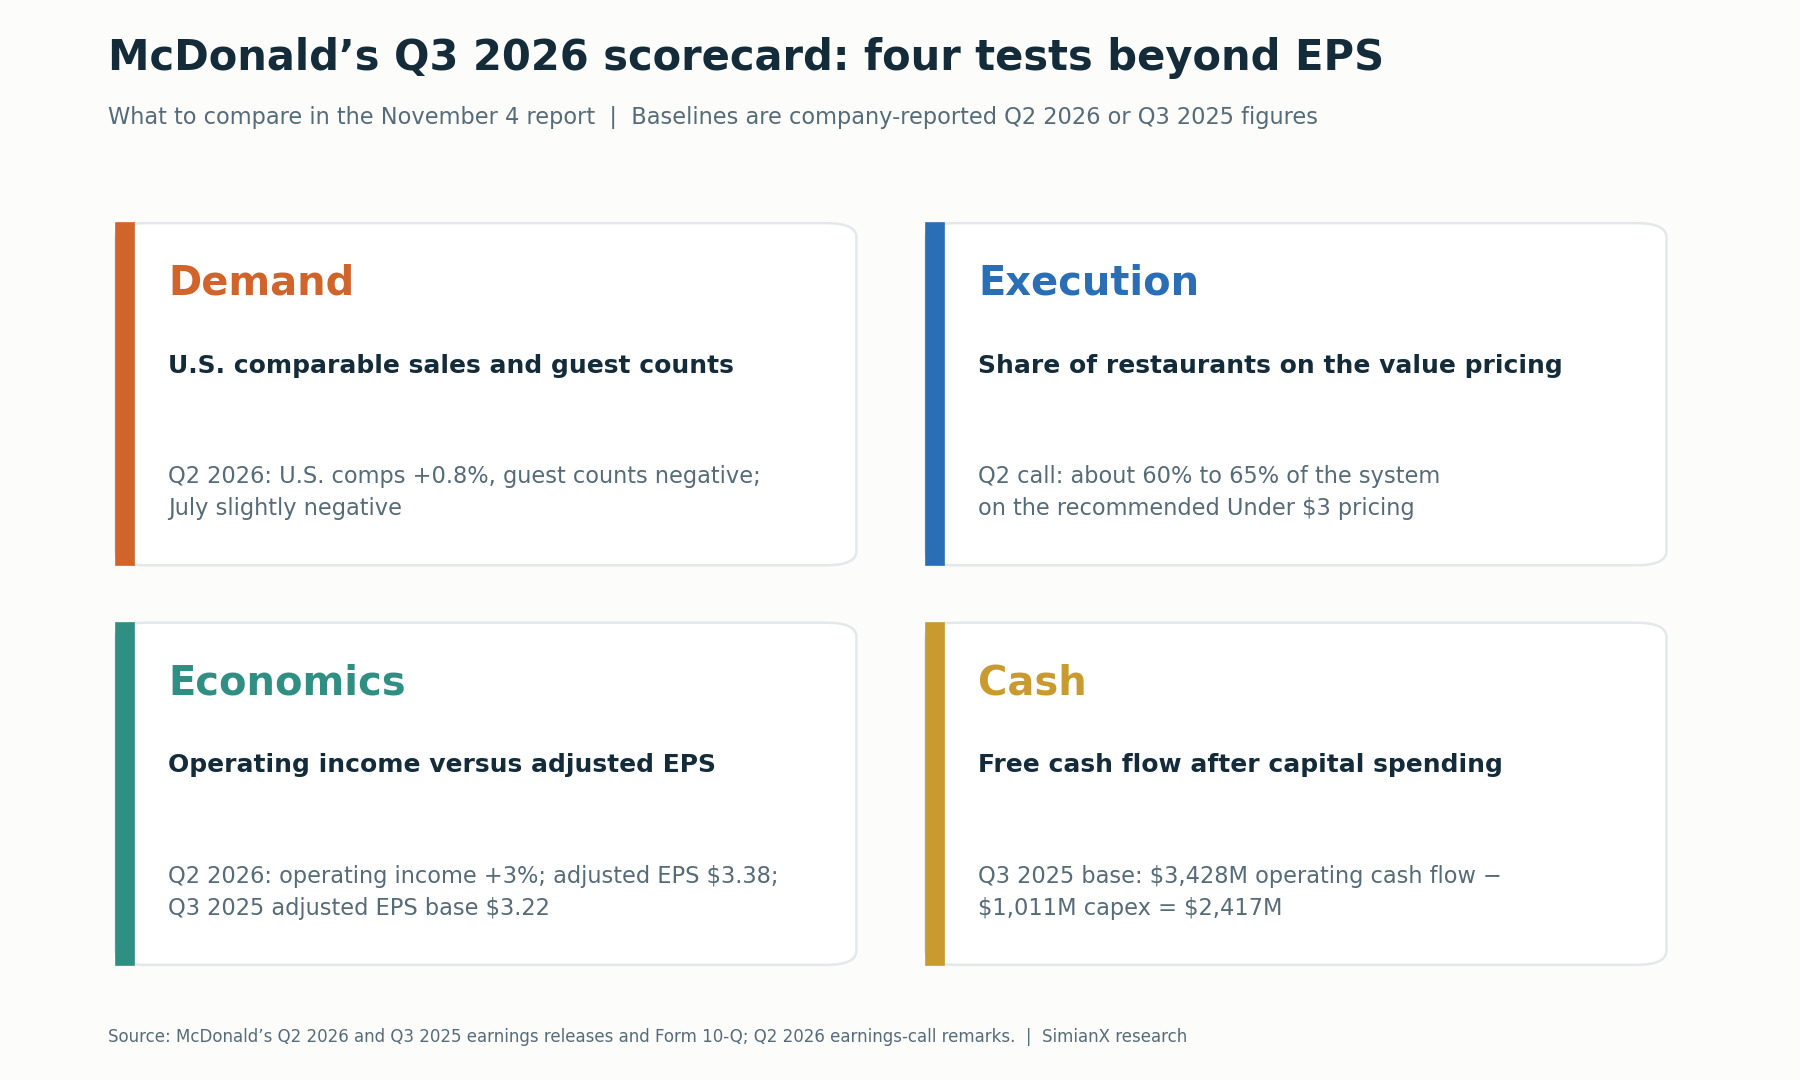
投資判断は、利益を伴うリピート来店、一貫した実行、持続的なキャッシュ創出にかかっている。
これらの指標全体で進展が見られれば、バリューセットが事業を立て直しているという見方は強まります。第3四半期はEPSで明確に予想を上回ったものの、そうした需要面の証拠を欠いており、投資判断の核心となる問いは未解決のまま残ります。
継続的なモニタリングには、MCDの株式ページを開くか、MCDのライブAI分析を始めるか、SimianXの株式分析ツールを使って、今後の開示をこのスコアカードと比較してください。
本記事は金融リサーチと説明のための分析を提供するものであり、個別の投資助言や売買の推奨ではありません。
関連記事
- コカ・コーラ2026年第3四半期決算:数量増とKO株の評価
- P&G決算の四半期推移:AI株安の中でPGが5.6%高の理由
- コストコ株:IPO時の$1,000は現在$607K〜$914K
- ウォルマート&ターゲット2026:米消費者ストレス信号解読
- エヌビディア決算後の株価:2016年以降43回の反応全記録
参考リンク
- マクドナルド:2026年第3四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年11月4日
- CNBC:マクドナルド2026年第3四半期決算、2026年11月4日
- マクドナルド:2026年第2四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年8月4日
- マクドナルド:2026年第2四半期補足資料(Form 8-K、Exhibit 99.2)
- マクドナルド:2026年6月30日終了四半期のForm 10-Q
- マクドナルド:2026年第1四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年5月7日
- マクドナルド:2025年第4四半期および通期決算発表資料(Form 8-K、Exhibit 99.1)、2026年2月11日
- マクドナルド:2025年第3四半期決算発表資料(Form 8-K、Exhibit 99.1)、2025年11月5日
- マクドナルド:2025年第2四半期決算発表資料(Form 8-K、Exhibit 99.1)、2025年8月6日
- マクドナルド:2025年第1四半期決算発表資料(Form 8-K、Exhibit 99.1)、2025年5月1日
- マクドナルド:2024年第4四半期および通期決算発表資料(Form 8-K、Exhibit 99.1)、2025年2月10日
- マクドナルド:2024年第3四半期決算発表資料(Form 8-K、Exhibit 99.1)、2024年10月29日
- マクドナルド:「NEXT」戦略と財務目標(Form 8-K、Exhibit 99.1)、2026年9月23日
- マクドナルド:Skye AndersonがMcDonald’s USA社長に就任(Form 8-K、Exhibit 99.1)、2026年8月4日
- マクドナルド:50年連続増配、2026年9月17日(PR Newswire)
- マクドナルド:Extra Value Mealsが復活、2025年9月2日
- マクドナルド:「$3以下メニュー」と「$4朝食セット」、2026年4月2日
- Restaurant Dive:マクドナルドが4月21日に「$3以下メニュー」を開始
- Stock Analysis:マクドナルド2026年第2四半期決算説明会の書き起こし、2026年8月4日
- Zacks:第3四半期決算を前にしたマクドナルド株、2026年11月2日
- Zacks:マクドナルド第3四半期主要指標のウォール街予想、2026年10月30日
- MarketBeat:マクドナルド2026年第3四半期の決算発表日と予想
- SEC EDGAR:マクドナルドの提出書類一覧


