 執筆:Muke
2026年10月22日にP&G株が5.6%急騰した理由:決算、販売数量、そしてAI株売り
要点:プロクター・アンド・ギャンブル(P&G、ティッカーPG)は2026年10月22日、前日比8.75ドル(5.58%)高の165.59ドルで取引を終え、2月27日以来の高値で引けた。同じ日、ナスダック総合指数は2.60%、S&P 500は1.21%下落した。P&Gの2027年度第1四半期(2026年7~9月)は、コアEPSが2.00ドルと市場予想(コンセンサス)の1.89ドルを上回り、純売上高は232億8,000万ドル(+4%)、オーガニック売上高成長率は4%、オーガニック販売数量の伸びは2.4%だった。後述する9四半期のなかで最も強い販売数量の数字である。同日、Metaのフリーキャッシュフローのマイナス転落と1,350億~1,450億ドルの設備投資計画を受けて、投資家はAI株から資金を引き揚げた。P&Gは税引後の原材料コストの逆風(マイナス要因)が従来の10億ドルから14億ドルに膨らむと見込みながらも、コアEPSのガイダンス6.89~7.11ドルを据え置いた。165.59ドルの株価は、ガイダンス中央値7.00ドルの23.7倍に相当し、前日の22.4倍から上昇した。
2026年10月22日にP&G株が急騰した理由は、タイミングのよい組み合わせに集約される。予想を上回る消費需要、頼れるキャッシュ創出力、そしてAIブームへの資金供給に突如として慎重になった市場である。
この乖離は際立っていたが、歯磨き粉や洗剤を「安全」と呼ぶだけでは説明しきれない。巨額のテクノロジー投資がどれほど早くリターンを生むのかを投資家が問い直していたその日に、P&Gは新たな事業面の裏付けを示したのだ。
SimianX AIの読者にとって有益な投資上の問いは、これが一時的なディフェンシブ取引だったのか、それとも相場の主役がより持続的に入れ替わる始まりなのか、という点である。本ページは一次資料をもとにこの問いに答える。2025年度以降のP&Gの四半期業績、2019年度以降の年度別株主還元、ガイダンスの変更、そして新しい株価が意味するものだ。
当社の評価:P&Gは売上の質の改善によって上昇に値する結果を出し、テクノロジー株の売りがそれを増幅した。ただし、その結果としてのバリュエーションは、失望に対する余地を狭めている。
同社の株価は、基礎的な利益の伸びをはるかに上回るペースで上昇した。だからこそ、事業見通しの改善と株価の割高化を区別することが特に重要になる。
調査日:2026年10月23日(米国太平洋時間)。P&Gの数値はすべて、2027年度第1四半期決算発表(Form 8-K、Exhibit 99.1、2026年10月22日提出)、Form 10-Q、およびSEC EDGAR上のP&Gの過去の発表資料に基づく。P&Gの会計年度は6月30日に終わるため、「2027年度第1四半期」は2026年7~9月を指す。株価はNasdaqおよびCNBCによる通常取引時間の終値である。シナリオ計算はSimianXによる計算で、株価予想ではなく例示であり、投資助言ではない。
出典:P&G 2027年度第1四半期決算、SEC Form 8-K Exhibit 99.1(2026年10月22日提出)
P&G 2027年度第1四半期決算の概要
| 指標 | 2027年度第1四半期(2026年7~9月) | 2026年度第1四半期(2025年7~9月) | 変化 |
|---|---|---|---|
| 純売上高 | 232億7,600万ドル | 223億8,600万ドル | +4.0% |
| オーガニック売上高成長率 | 4.0% | 2% | — |
| オーガニック販売数量 | +2.4% | 0% | — |
| コア売上総利益率 | 50.0% | 51.5% | −150bp |
| コア営業利益率 | 25.9% | 26.7% | −80bp |
| 純利益 | 47億5,700万ドル | 47億8,100万ドル | −1% |
| 希薄化後EPS(GAAP) | 1.97ドル | 1.95ドル | +1% |
| コアEPS | 2.00ドル | 1.99ドル | +1% |
| 営業キャッシュフロー | 57億6,700万ドル | 54億800万ドル | +6.6% |
| 設備投資 | 13億6,600万ドル | 12億ドル | +13.8% |
| フリーキャッシュフロー | 44億100万ドル | 42億800万ドル | +4.6% |
| 配当金支払額 | 26億300万ドル | 25億4,900万ドル | +2.1% |
| 自社株買い | 12億5,000万ドル | 12億5,000万ドル | 0% |
出典:P&G決算発表、Form 8-K Exhibit 99.1。フリーキャッシュフローはP&Gの定義どおり営業キャッシュフローから設備投資を差し引いたもの。最終列のキャッシュ項目の変化率はSimianXによる計算。
P&Gが上昇しAI株が下落した日に何が起きたのか?
この日の取引では、主要指数の水面下で大きな意見の相違が表れた。
S&P 500は1.21%安の7,663.43、ナスダック総合指数は2.60%安の26,008.86となった一方、ダウ工業株30種平均は52,867.98(+0.02%)とほぼ横ばいで終えた。このパターンは、市場全体の無差別な投げ売りではなく、テクノロジー株に集中した売りと整合的である。出典:Cboeのマーケットレビュー。
消費関連企業は幅広く上昇した。
| 銘柄・ファンド・指数 | 10月21日終値 | 10月22日終値 | 10月22日の騰落率 |
|---|---|---|---|
| Procter & Gamble(PG) | 156.84ドル | 165.59ドル | +5.58% |
| Kimberly-Clark (KMB) | 106.64ドル | 112.32ドル | +5.32% |
| Clorox (CLX) | 84.77ドル | 88.66ドル | +4.59% |
| Colgate-Palmolive (CL) | 93.40ドル | 97.39ドル | +4.27% |
| Church & Dwight (CHD) | 105.00ドル | 108.86ドル | +3.68% |
| Consumer Staples Select Sector SPDR (XLP) | 87.11ドル | 89.99ドル | +3.31% |
| ペプシコ(PepsiCo、PEP) | 134.70ドル | 138.83ドル | +3.07% |
| コカ・コーラ(KO) | 92.68ドル | 95.34ドル | +2.87% |
| ダウ工業株30種平均 | 52,856.09 | 52,867.98 | +0.02% |
| S&P 500 | 7,757.17 | 7,663.43 | −1.21% |
| マイクロソフト(MSFT) | 532.95ドル | 521.08ドル | −2.23% |
| ナスダック総合指数 | 26,702.86 | 26,008.86 | −2.60% |
| Technology Select Sector SPDR (XLK) | 188.54ドル | 182.34ドル | −3.29% |
| エヌビディア(NVDA) | 221.97ドル | 212.21ドル | −4.40% |
| Meta Platforms(META) | 697.52ドル | 648.85ドル | −6.98% |
出典:個別株とファンドはNasdaqの過去の株価、指数の終値はCNBC。騰落率は終値からSimianXが計算。KMBはセント単位で四捨五入。
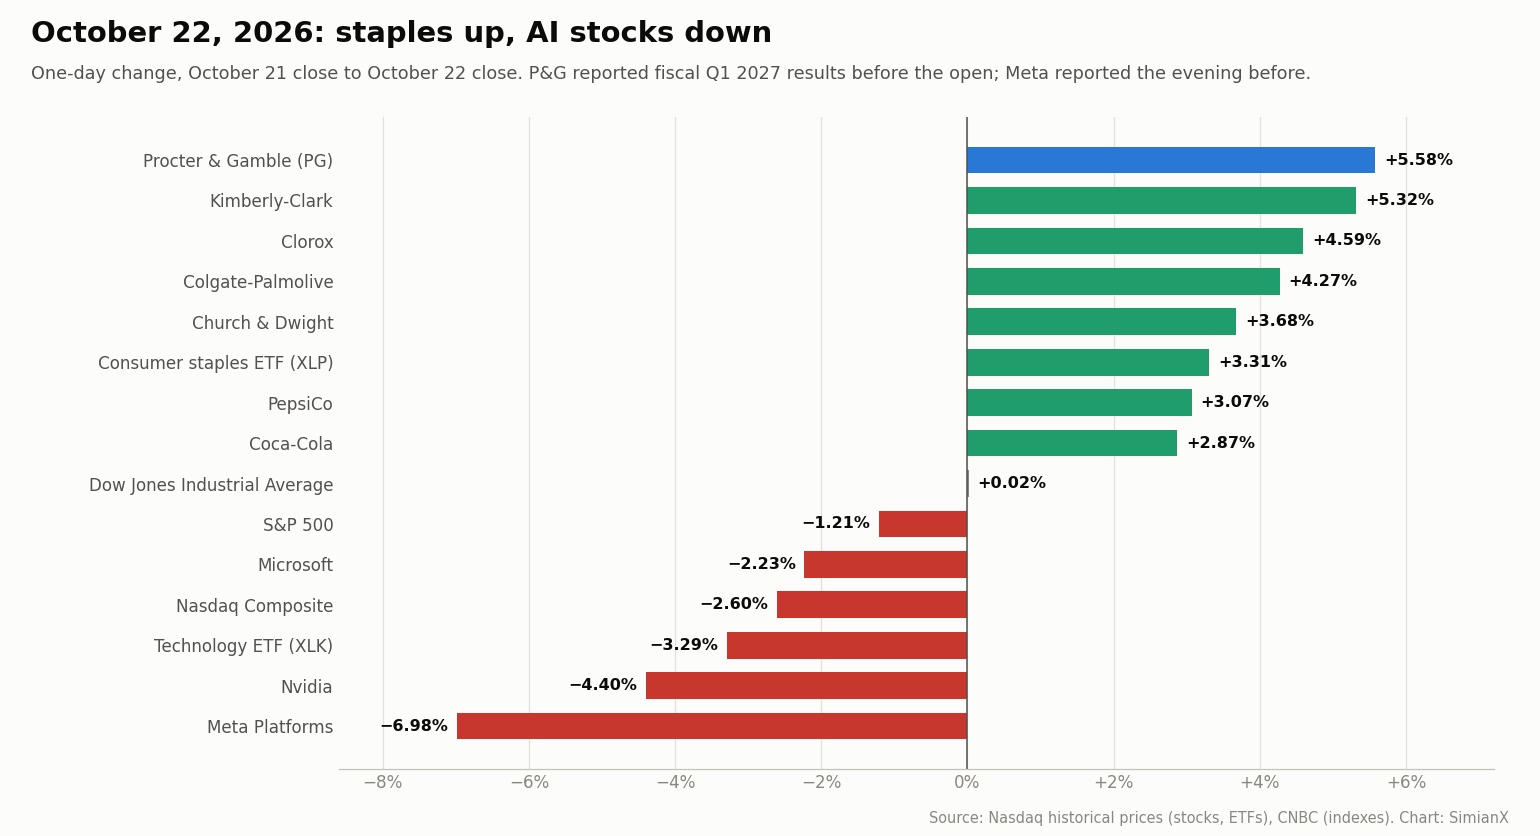
生活必需品ファンド(XLP)とテクノロジーファンド(XLK)は、+3.31%と−3.29%とほぼ正反対の動きとなった。P&Gの出来高は2,200万株で、それ以前の数営業日の約1,000万株の2倍を超えた。このパターンはローテーションという解釈を裏付ける。投資家は株式を保有する意欲を失ったわけではなく、異なる種類の利益エクスポージャーを選好したのである。
ただし、日々の価格変動だけでは、AI株から生活必需品へ直接どれだけの資金が移動したのかを正確に立証することはできない。それを確かめるには、資金フローやポートフォリオのポジションに関するデータが必要になる。
慎重に表現するなら、値動きはディフェンシブ・ローテーションと整合的であり、P&G自身の決算発表がそれを後押しした、ということになる。
翌営業日には上昇分の一部を吐き出した。10月23日のP&Gの終値は161.02ドル(−2.76%)だったが、この日は1株当たり1.0885ドルの四半期配当の権利落ち日(配当落ち日)でもあり、4.57ドルの下落のうち約1.09ドルは機械的な調整だった。10月23日にはほかの生活必需品株も下落し(コカ・コーラ−2.8%、Colgate-Palmolive −3.4%)、ナスダックはさらに0.2%下げた。
P&Gの予想超過がなぜそれほど重要だったのか?
P&Gが発表したのは2027年度第1四半期の決算で、2026年7~9月を対象とする。暦年の第1四半期とは異なる。
重要なのは予想との比較である。コアEPSの市場予想(コンセンサス)は1.89ドルで、実績の2.00ドルは5.8%の上振れとなり、少なくとも4四半期で最大だった。
| 発表された四半期 | コアEPS | 市場予想(コンセンサス) | サプライズ率 |
|---|---|---|---|
| 2026年度第2四半期(2026年1月22日) | 1.88ドル | 1.87ドル | +0.5% |
| 2026年度第3四半期(2026年4月24日) | 1.59ドル | 1.56ドル | +1.9% |
| 2026年度第4四半期(2026年7月29日) | 1.43ドル | 1.41ドル | +1.4% |
| 2027年度第1四半期(2026年10月22日) | 2.00ドル | 1.89ドル | +5.8% |
出典:NasdaqのPG決算サプライズデータ。コアEPSの数値はP&Gの発表資料と一致する。
コアEPSの伸びがわずか1%の企業の株価が大きく上昇しえた理由は、ここにある。
株価は予想と結果のギャップに反応する。投資家は、ブランド消費財にとって厳しい環境をすでに織り込んでいた。P&Gのオーガニック売上高成長率は2026年度に1%まで減速し、4四半期のうち2四半期は0%だった。需要の改善を示す四半期は、利益がさらに悪化する道筋をたどる確率を引き下げた。
今回の上昇は、需要と利益の底堅さに対する安堵を映したものであり、急速な利益成長への突然の転換を意味するものではない。
P&Gの成長は値上げによるものか、販売数量の増加によるものか?
これは今回の決算で最も有益な問いである。
消費財企業は、値上げ、販売個数の増加、より高価な製品への顧客の誘導によって売上を伸ばすことができる。これらの成長源は、それぞれ意味合いが異なる。
P&Gの今四半期の売上高ブリッジは次のとおりだ。
- 販売数量による寄与が2.4ポイント
- 価格による寄与が0.4ポイント
- 製品・地域ミックス(構成)による寄与が1.1ポイント
- 為替および買収・売却による寄与が0.0ポイント
各要素は端数処理後に4.0%の成長と一致する。出典:P&G決算発表。
価格の寄与が小さかったことで、結果はむしろ心強いものになった。消費者は、中身の変わらない買い物かごに多く支払っていたのではなく、より多くの製品を購入していたのである。
セグメント別に見ると、販売数量の伸びは主にP&G最大の事業であるファブリック&ホームケアからもたらされた。
| セグメント | 純売上高(Q1 FY2027) | 純売上高成長率 | オーガニック売上高成長率 | オーガニック販売数量 | 価格 | ミックス | 純利益の変化 |
|---|---|---|---|---|---|---|---|
| ファブリック&ホームケア(Fabric & Home Care) | 82億500万ドル | +4.2% | +4.8% | +4.3% | −0.3% | +0.8% | +3% |
| ベビー・フェミニン&ファミリーケア(Baby, Feminine & Family Care) | 53億2,200万ドル | +2.9% | +3.0% | +2.3% | −1.2% | +1.8% | −4% |
| ビューティー(Beauty) | 44億1,000万ドル | +6.4% | +5.4% | +2.2% | +0.7% | +2.5% | −1% |
| ヘルスケア(Health Care) | 33億1,800万ドル | +3.1% | +2.7% | −2.9% | +2.8% | +2.8% | +9% |
| グルーミング(Grooming) | 18億8,900万ドル | +4.0% | +4.5% | −0.4% | +3.5% | +1.5% | +3% |
| P&G合計 | 232億7,600万ドル | +4.0% | +4.0% | +2.4% | +0.4% | +1.1% | −1% |
出典:P&G決算発表。純売上高合計には全社部門(Corporate)の1億3,200万ドルが含まれる。
ファブリックケアとホームケアはいずれも北米と欧州で販売数量を伸ばし、ベビーケアは大中華圏と北米で販売数量を伸ばした。北米では一部、値下げによるものだ。ヘルスケアとグルーミングは販売数量が減少するなか、価格とミックスで成長した。
ブランドメーカーにとって、販売数量の回復は、製品イノベーション、売り場づくり、マーケティングが顧客に響いていることを示しうる。工場稼働率を高め、固定費をより多くの個数に分散させる効果もある。
とはいえ、販売数量の伸びだけでは経済性の改善は証明されない。
企業は値引き、販促、小売業者の在庫補充によって出荷を増やすこともできる。P&G自身もパーソナルケアでの「流通向け販促投資」とファミリーケアでの「売り場投資」に言及しており、売上総利益率は製品への再投資による140ベーシスポイント(bp)を吸収した。投資家は、こうした追加の販売数量が十分な利益を生んでいるかを見極める必要がある。
P&Gのオーガニック成長の四半期ごとの内訳
| 四半期(対象月) | オーガニック販売数量 | 価格 | ミックス | オーガニック売上高成長率 | 純売上高成長率 |
|---|---|---|---|---|---|
| Q1 FY2025(2024年7~9月) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025(2024年10~12月) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025(2025年1~3月) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025(2025年4~6月) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026(2025年7~9月) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026(2025年10~12月) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026(2026年1~3月) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026(2026年4~6月) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027(2026年7~9月) | +2.4% | +0.4% | +1.1% | +4.0% | +4.0% |
出典:P&Gの四半期決算発表(Form 8-K、Exhibit 99.1)、2024年10月~2026年10月、SEC EDGAR掲載。P&Gは直近四半期を除き、各要因を整数のパーセントポイントに丸めている。
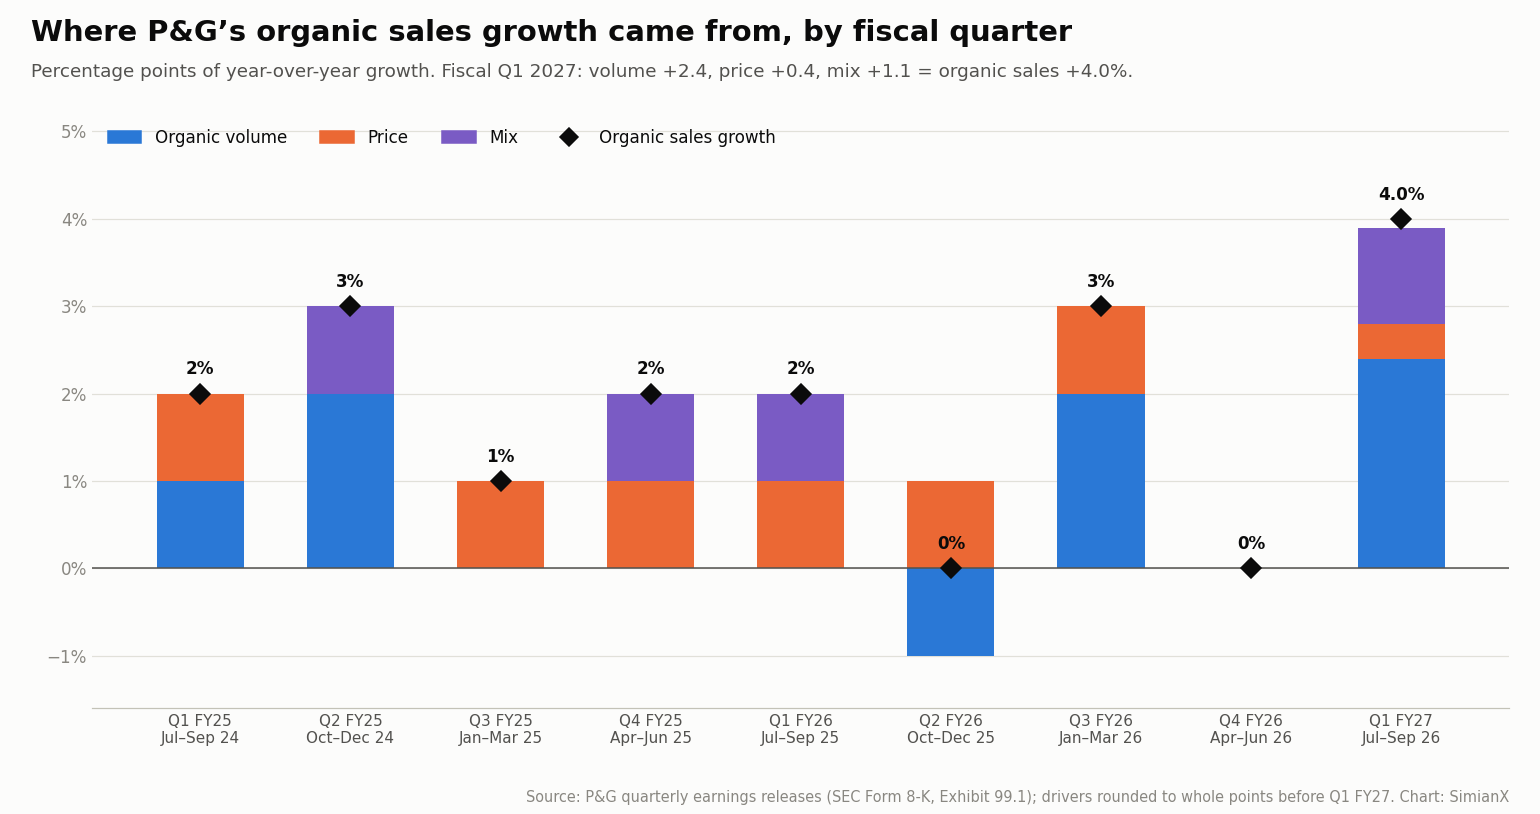
販売数量の回復が持続可能だと確認できる材料は何か?
次の3つの展開があれば、この解釈は強まる。
- 複数四半期にわたるプラスの販売数量の伸び。
- 過度な販促費をかけずに、市場シェアが安定または改善すること。
- 売上増加が固定費を吸収し、利益率が改善すること。
3点目が決定的に重要である。企業は販売数量を獲得しても、支出があまりに積極的であれば、改善分の多くが株主に届かないこともある。
P&Gの決算は需要改善の証拠を示したが、利益率への圧力を考えれば、回復はまだ道半ばである。
P&Gの四半期決算と株価の反応(2025~2027年度)
| 四半期 | 発表日 | 純売上高 | オーガニック成長率 | コアEPS | フリーキャッシュフロー | 発表日のPG終値 | 決算発表日の騰落率 |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | 2024年10月18日 | $21,737M | +2% | $1.93 | $3,309M | $171.28 | −0.58% |
| Q2 FY2025 | 2025年1月22日 | $21,882M | +3% | $1.88 | $3,900M | $164.74 | +1.87% |
| Q3 FY2025 | 2025年4月24日 | $19,776M | +1% | $1.54 | $2,846M | $159.53 | −3.74% |
| Q4 FY2025 | 2025年7月29日 | $20,889M | +2% | $1.48 | $3,989M | $156.61 | −0.32% |
| Q1 FY2026 | 2025年10月24日 | $22,386M | +2% | $1.99 | $4,208M | $152.49 | +0.18% |
| Q2 FY2026 | 2026年1月22日 | $22,208M | 0% | $1.88 | $3,805M | $149.93 | +2.65% |
| Q3 FY2026 | 2026年4月24日 | $21,235M | +3% | $1.59 | $3,026M | $148.18 | +1.70% |
| Q4 FY2026 | 2026年7月29日 | $21,203M | 0% | $1.43 | $4,108M | $146.10 | −1.87% |
| Q1 FY2027 | 2026年10月22日 | $23,276M | +4% | $2.00 | $4,401M | $165.59 | +5.58% |
出典:SEC EDGAR掲載のP&G決算発表(各四半期のフリーキャッシュフロー=営業キャッシュフロー-設備投資)、Nasdaqの過去の株価。P&Gは米国市場の取引開始前に決算を発表するため、騰落率は発表日の終値と前営業日の終値の比較である。表中の「M」は100万ドル単位を示す。
10月22日の上昇は、この9回の決算発表のなかで最大の決算日上昇で、2番目(2026年1月の+2.65%)の2倍を超えた。2026年10月以前、株価は8回の決算発表を通じて171ドルから146ドルへとじり安となり、その間オーガニック成長率は0%から3%の範囲にとどまっていた。
投資家はなぜAI株より生活必需品株を選んだのか?
市場は、成長、投資、キャッシュリターンの関係を見直していた。
AIインフラには、半導体、データセンター、電力、ネットワーク、資金調達に巨額の支出が必要となる。こうした投資は長期的に魅力的なリターンを生むかもしれないが、その時期と規模は依然として不確かだ。
引き金は、10月21日の取引終了後に発表されたMetaの第3四半期決算だった。Metaは、営業キャッシュフロー327億9,000万ドル、設備投資349億1,000万ドル(ファイナンス・リースの元本を含む)により、21億2,000万ドルのマイナスのフリーキャッシュフローを計上し、2026年の設備投資見通しを1,300億~1,450億ドルから1,350億~1,450億ドルに絞り込んだ。議決権のない新たなクラスC株の発行も発表した。Metaの支出の推移はMeta設備投資の四半期推移で詳しく分析している。出典:Meta 2026年第3四半期決算、Form 8-K Exhibit 99.1、Cboe。
Cboeは10月22日の売りを、AI投資のリターンに対する懸念の再燃と結びつけ、エヌビディアのCEOの「資本への需要は、利用可能な資本よりもはるかに大きい」という発言を引用した。最大手のテクノロジー企業が今や営業キャッシュフローの大半を設備投資に充てているという、より大きな構図はAI設備投資2026にまとめている。
生活必需品は、それとは異なる投資特性を持つ。
洗剤、歯磨き粉、家庭用紙製品の需要は、一般に新世代のAIサービスの需要よりも見積もりやすい。購買頻度、流通網との関係、確立したブランドが、事業の見通しやすさを与えてくれる。P&Gの今四半期の設備投資は13億7,000万ドルで売上高の5.9%、Metaは349億1,000万ドルで、売上高646億ドルの54%に達した。
違いは、リターンの時期と不確実性にある。
| 投資特性 | P&G型の生活必需品 | AIインフラへのエクスポージャー |
|---|---|---|
| 需要の見通しやすさ | 家庭による反復購買 | 用途が進化しつつ急成長 |
| 必要な資本 | 製造・流通への投資 | 計算資源、電力、施設への巨額支出 |
| 主な不確実性 | 販売数量、価格、投入コスト | 稼働率、収益化、投資リターン |
| 株主にとっての魅力 | 現金分配と利益の安定性 | 長期的により速い成長の可能性 |
| バリュエーションの感応度 | 質に対するプレミアムと金利 | 成長期待と資金調達環境 |
この比較は企業によって大きく異なる。巨額のキャッシュフローを生み出すテクノロジー企業もあれば、財務的に苦しむ消費財企業もある。
10月22日の取引は、投資家がどこまで不確実性を受け入れるかについて選別を強めていることを示した。Cboeはまた、この日に10年物米国債利回りが5%を下回ったと指摘している。利回りの低下は配当株の相対的な魅力を高める。この関係はAIラリー耐性試験:エヌビディア決算と5%利回りで掘り下げている。
これはAI投資の論拠が崩れつつあることを意味するのか?
1日の取引だけでそう結論づけることはできない。
ある産業の基礎的な需要が強くても、バリュエーションの調整は起こりうる。株価が事業の実現可能な水準以上を織り込んでいれば、リターンは期待外れに終わる。
AI株については、いま次のような問いが重要になっている。
- 次の売上増分を得るのに、どれだけの資本が必要か?
- 顧客は運営費と減価償却費をまかなえるだけの対価を払っているか?
- インフラは高い稼働率を維持できるか?
- ハードウェアはどれほど早く陳腐化するのか?
- 投資家が資本を回収する前に、競争で価格が下がらないか?
- 現在のバリュエーションには、すでにどれだけの成長が織り込まれているか?
売上が伸びていても、追加の1ドルの売上に想定以上の投資が必要になれば、投資家はその企業の評価を引き下げうる。Metaの今四半期の売上高は26%増だったが、株価は7%近く下落した。
P&Gの相対的な強さは、AI需要の崩壊を前提とするものではない。投資家が、より確信をもって評価できる利益により高い価値を付けるだけで十分なのだ。
そこには、ポートフォリオの中で両セクターが共存する余地が生まれる。生活必需品は特定の成長ストーリーへの依存を減らし、厳選したテクノロジー企業は長期的なイノベーションへのエクスポージャーをもたらしうる。
投資上の誤りは、分散のための有益なシグナルを「あらゆるAI株が毀損した」という主張にすり替えてしまうことだろう。
P&Gのキャッシュフローから何が読み取れるか?
キャッシュ創出力は、投資家が安定性に対価を払おうとした理由を説明する助けになる。
P&Gは今四半期、57億7,000万ドルの営業キャッシュフローを生み出し、13億7,000万ドルを設備投資に充て、44億ドルのフリーキャッシュフローを創出した。これは純利益の93%に相当する(P&Gの言う「フリーキャッシュフロー生産性」)。26億ドルの配当を支払い、12億5,000万ドルの自社株買いを実施し、合計は38億5,000万ドルとなった。出典:P&G決算発表。
これらの数字から、2つの有益な計算ができる。
| 計算 | 結果 |
|---|---|
| 四半期フリーキャッシュフロー ÷ 配当 | 1.69倍 |
| 四半期フリーキャッシュフロー ÷(配当+自社株買い) | 1.14倍 |
これらは会社の公表数値に基づくSimianXの計算である。今四半期のキャッシュ創出が、両方の株主還元をまかなったことを示唆している。
ただし、1四半期の数字を4倍するのは避けるべきだ。運転資本、納税、在庫、設備投資は年間を通じて変動する。直近9四半期で、P&Gのフリーキャッシュフローは1四半期当たり28億5,000万~44億ドルの範囲で推移してきた。
フリーキャッシュフローには、互いに競合する複数の用途もある。配当、自社株買い、買収、債務返済はすべて同じ資金源から賄われる。2026年10月1日、P&Gはビタミン・サプリメントブランドのThorneを39億ドルの全額現金で買収し、同ブランドはパーソナル・ヘルスケア事業に加わった。これに先立ち、現金は6月30日の99億4,000万ドルから9月30日には153億7,000万ドルに増えた。主な要因はP&Gが57億6,000万ドルの短期借入を追加したことで、1年以内に返済期限が来る債務は170億3,000万ドルに達した。出典:P&G Form 10-Q(2026年9月30日終了四半期)。
持続的な配当は、景気サイクル全体を通じたキャッシュ創出にかかっている。大規模な自社株買いはより裁量的で、状況の変化に応じて調整できる。
投資の論拠として有益な違いは、P&Gがすでに相当な分配可能キャッシュを生み出していることだ。株主は、新しい市場が育つのを待たなくても経済的なリターンを受け取れる。
P&Gの年度別フリーキャッシュフロー・配当・自社株買い(2019~2026年度)
| 会計年度(6月30日終了) | 純売上高 | オーガニック売上高成長率 | コアEPS | 営業キャッシュフロー | 設備投資 | フリーキャッシュフロー | 配当金支払額 | 自社株買い | 配当+自社株買いのFCF比 |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | $67.68B | +5% | $4.52 | $15.24B | $3.35B | $11.90B | $7.50B | $5.00B | 105% |
| FY2020 | $70.95B | +6% | $5.12 | $17.40B | $3.07B | $14.33B | $7.79B | $7.41B | 106% |
| FY2021 | $76.12B | +6% | $5.66 | $18.37B | $2.79B | $15.58B | $8.26B | $11.01B | 124% |
| FY2022 | $80.19B | +7% | $5.81 | $16.72B | $3.16B | $13.57B | $8.77B | $10.00B | 138% |
| FY2023 | $82.01B | +7% | $5.90 | $16.85B | $3.06B | $13.79B | $9.00B | $7.35B | 119% |
| FY2024 | $84.04B | +4% | $6.59 | $19.85B | $3.32B | $16.52B | $9.31B | $5.01B | 87% |
| FY2025 | $84.28B | +2% | $6.83 | $17.82B | $3.77B | $14.04B | $9.87B | $6.50B | 117% |
| FY2026 | $87.03B | +1% | $6.89 | $19.56B | $4.41B | $15.15B | $10.23B | $5.03B | 101% |
| FY2027ガイダンス | +2%~+4% | +1%~+3% | $6.89–$7.11 | — | 売上高の4.5%~5.5% | 純利益の85%~90% | $10B超 | 約$5B | — |
出典:SEC EDGAR XBRL経由のP&G Form 10-Kデータ(売上高、キャッシュフロー、配当、自社株買い)。オーガニック成長率とコアEPSはP&Gの各第4四半期決算発表、2027年度ガイダンスは2026年10月22日の発表による。フリーキャッシュフローと最終列はSimianXによる計算。表中の「B」は10億ドル単位を示す。
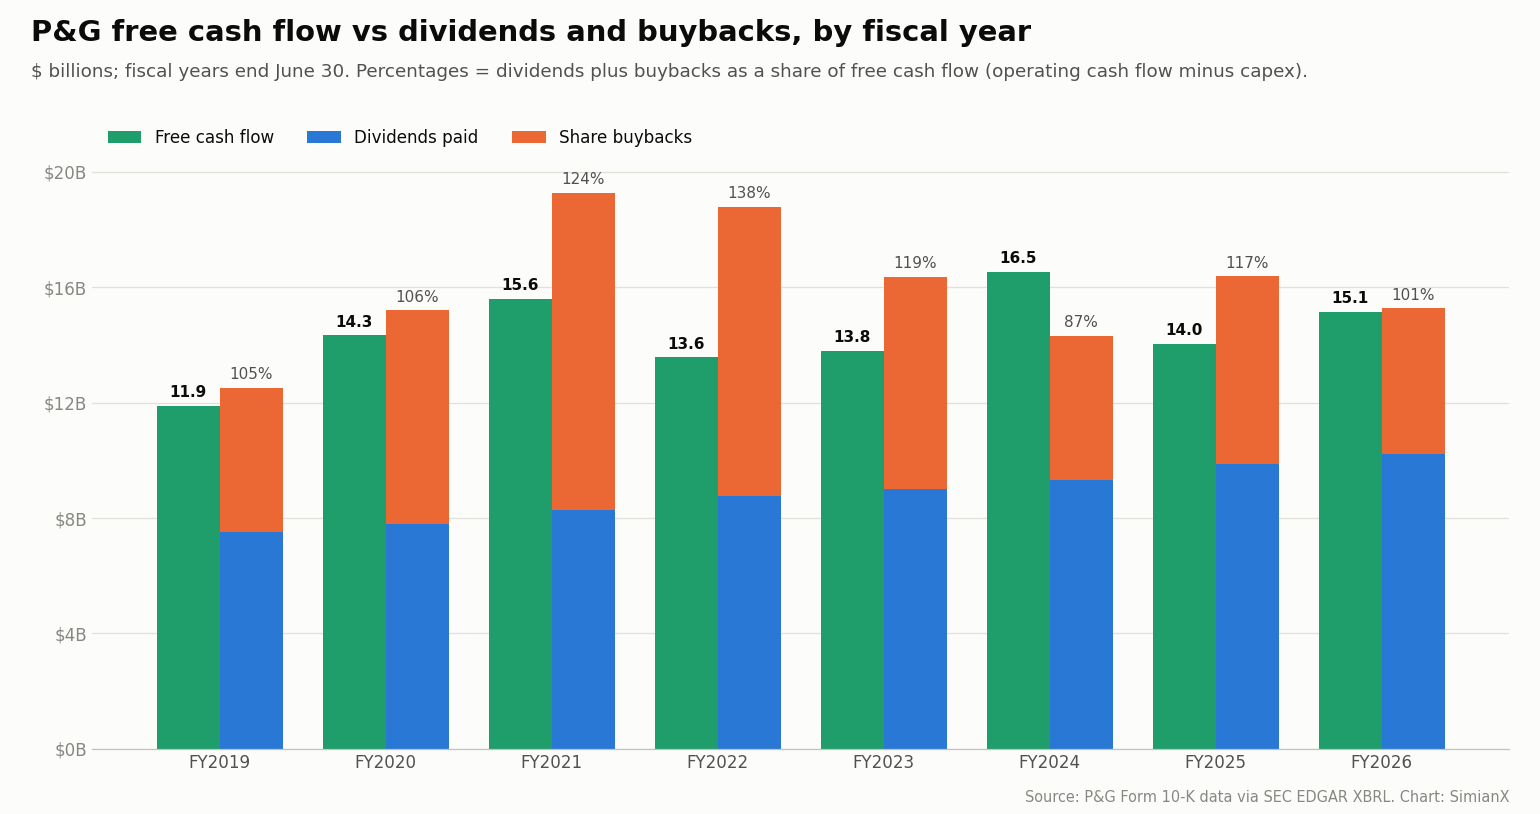
2つのパターンが目を引く。第一に、コアEPSは7年間で4.52ドルから6.89ドルへ、年率約6.2%で伸びたが、2026年度はわずか1%増、2027年度のガイダンスは0%~3%増にとどまる。第二に、P&Gは8年のうち7年で、フリーキャッシュフローのほぼ全額かそれ以上を株主に還元してきた。Thorneのような買収を行う際に伸縮するのが手元資金ではなく負債であるのは、そのためだ。
株価上昇後もP&Gの配当は魅力的か?
2026年10月13日、P&Gは1株当たり1.0885ドルの四半期配当を発表した。10月23日時点の株主名簿に記載された株主に、11月16日以降に支払われる。この四半期配当を年換算すると1株当たり4.354ドルになる。配当額は2026年4~6月期に1.0568ドルから3.0%引き上げられ、その1年前には5.0%増配していた。出典:P&G配当発表、Form 8-K Exhibit 99(2026年10月13日)。
165.59ドルの株価に対する予想年間配当利回りは次のとおりだ。
$4.354 ÷ $165.59 = 2.63%
10月23日の終値161.02ドルでは2.70%となる。P&Gによれば、同社は136年連続で配当を支払い、70年連続で増配している。出典:P&G投資家向け情報。
魅力は、際立って高い当初利回りではなく、配当の持続性と成長の可能性にある。目先のインカムを求める買い手は、この利回りを入手可能な債券利回りやその他のインカム資産と比較すべきだ。10月22日の10年物米国債利回りは5%近くで、配当利回りはリスクフリーレートを大きく下回る。株式の配当は増える可能性があるが、配当額と株価の双方にリスクがある。
タイミングにも注意が必要だ。次回配当の権利が付かない状態で取引される株式には、通常、機械的な価格調整が生じる。基準日が10月23日で、米国株の取引は1営業日で決済されるため、10月23日は権利落ち日(配当落ち日)でもあった。10月22日以降の取引を評価する投資家は、あらゆる値動きを投資家心理の新たなシグナルと解釈する前に、この点を考慮すべきである。
強気シナリオ最大の弱点は何か?
利益率は依然として圧迫されている。
需要の改善は、原材料、エネルギー、輸送のインフレを解消したわけではない。同社は2027年度の原材料コストの逆風(マイナス要因)の見通しを、7月のガイダンス時点の約10億ドルから約税引後14億ドルに引き上げ、純支払利息の逆風の見通しも倍増させた。
| 2027年度の逆風(税引後) | 2026年7月29日のガイダンス | 2026年10月22日のガイダンス |
|---|---|---|
| 原材料(原料、エネルギー、輸送) | 約10億ドル | 約14億ドル |
| 純支払利息の増加 | 1億5,000万ドル | 3億ドル |
| 営業外収益の減少 | 1億5,000万ドル | 1億5,000万ドル |
| 為替の悪影響 | 5,000万ドル | 5,000万ドル |
| 1株当たり合計 | 0.56ドル(コアEPS成長率を8%押し下げ) | 0.79ドル(コアEPS成長率を11%押し下げ) |
出典:P&Gの2026年7月29日および2026年10月22日の決算発表。
今四半期のコア売上総利益率は150ベーシスポイント(bp)低下した。原材料が140bp、製品への再投資が140bp、不利なミックスが50bpの押し下げ要因となり、120bpの生産性向上による節減、関税コストの低下と回収による50bp、価格による20bpが一部を相殺した。総額250bpの生産性向上による節減にもかかわらず、コア営業利益率は80bp低下して25.9%となった。
ここに重要な緊張関係がある。市場は信頼できる消費需要を理由にP&Gを評価したが、その一方で、原油高(Cboeによれば10月22日のBrentは1バレル113ドル近く)が消費財の製造・流通コストへの圧力を強めていた。
エネルギーが影響するのは、配送トラックの燃料だけではない。次のようなものにも影響が及ぶ。
- 包装資材
- 化学原料
- 工場の運営コスト
- 運賃
- サプライヤーの価格設定
- 消費者の購買力
P&Gはブランド力により、生産性の改善、製品の再設計、選択的な値上げといった選択肢を持つ。だが、これらの選択肢は競争によって制約される。家計がプライベートブランドに乗り換えれば、コスト上昇分の価格転嫁は難しくなる。P&Gがコストを吸収すれば、利益率が損なわれる。
したがって、同社のディフェンシブな特性とは需要の相対的な安定性のことであり、安定した利益率を保証するものではない。
P&Gは通期見通しを引き上げたのか?
ガイダンスの変更は、株価の動きを熱狂的に読み取った場合に想像されるよりも小幅だった。
| 2027年度ガイダンス項目 | 2026年7月29日 | 2026年10月22日 |
|---|---|---|
| 全体の純売上高成長率 | +1%~+3% | +2%~+4%(10月1日以降のThorneを含む) |
| オーガニック売上高成長率 | +1%~+3% | +1%~+3%(据え置き) |
| 希薄化後(GAAP)EPS成長率 | 6.62ドル比+1%~+5% | +1%~+5%(据え置き) |
| コアEPS | 6.89~7.11ドル、中央値7.00ドル | 6.89~7.11ドル、中央値7.00ドル(据え置き) |
| コア実効税率 | 約20% | 20%~21% |
| 設備投資 | 純売上高の4.5%~5.5% | 純売上高の4.5%~5.5% |
| フリーキャッシュフロー生産性 | 85%~90% | 85%~90% |
| 配当 | 約100億ドル | 100億ドル超 |
| 自社株買い | 約50億ドル | 約50億ドル |
出典:SEC EDGAR掲載のP&G決算発表(2026年7月29日および10月22日)。
買収に伴う報告ベースの売上増加は、既存事業の改善と区別して考えるべきだ。
オーガニック成長は、買収、売却、為替変動の影響を除いたものである。基礎的な顧客需要が加速しているかを評価する際には、通常こちらのほうが有用な指標となる。
利益見通しのレンジが据え置かれたことも示唆に富む。経営陣は1株当たり0.23ドルの追加の逆風を吸収しながら同じコアEPSレンジを維持しており、事業そのものは7月時点の想定よりも好調に推移していることを意味する。だがレンジは引き上げておらず、年度の残りの期間には大きな不確実性があると認識していることになる。
妥当な解釈は、今四半期が下振れ懸念を和らげたものの、通期の利益軌道を大幅に加速させるには至らなかった、というものだ。
EPSガイダンスの引き上げがないのに、なぜ株価は上がったのか?
いくつかの説明が同時に成り立ちうる。
- 原材料コストの上昇を踏まえ、投資家はガイダンスの引き下げを懸念していた。
- 販売数量の伸びにより、既存の目標の信頼性が高まった。
- 予想超過の決算が短期的な信頼感を高めた。
- テクノロジー株の売りのなかで、ディフェンシブ株の人気が高まった。
- 投資家が、同程度の予想利益に対してより高い倍率を払う意欲を持つようになった。
最後の説明は将来のリターンに影響する。バリュエーションの上昇は既存の保有者に報いる一方で、新たな買い手にとっての魅力を下げうる。
166ドル近辺のP&G株は割高か?
10月22日の終値と経営陣のコアEPS中央値7.00ドルを使うと、次のようになる。
$165.59 ÷ $7.00 = ガイダンスのコアEPSの23.7倍
前日の終値156.84ドルでは同じ倍率は22.4倍、2026年度のコアEPS 6.89ドルでは24.0倍となる。この計算は、アナリストのコンセンサス予想ではなく会社のガイダンスを用いている。9月30日時点の発行済株式数23億1,780万株で計算すると、10月22日の終値でP&Gの時価総額は約3,840億ドルとなる。
この倍率では、P&Gは高品質な企業として値付けされている。投資家が対価を払っているのは、ブランド力、反復的な需要、流通の規模、信頼できるキャッシュ創出力である。比較として、State Streetは生活必需品ファンドの保有銘柄の株価収益率(PER)を10月22日時点で26.9倍としている。出典:State Street XLPファンドページ。
投資家はまた、比較的控えめな益回りも受け入れている。
$7.00 ÷ $165.59 = 4.23%
益回りは約束されたリターンではない。利益は増えることも減ることもあり、そのうち支払われるのは一部にすぎない。
次の表は、同じ利益に投資家が付ける倍率によって、株式の価値がどれほど変わるかを示している。
| 例示のPER | EPS 7.00ドルでの価値 |
|---|---|
| 20倍 | 140ドル |
| 22倍 | 154ドル |
| 24倍 | 168ドル |
| 26倍 | 182ドル |
これらはバリュエーションの例示であり、アナリストの目標株価ではない。
約166ドルの水準では、短期的な強気論のかなりの部分が、投資家が信頼性にプレミアムを払い続けることを前提にしている。
利益が安定していても倍率が低下すれば、事業が無難に推移していても株価は下落しうる。
ディフェンシブ株でもリターンが悪くなることはあるのか?
ある。安定した事業運営と魅力的な投資リターンは、異なる変数に左右される。
3年間の例示的な投資を考えてみよう。
- 当初株価:約166ドル
- 当初EPS:7.00ドル
- EPSの年間成長率:4%
- 3年後のEPS:約7.87ドル
最終時点の倍率が24倍なら株価は約189ドル、20倍なら約157ドルとなる。
どちらの場合も会社の利益は成長している。それでもバリュエーションが変化するため、株主が得る値上がり益は大きく異なる。
配当はトータルリターンを押し上げるが、倍率低下の影響を打ち消すほどではない。
これは、決算日に大きく上昇した後には特に重要だ。ディフェンシブ株は、投資家がほかの資産を持つことに最も不安を感じているまさにその時に、混み合った取引になりうる。
求められる規律は、事業結果のもっともらしい幅を見積もり、妥当なバリュエーションを当てはめ、そこから得られるリターンを代替手段と比較することである。
P&Gの上昇は消費者が健全だという証拠になるのか?
一部のカテゴリーとブランドについては、心強い証拠になる。
しかし、すべての家計や消費セクターが堅調だと証明するものではない。
消費者は、信頼する洗剤を買い続けながら、外食、家具、家電への支出を減らすかもしれない。あるカテゴリーでは高級品を買い、別のカテゴリーではストアブランドを選ぶこともある。ウォルマート&ターゲット2026:米国消費者のストレスシグナルを読み解くで取り上げた小売業者のシグナルは、欠かせないクロスチェックとなる。
解釈を複雑にする要因はいくつかある。
- 小売業者の在庫の変化が出荷に影響しうる。
- 販促活動が販売数量を押し上げうる。
- 新製品の投入が一時的な伸びを生みうる。
- 富裕層の家計が高級カテゴリーを支える一方で、低所得層の消費者は圧迫されたままの可能性がある。
- カテゴリー全体の伸びが鈍くても、シェア拡大で特定の企業が恩恵を受けることがある。
P&Gの業績は、同社の製品ポートフォリオと実行力が底堅さを保ったことの証拠として読むのが最も適切だ。
消費全体を評価するには、家庭用品の動向を、小売業者のコメント、実質可処分所得、雇用、信用環境と比較する必要がある。
1社の大企業は貴重なデータポイントである。それでも、消費経済の一部にすぎない。
生活必需品はどれも同じようにディフェンシブなのか?
このセクターには、経済性がまったく異なる事業が含まれる。
| 事業の種類 | 主な強み | 主な弱み |
|---|---|---|
| 家庭用品 | 購買頻度の高さと確立したブランド | 投入コストとプライベートブランドとの競争 |
| 飲料 | ブランドロイヤルティと流通の規模 | 嗜好の変化と包装コスト |
| 加工食品 | 反復的な需要 | 販売数量の弱さと小売業者の交渉力 |
| 生活必需品小売 | 来店客数と割安感のある位置づけ | 薄い利益率と人件費 |
| たばこ | 価格決定力とキャッシュ創出 | 規制と販売数量の減少 |
セクターファンドを購入する投資家は、これらのエクスポージャーの組み合わせを買っていることになる。
たとえば、State StreetのConsumer Staples Select Sector SPDR ETF(XLP)は2026年10月22日時点で34銘柄を保有していた。組み入れ比率の上位は、Walmart(10.88%)、Costco(9.11%)、Procter & Gamble(7.76%)、コカ・コーラ(7.44%)、Philip Morris International(6.34%)、Altria(4.56%)、Colgate-Palmolive(4.50%)だった。したがって、その値動きはP&Gの業績だけで決まるものではない。出典:State Streetファンドページ。
分散型のファンドは個別企業のリスクを減らせるが、バリュエーションのリスクを取り除くわけではなく、すべての保有銘柄が力強いオーガニック成長を遂げることを保証するものでもない。
P&Gは、ブランドのある家庭用品・パーソナルケア製品へのエクスポージャーを求める投資家にとって、比較的的を絞った選択肢である。テクノロジーから離れて幅広く分散することが目的なら、セクターファンドのほうが適しているかもしれない。
このローテーションが続くかどうかをどう見極めるか?
相場の主役が持続的に入れ替わるには、1日の強い取引だけでは足りない。セクターレベルのシグナルはS&P 500セクターローテーション攻略で扱っている。
次のシグナルがあれば、より確かな証拠となる。
- 持続的な相対的強さ:テクノロジー株が持ち直す日も含めて、生活必需品が数週間にわたりアウトパフォームする。
- 利益予想の上方修正:アナリストが単に高い倍率を付けるのではなく、先行きの利益予想を引き上げる。
- より幅広い参加:主導役が複数の事業やカテゴリーに広がる。
- 安定した需要:ますます高コストな販促に頼らずに販売数量がプラスを維持する。
- 利益率の改善:生産性の向上が投入コストの圧力を上回り始める。
- 資金フローによる確認:セクターへの資金流入が、値動きが示す解釈を裏付ける。
- AI投資のより選別的な評価:市場がAI関連株を一括で売るのではなく、キャッシュリターンによって企業を区別する。
生活必需品株が上昇しても利益予想が変わらないなら、その動きは主にバリュエーションの変化である。それはしばらく続くこともあるが、限界がある。
販売数量、利益率、利益予想がそろって改善するなら、論拠はより持続的なものになる。
SimianX AIを使う読者は、投資の論拠を検証する際にこの区別を応用できる。期待リターンのどの部分が事業の成長から、どの部分が配当から生まれ、どの部分がほかの投資家がより高い価格を払うことを必要とするのか、という問いである。
SimianXによる自社の調査プロセスの説明は、対立する主張を検討することを重視している。ここではそのアプローチが役に立つ。需要面の強気な証拠と、バリュエーション面の慎重な証拠のどちらも重要だからだ。
PGの強気・基本・弱気シナリオは?
次のシナリオは、利益とバリュエーションがどのように作用し合いうるかを例示したものである。予想や売買推奨ではない。
| シナリオ | 例示のEPS | 例示のPER | 想定株価 | 主な前提 |
|---|---|---|---|---|
| 弱気 | 6.60ドル | 20倍 | 132ドル | コストや需要の弱さが期待を損なう |
| 基本 | 7.00ドル | 23倍 | 161ドル | ガイダンスが維持され、質に対するプレミアムも残る |
| 強気 | 7.40ドル | 25倍 | 185ドル | 需要と利益率の改善が利益の上積みを支える |
配当は含めておらず、特定の実現時期も想定していない。
この表は、上昇後の買い手が直面する課題を浮き彫りにする。基本シナリオでは165.59ドルからの値上がり余地はほとんどなく、強気シナリオには利益の改善とプレミアム・バリュエーションの持続の両方が必要となる。
弱気シナリオに家計需要の崩壊は必要ない。小幅な利益の下振れと倍率の低下が組み合わされば十分である。
だからといって、P&Gがあらゆる投資家にとって魅力に欠けるわけではない。過大なテクノロジー配分を減らそうとしている人は、その分散効果を評価するかもしれない。新規ポジションで高い絶対リターンを狙う人は、より低い取得価格か、利益加速のより強い証拠を求めるかもしれない。
投資家は5.6%の上昇を追いかけるべきか?
1日の値動きを追いかけるよりも、腰を据えたポートフォリオの分散のほうが論拠として強い。
既存の株主は、需要が予想以上に底堅いという有益な確認を得た。新たな投資家にとっては、株価の上昇が失敗の許容範囲を狭めている。
実践的な判断プロセスは次のとおりだ。
- ポートフォリオのニーズを特定する。目的がインカムなのか、テクノロジーへの集中の低減なのか、資本成長なのかを決める。
- 必要リターンを設定する。利益成長と配当が無理なくどれだけのリターンをもたらしうるかを見積もる。
- バリュエーションにストレスをかける。より低い最終倍率でのリターンを検証する。
- 需要の質を点検する。販売数量、販促、市場シェアを併せて追う。
- キャッシュによるカバーを注視する。配当と自社株買いを通期のフリーキャッシュフローと照らし合わせて評価する。
- それに応じてポジションサイズを決める。ディフェンシブ株でも大きく下落しうる可能性を織り込む。
段階的な購入は、1つの決算日の株価への依存を減らせる。投資の論拠が利益率の回復に依存しているなら、もう1四半期待つのも理にかなっている。
この選択を、テクノロジー株をすべて売って生活必需品株をすべて買うことだと捉える必要はない。より有益な対応は、長期的な成長へのエクスポージャーと、現時点でリターンを評価しやすい事業とのバランスを取ることである。
よくある質問:P&G株が急騰した理由と今後の展開
2026年10月22日にP&G株が5.6%上昇したのはなぜか?
P&Gは2027年度第1四半期のコアEPSが2.00ドルと市場予想の1.89ドルを上回り、オーガニック売上高成長率4%、販売数量の伸び2.4%を記録したうえ、原材料コストの上昇にもかかわらず通期のEPSガイダンスを据え置いた。同じ日、Metaのマイナスのフリーキャッシュフローと設備投資計画を受けて、投資家はAI株からディフェンシブな事業へと資金を移した。
P&Gの2027年度第1四半期の業績は?
2026年7~9月期、P&Gは純売上高232億8,000万ドル(+4%)、オーガニック売上高成長率4%、希薄化後EPS 1.97ドル、コアEPS 2.00ドル(+1%)、営業キャッシュフロー57億7,000万ドル、フリーキャッシュフロー44億ドルを計上した。配当と自社株買いで38億5,000万ドルを株主に還元した。
テクノロジー株が売られる局面で、生活必需品は安全な投資先か?
生活必需品は需要が比較的安定していることが多く、テクノロジーへのエクスポージャーの分散に役立ちうる。それでも、割高なバリュエーション、投入コストのインフレ、競争、消費者行動の変化によって株価が下落することはある。上昇の翌日である10月23日には、大半の生活必需品株が約2%~3.5%下落した。
最新の決算発表後、P&G株は割安か?
10月22日の終値で、PGは経営陣が示した2027年度コアEPSの中央値7.00ドルの約23.7倍で取引されており、前日の22.4倍から上昇した。これは相当な質に対するプレミアムを反映しており、魅力的なリターンが得られるかどうかは、利益面の実行と、投資家が今後も付け続けるバリュエーションにかかっている。
P&Gの配当利回りは?
四半期配当は1株当たり1.0885ドル、年間では4.354ドルで、利回りは165.59ドルで2.63%、10月23日の終値161.02ドルで2.70%となる。P&Gは70年連続で増配している。
P&Gの好調はAIブームの終わりを意味するのか?
今回の証拠は、資金調達コスト、設備投資、AI投資のリターンに対する懸念の再燃を裏付けている。しかし、AI需要が崩壊したことや、AIに関わるあらゆる企業が同じ見通しに直面していることを立証するものではない。
PGの投資家は今後数四半期で何に注目すべきか?
最も有益な指標は、オーガニック販売数量、販促の強度、投入コスト、利益率、フリーキャッシュフロー、そしてThorneと追加の短期借入が利益に与える影響である。これらの指標が持続的に改善すれば、再び短期的なディフェンシブ買いが入るよりも、はるかに説得力をもって今回の上昇を支えることになる。
結論:生活必需品は注目に値したが、それでも価格は重要だ
P&Gが主役の座を奪ったのは、巨額のAI投資の経済性が問われていた局面で、需要についての具体的な証拠を示したからである。
販売数量の回復が予想超過の決算に説得力を与え、キャッシュ創出が株主還元を支えた。家庭用品株や飲料株の幅広い上昇は、投資家がポートフォリオのバランスを見直していることを示した。
限界もはっきりしている。コアEPSの伸びは1%にとどまり、原材料コストは4億ドル増え、利益率は縮小し、株式のバリュエーションは1日で急上昇した。
P&Gの決算は、持続力のある消費財企業を保有する論拠を強めた。一方、今回の上昇で取得価格のハードルは高くなった。
投資家にとって次のステップは、改善しつつある業績が今後数四半期にわたってそのプレミアムを正当化できるかを評価することだ。株価とあわせて、販売数量、利益率、キャッシュリターンを追うべきだ。
SimianX AIで対立する投資論を検討し、事業の底堅さとバリュエーションの両方を考慮したリサーチの枠組みを構築してほしい。
本ページの更新方法:四半期の表はP&Gの決算発表(Form 8-K、Exhibit 99.1)、年度の表はSEC EDGAR XBRLのForm 10-Kデータを用いている。いずれも、2027年1月下旬に予定されるP&Gの2027年度第2四半期決算の発表後に更新する。株価は通常取引時間の終値である。本ページは分析であり、投資助言ではない。
関連記事
- Meta設備投資の四半期推移:7-9月期349億ドル、FCF赤字
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル
- ウォルマート&ターゲット2026:米消費者ストレス信号解読
- S&P500セクターローテーション攻略:効くAIシグナルの教科書
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- AIラリー耐性試験:Nvidia決算と5%利回り2026
- ジェンスン・フアンはAIバブルを煽るのか:エヌビディア検証
- AI株が調整局面:OpenAIの成長懸念が大手決算週を直撃
- AI株式分析を全面刷新:8エージェント委員会が討論し質問にも回答
- さらに詳しい分析はAIと市場トピックハブで
参考リンク
- SEC EDGAR — P&G 2027年度第1四半期決算、Form 8-K Exhibit 99.1(2026年10月22日)
- SEC EDGAR — P&G Form 10-Q(2026年9月30日終了四半期)
- SEC EDGAR — P&G 2026年度第4四半期・通期決算と2027年度ガイダンス(2026年7月29日)
- SEC EDGAR — P&G四半期配当の発表(2026年10月13日)
- SEC EDGAR — P&G XBRL企業データ(年度キャッシュフローデータ)
- SEC EDGAR — P&G提出書類一覧(8-K)
- SEC EDGAR — Meta 2026年第3四半期決算、Form 8-K Exhibit 99.1(2026年10月21日)
- P&G — 投資家向け情報:四半期配当と配当の歴史(2026年10月13日)
- P&G — 投資家向け情報:2027年度第1四半期決算
- Cboe — テクノロジー株の売りでディフェンシブ株が上昇(2026年10月22日)
- Nasdaq — PGの過去の株価
- Nasdaq — PGの決算とコンセンサスに対するサプライズの履歴
- CNBC — S&P 500指数の相場
- State Street — Consumer Staples Select Sector SPDR ETF(XLP)の保有銘柄と特性
- Investopedia — オーガニック成長
- Investopedia — フリーキャッシュフロー(FCF)
- Investopedia — 権利落ち日(配当落ち日)