執筆:Muke
TSMCの2026年7-9月期決算と株価反応:20四半期分のデータ
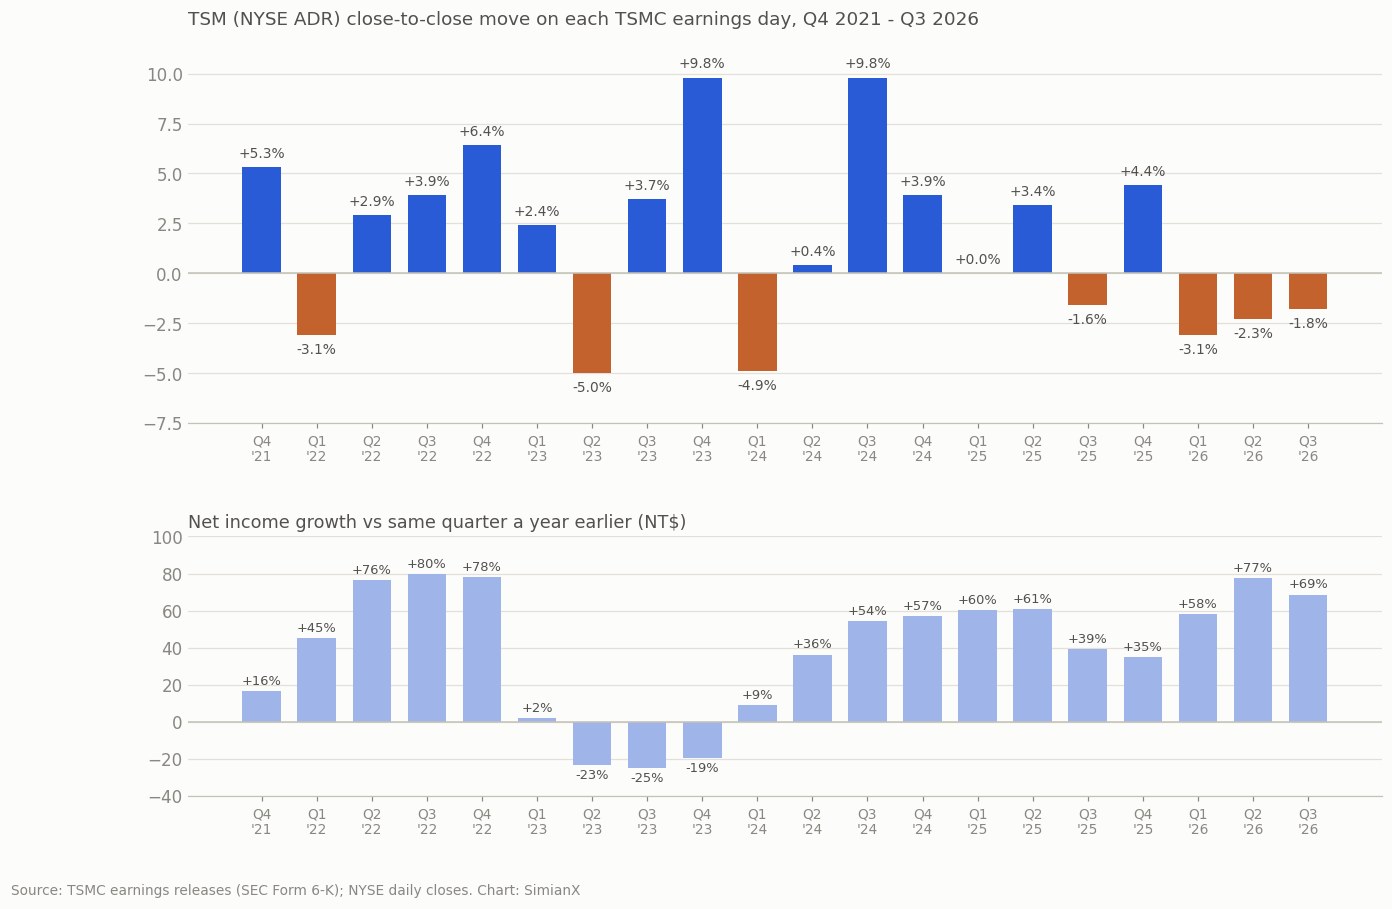
要点:TSMCは2026年10月15日、2026年7-9月期(第3四半期)の純利益が前年同期比68.7%増の7630億6000万台湾ドルだったと発表し、売上高も過去最高の467.2億ドルとなりました。それでも TSM のADRは同日1.8%安の422.25ドルで引け、10月16日にはさらに2.3%下げて412.61ドルとなりました。利益成長率が50%を超えたにもかかわらず決算日にTSMが下落したのは、これで3回連続です。2022年1月以降の20回の決算では、TSMは決算日に12回上昇、8回下落し、騰落率の中央値は+2.65%でした。
調査日:2026年10月19日。米国の株価は2026年10月16日までのニューヨーク証券取引所の終値、台湾の株価は台湾証券取引所の終値です。会社の数値は、TSMCがForm 6-KとしてSECに提出した決算発表資料に基づきます。計算とシナリオは会社のガイダンスとは区別して記載しています。
TSMCの7-9月期利益は69%急増し、売上高は過去最高を更新、経営陣は次の四半期も好調とのガイダンスを示しました。それでも株価は下落しました。
一見すると矛盾ですが、三つのことを分けて考えると理解しやすくなります。前年比の成長、市場予想との比較、そして市場が将来の利益に支払う価格です。
このページには二つの役割があります。第一に、2026年10月の株価反応を順を追って説明します。TSMCが何を発表したのか、各市場がいつ取引されたのか、上振れ幅は実際どの程度だったのか、そして利益率・ガイダンス・設備投資で何が変わったのか。第二に、2022年以降のTSMC決算日の株価反応をすべて収めた参照表を常設し、最新四半期を見出しではなく過去の記録と比べて判断できるようにします。
中心となる結論は明快です。決算は事業の継続的な成長を裏付けている一方、株価下落は市場のバリュエーションが以前ほど寛大でなくなったこと、半導体セクター全体の売り、そして巨額投資のリターンをめぐる未解決の疑問を反映しています。本記事はデータと分析であり、投資推奨ではありません。SimianX はTSMCの目標株価を公表していません。
TSMCは2026年7-9月期に何を発表したのか
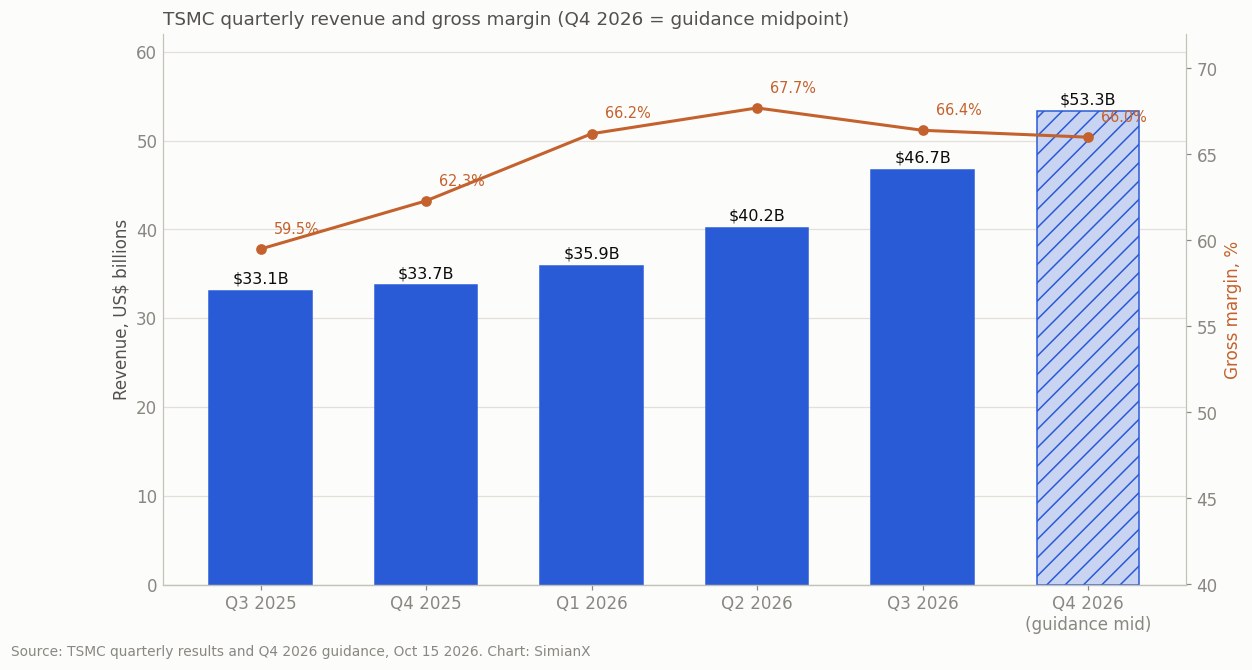
TSMCが発表した2026年9月30日終了四半期の業績は以下のとおりです。
| 指標 | 2026年7-9月期の実績 |
|---|---|
| 売上高 | 1兆4942億4000万台湾ドル |
| 売上高(米ドル) | 467.2億ドル |
| 売上高成長率(台湾ドル) | 前年同期比+50.9% |
| 売上高成長率(米ドル) | 前年同期比+41.2% |
| 純利益 | 7630億6000万台湾ドル |
| 純利益成長率 | 前年同期比+68.7% |
| 普通株の希薄化後EPS | 29.43台湾ドル |
| ADR1単位当たり希薄化後EPS | 4.60ドル |
| 売上総利益率 | 66.4% |
| 営業利益率 | 58.7% |
| 純利益率 | 51.1% |
売上高は台湾ドルベースで前四半期比17.6%増(米ドルベースで16.2%増)、純利益は8.0%増でした。これらの数値はTSMCの公式決算発表によるもので、同じ資料は Form 6-K としてSECにも提出されています。
通貨の違いは重要です。台湾ドルベースの売上高50.9%増と米ドルベースの41.2%増は、同じ事業を異なる通貨で測ったものです。成長率を比較する際は、常に同じ通貨を使うべきです。
TSMCは通期見通しも引き上げました。決算説明会の議事録と Focus Taiwan によると、経営陣は2026年の売上高が米ドルベースで約44%増えると予想しており、7月時点の「40%をやや上回る」から上方修正されました。
利益の数字は見事でした。しかしそれは過去を振り返る問い、つまりTSMCが1年前と比べてどれだけ良くなったかに答えたにすぎません。株価は、投資家がすでに織り込んでいた期待と、今後数年について新たに見込むものも反映します。
2022年以降のTSMC決算と株価反応の全記録
TSMCは台湾市場の取引終了後に台北で決算を発表します。その時間、ニューヨークは深夜です。そのため米国上場のADRは決算発表当日に反応し、台湾株は翌営業日に反応します。下表は、ADRの前日終値から決算日終値までの騰落率、前日終値から決算後5営業日目までの5日騰落率、そして台湾の普通株(2330)の決算後最初の取引日の騰落率を示しています。
| 四半期 | 決算発表日 | 純利益(10億台湾ドル) | 純利益 前年比 | 売上総利益率 | ADR当たりEPS | TSM 決算日 | TSM 5日 | 台湾(2330)翌営業日 |
|---|---|---|---|---|---|---|---|---|
| 2026年7-9月期 | 2026年10月15日 | 763.06 | +68.7% | 66.4% | $4.60 | −1.8% | 未確定 | −0.8% |
| 2026年4-6月期 | 2026年7月16日 | 706.56 | +77.4% | 67.7% | $4.31 | −2.3% | −0.9% | −7.3% |
| 2026年1-3月期 | 2026年4月16日 | 572.48 | +58.3% | 66.2% | $3.49 | −3.1% | +2.0% | −2.6% |
| 2025年10-12月期 | 2026年1月15日 | 505.74 | +35.0% | 62.3% | $3.14 | +4.4% | +2.4% | +3.0% |
| 2025年7-9月期 | 2025年10月16日 | 452.30 | +39.1% | 59.5% | $2.92 | −1.6% | −4.6% | −2.4% |
| 2025年4-6月期 | 2025年7月17日 | 398.27 | +60.7% | 58.6% | $2.47 | +3.4% | +1.7% | +2.2% |
| 2025年1-3月期 | 2025年4月17日 | 361.56 | +60.3% | 58.8% | $2.12 | 0.0% | +8.9% | +0.4% |
| 2024年10-12月期 | 2025年1月16日 | 374.68 | +57.0% | 59.0% | $2.24 | +3.9% | +7.3% | +1.4% |
| 2024年7-9月期 | 2024年10月17日 | 325.26 | +54.2% | 57.8% | $1.94 | +9.8% | +5.6% | +4.8% |
| 2024年4-6月期 | 2024年7月18日 | 247.85 | +36.3% | 53.2% | $1.48 | +0.4% | −6.4% | −3.5% |
| 2024年1-3月期 | 2024年4月18日 | 225.49 | +8.9% | 53.1% | $1.38 | −4.9% | −1.8% | −6.7% |
| 2023年10-12月期 | 2024年1月18日 | 238.71 | −19.3% | 53.0% | $1.44 | +9.8% | +13.2% | +6.5% |
| 2023年7-9月期 | 2023年10月19日 | 211.00 | −24.9% | 54.3% | $1.29 | +3.7% | −2.4% | +1.8% |
| 2023年4-6月期 | 2023年7月20日 | 181.80 | −23.3% | 54.1% | $1.14 | −5.0% | −3.6% | −3.3% |
| 2023年1-3月期 | 2023年4月20日 | 206.99 | +2.1% | 56.3% | $1.31 | +2.4% | −4.1% | −0.4% |
| 2022年10-12月期 | 2023年1月12日 | 295.90 | +78.0% | 62.2% | $1.82 | +6.4% | +11.3% | +2.8% |
| 2022年7-9月期 | 2022年10月13日 | 280.87 | +79.7% | 60.4% | $1.79 | +3.9% | −0.8% | +4.3% |
| 2022年4-6月期 | 2022年7月14日 | 237.03 | +76.4% | 59.1% | $1.55 | +2.9% | +8.0% | +3.7% |
| 2022年1-3月期 | 2022年4月14日 | 202.73 | +45.1% | 55.6% | $1.40 | −3.1% | −5.7% | −1.9% |
| 2021年10-12月期 | 2022年1月13日 | 166.23 | +16.4% | 52.7% | $1.15 | +5.3% | −5.8% | +1.7% |
2026年7-9月期の5日騰落率は未確定です(決算後5営業日目は2026年10月22日)。純利益とEPSは初回発表値。2025年1-3月期のADR騰落率は+0.05%でした。
この表からわかること
- 12勝8敗。TSMは20回の決算日のうち12回上昇しました。騰落率の中央値は+2.65%、変動幅の絶対値の平均は3.9%です。
- 利益成長率は株価反応を予測しない。上昇率上位3日のうち2日は、利益が減少していた時期でした。2023年10-12月期(純利益−19.3%、株価+9.8%)と2023年7-9月期(−24.9%、+3.7%)です。利益が伸びているのに決算日にTSMが下落したケースは6回あり、2026年の3回の決算すべてが含まれます。
- 2026年のパターンは新しい。2026年1-3月期、4-6月期、7-9月期の純利益はそれぞれ58.3%、77.4%、68.7%増えましたが、ADRは3.1%、2.3%、1.8%下落しました。決算日の3回連続下落は、この表で唯一です。
- 台湾株の方が大きく動くことが多い。2026年4-6月期決算の翌営業日、台湾株は7.3%下落し、ADRを大きく上回りました。決算説明会と前夜の米国市場の動きも同時に織り込むためです。
- 利益率は過去最高をつけた後に低下。売上総利益率は2021年10-12月期の52.7%から2026年4-6月期の67.7%まで上昇し、2nmの立ち上げが始まった2026年7-9月期に66.4%へ低下しました。
TSMC最大の顧客について同じ分析を行ったものは、エヌビディア決算後の株価:2016年以降43回の反応全記録をご覧ください。
まず、下落したのはどのTSMC株で、いつだったのか
TSMCの普通株は台湾で 2330 として、米国預託証券(ADR)はニューヨークで TSM として取引されています(ADR1株は普通株5株に相当)。
両市場の取引時間は異なります。両者の値動きを一つの「決算反応」としてまとめると、誤った説明につながりかねません。
| 日付と市場 | 観察された値動き | 解釈 |
|---|---|---|
| 10月14日、米国ADR | 3.40%安の430.00ドル | 売りは決算発表の前に始まっていた |
| 10月15日、台湾普通株 | 2.01%安の2,440台湾ドル | 通常取引は決算説明会の前に終了 |
| 10月15日、米国ADR | 1.80%安の422.25ドル | 投資家は決算と説明会の内容を評価できた |
| 10月16日、台湾普通株 | 0.82%安の2,420台湾ドル | 決算後初めての台湾の終日取引 |
| 10月16日、米国ADR | さらに2.28%安の412.61ドル | 半導体全体の売りの中で軟調が続いた |
台湾市場の取引状況は Focus Taiwan が報じています。
台湾の取引時間はなぜ重要なのか
台湾証券取引所の通常取引は午後1時30分に終わります。TSMCの10月15日の決算説明会は台湾時間午後2時に始まりました。したがって、10月15日の通常取引時間中の台湾株の下落を、説明会で初めて語られた発言への反応とみなすことはできません。そうした発言はその後の取引、たとえば同日夜の米国ADRの取引には影響し得ます。出典:台湾証券取引所の取引規則、TSMCの四半期決算ページ。
これは単なる技術的な細部ではありません。経営陣が見通しを語る前から売り圧力が存在していたことを示しています。10月14日の終値時点で、TSMは10月5日の終値485.80ドルからすでに11.5%下落していました。
時系列は、より広い市場要因による説明を支持します。あらゆる下落を決算説明会への否定的な評価とみなす見方は支持しません。
理由1:69%の増益でも、市場予想の上振れは2.2%にすぎなかった
投資家は成長率とサプライズの大きさを混同しがちです。ロイターによると、決算発表前の LSEG SmartEstimate による四半期利益の予想は7463億台湾ドルでした。TSMCの実績は約7631億台湾ドルです。出典:ロイターの決算報道。
計算式は次のとおりです。
利益サプライズ = 実際の利益 ÷ 予想利益 − 1
これにより、上振れ幅は約2.2%となります。
二つの比較は異なる物語を語ります。
- 前年との比較:利益は約69%増加しました。
- 公表された予想との比較:利益は予想を約2.2%上回りました。
企業は、並外れたサプライズを生まなくても並外れた成長を実現できます。
例で考えてみましょう。投資家が利益が10ドルから17ドルに増えると予想している場合、実績が17.40ドルなら年率74%の成長ですが、上振れはわずかです。株価が上がるかどうかは、投資家がすでに何を織り込んでいたかに一部左右されます。
したがって、TSMCが発表した成長は事業の強さを裏付けます。しかしそれだけで、発表前に株価が割安だったことが証明されるわけではありません。
理由2:売上高の強さの多くはすでに見えていた
TSMCは月次売上高を公表しているため、投資家は他の多くの企業よりも多くの情報を四半期決算の前に得られます。
10月8日、TSMCは9月の売上高が5118億6000万台湾ドルで前年同月比54.6%増だったと開示しました。1-9月の売上高は3兆8987億3000万台湾ドルでした。出典:TSMCの9月売上高報告。
決算発表日までに、投資家は四半期売上高(台湾ドルベース)の大部分をすでに計算できていたのです。
そのため、注目はまだ不確かな情報に移りました。
- 製造の収益性
- 税金と営業外の影響
- キャッシュ創出力
- 設備投資
- 次の四半期のガイダンス
- 海外展開のコスト
TSMCの売上高467.2億ドルは、前回ガイダンス(446億〜458億ドル、中央値452億ドル)の中央値を約3.4%、レンジ上限を約2.0%上回りました。出典:TSMCの2026年4-6月期決算と7-9月期ガイダンス。
これらは好ましい比較です。しかし、事前に公表された月次売上高によって、四半期売上高の見出しがもたらすサプライズは小さくなっていました。
だからこそ「過去最高の売上高」と「株価下落」は両立し得るのです。市場が最も強く反応するのは、期待を変える情報です。
理由3:利益率が前四半期比で低下した
7-9月期の売上総利益率66.4%は、4-6月期の67.7%を下回りました。
TSMCはこの1.3ポイントの低下を、主に2nmプロセスの立ち上げに伴う利益率の希薄化によるものと説明しました。それでも売上総利益率は、1年前の59.5%を大きく上回っています。出典:TSMCの2026年7-9月期決算ページ。
どちらの観察も重要です。
- 前年比で収益性は大幅に改善した。
- 前四半期比で収益性はやや鈍化した。
この四半期を利益率の全面的な崩壊と表現するのは不正確です。前四半期比の低下を無視するのも不十分です。
より優れた製造プロセスが当初は利益率を下げるのはなぜか
新しいプロセスは、成熟した効率に達するまでに多額の支出を必要とします。
初期の生産には次のような要素が伴います。
- 装置稼働率の低さ
- 製造サイクルの長さ
- 追加のエンジニアリング支援
- 歩留まり改善の取り組み
- 新たな減価償却費
- 良品チップ1個当たりのコストの高さ
生産が成熟するにつれ、メーカーは固定費をより多くの生産量に分散させ、ウエハー1枚から得られる良品チップの数を増やせます。
ここから、投資家には二つのもっともな解釈が生まれます。
強気の解釈は、今日のコストが明日の生産面での優位を支えるというものです。弱気の解釈は、頻繁な技術移行と高コストのグローバル展開が、売上成長の恩恵をさらに食い続けるかもしれないというものです。
今後数四半期で、どちらの結果になるかが見えてくるでしょう。
TSMCの10-12月期ガイダンスは期待外れだったのか
ガイダンスは売上高では力強く、利益率では控えめでした。
| 指標 | 7-9月期実績 | 10-12月期ガイダンス | 10-12月期中央値 |
|---|---|---|---|
| 売上高 | 467.2億ドル | 523億〜543億ドル | 533億ドル |
| 売上総利益率 | 66.4% | 65%〜67% | 66.0% |
| 営業利益率 | 58.7% | 56.5%〜58.5% | 57.5% |
これらはTSMCの決算発表で公表された数値で、1ドル=31.8台湾ドルの為替レートを前提としています。
中央値で見ると、売上高は前四半期比で約14.1%増え、売上総利益率は0.4ポイント低下します。
急速な売上成長と利益率の継続的な拡大の両方を求める投資家にとって、この組み合わせは期待外れかもしれません。ただし、ガイダンスが「コンセンサスを下回った」と断定するには、信頼できるタイムスタンプ付きのコンセンサスデータが必要です。会社が公表した数値だけでは、そうした未達は立証できません。
利益率の低下は必ずしも減益を意味しない
公表された売上高と利益率の数値を使うと:
- 7-9月期の売上高に売上総利益率を掛けると、売上総利益は約310億ドル。
- 10-12月期の売上高中央値に利益率中央値を掛けると、約352億ドル。
この試算では、利益率が下がっても売上総利益額は前四半期比で約13.4%増えることになります。
これは純利益の予測ではありません。為替、費用、税金、営業外項目も影響します。
それでもこの計算は、投資家が収益性を議論する中でも事業見通しが前向きだった理由を説明しています。
理由4:売りはAI・半導体株全体に広がった
TSMCの下落は、ハイテク株全体の見直しの中で起きました。
10月15日、同社のADRは取引時間中に一時5.3%(407.13ドルまで)下落した後、持ち直して1.8%安で引けました。ロイターは、AI投資と金利上昇への懸念からハイテク株と半導体株の売りが続いたと報じ、AIデータセンター運営会社の CoreWeave は前日に15%急落した後、さらに1.8%下落しました。出典:ロイターの世界市場報道。Nvidia などの半導体設計企業も、同じAI投資への期待で株価が動きます。iShares Semiconductor ETF (SOXX) は10月15日に0.9%、10月16日に4.1%下落したため、10月16日のTSMは実際には半導体セクター全体よりも底堅く推移しました。
これらの証拠は、セクター環境がTSMCの軟調の一因となったという結論を支持します。ただし、株価下落のうち何%が各要因によるものかを正確に割り当てることはできません。同じ「金利とAI資金調達」のメカニズムは、以前のAIモメンタム解消2026:半導体株が急落する本当の理由も引き起こしました。半導体株の下落の全記録はSOX指数の暴落全史:半導体株の弱気相場 1995–2026にあります。
金利上昇は利益の大きい企業にどう影響するのか
金利上昇は二つの経路でTSMCに影響し得ます。
第一に、投資家が将来のキャッシュフローにより高い割引率を適用し、企業の現在価値が下がる可能性があります。
第二に、データセンターを建設し、計算インフラを購入する顧客の資金調達コストが上がります。これにより投資計画の時期や規模が変わる可能性があります。
そのためTSMCは、利益を出し続けながらも、バリュエーション倍率が縮小し、投資家が川下の需要に慎重になるということがあり得ます。
強固な財務基盤は守りになりますが、市場評価の変化を防ぐことはできません。
理由5:投資家は巨額の設備投資のリターンを精査している
TSMCは2026年の設備投資予算を600億〜640億ドルに据え置きました。
これは大規模なコミットメントですが、10月の決算発表で新たに引き上げられたものではありません。経営陣は説明会でこのレンジを「再確認」し、Focus Taiwan も予算は据え置きと報じました。経営陣はさらに、2026〜2028年の設備投資は過去3年を大幅に上回る見込みだと付け加えました。
これは今回の売りに関するよくある解釈を正すものです。投資家は高水準の支出計画を評価していたのであって、10月に新たに発表された予算増額に反応したのではありません。
予算は10-12月期について何を示唆するか
TSMCの財務諸表によると、1-9月の設備投資は約406.4億ドルです。これを通期予算から差し引くと、会社がレンジ内で着地する場合、10-12月期は約193.6億〜233.6億ドルとなります。これは経営陣の予算に基づく算術であり、別個の四半期予想ではありません。出典:TSMCの2026年7-9月期財務諸表。
支出の多い四半期は、売上高や利益が伸びていてもフリーキャッシュフローを減らし得ます。
より長期的な問いは、新しい装置や工場が資本コストを上回るリターンを生むかどうかです。半導体工場が価値を生むのは、顧客需要、価格、稼働率が建設費と運営費を補って余りある場合です。売上成長だけでは、すべての拡張プロジェクトがそれを達成すると証明できません。同じ問いはAIインフラ構築全体にも当てはまります。AI設備投資2026:ビッグテック、キャッシュフローの96%をご覧ください。
海外工場は長期的なコストの問いを投げかける
経営陣は、海外工場が2026年の売上総利益率を2ポイント近く押し下げ、今後数年で希薄化が3〜4ポイントに広がると見積もりました。
質疑応答で経営陣は、3〜4ポイントのレンジが今後数年を指すことを確認しました。投資家はこれを2027年単年の正確な新予想として扱うべきではありません。
経営陣はまた、テキサス州での拡張の可能性と、ある顧客が計画する Terafab の生産能力をめぐる協議が、まだ検討段階にあると述べました。これらは探索的な協議であり、経済条件が開示された完了済みのプロジェクトではありません。出典:TSMCの決算説明会議事録。
海外生産は顧客への近さや地理的な強靭性を高める可能性があります。一方で、人件費、建設費、運営費を押し上げることもあります。
これらの効果はトレードオフを生みます。地理的に分散した企業はリスクディスカウントが小さくて済むかもしれませんが、コストの高い生産拠点は利益率を下げるかもしれません。投資家はバリュエーションを決める際に両方を考慮する必要があります。
この四半期はAI需要の弱まりを示しているのか
決算には、TSMCの先端製造への需要が直ちに崩れていることを示す証拠はほとんどありません。
会社のプレゼンテーション資料とマネジメントレポートでは、次のことが示されました。
- ハイパフォーマンス・コンピューティング(HPC)が売上高の68%。
- スマートフォンが21%。
- 7nm以下の先端プロセスがウエハー売上高の79%。
- 2nmプロセスがウエハー売上高の8%。
- 3nmプロセスが33%。
これらの指標は分母が異なります。プラットフォーム別売上高とウエハー売上高を同じものとして扱うべきではありません。出典:TSMCの2026年7-9月期プレゼンテーション。
HPCはAIより範囲が広い
HPCにはAIアクセラレーター以外のものも含まれます。HPCの売上をすべて「AI売上」と呼ぶべきではありません。それでもHPCの比率上昇は、TSMCの事業が高度な製造要件を持つコンピューティング用途へシフトしたことを示しています。経営陣は説明会で、AIアクセラレーターへの需要がCPUやネットワーク向けチップを含むエージェント型AIのワークロードへ広がっていると述べました。
懸念はより将来に向けたものです。AIの顧客は、支出計画を維持できるだけの経済的価値を生み続けられるのか。
インフラ投資が減速する前でも、チップの受注は堅調なままということがあり得ます。そのため投資家はバリューチェーンの複数の層を監視します。
| 層 | 確認すべき証拠 |
|---|---|
| 半導体製造 | 稼働率、ウエハー需要、歩留まり、価格 |
| ハードウェアシステム | サーバー出荷と受注の転換 |
| クラウドインフラ | 設備稼働率と資金調達コスト |
| AIサービス | 売上高、顧客維持率、キャッシュ創出 |
| 企業での導入 | 生産性向上と支払意欲 |
ある層の弱さが自動的に他の層を否定するわけではありません。しかし、将来の需要予想を変えることはあり得ます。同じバリューチェーンのメモリー側については、SK Hynix株が8%高:AIスーパーサイクルは本物なのかとサムスン電子 株価:推移・決算・2026年の見通しデータで取り上げています。
それでも2nmの立ち上げが投資の論拠を支える理由
TSMCの2nm技術はナノシート・トランジスタを採用し、性能、消費電力、集積密度の向上を目指しています。同社はこれをスマートフォンとHPCの両方に向けて位置づけています。出典:TSMCの先端技術の概要。
電力、冷却、チップ面積に制約のある顧客にとって、製造技術の改善はウエハー価格を超える経済的価値を持ち得ます。より効率的なチップは、システム全体の運用コストを下げる可能性があります。これは先頭を走るメーカーに価格決定力をもたらし得るもので、TSMC株2026:402億ドル四半期とNvidiaが外せない訳の理由の一つでもあります。
ただし、投資家は実現した経済性を評価すべきです。
- 顧客は大規模にプロセスを採用しているか。
- 歩留まりは改善しているか。
- 価格は追加の製造コストをカバーしているか。
- 減価償却後も魅力的なリターンを生んでいるか。
- 先端パッケージングはウエハー生産に追いつけるか。
技術的なリーダーシップが最も価値を持つのは、それが安定した生産と現金リターンにつながるときです。
キャッシュフローは利益の質について何を語るか
キャッシュフローの証拠は、投資支出への懸念に対する重要な反論材料となります。
7-9月期、TSMCは概ね次の数値を報告しました。
| キャッシュフロー指標 | 10億台湾ドル |
|---|---|
| 営業キャッシュフロー | 919.77 |
| 設備投資 | 443.21 |
| フリーキャッシュフロー | 476.56 |
フリーキャッシュフローは4-6月期の2873億6000万台湾ドルから増加しました。マネジメントレポートは2兆9854億台湾ドルのネットキャッシュ(現金および有価証券から有利子負債を差し引いたもの)も開示しています。出典:TSMCの2026年7-9月期マネジメントレポート。
これらの数値は、TSMCの拡張が多額の自己資金と財務資源に支えられているという見方を裏付けます。
ただし注意点が二つあります。
第一に、四半期のキャッシュフローは税金、運転資本、装置代金の支払いによって変動します。好調な1四半期を調整なしに4倍すべきではありません。
第二に、現金残高の増加には、米国の投資税額控除に関連するその他の投資キャッシュインフローが含まれていました。現金残高の増加全体を、経常的な営業フリーキャッシュフローと表現すべきではありません。
投資家にとって有用な検証は、複数の四半期にわたり設備投資後も現金を生み続けられるかどうかです。
これは SimianX AI のリサーチワークフローにも適した作業です。利益、キャッシュ創出、投資の必要額を比較し、基礎となる数値を会社の提出書類で確認しましょう。
下落後のTSMC株は割安なのか
今回の調整で買値は改善しました。それが掘り出し物かどうかは、将来の利益と、投資家が適切と考える倍率次第です。
TSMは10月16日に412.61ドルで引け、10月5日の終値485.80ドルを約15.1%下回りました。これは二つの日付の終値の比較であり、上場来高値についての主張ではありません。
7-9月期のADR当たり利益4.60ドルを年換算すると18.40ドルです。
412.61ドルでは、株価はこの年換算した四半期利益の約22.4倍です。
これは実績PERでもコンセンサスに基づく予想PERでもありません。大きな限界を持つ簡易的な目安です。
- 1四半期が通年を代表するとは限らない。
- 為替換算でADR当たり利益は変わり得る。
- 利益率は改善も悪化もし得る。
- 税金や営業外項目は変動する。
- 設備投資の後には新たな減価償却費が発生する。
説明のためのバリュエーション・マトリックス
下表は、仮定の年間ADR当たり利益と仮定のPER倍率を使っています。これらは分析上の入力値であり、会社の予想や目標株価ではありません。
| 年間ADR当たりEPSの仮定 | PER 18倍 | PER 22倍 | PER 26倍 |
|---|---|---|---|
| $17 | $306 | $374 | $442 |
| $20 | $360 | $440 | $520 |
| $23 | $414 | $506 | $598 |
この表は、力強い利益成長が力強い投資リターンを保証しない理由を示しています。
利益が20%増えても、バリュエーション倍率が25倍から20倍に下がれば、理論株価は約4%下落します。
利益成長とバリュエーションの変化は一体で作用します。投資家には、その両方について説得力のある見方が必要です。
7-9月期決算後の強気シナリオと弱気シナリオ
強気シナリオ
強気の見方は、TSMCが成長するコンピューティング市場に不可欠なサプライヤーであり続け、新たな生産投資が顧客対応力を強めるというものです。
この解釈では:
- 先端製造は依然として模倣が難しい。
- 新しいプロセスが顧客の性能・省エネ要件を支える。
- 歩留まりの成熟とともに初期生産コストは下がる。
- 生産量の増加が需要を売上に変える。
- 強力なキャッシュ創出が拡張資金を賄う。
- 株価の下落で将来の期待リターンが改善する。
この論拠は、すべてのAIアプリケーション企業の成功を必要としません。必要なのは、十分に大きく持続的な先端チップ市場です。
弱気シナリオ
弱気の見方は、需要予想と製造へのコミットメントの関係に注目します。
この解釈では:
- 急速な構築の後、顧客が支出を抑えるかもしれない。
- 海外生産が構造的なコストを押し上げる。
- 新しい装置が減価償却費を増やす。
- 高い稼働率の維持は難しいかもしれない。
- 現在の好調な利益が、平準化された収益性の過大評価を招く。
- 要求リターンの上昇がバリュエーション倍率を圧迫し続ける。
TSMCは技術的に強い企業であり続けながら、割高な買値からでは株主に期待外れのリターンしかもたらさない可能性があります。
シナリオの枠組み
| シナリオ | 事業の結果 | それを裏付ける証拠 |
|---|---|---|
| 強気 | 強い需要と製造効率の改善が持続的なキャッシュ成長を生む | 歩留まりの改善、健全な稼働率、高いキャッシュ転換 |
| 基本 | 売上は伸びるが、投資と海外コストが利益率改善を抑える | 堅調な売上と、四半期ごとにばらつくフリーキャッシュフロー |
| 弱気 | 顧客の支出が鈍る一方、新たな生産能力と減価償却費が到来する | 稼働率の低下、在庫の増加、業績予想の下方修正 |
これらのシナリオは不確実性を整理するためのものです。それ自体が信頼できる確率を示すわけではありません。
投資家が次に注目すべきこと
有用な監視計画は、少数の指標に絞り込みます。
- 月次売上高:進行中の四半期を、同じ通貨で会社のガイダンスと比較します。TSMCは11月10日ごろに10月の売上高を公表します。
- 売上総利益率:新プロセスのコストが生産の成熟とともに安定するかを見極めます。
- 営業利益率:売上成長が研究開発費などの営業費用の増加を賄えているか確認します。
- 設備投資:現金支出を通期予算と、1月の10-12月期決算で示される見込みの2027年予算と照らして追跡します。
- フリーキャッシュフロー:好調な一時期ではなく、複数の四半期を検証します。
- 顧客の投資:発表された支出計画とあわせて、インフラの実際の導入と稼働率を見ます。
- 海外の採算:生産性と価格が地域ごとの高コストを相殺している証拠を探します。
- 在庫と売掛金:売上成長と比べた残高の増加は、早期の警告になり得ます。
- 業績予想の修正:決算後にアナリストの予想が上がるのか、横ばいか、下がるのかを確認します。
- 株価の相対パフォーマンス:TSMを半導体のベンチマークと比べ、企業固有の弱さとセクターの圧力を区別します。
解釈は、これらの指標がどう組み合わさるかによって決まります。
業績予想が安定または上昇しているのに株価が下がる場合は、バリュエーションの縮小を示している可能性があります。稼働率の低下と度重なる業績予想の引き下げを伴う株価下落は、より深刻な事業の変化を示唆します。
決算後にTSMC株を買うべきか
この四半期は、TSMCを長期保有の候補として研究する根拠を強めました。しかし、どんな価格でも自動的に買い場になるということではありません。
既存の株主にとって重要なのは、保有理由が変わったかどうかです。一部セクター環境による下落と、製造面での優位や顧客需要が悪化した証拠とは別物です。
新規の投資家にとっての問いは、保守的な利益とバリュエーションのモデルで十分なリターンが見込めるかどうかです。
実践的な判断プロセスは次のとおりです。
- 現実的な保有期間を決める。
- いくつかの事業環境のもとで利益を見積もる。
- 一定の幅のバリュエーション倍率を当てはめる。
- 台湾、為替、業界サイクルのリスクを織り込む。
- 買値がどれだけの不確実性を補ってくれるかを判断する。
- 新たな事業上の証拠が出たら論拠を見直す。
段階的な購入は特定の買付日への依存を減らせますが、事業の見立ての誤りからは守ってくれません。
最も有用な規律は、何が起きたら投資判断を変えるのかを書き出しておくことです。たとえば、利益率の持続的な悪化、顧客投資の弱まり、あるいはすでに異例なほど好ましい結果を前提としたバリュエーションなどです。
FAQ:TSMC株はなぜ7-9月期決算後に下落したのか
利益が69%増えたのに、TSMC株が下がったのはなぜですか?
成長率は前年との比較であり、公表された利益予想に対する上振れは約2.2%でした。株価は、より広い半導体株の売り、バリュエーションへの圧力、製造コストをめぐる疑問にも直面していました。TSMは10月15日に1.8%安、10月16日に2.3%安で引けました。
TSMは決算にふつうどう反応しますか?
2022年1月から2026年10月までの20回の決算で、ADRは決算日に12回上昇、8回下落し、騰落率の中央値は+2.65%、変動幅の絶対値の平均は3.9%でした。最も上げたのは+9.8%(2023年10-12月期と2024年7-9月期)、最も下げたのは−5.0%(2023年4-6月期)です。直近3回の決算(いずれも2026年)の後はすべて下落しました。
TSMCは7-9月期の売上高ガイダンスを下回りましたか?
いいえ。発表された売上高467.2億ドルは、会社のガイダンス446億〜458億ドルの上限を上回りました。月次売上高の開示により、投資家は決算前からこの四半期をかなり見通せていました。
TSMCは10月に設備投資を再び引き上げましたか?
いいえ。経営陣は2026年の600億〜640億ドルのレンジを再確認しました。新たな引き上げがなくても、この予算の規模と将来のリターンは重要な問いであり続けました。
利益率の低下は、TSMCが競争力を失いつつあることを意味しますか?
前四半期比の低下は主に2nmの立ち上げによるもので、海外工場がさらに重しとなりました。それが長期的な競争力の毀損だと結論づけるには、歩留まり、稼働率、価格に関する今後の証拠が必要です。
TSMCの次の決算発表はいつですか?
TSMCは2027年1月中旬に2026年10-12月期の業績を発表します。正確な日付は会社のIRカレンダーで確認できます。10月、11月、12月の月次売上高はそれに先立ち、それぞれ翌月10日前後に公表されます。
決算後の下落は買いの好機ですか?
保守的な利益の前提で、その買値から魅力的なリターンが見込めるなら、その可能性はあります。株価が下がったことは助けになりますが、投資家は資本集約度、顧客の支出サイクル、地政学的リスクも考慮する必要があります。
結論:好決算がより厳しい市場に出会った
TSMCの7-9月期決算は、大幅な成長と力強いキャッシュ創出を示しました。株価下落が映していたのは別の問いです。どれだけの成長がすでに予想されていたのか、新たな製造能力にどれだけのコストがかかるのか、そして将来の利益にどのようなバリュエーションがふさわしいのか。
時系列が決定的に重要です。売りは決算発表の前に始まっており、10月15日の台湾の通常取引は説明会の前に終わっていました。その後、米国のADRは半導体全体の調整の中で決算を消化しました。
財務の詳細も、単純な否定的説明にはあてはまりません。売上高はガイダンスを上回り、通期見通しは引き上げられ、次の四半期の売上ガイダンスはさらなる拡大を示しました。利益率は鈍化しましたが、利益率が下がっても利益額が増えることはあり得ます。設備投資は依然として巨額ですが、通期予算は引き上げではなく再確認でした。
20四半期の表は、今回の反応を適切な大きさで捉えさせてくれます。1.8%の下落はTSMの決算日の平均的な値動きより小さく、同株は過去にも好調な四半期の後に下落したことがあります。投資家にとっての機会は、将来の現金利益と今日支払う価格との関係にかかっています。
SimianX のライブ分析ルームではTSMについて複数モデルによるライブAI分析を実行でき、TSMの銘柄ページではファンダメンタルズを確認でき、SimianX のストーリー一覧ではさらに多くの参照表を閲覧できます。
このページの更新方法:TSMCの四半期決算(1月、4月、7月、10月の中旬)のたびに、反応表の先頭に新しい行を追加し、統計を再計算します。最終更新は2026年10月19日、次回の更新は2027年1月の10-12月期決算の後です。
関連記事
- TSMC株2026:402億ドル四半期とNvidiaが外せない訳
- エヌビディア決算後の株価:2016年以降43回の反応全記録
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- AIモメンタム解消2026:半導体株が急落する本当の理由
- AI 投資急増:TSMC 見通しが Nvidia 需要を確認
- SK Hynix株が8%高:AIスーパーサイクルは本物なのか
- サムスン電子 株価:推移・決算・2026年の見通しデータ
- 韓国株暴落2026:KOSPI歴代暴落の下落率と回復期間
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- その他の参照表は市場の歴史トピックハブにあります
参考リンク
- TSMC — 2026年7-9月期決算発表(2026年10月15日)
- SEC EDGAR — TSMC Form 6-K、2026年7-9月期業績(2026年10月15日)
- SEC EDGAR — TSMC Form 6-K、2026年4-6月期業績と7-9月期ガイダンス(2026年7月16日)
- SEC EDGAR — TSMCの提出書類一覧(2022年以降のすべての四半期決算発表)
- TSMC — 2026年7-9月期の業績、ガイダンス、資料ライブラリ
- TSMC — 2026年7-9月期財務諸表
- TSMC — 2026年7-9月期マネジメントレポート
- TSMC — 2026年7-9月期プレゼンテーション
- TSMC — 2026年7-9月期決算説明会の議事録
- TSMC — 2026年9月の売上高報告(2026年10月8日)
- TSMC — 2nm技術の概要
- TWSE — 取引時間に関する規則
- Reuters via Investing.com — 7-9月期利益とLSEG SmartEstimateの比較(2026年10月15日)
- Reuters via MarketScreener — 10月15日のハイテク株・半導体株の売り(2026年10月15日)
- Focus Taiwan — 10月15日の台湾株式市場
- Focus Taiwan — 売上見通しと据え置かれた設備投資予算