
 執筆:Muke
La-Z-Boy 2027年4月期第2四半期決算:売上高は上振れ、受注は軟調、利益率の水準は切り下がる
要点:La-Z-Boy(NYSE: LZB)は2026年11月17日の米国市場の取引終了後、2027年4月期(FY2027)第2四半期の決算を発表した。売上高は前年同期比1%増の5億2610万ドルで、会社ガイダンスの5億〜5億2000万ドルを上回った。5月に売却した卸売のケースグッズ(木製家具)事業を除くと4%増だった。調整後営業利益率は5.0%と、ガイダンスの4.0%〜5.5%の範囲内に収まったものの、前年同期の7.1%からは低下した。調整後EPSは0.53ドルで、市場予想(コンセンサス)の0.48ドルを上回った。弱点は需要面だ。既存店受注売上は第1四半期にプラス(+3%)に転じていたが、10月の低迷を受けて1%減少した。第3四半期について、La-Z-Boyは売上高を5億500万〜5億2500万ドルと、前年同期実績の5億4160万ドルを下回る水準で見込み、調整後営業利益率は同じ4.0%〜5.5%とした。また、四半期配当を12%引き上げて0.27ドルとした。
今回の決算は、株価にとって厳しい四半期の後に出た。8月の第1四半期決算では売上高と利益率がいずれもガイダンスに届かず、LZBは1日で16.9%急落した。11月17日は決算発表前の取引で5.2%下落して30.33ドルで引け、8月の決算発表前の水準を25.7%下回り、年初来では18.6%安となっている。11月18日が決算発表後最初の終日取引となる。
2026年11月17日、決算発表後に更新(SECへの提出は米東部時間午後4時17分/太平洋時間午後1時17分)。株価は11月17日までの公式終値で、11月18日の終値は追って掲載する。出所:SEC EDGAR上のLa-Z-Boyの決算リリースおよび四半期報告書、Nasdaq.com(Zacksのコンセンサスデータと終値)、Polygon.ioの日次株価、NAR、Freddie Mac。「SimianX算出」または「推計」と記した数値は当社によるもの。調整後の数値はLa-Z-Boyが定義する非GAAP指標である。
La-Z-Boy Q2 FY2027決算の概要
| 指標 | Q2 FY2027(2026年10月24日まで) | Q2 FY2026(2025年10月25日まで) | ガイダンスまたはコンセンサス | 評価 |
|---|---|---|---|---|
| 売上高 | $526.1M | $522.5M | $500M〜$520M | レンジを上回る |
| ケースグッズ事業売却の影響を除く売上高伸び率 | +4% | 該当なし | −1%〜+2% | レンジを上回る |
| 調整後営業利益率 | 5.0% | 7.1% | 4.0%〜5.5% | レンジ内 |
| GAAP営業利益率 | 4.1% | 6.9% | ガイダンスなし | 280bp低下 |
| 調整後希薄化後EPS | $0.53 | $0.71 | コンセンサス$0.48(3社予想) | $0.05上回る |
| GAAP希薄化後EPS | $0.45 | $0.70 | ガイダンスなし | 36%減 |
| 小売受注ベース売上(全直営店) | +11% | +4% | ガイダンスなし | 店舗拡大による伸び |
| 既存店受注売上 | −1% | −2% | ガイダンスなし | 第1四半期(+3%)より悪化 |
| 小売納品ベース売上 | $252.5M、+14% | $222.0M | ガイダンスなし | 増加 |
| 卸売売上高 | $362.2M、−2%(ケースグッズ除く+3%) | $369.4M | ガイダンスなし | 横ばい〜増加 |
| Joybird受注ベース売上 | −30% | +1% | ガイダンスなし | 大幅減 |
| 四半期の営業キャッシュフロー | $42.6M | $50.0M | ガイダンスなし | 減少 |
| 四半期配当 | $0.27 | $0.242 | 該当なし | 12%増配 |
出所:La-Z-Boy Q2 FY2027決算リリース(Form 8-K、Exhibit 99.1)、既存店受注売上はQ2 FY2027のForm 10-Q、ガイダンスはQ1 FY2027決算リリースによる。コンセンサスはNasdaq.com(Zacksデータ、3社予想、レンジ0.47〜0.48ドル)。四半期の営業キャッシュフローは上半期の数値から第1四半期を差し引いたもの(SimianX算出)。
La-Z-Boyの決算発表はいつ?Q2 FY2027の決算発表日と電話会議
La-Z-Boyは11月3日、2026年11月17日(火)のニューヨーク証券取引所の取引終了後に決算を発表すると告知した(会社発表)。決算リリースとForm 8-Kは米東部時間午後4時17分にSECに受理された。
| 項目 | 詳細 |
|---|---|
| 会計四半期 | Q2 FY2027(2026年10月24日終了) |
| 決算発表 | 2026年11月17日(火)、NYSE取引終了後(米東部時間午後4時17分/太平洋時間午後1時17分に提出) |
| 電話会議 | 2026年11月18日(水)、米東部時間午前8時30分/太平洋時間午前5時30分、La-Z-Boyイベントページでウェブキャスト配信 |
| 決算発表後最初の取引日 | 2026年11月18日(水) |
| 次回決算(Q3 FY2027) | 2027年2月中旬ごろの見込みで、日程は未発表。過去2回の第3四半期決算は2025年2月18日と2026年2月17日に発表 |
会計年度の表記には注意が必要だ。La-Z-Boyの会計年度は4月下旬に終わるため、2027会計年度(2027年4月期)は2026年4月26日から2027年4月24日までとなる。今回の決算は2026暦年の8〜10月の四半期を対象としており、2027暦年の四半期ではない。
Q2 FY2027とガイダンス・コンセンサスの比較
8月時点で経営陣は第2四半期について、売上高5億〜5億2000万ドル、調整後営業利益率4.0%〜5.5%というガイダンスを示していた。2つのレンジを掛け合わせると、調整後営業利益の簡易的な目安が得られる。以下の組み合わせはSimianXの算出であり、会社予想ではない。
| ケース | 売上高 | 調整後営業利益率 | 調整後営業利益 |
|---|---|---|---|
| ガイダンス下限 | $500M | 4.0% | $20.0M |
| ガイダンス中央値 | $510M | 4.75% | $24.2M |
| ガイダンス上限 | $520M | 5.5% | $28.6M |
| 実績、Q2 FY2027 | $526.1M | 5.0% | $26.0M |
| 実績、Q2 FY2026 | $522.5M | 7.1% | $37.1M |
売上高はレンジ上限を約600万ドル上回り、調整後営業利益2600万ドルは中央値と上限の間に収まった。この売上規模では、利益率1ポイントが営業利益約530万ドルに相当する。調整後EPSの0.53ドルは、Nasdaq.comのコンセンサス0.48ドルを10.4%上回った。同じZacksベースのデータでは、La-Z-Boyは2026年4月期の第2四半期(0.71ドル対0.52ドル)、第3四半期(0.61ドル対0.59ドル)、第4四半期(1.26ドル対0.82ドル)で予想を上回り、2027年4月期第1四半期(0.43ドル対0.48ドル)で下回った。
上振れの中身はどうだったか?
- 前年同期の利益率はかさ上げされていた。 前年の第2四半期には、ディーラー向け保証契約の変更による一時的な利益が含まれ、連結利益率を110ベーシスポイント押し上げていた。会社は当時も今回もこの点に言及している。これを除くと比較可能な利益率は約6.0%となり、実質的な低下幅は2.1ポイントではなく約1ポイントにとどまる。
- 430万ドルの費用が除外された。 GAAP EPS(0.45ドル)と調整後EPS(0.53ドル)の差は、ケースグッズ事業の売却に関連する費用260万ドル、最も小規模な2工場(メキシコのSan Luis Rio ColoradoとTijuana)の閉鎖費用100万ドル、配送・宅配体制の再編に伴う費用60万ドルによるものだ。
- 関税が卸売部門を支えた。 卸売部門の調整後利益率は8.1%から5.9%に低下した。決算リリースによると、工場集約と配送のコストは「還付金や関税コスト控除後の価格措置を含む、関税の好影響によって一部相殺された」。Form 10-Qによると、この好影響は卸売部門の売上総利益率で160ベーシスポイントに相当し、ケースグッズ事業を除く卸売売上高の3%増は「戦略的な価格設定とサーチャージ措置によるもの」だという。還付額そのものは開示されていない。当社のIEEPA関税還付トラッカーでは、こうした一時的な還付金が他社の利益率をいかにかさ上げしてきたかをまとめている。
- 小売の成長は一部、販促で買ったものだった。 小売部門の調整後利益率は「製品ミックスの変化と対象を絞った販促活動」により、10.7%から9.7%に低下した。
- 自社株買いが約2セント寄与した。 希薄化後株式数は前年同期比3.9%減(3980万株対4140万株)で、EPSを約0.02ドル押し上げた(SimianX算出)。
需要の問題:既存店受注は再び減少
投資家が最も注目していたのは既存店受注売上だ。これは開店から1年以上たつLa-Z-Boy直営店で、家具が製造・納品される前に入った注文を指す。La-Z-Boyが開示する数値の中で消費需要をリアルタイムに最も近い形で示す指標であり、小売売上全体を押し上げる新規出店やディーラー店舗の買収の影響を取り除いている。
第2四半期の既存店受注売上は1%減と、第1四半期の+3%から一転して減少した。決算リリースは「わずかに減少」としか述べていなかったが、数分後に提出されたForm 10-Qでこの数値が示され、上半期では+1%だったことも明らかになった。会社によると、既存店受注は四半期の最初の2カ月はプラスだったが、その後「10月に消費者の購買行動が大幅に鈍化した」影響を受け、「第3四半期の最初の数週間で改善している」という。それでも小売の受注ベース売上全体は11%増えた。La-Z-Boyが店舗を増やし続けているためで、約380あるLa-Z-Boy店舗のうち237店(ネットワークの62%超)を直営しており、当四半期にもさらに1店舗の買収契約を結んだ。EC中心のモダン家具ブランドJoybirdは大きく落ち込み、マーケティング費用の削減に伴い受注ベース売上は30%減、納品ベース売上は29%減の2500万ドルとなった。
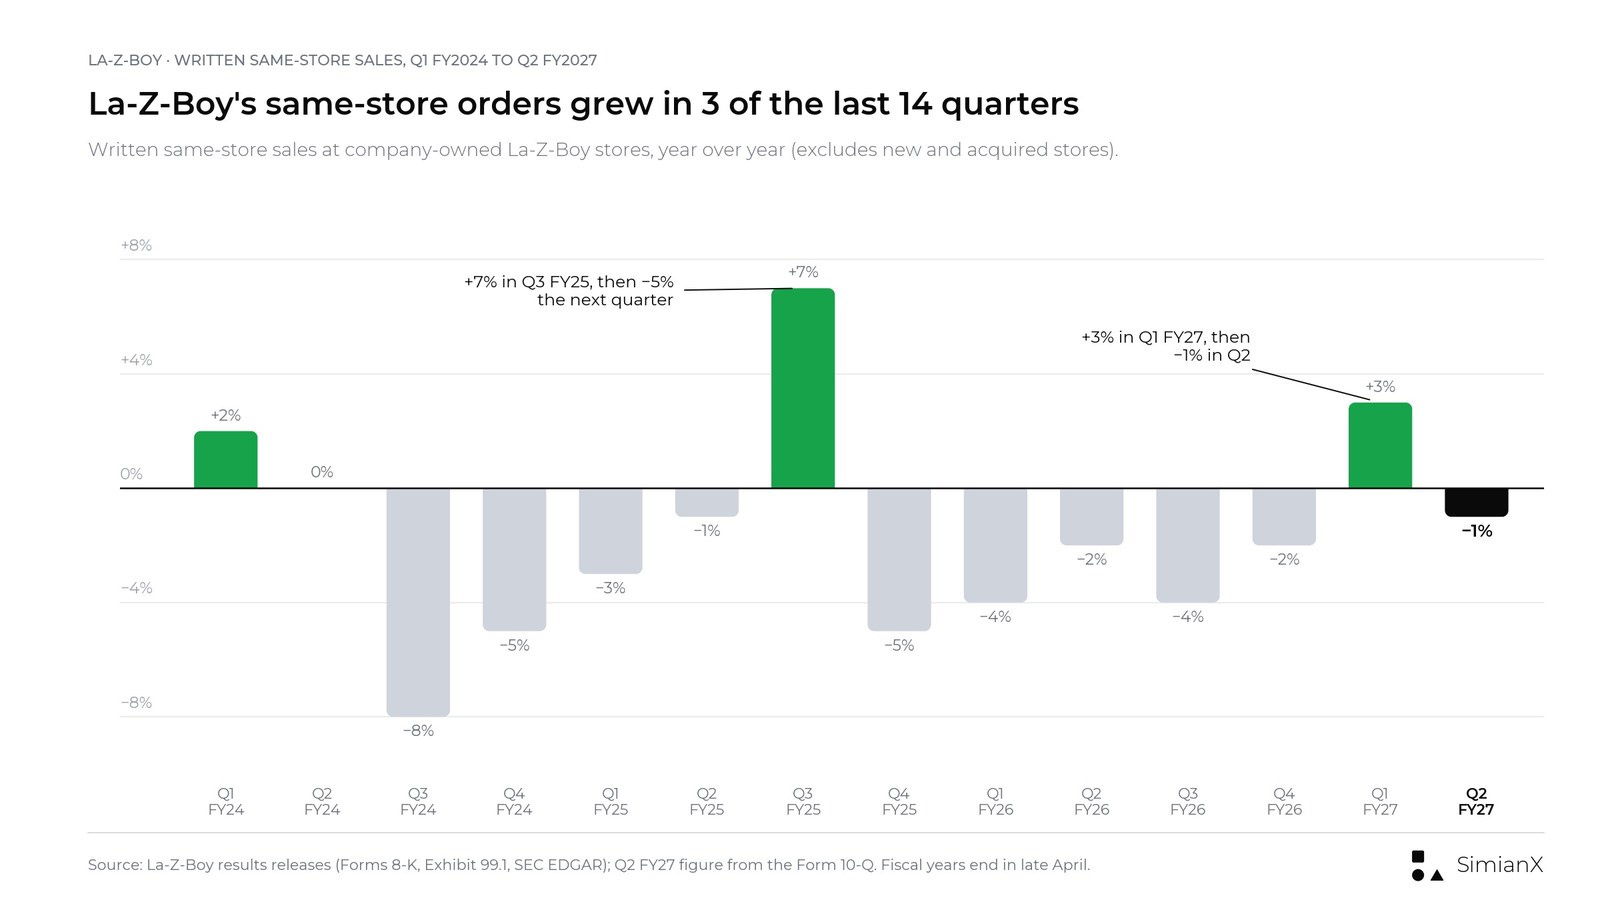
La-Z-Boyの会計四半期別既存店受注売上。Q2 FY2027の数値(−1%)はForm 10-Qによる。
実績は厳しい。2024年4月期第1四半期から2027年4月期第2四半期までの14四半期で、既存店受注売上がプラスだったのは3回(+2%、+7%、+3%)、横ばいが1回、マイナスが10回で、1四半期当たりの平均は約−1.6%だった(SimianX算出)。対照的に、小売の受注ベース売上全体は、出店と店舗買収が続いたことで14四半期中13四半期で増加した。
これで2度目の空振りとなる。前回既存店受注がはっきりプラスに転じたのは2025年4月期第3四半期(2024年11月〜2025年1月)の+7%だったが、翌四半期には−5%に落ち込んだ。2027年4月期第1四半期の+3%も1四半期しか続かなかった。マクドナルドの四半期別既存店売上のページでは、外食業界の側から同じ問題を取り上げている。既存店売上が好調な四半期が1回あっても、次の四半期で裏付けられるまではほとんど何もわからない。
| 会計四半期 | 既存店受注売上 | 小売受注ベース売上(全体) | Joybird受注ベース売上 |
|---|---|---|---|
| Q1 FY2025(2024年7月) | −3% | +4% | +9% |
| Q2 FY2025(2024年10月) | −1% | +6% | +1% |
| Q3 FY2025(2025年1月) | +7% | +15% | +10% |
| Q4 FY2025(2025年4月) | −5% | +3% | −21% |
| Q1 FY2026(2025年7月) | −4% | +5% | −14% |
| Q2 FY2026(2025年10月) | −2% | +4% | +1% |
| Q3 FY2026(2026年1月) | −4% | +11% | −13% |
| Q4 FY2026(2026年4月) | −2% | +11% | +2% |
| Q1 FY2027(2026年7月) | +3% | +16% | −17% |
| Q2 FY2027(2026年10月) | −1% | +11% | −30% |
出所:La-Z-Boy決算リリース(Form 8-K)。Joybirdは「コーポレート・その他」に計上。
売上高のブリッジ:小売は3040万ドル増、卸売とJoybirdは2690万ドル減
La-Z-Boyの卸売部門は自社店舗と独立系ディーラーの双方に商品を供給しているため、部門別売上を単純に合計すると一部の家具が二重に計上される。すっきりした比較には、決算リリースが部門別に開示している外部顧客向け売上高を使う。
| 外部顧客向け売上高(百万ドル) | Q2 FY2026 | Q2 FY2027 | 増減(SimianX算出) |
|---|---|---|---|
| 卸売 | 263.6 | 247.3 | −16.3 |
| 小売 | 222.0 | 252.5 | +30.4 |
| コーポレート・その他(主にJoybird) | 36.9 | 26.3 | −10.6 |
| 連結 | 522.5 | 526.1 | +3.6 |
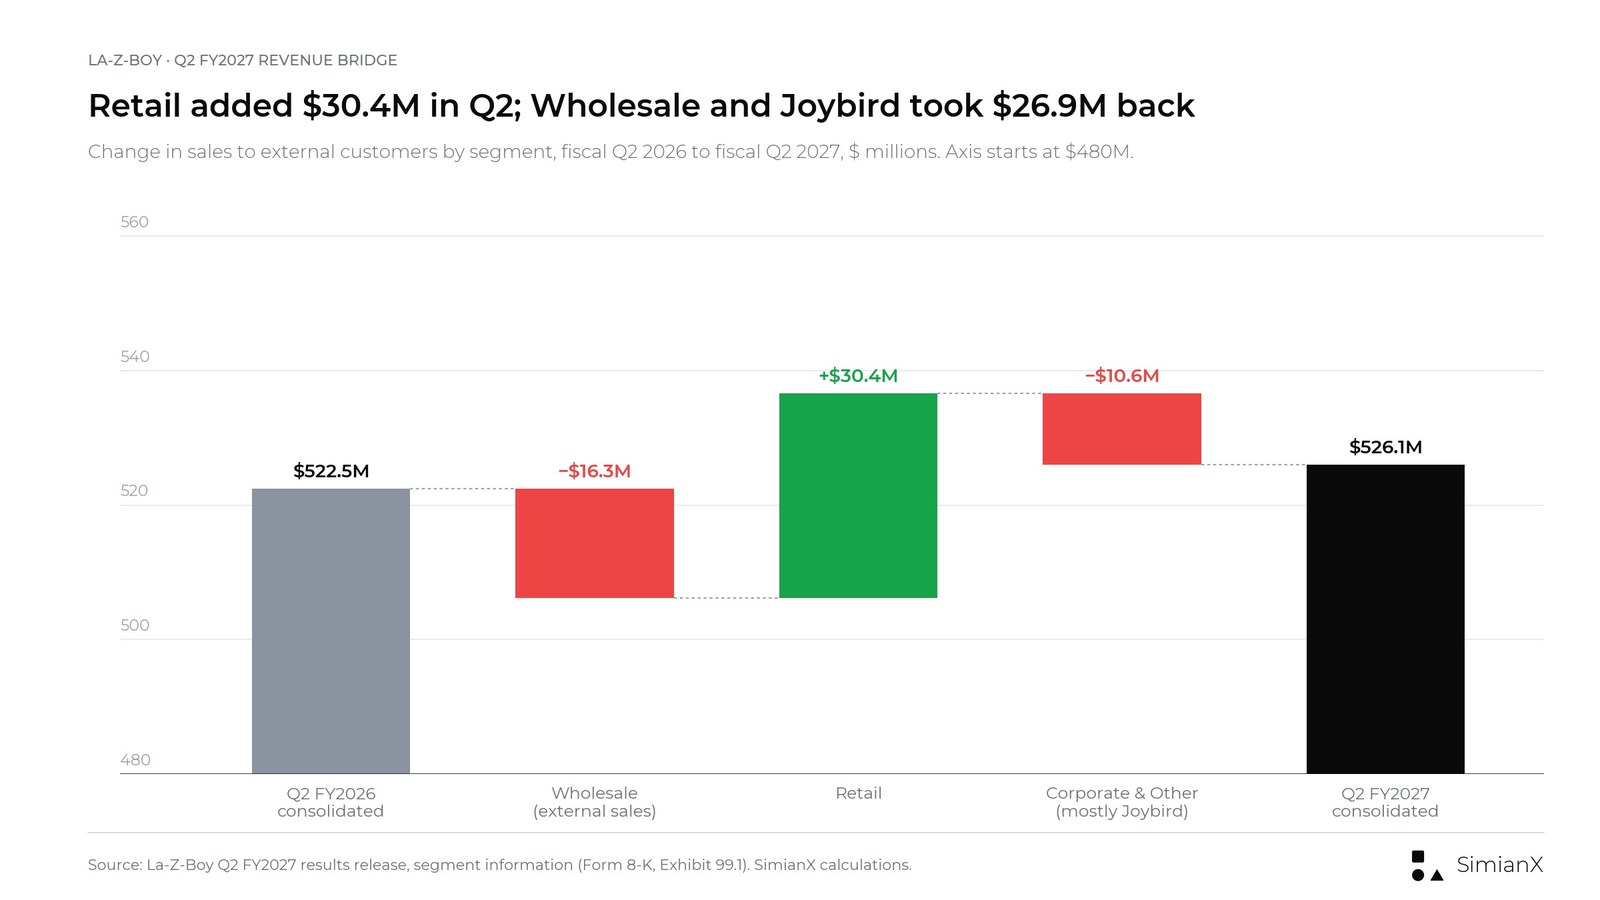
La-Z-Boy Q2 FY2027の部門別売上高ブリッジ(外部顧客向け売上高)。
このブリッジには3つの要素が含まれている。
- 所有の移転。 La-Z-Boyが独立系ディーラーを買収すると、それまで卸売部門の外部顧客向け売上として計上されていた分が、小売部門の売上として計上し直される。したがって小売の増加分の一部は付け替えであり、新たな需要ではない。Form 10-Qは、小売の増収分のうち1960万ドルを2026年4月期と2027年4月期に買収した店舗に、850万ドルを閉店分控除後の新店によるものとしており、既存店の納品ベース売上は小幅に減少した。
- ケースグッズ事業の売却。 木製家具事業のKincaidとAmerican Drewは2026年5月29日に売却された。報告ベースの1%増と、これらを除いた4%増との差から、前年同期のケースグッズ売上は約1400万〜1900万ドルだったとみられる(四捨五入された伸び率に基づくSimianX推計)。
- Joybird。 コーポレート・その他は1060万ドル減少し、そのほぼすべてがJoybirdによるものだった。
同じベースで見ると、第1四半期はさらに悪かった。2027年4月期第1四半期のForm 10-Qのセグメント表によると、外部顧客向け売上高は1650万ドル減少し、内訳は卸売−3650万ドル、小売+2140万ドル、コーポレート・その他−140万ドルだった。
Q3 FY2027見通し:売上高は前年を下回り、利益率レンジは据え置き
CFOのTaylor Luebke氏は決算リリースで「第3四半期の売上高は5億500万〜5億2500万ドル、調整後営業利益率は4.0〜5.5%のレンジを見込んでいる。これはマクロ経済環境に対する慎重な見方、ばらつきのある消費需要、そして短期的な戦略投資と移行コストが続くことを反映したものだ」と述べた。
| 項目 | Q3 FY2027ガイダンス | Q3 FY2026実績 | 変化 |
|---|---|---|---|
| 売上高 | $505M〜$525M | $541.6M | −6.8%〜−3.1% |
| 調整後営業利益率 | 4.0%〜5.5% | 6.1% | −2.1〜−0.6ポイント |
| 示唆される調整後営業利益 | $20.2M〜$28.9M | $33.3M | SimianX算出 |
売上高の差の一部はケースグッズ事業の売却によるものだ。売却した事業が前年の第3四半期にも同程度の1400万〜1900万ドルを稼いでいたとすると、ガイダンスは同一条件ベースで約−4%〜横ばいの売上高を示唆する(SimianX推計)。いずれにせよ、経営陣はホリデーシーズンの四半期に増収を見込んでおらず、利益率については3四半期連続で同じ4.0%〜5.5%のレンジを示した。これは後掲のガイダンス表の中で最も低い利益率レンジであり、2027年4月期より前の最低は4.5%〜6.0%だった。
La-Z-Boyの四半期決算推移:2024年4月期〜2027年4月期
以下の表は、コロナ禍の受注残が解消して以降の全四半期を、会社の決算リリース(SEC EDGAR上の各Form 8-KのExhibit 99.1)からまとめたものだ。株価の列は、各発表後最初の通常取引における終値ベースの騰落率である。
| 会計四半期(末日) | 売上高 | 前年比 | 調整後営業利益率 | 調整後EPS | GAAP EPS | 既存店受注売上 | 翌営業日の株価変動 |
|---|---|---|---|---|---|---|---|
| Q1 FY2024(2023年7月29日) | $481.7M | −20.3% | 7.0% | $0.62 | $0.63 | +2% | −0.5% |
| Q2 FY2024(2023年10月28日) | $511.4M | −16.3% | 7.9% | $0.74 | $0.63 | 0% | +11.0% |
| Q3 FY2024(2024年1月27日) | $500.4M | −12.6% | 6.6% | $0.67 | $0.66 | −8% | −4.4% |
| Q4 FY2024(2024年4月27日) | $553.5M | −1.4% | 9.4% | $0.95 | $0.91 | −5% | +19.4% |
| Q1 FY2025(2024年7月27日) | $495.5M | +2.9% | 6.6% | $0.62 | $0.61 | −3% | −3.5% |
| Q2 FY2025(2024年10月26日) | $521.0M | +1.9% | 7.5% | $0.71 | $0.71 | −1% | +1.1% |
| Q3 FY2025(2025年1月25日) | $521.8M | +4.3% | 6.8% | $0.68 | $0.68 | +7% | +4.0% |
| Q4 FY2025(2025年4月26日) | $570.9M | +3.1% | 9.4% | $0.92 | $0.36 | −5% | −1.2% |
| Q1 FY2026(2025年7月26日) | $492.2M | −0.7% | 4.8% | $0.47 | $0.44 | −4% | −12.1% |
| Q2 FY2026(2025年10月25日) | $522.5M | +0.3% | 7.1% | $0.71 | $0.70 | −2% | +20.2% |
| Q3 FY2026(2026年1月24日) | $541.6M | +3.8% | 6.1% | $0.61 | $0.52 | −4% | −6.3% |
| Q4 FY2026(2026年4月25日) | $570.3M | −0.1% | 9.9% | $1.26 | $0.81 | −2% | +14.8% |
| Q1 FY2027(2026年7月25日) | $475.7M | −3.4% | 3.9% | $0.43 | −$0.06 | +3% | −16.9% |
| Q2 FY2027(2026年10月24日) | $526.1M | +0.7% | 5.0% | $0.53 | $0.45 | −1% | 未確定(11月18日) |
出所:La-Z-Boy決算リリース、Form 8-K(Exhibit 99.1)。2025年4月期第4四半期より前は、調整後の数値は「非GAAP」と呼ばれていた。2026年4月期第4四半期のEPSには個別税務項目による0.16ドルの押し上げ効果が含まれる。売上高の前年比と株価変動はSimianX算出。株価はPolygon.ioのデータで、Nasdaq.comと照合した。
3つのパターンが目立つ。
- 売上高は3年間横ばい。 コロナ禍の受注残でかさ上げされた2023年4月期との比較を除くと、四半期売上高は約4億7600万〜5億7100万ドルの範囲にとどまっている。2026年4月期の売上高は21億2700万ドルで、2025年4月期比1%増だった。
- 利益率は段階的に低下。 通期の調整後営業利益率は2025年4月期が7.6%、2026年4月期が7.1%だった。2027年4月期上半期は4.5%(前年同期は6.0%)、調整後EPSは0.97ドル(同1.18ドル)だった。
- 第4四半期が通期を支える。 2〜4月の四半期は毎年最も好調だ。第1四半期(5〜7月)は、家具販売の季節的な落ち込みと、毎年7月に1週間にわたって行われる工場の操業停止のため、最も弱い。
ガイダンスの達成実績:14四半期のレンジと結果
La-Z-Boyは毎回の決算リリースで、翌四半期の売上高と調整後営業利益率の見通しを示している。そのレンジを、その後に発表された実績と照らし合わせると、現在のガイダンスをどの程度重視すべきかが見えてくる。
| 会計四半期 | 売上高ガイダンス | 売上高実績 | 結果 | 調整後利益率ガイダンス | 調整後利益率実績 | 結果 |
|---|---|---|---|---|---|---|
| Q1 FY2024 | $470M〜$490M | $481.7M | レンジ内 | 6.5%〜7.5% | 7.0% | レンジ内 |
| Q2 FY2024 | $490M〜$510M | $511.4M | 上回る | 6.5%〜7.5% | 7.9% | 上回る |
| Q3 FY2024 | $515M〜$535M | $500.4M | 下回る | 7.0%〜8.0% | 6.6% | 下回る |
| Q4 FY2024 | $505M〜$535M | $553.5M | 上回る | 7.0%〜8.0% | 9.4% | 上回る |
| Q1 FY2025 | $475M〜$495M | $495.5M | 上回る | 6.0%〜7.0% | 6.6% | レンジ内 |
| Q2 FY2025 | $495M〜$515M | $521.0M | 上回る | 6.0%〜7.0% | 7.5% | 上回る |
| Q3 FY2025 | $505M〜$525M | $521.8M | レンジ内 | 6.0%〜7.0% | 6.8% | レンジ内 |
| Q4 FY2025 | $545M〜$565M | $570.9M | 上回る | 8.5%〜9.5% | 9.4% | レンジ内 |
| Q1 FY2026 | $490M〜$510M | $492.2M | レンジ内 | 5.5%〜7.0% | 4.8% | 下回る |
| Q2 FY2026 | $510M〜$530M | $522.5M | レンジ内 | 4.5%〜6.0% | 7.1% | 上回る |
| Q3 FY2026 | $525M〜$545M | $541.6M | レンジ内 | 5.0%〜6.5% | 6.1% | レンジ内 |
| Q4 FY2026 | $560M〜$580M | $570.3M | レンジ内 | 7.5%〜9.0% | 9.9% | 上回る |
| Q1 FY2027 | $490M〜$510M | $475.7M | 下回る | 4.0%〜5.5% | 3.9% | 下回る |
| Q2 FY2027 | $500M〜$520M | $526.1M | 上回る | 4.0%〜5.5% | 5.0% | レンジ内 |
| Q3 FY2027 | $505M〜$525M | 2027年2月発表予定 | 該当なし | 4.0%〜5.5% | 2027年2月発表予定 | 該当なし |
出所:La-Z-Boyの各決算リリース(Form 8-K)に記載された見通し。「上回る」「レンジ内」「下回る」は実績をレンジと比較したもので、SimianXによる分類。利益率の実績は調整後ベース(2025年4月期第4四半期より前は非GAAPと呼称)。
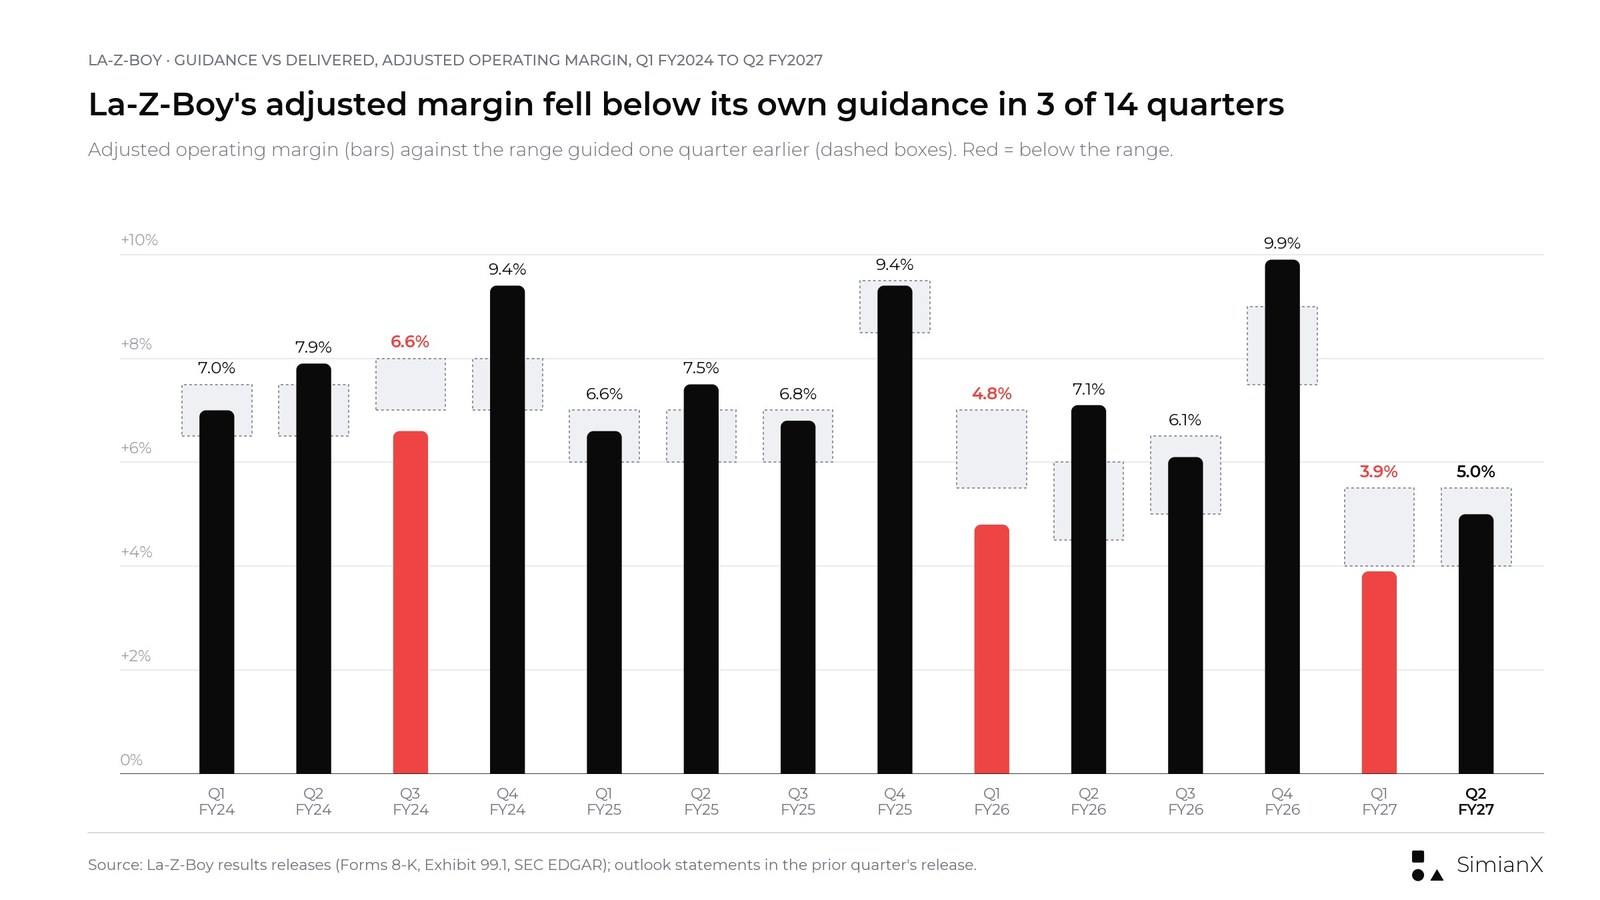
La-Z-Boyの調整後営業利益率と1四半期前に示されたガイダンスレンジの比較。赤い棒はレンジを下回った四半期。
評価対象の14四半期のうち、売上高がレンジ上限を上回ったのは6回、レンジ内が6回、下限を下回ったのが2回だった。調整後営業利益率はレンジ上限超えが5回、レンジ内が6回、未達が3回。利益率が上振れた5回のうち2回は、会社自身が指摘した要因に助けられていた。2026年4月期第2四半期の保証関連による110ベーシスポイントの利益と、2026年4月期第4四半期にケースグッズ事業の売却前に生じた在庫評価の好転と価格設定による約100ベーシスポイントである。
未達は需要が最も弱い時期に集中している。2024年4月期第3四半期は、1月の暴風雪による工場閉鎖が響いた。2026年4月期第1四半期には、会社が2025年7月14日に警告を出し、売上高と利益率がレンジの「下限付近」になるとしていたが、利益率はそれでもレンジを下回った。2027年4月期第1四半期は両方のレンジに届かなかった。このスコアカードで見ると、2027年4月期第2四半期は持ち直しの四半期となった。売上高はレンジを上回り、利益率はレンジ内に収まった。
家具需要は回復するか:住宅市場と同業他社
住宅市場全体の回復は追い風になるが、最新データにその兆しはない。全米不動産業者協会(NAR)が2026年11月12日に発表した10月の中古住宅販売件数は、前月比5.5%減、前年同月比8.8%減の季節調整済み年率375万戸と、2010年8月以来の低水準となった。Freddie Macの30年固定住宅ローン金利は、11月12日までの週で平均7.11%と、前週の7.18%から低下したものの、1年前の6.24%を上回った。当社のFRB金利決定トラッカーでは、この金利環境の政策面を取り上げている。
引っ越しはソファやリクライニングチェアを購入する主なきっかけの一つであり、住宅販売の低迷は直接的な逆風となる。ただし、それがすべてではない。買い替え、新世帯の形成、模様替えは引っ越しを伴わずに起こるし、横ばいの市場でも小売企業がシェアを奪うことはできる。より長い住宅サイクルについては、中間選挙後の住宅建設株を参照してほしい。
最近決算を発表した家具企業も同じ方向を示している。カテゴリー全体はほぼ横ばいで、伸びはシェアを奪っている企業に集まっている。なお、La-Z-Boyの四半期は同業他社より1カ月遅く終わるため、低調だった10月を含んでいる。
| 企業 | 直近四半期 | 売上高 | 受注または既存店指標 | 備考 |
|---|---|---|---|---|
| La-Z-Boy(LZB) | 2027年4月期第2四半期(2026年10月24日まで) | $526.1M、+0.7% | 既存店受注売上−1% | ケースグッズ事業売却の影響を除くと売上高+4%、10月は「大幅に鈍化」 |
| Haverty's(HVT) | 2026年第3四半期(2026年9月30日まで) | $203.2M、+4.5% | 既存店受注+2.3% | 約$3.2MのIEEPA関税還付で粗利益率が改善 |
| Ethan Allen(ETD) | 2027年6月期第1四半期(2026年9月30日まで) | $129.6M、−11.8% | 小売受注−1.2% | 10月の小売受注は+0.3% |
| Wayfair(W) | 2026年第3四半期(2026年9月30日まで) | $3.4B、+9.7% | 配送済み注文数+12.2% | CEOは米国の成長が「ほぼ横ばいのカテゴリー」の中で達成されたと説明 |
出所:Haverty'sの2026年第3四半期決算リリース、Ethan Allenの2027年6月期第1四半期決算リリース、Wayfairの2026年第3四半期決算リリース(Form 8-K)。Ethan Allenの売上高変化率はSimianX算出。受注指標は企業ごとに定義が異なり、直接比較はできない。
当社の見方: 業界はまだ回復していない。起きているのは、自社店舗と配送を押さえる小売企業へのシェア移動だ。La-Z-Boyは住宅サイクルより先に改善しうるが、それは業界の回復ではなく企業レベルの実行力として捉えるべきであり、第2四半期は既存店受注の改善がいかに早く失速しうるかを示した。
キャッシュフロー、バランスシート、自社株買い
| キャッシュフロー項目(百万ドル) | Q2 FY2026 | Q2 FY2027 | FY2026上半期 | FY2027上半期 |
|---|---|---|---|---|
| 営業キャッシュフロー | 50.0 | 42.6 | 86.3 | 58.3 |
| 設備投資 | 20.5 | 31.4 | 38.9 | 54.7 |
| フリーキャッシュフロー | 29.6 | 11.2 | 47.4 | 3.5 |
| 自社株買い | 0.8 | 22.4 | 13.3 | 47.5 |
| 配当支払額 | 9.1 | 9.6 | 18.1 | 19.3 |
出所:La-Z-Boy Q2 FY2027およびQ2 FY2026決算リリース。上半期の数値は開示値、四半期の数値は上半期から第1四半期を差し引いたもの(SimianX算出)。フリーキャッシュフローはLa-Z-Boyの定義に従い、営業キャッシュフローから設備投資を差し引いたもの(Investopedia:フリーキャッシュフロー)。第1四半期の営業キャッシュフローには、旧来の退職年金制度の終了に伴う1100万ドルの支払いが含まれるが、投資の売却で相殺されている。
第2四半期のフリーキャッシュフローは1120万ドルとプラスに転じた。第1四半期はマイナス760万ドルだった。上半期では350万ドルと、前年同期の4740万ドルから大きく減少した。配送・宅配体制の再編、製造関連プロジェクト、新店舗と改装店舗への設備投資が増えたためだ。
株主還元はこれを大きく上回るペースで進んだ。La-Z-Boyは上半期に6680万ドル(自社株買い4750万ドル、配当1930万ドル)を還元し、店舗買収に2020万ドルを支出したため、現金は4月25日の3億320万ドルから10月24日には2億4670万ドルに減少した。外部からの借入は依然としてない。また、主に店舗リースに関する5億3870万ドルのリース負債(流動9070万ドル、固定4億4790万ドル)を抱えており、借入金ではないものの、実質的な固定負担である。発行済株式数は、2026年6月に承認された3億ドルの自社株買い枠のもとで、6カ月で2.4%減の3940万株となった。
新たな四半期配当0.27ドルは12%の増配で、6年連続の2桁増配となる。現在の株式数ベースで年間約4250万ドルの負担となる(SimianX算出)。通常の年のフリーキャッシュフロー(2026年4月期は1億2780万ドル)なら余裕を持って賄えるが、2027年4月期上半期のフリーキャッシュフローでは賄えない。自社株買いのペースは、利益率が前年の水準に戻っていけるかどうかにかかっている。
LZB株は決算にどう反応してきたか
La-Z-BoyはNYSEの取引終了後に決算を発表するため、本格的な最初の反応は翌日の通常取引で表れる。値動きは大きくなってきている。直近4回の発表後の平均変動幅(絶対値)は14.6%で、2022年4月期から2027年4月期第1四半期までの全21回の平均8.0%を大きく上回る(SimianX算出)。
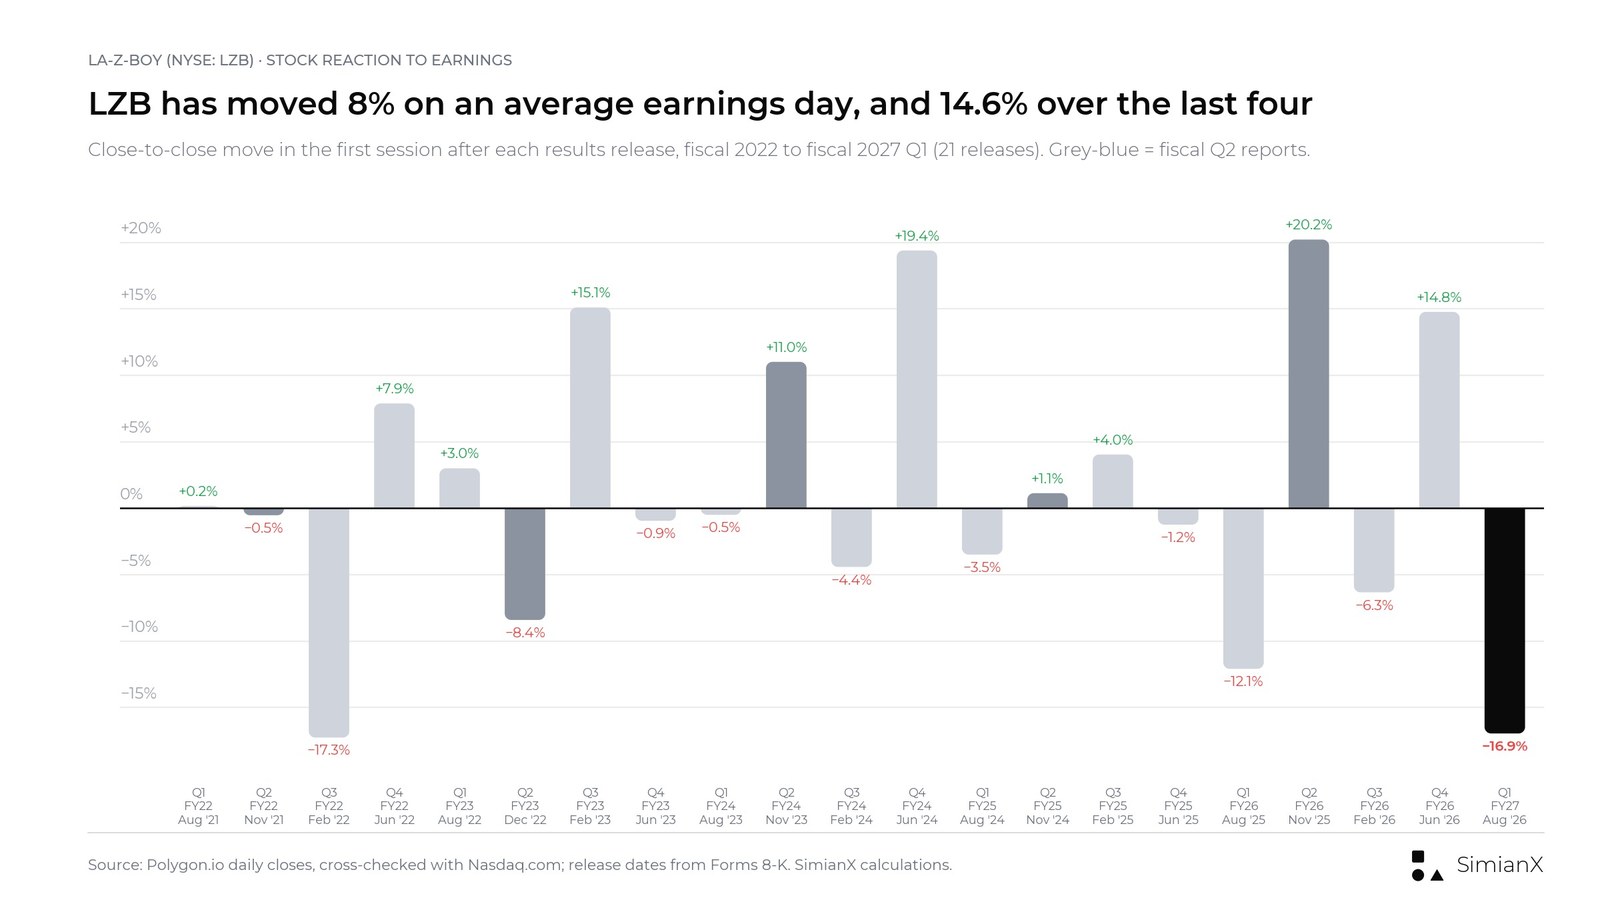
各決算発表後最初の取引日におけるLZBの終値ベースの騰落率(2022年4月期〜2027年4月期第1四半期)。
| 発表日(取引終了後) | 四半期 | 発表前終値 | 翌営業日終値 | LZB騰落率 | SPY騰落率 | LZBの対SPY |
|---|---|---|---|---|---|---|
| 2021年8月24日 | Q1 FY2022 | $35.46 | $35.52 | +0.2% | +0.2% | 0.0% |
| 2021年11月23日 | Q2 FY2022 | $35.88 | $35.69 | −0.5% | +0.3% | −0.8% |
| 2022年2月15日 | Q3 FY2022 | $36.44 | $30.15 | −17.3% | +0.1% | −17.4% |
| 2022年6月21日 | Q4 FY2022 | $22.73 | $24.52 | +7.9% | −0.2% | +8.1% |
| 2022年8月23日 | Q1 FY2023 | $28.33 | $29.18 | +3.0% | +0.3% | +2.7% |
| 2022年11月30日 | Q2 FY2023 | $27.23 | $24.94 | −8.4% | −0.1% | −8.3% |
| 2023年2月21日 | Q3 FY2023 | $27.48 | $31.63 | +15.1% | −0.1% | +15.2% |
| 2023年6月20日 | Q4 FY2023 | $27.46 | $27.20 | −0.9% | −0.5% | −0.4% |
| 2023年8月22日 | Q1 FY2024 | $29.78 | $29.63 | −0.5% | +1.1% | −1.6% |
| 2023年11月29日 | Q2 FY2024 | $31.70 | $35.19 | +11.0% | +0.4% | +10.6% |
| 2024年2月20日 | Q3 FY2024 | $37.75 | $36.08 | −4.4% | +0.1% | −4.5% |
| 2024年6月17日 | Q4 FY2024 | $34.09 | $40.70 | +19.4% | +0.2% | +19.1% |
| 2024年8月20日 | Q1 FY2025 | $41.87 | $40.41 | −3.5% | +0.3% | −3.8% |
| 2024年11月19日 | Q2 FY2025 | $42.31 | $42.79 | +1.1% | 0.0% | +1.1% |
| 2025年2月18日 | Q3 FY2025 | $45.28 | $47.11 | +4.0% | +0.2% | +3.8% |
| 2025年6月17日 | Q4 FY2025 | $38.76 | $38.28 | −1.2% | 0.0% | −1.2% |
| 2025年7月14日 | Q1 FY2026見通し下方修正 | $38.70 | $37.16 | −4.0% | −0.4% | −3.5% |
| 2025年8月19日 | Q1 FY2026 | $39.11 | $34.38 | −12.1% | −0.3% | −11.8% |
| 2025年11月18日 | Q2 FY2026 | $29.59 | $35.57 | +20.2% | +0.4% | +19.8% |
| 2026年2月17日 | Q3 FY2026 | $37.93 | $35.53 | −6.3% | +0.5% | −6.8% |
| 2026年6月16日 | Q4 FY2026 | $35.06 | $40.24 | +14.8% | −1.2% | +16.0% |
| 2026年8月18日 | Q1 FY2027 | $40.83 | $33.91 | −16.9% | +0.2% | −17.2% |
| 2026年11月17日 | Q2 FY2027 | $30.33 | 未確定(11月18日) | 未確定 | 未確定 | 未確定 |
出所:Polygon.ioの日次終値。直近の発表分はNasdaq.comと照合。2025年7月14日の行は四半期途中の見通し下方修正であり、決算発表ではない。SimianX算出。
この実績から読み取れること:
- 株価は売上高ではなく、利益率と次のガイダンスで動く。 上昇幅が最大だった2回(2025年11月の+20.2%と2024年6月の+19.4%)は、いずれも調整後営業利益率がガイダンス上限を上回った四半期の後だった。2025年11月には調整後EPS0.71ドルがコンセンサスの0.52ドルも上回った。直近で下落幅が最大だった2回(2026年8月の−16.9%と2025年8月の−12.1%)は、利益率がガイダンスを下回った後だった。2026年8月には調整後EPS0.43ドルがコンセンサスの0.48ドルにも届かなかった。
- 直近2回の第1四半期(8月)決算では、いずれも12%超下落した。
- 第2四半期決算はプラスに傾きがち。 2022年4月期以降、第2四半期決算後の値動きは−0.5%、−8.4%、+11.0%、+1.1%、+20.2%だった。
11月18日の取引を前に、LZBは11月17日に30.33ドルで引けた。Nasdaq.comの公式終値によると同日の下落率は5.22%で、SPDR S&P 500 ETF(SPY)は1.05%下落した。2026年の年初来ではSPYの7.4%上昇に対して18.6%下落しており、52週の終値レンジは28.68ドル(2026年10月21日)から42.14ドル(2026年8月7日)。30.33ドルの株価は、決算発表前にNasdaq.comに表示されていた2027年4月期のEPSコンセンサス2.50ドル(2社予想)の約12.1倍で、新配当の利回りは約3.6%となる(SimianX算出)。
La-Z-Boyの回復を裏付ける材料、否定する材料
回復シナリオが成り立つには、複数の指標が同時に改善する必要がある。2025年4月期第3四半期と2027年4月期第1四半期がともに示したように、良い数字が1つ出るだけでは足りない。
回復を裏付ける材料:
- 既存店受注売上がプラスに戻り、値引きを強めることなく2四半期以上その状態を維持すること。
- ケースグッズ事業を除く会社の同一条件ベースで卸売売上高が伸びること(売却は2026年5月29日に完了したため、報告ベースの比較は2028年4月期第1四半期までゆがんだままとなる)。
- 保証契約の変更や関税還付といった一時的な支えなしに、調整後営業利益率が4.0%〜5.5%のレンジを上回ること。
- 現金残高の取り崩しではなく、フリーキャッシュフローで配当と自社株買いを賄えること。
- Joybirdの受注ベース売上の2桁減が止まること。
回復シナリオを損なう材料:
- 既存店受注がマイナスのまま、小売全体の伸びが主に買収店舗と新店によってもたらされること。
- 第3四半期の売上高が、ガイダンス下限の5億500万ドル付近にとどまるか、それを下回ること。
- 直近14四半期のうち3四半期と同様に、利益率が再びガイダンスを下回ること。
- 調整後の数値を達成するために、さらに一時的な項目が必要になること。
- 中古住宅販売件数が年率400万戸を下回り、住宅ローン金利が7%を超えたまま、住宅市場の悪化が続くこと。
これらは分析上の検証基準であり、会社の約束ではない。
よくある質問
La-Z-Boyは2027年4月期第2四半期決算をいつ発表したか?
La-Z-Boyは2026年11月17日(火)のNYSE取引終了後に2027年4月期第2四半期決算を発表した。Form 8-Kは米東部時間午後4時17分(太平洋時間午後1時17分)に提出された。電話会議は11月18日(水)の米東部時間午前8時30分から行われる。
La-Z-Boyの決算は予想を上回ったか?
上回った。調整後EPSは0.53ドルで、コンセンサスの0.48ドル(Nasdaq.com上のZacksデータ、3社予想)を上回り、売上高5億2610万ドルは会社自身のガイダンス5億〜5億2000万ドルを上回った。調整後営業利益率の5.0%は4.0%〜5.5%のレンジ内だった。GAAP EPSは0.45ドル。
La-Z-BoyのQ2 FY2027の既存店受注売上はどうだったか?
Form 10-Qによると1%減だった。決算リリースでは「わずかに減少」としか述べていなかった。上半期では1%増だった。四半期の最初の2カ月はプラスだったが、10月に急激に弱まり、La-Z-Boyによれば第3四半期の最初の数週間で改善した。小売の受注ベース売上全体は、新店と買収店舗の寄与で11%増加した。
La-Z-Boyの2027年4月期第3四半期のガイダンスは?
売上高5億500万〜5億2500万ドル、調整後営業利益率4.0%〜5.5%。前年の第3四半期は売上高5億4160万ドル、利益率6.1%だったため、ガイダンスは減収と利益率の低下を示唆している。その一因はケースグッズ事業の売却である。
La-Z-Boyの利益率はなぜ前年より低下したのか?
調整後営業利益率は7.1%から5.0%に低下した。そのうち約1.1ポイントは、前年同期の一時的な保証関連の利益によるもの。残りは、卸売部門の工場集約と配送のコスト、小売部門の販促と製品ミックスを反映しており、関税還付と価格設定で一部相殺された。
LZB株は決算にどう反応してきたか?
2022年4月期以降の21回の発表では、最初の取引日の平均変動幅は上下いずれかの方向に8.0%で、直近4回の平均は14.6%だった。近年最大の値動きは、2025年11月の+20.2%と2026年8月の−16.9%だ。
家具需要は住宅市場より先に回復できるか?
シェア拡大や買い替え需要を通じて、企業レベルでは可能だ。ただし、業界全体の回復の兆しはまだない。2026年10月の中古住宅販売件数は2010年以来の低水準となり、同業他社もカテゴリー全体はほぼ横ばいだと説明している。
La-Z-Boyの次回決算発表日はいつか?
La-Z-Boyはまだ発表していない。第3四半期は2027年1月下旬に終わり、直近2回の第3四半期決算は2025年2月18日と2026年2月17日に発表されたため、2027年2月中旬が有力だ。
結論:実行面では上振れ、需要面はまだ
La-Z-Boyの第2四半期は、8月の打撃の一部を修復した。売上高はガイダンスを上回り、利益率はレンジ内に収まり、EPSはコンセンサスを上回った。しかし、需要の問題には答えを出せていない。 既存店受注は1四半期プラスになった後に再びマイナスへ戻り、Joybirdは3分の1近く縮小し、第3四半期のガイダンスは前年を下回る売上高と、なお前年を大きく下回る利益率を示している。
強気シナリオを最も強い形で描けば、La-Z-Boyは直営店を増やすことで横ばいの市場でもシェアを伸ばしており、現在利益率の重荷になっている工場と配送のプロジェクトが完了すれば利益率を押し上げる、ということになる。弱めの読み方をすれば、店舗買収と販促が売上を支える一方で根底の需要は弱いままであり、自社株買いはフリーキャッシュフローではなく手元資金から賄われている。
次の決算で確認すべき点はシンプルだ。受注、次に利益率、そして現金。 既存店受注のプラス転換、4.0%〜5.5%のレンジを上回る利益率、配当を賄えるフリーキャッシュフローがそろえば、本物の転換点といえる。SimianXのAI株式分析は、こうした開示を発表のたびに追跡するのに役立つ。
本記事は金融リサーチであり、個別の投資助言や、LZBその他の証券の売買を推奨するものではない。
関連記事
- 中間選挙後の住宅建設株:1926〜2022年の全データと勝率
- IEEPA関税還付:78社の受取額と決算への影響を一覧で追跡
- FOMC日程2026:米利上げ確率と最新の政策金利決定・推移
- ウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月か
- マクドナルド四半期決算:2026年第3四半期実績と既存店売上高
- Airbnb決算推移:2026年第3四半期決算とABNB株価
参考資料
- La-Z-Boy:2027年4月期第2四半期決算リリース(2026年11月17日)
- SEC EDGAR:La-Z-Boy Form 8-K、Exhibit 99.1、2027年4月期第2四半期決算
- SEC EDGAR:La-Z-Boy 2027年4月期第2四半期Form 10-Q
- SEC EDGAR:La-Z-Boy Form 8-K提出書類インデックス(2026年11月17日)
- La-Z-Boy:2027年4月期第2四半期決算発表と電話会議の日程(2026年11月3日)
- La-Z-Boy:投資家向けイベントとウェブキャスト
- La-Z-Boy:2027年4月期第1四半期決算と第2四半期ガイダンス(2026年8月18日)
- SEC EDGAR:La-Z-Boy Form 8-K、Exhibit 99.1、2027年4月期第1四半期決算
- SEC EDGAR:La-Z-Boy 2027年4月期第1四半期Form 10-Q
- SEC EDGAR:La-Z-Boy 2027年4月期第1四半期セグメント情報
- SEC EDGAR:La-Z-Boy 2026年4月期第4四半期決算(2026年6月16日)
- SEC EDGAR:La-Z-Boy 2026年4月期第2四半期決算(2025年11月18日)
- SEC EDGAR:La-Z-Boyの見通し修正と米南東部での店舗買収(2025年7月14日)
- La-Z-Boy:新規出店と店舗買収(2026年10月15日)
- SEC EDGAR:La-Z-Boy Form 8-K提出書類一覧
- Nasdaq.com:LZBの決算、コンセンサス、サプライズ履歴
- Nasdaq.com:LZBの過去の株価
- 全米不動産業者協会(NAR):2026年10月の中古住宅販売(2026年11月12日)
- Freddie Mac:Primary Mortgage Market Survey(2026年11月12日時点)
- SEC EDGAR:Haverty'sの2026年第3四半期決算
- SEC EDGAR:Ethan Allenの2027年6月期第1四半期決算
- SEC EDGAR:Wayfairの2026年第3四半期決算
- Investopedia:既存店売上高
- Investopedia:フリーキャッシュフロー
- Investopedia:受注残(Backlog)


