
 執筆:Muke
GXOインベスターデー2026の採点表:2030年目標、2027年見通し、そしてその裏にある過去の実績
要点:GXO Logistics(NYSE: GXO)は2026年11月16日に開催したインベスターデーで、2030年目標として、2027~2030年に年7%超のオーガニック売上高成長、調整後EBITAマージン6.5%超(2025年は4.1%)、調整後EBITDAに対するフリーキャッシュフロー(FCF)転換率40~50%を掲げた。2027年の暫定見通しは、オーガニック成長率5.5%超、調整後EBITDAマージン7.1%超である。さらに、2030年までに約10億ドルの自社株買い余力を確保し、ネットレバレッジ・レシオを約2.0倍とする方針も示した。SPDR S&P 500 ETF(SPY)が1.91%下落したこの日、GXO株は4.70%高の57.20ドルで引けた。ただし文脈が重要だ。GXOは2023年1月の初回インベスターデーで設定した2027年目標の大半を達成できず、それ以降の株価上昇率は16.8%と、SPYの87.1%に大きく見劣りする。
本稿では、新目標を7つの指標で採点する。オーガニック成長、新規受注と商談パイプラインの転換、調整後EBITAマージン、生産性向上によるコスト削減、FCF転換率、レバレッジ、株主還元である。各指標について、GXOの現状、経営陣が11月16日に約束した内容、そして前回の長期計画に対して同社が実際に達成した実績を比較する。
2026年11月16日の米国市場終了後に更新。出所:GXOのインベスターデー・プレスリリースおよびプレゼンテーション資料(Form 8-K、Exhibit 99.1および99.2)、SEC EDGARに提出されたGXOの四半期決算、Polygon.ioの日次株価(Nasdaq.comで照合)。「SimianX算出」と記した数値はSimianXによる計算で、それ以外はすべて会社公表値である。調整後EBITDA、調整後EBITA、オーガニック成長、フリーキャッシュフロー、FCF転換率、ROICは、いずれもGXOが独自に定義する非GAAP指標である。
GXOがインベスターデー2026で発表した内容
GXOは11月16日の米東部時間午前8時57分、インベスターデーのプレスリリースと86枚のプレゼンテーション資料をSECに提出した。ニューヨーク証券取引所で午前9時に始まったイベントの直前である。最高経営責任者(CEO)のPatrick Kelleher(パトリック・ケレハー)氏、最高財務責任者(CFO)のMark Suchinski(マーク・スチンスキー)氏ら経営陣が、「A New Playbook for Growth(成長のための新たな戦略)」と題して計画を説明した。
「本日発表する複数年の財務目標は、2020年代の終わりまで持続的かつ複利的に株主価値を高めていけるという当社の自信を反映したものだ」と、Kelleher氏はリリースで述べた。
| 指標 | 2025年実績 | 2026年ガイダンス(11月3日に再確認) | 2027年暫定見通し | 2030年目標 |
|---|---|---|---|---|
| オーガニック売上高成長率 | 3.9% | 4~5% | 5.5%超 | 2027~2030年に年7%超 |
| 調整後EBITDAマージン | 6.7% | 開示なし(調整後EBITDAは9億4500万~9億6500万ドル) | 7.1%超 | 開示なし |
| 調整後EBITAマージン | 4.1% | 4.2~4.3% | 4.5%超 | 6.5%超 |
| FCF転換率(FCF÷調整後EBITDA) | 29.4% | 30~40% | 開示なし | 40~50% |
| 調整後希薄化EPS | 2.51ドル | 2.95~3.15ドル | 開示なし | 2025~2030年に年20%超の成長 |
| ROIC(のれん・無形資産を含む) | 9% | 開示なし | 開示なし | 2025年比500bp超の改善 |
| ネットレバレッジ・レシオ | 2.5倍 | 2026年9月30日時点で2.7倍 | 2027年上期に2億7500万ドルのタームローンを返済 | 中長期的に約2.0倍 |
出所:GXOインベスターデーのリリースおよびプレゼンテーション資料(Form 8-K、2026年11月16日)、GXOの2025年第4四半期および2026年第3四半期決算。2025年の調整後EBITDAマージン(売上高131億7800万ドルに対し調整後EBITDA 8億8100万ドル)はSimianX算出。
見落とされやすいものの、新目標の読み方を左右する定義変更が2つある。
第一に、主要なマージン指標が調整後EBITDAから調整後EBITAに変わった。調整後EBITAは減価償却費を差し引いたうえで、買収で取得した無形資産の償却費のみを除外する指標であり、GXOが導入を進めるロボット、コンベヤー、ソフトウェアのコストを反映する。自動化に大きく依存する計画にとっては、より厳しい物差しとなる。GXOは2027年の減価償却費を3億7000万~3億9000万ドルと見込む。
第二に、ROICの定義が変わった。GXOがスピンオフ以来開示してきた「営業ROIC」はのれんと無形資産を除いて算出しており、2026年9月30日までの12カ月間では45.6%だった。新指標はのれんと無形資産を含め、オペレーティング・リースを除外する。この基準で2025年のROICは9%で、2030年までに500ベーシスポイント(bp)超の上積みを目指す。
インベスターデー当日のGXO株の反応
GXO株は11月13日終値の54.63ドルから1.6%高い55.52ドルで寄り付いた。取引時間中は54.53~57.66ドルで推移し、Nasdaq.comが公表した午後4時の公式終値によれば、通常取引を57.20ドル、前日比2.57ドル(4.70%)高で終えた。Polygon.ioの当日の日足は57.16ドルと4セント低い値を示したが、公式終値は57.20ドルである。出来高は約255万株と、直近20営業日平均の約1.7倍だった(Polygon.ioの統合出来高)。
市場全体は下落した。SPYは1.91%安の739.96ドルで引け、GXOは市場を6.6ポイント上回った。インベスターデーは、第3四半期決算から始まった上昇基調をさらに押し広げた格好だ。GXOは第3四半期決算発表翌日の11月4日に9.48%上昇しており、11月3日終値の52.03ドルからの上昇率は9.9%に達する。それでも株価は52週の終値ベースの高値65.59ドル(2026年2月20日)を12.8%下回り、52週の終値ベースの安値44.17ドル(2026年9月24日)を29.5%上回る水準にある。年初来では8.7%高と、SPYの8.5%とほぼ同じだ。
7つの指標の概観
| # | 指標 | 最新の数値 | 11月16日にGXOが掲げた目標 | 何が変わる必要があるか |
|---|---|---|---|---|
| 1 | オーガニック売上高成長率 | 2026年第3四半期6.4%、1~9月期4.7% | 2027年5.5%超、2027~2030年に年7%超 | 2023~2025年の平均は年2.9%(SimianX算出) |
| 2 | 新規受注とパイプライン | 商談パイプラインは過去最高の31億ドル、1~9月期の新規受注は10億1000万ドルで24%増 | 2027年入りの時点で翌年売上高8億5000万ドル超を確保 | 9月30日時点で2027年分の確保額は6億3000万ドル |
| 3 | 調整後EBITAマージン | 2025年4.1%、2026年1~9月期3.9% | 2027年4.5%超、2030年6.5%超 | 少なくとも240bpの改善 |
| 4 | 生産性向上による削減 | 労務管理システム(LMS)とGXO IQは導入初期段階 | 2027~2030年にEBITAベースで純額2億4000万~3億1000万ドルの年換算削減 | 2030年までにLMSを300超、GXO IQを400超の拠点に導入 |
| 5 | FCF転換率 | 2025年29.4%(資産売却を除くと12.5%、SimianX算出) | 2026年30~40%、2030年までに40~50% | 2026年第4四半期に2億1800万~3億2000万ドルのFCFが必要 |
| 6 | ネットレバレッジ | 2026年9月30日時点で2.7倍 | 約2.0倍、投資適格 | 約0.7倍のレバレッジ低下 |
| 7 | 自社株買い、ROIC、EPS | 2026年の自社株買い1億ドル、ROIC 9%、2025年の調整後EPS 2.51ドル | 2030年までに約10億ドルの自社株買い、調整後EPSは年20%超の成長 | 2030年の調整後EPSは約6.25ドル以上(SimianX算出) |
出所:GXOの開示資料。2023~2025年の平均成長率と2030年のEPS(2.51ドルを年20%で5年間複利計算)はSimianX算出。
指標1:オーガニック売上高成長率
オーガニック成長は為替変動と買収の影響を除いた成長率で、GXOにとってはとりわけ重要だ。同社は2024年4月29日に英物流大手Wincantonを買収しており、英ポンド建てとユーロ建ての売上高が大きいためである。GXOのオーガニック成長率は2022年に15.4%だったが、その後2023年は2.3%、2024年は2.5%、2025年は3.9%に減速した。2026年1~9月期は4.7%に持ち直し、第3四半期の6.4%は3年あまりで最も高い伸びとなった。
新計画は成長の一段の加速を求めている。GXOのプレゼンテーション資料が示す売上高成長の道筋は、2026年が4~5%、2027年が5.5%超、2027~2030年が年7%超だ。7%に達した四半期は、2022年第4四半期(7.5%)を最後に一度もない。
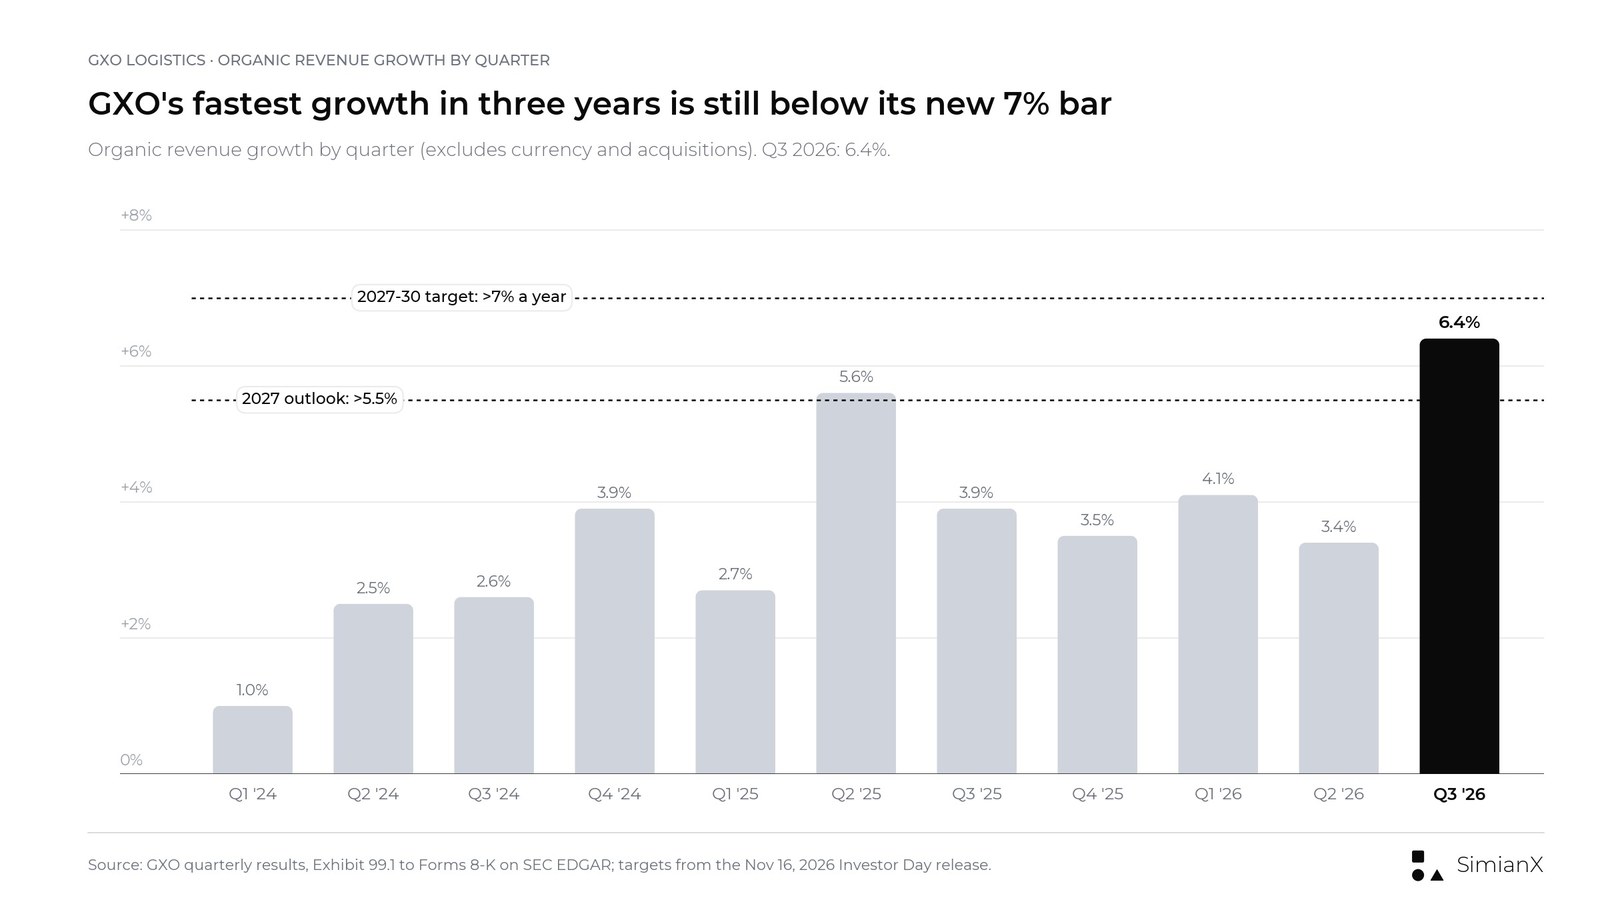
GXOの四半期別オーガニック成長率。2026年第3四半期の6.4%は3年間で最高だが、新たな7%目標にはなお届かない。
GXOは5つの成長ドライバーを挙げる。年約6%で拡大する規模約1兆1000億ドルの倉庫市場(同社が引用する第三者調査による)、アウトソーシング(市場の約70%はいまだ自社運営)、データセンター、航空宇宙・防衛、ライフサイエンスといった戦略的重点業種、北米でのシェア拡大、そして既存顧客内での300億ドル超の「ウォレットシェア」拡大余地である。一方、顧客の離脱(チャーン)やポートフォリオの整理は、これらの押し上げ要因を相殺する方向に働く。
カギを握るのは北米で、GXO自身のプレゼン資料もこの点を率直に認めている。2022~2025年の米国のオーガニック売上高は年平均1.4%の成長にとどまり、北米市場の4.4%を下回った。2025年の売上高に占める比率は北米が24%、英国が48%である。新たな営業チームの初期成果はより力強い。2026年1~9月期の北米の新規受注は52%増え、第3四半期の北米の商談パイプラインは前年同期比87%増となった。
注目点:2027年を通じて四半期のオーガニック成長率が5.5%を上回り続けるかどうか。1四半期が好調だっただけでは、7%のトレンドは確立しない。
指標2:新規受注と商談パイプラインの転換
| 項目 | 2025年第3四半期 | 2026年第3四半期 |
|---|---|---|
| 当四半期の新規受注 | 2億8000万ドル | 3億7500万ドル(+34%) |
| 1~9月期の新規受注 | 8億1400万ドル | 10億1300万ドル(+24%) |
| 商談パイプライン | 23億ドル | 31億ドル |
| パイプラインに占める北米の比率 | 31% | 43% |
| 9月30日時点で確保済みの翌年増分売上高 | 6億9000万ドル(2026年分) | 6億3000万ドル(2027年分) |
出所:GXO 2026年第3四半期決算説明資料(Form 8-K、2026年11月3日)。受注額は四半期末の為替レートで換算した年間売上高ベース。
商談パイプラインは、新経営陣の下で最も目に見える改善点だ。9月末時点で31億ドルと、1年前の23億ドルから拡大した。2026年の新規受注の約40%は、航空宇宙・防衛、テクノロジー・データセンター、産業、ライフサイエンスというGXOの戦略的成長業種によるものだった。
ただし、タイミングの問題がある。9月30日時点でGXOが受注済み契約から確保していた2027年の増分売上高は6億3000万ドルで、前年同時点で2026年分として確保していた6億9000万ドルを下回った。受注が34%増えたにもかかわらず、である。同社はインベスターデーで、前年売上高の6%超に相当する8億5000万ドル超の翌年売上高を確保した状態で2027年を迎える見込みだと述べた。2024年入り時点は5億6800万ドル、2025年入り時点は6億2700万ドル、2026年入り時点は7億7400万ドルだった。6億3000万ドルから8億5000万ドル超に引き上げるには、第4四半期の契約獲得によって2027年の売上高を約2億2000万ドル上積みする必要がある(SimianX算出)。
計算のもう半分は顧客の維持率だ。GXOは売上高維持率を約95%としており、純増を生むには毎年約5ポイント分の売上高をまず埋め合わせなければならない。売上高の6%を超える新規確保分がオーガニック成長率5.5%超につながるのは、既存顧客の取扱量も伸びた場合に限られる。
注目点:GXOが第4四半期決算とともに公表する翌年売上高の確保額。8億5000万ドルを上回れば見通しの裏付けとなるが、7億ドル前後なら裏付けにはならない。
指標3:調整後EBITAマージン
これが計画の中核となる数字だ。2025年の調整後EBITAは5億4300万ドルで、売上高131億7800万ドルに対するマージンは4.1%だった。GXOは2026年に4.2~4.3%、2027年に4.5%超、2030年に6.5%超を見込んでおり、240bp超の改善となる。
2026年1~9月期のマージンは3.9%で、前年同期から横ばいだった。第3四半期は4.8%から4.5%に低下した。これは第3四半期決算の調整後EBITDAに表れたのと同じ問題である。売上高は5.7%増えたが、調整後EBITDAは2億5100万ドルで横ばいとなり、調整後EBITDAマージンは7.4%から7.0%に低下した。
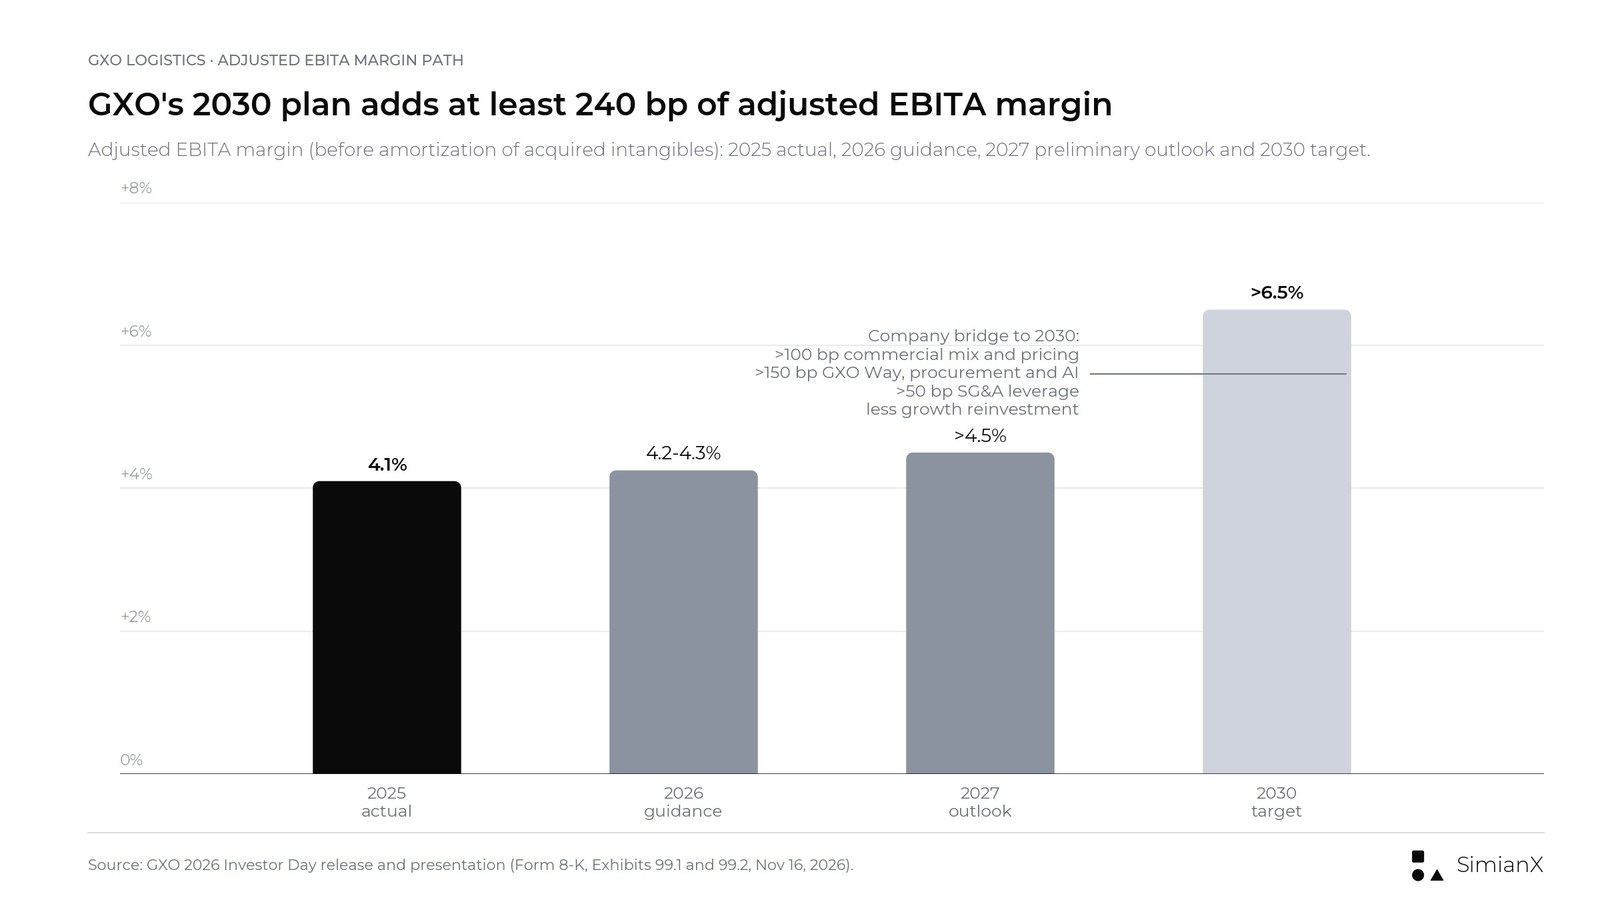
2025年実績から2030年目標に至るGXOの調整後EBITAマージンの道筋と、同社が示したマージン改善の内訳(ブリッジ)。
GXOのプレゼン資料は、マージン改善を4つの要素に分解している。
- 営業施策で100bp超:高マージン業種と北米への構成シフト、新規契約と契約更新における規律ある価格設定、低収益契約からの撤退または価格改定。
- GXO Wayとテクノロジーで150bp超:労務管理システム、グローバル調達、自動化、倉庫AI(指標4を参照)。
- SG&Aのレバレッジで50bp超:シェアードサービスとバックオフィスへのAI導入。2030年までに倉庫管理システム(WMS)を30から4に、統合基幹業務(ERP)システムを8から1に集約する計画を含む。
- 成長への再投資を差し引き、純額で240bp超の改善とする。
長期の推移を見れば、市場が懐疑的な理由がわかる。調整後EBITDAベースのマージンは2021年に7.7%、2022年に8.1%だったが、その後2023年は7.6%、2024年は7.0%、2025年は6.7%に低下した(公表値に基づくSimianX算出)。2027年見通しの7.1%超は、おおむね2024年の水準に戻るにすぎない。
注目点:2026年通期の調整後EBITAマージン。4.2~4.3%の範囲に収まれば新たな道筋の第一歩となるが、4.1%以下なら2027年のハードルはさらに遠のく。
指標4:GXO Way、LMS、GXO IQ
生産性向上プログラムは計画の中で最も具体的な部分であり、GXOは初めて施策ごとに金額目標を示した。
| 施策 | 2027~2030年のEBITAベース純額年換算削減額 | 全体の機会(経営陣の推計) |
|---|---|---|
| 労務管理システム(LMS) | 7000万~9000万ドル | 約2億7000万ドル |
| グローバル調達 | 5000万~7000万ドル | 計画に全額織り込み済み |
| 自動化、倉庫AI、アダプティブ・テクノロジー | 5000万~7000万ドル | 約2億3000万ドル |
| その他のGXO Way施策 | 7000万~8000万ドル | 約2億ドル |
| 合計 | 2億4000万~3億1000万ドル | 約7億ドル |
出所:GXO 2026年インベスターデーのプレゼンテーション資料。GXOは、全体の機会は経営陣の推計であり財務ガイダンスではないとしている。その他の施策には、契約の見直し、マテリアルハンドリング機器(フォークリフトなど)、拠点の成熟化、グローバル・ビジネス・サービス、光熱費が含まれる。
労務管理システムが単独で最大の施策となるのは、人件費がGXOの倉庫コストの約60%を占めるためだ。同社には現在、標準化されたシステムがなく、生産性の多くを表計算ソフトで管理している。単一のLMSを2027年に約80拠点、2028年に約210拠点、2029年に約280拠点、2030年に300拠点超へ展開し、対象となる約50億ドルの人件費をカバーする計画だ。GXOによれば、LMSを導入した拠点は未導入の拠点より労働効率が5~15%高い。調達では、年間約60億ドルの対象支出を見直す。
同社のAI倉庫プラットフォームであるGXO IQは、2026年第1四半期から3地域すべてで稼働しており、今年は約50拠点への導入を予定している。新計画では、2027年末までに約120拠点、2030年末までに400拠点超での稼働を目指す。プレゼンテーションでは、サプライヤーのApptronikを交えた人型ロボットに関する対談も行われた。GXOは、人型ロボットのコストは大幅に低下するはずで、人件費と比べた投資回収期間は1~2年になると見込んでいる。Unitree(宇樹科技)のIPOが示したように、人型ロボットはそれ自体が一つの市場テーマになっている。
有用な検算がある。約140億ドルの売上高に対して2億4000万~3億1000万ドルの削減は、マージンにして約170~220bpに相当する(SimianX算出)。GXOがGXO Wayとテクノロジーに帰している「150bp超」と整合的だ。
注目点:四半期報告におけるLMS導入拠点数と実現した削減額。GXOは年ごとの削減額の配分を示していない。
指標5:フリーキャッシュフロー転換率
GXOはフリーキャッシュフローを、営業キャッシュフローから設備投資を差し引き、有形固定資産の売却収入を加えたものと定義している。またFCF転換率は、純利益ではなく調整後EBITDAでフリーキャッシュフローを割ったものだ。以下の数字を読むうえで、どちらの定義も重要である。
| 年 | 営業キャッシュフロー | 設備投資 | 資産売却収入 | フリーキャッシュフロー | 転換率(公表値) | 資産売却を除く転換率 |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | 30%超 | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| 2026年1~9月期 | $263M | $204M | $7M | $66M | 算出せず | 算出せず |
出所:GXOの第4四半期および2026年第3四半期決算リリースに掲載されたフリーキャッシュフローの調整表。最終列の(営業キャッシュフロー-設備投資)÷調整後EBITDAはSimianX算出。表中のMは百万ドル。
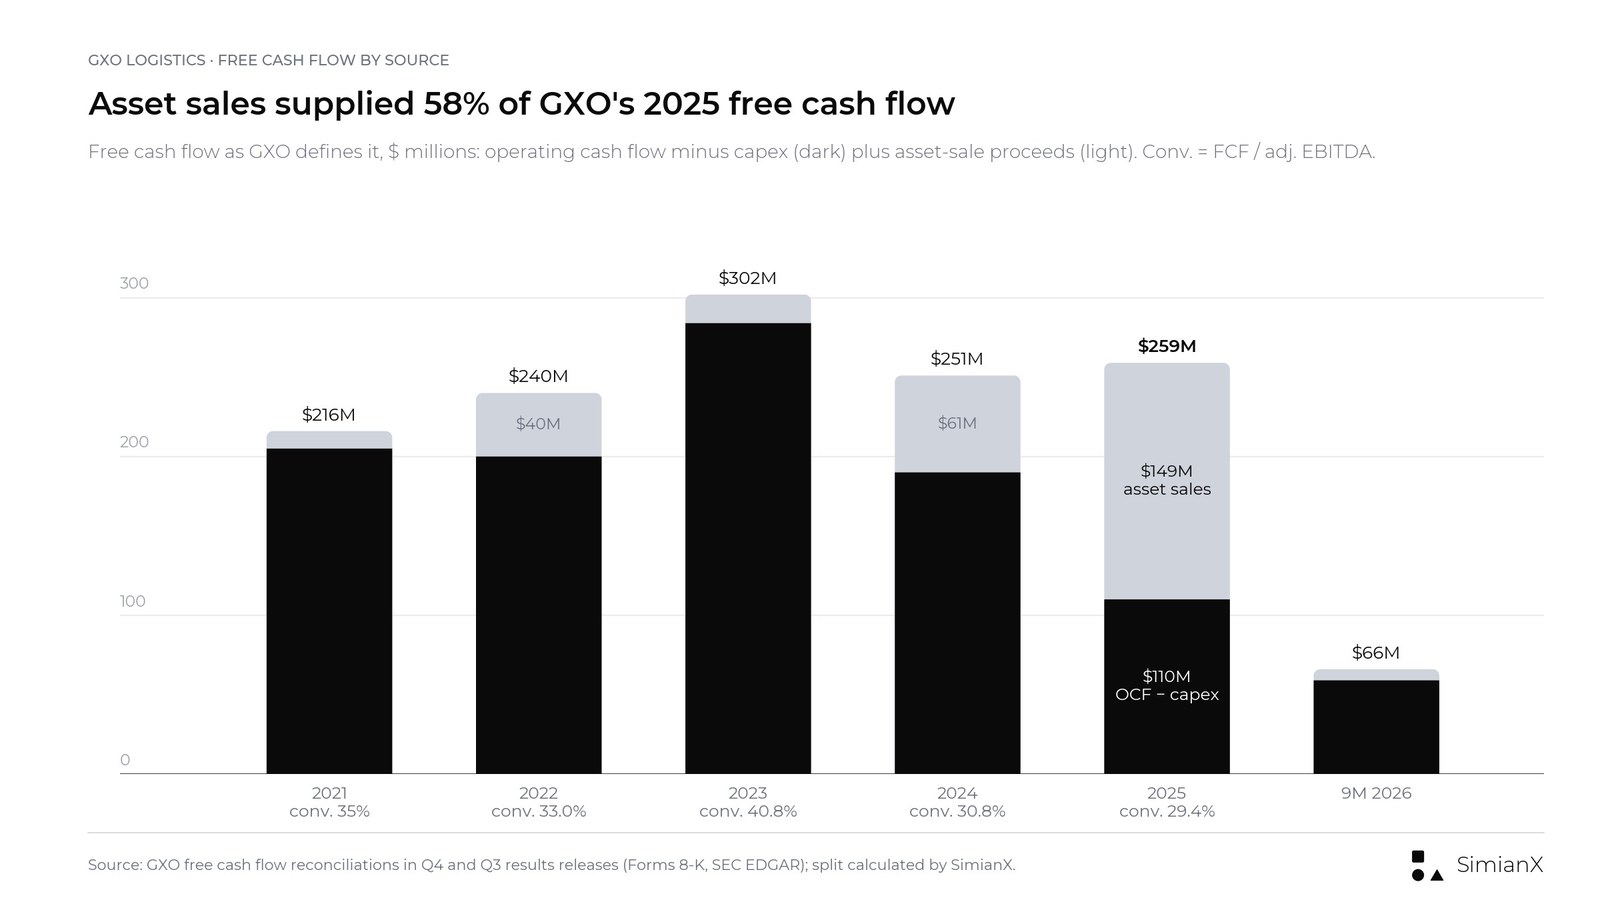
2025年、GXOのフリーキャッシュフロー2億5900万ドルのうち1億4900万ドルは有形固定資産の売却によるものだった。
資産売却は第3四半期の数字も説明する。フリーキャッシュフローは1億8700万ドルから8500万ドルに減少したが、2025年第3四半期には9900万ドルの資産売却収入が含まれていたのに対し、今年は300万ドルだった。売却収入を除くと、営業キャッシュフローから設備投資を引いた額は8200万ドルで、前年同期は8800万ドルだった。1~9月期ではマイナス500万ドルから5900万ドルに改善している。本当の圧迫要因は営業キャッシュフローで、売掛金の増加により当四半期に7600万ドル減少した。GXOの1~9月期のキャッシュフロー計算書では、売掛金による資金流出が2億1500万ドルと、前年同期の7600万ドルから膨らんでいる。
2026年のガイダンスは、第4四半期に高いハードルを課している。調整後EBITDA 9億4500万~9億6500万ドルに対して転換率30~40%を達成するには、通期で2億8400万~3億8600万ドルのフリーキャッシュフローが必要となる。9月までに生み出したのは6600万ドルなので、第4四半期に2億1800万~3億2000万ドルを稼ぐ必要がある(SimianX算出)。スピンオフ以降で最も良かった第4四半期は2025年の1億6300万ドル(資産売却4800万ドルを含む)で、全四半期を通じた過去最高は2023年第3四半期の1億9100万ドルである。
2030年に向けて、GXOは40~50%の転換率を目標とする。同社によれば、約10ポイントの改善は次の要因から生まれる。運転資本(支払条件の標準化、請求・回収の迅速化、顧客の支払いが早まるよう価格設定した「priced for cash」契約)、設備投資を売上高の2~3%に抑えること(2025年は2.5%、2026年1~9月期は約2.0%、SimianX算出)、そしてWincantonの統合完了に伴う一時的な現金支出の減少である。転換率40%超を前提に、GXOは2027~2030年の累計で35億ドル超の営業キャッシュフロー、約15億ドルの設備投資、20億ドル超のフリーキャッシュフローを見込む。
注目点:2026年第4四半期のフリーキャッシュフローと、そのうち資産売却が占める割合。
指標6:ネットレバレッジとバランスシート
2026年9月30日時点で、GXOの現金は3億4000万ドル、総債務は28億1800万ドル(ファイナンス・リースおよびその他債務4億9700万ドルを含む)、純債務は24億8000万ドルだった。直近12カ月の調整後EBITDA 9億2500万ドルに対するネットレバレッジは2.7倍となる。1~9月期に4億100万ドルの債務返済と1億200万ドルの自社株買いを実施した結果、現金は2025年末の8億5400万ドルから減少した。
レバレッジは、2024年4月のWincanton買収完了以降、2.5~3.1倍で推移している。2023年末は1.6倍だった。新たな枠組みでは、投資適格のバランスシートの維持、中長期的なネットレバレッジ・レシオ約2.0倍、そして2027年上期の2億7500万ドルのタームローン返済を約束した。現在の直近12カ月EBITDAで計算すると、2.0倍は純債務約18億5000万ドルに相当し、9月時点の水準を約6億3000万ドル下回る(SimianX算出)。EBITDAが伸びれば、債務を減らさなくても差の一部は埋まる。
注目点:2027年上期のタームローン返済と、レバレッジが2.5倍を上回る間も自社株買いが続くかどうか。
指標7:自社株買い、ROIC、調整後EPS
GXOは資本配分の優先順位を示した。売上高の2~3%を設備投資に充て、投資適格のバランスシートを維持し、余剰資本を還元する。M&Aは北米、アジア太平洋、または新たな能力の獲得を目的とする場合に限り、選別的に行う。新たな数値は以下の通り。
- 自社株買い:2030年までに約10億ドルの枠を設け、年2億ドル超をフリーキャッシュフローから充当する。GXOは2026年9月までに1億ドルを買い戻し(210万株、平均47.46ドル)、取得枠の残りは2億ドルだった。発行済み株式数1億1300万株を前提とすると、10億ドルは終値57.20ドルで計算したGXOの時価総額の約15%に相当する(SimianX算出)。
- 利用可能な資金:資金の源泉と使途を示したGXOのスライドによれば、設備投資とタームローン返済の後、2027~2030年に株主還元と選別的なM&Aに充当できる資金は17億ドル超となる。
- ROIC:新定義で2025年は9%、2030年までに500bp超の改善を目指す。
- 調整後EPS:2025~2030年に年20%超の成長。2025年の2.51ドルを起点とすると、2030年には約6.25ドル以上となる(SimianX算出)。2026年のガイダンスは2.95~3.15ドル。
約束と実績の差が最も大きいのが調整後EPSだ。GXOの調整後1株利益は2021年が2.09ドル、2022年が2.85ドル、2023年が2.59ドル、2024年が2.80ドル、2025年が2.51ドルだった。スピンオフから4年を経ても、調整後EPSは2022年の水準を下回っている。
GXOの四半期業績:2024年第1四半期~2026年第3四半期
| 四半期 | 売上高 | 報告ベース成長率 | オーガニック成長率 | 調整後EBITDA | 調整後EBITDAマージン | 調整後希薄化EPS | フリーキャッシュフロー |
|---|---|---|---|---|---|---|---|
| 2024年第1四半期 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| 2024年第2四半期 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| 2024年第3四半期 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| 2024年第4四半期 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| 2025年第1四半期 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| 2025年第2四半期 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| 2025年第3四半期 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| 2025年第4四半期 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| 2026年第1四半期 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| 2026年第2四半期 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| 2026年第3四半期 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
出所:GXOの四半期決算(SEC EDGARに提出されたForm 8-KのExhibit 99.1)。2024年第4四半期と2025年第4四半期のマージンはSimianX算出で、その他はGXOの公表マージンと一致する。2024年第2四半期から2025年第1四半期までの報告ベース成長率には、2024年4月29日から連結したWincantonが含まれる。2026年第1四半期の調整後EBITDAには、主に拠点の早期撤退と契約解除費用の計上時期による、前年同期比で純額1250万ドルのプラス効果が含まれる。フリーキャッシュフローには、2025年第3四半期に9900万ドル、2025年第4四半期に4800万ドル、2024年第4四半期に4500万ドルの資産売却収入が含まれる。
3つのパターンが際立つ。第一に、事業には季節性があり、マージンと現金の両面で第1四半期が最も弱く、第4四半期が最も強い。第二に、Wincanton買収後の4四半期は、報告ベースの売上高成長率が実質的な成長を過大に示していた。第三に、マージンは改善していない。第3四半期の調整後EBITDAマージンは2024年が7.1%、2025年が7.4%、2026年が7.0%だった。
2026年については、調整後EBITDAのガイダンス9億4500万~9億6500万ドルに対し、9月までの実績は6億7000万ドルであることから、第4四半期に2億7500万~2億9500万ドルが必要となる。これは2025年第4四半期の2億5500万ドルを8~16%上回る水準だ(SimianX算出)。
2023年インベスターデーの目標とGXOの実績
GXOは2021年8月2日にXPOからスピンオフし、独立企業となった。これは、FedExが現在、貨物事業の分離に用いているのと同じ枠組みである。2023年1月12日の初回インベスターデーで、当時のCEOであるMalcolm Wilson(マルコム・ウィルソン)氏が2027年目標を設定した。GXOは2024年4月24日にこれを修正し、Wincantonを織り込むとともに数値を引き下げた。2027年目標が最後に再確認されたのは2024年8月の決算説明資料で、その後の決算リリースでは言及されず、2026年11月の資料では前述のマージンベースの2027年見通しに置き換えられた。Patrick Kelleher氏は2025年8月にCEOに就任した。
| 2027年目標(2023年1月12日設定) | 2024年4月24日の修正 | GXOの実績 | 評価 |
|---|---|---|---|
| 2021~2027年に年8~12%のオーガニック売上高成長 | 2024~2027年に年約10% | 15.4%(2022年)、2.3%(2023年)、2.5%(2024年)、3.9%(2025年)。2021~2025年は年約5.9%(SimianX算出) | 未達 |
| 売上高約170億ドル | 155億~160億ドル | 2025年は132億ドル(買収が寄与)、2026年9月までの12カ月は約138億ドル | 遅れ |
| 調整後EBITDA約16億ドル(2021年の6億1100万ドルから年約17%成長) | 12億5000万~13億ドル(2024年から年約15%成長) | 2025年は8億8100万ドル、2026年ガイダンスは9億4500万~9億6500万ドル | 未達 |
| 調整後EBITDAマージン約9.4%(暗示値、SimianX算出) | 約7.8~8.4%(SimianX算出) | 2025年は6.7%、2027年見通しは現在7.1%超 | 未達 |
| FCF転換率30%超 | 30%超 | 33.0%(2022年)、40.8%(2023年)、30.8%(2024年)、29.4%(2025年) | おおむね達成(資産売却の寄与あり) |
| 2021~2027年の累計FCF約20億ドル | 再提示なし | 2021~2025年で12億7000万ドル、加えて2026年1~9月期に6600万ドル | 2026年と2027年がともに現金目標を達成した場合にのみ到達可能 |
| 営業ROIC 30%超 | 30%超 | 2024年は46%、2026年9月までの12カ月は45.6% | 旧定義では達成、新定義では9% |
| 設定なし | 2024~2027年に調整後EPSを年15%超成長 | 2.80ドル(2024年)、2.51ドル(2025年)、2026年ガイダンスは2.95~3.15ドル | 遅れ |
出所:GXOの2023年1月12日および2024年4月24日のリリース、2022~2026年の通期決算リリース。暗示マージンは各目標のEBITDAを対応する売上高で割ったもの。
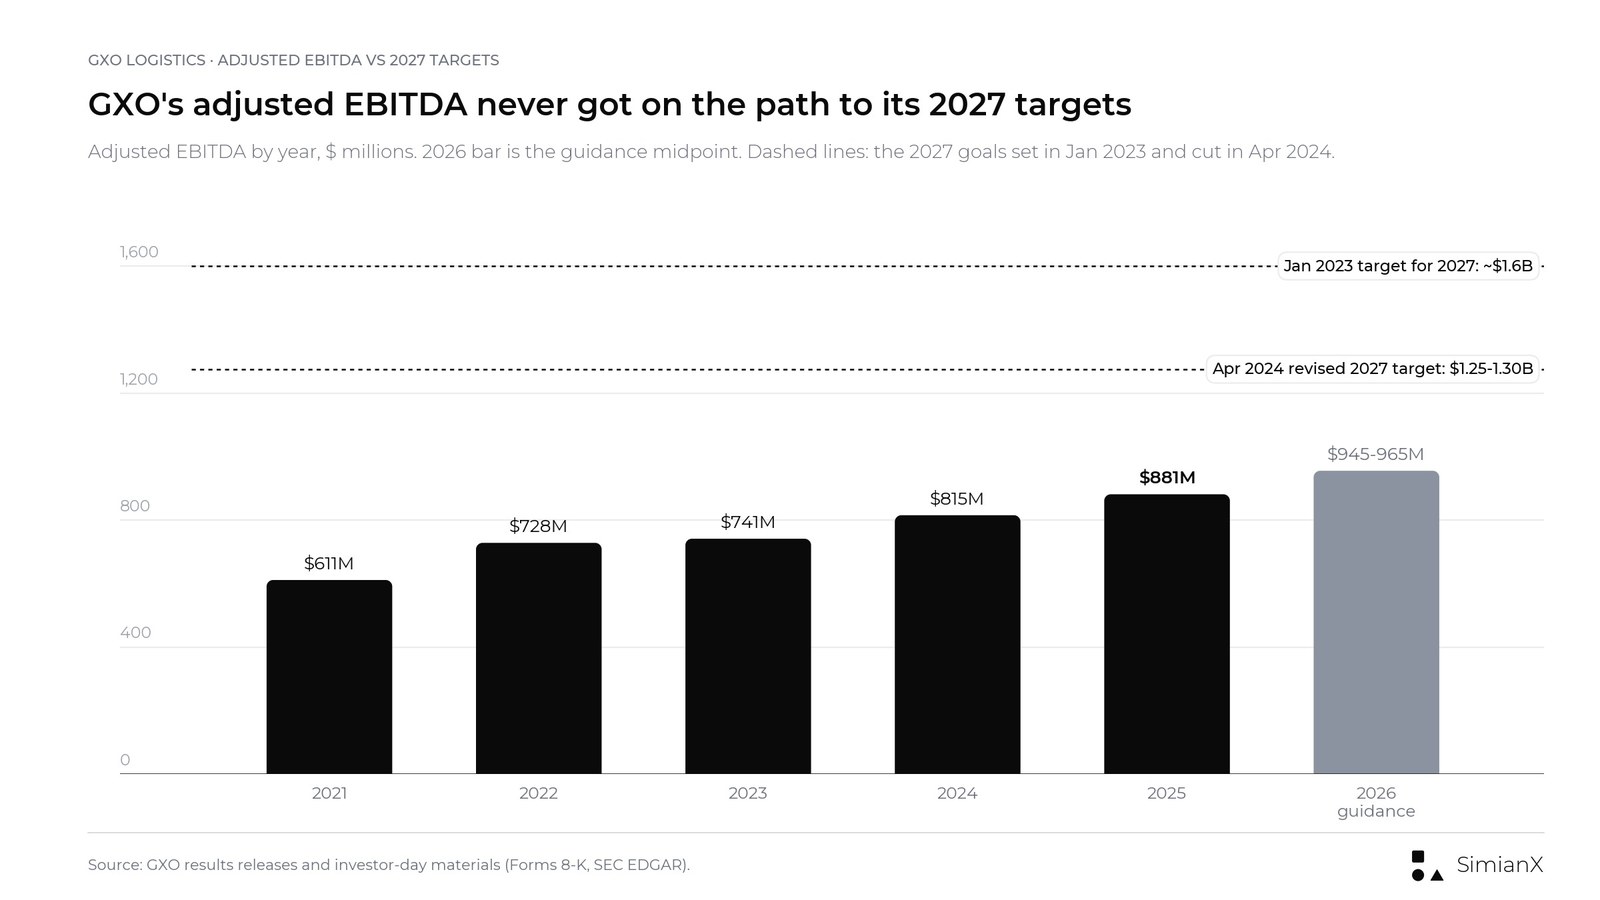
GXOの調整後EBITDAは2021年以降毎年増えているが、どちらの版の2027年目標が求めたペースにも一度も届いていない。
パターンははっきりしている。GXOは資本規律に左右される目標(営業ROIC、そしておおむねキャッシュ転換率)は達成したが、成長とマージンに左右される目標は未達に終わった。ウォール街の年末S&P 500目標と同様に、過去の予想の実績こそが新たな予想を評価するうえで最良の判断材料となる。
市場の評価は株価に表れている。最初の目標が発表された2023年1月11日の夜、GXOの終値は48.96ドルで、翌日は5.96%上昇した。その終値から2026年11月16日までの株価上昇率は16.8%にとどまり、同期間のSPYは87.1%上昇した(価格リターン、Polygon.ioとNasdaq.comの終値に基づくSimianX算出)。2027年目標が引き下げられた2024年4月24日には、株価は2.07%下落した。
GXOのガイダンス推移(2023~2026年)
| 年 | 指標 | 期初ガイダンス | 最終ガイダンス | 実績 |
|---|---|---|---|---|
| 2023 | オーガニック成長率 | 6~8%(1月12日) | 2~4%(11月7日) | 2.3% |
| 2023 | 調整後EBITDA | $700M-$730M | $730M-$755M | $741M |
| 2023 | 調整後希薄化EPS | $2.30-$2.50(2月14日) | $2.55-$2.65 | $2.59 |
| 2024 | オーガニック成長率 | 2~5%(2月13日) | 2~5% | 2.5% |
| 2024 | 調整後EBITDA | $760M-$790M | $805M-$835M(Wincantonを含む) | $815M |
| 2024 | 調整後希薄化EPS | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | オーガニック成長率 | 3~6%(2月12日) | 3.5~6.5% | 3.9% |
| 2025 | 調整後EBITDA | $840M-$860M | $865M-$885M | $881M |
| 2025 | 調整後希薄化EPS | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | オーガニック成長率 | 4~5%(2月10日) | 4~5%(11月3日に再確認) | 9月までで4.7% |
| 2026 | 調整後EBITDA | $930M-$970M | $945M-$965M | 9月までで$670M |
| 2026 | 調整後希薄化EPS | $2.85-$3.15 | $2.95-$3.15 | 9月までで$1.98 |
| 2026 | FCF転換率 | 30~40% | 30~40% | 9月までのFCFは$66M |
出所:GXOの四半期決算リリース(2023~2026年)。FCF転換率のガイダンスは2023年が約30%、2024年が30~40%、2025年が25~35%で、実績はそれぞれ40.8%、30.8%、29.4%だった。
ガイダンスの実績には明確な傾向がある。GXOは過去3年間、調整後EBITDAを毎年最終ガイダンスのレンジ内に着地させ、2025年はレンジの上半分だった。一方、オーガニック成長率は2023年、2024年、2025年のいずれもレンジの下半分にとどまり、2023年は当初の6~8%を大きく下回った。これは長期目標と同じ構図である。利益の実現は信頼できるが、売上高の成長が弱点となってきた。そして2030年計画は、これまでのどのガイダンスよりも成長に依存している。
決算発表とインベスターデーに対するGXO株の反応
| 取引日 | イベント | GXO終値 | GXO騰落率 | SPY騰落率 | 対SPY差 |
|---|---|---|---|---|---|
| 2023年1月12日 | インベスターデー、2027年目標を設定 | $51.88 | +5.96% | +0.36% | +5.6ポイント |
| 2023年2月15日 | 2022年第4四半期決算 | $50.53 | −5.00% | +0.32% | −5.3ポイント |
| 2023年5月10日 | 2023年第1四半期決算 | $54.71 | +2.90% | +0.47% | +2.4ポイント |
| 2023年8月3日 | 2023年第2四半期決算 | $63.54 | −1.75% | −0.29% | −1.5ポイント |
| 2023年11月8日 | 2023年第3四半期決算 | $54.28 | +3.75% | +0.07% | +3.7ポイント |
| 2024年2月14日 | 2023年第4四半期決算 | $54.49 | −1.20% | +0.91% | −2.1ポイント |
| 2024年4月24日 | 2024年第1四半期速報、2027年目標を引き下げ | $49.10 | −2.07% | −0.05% | −2.0ポイント |
| 2024年5月8日 | 2024年第1四半期決算 | $50.93 | −0.49% | +0.01% | −0.5ポイント |
| 2024年8月6日 | 2024年第2四半期決算 | $47.48 | −3.79% | +0.92% | −4.7ポイント |
| 2024年11月5日 | 2024年第3四半期決算 | $57.70 | −1.54% | +1.21% | −2.8ポイント |
| 2025年2月13日 | 2024年第4四半期決算 | $36.31 | −15.08% | +1.06% | −16.1ポイント |
| 2025年5月8日 | 2025年第1四半期決算 | $39.71 | +4.28% | +0.70% | +3.6ポイント |
| 2025年8月6日 | 2025年第2四半期決算 | $50.49 | +3.08% | +0.77% | +2.3ポイント |
| 2025年11月5日 | 2025年第3四半期決算 | $52.54 | −5.11% | +0.35% | −5.5ポイント |
| 2026年2月11日 | 2025年第4四半期決算 | $63.35 | +9.22% | −0.02% | +9.2ポイント |
| 2026年5月6日 | 2026年第1四半期決算 | $49.91 | +0.12% | +1.39% | −1.3ポイント |
| 2026年8月5日 | 2026年第2四半期決算 | $47.62 | −9.07% | −0.20% | −8.9ポイント |
| 2026年11月4日 | 2026年第3四半期決算 | $56.96 | +9.48% | +1.65% | +7.8ポイント |
| 2026年11月16日 | インベスターデー、2030年目標を設定 | $57.20 | +4.70% | −1.91% | +6.6ポイント |
出所:Polygon.ioの日次終値(Nasdaq.comで照合)。11月16日の数値はNasdaq.comの公式終値を使用。騰落率は終値ベースの前日比。GXOは通常、取引終了後に決算を発表するため、市場の反応は翌営業日に表れる。例外として、2023年1月のインベスターデーのリリースは前日夜に、2024年4月の速報値と2024年第2四半期決算は寄り付き前に発表されたため、これらの反応は当日のものである。
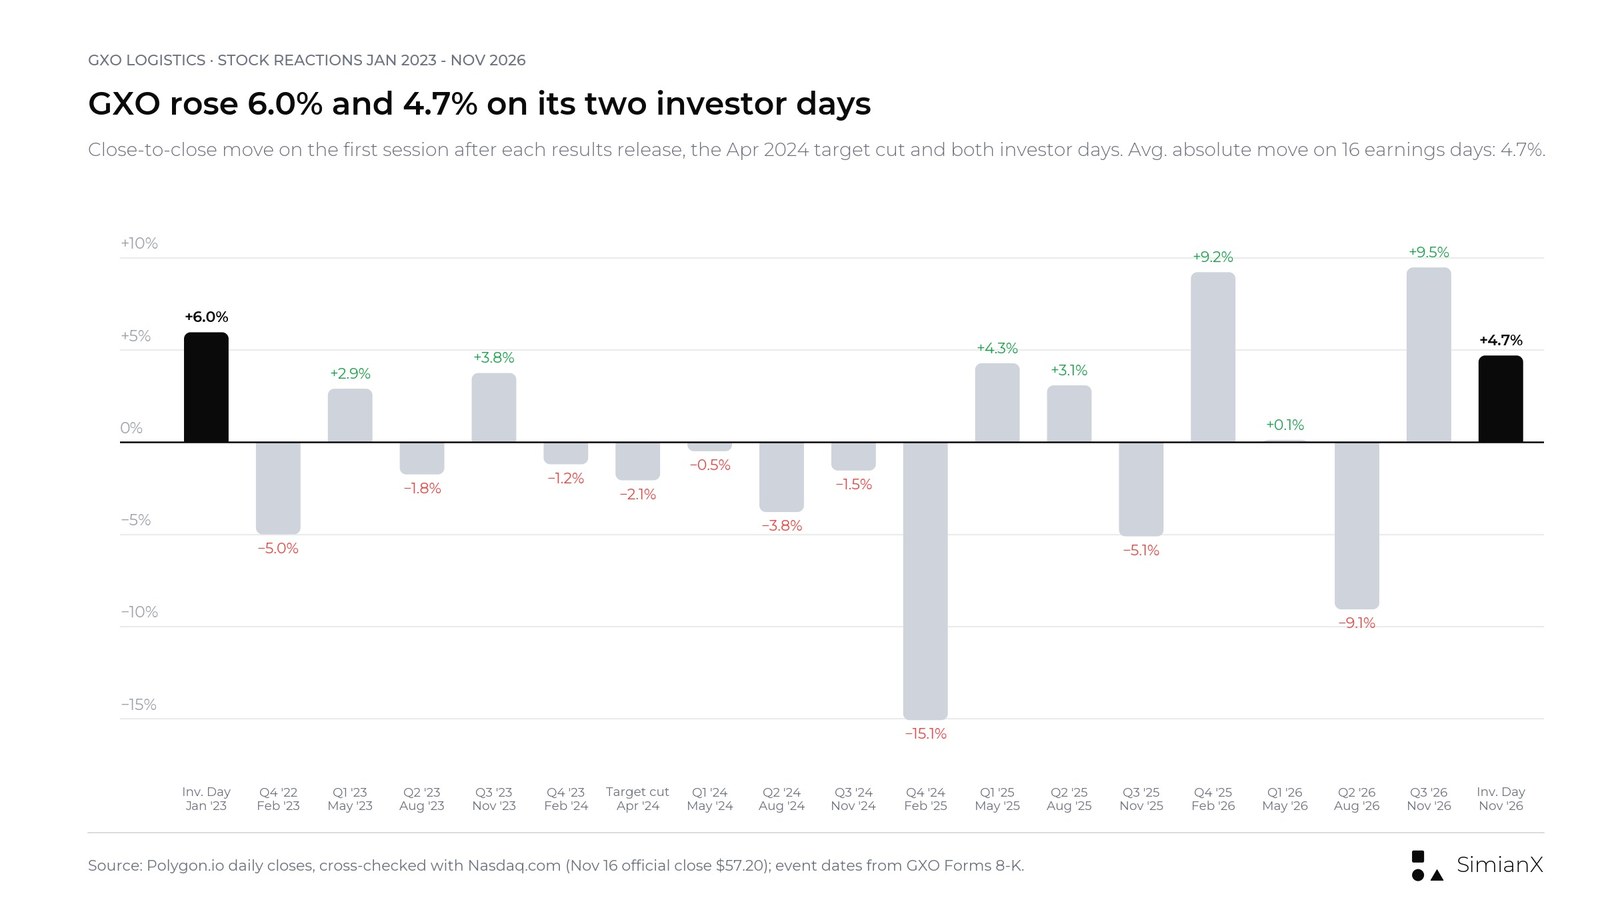
2023年1月以降の決算発表日とインベスターデーにおけるGXO株の終値ベースの騰落率。
2023年2月以降の16回の決算発表で、GXO株は7回上昇し、9回下落した。値動きの絶対値の平均は4.7%である。最大の値動きは2025年2月13日の15.08%安で、GXOが2025年の調整後EPSガイダンスを2.40~2.60ドルとし、直前に発表したばかりの2024年実績2.80ドルを下回る水準を示したときだった。直近4回の決算発表時の値動きは+9.2%、+0.1%、−9.1%、+9.5%。2回のインベスターデーはいずれも当日の株価を押し上げ、2023年は5.96%、2026年は4.70%上昇したが、最初の上昇は長続きしなかった。
今後GXO株を動かす要因
| シナリオ | 今後4~6四半期に表れる証拠 | 想定される解釈 |
|---|---|---|
| 強気シナリオ | 2026年第4四半期のFCFが大規模な資産売却なしで2億1800万ドル以上、2027年の売上高8億5000万ドル超を確保、四半期のオーガニック成長率が5.5%超 | 市場が2030年計画を信頼に足るものとして株価に織り込み始める |
| 基本シナリオ | オーガニック成長率4~6%、調整後EBITAマージンが4.5%に向けて緩やかに上昇、レバレッジが2.5倍に向けて低下 | 株価は2030年ではなく目先の利益で評価される |
| 弱気シナリオ | オーガニック成長率が3%近辺に逆戻り、FCFが再び資産売却頼み、LMS導入が計画より遅延 | 投資家が2030年目標を2027年目標の二の舞とみなす |
これらは分析上のシナリオであり、目標株価や投資推奨ではない。
2030年計画のリスク
英国への集中
英国はGXOの2025年売上高の48%を占める。同社史上最大の契約であるイングランドの国民保健サービス(NHS)のサプライチェーン部門、National Health Service Supply Chainとの契約は、契約期間全体の価値が約25億ドルに上る。英国の個人消費、人件費、英ポンドの動向が業績に大きな影響を及ぼす。
人手と実行力
人件費は倉庫コストの約60%を占める。賃金インフレ、人手不足、LMS導入の遅れは、計画が前提とするコスト削減を食いつぶしかねない。
立ち上げコストとパイプラインのタイミング
新規契約では、売上高が計上される前に拠点、設備、システム、人員を整える必要がある。パイプラインの転換が計画より遅れれば、成長が後ずれし、マージンを圧迫する。
為替
売上高の大半は英ポンドとユーロで稼いでいる。オーガニック成長は為替の影響を除くが、報告ベースの売上高、EBITDA、EPSは除かない。
レバレッジと資本配分
2.7倍のネットレバレッジは、Wincanton買収前の1.6倍に比べて余力が小さい。年2億ドル超の自社株買いとレバレッジの引き下げは、いずれも同じフリーキャッシュフローを原資とする。
テクノロジー投資のリターン
GXOはAI、自動化、人型ロボットが生産性を高めると見込むが、削減目標は経営陣の推計であり、プレゼン資料に示された人型ロボットのコスト曲線もあくまで例示にすぎない。
よくある質問
GXOのインベスターデー2026はいつ開催されたか?
GXOは2026年11月16日、ニューヨーク証券取引所で2026年インベスターデーを開催した。開始は米東部時間午前9時。プレスリリースとプレゼンテーション資料は同日朝、Form 8-KでSECに提出された。
GXOの2030年財務目標は?
GXOの目標は、2027~2030年に年7%超のオーガニック売上高成長、2030年に調整後EBITAマージン6.5%超(2025年の4.1%から240bp超の改善)、調整後EBITDAに対するFCF転換率40~50%、2025~2030年に年20%超の調整後EPS成長、そして2025年比500bp超のROIC改善である。
GXOの2027年見通しは?
2027年の暫定見通しは、オーガニック売上高成長率5.5%超、調整後EBITDAマージン7.1%超、調整後EBITAマージン4.5%超である。GXOは2027年上期に2億7500万ドルのタームローンを返済する計画も示した。
GXOは2023年インベスターデーの目標を達成したか?
大半は未達だ。2023年1月の目標は、年8~12%のオーガニック成長と、2027年に約16億ドルの調整後EBITDAを求めていた。GXOの2023~2025年のオーガニック成長率は平均で年約2.9%、2025年の調整後EBITDAは8億8100万ドルだった。目標は2024年4月に引き下げられ、現在は2030年計画に置き換えられている。ただし営業ROICの目標は達成し、キャッシュ転換率の目標もおおむね達成した。
インベスターデーに対するGXO株の反応は?
2026年11月16日、GXO株は4.70%高の57.20ドルで引けた。同日のSPYは1.91%下落した。同社株は第3四半期決算後の11月4日にもすでに9.48%上昇していた。
GXOはFCF転換率をどう計算しているか?
GXOはフリーキャッシュフローを調整後EBITDAで割って算出する。フリーキャッシュフローは、営業キャッシュフローから設備投資を差し引き、有形固定資産の売却収入を加えたものだ。2025年は1億4900万ドルの資産売却収入が、フリーキャッシュフロー2億5900万ドルの58%を占めた。
GXOの2026年第3四半期決算の内容は?
売上高は5.7%増の35億9000万ドル、オーガニック成長率は6.4%だった。調整後EBITDAは2億5100万ドルで横ばい、調整後希薄化EPSは0.79ドルから0.89ドルに増加し、フリーキャッシュフローは8500万ドルだった。新規受注は34%増の3億7500万ドル、商談パイプラインは過去最高の31億ドルに達した。
GXOの次回決算発表はいつか?
GXOは2026年第4四半期決算の発表日をまだ公表していない。直近3回の第4四半期決算は、2026年2月10日、2025年2月12日、2024年2月13日に発表された。
結論:信頼できるコスト計画と、実証されていない成長計画
2030年計画は2023年の計画より具体的だ。施策を明示して金額を示し(純額2億4000万~3億1000万ドルの削減)、労務管理システムとGXO IQの導入マイルストーンを定め、マージン(調整後EBITA)とリターン(のれんを含むROIC)についてより厳しい物差しを採用した。追跡しやすい計画になったと言える。
弱点は、2027年目標をつまずかせたのと同じ、成長である。GXOは投資家に対し、2023~2025年のオーガニック成長率が年2~4%だった企業が、2027年に5.5%超、その後は年7%超で成長すると信じるよう求めている。マージンのレバレッジから、10億ドルの自社株買いの原資となるフリーキャッシュフローに至るまで、他のすべての目標はこの前提の上に成り立っている。
次の検証ポイントはすぐにやって来る。2026年第4四半期決算では、GXOが資産売却に頼らずに1四半期で2億1800万ドル以上のフリーキャッシュフローを生み出せるか、そして8億5000万ドル超の売上高を確保した状態で2027年を迎えられるかが明らかになるはずだ。この2つの数字は、インベスターデーの株価上昇以上に、2030年計画について多くを語るだろう。
本記事は調査・研究のみを目的としたものであり、個別の投資助言や、特定の証券の売買を推奨するものではない。
関連記事
- FedEx 2026決算:分社化・燃油サーチャージとFDX株
- Tetra Tech決算推移:2026年度Q4結果とTTEK株価
- 中間選挙後の資本財株:1926〜2022年25回の全記録
- ユニツリー株価検証:上場初日460%高から半値、解禁日程
- S&P 500 予想 2027:ウォール街の年末目標と的中率
参考資料
- GXO:GXO、インベスターデーで2030年財務目標を発表(2026年11月16日)
- SEC EDGAR:GXO Form 8-K、Exhibit 99.1、インベスターデーのプレスリリース
- SEC EDGAR:GXO Form 8-K、Exhibit 99.2、2026年インベスターデーのプレゼンテーション資料
- SEC EDGAR:GXO 2026年第3四半期決算リリース、Exhibit 99.1
- SEC EDGAR:GXO 2026年第3四半期決算説明資料
- GXO:GXO、2026年第3四半期決算を発表
- SEC EDGAR:GXO 2026年第2四半期決算リリース
- SEC EDGAR:GXO 2025年第4四半期および通期決算リリース
- SEC EDGAR:2027年目標を示したGXOの2023年1月インベスターデー・リリース
- SEC EDGAR:2027年目標を修正したGXOの2024年4月24日付リリース
- GXO:2026年インベスターデー開催のお知らせ
- GXO IR:イベントカレンダー
- Nasdaq.com:GXOの過去の株価
- Investopedia:EBITDA
- Investopedia:フリーキャッシュフロー
- Investopedia:オーガニック成長
- Investopedia:投下資本利益率(ROIC)


