
 執筆:Muke
Tetra Tech 2026年度第4四半期決算結果:四半期業績表、受注残、キャッシュフロー、2027年度ガイダンス、TTEK株価の反応
Tetra Tech は11月11日(水)の米国市場の取引終了時に2026年度第4四半期(会計年度ベース)の決算を発表し、会社自身のガイダンスを上回りました。純収益(外注費控除後)は11.5億ドルと11.2億〜11.7億ドルのレンジの中央値を上回り、調整後 EPS 0.49ドル(GAAP EPS 0.51ドル)は0.45〜0.48ドルのガイダンスとアナリストのコンセンサス予想0.47ドルをともに上回りました。受注残は前年比13%増の46.7億ドルです。初めて示された2027年度見通しは EPS 1.65〜1.80ドルで、中央値1.725ドルはコンセンサスの1.74ドルをわずかに下回ります。TTEK は決算発表前の取引で7.5%下落して37.61ドルとなった後、11月12日は39.43ドルで引けました。同日は4.8%上昇し、S&P 500 ETF(SPY)は0.4%下落しました。
本ページは Tetra Tech の決算リファレンスです。決算発表前に作成し、発表後に実績を反映して更新しました。会社が開示した9四半期分の業績を1つの表にまとめ、受注とキャッシュフローを追い、第4四半期の実績をガイダンスと照らし合わせ、新たな2027年度見通しをコンセンサスと比較し、直近13回の四半期決算後に TTEK 株がどう動いたかを一覧にしています。問いは初稿と同じです。米国の国際開発業務の大半を失った後、より強い受注は持続的な成長につながるのか。単一の EPS 予想を2セント上回ったことだけでは、その答えにはなりません。
2026年11月13日(米太平洋時間)、Tetra Tech の2026年度第4四半期決算(Form 8-K、Exhibit 99.1、11月11日米東部時間午後4時発表)、11月12日のカンファレンスコール、11月12日の公式終値を反映して更新。初出は決算発表前の11月10日です。出典:SEC EDGAR に提出された Tetra Tech の Form 8-K 決算発表、10-Q および 10-K、会社のプレスリリース、Zacks(Nasdaq.com 経由)と Kiplinger の日付入り予想、Polygon.io の日次終値(Nasdaq.com と照合)。会社発表の数値、ガイダンス、予想、当社の計算はすべて区別して表示しています。
Tetra Tech 2026年度第4四半期決算:ガイダンス・コンセンサスとの比較
| 項目 | ガイダンスまたは予想 | 実績 | 結果 |
|---|---|---|---|
| 第4四半期の純収益 | 11.2億〜11.7億ドル(会社) | 11億5,290万ドル | 中央値11億4,500万ドルを上回る。前年同期比 −0.9% |
| 第4四半期の GAAP 売上高 | — | 13億3,740万ドル | 前年同期比 +0.5% |
| 第4四半期の EPS | 0.45〜0.48ドル(会社)、コンセンサス0.47ドル | GAAP 0.51ドル、調整後0.49ドル | ガイダンス上限を上回る。調整後 EPS は前年同期比 +9% |
| 第4四半期の営業利益 | — | 1億8,840万ドル | 前年同期は1億8,130万ドル |
| 第4四半期の調整後 EBITDA | — | 1億9,450万ドル | 利益率は前年同期比90ベーシスポイント改善(会社) |
| 受注残、2026年9月27日時点 | — | 46.7億ドル | 前年比 +13%、6月比 +4% |
| 2026年度の純収益 | 43億1,500万〜43億6,500万ドル | 43億4,830万ドル | レンジ内。2025年度比 −5.8% |
| 2026年度の EPS | 1.56〜1.59ドル(調整後) | GAAP 1.69ドル、調整後1.60ドル | 調整後レンジの上限を上回る |
| 2026年度の営業キャッシュフロー | — | 5億2,300万ドル | 前年比 +14% |
出典:Tetra Tech の第4四半期および2026年度決算発表(Form 8-K、Exhibit 99.1)、2026年11月11日。ガイダンスは2026年7月29日の決算発表、コンセンサスは Zacks(Nasdaq.com 経由)、11月10日。前年比、ガイダンス中央値、受注残の前四半期比は、「会社」と記したものを除き、発表数値からの当社計算です。
利益面ではっきりと予想を上回り、売上面でも堅調な四半期でした。純収益は2025年度第4四半期を0.9%下回りましたが、前年同期にはまだ USAID/米国務省向けの売上高が9,780万ドル含まれていました。会社によると、一時的な災害対応を除いた第4四半期の純収益は5%増加しました。11月12日のカンファレンスコールで CEO の Roger Argus 氏は、米連邦政府向け業務が四半期売上高の26%を占めて9%伸び、米国の商業向け売上高は6%伸びたと述べました。セグメント別では、政府サービス・グループ(GSG)の純収益が前年同期比5.2%減の5億1,260万ドル、商業・国際サービス・グループ(CIG)の純収益が2.8%増の6億4,030万ドルでした(決算発表からの当社計算)。
GAAP EPS(0.51ドル)は調整後 EPS(0.49ドル)を上回りました。決算発表の調整後 EBITDA の調整表では、第4四半期の条件付対価の公正価値評価益700万ドルが除外されています。EPS の調整表は別途示されていません。
2027年度ガイダンスとコンセンサス1.74ドルの比較
| 見通しの項目 | 会社ガイダンス、2026年11月11日 | 比較(当社計算) |
|---|---|---|
| 2027年度第1四半期の純収益 | 10.4億〜10.8億ドル | 2026年度第1四半期(10億3,720万ドル)比 +0.3%〜+4.1% |
| 2027年度第1四半期の EPS | 0.36〜0.38ドル | 2026年度第1四半期:調整後0.35ドル、GAAP 0.40ドル |
| 2027年度の純収益 | 44億2,500万〜46億2,500万ドル | 2026年度(43億4,830万ドル)比 +1.8%〜+6.4%、中央値 +4.1% |
| 2027年度の EPS | 1.65〜1.80ドル | 中央値1.725ドル対コンセンサス1.74ドル。2026年度の調整後 EPS 1.60ドル比 +3.1%〜+12.5% |
出典:Tetra Tech の第4四半期および2026年度決算発表。2027年度コンセンサスは決算発表前の2026年11月10日時点の Zacks(Nasdaq.com 経由)。
レンジはコンセンサスを挟んでいますが、中央値はコンセンサスを1.5セント下回ります。ガイダンスには今後の買収による寄与は含まれていません。カンファレンスコールで経営陣は、支払利息3,000万〜3,500万ドル、実効税率27.5%を前提とし、2027年度に米連邦政府向け業務が約5%、米国の商業向け業務が約10%伸びると見込んでいると述べました。決算発表は2027年度の EPS レンジが GAAP ベースか調整後ベースかを明示していないため、調整後のコンセンサスと比べる際にはこの点に注意が必要です。
Tetra Tech 2026年度第4四半期決算:押さえておくべきポイント
| 項目 | 数値 | 出典と日付 |
|---|---|---|
| 決算発表日 | 2026年11月11日(水)、米東部時間午後4時(米国市場の取引終了時)に発表 | Tetra Tech 発表、2026年10月21日。発表時刻は Nasdaq.com |
| カンファレンスコール | 2026年11月12日(木)、米太平洋時間午前8時(米東部時間午前11時)に開催済み | Tetra Tech 決算説明会ページ |
| 会社の第4四半期ガイダンス | 純収益 11.2億〜11.7億ドル、EPS 0.45〜0.48ドル | 2026年度第3四半期決算発表、2026年7月29日 |
| 決算発表前のコンセンサス EPS | 0.47ドル(アナリスト2人) | Zacks(Nasdaq.com 経由)、11月10日。Kiplinger の決算カレンダーも当時0.47ドル |
| 前年同期(2025年度第4四半期) | 売上高13億3,010万ドル、純収益11億6,330万ドル、EPS 0.48ドル、調整後 EPS 0.45ドル | 2025年度第4四半期決算発表、2025年11月12日 |
| 2026年度通期ガイダンス | 純収益43億1,500万〜43億6,500万ドル、調整後 EPS 1.56〜1.59ドル | 2026年度第3四半期決算発表 |
| 決算発表前の2027年度コンセンサス EPS | 1.74ドル(レンジ1.72〜1.75ドル、アナリスト2人) | Zacks(Nasdaq.com 経由)、11月10日 |
| 2026年6月28日時点の受注残 | 44.9億ドル、前四半期比5%増 | 2026年度第3四半期決算発表 |
| 2026年9月27日時点の受注残 | 46.7億ドル、前年比13%増 | 2026年度第4四半期決算発表 |
| 決算発表後の TTEK 終値 | 39.43ドル(2026年11月12日)。11月11日は37.61ドル、11月10日は40.65ドル。年初来 +17.6%(SPY は +11.0%) | Polygon.io、Nasdaq.com の公式終値 |
| TTEK 52週終値レンジ | 26.18ドル(2026年5月15日)〜42.61ドル(2026年2月10日) | Polygon.io |
アナリスト予想は第三者によるある時点のスナップショットであり、会社のガイダンスではありません。初稿では Kiplinger の予想を11月6日付とし、中国標準時への換算を載せていましたが、どちらも上記の日付入りの出典に置き換えました。Tetra Tech の会計年度は9月下旬に終わる(2025年度は9月28日)ため、「2026年度第4四半期」は2026年9月下旬に終わった四半期であり、暦年の第4四半期ではありません。
決算発表前の時点で、コンセンサスの0.47ドルは経営陣のレンジ内にあり、上限より1セント低い水準でした。Zacks の集計対象はアナリスト2人だけで、予想としては薄く、会社自身のレンジのほうが有用な物差しでした。今回より前の4回の決算で Tetra Tech は毎回 Zacks コンセンサスを1株当たり2〜5セント上回りました。0.45ドル対0.40ドル(2025年度第4四半期)、0.35ドル対0.31ドル(2026年度第1四半期)、0.34ドル対0.31ドル(第2四半期)、0.42ドル対0.40ドル(第3四半期)です。2026年度第4四半期も0.49ドル対0.47ドルで上回り、5回連続となりました。後述の株価反応表が示すとおり、こうした予想超えは株価を必ずしも同じ方向に動かしたわけではありません。
11月11日(水)は米国のベテランズ・デー(退役軍人の日)でした。米国の株式市場は通常どおり取引され、債券市場は休場でした。
今回の決算は、1つの四半期予想との比較だけでなく、2027年度への移行として評価するのが適切です。
Tetra Tech 四半期決算推移:2024年度第4四半期〜2026年度第4四半期
| 会計四半期(期末日) | 売上高(百万ドル) | 純収益(百万ドル) | EPS(GAAP) | 調整後 EPS | 残存履行義務(十億ドル) |
|---|---|---|---|---|---|
| 2024年度Q4(2024年9月29日) | 1,374.5 | 1,144.5 | 0.35ドル | 0.38ドル | 5.33 |
| 2025年度Q1(2024年12月29日) | 1,420.6 | 1,197.3 | 0.00ドル | 0.35ドル | 5.39 |
| 2025年度Q2(2025年3月30日) | 1,322.1 | 1,103.7 | 0.02ドル | 0.33ドル | 4.26 |
| 2025年度Q3(2025年6月29日) | 1,369.8 | 1,153.0 | 0.43ドル | 0.43ドル | 4.24 |
| 2025年度Q4(2025年9月28日) | 1,330.1 | 1,163.3 | 0.48ドル | 0.45ドル | 4.10 |
| 2026年度Q1(2025年12月28日) | 1,210.7 | 1,037.2 | 0.40ドル | 0.35ドル | 3.92 |
| 2026年度Q2(2026年3月29日) | 1,220.2 | 1,049.7 | 0.36ドル | 0.34ドル | 4.22 |
| 2026年度Q3(2026年6月28日) | 1,308.6 | 1,108.6 | 0.42ドル | 0.42ドル | 4.44 |
| 2026年度Q4(2026年9月27日) | 1,337.4 | 1,152.9 | 0.51ドル | 0.49ドル | — |
出典:売上高、GAAP EPS、残存履行義務は Tetra Tech の XBRL 提出書類(10-Q および 10-K)、純収益と調整後 EPS は Form 8-K の決算発表。2026年度第3四半期は調整項目の開示がなく、調整後 EPS は GAAP EPS と同じです。2025年度第1・第2四半期の GAAP EPS と調整後 EPS の大きな差は、1億1,500万ドルの訴訟関連引当金(偶発損失)と、USAID の契約打ち切りに伴う9,240万ドルののれん減損を反映しています。残存履行義務は提出書類上の指標で、決算発表の受注残の数値に近いものの、同一ではありません。2026年度第4四半期の数値は2026年11月11日の決算発表によるもので、同四半期の残存履行義務は Form 10-K で開示されます。
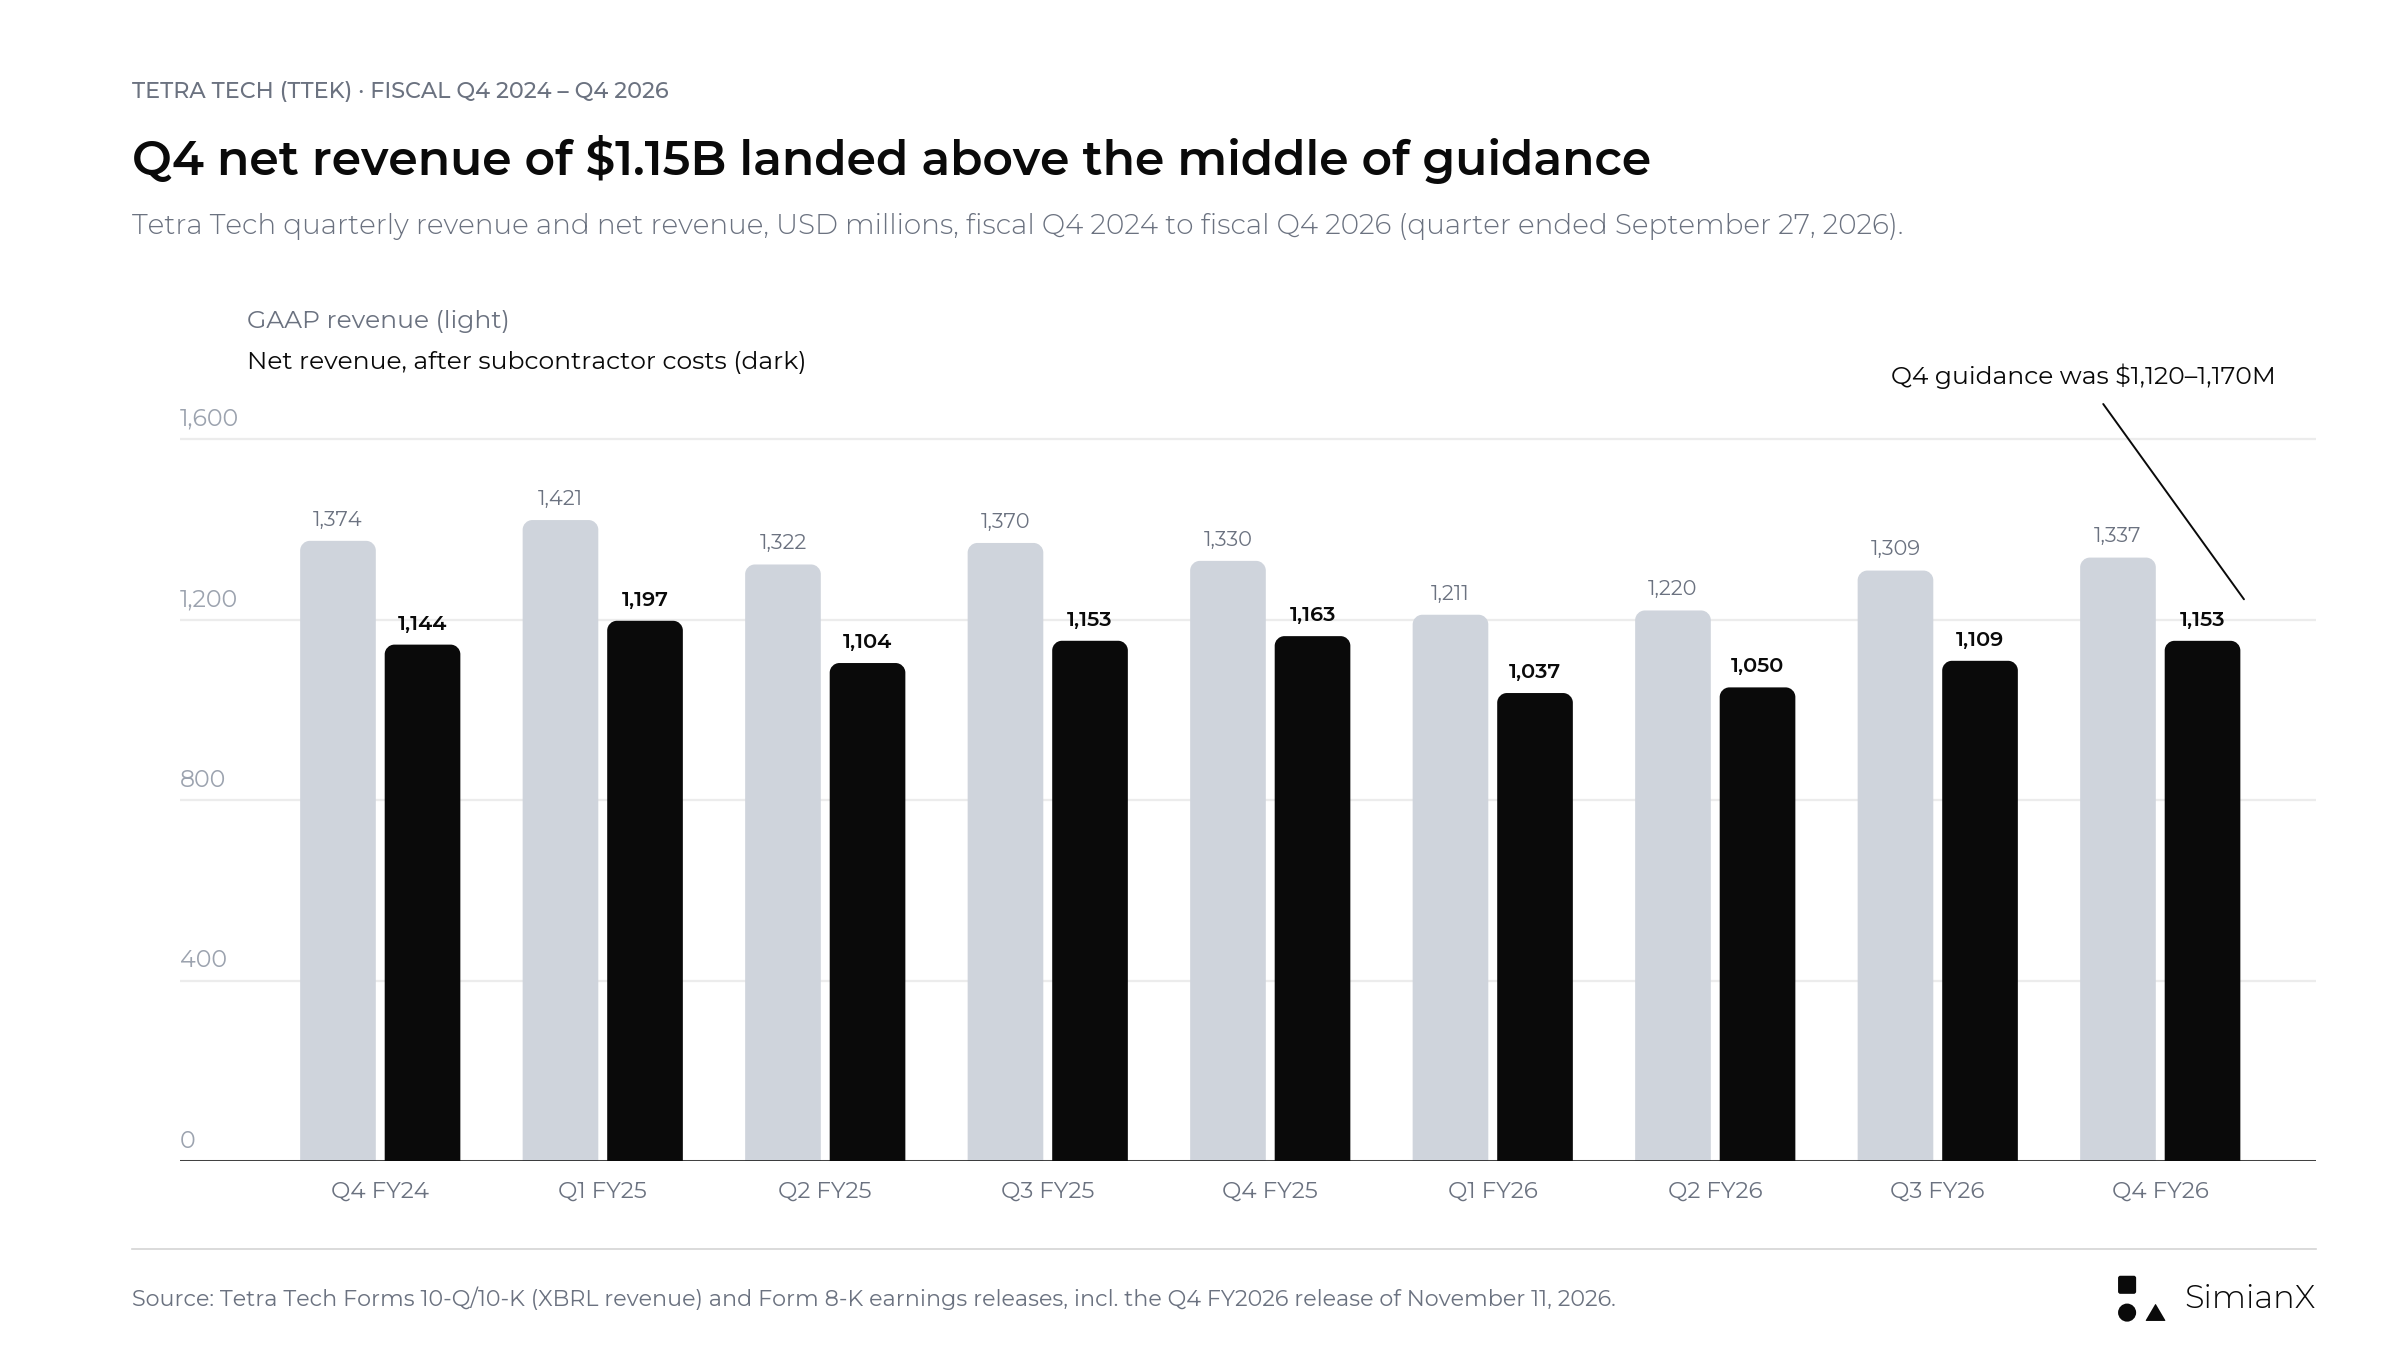
USAID の契約打ち切り後、純収益は四半期あたり約10.4億ドルまで減少し、2026年度第3四半期には11.1億ドル、第4四半期には11.5億ドルとなり、11.2億〜11.7億ドルのガイダンスの中央値を上回りました。
目立つ点が2つあります。第一に、2025年度上期の GAAP EPS は一時的な費用でゆがんでいるため、よりクリーンな比較は調整後 EPS で、こちらは0.33〜0.45ドルの狭い範囲で推移した後、2026年度第4四半期に0.49ドルに達しました。第二に、希薄化後株式数も一役買っています。2025年度第1四半期の2億7,190万株から2026年度第4四半期の2億5,670万株へと5.6%減少しました。
まず売上高の定義を正しく押さえる
Tetra Tech は売上高と、外注費を差し引いた売上高の両方を開示しており、後者を純収益(net revenue)と呼んでいます。純収益は非 GAAP(non-GAAP)指標であり、純利益と混同してはいけません。
この区別は、ガイダンスと第三者の決算プレビューを比べるときに重要です。会社のガイダンスは純収益ベースですが、多くのデータサービスは GAAP 売上高を掲載しています。
| 指標 | 意味 | 主な分析上の用途 |
|---|---|---|
| GAAP 売上高 | 外注費を差し引く前の売上高 | 報告される事業規模の全体像を把握する |
| 純収益 | 売上高から外注費を差し引いたもの | 自社のサービスモデル内に残る事業量を評価する |
| 営業利益 | 営業費用控除後の利益 | 執行力と営業上の収益性を評価する |
| 営業キャッシュフロー | 営業活動から生み出された現金 | 利益の現金化を検証する |
| フリーキャッシュフロー | 本稿では営業キャッシュフローから設備投資を差し引いたもの | 買収や財務上の判断の前に使える現金を評価する |
外注比率が変わると、最初の2つの指標は異なるペースで伸びることがあります。たとえば2026年度第3四半期の売上高は13億860万ドル、純収益は11億860万ドルで、外注費は売上高の約15%を占めました。
このため、純収益の予想と前年の GAAP 売上高を比べた見出しは、成長や縮小について誤った印象を与えかねません。
利益率にも同じ分母の注意が当てはまります。営業利益を GAAP 売上高で割った値と、純収益で割った値は同じ計算ではありません。2026年度第3四半期の営業利益1.58億ドルは、売上高の12.1%ですが、純収益の14.3%に当たります(当社計算)。
第4四半期ガイダンスが示していたものと、Tetra Tech の実績
第4四半期のレンジは独立した予想ではなく、通期ガイダンスの残りの部分でした。9カ月累計で Tetra Tech は純収益31億9,540万ドル、調整後 EPS 1.11ドル(0.35 + 0.34 + 0.42ドル)を計上しました。
| 検証(当社計算) | 結果 |
|---|---|
| 9カ月累計の純収益 + 第4四半期の純収益ガイダンス | 43億1,500万〜43億6,500万ドルで、通期レンジと完全に一致 |
| 9カ月累計の調整後 EPS + 第4四半期の EPS ガイダンス | 1.56〜1.59ドルで、通期の調整後 EPS レンジと完全に一致 |
| 第4四半期の純収益ガイダンス vs 2025年度第4四半期(11億6,330万ドル) | 前年同期比 −3.7%〜+0.6%、中央値 −1.6% |
| 第4四半期の EPS ガイダンス vs 2025年度第4四半期の調整後 EPS(0.45ドル) | 横ばい〜+6.7% |
| 通期純収益の中央値 vs 2025年度(46億1,730万ドル) | −6.0% |
| 第4四半期の純収益実績(11億5,290万ドル)vs 2025年度第4四半期 | −0.9% |
| 2026年度実績:純収益43億4,830万ドル、調整後 EPS 1.60ドル | 純収益はレンジ内(2025年度比 −5.8%)、調整後 EPS は上限を1セント上回る |
2025年度第4四半期の決算発表によると、前年同期にはまだ USAID/米国務省(DOS)向けの売上高が9,780万ドル(GAAP ベース)含まれていました。したがって、報告ベースで前年並みであれば、それ以外の事業が成長したことを意味します。決算発表はこのパターンを裏づけました。会社によると、第4四半期の純収益は報告ベースで0.9%減でしたが、一時的な災害対応を除くと5%増でした。
Tetra Tech の売上高はなぜ減少しているのか?
最もわかりやすい説明は、国際開発業務の縮小と、一時的な災害対応業務との比較が不均一であることです。
2025年1月、大統領令により米国の対外開発援助が停止されました。2025年2月には国務省が USAID プログラムの83%を打ち切ると発表し、Tetra Tech は USAID との契約のほぼすべてが便宜的解除条項に基づいて解除されたと通知を受けました。同社はグローバル開発サービス(Global Development Services)部門で9,240万ドルののれん減損を計上しています。連邦予算のリスクは請負企業にとって目新しいものではありません。当社の米政府閉鎖と株式市場の歴史をまとめた記事は、ワシントンの予算対立がどれほど頻繁に市場に及んできたかを示しています。
Tetra Tech の9カ月累計の提出書類によると、USAID/米国務省向けの売上高は約1.9億ドルで、前年同期の約5.5億ドルから減少しました。報告ベースの総売上高は41億1,249万ドルから37億3,937万4,000ドルへ9.1%減少し、米連邦政府向けの売上高は32.5%減少しました。
| 9カ月累計の売上高の増減内訳 | 金額 |
|---|---|
| 報告ベースの総売上高の減少額(計算値) | 3億7,311万6,000ドル |
| USAID/DOS 向け売上高の減少額(端数処理された開示値からの計算) | 約3.6億ドル |
| 総減少額に占める USAID/DOS の減少の割合(計算値) | 約96.5% |
| 最近の買収による売上高(前年比較なし) | 約8,500万ドル |
この計算は、国際開発業務の減少額が、連結売上高の減少額のほぼ全体に相当することを示しています。
これは規模の比較であり、完全な調整ではありません。前年同期には南カリフォルニアの Palisades 火災と Eaton 火災の災害対応業務も含まれており、当期には買収による約8,500万ドルが含まれています。この2つは逆方向に作用します。
2026年度第3四半期のセグメント内訳も同じことを示しています。政府サービス・グループ(Government Services Group、GSG)の売上高は1億1,100万ドル(15.6%)減少した一方、商業・国際サービス・グループ(Commercial/International Services Group、CIG)の売上高は5,180万ドル(7.7%)増加し、純収益は9.3%増加しました。通期でも同じ構図です。GSG の純収益は19.2%減の18億7,750万ドル、CIG の純収益は7.8%増の24億7,080万ドルでした。連結売上高は6.7%減の50億7,670万ドルです(第4四半期決算発表からの当社計算)。
強気の解釈は、連結ベースの減少が継続事業の機会の弱さを誇張しているというものです。慎重な解釈は、失った事業を除外しても、その売上高、利益貢献、キャッシュ創出は戻らないというものです。代わりの業務は、これから受注し、遂行しなければなりません。
したがって投資家は、次の2つの問いを分けて考えるべきです。
- 打撃を受けた事業以外の需要はどれほど健全か?
- その需要は、失われた経済的貢献をどれほどの速さで埋められるか?
回復シナリオが成り立つには、両方に納得のいく答えが必要です。
基調的な成長はオーガニック成長と同じではない
USAID/DOS と一時的な災害対応を除くと、Tetra Tech は2026年度第3四半期に純収益が8%増加したと報告しました。第1四半期と第2四半期にも、同様の除外ベースで8%の成長を報告しています。通期では、USAID/DOS と一時的な災害対応を除いた純収益が7%増加したと報告し、第4四半期については一時的な災害対応を除いて5%増加したと報告しました。
有用な背景情報ですが、言葉の使い方が重要です。特定の事業を除外した成長指標は、自動的にオーガニック(買収影響を除く)かつ為替一定ベースの成長指標になるわけではありません。特定の事業を除くことと、買収や為替の影響を除くことは、別の問いに答えるものです。しかも 10-Q では、9カ月累計で最近の買収による売上高が約8,500万ドルあったと開示されています。
| 成長の表し方 | 切り分けようとしているもの | 投資家がなお確認すべきこと |
|---|---|---|
| 報告ベースの成長 | 報告対象事業全体の変化 | 事業構成の変化と特殊な比較期間 |
| 打撃を受けた事業を除く成長 | 特定区分以外の業績 | 買収、為替、残る構成変化 |
| オーガニック成長 | 定義された買収影響を除く成長 | 会社の具体的な算出方法 |
| 為替一定ベースの成長 | 為替換算の影響を除く成長 | 買収の影響とプロジェクト構成 |
より踏み込んだ開示であれば、継続事業、買収、為替の寄与を別々に示すはずです。投資家は、成長が新規プロジェクトの活動に支えられているのか、単に比較基準が低いだけなのかも確認すべきです。
受注残は規模より消化のほうが重要
受注が積み上がっても、それが採算の取れる業務と回収可能な現金に変わらなければ価値はありません。
Tetra Tech の受注残は2026年6月28日時点で44.9億ドルと、前四半期から5%増加しました。CEO は、データセンターや底質修復プロジェクト向けの商業案件を含む第3四半期の大型受注により、受注残が2億ドル超増えたと述べています。提出書類ベースの残存履行義務は2025年12月の39.2億ドルで底を打ち、2026年6月には44.4億ドルまで増加しました。会計年度末の2026年9月27日時点の受注残は46.7億ドルと、前年比13%増、6月比4%増でした。CEO は、主要顧客のプログラムが受注残を5億3,000万ドル以上押し上げたと述べています。同氏はカンファレンスコールでこれを予算措置済みの受注残と説明し、第4四半期でブック・トゥ・ビル・レシオが3四半期連続で1.1倍を超えたと述べました。年度末の残存履行義務は Form 10-K で開示されます。
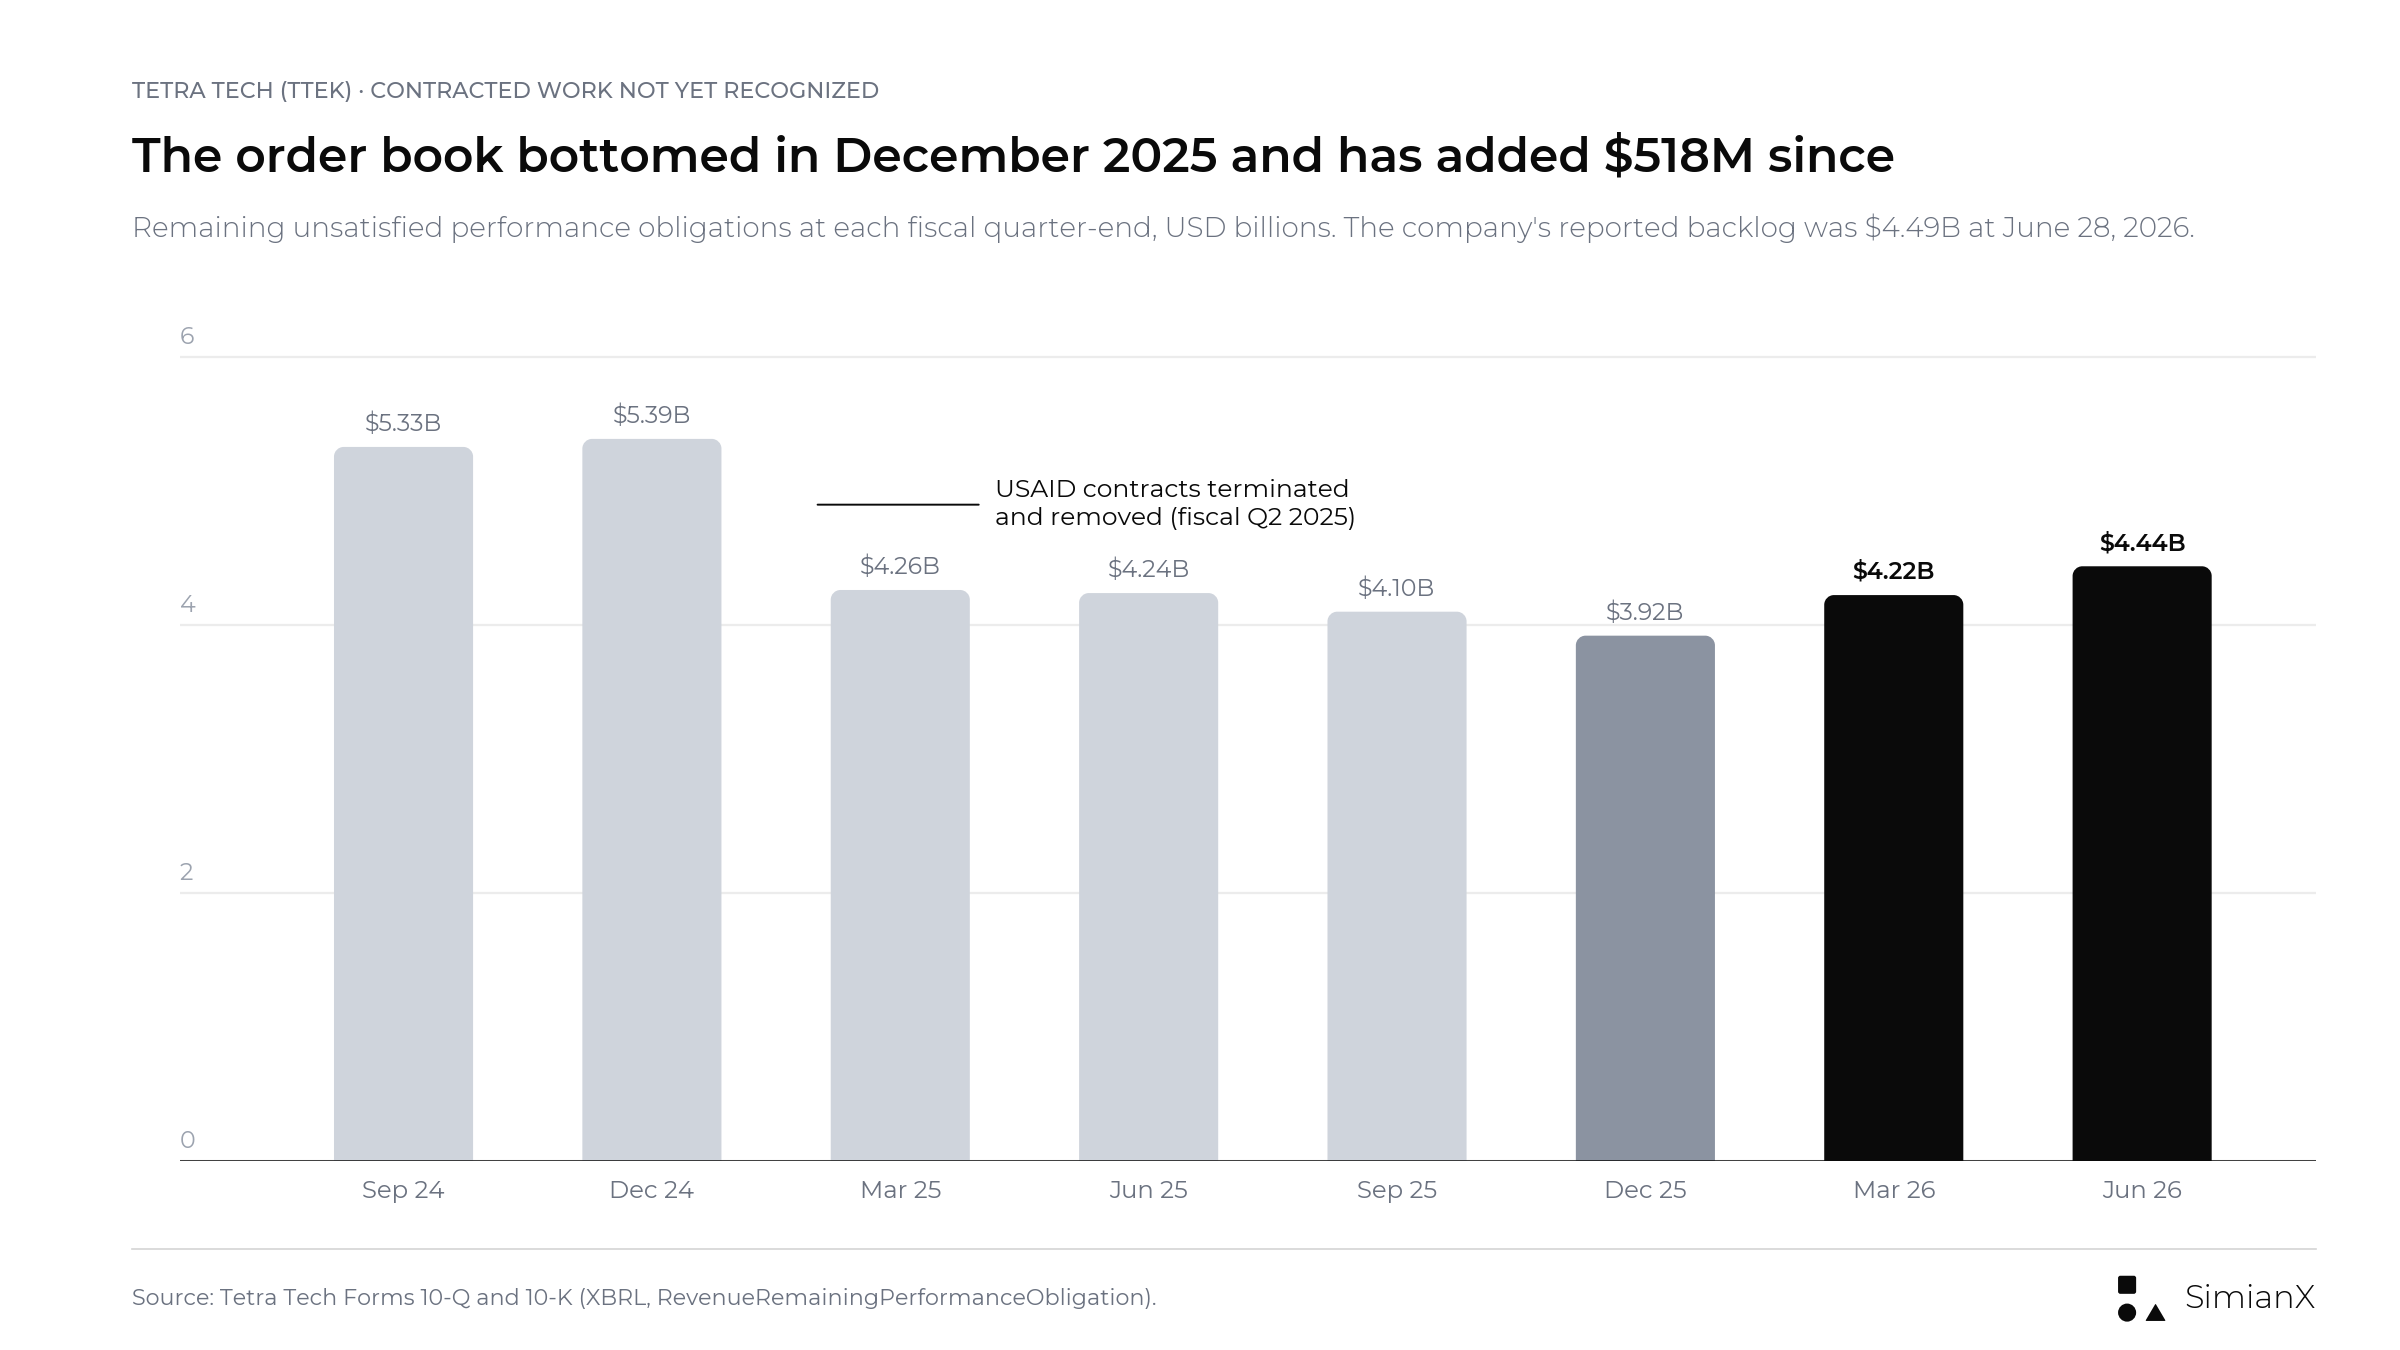
受注は底から約5億1,800万ドル回復しましたが、USAID の契約解除前の53億〜54億ドルの水準をなお下回っています。
提出書類は、受注残が便宜的解除条項の潜在的な影響を考慮していないことも説明しています。Tetra Tech にとってこれは抽象的なリスクではありません。USAID との契約はまさにその方法で終わったのです。したがって、受注残は無条件の現金債権と同じではありません。同じ注意は他の受注残の話にも当てはまります。キャタピラーの2026年第3四半期決算は、過去最高の受注残があっても株価の下落を止められなかった最近の例です。
| 受注残についての問い | なぜ重要か |
|---|---|
| 業務に予算がつき、着手が承認されているか? | 受注が実行段階に移れるかどうかを決める |
| 売上高はいつ計上され始めるか? | 短期の業務と長期の案件を区別する |
| 想定される納期はどのくらいか? | 受注がどれだけ速く売上計上されるかを説明する |
| どれだけの人員と技術力が必要か? | 成長を効率的に実現できるかを検証する |
| その業務はどれだけの利益貢献を生むべきか? | 魅力的な成長と低採算の量的拡大を見分ける |
| 顧客はどれだけ早く支払うか? | プロジェクトの遂行とキャッシュ創出を結びつける |
警戒すべきサインは、受注残が増える一方で、プロジェクト開始の遅れが繰り返されたり、稼働率が低下したり、回収が遅くなったりすることです。より前向きなパターンは、新規受注、タイムリーな立ち上げ、安定した採算、健全な現金化がそろうことです。
契約発表の価値を過大評価しない読み方
Tetra Tech の最近の発表は、事業機会の幅広さを裏づけています。同時に、契約の見出しを慎重に解釈する必要がある理由も示しています。
| 発表 | 開示された金額またはプロジェクト規模 | 開示内容の実際の意味 |
|---|---|---|
| Dayton の PFAS 処理施設の設計、7月21日 | 施設の想定建設費3.5億ドル | 建設予算は Tetra Tech の開示された報酬ではない |
| FAA の空域再設計、7月23日 | 4年間で2,700万ドルのタスクオーダー | 範囲の定まったサービス受注であり、すぐに四半期売上高になるものではない |
| NOAA の沿岸地理空間サービス、8月18日 | 5年間で4,900万ドルの複数社契約(マルチアワード契約) | 契約の構造とその後の業務配分が重要 |
| EPA の土地再生、8月25日 | 4年間で1,680万ドルの契約 | 複数年にわたる技術サービス業務 |
出典:表中の日付の Tetra Tech プレスリリース。
Dayton の区別は特に重要です。同社は、同社が米国最大と称する PFAS 専用の水処理施設の設計者に選ばれたと発表しましたが、想定建設費を Tetra Tech が受注した売上高として示すべきではありません。
マルチアワード契約にも注意が必要です。見出しの契約金額は複数社で共有する上限額であり、1社にすべてを割り当てたり、すぐに計上したりすべきものではありません。
第3四半期の決算発表では、電力システムのデジタル自動化とサイバーセキュリティに関するハイパースケール AI データセンター向けの契約も挙げられていました。金額は開示されていません。
第4四半期の決算発表では、より大型の受注が加わりました。筆頭は NASA の企業物流サービス向けの14億ドルのマルチアワード包括購買契約(BPA)で、ほかに1億4,500万ドルの米海軍向けエンジニアリングのマルチアワード契約、1億4,100万ドルの EPA 向け水インフラ評価のシングルアワード契約があります。上記のマルチアワード契約に関する注意は、NASA と海軍の金額にも当てはまります。
水、環境サービス、インフラが異なる成長経路をもたらす
最近の受注は、代替需要の源泉となりうるいくつかの分野を示唆しています。Dayton のプロジェクトは PFAS 処理の設計、EPA の契約は土地再生です。FAA の業務は空域の近代化、NOAA の契約は沿岸地理空間サービスに関わります。
この多様性は特定のプロジェクト分野への依存を下げますが、1つのマクロのストーリーで事業を評価することを難しくもしています。
- 水処理: プロジェクトは計画段階から詳細設計へどれだけ速く進むか?
- 環境サービス: 技術業務は継続的なものか、案件単位か、それとも新たな予算に依存するのか?
- インフラ近代化: 顧客は予測可能なペースで業務を承認しているか?
- デジタルサービス: テクノロジーは採算を改善するのか、それとも追加のサービス売上を生むのか?
投資家は、データセンター関連の業務をすべて AI コンピューティング基盤の保有と同一視することも避けるべきです。2026年度第2四半期の決算発表で Tetra Tech は、水供給や環境影響に関するコンサルティングが、新しいデータセンターへの地域社会の支持を得るうえでますます重要になっていると述べました。これはエンジニアリングサービスの機会であり、TTEK がデータセンター運営会社と同じ経済性や売上エクスポージャーを持つ証拠ではありません。
キャッシュフローは強いが、その源泉が重要
営業キャッシュフローから設備投資を差し引くと、9カ月累計の Form 10-Q からは次の計算になりました。
| 2026年度の最初の9カ月 | 金額 |
|---|---|
| 営業キャッシュフロー(報告値) | 4億6,655万3,000ドル |
| 設備投資(報告値) | 1,395万5,000ドル |
| フリーキャッシュフロー(当社計算) | 4億5,259万8,000ドル |
| 2025年度の最初の9カ月の営業キャッシュフロー(報告値) | 3億5,683万8,000ドル |
出典:2026年6月28日に終了した四半期の Tetra Tech の Form 10-Q。
計算上の9カ月累計のフリーキャッシュフローは、買収および財務活動の前で約4億5,260万ドルでした。 CFO は、9カ月累計の営業キャッシュフロー4.67億ドルを過去最高と述べています。
提出書類は、営業キャッシュフローの前年同期比1億970万ドルの増加について、主に2025年度第4四半期に完了した災害対応業務と、解除された USAID プログラムからの回収によるものとしています。前年同期には、5,700万ドルの訴訟関連の支払いも含まれていました。
| 2026年度通期 | 金額 |
|---|---|
| 営業キャッシュフロー(報告値) | 5億2,300万ドル |
| 設備投資(報告値) | 2,050万ドル |
| フリーキャッシュフロー(当社計算) | 5億250万ドル |
| 第4四半期の営業キャッシュフロー(当社計算、通期から9カ月累計を差し引き) | 5,650万ドル |
| 2025年度の営業キャッシュフロー(報告値) | 4億5,770万ドル |
| 事業買収(取得現金控除後、報告値) | 1億9,190万ドル |
出典:Tetra Tech の第4四半期および2026年度決算発表(キャッシュフロー計算書)。
通期の営業キャッシュフローは14%増加しましたが、第4四半期の寄与は約5,650万ドルにとどまり、前年同期の1億80万ドルを下回りました。年度末の現金は2億3,510万ドル、長期債務は8億9,200万ドルで、1年前の7億6,340万ドルから増加しました。
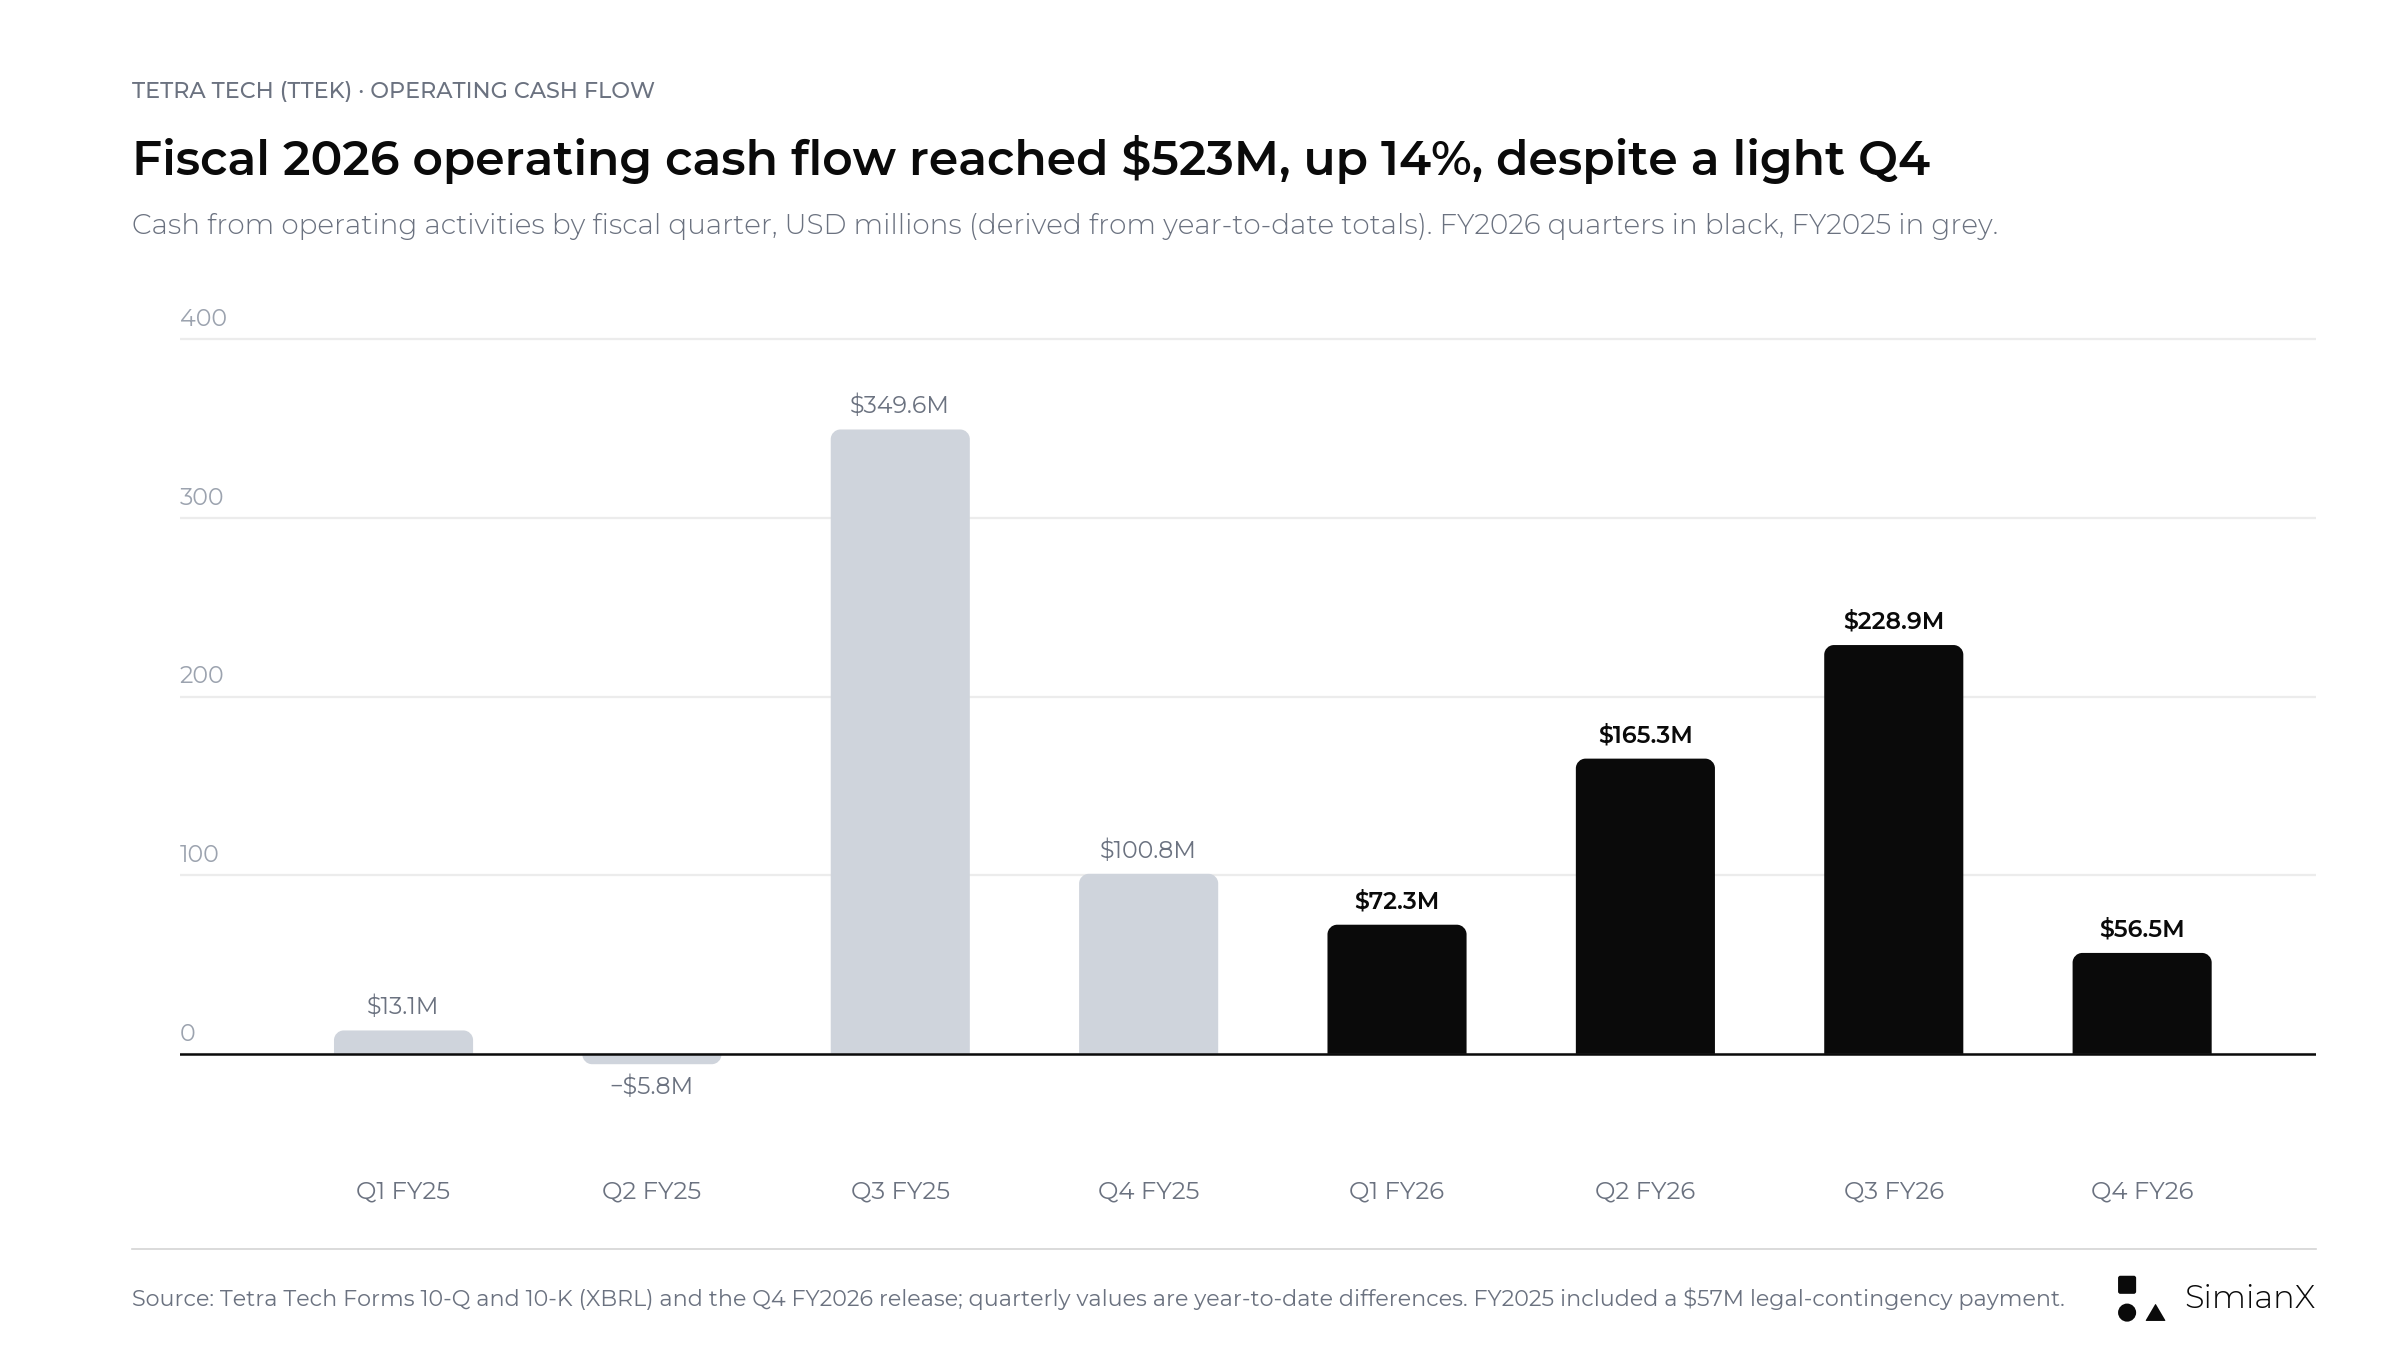
四半期ごとの営業キャッシュフローはばらつきが大きくなっています。2026年度は古い売掛金の回収にも支えられて第3四半期まで増加した後、第4四半期には約5,650万ドルに落ち込みましたが、通期では14%増でした。
過去の業務からの回収は本物の現金であり、財務の柔軟性を高めます。しかし、それを新規事業からの継続的なキャッシュ創出として自動的に見込むべきではありません。今後の開示書類では、次の項目を切り分けられるはずです。
- 現在の営業活動が生み出した現金。
- 古い売掛金の回収。
- 支払いタイミングの変化(売上債権回転日数(DSO)は第1四半期51日、第2四半期58日に続き、第3四半期は56日。第4四半期のカンファレンスコールで CFO は60日と述べました)。
- 設備投資。
- 買収支出と財務上の判断。
アセットライトなモデルは魅力的なキャッシュ化をもたらしえます。より強い投資の根拠となるのは、特殊な回収の恩恵が薄れた後も、継続事業がその水準を維持できることを示すことです。
Tetra Tech の自社株買いは EPS を支えられるか?
9月10日の資本配分に関する発表で、同社は自社株買いの枠を拡大しました。
| 資本配分の指標 | 会社の開示 |
|---|---|
| 自社株買い枠の追加承認額 | 5億ドル |
| 増額後の利用可能な承認枠の総額 | 8.98億ドル |
| 過去12カ月の営業キャッシュフロー | 5.67億ドル |
| 過去12カ月の自社株買いと配当 | 3.22億ドル |
| 四半期末の純有利子負債レバレッジ比率 | 0.88倍 |
| 2026年度の最初の9カ月の自社株買い | 2億200万ドル(第3四半期に1億ドル) |
| 2026年度の自社株買い | 3億200万ドル(第4四半期に1億ドル) |
| 2026年9月27日時点の残りの承認枠 | 7.98億ドル |
| 2026年7月27日に承認された四半期配当 | 1株当たり0.072ドル、前年比11%増 |
| 2026年11月9日に承認された四半期配当 | 1株当たり0.072ドル、前年比11%増。12月11日支払い |
出典:Tetra Tech の9月10日の発表、2026年度第3四半期決算発表、Form 10-Q、2026年度第4四半期決算発表。
他の条件が同じなら、自社株買いは希薄化後株式数を減らすことで EPS を支えることができ、実際にすでに効いています。2026年度第3四半期の希薄化後加重平均株式数は2億5,980万株で、1年前より1.9%減り、第4四半期は2億5,670万株で、1年前より2.9%減りました。しかし、承認枠は株式を買う許可であって、買い付けが行われた証拠ではありません。
区別すべき点が3つあります。第一に、EPS の成長は純利益の変化と希薄化後株式数の変化に分けて見るべきです。第二に、自社株買いの総額は株式発行や株式報酬と合わせて評価すべきです。第三に、自社株買いのリターンは支払う価格に左右されます。決算発表後の39.43ドルの TTEK は52週終値高値を7.5%下回っていますが、1ドルで買える株数は5月よりはるかに少なくなっています。
第4四半期の決算発表は最初の確認事項に答えました。同四半期の自社株買いは1億ドルで、承認枠は7.98億ドル残っています。平均取得価格、希薄化後株式数のさらなる推移、そして買収(2026年度は1億9,190万ドル)、債務管理、株主還元のバランスは、引き続き Form 10-K で追う価値があります。
ガイダンスの経緯が2027年度へのハードルを上げている
経営陣は2026年度の各四半期決算後に、通期見通しを引き上げるか、レンジを絞り込んできました。
| ガイダンスの更新 | 2026年度の純収益 | 2026年度の EPS |
|---|---|---|
| 当初、2025年11月12日 | 40.5億〜42.5億ドル | 1.40〜1.55ドル |
| 第1四半期後、2026年1月28日 | 41.5億〜43.0億ドル | 1.46〜1.56ドル(調整後) |
| 第2四半期後、2026年4月29日 | 42.5億〜44.0億ドル | 1.50〜1.58ドル(調整後) |
| 第3四半期後、2026年7月29日 | 43億1,500万〜43億6,500万ドル | 1.56〜1.59ドル(調整後) |
| 実績、2026年11月11日 | 43億4,800万ドル | 調整後1.60ドル、GAAP 1.69ドル |
出典:Tetra Tech の2025年度第4四半期および2026年度第1・第2・第3・第4四半期の決算発表。
EPS ガイダンスの中央値は年度中に1.475ドルから1.575ドルへ上昇しました。EPS ガイダンスにおける調整は、ノルウェー事業の売却益と条件付対価の変動を除外するものだけです。したがって投資家は、差異を調整しないまま四半期の GAAP EPS を合計して、調整後の通期ガイダンスと比べるべきではありません。
決算発表前の2027年度のアナリストコンセンサスは1.74ドルで、2026年度ガイダンスの中央値を約10%上回っていました。1年前に2026年度の当初レンジを示した際、Tetra Tech は USAID/DOS と災害対応業務を除いた純収益の成長率レンジ(5%〜11%)も示しました。最初の2027年度 EPS レンジ1.65〜1.80ドルの中央値は1.725ドルで、このコンセンサスをわずかに下回り、決算発表には同様の除外ベースの成長率レンジは示されませんでした。決算発表前、当社は有用な2027年度見通しが触れるべき点として次を挙げていました。
- 継続事業の成長。
- 残る国際開発業務へのエクスポージャー。
- 買収と為替の前提。
- プロジェクトの立ち上げと人員配置。
- 営業上の収益性。
- キャッシュ化と資本の配分。
前提が不明確なままなら、見出しの成長率だけではあまり参考になりません。決算発表とカンファレンスコールでは、買収(ガイダンスには含まれない)、金利と税の前提、米連邦政府向けと米国の商業向けの成長見通しが示されました。残る国際開発業務へのエクスポージャーや株式数の前提を定量化した説明は、決算発表にもコールの書き起こしにも見当たりませんでした。
決算後の TTEK 株価の反応:2023年11月以降の13回の決算
Tetra Tech は取引終了時または引け後に決算を発表する(2026年度第4四半期の発表は米東部時間午後4時に配信)ため、反応は翌営業日に表れます。
| 会計四半期 | 発表日(引け後) | TTEK 翌営業日の騰落率 | 同日の SPY |
|---|---|---|---|
| 2023年度Q4 | 2023年11月15日 | +3.5% | +0.1% |
| 2024年度Q1 | 2024年1月31日 | +3.9% | +1.3% |
| 2024年度Q2 | 2024年5月1日 | +6.1% | +0.9% |
| 2024年度Q3 | 2024年7月31日 | +9.0% | −1.4% |
| 2024年度Q4 | 2024年11月13日 | −13.5% | −0.6% |
| 2025年度Q1 | 2025年1月29日 | −2.9% | +0.5% |
| 2025年度Q2 | 2025年5月7日 | +13.0% | +0.7% |
| 2025年度Q3 | 2025年7月30日 | −1.1% | −0.4% |
| 2025年度Q4 | 2025年11月12日 | +15.3% | −1.7% |
| 2026年度Q1 | 2026年1月28日 | +3.0% | −0.2% |
| 2026年度Q2 | 2026年4月29日 | +1.4% | +1.0% |
| 2026年度Q3 | 2026年7月29日 | −3.9% | +1.7% |
| 2026年度Q4 | 2026年11月11日 | +4.8% | −0.4% |
出典:Polygon.io の日次終値(2024年の1対5の株式分割を調整済み)。発表日は Tetra Tech の Form 8-K(Item 2.02)の決算発表による。各騰落率は、発表当日の終値に対する翌営業日の終値の変化です。
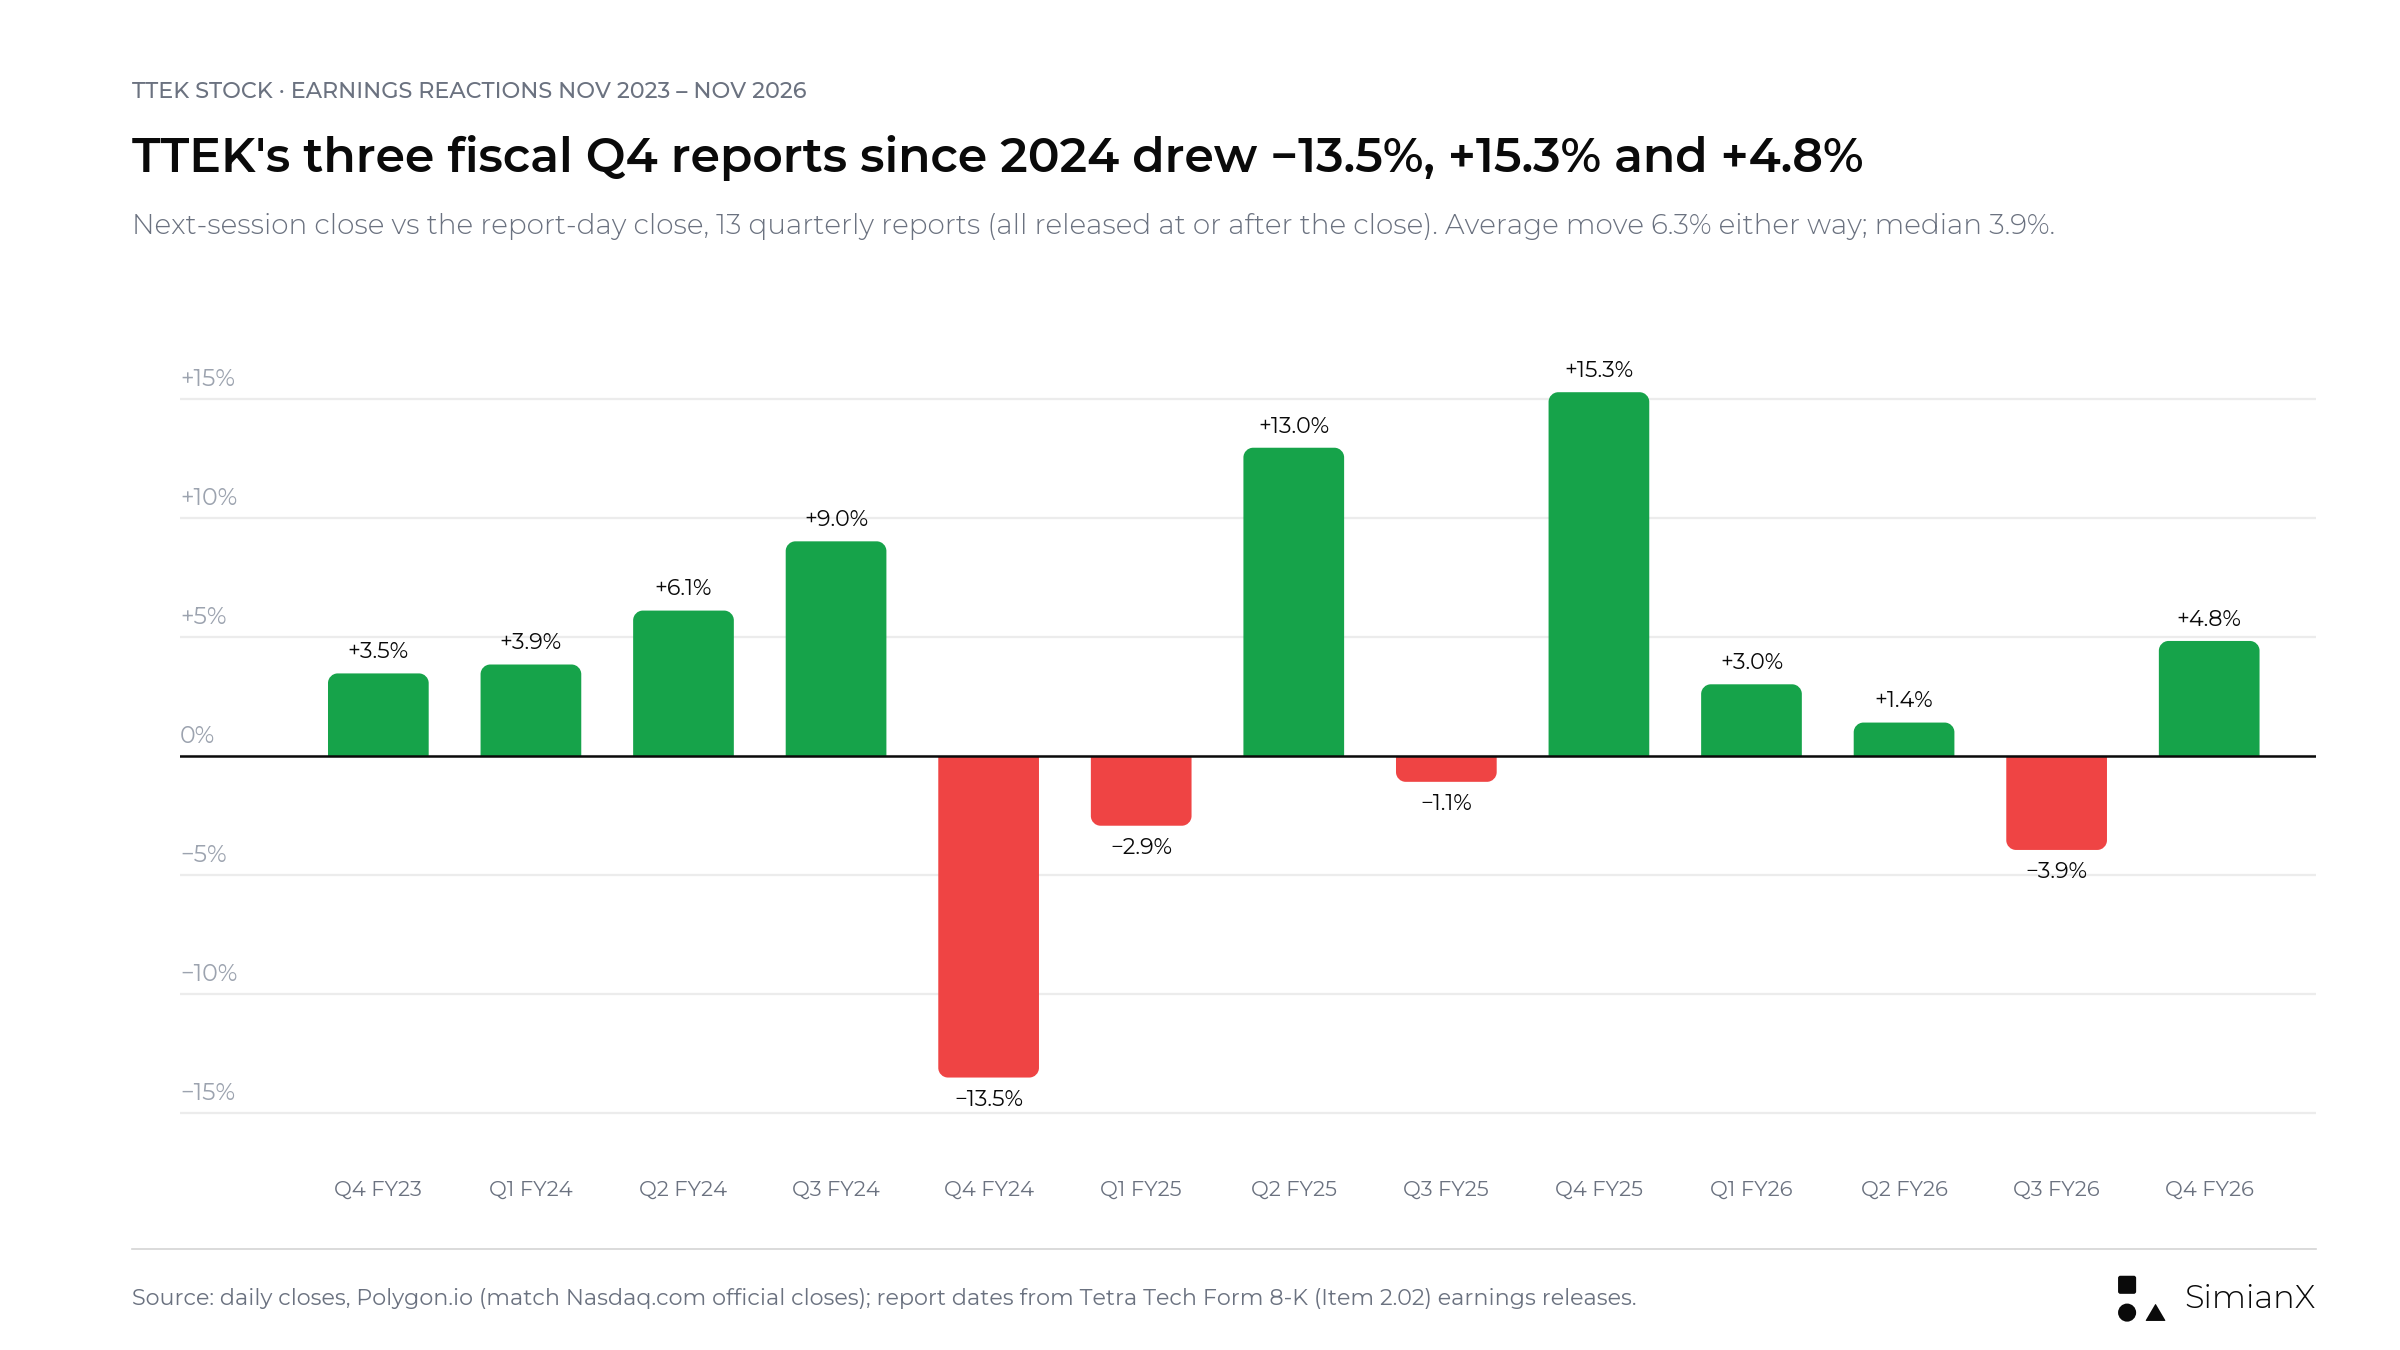
方向を問わない平均変動幅は6.3%、中央値は3.9%で、13回中9回で株価が上昇しました。
- 株価が最も大きく動くのは第4四半期決算です。 最大の2つの反応、2024年11月の −13.5% と2025年11月の +15.3% は、どちらも翌年度の最初のガイダンスを含む会計年度第4四半期の決算後に起きました。2026年11月の第4四半期決算後の変動は +4.8% と、より小幅でした。
- 予想超えだけでは足りません。 2026年度第3四半期決算はコンセンサスを上回り、ガイダンスも引き上げましたが、翌日の TTEK は3.9%下落し、S&P 500 ETF は1.7%上昇しました。
- 株価は決算前に上昇した後、発表当日に下落しました。 TTEK は7月29日の終値から11月10日までに20.3%上昇し(同期間の SPY は +2.8%)、その後11月11日、米東部時間午後4時の決算発表前に、前日の約5倍の出来高を伴って7.5%下落し37.61ドルとなりました。この下落を説明する会社の発表は見当たりませんでした。11月12日は約10%高い41.375ドルで寄り付いた後、上げ幅を縮めて39.43ドルで引けました。同日は +4.8% でしたが、11月10日の終値を3.0%下回っています。
同じ決算週の別の企業と比べるなら、当社の D-Wave 2026年第3四半期決算ページをご覧ください。小幅な売上高の予想超えが、予想以上の赤字にかき消されました。
決算前のシナリオと、実際の結果の位置づけ
以下のシナリオは決算発表前に定性的な枠組みとして示したものであり、予測や目標株価ではありません。
| シナリオ | 決算発表とカンファレンスコールで見られる根拠 | 解釈 |
|---|---|---|
| 強気シナリオ | 第4四半期がガイダンス上限以上、継続事業の成長率が8%以上、2027年度ガイダンスが1.74ドルのコンセンサス以上 | 代替業務が持続的な成長エンジンになりつつある |
| 基本シナリオ | ガイダンス並みの業績で、移行はまだら模様ながら管理可能 | 決定的な加速はないものの安定化が続く |
| 弱気シナリオ | プロジェクトの遅れ、2027年度ガイダンスがコンセンサスを下回る、またはキャッシュ創出が過去分の回収に依存 | 受注が十分な経済的前進につながっていない |
結果は強気シナリオと基本シナリオの間に収まりました。第4四半期の EPS はガイダンス上限を上回り、受注残は13%増えました。一方で、第4四半期の災害対応を除く成長率は5%、2027年度の EPS 中央値(1.725ドル)はコンセンサスの1.74ドルをわずかに下回り、純収益ガイダンスの中央値は約4%の成長にとどまり、第4四半期の営業キャッシュフローは年度で最も弱い四半期でした。
バリュエーションも考慮すべき要素です。11月12日の終値39.43ドルで、TTEK は2026年度の調整後 EPS 1.60ドルの約24.6倍、2027年度 EPS ガイダンス中央値(1.725ドル)の約22.9倍で取引されています(当社計算)。決算発表前の40.65ドルでは、2026年度ガイダンス中央値(1.575ドル)の約25.8倍、2027年度コンセンサス1.74ドルの約23.4倍でした。11月10日までに年初来21%上昇した後だけに、決算に向けた期待は7月時点より高くなっていました。本稿は目標株価を公表せず、株価の今後の動きも予想しません。決算前後の TTEK の株価と指標を追うには、SimianX AI の株式分析でライブ分析を実行できます。
カンファレンスコールで確認したい7つの質問(決算発表前に作成)
- 成長のうちどれだけがオーガニックか? 継続事業の需要を、買収と為替の影響から切り分けてください。
- 国際開発業務のリセットはあとどれだけ残っているか? 残る売上高と回収のエクスポージャーを説明してください。
- 受注残はどれだけ速く消化されているか? プロジェクト開始の時期と主な立ち上げ要件を示してください。
- どの受注に予算がついているか? 契約上の受注資格と、承認済みの実行を区別してください。
- 利益率の改善は執行によるものか、構成によるものか? それぞれの寄与を明らかにしてください。
- キャッシュ創出はどれだけ再現性があるか? 現在の営業と過去分の回収を切り分けてください。
- 資本はどう配分されているか? 買収、債務、実際の自社株買いのバランスを説明してください。
決算発表とコールでは部分的な答えが示されました。災害対応を除く成長率(第4四半期5%)と、USAID/DOS もあわせて除いた成長率(通期7%)、3四半期連続でのブック・トゥ・ビル・レシオ1.1倍超、第4四半期の自社株買い1億ドルと残りの承認枠7.98億ドル、そして今後の買収を含まない2027年度ガイダンスです。新たな大型マルチアワード契約の金額のうち、どれだけに予算がついているかは決算発表では示されていません。
最も説得力のある回答には、定義された指標と比較可能な期間が含まれるはずです。巨大な対象市場についての大まかな説明は、売上高、収益性、現金との明確な結びつきがなければ、あまり役に立ちません。
よくある質問
Tetra Tech の2026年度第4四半期決算はいつ発表されましたか?
Tetra Tech は2026年11月11日(水)の米東部時間午後4時、米国市場の取引終了時に決算を発表し、11月12日(木)の米太平洋時間午前8時にカンファレンスコールを開きました。
Tetra Tech の2026年度第4四半期決算は予想を上回りましたか?
はい。調整後 EPS は0.49ドル(GAAP EPS 0.51ドル)で、コンセンサスの0.47ドルと会社ガイダンスの0.45〜0.48ドルを上回りました。純収益は11.5億ドルで、11.2億〜11.7億ドルのレンジの中央値を上回りました。
TTEK の業績予想はいくらでしたか?
決算発表前、Nasdaq.com に掲載されていた Zacks のコンセンサスはアナリスト2人による1株当たり0.47ドルで、Kiplinger の決算カレンダーも0.47ドルとしていました。会社自身のガイダンスは、純収益11.2億〜11.7億ドルに対して EPS 0.45〜0.48ドルでした。
Tetra Tech の2027年度ガイダンスはどうなっていますか?
EPS 1.65〜1.80ドル、純収益44億2,500万〜46億2,500万ドルです。2027年度第1四半期については、純収益10.4億〜10.8億ドルに対して EPS 0.36〜0.38ドルを見込んでいます。EPS の中央値1.725ドルは、決算発表前のコンセンサス1.74ドルをわずかに下回ります。
Tetra Tech の2025年度第4四半期の業績はどうでしたか?
2025年9月28日に終了した四半期の売上高は13億3,010万ドル、純収益は11億6,330万ドル、EPS は0.48ドル、調整後 EPS は0.45ドルでした。株価は翌日15.3%上昇しました。
総売上高が減っているのに、Tetra Tech が特定事業を除いた成長を報告できるのはなぜですか?
2つの指標は対象とする事業の範囲が異なります。継続事業は成長した一方、USAID 業務の喪失と災害対応業務の減少が連結合計を押し下げました。また、9カ月累計の売上高のうち約8,500万ドルは買収によるものです。
Tetra Tech の受注残は保証された売上高ですか?
いいえ。受注残は有用な見通しを与えてくれますが、無条件の債権ではありません。便宜的解除条項を考慮しておらず、USAID との契約はまさにその条項で終わりました。2026年9月27日時点の受注残は46.7億ドルでした。
TTEK は決算でふだんどのくらい動きますか?
直近13回の決算では、方向を問わない翌営業日の平均変動幅が6.3%、中央値が3.9%でした。最大の2つの変動は、いずれも会計年度第4四半期の決算後に起きています。2026年11月の第4四半期決算後の変動は +4.8% でした。
Tetra Tech の自社株買いは EPS を支えられますか?
はい。他の要因が変わらなければ、希薄化後株式数の減少は EPS を押し上げます。Tetra Tech は2026年度に3億200万ドルの自社株買いを行い、2026年度第4四半期の希薄化後株式数は前年同期比2.9%減少しました。実際の効果は、実行済みの買い付け、取得価格、相殺する株式発行に左右されます。
2027年度の見通しで最も重要なのは何ですか?
継続的な需要が採算の取れる成長と再現性のあるキャッシュ創出を支えられるかどうかです。当初の EPS 中央値1.725ドルは1.74ドルのコンセンサスに近いものの、わずかに下回っています。そのため、レンジそのものよりも、2027年度第1四半期から始まるレンジに対する実績のほうが重要です。
結論:EPS の予想超えだけでなく、代替成長に注目を
Tetra Tech の次の章は、技術的な需要と受注済みの業務を、持続的な利益と現金に変えられるかどうかにかかっています。
前向きな見方の根拠は、幅広いサービス機会、2025年12月以降に回復して受注残46.7億ドルに達した受注、過去最高の通期 EPS、14%増の営業キャッシュフロー、そして十分な財務の柔軟性です。反論も同じくらい重要です。打撃を受けた売上高を除外しても、それが補われるわけではありません。受注残は保証された現金ではなく、過去分の回収が繰り返されるとも想定できません。
したがって、最も有用な決算のチェックリストは4つの要素から成ります。
- 需要: 継続事業の成長は新たな顧客の活動に支えられているか?
- 消化: 受注は承認済みの、生産的な業務へと移っているか?
- 収益性: 成長は魅力的な営業リターンを生んでいるか?
- 現金: 現在の営業で回収と資本配分を維持できるか?
第4四半期決算は EPS の予想超えと受注の強化をもたらし、2027年度のレンジはコンセンサスを挟みつつも、はっきりと上回るものではありませんでした。Tetra Tech が売上高のリセット局面を抜け出したかどうかは、2027年度中にこの4つの指標で実績を示せるかで決まります。EPS の予想超えだけでは、投資判断の核心となる問いは未解決のまま残ります。
本記事は金融リサーチを提供するものであり、個別の投資助言や TTEK の売買を推奨するものではありません。
関連記事
- Stratasys四半期決算:2026年Q3業績とSSYS株価
- D-Wave 2026年Q3決算:増収で予想超え、赤字は予想以上
- CEG 2026年Q3決算:EPS 5.06ドルで予想を大幅超過
- Airbnb決算推移:2026年第3四半期決算とABNB株価
- コノコフィリップス四半期決算:2026年第3四半期実績とEPS
- マクドナルド四半期決算:2026年第3四半期実績と既存店売上高
- キャタピラー株はなぜ下落?2026年Q3決算と受注残を解説
- 米政府閉鎖と株価:1976〜2026年の全データを徹底検証
参考リンク
- Tetra Tech:第4四半期および2026年度決算発表(Form 8-K、Exhibit 99.1)、2026年11月11日
- Tetra Tech(Nasdaq 経由):第4四半期および2026年度決算のプレスリリース、2026年11月11日米東部時間午後4時配信
- The Motley Fool:Tetra Tech 2026年度第4四半期決算説明会の書き起こし、2026年11月12日
- Tetra Tech(Nasdaq 経由):第4四半期および2026年度決算とカンファレンスコールの予定日、2026年10月21日
- Tetra Tech:決算説明会ページ
- Tetra Tech:2026年度第3四半期決算発表(Form 8-K、Exhibit 99.1)、2026年7月29日
- Tetra Tech:2026年6月28日に終了した四半期の Form 10-Q
- Tetra Tech:2026年度第2四半期決算発表(Form 8-K、Exhibit 99.1)、2026年4月29日
- Tetra Tech:2026年度第1四半期決算発表(Form 8-K、Exhibit 99.1)、2026年1月28日
- Tetra Tech:2025年度第4四半期および通期決算発表(Form 8-K、Exhibit 99.1)、2025年11月12日
- Tetra Tech:2025年9月28日に終了した会計年度の Form 10-K
- Tetra Tech:2024年度第4四半期および通期決算発表(Form 8-K、Exhibit 99.1)、2024年11月13日
- Tetra Tech:自社株買いプログラムの5億ドル増額(Form 8-K、Exhibit 99.1)、2026年9月10日
- Tetra Tech:Dayton の PFAS 水処理施設の設計、2026年7月21日
- Tetra Tech:FAA の2,700万ドルの空域再設計タスクオーダー、2026年7月23日
- Tetra Tech:NOAA の4,900万ドルの沿岸地理空間マルチアワード契約、2026年8月18日
- Tetra Tech:EPA の1,680万ドルの土地再生契約、2026年8月25日
- Nasdaq.com:TTEK の決算発表日と Zacks コンセンサス
- Kiplinger:2026年11月9日の週の決算カレンダー
- SEC EDGAR:Tetra Tech, Inc. の提出書類一覧


