 執筆:Muke
Constellation Energy 2026年第3四半期決算の実績リファレンス:四半期別決算、業績見通しの試算、CEG株の決算反応
Constellation Energy(コンステレーション・エナジー)は、11月9日(月)の米国市場の取引開始前に2026年第3四半期決算を発表しました。調整後営業EPS(1株当たり利益)は5.06ドルで、Zacksのコンセンサス予想3.90ドルを29.7%上回り、前年同期の3.04ドルから66%増えました。GAAPベースの純利益は1株当たり5.19ドル、売上高は95.5億ドルで、コンセンサスは87.2億ドルでした。同社は通期見通しの中央値を今年2度目となる引き上げ、レンジを12.50〜12.80ドルに縮小しました。CEGは249.95ドルから10.5%高の276.09ドルで引け、同日のS&P 500 ETF(SPY)は2.4%上昇しました。
本ページはConstellation Energyの決算リファレンスです。当初は決算プレビューとして作成し、実績ページに改めました。会社発表の11四半期分の実績を1つの表に集約し、2026年第3四半期の実績をコンセンサス予想および決算前に示した見通しの試算と照らし合わせます。あわせて、2022年にExelonから分離・独立して以降、全19回の四半期決算後にCEG株がどう動いたかも一覧にしました。問いは当初の草稿と同じです。Calpine、原子力発電所群、そして積み上がるAI向け電力契約は、2026年の通期見通しを支えられるのか。第3四半期決算は、そのうち短期の部分に答えを出しました。同社の見通しは12.50〜12.80ドルとなり、8月に示した11.50〜12.50ドルのレンジの上限を上回っています。
2026年11月9日(米国太平洋時間)の取引終了後に更新し、Constellationの2026年第3四半期決算と11月9日の終値を反映しました。初出は11月8日の決算プレビューです。2026年第3四半期の数値は、同社が11月9日に公表した決算リリース(フォーム8-K、Exhibit 99.1)、決算プレゼンテーション(Exhibit 99.2)、2026年第3四半期のフォーム10-Qによります。決算前の出典:Constellationのフォーム8-Kによる決算リリースと投資家向けプレゼンテーション、2025年のフォーム10-Kおよび2026年第2四半期のフォーム10-Q(いずれもSEC EDGAR)、会社のプレスリリース、PJMの公表資料、日付入りのZacksおよびEarnings Whispersの予想、Polygon.ioの日次終値(Cboeと照合済み)。11月9日の終値はYahoo Financeとも照合しています。会社発表の数値、予想、当社独自の計算は、本文中でそれぞれ明記しています。
Constellation Energy 2026年第3四半期決算の概要
| 項目 | 2026年第3四半期 | 2025年第3四半期 | 増減 |
|---|---|---|---|
| 調整後(非GAAP)営業EPS | 5.06ドル | 3.04ドル | +66.4% |
| GAAP希薄化後1株当たり純利益 | 5.19ドル | 2.97ドル | +74.7% |
| 営業収益 | 9,550百万ドル | 6,570百万ドル | +45.4% |
| 普通株主に帰属する純利益 | 1,835百万ドル | 930百万ドル | +97.3% |
| 調整後営業利益 | 1,792百万ドル | 952百万ドル | +88.2% |
| 平均希薄化後株式数 | 3.54億株 | 3.13億株 | +13.1% |
| 支払利息(純額) | 217百万ドル | 134百万ドル | +83百万ドル |
| 原子力発電量 | 46,677 GWh | 46,477 GWh | +0.4% |
| 原子力の設備利用率(SalemとSTPを除く) | 97.2% | 96.8% | +0.4ポイント |
| 2026年通期の調整後EPS見通し | 12.50〜12.80ドル | 決算前は11.50〜12.50ドル | 中央値は12.00ドルから12.65ドルへ |
出典:Constellationの2026年第3四半期決算リリース(フォーム8-K、Exhibit 99.1)および決算プレゼンテーション(Exhibit 99.2)、2026年11月9日。増減率は当社の計算です。
同社は調整後利益の増加について、主に「良好な市場・ポートフォリオ環境とCalpineの加入によるもので、金利負担と原子力PTCポートフォリオの不利な影響で一部相殺された」と説明しています。プレゼンテーションでは、増益要因としてCalpineの寄与、好調な商業部門の実績、容量収入の増加を挙げ、原子力の生産税額控除(PTC)収入の減少が一部を相殺したとしています。
実績と予想の比較
| 項目 | 決算前の予想 | 実績 | 判定 |
|---|---|---|---|
| 調整後営業EPS | 3.90ドル(Zacksコンセンサス、11月5日。Earnings Whispersも3.90ドル) | 5.06ドル | 29.7%上回る |
| 売上高 | 87.2億ドル(Zacksコンセンサス、11月5日) | 95.5億ドル | 9.5%上回る |
| 2026年通期見通し | 11.50〜12.50ドル。コンセンサスは11.72ドル | 12.50〜12.80ドルに縮小 | 新たな下限が従来の上限と同水準 |
| 原子力の設備利用率 | 2025年第3四半期の96.8%が目安 | 97.2% | 上回る |
| 支払利息 | 2025年第3四半期は1.34億ドル | 2.17億ドル | Calpineの債務引き受け後の想定どおり増加 |
上振れ率は当社の計算です。売上高の予想と会社発表の営業収益は、定義が完全には一致しない場合があります。
本ページの土台となった決算前のスナップショットは、記録として以下に残しています。
決算前:何が予想されていたか
| 項目 | 数値 | 出典と日付 |
|---|---|---|
| 決算発表日 | 2026年11月9日(月)、米国市場の取引開始前 | Zacks(11月5日)、Earnings Whispers(11月2日) |
| 調整後営業EPSのコンセンサス | 3.90ドル、2025年第3四半期は3.04ドル(+28.3%) | Zacksコンセンサス(11月5日)。Earnings Whispersも3.90ドル |
| 売上高のコンセンサス | 87.2億ドル、前年同期は65.7億ドル(+32.7%) | Zacksコンセンサス(11月5日) |
| 2026年通期の業績見通し | 調整後営業EPS 11.50〜12.50ドル | 8月6日に11.00〜12.00ドルから上方修正 |
| 2026年通期のコンセンサス | 11.72ドル(見通しレンジの下半分) | Earnings Whispers(11月2日) |
| 2026年上半期の調整後EPS | 5.29ドル(2.74ドル + 2.55ドル) | 2026年第1・第2四半期決算 |
| Zacksの決算実績 | 直近4四半期のうち3回で予想を上回り、平均サプライズ率は4.19% | Zacks(11月5日) |
| ZacksのEarnings ESPとランク | −0.43%、Zacks Rank #3(ホールド) | Zacks(11月5日) |
| CEGの直近終値 | 249.95ドル(2026年11月6日)、当日+4.3% | Cboe公式終値 |
| 2026年のCEG | 年初来−29.2%、S&P 500 ETF(SPY)は+7.8% | Polygon.io、Cboe |
アナリスト予想は第三者による特定時点のスナップショットであり、会社の業績見通しではありません。Constellationは四半期ごとのEPS目標を公表していません。本記事の草稿では3.90ドルをMarketBeatの数値とし、別途92.3億ドルの売上高予想も引用していましたが、該当ページにアクセスできなかったため削除しました。ZacksとEarnings Whispersはいずれも3.90ドルと87.2億ドルを示しています。
同社は四半期ごとの見通しを出していません。そのため当時最も重要な基準は通期の見通しレンジであり、第3四半期を終えた時点でそのレンジにどれだけ余地が残るかでした。結果として、第3四半期だけで新たな見通しの中央値の40%を稼ぎ出しました。
Constellation Energyの四半期別決算:2024年第1四半期〜2026年第3四半期
| 四半期 | 売上高 | GAAP純利益 | GAAP希薄化後EPS | 調整後営業EPS(非GAAP) | 希薄化後株式数 |
|---|---|---|---|---|---|
| 2024年第1四半期 | 6,161百万ドル | 883百万ドル | 2.78ドル | 1.82ドル | 3.18億株 |
| 2024年第2四半期 | 5,475百万ドル | 814百万ドル | 2.58ドル | 1.68ドル | 3.16億株 |
| 2024年第3四半期 | 6,550百万ドル | 1,200百万ドル | 3.82ドル | 2.74ドル | 3.14億株 |
| 2024年第4四半期 | 5,382百万ドル | 852百万ドル | 2.71ドル | 2.44ドル | — |
| 2025年第1四半期 | 6,788百万ドル | 118百万ドル | 0.38ドル | 2.14ドル | 3.14億株 |
| 2025年第2四半期 | 6,101百万ドル | 839百万ドル | 2.67ドル | 1.91ドル | 3.14億株 |
| 2025年第3四半期 | 6,570百万ドル | 930百万ドル | 2.97ドル | 3.04ドル | 3.13億株 |
| 2025年第4四半期 | 6,074百万ドル | 432百万ドル | 1.38ドル | 2.30ドル | — |
| 2026年第1四半期 | 11,122百万ドル | 1,590百万ドル | 4.49ドル | 2.74ドル | 3.54億株 |
| 2026年第2四半期 | 7,504百万ドル | 513百万ドル | 1.42ドル | 2.55ドル | 3.60億株 |
| 2026年第3四半期 | 9,550百万ドル | 1,835百万ドル | 5.19ドル | 5.06ドル | 3.54億株 |
出典:調整後営業EPSとGAAP EPSはConstellationのフォーム8-K決算リリース(Exhibit 99.1)、売上高・純利益・希薄化後株式数は同社のXBRL提出書類(フォーム10-Qおよび10-K)。第4四半期の売上高と純利益は当社の計算(通期から1〜9月期を差し引いたもの)。2026年第3四半期の数値は2026年11月9日の決算リリースによります。Zacksのコンセンサスは調整後EPS 3.90ドル、売上高8,720百万ドルでした。純利益は普通株主に帰属する純利益です。
GAAPベースの利益は、調整後の数値よりはるかに大きく変動します。Constellationの調整項目では、経済的ヘッジに伴う未実現損益などが除外されており、その影響は1四半期で1株当たり1ドルを超えることもあります。2025年第1四半期はGAAP EPSが0.38ドル、調整後EPSが2.14ドルでした。2026年第1四半期はそれぞれ4.49ドルと2.74ドルです。このため、コンセンサス予想を含め、同株に関するほぼすべての分析は調整後営業EPSに基づいています。
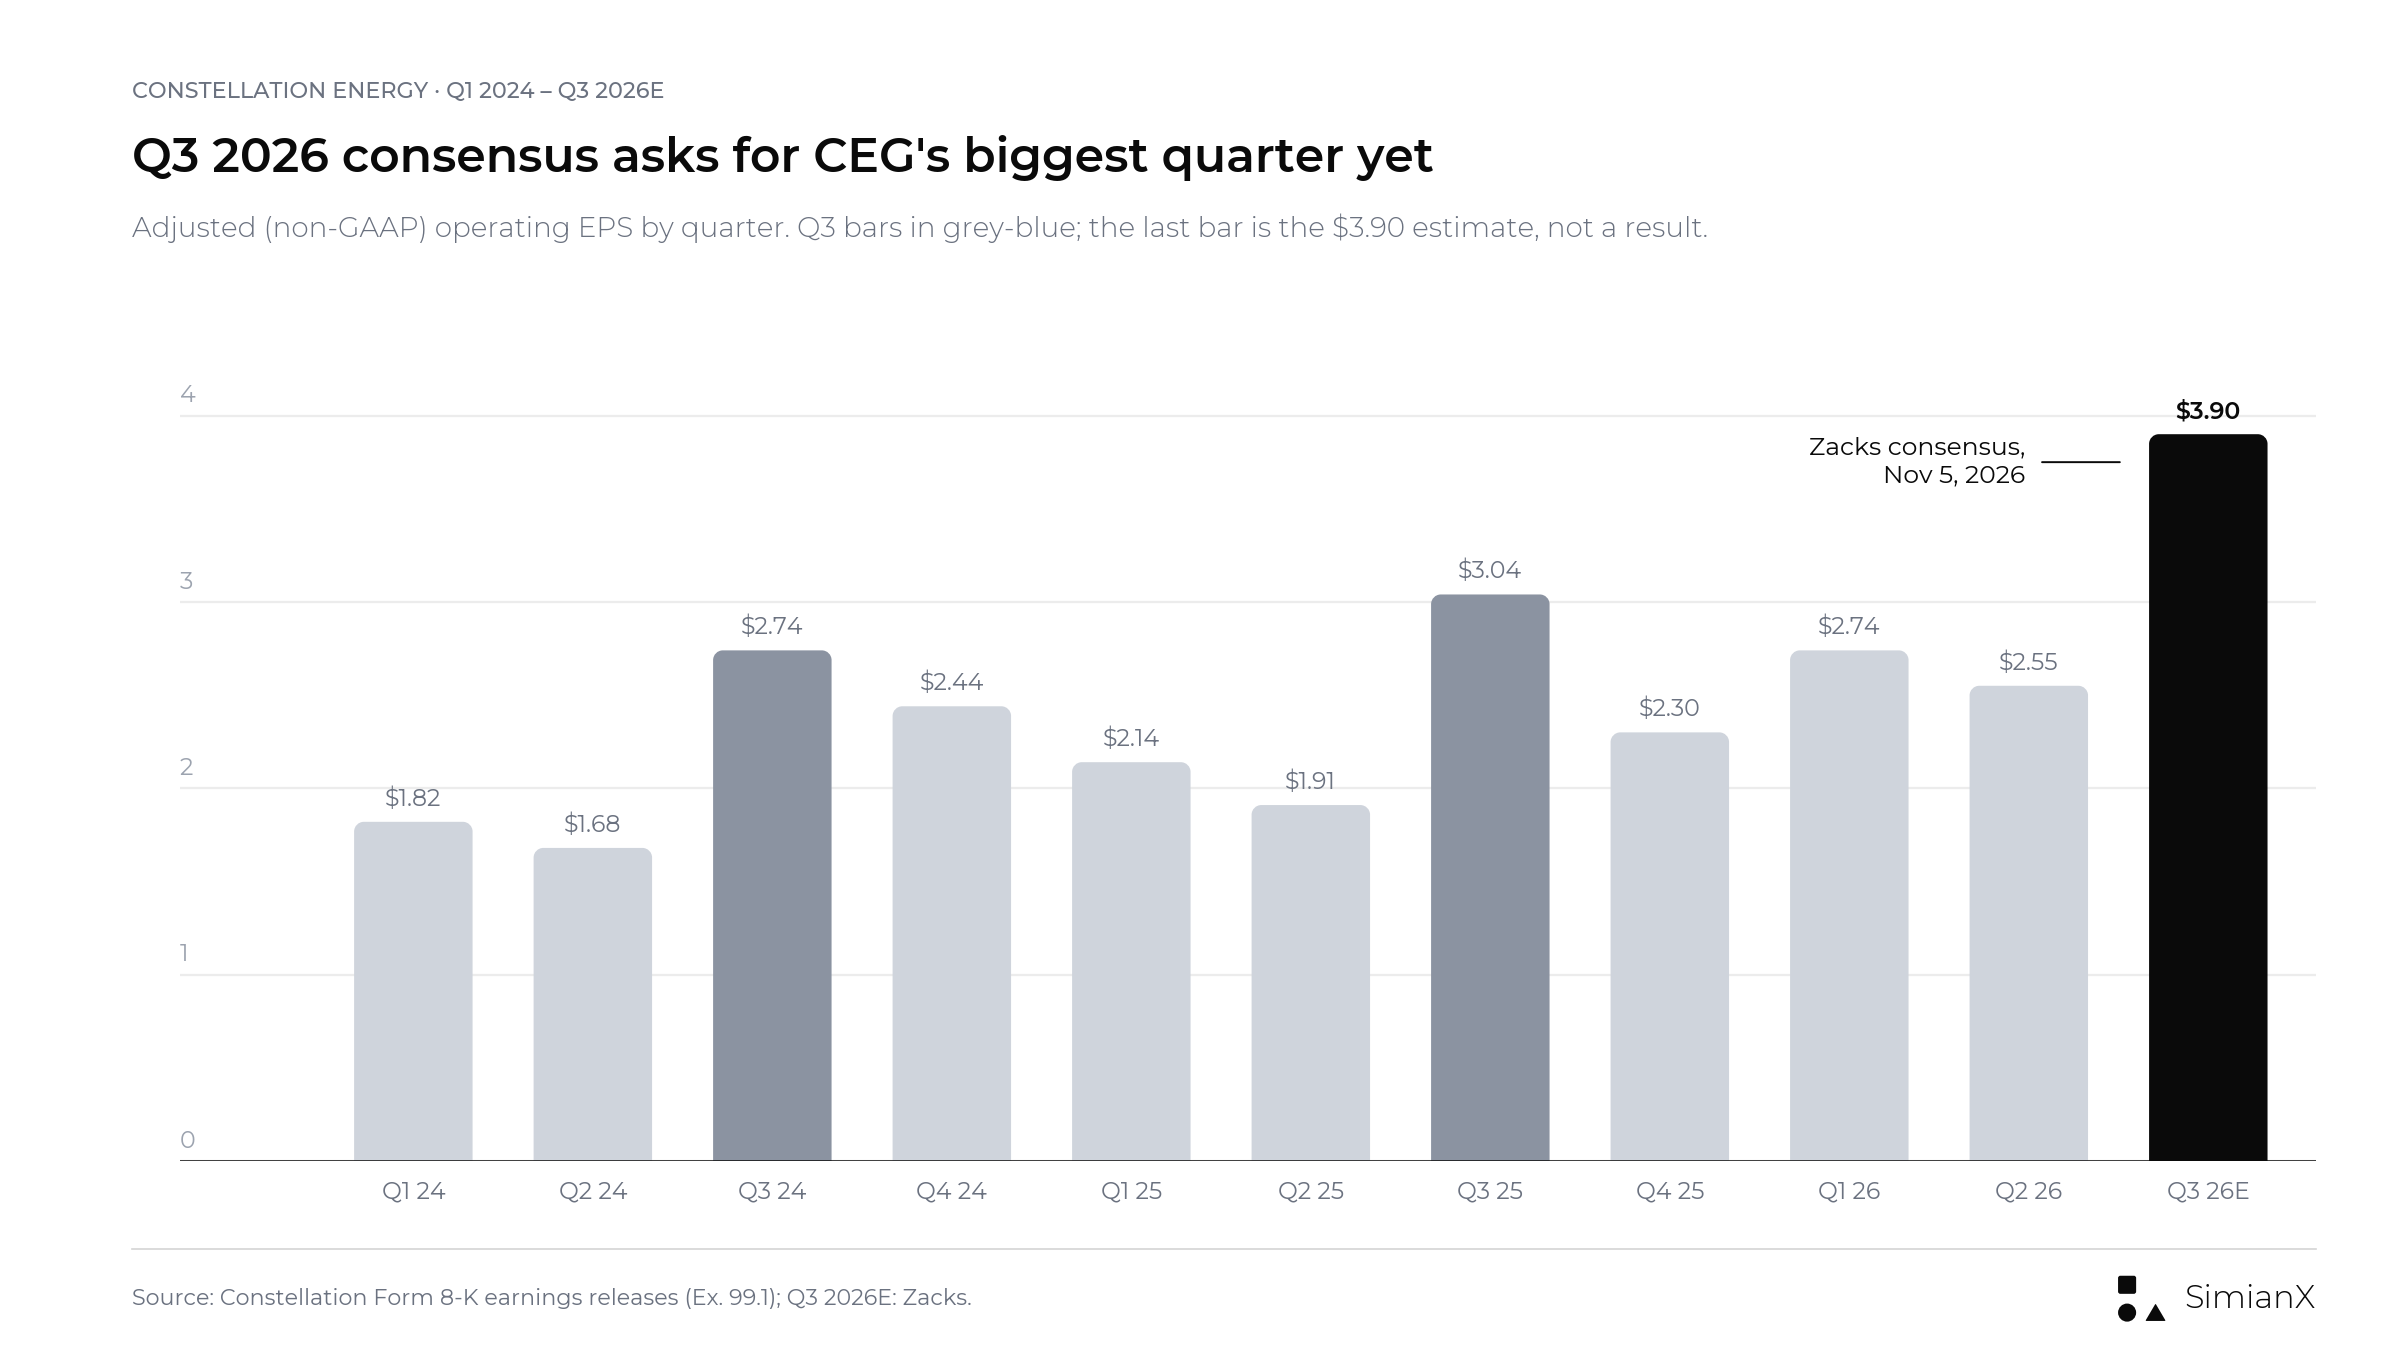
過去2年はいずれも第3四半期がConstellationの最大の四半期でした。このグラフは決算発表前に作成したため、最後の棒はZacksコンセンサスの3.90ドルです。実績の5.06ドルは下のグラフに示しています。
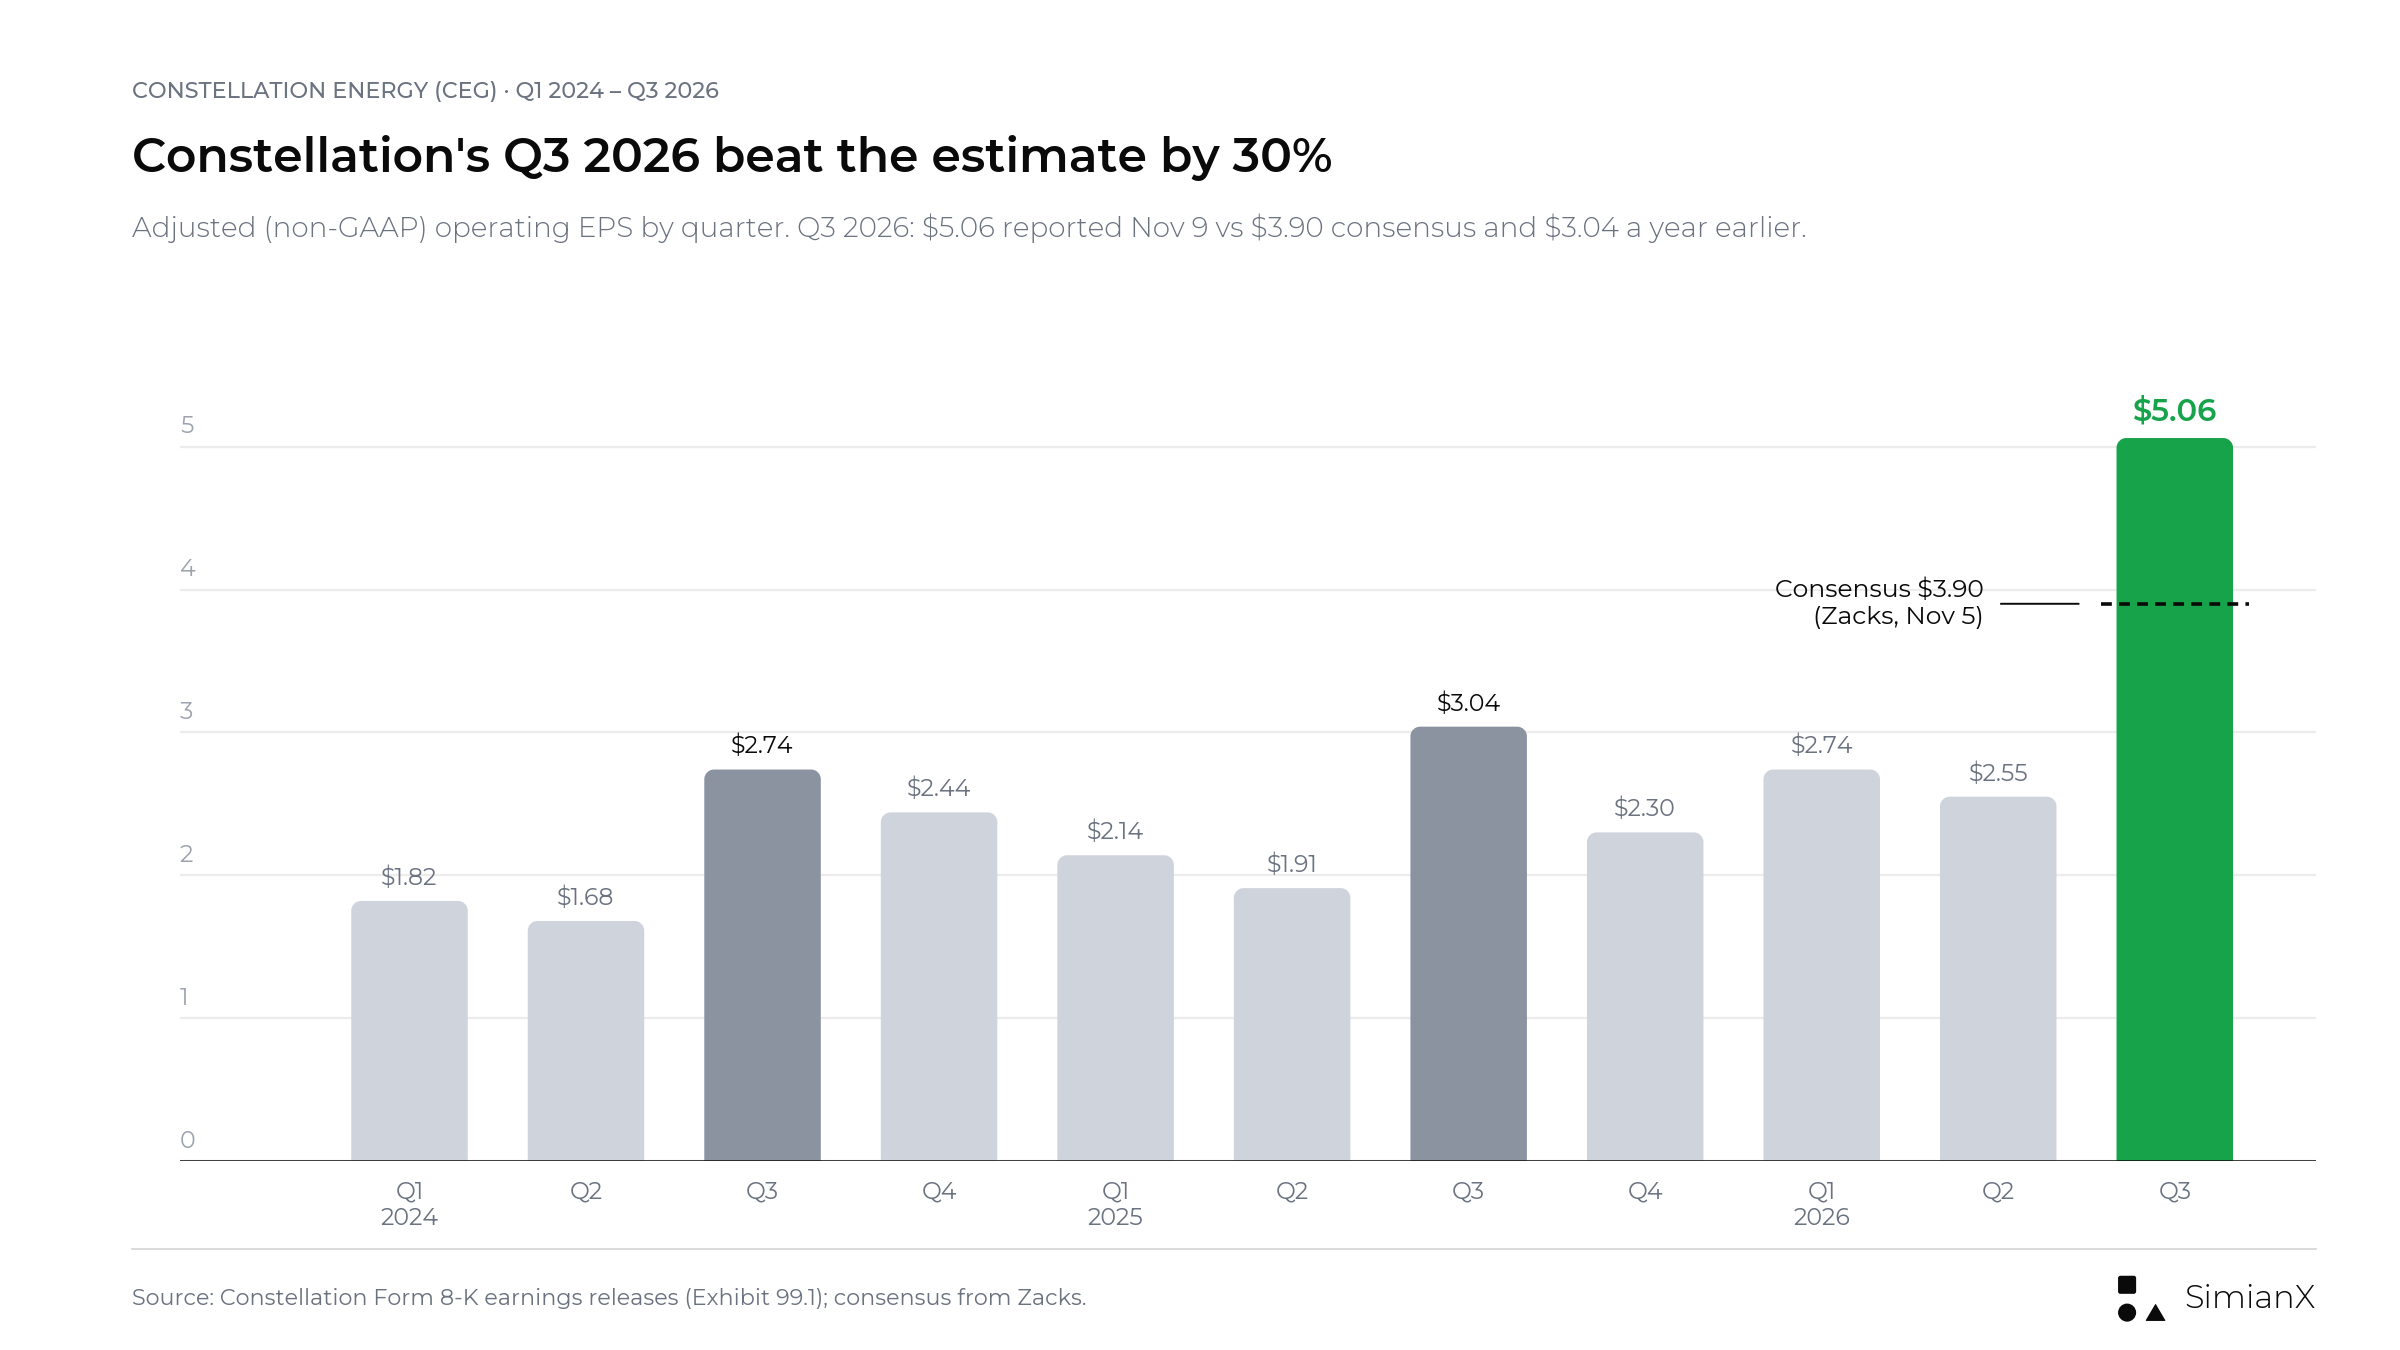
2026年第3四半期の調整後EPSは実績で5.06ドルとなり、コンセンサスの3.90ドルを1.16ドル上回りました。2022年の分離・独立以降で最大の四半期です。
表から読み取れるポイントは2つです。1つ目は2026年のCalpineによる段差です。第1四半期の売上高は63.8%増の111億ドルに跳ね上がり、希薄化後株式数は3.14億株から3.54億株に増えました。主な要因は、Calpineの旧株主に5,000万株の新株を交付したことです。2つ目は、その希薄化の後も調整後EPSが力強く伸びたことです。第1四半期は+28.0%、第2四半期は+33.5%でした。3.90ドルという予想は第3四半期に+28.3%を求めるもので、上半期2四半期と同程度の伸びでした。実績の5.06ドルは+66.4%で、平均希薄化後株式数が前年同期より13%多かったにもかかわらず、この伸びを記録しました。
第3四半期は季節的なピーク、そして2026年はそれを大きく超えた
夏場の電力需要により、第3四半期はConstellationにとって最も利益の大きい四半期です。その観点から3.90ドルの予想を見直すと、次のとおりです。
| 年 | 第3四半期の調整後EPS | 通期の調整後EPS | 通期に占める第3四半期の割合 |
|---|---|---|---|
| 2024 | 2.74ドル | 8.67ドル | 31.6% |
| 2025 | 3.04ドル | 9.39ドル | 32.4% |
| 2026E(予想) | 3.90ドル(コンセンサス) | 12.00ドル(見通しの中央値) | 32.5% |
| 2026E(予想) | 3.90ドル(コンセンサス) | 11.72ドル(コンセンサス) | 33.3% |
| 2026(第3四半期実績、新見通し) | 5.06ドル | 12.65ドル(新見通しの中央値) | 40.0% |
出典:会社の決算リリース。2026年の行は、ZacksおよびEarnings Whispersの予想と見通しの中央値に基づく当社の計算です。
見通しの中央値で見ると、3.90ドルは2024年・2025年と同じ季節的な比率です。金額としては過去最高ですが、構成としてはごく普通の第3四半期です。通期コンセンサスの11.72ドルと比べると、第3四半期が年間に占める割合はやや大きくなります。言い換えれば、アナリストは第4四半期が相対的に弱くなるとみていたということです。実績の5.06ドルは新たな中央値12.65ドルの40.0%に当たり、過去2年の31.6〜32.4%を大きく上回ります。2026年第3四半期は普通の季節的ピークではなく例外的な四半期であり、そのために想定される第4四半期は控えめに見えます。
業績見通しの試算:下半期に求められる数字
Constellationは年初に通期レンジを示し、第3四半期決算でそれを修正する傾向があります。2024年と2025年は、最終実績がレンジの上半分かそれ以上に着地しました。
| 年 | 当初レンジ | 年内の修正 | 最終の調整後EPS | レンジとの比較 |
|---|---|---|---|---|
| 2024 | 7.23〜8.03ドル(2024年2月27日) | 7.60〜8.40ドルに引き上げ(8月6日)、中央値を引き上げて8.00〜8.40ドルに縮小(11月4日、第3四半期決算) | 8.67ドル | 上限を上回る |
| 2025 | 8.90〜9.60ドル(2025年1月10日) | 2月・5月・8月に据え置き、9.05〜9.45ドルに縮小(11月7日、第3四半期決算) | 9.39ドル | レンジの上半分 |
| 2026 | 11.00〜12.00ドル(2026年3月31日) | 5月11日に確認、11.50〜12.50ドルに引き上げ(8月6日)、中央値を引き上げて12.50〜12.80ドルに縮小(11月9日、第3四半期決算) | — | 第4四半期は未発表。新レンジは8月のレンジを上回る |
出典:フォーム8-Kで提出されたConstellationの決算リリースと投資家向けプレゼンテーション(2024年の当初レンジは2024年2月27日のプレゼンテーション、2026年の当初レンジは2026年3月31日の「Business and Earnings Outlook」より)。
決算発表前の時点で、2026年の計算は次のとおりでした。上半期の調整後EPSは5.29ドルでした。したがって見通しは、下半期に6.21〜7.21ドル、中央値で6.71ドルを求めていることになります。第3四半期がコンセンサスの3.90ドルで着地した場合、第4四半期に必要な数字は次のとおりです。
| 通期の着地点 | 2026年第4四半期の想定調整後EPS(第3四半期 = 3.90ドルの場合) | 2025年第4四半期(2.30ドル)との比較 |
|---|---|---|
| 下限、11.50ドル | 2.31ドル | 横ばい |
| コンセンサス、11.72ドル | 2.53ドル | +10% |
| 中央値、12.00ドル | 2.81ドル | +22% |
| 上限、12.50ドル | 3.31ドル | +44% |
当社の計算。四半期ごとの平均株式数が異なる(第1四半期3.54億株、第2四半期3.60億株、通期は3.57億株を想定)ため、四半期の1株当たり数値の合計は通期の数値と完全には一致しません。第4四半期の想定値は概算としてご覧ください。
だからこそ、11月9日の本当の試金石は通期レンジでした。過去2年、Constellationはいずれも第3四半期決算でレンジを縮小しており、今回も同様でした。新しい12.50〜12.80ドルのレンジの中央値は12.65ドルで、本ページが強気の目安とした12.00ドルの中央値を上回ります。同社は、変動の大きい市場での商業部門の好調が引き上げの要因で、その好調に伴うO&M(運転・保守費)の増加が一部を相殺したと説明しています。
決算後、1〜9月期の調整後EPSは10.35ドル(2.74ドル + 2.55ドル + 5.06ドル)となり、計算は逆転しました。
| 通期の着地点(新レンジ) | 2026年第4四半期の想定調整後EPS | 2025年第4四半期(2.30ドル)との比較 |
|---|---|---|
| 下限、12.50ドル | 2.15ドル | −7% |
| 中央値、12.65ドル | 2.30ドル | 横ばい |
| 上限、12.80ドル | 2.45ドル | +7% |
当社の計算。前述と同じく、四半期の1株当たり数値の合計は通期の数値と完全には一致しません。新たな見通しは平均希薄化後株式数を3.56億株と想定しています。
つまり引き上げ後の見通しが第4四半期に求めているのは、好調な数字ではなく、前年並みの水準です。2026年の上振れの大半は、すでに第3四半期で確保されています。
2026年第2四半期のプレゼンテーションは、株式数についても手がかりを与えています。引き上げ後の見通しは平均希薄化後株式数を3.57億株と想定しており、3月当初の見通しの3.61億株から減っています。背景には、8月の決算時点までに2026年に約22億ドルの自社株買いを実施したことがあります。主に株式数の減少による上振れは、事業そのものによる上振れより価値が低く、どちらなのかは調整表で確認できます。第3四半期の平均希薄化後株式数は3.54億株で、新たな見通しは通期3.56億株を想定しています。今回の上振れは株式数の急減ではなく、利益そのものによるものです。
原子力の発電量:2025年第3四半期は比較のハードルが高い
長期契約の価値は、それを支える発電所次第です。そして2026年上半期の稼働率は2025年を下回りました。
| 四半期 | 原子力発電量 2024年 | 2025年 | 2026年 | 設備利用率 2024年 | 2025年 | 2026年 |
|---|---|---|---|---|---|---|
| 第1四半期 | 45,391 GWh | 45,582 GWh | 44,666 GWh | 93.3% | 94.1% | 92.3% |
| 第2四半期 | 45,314 GWh | 45,170 GWh | 44,160 GWh | 95.4% | 94.8% | 93.0% |
| 第3四半期 | 45,510 GWh | 46,477 GWh | 46,677 GWh | 95.0% | 96.8% | 97.2% |
出典:Constellationの四半期決算リリース。発電量にはSalemおよびSouth Texas Project(STP)発電所のうちConstellationの持分相当の発電量を含みます。設備利用率はSalemとSTPを除いているため、2つの指標は対象となる発電所が異なり、組み合わせて使うべきではありません。
2025年第3四半期は、この表で最も強い原子力の四半期です。設備利用率は96.8%で、計画的な燃料交換停止はわずか23日、燃料交換以外の停止は5日でした。これに対し、2026年第2四半期の計画的な燃料交換停止は86日と前年同期の41日を大きく上回り、経営陣は2026年第1・第2四半期のいずれでも「不利な原子力の停止」を利益の押し下げ要因に挙げました。2026年第3四半期に96.8%に並べば良好な結果とみていましたが、実績はそれを上回りました。設備利用率は97.2%、発電量は46,677 GWh、計画的な燃料交換停止は20日、燃料交換以外の停止は6日でした。今四半期は原子力の稼働率が足を引っ張ることはありませんでしたが、1〜9月期の燃料交換停止日数(205日、前年同期は152日)は依然として2025年を上回っています。Calpine買収後、Constellationはガス・石油・揚水発電の発電所群について等価強制停止率(EFOF)も開示しており、2026年第3四半期は5.9%でした。
Calpineが前年比成長の意味を変える
Constellationは2026年1月7日にCalpineの買収を完了しました。2025年のフォーム10-Kによると、買収額は約220億ドルです。5,000万株の新株発行と約45億ドルの現金で支払い、さらにCalpineの債務約126億ドルを引き受けました。規制上求められた資産売却を経て、Calpineは天然ガス、地熱、蓄電池、太陽光の72資産で約23 GWを加え、さらに年間約62 TWhの需要に供給する小売プラットフォームをもたらしました。
したがって、2025年との比較は同じ事業同士の比較ではありません。決算発表前の時点では、義務的な資産売却が1件残っていました。2026年8月、ConstellationはERCOT内にある606 MWのBrazos Valley Energy CenterをLS Powerに8.6億ドルで売却することで合意しました。DOJの承認が条件で、2026年末までの完了が見込まれていました。3月の見通しで示されたとおり、売却予定資産の利益は2026年の見通しに含まれています。
2026年第3四半期のフォーム10-Qは、この状況を更新しています。Brazos Valleyの売却は2026年10月に完了し、売却額はクロージング調整前で8.6億ドル、Constellationは第4四半期に約2.5億ドルの売却益を見込んでいます。別途、デラウェア州とペンシルベニア州にあるPJMの5つの発電資産(約4.4 GW、主に天然ガス)をLS Powerに50億ドルで売却する案件は、規制当局の承認を条件に引き続き2026年末までの完了が見込まれています。同じ四半期に、ConstellationはISO New England内の609 MWのガス火力コンバインドサイクル発電所Rhode Island State Energy Centerを、Shell Energy North Americaから7.15億ドルで取得することで合意しました。こちらも規制当局の承認が条件です。
第3四半期のCalpineの発電所群の発電量は38,387 GWhで、税引き後7,300万ドル(1株当たり0.20ドル)のCalpineの合併・統合費用は調整後利益から除外されています。決算リリースはCalpineの寄与を調整後EPS増加の主因の1つに挙げていますが、Calpine単独の利益は開示していません。
| 成長の構成要素 | 経営陣への質問 | 重要な理由 |
|---|---|---|
| 買収事業 | 比較可能なベースでCalpineはどれだけ寄与したか? | 買収による規模拡大と実質的な改善を切り分ける |
| 既存事業 | 既存の発電所群の実績はどうだったか? | オーガニックな収益力を検証する |
| 統合 | 見込みではなく実現済みのシナジーはどれか? | 実行力と期待を区別する |
| 資金調達 | 寄与分にはどれだけの金利コストが伴うか? | 事業上の利益を1株当たり利益に結び付ける |
| 資産売却 | Brazos Valleyの売却は完了したか、2027年に何が抜け落ちるか? | 将来の寄与の過大評価を防ぐ |
この表は分析の枠組みであり、会社の業績見通しではありません。
これまでで最も明確なコストは資金調達です。2026年第2四半期の支払利息は2.83億ドルで、前年同期の1.18億ドルから1四半期で1.65億ドル増えました。非流動の長期債務は、2025年末の72.5億ドルから2026年6月30日時点で191.1億ドルに増加しています。2026年第3四半期の支払利息(純額)は2.17億ドルで、前年同期の1.34億ドルを上回りました。9月30日時点の長期債務は190.4億ドル、短期借入金は39.9億ドルでした。
AI向け電力契約:何が締結され、いつ寄与し始めるのか
テクノロジー企業との契約は需要面のシナリオを支えていますが、契約の種類も開始時期もそれぞれ異なります。草稿では4件を挙げていましたが、時系列の観点ではさらに2件の会社発表が重要です。
| 相手先と発表日 | 締結内容 | 寄与の開始時期 |
|---|---|---|
| Microsoft(マイクロソフト)、2024年9月20日 | Three Mile Island(スリーマイル島)1号機をCrane Clean Energy Centerとして再稼働させるための20年間のPPA(電力購入契約)、約835 MW | 会社はCraneの運転開始準備が2027年に整うと見込む |
| Meta(メタ)、2025年6月3日 | Clinton Clean Energy Centerの全発電量(1,121 MW)を対象とする20年間のPPA、加えて30 MWの出力増強 | 2027年6月に供給開始 |
| Walmartほか、2026年第2四半期 | 期間15〜20年の原子力PPA約920 MW。うちWalmartとの176 MWの契約でDresdenの30 MWの出力増強が可能に | 2029〜2032年に契約開始 |
| Amazon(アマゾン)、2026年9月30日 | Calvert Cliffsの690 MWを対象とする20年間の契約(190 MWの出力増強を含む)、30億ドル超の投資 | 新規容量は2030〜2032年に稼働 |
| Google(グーグル)、2026年10月6日 | 11基の出力増強による890 MWの新規容量を対象とする20年間のPPA、43億ドル超の投資。これとは別に既存のPJM発電所群から2,700 MWを供給する15年間の供給契約 | 最初の出力増強は2028年までに見込まれる |
| 米エネルギー省(DOE)、2026年10月27日 | 一部発電所の出力増強向けに最大50億ドルの条件付き融資コミットメント。期間30年、金利は同年限の米国債に0.375%上乗せ | 確定ではない。融資契約の締結が条件 |
| Peak+の最初の顧客(社名非開示)、第3四半期決算 | 既存の原子力発電所群から、ユニット連動(unit-contingent)の電力・容量・環境価値270 MWを供給する20年間の契約 | 2028年に開始 |
出典:Constellationのプレスリリースと決算リリース。Amazon、GoogleおよびDOEのコミットメントは会社発表による。Metaの容量は2025年6月3日の発表に基づきます。
これらの容量を新規供給として単純に合計することはできません。Clintonの1,121 MWとAmazon契約の大部分は、既存の発電量を長期価格で売るものです。真に新しいメガワットは出力増強分で、Google向け890 MW、Amazon向け190 MW、ClintonとDresdenで各30 MWです。Constellation自身、GoogleとAmazonの案件について、約1,080 MWに対し70億ドル超の投資が必要としています。
第3四半期のプレゼンテーションによると、契約済みの出力増強は合計1,165 MW、プロジェクト費用は約43億ドルです。このうち約30億ドルは2028〜2032年の追加的な成長投資で、13億ドルはすでに2026〜2027年の設備投資見通しに含まれています。また、DOEの融資が確定した場合、年間約4,000万ドルの税引き前コスト削減が見込めるとの試算も示しています。
これらの契約はいずれも2026年第3四半期の業績を説明するものではありません。Amazonとの契約は四半期最終日に、Googleとの契約は四半期終了後に発表されました。ClintonからMetaへの供給は2027年6月に始まり、出力増強による新規容量は2028年以降に加わります。決算説明会で有益な開示は、コストと時期に関するものです。70億ドル超の投資をどう段階的に進めるのか、DOEの融資が確定すれば資金調達コストをどれだけ下げられるのか、そして2,700 MWのGoogle向け供給契約が出力増強の稼働前に利益を変えるのか、という点です。
株価の反応は、市場がすでに話題性のある大型契約から関心を移していることを示しています。Google契約が発表された10月6日、CEGは取引時間中に309.80ドルを付けた後、12.2%高の300.40ドルで引けました。11月6日にはその終値から16.8%下落しています。11月9日の終値276.09ドルも、なおその水準を8.1%下回っています。これらの契約の背景にある原子力・ウラン銘柄全体の動きについては、2026年の原子力・ウラン株:AI電力逼迫に賭ける投資戦略をご覧ください。
Craneに必要なのは新たな需要の話ではなく、マイルストーンの進捗
Microsoftとの契約は、Crane Clean Energy Centerと改称されたThree Mile Island 1号機の再稼働の資金となります。Constellationのプロジェクトページによると、同社は2027年に運転開始の準備が整うと見込んでいます。すでにいくつかのハードルはクリアしました。
| マイルストーン | 状況 | 出典 |
|---|---|---|
| DOEの融資保証 | 10億ドルが承認済み | 2025年第4四半期決算リリース(2026年2月24日) |
| 送電網への接続 | FERCがEddystone 3・4号機からの容量連系権(Capacity Interconnection Rights)の移転を承認 | 2026年第2四半期決算リリース |
| 燃料 | NRCが燃料に関する許認可の変更を承認 | 2026年第2四半期決算リリース |
| 運転再開 | 2027年の見込み | 会社のプロジェクトページ |
11月9日の論点はスケジュールとコストです。2027年という時期は変わらないのか。残る承認は何か。投資額の見積もりに変化はあるのか。具体的な進捗を伴って日程が再確認されれば、安定電源への需要に関する一般論をもう一度聞くよりも価値があります。第3四半期の決算リリースはCraneのスケジュールを更新しておらず、第3四半期の10-Qも、再稼働はNRCの安全・環境審査を含む規制上の承認が条件だとしています。
PJMは電力逼迫シナリオを支えるが、限界もある
PJM(米国13州とワシントンD.C.の送電網を運営する系統運用機関)は容量オークションを実施しており、これがConstellationの中部大西洋・中西部の発電所が受け取る価格の大きな部分を決めています。2026年7月14日、PJMは2028/2029年度のBase Residual Auction(基本残余オークション)の結果を発表しました。
| 指標 | 2028/2029年度オークション |
|---|---|
| 約定価格 | 325ドル/MW-day。FERCが承認した上限で、前回オークションの333.44ドルから2.5%低下 |
| 信頼度基準に対する不足 | 6,831 MW |
| 約定総額 | 164億ドル |
| 前回オークションの不足(2027/2028年度) | 約6,500 MW |
出典:PJM Inside Lines、2026年7月14日。
需給が逼迫しているからといって、価格の上値が無制限というわけではありません。価格は上限に達しましたが、その上限は前年より低いのです。FERCは9月29日にPJMの当初のReliability Backstop Procurement(信頼度確保のためのバックストップ調達)案をおおむね受け入れたものの、5か月間の停止としていました。これを受けてPJMは10月29日、修正案をFERCに提出しました。修正案では入札期間を2027年3月1日から3月28日までとし、最長15年間の電源を募集します。支払意思額の上限は、MW加重平均で555ドル/MW-dayです。コストは不足の原因となっている大口需要家が負担し、相対契約ですでに賄われているメガワットは目標から差し引かれます。
これはあくまで提案段階の調達であり、Constellationの計上済み売上高ではありません。CEGにとっての論点は実務的なものです。どの資産が対象となるのか、Googleとの契約のような相対契約ですでにどれだけの容量が確保されているのか、そしてどの供給年度が重要なのか。話題のオークション価格を発電所群全体に掛け合わせても、利益の数字にはなりません。ただし、第3四半期の決算リリースは市場価格の上昇が業績に波及していることを示しています。PJMの容量参照価格は2026年第3四半期に329.17ドル/MW-dayで前年同期は269.92ドル、PJM Westの電力参照価格は平均69.97ドル/MWhで前年同期は46.77ドルでした。この地域におけるAI電力のボトルネック全般については、NextEra・Dominion統合:AI電力ボトルネックをご覧ください。
キャッシュフロー計算書は調整後EPSへの対抗軸
上半期の10-Qは、成長ストーリーをより冷静に見せてくれます。
| 指標(6月30日までの6か月間) | 2025年上半期 | 2026年上半期 |
|---|---|---|
| 純利益(連結、非支配持分を含む) | 962百万ドル | 2,111百万ドル |
| 営業活動によるキャッシュフロー | 1,584百万ドル | 1,553百万ドル |
| 設備投資 | 1,573百万ドル | 2,521百万ドル |
| 営業キャッシュフロー − 設備投資(当社の計算) | +11百万ドル | −968百万ドル |
| 自社株買い | 400百万ドル | 1,971百万ドル |
| 買収(取得した現金控除後) | 0ドル | 2,537百万ドル |
| 期末の現金及び現金同等物 | 1,974百万ドル | 697百万ドル |
出典:Constellation Energy Corporationの2026年第2四半期フォーム10-Q(XBRL)に含まれる連結キャッシュフロー計算書と貸借対照表。別途開示されている子会社Generationの計算書ではありません。
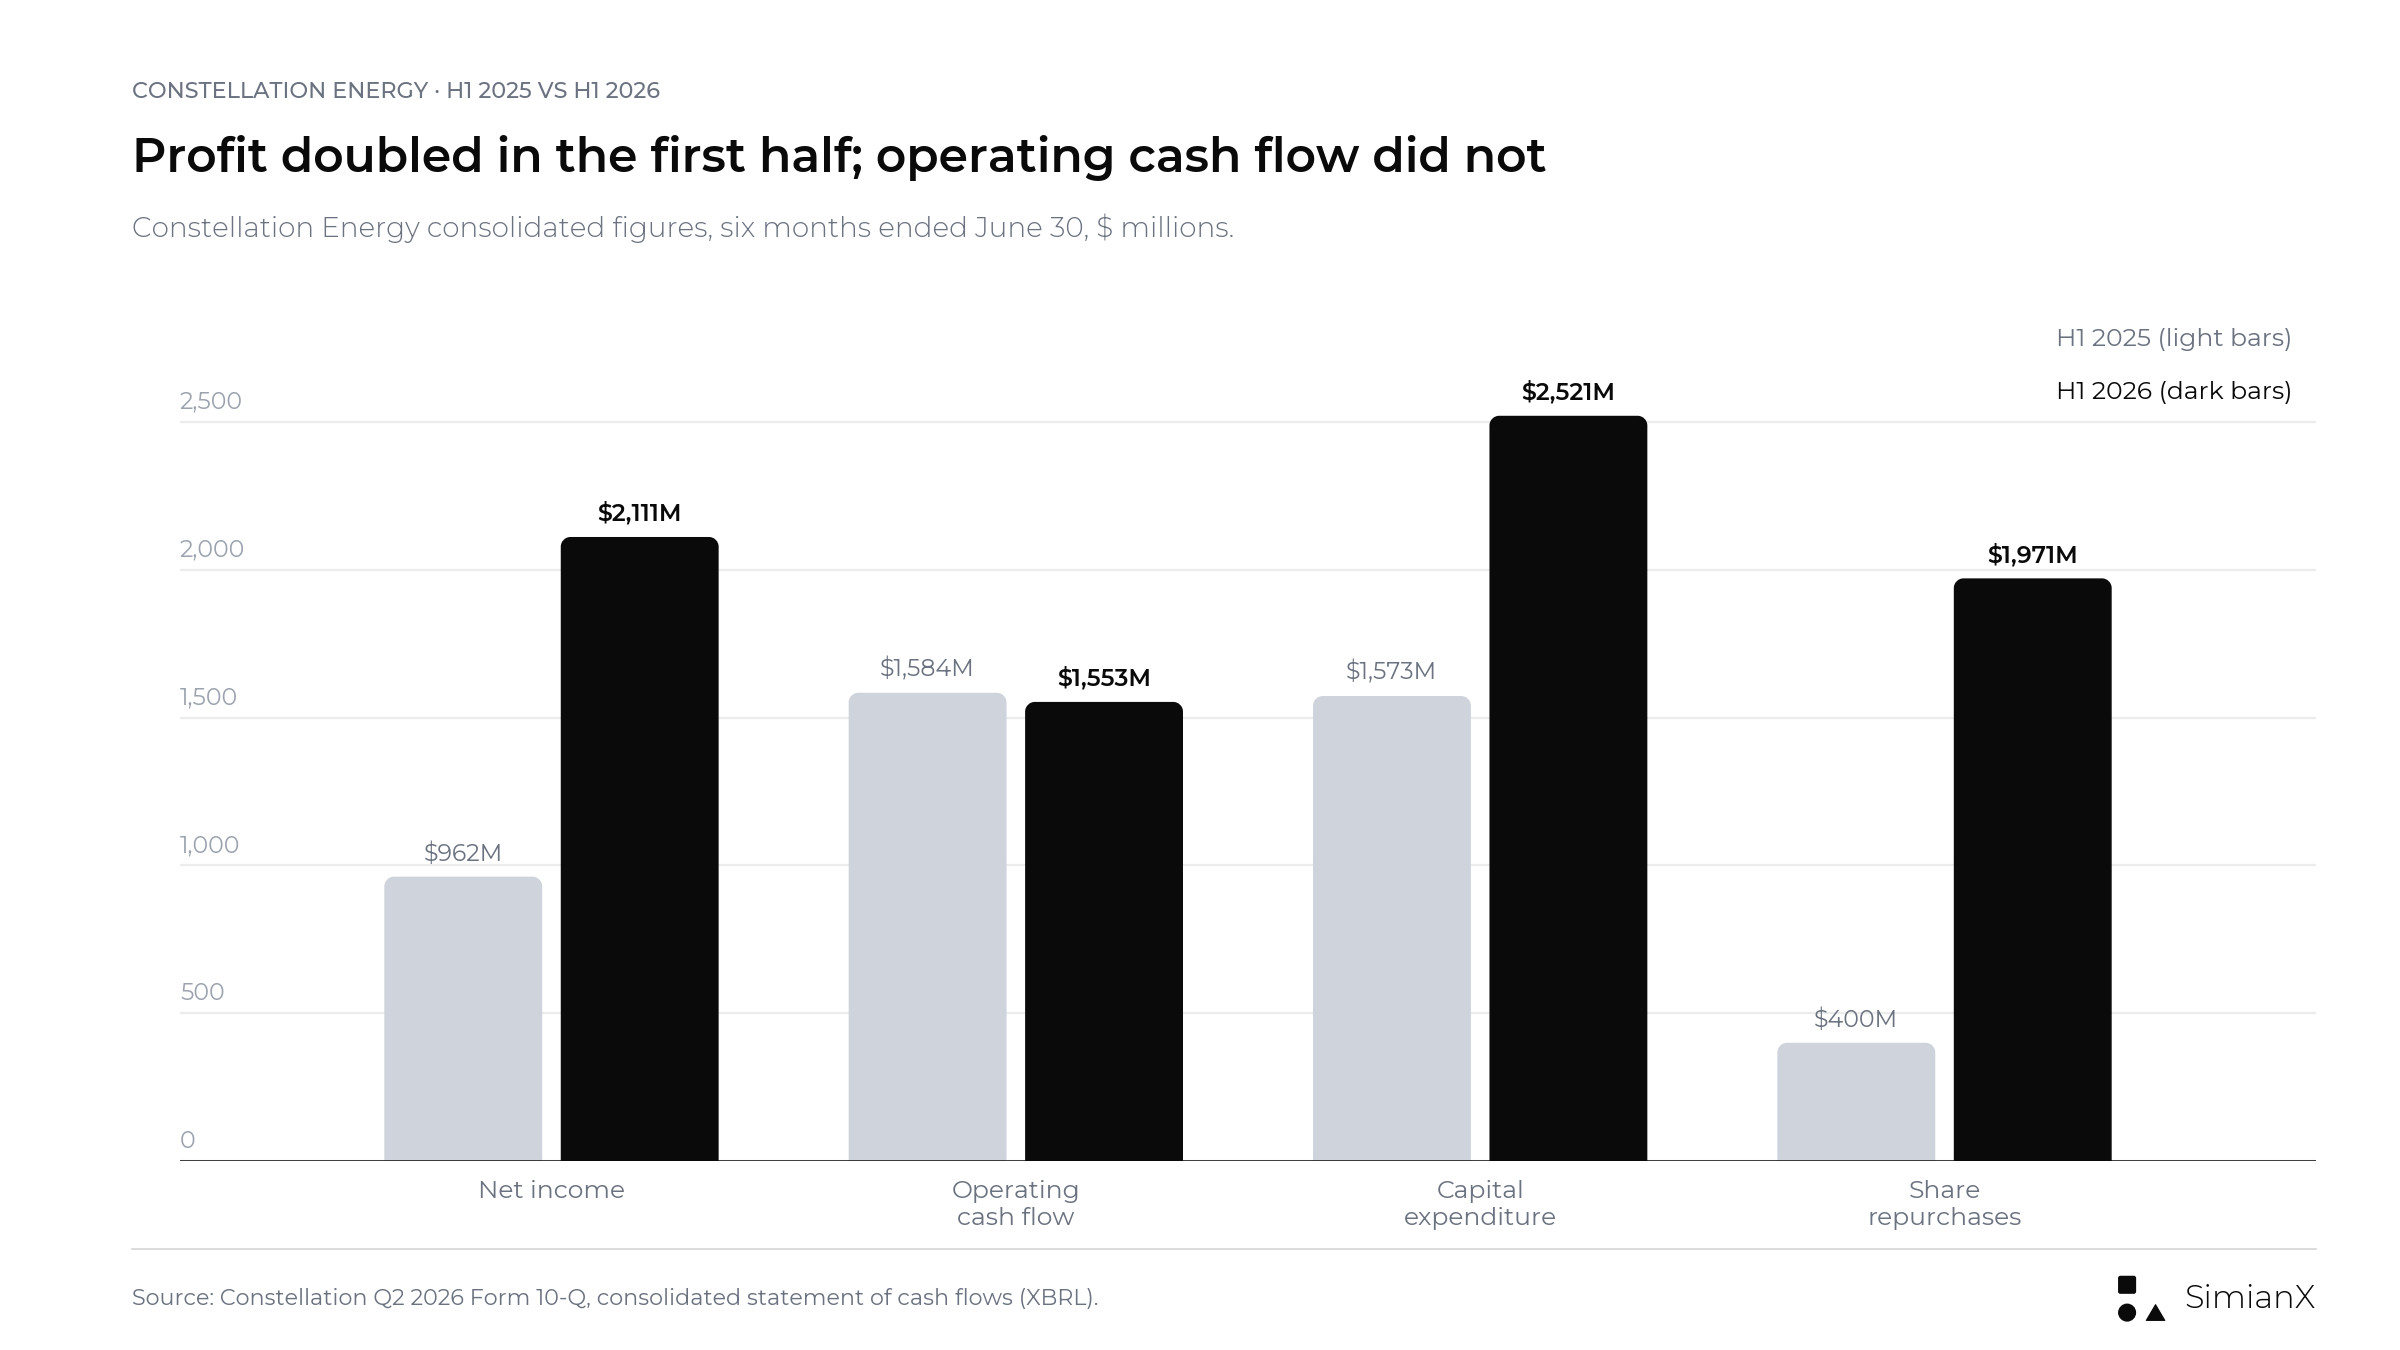
2026年上半期の純利益は2倍超に増えました。営業キャッシュフローはわずかに減少し、設備投資と自社株買いはともに大幅に増加しています。
これは利益の質が低いことを証明するものではありません。運転資本、担保の差し入れ、ヘッジのタイミングによって、電力会社の営業キャッシュフローは四半期ごとに振れます。ただし、会計上の利益の増加が、投資や株主還元に回せる現金の増加にまだつながっていないことは確かです。設備投資、約20億ドルの自社株買い、Calpine買収の現金支払いが同じ半期に重なり、現金は2025年末の36.4億ドルから6.97億ドルに減少しました。
第3四半期の決算リリースに含まれる1〜9月期の数値を見ると、第3四半期でこの差の大半が埋まりました。
| 指標(9月30日までの9か月間) | 2025年 | 2026年 |
|---|---|---|
| 営業活動によるキャッシュフロー | 3,432百万ドル | 4,979百万ドル |
| 設備投資 | 1,963百万ドル | 3,461百万ドル |
| 営業キャッシュフロー − 設備投資(当社の計算) | +1,469百万ドル | +1,518百万ドル |
| 自社株買い | 400百万ドル | 3,001百万ドル |
| 期末の現金及び現金同等物 | 4,091百万ドル(制限付き現金を含む) | 603百万ドル(制限付き現金を含めると1,009百万ドル) |
出典:Constellationの2026年第3四半期決算リリースに含まれる連結キャッシュフロー計算書と貸借対照表。第3四半期単独の数値は差し引きによる当社の計算で、営業キャッシュフロー約34.3億ドル、設備投資約9.4億ドル、自社株買い約10.3億ドルです。
第3四半期で確認すべきは、営業キャッシュフローと、設備投資・プロジェクトへのコミットメント・自社株買い・利息との突き合わせでした。四半期の営業キャッシュフロー約34億ドルで設備投資と自社株買いは賄えましたが、短期借入への依存が高まるなか、手元現金は減り続けました。会社独自のキャッシュフロー指標も参考になりますが、何を除外しているかは明示されるべきです。これらの契約の相手側にいる企業が電力インフラの拡大をどう賄っているかについては、AI設備投資2026:ビッグテック、キャッシュフローの96%をご覧ください。
自社株買いは資金需要と合わせて評価すべき
3月31日の見通しで、Constellationは自社株買いの利用可能枠の合計を50億ドルに引き上げ、2026年の成長投資を39億ドルとしました。第2四半期のプレゼンテーションの時点で、年初からの自社株買いの実施額は約22億ドルに達していました。
自社株買いは株式数を減らすことで1株当たり利益を押し上げ、その効果は本物です。しかし、出力増強プログラム、Craneの再稼働、増加した支払利息と比較衡量する必要があります。決算説明会で有益な回答となるのは、資金使途の優先順位を示すことでしょう。
- 発電所群の安定稼働の維持。
- 契約済みプロジェクトへの資金充当。
- 財務基盤と信用格付けの維持。
- 株主還元。
第3四半期のプレゼンテーションでは数字が更新され、2026年の自社株買いは年初来で約30億ドル、約1,100万株に達し、残る枠は約20億ドルとなりました。また、2026〜2029年にBase EPS(同社の非GAAP指標)を年20%超伸ばす目標も改めて示しています。
決算を迎えるCEG株
| 指標 | 値 |
|---|---|
| 終値(2026年11月6日) | 249.95ドル |
| 終値ベースの最高値 | 403.95ドル(2025年10月15日)、現在はこれを38.1%下回る |
| 52週の終値ベースの安値 | 236.50ドル(2026年7月1日) |
| 第2四半期決算以降(8月6日終値261.10ドル) | −4.3% |
| Google契約発表日(2026年10月6日) | +12.2%で300.40ドル(取引時間中の高値309.80ドル) |
| 10月6日の終値以降 | −16.8% |
| 決算前の週 | 11月4日−6.7%、11月5日−2.5%、11月6日+4.3% |
出典:Polygon.ioの日次終値、Cboe公式終値と照合済み。
11月9日:第3四半期決算へのCEG株の反応
| 米国市場の取引日 | CEGの終値 | 前日比 | SPYの前日比 |
|---|---|---|---|
| 2026年11月4日 | 245.72ドル | −6.7% | +1.7% |
| 2026年11月5日 | 239.65ドル | −2.5% | −4.4% |
| 2026年11月6日 | 249.95ドル | +4.3% | +0.3% |
| 2026年11月9日(決算発表日) | 276.09ドル | +10.5% | +2.4% |
出典:Polygon.ioの日次終値。11月9日の終値はYahoo Financeと照合済み。騰落率は当社の計算です。
これらの株価からの当社の計算:
- 決算発表日の値動き: 276.09ドル ÷ 249.95ドル − 1 = +10.5%。SPYは+2.4%。
- 日中の推移: CEGは260.40ドル(+4.2%)で寄り付き、一時は前日終値を下回る247.00ドルまで下げた後、277.66ドルまで上昇し、高値圏で引けました。
- 第2四半期決算日の終値261.10ドル(8月6日)との比較: +5.7%。
- 終値ベースの最高値403.95ドル(2025年10月15日)との比較: 約31.7%下回る水準。
- 年初来: 2025年末の終値353.27ドルから−21.8%。SPYは+10.4%。
同日は独立系発電事業者のセクター全体が上昇し、Vistra(VST)は+7.3%、Talen Energy(TLN)は+7.2%、NRG Energy(NRG)は+10.3%でした。CEGの上昇の一部は、決算だけでなくセクター全体の動きによるものです。
Constellationだけではありません。独立系発電事業者(IPP)のセクター全体が、2026年は市場に後れを取っています。
以下の年初来の表は決算発表前に作成したもので、11月6日までの数値です。
| 銘柄 | 2026年の年初来騰落率(11月6日まで) |
|---|---|
| Constellation Energy(CEG) | −29.2% |
| Vistra(VST) | −22.6% |
| Talen Energy(TLN) | −9.7% |
| NRG Energy(NRG) | −44.6% |
| S&P 500 ETF(SPY) | +7.8% |
出典:Polygon.ioの日次終値(2025年12月31日〜2026年11月6日)、当社の計算。
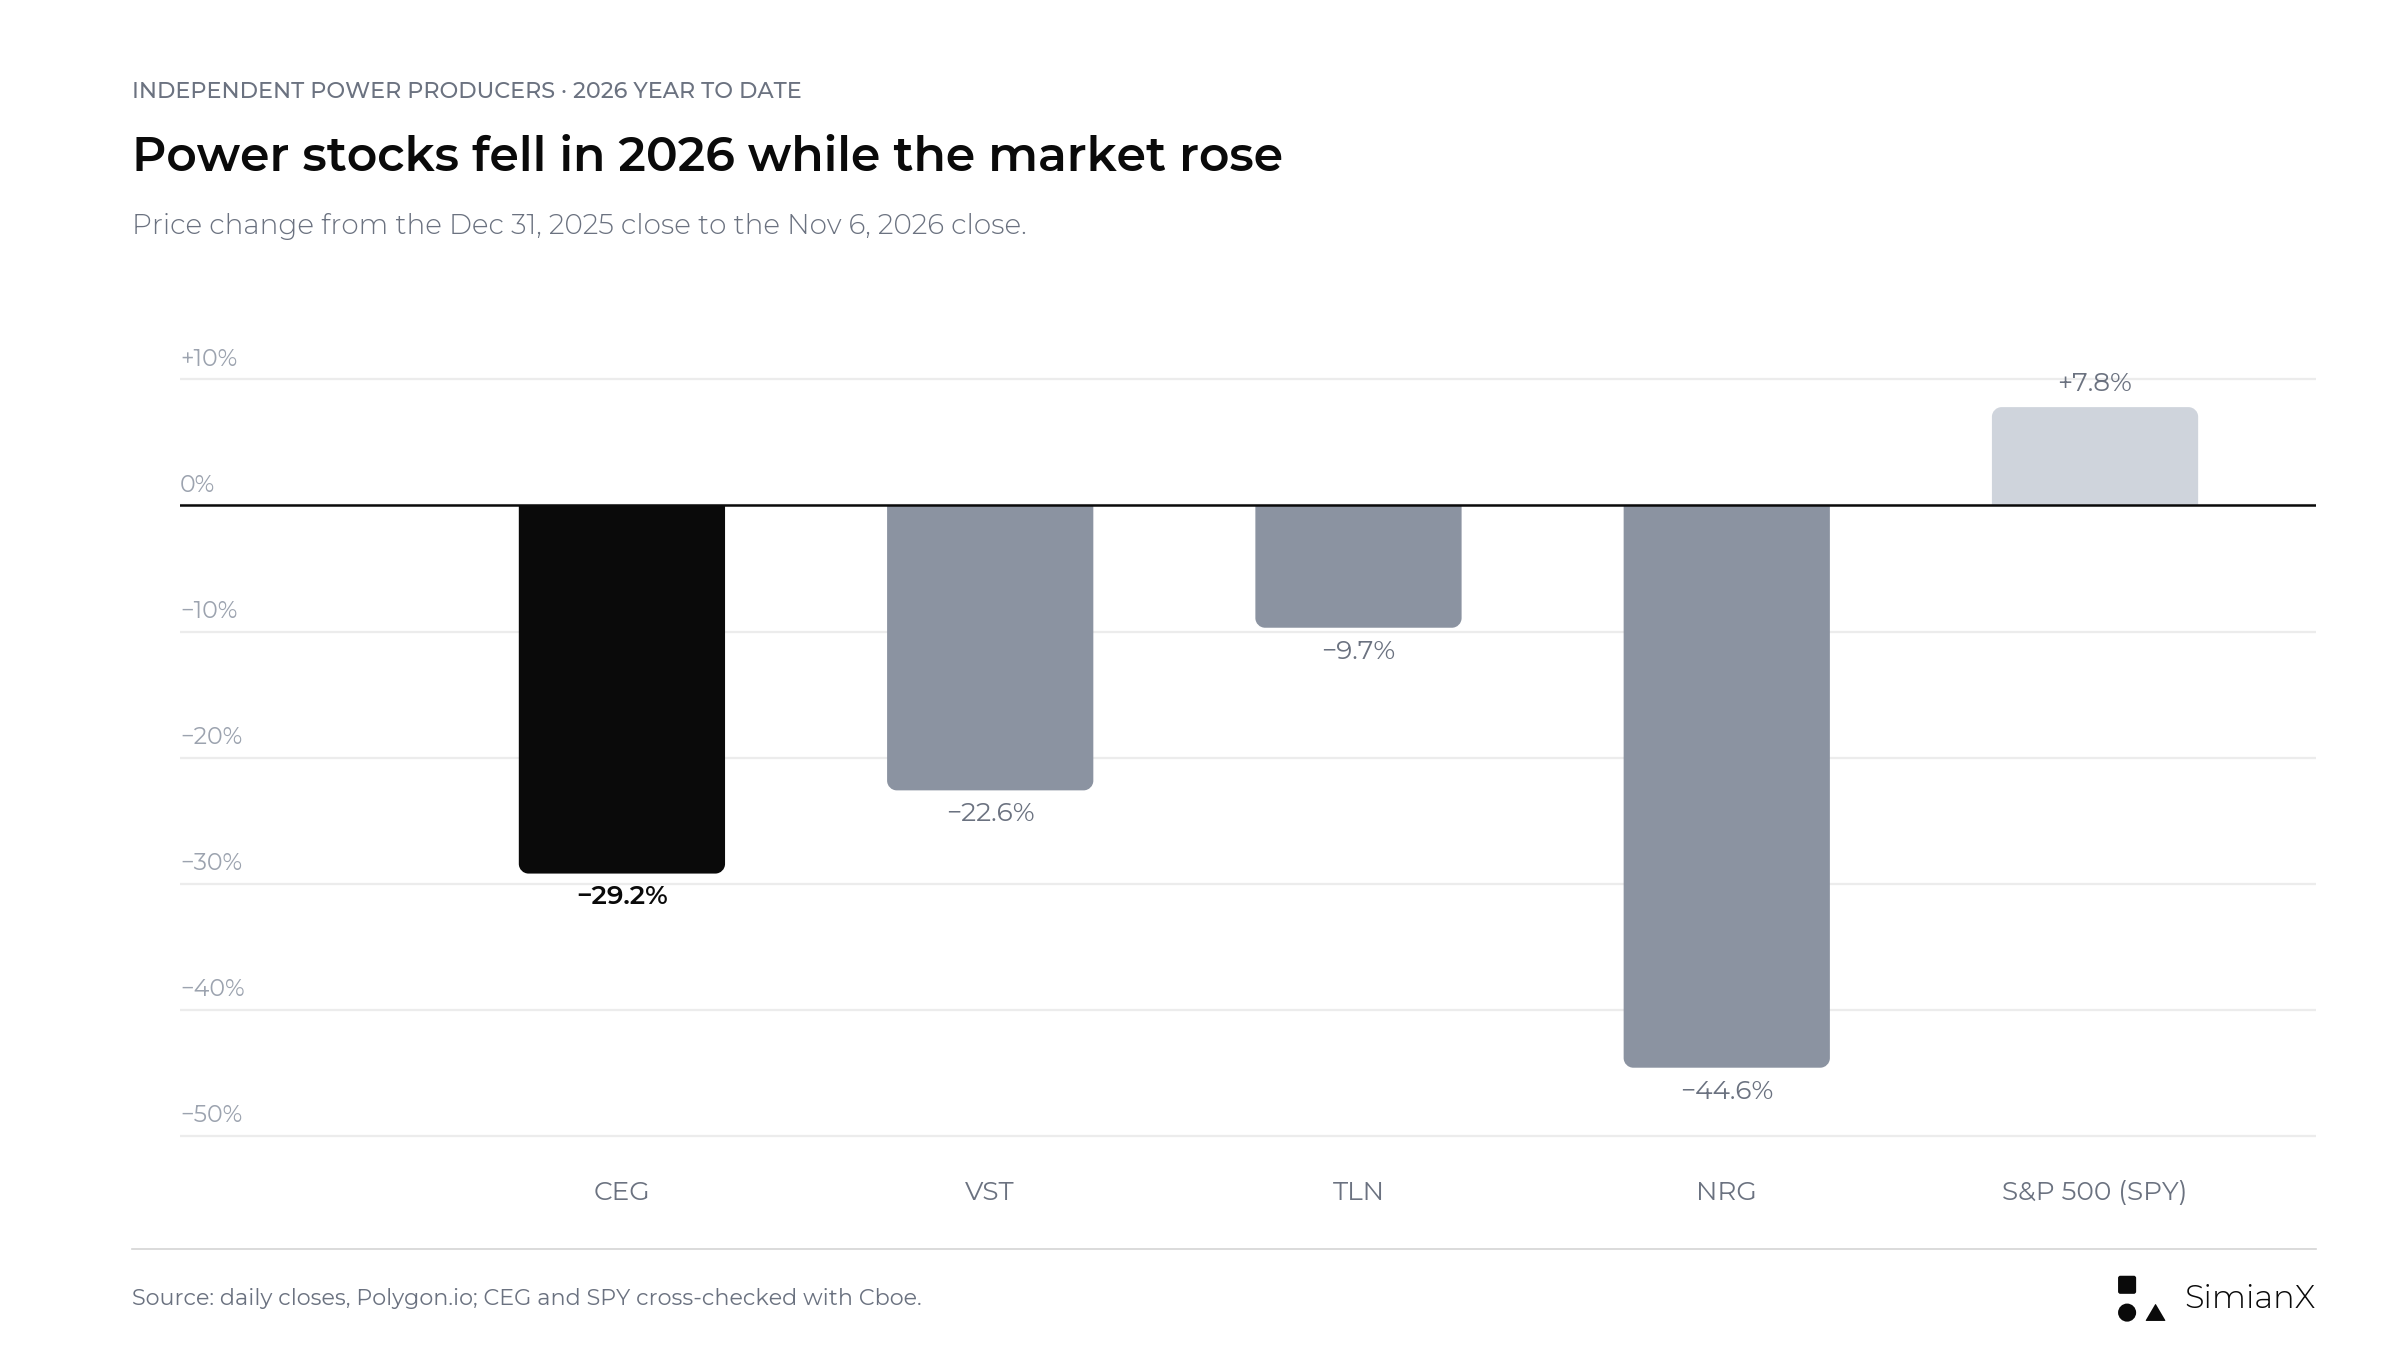
下落はセクター全体に及んでおり、個別企業のニュースと同じくらい、バリュエーションと電力価格の見通しが影響していることを示唆しています。
Zacksによると、CEGの予想PER(今後12か月ベース)は約18.7倍で、業界平均の21.5倍を下回っています。Vistraが関わる電力インフラ関連の取引については、KKRヘリックスAIインフラ:NVDAとVSTのパワートレードをご覧ください。
決算後のCEG株:2022年以降のすべての反応
Constellationは米国市場の取引開始前に決算を発表するため、以下の反応は決算発表日の終値を前日終値と比較したものです。
| 決算発表日 | 四半期 | 前日終値 | 発表日終値 | CEGの騰落率 | SPYの騰落率 |
|---|---|---|---|---|---|
| 2022年5月12日 | 2022年第1四半期 | 57.37ドル | 53.47ドル | −6.8% | −0.1% |
| 2022年8月4日 | 2022年第2四半期 | 67.17ドル | 67.46ドル | +0.4% | −0.1% |
| 2022年11月8日 | 2022年第3四半期 | 93.50ドル | 87.54ドル | −6.4% | +0.5% |
| 2023年2月16日 | 2022年第4四半期 | 86.01ドル | 85.63ドル | −0.4% | −1.4% |
| 2023年5月4日 | 2023年第1四半期 | 76.51ドル | 78.59ドル | +2.7% | −0.7% |
| 2023年8月3日 | 2023年第2四半期 | 95.55ドル | 101.14ドル | +5.9% | −0.3% |
| 2023年11月6日 | 2023年第3四半期 | 117.07ドル | 124.73ドル | +6.5% | +0.2% |
| 2024年2月27日 | 2023年第4四半期 | 133.22ドル | 155.76ドル | +16.9% | +0.2% |
| 2024年5月9日 | 2024年第1四半期 | 208.00ドル | 215.91ドル | +3.8% | +0.6% |
| 2024年8月6日 | 2024年第2四半期 | 169.97ドル | 181.04ドル | +6.5% | +0.9% |
| 2024年11月4日 | 2024年第3四半期 | 258.10ドル | 225.95ドル | −12.5% | −0.2% |
| 2025年2月18日 | 2024年第4四半期 | 317.30ドル | 325.60ドル | +2.6% | +0.3% |
| 2025年5月6日 | 2025年第1四半期 | 248.27ドル | 273.82ドル | +10.3% | −0.8% |
| 2025年8月7日 | 2025年第2四半期 | 338.46ドル | 336.41ドル | −0.6% | −0.1% |
| 2025年11月7日 | 2025年第3四半期 | 351.30ドル | 358.39ドル | +2.0% | +0.1% |
| 2026年2月24日 | 2025年第4四半期 | 293.80ドル | 312.64ドル | +6.4% | +0.7% |
| 2026年5月11日 | 2026年第1四半期 | 303.63ドル | 299.69ドル | −1.3% | +0.2% |
| 2026年8月6日 | 2026年第2四半期 | 265.12ドル | 261.10ドル | −1.5% | −0.2% |
| 2026年11月9日 | 2026年第3四半期 | 249.95ドル | 276.09ドル | +10.5% | +2.4% |
出典:Polygon.ioの日次終値(Cboeと照合済み)。決算発表日はConstellationのフォーム8-K提出書類(Item 2.02)による。騰落率は当社の計算です。
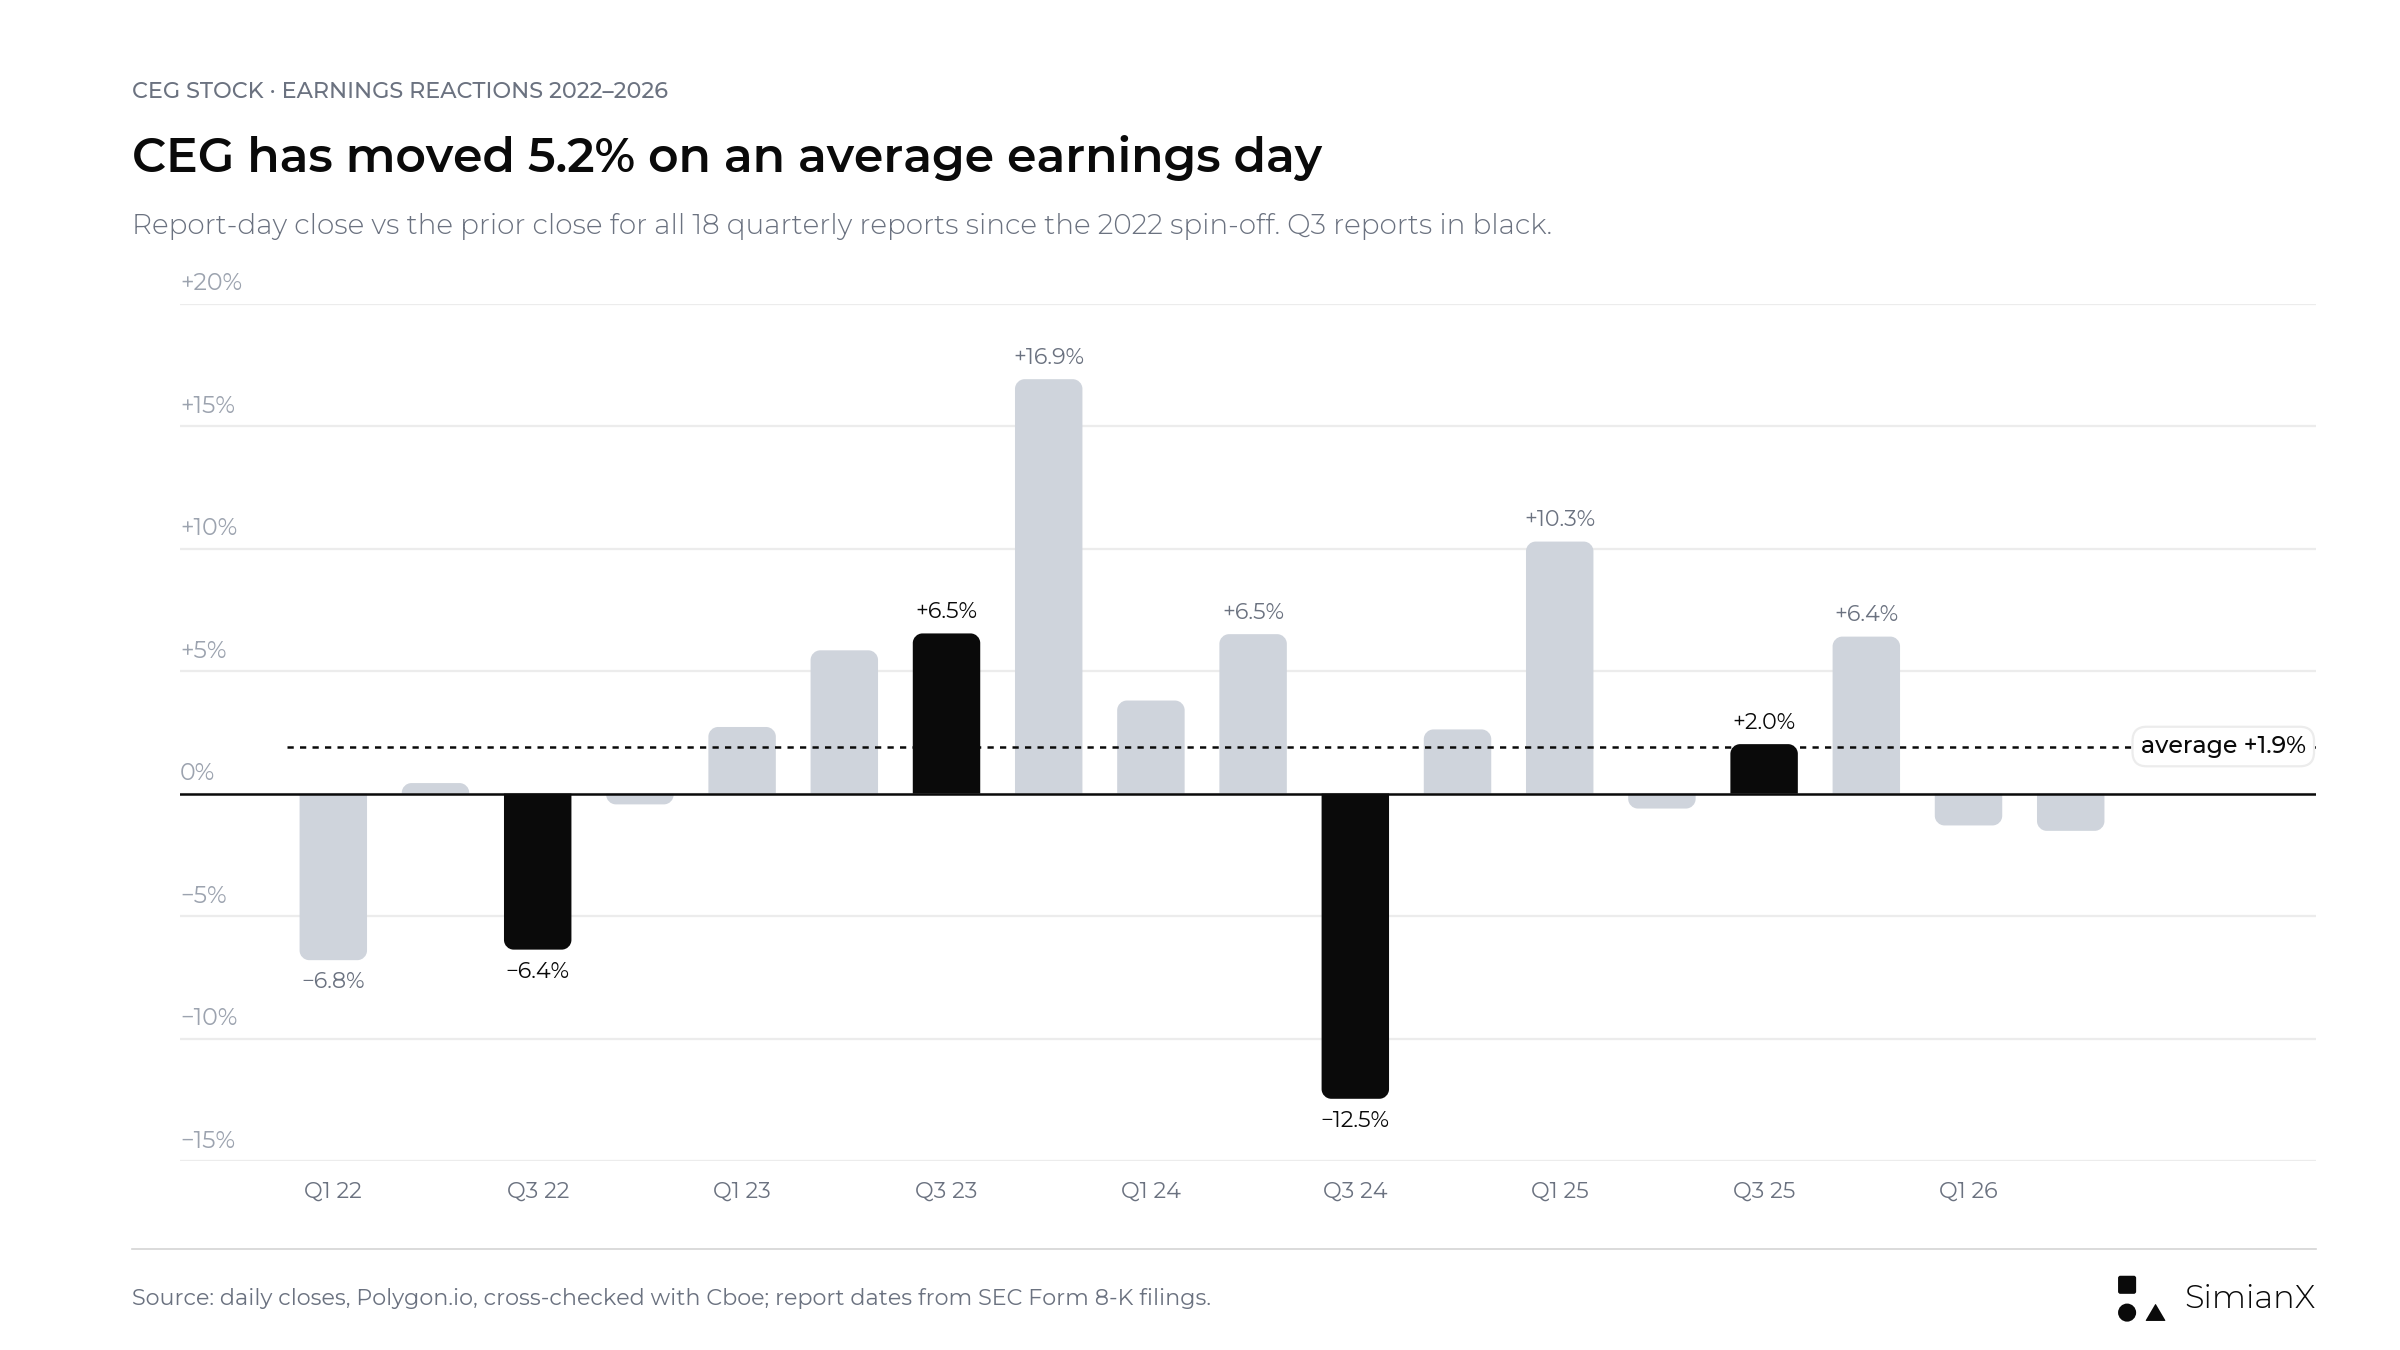
第3四半期決算は黒で表示しています。このグラフは2026年第3四半期より前の18回の決算を対象としています。最大の値動きは2024年2月の+16.9%と2024年11月の−12.5%でした。2026年11月9日の+10.5%は、これで2番目に大きい上昇となりました。
数字で見るパターン:
- 19回の決算で上昇12回、下落7回。 平均騰落率は+2.4%、中央値は+2.6%(2026年第3四半期より前の18回ではそれぞれ+1.9%と+2.3%)。
- 典型的な値幅は5.5%(上下いずれの方向も含む平均絶対騰落率)で、従来の5.2%から拡大。
- 第3四半期決算は上昇3回、下落2回に: 平均は約0.0%で、今回の決算前は−2.6%でした。分離・独立以降で最悪の反応は第3四半期決算で起きました。2024年11月4日の−12.5%で、この日Constellationは見通しの中央値を引き上げていました。
- 直近2回の決算はいずれも上げ幅を失った。 2026年5月は3.8%高で寄り付いた後、1.3%安で引けました。2026年8月は見通しを引き上げた日に4.8%高で寄り付き、1.5%安で引けました。11月9日はこのパターンが崩れ、CEGは4.2%高で寄り付いて10.5%高で引けました。
レンジの引き上げや縮小が、必ずしも株価の上昇につながったわけではありません。市場は見かけ上の予想上振れよりも、利益の質と見通しの確度に反応する傾向があります。2026年第3四半期には、大幅な上振れと、新たな下限が従来の上限に並ぶレンジの両方がそろいました。
決算を強気・中立・弱気に分けるものは何か?
以下は定性的な枠組みであり、予測ではありません。
| シナリオ | 決算リリースと説明会で確認できる材料 | 解釈 |
|---|---|---|
| 強気 | 第3四半期EPSが3.90ドル近辺かそれ以上、原子力の設備利用率が95%前後、レンジが12.00ドル以上を中心に縮小、出力増強のコストと時期が明確 | 成長の見通しが立ちやすくなり、資金面の裏付けも強まっている |
| 中立 | EPSは予想を上回るが、株式数の減少や一時的なマージンによるもので、キャッシュフローやプロジェクトの詳細は曖昧なまま | 見かけの数字が確実性より速く改善している |
| 弱気 | レンジが11.50ドル方向に引き下げ、停止による押し下げが継続、支払利息やCalpineの統合コストが想定を上回る | 実行面と資金調達面のリスクが需要面の楽観を上回る |
好決算に新たなハイパースケーラーとの契約は必要ありません。安定した稼働と、すでに締結済みのコミットメントに対する規律あるリターンのほうが、経済条件が開示されない新たな大型契約よりも価値がある可能性があります。同様に、四半期の予想未達も原因の見極めが必要です。燃料交換のタイミングや一時的な停止は、長期的な利益水準の切り下がりとは別物です。
決算の評価: 第3四半期EPSは3.90ドルを大きく上回り、原子力の設備利用率は97.2%、レンジは12.00ドルを上回る水準で縮小されました。これは「強気」の列に当てはまり、出力増強のコストと時期も示されました。ただし「中立」の列の留意点も一部は当てはまります。見通しの引き上げは変動の大きい市場での商業部門の好調によるもので、同社自身の利益の枠組みではこうした利益をBase Earningsではなく「Enhanced Earnings」に分類しています。支払利息は増え、手元現金も減り続けています。
2026年第3四半期のチェックリスト:各項目の結果
- 調整後営業EPS:3.90ドルに対し5.06ドル。決算リリースはCalpine、商業部門の実績、容量収入を要因に挙げていますが、Calpine単独の数値は示していません。株式数(3.54億株)は主因ではありません。
- 通期の業績見通し:11.50〜12.50ドルに対し、中央値を引き上げて12.50〜12.80ドルに縮小。中央値は12.65ドル。
- 原子力の設備利用率:2025年第3四半期の96.8%に対し97.2%。燃料交換停止は20日、燃料交換以外の停止は6日。
- Calpine: 第3四半期の発電量は38,387 GWh、税引き後7,300万ドルの合併・統合費用を調整後利益から除外、Brazos Valleyの売却は10月に完了(10-Q)。
- 支払利息:2025年第3四半期の1.34億ドルに対し2.17億ドル。
- 現金: 1〜9月期の営業キャッシュフローは49.8億ドル、設備投資は34.6億ドル、自社株買いは30.0億ドル。
- プロジェクト: 決算リリースにCraneの新たな日程はなし。出力増強は1,165 MW、約43億ドル。DOE融資は引き続き条件付き。
- PJM: 決算リリースにバックストップ調達の更新はなし。既存の原子力発電所群から2028年に供給を始める270 MWのPeak+契約を新たに締結。
よくある質問
Constellation Energyの2026年第3四半期決算はいつ発表されましたか?
2026年11月9日(月)の米国市場の取引開始前です。決算リリースはフォーム8-KのExhibit 99.1としてSECに提出され、決算説明会は米東部時間午前9時に開かれました。
Constellation Energyの2026年第3四半期決算は予想を上回りましたか?
はい。調整後営業EPSは5.06ドルで、Zacksコンセンサス(2026年11月5日時点)の3.90ドルを29.7%上回り、2025年第3四半期の3.04ドルから増加しました。売上高は95.5億ドルで、コンセンサスは87.2億ドルでした。GAAPベースの純利益は1株当たり5.19ドルです。
Constellationの2026年の業績見通しは?
調整後営業EPSで12.50〜12.80ドルで、2026年11月9日に設定されました。レンジは3月31日時点で11.00〜12.00ドル、8月6日以降は11.50〜12.50ドルでした。1〜9月期の調整後EPSは10.35ドルで、第4四半期はおおむね2.15〜2.45ドルが想定されます。
CEG株はなぜ2026年11月9日に急伸したのですか?
調整後EPSがコンセンサスを30%近く上回り、通期レンジが従来の上限を超える水準に引き上げられ、原子力の発電実績も好調だったためです。CEGは10.5%高の276.09ドルで引けました。同日のSPYは2.4%高、ほかの独立系発電事業者は7〜10%上昇しました。
CEG株は決算にどう反応することが多いですか?
2022年以降の19回の決算では、発表日に12回上昇し、7回下落しました。平均絶対騰落率は5.5%です。2026年5月と8月の決算はいずれも高く寄り付いた後に安く引けましたが、2026年11月の決算では4.2%高で寄り付き、10.5%高で引けました。
Calpineはなぜ2025年との比較を難しくするのですか?
買収は2026年1月7日に完了し、約23 GWの設備、5,000万株の新株、約126億ドルの引受債務が加わりました。2026年の売上高と利益の伸びには、買収による寄与と既存事業の実績が混在しています。Brazos Valleyの売却は2026年10月に完了し、PJMの5つの発電所を50億ドルで売却する案件は年末までの完了が見込まれています。
GoogleとAmazonとの契約は2026年第3四半期の利益を押し上げますか?
いいえ。Amazonとの契約は四半期最終日の9月30日に、Googleとの契約は10月6日に発表されました。出力増強による新規容量は2028年以降に加わり、ClintonからMetaへの供給は2027年6月に始まります。これらの契約は長期的な売上高の見通しを高めますが、まず70億ドル超の投資が必要です。
結論:明確な上振れと見通しの引き上げ。次の試金石は資金計画
Constellationの2026年第3四半期決算は、決算前に示した基準の中で最も強いシナリオを満たしました。調整後EPSは予想3.90ドルに対して5.06ドル、原子力の設備利用率は97.2%、2026年のレンジは12.50〜12.80ドルに縮小され、本ページが目安とした中央値12.00ドルを完全に上回っています。
テクノロジー企業が24時間365日の電力を求めているかどうかは、もはや論点ではありません。Microsoft、Meta、Amazon、Googleとの契約がその答えです。いま問われているのは、統合、資金調達、停止リスク、複数年にわたる投資計画を経た後に、株主にどれだけの価値が残るかです。決算前は、株価が今年29%下落し、市場がレンジの上半分に懐疑的だったことから、四半期の数字よりも業績見通しの方が重要になる可能性が高いとみていました。結果は両方とも力強く、CEGは10.5%上昇しました。残る論点は、引き上げ分のうちどれだけが変動の大きい商業マージンによるものか、第4四半期が約2.30ドルを達成できるか、そして手元現金が6.03億ドルまで減るなかで、出力増強計画、Rhode Islandの取得、自社株買いをどう賄うかです。
今後は、第4四半期の実績を想定値2.15〜2.45ドルと比べること、PJM資産売却の完了、原子力の稼働率、そして資金需要を確認してください。そのうえで、新たな情報によって将来のリターンがより見通しやすくなったかを判断しましょう。決算後に株価や提出書類を追うには、CEGの銘柄ページやSimianXのAI株式分析をご利用ください。これらの電力契約の相手側にいる別のハイパースケーラーについては、アルファベットのFCF赤字:2026年Q3決算とAI投資をご覧ください。
本記事は金融リサーチであり、個別の投資助言や有価証券の売買を推奨するものではありません。
関連記事
- 2026年の原子力・ウラン株:AI電力逼迫に賭ける投資戦略
- KKRヘリックスAIインフラ:NVDAとVSTのパワートレード
- NextEra・Dominion統合:AI電力ボトルネック
- newcleo(NWCL)株価:上場後8.145→4.245ドル
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- アルファベットのFCF赤字:2026年Q3決算とAI投資
- アマゾンAWS売上高推移:Q2は37%増、設備投資542億ドル
- キャタピラー(CAT)株2026:AIデータセンター電力取引
参考リンク
- Constellation:2026年第3四半期決算リリース(フォーム8-K、Exhibit 99.1)、2026年11月9日
- Constellation:2026年第3四半期決算プレゼンテーション(フォーム8-K、Exhibit 99.2)、2026年11月9日
- Constellation:2026年第3四半期決算を公表したフォーム8-K、2026年11月9日
- Constellation:2026年第3四半期フォーム10-Q、2026年11月9日
- Constellationニュースルーム:2026年第3四半期決算を発表、2026年11月9日
- Yahoo Finance:CEGの株価と過去の株価
- Constellation:2026年第2四半期決算リリース(フォーム8-K、Exhibit 99.1)、2026年8月6日
- Constellation:2026年第2四半期決算プレゼンテーション(フォーム8-K、Exhibit 99.2)、2026年8月6日
- Constellation:2026年第2四半期フォーム10-Q、2026年8月6日
- Constellation:2026年第1四半期決算リリース(フォーム8-K、Exhibit 99.1)、2026年5月11日
- Constellation:2026年Business and Earnings Outlook(フォーム8-K、Exhibit 99.1)、2026年3月31日
- Constellation:2025年第4四半期決算リリース(フォーム8-K、Exhibit 99.1)、2026年2月24日
- Constellation:2025年フォーム10-K(Calpine買収に関する開示を含む)、2026年2月24日
- Constellation:2025年第3四半期決算リリース(フォーム8-K、Exhibit 99.1)、2025年11月7日
- Constellation:2025年第2四半期決算リリース(MetaとのClinton契約を含む、フォーム8-K、Exhibit 99.1)、2025年8月7日
- Constellation:2024年第3四半期決算リリース(フォーム8-K、Exhibit 99.1)、2024年11月4日
- SEC EDGAR:Constellation Energy Corporationの提出書類一覧
- Constellation:Microsoftとの契約とCrane再稼働の発表、2024年9月20日
- Constellation:Crane Clean Energy Centerのプロジェクトページ
- Constellation:AmazonとのCalvert Cliffs契約、2026年9月30日
- Constellation:Googleとの890 MWの新規原子力容量に関する契約、2026年10月6日
- Constellation:DOEから最大50億ドルの条件付き融資コミットメントを取得、2026年10月27日
- 米エネルギー省:原子力の出力増強向け50億ドルの融資コミットメント、2026年10月27日
- 米国原子力学会:GoogleとConstellationによる11基の出力増強計画、2026年10月6日
- PJM Inside Lines:2028/2029年度容量オークションの結果、2026年7月14日
- PJM Inside Lines:Reliability Backstop修正案、2026年10月29日
- Zacks:第3四半期決算前にConstellation Energyは買いか、ホールドか、売りか、2026年11月5日
- Earnings Whispers(Finviz経由):引き上げた2026年見通しの信頼性が問われるConstellation、2026年11月2日


