
 執筆:Muke
Stratasys 2026年第3四半期:増収に復帰も通期見通しは下方修正
Stratasysは2026年第3四半期に成長軌道へ戻った。売上高は4.1%増の1億4260万ドルとなり、少なくとも2023年以降で初めて意味のある前年同期比増収を記録した。ただし同じ発表で2026年の売上高見通しを5億6500万〜5億7500万ドルから5億5600万〜5億6100万ドルへ引き下げ、その前日にはNano Dimensionとの間で予定していたMarkforged買収を取りやめていた。SSYSは同日、11.2%安で引けた。
本ページはStratasys(Nasdaq: SSYS)の四半期別リファレンスである。9四半期分の業績、システムと消耗品の売上構成、2026年業績見通しの推移、キャッシュフロー、そして2024年末以降の決算発表日ごとの株価反応をまとめた。開示数値はすべて同社のSEC提出書類に基づき、当社独自の計算による数値はその旨を明記している。
米東部時間2026年11月12日午後4:00の取引終了後に更新。Stratasysは11月12日の米国市場開場前に2026年第3四半期決算を発表し、米東部時間午前8:30に決算説明会を開いた。11月12日の株価は公式終値である。
Stratasys 2026年第3四半期決算の概要
| 項目 | 2026年Q3 | 2025年Q3 | 増減 |
|---|---|---|---|
| 売上高 | $142.6M | $137.0M | +4.1% |
| システム売上高 | $35.9M | $32.0M | +12.1% |
| 消耗品売上高 | $61.2M | $62.0M | −1.3% |
| サービス売上高 | $45.5M | $42.9M | +6.1% |
| GAAP売上総利益率 | 43.7% | 41.0% | +2.7ポイント |
| Non-GAAP売上総利益率 | 47.8% | 45.3% | +2.5ポイント |
| GAAP純損失 | −$10.2M(1株当たり−$0.12) | −$55.6M(1株当たり−$0.65) | 赤字縮小 |
| Non-GAAP純利益 | $3.5M(1株当たり$0.04) | $1.5M(1株当たり$0.02) | +$2.0M |
| 調整後EBITDA | $8.0M | $5.0M | +$3.0M |
| 営業キャッシュフロー | $3.5M | $6.9M | −$3.4M |
| 現金・現金同等物・短期預金 | $210.7M | $255.0M | 無借金 |
出所:Stratasys 2026年第3四半期決算リリースおよび2026年第3四半期財務諸表(いずれもForm 6-Kで提出)。セグメント別の金額は同社の地域別売上高表を合算したもの。
注目点は3つある。
- 成長をけん引したのは材料ではなくプリンター。 決算前の強気シナリオは過去最高の消耗品売上に依拠していた。第3四半期はその順序が逆転し、システムが12.1%増えた一方、消耗品は1.3%減った。
- 見通しの引き下げ分はすべて第4四半期に集中。 9カ月間の売上高が確定したため、新レンジが示す第4四半期売上高は約1億4300万〜1億4800万ドルとなり、旧レンジでの約1億5200万〜1億6200万ドルを下回る。
- GAAPの前年比較は見栄えが良すぎる。 2025年第3四半期にはUltimakerへの投資に関する3390万ドルの非現金減損が計上されていた。これを除くと前年の損失は約2170万ドルとなり、実質的な改善幅は4500万ドルではなく1150万ドルに近い。
四半期別売上高:Stratasys 9四半期の決算推移
| 四半期 | 売上高 | 前年比 | GAAP純損失 | GAAP EPS | Non-GAAP EPS | 調整後EBITDA | 営業キャッシュフロー |
|---|---|---|---|---|---|---|---|
| 2024年Q3 | $140.0M | −13.7% | −$26.6M | −$0.37 | $0.01 | $5.1M | −$4.5M |
| 2024年Q4 | $150.4M | −3.8% | −$41.9M | −$0.59 | $0.12 | $14.5M | $7.4M |
| 2025年Q1 | $136.0M | −5.6% | −$13.1M | −$0.18 | $0.04 | $8.2M | $4.5M |
| 2025年Q2 | $138.1M | +0.0% | −$16.7M | −$0.20 | $0.03 | $6.1M | −$1.1M |
| 2025年Q3 | $137.0M | −2.2% | −$55.6M | −$0.65 | $0.02 | $5.0M | $6.9M |
| 2025年Q4 | $140.0M | −6.9% | −$18.9M | −$0.22 | $0.07 | $9.2M | $4.8M |
| 2026年Q1 | $132.7M | −2.5% | −$23.8M | −$0.28 | −$0.01 | $2.0M | $2.4M |
| 2026年Q2 | $137.6M | −0.3% | −$16.9M | −$0.19 | $0.03 | $5.3M | −$18.7M |
| 2026年Q3 | $142.6M | +4.1% | −$10.2M | −$0.12 | $0.04 | $8.0M | $3.5M |
出所:Stratasysの各四半期決算リリース。2024年第3四半期、2025年第4四半期(2024年第4四半期の比較数値も掲載)、2025年第1四半期、2025年第2四半期、2025年第3四半期、2026年第1四半期、2026年第2四半期、2026年第3四半期。前年比は千ドル単位で開示された売上高から当社が算出。2025年第2四半期は+0.03%。
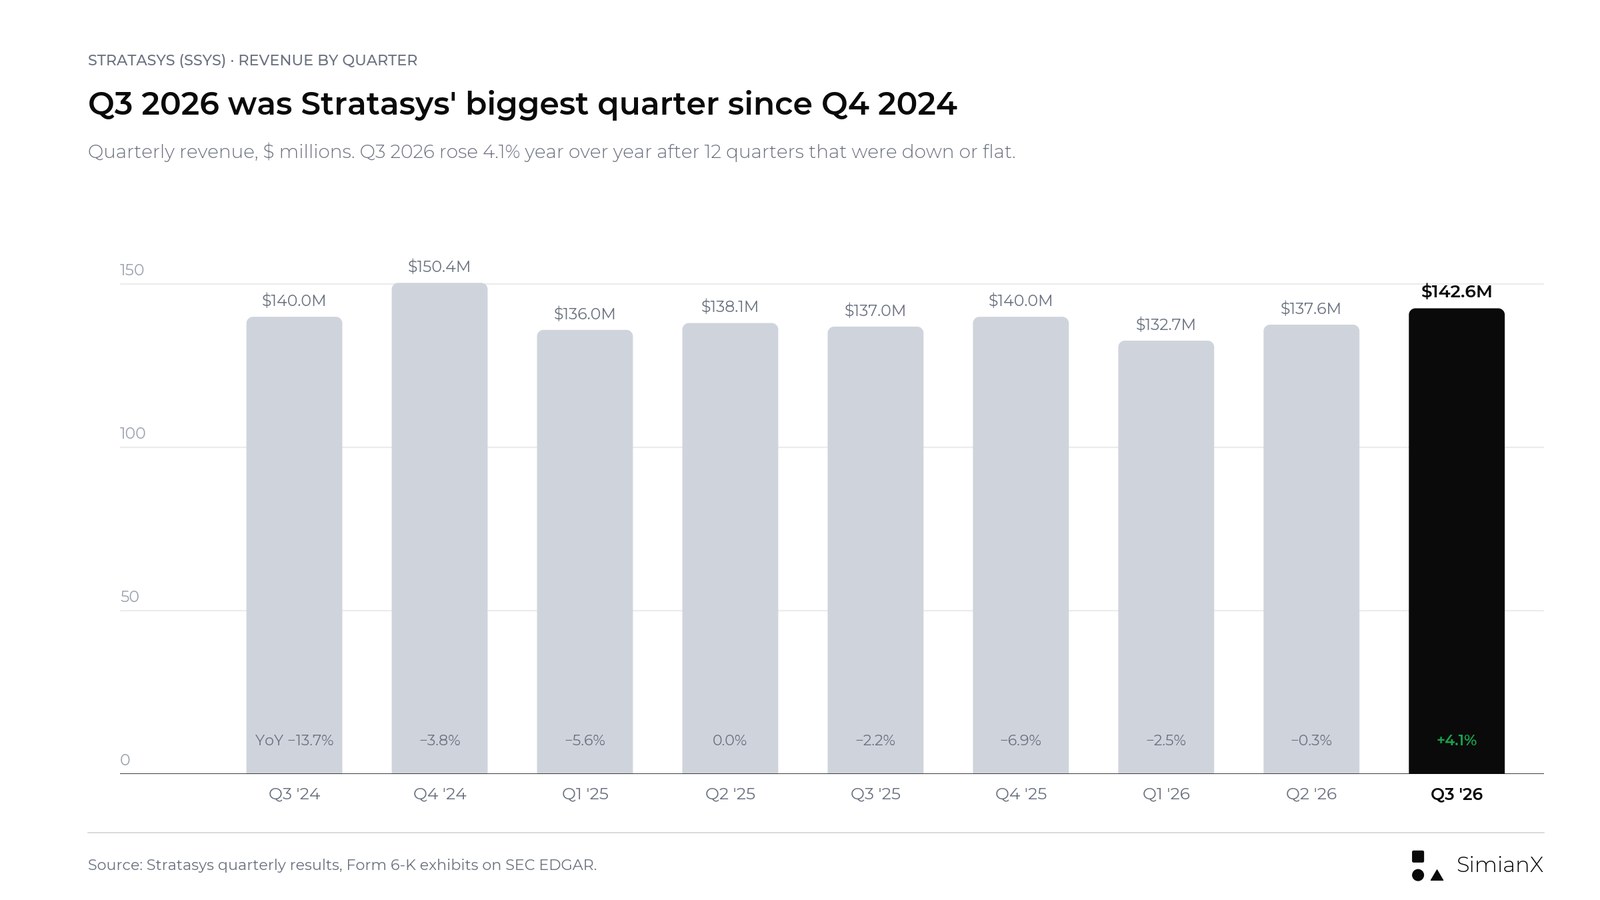
2026年第3四半期の売上高は2024年第4四半期以来の高水準となった。長く続いた流れも途切れた。2023年第3四半期から2026年第2四半期まで、すべての四半期が前年同期比で減収または横ばいだった(2023年第3四半期は−0.04%、2025年第2四半期は+0.03%)。2026年1〜9月の売上高は4億1290万ドルで、前年同期の4億1110万ドルからわずか0.4%の増加にとどまる。
これを明確な転換シグナルとみなせない理由が2つある。第1に、比較対象の水準が低い。2025年第3四半期の売上高1億3700万ドルは、2024年の1億4000万ドル、2023年の1億6210万ドルからすでに減少していた。第2に、システム売上が強い四半期が1回あっても、それは数件の大型受注のタイミングを反映しているにすぎない可能性がある。経営陣自身も見通し引き下げの際にこの点を指摘している。
システムと消耗品:第3四半期に構成が逆転
今回の決算以前、最も参考になる事業上の手がかりは、新規プリンター需要と既存設置台数向けの材料販売との乖離だった。2026年第2四半期には販売サイクルの長期化でシステム売上高が13.7%減少した一方、顧客の稼働率上昇と最近の買収が寄与し、消耗品は過去最高の6630万ドルに達した(2026年第2四半期事業概況)。同社の端数処理済みの数値で見ると、第2四半期の売上高の増減はおおよそ、システム−420万ドル、消耗品+210万ドル、サービス+160万ドル、合計−50万ドルだった。
第3四半期はこのパターンが反転した。
| 四半期 | システム | 消耗品 | サービス | 合計 |
|---|---|---|---|---|
| 2025年Q1 | $31.2M | $62.6M | $42.3M | $136.0M |
| 2025年Q2 | $30.6M | $64.2M | $43.3M | $138.1M |
| 2025年Q3 | $32.0M | $62.0M | $42.9M | $137.0M |
| 2025年Q4 | $37.8M | $59.8M | $42.4M | $140.0M |
| 2026年Q1 | $28.8M | $60.0M | $43.9M | $132.7M |
| 2026年Q2 | $26.4M | $66.3M | $44.9M | $137.6M |
| 2026年Q3 | $35.9M | $61.2M | $45.5M | $142.6M |
出所:2026年第2四半期および2026年第3四半期の6-K財務諸表における収益分解の注記、ならびに2025年Form 20-F。第1四半期と第4四半期の数値は当社の計算(6カ月または12カ月の合計から他の四半期を差し引いたもの)。
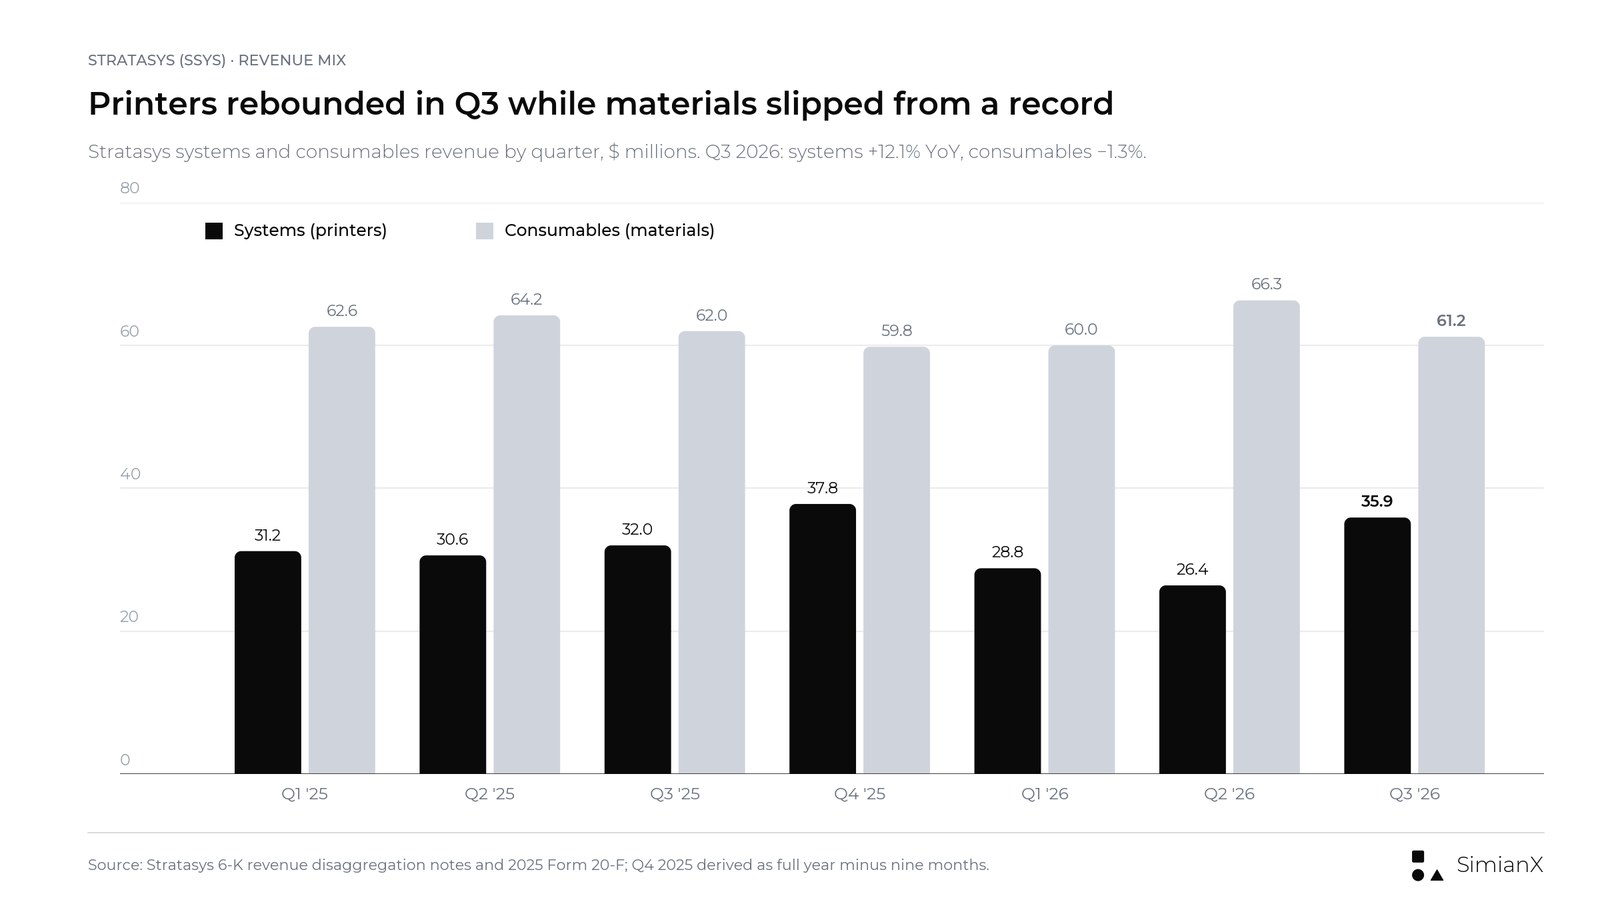
2026年第3四半期事業概況によると、第3四半期の変化は次の通り。
- システムは前年同期比390万ドル増(+12.1%)、当社計算で第2四半期比約36%増となった。増加分のほぼすべてが米州で、同地域のシステム売上高は1810万ドルから2580万ドルへ急増した。EMEAのシステム売上高は960万ドルから570万ドルに減少し、同社は販売サイクルの長期化を理由に挙げた。
- 消耗品は前年同期比80万ドル減(−1.3%)、第2四半期の過去最高から約8%減少した。同社は「わずかに減少」と表現し、個別の理由は示していない。1〜9月の消耗品売上高は0.7%減で、買収効果が需要の弱さを一部相殺した。
- サービスは260万ドル増(+6.1%)となった。主にStratasys Direct Manufacturingによるもので、カスタマーサポート売上高も4.3%増加した。
地域別では、米州が12.6%増の9410万ドル、EMEAが12.6%減の3190万ドル、アジア太平洋が1.5%減の1660万ドルだった。米国単独の売上高は8020万ドルから9060万ドルに増えた。
示唆は両面ある。成長シナリオに必要だったプリンター需要がようやく表れた。しかし材料こそがビジネスモデルの継続収益部分であり、プリンターが伸びて材料が縮小した四半期は、稼働率の裾野が広がっている証拠にはまだならない。
航空宇宙・防衛・自動車:成長はどこから来たのか
経営陣は今四半期の成長の大半を1つの業種に帰した。同社最大の事業である航空宇宙・防衛は、第2四半期の17%増に続き、前年同期比35%超、第2四半期比約25%の伸びを示した。2026年第3四半期のプレゼンテーション資料は、2件の大型防衛受注、飛行グレード部品の追加受注、ドローン・宇宙・弾薬・eVTOLプログラム関連の需要を挙げている。オンデマンド部品サービスのStratasys Directは航空宇宙・防衛にけん引されて9%成長し、資料によれば受注残は過去最高となっている。
自動車も伸びた。資料によると、GMは複数の工場で数十台のStratasys製産業用プリンターを稼働させ、現地での積層造形によって年間約1000万ドルのコスト削減を報告している。中国の自動車メーカーFAW Groupは2026年にStratasys製プリンターを25台まで増やす。同社は第2四半期に、FAWが年末までにF900システムを12台購入し、うち2台は同四半期に出荷済みだと説明していた(2026年第2四半期プレゼンテーション資料)。新しいF870 FDMシステムは、初期導入企業としてトヨタとRivianの名を挙げている。歯科分野ではTrueDent義歯がインドで規制当局の承認を得た。
受注や導入事例は売上高ではないため、段階を分けて考えるとよい。
| 商業化の段階 | 示すもの | 証明しないもの |
|---|---|---|
| 顧客との接点 | ソリューションへの関心 | 確定した購入 |
| 契約・受注 | より確かなコミットメント | 特定四半期の売上高 |
| 出荷・検収 | 売上高の計上 | 良好な生涯採算 |
| 材料の継続購入 | 現場での継続的な使用 | 将来の成長の保証 |
| 代金回収 | 顧客による支払い | 持続的な収益性 |
これは分析上の枠組みであり、同社の会計方針ではない。
防衛受注は第3四半期のシステム売上の急増を説明すると同時に、見通しの引き下げも説明する。同じ資料は「要求水準の高いプログラムは受注規模が大きく、販売サイクルが長く、時期のぶれも大きくなる」と注意を促している。
2026年業績見通し:11月12日に何が変わったか
Stratasysは3回の決算で売上高レンジを据え置き、4回目で引き下げた。
| 2026年見通し項目 | 3月5日(当初) | 5月7日 | 8月13日 | 11月12日(修正後) |
|---|---|---|---|---|
| 売上高 | $565M–$575M | $565M–$575M | $565M–$575M | $556M–$561M |
| Non-GAAP売上総利益率 | 46.7%–47.1% | 据え置き | 据え置き | 46.6%–46.7% |
| Non-GAAP営業費用 | $260M–$262M | 据え置き | 据え置き | $256M–$257M |
| Non-GAAP営業利益率 | 0.7%–1.5% | 据え置き | 据え置き | 0.6%–0.9% |
| GAAP純損失 | $83M–$67M | 据え置き | 据え置き | $77M–$64M |
| Non-GAAP純利益 | $8M–$12.5M($0.09–$0.14) | 据え置き | 据え置き | $9M–$11M($0.10–$0.12) |
| 調整後EBITDA | $25M–$30M | 据え置き | 据え置き | $24M–$26M |
| 設備投資 | $20M–$25M | 据え置き | 据え置き | $15M–$20M |
| 営業キャッシュフロー | 通期でプラス | 通期でプラス | 下期のみプラス | 下期にプラス |
出所:2025年第4四半期、2026年第1四半期、2026年第2四半期、2026年第3四半期の各決算リリースに記載された見通し。
同社は新たな数値について「販売サイクルの長期化と、より大型で量産向けの受注に伴うタイミングの変動拡大を反映したもの」と説明した。中央値ベースで売上高見通しは1150万ドル、率にして2.0%引き下げられた。2026年通期の売上高は、2025年の5億5110万ドルから0.9%〜1.8%の増加にとどまる計算になる。
1〜9月の売上高が判明しているため、引き下げ分は正確に特定できる。そのすべてが第4四半期に集中している。
| 2026年Q4の示唆値(当社計算) | 旧レンジ | 新レンジ |
|---|---|---|
| 通期売上高見通し | $565M–$575M | $556M–$561M |
| 差し引く1〜9月売上高 | $412.9M | $412.9M |
| 示唆されるQ4売上高 | $152.1M–$162.1M | $143.1M–$148.1M |
| 2025年Q4($140.0M)比の伸び | +8.6%〜+15.8% | +2.2%〜+5.8% |
| 示唆されるQ4調整後EBITDA(2025年Q4は$9.2M) | 該当なし | $8.6M–$10.6M |
会社の見通しと開示済みの1〜9月の数値から当社が算出。Stratasysは四半期ごとの見通しを出していない。
決算前の旧レンジは、第4四半期が上表のどの四半期よりも高い伸びを示すことを前提としていた。新レンジが求めるのは2%〜6%の伸びで、第3四半期の実績に近い。ハードルが下がって信頼性は増したが、2026年は回復の年ではなく横ばいの年で終わることも意味する。
利益率と損益:GAAPの数字は慎重に読む
Non-GAAP売上総利益率は45.3%から47.8%に改善した。同社は販売したシステムの構成による利益率の改善と関税還付を理由に挙げ、消耗品売上高の減少がこれを一部相殺したとしている。事業概況によると、Stratasysは過去の期間に支払った関税の一部について還付を受けたが、その金額は開示していない。Stratasysは関税の還付を受けている多くの輸入企業の1社であり、当社のIEEPA関税還付トラッカーでは、こうした還付が各社の決算にどう反映されているかをまとめている。
営業費用は7880万ドルから7330万ドルに減少した。同社はその要因として、訴訟和解による利益、投資の再評価費用の220万ドル減少、310万ドルのコスト削減を挙げ、220万ドルの為替の悪影響がこれを一部相殺したとしている。
| 利益指標 | 2026年Q3 | 2025年Q3 | 読み取れること |
|---|---|---|---|
| GAAP営業損失 | −$11.0M | −$22.7M | 償却費、株式報酬、一時的項目を含む |
| Non-GAAP営業利益 | $2.7M(利益率1.9%) | $0.1M | 経営陣による調整後の見方 |
| GAAP純損失 | −$10.2M | −$55.6M | 2025年Q3は$33.9MのUltimaker減損を含む |
| Non-GAAP純利益 | $3.5M | $1.5M | 2026年Q3は$13.7Mの調整項目を除外 |
| 調整後EBITDA | $8.0M(利益率5.6%) | $5.0M(利益率3.6%) | 現金とは別物 |
GAAPベースでの4540万ドルという見かけ上の改善は、主に前年の減損が比較対象から外れたことによる。今四半期の追い風となった関税還付と訴訟和解の2つも、毎四半期期待できるものではない。
キャッシュフロー:四半期ではプラス転換、年初来ではなおマイナス
第3四半期の営業キャッシュフローは350万ドルだった。第2四半期は1870万ドルの流出で、同社は知的財産保護のための訴訟費用を含む非定常的な項目が原因だとしていた。これにより、8月に示した「下期の営業キャッシュフローはプラス」という約束はなんとか守られている。
| キャッシュ指標 | 2026年1〜9月 | 2025年1〜9月 |
|---|---|---|
| 営業キャッシュフロー | −$12.8M | $10.3M |
| 有形固定資産の取得 | $11.0M | $15.5M |
| フリーキャッシュフロー(当社計算:営業キャッシュフローから有形固定資産取得額を差し引いたもの) | −$23.7M | −$5.1M |
| 期末の現金・現金同等物・短期預金 | $210.7M | $255.0M |
出所:2026年第3四半期財務諸表。当社のフリーキャッシュフローには、無形資産(170万ドル)や他社への投資(530万ドル)といったその他の投資支出は含めていない。
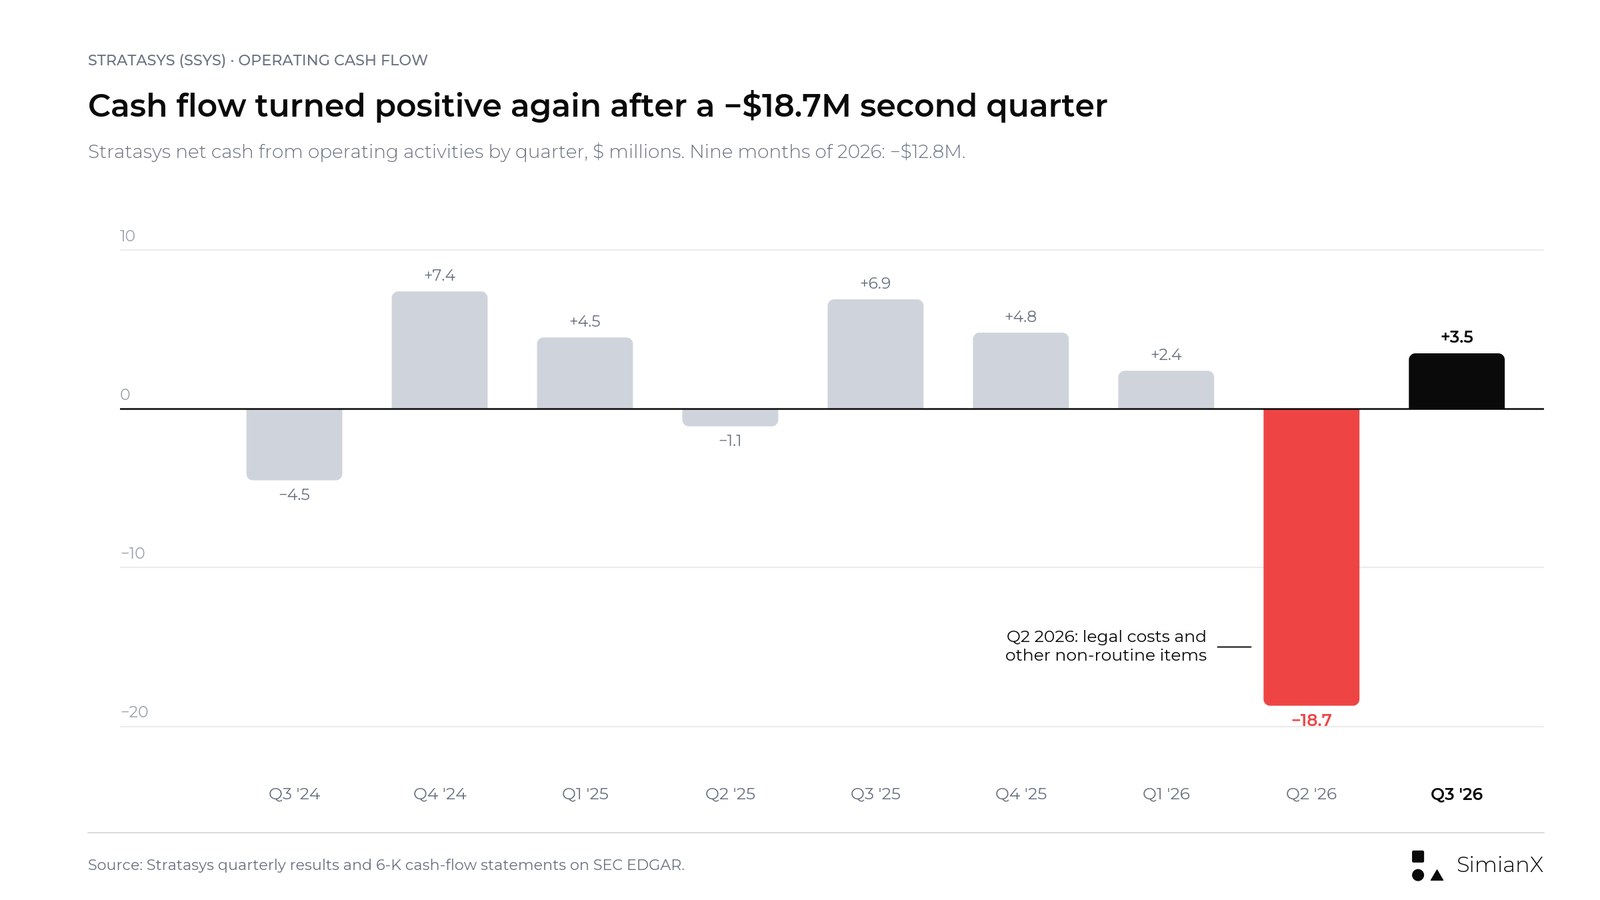
第3四半期単独では設備投資が約340万ドルだったため、フリーキャッシュフローはほぼ収支均衡の約10万ドルだった。1〜9月では1310万ドルが運転資本に吸収され、その大半は売掛金の1790万ドル増加によるものだ。9月30日時点の売掛金は1億6910万ドルで、前年同期の1億5130万ドルから増えている。上期の流出は取り戻せていない。下期のキャッシュフローがプラスであることと通期のキャッシュフローがプラスであることは別の約束であり、同社は8月に通期の約束を取り下げた。
バランスシートにはまだ余力がある。Stratasysは無借金だ。現金・預金は2025年末の2億4450万ドルから2億1070万ドルに減少したが、これは営業上の流出、設備投資、他社への投資、過去の買収に関連する支払いを反映したもので、自社株買いや買収案件によるものではない。
Markforged買収は白紙に
決算前、Markforgedの買収は成長の手段として手続き中の案件とみられていた。もはや手続き中ではない。
Stratasysは2026年5月下旬、Nano Dimension傘下で連続炭素繊維プリンターなどの熱溶解積層(FFF)方式プリンターを手がけるMarkforgedを、現金4250万ドルで買収することで合意した(Stratasysの発表、2026年5月27日)。この取引にはMarkforgedの金属バインダージェッティング事業は含まれておらず、同事業はNano Dimensionが保持することになっていた。
2026年11月11日、両社は合意によりこの取引を解消した。Nano Dimensionは8-Kの中で、両社が「取引完了に必要な規制当局の承認を得るには、当初の想定よりも大幅に時間がかかり、費用もかさむと判断した」と述べた。Stratasysは第3四半期財務諸表の注記でこの解消を開示したが、決算リリースでは触れていない。
これによる変化は次の通り。
- 2026年に買収による売上高はない。 修正後の見通しは既存事業のみの数字であり、自律成長から切り分けるべきMarkforgedの寄与は存在しない。
- 4250万ドルはバランスシートに残る。 これにより現金は約2億1070万ドル、無借金の状態が維持される。
- 航空宇宙・防衛の成長ストーリーから1ピースが抜ける。 StratasysはMarkforgedの炭素繊維技術がミッションクリティカルな航空宇宙・防衛部品を支えると説明していた。その戦略上の空白は別の方法で埋める必要がある。
SSYS株:決算発表日の反応と株価の位置づけ
SSYSは11月12日に6.69ドルで寄り付き、5.81ドルで引けた。11月11日終値の6.54ドルから11.2%の下落である。取引時間中には一時5.80ドルをつけ、少なくとも2003年以来の安値となった。同株は2026年1月15日に11.62ドルで引けており、11月12日の終値はその水準を50%、2025年末の終値8.68ドルを約33%下回る。
| 決算発表日 | 四半期 | 前日終値 | 当日終値 | 騰落率 |
|---|---|---|---|---|
| 2024年11月13日 | 2024年Q3 | $8.39 | $10.11 | +20.5% |
| 2025年3月5日 | 2024年Q4 | $10.61 | $10.35 | −2.5% |
| 2025年5月8日 | 2025年Q1 | $9.72 | $11.13 | +14.5% |
| 2025年8月13日 | 2025年Q2 | $11.37 | $10.01 | −12.0% |
| 2025年11月13日 | 2025年Q3 | $9.54 | $9.33 | −2.2% |
| 2026年3月5日 | 2025年Q4 | $9.80 | $9.10 | −7.1% |
| 2026年5月7日 | 2026年Q1 | $9.25 | $8.20 | −11.4% |
| 2026年8月13日 | 2026年Q2 | $8.84 | $8.97 | +1.5% |
| 2026年11月12日 | 2026年Q3 | $6.54 | $5.81 | −11.2% |
出所:Polygon.ioの日次終値をNasdaqの過去株価データと照合。9回の発表はいずれも市場開場前に行われたため、騰落率は前日終値を基準にしている。
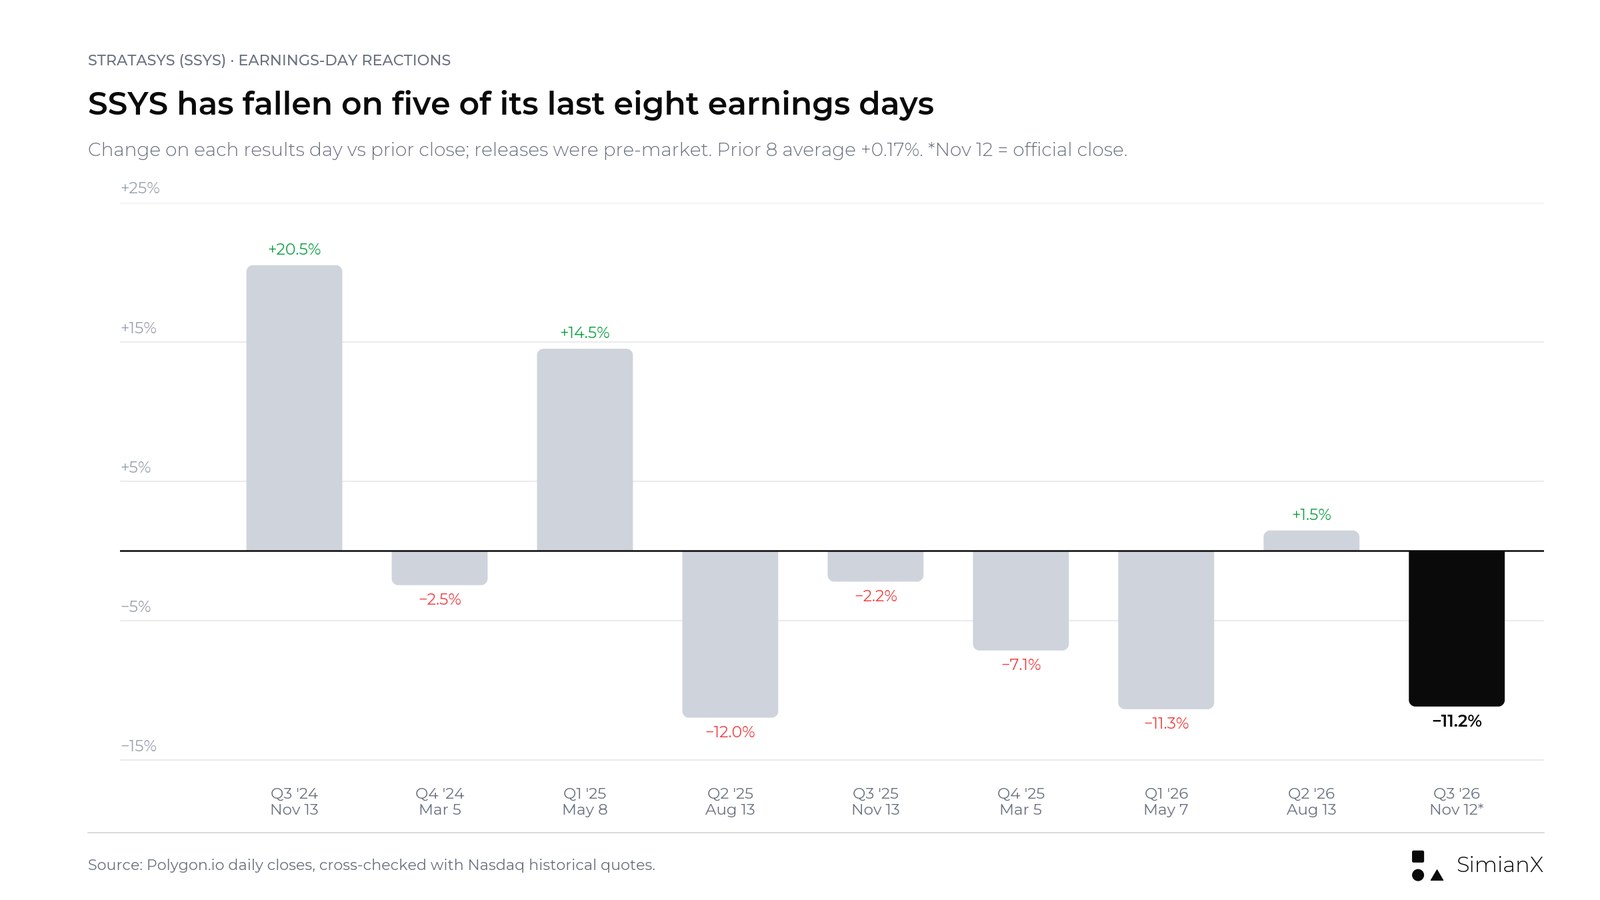
これまでの8回の決算では、株価は3回上昇し5回下落した。平均騰落率は+0.17%、中央値は−2.3%だが、上げ下げを問わない平均変動幅は約9%に達する。大きな上昇の2回は2024年と2025年初めで、2025年8月以降は2026年8月を除きすべて下落している。
規模感(当社計算、5.81ドル基準):発行済株式数8810万株から時価総額は約5億1200万ドルとなる。現金・預金2億1070万ドルを差し引くと(借入金なし)、企業価値は約3億100万ドルで、2026年売上高見通しの中央値の約0.5倍にあたる。市場はStratasysを成長株ではなく、利益の乏しい企業として評価している。それが低すぎるかどうかは、第3四半期のプリンター需要が続くかどうかにかかっている。
当社は今四半期のセルサイドのコンセンサス予想を引用しない。データ提供会社は同社のNon-GAAP指標とは異なる1株当たり利益の定義を用いており、また当社が見つけた決算前の売上高およびEPS予想は一次情報源で確認できなかった。
第3四半期後の強気・基本・弱気シナリオ
以下は定性的な枠組みであり、予想ではない。
| シナリオ | 必要な条件 | 読み方 |
|---|---|---|
| 強気 | 防衛・自動車の受注が売上に転換し続け、消耗品が増収に戻り、第4四半期が示唆レンジ$143M–$148Mの上限に着地し、下期のキャッシュフローがプラスを維持 | 緩やかながら本物の業績回復 |
| 基本 | 第4四半期がレンジの中央付近、消耗品は横ばい、キャッシュフローは収支均衡付近 | 年間売上高約$555M–$560Mでの安定 |
| 弱気 | 大型受注が再びずれ込み、消耗品の減少が続き、第4四半期が引き下げ後のレンジにも届かず、下期のキャッシュフローがマイナスに転じる | 第3四半期の成長は受注タイミングによるもので、転換点ではなかった |
今後数四半期の注目点
- 防衛需要の急増なしでもシステムは持ちこたえるか。 第3四半期のシステム売上高は第2四半期比36%増だった。第4四半期に再現すれば、1四半期の結果よりも多くを物語る。
- なぜ消耗品は減ったのか。 同社は第2四半期の過去最高からの減少を説明していない。材料はこのビジネスモデルが依存する継続収益である。
- 関税還付の寄与はどの程度か。 第3四半期には製品とサービスの両方の利益率を押し上げたが、再発しない可能性がある。
- 売掛金は減らせるか。 9カ月で1790万ドル増えており、キャッシュ不足の大きな部分を占める。
- Markforgedに代わるものは何か。 同社は依然として、航空宇宙・防衛のポートフォリオに炭素繊維とミッションクリティカル部品を加えたいと考えている。
- 2027年の見通しは成長を前提とするか。 第4四半期決算とともに示される見込みの次の見通しで、経営陣が第3四半期を転換点とみているのか、一時的なタイミングのずれとみているのかがわかる。
よくある質問
Stratasysはいつ2026年第3四半期決算を発表したか?
Stratasysは2026年11月12日(木)の市場開場前に2026年第3四半期決算を発表し、同日の米東部時間午前8:30に決算説明会を開いた。
Stratasysは増収に戻ったのか?
今四半期については、その通り。2026年第3四半期の売上高は1億4260万ドルで、1億3700万ドルから4.1%増加した。少なくとも2023年以降で初めて、意味のある前年同期比の増収となった。1〜9月の売上高は0.4%増にとどまる。
Stratasysはなぜ2026年の業績見通しを引き下げたのか?
同社は通期売上高見通しを5億6500万〜5億7500万ドルから5億5600万〜5億6100万ドルへ引き下げた。変更の理由として、販売サイクルの長期化と、より大型で量産向けの受注のタイミングの変動拡大を挙げている。
Markforgedの買収はどうなったのか?
StratasysとNano Dimensionは2026年11月11日、4250万ドルの取引を合意により解消した。Nano Dimensionは、規制当局の承認取得に想定よりも大幅に時間がかかり、費用もかさむ見込みだったと説明している。
Stratasysは黒字なのか?
調整後ベースでは、かろうじて黒字だ。2026年第3四半期のNon-GAAP純利益は350万ドル、調整後EBITDAは800万ドルだった。GAAPベースでは、当四半期に1020万ドル、1〜9月で5090万ドルの損失を計上した。
SSYS株はなぜ決算後に下落したのか?
11月12日の株価は11.2%安の5.81ドルで引けた。発表では4.1%の増収と同時に、通期見通しの引き下げ、消耗品の減少、そして旧レンジが求めていた水準を大きく下回る第4四半期の示唆値が示された。Markforged取引の解消も同日の提出書類で開示された。
Stratasysの次回決算発表日はいつか?
Stratasysはまだ発表していない。直近2回の第4四半期決算は、2025年、2026年ともに3月5日に発表された。
結論:1四半期の増収は実現、回復はまだ証明されていない
SSYSは成長軌道に戻れるのか。2026年第3四半期には戻った。しかしその成長は継続的な材料売上ではなくプリンター受注に依存した構成であり、同じ発表で通期見通しを引き下げている。
本ページで最も有用なのは、示唆される第4四半期の数字だ。旧レンジでは第4四半期に9%〜16%の伸びが必要だったが、新レンジでは2%〜6%で済む。より現実的なハードルではあるが、2026年の売上高が2025年から約2%以内の差にとどまることも意味する。
第3四半期がトレンドの始まりだったかどうかは次回の決算で見えてくる。そのためには、システムと消耗品の双方の成長、売掛金の減少、そして下期のキャッシュフローのプラス維持が必要だ。Markforgedの取引がなくなった今、同社は自らの事業だけでそこにたどり着かなければならない。
同じ四半期別のアプローチが今シーズンの他社でどのような結果になったかは、Caterpillarの第3四半期受注残と株価反応やTetra Techの四半期決算のリファレンスページを参照されたい。
本記事は調査・分析を目的としたものであり、投資助言や特定の証券の売買を推奨するものではない。
関連記事
- Airbnb決算推移:2026年第3四半期決算とABNB株価
- コノコフィリップス四半期決算:2026年第3四半期実績とEPS
- マクドナルド四半期決算:2026年第3四半期実績と既存店売上高
- キャタピラー株はなぜ下落?2026年Q3決算と受注残を解説
- Tetra Tech決算推移:2026年度Q4予想とTTEK株価
- D-Wave 2026年Q3決算:増収で予想超え、赤字は予想以上
- CEG 2026年Q3決算:EPS 5.06ドルで予想を大幅超過
- IEEPA関税還付:78社の受取額と決算への影響を一覧で追跡
参考資料
- Stratasys:2026年第3四半期決算リリース(Form 6-K、Exhibit 99.1)
- Stratasys:2026年第3四半期投資家向けプレゼンテーション(Form 6-K、Exhibit 99.2)
- Stratasys:2026年第3四半期事業・財務概況(Form 6-K)
- Stratasys:2026年第3四半期要約連結財務諸表(Form 6-K)
- Stratasys:2026年第2四半期決算リリース
- Stratasys:2026年第2四半期投資家向けプレゼンテーション
- Stratasys:2026年第2四半期事業・財務概況
- Stratasys:2026年第2四半期財務諸表
- Stratasys:2026年第1四半期決算リリース
- Stratasys:2025年第4四半期および通期決算リリース
- Stratasys:2025年第3四半期決算リリース
- Stratasys:2025年第2四半期決算リリース
- Stratasys:2025年第1四半期決算リリース
- Stratasys:2024年第3四半期決算リリース
- Stratasys:2025年版Form 20-F
- Nano Dimension:Markforged売却の解消に関するForm 8-K(2026年11月)
- Stratasys:Markforged買収契約(2026年5月27日)
- Stratasys:2026年第3四半期決算説明会のお知らせ
- Stratasys:量産向け新型プリンターF870(Formnext 2026)
- Nasdaq:SSYSの過去株価データ
- SEC EDGAR:Stratasysの提出書類


