
 執筆:Muke
D-Wave 2026年第3四半期決算の実績リファレンス:四半期別決算、残存履行義務、現金、QBTS株価の反応
D-Wave Quantum は11月10日(火)の米国市場開場前に2026年第3四半期決算を発表しました。売上高は451万ドルで、コンセンサス予想の442万ドルを2.1%上回り、前年同期の374万ドルから20.7%増えました。純損失は4,820万ドル、1株当たり0.13ドルで、アナリスト予想の0.10ドルより大きい一方、ワラント関連費用で損失が膨らんだ2025年第3四半期の0.41ドルを大きく下回りました。受注額は190万ドル、残存履行義務は6月30日の4,070万ドルから3,830万ドルに減少し、四半期末の現金および市場性有価証券は5億340万ドルでした。D-Wave は売上高のガイダンスを示していません。QBTS の11月10日の終値は10.48ドルで、決算前の終値11.47ドルから8.6%安となり、Nasdaq-100 ETF(QQQ)は0.7%安でした。
本ページは D-Wave の決算リファレンスです。当初は決算プレビューとして作成し、決算結果のページに改めました。会社が開示した11四半期分の業績を1つの表にまとめ、2026年第3四半期をコンセンサス予想および決算前に挙げた論点と照らし合わせ、受注額と3,830万ドルの残存履行義務を追い、現金と希薄化の状況を整理し、直近12回の四半期決算後に QBTS 株がどう動いたかを一覧にしています。問いは初稿と同じです。受注は、営業費用と新株発行がその価値を食い潰す前に、売上高と現金に変わるのか。第3四半期は部分的な答えを出しました。売上高は伸びたものの、新規受注は納入した分を補えませんでした。
2026年11月10日(米太平洋時間)、米国市場の取引終了後に D-Wave の2026年第3四半期決算と11月10日の終値を反映して更新。初出は11月9日のプレビューです。11月10日の QBTS 株価は通常取引の終値で、Polygon.io のデータを Nasdaq.com と照合しています。2026年第3四半期の数値は、同社が11月10日に公表した決算リリース(8-K、Exhibit 99.1)と投資家向けプレゼンテーション(Exhibit 99.2)によるもので、D-Wave のニュースルーム掲載版と照合しています。決算前の出所:SEC EDGAR 上の D-Wave の 8-K 決算リリース、10-Q・10-K その他の提出書類、会社のプレスリリース、2026年第2四半期決算説明会の書き起こし、FXEmpire および Earnings Whispers の日付付き予想、Polygon.io の日次終値。会社開示の数値、予想、当社の計算は本文中で区別して表記しています。
D-Wave 2026年第3四半期決算の概要
| 項目 | 2026年第3四半期 | 2025年第3四半期 | 変化 |
|---|---|---|---|
| 売上高 | 451万ドル | 374万ドル | +20.7% |
| GAAP 売上総利益 | 239万ドル | 267万ドル | −10.6% |
| GAAP 売上総利益率 | 52.9% | 71.4% | −18.5ポイント |
| GAAP 営業費用 | 5,590万ドル | 3,040万ドル | +83.7% |
| 純損失 | 4,820万ドル | 1億4,000万ドル | −65.6% |
| 1株当たり純損失 | −0.13ドル | −0.41ドル | +0.28ドル |
| 調整後 EBITDA 損失(非 GAAP) | 3,770万ドル | 2,060万ドル | +82.7% |
| 受注額 | 190万ドル | 240万ドル | −19% |
| 残存履行義務(RPO) | 3,830万ドル | 290万ドル | +1,221% |
| 現金および市場性有価証券 | 5億340万ドル | 8億3,620万ドル | −39.8% |
出所:D-Wave の2026年第3四半期決算リリース(8-K、Exhibit 99.1)と投資家向けプレゼンテーション(Exhibit 99.2)、2026年11月10日。受注額と RPO の変化は会社開示、その他の変化は当社の計算です。
利益率の低下は売上構成で説明できます。プロフェッショナルサービス売上高は150万ドル増えて200万ドル、QCaaS 売上高は80万ドル増えて220万ドルとなった一方、システム販売の売上高は150万ドル減りました。会社は売上総利益率の低下について、利益率の低いプロフェッショナルサービスの比率が高まったことを主因に挙げています。同四半期に売上高を計上した顧客は100社超で、その48%が民間企業でした。
実績と予想の比較
| 指標 | 決算前の予想 | 実績 | 判定 |
|---|---|---|---|
| 売上高 | 442万ドル(FXEmpire コンセンサス、11月9日);約400万ドル(Earnings Whispers) | 451万ドル | 2.1%上振れ、両方の予想を上回る |
| 1株当たり純損失(GAAP) | −0.10ドル(FXEmpire、アナリスト16人;Earnings Whispers も−0.10ドル);「ウィスパー数値」−0.16ドル | −0.13ドル | コンセンサスを0.03ドル下回る、ウィスパー数値よりは良好 |
| 経営陣の第3四半期見通し | 売上高は第2四半期の308万ドルから「小幅増」 | 第2四半期比46.7%増 | 「小幅」を大きく上回る |
| 受注額 | 2025年第3四半期240万ドル;2026年第2四半期210万ドル | 190万ドル | いずれも下回る |
| RPO | 6月30日時点4,070万ドル | 3,830万ドル | 6月比5.9%減 |
| 調整後 EBITDA 損失 | 2026年第2四半期3,710万ドル | 3,770万ドル | わずかに拡大 |
| システム2台の出荷 | 第4四半期の見込み(8月の決算説明会) | リリースでは更新なし | 未確定 |
上振れ・下振れと変化率は当社の計算です。D-Wave は GAAP EPS のみを開示しており、−0.13ドルは加重平均株式数3億7,410万株に基づく基本的・希薄化後1株当たり純損失です。
本ページのもとになった決算前のスナップショットは、記録として以下に残しています。
決算前:何が予想されていたか
| 項目 | 数値 | 出所と日付 |
|---|---|---|
| 決算発表日 | 2026年11月10日(火)米国市場開場前;ウェブキャストは米東部時間午前8時 | D-Wave 発表、2026年10月27日 |
| コンセンサス EPS | −0.10ドル(アナリスト16人)、2025年第3四半期は−0.41ドル | FXEmpire、11月9日;Earnings Whispers も−0.10ドル |
| コンセンサス売上高 | 442万ドル(FXEmpire);約400万ドル(Earnings Whispers) | 2025年第3四半期は373.9万ドル |
| Earnings Whispers の「ウィスパー数値」 | 1株当たり−0.16ドル | Earnings Whispers、11月3日 |
| 経営陣自身の第3四半期見通し | 売上高は第2四半期の308万ドルから「小幅増」;第4四半期は「大幅増」 | 2026年第2四半期決算説明会、8月6日 |
| 2026年第2四半期の予想比 | 売上高308万ドル(予想411万ドル);GAAP EPS −0.13ドル | FXEmpire;第2四半期決算リリース |
| 6月30日時点の残存履行義務(RPO) | 4,070万ドル、うち57%が12カ月以内に履行予定 | 2026年第2四半期決算リリース |
| 現金および市場性有価証券 | 6月30日時点で5億4,620万ドル | 2026年第2四半期決算リリース |
| QBTS 直近終値 | 11.47ドル(2026年11月9日);年初来−56.1% | Polygon.io |
| 2026年の QBTS と同業比較 | IONQ −21.2%、RGTI −41.4%、QUBT −33.1%;Nasdaq-100 ETF(QQQ)+10.6% | Polygon.io、11月9日まで |
アナリスト予想は第三者による特定時点のスナップショットであり、会社のガイダンスではありません。D-Wave は四半期の売上高や EPS の目標を公表していません。初稿では MarketBeat の数値(437万ドル、−0.1021ドル)も引用していましたが、原典を確認できなかったため削除しました。
有用な基準は経営陣自身の言葉です。442万ドルの四半期なら第2四半期比43.7%増となり、「小幅」を大きく上回ります。Earnings Whispers の約400万ドルでも前四半期比30%増です。いずれにせよ市場は会社が8月に示した以上を求めているため、売上高がコンセンサスを「下回った」としても、それだけで納入計画が遅れたことにはなりません。実際の売上高451万ドルは第2四半期比46.7%増で、両方の予想を上回り、「小幅」を大きく超えました。
D-Wave の四半期別決算:2024年第1四半期〜2026年第3四半期
| 四半期 | 売上高 | 売上総利益 | GAAP 純損失 | EPS | 調整後 EBITDA 損失 | 受注額 | 期末 RPO |
|---|---|---|---|---|---|---|---|
| 2024年第1四半期 | 247万ドル | 166万ドル | 1,730万ドル | −0.11ドル | 1,290万ドル | 450万ドル | 740万ドル |
| 2024年第2四半期 | 218万ドル | 139万ドル | 1,780万ドル | −0.10ドル | 1,390万ドル | 70万ドル | 810万ドル |
| 2024年第3四半期 | 187万ドル | 104万ドル | 2,270万ドル | −0.11ドル | 1,380万ドル | 230万ドル | 400万ドル |
| 2024年第4四半期 | 231万ドル | 147万ドル | 8,610万ドル | −0.37ドル | 1,530万ドル | 1,830万ドル | 1,940万ドル |
| 2025年第1四半期 | 1,500万ドル | 1,388万ドル | 540万ドル | −0.02ドル | 610万ドル | 160万ドル | 640万ドル |
| 2025年第2四半期 | 310万ドル | 198万ドル | 1億6,730万ドル | −0.55ドル | 2,000万ドル | 130万ドル | 530万ドル |
| 2025年第3四半期 | 374万ドル | 267万ドル | 1億4,000万ドル | −0.41ドル | 2,060万ドル | 240万ドル | 290万ドル |
| 2025年第4四半期 | 275万ドル | 178万ドル | 4,230万ドル | −0.12ドル | 2,500万ドル | 1,340万ドル | 1,340万ドル |
| 2026年第1四半期 | 286万ドル | 182万ドル | 1,840万ドル | −0.05ドル | 3,280万ドル | 3,340万ドル | 4,240万ドル |
| 2026年第2四半期 | 308万ドル | 170万ドル | 4,800万ドル | −0.13ドル | 3,710万ドル | 210万ドル | 4,070万ドル |
| 2026年第3四半期 | 451万ドル | 239万ドル | 4,820万ドル | −0.13ドル | 3,770万ドル | 190万ドル | 3,830万ドル |
出所:EPS、調整後 EBITDA 損失、受注額は D-Wave の 8-K 決算リリース(Exhibit 99.1)、売上高、売上総利益、純損失、RPO は同社の XBRL データ(10-Q および 10-K)。第4四半期の売上高と売上総利益は当社の計算(通期から1〜9月期を差し引いたもの)。2024年第1・第2四半期の受注額と調整後 EBITDA 損失、および2024年第3四半期の調整後 EBITDA 損失は、2025年の各決算リリースにある前年同期比較から算出。2026年第3四半期の数値は2026年11月10日の決算リリースによるもので、FXEmpire のコンセンサスは売上高442万ドル、1株当たり0.10ドルの損失でした。
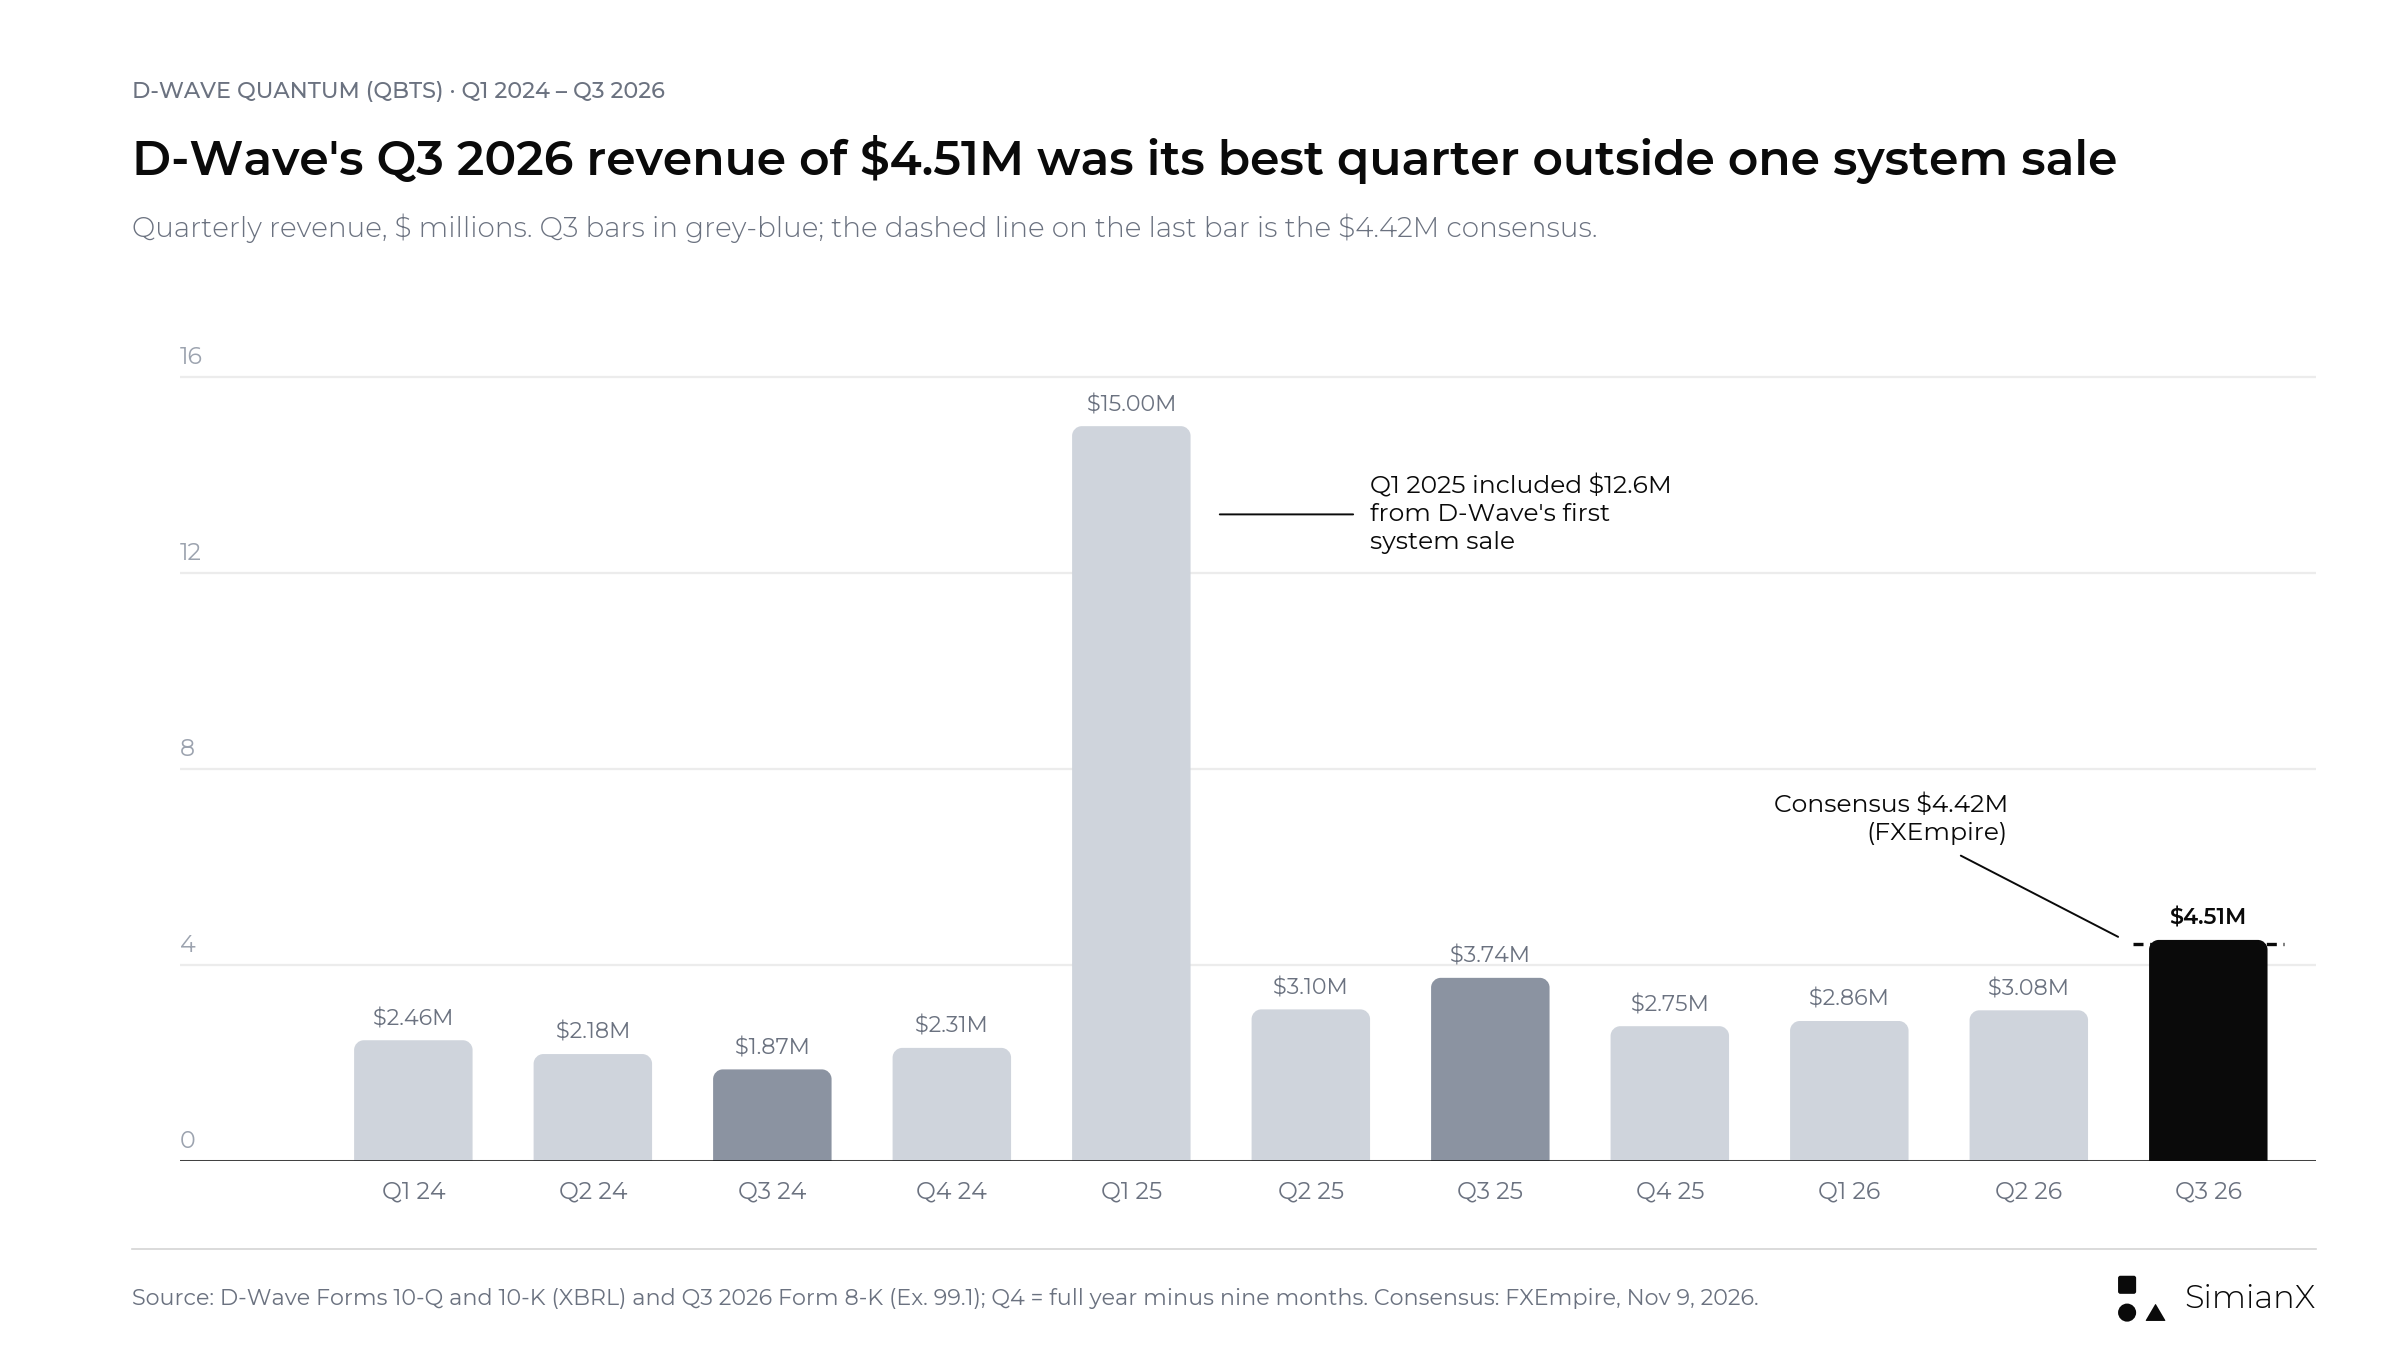
D-Wave 初のアニーリング方式システム販売による1,260万ドルを含む2025年第1四半期を除けば、四半期売上高は約190万〜370万ドルの範囲にとどまっていました。2026年第3四半期の451万ドルは、その販売を除けば最高の四半期で、コンセンサス予想の442万ドル(破線)をわずかに上回りました。
注目すべき点は3つあります。第1に、1件のシステム販売を除けば、売上高は2年半ほとんど伸びていませんでした。2026年第3四半期の451万ドルは初めての明確な増加で、システム販売ではなくプロフェッショナルサービスと QCaaS によるものです。第2に、GAAP 純損失は非現金のワラント関連費用で大きく振れます。2025年第2・第3四半期には多額のワラント再測定損失が計上され、残っていた公開ワラントは2025年11月にすべて償還されました。第3に、これらの費用を除いた調整後 EBITDA 損失は2025年第1四半期以降、四半期ごとに拡大し、610万ドルから2026年第3四半期には3,770万ドルになりました。この最後の数字こそ、事業運営にかかるコストを最も明確に示す指標です。
D-Wave の受注額と受注残:前年比は力強いが、前四半期比の勢いは鈍化
受注額、残存履行義務、売上高は、商業化の異なる段階を測る指標です。
受注額は、将来売上高を生むと見込まれる顧客からの注文を表します。残存履行義務(RPO:契約済みだがまだ収益認識されていない受注残)は、まだ役務を提供していない解約不能な注文の取引価格を表します。いずれも、認識済みの四半期売上高と同じではありません。
期間をまたいだ比較からは多くのことが見えてきます。
| 指標 | 2026年第1四半期 | 2026年第2四半期 | 比較から分かること |
|---|---|---|---|
| 四半期受注額(会社開示) | 3,340万ドル | 210万ドル | 受注は第1四半期に大きく集中 |
| 期末 RPO(会社開示) | 4,240万ドル | 4,070万ドル | 受注残は前四半期比で減少 |
| 上期受注額(会社開示) | — | 3,550万ドル | 290万ドルから約1,120%増 |
| 上期受注額に占める第1四半期の割合(当社計算) | 94.1% | — | 大型の第1四半期が上期合計を左右 |
| RPO の前四半期比変化(当社計算) | — | −4.0% | 前年比の伸びは四半期ごとの拡大継続を意味しない |
出所:D-Wave の2026年第1・第2四半期決算リリース。上期受注額には、買収直前に Quantum Circuits が獲得した230万ドルの受注が含まれます。
2026年第3四半期決算で、この比較をさらに延ばすことができます。
| 指標 | 2026年第2四半期 | 2026年第3四半期 | 比較から分かること |
|---|---|---|---|
| 四半期受注額(会社開示) | 210万ドル | 190万ドル | 2四半期続けて小規模 |
| 期末 RPO(会社開示) | 4,070万ドル | 3,830万ドル | 6月比5.9%減、3月のピーク比9.7%減(当社計算) |
| 年初来受注額(会社開示) | 3,550万ドル(6カ月) | 3,740万ドル(9カ月) | 530万ドルから611%増 |
| 1〜9月期受注額に占める第1四半期の割合(当社計算) | — | 89.3% | 年間の大半は依然として第1四半期 |
出所:D-Wave の2026年第3四半期決算リリースと投資家向けプレゼンテーション。1〜9月期の受注額にも Quantum Circuits の230万ドルの受注が含まれます。
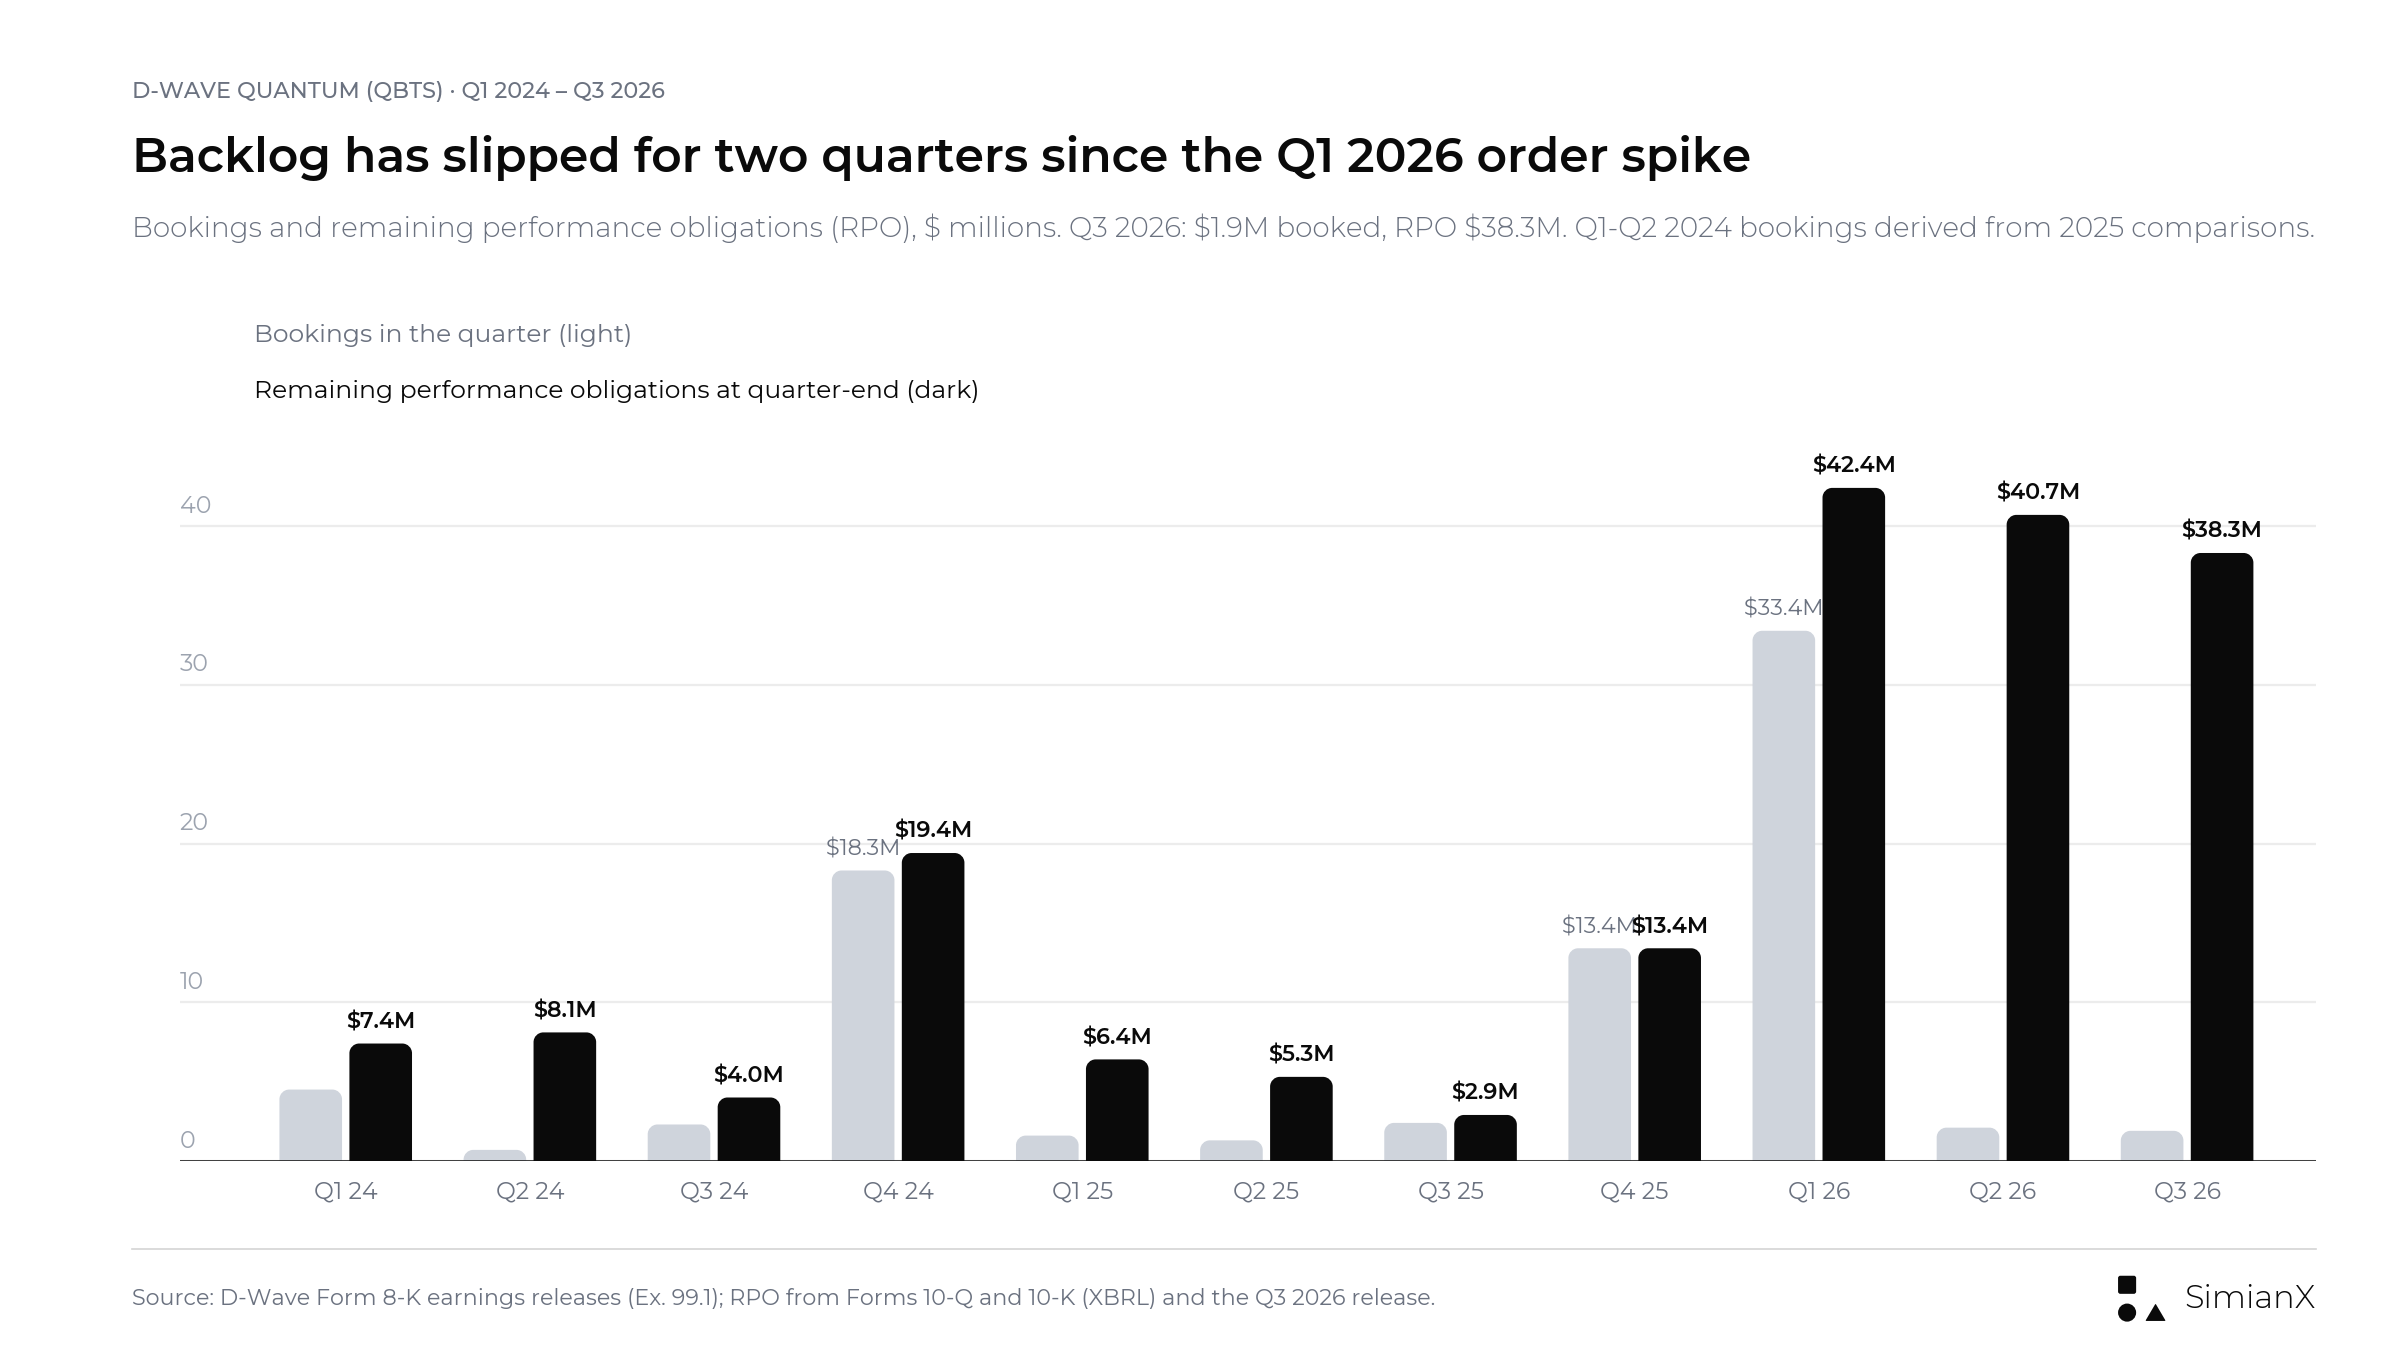
受注は2026年第1四半期に2件の大型契約で跳ね上がりましたが、第2・第3四半期の積み増しは210万ドルと190万ドルにとどまり、RPO は3,830万ドルに減少しました。
D-Wave によると、6月末の RPO は前年同期比668%増の4,070万ドル(前年は530万ドル)でした。大きな伸びです。しかし、6月と3月を比べると別の姿が見えます。RPO は170万ドル減少しました。第3四半期も同じパターンでした。9月末の RPO は前年同期の290万ドルから1,221%増えた一方、6月30日からは240万ドル減っています。
どちらの記述も正しいのです。より有用な問いは、収益認識が進む一方で受注残が補充されているかどうかです。会社が契約済みの業務を速やかに履行しているのであれば、受注残の減少は健全な場合もあります。しかし新規受注が弱まり、納入スケジュールが後ろ倒しになっているのであれば、あまり好ましくありません。
したがって投資家には、期首 RPO、積み増し額、認識済み売上高、契約変更を説明するブリッジ(増減内訳)が必要です。受注額と RPO は定義が異なるため、基礎となる契約を確認しないまま機械的に照合すべきではありません。第3四半期に限った大まかな確認として、期首 RPO 4,070万ドルに受注額190万ドルを足し、売上高450万ドルを引くと約3,810万ドルとなり、開示された3,830万ドルに近い値です(当社計算)。
D-Wave の受注はいつ売上高になるのか?
D-Wave は、6月末 RPO の約57%が今後12カ月以内に、72%が2年以内に売上高になる見込みだとしています。3カ月前は4,240万ドルの残高に対してそれぞれ54%と71%でした。9月30日時点では3,830万ドルに対して59%と71%です。
| 収益認識の期間 | 2026年3月31日(4,240万ドル) | 2026年6月30日(4,070万ドル) | 2026年9月30日(3,830万ドル) |
|---|---|---|---|
| 12カ月以内 | 54% ≈ 2,290万ドル | 57% ≈ 2,320万ドル | 59% ≈ 2,260万ドル |
| 24カ月以内 | 71% ≈ 3,010万ドル | 72% ≈ 2,930万ドル | 71% ≈ 2,720万ドル |
| 24カ月超 | 29% ≈ 1,230万ドル | 28% ≈ 1,140万ドル | 29% ≈ 1,110万ドル |
割合は会社開示、ドル金額は当社の計算です。24カ月の金額には12カ月の金額が含まれます。これらの数値を合算してはいけません。
このスケジュールは、受注残全体を近い将来の売上高として扱ったり、すべてが2026暦年に属すると想定したりすべきでない理由を示しています。また、大型受注の発表と控えめな売上高が並存しうる理由も説明しています。
最大の単一案件は Florida Atlantic University(フロリダ・アトランティック大学)による2,000万ドルのシステム購入で、第1四半期に受注計上され、2026年末までの導入が見込まれています。8月の決算説明会で、当時の最高財務責任者(CFO)John Markovich は、D-Wave は年内残りの期間にアニーリング方式システム2台を出荷する見込みで、いずれも第4四半期になる可能性が高く、「これらのシステムの設置と調整に関連する売上高の一部は2027年にずれ込む」と述べました。D-Wave の投資家向け資料では、システム売上高は主に出荷と調整(キャリブレーション)完了時に認識されるとしています。
決算説明会では、こうした収益認識の見通しに変化があったか、顧客の検収や設置のマイルストーンが進んでいるか、契約済み業務のうちどれだけが2027年以降にずれ込んでいるかを説明すべきです。第3四半期の決算リリース自体は、第4四半期のシステム2台の出荷や Florida Atlantic University のシステムについて最新情報を示しておらず、同大学にはゲート型シミュレーターのベータ版参加者として触れているだけです。
現金回収もまた別の問題です。顧客の支払いが収益認識に先行することもあれば、認識済み売上高の一部がまだ回収されていないこともあります。最も説得力のある開示は、契約上のコミットメント、会計上の収益認識、現金の受領 という3段階をつなげて示すものです。
システム納入はすべて同じ種類の商取引ではない
量子関連株の分析における大きなリスクは、設置されたコンピューターをすべてシステム販売とみなすことです。D-Wave の契約は、その見方がなぜ当てにならないかを示しています。
同社は2026年第1四半期の開示で、Florida Atlantic University による2,000万ドルのシステム購入と、Fortune 100 企業との別個の2年間・1,000万ドルの企業向け QCaaS(量子コンピューティング・アズ・ア・サービス:クラウド経由の量子計算利用)契約を明らかにしました。
イタリアの案件は構造が異なります。D-Wave の2025年第3四半期決算リリースは、Advantage2 システムの計算能力の50%を5年間利用し、システム全体の購入オプションを付けた1,000万ユーロの契約を説明していました。
| 案件 | 開示された契約構造 | 区別が重要な理由 |
|---|---|---|
| Florida Atlantic University | 2,000万ドルのシステム購入契約 | 売上高は主に出荷と調整に連動 |
| 企業向け QCaaS 契約 | 2年間で1,000万ドル | 契約金額は1四半期ではなく期間にわたって認識 |
| イタリアの計算能力契約 | 1,000万ユーロで5年間・50%の計算能力、購入オプション付き | 設置が自動的にシステム全体の販売になるわけではない |
出所:D-Wave の2025年第3四半期および2026年第1四半期決算リリース。
D-Wave は2026年10月15日、Swiss Quantum Technology が資金を出し VoltaB1 と名付けられたイタリアの Advantage2 システムが、コモ(Como)の Villa Saporiti に設置するためロンバルディア州に到着したと発表しました。これは9月30日の四半期末より後の出来事です。見通しには関係しますが、第3四半期に完了した納入として記述すべきではなく、契約の収益認識条件を確認せずに特定の売上高を想定する根拠にすべきでもありません。第3四半期の決算リリースは、Swiss Quantum Technology SA が資金を出したこのシステムを設置待ちの納入済みとして記載し、第3四半期のシステム販売売上高が前年同期より150万ドル少なかったと開示しています。
この区別は、2026年後半に2台のシステムを出荷するという経営陣の見通しを評価する際に特に重要です。2回の出荷が、経済的に同一の2件の機器販売を意味するとは限りません。
単発の大型四半期より売上高の質が重要
システム取引は四半期の成長率を一変させますが、継続的な事業についてはそれほど多くを語りません。
D-Wave の2025年上期売上高には、初のアニーリング方式システム販売に関連する1,370万ドルが含まれていました。この比較対象が、2026年上期売上高が67%減の590万ドルとなった主な理由です。2026年第2四半期、システム販売は総売上高308万ドルのうちわずか26万ドルでした。
教訓は、システム販売を無視せよということではありません。それも事業の一部です。教訓は、変動の大きい機器販売の比較を、継続的な顧客需要の完全な尺度として解釈しないことです。
QCaaS は別の視点を与えてくれます。2026年第2四半期の 10-Q によると、QCaaS 売上高は186万ドルで、前年同期の124万ドルから50%増加しました。本番運用アプリケーションは上期 QCaaS 売上高の37.3%、約130万ドルを占め、前年同期の9.8%から上昇しました。商用顧客は第2四半期売上高の62.4%を占め、前年同期は45.1%でした。
これらの数値は、より具体的な問いにつながります。顧客は実験段階から反復的な業務利用へと移行しているのか。一方で、売上総利益率は主に人件費の増加により63.8%から55.4%へ低下しました。2026年第3四半期には QCaaS 売上高が140万ドルから220万ドルに、プロフェッショナルサービスが50万ドルから200万ドルに増えた一方、GAAP 売上総利益率は71.4%から52.9%へさらに低下しました。利益率の低いプロフェッショナルサービスの比率が高まったためです。
8月18日、D-Wave と NTT DOCOMO はネットワーク運用分野で2件目の本番運用アプリケーションを発表しました。このアプリケーションにより、位置登録信号の1日のピーク量が65.3%、ページング信号が7.0%削減されました。これは特定アプリケーションでの成果であり、すべての顧客が同じ結果を得られる証拠ではありません。それでも、2件目の本番導入は、区別のない実証実験の一覧よりも商業的な示唆に富んでいます。
第3四半期については、契約更新、既存顧客内での追加アプリケーション、本番運用関連の売上高、そして少数の大口顧客以外への広がりが有用な証拠となります。決算リリースで加わったのは契約金額の開示ではなく販路でした。CGI との戦略的パートナーシップ、LG CNS との覚書、SkyWater との複数年にわたる製造契約の延長です。
GAAP 損失の縮小は必ずしも事業の改善を意味しない
D-Wave の前四半期は、決算の見出し数値を分解して照合する必要がある理由を示しています。
| 指標 | 2025年第2四半期 | 2026年第2四半期 | 解釈 |
|---|---|---|---|
| GAAP 純損失(会社開示) | 1億6,730万ドル | 4,800万ドル | 報告上の損失は大幅に縮小 |
| ワラント再測定費用(会社開示) | 2025年は約1億4,200万ドル多い | なし(ワラントは2025年11月に償還) | 前年の大きな会計上の費用が消滅 |
| GAAP 営業費用(会社開示) | 2,850万ドル | 5,500万ドル | 93%増 |
| 調整後 EBITDA 損失(会社開示) | 2,000万ドル | 3,710万ドル | 調整後の事業指標は悪化 |
出所:D-Wave の2026年第2四半期決算リリースおよび 10-Q。
四捨五入した数値で計算すると、GAAP 純損失は約71.3%縮小した一方、調整後 EBITDA 損失は約85.5%拡大しました。一見矛盾するこの動きは、主に前年のワラント関連費用で説明できます。
第3四半期の比較にも同じ効果が働きます。2025年第3四半期の1億4,000万ドル(1株当たり0.41ドル)の純損失にもワラント関連費用が含まれていました。実際の2026年第3四半期の純損失は4,820万ドル(1株当たり0.13ドル)で、前年同期より65.6%縮小しましたが、主な理由は1億2,190万ドルのワラント関連費用がなくなったことで、調整後 EBITDA 損失は83%拡大して3,770万ドルになりました。2026年第1四半期には第2のゆがみもありました。Quantum Circuits の買収に伴う2,850万ドルの法人税ベネフィットにより、同四半期の純損失が1,840万ドルに抑えられたのです。
これは GAAP 業績が無意味だということではありません。純損失の比較だけでは、事業の進捗について不完全な姿しか分からないということです。第3四半期について、投資家は次の項目を分けて見るべきです。
- 売上高と売上総利益の伸び。
- 研究開発費。
- 販売費および一般管理費。
- 買収関連項目と税効果。
- 非現金の報酬費用と会計上の影響。
調整後 EBITDA も不完全です。株式報酬を除外しても株主にとっての重要性は消えず、EBITDA 指標はすべての資金需要を捉えるものでもありません。最も力強い改善は、事業実績、キャッシュフロー、1株当たりの経済性のすべてに表れるはずです。
D-Wave のキャッシュバーン:潤沢な流動性で買えるのは時間であり、自動的な黒字化ではない
D-Wave は2026年6月30日時点の現金および市場性投資有価証券を5億4,620万ドルと報告しました。2025年末の過去最高8億8,450万ドルから減少しています。前年比の減少分の90%超は Quantum Circuits の買収に支払った現金で、投資家向け資料ではその額を約2億5,000万ドルとしています。9月30日時点では5億340万ドルと、6月30日から4,280万ドル減りました。
| 指標 | 期間 | 開示額 |
|---|---|---|
| 現金および市場性投資有価証券 | 2025年12月31日 | 8億8,450万ドル |
| 現金および市場性投資有価証券 | 2026年3月31日 | 5億8,840万ドル |
| 現金および市場性投資有価証券 | 2026年6月30日 | 5億4,620万ドル |
| 現金および市場性投資有価証券 | 2026年9月30日 | 5億340万ドル |
| 営業キャッシュアウトフロー | 2026年上期 | 7,350万ドル |
| 営業キャッシュアウトフロー | 2025年上期 | 3,460万ドル |
| 営業キャッシュアウトフロー | 2026年1〜9月期 | 1億900万ドル |
| 営業キャッシュアウトフロー | 2026年第3四半期(当社計算) | 3,560万ドル |
| 有形固定資産の取得 | 2026年上期 | 550万ドル |
| 有形固定資産の取得 | 2026年1〜9月期 | 1,300万ドル |
出所:D-Wave の2025年第4四半期、2026年第1・第2・第3四半期決算リリースおよび2026年第2四半期の 10-Q。
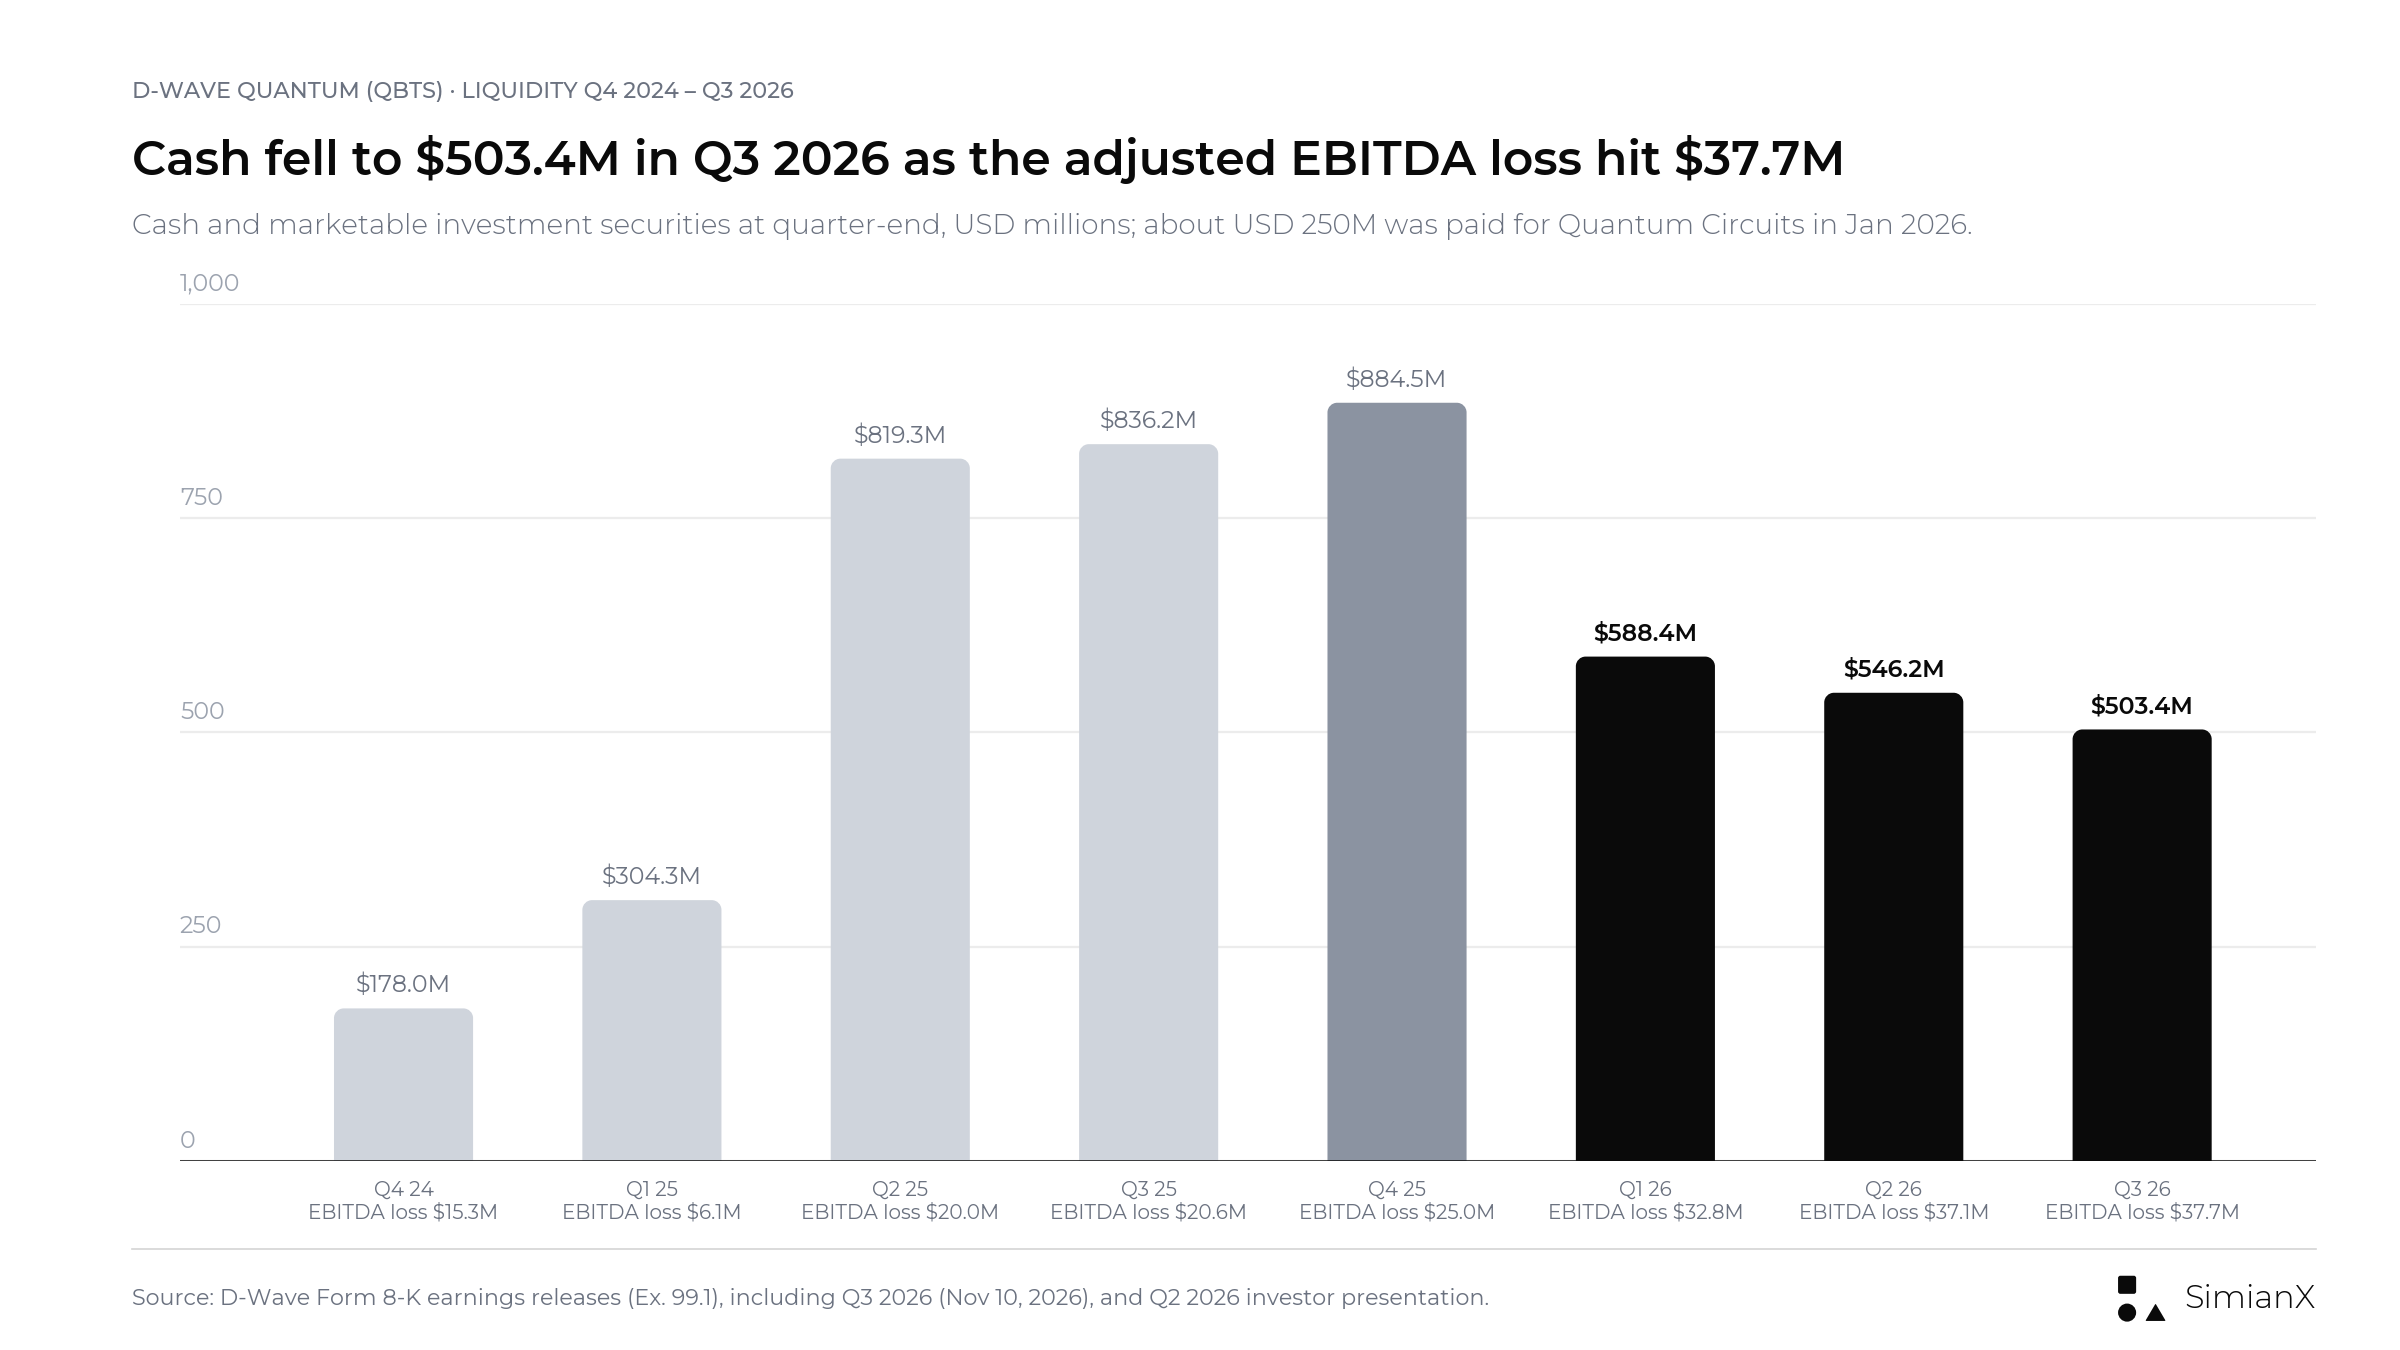
2025年は株式売却で手元資金が積み上がり、2026年は買収と拡大する営業損失がそれを取り崩し、9月30日には5億340万ドルになりました。
上期の営業キャッシュ使用額を年換算すると 7,346.3万ドル × 2 = 1億4,690万ドル になります。6月末の流動性をこの数値で割ると、過去の営業キャッシュ使用額に対する充当期間は約 3.7年 となります。1〜9月期の数値でも結果はほぼ同じで、1億900万ドル ÷ 9 × 12 = 1億4,540万ドル が年間の使用額となり、9月末の流動性5億340万ドルで約 3.5年 分をまかなえます。
これは静的な計算であり、資金の持続期間(ランウェイ)の予測ではありません。将来の設備投資、買収、資金調達、政府資金の受領、事業上の必要額の変化は含まれていません。10-Q によると、D-Wave は2025年中に従来の at-the-market(市場売出し)プログラムとエクイティライン・プログラムに基づく発行をすべて完了しており、同年上期だけで at-the-market 方式の売出しにより5億3,670万ドルを調達しました。
第3四半期で最も有用な問いは、追加支出が特定可能な商業的・技術的マイルストーンをどう前進させるのかを会社が説明できるかどうかです。多額の現金残高は目先の資金調達圧力を和らげますが、その支出が十分なリターンを生むことを証明するものではありません。
QBTS 株の希薄化:政府支援には株式コストが伴う
9月の政府資金契約は財務的に重要ですが、1億ドルの通常の顧客売上高として説明すべきではありません。
2026年9月4日、D-Wave は CHIPS and Science Act に基づき、米商務省から最大1億ドルの助成を受ける Other Transaction Agreement(従来型の調達契約によらない政府の取引契約)を締結しました。初回トランシェ53,552,620ドルは付与日後まもなく利用可能になる予定でした。残りは、装置の設置、試作品の製造、プロセス統合、スケールアップしたプロセッサーの調整に連動する4つのマイルストーン連動トランシェで、最長5年にわたって支払われます。
9月8日、D-Wave は証券発行契約に基づき、商務省に 7,095,721株を1株14.093ドルで発行 しました。価格は3つの基準終値のうち最も低いものから15%ディスカウントして設定されました。契約締結前後の数日間、QBTS の終値は約16.5〜17.7ドルでした。
| 資金の構成要素 | 開示された条件 | 投資家にとっての意味 |
|---|---|---|
| 最大助成額 | 最大1億ドル | 全額をすでに受け取った証拠ではない |
| 初回トランシェ | 5,360万ドル、9月4日以降に利用可能 | 受領と会計処理は確認が必要 |
| 残りの資金 | 4,640万ドル、4つのマイルストーン・トランシェ | 実行状況が残額へのアクセスを左右 |
| 発行株式 | 7,095,721株、1株14.093ドル | 8月5日時点の発行済み株式3億6,930万株に対し約1.9%増(当社計算) |
| 譲渡制限 | 商務省は引き出した助成金に比例してのみ売却可能 | D-Wave の同意がない限り、再売却は段階的 |
出所:D-Wave の 8-K(9月8日)および 8-K/A(9月9日)、9月10日の再売却目論見書補足書。
9月10日の目論見書補足書は再売却のために株式を登録し、商務省による売却から D-Wave が手取金を受け取らないことを明記しました。登録により再売却が可能になりましたが、実際に売却されたことを示すものではありません。D-Wave 自身のリスク要因には、この発行が希薄化をもたらすこと、契約の会計処理がまだ確定していないことが記載されています。11月9日の終値で、政府保有株の価値は約8,100万ドルで、発行価格を18.6%下回っています。
ここから3つの別個の論点が生じます。
- 実際にいくらの資金を受け取ったのか?
- その資金は財務諸表にどう反映されるのか?
- 拡大した株式数は既存株主にどう影響するのか?
第3四半期の決算リリースは、最初の2つの問いに部分的に答えています。9月30日の貸借対照表には、株主資本の控除項目として1億ドルの「未回収の株式発行代金」が計上されており、これは7,095,721株×14.093ドルと同額です(当社計算)。つまり助成金は株式の払込代金として処理されており、四半期末時点で全額が未回収でした。第3四半期の投資家向けプレゼンテーションは、商務省の保有分を、資金提供の条件として取得した少数・非支配の持ち分と説明しています。
政府の関与は開発プログラムを強化しうる一方で、持ち分のコストも伴います。このトレードオフのどちらの側面も省略すべきではありません。
D-Wave の量子コンピューティング・ロードマップは別の時間軸で動いている
D-Wave は2026年1月20日に Quantum Circuits の買収を完了し、アニーリング事業に加えて誤り訂正型のゲート型プログラムを手に入れました。6月1日に発表したゲート型ロードマップには、いくつかの異なる目標が含まれています。
| 目標年 | 会社が発表したマイルストーン | 第3四半期決算後の状況 |
|---|---|---|
| 2026 | 物理量子ビット17個のシステムを納入 | 第3四半期の投資家向けプレゼンテーションでも2026年の目標として記載 |
| 2027 | 物理量子ビット49個のシステムを完成 | 開発目標 |
| 2028 | 物理量子ビット181個のシステムを完成 | 開発目標 |
| 2030 | 論理量子ビット10個のシステムを完成 | 長期目標 |
| 2032 | 100万回超の演算に対応する論理量子ビット100個のシステムを完成 | 長期目標 |
出所:6月1日のロードマップを再掲した D-Wave の2026年第2四半期決算リリース。アニーリング方式では、2029年に2万量子ビット、2031年までに10万量子ビットのシステムを目標としています。
これらの目標を達成済みの能力として示してはいけません。また、物理量子ビット(ハードウェア上の個々の量子ビット)と論理量子ビット(複数の物理量子ビットを誤り訂正して構成する信頼性の高い量子ビット)は異なる尺度であり、単純な量子ビット数をアーキテクチャをまたいだ共通のランキングとして扱うべきではありません。
D-Wave は10月1日、BBVA、FirstQFM、Florida Atlantic University、Jülich Supercomputing Centre などが参加するゲート型シミュレーターのベータ版を開始しました。これは第3四半期の報告期間後の開発マイルストーンであり、第3四半期にゲート型で重要な売上高があった証拠ではありません。8月の決算説明会で、最高経営責任者(CEO)Alan Baratz は、ゲート型システムによる大きな QCaaS 売上高は「2032年ごろまで」見込んでいないと述べました。
したがって今回の決算の試金石は2つあります。近い将来の商業化が進んでいるか、そして長期の開発が支出を野放図に膨らませることなく信頼性を保っているかです。
第3四半期の業績と9月30日以降の発表を切り分ける
投資家は、ニュースを影響しうる報告期間ごとに整理すべきです。
| 発表 | 日付 | 適切な解釈 |
|---|---|---|
| 上場先を NYSE から Nasdaq へ移転 | 2026年7月27日 | 業績への影響なし |
| NTT DOCOMO の2件目の本番運用アプリケーション | 2026年8月18日 | 第3四半期中に発表された進展 |
| CFO の John Markovich が退任、Greg Golkov が CFO 代行に | 2026年9月2日付 | 第3四半期中の財務体制の移行 |
| 米商務省の助成と株式発行 | 2026年9月4〜8日 | 第3四半期の資金調達と開発支援の論点 |
| ゲート型シミュレーターのベータ版 | 2026年10月1日 | 四半期後の製品マイルストーン |
| イタリアのシステムがコモに到着 | 2026年10月15日 | 四半期後の納入に関する進展 |
| LG CNS との覚書 | 2026年10月28日 | 法的拘束力なし、契約金額なし |
| Stride ハイブリッドソルバーの機能強化 | 2026年11月4日 | 四半期後のソフトウェア更新 |
| CGI との戦略的パートナーシップ | 第3四半期決算リリースに記載、2026年11月10日 | 契約金額の開示なし |
| SkyWater との複数年の製造契約延長 | 第3四半期決算リリースに記載、2026年11月10日 | 供給側の契約であり顧客売上高ではない |
| Bernard Gavgani と Kevan Krysler の取締役就任 | 第3四半期決算リリースに記載、2026年11月10日 | ガバナンス事項、業績への影響なし |
出所:会社発表および SEC 提出書類。
11月4日の Stride の発表では、社内ベンチマークでの成績向上として、旧バージョンが120秒で見つけた解よりも優れた組立ラインのバランシング解を15秒で得たことなどに加え、新たな開発者向けトレーニングを紹介しました。将来の利用拡大に関係する可能性はありますが、それだけでは新たな重要契約や認識済み売上高の証拠にはなりません。ソウルで開催された D-Wave の Qubits Asia カンファレンスで発表された LG CNS との合意は、明示的に法的拘束力のないものです。
財務体制の移行にも同じ規律が当てはまります。会社は、Markovich の辞任は会計や開示をめぐる意見の相違によるものではないと表明しています。2023年から D-Wave の財務担当シニア・バイス・プレジデントを務める Golkov が決算説明会で説明します。投資家は、移行期の財務コミュニケーションが明快かどうかを評価すべきであり、人事異動を会計上の問題の証拠とみなすべきではありません。
11月10日:第3四半期決算を受けた QBTS 株の値動き
| 指標(2026年11月10日) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| 前日終値(11月9日) | 11.47ドル | 35.34ドル | 12.98ドル | 6.86ドル | 679.35ドル |
| 終値(11月10日) | 10.48ドル | 34.96ドル | 12.15ドル | 6.30ドル | 674.76ドル |
| 騰落率 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
出所:2026年11月10日の終値は Polygon.io、Nasdaq.com と照合。IonQ は Nasdaq の公式終値34.96ドルを採用(Polygon では34.99ドル)。騰落率は当社の計算です。
- 寄り付き: 取引開始前の決算発表を受け、QBTS は前日終値を3.6%下回る11.06ドルで寄り付きました。
- 1日の値幅: 10.11〜11.40ドルで、前日終値の11.47ドルを上回る場面はなく、終値は安値を3.7%上回りました。
- 同業: Quantum Computing Inc. は8.2%安、Rigetti は6.4%安で引け、下落の一部は小型の量子関連株に共通していました。IonQ と Nasdaq-100 ETF の下落は約1%でした。
- 数字の上では: この日の取引は、小幅な売上高の上振れと、予想より大きい1株当たり損失、2四半期続いた小規模な受注、減少した RPO を並べて評価するものとなりました。
決算に対する QBTS 株価の反応:2024年以降の12回の決算
決算発表日の QBTS の値動きは、発表に注目する人にとって重要です。この銘柄は四半期の数字から想定される以上に大きく動くことが常だからです。
| 対象四半期 | 決算発表日 | 前日終値 | 発表日終値 | QBTS 騰落率 | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| 2023年第4四半期 | 2024年3月28日 | 2.10ドル | 2.04ドル | −2.9% | +4.6% | −0.6% | −2.9% | −0.2% |
| 2024年第1四半期 | 2024年5月13日 | 1.30ドル | 1.37ドル | +5.4% | +0.7% | +9.5% | +1.0% | +0.2% |
| 2024年第2四半期 | 2024年8月8日 | 0.81ドル | 0.80ドル | −1.2% | +4.6% | +6.8% | −3.7% | +3.1% |
| 2024年第3四半期 | 2024年11月14日 | 1.78ドル | 1.87ドル | +5.1% | −2.2% | −8.8% | +65.4% | −0.7% |
| 2024年第4四半期 | 2025年3月13日 | 5.82ドル | 6.91ドル | +18.7% | −2.1% | −2.2% | +1.3% | −1.8% |
| 2025年第1四半期 | 2025年5月8日 | 6.89ドル | 10.42ドル | +51.2% | +9.3% | +11.5% | +19.2% | +1.0% |
| 2025年第2四半期 | 2025年8月7日 | 17.58ドル | 17.17ドル | −2.3% | −1.8% | −2.1% | −2.5% | +0.3% |
| 2025年第3四半期 | 2025年11月6日 | 31.02ドル | 28.39ドル | −8.5% | +3.6% | −7.9% | −7.3% | −1.9% |
| 2025年第4四半期 | 2026年2月26日 | 19.65ドル | 20.14ドル | +2.5% | +21.7% | +5.7% | +4.1% | −1.2% |
| 2026年第1四半期 | 2026年5月12日 | 24.03ドル | 22.35ドル | −7.0% | −1.8% | −7.0% | +15.7% | −0.9% |
| 2026年第2四半期 | 2026年8月6日 | 21.39ドル | 19.41ドル | −9.3% | −0.5% | −1.5% | −1.2% | −0.4% |
| 2026年第3四半期 | 2026年11月10日 | 11.47ドル | 10.48ドル | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
出所:Polygon.io の日次終値。決算発表日は D-Wave の 8-K(Item 2.02)提出書類によるもので、すべて米国市場開場前の発表です。同業の列は IonQ(IONQ)、Rigetti Computing(RGTI)、Quantum Computing Inc.(QUBT)、Nasdaq-100 ETF(QQQ)の同日の騰落率で、参考情報であり、各社自身の決算への反応ではありません。2026年第3四半期の終値は Nasdaq.com と照合しています。
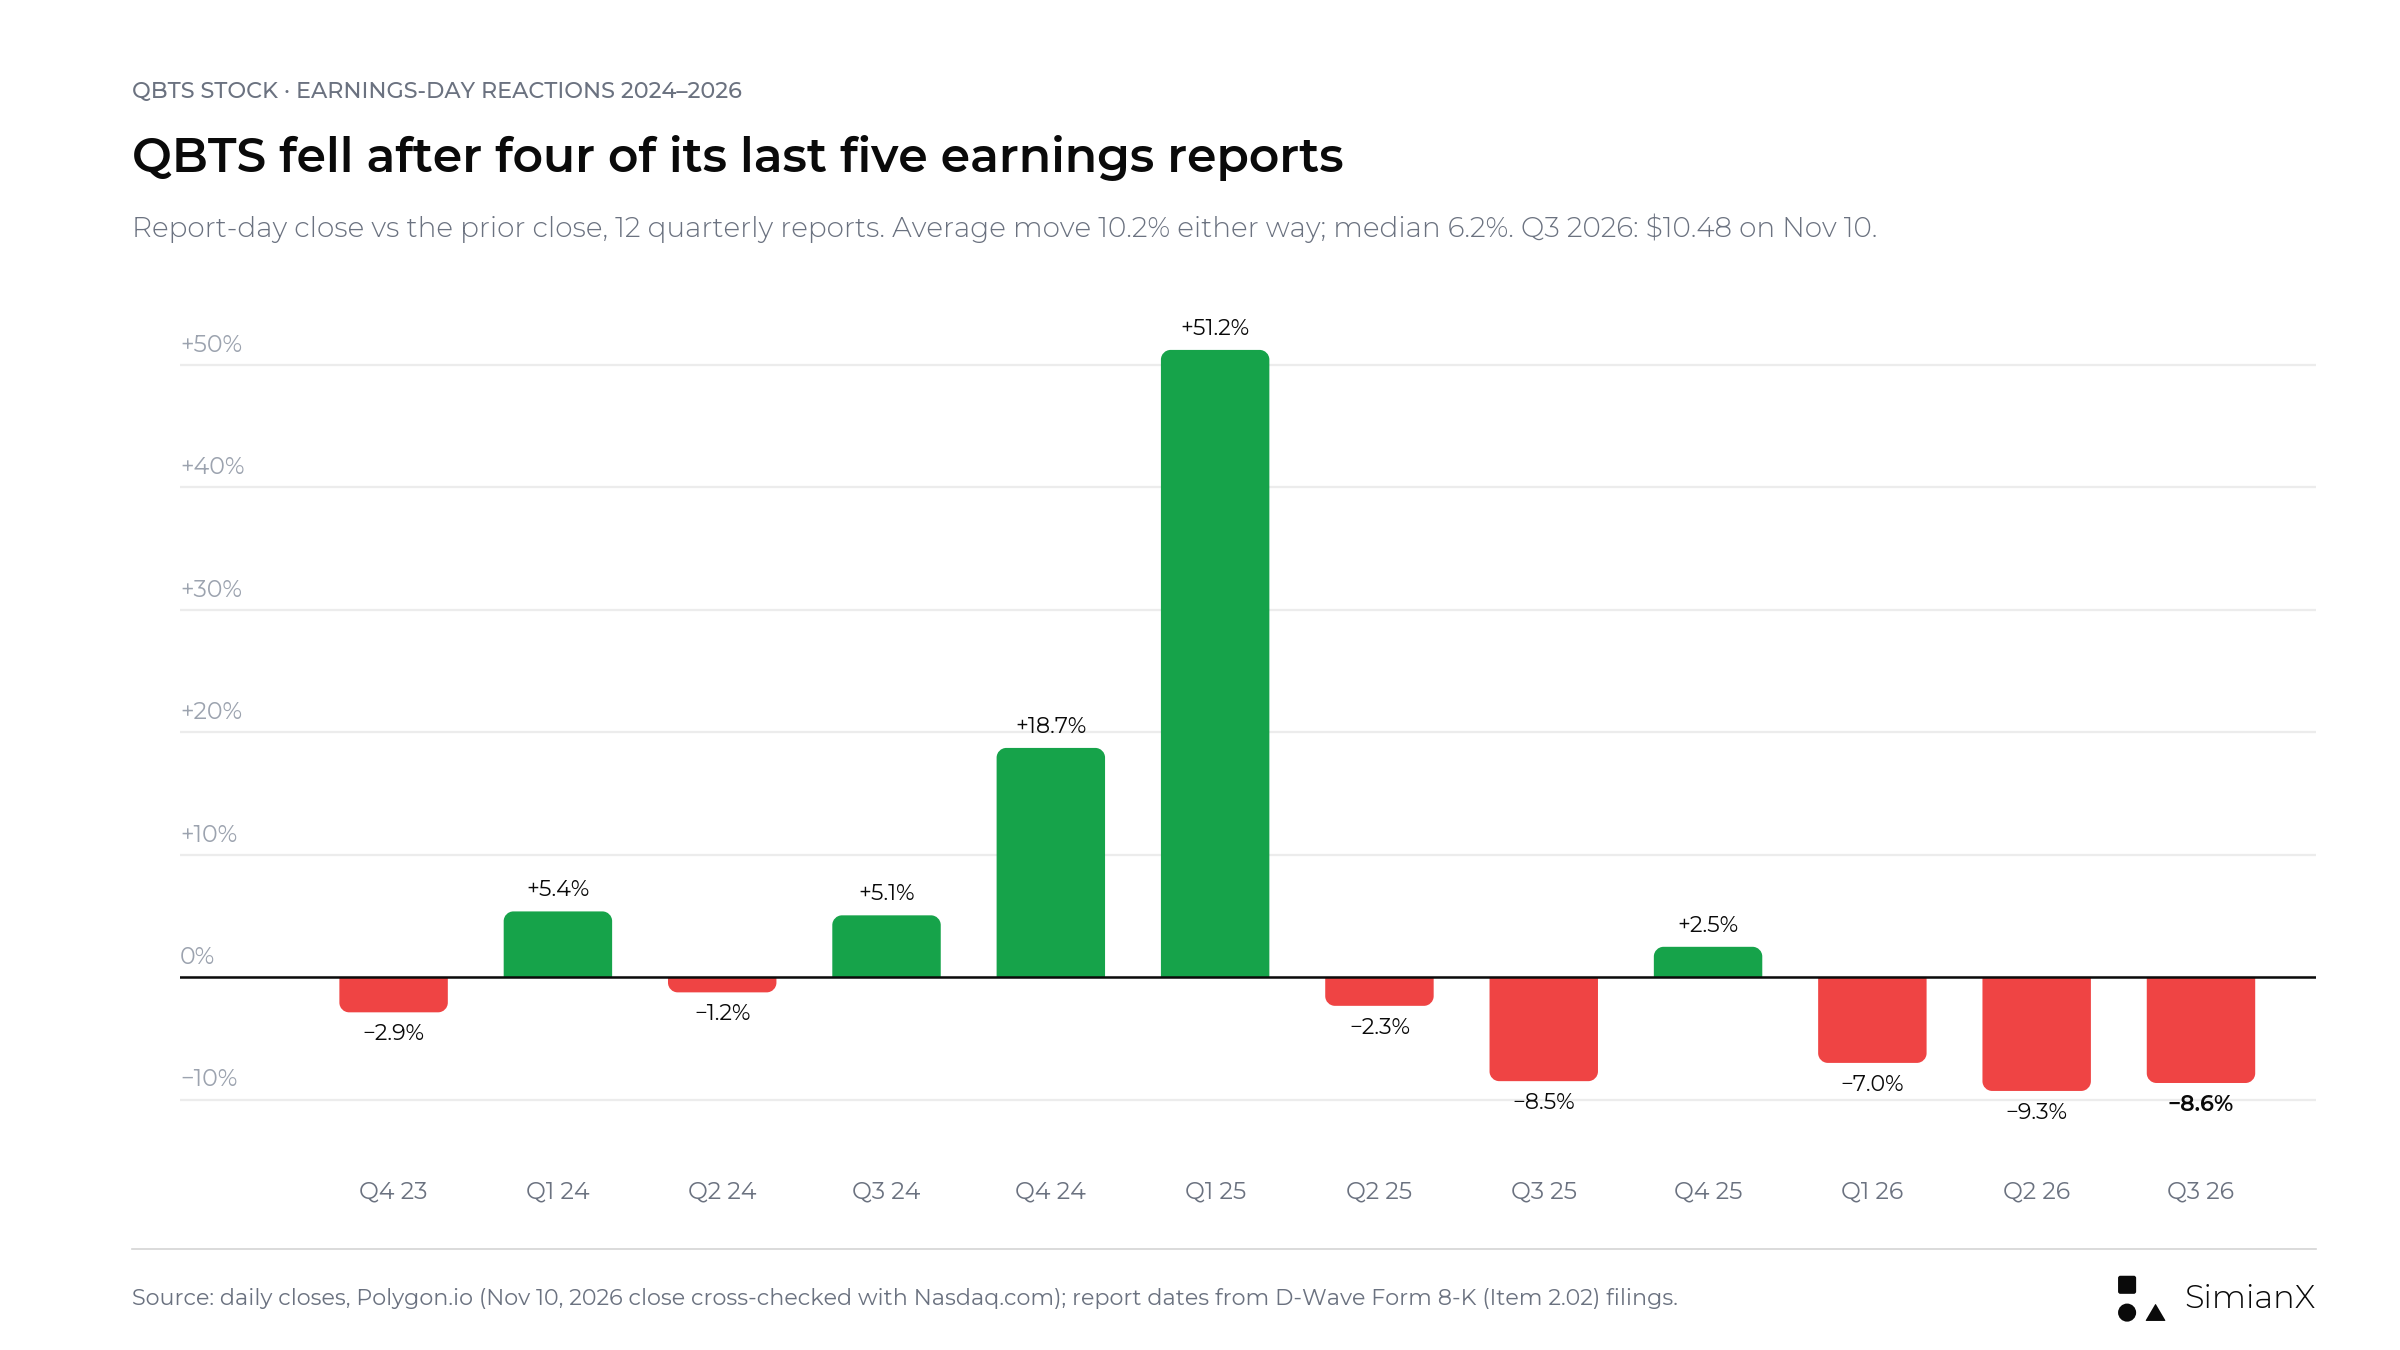
12回の決算で、決算発表日の平均変動幅(上下いずれの方向も含む)は10.2%、中央値は6.2%です。2025年5月の+51.2%の1日が平均を押し上げています。2026年第3四半期は−8.6%でした。
予測ではなく過去の事実として、注目すべきパターンは次のとおりです。
- QBTS は12回の決算発表日のうち5回上昇し、7回下落しました。直近5回のうち4回は下落で、2026年第3四半期の決算発表日は8.6%安で引けました。
- 上昇幅が最も大きかった+18.7%と+51.2%は、受注額に D-Wave 初のシステム販売が含まれた2024年第4四半期決算と、その販売が売上高として認識された2025年第1四半期決算のときでした。新たな大型契約のない決算は、おおむね小幅またはマイナスの値動きにとどまっています。
- 2026年8月、QBTS は9.3%下落しましたが、他の量子専業3銘柄の変動はいずれも2%未満でした。予想未達は同社固有の問題で、売上高は308万ドルと予想の411万ドルを下回りました。
- その決算前日の終値以降、QBTS は46.4%下落しており、IONQ の−11.5%、RGTI の−22.6%、QUBT の−22.7%を大きく下回っています。52週終値ベースの高値32.19ドル(2025年12月22日)からは64.4%安です。
- 2026年11月5日、中間選挙後の売りで Nasdaq-100 ETF が6.5%下落した日に同株は12.8%下落し、その後の2営業日で18.0%、7.4%と反発しました。
決算後に QBTS 株を動かしうる要因は?
最も重要なカタリストは、四半期 EPS のわずかな差ではなく、事業の見通しの変化かもしれません。より強い決算とは、受注を納入、売上高、現金に結びつけるものです。
| シナリオ | 確認すべき証拠 | 解釈 |
|---|---|---|
| 強気シナリオ | 新規受注が受注残を補充、システム2台の出荷が第4四半期に予定どおり、QCaaS が拡大、支出の説明がある | 商業化を評価しやすくなる |
| 基本シナリオ | 売上高は伸びるが大型取引は第4四半期に集中したまま、資金使用は高水準が続く | 進展はあるが実行リスクは決定的には低下せず |
| 弱気シナリオ | 収益認識が2027年にずれ込む、新規受注が RPO を補充できない、コストが商業化の証拠より速く増える | 機会と財務上の成果との差が広がる |
これらは定性的な調査シナリオであり、確率で加重した予測ではありません。
決算の評価: 売上高が伸び QCaaS が拡大した点は基本シナリオに合致しますが、190万ドルの受注は受注残を補充できず、受注残は3,830万ドルに減少しました。また、リリースは第4四半期のシステム2台の出荷について最新情報を示していません。そのため第3四半期は基本シナリオと弱気シナリオの中間にあり、第4四半期の出荷が分かれ目になります。
実行力が改善してもバリュエーションは重要です。8月5日に報告された3億6,930万株に、商務省へ発行した710万株を加えると、決算前の終値11.47ドルで QBTS の時価総額は約43億ドルになります(当社推計。その後、株式報酬により株式数は変動しています)。直近4四半期の売上高は1,240万ドルなので、株価は過去売上高の約350倍で取引されていることになります。6月30日時点の現金・有価証券5億4,600万ドルと比べても、その価値の大半は将来の成長に依存しています。第3四半期を含めると直近4四半期の売上高は1,320万ドルで、同じ決算前の株価で約330倍、現金・有価証券は5億300万ドルです。
これらは算術にすぎず、目標株価や推奨ではありません。投資家が支払う価格を支えるには、成長がいずれ十分に大きく持続的なものにならなければならない理由を示しています。バリュエーションがすでにはるかに大きな進展を織り込んでいれば、事業が改善しても投資としては期待外れになりえます。
決算説明会で問うべき7つの質問
次の質問への答えがあれば、決算の有用性は大きく高まります。
- RPO は何が変わったのか? 新規契約、認識済みの業務、その他の調整はそれぞれどれだけか?
- どの納入が予定どおりか? アニーリング方式システム2台は引き続き第4四半期に出荷予定か、設置・調整・検収のどの段階が残っているか?
- どれだけの売上高が2027年にずれ込むのか? 8月以降、想定時期は変わったか?
- QCaaS の成長はどれほど継続的か? 顧客は契約を更新し、本番運用アプリケーションを追加しているか?
- 資金使用を押し上げているものは何か? どの支出増が一時的で、どれが経常的、あるいはマイルストーン連動なのか?
- 政府資金はいくら受け取ったのか? どう分類され、どのマイルストーンが残っているか?
- 最新の株式数は? 商務省保有株と新たな株式報酬は1株当たりの経済性にどう影響するか?
財務上の重要性が開示されない提携先のリストが長くなるより、的確な答えのほうがはるかに価値があります。
2026年第3四半期チェックリスト:決算リリースが答えたこと
- RPO: 3,830万ドルで、6月から240万ドル減少。59%が12カ月以内、71%が24カ月以内に認識される見込み。積み増し額と認識済み売上高のブリッジはリリースにありません。
- 納入: 第4四半期のシステム2台の出荷について更新なし。イタリアの Advantage2 システムは10月に設置待ちの状態で納入されました。
- 2027年にずれ込む売上高: リリースでは触れられていません。
- QCaaS: 220万ドル(前年同期140万ドル)。NTT DOCOMO の2件目の本番運用アプリケーションに言及。
- 資金使用: 調整後 EBITDA 損失 3,770万ドル、1〜9月期の営業キャッシュアウトフロー 1億900万ドル、流動性 5億340万ドル。
- 政府資金: 最大1億ドルの正式契約を締結。9月30日時点で全額の 1億ドル を未回収の株式発行代金として計上。
- 株式数: 第3四半期の加重平均株式数は 3億7,410万株、前年同期は3億4,220万株。
よくある質問
D-Wave は2026年第3四半期決算をいつ発表しましたか?
2026年11月10日(火)の米国市場開場前です。決算リリースは 8-K の Exhibit 99.1 として SEC に提出され、ウェブキャストは米東部時間午前8時に開かれ、CEO の Alan Baratz と CFO 代行の Greg Golkov が出席しました。
D-Wave の2026年第3四半期決算は予想を上回りましたか?
売上高は上回りました。451万ドルで、FXEmpire のコンセンサス442万ドルを超えています。1株当たり利益は下回りました。純損失は1株当たり0.13ドルで、コンセンサスの0.10ドルの損失より大きかったものの、Earnings Whispers の「ウィスパー数値」である0.16ドルの損失よりは良好でした。受注額は190万ドル、RPO は3,830万ドルに減少しました。
QBTS の2026年第3四半期決算予想は?
決算前、FXEmpire によると、アナリスト16人のコンセンサスは1株当たり0.10ドルの損失、売上高442万ドルです。Earnings Whispers も1株当たり0.10ドルの損失、売上高約400万ドルとし、「ウィスパー数値」は1株当たり0.16ドルの損失です。これらは第三者の予想であり、会社のガイダンスではありません。
D-Wave の2025年第3四半期の業績は?
売上高は374万ドル、受注額は240万ドル、GAAP 純損失は1億4,000万ドル(1株当たり0.41ドル)で、主に非現金のワラント関連費用によるものでした。調整後 EBITDA 損失は2,060万ドルでした。
D-Wave の受注残は売上高と同じですか?
いいえ。RPO は契約済みでまだ履行されていない義務を表します。D-Wave は9月30日時点の3,830万ドルのうち約59%が12カ月以内に認識されると見込んでおり、受注残をすでに稼いだ売上高として扱うべきではありません。
GAAP 損失の縮小が事業の改善を示さないことがあるのはなぜですか?
比較を左右しているのが会計上の影響だからです。前年の各四半期には多額のワラント関連費用が計上されていた一方、調整後 EBITDA 損失は2025年第3四半期の2,060万ドルから2026年第3四半期の3,770万ドルへ拡大しました。
政府との契約で希薄化リスクはなくなりますか?
いいえ。この取引には7,095,721株の発行が含まれており、将来の株式報酬や資金調達判断の重要性もなくなりません。資金支援と持ち分の希薄化はあわせて評価する必要があります。
QBTS 株は2026年第3四半期決算にどう反応しましたか?
QBTS の11月10日の終値は10.48ドルで、前日終値11.47ドルから8.6%安でした。寄り付きは11.06ドル、安値は10.11ドルです。同日、Quantum Computing Inc. は8.2%安、Rigetti は6.4%安、Nasdaq-100 ETF は0.7%安でした。
QBTS は決算発表日に通常どれくらい動きますか?
2026年第3四半期を含む直近12回の決算で、発表日の平均変動幅(上下いずれの方向も含む)は10.2%、中央値は6.2%です。直近5回のうち4回は決算後に下落しました。
D-Wave の決算が明確にポジティブといえるのはどんな場合ですか?
最も力強い組み合わせは、信頼できる売上高への転換、補充された契約需要、拡大する本番運用、規律ある資金使用です。そうした証拠がないまま EPS がわずかに予想を上回っても、商業化の主要リスクは未解決のままです。
結論:売上高は上振れ、赤字は予想以上、受注残は縮小
D-Wave の2026年第3四半期決算は、システム販売を除けば過去最高の売上高451万ドル(予想442万ドル)を記録した一方、1株当たり損失は0.13ドル(予想0.10ドル)、新規受注は190万ドルにとどまり、受注残は3,830万ドルに減りました。次のステップは引き続き、支出と技術マイルストーンの信頼性を保ちながら、商業的なコミットメントを認識済み売上高と現金に転換することです。
強気シナリオには明確な土台があります。契約済みの需要、本番導入、政府の支援、そしてより幅広い開発プログラムです。未解決の問題は、株価がすでに年初から半分以上下落している中で、それらの土台がどれだけ効率よく持続的な事業になるかです。
今回の決算は、次の4つの観点で評価すべきです。
- 転換: 契約済みの業務は予定どおり売上高になっているか?
- 再現性: 顧客の利用は単発の取引を超えて広がっているか?
- 資本規律: 支出は測定可能なマイルストーンを前進させているか?
- 株主価値: 事業の成長は1株当たりで価値を生んでいるか?
第3四半期では、転換と再現性はわずかに改善しましたが、資本規律と株主価値は改善しませんでした。今後は、第4四半期のシステム2台の出荷、受注額が190万ドルから回復するか、そして四半期3,770万ドルの調整後 EBITDA 損失に対する現金の推移を注視すべきです。これらすべてで力強い答えが得られれば、投資の論拠は強まります。財務的な転換が明確にならないまま発表だけが増えても、問題は解決しません。巨額の受注残と重い支出を抱える企業という点では、CoreWeave の受注残と債務の比較が、はるかに大きな規模で同じ転換の問いを示しています。
継続的なモニタリングには、SimianX の AI 株式分析を使い、この決算スコアカードに沿って今後の開示を整理してください。
本記事は金融リサーチおよび例示的な分析であり、個別の投資助言や証券の売買推奨ではありません。
関連記事
- CoreWeave株2026:受注残1040億と債務351億ドル
- 2026年中間選挙後の米国株急落:原因・データ・今後の展開
- ハイテク株売りは織り込み済みか?AI株10銘柄と戦争終結18例
- 半導体装置株の急落後の株価:LRCX・AMAT・TXN・INTC
- AIバブル2026とITバブル比較:1929年以降のバブル全史
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
参考リンク
- D-Wave:2026年第3四半期決算リリース(8-K、Exhibit 99.1)、2026年11月10日
- D-Wave:2026年第3四半期投資家向けプレゼンテーション(8-K、Exhibit 99.2)、2026年11月10日
- D-Wave:2026年第3四半期決算発表に関する 8-K、2026年11月10日
- D-Wave ニュースルーム:D-Wave Reports Third Quarter 2026 Results、2026年11月10日
- D-Wave:2026年第3四半期決算の発表日とウェブキャストのお知らせ、2026年10月27日
- D-Wave:2026年第2四半期決算リリース(8-K、Exhibit 99.1)、2026年8月6日
- D-Wave:2026年第2四半期投資家向けプレゼンテーション、2026年8月6日
- D-Wave:2026年6月30日終了四半期の 10-Q
- D-Wave:2026年第1四半期決算リリース(8-K、Exhibit 99.1)、2026年5月12日
- D-Wave:2025年第4四半期および通期決算リリース(8-K、Exhibit 99.1)、2026年2月26日
- D-Wave:2025年第3四半期決算リリース(イタリアの計算能力契約を含む)、2025年11月6日
- D-Wave:2025年第2四半期決算リリース、2025年8月7日
- D-Wave:2025年第1四半期決算リリース、2025年5月8日
- D-Wave:2024年第4四半期および通期決算リリース、2025年3月13日
- D-Wave:2024年第3四半期決算リリース、2024年11月14日
- D-Wave:米商務省の助成に関する 8-K、2026年9月8日
- D-Wave:米商務省への株式発行に関する 8-K/A、2026年9月9日
- D-Wave:再売却目論見書補足書(424B7)、2026年9月10日
- D-Wave:CFO の退任に関する 8-K、2026年8月25日
- D-Wave:CFO 代行の任命に関する 8-K/A、2026年9月22日
- D-Wave:Quantum Circuits の買収完了、2026年1月20日
- D-Wave:Nasdaq への上場移転に関する 8-K、2026年7月14日
- D-Wave と NTT DOCOMO:2件目の本番運用アプリケーション、2026年8月18日
- D-Wave:ゲート型シミュレーターのベータプログラム、2026年10月1日
- D-Wave:イタリア初のアニーリング方式量子コンピューターがコモに到着、2026年10月15日
- D-Wave と LG CNS:覚書、2026年10月28日
- D-Wave:Stride ハイブリッドソルバーと開発者向けトレーニング、2026年11月4日
- The Motley Fool:D-Wave 2026年第2四半期決算説明会の書き起こし
- FXEmpire:QBTS の業績予想
- Earnings Whispers(Finviz 経由):D-Wave の第3四半期の試練、2026年11月3日
- SEC EDGAR:D-Wave Quantum Inc. 提出書類一覧


