執筆:Marcus Reeve
2026年11月5日の米国株急落:原因、データ、注目すべき水準
2026年11月5日(木)、米中間選挙から2営業日目に、S&P 500 は 4.4% 下落して 7,353.73 で引けた。前日の選挙後の上昇分 +1.58% を帳消しにし、さらに下げた。下落を主導したのは半導体だった。VanEck 半導体 ETF(SMH)は 11.2% 下落し、Nvidia、AMD、Micron、Qualcomm は 9% から 17% 下げた。Cboe ボラティリティ指数(VIX)は 69.7% 急騰して 28.18 となった。本稿では、当日に何が起きたか、当日の報道が挙げた下落要因、1950年以降のすべての中間選挙および同規模の1日の下落と比べた位置づけ、売りの中心にあった4銘柄について SimianX の AI リサーチ委員会が出した結論、そして今後重要になる日程と価格水準を記録する。
要点: 11月5日の下落は、中間選挙の結果をきっかけとした AI インフラ株の売りだった。投資家は、民主党が握る議会と、選挙戦でデータセンターに反対した民主党知事が AI データセンターの建設を遅らせるリスクに反応した。Qualcomm の弱い業績見通しも半導体株の重しになった。少なくとも1950年以降、中間選挙後の2営業日目としては最悪の下げである。これまでの最悪は2002年の −2.3% だった。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
中間選挙後の長期的なパターンについては、米国中間選挙の年と株式市場:1950–2026完全リファレンスを参照してほしい。本稿が扱うのは11月5日という1日と、そのような1日の後に通常何が続くかである。
2026年11月5日に何が起きたか:終値データ
| 市場 | 11月3日終値(選挙日) | 11月4日終値 | 11月5日終値 | 11月5日騰落率 |
|---|---|---|---|---|
| S&P 500 | 7,568.92 | 7,688.62 | 7,353.73 | −4.4% |
| ナスダック総合指数 | 25,372.01 | 25,736.51 | 24,315.00 | −5.5% |
| ダウ工業株30種平均 | 51,786.72 | 53,356.12 | 51,523.06 | −3.4% |
| ラッセル2000 | 2,812.45 | 2,856.95 | 2,729.89 | −4.4% |
| VIX | 20.83 | 16.61 | 28.18 | +69.7% |
| VanEck 半導体 ETF(SMH) | 518.52 | 504.27 | 447.73 | −11.2% |
この日の下げの大きさは、出発点を見るとよくわかる。11月4日(水)、S&P 500 は1.58%上昇し、1950年以降20回の中間選挙翌日のなかで4位だった。VIX は16.61まで低下した。選挙翌日の反応と過去との比較は2026年中間選挙後の米国株の反応:翌日を1950年以降と比較で詳しく扱っている。木曜日の引けまでに、指数は選挙日の終値7,568.92に対して −2.8% となり、選挙後の上昇はすべて消えた。S&P 500 は2026年10月6日の終値ベースの最高値7,818.93を 5.9% 下回って取引を終えた。AP 通信によると、S&P 500 の全セクターが下落した。Yahoo Finance の Jared Blikre は、ナスダック総合指数が寄り付きからわずか6分で選挙後の上昇分をすべて失ったと指摘した。
株式以外の市場は安全資産への逃避を示した。10年物米国債利回りは水曜日夕方の4.90%から4.83%に低下した(AP)。選挙当夜は4.95%、先月は5.30%を上回っていた。金は上昇し、12月限先物は1オンス4,155.80ドルと10月22日以来の高値をつけた(CNBC)。北海ブレント原油は2.6%上昇して1バレル97.11ドルとなり、イラン戦争の緊張緩和期待で前日に9%近く下げた分の一部を取り戻した(AP)。ビットコインは株式とともに約5%下落した(Yahoo Finance)。
米国株はなぜ下落したか:4つの要因と出典
1. データセンターのリスクとして読まれた中間選挙の結果。 水曜日、市場は民主党の圧勝を選挙の不確実性の終わりとして受け止めた。木曜日、市場は政策リスクを織り込んだ。CNBC は、民主党の議会支配によって AI データセンター建設への規制が強まることを投資家が懸念していると報じた。民主党の知事選勝利は、州レベルでの審査強化の可能性も加えた。テキサス州では、州内のデータセンター建設の即時モラトリアムを訴えた民主党の Gina Hinojosa が Greg Abbott 知事を破った(CNBC)。CNBC はまた、Bernie Sanders 上院議員による全米規模のデータセンター建設モラトリアムの呼びかけや、複数の州で急速な AI 拡大に反対する投票結果が出たことも挙げた。AP も同じ見方を示した。選挙結果によって政府がデータセンター建設を一時停止する可能性が高まり、それは AI 半導体の購入減少や電力需要の減少につながりうる(AP)。水曜日の時点で、ウェルズ・ファーゴ(Wells Fargo)の Ohsung Kwon は民主党の勝利を AI トレードにとっての「レフトテール・イベント」になりうると述べていた。この懸念の背景にある法案と州の措置は米国はAIを禁止するのか?答えはノー、禁錮20年法案を条文で解説で解説している。
2. Qualcomm の業績見通し。 Qualcomm は11月4日の引け後に決算を発表した。第4四半期は予想をわずかに上回ったが、見通しは届かなかった。第1四半期の調整後 EPS 見通しは2.15〜2.35ドルで、コンセンサスは2.27ドルだった。スマートフォン向けチップの売上高は26%減の51.4億ドルで、StreetAccount の予想52.1億ドルに届かなかった。CNBC は、メモリーコストの上昇がスマートフォンの値上げを強い、需要を損なっていると伝えた(CNBC)。Qualcomm 株のこの日の騰落率は −9.5% だった。メモリーコストの圧迫はスマートフォンのサプライチェーンに直接波及する話であり、半導体全体がすでに売られていた日に重なった。
3. 高い資金調達コストと高額な設備拡張。 AP は、AI 株がここ数か月、借入コストの高さが新規データセンター建設を遅らせるとの懸念で揺れてきたと指摘した。FRB の誘導目標レンジは3.75%〜4.00%で、先物市場は木曜日の時点でも12月の利上げ確率を70.1%と織り込んでいた。水曜日は82.7%だった(CME FedWatch、CNBC 経由)。deVere Group の最高経営責任者 Nigel Green は、AI 設備拡張に必要な電力、水、土地、借入による資金調達が「突然、確実ではなくなった」と述べた(Proactive)。背景はAI Capex 2026:巨大テックはキャッシュフローの96%を投資に充てているで詳しく説明している。支出がキャッシュフローにここまで近づくと、上乗せされる政策コストはすべて資金調達にのしかかる。
4. ポジションと過密なトレード。 半導体株は木曜日の前からすでに弱かった。水曜日、S&P 500 が上昇するなかで SMH は2.7%下落し、Micron、Arm、CoreWeave、GE Vernova、Vistra も指数が上昇したその日に下落していた。木曜日は AI インフラからの資金シフトの第2波であり、青天の霹靂ではなかった。CNBC は、iShares 半導体 ETF(SOXX)の全構成銘柄が6%超下落したと報じた。同じ動きはアジアにも及び、韓国の Kospi は5.3%、日本の日経平均株価は1.8%下落した(AP)。この仕組みを扱った以前の記事AI モメンタムの巻き戻し2026:半導体株が下がる理由が描いたのと同じパターンである。
原因ではなかったもの。 当日の経済指標は良好だった。新規失業保険申請件数は18.9万件で予想の19.7万件を下回り、第3四半期の労働生産性は予想2.9%に対して3.6%上昇、単位労働コストは0.7%低下した(CNBC)。米国債利回りは上昇ではなく低下した。単一のマクロショックはなかった。指数全体を引きずり下ろすほど大きな、セクター固有の再評価だった。
下落を主導したセクターと銘柄
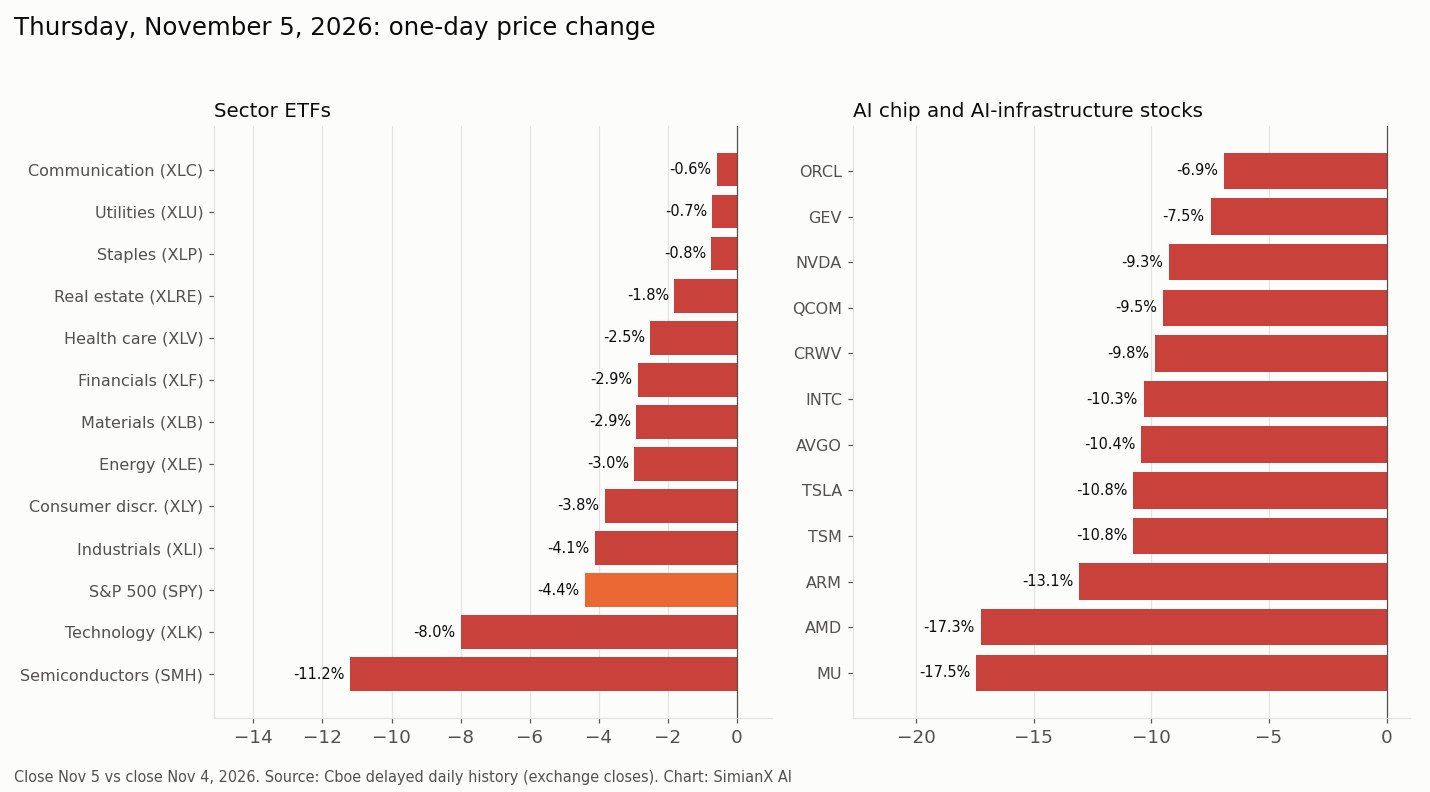
| セクター ETF | 11月5日騰落率 | S&P 500 との差 |
|---|---|---|
| 半導体 (SMH) | −11.2% | −6.9 |
| テクノロジー (XLK) | −8.0% | −3.6 |
| S&P 500(基準) (SPY) | −4.4% | — |
| 資本財 (XLI) | −4.1% | +0.2 |
| 一般消費財 (XLY) | −3.8% | +0.5 |
| エネルギー (XLE) | −3.0% | +1.4 |
| 素材 (XLB) | −2.9% | +1.4 |
| 金融 (XLF) | −2.9% | +1.5 |
| ヘルスケア (XLV) | −2.5% | +1.9 |
| 不動産 (XLRE) | −1.8% | +2.5 |
| 生活必需品 (XLP) | −0.8% | +3.6 |
| 公益 (XLU) | −0.7% | +3.6 |
| コミュニケーション (XLC) | −0.6% | +3.8 |
| 銘柄 | 11月4日騰落率 | 11月5日騰落率 | 11月5日終値 |
|---|---|---|---|
| Micron (MU) | −7.0% | −17.5% | 656.39 |
| AMD | +1.0% | −17.3% | 404.40 |
| Arm (ARM) | −5.3% | −13.1% | 166.72 |
| TSMC (TSM) | −2.2% | −10.8% | 353.10 |
| Tesla (TSLA) | −3.3% | −10.8% | 343.69 |
| Broadcom (AVGO) | −2.0% | −10.4% | 291.53 |
| Intel (INTC) | −3.8% | −10.3% | 52.25 |
| CoreWeave (CRWV) | −9.9% | −9.8% | 43.66 |
| Qualcomm (QCOM) | +5.3% | −9.5% | 156.75 |
| Nvidia (NVDA) | −3.2% | −9.3% | 181.60 |
| GE Vernova (GEV) | −9.3% | −7.5% | 770.51 |
| Oracle (ORCL) | −1.9% | −6.9% | 115.16 |
| Meta (META) | +1.4% | −4.0% | 605.08 |
| Microsoft (MSFT) | +6.7% | −3.6% | 535.93 |
| Alphabet (GOOGL) | +3.2% | −2.2% | 282.57 |
| Amazon (AMZN) | +6.1% | −2.2% | 260.21 |
| Apple (AAPL) | +5.3% | −1.5% | 344.17 |
| AppLovin (APP) | +10.7% | +31.0% | 356.10 |
順位そのものが状況を物語っている。SMH の 11.2% は、2004年から始まる Cboe の日次データで 2020年3月16日 以来最大の1日の下げだった。コミュニケーション、公益、生活必需品の下げは最も小さく、半導体、テクノロジー、資本財の下げが最も大きかった。一般消費財が指数並みに下げたのは、最大級の構成銘柄である Tesla が急落したためで、Yahoo Finance は Yorkville Ives & Co. の Dan Ives が SpaceX と Tesla の統合に対する規制上のハードルが高まったと警告したと伝えた。最大手のソフトウェア・プラットフォーム企業(Microsoft、Alphabet、Amazon、Apple)は、水曜日の上昇を主導した後、木曜日は指数ほど下げなかった。これは CNBC が伝えたある見方と一致する。新規データセンターが減れば既存設備の価値が高まり、最大の買い手の支出負担も軽くなるというものだ。この日の数少ない上昇銘柄は個別要因によるものだった。AppLovin は売上高と利益が予想を上回り、自社株買い枠を最大36億ドルに拡大したことで約 31% 上昇した(AP)。
拡散した「AI 検死報告」チャートを終値で検証する
11月5日に中国語のSNSで拡散した画像は、10月28日終値から11月5日終値までの騰落率で米国の AI 株を並べ、設備を売る供給側を「引きずり出されて処刑された」、データセンターにお金を使う側を「無罪放免」と分類した。主張はこうだ。データセンターに投資する企業は持ちこたえ、それにチップ、メモリー、ストレージ、サーバーを売る企業は叩きのめされた。私たちは取引所の終値からすべての数字を計算し直した。Cboe の公式終値を Yahoo Finance と照合し、11月5日の終値は同日の引け後に取得した。画像の23の数字はすべて、0.1ポイント以内で私たちの結果と一致した。
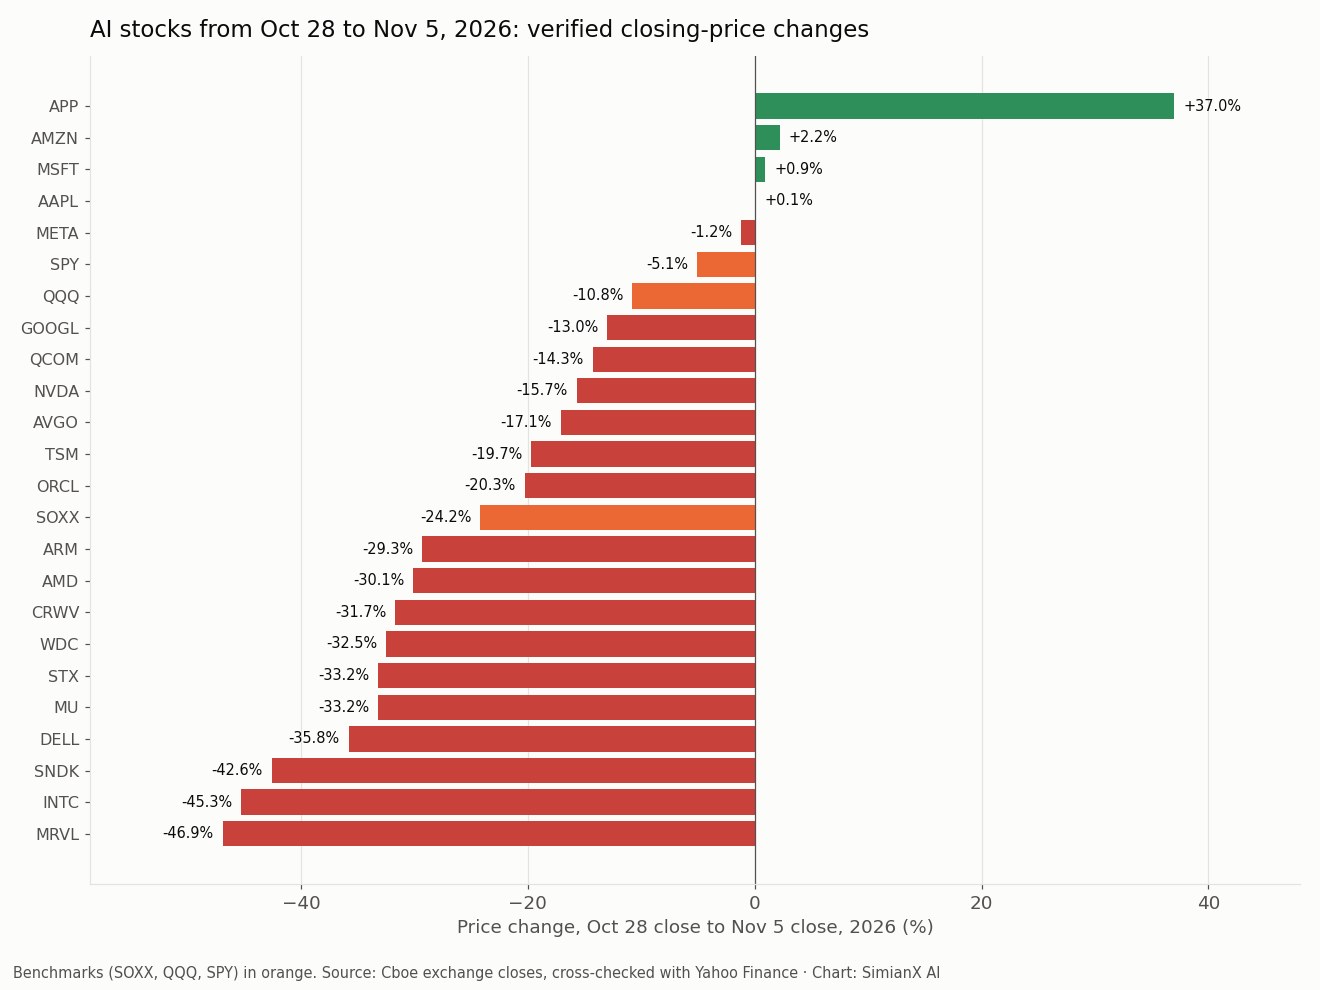
| ティッカー | 画像の数字 | 検証値(10月28日 → 11月5日) | 差 |
|---|---|---|---|
| MRVL | −46.9% | −46.9% | 0.0 |
| INTC | −45.3% | −45.3% | 0.0 |
| SNDK | −42.6% | −42.6% | 0.0 |
| DELL | −35.8% | −35.8% | 0.0 |
| MU | −33.2% | −33.2% | 0.0 |
| STX | −33.2% | −33.2% | 0.0 |
| WDC | −32.5% | −32.5% | 0.0 |
| CRWV | −31.7% | −31.7% | 0.0 |
| AMD | −30.1% | −30.1% | 0.0 |
| ARM | −29.3% | −29.3% | 0.0 |
| TSM | −19.7% | −19.7% | 0.0 |
| AVGO | −17.1% | −17.1% | 0.0 |
| NVDA | −15.7% | −15.7% | 0.0 |
| QCOM | −14.3% | −14.3% | 0.0 |
| GOOGL | −13.0% | −13.0% | 0.0 |
| APP | +37.0% | +37.0% | 0.0 |
| AMZN | +2.2% | +2.2% | 0.0 |
| MSFT | +0.9% | +0.9% | 0.0 |
| AAPL | +0.1% | +0.1% | 0.0 |
| META | −1.2% | −1.2% | 0.0 |
| SOXX | −24.2% | −24.2% | 0.0 |
| QQQ | −10.8% | −10.8% | 0.0 |
| SPY | −5.1% | −5.1% | 0.0 |
| ORCL | — | −20.3% | — |
数字は正しいが、主張は半分しか当たっていない。供給側12銘柄(NVDA、AMD、MU、AVGO、TSM、MRVL、INTC、ARM、DELL、STX、WDC、SNDK)の平均は31.8%の下落で、同期間の SOXX は −24.2%、QQQ は −10.8%、SPY は −5.1%だった。最大の投資主体5社(MSFT、AMZN、GOOGL、META、ORCL)の平均は −6.3%だが、この平均は分化を隠している。Microsoft(+0.9%)、Amazon(+2.2%)、Meta(−1.2%)はほぼ横ばいだった一方、Alphabet は13.0%下落し、画像に載っていない Oracle は20.3%と TSMC を上回る下げだった。「投資する側は見逃された」が当てはまるのは5社中3社にとどまる。
AppLovin の +37.0% は AI 投資の論理の根拠にはならない。上昇のほぼすべては11月5日、つまり同社が予想を上回る第3四半期決算を発表し自社株買いを拡大した翌日に起きた(AP)。株価は10月28日から11月4日までは4.5%の上昇にすぎず、11月5日の1日だけで31.0%上がった。
値動きの大きかった銘柄のいくつかには期間中のニュースがあった。Qualcomm の弱い見通しは11月4日に出た(CNBC)。AMD は11月3日に決算を発表し、データセンター売上高はほぼ倍増した(CNBC)が、期間中に30.1%下落した。CNBC は10月29日を、投資家がハイテク株を売り込んだナスダックの6月以来最悪の日と伝えた(CNBC)。下げが最も大きかった4銘柄、Marvell、Intel、Sandisk、Dell については、信頼できる報道のなかにこの期間の個別の材料は見つからなかった。値動きはメモリー、ストレージ、AI ハードウェア全体の売りと一致しており、単一の原因には帰さない。11月5日の下落の背景にあるデータセンター政策の争点は米国はAIを禁止するのか?答えはノー、禁錮20年法案を条文で解説で扱っている。
1950年以降、中間選挙後で最悪の2営業日目
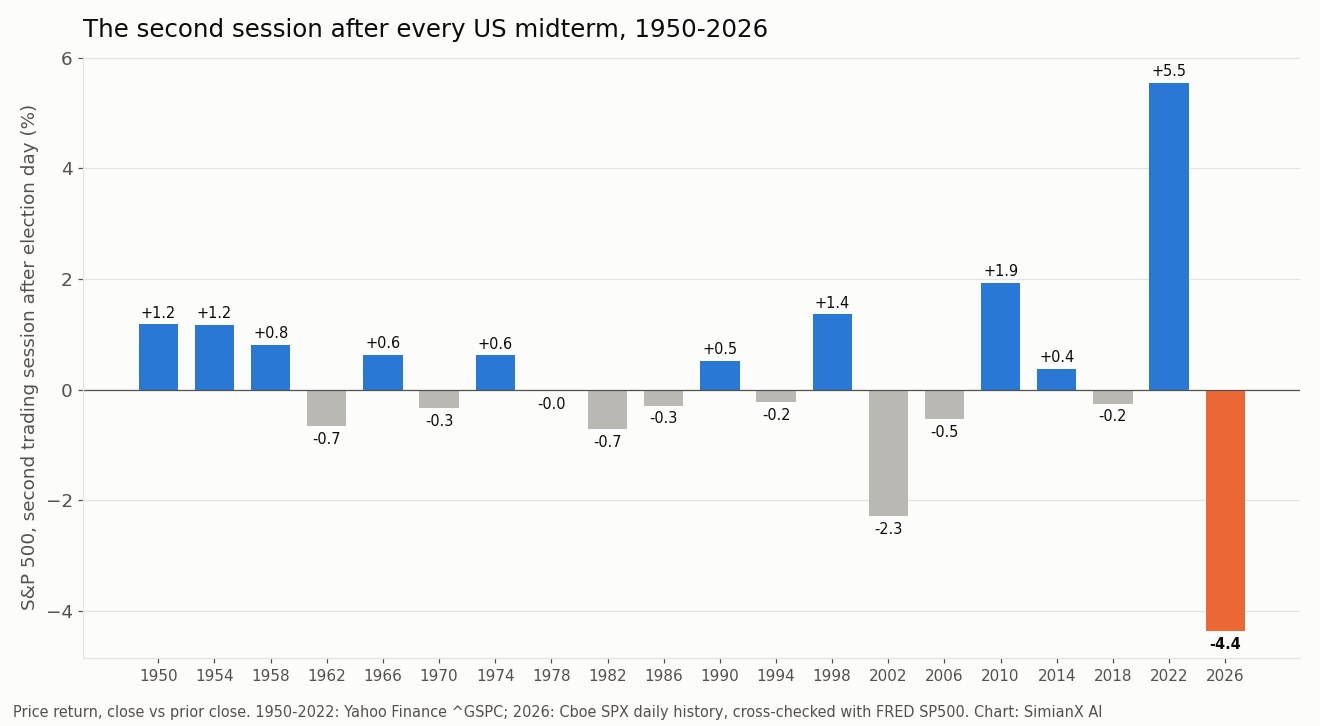
選挙翌日の上昇は中間選挙でおなじみのパターンで、中間選挙後の VIXと中間選挙後のナスダックの2本のリファレンスで扱っている。2営業日目にはそうした傾向はない。1950年から2022年までの19回の中間選挙で、2営業日目の平均は +0.46% で、上昇10回、下落9回だった。2026年以前の最悪は2002年11月7日の −2.3% だった。
| 中間選挙 | 翌日(D+1) | 2営業日目(D+2) | D+2後の21営業日 |
|---|---|---|---|
| 1950 | +1.0% | +1.2% | −0.4% |
| 1954 | +2.0% | +1.2% | +5.9% |
| 1958 | +0.9% | +0.8% | 0.0% |
| 1962 | +0.6% | −0.7% | +6.8% |
| 1966 | +0.8% | +0.6% | +1.4% |
| 1970 | +0.2% | −0.3% | +6.9% |
| 1974 | −0.5% | +0.6% | −12.8% |
| 1978 | +0.6% | 0.0% | +2.8% |
| 1982 | +3.9% | −0.7% | −0.1% |
| 1986 | +0.2% | −0.3% | +2.2% |
| 1990 | −1.8% | +0.5% | +6.9% |
| 1994 | −0.1% | −0.2% | −3.2% |
| 1998 | +0.7% | +1.4% | +4.7% |
| 2002 | +0.9% | −2.3% | −1.2% |
| 2006 | +0.2% | −0.5% | +2.5% |
| 2010 | +0.4% | +1.9% | +0.2% |
| 2014 | +0.6% | +0.4% | +1.4% |
| 2018 | +2.1% | −0.3% | −6.1% |
| 2022 | −2.1% | +5.5% | +0.9% |
| 2026 | +1.6% | −4.4% | 該当なし |
目を引く点が2つある。第一に、D+1 で1%超上昇し D+2 で2%超下落したのは表中で2026年だけである。最も近い形は2018年で、+2.1%、続いて −0.3%、その後2018年第4四半期の下落局面で1か月に6.1%下げた。第二に、D+2 の動きはその後の展開をほとんど示してこなかった。2002年の −2.3% の後の21営業日は −1.2%、2022年の +5.5%(選挙ではなく穏やかな CPI が要因)の後はわずか +0.9% だった。11月5日の動きは、中間選挙サイクルのシグナルではなく、AI 政策リスクに対する市場の意思表示として読むべきだ。1950–2026年の表にある中間選挙年の季節性は12か月の平均であり、1日の動きでそれが打ち消されるわけではない。
11月5日の下落を比べる:同規模の S&P 500 の下落すべて
11月5日以前、1950年1月以降に S&P 500 が木曜日の 4.4% 以上下落した営業日は 45 日あった。木曜日は全営業日のうち下から約 0.2% に入る。直近で同規模の下げがあったのは 2025年4月4日 (−6.0%) だった。最大級の下落日の完全なランキングはS&P500の1日下落率ランキング:史上最悪の20日とその後に、ナスダック版はナスダック最悪の日にまとめている。
その後どうなったか。1950年以降、S&P 500 が3%以上下落したすべての日を取り出し、任意の21営業日の期間内では最初の1日だけを残した。こうすれば、2008年のような暴落は14回ではなく1回と数えられる。残ったのは63例である。
| −3% の日の後(1950–2025年、n = 63) | S&P 500 リターンの中央値 | 上昇した例の割合 |
|---|---|---|
| 翌営業日 | +0.3% | 38/63 |
| 1週間(5営業日) | −0.3% | 29/63 |
| 1か月(21営業日) | +0.8% | 36/63 |
| 3か月(63営業日) | +6.1% | 44/63 |
| 12か月(252営業日) | +16.6% | 49/63 |
| 最近の −3% の例 | 下落率 | その後1か月 | その後3か月 |
|---|---|---|---|
| 2020-03-27 | −3.4% | +12.7% | +18.4% |
| 2020-06-11 | −5.9% | +5.1% | +11.2% |
| 2020-09-03 | −3.5% | −1.3% | +6.1% |
| 2020-10-28 | −3.5% | +11.2% | +13.5% |
| 2022-04-29 | −3.6% | 0.0% | −0.3% |
| 2022-06-13 | −3.9% | +1.1% | +4.9% |
| 2022-08-26 | −3.4% | −10.1% | −0.8% |
| 2025-04-03 | −4.8% | +4.7% | +15.4% |
この表からわかることは2つある。1週間と1か月で見ると、大幅下落の後はほぼコイントスで、1週間のリターン中央値はほぼ横ばい、1か月の中央値も小さい。3か月と12か月で見ると、確率ははっきりと上昇側に傾く。例外は本格的な弱気相場(2000〜2002年、2008年、2020年初め)に集中しており、そこでは最初の −3% の日は終わりではなく始まりだった。2026年11月の下落が一度きりのショックなのか、より長い下落の第一波なのかは、データセンターの問題が業績の問題に変わるかどうかにかかっている。だからこそ以下の日程が重要になる。
「大幅高の直後に急落」パターン。 ある日に1.5%以上上昇し、翌営業日に3%以上下落した組み合わせは、1950年から2025年までに24回あった。その多くは高ボラティリティ局面にあった。1987年10月、2008年、2020年3月、2022年の弱気相場である。2026年以前の直近2回は、2022年5月(その後1か月で S&P 500 は −6.3%)と、関税一時停止の急騰翌日である2025年4月10日(その後1か月で +10.9%)だった。このパターンは市場が拠り所を失ったことを示すが、方向までは決めない。
VIX の急騰:1990年以降で最大級
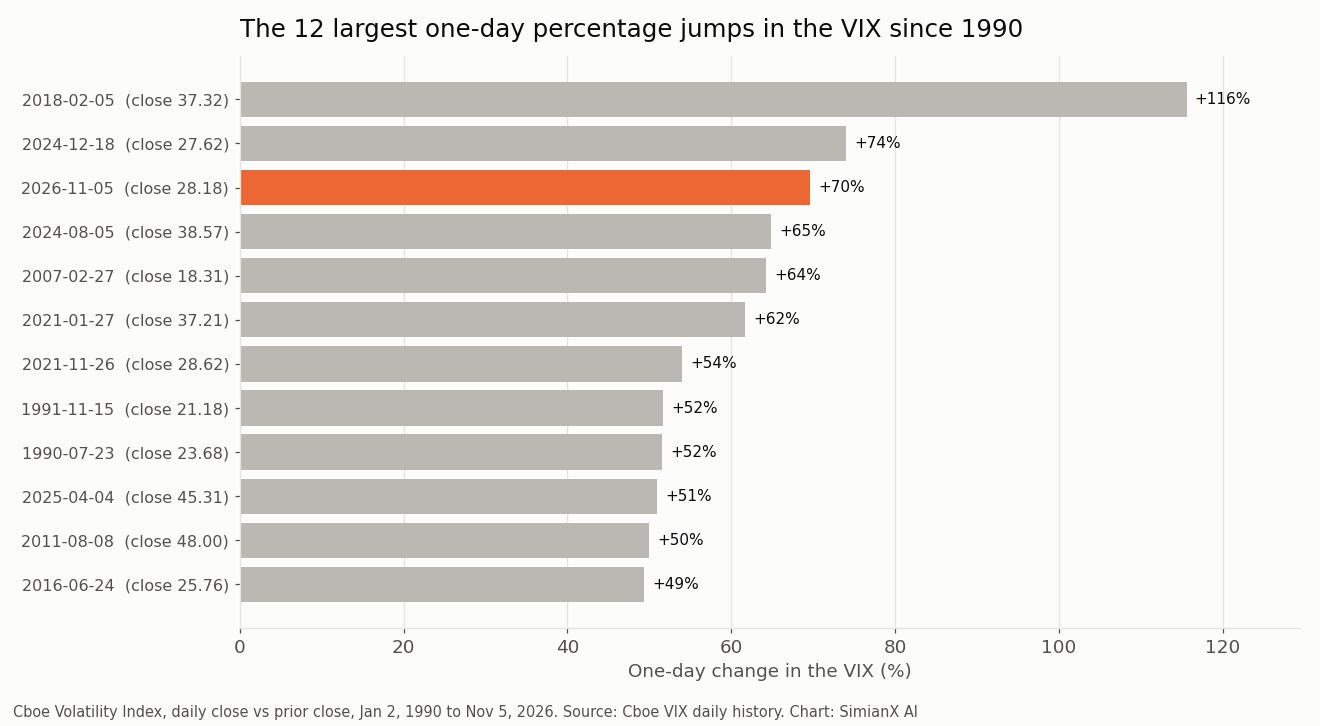
VIX は16.61から 28.18 へ上昇し、1日の上昇率は 69.7% だった。1990年1月2日から始まる Cboe の日次データで、これより大きな1日の上昇率を記録したのは 2 営業日だけで、直近は 2024年12月18日 だった。Yahoo Finance の Grace O'Donnell は、2年余りで最大の1日の上昇だと伝えた。VIX の上昇率は出発点が低いほど大きくなり、16.61は低水準だった。2018年2月5日(「ボルマゲドン」)には約17から2倍超に跳ね上がり、2024年12月18日にはタカ派的な FOMC の後に74%上昇した。どちらも弱気相場の始まりにはならなかった。いずれもボラティリティが落ち着くまでに数週間の荒い値動きが続いた。詳しくはVIX 急騰の歴史:1990年以降の主なボラティリティ急上昇と中間選挙後の VIX のリファレンスを参照してほしい。
SimianX の AI リサーチ委員会は NVDA、AMD、MU、QCOM をどう見たか
売りが進行しているさなかに、下落の中心にあった4銘柄を SimianX 自身のディープ株式分析、つまり8つのエージェントからなるリサーチ委員会にかけた。4人のアナリスト(ファンダメンタルズ、テクニカル、ニュース、タイミング)がライブデータを取得し、強気と弱気のリサーチャーがそれぞれの論拠を述べ、リサーチマネージャーが討論を進め、リスクマネージャーがエントリー、ストップ、ターゲットの水準を含む結論を出す。4回とも口座の既定モデル GPT-6 Luna を使い、保有期間はスイング(2〜8週間)、実行は2026年11月5日の米太平洋時間午前10時29分から10時37分で、価格はまだ動いていた。以下は委員会の見解をそのまま記録したもので、投資助言でも価格予測でもない。
| 銘柄 | SimianX 委員会の結論(GPT-6 Luna の出力、11月5日 太平洋時間午前10:29–10:37) | 立場の内訳(強気 / 中立 / 弱気) | 示された主要水準 | 判断が誤りとなる条件 |
|---|---|---|---|---|
| Nvidia(NVDA) | ホールド:価格がサポート割れかトレンド転換の回復を確認するまで取引しない | 1 / 2 / 3 | サポート181.55ドル、回復水準194.49ドルと211.23ドル | 181.55ドルを下回る終値の確定(弱気)、または194.49ドル、続いて211.23ドルの持続的な回復(強気)。11月17日の決算はどちらにも動きうる |
| AMD(AMD) | セル。ただし403.71ドルのサポート割れとリテスト失敗を確認した後に限る(リワード/リスク1.4) | 1 / 1 / 4 | ブレイクゾーン398〜403ドル、ストップ456ドル、ターゲット315ドル | 403.71ドルの回復、または491.12ドル超への持続的な回復 |
| Micron(MU) | セル。ただし日足終値で655.85ドルを割り込み、回復に失敗した後に限る(リワード/リスク1.5) | 1 / 2 / 3 | ブレイクゾーン653〜656ドル、ストップ829ドル、ターゲット393ドル | 日足での655.85ドルの回復と維持、または日足200日 EMA の770.56ドルを持続的に上回ること |
| Qualcomm(QCOM) | ホールド:153.35ドルを持続的に割り込むのを待つ | 1 / 1 / 4 | サポート153.35ドル、次いで144.11ドル。レジスタンス163.60ドルと173.27〜175.88ドル | 163.60ドルを回復すればブレイクダウンの見方は弱まり、173.27〜175.88ドルを回復すれば実質的に否定される |
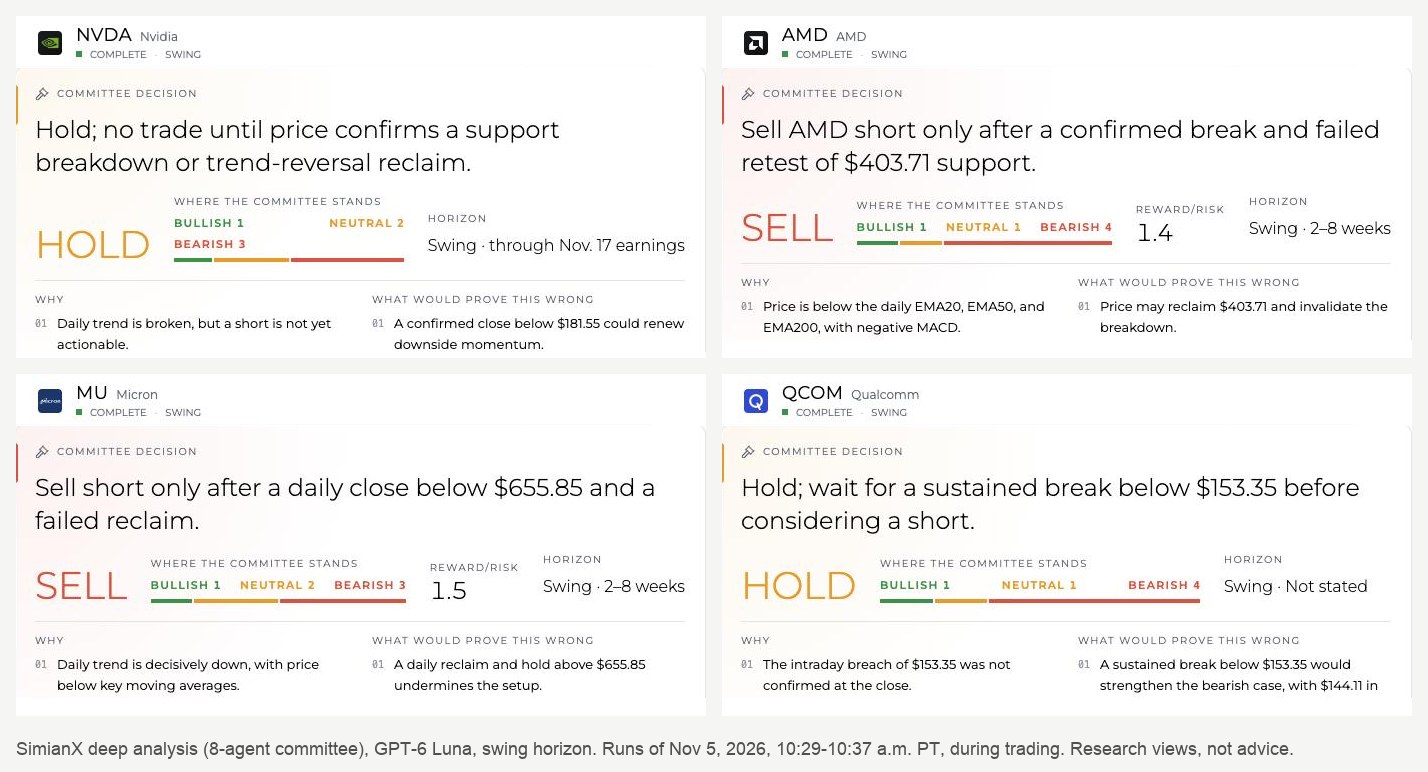
個々のラベルより、4回の分析に共通する点のほうが重要である。押し目買いを唱えた委員会はなく、成り行きでの売りを唱えた委員会もなかった。AMD と Micron の2つの「セル」は条件付きで、いずれも指定のサポートを日足終値で割り込み、リテストに失敗してから初めて空売りの論拠が成立するとしている。Nvidia と Qualcomm の2つの「ホールド」は同じことを別の形で言っている。売りによって価格がサポートと売られ過ぎの水準に押し込まれたため(パネル上の Nvidia の14日 RSI は26)、委員会はどちらの方向であれ確認を待ちたいとした。どの分析でも、弱気のテクニカル・アナリストとニュース・アナリストがファンダメンタルズ・アナリストを上回った。ファンダメンタルズ・アナリストは Nvidia、AMD、Micron には中立で、弱気だったのは弱い見通しを出した Qualcomm だけだった。AMD について委員会は、力強い売上成長と約170億ドルの第4四半期売上高見通しも、第3四半期のフリーキャッシュフローの前年比70.4%減を補えていないと指摘した。Micron については、ファンダメンタルズは「急伸している」が売りは止まっていないとした。Nvidia については、期間を明確に「11月17日の決算まで」とした。
注意点が2つある。第一に、分析は取引時間中に行われ、エージェントがザラ場のリアルタイム価格を「終値」と表現した箇所がある。上の水準は委員会が太平洋時間午前10時30分ごろに見ていた価格に基づくもので、最終的な終値ではない。第二に、委員会には伝統的な暦法を用いる「メタフィジックス&タイミング」アナリストが含まれている。その立場は内訳には数えたが、表の水準はテクニカル分析とリスク分析によるものだ。同じ委員会は SimianX ディープ分析で米国株のどの銘柄でも実行でき、ライブセッションでローソク足ごとに銘柄を追うこともできる。
私たちの分析:3つのシナリオと注目すべき水準
SimianX の委員会は1銘柄ずつ見る。私たち自身の見方は指数レベルから出発する。木曜日は、AI 設備拡張という1つのテーマが政策ショックによって再評価された日だった。今後数週間の問題は、そのテーマの業績が変わるのか、それともバリュエーション倍率だけが変わるのかである。
| S&P 500 の水準 | 意味 |
|---|---|
| 7,818.93 | 終値ベースの最高値(2026年10月6日) |
| 7,688.62 | 11月4日終値、選挙後の高値 |
| 7,568.92 | 選挙日の終値(11月3日) |
| 7,541.40 | 11月2日終値、選挙前週の安値 |
| 7,320 | 11月4日時点の200日移動平均 |
| 7,037.04 | 最高値から10%下:一般的な調整局面の目安 |
| 6,255.14 | 最高値から20%下:一般的な弱気相場の目安 |
シナリオ1:一過性の政策ショックで、やがて収まる。 経済指標は堅調で、利回りは低下し、最大の AI 買い手は指数を上回った。Nvidia の11月17日の決算と見通しで受注が健在だと示されれば、今回の売りは2025年4月10日や2020年9月3日のパターンに近くなる。上昇トレンドのなかの激しい1日であり、S&P 500 は数週間で選挙日の終値7,568.92を上回って戻る。注目すべき兆候は、SMH が木曜日の安値を守ること、VIX が20を下回ること、指数が7,541〜7,569を回復することだ。
シナリオ2:再評価が広がり調整局面に入る。 州のモラトリアム案が選挙公約から法案に変わったり、Qualcomm のように見通しを引き下げる半導体・AI インフラ企業が増えたりすれば、バリュエーションの圧縮はさらに進みうる。最高値から10%の調整は7,037を意味する。2018年の経路(D+1 は強く、その後1か月で6.1%下落)が最も近い中間選挙の先例である。注目すべき兆候は、7,320付近の200日平均を終値で割り込んでそのまま定着すること、そして売りが AI 銘柄から金融や資本財に広がることだ。
シナリオ3:指標待ちのレンジ相場。 −3% の日の後で最もよくある結果は、一直線ではなく荒れた1か月である。日程は詰まっている。11月6日に雇用統計、11月10日に CPI、11月13日に PPI、11月17日に Nvidia の決算、12月9日に FRB の決定がある。それぞれ単独で指数を1〜2%動かしうる。この場合、Nvidia の決算まで指数はおおむね200日平均と選挙日の終値の間で推移する。
私たちの見立てはこうだ。政策リスクは本物だが、進み方は遅い。モラトリアムには立法が必要で、新議会が招集されるのは2027年1月3日なので、選挙だけを理由に目先の業績が変わる可能性は低い。木曜日を弱気相場の始まりとみなす根拠は乏しい。ただし、木曜日の安値が必ず守られるという意味ではない。立証責任は今や、Nvidia の見通しと、FRB の12月の判断を左右するインフレ指標にある。本稿が示すのはシナリオと水準であり、売買の推奨ではない。
今後の注目点:11月5日の急落後の主要日程
| 日付(2026年) | イベント | いま重要な理由 |
|---|---|---|
| 11月6日(金)米東部時間午前8時30分 | 10月の雇用統計(BLS) | 堅調な数字は業績を支えるが、12月の利上げ観測を残す。雇用統計トラッカーを参照 |
| 11月10日(火)米東部時間午前8時30分 | 10月の CPI(BLS) | FRB の12月の判断材料。CPI トラッカーを参照 |
| 11月13日(金)米東部時間午前8時30分 | 10月の PPI(BLS) | イラン戦争による原油高騰後のエネルギーを含む川上のインフレ |
| 11月17日(火)引け後 | Nvidia の2027年度第3四半期決算(電話会議は米東部時間午後5時) | AI 需要が健在かどうかを試す最大の試金石。過去の反応はNVDA 決算後の値動きを参照 |
| 11月〜12月 | 退任する議会のレームダック会期 | 歳出期限と AI・エネルギー関連法案。レームダック会期の株式市場を参照 |
| 12月8〜9日(火〜水) | 経済見通しを伴う FOMC | 11月5日時点で先物は利上げ確率70.1%を織り込んでいた。FRB の金利決定を参照 |
| 2027年1月3日(日) | 第120議会の招集 | 連邦レベルのデータセンター関連法案が動き出せる最も早い時点 |
よくある質問
2026年11月5日に米国株が下落したのはなぜか?
CNBC と AP の当日の報道は、中間選挙後の AI インフラ株の売りが原因だとした。投資家は、民主党が握る議会と、データセンター建設のモラトリアムを掲げたテキサス州の次期知事 Gina Hinojosa をはじめとする民主党知事がデータセンター建設を遅らせるリスクを織り込んだ。Qualcomm の弱い見通しも半導体株の重しになった。
2026年11月5日、S&P 500 はどれだけ下落したか?
11月4日の7,688.62から 4.4% 下落し、7,353.73 で引けた。ナスダック総合指数は 5.5%、ダウは 3.4% 下落した。
中間選挙後で最悪の日だったのか?
中間選挙後の2営業日目としては、1950年以降で大差の最悪だった。これまでの最悪は2002年11月7日の −2.3% である。また、S&P 500 にとって 2025年4月4日 以来最大の1日の下落でもあった。
最も下げたのはどの銘柄か?
半導体と AI インフラ株である。AMD −17.3%、Micron −17.5%、Qualcomm −9.5%、Nvidia −9.3%、Broadcom −10.4%。SMH は 11.2% 下落した。AppLovin は好決算で上昇した。
S&P 500 が1日で3%下落した後、通常どうなるか?
1950年以降の63の独立した例では、リターンの中央値は1週間後がほぼ横ばい、1か月後が +0.8%、3か月後が +6.1%、12か月後が +16.6% だった。主な例外は2008年や2020年初めのような弱気相場だった。
次に注目すべき日程は?
10月の雇用統計(11月6日)、CPI(11月10日)、PPI(11月13日)、Nvidia の決算(11月17日)、FRB の決定(12月9日)。新議会は2027年1月3日に招集される。
中間選挙の結果は株式市場の長期パターンを変えるか?
それだけでは変わらない。歴史的に、中間選挙後の12か月は4年周期のなかで最も強い時期の一つだった(詳細)。政策を材料にした1日の売りでそれが決まるわけではないが、AI 業績へのハードルは確かに上がった。
方法と出典
S&P 500、VIX、ラッセル2000の終値:Cboe の遅延日次データ。Yahoo Finance と照合した。1950年から2026年11月2日までの履歴:Yahoo Finance ^GSPC の日次終値を用い、11月3日以降は Cboe のデータで接続した。これらの系列の過去分は FRED SP500 と一致する。ナスダック総合指数とダウの数値:Yahoo Finance, CNBC。ETF と個別株の終値:Cboe の取引所データ。リターンはすべて配当を除く価格リターンで、前日終値に対する終値で計算した。「2営業日目」は選挙日の後の2番目の取引日を指す。将来リターンの統計は、任意の21営業日の期間内で最初の −3% の日だけを残している。下落要因は各メディアの当日の報道に基づく。SimianX 委員会の出力は2026年11月5日の実行結果を転載したもので、リサーチ上の見解であり投資助言ではない。
関連記事
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
- 中間選挙後にVIXは下がる?1990年以降9回の中間選挙全データ
- 中間選挙後のナスダック:1974〜2022年全13回の騰落データ
- S&P500の1日下落率ランキング:史上最悪の20日とその後
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- 1929年以降のS&P 500ベア相場全記録:下落幅と回復期間
- ねじれは本当に株価に良いのか?49議会・1927–2025年
- 2026年中間選挙後の米国株の反応:翌日を1950年以降と比較