FRBの最新金利決定と2022年以降のFOMC全決定を解説
2026年10月15日更新。このページはFOMC会合のたびに更新します。次回の更新は2026年10月28日の決定発表後です。
米連邦準備制度(Fed)の最新の金利決定は2026年9月16日(水)に発表されました。連邦公開市場委員会(FOMC)は12対0の全会一致で、フェデラルファンド金利の誘導目標レンジを0.25%ポイント引き上げ、3.75%〜4.00%とすることを決めました。Fedの利上げは2023年7月以来です。次回の決定は2026年10月28日(水)米東部時間午後2時に発表される予定です。
これは、Fedの金利決定に関するSimianXの常設ページです。会合のたびに新しい記事を書くのではなく、このページを更新します。下の要約ボックス、全履歴の表、ドットチャート、市場の反応はFOMC声明の発表ごとに更新されるため、このリンクを開けば常に現在のフェデラルファンド金利とその背景となる全記録を確認できます。
Fedの最新決定:2026年9月16日
| 項目 | 内容 |
|---|---|
| 決定 | フェデラルファンド金利の誘導目標レンジを25ベーシスポイント(0.25%ポイント)引き上げ。2023年7月26日以来の利上げ |
| 新しい誘導目標レンジ | 3.75%〜4.00%、2026年9月17日から適用(従来は3.50%〜3.75%) |
| 投票 | 12対0の全会一致。7月会合では3人の当局者が利上げを求めて反対票を投じていた |
| 議長 | ケビン・ウォーシュ(Kevin Warsh)。議長として3回目の会合(2026年5月22日就任) |
| ドットチャート中央値(2026年末) | 4.1%。12月までにさらに0.25%ポイントの利上げが1回。18人中16人が年内に少なくともあと1回の利上げを予想 |
| ドットチャート中央値(2027年/2028年/2029年/長期) | 4.1%/3.9%/3.6%/3.2% |
| 声明の主な変更点 | 新たな一文「本日の政策措置は、委員会の2%目標へのより速やかな回帰を後押しする」が加わった。7月声明にあったエネルギーなどの供給ショックへの言及は削除 |
| その他の政策金利 | 準備預金付利3.90%、プライマリー・クレジット(公定歩合)4.00%、翌日物リバースレポ金利3.75% |
| 当日の市場の反応 | S&P500は0.45%下落、米10年債利回りは1bp上昇、2年債利回りは7bp上昇 |
| 実効フェデラルファンド金利 | 2026年10月14日時点で3.88%(ニューヨーク連銀) |
| 議事要旨(10月7日公表) | 「大半の参加者」が、追加の利上げは「年末までに適切となる可能性が高い」と判断 |
| 次回の決定 | 2026年10月28日(水)米東部時間午後2時。記者会見は午後2時30分 |
9月に何が変わったか。 声明は経済活動が「堅調なペースで拡大している」、国内支出は「底堅い」、生産性の伸びは「力強い」と評価する一方、「インフレは引き続き高止まりしている」と繰り返しました。利上げの理由はインフレです。エネルギー価格の急騰で、消費者物価の総合指数の上昇率は2月の2.4%から8月には3.4%へと高まり、10月14日に発表された9月分は3.7%でした。最新の数値は、常に更新している米国CPIレポートのページをご覧ください。今回の利上げは、ドットチャートが初めて金利上昇を示した6月から始まった転換を完結させるものでもありました。6月時点では18人中8人が年末まで3.50%〜3.75%での据え置きを予想し、2026年末の予測中央値は3.8%でした。9月には中央値が4.1%に上昇し、今回の利上げ後に追加利上げはないと予想したのは2人だけでした。
次回のFOMCはいつ?
次回のFOMC会合は2026年10月27〜28日で、決定は10月28日(水)米東部時間午後2時に発表されます。経済見通しを公表する会合ではないため、新しいドットチャートは出ません。年内最後の会合は2026年12月8〜9日で、新たな見通しが公表されます。12月9日の決定は、労働統計局(BLS)が12月10日に発表する11月のCPIの前日になります。
| 会合 | 決定日 | 経済見通しとドットチャート |
|---|---|---|
| 2026年10月27〜28日 | 2026年10月28日(水) | なし |
| 2026年12月8〜9日 | 2026年12月9日(水) | あり |
| 2027年1月26〜27日 | 2027年1月27日(水) | なし |
| 2027年3月16〜17日 | 2027年3月17日(水) | あり |
| 2027年4月27〜28日 | 2027年4月28日(水) | なし |
| 2027年6月8〜9日 | 2027年6月9日(水) | あり |
| 2027年7月27〜28日 | 2027年7月28日(水) | なし |
| 2027年9月14〜15日 | 2027年9月15日(水) | あり |
| 2027年10月26〜27日 | 2027年10月27日(水) | なし |
| 2027年12月7〜8日 | 2027年12月8日(水) | あり |
Fedは、各日程はその前の会合で確定するまで暫定的なものだとしています。アジアと欧州での発表時刻、そして2015年以降の定例決定日93回すべてにおけるS&P500の動きは、FOMC日程2027のページにまとめています。
Fedの金利の歴史:2022年以降のFOMC全決定
下の表は、2022年1月から2026年9月までの定例FOMC決定38回すべてを新しい順に並べたものです。アスタリスク(*)は、ドットチャートを含む経済見通し(SEP)が公表された会合を示します。「投票」は、決定に賛成した投票メンバーと反対したメンバーの人数です。市場の2列は決定日の終値ベースの変化で、S&P500は騰落率、米10年債利回りはベーシスポイント(1bpは0.01%ポイント)で示しています。
| 決定日 | 決定内容 | 決定後の誘導目標レンジ | 投票 | S&P500 | 米10年債利回り |
|---|---|---|---|---|---|
| 2026年9月16日 * | 利上げ +25bp | 3.75–4.00% | 12–0 | −0.45% | +1bp |
| 2026年7月29日 | 据え置き | 3.50–3.75% | 9–3 | −1.52% | +6bp |
| 2026年6月17日 * | 据え置き | 3.50–3.75% | 12–0 | −1.21% | +6bp |
| 2026年4月29日 | 据え置き | 3.50–3.75% | 8–4 | −0.04% | +6bp |
| 2026年3月18日 * | 据え置き | 3.50–3.75% | 11–1 | −1.36% | +6bp |
| 2026年1月28日 | 据え置き | 3.50–3.75% | 10–2 | −0.01% | +2bp |
| 2025年12月10日 * | 利下げ −25bp | 3.50–3.75% | 9–3 | +0.67% | −5bp |
| 2025年10月29日 | 利下げ −25bp | 3.75–4.00% | 10–2 | 0.00% | +9bp |
| 2025年9月17日 * | 利下げ −25bp | 4.00–4.25% | 11–1 | −0.10% | +2bp |
| 2025年7月30日 | 据え置き | 4.25–4.50% | 9–2 | −0.12% | +4bp |
| 2025年6月18日 * | 据え置き | 4.25–4.50% | 12–0 | −0.03% | −1bp |
| 2025年5月7日 | 据え置き | 4.25–4.50% | 12–0 | +0.43% | −4bp |
| 2025年3月19日 * | 据え置き | 4.25–4.50% | 11–1 | +1.08% | −4bp |
| 2025年1月29日 | 据え置き | 4.25–4.50% | 12–0 | −0.47% | 0bp |
| 2024年12月18日 * | 利下げ −25bp | 4.25–4.50% | 11–1 | −2.95% | +10bp |
| 2024年11月7日 | 利下げ −25bp | 4.50–4.75% | 12–0 | +0.74% | −11bp |
| 2024年9月18日 * | 利下げ −50bp | 4.75–5.00% | 11–1 | −0.29% | +5bp |
| 2024年7月31日 | 据え置き | 5.25–5.50% | 12–0 | +1.58% | −6bp |
| 2024年6月12日 * | 据え置き | 5.25–5.50% | 12–0 | +0.85% | −8bp |
| 2024年5月1日 | 据え置き | 5.25–5.50% | 12–0 | −0.34% | −6bp |
| 2024年3月20日 * | 据え置き | 5.25–5.50% | 12–0 | +0.89% | −3bp |
| 2024年1月31日 | 据え置き | 5.25–5.50% | 12–0 | −1.61% | −7bp |
| 2023年12月13日 * | 据え置き | 5.25–5.50% | 12–0 | +1.37% | −16bp |
| 2023年11月1日 | 据え置き | 5.25–5.50% | 12–0 | +1.05% | −11bp |
| 2023年9月20日 * | 据え置き | 5.25–5.50% | 12–0 | −0.94% | −2bp |
| 2023年7月26日 | 利上げ +25bp | 5.25–5.50% | 11–0 | −0.02% | −5bp |
| 2023年6月14日 * | 据え置き | 5.00–5.25% | 11–0 | +0.08% | −1bp |
| 2023年5月3日 | 利上げ +25bp | 5.00–5.25% | 11–0 | −0.70% | −6bp |
| 2023年3月22日 * | 利上げ +25bp | 4.75–5.00% | 11–0 | −1.65% | −11bp |
| 2023年2月1日 | 利上げ +25bp | 4.50–4.75% | 12–0 | +1.05% | −13bp |
| 2022年12月14日 * | 利上げ +50bp | 4.25–4.50% | 12–0 | −0.61% | −2bp |
| 2022年11月2日 | 利上げ +75bp | 3.75–4.00% | 12–0 | −2.50% | +3bp |
| 2022年9月21日 * | 利上げ +75bp | 3.00–3.25% | 12–0 | −1.71% | −6bp |
| 2022年7月27日 | 利上げ +75bp | 2.25–2.50% | 12–0 | +2.62% | −3bp |
| 2022年6月15日 * | 利上げ +75bp | 1.50–1.75% | 10–1 | +1.46% | −16bp |
| 2022年5月4日 | 利上げ +50bp | 0.75–1.00% | 9–0 | +2.99% | −4bp |
| 2022年3月16日 * | 利上げ +25bp | 0.25–0.50% | 8–1 | +2.24% | +4bp |
| 2022年1月26日 | 据え置き | 0.00–0.25% | 9–0 | −0.15% | +7bp |
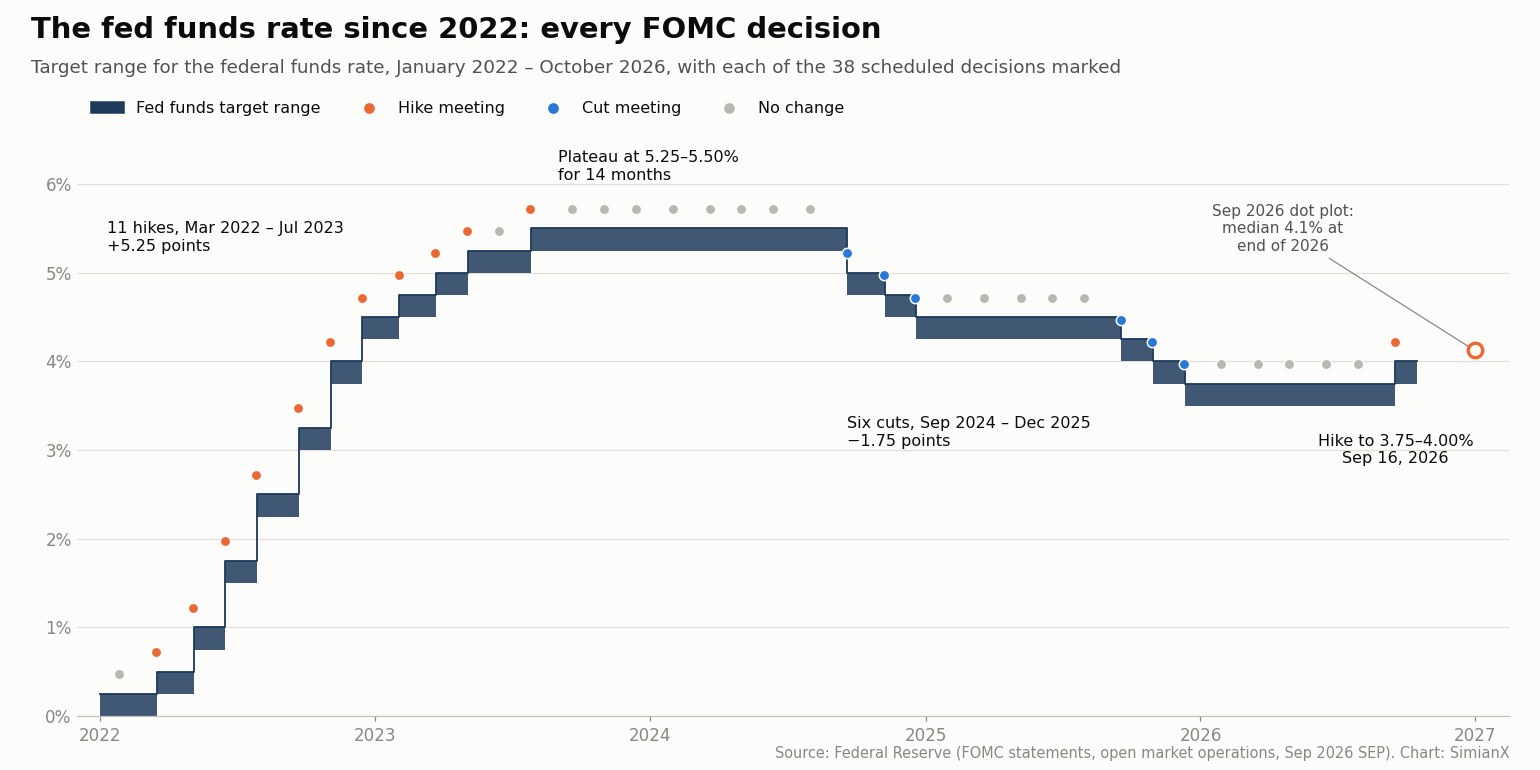
合計は利上げ12回(計550bp)、利下げ6回(計175bp)、据え置き20回です。この期間に臨時の金利決定はなく、直近の緊急措置は2020年3月の2回の利下げです。一部の会合で投票数が12に満たないのは、理事会に欠員があったか、欠席したメンバーがいたためです。
2022〜2026年の金利サイクル:4つの局面
1. 1980年代初頭以来の急ピッチな引き締め(2022年3月〜2023年7月)
ほぼゼロから始めて、Fedは16か月で11回、計5.25%ポイントの利上げを行いました。2022年6月15日の75bpの利上げは1994年11月以来の大幅な引き上げで、その後7月、9月、11月にも75bpの利上げが続きました。この局面は2023年7月26日の5.25%〜5.50%への利上げで終わりました。1983年以降のFRB利上げ局面の全記録で歴史的に位置づけると、このサイクルは表中で最も深い局面内の株価下落をもたらしましたが、S&P500はサイクル終了時点で上昇していました。
2. 高原期(2023年7月〜2024年9月)
その後Fedは8会合連続、約14か月にわたり誘導目標レンジを5.25%〜5.50%に据え置きました。この長い据え置きは債券市場にはっきり表れています。8回の据え置き決定日すべてで10年債利回りは低下し、2023年12月13日には経済見通しが2024年に0.25%ポイントずつ3回の利下げを示したことで16bp低下しました。10年債利回りから2年債利回りを引いたイールドカーブは、この期間の288営業日のうち274日で逆転していました。それが歴史的に何を意味してきたかは、逆イールドのリファレンス表をご覧ください。
3. 緩和期(2024年9月〜2025年12月)
Fedは6回、計1.75%ポイントの利下げを行いました。2024年9月に0.5%ポイント、2024年11月と12月に各0.25%ポイント、そして2025年前半の5回の据え置きを経て、2025年9月、10月、12月に各0.25%ポイント引き下げました。利下げが進むにつれ、全会一致は崩れていきました。2025年12月には3人が反対票を投じ、スティーブン・ミラン(Stephen Miran)は0.5%ポイントの利下げを、オースタン・グールズビー(Austan Goolsbee)とジェフリー・シュミッド(Jeffrey Schmid)は据え置きを求めました。1980年以降のFRB利下げサイクル全史は、景気減速局面の利下げと危機時の利下げの違いを示しており、暗号資産についてはFed利下げごとのビットコインの値動きの表をご覧ください。
4. 2026年の反転(2026年1月〜現在)
Fedは2026年1月から7月まで3.50%〜3.75%で据え置く一方、反対票の向きが逆転しました。1月にはミランとクリストファー・ウォラー(Christopher Waller)が利下げを求めて反対しました。4月の投票は8対4で、ミランは再び利下げを求め、ベス・ハマック(Beth Hammack)、ニール・カシュカリ(Neel Kashkari)、ローリー・ローガン(Lorie Logan)は据え置きを支持しつつも声明の緩和バイアスに反対しました。ケビン・ウォーシュは2026年5月22日に議長に就任し、6月の初会合で経済見通しは利上げ方向へ転じました。詳しくはウォーシュ議長初のFOMCをご覧ください。7月にはハマック、カシュカリ、ローガンが即時利上げを求めて反対票を投じ、9月には委員会全体がそれに加わりました。この会合の分析はウォーシュはトランプを無視:FRBが2023年以来の利上げにあります。
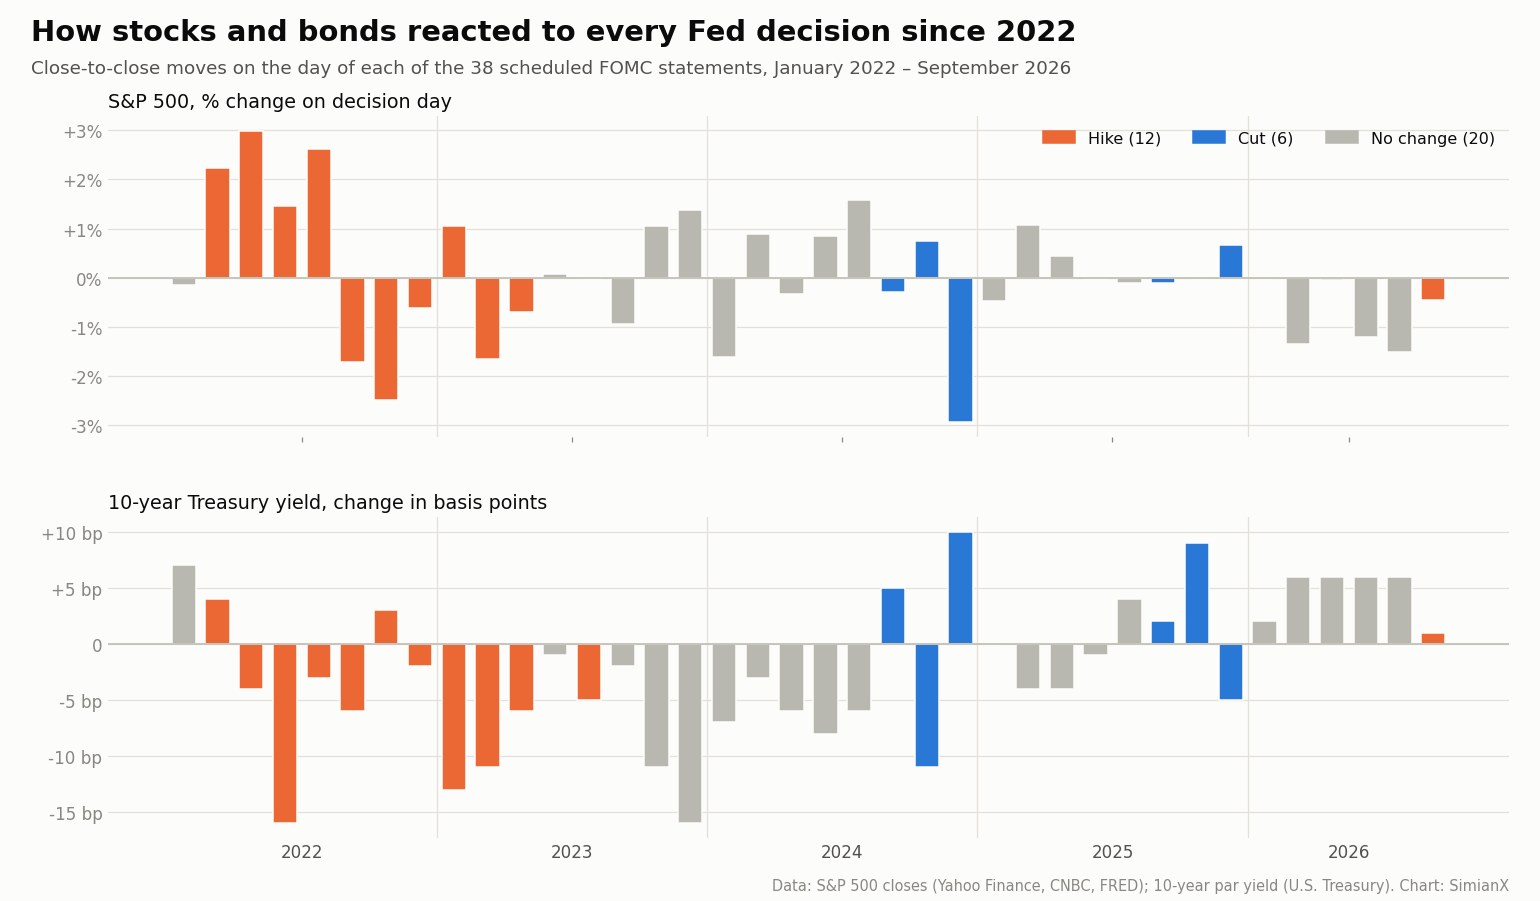
2022〜2026年、Fedの決定に株と債券はどう反応したか
| 決定の種類 | 会合数 | S&P500が上昇した回数 | S&P500の平均変動幅(絶対値) | 10年債利回りが低下した回数 | 10年債利回りの平均変化 |
|---|---|---|---|---|---|
| 利上げ | 12 | 5 | 1.50% | 12回中9回 | −4.8bp |
| 利下げ | 6 | 2 | 0.79% | 6回中2回 | +1.7bp |
| 据え置き | 20 | 8 | 0.76% | 20回中12回 | −1.6bp |
| 全決定 | 38 | 15 | 1.00% | 38回中23回 | −2.1bp |
際立つ教訓は4つです。
- 長期金利はしばしば政策金利と逆方向に動いた。 米10年債利回りは利上げ日12回のうち9回で低下し、利下げ日6回のうち4回で上昇しました。2024年12月18日には10bp、2025年10月29日には9bp上昇しています。利下げがあったからといって、その日の午後に住宅ローン金利が自動的に下がるわけではありません。10年債利回りは利下げそのものではなく、Fedが将来について発するシグナルに反応します。
- 決定内容よりも先行きの指針が重要。 この期間で最悪の決定日は利下げの日でした。2024年12月18日、経済見通しで今後の利下げ回数が減ったことを受け、S&P500は2.95%下落しました。最良の日は利上げの日で、2022年5月4日に議長が75bpの利上げの可能性を否定すると指数は2.99%上昇しましたが、この上昇は翌日に帳消しになりました。
- 反対票は早期のシグナルだった。 反対票は2024年通年で2票、2025年は9票、2026年は最初の6会合だけで10票に上りました。2026年には反対票の主張が利下げから利上げへと変わり、それは委員会が実際に利上げする2か月前のことでした。
- 2026年の決定日はすべて下落。 S&P500は2026年の決定日6回すべてで下落し、平均下落率は0.76%でした。FOMC日程のページの長期データでも、決定日は下落に傾きがちで、2015年以降に指数が上昇した決定日は45%にとどまります。
FOMC声明の読み方
声明は各会合2日目の米東部時間午後2時に発表されます。短い文書で、ほぼすべての言葉が前回の声明を踏まえて選ばれているため、前回の声明と並べて読むのが最も効果的です。Fedは変更箇所を示した比較版を公表しないので、読み手が自分で比べることになります。注目すべきは次の5つの部分です。
- 経済の評価。 冒頭の数文で成長、雇用、インフレを描写します。2026年9月には「インフレは引き続き高止まりしている」という表現が残った一方、7月にあった、インフレをエネルギーなど一部分野の供給ショックのせいにする一文が消えました。委員会がもはやインフレを一時的なものとみなしていない兆しです。
- 決定の文。 措置と新しい誘導目標レンジを示し、分数で表記します(「3-3/4〜4%」)。
- 先行きの指針(ガイダンス)。 将来の政策に関するあらゆる文です。9月に加わった、利上げが2%への「より速やかな回帰を後押しする」という一文は、追加利上げを約束することなく今回の措置を説明しました。2026年4月には、3人の当局者がガイダンスだけを理由に反対票を投じました。据え置きは支持しつつ、声明の緩和バイアスに反対したのです。
- 投票。 2026年6月以降、声明は投票結果(「12対0の投票で」)を示し、反対者だけを名指しするようになり、投票者全員を列挙しなくなりました。それ以前の声明はメンバー全員の名前を挙げていました。
- 実施に関する注記。 声明と同時に公表され、フェデラルファンド金利をレンジ内に保つための管理金利を定めます。例えば準備預金付利(9月の利上げ後は3.90%)や公定歩合(4.00%)です。
議長の記者会見は米東部時間午後2時30分に始まり、議事要旨は3週間後に公表されます。10月7日に公表された9月の議事要旨は、大半の参加者が年末までの追加利上げが適切になると予想し、数人は現在の政策金利が「引き締め的ではない、あるいは緩やかに引き締め的であるにすぎない」とみていると記しています。
ドットチャートの読み方
年4回、3月、6月、9月、12月に、Fedは経済見通しの要約(SEP)を公表します。その中で最も有名な図であるドットチャートは、各FOMC参加者が各年末と長期においてフェデラルファンド金利がどの水準にあるべきと考えているかを示します。各ドットは1人の当局者が予想する誘導目標レンジの中央値(ミッドポイント)です。その年に投票権を持たない地区連銀総裁を含む参加者全員が見通しを提出し、見出しになるのはその中央値です。ドットは個人の見解であり、委員会の決定でも約束でもありません。
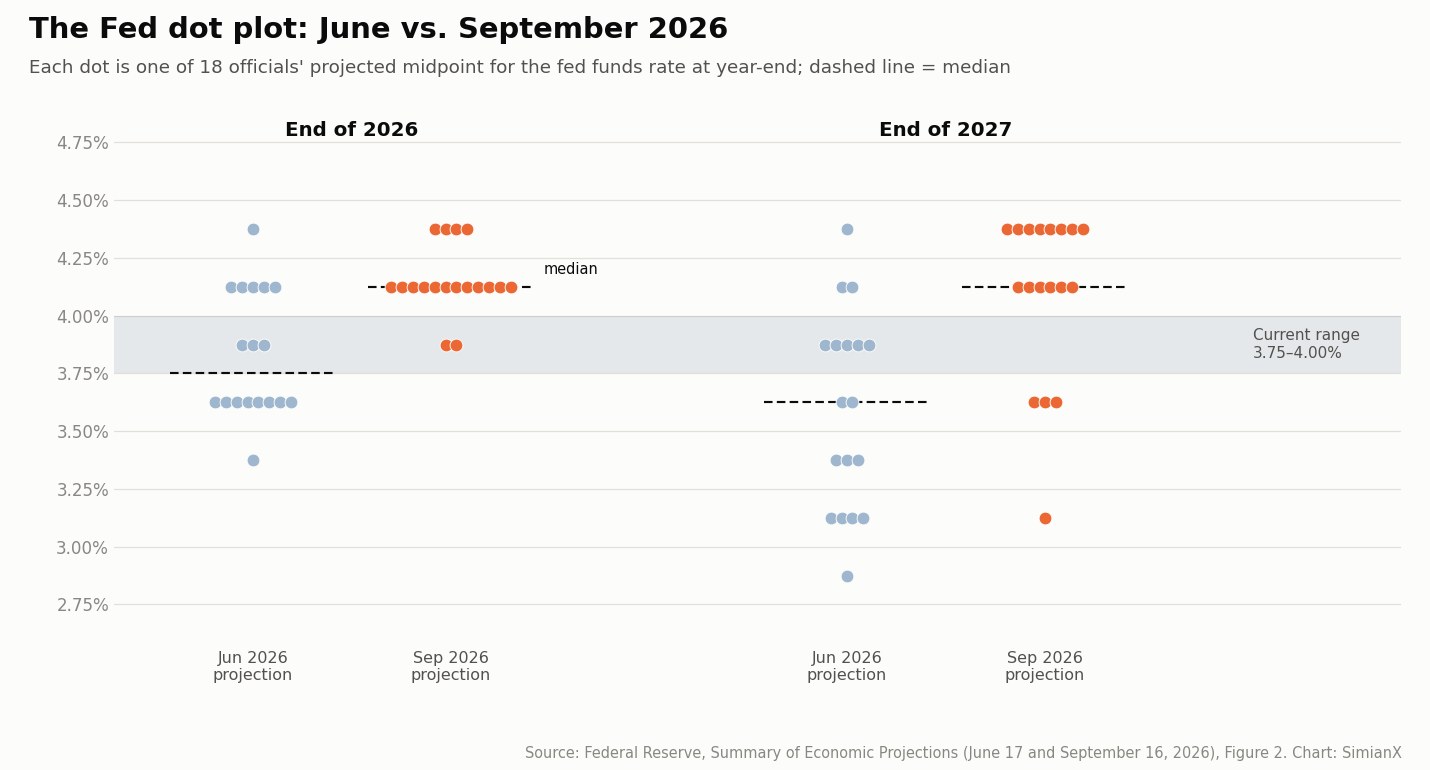
ドットを金利の変化に置き換えるには、現在のレンジの中心と比べます。レンジが3.75%〜4.00%なら中心は3.875%です。4.125%のドットは年末までにさらに0.25%ポイントの利上げが1回、4.375%のドットは2回を意味します。
| 2026年末のミッドポイント | 対応する誘導目標レンジ | 2026年6月のドット数 | 2026年9月のドット数 |
|---|---|---|---|
| 4.375% | 4.25%〜4.50% | 1 | 4 |
| 4.125% | 4.00%〜4.25% | 5 | 12 |
| 3.875% | 3.75%〜4.00% | 3 | 2 |
| 3.625% | 3.50%〜3.75% | 8 | 0 |
| 3.375% | 3.25%〜3.50% | 1 | 0 |
| 中央値 | 3.75% | 4.125% |
この表から、委員会が3か月でどれほど動いたかがわかります。6月には最大のグループが2026年の残りは金利据え置きを予想し、1人はなお利下げを予想していました。9月には18人中16人が少なくともあと1回の利上げを予想しました。2027年の見通しはさらに大きく上方修正され、中央値は3.6%から4.1%に上昇し、8人が2027年のドットを4.375%に置きました。長期の中央値、つまり委員会による中立金利のおおまかな推計は3.1%から3.2%へ小幅に上がりました。
市場は独自の見方を持っています。アトランタ連銀のマーケット・プロバビリティ・トラッカーはオプション価格を各会合の確率に換算しており、投資家がドットを信じているかどうかがわかります。
このページの更新方法
このページの更新方法:FOMC会合のたびに更新。 各決定日には、米東部時間午後2時の声明発表後に「Fedの最新決定」ボックスを更新し、終値ベースのS&P500と米10年債の動きを添えて履歴表に新しい行を加え、「次回会合」の日付を進めます。さらに経済見通しを公表する年4回の会合の後には、ドットチャートの節を差し替えます。3週間後に議事要旨が公表されたら、その要点を要約に加えます。最終更新:2026年10月15日。 9月16日以降FOMC会合は開かれておらず、次回の更新は10月28日の決定発表後です。
SimianXで次のFed決定を追う
Fedの決定日の午後、最初にやるべきことはシグナルとノイズを見分けることです。SimianXのMarket Pulseは速報ヘッドラインを届いた瞬間に採点するので、声明、記者会見での重要発言、市場の反応が重要度順に表示されます。Live Command Roomは、任意の銘柄にAIエージェントのチームをリアルタイムで走らせます。市場全体ならSPY、金利に敏感な銘柄ならJPMやNVDAといった具合です。画面を見続けるより読むほうがよければ、Auto Digestが毎日AIによるマーケット要約を届けます。無料プランから始められます。
よくある質問
現在のFedの政策金利は?
フェデラルファンド金利の誘導目標レンジは3.75%〜4.00%で、2026年9月17日から適用されています。銀行同士が翌日物で実際に支払う平均金利である実効フェデラルファンド金利は、2026年10月14日時点で3.88%でした。
Fedは2026年9月に利上げした?それとも利下げした?
利上げしました。2026年9月16日、FOMCは12対0で誘導目標レンジを0.25%ポイント引き上げて3.75%〜4.00%とし、2023年7月以来の利上げとなりました。
次のFedの金利決定はいつ?
次回の決定は2026年10月28日(水)米東部時間午後2時、10月27〜28日の会合の終了時に発表されます。その後は2026年12月8〜9日に会合が開かれ、12月9日に決定が発表されます。
Fedは2026年中にまた利上げする?
9月のドットチャートはその方向を示しています。当局者の予想中央値では、レンジは2026年末に4.00%〜4.25%、つまりあと0.25%ポイントの利上げ1回となり、議事要旨も大半の参加者が年末までの追加利上げを適切とみる可能性が高いとしています。ただし見通しは約束ではなく、決定は10月と12月の会合前に出るインフレと雇用のデータ次第です。
2022年以降、Fedは何回金利を変更した?
18回です。2022年3月から2023年7月までに利上げ11回、2024年9月から2025年12月までに利下げ6回、そして2026年9月に利上げ1回です。
Fedの発表は何時?
FOMC声明は各会合の最終日の米東部時間午後2時に発表され、議長の記者会見は米東部時間午後2時30分に始まります。
ドットチャートとは?
Fedが四半期ごとに公表する経済見通しの要約に含まれる図で、各当局者が今後数年の年末と長期にフェデラルファンド金利がどの水準にあると予想しているかを示します。中央値のドットは委員会の想定経路として広く読まれますが、各ドットはあくまで個人の予想です。
株式市場はFedの金利決定にどう反応する?
一貫していません。2022年以降、S&P500が上昇した決定日は38回中15回です。最も値動きが大きかったのは利上げの日で平均変動幅は1.50%、市場の反応は決定そのものより先行きの指針に左右されることがほとんどでした。
方法と出典
- 決定内容、レンジ、投票は、federalreserve.govに掲載された各FOMC声明から取得し、Fedの誘導目標金利の変更一覧と照合しました。投票は各声明に記載された政策措置への賛成・反対の投票メンバー数です。
- 経済見通しは2026年6月17日と9月16日の経済見通しの要約(表1と図2)によります。議事要旨の引用は9月15〜16日会合の議事要旨からです。
- S&P500の変化は決定日の終値ベースの騰落率で、Yahoo Financeのデータを用い、CNBCの指数履歴およびFREDと照合しました。3つのデータはすべての会合で一致しています。
- 10年債利回りの変化は米財務省の日次パー・イールドカーブを用い、CNBCの終値利回りと照合しました。両者は38会合中36会合で同じ方向に動き、差は平均1.6bpでした。これは2つのデータの利回り記録時刻がわずかに異なるためです。
- 実効フェデラルファンド金利はニューヨーク連銀によります。データは2026年10月15日時点で集計しました。このページは情報提供のみを目的としており、投資助言ではありません。
関連記事
- 米国CPI(消費者物価指数):最新データと発表日程・過去の推移
- FOMC 日程 2027:全8回の会合とS&P500の反応
- 1983年以降のFRB利上げ局面全記録:S&P500と半導体株
- 1980年以降のFRB利下げサイクル全史:株式・債券・金の実績
- 逆イールドと米国の景気後退:過去すべての逆転のリファレンス表
- ウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月か
- ウォーシュ議長初のFOMC:ドットが2026年利上げへ反転
- Fed利下げごとのビットコイン値動き:2019–2026 参考
参考リンク
- 米連邦準備制度 — 2026年9月16日のFOMC声明
- 米連邦準備制度 — 2026年9月16日の実施に関する注記
- 米連邦準備制度 — 2026年9月16日の経済見通しの要約
- 米連邦準備制度 — 2026年9月15〜16日のFOMC議事要旨
- 米連邦準備制度 — フェデラルファンド誘導目標金利の変更
- 米連邦準備制度 — FOMC会合日程
- 米連邦準備制度 — ケビン・ウォーシュ議長
- 米連邦準備制度 — Fedが2%のインフレを目標とする理由
- ニューヨーク連銀 — 実効フェデラルファンド金利
- アトランタ連銀 — マーケット・プロバビリティ・トラッカー
- 米財務省 — 日次の米国債パー・イールドカーブ
- FRED — S&P500日次指数(SP500)
- ウィキペディア — 連邦公開市場委員会