 執筆:Muke
dLocal 2026年第3四半期決算:決済額は77%増、それでも1ドル当たり売上高は低下が続いた
dLocalは11月12日の米国市場引け後に2026年第3四半期決算を発表した。総決済額(TPV)は77%増、売上高は41%増となったが、売上高は第2四半期からほぼ横ばいで、Investing.comが公表したコンセンサスを下回った。経営陣はさらに、通期の営業利益成長率がガイダンス・レンジの下限寄りで推移していると述べた。DLOは時間外取引で約3%下落し、11月13日は3.4%安で寄り付いたが、その後持ち直して13.69ドルで引け、下落率はわずか0.07%にとどまった。
決済額と、その決済額が生み出す売上高・利益を切り分けて見れば、この一見した矛盾は解消する。
決済会社は、処理する資金を大幅に増やしながら、処理額1ドル当たりの売上高を減らすことがある。成長の構成(ミックス)が不利になる中で、業務効率を高めることもある。
これが今回のdLocal 2026年第3四半期決算分析の中心テーマである。同社は営業レバレッジを示したが、短期的なマネタイズと利益モメンタムについて、投資家が受け取ったシグナルは説得力に欠けた。 本ページはdLocalの四半期ごとの決算を追跡しており、次回の決算も同じ表に照らして読めるようにしている。
2026年11月15日更新。会社の数値は、dLocalの11月12日付Form 6-K(決算リリースおよび中間財務諸表)と、SEC EDGAR上の過去の四半期リリースに基づく。ガイダンスに関する発言は、決算リリースと11月12日の決算説明会による。株価はPolygon.ioの公式終値で、Nasdaq.comと照合した。第三者の予想と当社独自の計算はそれぞれ区別して表示している。
dLocal 2026年第3四半期決算の概要
今回の決算には、前進と失望の両方が含まれていた。
| 2026年第3四半期の指標 | 発表値 | 前年同期比 |
|---|---|---|
| 総決済額 | 183億4500万ドル | +77% |
| 売上高 | 3億9800万ドル | +41% |
| 売上総利益 | 1億3200万ドル | +28% |
| 営業利益 | 7620万ドル | +37% |
| 純利益 | 6800万ドル | +31% |
| 希薄化後EPS | 0.23ドル | 前年同期は0.17ドル |
| 会社定義の調整後フリーキャッシュフロー | 9910万ドル | +163% |
| 売上高維持率(NRR) | 140% | 2026年第1四半期は152% |
金額は四捨五入。2026年9月30日終了四半期の業績で、財務報告はIFRSに準拠。出所:dLocal 2026年第3四半期決算リリース(Form 6-K、Exhibit 99.1)。
この表が示すのは、成長を続ける黒字企業であり、利益の崩壊ではない。営業利益は売上総利益の58%に達し、2023年第4四半期以来の高い比率となった。純利益は四半期ベースで過去最高だった。
しかし市場は、前年との比較だけでなく、期待値や将来の利益見通しと業績を比べる。
弱気の解釈には三つの要素がある。
- 売上高が公表されたアナリストの目安に届かなかった。
- 決済額の伸びが売上高と売上総利益の伸びを上回った。
- 通期ガイダンスのレンジは据え置かれたものの、その中で経営陣の発言が慎重になった。
この組み合わせは、初期のネガティブな反応をもっともらしく説明するというのが当社の解釈である。ただし、すべての売り手が同じ理由で動いたことを証明するものではない。
dLocalの四半期別決算:9四半期の業績
単一四半期の見出しはトレンドを覆い隠す。下表はdLocal自身のリリースから9四半期分を並べたものだ。TPVの単位は10億ドル、比率を除くその他の項目の単位は100万ドルである。
| 四半期 | TPV(10億ドル) | 売上高 | 売上総利益 | 売上総利益率 | 売上高 ÷ TPV | 売上総利益 ÷ TPV | 営業利益 | 純利益 | 希薄化後EPS |
|---|---|---|---|---|---|---|---|---|---|
| 2024年第3四半期 | 6.5 | 185.8 | 78.2 | 42.1% | 2.85% | 1.20% | 41.1 | 26.8 | 0.09ドル |
| 2024年第4四半期 | 7.7 | 204.5 | 83.7 | 40.9% | 2.65% | 1.09% | 42.3 | 29.7 | 0.10ドル |
| 2025年第1四半期 | 8.1 | 216.8 | 84.9 | 39.2% | 2.67% | 1.05% | 45.8 | 46.7 | 0.15ドル |
| 2025年第2四半期 | 9.2 | 256.5 | 98.9 | 38.6% | 2.78% | 1.07% | 55.8 | 42.8 | 0.14ドル |
| 2025年第3四半期 | 10.4 | 282.5 | 103.2 | 36.5% | 2.72% | 0.99% | 55.6 | 51.8 | 0.17ドル |
| 2025年第4四半期 | 13.1 | 337.9 | 115.8 | 34.3% | 2.58% | 0.88% | 62.7 | 55.6 | 0.18ドル |
| 2026年第1四半期 | 14.1 | 335.9 | 118.7 | 35.3% | 2.39% | 0.84% | 52.8 | 41.9 | 0.14ドル |
| 2026年第2四半期 | 17.7 | 399.7 | 127.2 | 31.8% | 2.26% | 0.72% | 64.2 | 54.8 | 0.18ドル |
| 2026年第3四半期 | 18.3 | 398.0 | 132.0 | 33.2% | 2.17% | 0.72% | 76.2 | 68.0 | 0.23ドル |
出所:SEC EDGARにForm 6-Kの添付書類として提出されたdLocalの四半期決算リリース。比率は発表されたTPV、売上高、売上総利益から当社が算出。2026年第1四半期の営業利益には、過年度に関する一時的な税金費用440万ドルが含まれる。これを除くと営業利益は5720万ドルだった。
三つのパターンが目立つ。
- TPVは2年間でほぼ3倍になり、四半期ベースで65億ドルから183億ドルへ拡大した。
- 処理額1ドル当たりの売上高は直近8四半期のうち6四半期で低下し、2.85%から2.17%になった。
- 処理額1ドル当たりの売上総利益は2026年第3四半期に0.72%で横ばいとなり、4四半期連続の低下の後、初めて低下しなかった。これが今回の決算で最も前向きな単一の数字である。
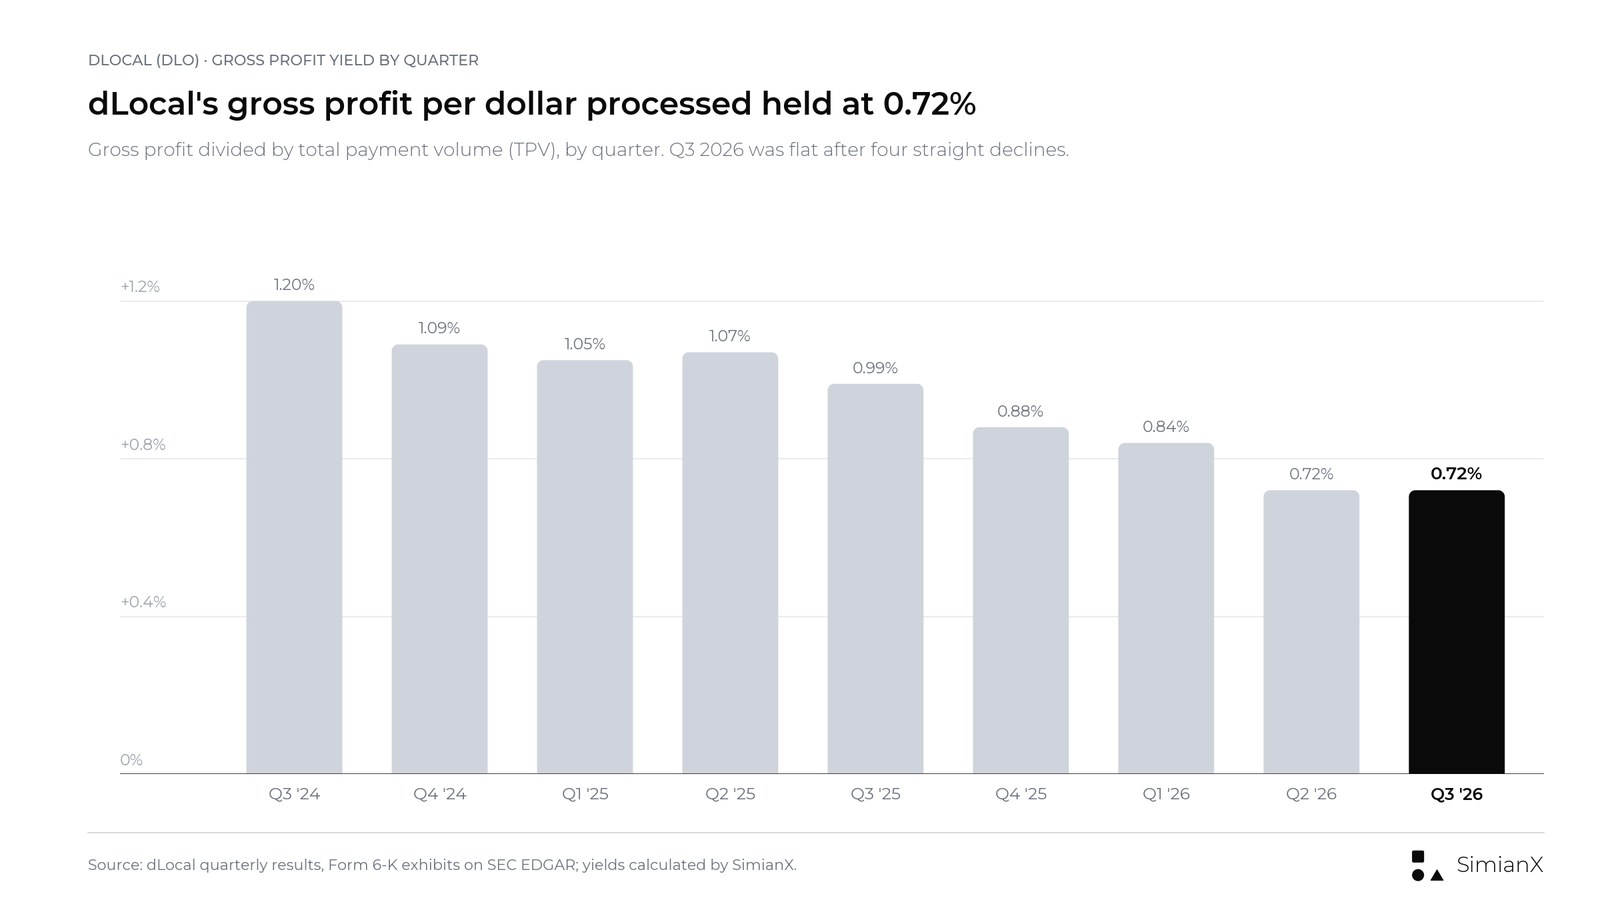
売上総利益利回りは2年間で1.20%から0.72%に低下し、2026年第3四半期に下げ止まった。
DLO株の反応:時間外で下落、終値は横ばい
タイミングが重要だ。dLocalは11月12日の引け後に決算を発表し、米東部時間午後6時に説明会を開いた。
| 取引の基準時点 | 株価 | 11月12日終値比 |
|---|---|---|
| 11月12日通常取引の終値(決算発表前) | 13.70ドル | 11月11日比 −1.86% |
| 11月12日時間外、米東部時間午後7時45分ごろ | 約13.30ドル | −2.9% |
| 11月13日始値 | 13.24ドル | −3.4% |
| 11月13日日中安値 | 12.89ドル | −5.9% |
| 11月13日終値 | 13.69ドル | −0.07% |
出所:Polygon.ioの公式日足データ。Nasdaq.comのDLO過去株価と照合。時間外の水準はPolygon.ioの分足データによる。
11月12日の通常取引での下落は、引け後の決算発表より前に起きたもので、発表された業績に起因するものではない。
時間外の値動きと11月13日の寄り付きが、最初のネガティブな反応だった。しかし一日を通して見ると別の姿が浮かぶ。買いが下げを吸収し、DLOは決算前の株価を1セント下回る水準で引けた。出来高は約437万株で、前日の約2.2倍だった。
同日は市場全体のほうが弱かった。SPY(S&P 500 ETF)は0.36%下落、QQQ(Nasdaq-100 ETF)は1.20%下落しており、DLOはどちらをもわずかに上回って終えた。
それ以前から値動きは荒かった。DLOは11月6日に13.95ドル、11月9日に14.39ドルで引けた後、11月11日には13.96ドルまで下げていた。13.69ドルという株価は、2025年末の終値14.14ドルを3.2%下回り、2026年9月3日に付けた52週日中高値16.15ドルを15.2%下回る。
したがって、より公正な表現は「dLocal株は決算後に下落した」ではなく、「dLocal株は時間外で下落し、その後持ち直して横ばいで引けた」である。売上高とガイダンスへの懸念は寄り付きの株価を動かすほど現実的だったが、株価を押し下げ続けるほどではなかった。
DLOの決算日の株価反応(2024年〜2026年)
dLocalには決算後に株価が激しく動いてきた歴史があり、横ばいでの引けは珍しい。下表は、各決算発表後の最初の取引日の値動きを終値ベースで測ったものだ。
| 決算 | 反応した取引日 | 前日終値 | 反応日終値 | 騰落率 |
|---|---|---|---|---|
| 2024年第1四半期 | 2024年5月15日 | 13.58ドル | 10.00ドル | −26.4% |
| 2024年第2四半期 | 2024年8月15日 | 7.76ドル | 8.03ドル | +3.5% |
| 2024年第3四半期 | 2024年11月14日 | 9.04ドル | 10.20ドル | +12.8% |
| 2024年第4四半期 | 2025年2月28日 | 13.75ドル | 9.555ドル | −30.5% |
| 2025年第1四半期 | 2025年5月15日 | 10.19ドル | 11.24ドル | +10.3% |
| 2025年第2四半期 | 2025年8月14日 | 11.69ドル | 15.35ドル | +31.3% |
| 2025年第3四半期 | 2025年11月13日 | 14.86ドル | 13.85ドル | −6.8% |
| 2025年第4四半期 | 2026年3月19日 | 11.45ドル | 12.53ドル | +9.4% |
| 2026年第1四半期 | 2026年5月15日 | 12.66ドル | 11.01ドル | −13.0% |
| 2026年第2四半期 | 2026年8月14日 | 14.76ドル | 14.17ドル | −4.0% |
| 2026年第3四半期 | 2026年11月13日 | 13.70ドル | 13.69ドル | −0.07% |
出所:Polygon.ioの日次終値。Nasdaq.comと照合。発表日はdLocalのForm 6-K提出書類による。dLocalは米国市場の引け後に決算を発表するため、各反応は翌取引日で測定している。
11回の決算のうち、DLOは5回上昇し、6回下落した。値動きの絶対値の平均は13.5%である。2026年11月13日はこの中で最も小さい値動きであり、株価が序盤の動きを反転させた決算日としては2回連続となった。2026年第2四半期は3.5%高で寄り付いて4.0%安で引け、2026年第3四半期は3.4%安で寄り付いて横ばいで引けた。
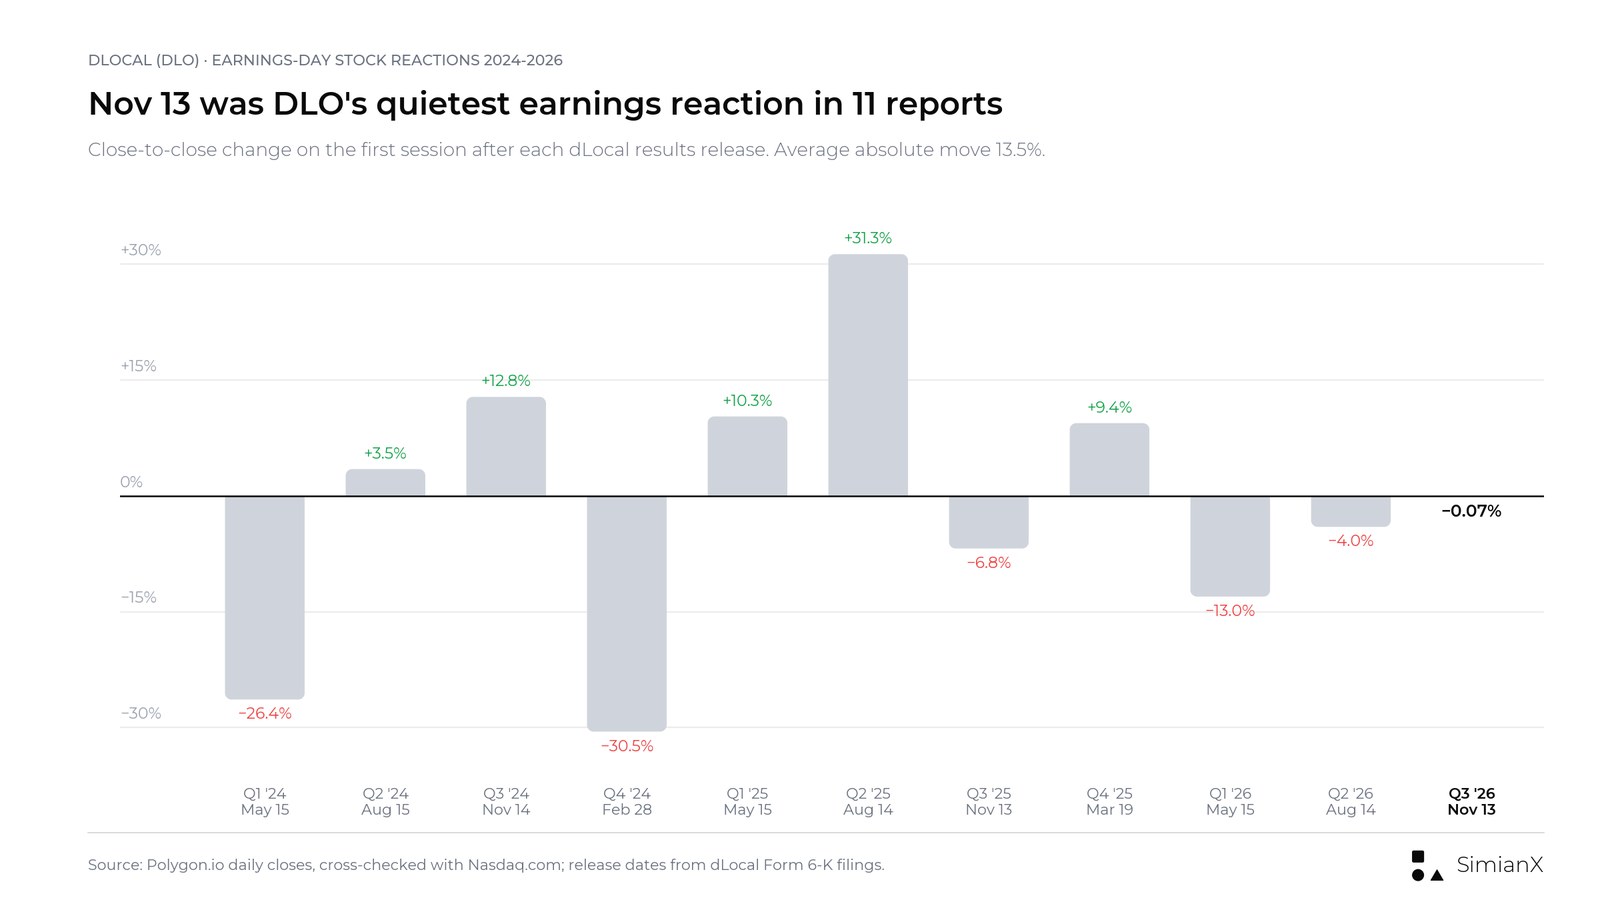
2026年第3四半期の反応は、直近11回の決算の中で最も静かだった。
売上高の未達は、成長率の見出しが示す以上に重要
Investing.comの決算表では、売上高は約3億9805万ドルで予想は4億672万ドル、EPSは0.23ドルで予想は0.22ドルとされていた。Nasdaq.comに掲載されたZacksベースのサプライズ表も同じく0.22ドルのEPSコンセンサスを示しており、上振れ率は4.55%である。
| 指標 | 公表予想 | 実績 | 差 |
|---|---|---|---|
| 売上高 | 4億672万ドル | 3億9805万ドル | −867万ドル |
| EPS | 0.22ドル | 0.23ドル | +0.01ドル |
予想の出所:公表時点で引用したInvesting.com。EPSコンセンサスはNasdaq.comでも確認。他のデータ提供会社は異なる売上高予想とタイムスタンプを公表している。売上高の不足額は当社の計算。
売上高の未達幅は約2.1%だった。
(3億9805万ドル ÷ 4億672万ドル − 1)× 100 ≈ −2.1%。
壊滅的な未達ではない。その重要性は、決算前に投資家が成長の持続性とマネタイズについてどう考えていたかによって決まる。
EPSの上振れも、それ相応に評価すべきだ。最終利益が良好だからといって、売上高の軌道が改善しているかという問いに答えたことにはならない。
成長志向の決済企業であれば、将来の売上基盤を強化するのであれば、投資家は短期的な支出を受け入れるかもしれない。逆に、費用管理が改善しても、その将来の基盤に対する失望を完全には埋め合わせられないこともある。
したがって、適切な比較は単純な「成長か、成長なしか」ではない。実現した成長と、すでに織り込まれていた成長および経済性との比較である。
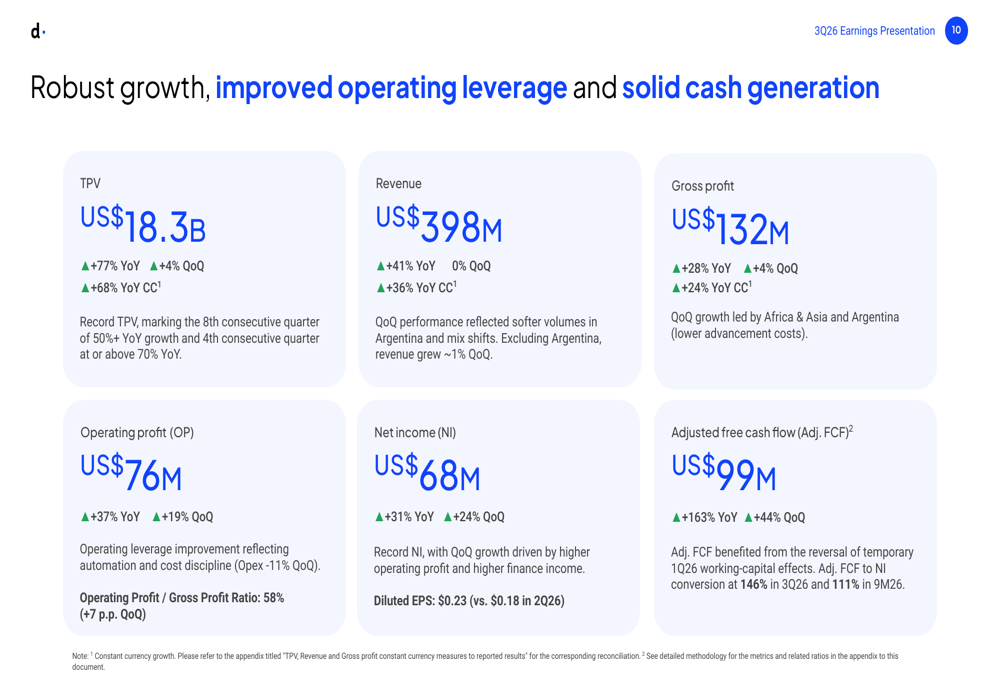
dLocal自身の2026年第3四半期サマリー・スライド:TPV 183億ドル、売上高3億9800万ドル、売上総利益1億3200万ドル、営業利益7600万ドル、純利益6800万ドル、調整後フリーキャッシュフロー9900万ドル。
dLocalの稼ぎ方と、TPVが売上高ではない理由
dLocalは、グローバル加盟店が単一のAPIを通じて新興国市場で決済を受け付け、送金(ペイアウト)を行えるようにしている。総決済額は処理された決済の金額を表すもので、dLocalが稼ぐ金額ではない。
有用な分析の枠組みは次のとおりだ。
売上高 = TPV × 総合売上高利回り。
利回りは売上高をTPVで割って算出する。これは複数の要素が混ざった会計上の比率であり、必ずしも加盟店との契約上の手数料ではない。
利回りは次のような要因で変化しうる。
- 決済手段。
- 商品と取引の構成。
- 国別の構成。
- クロスボーダーと国内のフロー。
- 加盟店の規模と取引条件。
- 為替関連の経済性。
同じ区別は売上総利益にも当てはまる。
売上総利益 = TPV × 売上総利益利回り。
売上総利益利回りは、売上高と決済サービス提供コストとの関係を反映する。そのため、売上高利回りを補完する有用な指標となる。
どちらの比率も単独で解釈すべきではない。追加ビジネスが魅力的な増分利益、高い継続率、限定的な追加営業費用をもたらすのであれば、利回りの低下は許容できる。
懸念が生じるのは、決済額の伸びが目覚ましいままである一方、その経済的な貢献が予測しにくくなるときだ。
テイクレートの分解:決済額は増え、1ドル当たり売上高は減った
dLocalの発表数値を用いた当社の計算では、総合利回りに前年同期比で大きな変化が見られる。
| 算出指標 | 2025年第3四半期 | 2026年第2四半期 | 2026年第3四半期 |
|---|---|---|---|
| 売上高 ÷ TPV | 2.72% | 2.26% | 2.17% |
| 売上総利益 ÷ TPV | 0.99% | 0.72% | 0.72% |
計算には発表されたTPV、売上高、売上総利益を使用。これらは総合利回りであり、加盟店に提示された価格ではない。
この低下が、各成長率に大きな差が生じた理由を説明している。
決済基盤の拡大により、絶対額では売上高も利益も増えたが、処理額1ドル当たりではいずれも減った。決済額と取引マージンの間の同じような圧迫は、PayPalの四半期別決算も形作ってきた。両社が対象とする市場は大きく異なるにもかかわらずだ。
重要なのは、これだけでdLocalがすべての顧客に値下げしたと結論づけることはできないという点である。取引構成の変化でも同じ総合的な効果が生じうる。
経営陣は、ローカル・トゥ・ローカル(local-to-local)とペイアウトの取扱高の比率上昇、そして第2四半期の季節的ピークであるHot Sale後のアルゼンチンでの取扱高の軟化を、四半期売上高への影響要因として挙げた。アルゼンチンを除くと、売上高は前四半期比で約1%増加した。
売上総利益については、リリースはプラス要因として、アルゼンチンでの立替(前払い)コストの低下、アフリカとアジアでの取扱高増加、ナイジェリアでの一時的なコスト回収、為替ヘッジ益を挙げた。相殺要因は、ブラジルでの決済手段の構成がPixとBoletoへシフトしたこと、過年度分のキャッチアップを含むメキシコでの処理コスト上昇、そしてその他の中南米市場でのローカル・トゥ・ローカルのフロー増加だった。
投資上の問いは、こうした低利回りのフローが商業的に価値のある取引関係を深めているのか、それとも一定の利益成長率を維持するためにより多くの処理を必要としているだけなのか、という点にある。
前向きな答えは、加盟店の取引拡大に、魅力的な貢献利益とスケーラブルな営業費用が伴う姿だ。
あまり好ましくない答えは、利回りの圧縮が続き、それが決済額を効率的に伸ばす同社の能力を上回る姿である。
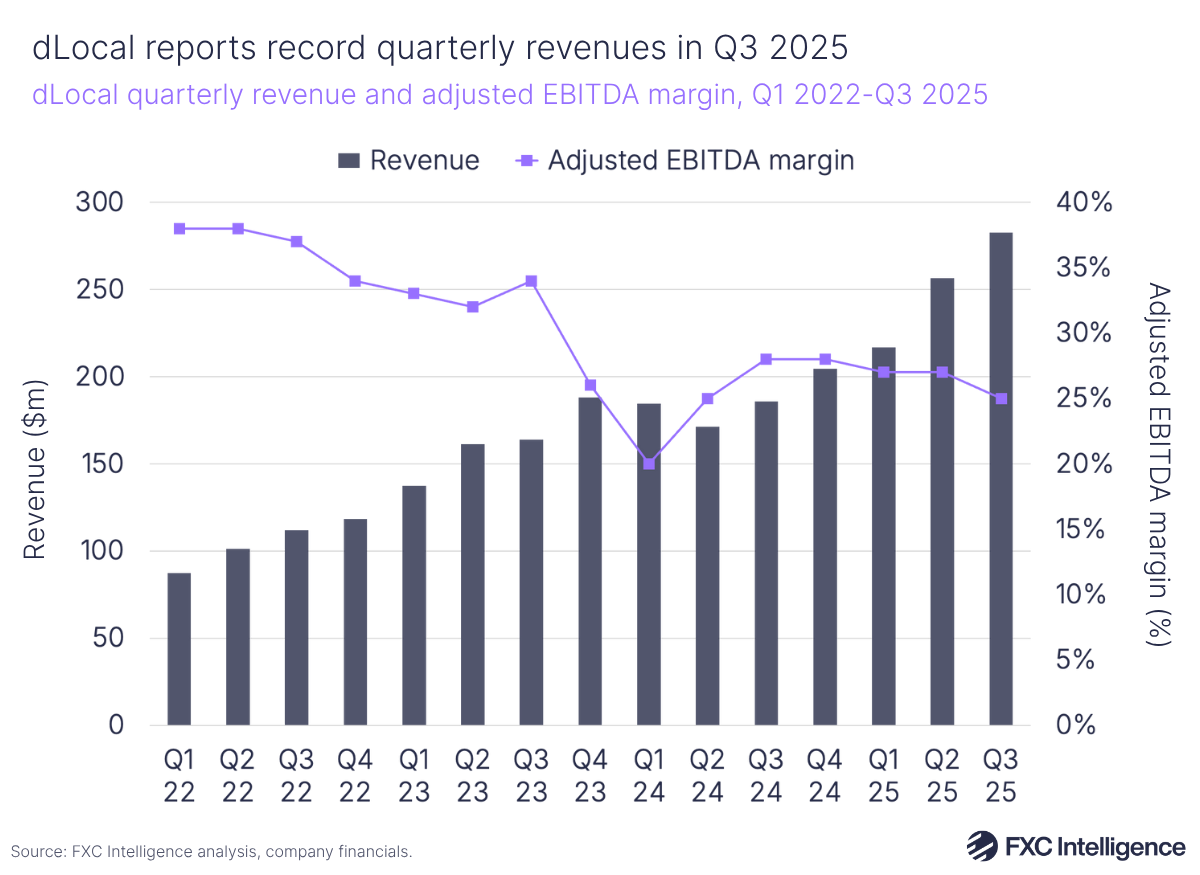
第三者(FXC Intelligence)による、2025年第3四半期までのdLocalの四半期売上高と調整後EBITDAマージンのチャート。同社が2026年にガイダンスの基準を営業利益へ移す前のもの。
前四半期比は前年同期比ほど印象的ではなかった
前年同期比の成長と前四半期比の勢いは、異なる問いに答えるものだ。
第2四半期のリリースでは、売上高3億9970万ドル、売上総利益1億2720万ドル、営業利益6420万ドルが報告されていた。
これらと比べると、第3四半期の売上高はわずかに減少した一方、売上総利益と営業利益は増加した。
財務諸表から算出すると、売上高は前四半期比で約0.4%減少した。一方、TPVは第2四半期から依然として4%伸びた。
これは基礎的な需要が縮小したことを立証するものではない。季節性や取引構成が比較に影響しうる。
ただし、同社の前年同期比での成長という見出しに、前四半期比での売上高の加速が伴っていなかったことは確かである。
投資家にとって、この区別は次に問うべきことを変える。
- この比較は主に季節要因によるものか。
- 低利回りの商品が取扱高に占める割合が高まったのか。
- 加盟店との関係は、業務面だけでなく経済面でも拡大しているのか。
- 次の四半期に売上高の勢いが戻った証拠は示されるか。
説得力のある答えを得るには、総合的な成長率一つだけでは足りない。
売上総利益率は前年比で悪化、前四半期比では改善
マージンの実情は、単純な「圧縮」という見出しが示すよりもバランスが取れている。
損益計算書の基礎数値から算出した売上総利益率は、おおむね次のとおりである。
| 期間 | 売上総利益 ÷ 売上高 |
|---|---|
| 2025年第3四半期 | 36.5% |
| 2026年第2四半期 | 31.8% |
| 2026年第3四半期 | 33.2% |
出所:dLocalの第2四半期リリースと第3四半期の中間財務諸表。比率は当社の計算。
同社が売上高1ドル当たりで得た売上総利益は、1年前より少なかったが、前四半期よりは多かった。
どちらの観察も重要だ。
前年比較は、事業構成の経済性について疑問を投げかける。前四半期比の改善は、途切れることのない悪化という見方に反する証拠となる。
したがって、すべてのマージン指標が悪化していると表現するのは不正確である。
投資家はむしろ、決済手段の構成、処理コスト、地域の状況が変化しても前四半期比の改善が続くかどうかを検証すべきだ。第3四半期の押し上げ要因の一部であるナイジェリアのコスト回収は、同社自身が一時的なものと説明している。
有用なのは、次の三つの指標を区別することだ。
- 売上総利益率: 売上総利益 ÷ 売上高。
- 売上総利益利回り: 売上総利益 ÷ TPV。
- 営業転換率: 営業利益 ÷ 売上総利益。
これらの比率は、経済的な連鎖の異なる部分を測っている。
最も強い強気材料は営業レバレッジ
営業利益の改善には注目する価値がある。
第2四半期と第3四半期の損益計算書を用いると、前四半期比の分解はおおむね次のようになる。
| 2026年第2四半期から第3四半期への分解 | 寄与額 |
|---|---|
| 売上総利益の増加 | +490万ドル |
| 営業費用の減少(6300万ドルから5590万ドルへ) | +710万ドル |
| 営業利益の増加 | +1200万ドル |
当社の計算:営業費用=売上総利益−営業利益。わずかな差は四捨五入による。
前四半期比の営業利益改善のおよそ60%は、売上総利益の増加ではなく費用の減少によるものだった。
これは意味のある区別であって、費用規律への批判ではない。
スケーラブルなプラットフォームにとって、売上総利益のより大きな割合を営業利益に転換できることは、株主価値の重要な源泉となりうる。同社は、営業費用の前四半期比11%減を、外部委託費の減少、人員の削減、自動化によるものとした。
ただし、費用改善の持続性には程度の差がある。自動化や構造的に改善されたプロセスと、四半期間で移動するだけの支出とは別物だ。
決算説明会で、CFOのGuillermo López Pérez氏は構造的な削減とタイミングによる効果を分けて説明した。マーケティング費用は上半期に集中しており、一時的な費用は通常より少なかったという。同氏は、この四半期の結果をマージン目標とは見なさず、単一四半期から外挿することには慎重でありたいと述べた。
最も強気な解釈は、dLocalのインフラは間接費を同等に増やすことなく成長を支えられる、というものだ。
より慎重な解釈は、今四半期の改善の一部は繰り返されない可能性がある、というものである。
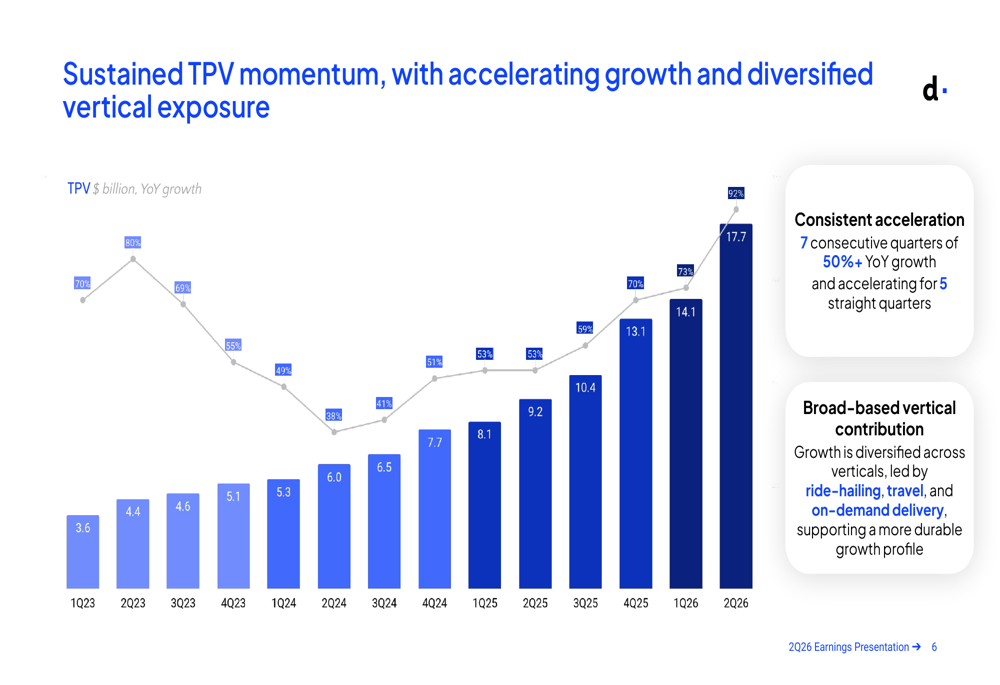
dLocalの2026年第2四半期プレゼンテーション・スライド:2026年第2四半期までの四半期別TPV。この四半期に前年同期比の伸び率は92%でピークを付けた。
ガイダンスは据え置きでも、メッセージは慎重になった
ガイダンスのレンジを維持することは、そのレンジ内で同じ見通しを維持することを意味しない。
2026年の見通しは今年すでに2回動いている。
| 2026年の指標 | 当初ガイダンス(3月18日) | 修正ガイダンス(8月13日) | 11月12日に示された位置 |
|---|---|---|---|
| TPV成長率 | 50%〜60% | 60%〜70% | 上限寄り |
| 売上総利益成長率 | 22.5%〜27.5% | 25%〜30% | 中央値付近 |
| 営業利益成長率 | 27.5%〜32.5% | 27.5%〜32.5%(据え置き) | 下限寄り |
出所:dLocalの2025年第4四半期、2026年第2四半期、2026年第3四半期の決算リリースおよび11月12日の決算説明会。第3四半期リリース自体の表では、第1四半期の過年度税金調整を除いた営業利益は中央値に位置する。ガイダンス自体は報告ベースの数値を用いている。
このパターンは、中心にある緊張関係を裏付けている。力強い決済額の伸びが、利益見通しに比例して反映されていないのだ。
同社はその理由として、ブラジル、メキシコ、アルゼンチンにおける当初想定していなかった為替の逆風と、アフリカとアジアの小規模でテイクレートの高い市場での業績の軟化を挙げた。説明会でCEOのPedro Arnt氏は、為替の逆風が第4四半期の売上総利益の前年同期比成長率を約6ポイント振れさせると試算した。これは四半期ベースの感応度であり、通期ガイダンスを6ポイント引き下げるものではない。同氏はまた、第4四半期の業績はショッピングの繁忙期次第であり、どちらの方向にも振れうると念を押した。
示された位置が第4四半期について何を意味するか(2025年の実績と2026年1〜9月の実績から当社が算出):
| ガイダンス上の位置から導かれる2026年第4四半期 | 第4四半期の想定値 | 2025年第4四半期比 |
|---|---|---|
| TPV:通期65%〜70%成長の場合 | 173億〜193億ドル | +32%〜+47% |
| 売上総利益:中央値27.5%の場合 | 約1億3570万ドル | 約+17% |
| 営業利益:下限27.5%の場合 | 約8730万ドル | 約+39% |
2025年の基準値:TPV 408億ドル、売上総利益4億280万ドル、営業利益2億1990万ドル。2026年1〜9月:TPV 501億ドル、売上総利益3億7780万ドル、営業利益1億9310万ドル。
バリュエーションにとっては、レンジ内のどこに着地しそうかが、正式なレンジそのものと同じくらい重要になりうる。
投資家は、会社が見出しになるようなガイダンス引き下げを行わなくても、内部の予想を引き下げることがある。
したがって正しい解釈は、見通しの撤回ではなく、レンジは据え置きながら利益の軌道はより慎重になったというものである。
力強いキャッシュ創出は定義の確認が必要
キャッシュフローは今回の決算のプラス材料だが、用語が重要になる。
dLocalは調整後フリーキャッシュフローを、営業キャッシュフローを起点に、加盟店関連の運転資本の変動を調整し、設備投資を差し引いたものと定義している。これは非IFRS指標であり、単純な営業キャッシュフロー−設備投資ではない。標準的な指標の平易な解説としては、Investopediaのフリーキャッシュフロー解説を参照されたい。
第3四半期の調整表は次のとおりである。
| キャッシュフローの構成要素 | 金額 |
|---|---|
| 営業キャッシュフロー | 1億7923万4000ドル |
| 加盟店関連の運転資本調整 | −7111万6000ドル |
| 設備投資 | −906万8000ドル |
| 会社定義の調整後フリーキャッシュフロー | 9905万ドル |
出所:2026年第3四半期決算リリースにおける会社の調整表。
計算は一致する。
1億7923万4000ドル − 7111万6000ドル − 906万8000ドル = 9905万ドル。
9カ月間の調整後フリーキャッシュフローは1億8230万ドルで、純利益の111%に相当する。2026年第1四半期を1470万ドルまで押し下げていた一時的な運転資本の影響が反転した結果である。
決済の精算活動が資金の動きに影響しうるため、この調整は重要だ。
投資家は、キャッシュ創出と資金調達も区別すべきである。8月12日、dLocalは1億5000万ドルのシニア無担保融資枠の契約を結んだ。満期は2029年8月14日、金利はタームSOFR+2.00%で、1360万ドルずつ11回の四半期分割で返済する。会社の手元資金は同四半期に1億6780万ドル増えて5億3690万ドルとなり、同社はこの増加を借入によるものと説明した。
借入による資金は流動性を高めるが、営業キャッシュフローではない。キャッシュフロー計算書はまた、第3四半期に3400万ドルの自社株買いがあったことを示している。2026年3月に承認された3億ドルのプログラムのもと、dLocalは9月末までに約910万株のクラスA株を1億2010万ドルで買い戻していた。
分析の目的は調整後の指標を否定することではない。それが何を除外しているかを理解し、IFRSベースのキャッシュフローと比較し、現金の増加をすべて内部で生み出した利益として扱うことを避けることである。
加盟店の拡大が自動的にマージンを守るわけではない理由
dLocalの開示は、既存加盟店がいかに同社の拡大を牽引しているかを示している。
2026年第1四半期の報告では、売上高維持率(NRR)は152%だった。第3四半期のリリースでCEOはNRRを140%とし、説明会ではTPV維持率173%にも言及した。どちらの数字も既存加盟店がはるかに多くの決済額を送っていることを示すが、両者の差は再び利回りの問題を物語っている。既存顧客の決済額の伸びが、dLocalがそこから得る売上高の伸びを上回ったのだ。
これは戦略的に意味がある。既存の加盟店からより多くの取引を獲得できれば、取引関係を一から築き直す必要性が減る。
しかし、継続率とマネタイズは異なる問いに答えるものだ。
加盟店がプラットフォームを通じて取引を増やしても、その増分の取引は地域や商品の構成が異なることがある。
絶対額で見た取引関係の価値の上昇は、総合利回りの低下と共存しうる。
したがって投資家は、継続率を売上総利益の代わりに使うのではなく、加盟店の拡大を売上総利益の創出と合わせて検証すべきである。
持続的な競争優位とは、魅力的な増分リターンと信頼性の高い決済パフォーマンスを維持しながら、より多くのビジネスを獲得できる能力だろう。
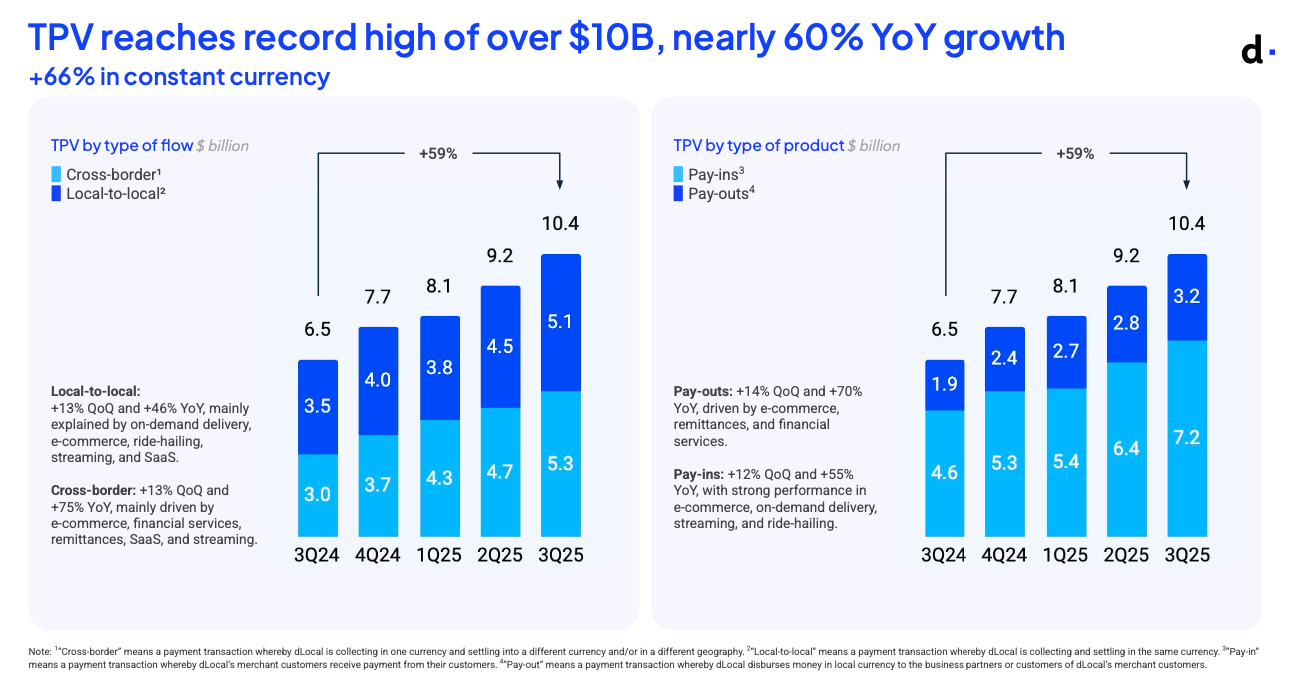
dLocalの2025年第3四半期のTPVを、フロー別(クロスボーダーとローカル・トゥ・ローカル)と商品別(ペイインとペイアウト)に分けたもの。この構成が総合利回りを左右する。
投資判断の解釈を変えるものは何か
今後の決算で次のような点が示されれば、弱気シナリオは弱まるだろう。
- 売上高が決済額の伸びにより連動するようになる。
- 構成要因を考慮した後の利回りが安定し、第3四半期の0.72%で横ばいとなった売上総利益利回りを土台にする。
- 売上総利益の成長が、再現性のある事業要因に支えられる。
- 投資不足に陥ることなく効率改善が続く。
- タイミング要因が正常化した後もキャッシュ転換が健全であり続ける。
次のような場合には、強気シナリオが弱まるだろう。
- 追加の決済額がもたらす経済的貢献が次第に小さくなる。
- 利益成長が一時的な支出抑制にますます依存する。
- 予想がさらに悪い方向へ修正され続ける。
- キャッシュの改善が資金調達や精算のタイミングに大きく依存する。
どちらのシナリオも、見出しの一つのパーセンテージで決めるべきではない。
有用な事業上の連鎖は次のとおりだ。
決済額 → 売上高 → 売上総利益 → 営業利益 → 持続的なキャッシュ創出。
各段階で、成長が単に取引量を増やしているだけでなく、価値を生み出しているかどうかが試される。
よくある質問
dLocalはいつ2026年第3四半期決算を発表したのか?
dLocalは2026年11月12日の米国市場引け後に2026年第3四半期決算を発表し、同日夜の米東部時間午後6時に決算説明会を開いた。
dLocal株はなぜ決算後に下落したのか?
DLOは時間外取引で約3%下落し、11月13日は3.4%安で寄り付いた。売上高はInvesting.comが公表した目安を下回り、第2四半期比で横ばいだったうえ、経営陣の利益見通しはレンジ据え置きの中でより慎重になった。ただし終値では株価は13.69ドルまで戻し、下落率はわずか0.07%だった。
dLocalの決算は予想を上回ったのか?
希薄化後EPS 0.23ドルは、Investing.comとNasdaq.comが示す0.22ドルのコンセンサスを上回った。ただし最終利益の上振れは約2.1%の売上高未達と同時に起きており、一様に予想を上回ったというより、強弱入り混じった決算だった。
dLocalのテイクレートは低下しているのか?
算出した売上高 ÷ TPVは前年同期比で2.72%から2.17%に低下した。売上総利益 ÷ TPVは0.99%から0.72%に低下したが、第2四半期比では横ばいだった。これらの総合利回りを、すべての加盟店の契約価格が下がった証拠と読むべきではない。
すべてのマージン指標が悪化したのか?
いいえ。売上総利益率は前年同期の水準を下回ったままではあるものの、前四半期比では31.8%から33.2%に改善した。営業費用が11%減少したことで、営業利益は売上総利益の58%に上昇した。
dLocalは2026年のガイダンスを引き下げたのか?
いいえ。dLocalは8月に設定したレンジを維持したが、営業利益成長率は27.5%〜32.5%の下限寄り、売上総利益は中央値付近、TPVは上限寄りになると示した。レンジの正式な引き下げを伴わない、より慎重な見通しである。
調整後フリーキャッシュフローは通常のフリーキャッシュフローと同じか?
いいえ。dLocalは加盟店関連の運転資本の変動を追加で調整している。投資家は、この指標が営業キャッシュフロー−設備投資に等しいと決めつけるのではなく、調整表を読むべきだ。
dLocalの次回決算発表日はいつか?
dLocalは2026年第4四半期決算の発表日をまだ公表していない。2025年第4四半期決算は2026年3月18日に発表しており、次回は2027年3月中旬から下旬ごろになると見込まれる。
結論:市場が求めたのは決済額の増加だけでなく、より良いマネタイズ
今回の決算は、事業が壊れていることを示したわけではない。急成長だけではバリュエーションの議論に決着をつけられない理由を示したのである。
弱気の材料は、期待値、決済の利回り、短期的な見通しに関するものだ。強気の材料は、収益性、費用規律、キャッシュ創出、そしてようやく下げ止まった売上総利益利回りに関するものである。
これらの観察はすべて同時に成り立ちうる。それはおおむね、11月13日の値動きが語ったこと、つまり安寄りの後の横ばい引けと一致する。
次の試金石は、dLocalが力強い加盟店の取引拡大と、決済額と経済的成果とのより予測可能な関係を両立できるかどうかだ。
それまでの間、最も有用な問いは「決済額はどれだけ速く伸びているか」ではない。
問うべきは次のことだ。
決済の新たな波の一つひとつが、どれだけの持続的な利益とキャッシュを生み出すのか。
方法に関する注記
- 売上高の精度: 財務諸表では3億9804万9000ドルと報告されている。会社の見出しはこれを3億9800万ドルに丸めており、一部の市場データのページでは3億9805万ドルと表示されている。
- 算出した売上高利回り: 売上高 ÷ TPV × 100。2026年第3四半期:3億9804万9000ドル ÷ 183億4500万ドル ≈ 2.17%。2025年第3四半期:2億8248万3000ドル ÷ 103億9000万ドル ≈ 2.72%。
- 算出した売上総利益利回り: 売上総利益 ÷ TPV × 100。2026年第3四半期:1億3201万3000ドル ÷ 183億4500万ドル ≈ 0.72%。2025年第3四半期:1億318万9000ドル ÷ 103億9000万ドル ≈ 0.99%。
- 前四半期比の分解: 売上総利益の増加は約486万3000ドル、営業費用の減少による寄与は約710万ドル。両者で営業利益の増加約1200万ドルを説明する。
- 決算日の株価反応: 各引け後発表前の最後の取引日の終値と、翌取引日の終値を比較。同業他社による調整は行っていない。
- 因果関係: 株価反応の説明は、開示内容と整合する分析上の解釈であり、個々の投資家の動機を証明するものではない。
本記事はリサーチと分析的な解釈を提供するものであり、個別の投資助言や売買の推奨ではない。
関連記事
- PayPal株価:Q3決算後の推移、四半期業績と13%急落
- ステーブルコイン2026:Visa・StripeがUSDTに挑む
- Coinbase株2026:四半期売上高とCOIN対ビットコイン
- Robinhood株2026:四半期売上推移、暗号資産は8%
- Stratasys四半期決算:2026年Q3業績とSSYS株価
- Airbnb決算推移:2026年第3四半期決算とABNB株価
- Tetra Tech決算推移:2026年度Q4結果とTTEK株価
参考資料
- dLocal:2026年第3四半期決算リリース、2026年11月12日(Form 6-K、Exhibit 99.1)
- dLocal:2026年9月30日時点の未監査中間財務諸表(Form 6-K、Exhibit 99.2)
- dLocal:2026年11月12日付Form 6-Kの表紙と添付書類一覧
- dLocal:2026年第2四半期決算リリース、2026年8月13日
- dLocal:2026年第1四半期決算リリース、2026年5月14日
- dLocal:売上高維持率を含む2026年第1四半期決算報告
- dLocal:2025年第4四半期決算リリースと2026年ガイダンス、2026年3月18日
- dLocal:2025年第3四半期決算リリース、2025年11月12日
- SEC EDGAR:dLocalのForm 6-K提出書類
- Stock Analysis:dLocal 2026年第3四半期決算説明会の書き起こし
- Investing.com:dLocalの決算履歴と予想
- Investing.com:dLocalの売上高未達と時間外下落に関する記事、2026年11月12日
- Nasdaq.com:DLOの過去株価
- Nasdaq.com:DLOの決算サプライズ履歴
- Polygon.io:米国株式市場データ
- dLocal:企業ウェブサイト
- ブラジル中央銀行:Pix
- ニューヨーク連邦準備銀行:担保付翌日物調達金利(SOFR)
- IFRS財団:IAS第34号「期中財務報告」
- Investopedia:フリーキャッシュフロー


