 執筆:Muke
Airbnb決算リファレンス:予約、売上高、フリーキャッシュフローとABNB株価の反応
Airbnbは11月5日、2026年第3四半期の売上高が前年同期比19%増の48.7億ドル、希薄化後EPSが3.16ドルだったと発表し、Zacksのコンセンサス予想2.89ドルを上回りました。予約泊数・席数は16%増と少なくとも11四半期で最も速い伸びとなり、取締役会は120億ドルの自社株買い枠を新たに承認しました。S&P 500が4.4%下落したこの日、ABNBは通常取引を3.5%安の170.13ドルで終えた後、時間外取引で188.84ドルと終値を11.0%上回る水準で取引されました。
このページはAirbnbの決算リファレンスです。会社が開示した11四半期分の予約、売上高、利益、フリーキャッシュフローを1つの表にまとめ、2026年第3四半期決算をアナリスト予想と経営陣自身の8月時点のガイダンスの両方と照らし合わせ、直近13回の決算発表後にABNB株がどう動いたかを一覧にしています。根底にある問いは元の原稿と同じです。Airbnbはより持続的な利益成長の局面に入りつつあるのか、それとも市場はたった一晩で、異例に好調な1四半期分を株価に織り込んだだけなのか。
2026年11月5日(米国太平洋時間)更新。Airbnbが米国市場の取引終了後に2026年第3四半期の株主向けレターを公表した後に作成しました。出典:同社の2026年第2四半期および第3四半期の株主向けレター(Form 8-K)、2026年第3四半期のForm 10-Q、Expedia GroupとBooking Holdingsの2026年第3四半期決算発表、ZacksとInvesting.comによる日付付きのアナリスト予想、Polygon.ioの日次終値(Cboeと照合済み)。時間外の価格は日時付きの気配値であり、終値ではありません。本稿執筆時点で11月6日の通常取引はまだ始まっていませんでした。会社発表の数値、予想、当社独自の計算は全編を通じて区別して表記しています。
Airbnb 2026年第3四半期決算の概要
| 項目 | 2026年第3四半期 | 2026年第2四半期 | 2025年第3四半期 |
|---|---|---|---|
| 売上高 | $4,869M | $3,608M | $4,095M |
| 売上高成長率(為替影響除く) | 19%(16%) | 17%(13%) | 10%(10%) |
| 予約泊数・席数 | 155.0M | 148.3M | 133.6M |
| 総予約額(GBV) | $27.7B | $27.2B | $22.9B |
| 平均客室単価(ADR) | $178.83 | $183.73 | $171.29 |
| 純利益 | $1,890M | $816M | $1,374M |
| 希薄化後EPS | $3.16 | $1.37 | $2.21 |
| 調整後EBITDA(マージン) | $2,509M(52%) | $1,261M(35%) | $2,051M(50%) |
| 営業活動によるキャッシュフロー | $1,508M | $1,270M | $1,356M |
| フリーキャッシュフロー | $1,426M | $1,253M | $1,349M |
| 自社株買い | $712M | $1.1B | $857M |
| 実質テイクレート(売上高 ÷ GBV) | 17.6% | 13.3% | 17.9% |
出典:Airbnb 2026年第3四半期株主向けレター(Form 8-K、Exhibit 99.1)、2026年第2四半期株主向けレター、2026年第3四半期Form 10-Q。2026年第3四半期のテイクレート17.6%は会社の数値で、2026年第2四半期と2025年第3四半期のテイクレートは同じ定義に基づく当社の計算です。第3四半期はAirbnbにとって旅行需要のピークにあたるため、第2四半期ではなく2025年第3四半期と比較してください。
純利益は38%増と売上高を上回る伸びとなりましたが、これには税金面の要因もあります。2025年第3四半期に法人代替ミニマム税(CAMT)の税額控除に対して2.13億ドルの評価性引当金を計上していたため、法人税等が1.35億ドル減少しました。この影響を含まない営業利益は24%増の20.21億ドルで、営業利益率は39.7%から41.5%へ拡大しました。
実績と予想の比較
| 指標 | 予想 | 実績 | 判定 |
|---|---|---|---|
| 売上高 | 47.5億ドル(Zacksコンセンサス、11月3日)、46.9億〜47.7億ドル(会社ガイダンス、8月6日) | 48.69億ドル | Zacks予想を2.5%上回り、ガイダンス上限を2.1%上回る |
| 希薄化後EPS | 2.89ドル(Zacksコンセンサス、11月3日)、2.85ドル(Investing.com) | 3.16ドル | 9.3%(Zacks)または10.9%(Investing.com)上回る |
| 予約泊数・席数の伸び | 2桁台前半(ガイダンス) | 16% | 上回る |
| GBVの伸び | 10%台半ば(ガイダンス) | 21% | 上回る |
| 実質テイクレート | 前年比で「おおむね横ばい」(ガイダンス) | 17.6%(前年の約17.9%から低下) | 下回る |
| 調整後EBITDAマージン | 2025年第3四半期の50%からやや低下(ガイダンス) | 52% | 上回る |
予想は第三者による日付付きの観測値であり、会社のガイダンスではありません。Airbnbは調整後EPSを公表していないため、EPSの比較には公表された希薄化後EPSを用いています。上振れ率は当社の計算です。
ガイダンスの列のほうが有用な基準です。経営陣自身が8月に示した見通しに対する達成度を測れるからです。ガイダンスが示された5項目のうち4項目が約束を上回りました。唯一の未達であるテイクレートについては後述しますが、主にタイミングの問題です。
Airbnb四半期決算の推移:2024年第1四半期〜2026年第3四半期
| 四半期 | 予約泊数・席数 | GBV | 売上高 | 売上高成長率 | 純利益 | 希薄化後EPS | 調整後EBITDA | フリーキャッシュフロー |
|---|---|---|---|---|---|---|---|---|
| 2024年第1四半期 | 132.6M | $22.9B | $2,142M | 18% | $264M | $0.41 | $424M | $1,909M |
| 2024年第2四半期 | 125.1M | $21.2B | $2,748M | 11% | $555M | $0.86 | $894M | $1,043M |
| 2024年第3四半期 | 122.8M | $20.1B | $3,732M | 10% | $1,368M | $2.13 | $1,958M | $1,074M |
| 2024年第4四半期 | 111.0M | $17.6B | $2,480M | 12% | $461M | $0.73 | $765M | $458M |
| 2025年第1四半期 | 143.1M | $24.5B | $2,272M | 6% | $154M | $0.24 | $417M | $1,781M |
| 2025年第2四半期 | 134.4M | $23.5B | $3,096M | 13% | $642M | $1.03 | $1,043M | $962M |
| 2025年第3四半期 | 133.6M | $22.9B | $4,095M | 10% | $1,374M | $2.21 | $2,051M | $1,349M |
| 2025年第4四半期 | 121.9M | $20.4B | $2,778M | 12% | $341M | $0.56 | $786M | $521M |
| 2026年第1四半期 | 156.2M | $29.2B | $2,678M | 18% | $160M | $0.26 | $519M | $1,704M |
| 2026年第2四半期 | 148.3M | $27.2B | $3,608M | 17% | $816M | $1.37 | $1,261M | $1,253M |
| 2026年第3四半期 | 155.0M | $27.7B | $4,869M | 19% | $1,890M | $3.16 | $2,509M | $1,426M |
出典:Airbnb 2026年第3四半期株主向けレターの四半期サマリーおよび非GAAP調整表(Form 8-K、Exhibit 99.1)。希薄化後EPSはAirbnbのSEC XBRLデータによるもので、第4四半期のEPSは通期EPSから9カ月累計EPSを差し引いて算出しています。調整後EBITDAとフリーキャッシュフローは会社が定義する非GAAP指標です。
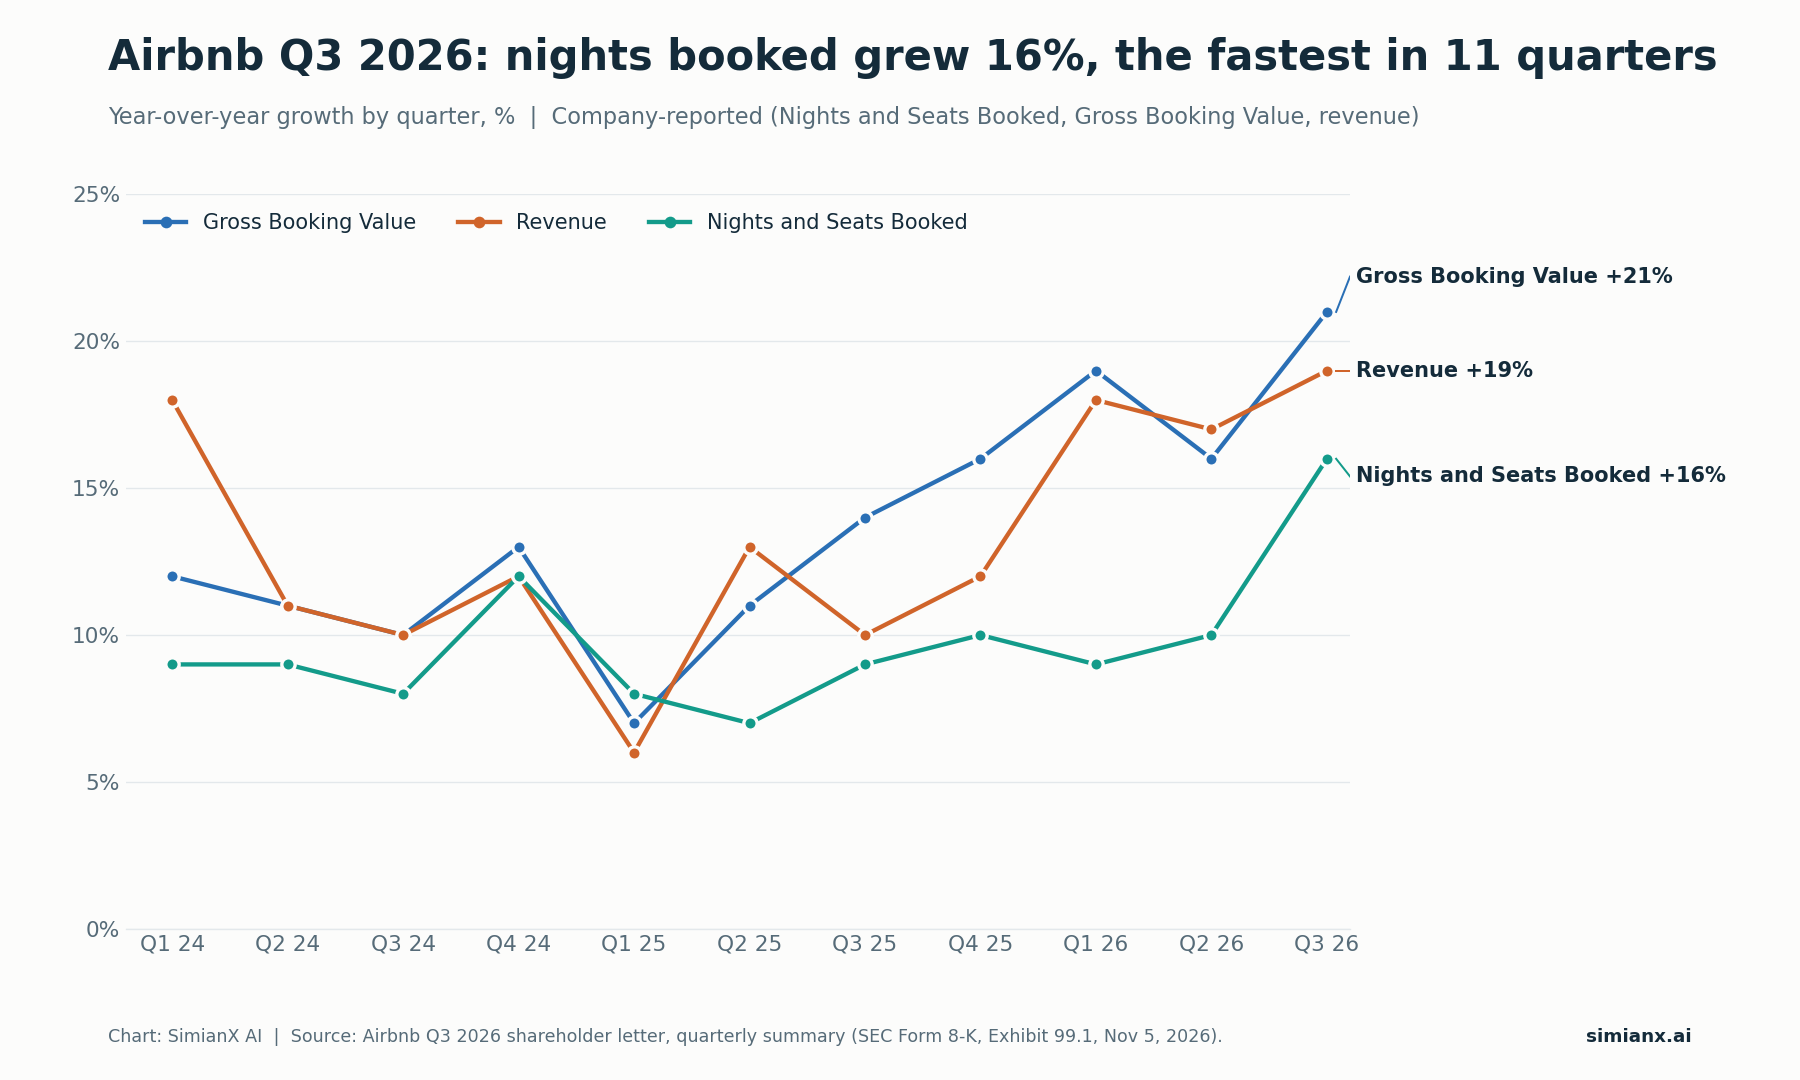
予約泊数は2年間、四半期ごとに7%〜12%の伸びでしたが、2026年第3四半期は16%へと抜け出しました。
2つのパターンが際立っています。第1に、加速は価格だけでなく数量によるものです。予約泊数・席数の伸びは第2四半期の10%から16%へ跳ね上がった一方、ADRの上昇は4%にとどまりました。第2に、売上高の伸びは3四半期連続でGBVの伸びを下回りました。より先の日程を予約し、支払いを後にするゲストが増えているためです。このギャップこそ、今回の決算で理解すべき最大のポイントです。
Airbnb株はなぜ急騰したのか:4つのカタリストが同時に到来
| カタリスト | 根拠 | 重要な理由 |
|---|---|---|
| 需要の加速 | 予約泊数・席数16%増、初回予約者13%増 | 成長は価格上昇だけでなく旅行件数の増加によるもの |
| 売上高とEPSが予想超え | 売上高48.69億ドル、EPS 3.16ドル(予想は47.5億ドルと2.89ドル) | 足元の利益水準を引き上げる |
| 通期見通しの上方修正 | 売上高成長率を「10%台後半」、調整後EBITDAマージンを約36%に引き上げ | 成長シナリオを第3四半期以降にも広げる |
| 新たな自社株買い枠 | 残り27億ドルに加え120億ドルを追加承認 | 経営陣に発行済株式数を減らす余地を与える |
出典:Airbnb 2026年第3四半期株主向けレターおよび2026年第3四半期Form 10-Q。
重要なのは、どれか1つの項目よりもその組み合わせです。売上高が予想を上回ってもガイダンスが弱ければ評価されにくく、力強いガイダンスもコストが売上を上回って膨らめば魅力が薄れ、事業が減速しているときの自社株買いは守りの一手に見えかねません。今回、市場は同じ夜に事業の勢い、より良い見通し、そしてより大きな株主還元余力を手にしました。これで急激な株価の見直しは説明できますが、時間外の上昇分がすべて維持されることまでは証明しません。
11月5日:通常取引は軟調、その後に時間外で急騰
取引環境を踏まえると、「10%急騰」という見出しの読み方は変わります。Airbnbは米国株全体が大きく売られた日の取引終了後に決算を発表しました。その詳細は2026年中間選挙後の米国株急落:原因・データ・今後の展開で解説しています。
| 米国取引日 | ABNB終値 | 日次騰落率 | SPY日次騰落率 |
|---|---|---|---|
| 2026年10月30日 | $164.39 | −1.24% | −1.77% |
| 2026年11月2日 | $171.11 | +4.09% | −0.48% |
| 2026年11月3日 | $166.96 | −2.43% | +0.30% |
| 2026年11月4日 | $176.37 | +5.64% | +1.65% |
| 2026年11月5日 | $170.13 | −3.54% | −4.41% |
| 11月5日時間外(米東部時間午後7時59分) | $188.84(気配値) | 終値比+11.0% | 該当なし |
出典:日次終値はPolygon.ioによるもので、11月4日まではCboeの過去データ、11月5日はCboeの公式終値と一致。時間外の気配値はStock Analysisによる。S&P 500指数は11月5日に4.36%下落しました。
これらの価格に基づく当社の計算:
- 11月5日終値比:$188.84 ÷ $170.13 − 1 = +11.0%。
- 11月4日終値比:$188.84 ÷ $176.37 − 1 = +7.1%。反応の一部は11月5日の下落を取り戻したにすぎません。
- 52週ザラ場高値193.45ドル(8月24日)比:約2.4%下。52週終値ベースの高値は190.50ドル(8月25日)です。
- 上場来終値ベースの最高値216.84ドル(2021年2月11日)比:約12.9%下。
- 年初来:11月5日の終値170.13ドルは、2025年末の終値135.72ドルを25.4%上回っていました。
通常取引ではABNBは市場全体より底堅く、SPYが4.4%下落するなかで3.5%の下落にとどまりました。また、Booking Holdingsの決算発表翌日の11月4日にはすでに5.6%上昇しており、Airbnbが何かを発表する前から旅行需要への楽観がある程度株価に織り込まれていました。
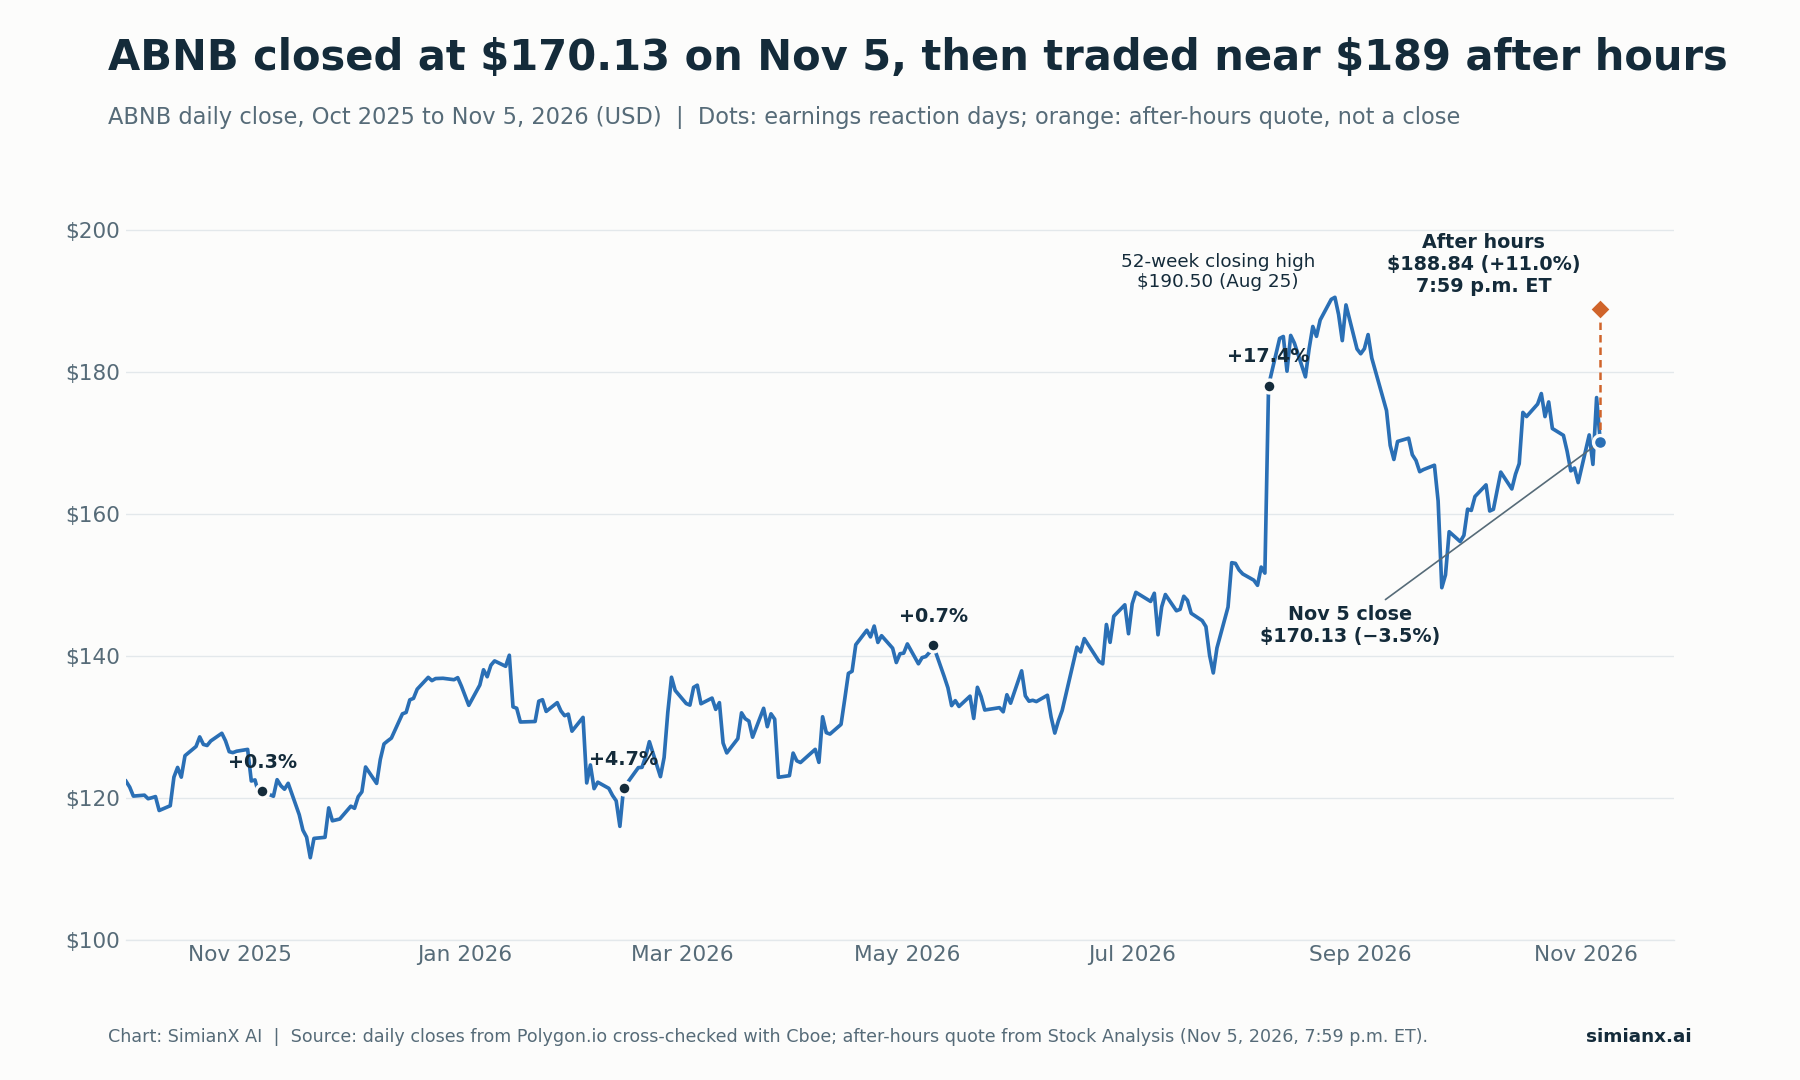
時間外の気配値でABNBは8月の高値近辺に戻りました。11月6日の通常取引がその確認の場となります。
2023年以降の各決算発表後のABNB株価の反応
Airbnbは米国市場の取引終了後に決算を発表するため、株価の反応は翌営業日に表れます。
| 発表日 | 対象四半期 | 発表前終値 | 翌営業日終値 | ABNB騰落率 | 同日のSPY |
|---|---|---|---|---|---|
| 2023年8月3日 | 2023年第2四半期 | $140.88 | $140.17 | −0.5% | −0.5% |
| 2023年11月1日 | 2023年第3四半期 | $119.47 | $115.50 | −3.3% | +1.9% |
| 2024年2月13日 | 2023年第4四半期 | $150.82 | $148.20 | −1.7% | +0.9% |
| 2024年5月8日 | 2024年第1四半期 | $157.90 | $147.05 | −6.9% | +0.6% |
| 2024年8月6日 | 2024年第2四半期 | $130.47 | $113.01 | −13.4% | −0.7% |
| 2024年11月7日 | 2024年第3四半期 | $147.37 | $134.61 | −8.7% | +0.4% |
| 2025年2月13日 | 2024年第4四半期 | $141.04 | $161.42 | +14.4% | 0.0% |
| 2025年5月1日 | 2025年第1四半期 | $124.01 | $125.26 | +1.0% | +1.5% |
| 2025年8月6日 | 2025年第2四半期 | $130.50 | $120.03 | −8.0% | −0.1% |
| 2025年11月6日 | 2025年第3四半期 | $120.53 | $120.88 | +0.3% | +0.1% |
| 2026年2月12日 | 2025年第4四半期 | $115.96 | $121.35 | +4.7% | +0.1% |
| 2026年5月7日 | 2026年第1四半期 | $140.46 | $141.49 | +0.7% | +0.8% |
| 2026年8月6日 | 2026年第2四半期 | $151.64 | $178.07 | +17.4% | +0.6% |
| 2026年11月5日 | 2026年第3四半期 | $170.13 | 未定(11月6日) | 時間外+11.0% | 該当なし |
出典:日次終値はPolygon.ioによるもの(Cboeと照合済み)、発表日はAirbnbのForm 8-K提出書類による。騰落率は終値ベースで、当社の計算です。
完了した13回の反応のうち、ABNBは6回上昇し、7回下落しました。平均騰落率は−0.3%、中央値は−0.5%、平均絶対変動幅は6.2%です。このパターンは最近変化しています。2023年8月から2024年11月までの6回の決算のうち5回で発表後に下落した一方、直近4回はいずれも上昇しました。第3四半期決算はこれまで鬼門で(2023〜2025年はそれぞれ−3.3%、−8.7%、+0.3%)、それだけに今四半期の時間外の反応は異例です。
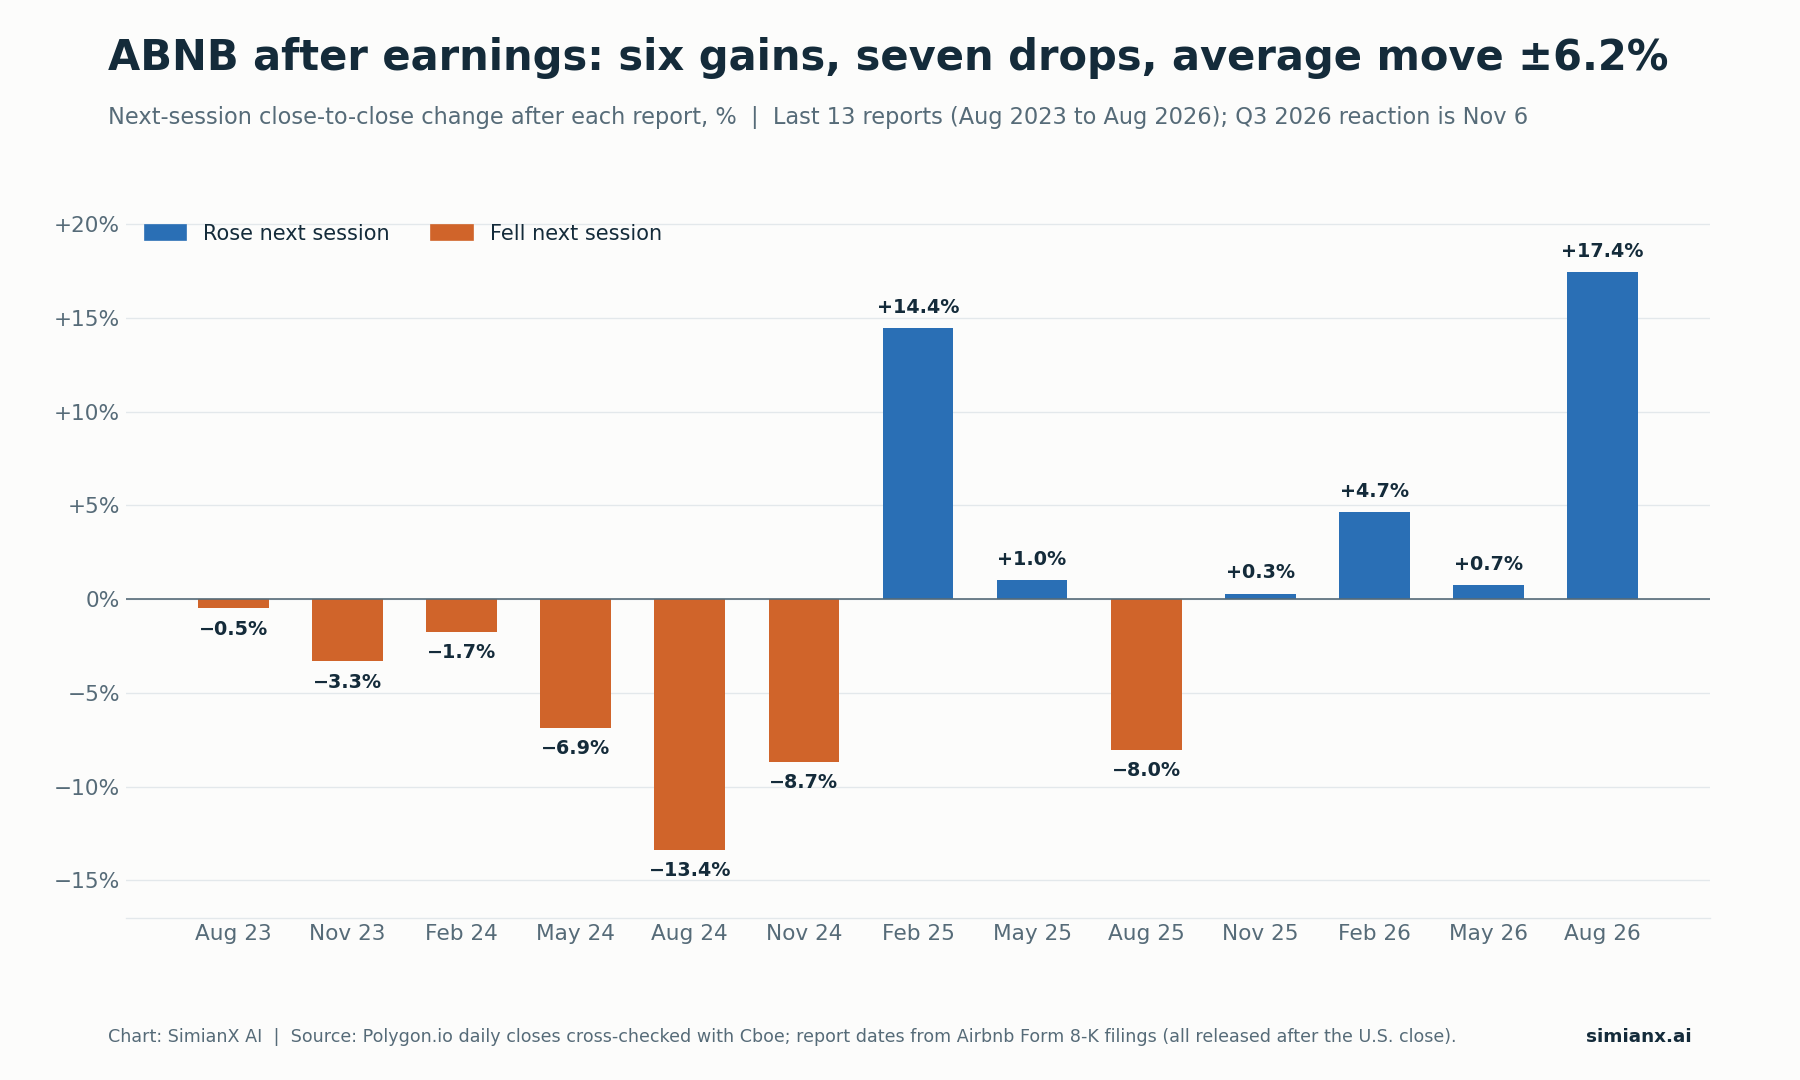
平均騰落率は約−0.3%ですが、典型的な変動幅は上下いずれにも約6%です。
予約:価格よりも数量が成長をけん引
AirbnbはADRを直接開示しているため、価格と数量の内訳を推計する必要はありません。2026年第3四半期のADRは178.83ドルで4%上昇(為替影響を除くと5%)、一方で予約泊数・席数は16%増加しました。GBVの21%成長の大部分は泊数の増加によるものです。
| 地域 | 予約泊数・席数の伸び | ADRの変化(為替影響除く) | 会社のコメント |
|---|---|---|---|
| 北米 | 2桁台前半、過去4年で最高 | +6% | 米国へのインバウンド旅行が改善、より大きな一棟貸し物件へのシフト |
| EMEA | 10%台半ば、加速 | +5%(+7%) | 英国、フランス、ドイツ、スペイン、イタリアで幅広く改善 |
| 中南米 | 20%超 | +8%(+4%) | ブラジル発の泊数が30%超増加 |
| アジア太平洋 | 20%超 | +1% | 日本発の泊数が20%台前半の増加、インドは60%超の増加 |
出典:Airbnb 2026年第3四半期株主向けレター。地域別の伸び率は会社がレンジで示したものです。
レターに示されたその他の需要シグナル:
- 初回予約者は前年同期比13%増と、2022年初め以来の高い伸び。
- アプリ経由の予約は29%増で、総予約泊数の66%を占め、1年前の62%から上昇。
- アクティブな掲載物件は1桁台後半の伸びで最近の四半期と同水準、一方で予約可能な泊数は総供給を上回るペースで増加。
- ホテルは依然として予約泊数の1桁台の割合にとどまるが、初めてのAirbnb予約がホテルだったゲストの約35%が、その後住宅タイプの物件を予約。
業界全体の追い風も一因ですが、4地域すべてで加速が広がったことは、同社固有の実行力という見方も裏付けています。試金石は、2027年に比較対象が厳しくなっても数量の伸びが10%台を維持できるかどうかです。
テイクレートと「今すぐ予約・後払い」:売上高が予約に後れを取った理由
GBVは21%増、売上高は19%増でした。8月のガイダンスでは前年と「おおむね横ばい」とされていたにもかかわらず、実質テイクレート(売上高をGBVで割った値)は1年前の約17.9%から17.6%へ低下しました。
Airbnbは2つの理由を挙げています。
- 今すぐ予約・後払い(RNPL)。ゲストがより早い時期に予約するようになっています。GBVは予約時に計上されますが、売上高はチェックイン時に認識されるため、早期の予約はGBVを今増やし、売上高は後で増やします。
- 売上控除項目の増加。新規事業の取り組みに関連したインセンティブやクレジットを含みますが、影響はこちらのほうが小さいとしています。
10-Qはさらに2つの注意点を加えています。予約時の支払いが不要なRNPL予約は、従来型の予約よりもキャンセル率が高くなっています。またRNPLが拡大するにつれ、GBV、売上高、現金受領の関係は「相関が弱まっている」としています。その影響はバランスシートにも表れており、ゲストの支払いが宿泊日に近づいたことで、前受手数料は1年前の18.20億ドルから2026年9月30日時点で15.36億ドルへ減少しました。
つまり、テイクレートの未達は主にタイミングの問題であり、手数料の引き下げではありません。Airbnbは手数料体系を簡素化し、ほぼすべてのホストを一律15.5%のサービス料へ移行させましたが、ホストは価格を調整して同じ手取り収入を維持できると説明しています。第4四半期のテイクレートは前年比でわずかに上昇する見通しです。こうした反転がないままGBVが売上高を上回り続ければ、懸念はより深刻になります。
見通し:2026年第4四半期ガイダンスと上方修正された通期予想
| ガイダンス項目 | 従来(8月6日) | 更新(11月5日) |
|---|---|---|
| 2026年通期の売上高成長率 | 少なくとも10%台半ば | 10%台後半 |
| 2026年通期の調整後EBITDAマージン | 少なくとも35.5% | 約36% |
| 2026年第4四半期の売上高 | 該当なし | 32.2億〜32.8億ドル(16%〜18%増) |
| 第4四半期の為替影響 | 該当なし | 約2ポイントの追い風 |
| 第4四半期のGBVの伸び | 該当なし | 10%台半ば |
| 第4四半期の予約泊数・席数の伸び | 該当なし | 少なくとも2桁台前半 |
| 第4四半期の実質テイクレート | 該当なし | 前年比でわずかに上昇 |
| 第4四半期の調整後EBITDAマージン | 該当なし | 2025年第4四半期からやや低下、一因はマーケティング費用の計上タイミング |
| 2026年通期の実効税率 | 10%台後半 | 10%台半ば |
出典:Airbnb 2026年第2四半期および第3四半期の株主向けレター。これらは経営陣の予想であり、実績ではありません。
新しい数値に対する当社の検証:
- 第4四半期売上高の中央値:(32.2億ドル + 32.8億ドル)÷ 2 = 32.5億ドルで、2025年第4四半期の27.78億ドルから17.0%増。約2ポイントの為替の追い風を除くと、ガイダンス上の成長率は14%〜16%程度になります(概算であり、公式の為替一定ベースのガイダンスではありません)。
- 示唆される通期売上高:9カ月累計売上高111.55億ドルに中央値32.5億ドルを加えると144.1億ドルとなり、2025年の122.41億ドルから17.7%増。「10%台後半」と整合します。
- 示唆される第4四半期マージン:144.1億ドルの約36%は通期調整後EBITDAで約51.9億ドル。最初の9カ月で稼いだ42.89億ドルを差し引くと第4四半期は約9.0億ドルとなり、マージンは約27.6%と、2025年第4四半期の28.3%を下回ります。「やや低下」と一致します。
通期マージン目標の引き上げと第4四半期マージンの軟化は両立し得ます。第3四半期が季節的なピークだからです。2027年に向けた問いは、追加のマーケティングが、販促なしでもリピートするゲストを呼び込めるかどうかです。
フリーキャッシュフロー、自社株買い、発行済株式数
| キャッシュ・資本項目 | 2026年第3四半期 | 2026年9カ月累計 |
|---|---|---|
| 営業活動によるキャッシュフロー | $1,508M | $4,486M |
| 有形固定資産の取得 | $82M | $103M |
| フリーキャッシュフロー | $1,426M(マージン29%) | $4,383M |
| 株式報酬費用 | $462M | $1,359M |
| 自社株買い | $712M(440万株) | $2.8B(2,040万株) |
| 従業員株式報酬に係る納税額 | 該当なし | $534M |
出典:Airbnb 2026年第3四半期株主向けレターおよび2026年第3四半期Form 10-Q。9カ月累計のフリーキャッシュフローは3四半期の合計です。
過去12カ月のフリーキャッシュフローは49.04億ドルで、売上高139.33億ドルに対するマージンは35%でした。第3四半期のフリーキャッシュフローには、7月のニューヨークでの不動産取得(設備投資は第2四半期の1,700万ドルから8,200万ドルへ急増)と、RNPLに関連する運転資本の流出が含まれています。現金、短期投資、制限付き現金の合計は126億ドルで、Airbnbは10月30日に新たな5年間・10億ドルのリボルビング・クレジット・ファシリティを締結しました。
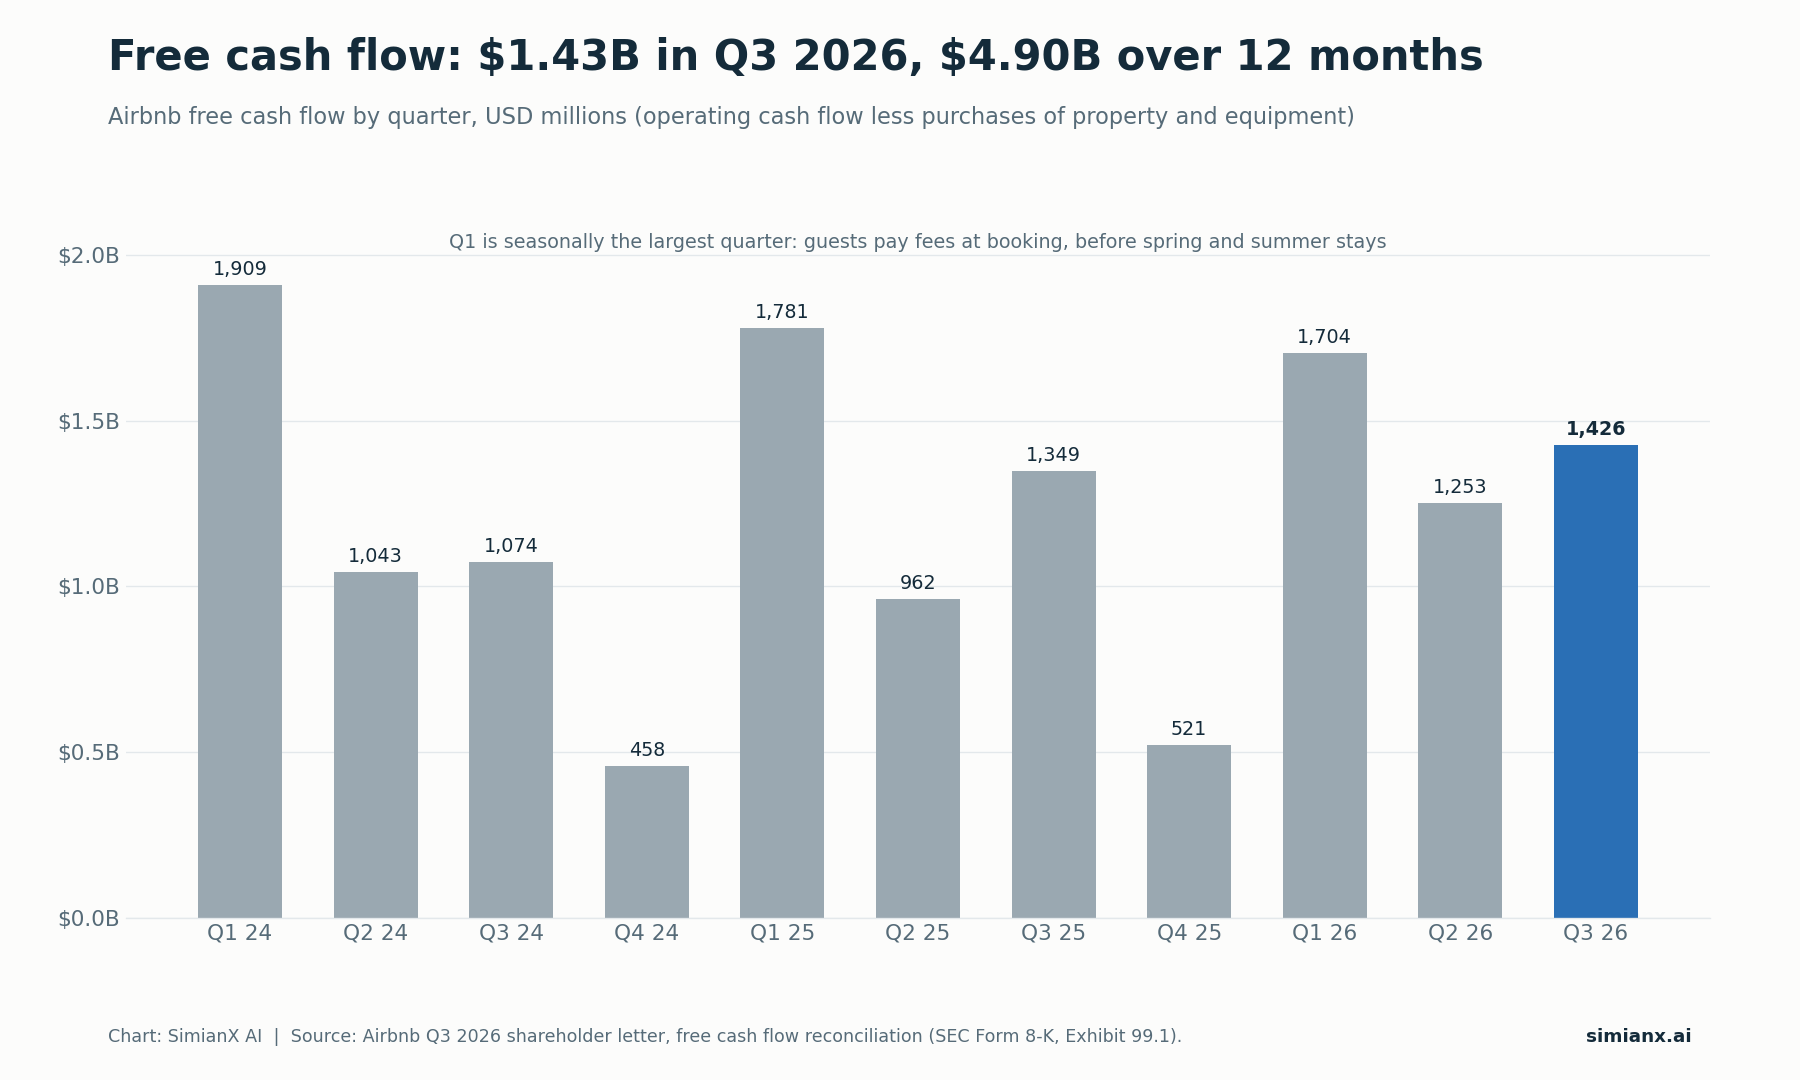
フリーキャッシュフローには季節性があります。ゲストは予約時にサービス料を支払うため、第1四半期が最大、第4四半期が最小となります。
120億ドルの自社株買いは「枠」であり、支出ではありません。Airbnbは第3四半期に440万株を7.12億ドル(1株平均161.95ドル)で買い戻し、旧プログラムの残りは27億ドルとなりました。新たな承認で120億ドルが加わり、総枠は約147億ドルとなります。このプログラムに期限はなく、会社に株式の購入を義務付けるものでもありません。
規模感:120億ドル ÷ 188.84ドル = 約6,350万株で、Airbnbが9月30日時点で報告した完全希薄化後株式数6.28億株のおよそ10%に相当します。これは説明のための枠の試算であり、予測ではありません。重要なのは純株式数です。株式報酬によって株式は増え続けるからです。2026年第3四半期の希薄化後加重平均株式数は1年前の6.21億株から5.97億株へ3.9%減少しました。Airbnbによれば、2022年第3四半期に自社株買いを始めて以来、完全希薄化後株式数は約10%減少し、そのために自社株買いと従業員の税金支払いに170億ドル超を費やしています。株式数に対して同程度の規模の賭けに出た、より小規模な企業の例についてはOn(ONON)10億ドル自社株買いは発行株の1割、ナイキの8倍をご覧ください。
AIカスタマーサポート:測定可能なコスト項目
Airbnbの第3四半期レターは、元の原稿が依拠していた第2四半期レターよりも充実したAI関連の数値を示しています。2026年第3四半期には、AIアシスタントから始まった問い合わせに限らず、全カスタマーサポート案件の約40%が人間の担当者を介さずに解決され、2026年第2四半期の3分の1から上昇しました。予約1件あたりのカスタマーサポートコストは前年比で17%超低下し、その大部分はAIアシスタントによるものです。(第2四半期には、AIアシスタントで始まった案件の約45%が人を介さずに解決され、予約1件あたりのコストは約16%低下したと説明していました。)
留意すべき点が2つあります。予約1件あたりのコストが下がっても、サポート費用の総額が減るわけではありません。取扱量の増加に伴い、オペレーション・サポート費用は3.65億ドルから3.93億ドルへ増加しました。また、本当に有用な検証は、自動化が進むなかで解決の品質とゲストの定着率が維持されるかどうかです。Airbnbは、独自のAI旅行計画エージェントを2027年上半期からゲスト向けに順次提供し始める計画も明らかにしました。
2026年第3四半期のAirbnbとBooking Holdings、Expediaの比較
| 2026年第3四半期の指標 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| 数量の伸び | 16%(予約泊数・席数) | 7%(宿泊室数) | 7%(予約宿泊室数) |
| 総予約額の伸び | 21% | 10% | 11% |
| 売上高成長率 | 19% | 報告ベース−1%、調整後+9% | 12% |
| 決算発表日 | 11月5日(取引終了後) | 11月3日(取引終了後) | 11月4日(取引終了後) |
| 翌営業日の株価騰落率 | 未定(時間外+11.0%) | +9.8%(11月4日) | −13.7%(11月5日) |
出典:各社の2026年第3四半期決算発表(Form 8-K、Exhibit 99.1)。株価騰落率はPolygon.ioの日次終値に基づく当社の計算です。Bookingの報告ベースの売上高にはFTC関連の9億ドルの減額が含まれており、調整後売上高からは除外されています。指標の定義が異なるため、これは方向性の比較であり、市場シェアの計算ではありません。
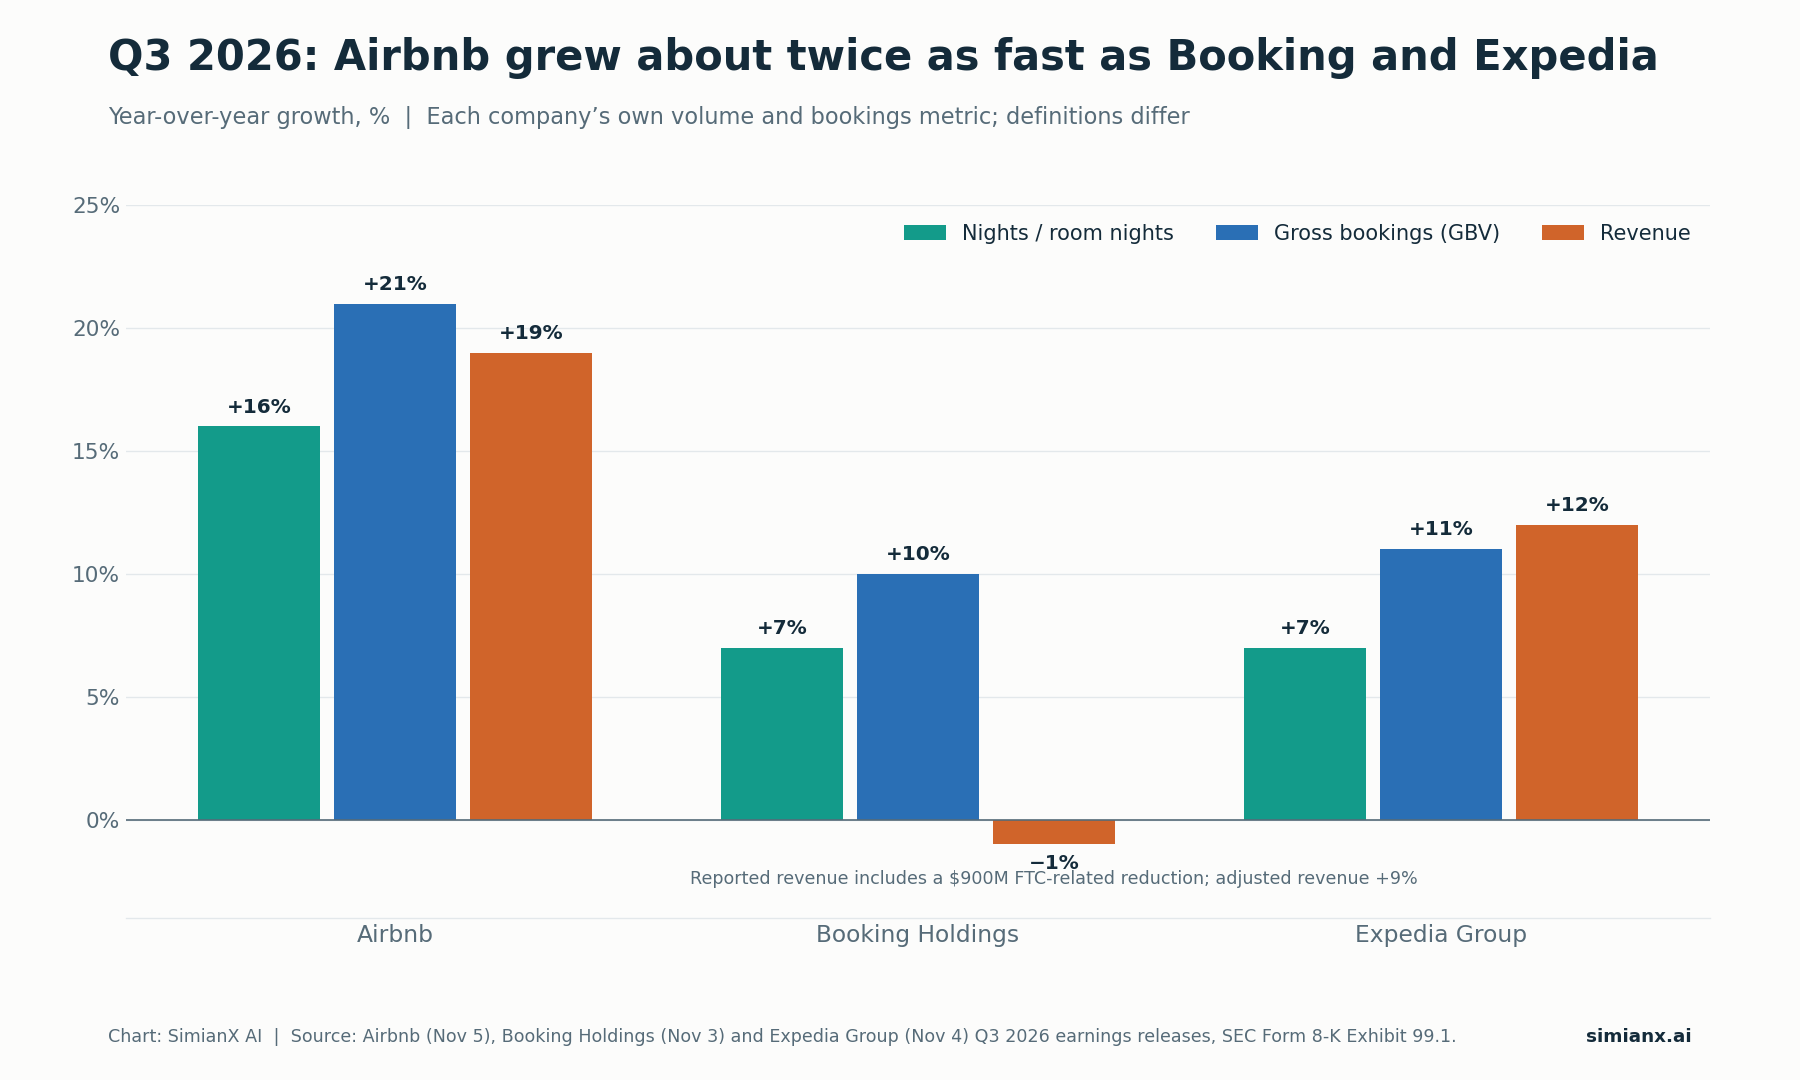
3社とも旅行需要の底堅さを示しましたが、Airbnbの数量の伸びは規模の大きい同業2社の2倍超でした。
同業他社のデータは2つの読み方を同時に裏付けます。第3四半期は業界全体で旅行需要が健全であり、Airbnbは上場する大手同業2社のおよそ2倍のペースで成長しました。しかし、市場は成長だけを評価するわけではありません。Expediaは自社ガイダンスを上回り通期見通しも引き上げましたが、第4四半期の総予約額の伸びを3.3%〜5.2%にとどまると示したことで、全面安となった11月5日に株価は13.7%下落しました。Airbnbの第4四半期GBVが10%台半ばの伸びというガイダンスははるかに強い先行きのシグナルであり、それが時間外の反応が分かれた最も明確な理由です。
上昇後の主なリスク
期待値のスタート地点が上がった
時間外での11%の上昇は、第4四半期と2027年へのハードルを引き上げます。問いは、Airbnbが成長できるかどうかから、より厳しい期待を上回れるかどうかへと移り、その試練は11月6日の取引から始まります。
地政学リスクとEMEAの需要
株主向けレターでは経営陣が「EMEAにおける進行中の情勢を注視している」と述べ、10-Qは中東での紛争が「予約動向に影響を与えており、今後も与える可能性がある」と記しています。ただし、現時点では重大な影響には至っていません。旅行株は以前にもこのリスクに鋭く反応しており、イラン緊張緩和 2026:原油下落、旅行株ラリー完全解読でもその様子が示されています。
RNPLのキャンセルと現金の受け取り時期
前払い不要の予約はキャンセルが多くなっています。RNPLの拡大に伴ってキャンセル率が上昇すれば、現在のGBVの伸びは将来の売上高を過大に示すことになり、フロート(運用可能資金)の源泉である前受手数料も減り続けるでしょう。
マーケティングと新規事業にはコストがかかる
第3四半期の販売・マーケティング費用は19%増の7.62億ドルとなり、第4四半期のマージンがやや低下するとのガイダンスも一因はマーケティングのタイミングにあります。ホテル、サービス、レンタカー、そして10月22日に開始したAmerican Expressとの提携などは新たなゲストを呼び込む可能性がありますが、サポート、顧客獲得、収益化のコストはそれぞれ異なります。
規制は構造的な問題であり続ける
Airbnbの提出書類は、ホストの物件掲載を制限する法律や、宿泊税その他の所得税以外の税をめぐる紛争を主要リスクに挙げています。本ページでは、決算発表期間中に新たな規制が施行されたとは想定していません。
Airbnbは売上高成長を維持できるか
| シナリオ | 注目すべき材料 | 意味合い |
|---|---|---|
| 強気シナリオ | 数量の伸びが10%台を維持、RNPL予約の消化に伴いテイクレートが回復、1株当たりフリーキャッシュフローが増加し続ける | 2026年の再加速が持続的な業績改善となる |
| 基本シナリオ | 成長は健全さを保つが、比較対象が厳しくなるにつれ2桁台前半へ減速 | 事業は改善するが、上昇後のバリュエーションの上値余地は限られる |
| 弱気シナリオ | 数量の伸びが鈍化、RNPLのキャンセル増加、顧客獲得コストの上昇、または中東情勢がEMEAの重荷に | 時間外の上昇が将来の収益性について楽観的すぎたと判明する |
これらは定性的なシナリオであり、確率で加重した予測ではありません。
強気シナリオには、また1つ好調な売上高の見出しが出る以上のものが必要です。新規ゲストがリピートすること、供給がホストにとって魅力的であり続けること、そして追加の成長が希薄化後の1株当たりキャッシュに転換されることを示す証拠が求められます。
よくある質問
Airbnbはいつ2026年第3四半期決算を発表しましたか?
2026年11月5日(木)の米国市場の取引終了後です。株主向けレターはForm 8-KのExhibit 99.1としてSECに提出され、決算説明会は太平洋時間午後2時に開催されました。
Airbnbの2026年第3四半期決算は予想を上回りましたか?
はい。売上高48.69億ドルはZacksのコンセンサス予想47.5億ドルを2.5%上回り、会社自身のガイダンス46.9億〜47.7億ドルも超えました。希薄化後EPS 3.16ドルはZacksのコンセンサス予想2.89ドルを9.3%上回りました。
2026年第3四半期決算の後、なぜAirbnb株は急騰したのですか?
予約が加速し、売上高とEPSが予想を上回り、通期ガイダンスが引き上げられ、取締役会が120億ドルの自社株買い枠を追加承認したためです。ABNBは時間外取引で188.84ドルと、終値170.13ドルを11.0%上回りました。これは時間外の気配値であり、通常取引の結果ではありません。
総予約額(GBV)は売上高と同じですか?
いいえ。GBVはホストの収入、清掃料金、税金を含む予約の総額です。売上高はそのうちAirbnbが受け取る部分で、チェックイン時に認識されます。2026年第3四半期の売上高はGBVの17.6%でした。
120億ドルの自社株買いで株式数の減少は保証されますか?
いいえ。期限も購入義務もない承認枠です。純粋な効果は、実際の買い戻し額、支払う価格、従業員向けに新たに発行される株式によって決まります。
Airbnbの2026年第4四半期ガイダンスは?
売上高は32.2億〜32.8億ドルで、約2ポイントの為替の追い風を含めて16%〜18%増、GBVの伸びは10%台半ば、調整後EBITDAマージンは2025年第4四半期をやや下回る見通しです。通期では、売上高成長率が10%台後半、調整後EBITDAマージンが約36%です。
投資家が次に注目すべき点は?
まず11月6日の通常取引、次に第4四半期の予約数量、RNPL予約の消化に伴うテイクレート、キャンセル動向、マーケティング効率、フリーキャッシュフロー、そして希薄化後株式数です。
結論:成長シナリオは強まったが、リスクなしの再評価ではない
Airbnbの2026年第3四半期決算は、本物の需要加速を示しました。数量は16%増、売上高はガイダンス上限を上回り、ピーク四半期の調整後EBITDAマージンは52%、フリーキャッシュフローは14億ドルでした。8月のガイダンスに対しては5項目中4項目で上回り、通期見通しも引き上げました。
弱い部分はタイミングと期待値です。RNPLの影響で売上高は予約に後れを取っており、時間外での11%の急騰は失敗の許容範囲を狭めています。上昇が持続するかどうかは、次の4つの指標が決めるでしょう。
- 需要:数量の伸びは10%台を維持できるか?
- 収益化:RNPL予約のチェックインが進むにつれ、テイクレートは回復するか?
- 効率:マーケティングとサポートのコストは成果につながっているか?
- 資本配分:株式報酬を差し引いても、株式数は減り続けるか?
ほかの2026年第3四半期の決算リファレンスとしては、マクドナルド四半期決算:2026年第3四半期実績と既存店売上高とコカ・コーラ2026年第3四半期決算:数量増とKO株の評価をご覧ください。
本記事は金融リサーチであり、個別の投資助言や有価証券の売買推奨ではありません。
関連記事
- 2026年中間選挙後の米国株急落:原因・データ・今後の展開
- イラン緊張緩和 2026:原油下落、旅行株ラリー完全解読
- Uberのロボタクシー提携先一覧:全案件の進捗とUBER株
- マクドナルド四半期決算:2026年第3四半期実績と既存店売上高
- On(ONON)10億ドル自社株買いは発行株の1割、ナイキの8倍
- コカ・コーラ2026年第3四半期決算:数量増とKO株の評価
参考リンク
- Airbnb:2026年第3四半期株主向けレター(Form 8-K、Exhibit 99.1)、2026年11月5日
- Airbnb:2026年第3四半期決算を発表したForm 8-K、2026年11月5日
- Airbnb:2026年9月30日終了四半期のForm 10-Q
- Airbnb:第3四半期ガイダンスを含む2026年第2四半期株主向けレター(Form 8-K、Exhibit 99.1)、2026年8月6日
- Airbnbニュースルーム:2026年第3四半期決算
- Expedia Group:2026年第3四半期決算発表、2026年11月4日
- Booking Holdings:2026年第3四半期決算発表、2026年11月3日
- Zacks(Yahoo Finance経由):Airbnbが第3四半期決算を発表へ、2026年11月3日
- Investing.com:AirbnbのEPSは予想を0.31ドル上回り、売上高も予想超え、2026年11月5日
- Stock Analysis:ABNBの株価、時間外価格、52週レンジ
- Stock Analysis:ABNBの過去の日次株価
- SEC EDGAR:Airbnbの提出書類一覧


