 執筆:Muke
コノコフィリップス決算リファレンス:EPS、生産量、キャッシュフロー、COP株価
コノコフィリップス(ConocoPhillips)は11月5日、2026年第3四半期の調整後EPSが3.27ドルだったと発表しました。前年同期の1.61ドルの2倍超で、10月29日に公表されたZacksのコンセンサス予想2.97ドルも上回りました。増益をもたらしたのは価格です。原油換算1バレル当たりの実現価格は61.40ドルと前年比32%上昇した一方、生産量は日量230.2万BOE(原油換算バレル)と、なお4%減少しました。
本ページはコノコフィリップスの決算リファレンスです。会社発表に基づく7四半期分のEPS、生産量、実現価格、キャッシュフローを1つの表にまとめ、2026年第3四半期決算を市場予想および会社ガイダンスと比較し、各決算発表日のCOP株価の値動きを一覧にしています。答えようとしている問いは、当初のプレビュー記事と同じです。高い原油価格は持続的なキャッシュ創出につながっているのか、それとも好調な1四半期にすぎないのか。
2026年11月5日(米国太平洋時間)更新。コノコフィリップスが米国市場の取引開始前に2026年第3四半期決算を発表した後の内容です。出典:同社のForm 8-K決算発表資料および補足データ、2026年第3四半期のForm 10-Q、8月6日の決算説明会の書き起こし、EIAの予測、日付付きのアナリスト予想。株価はPolygon.ioの日次終値で、Cboeのデータと照合しています。会社発表の数値、市場予想、当サイト独自の計算は本文中で区別して表示しています。11月5日の決算説明会の内容は含んでいません。
コノコフィリップス2026年第3四半期決算の概要
| 項目 | 2026年Q3 | 2026年Q2 | 2025年Q3 |
|---|---|---|---|
| 調整後EPS | $3.27 | $3.24 | $1.61 |
| GAAP EPS | $3.34 | $3.23 | $1.38 |
| 純利益 | $4,001M | $3,931M | $1,726M |
| 売上高およびその他営業収益 | $19,435M | $19,161M | $15,031M |
| 生産量(MBOED、千BOE/日) | 2,302 | 2,248 | 2,399 |
| 平均実現価格合計($/BOE) | $61.40 | $62.33 | $46.44 |
| 営業キャッシュフロー(CFO) | $7,172M | $7,176M | $5,366M |
| 設備投資および投資 | $3,133M | $3,024M | $2,866M |
| フリーキャッシュフロー(CFO-設備投資) | $4,039M | $4,152M | $2,500M |
| 自社株買い | $2,401M | $2,000M | $1,274M |
| 普通配当支払額 | $1,007M | $1,025M | $975M |
出典:コノコフィリップス2026年第3四半期決算発表資料および補足情報(Form 8-K、Exhibit 99.1および99.2)。2025年第3四半期のCFOは、同社の定義(正味運転資本の変動を除いた営業キャッシュフロー:$5,878M − $512M)に基づく当サイトの計算です。フリーキャッシュフローは同社の定義に基づき、CFOから設備投資および投資を差し引いたものです。
今四半期はGAAP EPSが調整後EPSを上回りました。主に税務引当金の戻し入れによる1億2,600万ドルの税務上の利益があり、同社はこれを調整後利益から除外しているためです。
実績と市場予想の比較
| 指標 | 予想 | 実績 | 判定 |
|---|---|---|---|
| 調整後EPS | $2.97(Zacksコンセンサス、10月29日) | $3.27 | 約10%上振れ |
| 売上高 | 約$18.2B(Zacksコンセンサス、10月29日) | 売上高およびその他営業収益$19.4B | 予想超え |
| 生産量 | 2,290〜2,320 MBOED(会社ガイダンス、8月6日) | 2,302 MBOED | レンジ内、中央値を3 MBOED下回る |
| 2026年の株主還元 | CFOの45%(会社目標) | 年初来でCFOの42.9%(当サイト計算) | 会社によれば計画どおり |
予想は日付付きの観測値であり、会社ガイダンスではありません。他の情報提供元は異なる数値を公表しており、上振れ幅はどの予想を用いるかによって変わります。
コノコフィリップス四半期決算推移:2025年Q1〜2026年Q3
| 四半期 | 調整後EPS | GAAP EPS | 生産量(MBOED) | 実現価格($/BOE) | デーテッド・ブレント($/bbl) | CFO($M) | 自社株買い($M) |
|---|---|---|---|---|---|---|---|
| 2025年Q1 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| 2025年Q2 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| 2025年Q3 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| 2025年Q4 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| 2026年Q1 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| 2026年Q2 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| 2026年Q3 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
出典:EPSはコノコフィリップス各四半期の決算発表資料(Form 8-K、Exhibit 99.1)、生産量・価格・キャッシュフロー・自社株買いは2026年第3四半期の補足情報。CFO=営業活動による正味キャッシュから正味運転資本の変動を差し引いたもの(同社の定義。2026年第2四半期より前は当サイトの計算)。
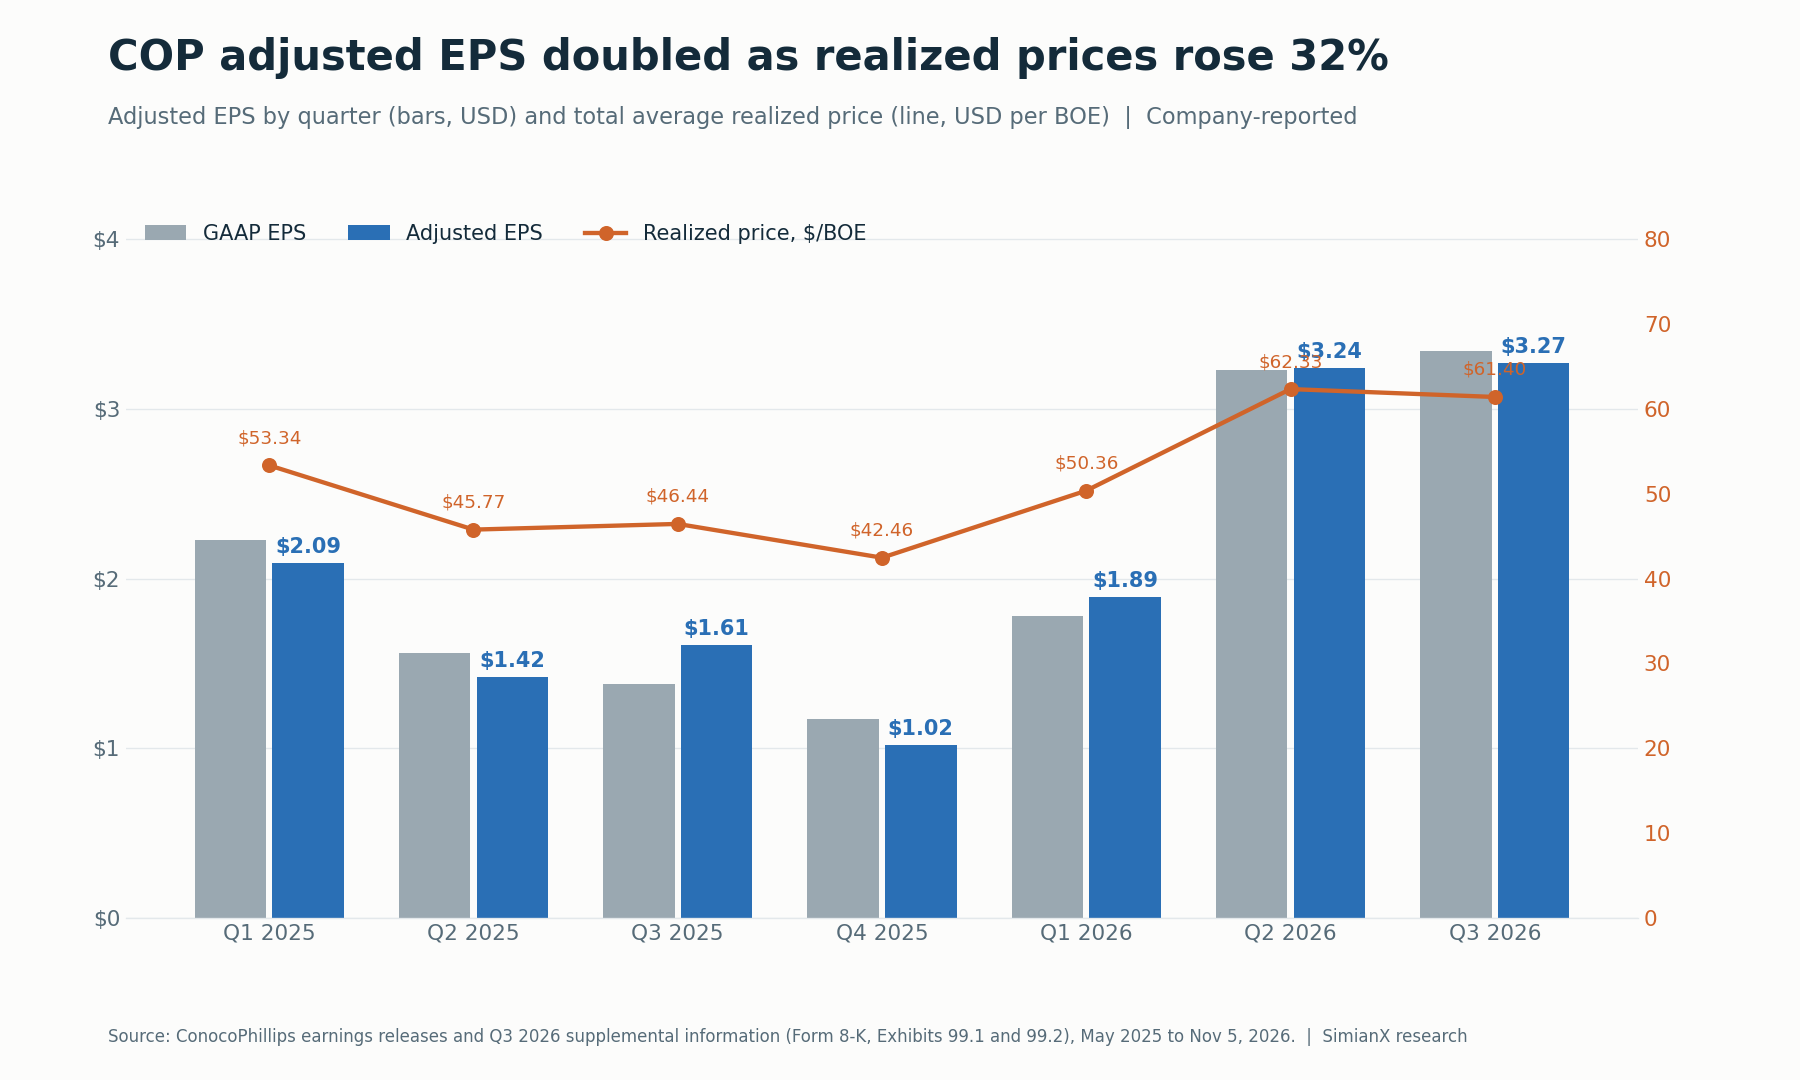
調整後EPSは、生産量よりも実現価格とはるかに密接に連動しています。
2つのパターンが目を引きます。第1に、2025年第4四半期から2026年第3四半期にかけて生産量が減少する中でEPSはほぼ倍増しており、これは成長ではなく価格の物語です。第2に、ブレントの平均価格が第2四半期より1バレル約7.50ドル低かったにもかかわらず、2026年第3四半期の利益は第2四半期の水準を維持しました。天然ガス価格の上昇が支えとなりました。天然ガスの実現価格は第2四半期の1,000立方フィート当たり2.58ドルから5.70ドルに上昇し、アジア太平洋の一部LNG契約の価格決定に用いられる日本原油輸入価格(JCC)は1バレル67.14ドルから111.24ドルへ急騰しました。
生産量:ガイダンス内に回復も、2025年を下回る
第3四半期の生産量は日量230.2万BOE(2,302 MBOED)で、第2四半期から54 MBOED増加しましたが、2025年第3四半期を97 MBOED下回りました。同社自身のブリッジ表は、資産売却の影響と基調的なトレンドを分けて示しています。
| 生産量ブリッジ | 2026年Q3 | 2025年Q3 |
|---|---|---|
| 報告生産量(MBOED) | 2,302 | 2,399 |
| 控除:売却完了資産 | (8) | (65) |
| プロフォーマ基調生産量 | 2,295 | 2,334 |
| 基調的な変化 | −40 MBOED、約−2% |
出典:2026年第3四半期決算発表資料、表3。端数処理のため合計が一致しない場合があります。
つまり、前年比減少分のうち約57 MBOEDは、7月に完了した17億ドルの資産パッケージを含むLower 48(米本土48州)の非中核資産の売却によるもので、約40 MBOEDは事業そのものによるものです。同社は、Lower 48の自律的な成長を、中東紛争によるカタールへの影響とカナダのSurmontでのロイヤルティ上昇が上回ったと説明しています。
セグメント別の内訳もこの説明を裏付けています。
- Lower 48:1,517 MBOEDで、第2四半期の1,479から増加。Delaware Basin(デラウェア盆地)757、Eagle Ford 369、Midland Basin(ミッドランド盆地)197、Bakken 191 MBOED。同社はパーミアンで過去最高の仕上げ効率を報告し、ポンピング時間は前年平均より15%多くなりました。
- カタール:持分法適用会社(主にカタールLNG合弁事業)からの天然ガスは、第2四半期の日量8億6,500万立方フィートから10億900万立方フィートに回復しましたが、2025年第3四半期の12億2,600万立方フィートはなお下回りました。8月の説明会で経営陣は、ラスラファン(Ras Laffan)が第2四半期に「大部分が操業停止」状態にあったと述べ、第3四半期の見通しは生産の段階的な回復を前提としていました。
- カナダ:ビチューメン生産量は前年同期の日量12.3万バレルから9.5万バレルに減少しました。同社が挙げたSurmontのロイヤルティ上昇を反映しています。
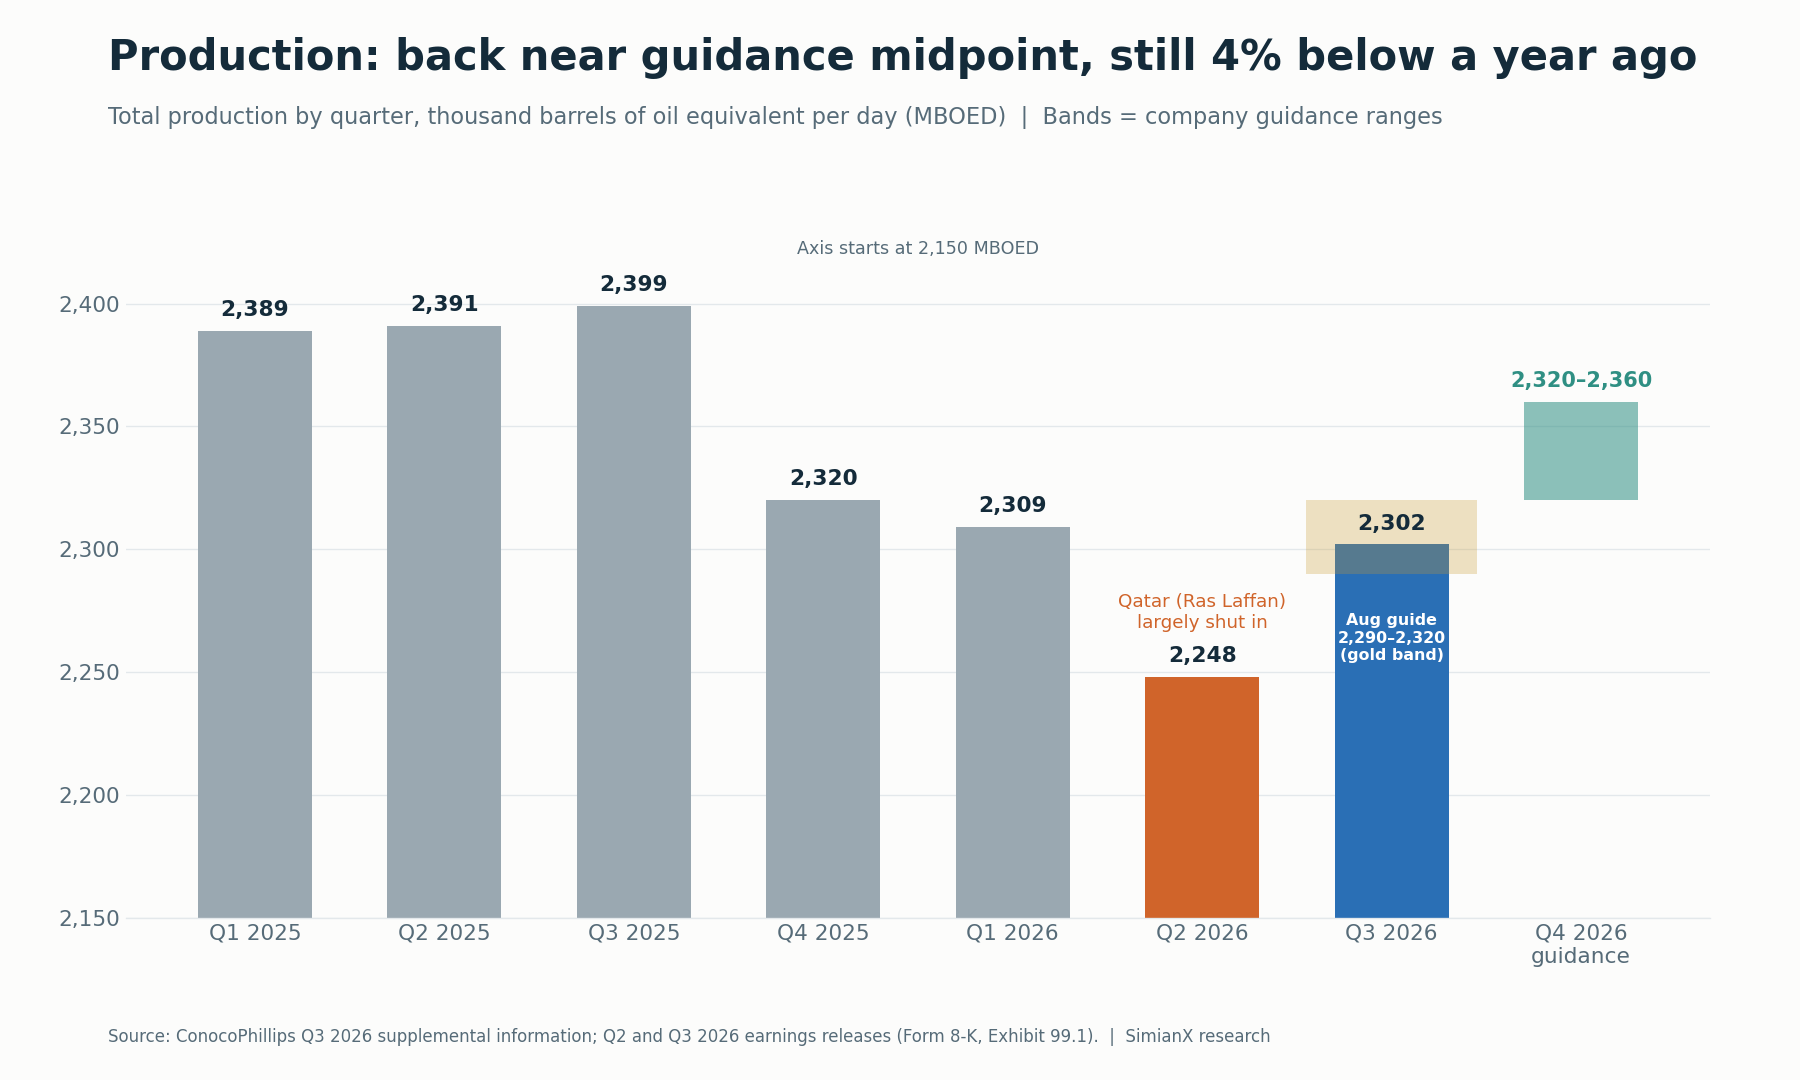
2026年第4四半期のガイダンス日量232万〜236万BOEは、中央値で約1.7%の増加を意味します。
2026年第4四半期の生産見通しは日量232万〜236万BOEです。通期の設備投資と調整後営業費用のガイダンスは据え置かれました。
原油・ガス価格:第3四半期はピークではなかった
今四半期の価格は高水準でしたが、第4四半期はさらに高い水準で始まりました。コノコフィリップスによると、第3四半期のデーテッド・ブレントの平均は97.00ドル、WTIは85.79ドルでした。FREDのブレント現物価格データによると、2026年10月の月間平均は1バレル約123.93ドルでした。その後ブレントは、10月30日の120.15ドルから11月3日には107.03ドルまで下落しました。
EIAが10月6日に公表した短期エネルギー見通しが、予測の枠組みを示しています。
| 商品指標 | EIAの数値 | 区分 |
|---|---|---|
| ブレント、2026年9月平均 | 1バレル$114 | 実績 |
| ブレント、2026年Q4平均 | 1バレル$105 | 予測 |
| ブレント、2026年通年 | 1バレル$96 | 予測 |
| ブレント、2027年通年 | 1バレル$84 | 予測 |
出典:米エネルギー情報局(EIA)、2026年10月6日。次回のSTEOは2026年11月10日に公表予定です。予測値は実現価格ではありません。
EIAは高価格の要因として、中東の供給混乱とディーゼル市場の逼迫を挙げています。これはCOPにとって両方向に作用します。指標価格の高止まりはポートフォリオ全体の実現価格を押し上げますが、同じ紛争がCOPのカタールでの生産量も減らしました。原油急騰時に株式がどう動いてきたかの長期的な歴史については、オイルショックと株価:S&P500 1973〜2026年の歴史をご覧ください。
今後数四半期を読み解くための実践的な視点は次のとおりです。
- コノコフィリップスが実際に得た価格は、BOE当たり、製品別にいくらだったか。
- 先物カーブは第4四半期と2027年について何を示唆しているか。
- サイクル全体を通じたバリュエーションでは、どの価格を前提とすべきか。EIAの2027年ブレント予測84ドルは、第3四半期の水準を大きく下回っています。
フリーキャッシュフロー:まず定義を確認する
コノコフィリップスは2種類のキャッシュ指標を公表しており、両者は乖離することがあります。GAAPの営業活動によるキャッシュフローには運転資本の変動が含まれます。同社の非GAAP指標である営業キャッシュフロー(CFO)はそれを除外します。2026年第3四半期には、両者はほぼ同じでした。
| キャッシュフロー指標 | 2026年Q3 | 2026年1〜9月 |
|---|---|---|
| 営業活動によるキャッシュフロー(GAAP) | $7,195M | $18,924M |
| 正味営業運転資本の変動 | $23M | ($811M) |
| 営業キャッシュフロー(CFO、非GAAP) | $7,172M | $19,735M |
| 設備投資および投資 | ($3,133M) | ($9,105M) |
| フリーキャッシュフロー(CFOベース) | $4,039M | $10,630M |
| 資産売却収入(FCFには含まない) | $1,566M | $1,756M |
出典:2026年第3四半期決算発表資料の表2および補足キャッシュフロー情報。1〜9月のCFOとFCFは、当サイトが四半期の数値を合計したものです。
上半期には差が大きく、運転資本が現金を吸収したため、GAAPの営業キャッシュフローが117億2,900万ドルだったのに対し、CFOは125億6,300万ドルでした。そのため、ある期間のGAAPの数値と別の期間のCFOの数値を比べると、トレンドを誇張したり見えにくくしたりする可能性があります。
資産売却による収入も切り分けて考えるべきです。第3四半期の16億ドルの資産売却収入はバランスシートを強化しましたが、これは一時的な流入であり、経常的な営業キャッシュではありません。
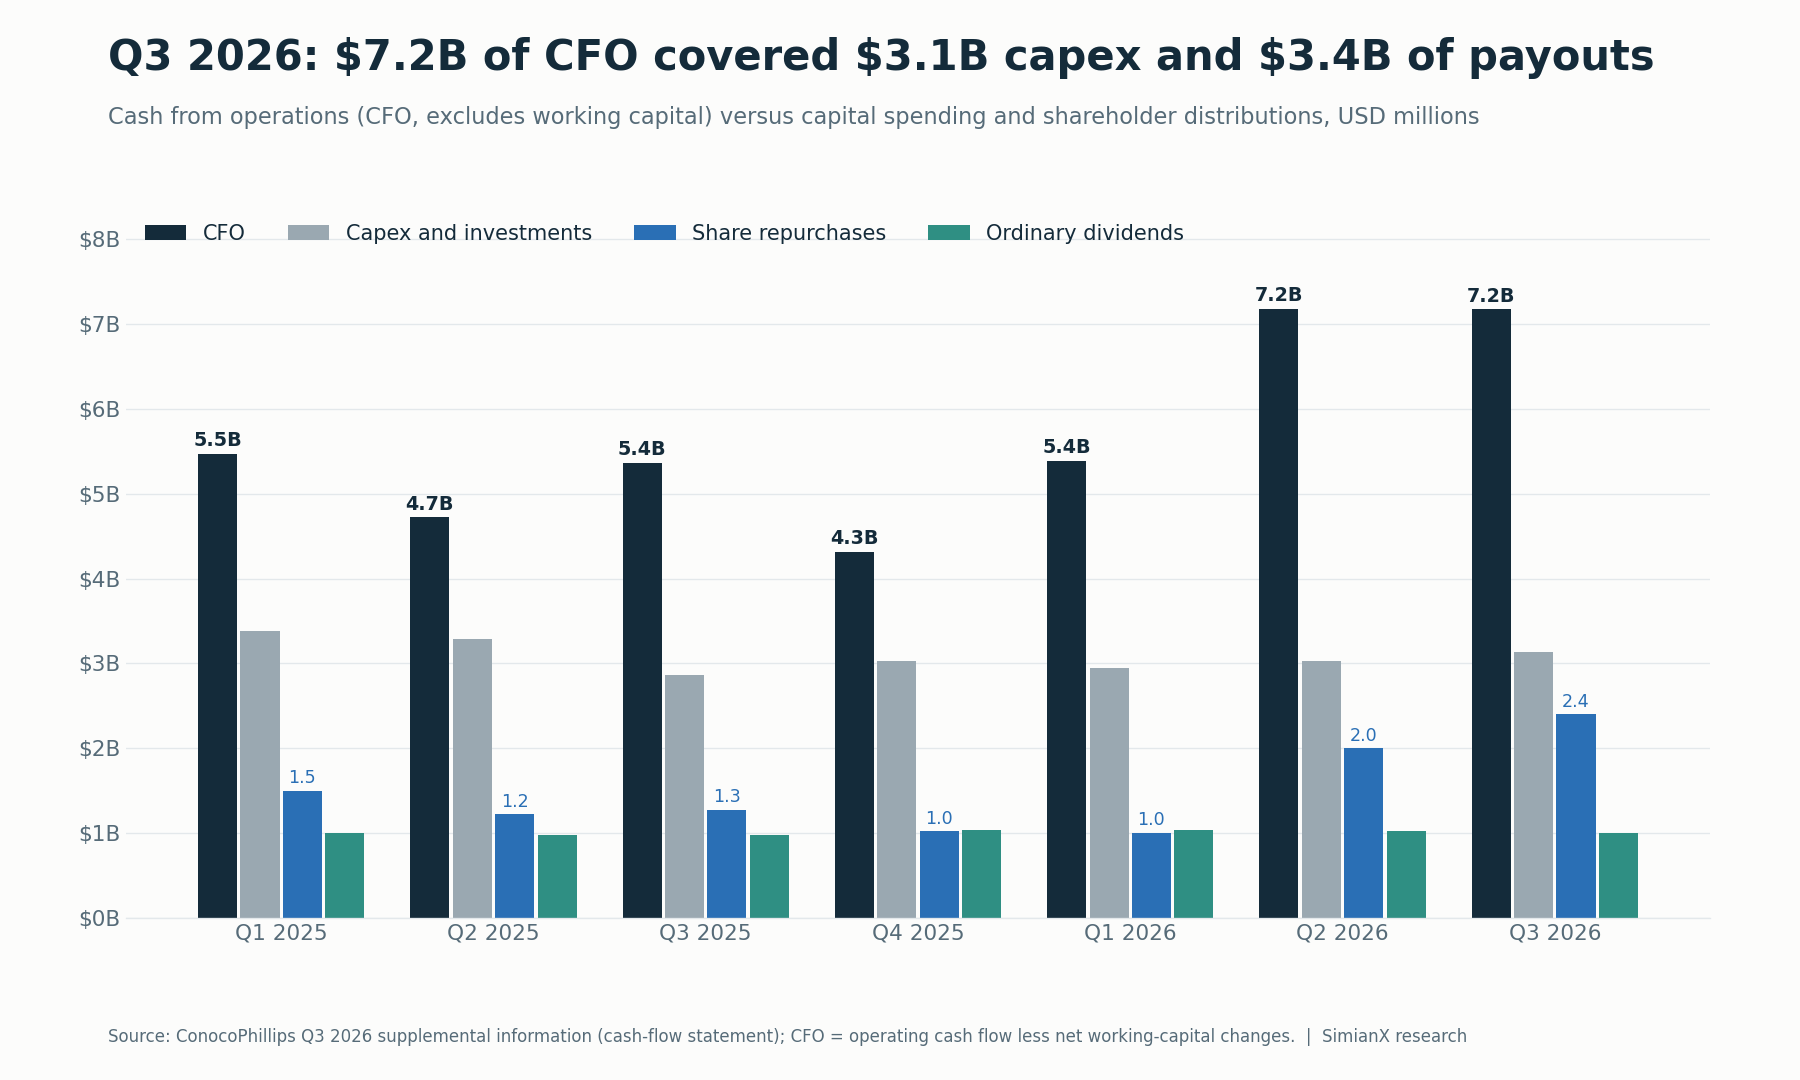
2四半期連続の約72億ドルのCFOが、安定した設備投資予算と大幅に拡大した自社株買いの両方をまかないました。
四半期末の現金および短期投資は104億ドルで、これに長期投資11億ドルが加わります。一方、有利子負債の総額は約233億ドル(短期8億7,800万ドルと長期223億8,400万ドル)でした。
COPの配当と自社株買い:11%増配と45%目標
コノコフィリップスは四半期普通配当を0.84ドルから11%引き上げ、1株当たり0.93ドルとしました。11月16日時点の株主に対し、2026年12月1日に支払われます。11月4日の終値136.94ドルで計算すると、年換算3.72ドルの新配当は利回り約2.7%に相当します(当サイト計算)。
同社は、2026年にCFOの45%を株主に還元する計画は順調に進んでいるとしています。公表数値に基づく当サイトの計算は次のとおりです。
| 期間 | 自社株買い | 配当 | 合計 | CFO | CFO比 |
|---|---|---|---|---|---|
| 2026年上半期 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| 2026年Q3 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| 2026年1〜9月 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
出典:補足キャッシュフロー情報。比率は当サイトの計算です。
通年で45%を達成するには、第4四半期の還元額が第4四半期CFOの45%に約4億ドルを上乗せした水準になる必要があります(0.45 × $19,735M − $8,471M ≈ $410M)。これは計算上の数値であり、会社のコミットメントではありません。目標は年間ベースで、金額は第4四半期のキャッシュフローに左右されます。
Form 10-Qによると、自社株買いは四半期末に偏っており、株価が上昇する中で実施されました。7月に平均112.09ドルで590万株、8月に125.96ドルで540万株、9月に132.39ドルで800万株です。合計約1,930万株、平均約124ドルとなります(当サイト計算)。発行済株式数は6月30日の12億130万株から9月30日には11億8,230万株に減少し、1四半期で約1.6%減りました。現行の授権枠の残りは約203億ドルです。
Willow、LNG、70億ドルのフリーキャッシュフロー目標
経営陣の長期シナリオは、2029年までに約70億ドルのフリーキャッシュフローを上積みすることを柱としています。新CEOのアンディ・オブライエン(Andy O’Brien)は第3四半期の発表資料でこの目標を再確認し、「2029年は終着点ではない」と付け加えました。主な構成要素は次のとおりです。
| 要因 | 2026年Q3時点の状況 | 次に確認すべき点 |
|---|---|---|
| Willow(アラスカ) | モジュール製作は75%超完了。ファーストオイルは2029年初めの予定どおり | 残りの設備投資と試運転スケジュール |
| プロジェクト費用の基準 | 総プロジェクト資本85億〜90億ドル(2025年11月更新) | このレンジの修正有無 |
| 資本集約度 | 8月の説明会で、当時CFO(最高財務責任者)だったオブライエン氏は「Willowの設備投資のピークは過ぎた」と発言 | Willowの稼働に伴い総設備投資が実際に減るか |
| LNGオフテイク | 第2四半期の12 MTPA(百万トン/年)から13 MTPAに拡大 | 各契約の開始時期、価格、マージン |
| カタールNorth Field拡張プロジェクト | 8月時点で経営陣は、初ガスや初出荷の遅れがあっても「数カ月程度で、丸1年ではない」と想定 | 稼働開始時期と輸出の安定性 |
出典:2026年第3四半期および2025年第3四半期決算発表資料、2026年8月6日の決算説明会の書き起こし。
見落としやすい区別があります。LNGオフテイクは持分生産量ではありません。オフテイク契約は、他社が生産したLNGを購入・販売する権利をコノコフィリップスに与えるもので、報告生産量には加算されません。10-Qによると、同社は2026年にLNGオフテイク、船舶、その他の輸送能力に関して約90億ドルの将来の購入義務を追加しました。これらのコミットメントはマーケティングマージンを生み得ますが、そのマージンは表面上のトン数ではなく、契約価格と輸送コストで決まります。
新経営陣とイラク:資本配分の論点
経営陣の交代は2026年9月1日付で発効しました。同社のForm 8-Kによると、アンディ・オブライエン(Andy O’Brien)が社長兼CEOに、ライアン・ランス(Ryan Lance)が執行会長に、コンテッサ(コニー)・ヘインズ=ウェルシュ(Kontessa (Konnie) Haynes-Welsh)が上級副社長兼CFOに就任しました。2026年第3四半期は新体制が報告する最初の四半期です。
主な新たな機会はイラクです。7月、コノコフィリップスはbpの子会社との非オペレーター合弁事業の42%の直接持分を取得することで合意しました。この合弁事業は、キルクーク(Kirkuk)地域で生産中の4つの油田の再開発を支援するものです。10-Qによると、取得価格は調整前で4億ドル、うち2億ドルは繰延支払いで、2026年末までのクロージングが見込まれています。合弁事業の42%の持分は、油田全体の生産量の42%と同じではなく、経済性は契約条件に左右されます。同社はまた6月に、シリアでの天然ガス増産に関する契約を締結しましたが、2026年には重要な影響はないと見込んでいます。
各決算発表に対するCOP株価の反応
コノコフィリップスは取引開始前に決算を発表するため、株価の反応は前日終値から発表当日の終値までの変動としています。
| 決算 | 発表日 | 前日終値 | 発表日終値 | 騰落率 |
|---|---|---|---|---|
| 2024年Q4 | 2025年2月6日 | $100.21 | $99.94 | −0.27% |
| 2025年Q1 | 2025年5月8日 | $87.71 | $88.82 | +1.27% |
| 2025年Q2 | 2025年8月7日 | $93.11 | $92.60 | −0.55% |
| 2025年Q3 | 2025年11月6日 | $87.70 | $85.66 | −2.33% |
| 2025年Q4 | 2026年2月5日 | $107.59 | $104.98 | −2.43% |
| 2026年Q1 | 2026年4月30日 | $128.25 | $125.78 | −1.93% |
| 2026年Q2 | 2026年8月6日 | $115.04 | $116.76 | +1.50% |
| 2026年Q3 | 2026年11月5日 | $136.94 | $135.46 | −1.08% |
出典:Polygon.ioの日次終値、Cboeと照合。騰落率は当サイトの計算です。
8回の決算のうち、COPは6回で発表当日に下落し、平均騰落率は約−0.7%でした。見出しのEPSが好調でも、当日の株価上昇には必ずしもつながっていません。
第3四半期決算は、株価が急騰した後の発表でもありました。COPは2026年10月30日に過去最高値の154.03ドルで引けた後、ブレントの下落とともに3営業日で11.1%下げ、11月4日には136.94ドルとなりました。それでも11月4日時点で2026年の年初来騰落率は+46.3%と、Exxon Mobil(+40.7%)、Chevron(+42.4%)、Occidental(+39.4%)、EOG Resources(+40.0%)、エネルギーETFのXLE(+42.1%)を上回っていました。S&P500連動ETFのSPYは12.4%の上昇でした。11月5日は米国株が全面安となった日で、COPは発表当日に1.08%安の135.46ドルとなった一方、SPYは4.41%下落しました。株価は市場全体より約3.3ポイント底堅かったことになります(終値はCboe、Yahoo Financeと照合済み)。
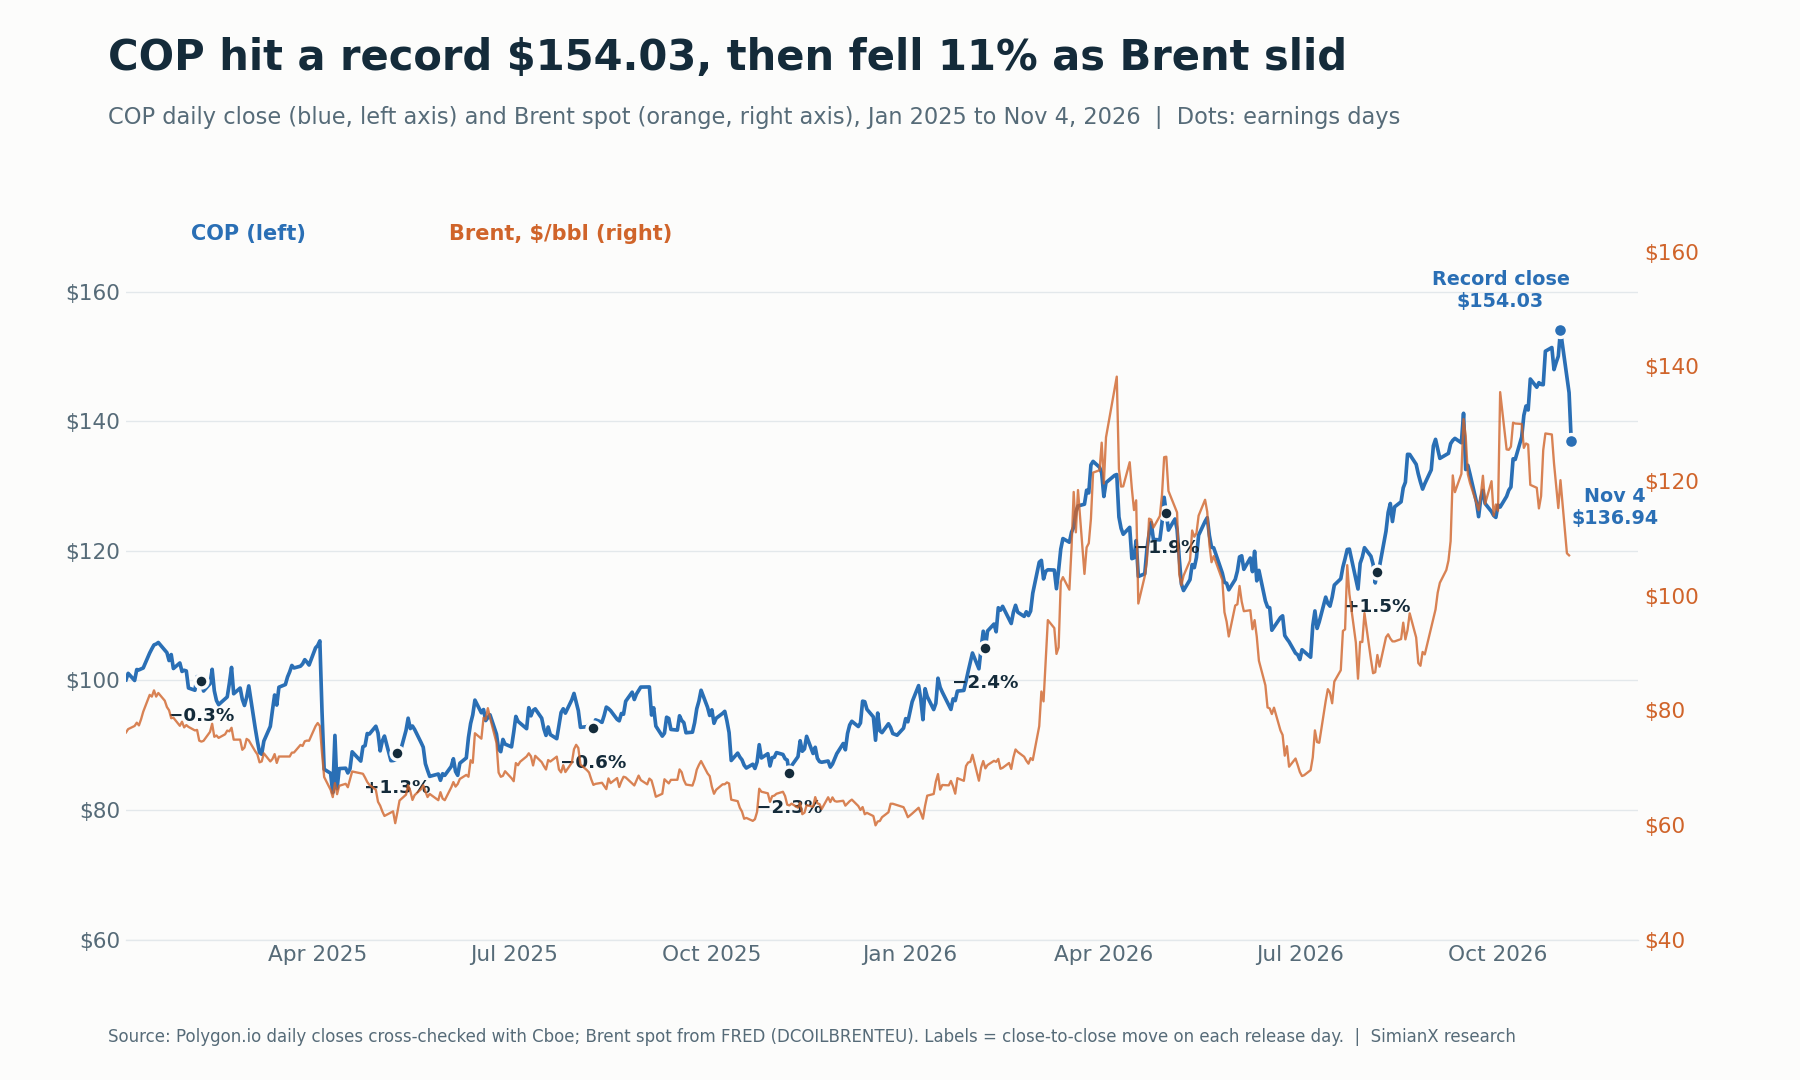
2026年を通じてCOPはブレントにほぼ連動しており、個々の決算の上振れよりも原油価格のほうが株価にとって重要なのはそのためです。
選挙前後のエネルギー株の動向については、2026年中間選挙とエネルギー株:XOM・CVX・FSLRの行方と米中間選挙後の原油価格:WTIとブレント 1986〜2022年で取り上げています。
決算後のCOPを動かし得る要因は?
| シナリオ | 注目すべき材料 | 投資上の解釈 |
|---|---|---|
| 強気シナリオ | 第4四半期の生産量が日量236万BOE以上、カタールの完全復旧、10月水準に近い実現価格、CFOの45%を超える還元 | 11%の増配と大規模な自社株買いの両方を続けられるだけの力強いキャッシュ創出 |
| 基本シナリオ | 生産量はガイダンス内、ブレントはEIAの第4四半期予測105ドルに向けて緩やかに推移、還元は45%前後 | キャッシュ面では良好な1年だが、長期的な投資テーマに変化はない |
| 弱気シナリオ | ブレントがEIAの2027年予測84ドル付近まで下落、中東での新たな供給途絶、Willowの遅延やコスト増 | 分配可能なキャッシュが減少。配当は固定的なコミットメントのため、まず自社株買いが縮小 |
これらは分析上のシナリオであり、予測や確率を示すものではありません。
よくある質問
コノコフィリップスはいつ2026年第3四半期決算を発表しましたか?
2026年11月5日(木)の米国市場の取引開始前に発表し、米東部時間正午12:00から決算説明会を開催しました。
コノコフィリップスの2026年第3四半期決算は予想を上回りましたか?
はい。調整後EPSは3.27ドルで、10月29日に公表されたZacksのコンセンサス予想2.97ドルを約10%上回りました。GAAP EPSは3.34ドルでした。他の情報提供元の予想はまちまちでした。
コノコフィリップスはどれだけ増配しましたか?
11%です。四半期配当は1株当たり0.84ドルから0.93ドルに引き上げられ、2026年11月16日時点の株主に対し、2026年12月1日に支払われます。
コノコフィリップスの生産量が前年より少ないのはなぜですか?
第3四半期の前年比97 MBOEDの減少のうち、約57 MBOEDはLower 48の非中核資産の売却によるものです。残りの40 MBOED(約2%)は、中東紛争によるカタールへの影響とSurmontのロイヤルティ上昇を反映しており、Lower 48の成長で一部相殺されています。
原油価格はコノコフィリップスの利益にどう影響しますか?
直接的に影響します。2025年第4四半期から2026年第3四半期にかけて生産量は減少しましたが、BOE当たりの実現価格が42.46ドルから61.40ドルに上昇したため、調整後EPSは1.02ドルから3.27ドルに増加しました。コスト、ロイヤルティ、税金、ガスとLNGの価格構成によって、その動きの一部が相殺されることがあります。
コノコフィリップスの2026年第4四半期ガイダンスは?
生産量は日量232万〜236万BOEです。通期の設備投資と調整後営業費用のガイダンスは据え置かれました。
結論:価格主導の上振れと、より規律あるキャッシュ配分
コノコフィリップスの2026年第3四半期は、生産量ではなく価格に支えられた明確な上振れ決算でした。今四半期はCFO 72億ドル、フリーキャッシュフロー40億ドル、株式数1.6%減、11%の増配を実現しました。生産量はガイダンス内に収まり、カタールも回復しつつあります。
より厳しい試練はこれからです。ブレントはすでに10月の高値から下落し、EIAは2027年の原油価格を84ドルと予想しており、株価は決算前に11%下げていました。COPの今後は、原油価格が2026年ほど恵まれない環境でも、Willow、LNGポートフォリオ、低い資本集約度によってキャッシュフローを伸ばし続けられるかどうかにかかっています。最近の他の四半期決算リファレンスとしては、マクドナルド四半期決算:2026年第3四半期実績と既存店売上高とキャタピラー株はなぜ下落?2026年Q3決算と受注残を解説をご覧ください。
本記事は金融リサーチであり、個別の投資助言や有価証券の売買を推奨するものではありません。
関連記事
- オイルショックと株価:S&P500 1973〜2026年の歴史
- 2026年中間選挙とエネルギー株:XOM・CVX・FSLRの行方
- 米中間選挙後の原油価格:WTIとブレント 1986〜2022年
- 原油ボラティリティが米株を揺らす:$10 別セクター地図
- マクドナルド四半期決算:2026年第3四半期実績と既存店売上高
- キャタピラー株はなぜ下落?2026年Q3決算と受注残を解説
参考リンク
- コノコフィリップス:2026年第3四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年11月5日
- コノコフィリップス:2026年第3四半期詳細補足情報(Form 8-K、Exhibit 99.2)
- コノコフィリップス:2026年9月30日終了四半期のForm 10-Q
- コノコフィリップス:2026年第2四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年8月6日
- コノコフィリップス:2026年第2四半期決算説明会の書き起こし、2026年8月6日
- コノコフィリップス:経営陣の交代(Form 8-K、Item 5.02)、2026年8月6日
- コノコフィリップス:2026年第1四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年4月30日
- コノコフィリップス:2025年第4四半期決算発表資料(Form 8-K、Exhibit 99.1)、2026年2月5日
- コノコフィリップス:2025年第3四半期決算発表資料(Willowコスト更新を含む)、2025年11月6日
- コノコフィリップス:2025年第2四半期決算発表資料(Form 8-K、Exhibit 99.1)、2025年8月7日
- コノコフィリップス:2025年第1四半期決算発表資料(Form 8-K、Exhibit 99.1)、2025年5月8日
- EIA:短期エネルギー見通し公表資料、2026年10月6日
- EIA:短期エネルギー見通し(STEO)
- FRED:ブレント原油現物価格(DCOILBRENTEU)
- Zacks:コノコフィリップス第3四半期決算プレビュー、2026年10月29日
- SEC EDGAR:コノコフィリップス提出書類一覧


