 執筆:Marcus Reeve
S&P 500 史上最悪の 20 日間——そしてその後に起きたこと
要点: S&P 500 史上最悪の日は 1987 年 10 月 19 日の「ブラックマンデー」で、指数は終値で 20.47% 下落した。この上位 20 日のうち 1950 年以降の 9 日では、翌営業日に上昇したのが 8 回、1 年後に上昇していたのが 8 回(中央値 +24.3%)。直近の大幅下落日である 2026 年 11 月 5 日(−4.36%)は上位 20 日に入らず、1950 年以降の 1 日の下落率では 46 位だ。
2026 年 11 月 9 日更新:直近の大幅下落日として 2026 年 11 月 5 日を追加し、翌営業日の終値も掲載。2026 年 10 月更新:現代の暴落日のその後のリターン表を追加し、リンク切れを削除。
S&P 500 史上最悪の 1 日は、1987 年 10 月 19 日——「ブラックマンデー」——この日、指数は終値で 20.47% も暴落した。 1 世紀近い市場データの中で、これに匹敵する日は存在しない。だがブラックマンデーは見出しにすぎない。その下には、世界恐慌から新型コロナの暴落まで連なるパニック相場の日々が並んでいる。そして、それらを研究して最も役に立つのは下落幅そのものではなく、暴落の後の数日、数週間、さらには数年で実際に何が起きたか、という点にある。
これは、S&P 500(および 1957 年以前の前身である S&P Composite 総合指数)史上、1 日の下落率が最も大きかった 20 日間を終値ベースの下落率で並べ、それぞれの引き金を添えた完全なリファレンス表だ。本記事は当サイトの 2 本の長編記事の姉妹編として意図的に設計されている。1929 年以降のすべての S&P 500 弱気相場 は天井から大底までの緩やかな下落を測り、すべての弱気相場が回復までに要した時間 はそこから這い上がる過程を測る。あの 2 本がマラソン全体を追うのに対し、本記事はそのマラソンの中で最も激しい一歩を追う。
「暴落の日」とは何か——方法論
暴落の日と弱気相場は同じものではない。弱気相場 とは天井から大底まで 20% 以上下落することで、決着まで数か月から数年かかることもある。一方、暴落の日とは単一の取引日——終値から終値への 1 回の変動——であり、その下落幅が史上最大級の 1 日下落に名を連ねるものを指す。
下表は S&P 500 の終値水準の変化率 で並べており、1957 年以降は現行の指数を、それ以前はその直接の前身である S&P Composite を用いている。ランキングを誠実に保つためのいくつかの基本ルールがある。
- ポイントではなく、パーセントで見る。 2026 年に 500 ポイント下がるのは日常茶飯事だが、1929 年に 50 ポイント下がるのは壊滅的だった。1 世紀をまたいで比較できるのは変化率だけだ。
- ザラ場ではなく、終値で見る。 ザラ場の数値(たとえば 2010 年 5 月の「フラッシュ・クラッシュ」は一時急落し、引け前に一部を戻した)は順位をかき乱す。終値から終値への比較こそが、よりクリーンで広く引用される基準だ。
- トータルリターンではなく、株価のみで見る。 配当を除くのが暴落表の慣例だ。トータルリターンで計算すれば、その後の回復はいずれも表中の数字よりわずかに速くなる。
データ提供元によって、最も古い数日については小数点以下数桁の食い違いがあるため、小数はおよそ 0.1 ポイント単位の精度と考えてほしい。だが、この表の構造——どの時代が支配的か、暴落日がどう群がるか——は、S&P 500 の最大日次変動をまとめた Wikipedia の一覧 を含め、信頼できるどの情報源でも安定している。
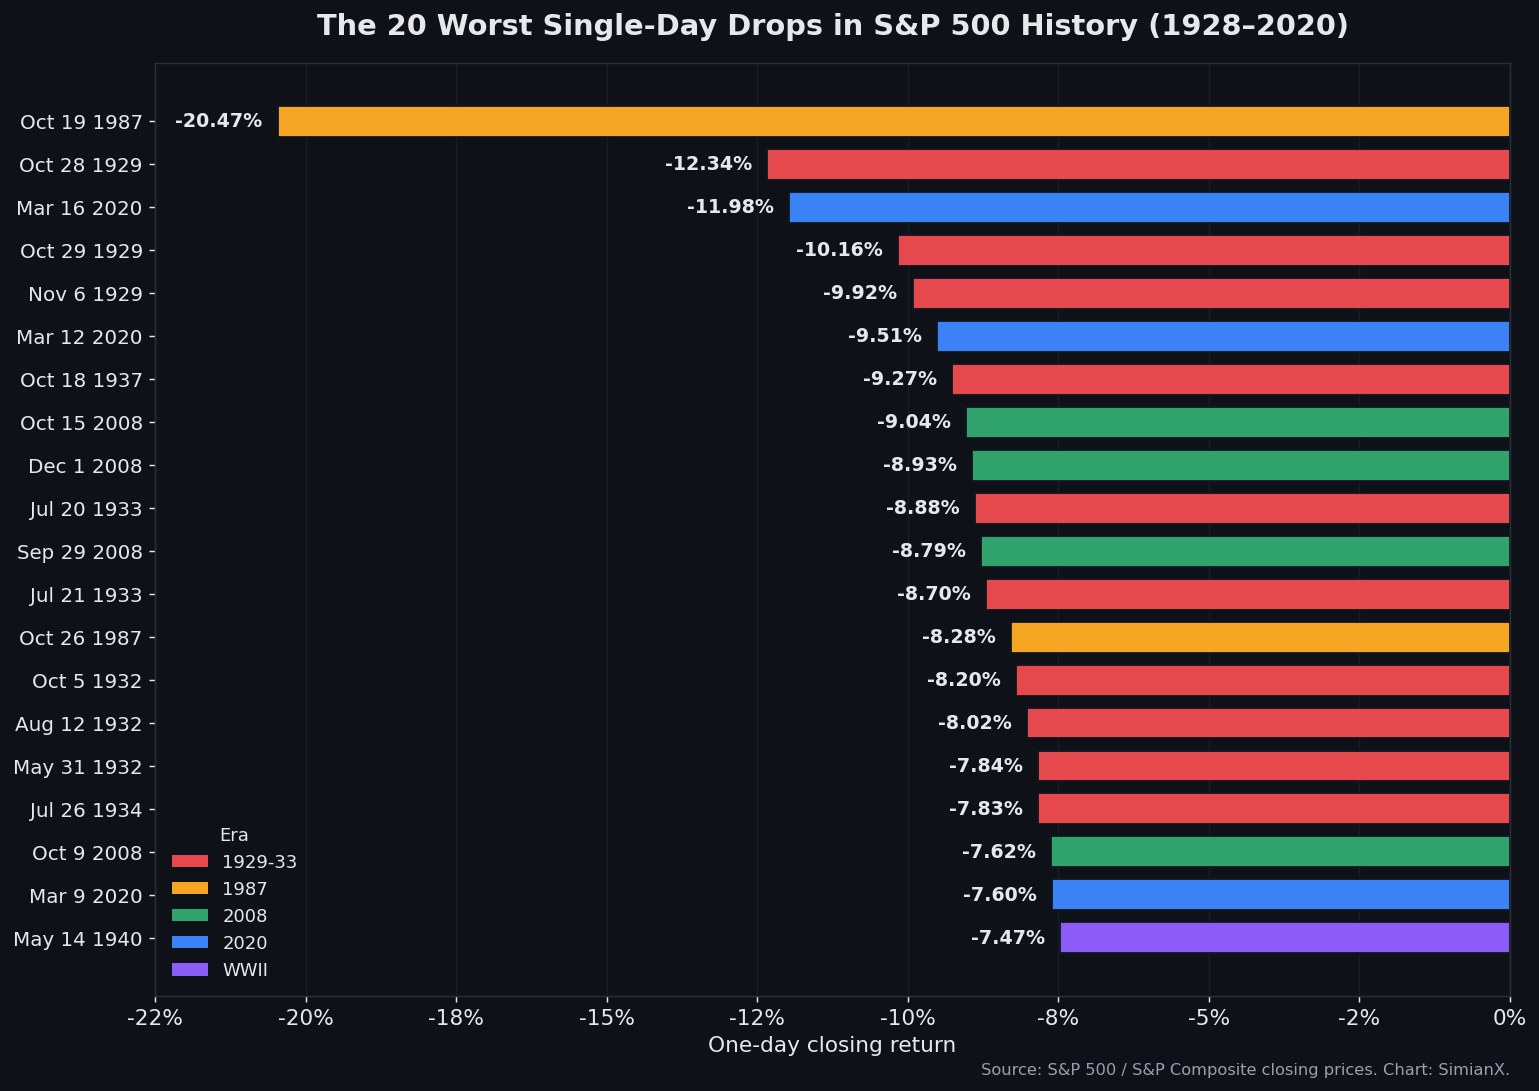
S&P 500 史上、1 日の下落率が最大だった 20 日間
以下が完全な表で、最悪から相対的に軽いものへと並べてある。市場の大きな値動きは マーケット・パルス(Market Pulse) でリアルタイムに追える。
| 順位 | 日付 | 1 日の終値 | 引き金 / 背景 |
|---|---|---|---|
| 1 | 1987 年 10 月 19 日 | −20.47% | ブラックマンデー——ポートフォリオ・インシュアランスとプログラム取引の連鎖的な売り |
| 2 | 1929 年 10 月 28 日 | −12.34% | ウォール街大暴落——世界恐慌への入り口 |
| 3 | 2020 年 3 月 16 日 | −11.98% | 新型コロナ——全米でロックダウン開始 |
| 4 | 1929 年 10 月 29 日 | −10.16% | 「暗黒の火曜日」——記録的な出来高のパニック売り |
| 5 | 1929 年 11 月 6 日 | −9.92% | 1929 年暴落の余震 |
| 6 | 2020 年 3 月 12 日 | −9.51% | 新型コロナ「暗黒の木曜日」——WHO がパンデミックを宣言 |
| 7 | 1937 年 10 月 18 日 | −9.27% | 1937〜38 年の「ルーズベルト不況」 |
| 8 | 2008 年 10 月 15 日 | −9.04% | 世界金融危機——信用市場が凍結 |
| 9 | 2008 年 12 月 1 日 | −8.93% | NBER が正式に景気後退入りを宣言 |
| 10 | 1933 年 7 月 20 日 | −8.88% | 大恐慌期、春の反発後の反落 |
| 11 | 2008 年 9 月 29 日 | −8.79% | 下院が最初の TARP 救済案を否決 |
| 12 | 1933 年 7 月 21 日 | −8.70% | 大恐慌期の続落 |
| 13 | 1987 年 10 月 26 日 | −8.28% | ブラックマンデーの余震 |
| 14 | 1932 年 10 月 5 日 | −8.20% | 世界恐慌 |
| 15 | 1932 年 8 月 12 日 | −8.02% | 世界恐慌 |
| 16 | 1932 年 5 月 31 日 | −7.84% | 世界恐慌の大底形成過程 |
| 17 | 1934 年 7 月 26 日 | −7.83% | 大恐慌期の売り |
| 18 | 2008 年 10 月 9 日 | −7.62% | 世界金融危機 |
| 19 | 2020 年 3 月 9 日 | −7.60% | 新型コロナ + サウジ・ロシアの石油価格戦争 |
| 20 | 1940 年 5 月 14 日 | −7.47% | 第二次世界大戦——ナチス軍がフランスへ突破 |
その後に起きたこと:現代の暴落日の後のリターン
最悪の 20 日間のうち 9 日は 1950 年以降、1987 年・2008 年・2020 年に起きている。この 9 日について、S&P 500 が翌営業日、その後 21 営業日(約 1 か月)、その後 1 年でどう動いたかを示す。
| 暴落日 | 1 日の終値騰落率 | 翌営業日 | 21 営業日後 | 1 年後 |
|---|---|---|---|---|
| 1987 年 10 月 19 日 | −20.47% | +5.33% | +8.1% | +24.3% |
| 1987 年 10 月 26 日 | −8.28% | +2.42% | +8.2% | +24.0% |
| 2008 年 9 月 29 日 | −8.79% | +5.42% | −15.0% | −4.1% |
| 2008 年 10 月 9 日 | −7.62% | −1.18% | +2.3% | +17.8% |
| 2008 年 10 月 15 日 | −9.04% | +4.25% | +0.4% | +20.8% |
| 2008 年 12 月 1 日 | −8.93% | +3.99% | +10.7% | +35.9% |
| 2020 年 3 月 9 日 | −7.60% | +4.94% | −3.2% | +41.1% |
| 2020 年 3 月 12 日 | −9.51% | +9.29% | +11.3% | +59.0% |
| 2020 年 3 月 16 日 | −11.98% | +6.00% | +16.6% | +66.1% |
| 平均(9 日) | — | +4.50% | +4.4% | +31.7% |
翌営業日は 9 回中 8 回上昇(平均 +4.50%)、1 か月後は 7 回、1 年後は 8 回上昇していた(中央値 +24.3%)。例外は 2008 年 9 月 29 日、下院が最初の TARP 法案を否決した日だ。危機がまだ進行中だったため、指数は 1 か月後に 15.0% 安、1 年後も 4.1% 安だった。恐慌期の暴落日は事情が異なる。あのクラスターでは 1929〜1932 年の弱気相場が続いたため、最悪の日の多くはその後 1 年でさらに下落した(1929 年以降のすべての S&P 500 弱気相場 を参照)。
方法:暴落日の終値を起点とする株価リターン。「1 年後」は 1 年後の同じ日付以降で最初の終値。互いに独立した 2 つの指数日次価格データは、すべての行で 0.01 ポイント以内で一致する。1950 年以前の暴落日はこの表から除いた。1930 年代の公表日次記録は出典によって最大約 0.5 ポイント異なるためだ(たとえば 1929 年 10 月 28 日は、上で使った集計では −12.34%、広く使われる別のデータでは −12.94%)。
直近の大幅下落日:2026 年 11 月 5 日の 1 日の下落率は何位か
2026 年 11 月 5 日(木)、S&P 500 は前日の 7,688.62 から 4.36% 下落し、7,353.73 で引けた。下落率 −7.47% がボーダーラインのこの上位 20 日には遠く及ばない。1950 年以降の日次終値で見た 1 日の下落率では 46 位で、関税ショック下の 2025 年 4 月 4 日(−5.97%)以来最大の 1 日下落だった。米中間選挙から 2 営業日後のこの日、売りを主導したのは半導体株だ。原因、セクター別の動き、注目すべき水準は2026年中間選挙後の米国株急落:原因・データ・今後の展開で詳しく解説している。
| 2026 年 11 月 5 日 | 数値 |
|---|---|
| S&P 500 の終値 | 7,353.73(−4.36%) |
| 1950 年以降の 1 日の下落率順位 | 46 位 |
| これを上回った直近の 1 日下落 | 2025 年 4 月 4 日(−5.97%) |
| 2026 年 10 月 6 日の終値最高値 7,818.93 からの下落率 | −5.9% |
| VIX の終値 | 28.18(前日は 16.61) |
| 翌営業日(11 月 6 日) | +0.31% の 7,376.86、VIX 25.64 |
| 21 営業日後 | 未確定(期間は 2026 年 12 月 7 日まで) |
| 1 年後 | 未確定(2027 年 11 月 5 日) |
ここまでのその後の動き:S&P 500 は翌営業日に 0.31% 上昇した。上記の現代の上位 20 日(9 日)の翌営業日の平均 +4.50% と比べると、はるかに小さな反発だ。これは通常の大幅下落の記録と整合する。1950 年以降、S&P 500 が 1 日で 3% 以上下落した独立した 63 回では、翌営業日の中央値が +0.3%、1 か月後が +0.8%、3 か月後が +6.1% だった。大きな下落日ではあったが、この表に並ぶ規模の暴落日ではない。
4 つのクラスター:暴落日は群れをなして訪れる
この表の主なパターンは、1 日の下落率が最大だった 20 日間が 95 年間に均等に散らばってはいない、ということだ。それらはほぼ例外なく 4 つのクラスター に収束する。
1929〜1937 年:世界恐慌
最悪の 20 日間のうち 11 日が恐慌期(1929〜1937 年)に属する。これは一度の暴落ではなく、数年にわたって緩やかに進行した崩壊であり、指数は 1929 年の高値から 1932 年の安値まで約 86% を失った——これは S&P 500 史上最も深い弱気相場 だ。最悪の日々は波となって押し寄せた。1929 年 10 月のパニック、1932 年の投げ売り、1933 年の偽りの回復、そして 1937 年のぶり返しだ。経済が本当に壊れると、暴落日は何倍にも増える。
1987 年 10 月:ブラックマンデー
ブラックマンデーが例外的なのは、景気後退を一切伴わなかった からだ。経済は成長を続け、企業収益も伸び続けていた。20.47% の 1 日暴落は、大部分が機械的な出来事だった——「ポートフォリオ・インシュアランス」のヘッジプログラムが、価格が下がると自動的に先物を売り、それが価格を押し下げ、さらに売りを誘発するというフィードバック・ループだ。それでも S&P 500 はその年を約 2% の値上がりで終えた。経済のファンダメンタルズでは説明できない暴落の、最も純粋な実例である。
2008 年:世界金融危機
最悪の 20 日間のうち 4 日が 2008 年秋に属する。リーマン・ブラザーズ(Lehman Brothers)の破綻と信用市場の凍結が、-7% から -9% の取引日を立て続けに生んだ。9 月 29 日の下落は、米下院が最初の TARP 銀行救済案を否決した日に起きた——たった 1 回の点呼投票を指し示しながら、引けまでに時価総額の約 9% が消えていくのを目にできる、稀有な例だ。
2020 年:新型コロナ暴落
すべてのクラスターの中で最も速い。最悪の 20 日間のうち 4 日が、2020 年 3 月のわずか 3 週間の期間に起きた。パンデミックが世界経済を止めたときだ。それは史上 3 番目に悪い日(3 月 16 日 -11.98%)を生み——その後、記録上最速の回復となり、指数は約 6 か月で旧高値を取り戻した。
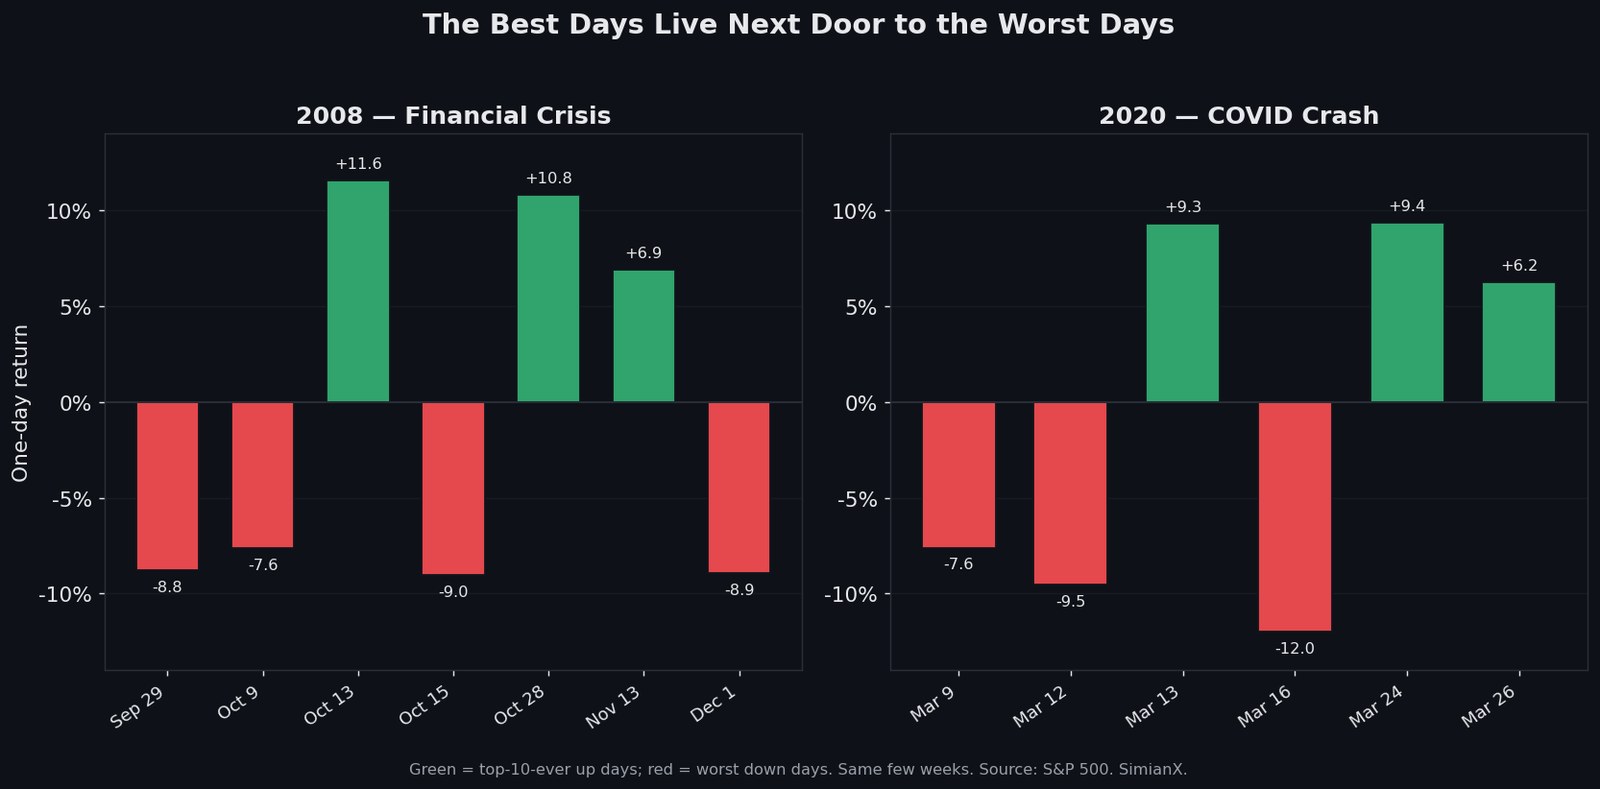
なぜ最良の日は最悪の日のすぐ隣に住んでいるのか
上の 2008 年と 2020 年のグラフを見ると、ひとつのパターンがはっきりわかる。市場史上最大の上昇日は、最大の下落日のただ中で起きている。 それは穏やかな強気相場の中ではなく、嵐の中心で起きるのだ。
証拠は次のとおりだ。
- ブラックマンデーの -20.47% の翌日、S&P は反発し、その 2 営業日後(1987 年 10 月 21 日)には +9.10% 上昇した——これ自体、記録上最大級の 1 日上昇だ。
- 2008 年危機の最も深い局面で、2008 年 10 月 13 日は +11.58% 上昇した——1930 年代以降で最大の 1 日上昇率——しかもそのわずか数日前に -7.62% の急落があった。2 週間後、10 月 28 日にはさらに +10.79% を加えた。
- 新型コロナ暴落のさなか、2020 年 3 月 24 日は +9.38% 急騰し(1933 年以降で最良の日)、3 月 16 日の -11.98% の大底の直後だった。さらにその前、3 月 13 日には -9.51% の翌日に +9.29% 跳ね上がっていた。
これは偶然ではない。極端なボラティリティは対称的だ。-9% の日を生む恐怖、強制売り、そして薄い流動性は、1〜2 営業日後には同じように +9% の日を生む。売られすぎが反発し、押し目買いと買い戻し(ショートカバー)が殺到するからだ。ボラティリティは群がる。暴落日と急騰日は、同じ混乱した値動きの裏表なのだ。
パニックで売る、という算数
まさにこの対称性こそが、「暴落で売って、落ち着いてから買い戻す」ことをこれほど危険にする。最良の日が最悪の日のすぐ隣にあるなら、暴落後に逃げ出した投資者は、反発のときにまず間違いなく現金を抱えて市場の外にいることになる。
計算は次のとおりだ。J.P. Morgan Asset Management の『Guide to the Markets』 によれば、2003 年から 2022 年までの 20 年間、S&P 500 にフルインベストし続けた 1 万ドルは約 6 万 4,844 ドル に成長した——年率リターンは 9.8% 近い。この 20 年で 最良の 10 日間 を逃すだけで、同じ 1 万ドルは最終的に約 2 万 9,708 ドル にとどまる。最良の 20 日間を逃せば 1 万 8,000 ドルを割り込み、最良の 30 日間を逃せば名目上かろうじてトントンだ。同社自身のデータは、最良の 10 日間のうち 7 日が、最悪の 10 日間からおよそ 2 週間以内に起きた ことを示している。
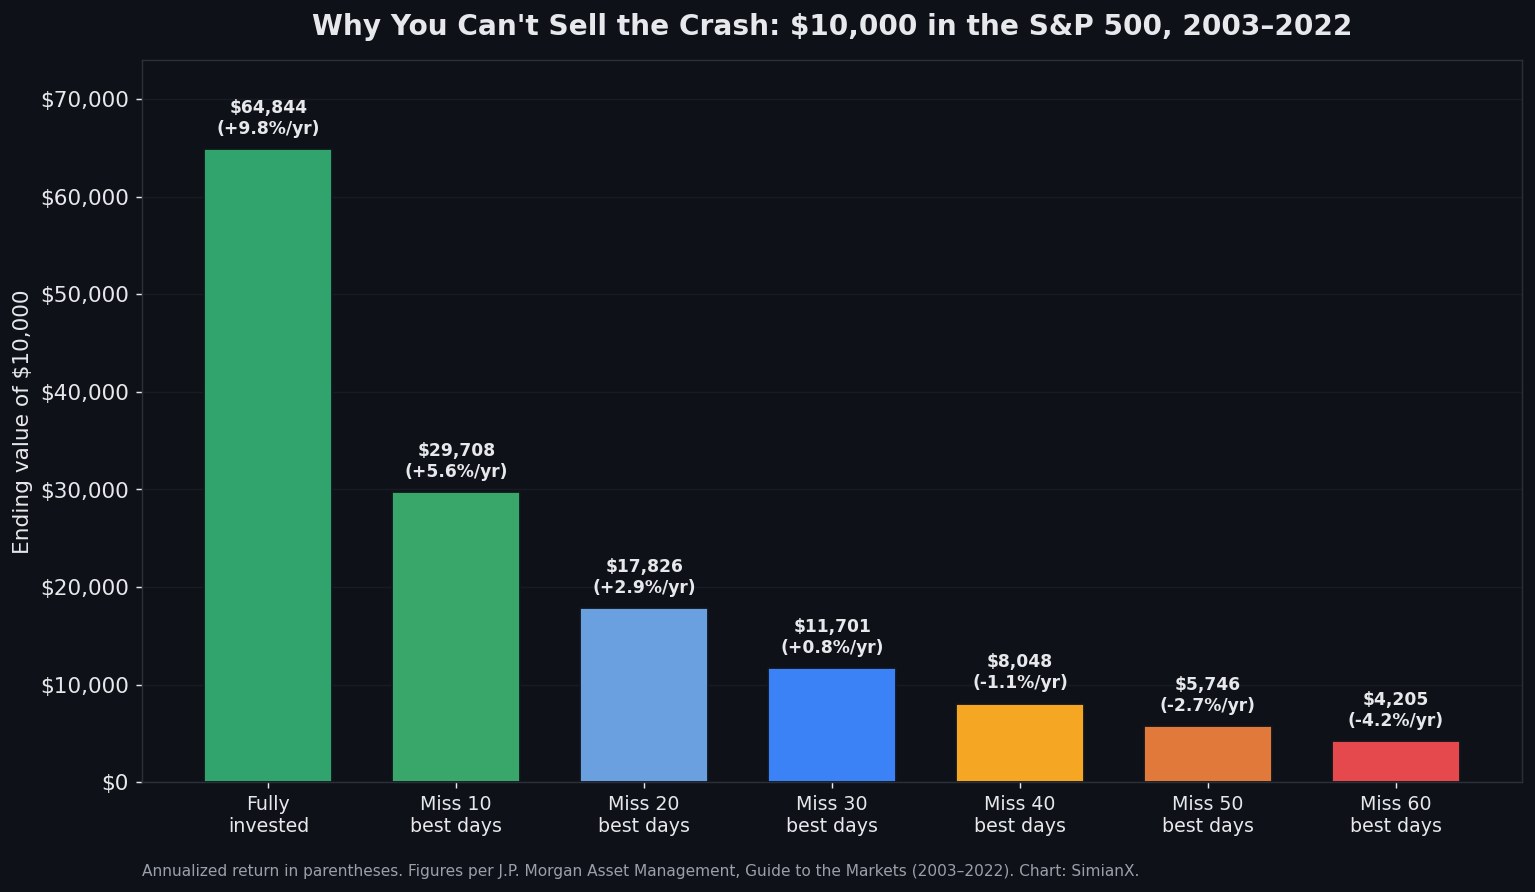
この教訓は「暴落はどうでもいい」ではない。暴落は明らかに重大だ——それらが属する 弱気相場 は、完全な回復まで 6 か月から 25 年を要してきた。教訓はもっと狭く、もっと正確だ。暴落の日そのものは、売るのにふさわしい日であることはほぼ絶対にない。 なぜなら反発の日はたいてい手の届くところにあり、その反発をほんの数回逃すことのほうが、下落を最後まで耐え抜くよりも長期的な打撃が大きいからだ。
これらの最悪の日が、あなたの投資にとって意味すること
この表からは、色あせない 3 つの結論が導き出せる。
- 1 日の下落の大きさは、1 日の重要性とは別物だ。 1987 年のブラックマンデーは史上最大の暴落だったが、約 2 年でほぼ完全に回復し、しかも景気後退はなかった。それより小さい大恐慌期の多くの日は、約 86% の崩壊の一部であり、回復に一世代を要した。背景——景気後退の有無、構造的か機械的か——のほうが、目を引くパーセンテージよりはるかに重要だ。
- 暴落日は、景気後退とも反発とも隣り合わせだ。 -7% の取引日を目にしているなら、統計的には +7% の取引日も間近にある。どちらも同じ高ボラティリティの局面に属する。
- 市場に居続けることは、暴落を狙い撃ちすることに勝る。 J.P. Morgan Asset Management の「最良の日を逃す」グラフがプロの金融界で最も引用される理由はただ一つ——それが真実で、しかも直感に反するからだ。
AI トレーディングモデルは最悪の日にパニックを起こすのか?
人間の投資家は暴落の日に売る。それこそが、この表が暴き出す問題そのものだ。だから 2026 年の自然な問いはこうだ——値動きが真っ赤に染まったとき、AI 駆動のトレーディングシステムは少しでも規律正しいのだろうか。
SimianX は数十の最先端 AI モデルをライブ市場で競わせ、すべての判断を記録している。だからこそ、推測ではなく実際に測定できる。姉妹研究 AI モデルは暴落でパニック売りするのか? は、価格が激しく下げたときに 31 の異なるモデルボットがどう動いたか——どれが凍りつき、どれが買い、どれがまさに最悪のタイミングで投げ売ったか——を解き明かす。ライブ・コマンドルーム では、モデルが生のドローダウンをリアルタイムで推論する様子を見られ、AI モデルのリーダーボード ではその実績を比較でき、そして——画面に張り付かずに規律だけが欲しいなら——次の -9% の日にルールベースの一線を守らせる オートパイロット(autopilot) に任せることもできる。(デジタル資産における対応記事は 50% を超えるすべてのビットコイン暴落とその回復期間 を参照。)
よくある質問
株式市場史上、最悪の 1 日はいつ?
パーセントで見ると、S&P 500 史上最悪の日は 1987 年 10 月 19 日の「ブラックマンデー」で、終値ベースで 20.47% 下落した。ダウ工業株 30 種平均は同日 22.6% 下げた。ポイントで最大の下落はすべて近年だが、ポイントは時代をまたいで比較できない。
1987 年のブラックマンデーの後、相場はどうなった?
S&P 500 は翌営業日に 5.33%、10 月 21 日に 9.10% 上昇した。21 営業日後には 8.1%、1 年後には 24.3% 高かった。景気後退は起きず、指数は 1987 年を約 2% の値上がりで終えた。
2020 年以降で最大の 1 日の株価下落は?
2020 年 3 月のコロナ暴落以降、S&P 500 の最大の 1 日下落は関税ショック下の 2025 年 4 月 4 日の −5.97% で、前日の 4 月 3 日にも −4.84% 下げた。どちらも史上最悪の 20 日には入らない。直近の大幅下落は 2026 年 11 月 5 日の −4.36% で、2025 年 4 月 4 日以来最大だった。
1929 年の暴落は 1987 年より深刻だった?
1 日単位では違う。1929 年 10 月 28 日(−12.34%)はブラックマンデーより小さい。ただし 1929 年は世界恐慌を決定づけた約 86% の数年にわたる下落の始まりで、1987 年は景気後退がなく約 2 年で回復した。
株価は大暴落の後に上がる?
1950 年以降の最悪の 9 日では、S&P 500 は翌営業日に 8 回、1 年後に 8 回上昇しており、1 年後リターンの中央値は 24.3%。一方、1929〜1932 年のクラスターでは弱気相場が続き、暴落日の後にさらに下げた例が多い。
暴落日の後、相場はどれくらいで反発する?
多くは数日以内だ。史上最大の 1 日上昇(2008 年 10 月 13 日 +11.58%、2020 年 3 月 24 日 +9.38%、1987 年 10 月 21 日 +9.10%)はいずれも記録的な下落から数営業日以内に起きた。新高値への完全な回復はもっと遅い。すべての弱気相場が回復までに要した時間 を参照。
大きく下げた日に売るべき?
本記事は教育目的の分析であり、個別の投資助言ではない。最良の日は最悪の日のすぐ近くに集まるため、パニックで売った投資家は反発を逃しやすい。J.P. Morgan のデータ では、20 年間で最良の 10 日を逃すだけで最終資産はおよそ半分になった。
関連記事
- 2026年中間選挙後の米国株急落:原因・データ・今後の展開
- ナスダック史上最悪の日一覧:大暴落の全記録とその後の値動き
- VIX急騰の歴史:1990年以降の恐怖指数スパイク全一覧
- 1929 年以降のすべての S&P 500 弱気相場:期間と回復
- すべての弱気相場が回復までに要した時間:1929〜2022
- AI モデルは暴落でパニック売りするのか?31 のボットが明かすもの
- 50% を超えるすべてのビットコイン暴落:2011 年以降の回復期間
- 逆イールドと米国の景気後退:過去すべての逆転のリファレンス表
- 石油ショックとS&P 500:1973〜2026年の歴史的参照表
- その他のリファレンス表は特集株式市場の歴史:暴落・弱気相場・回復へ
- ライブツール:マーケット・パルス(Market Pulse)、AI モデルのリーダーボード、ライブ・コマンドルーム、そして オートパイロット。
データ出典:S&P 500 と S&P Composite の終値、S&P 500 の最大日次変動をまとめた Wikipedia の一覧 より整理。「最良の日を逃す」の数字は J.P. Morgan Asset Management『Guide to the Markets』(2003〜2022)より。その後のリターンは S&P 500 の日次終値から算出し、互いに独立した 2 つの価格データで照合した。すべてのグラフは SimianX が作成。本記事は教育目的であり、投資助言ではない。