 執筆:Marcus Reeve
1990年以降のVIX(恐怖指数)急騰一覧:ピーク、きっかけ、その後の米国株(S&P 500)
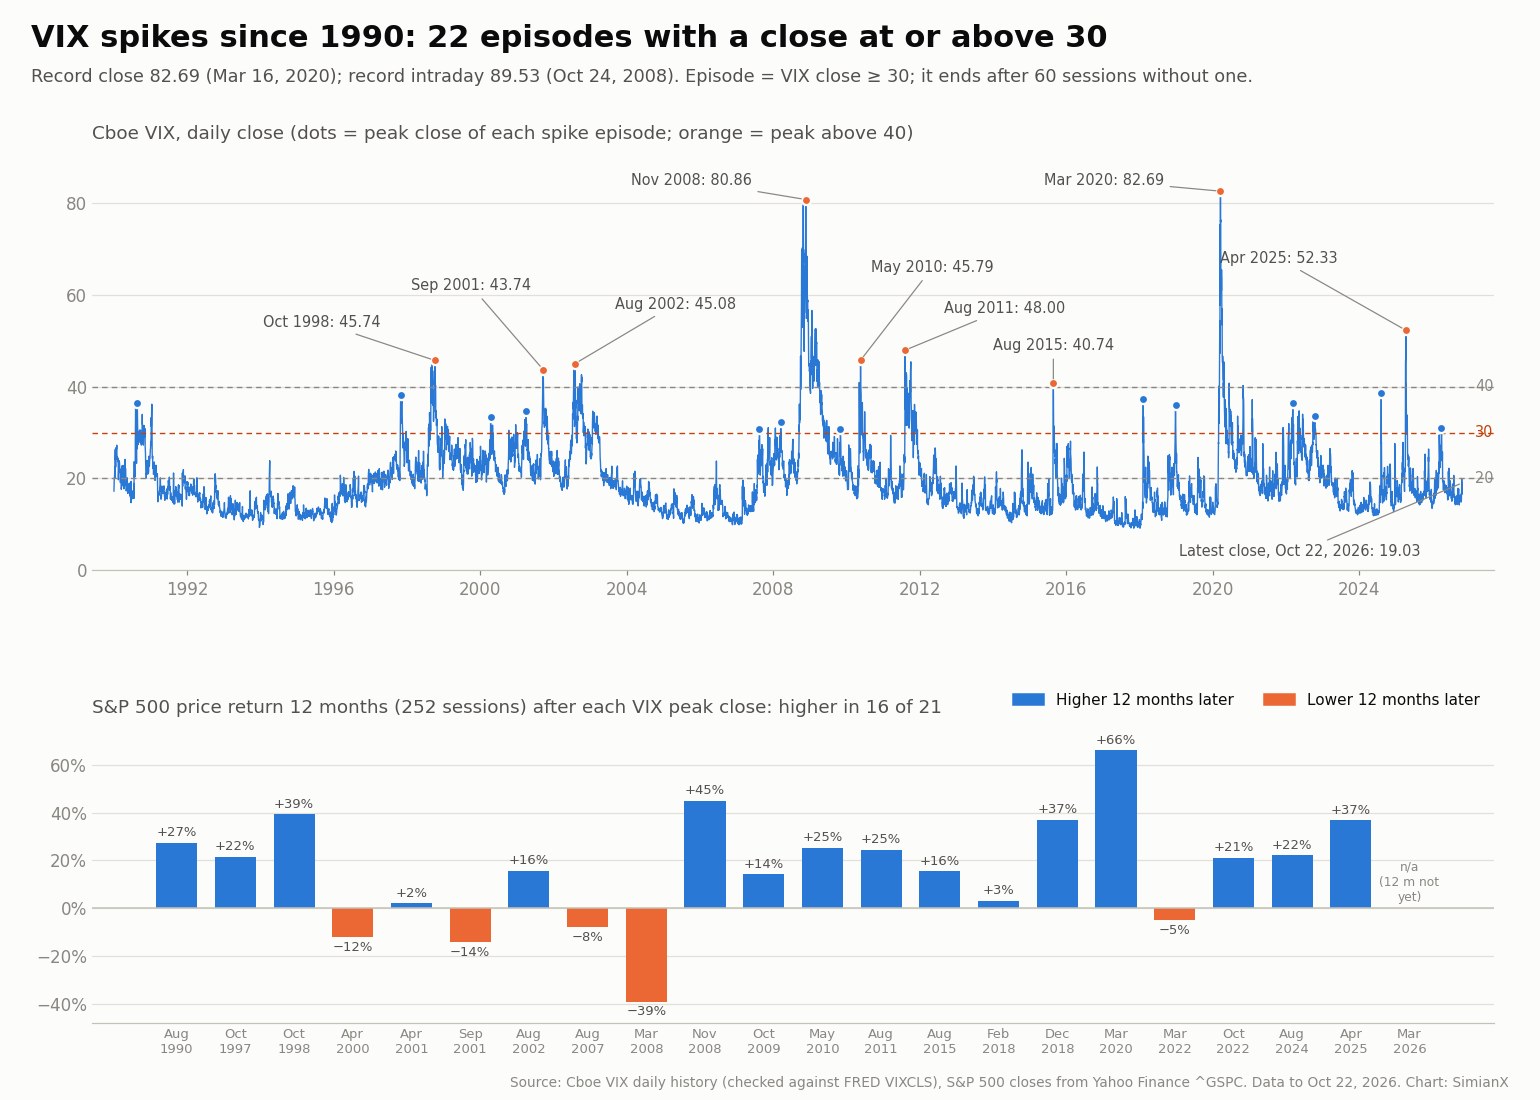
結論: 1990年以降、Cboeボラティリティ指数(VIX)は終値30以上をつける急騰を22回経験しており、そのうち9回はピークが40を超えました。過去最高の終値は82.69(2020年3月16日)、日中の最高値は89.53(2008年10月24日)です。VIXのピーク終値を起点にすると、S&P 500の価格リターンの中央値は1カ月後+7.4%、3カ月後+10.5%、12カ月後+21.2%で、12カ月が経過した21回中16回で株価は上昇していました。急騰後にVIXが終値で20を下回るまでの期間の中央値は40営業日です。2026年10月22日のVIX終値は19.03でした。
2026年10月23日更新。 データは2026年10月22日の終値まで。このページの更新方法:現在のVIX水準は毎週更新し、表は新たな急騰が始まったとき、または未確定の欄(2026年3月の急騰の12カ月リターンなど)が埋められるようになったときに、Cboeの公式日次ファイルから再計算します。詳しい方法は末尾をご覧ください。
VIXはウォール街の「恐怖指数」です。Cboeが算出する数値で、オプション市場が今後30日間にS&P 500がどれだけ動くと見込んでいるかを示します。VIXが跳ね上がるのは、投資家が一斉に高い保険料を払ってでもヘッジを買おうとするからです。このページは、Cboeの公式日次データをもとに、1990年以降のVIXの主な急騰をすべてまとめたリファレンス表です。急騰ごとに、ピーク終値、日中高値、きっかけとなった出来事、S&P 500がそれまでにどれだけ下落していたか、1カ月・3カ月・12カ月後に指数がどう動いたか、そしてVIXが20を下回って落ち着くまでにどれだけかかったかを記録しています。
以下の数字はすべて、方法のセクションに記載したデータファイルから算出したものです。推計や記憶に頼った丸めは一切ありません。
この表におけるVIX急騰の定義
「VIX急騰」の一覧は、ルールが明確でなければ役に立ちません。ルールは次のとおりです。
- 開始: VIXが初めて終値で30以上をつけた日に急騰が始まります。
- 終了: VIXが60営業日連続(約3カ月)で終値30以上をつけなかった時点で急騰は終わります。その期間内に終値30以上があれば同じ急騰に含めるため、2008年のように何度も波が来た危機も1回と数えます。
- ピーク: 急騰期間中の最高終値。その後のリターンはすべて、そのピーク日のS&P 500終値から測定します。
なぜ30なのか。1990年以降のVIXの長期平均は19.42、中央値は17.56です。1990年1月2日以降の9,300営業日のうち、終値が30以上だったのは7.9%、40以上だったのはわずか2.2%にすぎません。終値30はおおむね、ボラティリティが「神経質」から「ストレス」に変わる水準で、多くの投資家が記憶している出来事を捉えつつ、小さな揺れで表が埋もれることを防げます。日中高値は薄商いの数分間で歪むことがあるため、ルールには終値を使い、日中高値は別欄で示しています。
1990年以降のVIX急騰:リファレンス表
ピーク終値が40以上のものは太字です。「下落率」は、VIXのピーク日のS&P 500終値を、それまでの12カ月(252営業日)の最高終値と比べたものです。その後のリターンは、続く21・63・252営業日のS&P 500価格リターン(配当を含まない)です。最後の列は、VIXのピークから終値で初めて20を下回るまでの営業日数です。
| ピーク終値の日付 | きっかけ | VIXピーク終値 | 日中高値 | S&P 500下落率 | S&P 500 1カ月後 | 3カ月後 | 12カ月後 | VIXが20未満に戻るまでの営業日数 |
|---|---|---|---|---|---|---|---|---|
| 1990年8月23日 | イラクのクウェート侵攻、湾岸戦争の石油ショック | 36.47 | n/a | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 1997年10月30日 | アジア通貨危機、10月27日のミニ暴落 | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 1998年10月8日 | ロシアのデフォルトとLTCM破綻 | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 2000年4月14日 | ITバブル崩壊 | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 2001年4月3日 | ITバブル後の弱気相場、2001年の景気後退 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 2001年9月20日 | 米同時多発テロ(9/11) | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 2002年8月5日 | WorldComなどの会計スキャンダル | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 2007年8月16日 | サブプライム信用収縮の始まり | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 2008年3月17日 | Bear Stearnsの破綻 | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 2008年11月20日 | Lehman Brothers破綻、世界金融危機 | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 2009年10月30日 | 危機後の調整 | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 2010年5月20日 | フラッシュ・クラッシュ、ギリシャ債務危機 | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 2011年8月8日 | 米国債格下げ、欧州債務危機 | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 2015年8月24日 | 人民元切り下げによる売り | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 2018年2月5日 | 「Volmageddon」(ショート・ボラティリティの巻き戻し) | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 2018年12月24日 | FRBの引き締め、米中貿易戦争 | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 2020年3月16日 | コロナ・ショック | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 2022年3月7日 | FRBの引き締め、ロシアのウクライナ侵攻 | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 2022年10月11日 | 2022年の弱気相場、FRBの利上げ、英国債(ギルト)危機 | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 2024年8月5日 | 円キャリートレードの巻き戻し | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 2025年4月8日 | 「Liberation Day」(解放の日)関税ショック | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 2026年3月27日 | イラン戦争、ホルムズ海峡の石油ショック | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | 未確定 | 8 |
日中高値=急騰期間中のいずれかの時点でつけたVIXの日中最高値(Cboeのファイルより)。Cboeの日次ファイルには1992年より前の日中レンジがないため、1990年の行はn/aとしています。2026年3月の急騰の12カ月リターンは2027年3月以降に確定します。
要約統計:その後に多く見られたこと
| 区分 | 急騰回数 | 1カ月後の中央値 | 3カ月後の中央値 | 12カ月後の中央値 | 12カ月後に上昇 | ピーク時のS&P 500下落率の中央値 | VIXが20未満に戻るまでの営業日数の中央値 |
|---|---|---|---|---|---|---|---|
| すべての急騰 | 22 | +7.4% | +10.5% | +21.2% | 21回中16回 | −17.3% | 40 |
| ピーク終値40以上 | 9 | +9.0% | +12.7% | +25.4% | 9回中8回 | −19.2% | 113 |
| ピーク終値30〜40 | 13 | +7.0% | +10.5% | +8.7% | 12回中8回 | −11.2% | 28 |
目立つパターンは3つあります。
- 最初の1カ月はほぼ常にプラスでした。 VIXのピーク終値から1カ月後、S&P 500は22回中21回で上昇しており、唯一の例外は1990年8月(−0.8%)でした。3カ月後も22回中21回で上昇しており、例外は2022年3月(−1.9%)でした。
- 恐怖が大きいほど平均的な反発も大きく、落ち着くまでの時間は長くなりました。 ピークが40以上の急騰の12カ月リターンの中央値は+25.4%で、ピークが30〜40の急騰の+8.7%を上回りました。一方で、VIXが落ち着くまでの時間もはるかに長く、終値で20を下回るまでの中央値は113営業日で、後者の28営業日を大きく上回りました。
- 12カ月後、確定済みの21回中16回で株価は上昇していました。 12カ月リターンの平均は+16.1%。最高は2020年3月後の+66.1%、最低は2008年3月後の−39.0%でした。
これらは22回の事例から得た過去の観察であり、売買ルールではありません。サンプルが少なく原因もまったく異なるため、個々の急騰が違う動きをする可能性は十分にあります。
2大急騰:2008年と2020年
VIXが終値で80を超えたのは、過去に2回だけです。
世界金融危機(2008年)。 VIXが初めて終値30を超えたのは、Lehman Brothersが破産を申請した2008年9月15日で、その急騰は2009年7月まで続き、終値30以上は186回に達しました。2008年10月24日には史上最高の日中値89.53をつけ、ピーク終値80.86は2008年11月20日に記録しました。このときS&P 500は過去12カ月の高値を50.4%下回っていました。それでも株価はまだ底ではなく、S&P 500はさらに10.1%下落して、72営業日後の2009年3月9日に安値をつけました。VIXのピークから見ると、指数は3カ月後に2.8%、12カ月後に45.0%上昇しました。VIXが再び終値で20を下回るまでには、2009年12月22日まで273営業日かかり、表の中で最も長い待ち時間となりました。この暴落の全体像は1929年以降のS&P 500ベア相場全記録をご覧ください。
コロナ・ショック(2020年)。 VIXは2020年3月16日に過去最高の終値82.69をつけ、このときS&P 500は12カ月高値を29.5%下回っていました。指数はわずか5営業日後の3月23日にさらに6.2%安い水準で底を打ち、その後急速に反発しました。VIXのピークから1カ月後に+16.6%、3カ月後に+28.5%、12カ月後に+66.1%と、表の中で最良の結果です。それでもVIXが終値で20を下回ったのは、ピークから231営業日後の2021年2月12日でした。
VIXのピークが正確な大底になることはまれ
「VIXのピークが安値の目印になる」とよく言われます。しかしデータを見ると、少なくとも正確な底になることはあまりありません。22回中18回の急騰で、S&P 500はVIXのピーク終値から12カ月以内のどこかで、それより安い終値をつけています。追加下落の中央値は4.2%と小さいものの、最悪のケースは小さくありませんでした。
- 2008年3月(Bear Stearns): S&P 500はさらに47.0%下落し、VIXのピークから246営業日後の2009年3月9日に安値をつけました。
- 2001年9月(9/11): さらに19.0%下落し、2002年7月23日に安値をつけました。このショックの詳細は9/11と初期のテロとの戦いの記事で解説しています。
- 2000年4月(ITバブル崩壊): さらに18.7%下落し、2001年4月4日に安値をつけました。
- 2022年3月(FRBの引き締めとロシアのウクライナ侵攻): さらに14.9%下落し、2022年10月12日に安値をつけました。ロシア・ウクライナ戦争の株式市場への影響もご覧ください。
VIXのピーク日がその後1年間のS&P 500の最安終値でもあったのは、1997年10月、1998年10月、2018年12月、2025年4月の4回だけです。つまりVIXの急騰は恐怖が極限にあることを教えてくれますが、売りが終わったことまでは教えてくれません。
12カ月後に株価が下がっていたケース
1年後にS&P 500が下落していた急騰は5回あります。2000年4月(−12.1%)、2001年9月(−14.1%)、2007年8月(−8.0%)、2008年3月(−39.0%)、2022年3月(−5.0%)です。共通点は1つで、いずれも長い弱気相場がまだ進行している最中に起きました。2000〜2002年のITバブル後の弱気相場、2007〜2009年の金融危機、そして2022年の弱気相場です。2001年と2007〜2009年のケースは、NBERが認定した米国の景気後退とも重なっていました。
一方、1998年のLTCM危機、2010年のフラッシュ・クラッシュ、2015年の人民元切り下げ、2024年の円キャリートレードの巻き戻しのように、それ以外は健全な経済の中で突然のショックが起きた急騰では、いずれも1年後にS&P 500が上昇していました。だからこそ、VIXは逆イールドの記録のような景気後退の視点や、各弱気相場の回復期間のタイムラインと組み合わせて見ると役立ちます。
VIXが20未満に戻るまでの期間
VIXの終値20未満は長期平均に近いため、「平常に戻った」目安として妥当です。22回の急騰全体で待ち時間の中央値は40営業日ですが、ばらつきは大きくなっています。
- 最も速いケース: 2024年8月は6営業日(2024年8月13日に20未満へ)、2018年2月は7営業日、2026年3月は8営業日、2018年12月は10営業日。
- 最も遅いケース: 2008年11月は273営業日、2020年3月は231営業日、2002年8月は192営業日、1998年10月は183営業日。
このパターンは直感的です。2018年のショート・ボラティリティの巻き戻しや2024年の円キャリートレードのような、ポジションの偏りが引き起こした急騰は数日で収まります。本当の経済危機や金融危機による急騰は、株価が回復している間もボラティリティを何カ月も高止まりさせます。
日中の急騰と終値の急騰
有名なVIXの場面のいくつかは、終値よりも日中のほうがはるかに大きく見えます。
- 2024年8月5日: 円キャリートレードの巻き戻しでVIXは日中65.73に達しましたが、終値は38.57で、6営業日後には20を下回りました。
- 2015年8月24日: 中国発の売りで日中53.29、終値は40.74でした。
- 2018年2月(「Volmageddon」): ピーク終値は2月5日の37.32で、日中高値は翌日に50.30に達しました。
- 2025年4月: 関税発表後の4月7日に日中60.13、翌4月8日にピーク終値52.33をつけました。
「VIXが60超え」という見出しを見たら、それが日中の値かどうかを確認しましょう。この表ではルールに終値を使い、日中高値は参考として示しています。
表に含まれる戦争・地政学ショック
地政学的な出来事が表に登場する回数は、意外に少なめです。明確なケースは、イラクのクウェート侵攻(1990年)、米同時多発テロ(2001年)、ロシアのウクライナ侵攻(2022年、FRB主導の下落局面の中)、そして2026年のイラン戦争です。最大級の急騰の多くは金融的な要因、つまり信用危機、暴落、政策ショックによるものでした。12の戦争を検証した「戦争は買いか」の記事は、株式の側から同じことを示しています。戦争はしばしば短い下落をもたらし、その後に回復が続きました。
2026年のこれまで。 今年の急騰は1回です。イラン戦争とホルムズ海峡での石油タンカーへの脅威によってS&P 500が5週連続の下落となった2026年3月27日、VIXは終値31.05をつけました。その日のS&P 500終値は6,368.85で、12カ月高値を8.7%下回っていました。VIXはわずか8営業日後の2026年4月9日に20を下回り、S&P 500はピークから1カ月後に12.1%、3カ月後に16.8%上昇しました。この局面の原油とセクターの動きについては、イラン戦争の株式への影響とオイルショック時のS&P 500の動きをご覧ください。
現在のVIXは?
Cboeの日次データによると、2026年10月22日のVIX終値は19.03でした。長期平均の19.42をわずかに下回り、この表で急騰の起点となる30を大きく下回っています。同日のS&P 500終値は7,663.43でした。現在、進行中の急騰はありません。
米国以外の恐怖指数
VIXが測るのはS&P 500の予想ボラティリティだけですが、世界の市場と連動して動きます。多くの主要市場には、現地の株価指数オプションに基づく独自の指数があります。Euro Stoxx 50のVSTOXX、日本の日経平均ボラティリティー・インデックス、韓国KOSPI 200のVKOSPI、Nifty 50のIndia VIX、香港のハンセン・ボラティリティ指数(VHSI)、台湾のTAIFEX VIX、モスクワ証券取引所のRVIなどです。対象となる指数が異なるためVIXと水準を直接比べることはできませんが、急騰は同じ世界的な出来事の前後に集中する傾向があります。日本の投資家にとっては、日経平均オプションから算出される日経平均ボラティリティー・インデックス(日経平均VI)がVIXに相当する指標です。米国以外で暴落がどのように進むかの例としては、1990年以降のKOSPI暴落の全記録をご覧ください。
この表の使い方
- シグナルではなく背景情報として。 VIXの終値30超えは、市場がストレス状態にあることを示します。それだけでは、原因が短期的なショックなのか、長い弱気相場の始まりなのかはわかりません。
- 期間に注目する。 このサンプルでは、ピーク後の1カ月・3カ月リターンは22回中21回でプラスでしたが、12カ月後の結果は、その後に景気後退や弱気相場が続いたかどうかで分かれました。
- 裏付けとなるシグナルを確認する。 市場の広がり(マーケット・ブレッドス)、信用スプレッド、業績予想の修正は、流動性パニックとファンダメンタルズの再評価を区別するのに役立ちます。どのシグナルが重要かは、ウォール街ドローダウン監視とダウ・ジョーンズ・リスクパルスで解説しています。同じ危機の中で最悪だった個々の取引日については、S&P 500史上最悪の20日をご覧ください。
- 暦年の成績と比べる。 急騰があった年でも、年間ではプラスで終えた年が多くあります。1928年以降の各年についてはS&P 500の年別リターンをご覧ください。
ボラティリティ、市場の広がり、センチメントをまとめて監視したい場合は、SimianXのAIアナリストエージェントがこれらのシグナルをリアルタイムで追跡し、オートパイロットで24時間稼働させることもできます。このページは教育目的であり、投資助言ではありません。
よくある質問
VIXの過去最高値はいくつですか? 終値の最高は、コロナ・ショック中の2020年3月16日の82.69です。日中の最高値は、世界金融危機中の2008年10月24日の89.53です。
VIXはどのくらいなら「高い」のですか? 1990年以降のVIXの平均は19.42です。20を超えると高め、終値30超えはこの表で急騰とみなす基準で、終値40超えは1990年以降の営業日のわずか2.2%でしか起きていません。
VIXが終値で30を超えるのはどのくらいの頻度ですか? 1990年以降、終値30以上をつけた急騰は22回あり、それ以降の全営業日の7.9%が終値30以上でした。その大半は2008〜2009年と2020年の局面に集中しています。
VIXの急騰は株式市場の大底を意味しますか? 必ずしもそうではありません。22回中18回の急騰で、S&P 500はその後12カ月以内にさらに安い終値をつけました。2008年3月にはさらに47.0%下落しています。追加下落の中央値は4.2%でした。
VIXの急騰後、株価はどう動きますか? VIXのピーク終値から測ると、S&P 500のリターンの中央値は1カ月後+7.4%、3カ月後+10.5%、12カ月後+21.2%で、確定済みの21回中16回で1年後に上昇していました。
2026年のVIXはどうでしたか? 2026年にこれまで終値30以上をつけたのは、イラン戦争中の3月27日の31.05だけです(続く3月30日は30.61)。最新の終値は2026年10月22日の19.03です。
方法とデータ出所、このページの更新方法
- VIX: Cboe公式のVIXヒストリカルデータファイル(VIX_History.csv)の日次始値・高値・安値・終値、1990年1月2日〜2026年10月22日。FRED VIXCLS(共通するすべての日付で一致)およびCNBCの.VIX履歴(一致)と照合済み。VIXは1993年に公表が始まり、S&P 500オプションに基づく現在の算出方法は2003年からです。Cboeは1990年までさかのぼって系列を算出しています。
- S&P 500: Yahoo Finance ^GSPCの日次終値。直近10年はFRED SP500、全期間はCNBCの.SPX履歴と照合済み(最大の差は1日で0.12%)。リターンは配当を含まない価格リターンです。
- ルール: 急騰=VIX終値30以上。終値30以上がない状態が60営業日続いた時点で急騰は終了。ピーク=最高終値。1カ月=21営業日、3カ月=63営業日、12カ月=252営業日。下落率=ピーク日のS&P 500終値と、それまでの252営業日の最高終値との比較。
- 更新: 「現在のVIXは?」のセクションと冒頭の結論は毎週更新します。表と統計は、新たな急騰が始まったとき、未確定の欄が埋められるようになったとき(2026年3月の12カ月リターンは2027年3月以降)、そして少なくとも四半期に1回再計算します。冒頭の「更新」日付が最終更新日を示します。
執筆:Marcus Reeve
関連記事
- 1929年以降のS&P 500ベア相場全記録:下落幅と回復期間
- S&P500暴落の回復期間:全弱気相場(1929–2022)
- S&P500の1日下落率ランキング:史上最悪の20日とその後
- S&P500 年別リターン一覧:1928–2026年の全年データ
- 韓国株暴落2026:KOSPI歴代暴落の下落率と回復期間
- 戦争は買いか?2026年版 12戦争中9回でS&P500上昇
- 9/11と初期テロ戦争:S&P500の-14%・4ヶ月回復解説
- イラン戦争衝撃:株式リスクオフ、原油 $100-$120
- 逆イールドと米国の景気後退:過去すべての逆転のリファレンス表
- オイルショックと株価:S&P500 1973〜2026年の歴史
その他のリファレンス表は、トピックハブ「市場の歴史」にまとめています。
参考リンク
- Cboe — VIX指数の概要
- Cboe — VIXヒストリカルデータ(VIX_History.csv、1990年以降の日次)
- FRED — CBOEボラティリティ指数:VIX(VIXCLS)
- FRED — S&P 500(SP500)
- Yahoo Finance — S&P 500(^GSPC)の過去の株価
- NBER — 米国の景気拡大期と後退期
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — 2010年のフラッシュ・クラッシュ
- Wikipedia — 2008年の金融危機
- Wikipedia — 2020年の株式市場暴落
- Wikipedia — 2015〜2016年の中国株式市場の混乱
- Wikipedia — 2025年の株式市場暴落
- AP via WBTV — イラン戦争で原油高・株安(2026年3月27日)


