 執筆:Marcus Reeve
1990年以降、米国中間選挙のたびにVIXはどう動いたか
データは2026年11月3日の終値まで。以下の数値はすべて Cboe 公式の VIX 日次ヒストリーから再計算し、セントルイス連邦準備銀行(FRED)が収録する同じ系列と照合しています。
結論: VIX のデータが始まる1990年以降、中間選挙は9回行われました。投票後の「ボラティリティ・クラッシュ」(volatility crush)は確かに起きますが、当てにはなりません。選挙当日の終値を起点にすると、VIX が翌日に下がったのは 9回中6回(中央値 −1.6%)、1カ月後に下がっていたのは 9回中5回 にとどまり(中央値 −3.6%、任意の1カ月とほぼ同じ)、3カ月後に下がっていたのは 9回中6回(中央値 −19.8%)でした。大統領選挙は事情が異なり、9回中8回は VIX が選挙日に向けて上昇し、9回中8回は3カ月後に低下していました。2026年は、投票前日の11月2日(月)の VIX 終値が 21.15、選挙当日が 20.83 で、直前1カ月の上昇率は +36.1% でした。データ上、中間選挙前としては最大の上昇です。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
選挙シーズンのたびに同じ話が出てきます。投票前は不確実性が Cboe ボラティリティ指数(VIX) を押し上げ、結果が判明すると不確実性が消えて VIX は「急低下する」というものです。当サイトの中間選挙後の株式市場リファレンスは各サイクルの S&P 500 の動きを、1990年以降の VIX 急騰の全記録は大きな恐怖局面を扱っています。本ページは、そのどちらも扱っていない、より絞り込んだ問いに答えます。米国の中間選挙の前後で、VIX そのものはどう動くのか?
要点を先に言えば、1カ月という時間軸での中間選挙後のクラッシュはほぼ俗説です。3カ月後に見られる低下は、選挙の効果というより、高めの水準から始まった VIX が普通に平均へ戻る動きに近いものです。細部が重要なので、以下に全データを示します。
数値の算出方法
- 指数: Cboe ボラティリティ指数(VIX)の日次終値。出所は Cboe が公開している遅延相場ヒストリーで、1990年1月2日に始まります。すべての終値を FRED の VIXCLS 系列と照合した結果、2つのファイルは 9,308 営業日すべてで一致しました。
- 対象の中間選挙: 1990、1994、1998、2002、2006、2010、2014、2018、2022年。9回の選挙 であり、小さなサンプルです。以下の回数はすべて「過去に起きたことの記述」であって、確率ではありません。
- 選挙日: 11月の第1月曜日の翌日の火曜日。これらの選挙日には、いずれも米国の株式市場とオプション市場が開いていました。
- 期間の定義: 「投票前」の水準は選挙日前の最後の終値(月曜日)です。「選挙前1カ月の上昇率」は、1カ月前の同じ日付以前の最後の終値から選挙当日の終値までの変化です。翌日・1カ月後・3カ月後の変化は 選挙当日の終値を起点 に、翌営業日、および1カ月後・3カ月後の同じ暦日以前の最後の終値までで測っています。
- 比較対象の年: 1992〜2024年の9回の大統領選挙年と、11月に連邦選挙のない1991〜2025年の 18 の奇数年に、まったく同じ暦上の期間を当てはめました。
- ベースレート: 参考として、1990年以降の全 VIX 営業日のうち、1日後・1カ月後・3カ月後に指数が低下していた割合を示します。
VIX の変化は % で表示します。VIX が 20 から 18 になれば −10%、つまり −2 ポイントです。
中間選挙ごとの VIX、1990–2022年:リファレンス表
| 中間選挙(選挙日) | 投票前最後の VIX 終値 | 選挙当日の終値 | 選挙前1カ月の上昇率 | 翌日 | 1カ月後 | 3カ月後 |
|---|---|---|---|---|---|---|
| 1990年11月6日 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 1994年11月8日 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 1998年11月3日 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 2002年11月5日 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 2006年11月7日 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2010年11月2日 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 2014年11月4日 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 2018年11月6日 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 2022年11月8日 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| 中央値、1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| VIX が低下した回数 | 9回中5回 | 9回中6回 | 9回中5回 | 9回中6回 | ||
| 2026年11月3日 | 21.15 | 20.83 | +36.1% | 2026年11月4日:終値確定後に追記 | 未確定 | 未確定 |
「選挙前1カ月の上昇率」は投票前の1カ月間を測ったものです(たとえば1990年は、1990年10月5日の終値 27.85 から選挙当日の終値 29.11 まで)。2026年は10月2日の終値 15.31 が起点です。
2つ目の表は、VIX が最終的にどこに落ち着いたか、投票後3カ月でどこまで上がったか、そして同じ3カ月間に S&P 500 指数がどう動いたかを示しています。
| 中間選挙 | VIX 1カ月後 | VIX 3カ月後 | 3カ月以内の最高終値(日付) | 3カ月以内の最低終値 | S&P 500、3カ月後 |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20(1991年1月14日) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41(1994年11月23日) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98(1999年1月14日) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69(2003年1月27日) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67(2006年12月7日) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54(2010年11月30日) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57(2014年12月16日) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07(2018年12月24日) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09(2022年11月9日) | 17.87 | +7.6% |
S&P 500 の列は選挙当日の終値を起点とした価格指数で、配当は含みません。株式市場の全体像は S&P 500 と中間選挙のリファレンスをご覧ください。
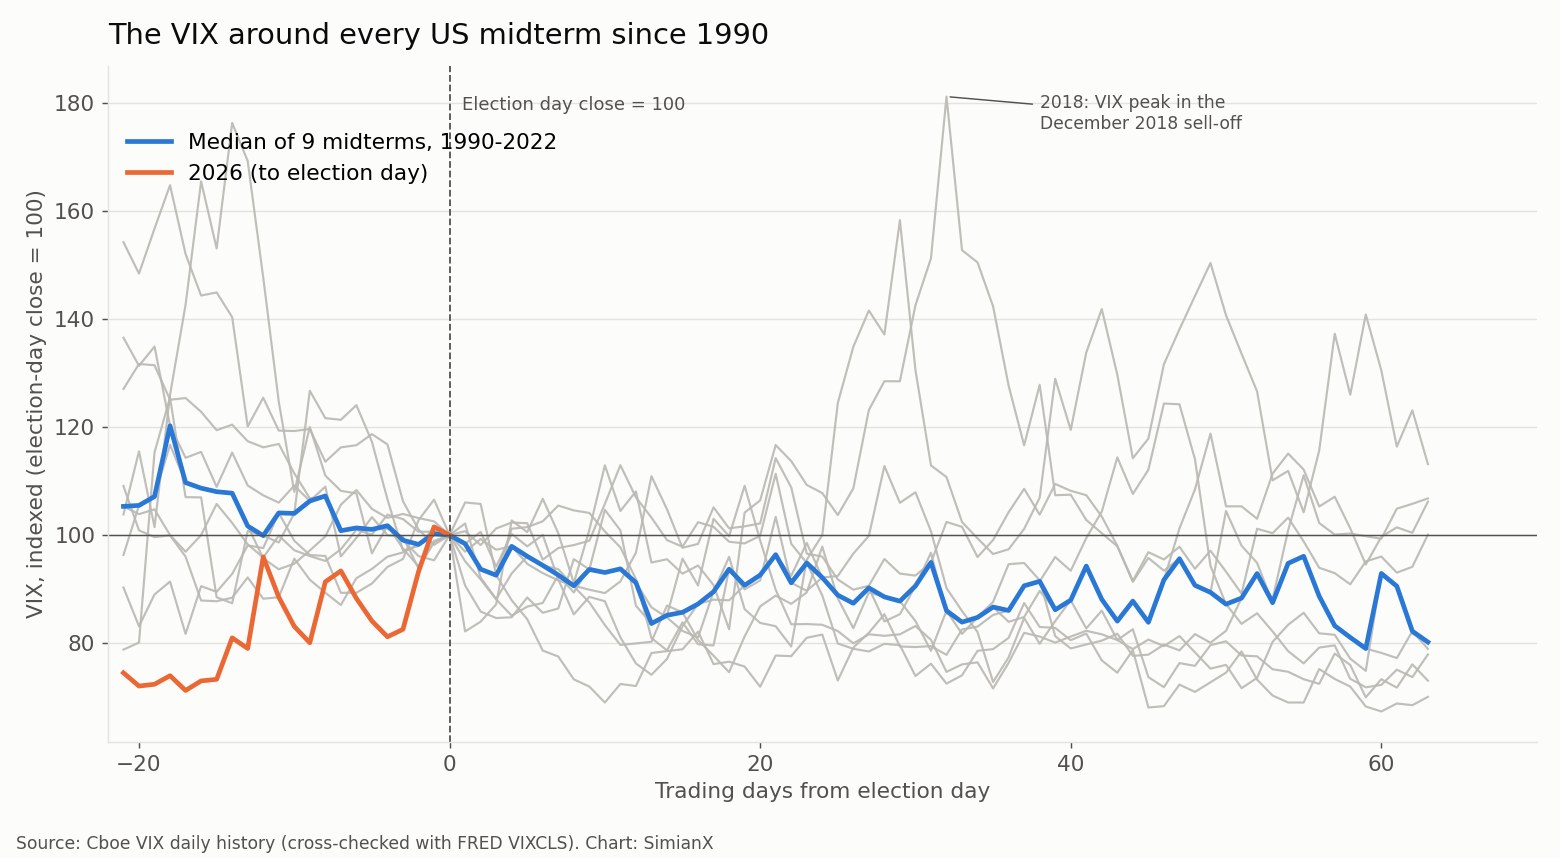
「ボラティリティ・クラッシュ」の成績表
回数をまとめると、中間選挙後のクラッシュは評判よりずっと弱いことがわかります。
| 期間(選挙当日の終値から) | VIX が低下した回数 | 変化率の中央値 | 変化の中央値(ポイント) | 1990年以降の全営業日:低下した割合 |
|---|---|---|---|---|
| 翌営業日 | 9回中6回 | −1.6% | −0.39 | 52.9% |
| 1カ月後 | 9回中5回 | −3.6% | −1.13 | 55.1% |
| 3カ月後 | 9回中6回 | −19.8% | −4.27 | 56.0% |
| 12カ月後 | 9回中6回 | −25.4% | −4.60 | — |
注目すべき点は3つあります。
投票翌日はたいてい落ち着くが、劇的ではない。 翌日の動きは9回中6回が低下でしたが、中央値はわずか −1.6% で、下げ幅が大きかった2回はいずれも別のニュースと重なっていました。2018年は投票翌日に VIX が 17.8% 低下しました。2010年は11月3日に 9.3% 低下しましたが、同じ日に米連邦準備制度理事会(FRB)が2回目の資産買い入れを発表しています。1990年と2022年は、翌日に VIX が上昇しました。
1カ月後の中間選挙の成績は、コイン投げと変わらない。 1カ月後に VIX が低下していたのは9回中5回です。1990年以降の全営業日で見ても、1カ月後に VIX が低下していた割合は 55.1%、変化の中央値は −2.1% です。中間選挙の中央値 −3.6% は、これと実質的に変わりません。しかも9回のうち4回(1994、1998、2006、2018年)は、投票1カ月後に VIX がむしろ上がっていました。
3カ月後の低下は本物だが、サンプルが小さく、出発点の水準に左右されている。 9回中6回は3カ月後に VIX が低下しており、下げ幅の中央値は約 20% に達します。しかし、その6回のうち3回は VIX が 20 以上から始まっており、この水準からは季節を問わず低下するのが普通です(後述)。1998年はほぼ横ばい(+0.4%)で、2002年と2014年は逆方向に動きました。イラク戦争が迫った時期と、2014年末の原油急落の後で、1月下旬から2月上旬の VIX はむしろ高くなっていました。
中間選挙・大統領選挙・選挙のない年の比較
「選挙効果」を最もきれいに検証する方法は、11月の性格が異なる年、あるいは選挙がまったくない年に、同じ暦上の期間を当てはめることです。
| 11月の種類 | 件数 | 選挙日の VIX 中央値 | 選挙前に上昇した回数 | 翌日に VIX 低下 | 1カ月後に低下 | 3カ月後に低下 | 3カ月後の中央値 |
|---|---|---|---|---|---|---|---|
| 中間選挙年、1990–2022 | 9 | 21.57 | 9回中4回 | 9回中6回 | 9回中5回 | 9回中6回 | −19.8% |
| 大統領選挙年、1992–2024 | 9 | 18.74 | 9回中8回 | 9回中6回 | 9回中6回 | 9回中8回 | −23.7% |
| 奇数年(連邦選挙なし)、1991–2025 | 18 | 16.26 | 18回中6回 | 18回中11回 | 18回中10回 | 18回中8回 | +4.0% |
奇数年の行の「選挙日」は、単に11月の第1月曜日の翌日の火曜日、つまり暦の上で同じ位置の日を指します。
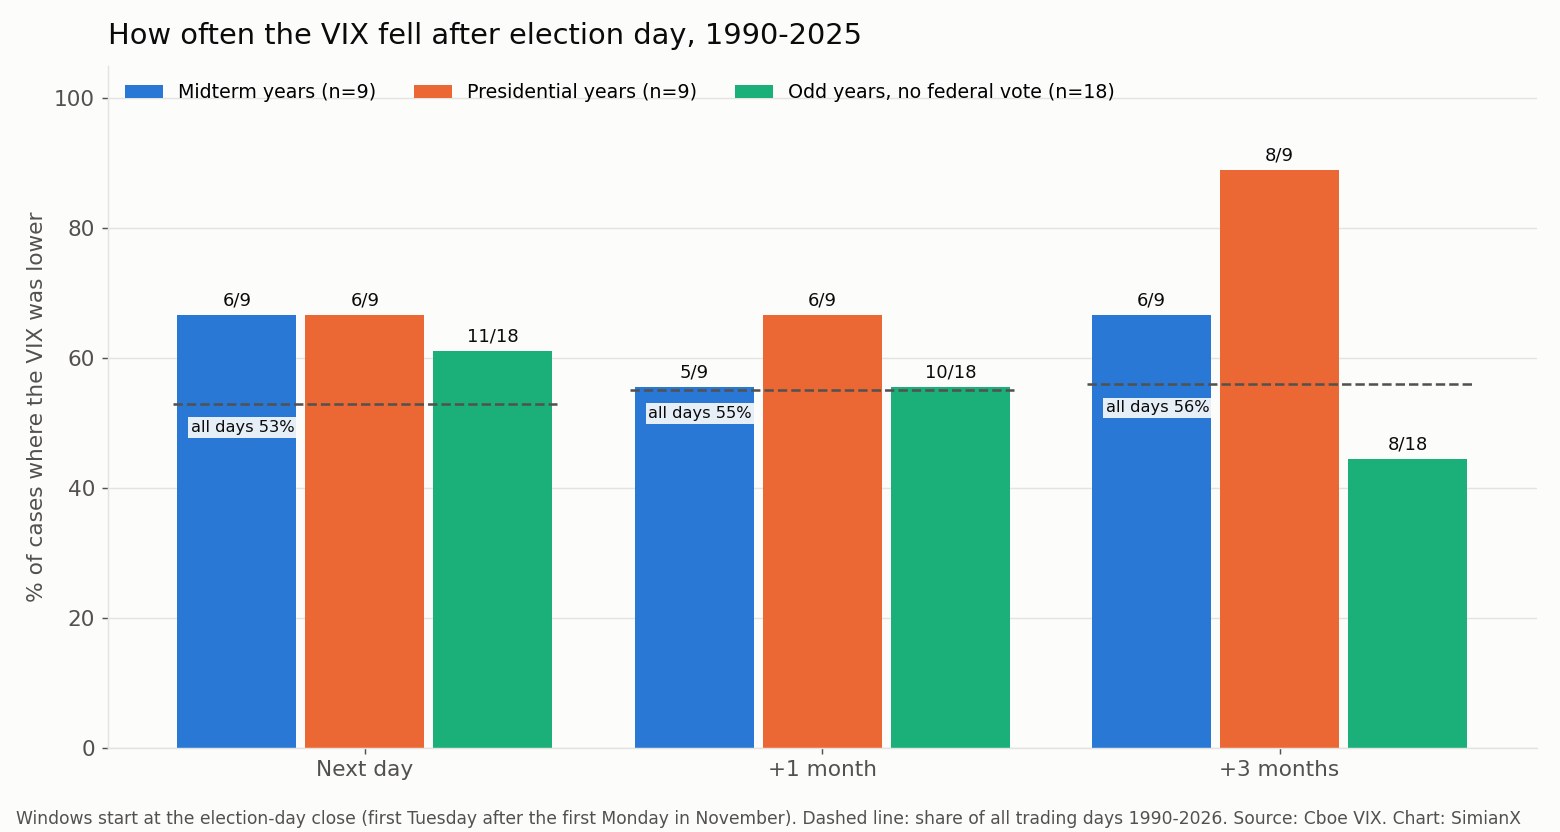
「ボラティリティ・クラッシュ」が描くパターンは実在しますが、それは 大統領 選挙のものです。大統領選挙年には9回中8回で VIX が選挙日に向けて上昇し(その1カ月の中央値 +19.3%)、その後に低下しました。1カ月後には9年中6年で低下して中央値は −19.8%、3カ月後には9年中8年で低下していました。2016年、2020年、2024年の選挙では、いずれも1カ月以内に VIX がおよそ3分の1下がっています(それぞれ −32.6%、−40.1%、−33.9%)。3カ月後に VIX が高くなっていた唯一の大統領選挙年は1996年で、出発点は落ち着いた 17.65 でした。
中間選挙では、通常そのような「選挙プレミアム」は積み上がりません。9回中5回は投票前の1カ月に VIX が低下しており、選挙前上昇率の中央値は −4.1% です。つまり、選挙後に剥落するものがもともと少なかったのです。連邦選挙のない年には、11月のパターンはまったく見られません。18 の奇数年のうち 10 年は3カ月後に VIX が高くなっており、多くは安値圏から始まっていたためです。
暦よりも出発点の水準が重要な理由
VIX には長期的な中心(1990年以降の終値の中央値は 17.56)へ戻っていく傾向があります。高い水準から始まれば下がりやすく、低い水準から始まれば上がることが多いのです。9回の中間選挙を投票前の水準で分けると、それがよくわかります。
| 投票前の VIX | 中間選挙 | 1カ月後に VIX が低下 |
|---|---|---|
| 20 以上 | 1990、1998、2002、2010、2022 | 5回中4回(例外は1998年、+3.4%) |
| 20 未満 | 1994、2006、2014、2018 | 4回中1回(2014年、−16.9%) |
この分かれ方は、ベースレートが示す通りとほぼ一致します。1990年以降、VIX が 20 以上から始まった全営業日では、1カ月後に低下していた割合が 66.9%、変化の中央値は −8.3% でした。選挙が9回しかない以上、選挙効果をこの通常の平均回帰と切り分けることはできず、中間選挙にそうした効果があると考える強い根拠もデータからは得られません。
2026年の選挙前上昇:中間選挙で過去最大
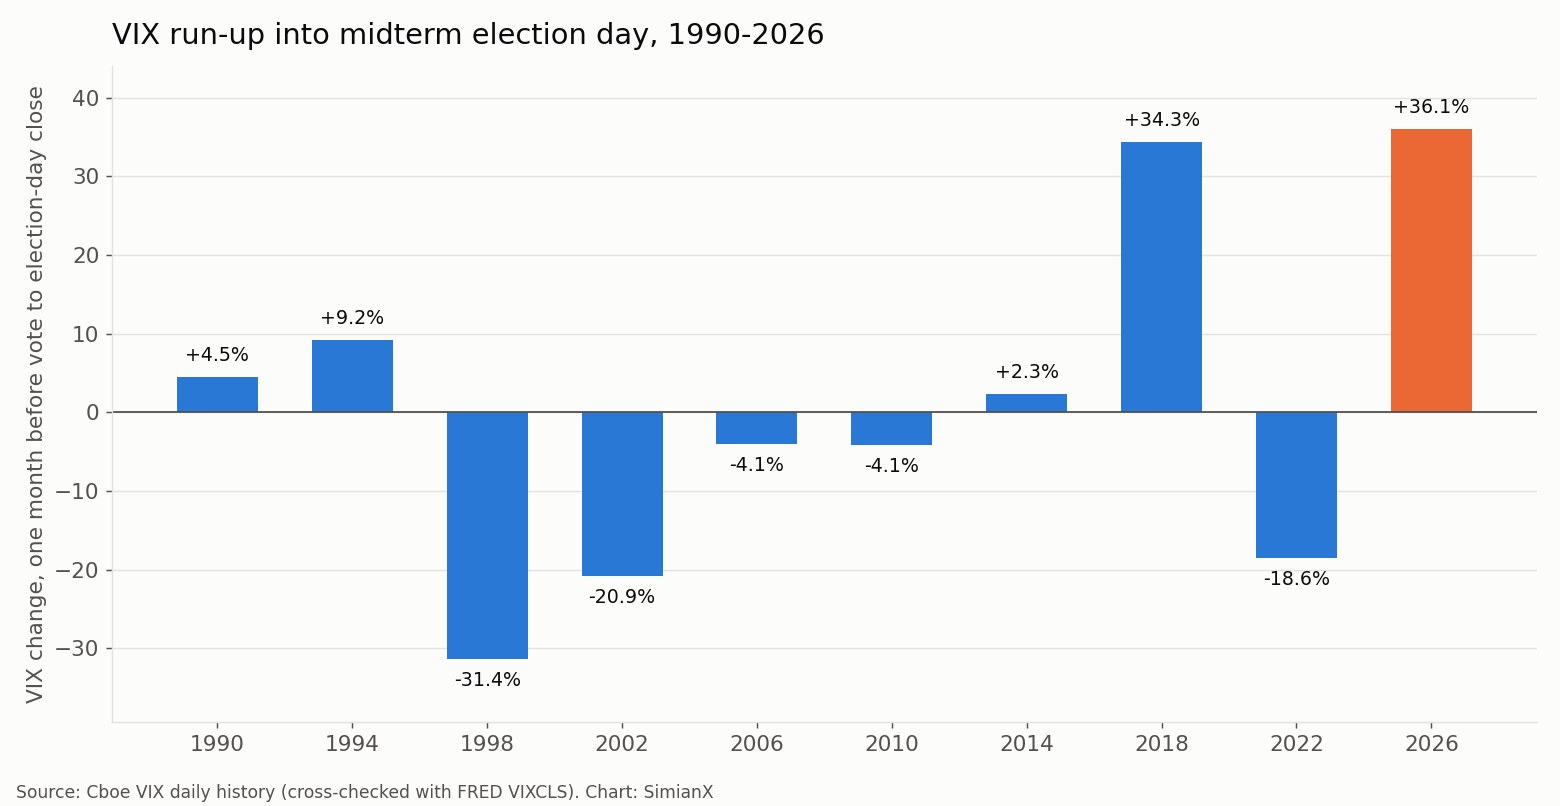
2026年のサイクルは中間選挙の通例を破りました。VIX は2026年10月2日に 15.31 で引け、選挙当日は 20.83 で引けました。+36.1% の上昇は、VIX のデータが始まって以来、中間選挙前として最大です。月曜日の終値 21.15 は2026年6月10日(22.22)以来の高水準で、投票前3カ月間の最高終値でもありました。この特徴を持つのは、ほかに1994年だけです。
匹敵する上昇は 2018年(+34.3%) だけです。2018年10月の急落局面で、VIX は10月初めの 14.82 から選挙当日の 19.91 まで上昇しました。その後の展開は、初日の動きを深読みしすぎないための良い戒めになります。2018年の投票翌日、VIX は 17.8% 下落し、中間選挙の翌日としては最大の低下となりました。ところが1カ月後には 6.4% 上昇 しており、2018年12月24日には選挙当日のほぼ2倍となる 36.07 で引けました。3カ月後の2019年2月上旬には、選挙当日より 22.8% 低い水準でした。この3つはすべて同じ選挙についての事実です。
したがって、2026年の構図は典型的な中間選挙よりも、典型的な大統領選挙年(投票に向けて VIX が上昇する)に近いといえます。ただし水準で見れば、2026年は真ん中に位置します。投票前の終値 21.15 は、1990年以降の10回の中間選挙の投票前水準の中で6番目で、2010年(21.83)をわずかに下回り、2018年(19.96)を上回ります。1990年以降の全 VIX 終値の 68.5% より高いものの、不安が強かった1990年(29.85)や2002年(30.82)の中間選挙をかなり下回っています。2026年のこれまでの最高終値は 31.05(3月27日)、最低終値は 14.21(9月22日)です。
これはいずれも予測ではありません。過去の中間選挙は9回しかなく、そのうち大幅な選挙前上昇があったのは2回だけです。2026年11月3日以降に VIX がどう動くかを、歴史から言うことはできません。
中間選挙ごとの振り返り
- 1990年。 米国は景気後退に入り、湾岸地域への部隊展開が進むなか、VIX は投票前からすでに 30 近くにありました。1カ月以内に 22.62 まで下がった後、1991年1月14日には 36.20 に跳ね上がりました。国連がイラクにクウェートからの撤退を求めた期限の前日です。
- 1994年。 落ち着いていた VIX(選挙当日 16.30)は、その後1カ月で 11.3% 上昇しました。この間には1994年11月15日の FRB による 0.75 ポイントの利上げが含まれます。1995年2月には 11.42 まで低下しました。
- 1998年。 ロシアのデフォルトと LTCM 危機のさなか、VIX は1998年10月上旬にピークをつけ、選挙日までに 31.4% 低下していました。その後はほとんど動かず、1カ月後は +3.4%、3カ月後は +0.4%、1999年1月の高値は 32.98 でした。
- 2002年。 弱気相場が2002年10月に底を打った直後で、選挙当日の VIX は 31.23 と、中間選挙の中で最高でした。翌日に FRB が利下げしました。VIX は1カ月で 3.6% しか下がらず、イラク戦争が迫った2003年2月上旬には 5.8% 高くなっていました。
- 2006年。 データ上もっとも静かな中間選挙です。選挙当日の VIX は 11.09、1カ月後は 14.2% 上昇して 12.67(それでも非常に低い水準)、2007年2月には 10.32 でした。
- 2010年。 投票翌日の 9.3% の低下は、FRB による QE2 の発表と重なりました。ユーロ圏債務危機のさなかの11月30日に VIX は 23.54 をつけ、2011年2月には 17.30 まで下がりました。
- 2014年。 1カ月で 16.9% 低下した後、原油価格の急落とともに反転し、3カ月では 23.1% の上昇となりました。2014年12月16日の終値は 23.57 でした。
- 2018年。 2026年以前では最大の選挙前上昇と最大の翌日低下を記録し、その後2018年12月の急落、クリスマスイブの終値 36.07 へと続きました。
- 2022年。 投票翌日に VIX は 2.2% 上昇して 26.09 となり、これがその後3カ月の高値でした。その後は着実に下がり、2023年2月には 19.63 でした。
1990年以前:1986年の中間選挙と旧 VXO
Cboe の現行 VIX の算出方法は1990年から始まるため、1986年の中間選挙はメインの表に入っていません。Cboe の最初のボラティリティ指数(現在の VXO)は S&P 100 のオプションから算出され、1986年までさかのぼるデータがあります。Cboe 自身の遅延ヒストリーのエンドポイントが提供する VXO は1993年1月29日以降だけなので、ここでの1986年の数値は1986年1月2日に始まる FRED の VXOCLS 系列から取っています。VXO と VIX は別の指数であり(2002年の選挙当日、VXO の終値は 34.28、VIX は 31.23)、1986年の行は別に示し、上記の集計には一切含めていません。
| 中間選挙 | 投票前最後の VXO 終値 | 選挙当日の終値 | 選挙前1カ月の上昇率 | 翌日 | 1カ月後 | 3カ月後 |
|---|---|---|---|---|---|---|
| 1986年11月4日(VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
低い水準から始まった多くの中間選挙と同じく、1986年もその後3カ月でボラティリティが上昇しました。
この表からわからないこと
- 9回は小さなサンプルです。 結果が1回違うだけで、1カ月後の回数は9回中5回から4回や6回に変わります。ここに統計的に頑健な結論はありません。
- VIX が測るのは今後 30 日間の S&P 500 の予想ボラティリティ で、オプション価格から算出されます。選挙リスクだけを測るものではなく、表中の動きのいくつかは11月・12月の FRB 会合、インフレ指標、地政学的な出来事によるものでした。
- 低い水準からの変化率は動きを誇張します。 2006年のように 11 から 12.7 への上昇は +14.2% ですが、市場はなお非常に落ち着いていました。成績表にポイントの列があるのはそのためです。
- VIX には直接投資できません。 VIX 先物や VIX 連動の上場商品は、ここで示した現物指数とは異なる動きをし、特に数カ月単位で差が出ます。
この表の使い方
- 選挙後の VIX の低下が異例かどうかを確かめるには、「翌日」の列と比べてください。2018年の 17.8% を超える低下なら、中間選挙では初めてです。
- 「選挙プレミアム」がどれだけあったかを判断するには「選挙前1カ月の上昇率」の列を使います。中間選挙では、たいてい小さいかマイナスでした。
- ある VIX の水準を位置づけるには、「投票前」の列と長期中央値 17.56 と比べてください。本格的な恐怖局面については 1990年以降の VIX 急騰の全記録をご覧ください。
- 同じ期間に株式がどう動いたかは、S&P 500 と中間選挙のリファレンス、中間選挙後のセクター別リターン、ねじれ議会と統一政府の比較をご覧ください。金利と通貨については 中間選挙後の米国債利回りとドルをご覧ください。
投票後の S&P 500 をリアルタイムで追いたい場合は、SPY のライブ AI 分析を実行できます。SPY は、VIX の算出のもとになる指数に連動する上場投資信託(ETF)です。
よくある質問
中間選挙の後、VIX は下がりますか?
下がることもあります。1990年以降、中間選挙の翌日に VIX が低下したのは9回中6回(中央値 −1.6%)、1カ月後に低下していたのは9回中5回(中央値 −3.6%)、3カ月後は9回中6回(中央値 −19.8%)でした。1カ月の成績は普通の月と変わりません。
選挙後の「ボラティリティ・クラッシュ」とは何ですか?
投票の不確実性が解消されると VIX が急低下する、という考え方です。データが裏づけるのは中間選挙よりも大統領選挙のほうです(1992年以降、3カ月後に VIX が低下していたのは9回中8回)。
中間選挙の前に VIX は上がりますか?
通常は上がりません。1990年以降の中間選挙で、投票前1カ月に上昇したのは9回中4回だけで、変化の中央値は −4.1% でした。大統領選挙年では9回中8回上昇しています。
2026年の中間選挙前の VIX はいくつでしたか?
2026年11月2日(月)の終値が 21.15、選挙当日の11月3日が 20.83 でした。10月2日の 15.31 から 36.1% 上昇しており、1990年以降の中間選挙前として最大の上昇です。
中間選挙後の VIX の最大の低下はどれですか?
2018年の投票翌日、2018年11月7日の 17.8% の低下です。1カ月後には、VIX は選挙当日より高くなっていました。
VIX がもっとも高かった中間選挙はどれですか?
2002年です。投票前最後の終値が 30.82、選挙当日が 31.23 で、2002年10月の弱気相場の底値の直後でした。
1990年より前の VIX データはありますか?
現行の VIX にはありません。旧来の VXO 指数は FRED で1986年からのデータが得られます。Cboe の遅延ヒストリーファイルの VXO は1993年からです。
関連記事
- VIX急騰の歴史:1990年以降の恐怖指数スパイク全一覧
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
- ねじれは本当に株価に良いのか?49議会・1927–2025年
- 中間選挙後に強いセクターは?100年分のデータが示す答え
- 中間選挙後の米10年債利回りとドル:1962〜2022年全記録
- 中間選挙後、小型株は大型株に勝つ?25回の検証1926〜2022
- 中間選挙後の銀行株:1926〜2022年、25回の検証データ
- 大統領選挙と株価アノマリー:S&P500 1928〜2024年
- 大統領サイクル:任期の年ごとのS&P500リターン(98年)
出典
- Cboe:VIX 過去データ
- Cboe:VIX 指数の概要
- FRED:CBOE ボラティリティ指数 VIX(VIXCLS)
- FRED:CBOE S&P 100 ボラティリティ指数 VXO(VXOCLS)
- Wikipedia:米国の選挙日
本ページは過去データのリファレンスであり、投資助言ではありません。9回の中間選挙で見られたパターンは、将来の結果を予測するものではありません。


